
Marktgröße und Marktanteil – medizinische Thermometer
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
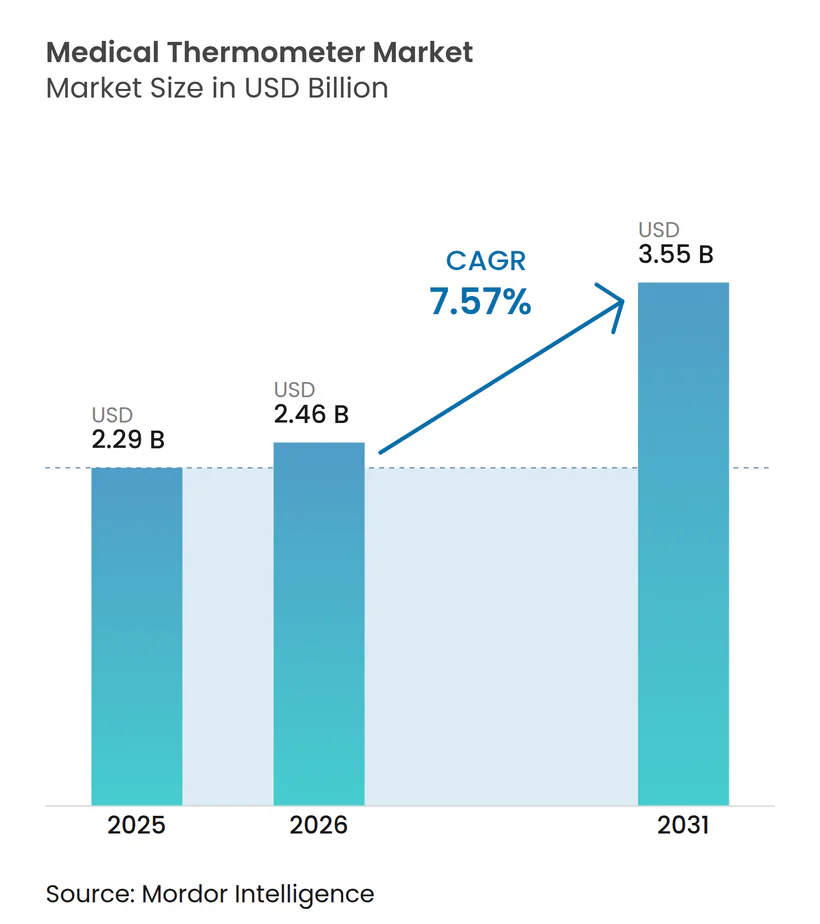
| Marktgröße (2026) | 2.46 Milliarden US-Dollar |
| Marktgröße (2031) | 3.55 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 7.57 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des Marktes für medizinische Thermometer von Mordor Intelligence
Die Marktgröße für medizinische Thermometer wird voraussichtlich von USD 2,29 Milliarden im Jahr 2025 auf USD 2,46 Milliarden im Jahr 2026 wachsen und soll bis 2031 bei einer CAGR von 7,57 % über den Zeitraum 2026–2031 USD 3,55 Milliarden erreichen. Die anhaltende Nachfrage resultiert aus der Digitalisierung des Gesundheitswesens, regulatorischen Maßnahmen zur Abschaffung quecksilberhaltiger Geräte sowie dem zunehmenden Einsatz KI-gestützter Temperaturüberwachung. Die Entscheidung der FDA vom Juni 2025, Klasse-II-klinische elektronische Thermometer von der 510(k)-Prüfpflicht zu befreien, senkt die Compliance-Kosten und fördert eine schnelle Innovation[1], während das Quecksilberverbot der Europäischen Union den Produktaustausch weiter beschleunigt. Krankenhäuser und ambulante Pflegeanbieter erweitern vernetzte Pflegeprogramme, die Temperatursensoren mit anderen Vitalzeichen-Modulen bündeln, und Engpässe bei der Halbleiterversorgung treiben Hersteller zu vertikalen Integrationsstrategien an, um die Produktion zu sichern.
Wesentliche Erkenntnisse des Berichts
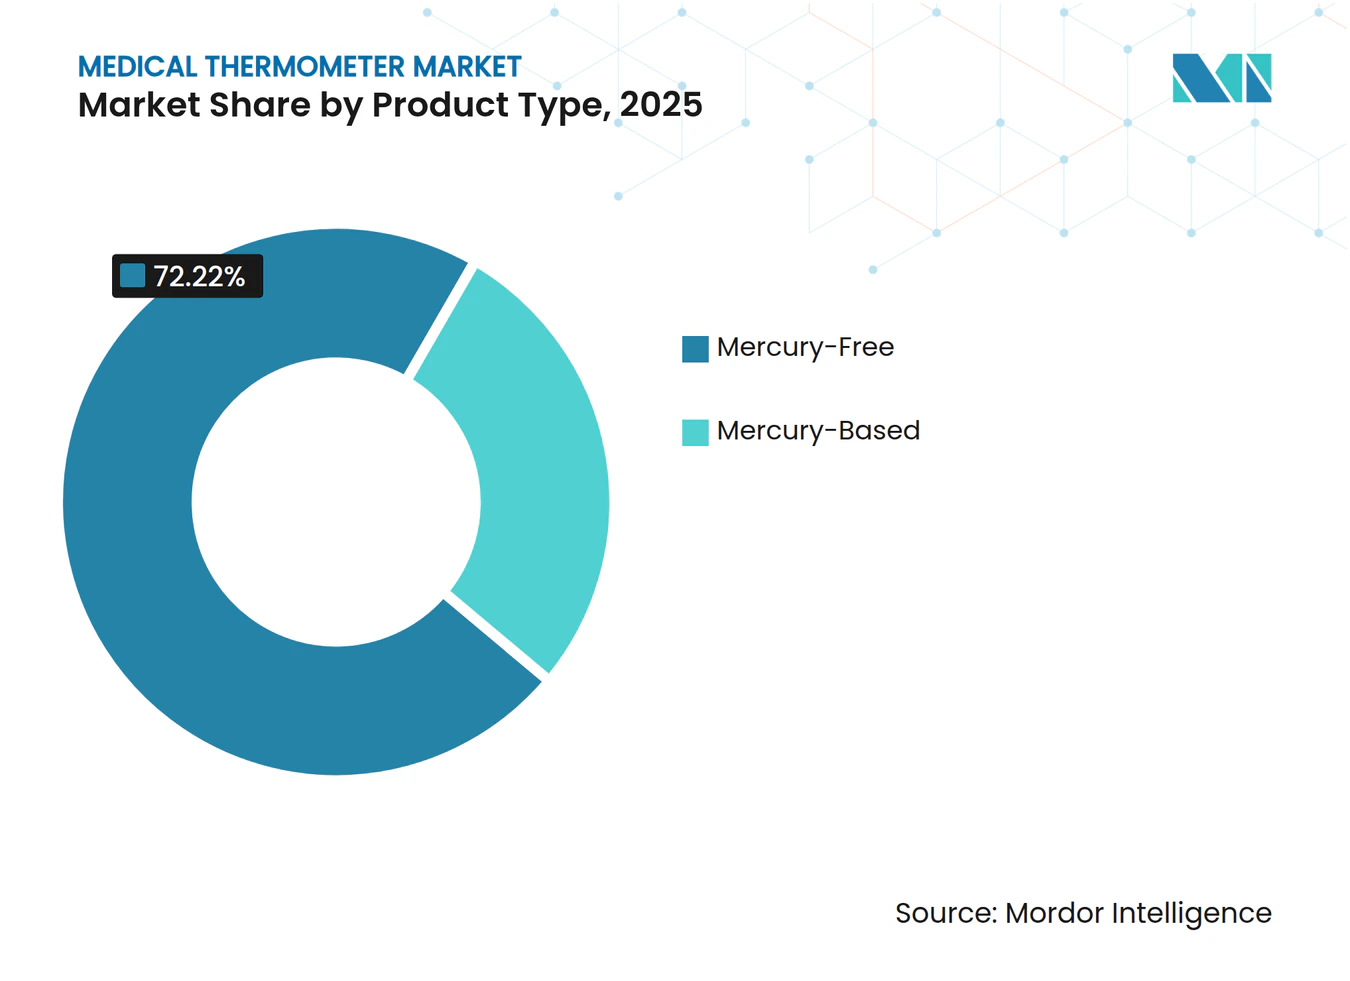
- Nach Produkttyp führten quecksilberfreie Geräte mit einem Marktanteil von 72,22 % im Jahr 2025 und verzeichnen bis 2031 eine CAGR von 8,29 %.
- Nach Messpunkt entfielen 62,90 % des Umsatzes im Jahr 2025 auf den oralen/axillaren Bereich, während Stirnthermometer mit 8,06 % die höchste CAGR bis 2031 aufweisen.
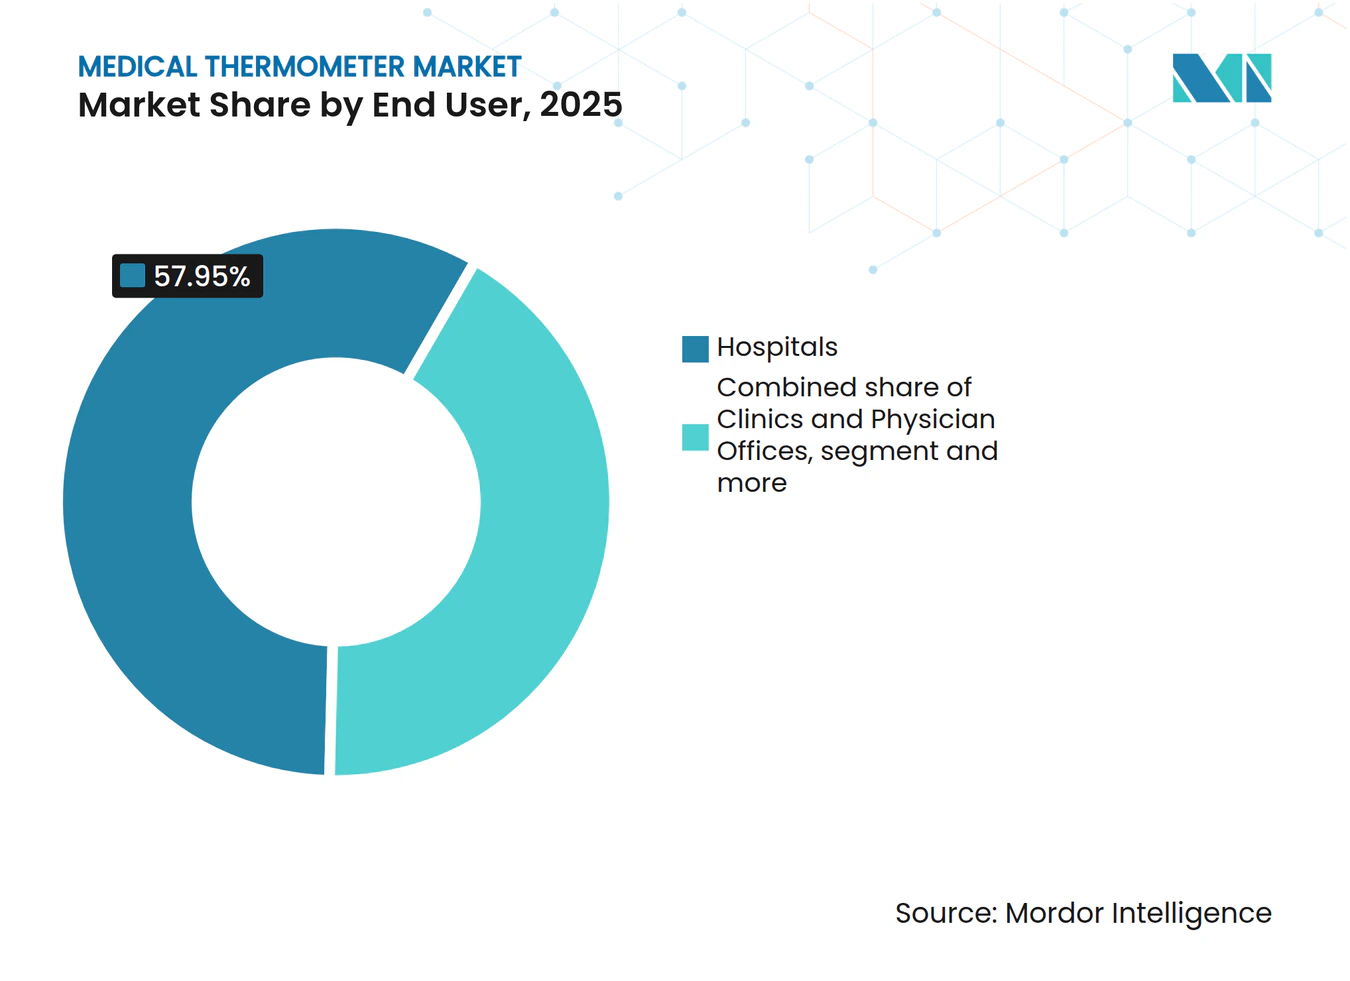
- Nach Endnutzer hielten Krankenhäuser im Jahr 2025 einen Marktanteil von 57,95 %; häusliche Pflegeeinrichtungen verzeichnen die schnellste CAGR von 8,74 % bis 2031.
- Nach Patientenaltersgruppe entfielen im Jahr 2025 68,10 % auf erwachsene Nutzer, während die pädiatrische Nachfrage mit einer CAGR von 7,98 % bis 2031 zunimmt.
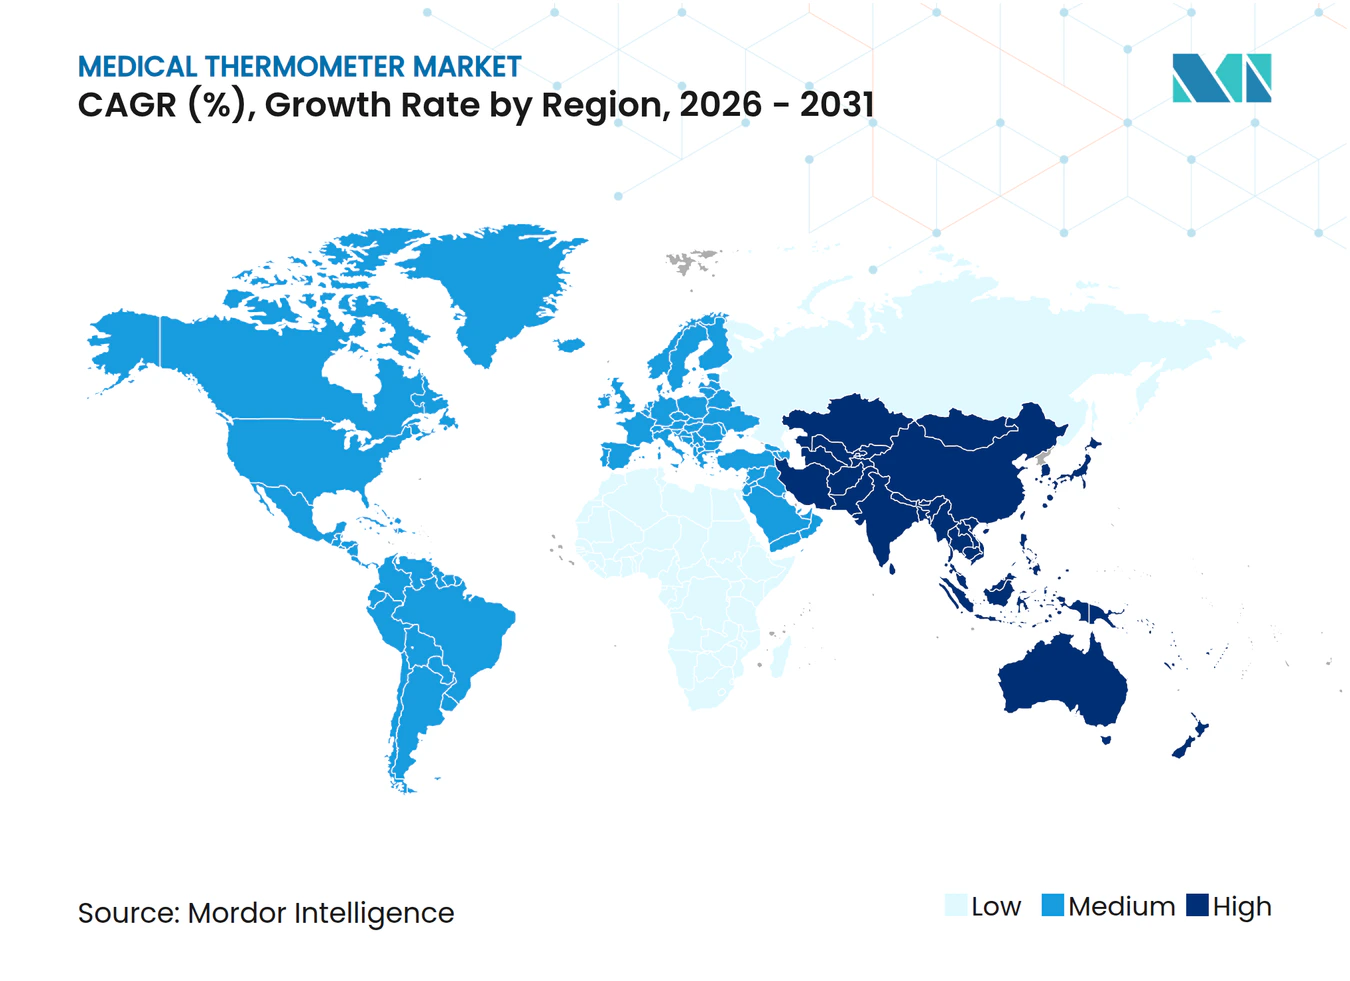
- Nach Region trug Nordamerika 36,60 % des Umsatzes im Jahr 2025 bei, während der Asien-Pazifik-Raum mit einer CAGR von 9,11 % bis 2031 expandiert.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Einfluss auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Wirkung |
|---|---|---|---|
| Explosion der häuslichen Nutzung digitaler und smarter Thermometrie nach COVID | +1.8% | Global, am stärksten in Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| Infektionskontrollprotokolle in Krankenhäusern zugunsten kontaktloser Geräte | +1.2% | Global, angeführt von entwickelten Märkten | Kurzfristig (≤ 2 Jahre) |
| Wachsende pädiatrische und geriatrische Bevölkerung mit Bedarf an häufiger Überwachung | +0.9% | Asien-Pazifik im Kern, Spillover nach Naher Osten und Afrika sowie Lateinamerika | Langfristig (≥ 4 Jahre) |
| Integrierte Vitalzeichen-Plattformen mit gebündelten Temperatursensoren | +0.7% | Nordamerika und EU, Expansion nach Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| KI-gestützte Fiebervorhersagealgorithmen in Wearables | +0.6% | Frühadoption in Nordamerika und EU | Langfristig (≥ 4 Jahre) |
| Durch den Klimawandel bedingte Krankheitssurveillanceprogramme | +0.4% | Tropische und subtropische Regionen | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Explosion der häuslichen Nutzung digitaler und smarter Thermometrie nach COVID
Die Erstattung für Fernpflege umfasst mittlerweile Medicare, und 81 % der Kliniker integrieren die Temperaturüberwachung in Fernpatientenüberwachungsprotokolle, was die Verbrauchernachfrage nach vernetzten Geräten steigert, die Daten direkt in Telemedizin-Dashboards einspeisen. Flotten smarter Thermometer mit mehr als 3 Millionen Einheiten liefern anonymisierte Datensätze, die zur Vorhersage regionaler Fieberanstiege genutzt werden, und veranschaulichen, wie der Markt für medizinische Thermometer zunehmend mit der öffentlichen Gesundheitsanalytik verschmilzt. Die Haushaltsadoption ist in Nordamerika nach wie vor am höchsten, doch das Wachstum im Asien-Pazifik-Raum beschleunigt sich, da mobile Gesundheits-Ökosysteme reifen und die Preise auf Massenmarktniveau sinken. Datengetriebene Plattformen fördern Wiederholungskäufe, da Firmware- und Algorithmusaktualisierungen die Gerätelebenszyklen verlängern. Gerätehersteller bündeln nun Temperatursonden mit Pulsoximetrie- und Blutdruckmodulen und schaffen so Multi-Parameter-Sets, die die Patientenbindung verankern.
Infektionskontrollprotokolle in Krankenhäusern zugunsten kontaktloser Geräte
Klinische Arbeitsabläufe priorisieren die berührungslose Thermometrie, um die Desinfektionszeit und das Risiko von Kreuzinfektionen zu reduzieren. Nationale Leitlinien in Kanada und Australien heben Infrarot- oder Einweglösungen in der Triage und in der Altenpflege hervor.[2] Beschaffungsteams verankern Anforderungen an berührungslose Lösungen in Ausschreibungen und veranlassen Anbieter, die Sensorgenauigkeit durch Emissivitätskompensationsalgorithmen zu verfeinern. Obwohl Peer-Review-Studien nach wie vor eine Korrelation von unter 0,8 mit der Kerntemperatur bemängeln, begegnen die Anbieter diesem Problem durch die Integration von Dual-Sensor-Arrays und Kalibrierungszertifikaten für jede Charge. Das Wachstum wird zusätzlich durch Wärme-Screening-Tore unterstützt, die an Flughäfen und Großveranstaltungsorten eingesetzt wurden und für routinemäßige Krankenhauseingangspunkte umgewidmet worden sind.
Wachsende pädiatrische und geriatrische Bevölkerung mit Bedarf an häufiger Überwachung
Der Asien-Pazifik-Raum verzeichnet jährlich über 30 Millionen neue Personen im Alter von 65 Jahren und älter, während die Geburtskohorten substanziell bleiben, was eine parallele Nachfrage nach schmerzloser und präziser Thermometrie schafft. Am Handgelenk getragene Sensoren, die in Schweizer klinischen Studien validiert wurden, ermöglichen eine kontinuierliche Überwachung ohne Störung von Säuglingen oder älteren Patienten. In pädiatrischen Stationen reduzieren berührungslose Infrarotgeräte Angst und ermöglichen einen raschen Durchsatz während Infektionsausbrüchen. Kontinuierliche Datenströme fließen in Frühwarnscore-Algorithmen ein, die subtile Abweichungen erkennen, bevor sich Fieber manifestiert, und verbessern so die Ergebnisse für gefährdete Gruppen.
Integrierte Vitalzeichen-Plattformen mit gebündelten Temperatursensoren
Krankenhäuser verlagern Budgets von eigenständigen Thermometern hin zu Plattformlösungen, bei denen die Temperatur eine von mehreren Datenschichten darstellt. Omrons Gesundheitsdatenstrategie 2024 zielt auf JPY 100 Milliarden Umsatz aus Cloud-Diensten ab, die Temperatur-, Blutdruck- und Aktivitätsdaten zusammenführen. API-first-Designs ermöglichen EHR-Anbietern, Messwerte in Echtzeit abzurufen und manuelle Dokumentation zu eliminieren. Diese Konvergenz erhöht die Wechselkosten und hilft etablierten Unternehmen, ihre Margen gegenüber kostengünstigen Importen zu verteidigen. Investoren betrachten diese Plattformen eher als Modelle mit wiederkehrenden Einnahmen denn als reinen Hardwarevertrieb, was das Profil des Marktes für medizinische Thermometer in digitalen Gesundheitsportfolios stärkt.
Analyse der Hemmnisse*
| Hemmnis | (~) % Einfluss auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Wirkung |
|---|---|---|---|
| Regulatorische Maßnahmen zum Verbot von Quecksilberthermometern in Schwellenmärkten | -0.6% | Asien-Pazifik, Naher Osten und Afrika sowie Lateinamerika | Mittelfristig (2–4 Jahre) |
| Genauigkeits- und Kalibrierungsvariabilität bei kostengünstigen Importen | -0.8% | Global, am stärksten in Schwellenmärkten | Kurzfristig (≤ 2 Jahre) |
| Zunehmende Cybersicherheitsbedenken bei vernetzten Thermometern | -0.5% | Nordamerika und EU | Mittelfristig (2–4 Jahre) |
| Sensorgrade Halbleiterengpässe mit Störungen der Versorgungskette | -0.7% | Global, akut in Asien-Pazifik-Zentren | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Genauigkeits- und Kalibrierungsvariabilität bei kostengünstigen Importen
Intraklassen-Korrelationskoeffizienten unter 0,8 bei vielen preisgünstigen Infrarotgeräten untergraben das Vertrauen der Kliniker und können die Diagnose von Fiebererkrankungen verzögern. Größere Anbieter verlangen mittlerweile NIST-rückverfolgbare Kalibrierungsberichte, was die Compliance-Kosten für Lieferanten ohne eigene Messtechnik-Labore erhöht. Die bevorstehende Verordnung über das Qualitätsmanagementsystem der FDA, die an ISO 13485:2016 angelehnt ist, könnte nicht zertifizierte Importeure ausschließen und das Wettbewerbsfeld neu gestalten.
Zunehmende Cybersicherheitsbedenken bei vernetzten Thermometern
Penetrationstests haben Schwachstellen bei der Offenlegung von Anmeldeinformationen bei mehreren WLAN-Thermometern aufgedeckt und Krankenhäuser gegenüber Ransomware oder gefälschten Temperaturdaten exponiert. Neue IEEE-Standards 2621 und 2933-2024 fordern verschlüsselte Firmware-Updates und authentifizierte Befehlskanäle, was den Entwicklungsaufwand erhöht. IT-Abteilungen isolieren medizinische IoT-Geräte häufig in dedizierten VLANs, was die Implementierung in ressourcenbeschränkten Kliniken erschwert.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produkttyp:
Quecksilberfreie Geräte festigen die regulatorische FührungspositionQuecksilberfreie Thermometer repräsentierten im Jahr 2025 USD 1,65 Milliarden der Marktgröße für medizinische Thermometer und expandieren weiterhin mit einer CAGR von 8,29 %, unterstützt durch weitreichende Verbote von Quecksilber gemäß EU-Verordnung 2017/852. Digitale Stabthermometer dominieren die Mengenverkäufe, da Pflegekräfte ihre Auslesezeiten von unter 20 Sekunden und das Fehlen von Gefahrstoffen schätzen. Infrarotpistolen und fortschrittliche Ohrsonden verstärken Infektionskontrollstrategien in überfüllten Triagezonen. Smarte quecksilberfreie Geräte, die sich mit mobilen Apps synchronisieren, sind die am schnellsten wachsende Nische, unterstützt durch Cloud-Dashboards, die Rohtemperaturdaten in longitudinale Gesundheitstrends umwandeln.
Da Transportvorschriften Quecksilbergeräte als Gefahrgut einstufen, bereinigen Distributoren zunehmend den Altbestand zugunsten quecksilberfreier Portfolios. Frühe Akteure wie Microlife nutzten ihren Forschungs- und Entwicklungsvorsprung, um Produkte gemäß der EU-Medizinprodukteverordnung zu zertifizieren und einen Preisaufschlag gegenüber Genericmarken zu erzielen. Halbleiterengpässe stellen kleinere Akteure ohne langfristige Lieferantenverträge vor Herausforderungen, während vertikal integrierte Großunternehmen Prioritätszuteilungen sichern und die Produktion während Nachfragespitzen schützen. Da sich umwelt- und gesundheitliche Rahmenbedingungen in Lateinamerika und Teilen Afrikas verschärfen, steht der Markt für medizinische Thermometer vor einer nahezu unumkehrbaren Migration hin zu quecksilberfreien Lösungen.


Notiz: Segmentanteile aller Einzelsegmente sind nach dem Berichtskauf verfügbar
Nach Messpunkt:
Stirngeräte nutzen den Schwung der berührungslosen ThermometrieOral/axillare Modalitäten erzielten im Jahr 2025 einen Umsatz von USD 1,44 Milliarden bzw. 62,90 % des Marktes für medizinische Thermometer, was auf routinemäßige Stationsprotokolle und Erstattungsvertrautheit zurückzuführen ist. Stirnscanner verzeichnen jedoch eine CAGR von 8,06 %, da sie den Oberflächenkontakt minimieren und die Triage beschleunigen. Jüngste Sensorfusionsalgorithmen korrigieren Emissivität und Umgebungsdrift und reduzieren den quadratischen Mittelwert des Fehlers in kontrollierten Studien auf unter 0,2 °C, was den Abstand zu oralen Sonden verringert.
Regulierungsbehörden in Australien und Kanada listen berührungslose Untersuchung mittlerweile als bevorzugte Praxis in Infektionskontrollhandbüchern für die Altenpflege auf. Klinische Käufer schätzen die Möglichkeit, Dutzende von Patienten pro Minute ohne Sondenabdeckungen zu messen, was den Verbrauchsmittelaufwand reduziert. Tympanische Geräte bleiben in der Pädiatrie relevant, dank minimaler Unannehmlichkeiten und einer stabilen Kerntemperaturkorrelation im Gehörgang. Innovationen wie thermochrome Masken, die sich oberhalb von 37,5 °C verfärben, veranschaulichen, wie stirnzentrierte Lösungen über handgehaltene Formfaktoren hinausgehen. Hersteller, die Geschwindigkeit, Hygiene und Genauigkeit in Einklang bringen, sind am besten positioniert, um Ausschreibungen im sich entwickelnden Markt für medizinische Thermometer zu gewinnen.
Nach Endnutzer:
Häusliche Pflegeannahme steigt mit der FernpatientenüberwachungKrankenhäuser generierten im Jahr 2025 noch immer 57,95 % des Umsatzes, doch die häuslichen Pflegekäufe steigen jährlich um 8,74 %, da die Erstattungen für Fernpatientenüberwachung in den Vereinigten Staaten und in Teilen Europas ausgeweitet werden. Medicare erstattet nun die häusliche Temperaturüberwachung im Rahmen von Bündeln für chronische Krankheiten und schafft Anreize für Anbieter, Sets mit Cloud-verbundenen Thermometern einzusetzen. Start-ups nutzen diesen Wandel, indem sie Software-Abonnements mit jeder Einheit bündeln und so Einnahmeströme über Hardware-Margen hinaus schaffen.
Verbraucherkanäle bevorzugen zunehmend App-fähige Modelle, die Multi-Nutzerprofile speichern und Eltern bei der Versorgung kranker Kinder sowie Pflegepersonen bei der Unterstützung älterer Menschen helfen. Kliniken und Arztpraxen positionieren sich zwischen Krankenhaus- und häuslichen Segmenten und suchen nach robusten Geräten, die Preis und Professional-Grade-ISO-80601-2-56-Genauigkeit in Einklang bringen. Da wertebasierte Pflegeverträge Wiederaufnahmen bestrafen, integrieren Anbieter Thermometerdaten mit Blutdruck-, Glukose- und EKG-Messwerten, um frühzeitig einzugreifen und die strategische Bedeutung des Marktes für medizinische Thermometer innerhalb von Bevölkerungsgesundheitsprogrammen zu steigern.

Notiz: Segmentanteile aller Einzelsegmente sind nach dem Berichtskauf verfügbar
Nach Patientenaltersgruppe:
Pädiatrische Geräte führen die Wachstumskurve anErwachsene machten im Jahr 2025 68,10 % der verkauften Einheiten aus, doch pädiatrische Anwendungsfälle verzeichnen eine CAGR von 7,98 %, da sich die Technologie an kinderspezifische Bedürfnisse anpasst. Studien des Horizon Scanning Centre der Universität Oxford bestätigen, dass kalibrierte berührungslose Sensoren bei Kindern eine geeignete Genauigkeit aufrechterhalten und im Vergleich zu rektalen Sonden Belastungen reduzieren. Hersteller setzen Gamification ein – LED-Smiley-Gesichter, Belohnungen in mobilen Apps –, um die Compliance zu verbessern. Neonatale Intensivstationen sind Pioniere bei Pflastersensoren mit einer Präzision von ±0,1 °C, die für die Erkennung von Sepsisrisiken innerhalb von Minuten unerlässlich ist.
Geriatrische Patienten weisen unterschiedliche Thermoregulationsmuster auf und haben oft keine klassischen Fieberanstiege. Kontinuierliche Handgelenksensoren, die in Post-Impfungs-Kohorten validiert wurden, liefern rund um die Uhr Trendlinien, die subtile Abweichungen früher erkennen als Stichprobenmessungen. Dual-Markt-Designs, die zwischen Erwachsenen- und Pädiatriemodus wechseln, sprechen multigenerationale Haushalte in Schwellenwirtschaften an, verbreitern die adressierbare Nachfrage und vertiefen das Wertversprechen der Branche für medizinische Thermometer.
Geografische Analyse
Nordamerika Medizinischer Thermometermarkt
Nordamerika erzielte im medizinischen Thermometermarkt 2025 einen Umsatz von 838 Millionen USD und hielt einen Marktanteil von 36,60 %, gestützt durch eine robuste RPM-Erstattung, die Digitalisierung von Krankenhäusern und regulatorische Klarheit. Die Anbieter der Region schreiben zunehmend Cybersicherheitszertifizierungen vor, was Eintrittsbarrieren für Niedrigpreisimporteure schafft, jedoch Premium-Durchschnittsverkaufspreise stützt. Das Wachstum bleibt mit einem CAGR von 6,58 % gesund, da häusliche Programme zur Versorgung chronisch Kranker landesweit ausgebaut werden.
APAC Medizinischer Thermometermarkt
Asien-Pazifik, mit einem Wert von 654 Millionen USD im Jahr 2025, verzeichnet mit einem CAGR von 9,11 % bis 2031 das stärkste Wachstum, getragen von Chinas Subventionen zur Krankenhausdigitalisierung und dem Rollout der indischen Ayushman-Bharat-Krankenversicherung. Obwohl die Medizintechnikinvestitionen gegenüber den Höchstständen von 2021 zurückgegangen sind, ermöglicht die Konsolidierung etablierten Thermometerherstellern den Erwerb angeschlagener Sensorunternehmen und die Erschließung lokaler Vertriebsnetze. Japans rasch alternde Bevölkerung bevorzugt Wearables zur kontinuierlichen Überwachung, während südostasiatische Kliniken aufgrund der allgegenwärtigen Verbreitung von Smartphones direkt auf mobil vernetzte Geräte umsteigen.
EMEA und LATAM Medizinischer Thermometermarkt
Europa hält einen stabilen Umsatzanteil von 23,80 %, da die Medizinprodukteverordnung die Marktüberwachung nach dem Inverkehrbringen verschärft und kleinere Marken dazu veranlasst, den Markt zu verlassen, anstatt eine erneute Zertifizierung zu durchlaufen. Quecksilberverbote bleiben ein entscheidender Rückenwind und halten den medizinischen Thermometermarkt im Einklang mit Nachhaltigkeitsvorgaben. Der Nahe Osten und Afrika verzeichnen ausgehend von einer niedrigen Basis ein zweistelliges Wachstum, angetrieben durch Fördermittel zur Infektionsüberwachung und Privatklinikaprojekte, wobei logistische Hürden und Währungsvolatilität die kurzfristige Nachfrage dämpfen. Lateinamerikas öffentliche Ausschreibungen bevorzugen Budgetmodelle, doch private Krankenversicherer erstatten zunehmend vernetzte Geräte, was die Produktmischung schrittweise in Richtung höherwertiger intelligenter Thermometer verschiebt.
Regulatorisches Umfeld
Medizinische Thermometer werden als Medizinprodukte reguliert, mit Leistungs- und Qualitätsanforderungen, die je nach Region und Verwendungszweck variieren. In den Vereinigten Staaten fallen klinische elektronische Thermometer unter die FDA-Klasse II (21 CFR 880.2910). Im Juni 2025 führte die FDA einen Weg ein, unter dem bestimmte einfache elektronische Thermometer für eine 510(k)-Ausnahme infrage kommen können, wenn sie den von der FDA anerkannten Konsensstandards entsprechen, einschließlich ISO 80601-2-56 und ausgewählten ASTM-Methoden (zum Beispiel E1112, E1965, E1104). Dies senkt den Aufwand für die Zulassung vor Markteinführung, während die Anforderungen an Verifizierung, Validierung und laufende Compliance weiterhin an die Qualitätsanforderungen der FDA gebunden bleiben.
In Europa müssen Thermometer der Verordnung (EU) 2017/745 (MDR) entsprechen, einschließlich klinischer Bewertung und Überwachung nach dem Markteintritt gemäß den allgemeinen Sicherheits- und Leistungsanforderungen. EN ISO 12487:2026, veröffentlicht am 3. Juni 2026 von CEN, beschreibt Methoden zur klinischen Leistungsbewertung von prädiktiven Thermometern, die in indirekten Messmodi verwendet werden, was die Anforderungen an Nachweise und Testprotokolle für fortschrittliche, algorithmus- und vorhersagebasierte Funktionen verschärft.
Wertschöpfungskettenanalyse
Vorgelagert bleiben Sensorik- und Elektronikkomponenten weiterhin auf Infrarot-Thermopile-Sensoren für kontaktlose Modelle, Präzisionstemperatursensoren, Mikrocontroller, Optik und Batterie- bzw. Stromkomponenten fokussiert, ergänzt durch Firmware und Kalibrierungsalgorithmen, die die Produktdifferenzierung zunehmend prägen. Kalibrierungs- und Metrologiefähigkeiten, einschließlich NIST-rückführbarer Praktiken, wo Anbieter diese fordern, stehen im Zentrum der Wertschöpfung, da Genauigkeitsangaben und Chargenkonsistenz die klinische Akzeptanz und die Ausschreibungsfähigkeit beeinflussen.
Die Arbeit im Mittelstrom umfasst Geräteassemblierung, Softwareentwicklung (Konnektivität, Cybersicherheit, Interoperabilität), Validierungstests und regulatorische Dokumentation. Compliance treibt sowohl Kosten als auch Zeitplanung; Komponentenänderungen können Requalifizierungszyklen im Rahmen der EU-MDR oder der US-Zulassungswege auslösen und die Entwicklungszeitpläne verlängern. Die FDA Quality Management System Regulation (QMSR), die im Februar 2026 in Kraft tritt, richtet zudem die US-Qualitätssystemanforderungen enger an ISO 13485:2016 aus, wodurch die Notwendigkeit sinkt, separate regionale Qualitätsleitfäden zu führen. Der nachgelagerte Vertrieb erfolgt über Krankenhaus-Einkaufsgruppen, medizinisch-chirurgische Distributoren, Apotheken und E-Commerce für die Heimpflege, wobei zusätzliches Wachstum aus Programmen zur Fernüberwachung von Patienten stammt, die Thermometrie mit anderen Vitalzeichenmodulen und Software-Dashboards kombinieren.
Wettbewerbslandschaft
Marktkonzentration
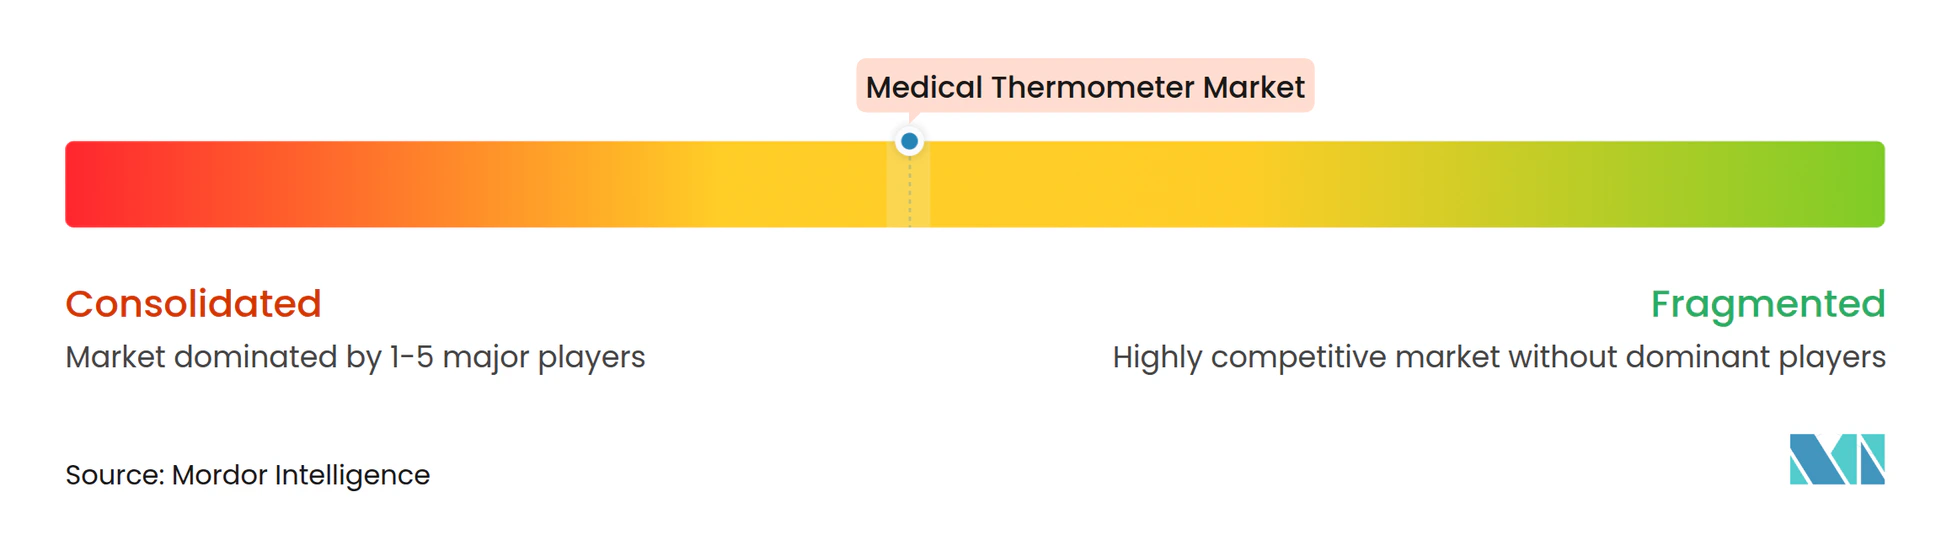
Die fünf größten Unternehmen halten einen erheblichen Marktanteil und schaffen einen mäßig konzentrierten Markt für medizinische Thermometer, in dem Markenvertrauen und regulatorische Compliance ebenso wichtig sind wie der Preis. Terumo nutzt ein jahrhundertelanges Thermometerurteil sowie einen globalen Umsatz von JPY 1.036,2 Milliarden, um seinen führenden Status in Krankenhäusern zu behaupten. Cardinal Health, mit einem Gesamtumsatz von USD 226,8 Milliarden, stärkt seinen Bereich Globale Medizinprodukte durch die Übernahme von Specialty Networks für USD 1,2 Milliarden und erweitert so die therapeutischen Integrationsmöglichkeiten.
Die technologische Differenzierung konzentriert sich auf KI-gestützte Fiebervorhersagealgorithmen, die in Wearables eingebettet sind, wie bei Withings' ScanWatch 2, das Greenteg's CALERA-Sensor für eine rund um die Uhr Kerntemperaturmessung verwendet. Anbieter verfolgen vertikale Integration, um Chip-Engpässen entgegenzuwirken, indem sie mehrjährige Wafer-Verträge abschließen oder MEMS-Sensor-Startups erwerben. Plattformökonomie wird entscheidend: Omrons cloudbasiertes VitalSight-Programm bindet Anbieter an Abonnement-Dashboards, erhöht die Wechselkosten und generiert wiederkehrende Einnahmen.
Regulatorische Verschiebungen gestalten auch den Wettbewerb neu. Die 510(k)-Befreiung der FDA im Jahr 2025 könnte einstiegsklassige digitale Stabthermometer zur Massenware machen und etablierte Unternehmen dazu veranlassen, Verbraucher zu Premium-Smart-Modellen mit SaaS-Ebenen zu migrieren. Gleichzeitig scheidet die EU-Medizinprodukteverordnungs-Compliance kleinere Marken aus, die keine Post-Market-Überwachung finanzieren können, was das Wettbewerbsgleichgewicht zugunsten skalierter Unternehmen verschiebt. Umweltdruck beschleunigt die quecksilberfreie Transition und verschafft frühen Annehmern nachhaltiger Produktionsverfahren einen Marketingvorteil bei Ausschreibungen des öffentlichen Sektors.
Marktführer für medizinische Thermometer
-
American Diagnostic Corporation
-
Exergen Corporation
-
Actherm Medical Corp.
-
A&D Company Limited
-
CITIZEN SYSTEMS JAPAN CO. LTD
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Medizinischer Thermometermarkt Unternehmen in diesem Bericht
- A&D Company Ltd
- American Diagnostic Corp
- Actherm Medical Corp
- Exergen Corp
- Citizen Systems Japan Co Ltd
- Microlife Corp
- OMRON
- Cardinal Health
- Innovo Medical
- Welch Allyn Inc (Baxter International Inc.)
- Tecnimed Srl
- Terumo
- VivaLnk Inc
- iProven
- Kinsa Inc
- HuBDIC Co Ltd
- Hartmann Group
- BPL
Lesen Sie die Analyse der medizinisches Thermometer-Unternehmen
Marktchancen und Zukunftsaussichten
Interoperabilität und Workflow-Integration schaffen Freiräume, da sich die Temperaturmessung von eigenständigen Geräten zu vernetzten klinischen und häuslichen Datenströmen entwickelt. Anbieter erweitern RPM-Programme und Multi-Parameter-Kits, und der Markt bietet Chancen für Thermometer und Temperatursensoren, die sich mittels HL7- oder FHIR-Datenaustausch in EHR/EMR-Umgebungen integrieren lassen und dabei den steigenden Cybersicherheitsanforderungen für vernetzte medizinische IoT-Geräte entsprechen. Die Änderung des FDA-Zulassungswegs im Juni 2025 für bestimmte einfache klinische elektronische Thermometer der Klasse II (510(k)-Ausnahme unter Bedingungen) unterstützt schnellere Erneuerungszyklen für Einstiegsgeräte und verschiebt die Differenzierung hin zu Softwarefunktionen, Gerätemanagement und sicherer Konnektivität statt allein zur Hardware.
Fortgeschrittene Temperaturmessmodalitäten schaffen ebenfalls Chancen dort, wo sich Nachweise und Standards verschärfen. EN ISO 12487:2026 (veröffentlicht im Juni 2026) formalisiert Methoden zur klinischen Leistungsbewertung von prädiktiven Thermometern im indirekten Messmodus und ermutigt Hersteller, die Validierungsunterlagen für algorithmusgesteuerte Produkte zu stärken. Gleichzeitig integrieren modulare Überwachungsplattformen zunehmend die Hauttemperatur als einen von mehreren kontinuierlichen Parametern, wie am Beispiel der Philips IntelliVue PM 6000 Serie (Juni 2026) und verwandten Plattformerweiterungen deutlich wird, die die Temperaturmessung über handgehaltene Thermometer hinaus auf eine breitere Patientenüberwachung ausdehnen.
Neueste Industrielle Entwicklungen in Medizinischer Thermometermarkt
- Juni 2026: Philips kündigt die IntelliVue PM 6000 Serie mit modularen Erweiterungskonzepten an, die eine tiefere Integration der Temperaturmessung in Krankenhausüberwachungsökosysteme ermöglichen. Die Einführung unterstützt einen plattformbasierten Ansatz, der eine breitere Akzeptanz von Temperaturdaten in klinischen Arbeitsabläufen sowie die Interoperabilität mit bestehenden EHR- und IoT-Rahmenwerken vorantreiben kann.
- April 2026: Sibel Health erhält die FDA 510(k)-Zulassung für die drahtlose Überwachungsplattform ANNE Maternal, die die Integration von mütterlichen Temperatur- und Vitalzeichendaten in Arbeitsabläufe der Fernüberwachung von Patienten ermöglicht. Die Zulassung markiert einen regulatorischen Meilenstein, der den Zugang zur Überwachung der Mutterschaftspflege in Krankenhaus- und Heimpflegeumgebungen erweitert.
- Juni 2025: Die US-amerikanische FDA aktualisierte die Anforderungen für klinische elektronische Thermometer der Klasse II und befreite bestimmte Geräte von der 510(k)-Vormarktmitteilung, während qualitäts- und normbasierte Verpflichtungen weiterhin bestehen bleiben. Die Aktualisierung verringert die Reibung vor der Marktzulassung für qualifizierte Basisthermometer und erhöht die Bedeutung robuster interner Verifizierung und Konformität mit den von der FDA anerkannten Standards.
Medizinischer Thermometermarkt Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Für diese Studie umfasst der Markt medizinische Thermometer, die zur Messung der menschlichen Körpertemperatur in der klinischen Versorgung, der häuslichen Pflege und der Fernüberwachung verwendet werden. Er umfasst kontaktbasierte und kontaktlose Geräte und berücksichtigt Umsätze aus wiederverwendbaren und Einweg-Formaten, die über typische Gesundheits- und Verbraucherkanäle vertrieben werden.
Ausgeschlossen aus dem Anwendungsbereich: Industrielle, veterinärmedizinische und Prozessthermometer werden nicht berücksichtigt, selbst wenn ähnliche Sensorkomponenten verwendet werden.
Übersicht der Segmentierung
- Nach Produkttyp
- Quecksilberbasiert
- Quecksilberfrei
- Infrarot (Kontaktlos)
- Digital (Kontakt)
- Smart / Vernetzt
- Nach Messpunkt
- Stirn
- Ohr (Tympanisch)
- Oral/Axillar
- Rektal
- Nach Endnutzer
- Krankenhäuser
- Kliniken und Arztpraxen
- Häusliche Pflegeeinrichtungen
- Sonstige
- Nach Patientenaltersgruppe
- Neonatal
- Pädiatrisch
- Erwachsene
- Nach Geografie
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Europa
- Deutschland
- Vereinigtes Königreich
- Frankreich
- Italien
- Spanien
- Übriges Europa
- Asien-Pazifik
- China
- Japan
- Indien
- Australien
- Südkorea
- Übriger Asien-Pazifik-Raum
- Naher Osten und Afrika
- Golfkooperationsrat
- Südafrika
- Übriger Naher Osten und Afrika
- Südamerika
- Brasilien
- Argentinien
- Übriges Südamerika
- Nordamerika
Datenquellen, Marktdimensionierung und Validierung
Sekundärforschung
Die Sekundärforschung wurde verwendet, um die Basisstruktur des Marktes aufzubauen und die Annahmen realistisch zu halten, bevor die Interviews begannen. Wir stützten uns auf öffentliche Quellen wie die Geräteklassifizierungs- und Leitfadenseiten der US-FDA, Informationen der Europäischen Kommission zu Quecksilberbeschränkungen, makroökonomische Indikatoren der Weltbank und des IWF, UN-Comtrade-Handelsströme für relevante Gerätekategorien sowie von Fachgutachtern begutachtete klinische Publikationen, die die Genauigkeit und Nutzungsmuster von Thermometern erörtern.
Parallel dazu prüften wir Geschäftsberichte, Investorenpräsentationen, Notizen zu Ergebnisberichten und seriöse Presseberichte, um Verschiebungen im Produktmix und Kanalveränderungen zu verstehen. Wo verfügbar, wurden kostenpflichtige Abonnements für Unternehmensfinanzdaten und Patentdatenbanken genutzt, um Offenlegungen zu organisieren und die technologische Richtung zu verfolgen, ohne sich auf einen einzelnen Erzählstrang zu verlassen. Die oben aufgeführten Quellen sind exemplarisch, und viele weitere öffentliche Datensätze und Dokumente wurden ebenfalls zur Datenerhebung, Validierung und Klärung geprüft.
Primärinterviews und Umfragen
Die Primärforschung konzentrierte sich auf die Validierung von Akzeptanz und Preisgestaltung in wichtigen Versorgungsumgebungen, einschließlich Krankenhäusern, Kliniken und Beschaffung für den Heimgebrauch. Wir sprachen mit einer Mischung aus Produkt-, Vertriebs-, klinischen und Beschaffungsrollen, um zu prüfen, was tatsächlich nach Gerätetyp gekauft wird (digitaler Kontakt, Infrarot und verbleibende quecksilberbasierte Nachfrage) und wie sich Austauschzyklen in verschiedenen Regionen verhalten.
Die Rückmeldungen der Befragten halfen auch zu bestätigen, wie Beschaffungsteams zwischen klinisch geeigneten Infrarotgeräten und Kontaktthermometern unterscheiden, insbesondere wenn Fernüberwachungsprogramme Messtypen und Austauschintervalle vorgeben.
Verteilung der Befragten der primären Feldforschung
| Unternehmenstyp | Position der Befragten | Region |
|---|---|---|
| Top-Tier: 33 % | CXOs: 18 % | APAC: 48 % |
| Mid-Tier: 49 % | Funktions-/Bereichsleiter: 27 % | EMEA: 31 % |
| Kleinere Anbieter: 18 % | Manager: 55 % | Amerika: 21 % |
Marktdimensionierung & Prognose
Das Modell geht von einem Top-Down-Nachfragepool aus, bei dem Gesundheitsaktivitäten und Bevölkerungssignale in den Bedarf an Thermometerkäufen übersetzt und dann nach Technologiepräferenz und Einsatzumgebung gefiltert werden. Zu den Eingaben, die die Nachfragekurve formten, gehörten die Intensität des Fieberscreenings in der Versorgung, die Anteile von kontaktloser gegenüber kontaktbasierter Messung nach Einsatzumgebung, typische Austausch- und Kalibrierungszyklen, durchschnittliche Verkaufspreisspannen nach Technologie sowie politische und regulatorische Verschiebungen weg von quecksilberbasierten Geräten.
Diese Gesamtzahlen wurden anschließend mit selektiven Bottom-up-Prüfungen belastungsgetestet, wie beispielsweise stichprobenartigen ASP-Werten multipliziert mit geschätzten Stückzahlen für einige wichtige Kanäle, sowie Rückmeldungen von Distributoren und Beschaffungsstellen zu Bestellmustern. Wo einigen Regionen saubere Produktmixdaten fehlten, wurden Proxy-Indikatoren wie Importtrends und Wachstum der Krankenhausbetten verwendet, und die implizierten Volumina wurden anschließend mit Interviewrückmeldungen von Vertriebs- und Beschaffungskontakten überprüft.
Für die Prognose wurde eine Szenarioanalyse verwendet, die sich an der erwarteten Normalisierung des Screening-Verhaltens, der Geräteaufrüstungszyklen und der während der Primärgespräche bestätigten Preisentwicklungsannahmen orientiert. Wachstumsraten wurden nur angepasst, wenn mehrere Signale in dieselbe Richtung wiesen und die Annahmen in einfachen Volumen- und Preisbegriffen erklärt werden konnten, die mit dem Technologiemix (kontaktlos gegenüber kontaktbasiert) verknüpft waren.
Datenvalidierung & Aktualisierungszyklus
Die Validierung erfolgt durch mehrere Prüfungen, die nach Abweichungen zwischen dem Modellergebnis und unabhängigen Marktsignalen suchen, wie Handelsbewegungsmustern, Änderungen der Geräterichtlinien und der gemeldeten Umsatzrichtung der Kategorie. Wenn eine Abweichung zu groß erschien, wurde die Annahme überarbeitet, und es wurden Nachfragen an ausgewählte Befragte gesendet, um den praktischen Grund für die Veränderung zu bestätigen.
Vor der endgültigen Freigabe werden die Zahlen schrittweise von einem anderen Analysten überprüft, und wichtige Berechnungen werden erneut durchgeführt, um versteckte Formelfehler und inkonsistente Währungsumrechnungen zu vermeiden. Die Berichte werden jährlich aktualisiert, und zwischenzeitliche Aktualisierungen werden hinzugefügt, wenn größere regulatorische Ereignisse oder Versorgungsereignisse die Nachfrage oder Preisgestaltung wesentlich verändern. Unmittelbar vor der Lieferung führen wir einen erneuten Durchgang durch, um die neuesten öffentlichen Aktualisierungen zu berücksichtigen, die die Prognoselinie für Thermometerkategorien und Preisgestaltung beeinflussen können.
Vergleich der Marktgröße für medizinische Thermometer von Mordor Intelligence mit anderen veröffentlichten Schätzungen
Veröffentlichte Marktgrößenzahlen für medizinische Thermometer können weit voneinander abweichen, selbst wenn sie sich auf ähnliche Geräte beziehen. Unterschiede ergeben sich in der Regel daraus, was als medizinisches Thermometer gezählt wird, welches Jahr als Ausgangspunkt verwendet wird und wie Preis und Volumen in der Prognose fortgeschrieben werden.
Import- und Exportbewegungen, öffentliche politische Signale zur Abschaffung von Quecksilber und durch Interviews validierte Preisspannen sind die Prüfungen, die Mordor Intelligence auf den Anwendungsbereich der Messung der menschlichen Körpertemperatur ausgerichtet halten, was zu einem Wert für 2025 führt, der niedriger ist als Schätzungen, die anscheinend angrenzende Überwachungsgeräte oder breitere Unterhaltungselektronik für das Wohlbefinden von Verbrauchern einschließen.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 2,29 Mrd. USD (2025) | |
| Branchenverlag A | 5,47 Mrd. USD (2024) | Verwendet ein breiteres erfasstes Universum und ein anderes Basisjahr, mit einer Segmentierung, die vernetzte Wellness- und Überwachungsprodukte über die Kernkategorie der medizinischen Thermometer hinaus einbeziehen kann, was den Umsatzpool aufbläht. |
| Forschungsunternehmen B | 2,24 Mrd. USD (2023) | Verankert die Serie an einem früheren Basisjahr und einem kürzeren Zeithorizont, und die Annahmen zur Preisentwicklung scheinen einheitlicher über die Technologien hinweg angewendet zu werden, was die Zwischensummen verschieben kann. |
Die Streuung in der Tabelle ergibt sich hauptsächlich aus den Grenzentscheidungen und dem Jahr, an dem sich jeder Verlag orientiert, sowie daraus, wie schnell sich Preise und Mix verändern dürfen. Indem der Anwendungsbereich auf Temperaturmessgeräte beschränkt bleibt und die Volumen- und Preislogik durch mehrere externe Signale erneut überprüft wird, bleibt die Schätzung nachvollziehbar an klaren Schritten, die ein Leser reproduzieren und hinterfragen kann.
Im Bericht beantwortete Schlüsselfragen
Was ist die aktuelle Größe und der Wachstumsausblick für den Markt für medizinische Thermometer?
Der Markt beläuft sich im Jahr 2026 auf USD 2,46 Milliarden und soll bis 2031 USD 3,55 Milliarden erreichen, was einer CAGR von 7,57 % entspricht.
Warum dominieren quecksilberfreie Thermometer den Absatz?
Quecksilberfreie Modelle halten bereits einen Marktanteil von 72,22 %, da globale Verbote wie die EU-Verordnung 2017/852 Quecksilbergeräte einschränken und Krankenhäuser sowie Verbraucher zu sichereren digitalen Alternativen drängen.
Welches Endnutzersegment wächst am schnellsten?
Häusliche Pflegeumgebungen verzeichnen das stärkste Wachstum mit einer CAGR von 8,74 % bis 2031, da Programme zur Fernpatientenüberwachung Erstattungsunterstützung erhalten und Kliniker Temperaturkontrollen in Telemedizin-Arbeitsabläufe integrieren.
Welche geografische Region bietet das stärkste Wachstumspotenzial?
Der Asien-Pazifik-Raum wächst mit einer CAGR von 9,11 %, begünstigt durch große alternde Bevölkerungen, den Ausbau der Gesundheitsinfrastruktur und nationale Digitalisierungsinitiativen, die vernetzte Thermometrie begünstigen.