
Tamanho e Participação do Mercado de Termômetros Médicos
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Tamanho do Mercado (2026) | 2.46 Bilhões de dólares |
| Tamanho do Mercado (2031) | 3.55 Bilhões de dólares |
| Taxa de crescimento (2026 - 2031) | 7.57 % |
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | América do Norte |
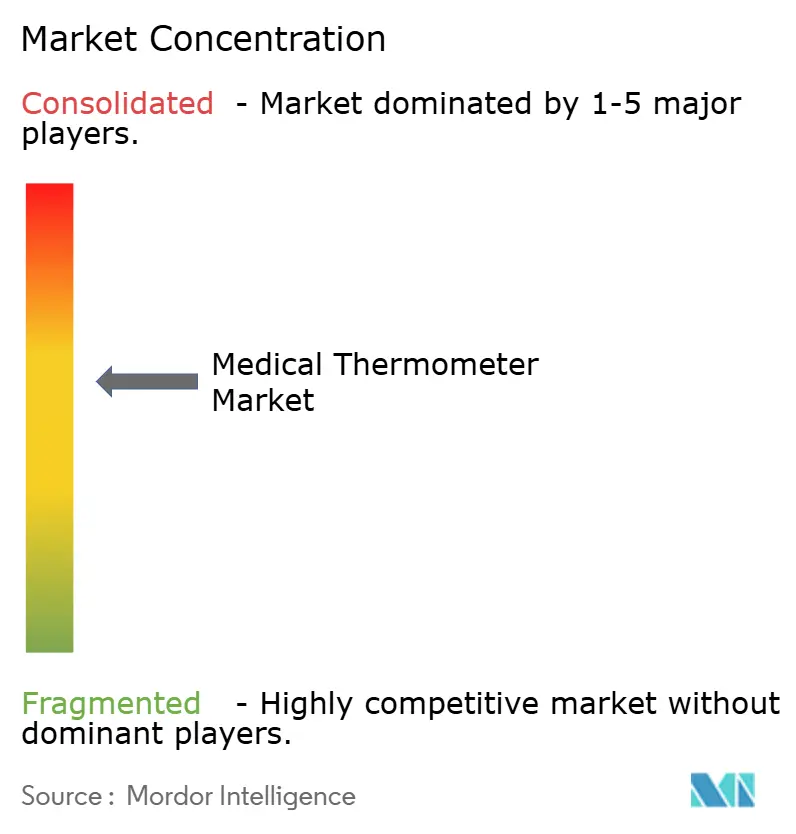
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Termômetros Médicos por Mordor Intelligence
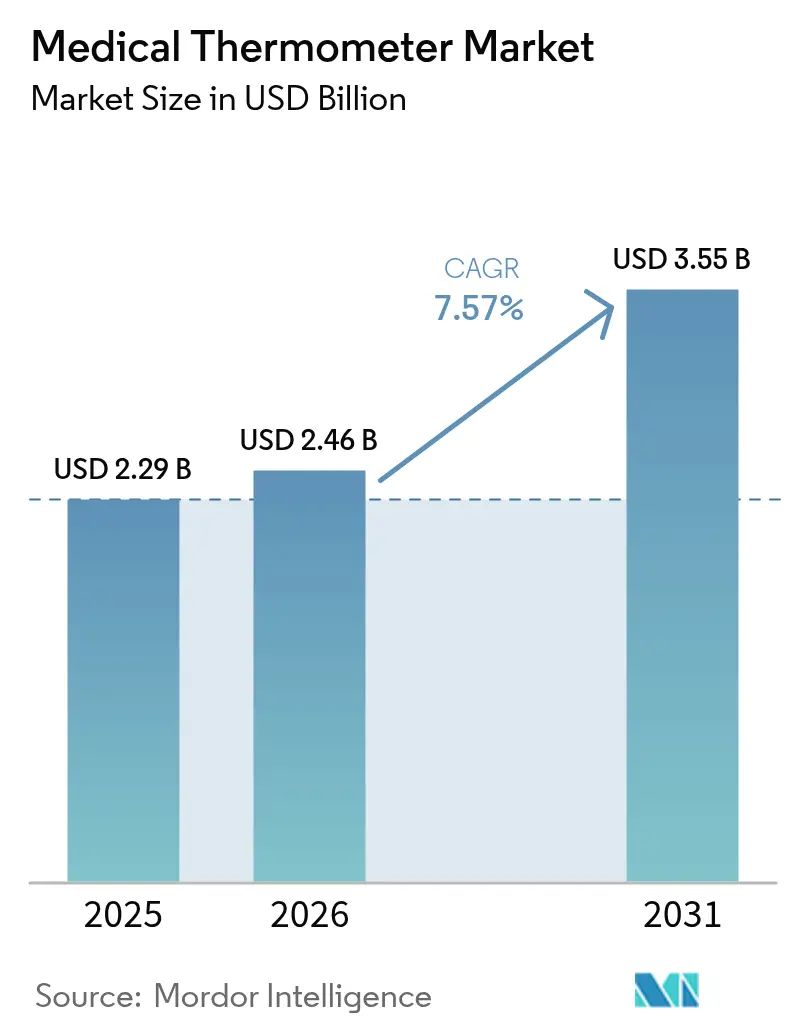
O tamanho do mercado de termômetros médicos deve crescer de USD 2,29 bilhões em 2025 para USD 2,46 bilhões em 2026 e está previsto para atingir USD 3,55 bilhões até 2031 a um CAGR de 7,57% no período 2026-2031. A demanda sustentada provém da digitalização da saúde, de movimentos regulatórios que eliminam dispositivos de mercúrio e do uso crescente de monitoramento de temperatura habilitado por IA. A decisão da FDA de junho de 2025 de isentar termômetros eletrônicos clínicos de Classe II da revisão 510(k) reduz os custos de conformidade e estimula a inovação rápida[1]Administração de Alimentos e Medicamentos, "Isenção de Termômetros Eletrônicos Clínicos de Classe II dos Requisitos de Notificação Pré-Comercialização," fda.gov, enquanto a proibição de mercúrio da União Europeia continua a acelerar a substituição de produtos. Hospitais e prestadores de cuidados domiciliares expandem programas de cuidados conectados que agrupam sensores de temperatura com outros módulos de sinais vitais, e os desafios no fornecimento de semicondutores estão impulsionando os fabricantes em direção a estratégias de integração vertical para salvaguardar a produção.
Principais Conclusões do Relatório
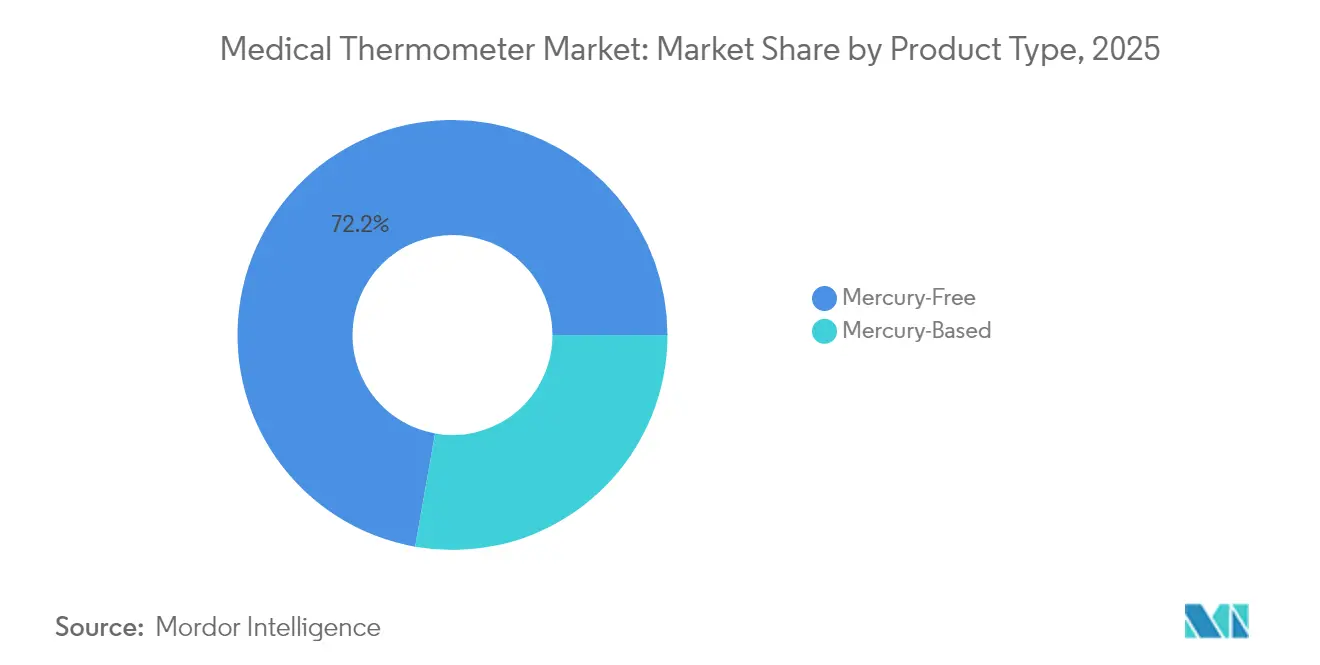
- Por tipo de produto, os dispositivos sem mercúrio lideraram com 72,22% da participação do mercado de termômetros médicos em 2025 e avançam a um CAGR de 8,29% até 2031.
- Por ponto de medição, oral/axilar capturou 62,90% da receita em 2025, enquanto os termômetros de testa registram o maior CAGR de 8,06% até 2031.
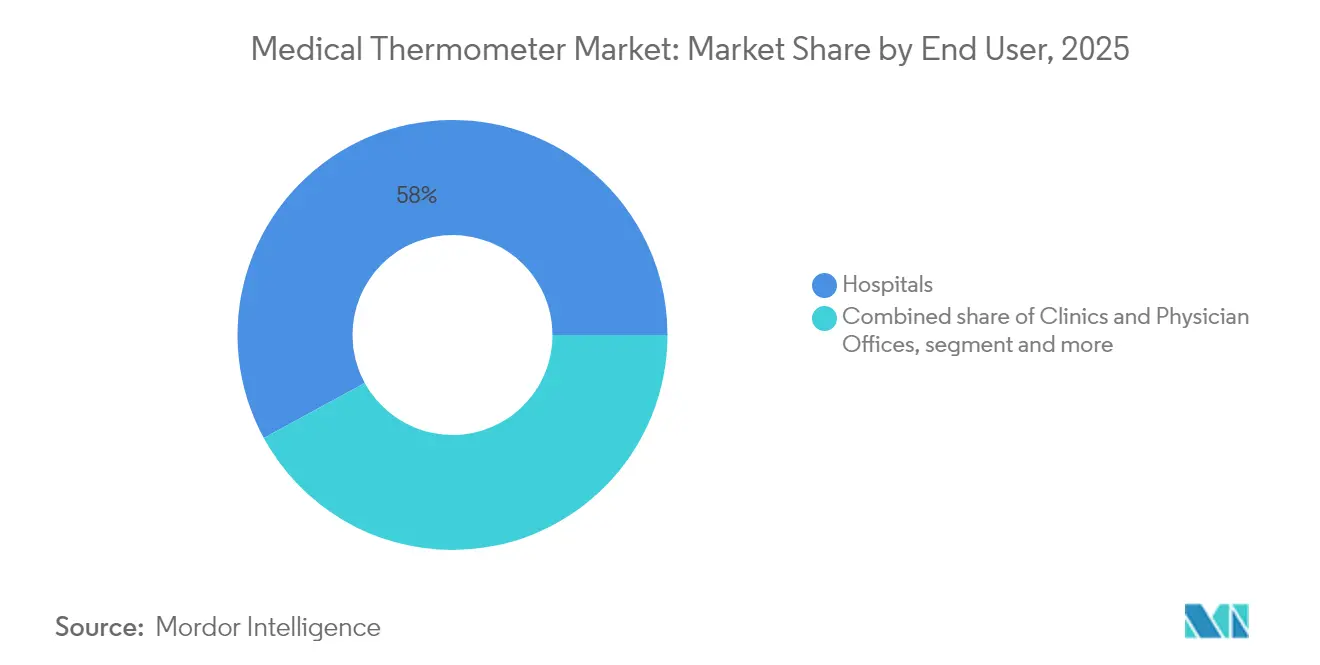
- Por usuário final, os hospitais detinham 57,95% do tamanho do mercado de termômetros médicos em 2025; ambientes de cuidados domiciliares registram o CAGR mais rápido de 8,74% até 2031.
- Por faixa etária do paciente, os usuários adultos detinham 68,10% de participação em 2025, mas a demanda pediátrica está crescendo a um CAGR de 7,98% até 2031.
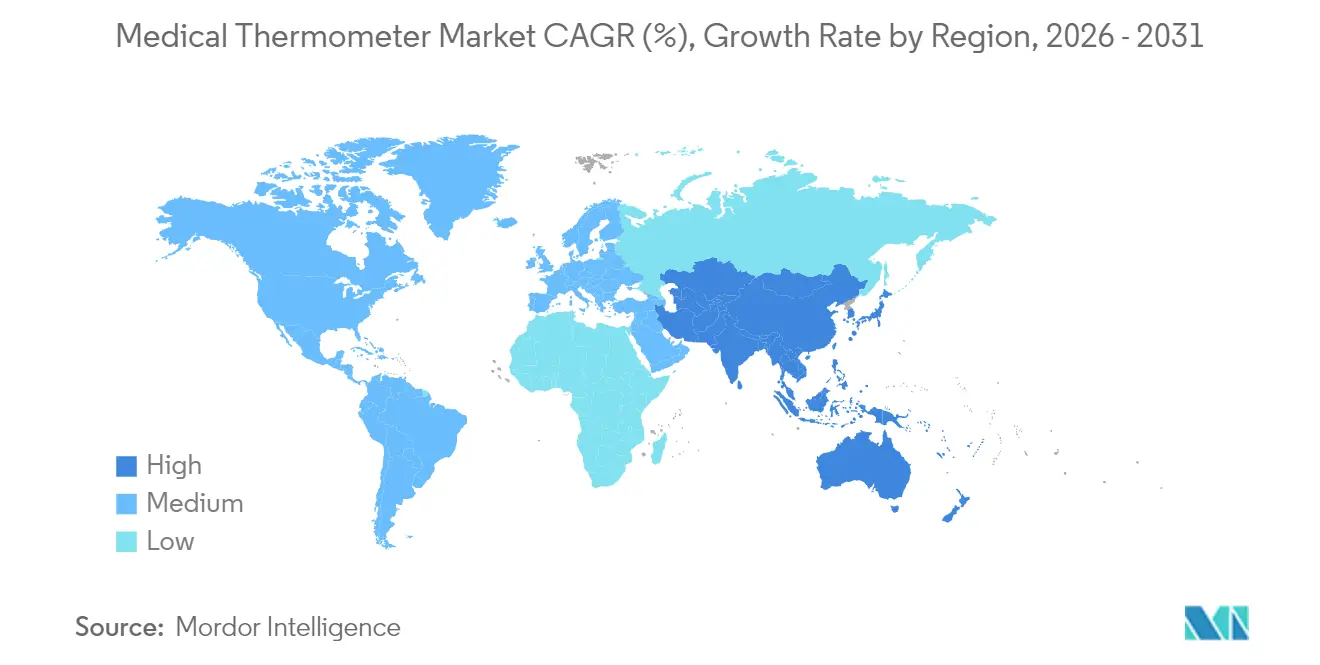
- Por região, a América do Norte contribuiu com 36,60% da receita de 2025, enquanto a Ásia-Pacífico está expandindo a um CAGR de 9,11% até 2031.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Perspectivas Globais do Mercado de Termômetros Médicos
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto no CAGR Previsto | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Explosão da termometria digital e inteligente para uso doméstico pós-COVID | +1.8% | Global, mais elevada na América do Norte e Europa | Médio prazo (2-4 anos) |
| Protocolos hospitalares de controle de infecções favorecendo dispositivos sem contato | +1.2% | Global, liderado por mercados desenvolvidos | Curto prazo (≤ 2 anos) |
| Crescimento das populações pediátricas e geriátricas que necessitam de monitoramento frequente | +0.9% | Núcleo na Ásia-Pacífico, expansão para MEA e LatAm | Longo prazo (≥ 4 anos) |
| Plataformas integradas de sinais vitais que agrupam sensores de temperatura | +0.7% | América do Norte e UE, expandindo para a Ásia-Pacífico | Médio prazo (2-4 anos) |
| Algoritmos de previsão de febre com IA em dispositivos vestíveis | +0.6% | Adoção inicial na América do Norte e UE | Longo prazo (≥ 4 anos) |
| Programas de vigilância de doenças induzidos pelas mudanças climáticas | +0.4% | Regiões tropicais e subtropicais | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Explosão da termometria digital e inteligente para uso doméstico pós-COVID
O reembolso de cuidados remotos agora abrange o Medicare, e 81% dos médicos integram o monitoramento de temperatura em protocolos de monitoramento remoto de pacientes (RPM), elevando a demanda dos consumidores por dispositivos conectados que alimentam dados diretamente em painéis de telessaúde. Frotas de termômetros inteligentes com mais de 3 milhões de unidades fornecem conjuntos de dados anonimizados usados para prever picos regionais de febre, ilustrando como o mercado de termômetros médicos se sobrepõe cada vez mais à análise de saúde pública. A adoção doméstica permanece mais elevada na América do Norte, mas o crescimento da Ásia-Pacífico se acelera à medida que os ecossistemas de saúde móvel amadurecem e os preços caem para níveis de mercado de massa. As plataformas orientadas por dados incentivam vendas recorrentes porque atualizações de firmware e algoritmos estendem os ciclos de vida dos dispositivos. Os fabricantes de dispositivos agora agrupam sondas de temperatura com módulos de oximetria de pulso e pressão arterial, criando kits multiparamétricos que ancoram o engajamento do paciente.
Protocolos hospitalares de controle de infecções favorecendo dispositivos sem contato
Os fluxos de trabalho clínicos priorizam a termometria sem contato para reduzir o tempo de desinfecção e os riscos de infecção cruzada. As diretrizes nacionais no Canadá e na Austrália destacam soluções infravermelhas ou de uso único em ambientes de triagem e cuidados a idosos.[2]Comissão Australiana de Segurança e Qualidade em Cuidados de Saúde, "Diretrizes de Prevenção e Controle de Infecções," safetyandquality.gov.au As equipes de compras incorporam requisitos sem contato em licitações, pressionando os fornecedores a aprimorar a precisão dos sensores por meio de algoritmos de compensação de emissividade. Embora estudos revisados por pares ainda apontem correlação inferior a 0,8 com a temperatura central, os fornecedores contrapõem integrando conjuntos de sensores duplos e certificados de calibração para cada lote. O crescimento é ainda mais apoiado por portais de triagem térmica implantados em aeroportos e grandes locais que foram readaptados para pontos de entrada rotineiros de hospitais.
Crescimento das populações pediátricas e geriátricas que necessitam de monitoramento frequente
A Ásia-Pacífico adiciona mais de 30 milhões de pessoas com 65 anos ou mais a cada ano, enquanto as coortes de nascimento permanecem substanciais, criando demanda paralela por termometria indolor e precisa. Sensores de pulso validados em ensaios clínicos suíços demonstram monitoramento contínuo sem perturbar bebês ou pacientes idosos. Em enfermarias pediátricas, unidades infravermelhas sem contato reduzem a ansiedade e permitem rápido atendimento durante surtos de infecção. Os fluxos de dados contínuos se integram a algoritmos de pontuação de alerta precoce que detectam desvios sutis antes que a febre se manifeste, melhorando os resultados para grupos vulneráveis.
Plataformas integradas de sinais vitais que agrupam sensores de temperatura
Os hospitais transferem orçamentos de termômetros independentes para plataformas integradas onde a temperatura é uma camada de dados. A estratégia de dados de saúde da OMRON em 2024 visa JPY 100 bilhões em vendas a partir de serviços em nuvem que agrupam métricas de temperatura, pressão arterial e atividade. Os designs com API aberta permitem que fornecedores de prontuários eletrônicos de saúde (EHR) obtenham leituras em tempo real, eliminando o registro manual. Essa convergência fortalece os custos de troca e ajuda os titulares a defender margens contra importações de baixo custo. Os investidores veem essas plataformas como modelos de receita recorrente em vez de vendas de hardware puro, elevando o perfil do mercado de termômetros médicos entre os portfólios de saúde digital.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto no CAGR Previsto | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Movimentos regulatórios para banir termômetros de mercúrio em mercados emergentes | -0.6% | Ásia-Pacífico, MEA e LatAm | Médio prazo (2-4 anos) |
| Variabilidade de precisão e calibração em importações de baixo custo | -0.8% | Global, mais forte em mercados emergentes | Curto prazo (≤ 2 anos) |
| Crescentes preocupações com cibersegurança em torno de termômetros conectados | -0.5% | América do Norte e UE | Médio prazo (2-4 anos) |
| Escassez de semicondutores de grau de sensor interrompendo o fornecimento | -0.7% | Global, aguda nos centros da Ásia-Pacífico | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Variabilidade de precisão e calibração em importações de baixo custo
Coeficientes de correlação intraclasse abaixo de 0,8 para muitas unidades infravermelhas de baixo custo minam a confiança dos médicos e podem atrasar o diagnóstico de doenças febris. Grandes prestadores agora exigem relatórios de calibração rastreáveis ao NIST, aumentando os custos de conformidade para fornecedores sem laboratórios de metrologia internos. O futuro Regulamento de Sistema de Gestão da Qualidade da FDA, alinhado à ISO 13485:2016, pode excluir importadores não certificados, remodelando o campo competitivo.
Crescentes preocupações com cibersegurança em torno de termômetros conectados
Testes de penetração revelaram falhas de exposição de credenciais em vários termômetros Wi-Fi, expondo hospitais a ransomware ou dados de temperatura falsificados. Os novos padrões IEEE 2621 e 2933-2024 exigem atualizações de firmware criptografadas e canais de comando autenticados, adicionando sobrecarga de desenvolvimento. Os departamentos de TI frequentemente isolam dispositivos médicos de IoT em VLANs dedicadas, complicando a implantação em clínicas com recursos limitados.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Produto: Dispositivos Sem Mercúrio Consolidam Liderança Regulatória
Os termômetros sem mercúrio representaram USD 1,65 bilhão do tamanho do mercado de termômetros médicos em 2025 e continuam a se expandir a um CAGR de 8,29%, impulsionados pelas amplas proibições de mercúrio sob o Regulamento UE 2017/852. Os termômetros digitais de haste dominam as vendas em volume porque os cuidadores valorizam suas leituras em menos de 20 segundos e a ausência de materiais perigosos. Pistolas infravermelhas e sondas auriculares avançadas reforçam as estratégias de controle de infecções em zonas de triagem lotadas. As unidades inteligentes sem mercúrio que sincronizam com aplicativos móveis são o nicho de crescimento mais rápido, auxiliadas por painéis em nuvem que convertem temperaturas brutas em tendências de saúde longitudinais.
Como as regras de transporte classificam os dispositivos de mercúrio como mercadorias perigosas, os distribuidores estão cada vez mais eliminando estoques legados em favor de portfólios sem mercúrio. Os pioneiros, como a Microlife, aproveitaram a escala de P&D para certificar produtos sob o Regulamento de Dispositivos Médicos da UE, ganhando um prêmio de preço sobre marcas genéricas. As escassez de semicondutores desafiam os participantes menores que carecem de contratos de longo prazo com fornecedores, mas os gigantes verticalmente integrados garantem alocações prioritárias, protegendo a produção durante picos de demanda. À medida que os marcos regulatórios de saúde ambiental se intensificam na América Latina e em partes da África, o mercado de termômetros médicos enfrenta uma migração praticamente irreversível em direção a soluções sem mercúrio.
Nota: Participações de segmento de todos os segmentos individuais disponíveis mediante a compra do relatório


Por Ponto de Medição: Dispositivos de Testa Capturam o Momentum Sem Contato
As modalidades oral/axilar geraram USD 1,44 bilhão de receita em 2025, ou 62,90% do mercado de termômetros médicos, refletindo os protocolos rotineiros de enfermaria e a familiaridade com o reembolso. No entanto, os scanners de testa registram um CAGR de 8,06% porque minimizam o contato superficial e aceleram a triagem. Algoritmos recentes de fusão de sensores ajustam para emissividade e deriva ambiente, reduzindo o erro quadrático médio abaixo de 0,2 °C em estudos controlados, estreitando a lacuna com as sondas orais.
Os reguladores na Austrália e no Canadá agora listam a triagem sem contato como prática preferida nos manuais de controle de infecções em cuidados a idosos. Os compradores clínicos apreciam a capacidade de ler dezenas de pacientes por minuto sem coberturas de sonda, reduzindo os gastos com consumíveis. Enquanto isso, os dispositivos timpânicos mantêm relevância em pediatria graças ao desconforto mínimo e à estável correlação de temperatura central do canal auditivo. Inovações como máscaras termocrômicas que mudam de cor acima de 37,5 °C ilustram como as soluções centradas na testa se estendem além dos formatos de mão. Os fabricantes que conciliam velocidade, higiene e precisão estão melhor posicionados para vencer licitações no mercado de termômetros médicos em evolução.
Por Usuário Final: A Adoção em Cuidados Domiciliares Aumenta com o Monitoramento Remoto de Pacientes
Os hospitais ainda geraram 57,95% da receita de 2025, mas as compras de cuidados domiciliares crescem 8,74% ao ano à medida que os reembolsos de RPM se ampliam pelos Estados Unidos e partes da Europa. O Medicare agora paga pela vigilância de temperatura em domicílio dentro de pacotes de doenças crônicas, incentivando os prestadores a implantar kits que incluem termômetros conectados à nuvem. As startups exploram essa mudança agrupando assinaturas de software com cada unidade, criando fluxos de anuidade além das margens de hardware.
Os canais de consumo favorecem cada vez mais modelos habilitados por aplicativos que armazenam perfis de múltiplos usuários, auxiliando pais que gerenciam crianças doentes e cuidadores que apoiam idosos. Clínicas e consultórios médicos situam-se entre os segmentos hospitalar e domiciliar, buscando dispositivos robustos que equilibrem preço com precisão de Grau Profissional ISO 80601-2-56. À medida que os contratos de cuidados baseados em valor penalizam as reinternações, os prestadores integram dados de termômetros com medições de pressão arterial, glicose e ECG para acionar intervenções precoces, elevando a importância estratégica do mercado de termômetros médicos nos programas de saúde populacional.
Nota: Participações de segmento de todos os segmentos individuais disponíveis mediante a compra do relatório
Por Faixa Etária do Paciente: Dispositivos Pediátricos Lideram a Curva de Crescimento
Os adultos compreenderam 68,10% das unidades vendidas em 2025, mas os casos de uso pediátricos registram um CAGR de 7,98% à medida que a tecnologia se adapta às necessidades específicas das crianças. Estudos do Centro de Varredura do Horizonte de Oxford confirmam que sensores sem contato calibrados mantêm precisão adequada em crianças, reduzindo o sofrimento em comparação com sondas retais. Os fabricantes aplicam gamificação — carinhas sorridentes em LED, recompensas em aplicativos móveis — para melhorar a adesão. As unidades de terapia intensiva neonatal pioneiras utilizam sensores de adesivo com precisão de ±0,1 °C, essenciais para detectar o risco de sepse em minutos.
Os pacientes geriátricos apresentam padrões distintos de termorregulação, frequentemente sem os picos clássicos de febre. Sensores de pulso contínuos, validados em coortes pós-vacinação, fornecem tendências de 24 horas por dia, 7 dias por semana, que sinalizam desvios sutis mais rapidamente do que verificações pontuais. Projetos de mercado duplo que alternam entre modos adulto e pediátrico atraem domicílios multigeracionais em economias emergentes, ampliando a demanda endereçável e aprofundando a proposta de valor da indústria de termômetros médicos.
Análise Geográfica
A América do Norte entregou USD 838 milhões do mercado de termômetros médicos de 2025, mantendo uma participação de 36,60% com base em robusto reembolso de RPM, digitalização hospitalar e clareza regulatória. Os prestadores da região exigem cada vez mais certificações de cibersegurança, criando barreiras para importadores de baixo custo, mas apoiando preços médios de venda (ASP) premium. O crescimento permanece saudável a um CAGR de 6,58% à medida que os programas de cuidados crônicos domiciliares se expandem nacionalmente.
A Ásia-Pacífico, avaliada em USD 654 milhões em 2025, registra o CAGR mais rápido de 9,11% até 2031, sustentada pelos subsídios de digitalização hospitalar da China e pelo lançamento do seguro Ayushman Bharat da Índia. Embora o investimento em tecnologia médica tenha caído dos picos de 2021, a consolidação permite que fabricantes estabelecidos de termômetros adquiram empresas de sensores em dificuldades e capturem redes de distribuição locais. A população rapidamente envelhecida do Japão favorece dispositivos vestíveis de monitoramento contínuo, enquanto as clínicas do Sudeste Asiático avançam diretamente para dispositivos vinculados a dispositivos móveis devido à ubiquidade dos smartphones.
A Europa mantém uma fatia estável de 23,80% da receita à medida que o Regulamento de Dispositivos Médicos aperta a vigilância pós-comercialização, levando marcas menores a sair em vez de recertificar. As proibições de mercúrio permanecem um vento favorável decisivo e mantêm o mercado de termômetros médicos alinhado com os mandatos de sustentabilidade. O Oriente Médio e a África mostram expansão de dois dígitos a partir de uma base baixa, impulsionada por subsídios de vigilância de infecções e projetos de hospitais privados, mas obstáculos logísticos e volatilidade cambial moderam a absorção no curto prazo. As licitações do setor público da América Latina favorecem modelos de baixo custo, mas as seguradoras privadas estão cada vez mais reembolsando dispositivos conectados, mudando gradualmente o mix em direção a termômetros inteligentes de maior valor.

Panorama regulatório
Os termômetros médicos são regulados como dispositivos médicos com requisitos de desempenho e qualidade que variam por região e uso pretendido. Nos Estados Unidos, os termômetros eletrônicos clínicos se enquadram na FDA Classe II (21 CFR 880.2910). Em junho de 2025, a FDA introduziu um caminho pelo qual certos termômetros eletrônicos básicos podem se qualificar para isenção 510(k) quando estiverem em conformidade com padrões de consenso reconhecidos pela FDA, incluindo ISO 80601-2-56 e métodos ASTM selecionados (por exemplo, E1112, E1965, E1104). Isso reduz o esforço de submissão pré-comercial, mantendo as expectativas de verificação, validação e conformidade contínua vinculadas aos requisitos de qualidade da FDA.
Na Europa, os termômetros devem cumprir o Regulamento (UE) 2017/745 (MDR), incluindo avaliação clínica e vigilância pós-comercialização sob os requisitos gerais de segurança e desempenho. A EN ISO 12487:2026, publicada em 3 de junho de 2026 pelo CEN, descreve metodologias para avaliação do desempenho clínico de termômetros do tipo preditivo usados em modos de medição indireta, o que aumenta o rigor das evidências e dos protocolos de teste para recursos avançados focados em algoritmos e previsão.
Análise da cadeia de valor
No estágio inicial (upstream), os insumos de sensoriamento e eletrônica permanecem ancorados em sensores termopilha infravermelhos para modelos sem contato, sensores de temperatura de precisão, microcontroladores, ópticas e componentes de bateria ou energia, complementados por firmware e algoritmos de calibração que cada vez mais moldam a diferenciação dos produtos. As capacidades de calibração e metrologia, incluindo práticas rastreáveis ao NIST quando exigidas pelos fornecedores, estão no centro da criação de valor, já que as alegações de precisão e a consistência entre lotes influenciam a aceitação clínica e a elegibilidade para licitações.
O trabalho intermediário (midstream) abrange a montagem de dispositivos, o desenvolvimento de software (conectividade, cibersegurança, interoperabilidade), testes de validação e documentação regulatória. A conformidade impulsiona tanto o custo quanto o cronograma; mudanças de componentes podem desencadear ciclos de requalificação sob o MDR da UE ou os caminhos regulatórios dos EUA, prolongando os cronogramas de desenvolvimento. O Regulamento do Sistema de Gestão da Qualidade (QMSR) da FDA, em vigor a partir de fevereiro de 2026, também alinha as expectativas do sistema de qualidade dos EUA mais estreitamente com a ISO 13485:2016, reduzindo a necessidade de manter manuais de qualidade separados por região. A distribuição a jusante (downstream) ocorre por meio de grupos de compras hospitalares, distribuidores médico-cirúrgicos, farmácias e comércio eletrônico para uso domiciliar, com crescimento também proveniente de programas de monitoramento remoto de pacientes que combinam termometria com outros módulos de sinais vitais e painéis de software.
Cenário Competitivo
As cinco principais empresas detêm uma participação significativa do mercado, criando um mercado de termômetros médicos moderadamente concentrado onde a confiança na marca e a conformidade regulatória importam tanto quanto o preço. A Terumo aproveita um legado centenário em termômetros mais uma receita global de JPY 1.036,2 bilhões para manter o status de referência nos hospitais. A Cardinal Health, com vendas totais de USD 226,8 bilhões, reforça seu braço de Produtos Médicos Globais por meio da aquisição de USD 1,2 bilhão da Specialty Networks, ampliando as oportunidades de integração terapêutica.
A diferenciação tecnológica centra-se em algoritmos de previsão de febre com IA incorporados em dispositivos vestíveis, como visto no ScanWatch 2 da Withings, que utiliza o sensor CALERA da Greenteg para rastreamento de temperatura central 24/7. Os fornecedores buscam a integração vertical para mitigar a escassez de chips, assinando contratos de wafer de vários anos ou adquirindo startups de sensores MEMS. A economia de plataforma torna-se decisiva: o programa VitalSight em nuvem da OMRON vincula os prestadores a painéis de assinatura, aumentando os custos de troca e a receita recorrente.
As mudanças regulatórias também remodelam a rivalidade. A isenção 510(k) da FDA em 2025 pode tornar os termômetros digitais básicos uma commodity, levando os titulares a migrar os consumidores para modelos inteligentes premium que adicionam camadas de SaaS. Enquanto isso, a conformidade com o Regulamento de Dispositivos Médicos da UE elimina marcas menores incapazes de financiar a vigilância pós-comercialização, inclinando o equilíbrio competitivo para empresas de grande porte. A pressão ambiental acelera a transição sem mercúrio, conferindo aos primeiros adotantes de processos de produção sustentáveis uma vantagem de marketing em licitações do setor público.
Líderes da Indústria de Termômetros Médicos
American Diagnostic Corporation
Exergen Corporation
Actherm Medical Corp.
A&D Company Limited
CITIZEN SYSTEMS JAPAN CO. LTD
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica

Oportunidades de mercado e perspectivas futuras
A interoperabilidade e a integração de fluxos de trabalho criam espaço em branco à medida que a medição de temperatura passa de dispositivos autônomos para fluxos de dados clínicos e de cuidados domiciliares conectados. Os fornecedores estão expandindo programas de RPM e kits multiparâmetros, e o mercado tem oportunidades para termômetros e sensores de temperatura que se integram a ambientes de EHR/EMR usando troca de dados HL7 ou FHIR, ao mesmo tempo em que atendem às crescentes expectativas de cibersegurança para dispositivos médicos IoT conectados. A mudança no caminho regulatório da FDA em junho de 2025 para certos termômetros eletrônicos clínicos básicos de Classe II (isenção 510(k) sob condições) apoia ciclos de renovação mais rápidos para dispositivos de entrada, deslocando a diferenciação para recursos de software, gerenciamento de dispositivos e conectividade segura, em vez de apenas hardware.
As modalidades avançadas de temperatura também criam oportunidades onde as evidências e os padrões estão se tornando mais rigorosos. A EN ISO 12487:2026 (publicada em junho de 2026) formaliza os métodos de avaliação de desempenho clínico para termômetros do tipo preditivo em modo de medição indireta, incentivando os fabricantes a fortalecer os pacotes de validação para produtos baseados em algoritmos. Ao mesmo tempo, as plataformas de monitoramento modulares incorporam cada vez mais a temperatura da pele como um dos vários parâmetros contínuos, ilustrado pela série Philips IntelliVue PM 6000 (junho de 2026) e expansões relacionadas de plataforma que estendem o sensoriamento de temperatura além dos termômetros portáteis para o monitoramento de pacientes de forma mais ampla.
Desenvolvimentos recentes do setor
- Junho de 2026: A Philips anuncia a série IntelliVue PM 6000 com conceitos de expansão modular, permitindo uma integração mais profunda do sensoriamento de temperatura nos ecossistemas de monitoramento hospitalar. O lançamento apoia uma abordagem baseada em plataforma que pode impulsionar a adoção mais ampla de dados de temperatura nos fluxos de trabalho clínicos e a interoperabilidade com estruturas existentes de EHR e IoT.
- Abril de 2026: A Sibel Health recebe autorização 510(k) da FDA para a plataforma de monitoramento sem fio ANNE Maternal, permitindo a integração de dados de temperatura materna e sinais vitais em fluxos de trabalho de monitoramento remoto de pacientes. A autorização representa um marco regulatório que amplia o acesso ao monitoramento de cuidados maternos em ambientes hospitalares e domiciliares.
- Junho de 2025: A FDA dos EUA atualizou os requisitos para termômetros eletrônicos clínicos de Classe II, isentando certos dispositivos da notificação pré-comercialização 510(k), mantendo em vigor as obrigações de qualidade e baseadas em padrões. A atualização reduz a fricção pré-comercial para termômetros básicos elegíveis e eleva a importância de uma verificação interna robusta e da conformidade com os padrões reconhecidos pela FDA.


Estrutura da metodologia de pesquisa e escopo do relatório
Definição e abrangência do mercado
Para este estudo, o mercado abrange termômetros médicos usados para medir a temperatura corporal humana em cuidados clínicos, cuidados domiciliares e monitoramento remoto. Inclui dispositivos de contato e sem contato, e contabiliza receitas de formatos reutilizáveis e de uso único vendidos por canais típicos de saúde e de consumo.
Exclusões de escopo: termômetros industriais, veterinários e de processo não são contabilizados, mesmo que componentes de sensoriamento semelhantes sejam usados.
Visão geral da segmentação
- Por Tipo de Produto
- À Base de Mercúrio
- Sem Mercúrio
- Infravermelho (Sem Contato)
- Digital (Com Contato)
- Inteligente / Conectado
- Por Ponto de Medição
- Testa
- Ouvido (Timpânico)
- Oral/Axilar
- Retal
- Por Usuário Final
- Hospitais
- Clínicas e Consultórios Médicos
- Ambientes de Cuidados Domiciliares
- Outros
- Por Faixa Etária do Paciente
- Neonatal
- Pediátrico
- Adulto
- Por Geografia
- América do Norte
- Estados Unidos
- Canadá
- México
- Europa
- Alemanha
- Reino Unido
- França
- Itália
- Espanha
- Restante da Europa
- Ásia-Pacífico
- China
- Japão
- Índia
- Austrália
- Coreia do Sul
- Restante da Ásia-Pacífico
- Oriente Médio e África
- CCG
- África do Sul
- Restante do Oriente Médio e África
- América do Sul
- Brasil
- Argentina
- Restante da América do Sul
- América do Norte
Fontes de dados, dimensionamento de mercado e validação
Pesquisa documental
A pesquisa documental foi usada para construir a estrutura básica do mercado e manter premissas realistas antes do início das entrevistas. Contamos com fontes públicas como as páginas de classificação de dispositivos e diretrizes da FDA dos EUA, informações da Comissão Europeia relacionadas a restrições de mercúrio, indicadores macroeconômicos do Banco Mundial e do FMI, fluxos comerciais do UN Comtrade para categorias de dispositivos relevantes, e publicações clínicas revisadas por pares que discutem padrões de precisão e uso de termômetros.
Paralelamente, analisamos relatórios anuais de empresas, apresentações a investidores, notas de teleconferências de resultados e imprensa respeitável para entender as mudanças no mix de produtos e nos canais. Quando disponíveis, assinaturas pagas de dados financeiros de empresas e bancos de dados de patentes foram usadas para organizar as divulgações e acompanhar a direção tecnológica sem depender de uma única linha narrativa. As fontes listadas acima são ilustrativas, e muitos outros conjuntos de dados e documentos públicos também foram verificados para coleta, validação e esclarecimento de dados.
Entrevistas primárias e pesquisas
O trabalho primário se concentrou em validar a adoção e os preços nos principais ambientes de cuidado, incluindo hospitais, clínicas e compras para uso domiciliar. Conversamos com uma combinação de funções de produto, vendas, clínica e compras para testar o que é realmente comprado por tipo de unidade (contato digital, infravermelho e demanda remanescente baseada em mercúrio) e como os ciclos de substituição se comportam em diferentes regiões.
As respostas dos entrevistados também ajudaram a confirmar como as equipes de compras diferenciam unidades infravermelhas de grau clínico versus termômetros de contato, especialmente quando programas de monitoramento remoto especificam tipos de medição e intervalos de substituição.
Distribuição dos entrevistados da pesquisa de campo primária
| Tipo de empresa | Cargo do entrevistado | Região |
|---|---|---|
| Nível superior: 33% | CXOs: 18% | APAC: 48% |
| Nível médio: 49% | Líderes funcionais/de unidade: 27% | EMEA: 31% |
| Atores menores: 18% | Gerentes: 55% | Américas: 21% |
Dimensionamento e previsão de mercado
O modelo parte de um conjunto de demanda de cima para baixo, no qual a atividade de saúde e os sinais populacionais são traduzidos em necessidade de compra de termômetros e, em seguida, filtrados por preferência tecnológica e ambiente de uso. As entradas usadas para moldar a curva de demanda incluíram a intensidade da triagem de febre na prestação de cuidados, as participações de medição sem contato versus contato por ambiente, os ciclos típicos de substituição e calibração, as faixas médias de preço de venda por tecnologia, e as mudanças de política e conformidade que afastam dos dispositivos de mercúrio.
Esses totais foram então testados sob estresse com verificações seletivas de baixo para cima, como amostras de PMV multiplicadas por volumes de unidades estimados para alguns canais principais, além de feedback de distribuidores e compras sobre padrões de pedidos. Quando algumas geografias não tinham dados limpos de mix de produtos, usamos indicadores substitutos, como tendências de importação e crescimento de leitos hospitalares, e depois reverificamos os volumes implícitos com feedback de entrevistas de contatos de vendas e compras.
Para a previsão, foi usada uma análise de cenários, ancorada na normalização esperada do comportamento de triagem, nos ciclos de atualização de dispositivos e nas premissas de movimento de preços confirmadas durante as discussões primárias. As taxas de crescimento foram ajustadas apenas quando múltiplos sinais se moveram na mesma direção e as premissas puderam ser explicadas em termos simples de volume e preço vinculados ao mix tecnológico (sem contato versus contato).
Validação de dados e ciclo de atualização
A validação é feita por meio de várias verificações que buscam divergências entre a saída do modelo e sinais independentes de mercado, como padrões de movimento comercial, mudanças de política de dispositivos e a direção da receita reportada por categoria. Se uma variação parecia grande demais, a premissa era revisada, e perguntas de acompanhamento eram enviadas a entrevistados selecionados para confirmar o motivo prático da mudança.
Antes da aprovação final, os números são revisados em etapas por outro analista, e os principais cálculos são refeitos para evitar erros ocultos de fórmula e conversões de moeda inconsistentes. Os relatórios são atualizados todos os anos, e atualizações intermediárias são adicionadas quando eventos regulatórios ou de fornecimento importantes alteram significativamente a demanda ou os preços. Imediatamente antes da entrega, realizamos uma nova revisão para refletir as atualizações públicas mais recentes que podem afetar a linha de previsão das categorias de termômetros e preços.
Tamanho do mercado de termômetros médicos da Mordor Intelligence em comparação com outras estimativas publicadas
Os valores de tamanho de mercado publicados para termômetros médicos podem parecer muito diferentes entre si, mesmo quando tratam de dispositivos semelhantes. As diferenças geralmente vêm do que é contabilizado como termômetro médico, do ano usado como ponto de partida e de como o preço e o volume são projetados na previsão.
O movimento de importação e exportação, os sinais de política pública sobre a eliminação gradual do mercúrio e as faixas de preço validadas por entrevistas são as verificações que mantêm a Mordor Intelligence alinhada a um escopo de medição de temperatura humana, o que leva a um valor de 2025 mais baixo do que estimativas que parecem incluir dispositivos de monitoramento adjacentes ou eletrônicos de bem-estar do consumidor mais amplos.
Comparação de referência
| Fonte | Tamanho do mercado | Lacunas na metodologia de pesquisa |
|---|---|---|
| Mordor Intelligence | 2,29 bilhões de USD (2025) | |
| Editora do Setor A | 5,47 bilhões de USD (2024) | Utiliza um universo contabilizado mais amplo e um ano-base diferente, com segmentação que pode incorporar produtos conectados de bem-estar e monitoramento além dos termômetros médicos principais, o que infla o volume de receita. |
| Empresa de Pesquisa B | 2,24 bilhões de USD (2023) | Ancora a série a um ano-base anterior e a um horizonte mais curto, e as premissas de progressão de preços parecem ser aplicadas de forma mais uniforme entre as tecnologias, o que pode alterar os totais do período intermediário. |
A dispersão na tabela decorre principalmente das escolhas de delimitação e do ano ao qual cada editora se ancora, e depois da velocidade com que se permite que preços e mix se movam. Ao manter o escopo vinculado a dispositivos de medição de temperatura e reverificar a lógica de volume e preço por meio de múltiplos sinais externos, a estimativa permanece rastreável a etapas claras que um leitor pode reproduzir e contestar.


Principais Questões Respondidas no Relatório
Qual é o tamanho atual e a perspectiva de crescimento do mercado de termômetros médicos?
O mercado totaliza USD 2,46 bilhões em 2026 e está projetado para atingir USD 3,55 bilhões até 2031, refletindo um CAGR de 7,57%.
Por que os termômetros sem mercúrio dominam as vendas?
Os modelos sem mercúrio já detêm 72,22% de participação porque proibições globais como o Regulamento UE 2017/852 restringem os dispositivos de mercúrio e impulsionam hospitais e consumidores em direção a alternativas digitais mais seguras.
Qual segmento de usuário final está se expandindo mais rapidamente?
Os ambientes de cuidados domiciliares mostram o maior crescimento a um CAGR de 8,74% até 2031, à medida que os programas de monitoramento remoto de pacientes ganham suporte de reembolso e os médicos integram verificações de temperatura nos fluxos de trabalho de telessaúde.
Qual região geográfica oferece o maior potencial de crescimento?
A Ásia-Pacífico avança a um CAGR de 9,11% graças a grandes populações em envelhecimento, infraestrutura de saúde em expansão e iniciativas nacionais de digitalização que favorecem a termometria conectada.
Página atualizada pela última vez em:



