
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
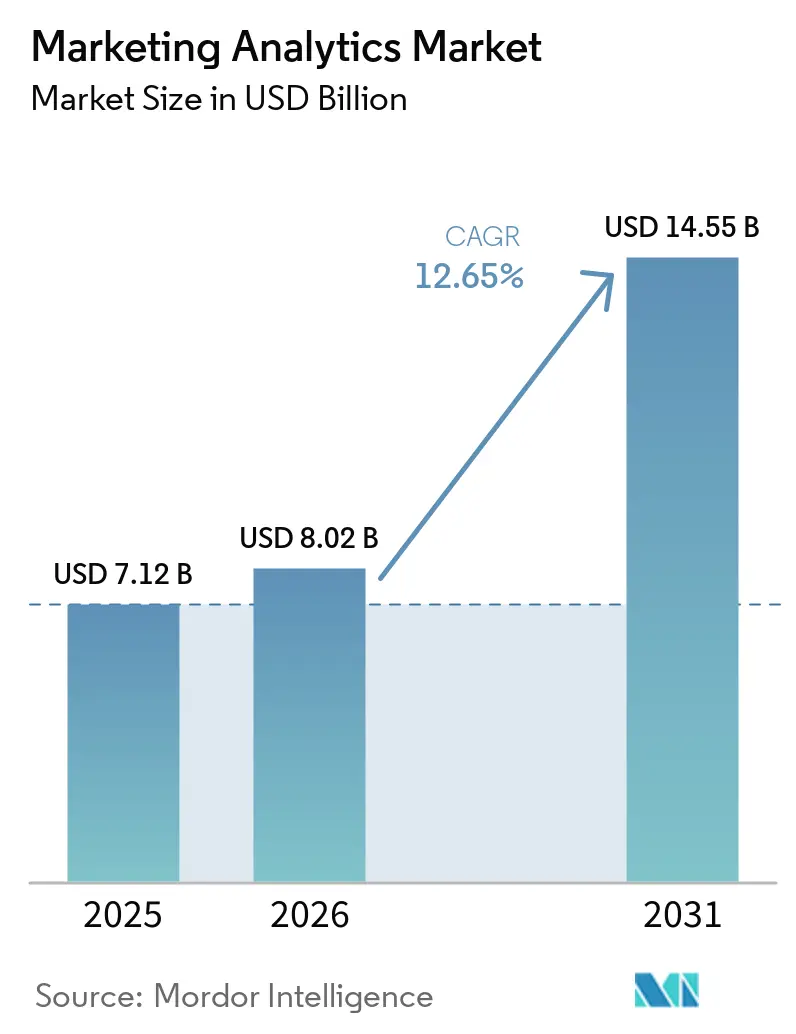
| Tamaño del Mercado (2026) | 8.02 Mil millones de dólares |
| Tamaño del Mercado (2031) | 14.55 Mil millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 12.65 % |
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | América del Norte |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Analítica de Marketing por Mordor Intelligence
Se espera que el tamaño del mercado de analítica de marketing crezca de USD 7,12 mil millones en 2025 a USD 8,02 mil millones en 2026 y se prevé que alcance USD 14,55 mil millones en 2031 a una CAGR del 12,65% durante 2026-2031. Esta expansión está respaldada por la digitalización a escala empresarial, el cambio hacia estrategias de datos de primera parte y la maduración de los motores de inteligencia artificial que refinan de forma autónoma el gasto en campañas. La implementación nativa en la nube sustenta ahora la velocidad de toma de decisiones en tiempo real, mientras que los mandatos de privacidad aceleran la transición de la analítica de terceros hacia la analítica que preserva la privacidad. La intensidad competitiva se mantiene elevada porque las arquitecturas componibles permiten a los compradores combinar módulos de mejor rendimiento en su clase en lugar de quedar atados a suites monolíticas, abriendo puertas tanto para especialistas de nicho como para hiperescaladores. Mientras tanto, la divergencia geográfica persiste: América del Norte ofrece el mayor conjunto de ingresos, aunque Asia Pacífico registra la trayectoria de crecimiento más rápida a medida que el comportamiento del consumidor centrado en el móvil impulsa inversiones en atribución multicanal.
Conclusiones Clave del Informe
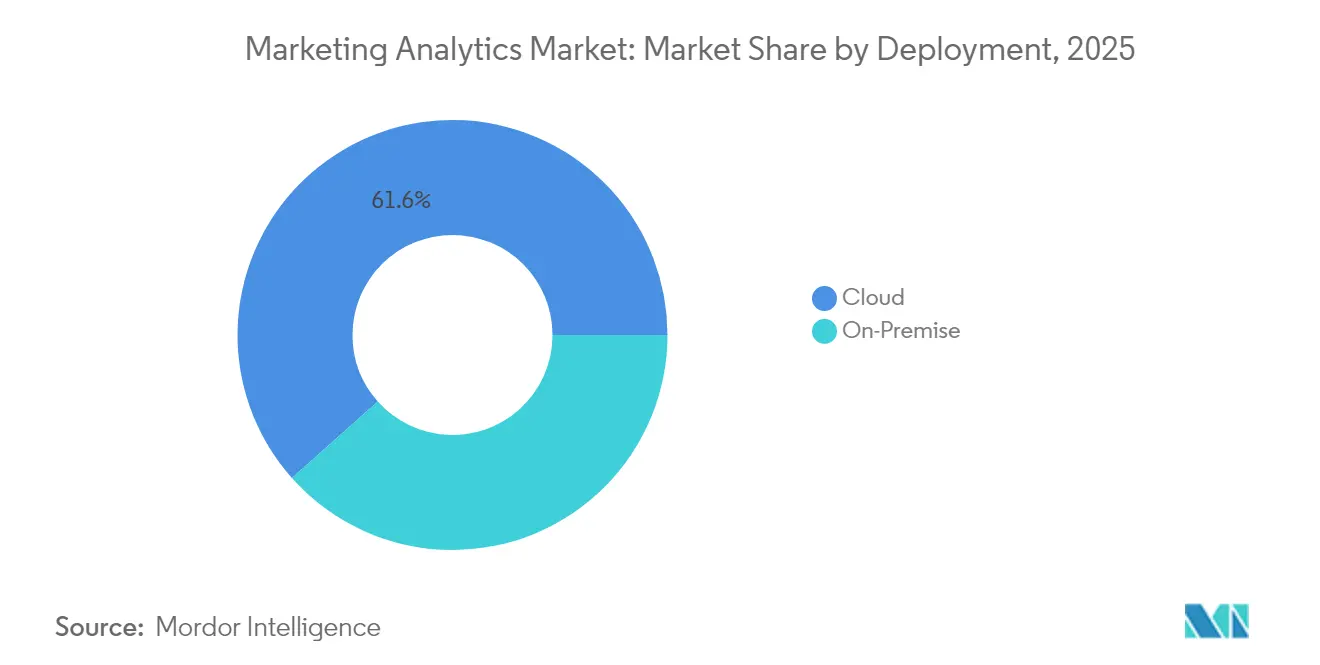
- Por implementación, los modelos en la nube representaron el 61,58% de la participación del mercado de analítica de marketing en 2025, y se prevé que el segmento se expanda a una CAGR del 12,96% hasta 2031.
- Por aplicación, el marketing en redes sociales representó el 36,93% del tamaño del mercado de analítica de marketing en 2025 y avanza a una CAGR del 14,05% hasta 2031.
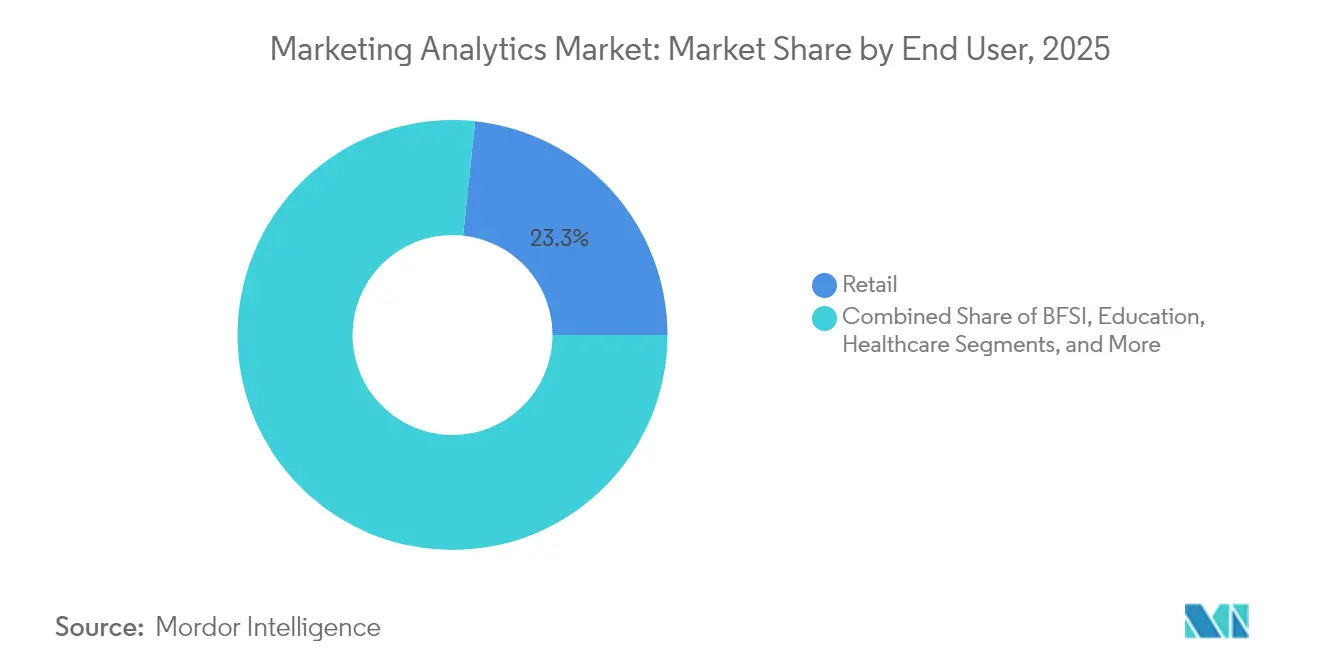
- Por usuario final, el comercio minorista lideró con el 23,32% de la participación del mercado de analítica de marketing en 2025, mientras que la banca y los servicios financieros registran la CAGR proyectada más alta del 13,24% hasta 2031.
- Por geografía, se proyecta que Asia Pacífico crezca a una CAGR del 13,31%, superando a todas las demás regiones, mientras que América del Norte retuvo el 41,12% de la participación en ingresos del tamaño del mercado de analítica de marketing en 2025.
Nota: Las cifras de tamaño del mercado y previsión de este informe se generan utilizando el marco de estimación propietario de Mordor Intelligence, actualizado con los últimos datos e información disponibles a partir de 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Adopción generalizada del seguimiento de campañas omnicanal | +2.1% | Global; más fuerte en América del Norte y Europa | Mediano plazo (2-4 años) |
| Demanda de analítica en tiempo real para optimizar los recorridos del cliente | +2.8% | Global; liderado por Asia Pacífico y América del Norte | Corto plazo (≤ 2 años) |
| Aceleración de plataformas de analítica nativas en la nube | +3.2% | Global; más alta en América del Norte y Europa | Mediano plazo (2-4 años) |
| Perspectivas predictivas impulsadas por IA que mejoran el ROI del marketing | +3.5% | Global; adopción temprana en América del Norte y Asia Pacífico | Largo plazo (≥ 4 años) |
| El entorno de privacidad sandbox fuerza inversiones en analítica de datos de primera parte | +1.9% | Principalmente América del Norte y Europa; expandiéndose hacia Asia Pacífico | Mediano plazo (2-4 años) |
| Proliferación de CDP componibles que habilitan analítica modular | +1.7% | América del Norte y Europa; adopción creciente en Asia Pacífico | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Perspectivas Predictivas Impulsadas por IA que Mejoran el ROI del Marketing
Los algoritmos de aprendizaje automático evalúan ahora la propensión de compra, el valor de vida del cliente y la probabilidad de abandono en milisegundos, con una precisión superior al 85% en pruebas controladas. El lanzamiento de las tarjetas de perspectivas autónomas de Google Analytics 4 en julio de 2024 muestra cómo la IA integrada elimina la segmentación manual y reasigna el gasto hacia cohortes de alto rendimiento, elevando el ROI entre un 15-25% para los adoptantes.[1] Las capacidades predictivas antes limitadas a las empresas nativas digitales se están convirtiendo así en requisitos básicos, intensificando la presión sobre los proveedores heredados para incorporar modelos comparables o arriesgarse al desplazamiento.
Aceleración de Plataformas de Analítica Nativas en la Nube
Las empresas están migrando hacia stacks sin servidor que escalan elásticamente las cargas de trabajo de consultas y reducen los ciclos de aprovisionamiento de semanas a minutos. La vinculación de Microsoft en enero de 2025 de los registros de comportamiento de Clarity con los conjuntos de datos de Google Ads demuestra una síntesis multiplataforma que anteriormente era impráctica en instalaciones locales.[2] El mercado de analítica de marketing favorece en consecuencia a los proveedores que exponen API de bajo código, lo que permite a los especialistas en marketing no técnicos ejecutar experimentos sin necesidad de colas de TI.
Adopción Generalizada del Seguimiento de Campañas Omnicanal
Las marcas gestionan habitualmente puntos de contacto que abarcan aplicaciones móviles, televisión conectada, quioscos en tienda y canales de redes sociales. La atribución basada en aprendizaje automático pondera ahora la contribución de cada interacción a la conversión, reemplazando las reglas de último clic que infravaloraban la actividad en la parte superior del embudo. Los identificadores unificados derivados de datos de primera parte con consentimiento proporcionan continuidad a medida que las cookies de terceros desaparecen, lo que permite a los especialistas en marketing mantener la personalización cumpliendo al mismo tiempo los umbrales regulatorios.
Demanda de Analítica en Tiempo Real para Optimizar los Recorridos del Cliente
Las instituciones financieras como Bank of America Corp. analizan más de 40 mil millones de transacciones diarias con una latencia inferior al segundo, lo que demuestra que la analítica en tiempo real redefine las bases competitivas.[3] Las plataformas de procesamiento de flujos ingieren feeds de flujo de clics, IoT y CRM, actualizando las puntuaciones de propensión durante sesiones en vivo. Los especialistas en marketing ajustan así las ofertas durante el recorrido, impulsando la conversión y reduciendo el abandono.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Alto costo total de propiedad y complejidad de integración | -2.3% | Global; mayor impacto en mercados emergentes | Corto plazo (≤ 2 años) |
| Abundancia de herramientas de analítica gratuitas y freemium | -1.8% | Global; más fuerte en segmentos de pymes | Mediano plazo (2-4 años) |
| Estrictas regulaciones de gobernanza de datos y privacidad (GDPR, CCPA) | -2.7% | Principalmente América del Norte y Europa | Mediano plazo (2-4 años) |
| Escasez de talento en ciencia de datos de marketing | -1.9% | Global; aguda en Asia Pacífico y mercados emergentes | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Alto Costo Total de Propiedad y Complejidad de Integración
Las tarifas de plataforma representan una fracción de los costos totales del programa una vez que se suman la unificación de datos, la armonización de esquemas y el aseguramiento de la calidad. Los plazos de integración se extienden entre seis y doce meses para las empresas que cargan con stacks heredados, y el mantenimiento continuo a menudo duplica los presupuestos originales en un horizonte de tres años. Las empresas del mercado medio sin ingenieros de datos dedicados gravitan por tanto hacia suites SaaS más ligeras, reduciendo la funcionalidad accesible.
Estrictas Regulaciones de Gobernanza de Datos y Privacidad
El GDPR, la CCPA y leyes similares obligan al consentimiento explícito, a los mecanismos de eliminación y a las salvaguardas transfronterizas, lo que incrementa el gasto en cumplimiento y retrasa las implementaciones. Los proveedores responden incorporando privacidad diferencial y aprendizaje federado para mantener los datos brutos en su lugar, aunque esas técnicas requieren conjuntos de habilidades especializadas y aumentan la complejidad del proyecto. Las empresas que no pueden gestionar el soporte legal y técnico se arriesgan a multas o a puntos ciegos analíticos.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Implementación:
El Dominio de la Nube Impulsa la EscalabilidadLos modelos en la nube capturaron el 61,58% de la participación del mercado de analítica de marketing en 2025 y se proyecta que crezcan a una CAGR del 12,96% hasta 2031. El tamaño del mercado de analítica de marketing para la implementación en la nube está por tanto en camino de casi duplicarse durante la ventana de pronóstico. Las empresas eligen la nube para acceder a servicios de IA acelerados por GPU y a precios de pago por uso que evitan los desembolsos de capital. Las instalaciones locales persisten en finanzas y salud donde las reglas de soberanía exigen el procesamiento local, pero incluso estas industrias experimentan con modelos híbridos que envían datos desidentificados a la nube para su modelado.
Los patrones de gasto con la nube como primera opción reflejan un cambio cultural hacia la analítica de autoservicio. Los equipos de marketing ahora lanzan paneles de control sin SQL, ejecutan pruebas de efecto incremental y activan segmentos en plataformas de medios sin esperar las colas de TI. La asociación de Adobe con Snowflake y Google BigQuery permite a los clientes consultar conjuntos de datos a escala de petabytes directamente dentro de los espacios de trabajo de analítica. Esta componibilidad ancla la innovación futura, desde la puja de anuncios en tiempo real hasta la optimización de textos mediante IA generativa.


Nota: Las participaciones de todos los segmentos individuales están disponibles tras la compra del informe
Por Aplicación:
El Marketing en Redes Sociales Lidera el CrecimientoLa analítica de redes sociales contribuyó con el 36,93% al tamaño del mercado de analítica de marketing en 2025, expandiéndose a una CAGR prevista del 14,05%. Los especialistas en marketing diseccionan el sentimiento, el alcance de los influenciadores y la viralidad de las campañas en ecosistemas de vídeo de formato corto y microblogs que generan continuamente nuevos formatos. El correo electrónico, los contenidos y el marketing en línea más amplio mantienen su relevancia, aunque crecen a tasas de un solo dígito a medida que los cambios en la privacidad restringen el retargeting centrado en cookies.
La creciente complejidad impulsa la demanda de vistas unificadas que atribuyen las ventas incrementales a cada punto de contacto. La herramienta de código abierto Meridian de Google exemplifica el modelado de mezcla de marketing que reasigna el gasto hacia canales con menor reconocimiento. La señalización digital en tienda, la televisión conectada y los anuncios en podcasts se unen a la matriz de atribución, lo que requiere conectores modulares que alimentan datos en un esquema consistente para la reconstrucción del recorrido multicanal.
Por Usuario Final:
El Sector Minorista Mantiene el LiderazgoEl comercio minorista acaparó el 23,32% de la participación del mercado de analítica de marketing en 2025 y se prevé que crezca a una CAGR del 12,74% a medida que los actores directos al consumidor trastornan las cadenas de valor tradicionales. Las cadenas de supermercados, las marcas de moda y los marketplaces implementan motores de recomendación en tiempo real que recalibran las ofertas mientras los compradores navegan, incrementan el tamaño de la cesta y reducen el abandono. La banca y los servicios financieros le siguen de cerca, impulsados por la analítica de venta cruzada que eleva los ratios de productos por cliente y al mismo tiempo detecta anomalías de fraude.
Las organizaciones de salud adoptan la analítica de participación para mejorar la adherencia a las citas y la inscripción en atención remota, mientras que los fabricantes aplican modelos de puntuación de clientes potenciales para priorizar el alcance a los distribuidores. Los actores de viajes y hotelería refinan los precios dinámicos y los beneficios de fidelización mediante la analítica del recorrido del huésped. EPAM Systems encuentra que el 74% de los bancos minoristas priorizan ahora los casos de uso generadores de ingresos sobre la reducción de costos, lo que subraya un cambio maduro hacia la analítica orientada al crecimiento.

Nota: Las participaciones de todos los segmentos individuales están disponibles tras la compra del informe
Análisis Geográfico
Mercado de Análisis de Marketing de América del Norte
América del Norte concentró el 41,12% de la cuota de ingresos del mercado de análisis de marketing en 2025. La profunda madurez de la publicidad digital, la abundante financiación de capital de riesgo y los densos grupos de talento sostienen implementaciones sofisticadas; sin embargo, la eliminación de las cookies impulsa a las empresas a acelerar la captación de datos propios y la atribución que preserva la privacidad. Las leyes estatales que replican la CCPA amplían el alcance del cumplimiento normativo, extendiendo los plazos de implementación.
Mercado de Análisis de Marketing de Asia-Pacífico
Asia-Pacífico registra la mayor expansión con una CAGR del 13,31% hasta 2031. El gasto regional en publicidad digital supera los 200 mil millones de USD en 2025, respaldado por 1.800 millones de usuarios de internet móvil que navegan y compran a través de super-aplicaciones. China e India anclan la escala, mientras que los mercados del Sudeste Asiático adoptan análisis multilingüe y pagos transfronterizos. La variabilidad en las normativas de privacidad obliga a los proveedores a ofrecer una localización granular y diseños de exportación cero de datos.
Mercado de Análisis de Marketing de EMEA y América del Sur
Europa se beneficia de la urgencia generada por el RGPD para cultivar bases de datos propias e invertir en análisis federado. Alemania, Francia y el Reino Unido lideran la privacidad por diseño, aunque la fragmentación lingüística y los matices regulatorios exigen un soporte consultivo específico por región. Oriente Medio, África y América del Sur avanzan desde pilotos exploratorios hacia despliegues a escala, priorizando métricas de comercio social móvil y paneles de baja latencia adaptados a las limitaciones de ancho de banda.
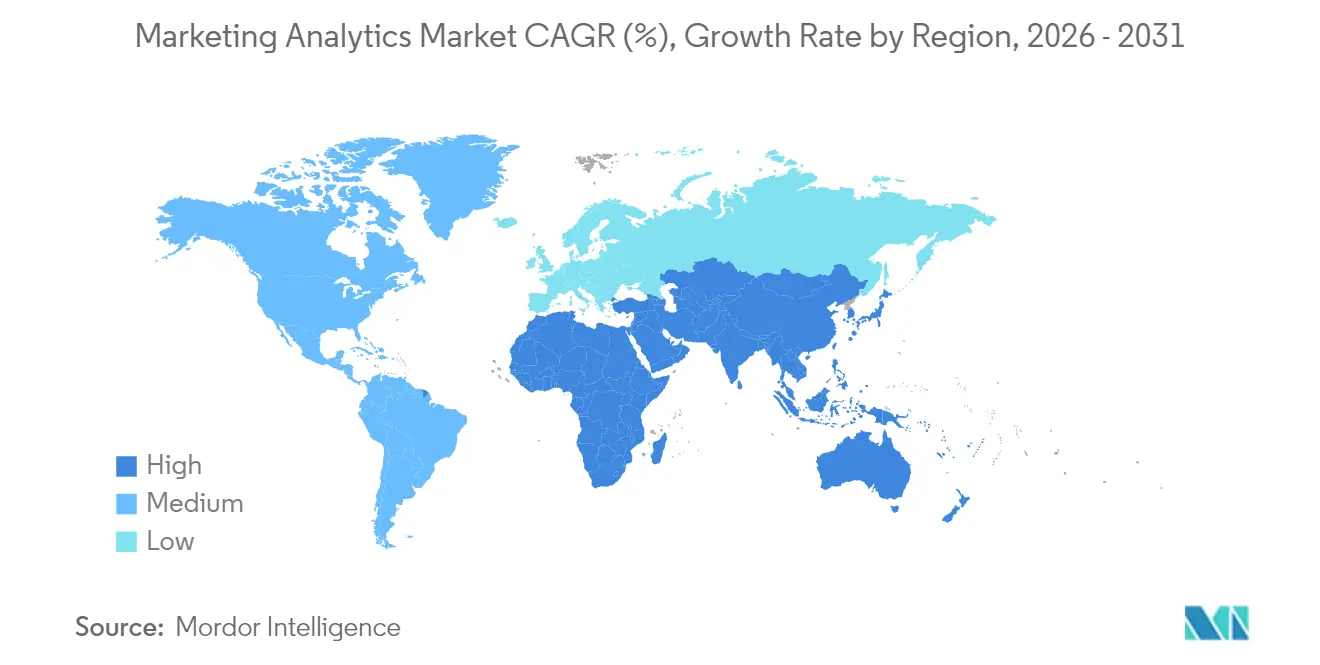
Ediciones regionales
Panorama regulatorio
El análisis de marketing está siendo moldeado por regímenes cada vez más estrictos de privacidad y gobernanza de datos que afectan el consentimiento, la limitación de finalidad, los derechos de eliminación y las transferencias transfronterizas, lo que a su vez influye en la resolución de identidad, la atribución y la activación de audiencias. En Europa, el RGPD y, en Estados Unidos, los requisitos de tipo CCPA continúan impulsando a las organizaciones hacia una documentación más sólida y expectativas de seguridad para el procesamiento de datos utilizado en la elaboración de perfiles y la optimización de campañas.
La convergencia regulatoria también está aumentando la complejidad del cumplimiento en todas las plataformas. En la UE, la Ley de IA entró en vigor el 1 de agosto de 2024, y las próximas obligaciones de transparencia para ciertos sistemas de IA (incluidos los requisitos relacionados con la IA generativa en el Artículo 50) se aplicarán a partir del 2 de agosto de 2026, exigiendo a los proveedores fortalecer los flujos de trabajo de explicabilidad y divulgación en el marketing impulsado por analítica. La Comisión Europea y el Comité Europeo de Protección de Datos publicaron un borrador de Directrices Conjuntas sobre la interacción entre la Ley de Mercados Digitales y el RGPD el 9 de octubre de 2025, intensificando el escrutinio sobre las prácticas de datos de los guardianes de acceso y la reutilización de datos consentidos para la medición publicitaria y la personalización. En Estados Unidos, los esfuerzos federales de privacidad siguen activos, incluida la introducción de la Consumer Data Privacy and Security Act of 2026 (S. 4211) el 25 de marzo de 2026 y propuestas paralelas como H.R. 8413, lo que indica un avance hacia estándares nacionales que afectan el procesamiento de datos, los programas de seguridad y los flujos de datos internacionales utilizados en el análisis de marketing.
Análisis de la cadena de valor
La cadena de valor del análisis de marketing comienza con la generación e ingestión de datos a través de sistemas empresariales propios (CRM, ERP, análisis web/aplicaciones), plataformas de ad-tech y martech (DSP, servidores de anuncios, redes sociales) y ecosistemas de comercio y medios minoristas. Los datos luego pasan por capas de recopilación y procesamiento, cada vez más utilizando arquitecturas de lakehouse en la nube y hubs de datos, antes de modelarse en almacenes de datos de marketing para BI, IA/ML, atribución y experimentación. Los resultados se operacionalizan mediante la activación posterior, que incluye segmentación de audiencias, orquestación de recorridos, optimización de pujas, personalización y ejecución de medios minoristas.
La interoperabilidad y la normalización siguen siendo puntos de friction recurrentes, ya que los esquemas fragmentados y las restricciones de identidad en un gran número de plataformas pueden añadir latencia y sobrecarga de gobernanza. Se sigue invirtiendo en plataformas y conectores integrados y nativos de la nube que reducen los silos y acelera la activación, como refleja la expansión de Pacvue de sus capacidades de comercio mediático impulsadas por IA (incluida la planificación de medios entre minoristas y las integraciones que abarcan Amazon AMC y DSP) para abordar los cuellos de botella en la activación. Los proveedores de servicios e integradores de sistemas también apoyan la implementación y la gestión del cambio, mientras que la infraestructura en la nube y las arquitecturas de referencia de proveedores como AWS y Microsoft ayudan a sustentar la ingestión escalable y el procesamiento en tiempo real para una medición siempre activa.
Panorama Competitivo
Concentración del Mercado
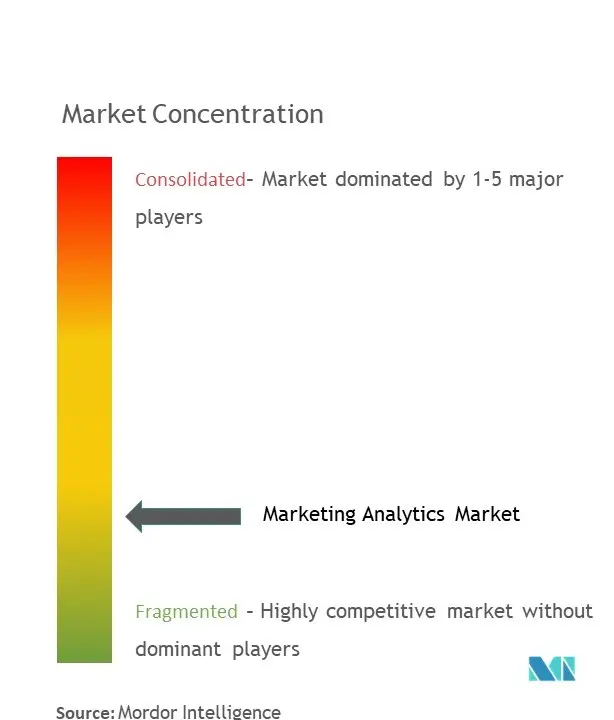
El mercado de analítica de marketing exhibe una consolidación moderada. Adobe, Salesforce, Oracle y Google integran la analítica en nubes de experiencia omnicanal, manteniendo colectivamente aproximadamente el 28% de participación. Los hiperescaladores aprovechan la infraestructura sin servidor y los chips de IA propietarios para superar a los proveedores heredados en costo por cómputo y rendimiento de entrenamiento. Los especialistas más pequeños se diferencian a través de modelos verticalizados, por ejemplo, algoritmos de precios para el comercio minorista o entornos de privacidad sandbox que mantienen la utilidad después de las cookies.
Los movimientos estratégicos enfatizan los agentes de IA que automatizan la optimización de campañas, las plataformas de datos de clientes componibles y los entornos de colaboración centrados en la privacidad. El lanzamiento de agentes de IA de Adobe en marzo de 2025 reduce los flujos de trabajo manuales en un 40%. La adquisición de la firma de protección de datos Own por parte de Salesforce en 2024 refuerza las credenciales de cumplimiento, mientras que Oracle integra clasificadores de abandono que alcanzan una precisión del 90%. El campo de batalla se desplaza hacia la modularidad: los compradores exigen API abiertas para integrar la analítica en los stacks existentes, fomentando un ecosistema donde los proveedores de mejor rendimiento en su clase coexisten con los incumbentes de suites.
Líderes de la Industria de Analítica de Marketing
-
IBM Corporation
-
Microsoft Corporation
-
Oracle Corporation
-
Salesforce.Com Inc.
-
Accenture PLC
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Marketing Analytics Empresas cubiertas en este informe
- Adobe Inc.
- Salesforce Inc.
- Oracle Corporation
- SAS Institute Inc.
- IBM Corporation
- Microsoft Corporation
- Teradata Corporation
- HubSpot Inc.
- Google LLC
- SAP SE
- Neustar Inc.
- Pegasystems Inc.
- Tableau Software LLC
- Alteryx Inc.
- Mixpanel Inc.
- Amplitude Inc.
- Sprinklr Inc.
- Hootsuite Inc.
- Marketo Inc.
- Experian plc
- Clarabridge Inc.
Oportunidades de mercado y perspectivas futuras
Un espacio de oportunidad clave es la operacionalización de la medición segura para la privacidad basada en datos propios a través de canales fragmentados (social, CTV, medios minoristas y comercio) sin depender de identificadores en desuso. Esto está impulsando la demanda de arquitecturas componibles que conectan el análisis de marketing con las plataformas de datos empresariales y los puntos de activación, ya que los compradores dan más énfasis a la síntesis multiplataforma (por ejemplo, vincular conjuntos de datos de análisis de comportamiento con plataformas publicitarias) y a los conectores modulares que reducen los plazos de integración y el costo total de propiedad.
La centralización empresarial y las expansiones de infraestructura de IA también están creando vías para las implementaciones de análisis de marketing, especialmente en Asia-Pacífico, donde el uso centrado en dispositivos móviles y la creciente actividad de publicidad digital aumentan la complejidad de la medición omnicanal. En India, los compromisos a gran escala de infraestructura de IA y nube, como el anuncio de Amazon en junio de 2026 de una inversión adicional de 13.000 millones de USD (elevando el compromiso total a 48.000 millones de USD), amplían las bases de cómputo y datos utilizadas para las cargas de trabajo de análisis, mientras que los movimientos corporativos para consolidar capacidades digitales a través de Centros Globales de Capacidades, como el establecimiento por parte de Dabur de GCC que incluyen un centro dedicado de marketing digital en junio de 2026, aumentan la demanda interna de modelos de datos estandarizados, automatización y medición repetible. Las funciones de análisis agéntico apoyan aún más la oportunidad para los proveedores que pueden integrar la optimización autónoma y los controles de gobernanza en suites nativas de la nube, diferenciándose en torno a la explicabilidad, la auditabilidad y la activación de circuito cerrado, más allá de los simples paneles de control.
Desarrollos recientes de la industria en Mercado de Marketing Analytics
- Julio de 2026: Accenture Edge y Google Cloud anunciaron un conjunto de soluciones de IA agéntica preconstruidas, incluidas capacidades orientadas al marketing personalizado y la inteligencia de clientes para empresas de mediano tamaño. Esto empaqueta la automatización avanzada en ofertas repetibles y extiende los flujos de trabajo basados en agentes desde programas de grandes empresas hacia segmentos más amplios, añadiendo presión competitiva sobre las herramientas puntuales independientes.
- Junio de 2026: NIQ presentó NIQ Cadence, un sistema operativo de IA compuesta para la efectividad del marketing que incluye 19 agentes especializados coordinados por NIQ Optiq. Esto amplía la narrativa del mercado desde los paneles de análisis hacia agentes coordinados que conectan la medición con la ejecución en todos los flujos de trabajo.
- Noviembre de 2025: Accenture Ventures invirtió en Alembic, una plataforma de inteligencia de marketing causal impulsada por IA. La inversión destaca el énfasis de compradores e inversores en enfoques de medición causal que respaldan la reasignación del gasto entre canales en medio de las restricciones de identidad y atribución.
Mercado de Marketing Analytics Alcance del informe y metodología de investigación
Definición y Cobertura del Mercado
Para esta metodología, el mercado de marketing analytics abarca el software utilizado por las organizaciones para recopilar, organizar y analizar datos de rendimiento de marketing, de modo que los equipos puedan planificar, optimizar y medir campañas en todos los canales.
Exclusiones del alcance: Se excluyen las herramientas de análisis de TI generales que no están diseñadas ni comercializadas para casos de uso de marketing, así como el gasto puro en medios que no está relacionado con los ingresos por análisis.
Descripción General de la Segmentación
- Por Implementación
- Nube
- Local
- Por Aplicación
- Marketing en Línea
- Marketing por Correo Electrónico
- Marketing de Contenidos
- Marketing en Redes Sociales
- Otras Aplicaciones
- Por Usuario Final
- Comercio Minorista
- Banca y Servicios Financieros
- Educación
- Salud
- Manufactura
- Viajes y Hotelería
- Otros Usuarios Finales
- Por Geografía
- América del Norte
- Estados Unidos
- Canadá
- México
- América del Sur
- Brasil
- Argentina
- Resto de América del Sur
- Europa
- Reino Unido
- Alemania
- Francia
- Italia
- España
- Rusia
- Resto de Europa
- Asia Pacífico
- China
- Japón
- India
- Corea del Sur
- Australia y Nueva Zelanda
- Sudeste Asiático
- Resto de Asia Pacífico
- Oriente Medio
- Emiratos Árabes Unidos
- Arabia Saudita
- Turquía
- Resto de Oriente Medio
- África
- Sudáfrica
- Nigeria
- Egipto
- Resto de África
- América del Norte
Fuentes de Datos, Dimensionamiento del Mercado y Validación
Investigación Documental
La investigación documental comenzó con la construcción de una narrativa clara de la demanda de medición de marketing y toma de decisiones, y luego con el mapeo de cómo los proveedores suelen monetizar el análisis (suscripciones, licencias y soporte relacionado). Se utilizaron fuentes públicas como la Oficina de Análisis Económico de EE. UU., la Oficina del Censo de EE. UU., la OCDE, la Unión Internacional de Telecomunicaciones e indicadores del Banco Mundial para contextualizar el entorno macroeconómico que influye en la adopción digital y el gasto empresarial.
También se revisaron informes anuales de empresas, presentaciones para inversores, transcripciones de llamadas de resultados y cobertura de prensa de reconocido prestigio para comprender el posicionamiento de los productos y dónde se reconocen los ingresos como análisis frente a herramientas de martech adyacentes. Además, se utilizó una suscripción de pago para el análisis de datos financieros y noticias de empresas, así como una base de datos de patentes de pago para verificar dónde se concentra la innovación y qué capacidades se están priorizando. Las fuentes documentales aquí enumeradas son ilustrativas, y se utilizaron muchas otras referencias públicas y de pago para recopilar datos, validar supuestos y aclarar lagunas.
Entrevistas Primarias y Encuestas
Las entrevistas primarias y las encuestas se utilizaron para contrastar los patrones de compra reales y el uso práctico, ámbito en el que las fuentes documentales suelen ser imprecisas. Se consultó a una combinación de propietarios de plataformas, integradores de sistemas y usuarios empresariales de las principales regiones, con el fin de ajustar los supuestos sobre adopción, comportamiento de renovación y precios antes de finalizar los totales.
Distribución de los encuestados en el trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del encuestado | Región |
|---|---|---|
| Nivel superior: 25% | Directivos de nivel C: 12% | APAC: 43% |
| Nivel medio: 60% | Líderes funcionales/de unidad: 32% | EMEA: 32% |
| Actores más pequeños: 15% | Gerentes: 56% | Américas: 25% |
Dimensionamiento del Mercado y Previsión
El dimensionamiento se construyó utilizando un enfoque descendente en el que el gasto general en software empresarial y habilitación del marketing digital se reconstruye en un conjunto direccionable, y luego se filtra utilizando la penetración del marketing analytics y la intensidad de gasto típica por industria y región. Para mantener el total en un nivel realista, los resultados se corroboraron con verificaciones selectivas ascendentes, como divulgaciones de ingresos de proveedores muestreados, retroalimentación de canales sobre el tamaño de los acuerdos y una aproximación de precio de venta promedio por volumen para los puestos de pago donde esa señal estaba disponible.
Los insumos clave que dieron forma al modelo incluyeron la combinación de nube frente a instalaciones locales, los valores promedio de los contratos por tamaño de empresa, la adopción de flujos de trabajo de atribución y medición, la dirección del presupuesto de marketing y los cambios en la privacidad de datos que modifican la forma en que se realiza la medición. Cuando las señales ascendentes presentaban lagunas, las piezas faltantes se completaron mediante comparaciones entre pares de cohortes de clientes similares y luego se volvieron a contrastar durante las entrevistas. La previsión utilizó análisis de escenarios respaldado por opiniones de expertos sobre ciclos presupuestarios y hojas de ruta de productos, y luego las tasas de crecimiento se ajustaron por región en función de la madurez digital y la penetración esperada del análisis.
Ciclo de Validación y Actualización de Datos
Los resultados se verificaron con señales independientes como la dirección del gasto en software empresarial, los comentarios de crecimiento reportados por los proveedores y los patrones de adopción regional observados en las entrevistas. Cualquier salto significativo por año, cuotas regionales inusuales o supuestos de precios que parecieran forzados fueron señalados, revisados nuevamente y corregidos antes de la aprobación final.
Los informes se actualizan anualmente, y se realizan actualizaciones intermedias cuando eventos importantes modifican materialmente la demanda o los precios, como un cambio brusco en las normas de privacidad o el gasto empresarial en TI. Antes de la entrega, se completa una revisión analítica actualizada para que los clientes reciban la perspectiva más actual, que puede rastrearse hasta supuestos claros y verificaciones cruzadas.
Dimensionamiento del Mercado de Marketing Analytics de Mordor Intelligence Comparado con Otras Estimaciones Publicadas
Los tamaños de mercado publicados para el marketing analytics frecuentemente no coinciden, y la razón generalmente no es matemática, sino lo que se está contabilizando y cómo se proyecta. Las diferencias surgen cuando un estudio mezcla software con servicios, incluye categorías de martech adyacentes o utiliza un año base y un momento de conversión de divisas diferentes.
La principal brecha proviene de la expansión del alcance hacia plataformas de marketing más amplias y paquetes de servicios, donde Mordor Intelligence contabiliza el marketing analytics como ingresos de software de análisis vinculados a casos de uso de medición y optimización, en lugar de incluir el gasto más amplio en tecnología de marketing que se sitúa fuera del análisis.
Comparación de referencia
| Fuente | Tamaño del Mercado | Lagunas en la Metodología de Investigación |
|---|---|---|
| Mordor Intelligence | 8,02 mil millones de USD (2026) | |
| Editor del Sector A | 6,15 mil millones de USD (2024) | Utiliza un año base anterior y un horizonte más largo, y también parece incluir servicios junto con herramientas, lo que puede modificar los totales dependiendo de cómo se contabilicen la implementación y el soporte. |
| Casa de Investigación B | 5,80 mil millones de USD (2025) | Separa explícitamente el software de los servicios e informa un nivel de año base diferente, lo que puede divergir de los tratamientos exclusivos de software y de los supuestos de progresión de precios utilizados para renovaciones y actualizaciones. |
Al analizar las tres cifras, la diferencia se explica principalmente por lo que se incluye más allá del software, además de la elección del año base y la forma en que los precios se proyectan a lo largo del tiempo. Nuestro enfoque mantiene el total vinculado a señales repetibles como la adopción, los valores de los contratos y la combinación de implementación, y luego se verifica con entrevistas para que el número final sea práctico para la planificación.
Preguntas Clave Respondidas en el Informe
¿Qué tamaño tiene el mercado de analítica de marketing en 2026?
El mercado se sitúa en USD 8,02 mil millones en 2026 y se proyecta que alcance USD 14,55 mil millones en 2031.
¿Qué región crece más rápido en analítica de marketing?
Asia-Pacífico registra el CAGR más alto, del 13,31%, hasta 2031, impulsado por el comportamiento del consumidor orientado al móvil y el creciente gasto en publicidad digital.
¿Por qué se prefieren las implementaciones en la nube para la analítica?
Los modelos en la nube ofrecen escalado elástico, menor desembolso de capital y acceso a servicios de IA integrados que aceleran la experimentación.
¿Qué impulsa el liderazgo continuo del sector minorista?
Los minoristas invierten en motores de personalización en tiempo real para competir con los actores directos al consumidor e incrementar las tasas de conversión.
¿Cómo influyen las leyes de privacidad en la analítica de marketing?
El GDPR y la CCPA impulsan las estrategias de datos de primera parte y la adopción de analítica que preserva la privacidad, lo que eleva los costos de cumplimiento pero mejora la calidad de los datos.