
Tamaño y Participación del Mercado de Gestión de Portafolio de Proyectos
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Tamaño del Mercado (2026) | 7.69 Mil millones de dólares |
| Tamaño del Mercado (2031) | 13.21 Mil millones de dólares |
| Growth Rate (2026 - 2031) | 11.43 % |
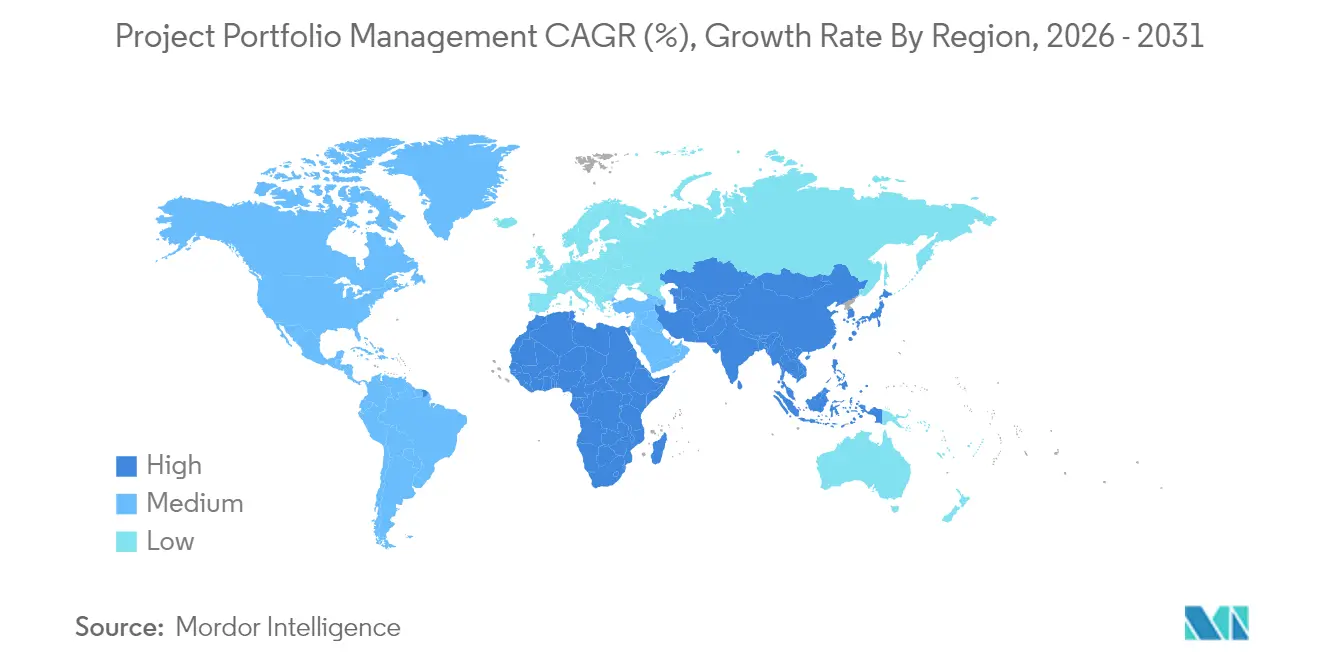
| Mercado de Crecimiento Más Rápido | Asia Pacífico |
| Mercado Más Grande | América del Norte |
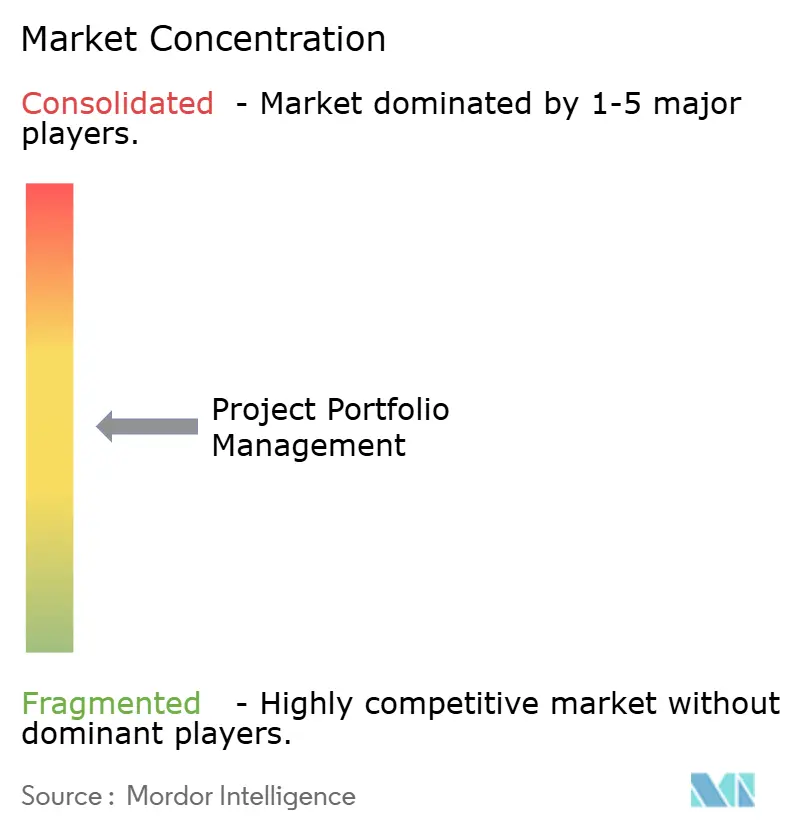
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Gestión de Portafolio de Proyectos por Mordor Intelligence
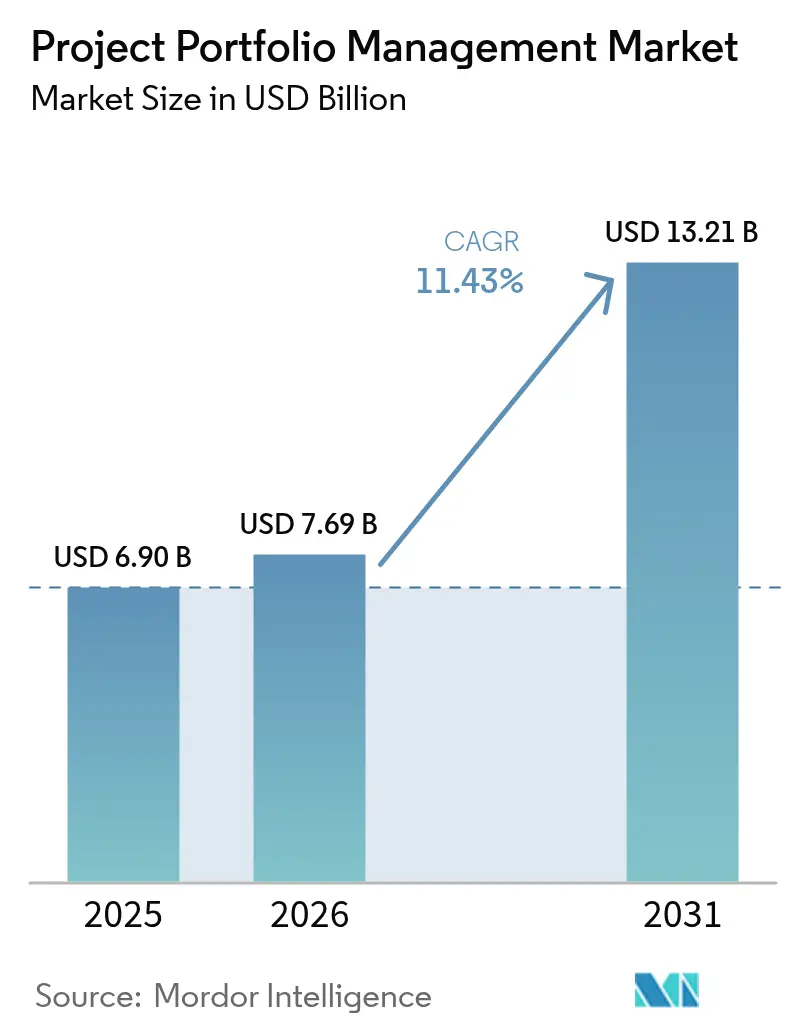
Se espera que el tamaño del mercado de gestión de portafolio de proyectos crezca de USD 6.900 millones en 2025 a USD 7.690 millones en 2026 y se prevé que alcance USD 13.210 millones en 2031 a una CAGR del 11,43% durante 2026-2031. La demanda se acelera a medida que las normas de trabajo híbrido, la previsión habilitada por inteligencia artificial y los requisitos de gobernanza más estrictos hacen que las herramientas puntuales tradicionales sean inadecuadas para programas multinube y multifuncionales. Las organizaciones ahora tratan las plataformas de gestión de portafolio de proyectos como infraestructura estratégica que unifica la gobernanza financiera con la asignación de capital alineada con criterios ESG, agudizando la diferenciación competitiva y mejorando la resiliencia. La implementación en la nube domina porque los precios por suscripción aceleran el tiempo de obtención de valor, mientras que los análisis integrados revelan información en tiempo real que reduce las desviaciones presupuestarias y el tiempo de inactividad de los recursos. La consolidación entre proveedores, respaldada por capital de capital privado, señala confianza en el crecimiento a largo plazo y eleva las barreras de entrada a través de una funcionalidad más amplia, integraciones más profundas y mayor alcance geográfico.
Conclusiones Clave del Informe
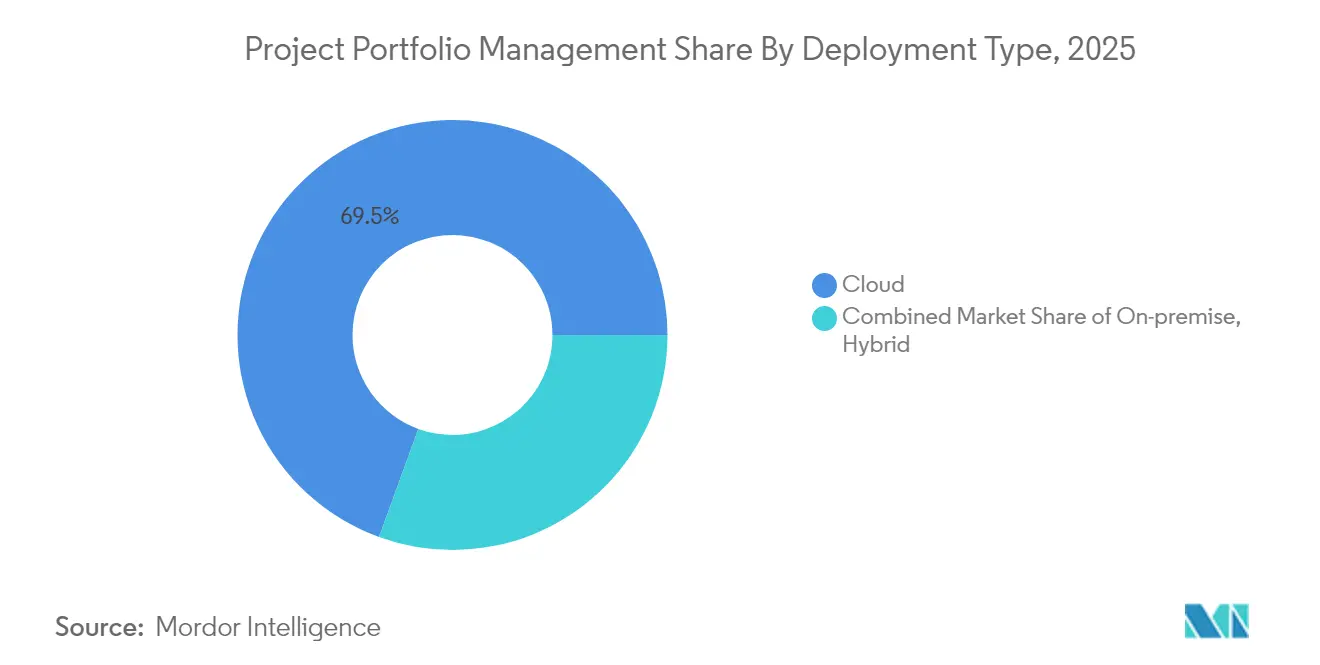
- Por tipo de implementación, las soluciones en la nube representaron el 69,45% de los ingresos de 2025 y se expanden a una CAGR del 16,85% hasta 2031.
- Por componente, las soluciones representaron el 68,40% de los ingresos de 2025; los servicios representan el componente de más rápido crecimiento con una CAGR del 11,74% hasta 2031.
- Por tamaño de organización, las grandes empresas representaron el 60,30% del gasto de 2025, mientras que las pymes están preparadas para crecer a una CAGR del 12,60% hasta 2031.
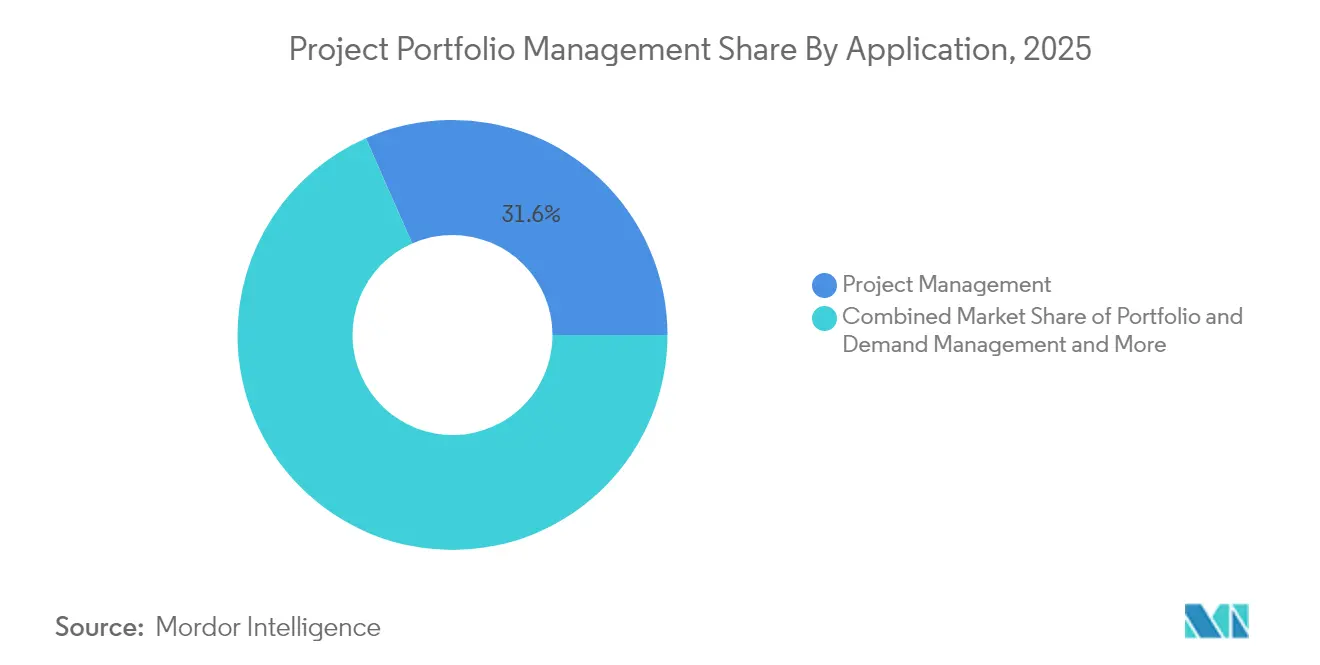
- Por aplicación, la gestión de proyectos capturó el 31,60% de la participación del mercado de gestión de portafolio de proyectos en 2025, mientras que la gestión de recursos y capacidad está preparada para una CAGR del 14,78%.
- Por vertical de usuario final, TI y telecomunicaciones capturó el 35,60% en 2025; salud y ciencias de la vida registra la CAGR más rápida del 13,58%, impulsada por la digitalización de ensayos clínicos, la validación de la FDA 21 CFR Parte 11 y los despliegues de infraestructura de telesalud.
- Por geografía, América del Norte lideró con el 39,40% de los ingresos de 2025; se prevé que Asia-Pacífico crezca a una CAGR del 10,95% hasta 2031.
Nota: Las cifras de tamaño del mercado y previsión de este informe se generan utilizando el marco de estimación propietario de Mordor Intelligence, actualizado con los últimos datos e información disponibles a partir de 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| La aceleración del trabajo híbrido/remoto requiere visibilidad centralizada de los recursos | +2.1% | Global; más fuerte en América del Norte y Europa | Corto plazo (≤ 2 años) |
| Surgimiento de suites de gestión de portafolio de proyectos nativas en la nube y potenciadas por inteligencia artificial | +2.8% | Global; liderado por América del Norte, en expansión en Asia-Pacífico | Mediano plazo (2-4 años) |
| Integración de Agile y DevOps con la planificación estratégica del portafolio | +1.9% | América del Norte y Europa como núcleo; expansión hacia Asia-Pacífico | Mediano plazo (2-4 años) |
| Demanda de gobernanza financiera de proyectos en tiempo real ante la inflación de costos | +1.7% | Global; aguda en mercados desarrollados | Corto plazo (≤ 2 años) |
| Cumplimiento normativo específico por sector que impulsa la adopción de gestión de portafolio de proyectos en nichos | +1.4% | Mercados regulados a nivel global, concentrados en América del Norte y Europa | Largo plazo (≥ 4 años) |
| Escrutinio de la asignación de capital impulsado por criterios ESG | +1.3% | Europa liderando; América del Norte siguiendo; emergente en Asia-Pacífico | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
La Aceleración del Trabajo Híbrido/Remoto Requiere Visibilidad Centralizada de los Recursos
El trabajo distribuido ancla ahora los modelos operativos corporativos. El setenta y nueve por ciento de los trabajadores del conocimiento colaboran en distintas zonas horarias, lo que obliga a las empresas a buscar paneles de control en tiempo real que revelen brechas de utilización, predigan cuellos de botella y mantengan la rendición de cuentas. La supervisión tradicional centrada en diagramas de Gantt no puede rastrear cargas de trabajo asíncronas, por lo que la adopción de motores de recursos a nivel empresarial está aumentando. Estas plataformas admiten la repriorización instantánea entre portafolios, lo que permite a los gerentes reasignar habilidades escasas sin interrumpir los compromisos de entrega. Al crear una única fuente de verdad, las organizaciones mejoran la productividad y reducen el riesgo en las auditorías regulatorias que exigen informes laborales transparentes.
Surgimiento de Suites de Gestión de Portafolio de Proyectos Nativas en la Nube y Potenciadas por Inteligencia Artificial
Las implementaciones en la nube se aprovisionan en semanas en lugar de trimestres y eliminan los desembolsos de hardware de capital, generando ahorros de costos del 40-80% mientras liberan al personal de TI para tareas de mayor valor [1]Oracle, "PPM en la Nube: Todo lo que Necesita Saber," cdp-inc.com . Los modelos de aprendizaje automático integrados predicen riesgos, programan tareas automáticamente y recomiendan intercambios de recursos, elevando las tasas de entrega a tiempo y agudizando la alineación estratégica. El veintiún por ciento de los gerentes de proyectos ya utilizan la inteligencia artificial con frecuencia, y el 82% de los ejecutivos esperan un impacto operativo material en cinco años [2]Instituto de Gestión de Proyectos, "Preparando a los Gerentes de Proyectos para un Futuro Impulsado por la Inteligencia Artificial," pmi.org . A medida que la velocidad de decisión se convierte en un mandato a nivel de directorio, la optimización del portafolio habilitada por inteligencia artificial transforma la gestión de portafolio de proyectos de informes retrospectivos a una orquestación prospectiva.
Integración de Agile y DevOps con la Planificación Estratégica del Portafolio
Las empresas combinan sprints ágiles con hojas de ruta empresariales de largo horizonte, haciendo indispensables los flujos de datos bidireccionales entre las herramientas de entrega y las capas de gobernanza. Las plataformas modernas se conectan a Jira, Azure DevOps y Microsoft Planner para fusionar el estado del backlog con las vistas financieras y de capacidad. La telemetría unificada reduce la reconciliación manual en un 50% y eleva la visibilidad para las partes interesadas de la alta dirección, asegurando que las versiones iterativas permanezcan vinculadas a los flujos de valor empresarial.
Demanda de Gobernanza Financiera de Proyectos en Tiempo Real ante la Inflación de Costos
La volatilidad de costos requiere una validación presupuestaria continua en lugar de instantáneas al cierre del trimestre. Las suites avanzadas de gestión de portafolio de proyectos ingieren feeds de precios en vivo, modelan fluctuaciones de divisas y recalibran contingencias, permitiendo la mitigación proactiva de picos de materiales. Las alertas de varianza automatizadas y los libros de contabilidad en múltiples divisas mantienen la disciplina fiscal en portafolios globales, apoyando los mandatos del director financiero para una asignación de capital más eficiente.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Riesgos de TI en la sombra y soberanía de datos en implementaciones de gestión de portafolio de proyectos multinube | -2.10% | Europa, Asia-Pacífico, industrias reguladas a nivel global | Corto a mediano plazo (1-3 años) |
| Largos períodos de recuperación de la inversión en el segmento de pymes | -1.70% | Global; mayor impacto en mercados emergentes | Mediano plazo (2-4 años) |
| Preocupaciones por el bloqueo de proveedor con ecosistemas de pila única | -1.50% | Global | Mediano plazo (2-4 años) |
| Escasez de habilidades en las oficinas de realización de valor | -1.20% | América del Norte, Europa, Asia-Pacífico | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Riesgos de TI en la Sombra y Soberanía de Datos en Implementaciones Multinube
A medida que las unidades de negocio activan servicios en la nube de forma independiente, las instancias duplicadas de gestión de portafolio de proyectos fragmentan los datos y complican la gobernanza. Los permisos mal configurados amplían las superficies de ciberataque, mientras que los estatutos regionales de privacidad limitan los flujos de datos transfronterizos. Las empresas deben instituir políticas estrictas de aprovisionamiento e invertir en gestión unificada de identidades antes de cosechar los plenos beneficios de las arquitecturas federadas.
Largos Períodos de Recuperación de la Inversión en el Segmento de Pymes
Las tarifas de licencia de gestión de portafolio de proyectos de USD 60-100 por usuario mensual y los costos de implementación que alcanzan USD 100.000 tensionan los flujos de caja de las pymes. Con volúmenes de proyectos más pequeños, el punto de equilibrio suele llegar después de 18-36 meses. Los proveedores que desagregan módulos avanzados, ofrecen precios escalonados e incorporan incorporación guiada reducen el obstáculo de adopción, aunque aún enfrentan la hesitación de los compradores cuando el retorno sobre la inversión a corto plazo no está claro.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Implementación:
El Dominio de la Nube se AceleraLas implementaciones en la nube representaron el 69,45% de los ingresos de 2025, generando la mayor porción del tamaño del mercado de gestión de portafolio de proyectos y expandiéndose a una CAGR del 16,85%. Las empresas favorecen el acceso basado en web, la capacidad elástica y las actualizaciones automáticas que eliminan los largos ciclos de parches. Los modelos híbridos sirven a organizaciones que necesitan segregación de datos local mientras aprovechan la elasticidad de la nube para la colaboración. A medida que las arquitecturas multiinquilino maduran, el costo total de propiedad disminuye, impulsando una mayor migración desde instancias heredadas. Las actualizaciones de seguridad continuas de los proveedores de hiperescala mitigan la exposición a vulnerabilidades, un argumento persuasivo para los directorios que buscan posturas cibernéticas más sólidas ante el aumento de los costos de las brechas de seguridad.
Las instalaciones locales mantienen posiciones en defensa, gobierno y finanzas altamente reguladas donde la residencia de datos o los entornos con aislamiento de red superan la velocidad de modernización. Incluso aquí, la contenedorización permite que cargas de trabajo selectivas se muevan hacia el exterior con el tiempo, lo que indica que las instalaciones puramente locales se contraerán. Para 2031, los analistas esperan que la nube sustente la mayoría de la gobernanza de programas estratégicos, posicionando a los proveedores de Software como Servicio como consolidadores naturales de herramientas adyacentes de análisis y automatización.


Por Componente:
Las Soluciones Lideran, los Servicios se AceleranLas soluciones contribuyeron con el 68,40% del gasto de 2025, subrayando la preferencia de los compradores por suites integradas que agrupan controles de programación, recursos y finanzas en un único espacio de trabajo. Estas plataformas reducen las ineficiencias de cambio entre aplicaciones y estandarizan la semántica de los informes en todas las unidades de negocio. A medida que los módulos de inteligencia artificial se integran más profundamente en el código central, los ingresos por soluciones seguirán siendo el ancla del mercado de gestión de portafolio de proyectos.
Sin embargo, los servicios son el catalizador de crecimiento con una CAGR del 11,74%, ya que las empresas buscan apoyo consultivo para el rediseño de procesos, la integración de sistemas y la gestión del cambio. Las implementaciones avanzadas ahora implican mapear flujos de valor, configurar algoritmos predictivos y alinear paneles de control con marcos ESG, tareas que demandan consultores especializados. Los acuerdos de servicios gestionados extienden la influencia del proveedor después de la puesta en marcha, generando ingresos recurrentes mientras garantizan que el cliente extraiga el pleno valor transformacional.
Por Tamaño de Organización:
Las Grandes Empresas Dominan, las Pymes Muestran PotencialLas grandes empresas impulsaron el 60,30% de los desembolsos de 2025 y continúan dependiendo de la gestión de portafolio de proyectos para coordinar cientos de iniciativas simultáneas, optimizar habilidades expertas escasas y cumplir con estrictos requisitos de auditoría. Sus huellas globales amplían la necesidad de una gobernanza unificada para apoyar adquisiciones, lanzamientos de productos y presentaciones regulatorias en múltiples jurisdicciones. Se prevé que el tamaño del mercado de gestión de portafolio de proyectos para grandes empresas mantenga el ritmo de la expansión del PIB, pero el crecimiento se estabilizará a medida que la penetración se acerque a la saturación.
Las pymes ofrecen la CAGR incremental más alta del 12,60% a medida que los precios por suscripción, las configuraciones de bajo código y las mejores prácticas con plantillas democratizan la supervisión sofisticada. No obstante, los largos períodos de recuperación de la inversión y la capacidad limitada de gestión del cambio siguen siendo barreras. Los proveedores que atienden a este segmento enfatizan aceleradores de inicio rápido, pruebas freemium y rutas de aprendizaje integradas para comprimir el tiempo de obtención de valor y justificar el cálculo de la inversión.
Por Aplicación:
La Gestión de Proyectos Lidera, la Gestión de Recursos AumentaLos módulos de gestión de proyectos representaron el 31,60% de los ingresos de 2025, reflejando su papel como punto de entrada para los compradores. Estandarizan la secuenciación de tareas, el seguimiento de hitos y la visibilidad del estado, capacidades que ninguna iniciativa de portafolio puede prescindir. Sin embargo, la gestión de recursos y capacidad es el mejor desempeño con una CAGR del 14,78%, impulsada por la escasez crónica de habilidades y el cambio hacia la planificación basada en resultados. Este segmento por sí solo añadirá una porción significativa al tamaño del mercado de gestión de portafolio de proyectos para 2031, a medida que las organizaciones pasen de planes de dotación de personal estáticos a una asignación dinámica centrada en habilidades.
Las extensiones de gestión de demanda y portafolio maduran los caminos de adopción al introducir modelado de escenarios y puntuación de inversiones. La gestión financiera y de riesgos añade defensibilidad en climas inflacionarios, donde cada solicitud de capital compite por un presupuesto escaso. Juntas, estas aplicaciones transforman la gestión de portafolio de proyectos de un panel de programación en un asignador de capital corporativo.
Por Vertical de Usuario Final:
TI y Telecomunicaciones Lidera, Salud se AceleraTI y telecomunicaciones capturó el 35,60% de los ingresos de 2025 y utiliza la gestión de portafolio de proyectos para sincronizar oleadas de transformación digital, actualizaciones de infraestructura y canalizaciones de DevOps que abarcan entornos de nube híbrida. Los cadencias de entrega continua hacen indispensable la gobernanza en tiempo real, impulsando integraciones más profundas con repositorios de código y pilas de monitoreo.
Salud y ciencias de la vida registra la CAGR más rápida del 13,58%, impulsada por la digitalización de ensayos clínicos, la validación de la FDA 21 CFR Parte 11 y los despliegues de infraestructura de telesalud. Los mandatos de cumplimiento se complementan con los imperativos de seguridad del paciente, haciendo que la documentación lista para auditoría y los registros de riesgos sean centrales para las decisiones de financiamiento. La manufactura, los servicios bancarios, financieros y de seguros, la construcción y el sector público contribuyen cada uno con casos de uso diversificados que van desde la programación de mantenimiento predictivo hasta la supervisión presupuestaria de megaproyectos de infraestructura, subrayando la relevancia cada vez mayor del mercado de gestión de portafolio de proyectos.
Análisis Geográfico
Mercado de Gestión de Portafolio de Proyectos en América del Norte
América del Norte generó el 39,40% de los ingresos de 2025, respaldada por ecosistemas de nube maduros, sólidos presupuestos de capital y una concentración de proveedores líderes. Los mandatos de los consejos directivos en materia de análisis impulsado por inteligencia artificial y reportes ESG impulsan renovaciones constantes de licencias y módulos adicionales. Los incentivos gubernamentales para la resiliencia digital apoyan aún más la adopción en infraestructura crítica, atención médica y defensa.
Mercado de Gestión de Portafolio de Proyectos en Europa
Europa muestra una expansión saludable a medida que fabricantes y empresas de servicios públicos modernizan sus operaciones para cumplir con los objetivos del Pacto Verde y las normativas detalladas de soberanía de datos. La adopción de la nube avanza bajo estrictos marcos de privacidad, lo que impulsa la demanda de plataformas que ofrecen opciones de alojamiento regional y aceleradores de cumplimiento integrados en el producto. Las inversiones de los sistemas de salud en marcos de hospitales electrónicos y consorcios de investigación transfronterizos mantienen el impulso.
Mercado de Gestión de Portafolio de Proyectos en APAC
APAC es la región de más rápido crecimiento con una CAGR del 10,95%, lo que refleja un gasto masivo en infraestructura, culturas de trabajo con enfoque móvil e intensa competencia por el talento digital. Las empresas chinas e indias escalan las suites de gestión de portafolio de proyectos para orquestar programas multirregionales y mitigar la volatilidad de la cadena de suministro. Los incentivos de digitalización para las pymes en el Sudeste Asiático también abren oportunidades en mercados vírgenes, convirtiendo a la región en un elemento fundamental para las estrategias de expansión global.

Panorama regulatorio
Las implementaciones de gestión de carteras de proyectos están cada vez más condicionadas por los requisitos de gobernanza del sector público y de ciberseguridad, que exigen controles auditables y repetibles sobre la ejecución de programas y las decisiones de inversión. En Estados Unidos, el Memorando M-26-10 de la OMB (marzo de 2026) reforzó la responsabilidad de los directores de información (CIO) en la supervisión tecnológica federal al exigir informes mensuales (a partir de mayo de 2026) sobre el desempeño de los programas de TI y las decisiones de continuar, modificar o cancelar proyectos, complementando las exigencias existentes de FITARA y FISMA en materia de supervisión centralizada de inversiones.
Los requisitos de seguridad y privacidad para los sistemas que gestionan datos de cartera e integran ERP, EAM y cadenas de herramientas de entrega también se están endureciendo. El NIST publicó la SP 800-18r2 (junio de 2026), que actualiza la guía para integrar la planificación de seguridad, privacidad y gestión de riesgos de la cadena de suministro en ciberseguridad (C-SCRM) en el ciclo de vida del sistema, lo que a su vez favorece patrones de adquisición e implementación que priorizan el control de acceso basado en políticas, el monitoreo continuo y la documentación estandarizada de riesgos dentro de las plataformas de PPM.
Análisis de la cadena de valor
La cadena de valor de la PPM comienza con el desarrollo de la plataforma, que abarca las capacidades básicas de cartera, recursos, finanzas y flujos de trabajo, y se extiende a través de servicios de alojamiento en la nube, integración e implementación que conectan la PPM con los ecosistemas de ERP, EAM y entrega (incluidas las cadenas de herramientas Agile y DevOps). Los proveedores y los mercados en la nube respaldan la distribución por suscripción, mientras que los integradores de sistemas y las consultoras especializadas se encargan de la configuración, la migración de datos, el diseño del modelo de gobernanza y la gestión del cambio. Esto es especialmente relevante para las implementaciones en grandes empresas, donde los controles financieros y las pistas de auditoría están integrados en los procesos de cartera.
La realización de valor aguas abajo se concentra en modelos operativos verticales que ejecutan programas complejos y multifuncionales a gran escala, incluidos TI y telecomunicaciones, donde la PPM ayuda a coordinar iniciativas de transformación digital e infraestructura junto con herramientas operativas. Las asociaciones y los conectores de ecosistemas actúan como habilitadores clave de la cadena de valor; por ejemplo, Planisware se asoció con ClearPlan Consulting (abril de 2025) para ampliar el soporte a los requisitos de PPM en TI y telecomunicaciones. Las plataformas operativas adyacentes en TMT, como TMT Insights Polaris y la plataforma Focus, lanzada (septiembre de 2025), también reflejan un cambio más amplio hacia lo definido por software, que vincula la planificación, la telemetría de ejecución y la gobernanza financiera mediante integraciones en lugar de herramientas independientes.
Panorama Competitivo
El mercado permanece moderadamente consolidado, con los principales actores tecnológicos aprovechando pilas integradas mientras los proveedores especializados profundizan la funcionalidad vertical. Microsoft y Oracle realizan ventas cruzadas de gestión de portafolio de proyectos en nubes de planificación de recursos empresariales y colaboración, creando fosos de costos de cambio. SAP incorpora la gobernanza del portafolio dentro de los flujos de trabajo de S/4HANA, entrelazando flujos de datos financieros y operativos.
La adquisición de Sciforma por parte de Planview en febrero de 2025 amplía el alcance empresarial y enriquece los módulos de planificación ágil y estratégica, ilustrando una estrategia de consolidación de plataformas orientada a la expansión en el mercado mediano [3]Tracxn, "Sciforma – Perfil de Empresa 2025," tracxn.com . La privatización de Smartsheet por USD 8.400 millones por parte de Vista Equity Partners y Blackstone en septiembre de 2024 proporciona capital para la aceleración de investigación y desarrollo y subraya la convicción del capital privado en el crecimiento de dos dígitos.
La ventaja competitiva depende cada vez más de la profundidad de la inteligencia artificial, la extensibilidad del ecosistema y los conjuntos de herramientas de cumplimiento. Los proveedores invierten en consultas de riesgos en lenguaje natural, mapas de calor de recursos y cuadros de mando ESG para asegurar renovaciones y ampliar el valor promedio de los contratos. Las asociaciones con integradores de sistemas y proveedores de hiperescala aceleran los despliegues globales, especialmente en entornos altamente regulados o multilingües.
Líderes de la Industria de Gestión de Portafolio de Proyectos
Oracle Corporation
Microsoft Corporation
SAP SE
ServiceNow Inc.
Broadcom (CA PPM/Clarity)
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Gestión de Portafolio de Proyectos
- Oracle Corporation
- Microsoft Corporation
- SAP SE
- ServiceNow Inc.
- Broadcom (CA PPM)
- Atlassian Corporation plc
- Planview Inc.
- Workday Inc.
- Monday.com Ltd.
- Smartsheet Inc.
- Wrike (Citrix)
- Asana Inc.
- Upland Software Inc.
- Adobe (Workfront)
- Clarizen
- Celoxis Technologies
- KeyedIn Solutions
- Sciforma
- Micro Focus (OpenText)
- Hexagon AB (EcoSys)
- Procore Technologies

Oportunidades de mercado y perspectivas futuras
Un vacío clave sigue siendo la visibilidad del ROI y la gobernanza para las carteras de inversión en IA y nube híbrida. Muchas organizaciones ejecutan numerosas iniciativas simultáneas, pero aún tienen dificultades para vincular costos, controles de riesgo y resultados en múltiples entornos de nube y servicios de IA de terceros. Esta brecha impulsa la demanda de capacidades de PPM que unifiquen la modelización de escenarios, la planificación de capacidad y la gobernanza financiera, junto con integraciones con sistemas ERP y de ejecución, en línea con las prioridades de los compradores de una integración más profunda con ERP y finanzas y análisis de cartera más avanzados.
Los programas de telecomunicaciones y TI también generan oportunidades para los proveedores de PPM que empaquetan plantillas de mejores prácticas y conectores para la entrega impulsada por DevOps y las implementaciones de infraestructura complejas, lo que refleja un cambio más amplio hacia modelos operativos liderados por la tecnología. Los entornos regulados siguen favoreciendo las plataformas de PPM que pueden respaldar documentación lista para auditoría y flujos de trabajo validados, como los casos de uso en salud y ciencias de la vida vinculados a la validación conforme a FDA 21 CFR Part 11, lo que aumenta el valor de los controles integrados, la trazabilidad y los informes estandarizados en toda la gobernanza de la cartera.
Recent Industry Developments in Mercado de Gestión de Portafolio de Proyectos
- Abril de 2026: Oracle anunció capacidades habilitadas por IA en Oracle Primavera Unifier, incorporando flujos de trabajo impulsados por IA, resumen de procesos de negocio y adaptadores guiados por asistentes para integraciones seguras con sistemas ERP y EAM. La actualización se enfoca en la gobernanza de programas de capital, donde la auditabilidad y la integridad de los datos entre sistemas son fundamentales, fortaleciendo el posicionamiento de Primavera Unifier en entornos de proyectos con alta exigencia de cumplimiento.
- Marzo de 2026: SAP presentó mejoras de SAP S/4HANA 2025 para la Gestión Empresarial de Carteras y Proyectos (EPPM), que incluyen API OData mejoradas y una transferencia de datos de planificación más estrecha entre SAP Analytics Cloud y Portfolio Management. El lanzamiento mejora la integración de extremo a extremo entre las decisiones de cartera y la planificación financiera y de capacidad, reforzando la ventaja de suite única de SAP para los clientes que estandarizan en S/4HANA.
- Septiembre de 2024: Smartsheet celebró un acuerdo de exclusión de bolsa por USD 8.4 mil millones con Vista Equity Partners y Blackstone. La transacción aportó capital adicional y libertad estratégica para la inversión en productos y cambios en la comercialización, intensificando la presión competitiva sobre las plataformas de gestión del trabajo y PPM del mercado medio y empresarial.


Mercado de Gestión de Portafolio de Proyectos Alcance del informe y metodología de investigación
Definición y alcance del mercado
Este mercado abarca el software y los servicios relacionados utilizados para planificar, priorizar, financiar y gobernar múltiples proyectos bajo una única vista de cartera. Incluye herramientas que rastrean la demanda, la capacidad, los cronogramas y los beneficios entre departamentos y equipos de entrega.
Exclusiones del alcance: se excluyen los tableros de tareas independientes, las herramientas de colaboración general y el trabajo de asesoría puntual no relacionado que no esté vinculado a una plataforma de PPM.
Descripción general de la segmentación
- Por Tipo de Implementación
- Nube
- Local
- Híbrido
- Por Componente
- Soluciones
- Servicios
- Por Tamaño de Organización
- Grandes Empresas
- Pequeñas y Medianas Empresas (Pymes)
- Por Aplicación
- Gestión de Proyectos
- Gestión de Portafolio y Demanda
- Gestión de Recursos y Capacidad
- Gestión Financiera y de Riesgos
- Otros (Colaboración, Informes)
- Por Vertical de Usuario Final
- TI y Telecomunicaciones
- Salud y Ciencias de la Vida
- Manufactura
- Construcción e Ingeniería
- Comercio Minorista y Bienes de Consumo
- Servicios Bancarios, Financieros y de Seguros
- Gobierno y Sector Público
- Otros
- Por Geografía
- América del Norte
- Estados Unidos
- Canadá
- México
- América del Sur
- Brasil
- Argentina
- Resto de América del Sur
- Europa
- Alemania
- Reino Unido
- Francia
- Italia
- España
- Países Bajos
- Resto de Europa
- Asia
- China
- Japón
- India
- Corea del Sur
- Australia y Nueva Zelanda
- Sudeste Asiático
- Resto de Asia-Pacífico
- Oriente Medio y África
- Oriente Medio
- Consejo de Cooperación del Golfo
- Turquía
- Israel
- Resto de Oriente Medio
- África
- Sudáfrica
- Nigeria
- Resto de África
- Oriente Medio
- América del Norte
Fuentes de datos, dimensionamiento del mercado y validación
Investigación documental
Comenzamos por trazar cómo es el gasto típico en gestión de carteras de proyectos dentro de los presupuestos de software empresarial, y luego evaluamos cómo cambia ese gasto según la adopción de la nube, la madurez de la PMO y las necesidades de gobernanza de programas. Las fuentes públicas ayudan a anclar los datos, incluidos indicadores macroeconómicos y de adopción digital del Banco Mundial, datos de producción económica e industrial de la Oficina de Análisis Económico de EE. UU. (US Bureau of Economic Analysis), contexto laboral y de productividad de la Oficina de Estadísticas Laborales de EE. UU. (US Bureau of Labor Statistics) e indicadores de política y TIC de la OCDE.
También revisamos material sin muro de pago, como informes anuales, presentaciones ante organismos reguladores similares a la SEC cuando están disponibles, transcripciones de llamadas de resultados y presentaciones para inversionistas, para comprender los patrones de precios por suscripción, las tasas de adopción de servicios y el comportamiento de renovación. Para verificaciones cruzadas, utilizamos un conjunto limitado de suscripciones a bases de datos de pago para inteligencia financiera empresarial, seguimiento de noticias y finanzas, y bases de datos de patentes, con el fin de confirmar la dirección de los productos y las tendencias de adopción. Estos son ejemplos ilustrativos, y también se utilizaron otras fuentes públicas y de pago para la recopilación, validación y aclaración de datos durante el trabajo.
Entrevistas y encuestas primarias
Nuestros analistas validaron las señales de demanda y los supuestos de precios mediante entrevistas y encuestas con expertos, proveedores de software, socios de implementación y usuarios empresariales involucrados en la gobernanza y entrega de carteras. Dado que este es un mercado global, nos aseguramos de que la retroalimentación reflejara el comportamiento de compra en Asia-Pacífico, EMEA y América, y luego utilizamos los hallazgos para cerrar las brechas de la investigación documental y conciliar las diferencias según el enfoque de implementación y el caso de uso.
Distribución de los encuestados del trabajo de campo de la investigación primaria
| Tipo de empresa | Cargo del encuestado | Región |
|---|---|---|
| Nivel superior: 35% | Directivos de nivel C: 16% | Asia-Pacífico: 44% |
| Nivel medio: 49% | Líderes funcionales/de unidad: 24% | EMEA: 34% |
| Actores más pequeños: 16% | Gerentes: 60% | América: 22% |
Dimensionamiento y pronóstico del mercado
El dimensionamiento comienza con una construcción de arriba hacia abajo, en la que las señales de gasto en software empresarial y TI se reconstruyen en un conjunto direccionable para herramientas de gobernanza a nivel de cartera. Ese conjunto se filtra luego según la mezcla de adopción e implementación por regiones. Para mantener el resultado realista, lo corroboramos con aproximaciones selectivas de abajo hacia arriba, como puntos de precio de suscripción muestreados multiplicados por rangos de usuarios activos, seguido de verificaciones de canal sobre el esfuerzo típico de implementación para las puestas en marcha.
Algunos datos prácticos guían el modelo: la progresión de la participación de la nube (la nube representó el 69.45% de los ingresos de 2025), la combinación de soluciones frente a servicios (las soluciones representaron el 68.40% de los ingresos de 2025), el peso de compra de grandes empresas frente a pymes (las grandes empresas representaron el 60.30% del gasto de 2025) y la combinación de aplicaciones (la gestión de proyectos captó el 31.60% de los ingresos de 2025). La ponderación regional se ajusta utilizando el impulso observado, con América del Norte representando aproximadamente el 39.40% de los ingresos de 2025 y se espera que Asia-Pacífico crezca más rápido. Para el pronóstico, se utiliza el análisis de escenarios porque los precios, el ritmo de migración a la nube y los ciclos de implementación pueden alterar la pendiente a corto plazo, y los escenarios se alinean con lo que los encuestados primarios observan en cuanto a presupuestos, cronogramas de implementación y comportamiento de renovación. Cuando una consolidación directa está incompleta, las brechas se manejan utilizando rangos de adopción conservadores por tamaño de organización e industria, y luego se vuelven a verificar frente a valores de contrato típicos y patrones de implementación.
Validación de datos y ciclo de actualización
Realizamos varias verificaciones antes de finalizar las cifras, incluida la comprobación cruzada de los totales frente a señales independientes, como la dirección del gasto en software empresarial, los indicadores de migración a la nube y la división observada entre suscripciones y servicios. Cuando aparece un valor atípico, revisamos los factores que lo determinan y luego reconsideramos los supuestos si la variación no puede explicarse por el alcance, el momento o la combinación regional.
Se completa una revisión interna de varios pasos, que incluye una revisión independiente de analistas centrada en la coherencia de unidades, la ponderación regional y la plausibilidad de las tasas de crecimiento. Los informes se actualizan anualmente, con actualizaciones provisionales si un evento material cambia los precios, las preferencias de implementación o los patrones de demanda. Antes de la entrega, realizamos una revisión reciente de las divulgaciones públicas y noticias recientes para que los clientes reciban una visión actualizada alineada con las condiciones actuales del mercado.
Comparación del tamaño del mercado de gestión de carteras de proyectos de Mordor Intelligence con otras estimaciones publicadas
Los valores de mercado publicados para la gestión de carteras de proyectos suelen diferir porque los investigadores contabilizan distintos elementos y períodos, y no siempre coinciden en qué califica como una plataforma de PPM frente a herramientas adyacentes. Las diferencias también surgen de si los servicios se cuentan como parte del mercado, cómo se anualizan las suscripciones en la nube y con qué rapidez se supone que transicionan las instalaciones locales más antiguas.
Los principales factores de la brecha suelen ser el alcance y la lógica de conversión. Algunas estimaciones incluyen productos generales de gestión del trabajo y colaboración dentro de la PPM, mientras que otras mantienen la gestión de recursos y capacidad en una categoría separada, lo que puede modificar rápidamente el total. Otra causa común es cómo se maneja la fijación de precios, donde se aplican precios de lista o supuestos de expansión agresivos sin verificarlos frente a los rangos de contrato típicos y las realidades de renovación.
Comparación de referencia
| Fuente | Tamaño del mercado | Brechas en la metodología de investigación |
|---|---|---|
| Mordor Intelligence | USD 7.69 mil millones (2026) | |
| Consultora Global A | USD 6.90 mil millones (2026) | Utiliza una definición más estrecha centrada en los módulos básicos de gestión de proyectos y excluye la implementación y los servicios gestionados vinculados a las implementaciones de PPM, lo que reduce el valor. |
| Asociación Sectorial B | USD 8.60 mil millones (2026) | Incluye el gasto en software adyacente de gestión del trabajo y colaboración, y aplica una anualización de suscripciones más amplia, lo que incorpora presupuestos no dedicados a la gobernanza de carteras. |
La tabla muestra que la dispersión se explica principalmente por lo que se cuenta como PPM, seguido de cómo se tratan los precios de suscripción y los servicios en la construcción del valor en dólares. Cuando se excluye el gasto adyacente en gestión del trabajo y los servicios solo se incluyen cuando están directamente vinculados a implementaciones de PPM, el total resultante se mantiene trazable a datos claros. Esta regla de alcance y conteo es la que aplica Mordor Intelligence.


Preguntas Clave Respondidas en el Informe
¿Cómo están afectando las pymes a la dinámica del mercado?
Las pymes crecen a una CAGR del 12,60% a medida que los precios por suscripción y las plataformas de bajo código reducen las barreras, aunque los largos períodos de recuperación de la inversión siguen siendo una restricción.
¿Cuál es el valor proyectado del mercado de gestión de portafolio de proyectos para 2031?
Se espera que alcance USD 13.210 millones, creciendo a una CAGR del 11,43%.
¿Qué modelo de implementación está ganando mayor tracción?
Las soluciones en la nube dominan con el 69,45% de los ingresos de 2025 y se expanden a una CAGR del 16,85%.
¿Por qué las funciones habilitadas por inteligencia artificial son críticas para la adopción de la gestión de portafolio de proyectos?
La inteligencia artificial mejora la precisión de los cronogramas, predice riesgos y aumenta el retorno sobre la inversión; el 93% de los gerentes de proyectos reportan retornos positivos con herramientas de inteligencia artificial.
¿Qué vertical muestra el crecimiento más rápido?
Salud y ciencias de la vida lidera con una CAGR del 13,58% debido al estricto cumplimiento normativo y la digitalización de los procesos clínicos.
Última actualización de la página el:



