
Tamanho e Participação do Mercado de Serviços de Consultoria de Gestão
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
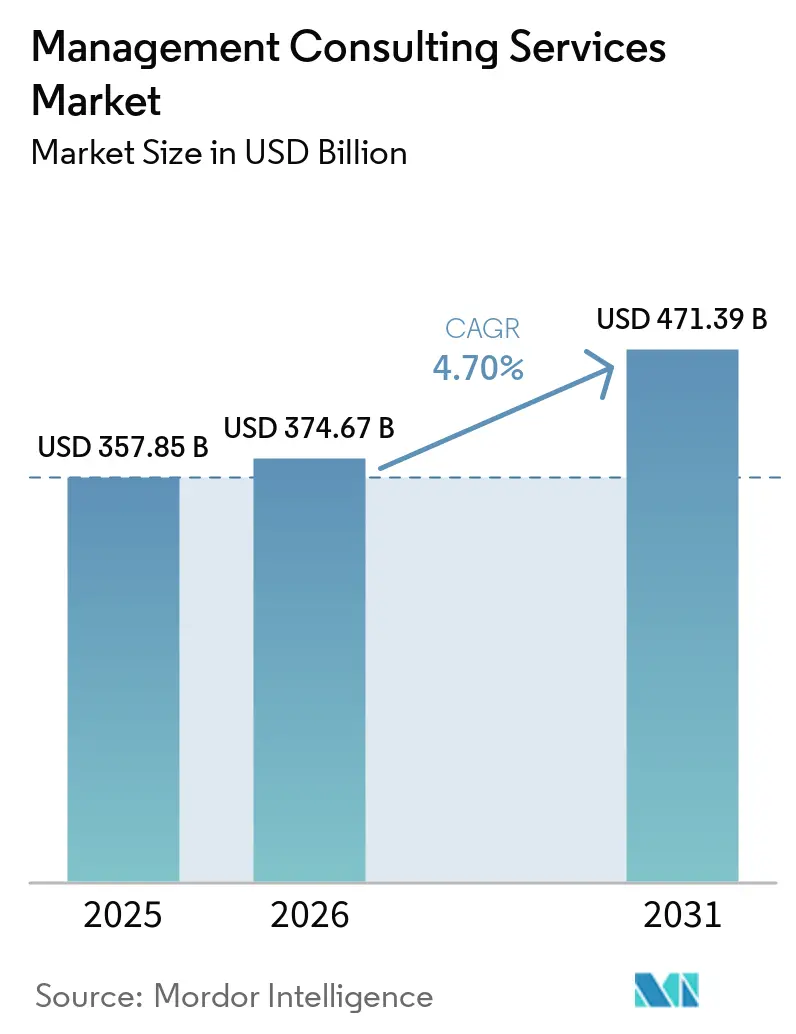
| Tamanho do Mercado (2026) | 374.67 Bilhões de dólares |
| Tamanho do Mercado (2031) | 471.39 Bilhões de dólares |
| Taxa de crescimento (2026 - 2031) | 4.70 % |
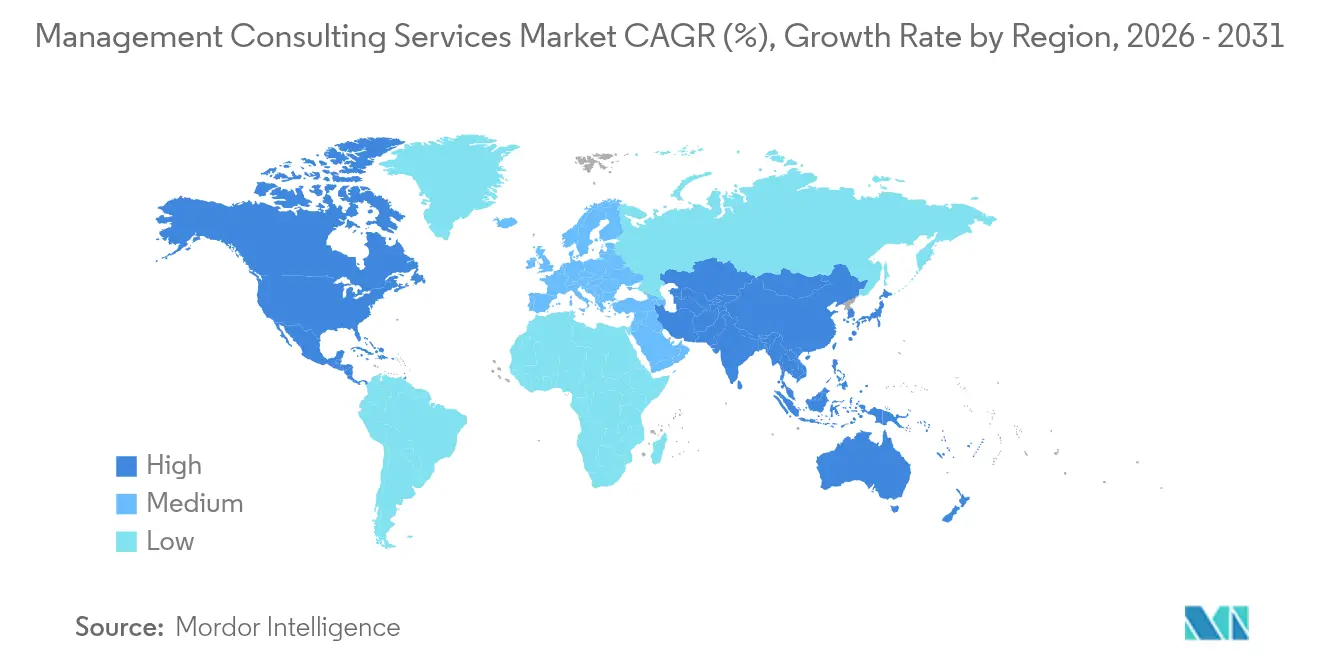
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | América do Norte |
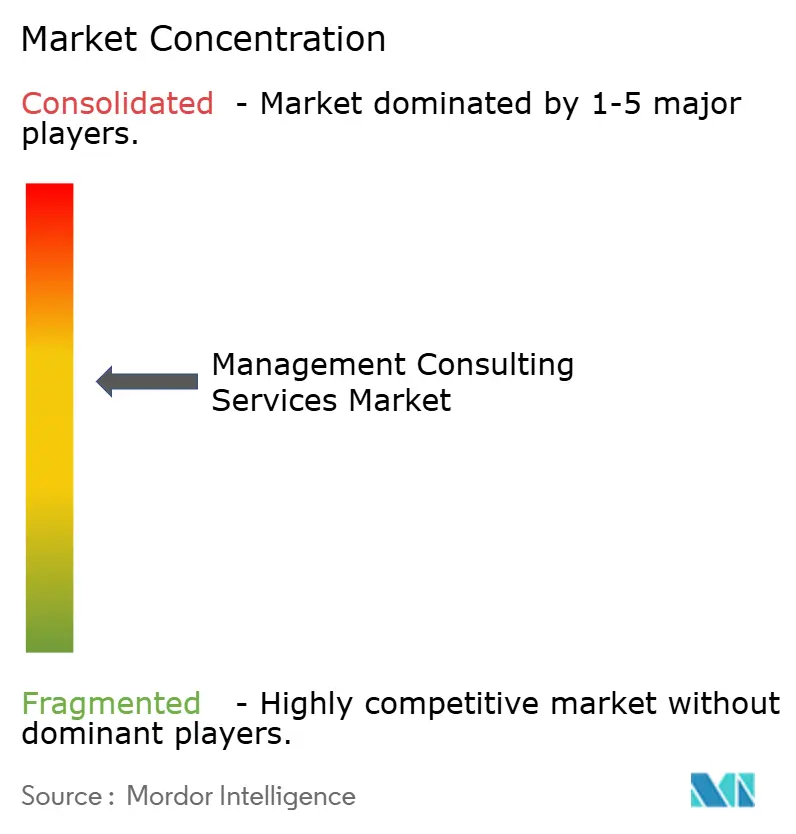
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Serviços de Consultoria de Gestão por Mordor Intelligence
O tamanho do mercado de serviços de consultoria de gestão foi avaliado em USD 357,85 bilhões em 2025 e estima-se que cresça de USD 374,67 bilhões em 2026 para atingir USD 471,39 bilhões até 2031, a um CAGR de 4,70% durante o período de previsão (2026-2031). A demanda sólida por expertise externa em transformação digital, gestão de riscos e excelência operacional sustenta essa trajetória de crescimento constante. Empresas em todo o mundo continuam expandindo programas de IA, nuvem e sustentabilidade, e dependem de consultores para suprir lacunas de capacidade, padronizar melhores práticas e acelerar a execução. As contínuas mudanças regulatórias, especialmente em torno das normas de ESG, acrescentam mais impulso à medida que as empresas buscam orientação para cumprir as exigências sem frear a inovação. Um aumento paralelo nos modelos de entrega com prioridade remota reduz os custos de engajamento ao mesmo tempo em que amplia os grupos de clientes endereçáveis, fortalecendo a resiliência do mercado mesmo durante incertezas macroeconômicas.
Principais Conclusões do Relatório
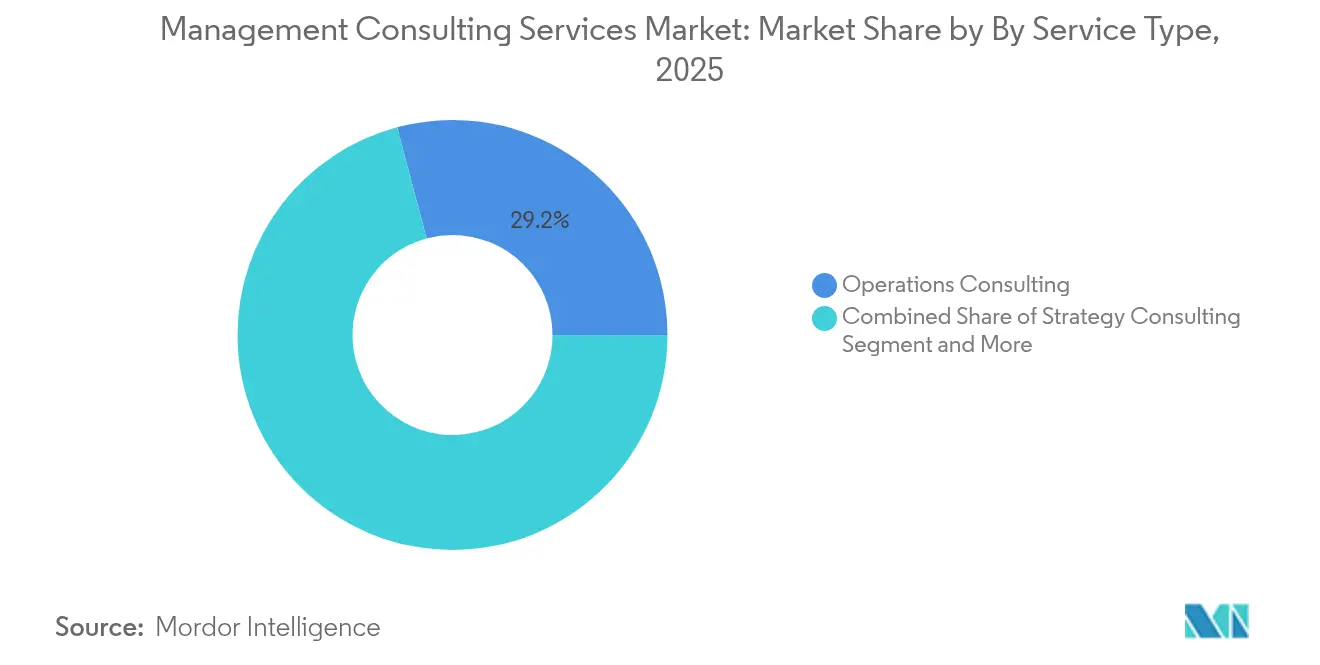
- Por tipo de serviço, a Consultoria de Operações liderou com 29,15% de participação na receita em 2025; a Consultoria de Transformação Digital está projetada para expandir a um CAGR de 13,13% até 2031.
- Por setor de usuário final, os Serviços Financeiros comandaram 23,85% do mercado em 2025, enquanto Saúde e Ciências da Vida está posicionada para crescer a um CAGR de 11,55% até 2031.
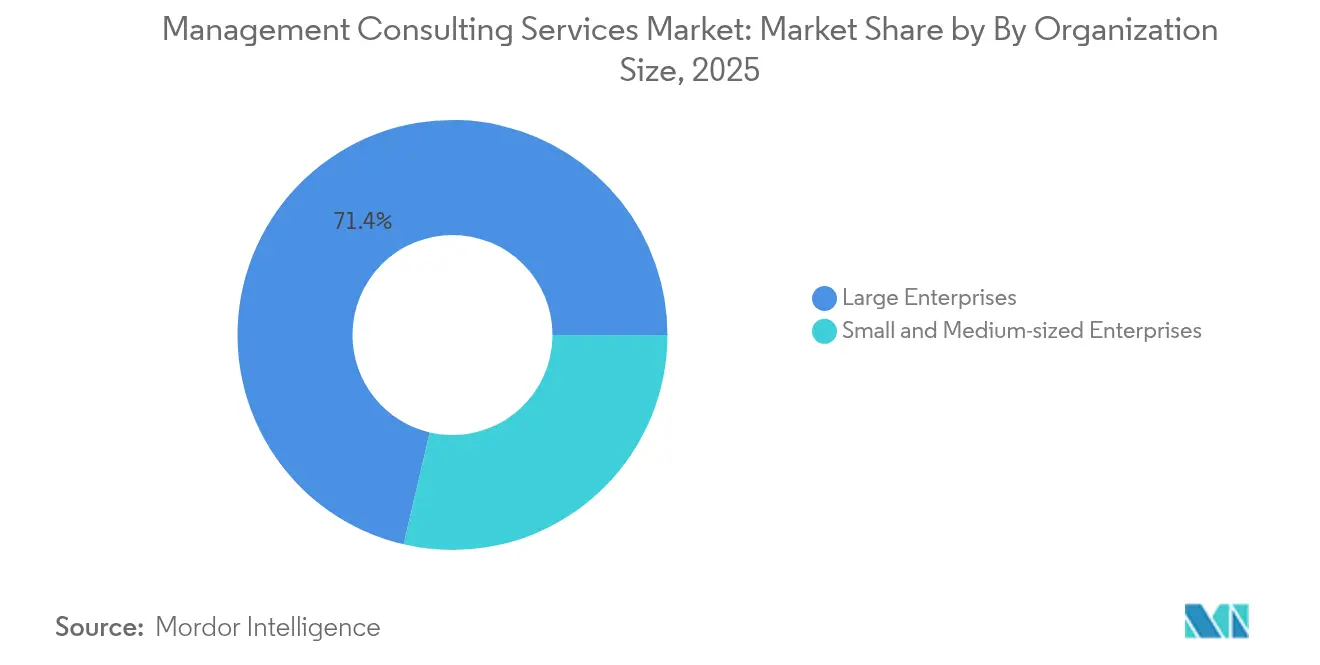
- Por porte da organização, as Grandes Empresas detiveram 71,35% da demanda em 2025, enquanto as Pequenas e Médias Empresas devem registrar um CAGR de 9,75% até 2031.
- Por modelo de entrega, a Consultoria Presencial respondeu por 60,85% do mercado em 2025; a Consultoria Remota e Virtual está no caminho de um CAGR de 14,25% até 2031.
- Por geografia, a América do Norte liderou com 37,45% de participação de mercado em 2025, e a Ásia-Pacífico está prevista para ser a região de crescimento mais rápido com um CAGR de 10,55% até 2031.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Fatores Impulsionadores*
| Fator Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Demanda por transformação com prioridade digital | +1.2% | Global, especialmente América do Norte e Ásia-Pacífico | Médio prazo (2-4 anos) |
| Complexidade regulatória e de gestão de riscos | +0.8% | Global, notadamente UE e América do Norte | Longo prazo (≥ 4 anos) |
| Terceirização de expertise em estratégia e operações | +0.6% | Global, foco em mercados emergentes | Médio prazo (2-4 anos) |
| Crescimento empresarial em mercados emergentes | +0.9% | Ásia-Pacífico, América Latina, Oriente Médio e África | Longo prazo (≥ 4 anos) |
| Mandatos de consultoria vinculados a ESG | +0.7% | Global, UE liderando a adoção | Médio prazo (2-4 anos) |
| Modelos de "consultoria como serviço" baseados em IA | +0.5% | América do Norte e UE com adoção antecipada | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Demanda por transformação com prioridade digital
As organizações alocam orçamentos recordes para integração de IA, migração para a nuvem e arquiteturas centradas em dados. Os gastos com consultoria em tecnologia devem superar USD 400 bilhões em 2025, e 87% das empresas que embarcaram em transformações digitais agora dependem de consultores externos[1]. Os projetos de IA generativa já representam até 40% dos novos engajamentos entre as principais empresas, impulsionando os consultores a entregar roteiros tecnológicos interligados, programas de gestão de mudanças e pacotes de requalificação da força de trabalho em contratos plurianuais. Os serviços financeiros e a saúde são pontos focais porque o escrutínio regulatório amplifica a complexidade de implementação. O resultado é um pipeline sustentado que equilibra eficiência de curto prazo com objetivos de modernização de longo prazo.
Complexidade regulatória e de gestão de riscos
A expansão das regras de ESG e privacidade de dados amplifica a demanda por consultoria em conformidade. Somente a Diretiva de Relatórios de Sustentabilidade Corporativa da UE gera uma oportunidade de consultoria anual estimada em USD 2 bilhões. Bancos e seguradoras enfrentam padrões em camadas de capital, conduta e resiliência cibernética que exigem estruturas de avaliação de riscos e automação de relatórios. Operadores de energia e saúde enfrentam mandatos paralelos vinculados a divulgações de segurança e ambientais. Os consultores fornecem metodologias prontas para auditoria, habilidades de integração de RegTech e conhecimento de políticas transfronteiriças, transformando a conformidade de um centro de custos em um motor de gastos estruturados com transformação.
Terceirização de expertise em estratégia e operações
Os executivos contratam cada vez mais externamente tarefas complexas de planejamento, redesenho de processos e otimização de custos para aproveitar conhecimentos objetivos e específicos do setor. Os engajamentos baseados em resultados agora estipulam ganhos de desempenho mensuráveis que justificam os honorários, alinhando os incentivos dos consultores ao valor do cliente. A demanda é aguda nos mercados emergentes, onde as empresas locais buscam as melhores práticas globais para escalar. Os provedores respondem codificando manuais para resiliência da cadeia de suprimentos, marketing digital e sustentabilidade, aumentando a repetibilidade e as margens de lucro. A mudança também amplia o mercado de serviços de consultoria de gestão à medida que as ofertas padronizadas atraem clientes de médio porte.
Crescimento empresarial em mercados emergentes
A rápida expansão econômica na Ásia-Pacífico, América Latina e partes do Oriente Médio traz novos participantes ao grupo de compradores de consultoria. As construções de infraestrutura digital e os programas de modernização governamental estimulam grandes engajamentos no setor público, enquanto os campeões tecnológicos regionais requerem suporte para entrada no mercado e escalonamento operacional. Por exemplo, empresas de fintech do Sudeste Asiático regularmente contratam consultores para navegação regulatória e localização de produtos. Essa onda de demanda regional compensa o crescimento mais lento em certos mercados maduros e eleva as perspectivas de receita global até 2030.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Escassez de talentos e alta rotatividade | -0.9% | Global, aguda na América do Norte e UE | Curto prazo (≤ 2 anos) |
| Ascensão de plataformas freelance de baixo custo | -0.6% | Global, foco no mercado intermediário | Médio prazo (2-4 anos) |
| Pressão de honorários baseados em resultados | -0.4% | Global, liderado por mercados maduros | Médio prazo (2-4 anos) |
| Limites de entrega por soberania de dados | -0.3% | Ambientes regulatórios da UE e Ásia-Pacífico | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Escassez de talentos e alta rotatividade
As empresas de consultoria relatam taxas de rotatividade próximas de 15-20%, enquanto a utilização de serviços profissionais caiu à medida que as lacunas de pessoal se ampliam. Especialistas em IA e análise avançada exigem salários premium, comprimindo as margens. As empresas investem em trilhas de promoção acelerada, arranjos de trabalho flexíveis e programas de retorno de ex-funcionários, mas as escassezes crônicas persistem. A seleção criteriosa de projetos e a alocação mais rigorosa de recursos mitigam o aperto imediato de capacidade, mas podem restringir a expansão geral do mercado até que os pipelines de talentos amadureçam.
Ascensão de plataformas freelance de baixo custo
Os mercados digitais agora conectam empresas a estrategistas e tecnólogos experientes a taxas abaixo das estruturas de honorários das empresas tradicionais. Plataformas como a Upwork permitem a contratação modular de projetos, um modelo que ganha força à medida que a entrega remota se mostra confiável[3]. A comoditização de tarefas discretas — benchmarking competitivo, visualização de dados, prototipagem de código — intensifica a pressão de preços sobre as consultorias de médio porte. Para defender o posicionamento premium, as empresas estabelecidas enfatizam soluções integradas de ponta a ponta, ativos de dados proprietários e termos contratuais de compartilhamento de riscos que os freelancers não conseguem replicar facilmente.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Serviço:
A Excelência Operacional Sustenta a LiderançaA Consultoria de Operações capturou 29,15% do mercado de serviços de consultoria de gestão em 2025, refletindo o foco persistente dos clientes no controle de custos e no rigor dos processos. A profundidade do segmento em metodologias lean, diagnósticos de cadeia de suprimentos e benchmarking de desempenho garante engajamentos recorrentes. A Consultoria de Transformação Digital, impulsionada pela adoção acelerada de IA e nuvem, está prevista para avançar a um CAGR de 13,13% até 2031, tornando-se o principal motor de crescimento. Juntos, esses segmentos formam propostas de valor complementares à medida que os clientes mesclam atualizações tecnológicas com redesenho de fluxos de trabalho. A Consultoria de Estratégia mantém relevância para expansão de mercado e recalibração de portfólio, enquanto a Consultoria de RH e Consultoria Financeira se beneficiam das necessidades de realinhamento da força de trabalho e de relatórios vinculados a ESG.
A convergência de mandatos operacionais e digitais gera ofertas híbridas onde os consultores incorporam análises habilitadas por IA em roteiros de melhoria de processos. Por exemplo, clientes industriais agora esperam modelos de manutenção preditiva ao lado da análise clássica de rendimento, permitindo ganhos de eficiência de dois dígitos. Essas abordagens multidisciplinares permitem que as empresas cobrem honorários mais altos e protejam os relacionamentos com clientes de insurgentes especializados. Como resultado, o mix de receita continua a se deslocar para serviços com infusão tecnológica, reforçando a posição de longo prazo dos provedores que ampliam os pools de talentos digitais antecipadamente.


Por Setor de Usuário Final:
Os Serviços Financeiros Ancoram a DemandaOs Serviços Financeiros responderam por 23,85% do mercado de serviços de consultoria de gestão em 2025, impulsionados por programas de banco digital, eficiência de capital e transformações de conformidade. O setor depende de consultores para orquestrar a modernização de sistemas centrais, validação de modelos de risco e estratégias de parceria com fintechs. Saúde e Ciências da Vida está projetada para expandir a um CAGR de 11,55% até 2031, estimulada pela adoção da saúde digital e pela supervisão regulatória mais rigorosa. Os clientes do setor de manufatura buscam roteiros da Indústria 4.0, enquanto os players do setor de energia recorrem a consultores para modernização da rede elétrica e métricas de sustentabilidade.
Temas transversais como cibersegurança, governança de dados e relatórios de ESG se integram a desafios específicos do setor, intensificando a necessidade de equipes especializadas e multidisciplinares. Na prática, as instituições financeiras agora adquirem ofertas agrupadas que abrangem detecção de fraudes por IA, modelagem de risco climático e redesenho da experiência do cliente. Os consultores que reúnem especialistas de domínio com arquitetos de tecnologia, portanto, garantem mandatos plurianuais, consolidando a visibilidade da receita e aumentando os custos de troca para os clientes.
Por Porte da Organização:
A Adoção por PMEs AceleraAs Grandes Empresas detiveram 71,35% dos gastos em 2025 graças às complexas operações globais e aos consideráveis orçamentos de transformação. No entanto, a adoção por PMEs está em uma trajetória de CAGR de 9,75%, sustentada por pacotes de serviços modulares e acessíveis entregues remotamente. Os diagnósticos baseados em IA e os manuais padronizados reduzem as barreiras de entrada, permitindo que empresas menores contratem assessoria orientada a resultados sem altos honorários iniciais. Essa democratização amplia o tamanho do mercado de serviços de consultoria de gestão e diversifica os fluxos de receita para os provedores que conseguem equilibrar volume com personalização.
Os clientes corporativos estipulam cada vez mais honorários vinculados ao desempenho, reforçando a demanda por governança de engajamento baseada em dados. Em resposta, as empresas de consultoria implantam painéis que rastreiam KPIs em tempo real, aumentando a transparência e a confiança. As PMEs, por outro lado, frequentemente priorizam a implementação rápida e a disciplina de fluxo de caixa, pressionando os consultores a encurtar os ciclos de projetos e adotar modelos de assinatura. A evolução de dupla trilha das expectativas dos clientes obriga as empresas a refinar as estratégias de segmentação e a alocação de recursos para salvaguardar a lucratividade.
Por Modelo de Entrega:
O Engajamento Remoto Ganha EscalaA Consultoria Presencial preservou 60,85% de participação em 2025, pois muitos programas complexos ainda se beneficiam de workshops presenciais e sessões de alinhamento com partes interessadas. A Consultoria Remota e Virtual, no entanto, está definida para crescer a um CAGR de 14,25% até 2031, à medida que as ferramentas de colaboração em nuvem amadurecem e os clientes normalizam o trabalho distribuído. Os modelos híbridos combinam sprints virtuais com visitas presenciais em marcos importantes, oferecendo acesso econômico a especialistas globais sem sacrificar a profundidade do relacionamento.
O uso de quadros brancos digitais, salas de dados seguras e elaboração de documentos assistida por IA reduz os tempos de ciclo ao mesmo tempo em que facilita a disponibilidade 24 horas por dia, 7 dias por semana em diferentes fusos horários. Os consultores repassam os ganhos de eficiência aos clientes por meio de orçamentos de viagem mais enxutos e entregas mais rápidas, reforçando o valor percebido. A concorrência se intensifica à medida que boutiques especializadas aproveitam o alcance virtual para disputar engajamentos historicamente reservados a grandes incumbentes. A pressão resultante acelera o investimento em plataformas proprietárias que se diferenciam por velocidade, amplitude analítica e vinculação à implementação.
Análise Geográfica
Mercado de Serviços de Consultoria de Gestão da América do Norte
A América do Norte reteve 37,45% da participação no mercado de serviços de consultoria de gestão em 2025, impulsionada por robustos gastos corporativos em tecnologia e um denso ambiente regulatório nos setores bancário, de saúde e de energia. A demanda por projetos de IA generativa representa atualmente até 40% dos novos contratos, elevando a receita por consultor à medida que a assessoria de alto valor substitui entregas padronizadas. As agências federais também intensificam a aquisição de serviços digitais, enquanto clientes do setor privado aprofundam iniciativas de ESG e resiliência cibernética. A transição da região para modelos de engajamento híbridos permite que as empresas atendam subsidiárias globais sem comprometer as margens, preservando a posição de liderança ao longo do período de previsão.
Mercado de Serviços de Consultoria de Gestão da Ásia-Pacífico
A Ásia-Pacífico é o território de crescimento mais rápido, com uma perspectiva de CAGR de 10,55% até 2031, impulsionada pela rápida digitalização, implantação de infraestrutura e investimento regional de multinacionais. O mercado de serviços de consultoria de gestão da Índia para PMEs está se beneficiando da crescente demanda por digitalização, desenvolvimento de infraestrutura e suporte estratégico aos negócios. Os gastos com consultoria se concentram na modernização de serviços financeiros, digitalização da saúde e produtividade industrial. Governos da Índia e do Sudeste Asiático encomendam projetos de cidades inteligentes e estudos de modernização do setor público, ampliando a demanda endereçável. Consultorias locais aproveitam a fluência cultural e bases de custo mais baixas, mas as empresas globais mantêm vantagem em transações transfronteiriças complexas e competências técnicas aprofundadas.
Mercado de Serviços de Consultoria de Gestão da Europa
A Europa registra expansão constante ancorada em mandatos de conformidade com ESG e regulamentações avançadas de privacidade de dados. A Diretiva de Relatórios de Sustentabilidade Corporativa da UE impulsiona os portfólios das empresas em relatórios de sustentabilidade, enquanto as políticas de transição energética estimulam a assessoria em modernização de redes elétricas na Alemanha, França e nos países nórdicos. As instituições financeiras priorizam a atualização de núcleos digitais para atender às normas de open banking. As preocupações com soberania de dados incentivam os clientes a contratar consultores com parceiros regionais de hospedagem e estruturas especializadas de governança, reforçando a demanda por expertise regulatória de nicho.

Panorama regulatório
Os serviços de consultoria de gestão operam em um ambiente regulatório transfronteiriço moldado pela governança de dados, governança de IA, regras de aquisição e restrições ao comércio de serviços. Na UE, a Lei de IA entrou em vigor em 1 de agosto de 2024, deslocando o foco dos compradores do desenho de políticas para a implementação pronta para auditoria à medida que se aproxima o marco de execução de 2 de agosto de 2026. Isso está aumentando a demanda por suporte de consultoria em classificação de riscos, modelos operacionais de governança, documentação e controles.
As restrições de localização de dados e de transferência transfronteiriça de dados também continuam a moldar a forma como os projetos globais são equipados e executados, particularmente em setores regulados onde o acesso, armazenamento e processamento dos dados dos clientes são rigidamente controlados. A OCDE tem destacado as implicações econômicas e operacionais da regulação fragmentada de dados, incluindo restrições de localização e transferência, e em 2026 expandiu suas orientações por meio do Going Digital Integrated Policy Framework e de ferramentas relacionadas de mapeamento regulatório digital. Para as empresas de consultoria, essas estruturas e o aumento da restritividade ao comércio de serviços elevam a necessidade de centros de entrega localizados, métodos de privacidade desde a concepção e controles de segurança documentados, especialmente para modelos de consultoria remota e virtual que precisam satisfazer requisitos de clientes e jurisdições.
Análise da cadeia de valor
A cadeia de valor começa com insumos de talento e conhecimento (especialistas de domínio, cientistas de dados, especialistas do setor e metodologias proprietárias) e se estende pela identificação de oportunidades, desenvolvimento de propostas, avaliação diagnóstica, desenho de soluções, apoio à implementação e acompanhamento contínuo da realização de valor. A entrega é cada vez mais viabilizada por plataformas de colaboração e análise (salas de dados seguras, ferramentas de fluxo de trabalho e redação assistida por IA) que reduzem o tempo de ciclo em projetos remotos e híbridos, enquanto programas grandes e multinacionais ainda dependem de workshops presenciais e ritmos de governança para alinhar as partes interessadas. Parceiros e subcontratados, incluindo fornecedores de tecnologia, especialistas boutique e redes de freelancers, complementam lacunas de capacidade, especialmente em trabalhos de IA, modernização em nuvem e automação de conformidade.
O acesso a dados, a prontidão do ambiente do cliente e choques externos são os principais pontos de risco na cadeia. Para backlogs de transformação intensivos em TMT, interrupções na cadeia de suprimentos do setor podem se propagar para a execução quando as iniciativas dos clientes dependem da disponibilidade de hardware e dos cronogramas de implantação. Por exemplo, interrupções relatadas nos embarques em junho de 2026 em torno do Estreito de Ormuz atrasaram por semanas os envios de componentes de redes de telecomunicações, afetando implantações de 5G e data centers e aumentando a necessidade de planejamento de cenários, governança de aquisições e reajuste de cronogramas. Os provedores de consultoria também enfrentam gargalos internos devido à escassez e ao turnover de especialistas, notadamente em IA e análises avançadas, o que impulsiona maior reutilização de manuais padronizados, entrega offshore e entrega orientada por plataformas para proteger a utilização e as margens.
Cenário Competitivo
O mercado de serviços de consultoria de gestão é moderadamente fragmentado, com os grupos vinculados às auditorias do Big Four e as principais casas de estratégia ainda dominando grandes transformações multinacionais. Sua escala combinada suporta investimentos pesados em kits de ferramentas de IA generativa que automatizam a recuperação de conhecimento, geração de código e produção de apresentações, elevando a produtividade dos consultores enquanto protege os preços premium. A plataforma "Lilli" da McKinsey agora sustenta 70% dos fluxos de trabalho de elaboração de propostas e apresentações, demonstrando os benefícios iniciais de ser o primeiro a se mover.
As empresas de médio porte e boutiques contra-atacam especializando-se em nichos de alto crescimento, como FinOps em nuvem, IoT industrial e contabilidade de carbono de Escopo 3. As fusões e aquisições continuam sendo um caminho preferido para agregar capacidades escassas; a aquisição da Project Partners Management GmbH pela A.T. Kearney ampliou a capacidade de SAP S/4HANA na região DACH[2]. As redes de talentos freelance aumentam a pressão competitiva na extremidade inferior do mercado ao oferecer expertise modular a custos mais baixos, forçando os incumbentes a destacar a escala de entrega integrada e os modelos comerciais de compartilhamento de riscos.
Os fornecedores de tecnologia também avançam por meio de divisões de consultoria que combinam licenças de software com assessoria estratégica. A receita de USD 5,1 bilhões da Cognizant no primeiro trimestre de 2025 ilustra como a origem em serviços de tecnologia pode se traduzir em engajamentos de transformação full-stack. À medida que as linhas de serviço convergem, a vantagem competitiva repousa em equipes multidisciplinares, ativos de dados proprietários e contratos baseados em resultados comprovados.
Líderes do Setor de Serviços de Consultoria de Gestão
-
McKinsey & Company
-
Boston Consulting Group
-
Deloitte Touche Tohmatsu Limited
-
Accenture plc
-
PricewaterhouseCoopers LLP
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Serviços de Consultoria de Gestão
- Accenture plc
- Deloitte Touche Tohmatsu Limited
- PricewaterhouseCoopers LLP
- KPMG International Limited
- Ernst and Young Global Limited
- McKinsey and Company Inc.
- Boston Consulting Group Inc.
- Bain and Company Inc.
- IBM Consulting (International Business Machines Corp.)
- Booz Allen Hamilton Holding Corp.
- Gartner Inc.
- Tata Consultancy Services Limited
- Capgemini SE
- FTI Consulting Inc.
- Oliver Wyman Group (Marsh McLennan)
- Roland Berger Holding GmbH
- Alvarez and Marsal Holdings LLC
- LEK Consulting LLC
- Kearney Inc.
- CGI Inc.
- Capco (Wipro Ltd.)
- Wikistrat Inc.

Oportunidades de mercado e perspectivas futuras
O espaço em branco está se expandindo onde as empresas precisam de ajuda para converter a ambição em IA em mudança operacional, controles e resultados mensuráveis, particularmente à medida que a IA generativa se torna incorporada em novos projetos e fluxos de trabalho de entrega. As oportunidades de consultoria estão concentradas na integração operacional de IA, incluindo redesenho de processos, governança de risco de modelos, requalificação da força de trabalho e instrumentação de KPIs, em vez do desenvolvimento de modelos por si só. Investimentos de fornecedores e empresas em kits de ferramentas de IA também estão apoiando ganhos de produtividade e entregáveis mais padronizados. Em bases de clientes centradas em TMT, a demanda por consultoria também está ligada a programas de modernização de infraestrutura e iniciativas de modernização de plataformas, nas quais as equipes de consultoria conectam arquitetura-alvo, governança de programas e sequenciamento de implementação.
Uma segunda área de oportunidade é a conformidade e o redesenho de modelos operacionais transfronteiriços, à medida que governos e organismos de normalização formalizam a governança digital. O cronograma da Lei de IA da UE, em vigor desde agosto de 2024 com um marco de execução em agosto de 2026, e o trabalho da OCDE em 2026 sobre estruturas de governança regulatória digital estão criando demanda por avaliações de prontidão, desenho de controles, processos de risco de terceiros e gestão de evidências em entregas distribuídas. Separadamente, a volatilidade na cadeia de suprimentos que afeta as implantações de telecomunicações e data centers, incluindo atrasos de embarque relatados em meados de 2026, está abrindo pipelines de consultoria em operações focadas em resiliência, abrangendo gestão do ciclo de vida de contratos, risco de fornecedores e reajuste do custo de atendimento, que se conectam à execução de programas de capital e à realização de benefícios.
Recent Industry Developments in Mercado de Serviços de Consultoria de Gestão
- Junho de 2026: A Accenture concordou em adquirir a Whalar, uma agência de criadores e social media, e anunciou uma parceria estratégica de três anos com o Whalar Group. A medida aprofunda as capacidades da Accenture Song em marketing e comércio liderados por criadores, fortalecendo programas de crescimento liderados por consultoria que conectam estratégia de marca a resultados mensuráveis de experiência do cliente.
- Dezembro de 2025: A Accenture concordou em adquirir uma participação majoritária de 65% na DLB Associates, uma empresa de engenharia e consultoria de data centers de IA sediada nos EUA. Isso ampliou as capacidades da Accenture em desenvolvimento de data centers de ponta a ponta, alinhando a consultoria de gestão e a entrega de engenharia com a demanda dos clientes por programas de infraestrutura prontos para IA.
- Março de 2025: A McKinsey adquiriu a ET Medialabs (ETML), uma agência de marketing de performance e análise de dados sediada na Índia. A aquisição fortaleceu as capacidades da McKinsey em operações de marketing digital e tecnologia, apoiando projetos de consultoria integrados que combinam estratégia de crescimento, análise de dados e execução em escala.


Mercado de Serviços de Consultoria de Gestão Escopo do relatório e metodologia de pesquisa
Definição e Abrangência do Mercado
Este mercado é definido como as receitas obtidas com trabalhos profissionais de consultoria de gestão, nos quais empresas assessoram organizações em estratégia, operações, design organizacional, melhoria de desempenho e tópicos de gestão correlatos, abrangendo clientes dos setores privado e público e todas as principais regiões.
Exclusões de escopo: terceirização exclusiva de implementação de TI, receitas de licenciamento de software e serviços puros de alocação de pessoal ou recrutamento não são contabilizados, salvo quando comercializados como parte de um contrato de consultoria de gestão.
Visão Geral da Segmentação
- Por Tipo de Serviço
- Consultoria de Estratégia
- Consultoria de Operações
- Consultoria de RH
- Consultoria Financeira
- Consultoria de Transformação Digital
- Consultoria de Risco e Conformidade
- Outros Tipos de Serviço
- Por Setor de Usuário Final
- TI e Telecomunicações
- Saúde e Ciências da Vida
- Serviços Financeiros (BFSI)
- Manufatura e Industrial
- Energia e Utilidades
- Governo e Setor Público
- Imóveis e Construção
- Varejo e Bens de Consumo
- Mídia, Entretenimento e Esportes
- Hospitalidade e Viagens
- Outros Setores
- Por Porte da Organização
- Grandes Empresas
- Pequenas e Médias Empresas
- Por Modelo de Entrega
- Consultoria Presencial
- Consultoria Remota e Virtual
- Consultoria Híbrida
- Por Geografia
- América do Norte
- Estados Unidos
- Canadá
- México
- América do Sul
- Brasil
- Argentina
- Restante da América do Sul
- Europa
- Reino Unido
- Alemanha
- França
- Itália
- Espanha
- Países Nórdicos
- Restante da Europa
- Oriente Médio e África
- Oriente Médio
- Arábia Saudita
- Emirados Árabes Unidos
- Turquia
- Restante do Oriente Médio
- África
- África do Sul
- Egito
- Nigéria
- Restante da África
- Oriente Médio
- Ásia-Pacífico
- China
- Índia
- Japão
- Coreia do Sul
- ASEAN
- Austrália
- Nova Zelândia
- Restante da Ásia-Pacífico
- América do Norte
Fontes de Dados, Dimensionamento de Mercado e Validação
Pesquisa Documental
O trabalho documental começa pela construção de um mapa de demanda limpo para os gastos com consultoria, vinculando-o a sinais macroeconômicos e de atividade empresarial rastreáveis publicamente. Foram referenciadas fontes como o Banco Mundial e o FMI para PIB e produção setorial, a OCDE para indicadores de produtividade e negócios, o Bureau of Labor Statistics dos Estados Unidos para emprego em serviços profissionais e tendências salariais, e o Eurostat para faturamento de serviços e demografia empresarial. Quando disponíveis, também foram utilizados institutos nacionais de estatística, portais de compras públicas e publicações de associações profissionais para compreender os padrões de gastos com assessoria no setor público.
No lado da oferta, registros contábeis de empresas, relatórios anuais e apresentações a investidores ajudam a confirmar mudanças no mix de serviços e na direção de preços, enquanto a cobertura da imprensa de negócios fornece contexto sobre volumes de contratos e temas de transformação. Uma assinatura paga de inteligência financeira e notícias corporativas foi utilizada seletivamente para padronizar divulgações de receita e ações corporativas entre grandes e médias consultorias. As fontes documentais listadas acima são ilustrativas e não exaustivas, e referências públicas adicionais foram utilizadas para coleta, validação e esclarecimento de dados.
Entrevistas Primárias e Pesquisas
O trabalho primário é utilizado para testar as premissas documentais sobre precificação de contratos, taxas de utilização, duração típica de projetos e como os orçamentos de consultoria se movem entre os temas de estratégia, operações e pessoas. Conversamos com uma combinação de líderes de consultorias, chefes de prática, gerentes de entrega e compradores corporativos na APAC, EMEA e nas Américas, de modo que o modelo reflita diferenças no tamanho dos contratos, ciclos de aquisição e expectativas de crescimento regional.
Distribuição dos respondentes do trabalho de campo de pesquisa primária
| Tipo de empresa | Cargo do respondente | Região |
|---|---|---|
| Nível superior: 33% | CXOs: 14% | APAC: 44% |
| Nível intermediário: 46% | Líderes Funcionais/de Unidade: 33% | EMEA: 35% |
| Participantes menores: 21% | Gerentes: 53% | Américas: 21% |
Dimensionamento de Mercado e Previsão
O dimensionamento é construído por meio de uma abordagem de cima para baixo, na qual os indicadores de produção de serviços e a capacidade de gastos das empresas são reconstruídos por região e, em seguida, filtrados pelas taxas de adoção de consultoria para áreas comuns de problemas de gestão. Para manter o modelo fundamentado, os resultados são corroborados com aproximações seletivas de baixo para cima, como receita amostrada por consultor, faixas de utilização e faixas de tarifas combinadas típicas aplicadas às horas estimadas de entrega para os principais tipos de contrato.
Os principais insumos que moldam os totais incluem o PIB regional e os pools de lucro corporativo, os níveis de emprego em serviços profissionais, o movimento médio das tarifas de faturamento, as premissas de utilização e a mudança de mix em direção a programas de transformação e modelo operacional. Como programas longos de vários anos podem causar ruído de temporalidade, também verificamos como os orçamentos de assessoria do setor público e os grandes ciclos de reestruturação empresarial se alinham com os anos do estudo. Para a previsão, recorremos à análise de cenários com um caso base informado pelas expectativas de especialistas sobre crescimento macroeconômico, pressão de custos e demanda por projetos orientados à eficiência, ajustando a inclinação com base nas relações históricas observadas entre a atividade empresarial e os gastos com consultoria.
Ciclo de Validação e Atualização de Dados
Os resultados são validados comparando os totais finais do mercado com sinais independentes, como tendências de emprego e salários, comentários sobre grandes contratos e indicadores de faturamento de serviços, e revisando variações que não se encaixam no padrão esperado. Quando uma região ou ano apresenta um salto incomum, ele é verificado novamente em busca de efeitos pontuais, como temporalidade cambial, mudanças no orçamento público ou picos temporários de utilização, e as premissas são revisitadas.
Antes da aprovação final, o modelo passa por revisão analítica em múltiplas etapas para que a matemática, a lógica de unidades e as definições permaneçam consistentes ao longo dos anos e das regiões. O relatório é atualizado anualmente, e atualizações intermediárias são acionadas quando eventos relevantes alteram significativamente a demanda ou a precificação de consultoria. Imediatamente antes da entrega, uma revisão final alinha a visão de mercado com as publicações públicas mais recentes e o feedback das entrevistas.
Tamanho do Mercado de Serviços de Consultoria de Gestão da Mordor Intelligence Comparado com Outras Estimativas Publicadas
Os tamanhos de mercado publicados para serviços de consultoria de gestão frequentemente não coincidem, porque o limite do que é considerado consultoria é definido de forma diferente, e porque a temporalidade cambial e os anos-base variam entre os estudos. As diferenças também decorrem da forma como as empresas tratam trabalhos de programas longos, se a receita de assessoria subcontratada é contada em duplicidade e com que rapidez as premissas são atualizadas quando os orçamentos se contraem ou se recuperam.
Ao acompanhar a utilização, o movimento das tarifas de faturamento combinadas e os sinais de orçamento dos clientes, a Mordor Intelligence mantém a estimativa focada no reconhecimento de receita de serviços de consultoria de gestão, em vez de pacotes mais amplos de serviços profissionais, o que é uma razão comum para a divergência dos totais.
Comparação de referência
| Fonte | Tamanho do Mercado | Lacunas na Metodologia de Pesquisa |
|---|---|---|
| Mordor Intelligence | 374,67 bilhões de USD (2026) | |
| Publicador Global do Setor A | 403,50 bilhões de USD (2025) | Utiliza uma visão de receita do setor ancorada em um ano-base diferente, e a definição no nível da página é ampla, o que pode incluir trabalhos de assessoria adjacentes que não são estritamente serviços de consultoria de gestão. |
| Publicador Global do Setor B | 1,10 trilhão de USD (2026) | Adota um perímetro setorial mais amplo para consultores de gestão e pode incluir atividades adicionais de assessoria e suporte dentro do setor, o que expande o pool de receita contabilizado em comparação com um limite baseado apenas em receita de serviços. |
A dispersão na tabela é explicada principalmente pelas fronteiras de escopo e pelo alinhamento de anos, e não por uma única etapa matemática. Quando o mercado é mantido vinculado à receita de serviços que pode ser conciliada com indicadores de demanda e faixas realistas de precificação e utilização, o número final é mais fácil de reproduzir e de atualizar conforme as condições mudam.


Principais Perguntas Respondidas no Relatório
Qual é o tamanho atual do mercado de serviços de consultoria de gestão?
O mercado gerou USD 374,67 bilhões em 2026 e está projetado para atingir USD 471,39 bilhões até 2031.
Qual segmento de serviço está crescendo mais rapidamente?
A Consultoria de Transformação Digital deve registrar um CAGR de 13,13% até 2031, impulsionada pela adoção de IA e nuvem.
Qual região oferece as maiores oportunidades de crescimento para as empresas de consultoria?
A Ásia-Pacífico está prevista para expandir a um CAGR de 10,55% à medida que a rápida digitalização e os gastos com infraestrutura impulsionam a demanda.
Como os modelos de entrega estão mudando no setor?
A Consultoria Remota e Virtual está avançando a um CAGR de 14,25%, apoiada por plataformas de colaboração que reduzem os custos dos projetos.
Qual é o maior desafio enfrentado pelos provedores de consultoria hoje?
Uma escassez global de talentos, com taxas de rotatividade próximas de 15-20%, pressiona as margens e a capacidade de entrega.


 Seus dados estão seguros e nunca são vendidos ou compartilhados.

