
Tamaño y Participación del Mercado de Ciberseguridad de Malasia
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Período de Datos Pronosticados | 2026 - 2031 |
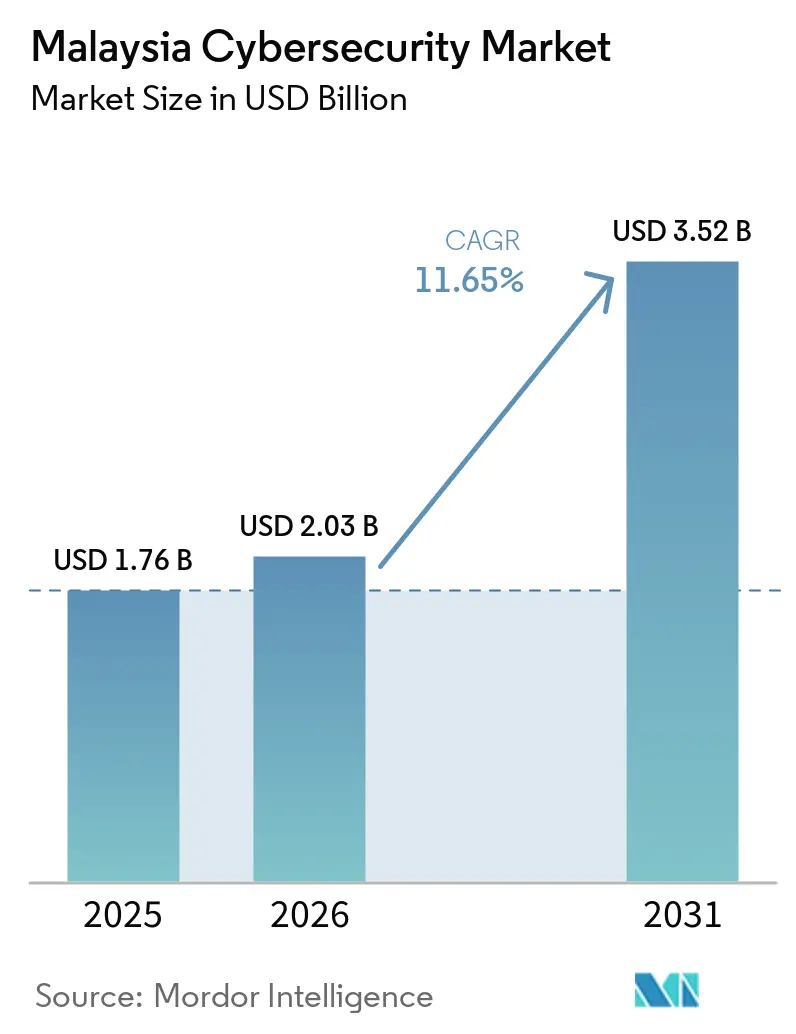
| Tamaño del mercado en el año base (2025) | 1.76 Mil millones de dólares |
| Tamaño del Mercado (2026) | 2.03 Mil millones de dólares |
| Tamaño del Mercado (2031) | 3.52 Mil millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 11.65 % |
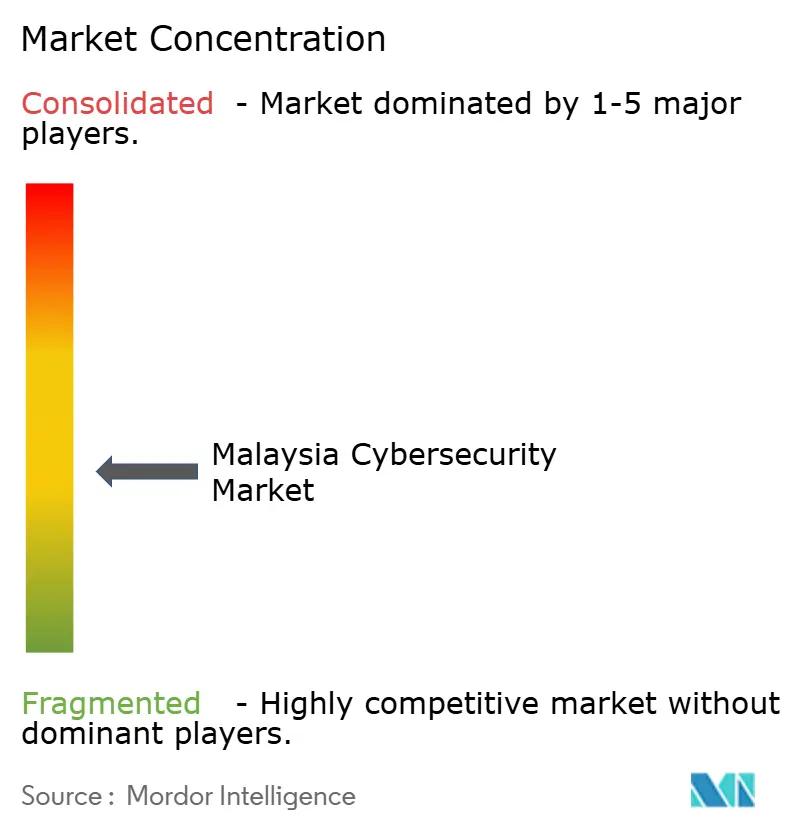
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Ciberseguridad de Malasia por Mordor Intelligence
Se espera que el tamaño del Mercado de Ciberseguridad de Malasia crezca de 1,76 mil millones de USD en 2025 a 2,03 mil millones de USD en 2026, y se prevé que alcance los 3,52 mil millones de USD en 2031 a una CAGR del 11,65% durante el período 2026-2031. Esta trayectoria de dígitos dobles bajos posiciona al mercado de ciberseguridad malasio entre los segmentos de infraestructura digital de más rápido crecimiento dentro del ecosistema TIC más amplio del país. Los mandatos de prioridad en la nube, la estricta concesión de licencias bajo la Ley de Ciberseguridad de 2024 y el costo monetizado de las filtraciones de datos impulsan una demanda sostenida. Las grandes empresas están ampliando los controles existentes hacia programas de confianza cero, mientras que las pequeñas y medianas empresas están iniciando sus primeras implementaciones a través de servicios de suscripción que reducen los costos iniciales. Las inversiones paralelas en redes de borde 5G, centros de datos de hiperescala y la modernización de la tecnología operacional anclan aún más una larga trayectoria de crecimiento para el mercado de ciberseguridad de Malasia.
Conclusiones Clave del Informe
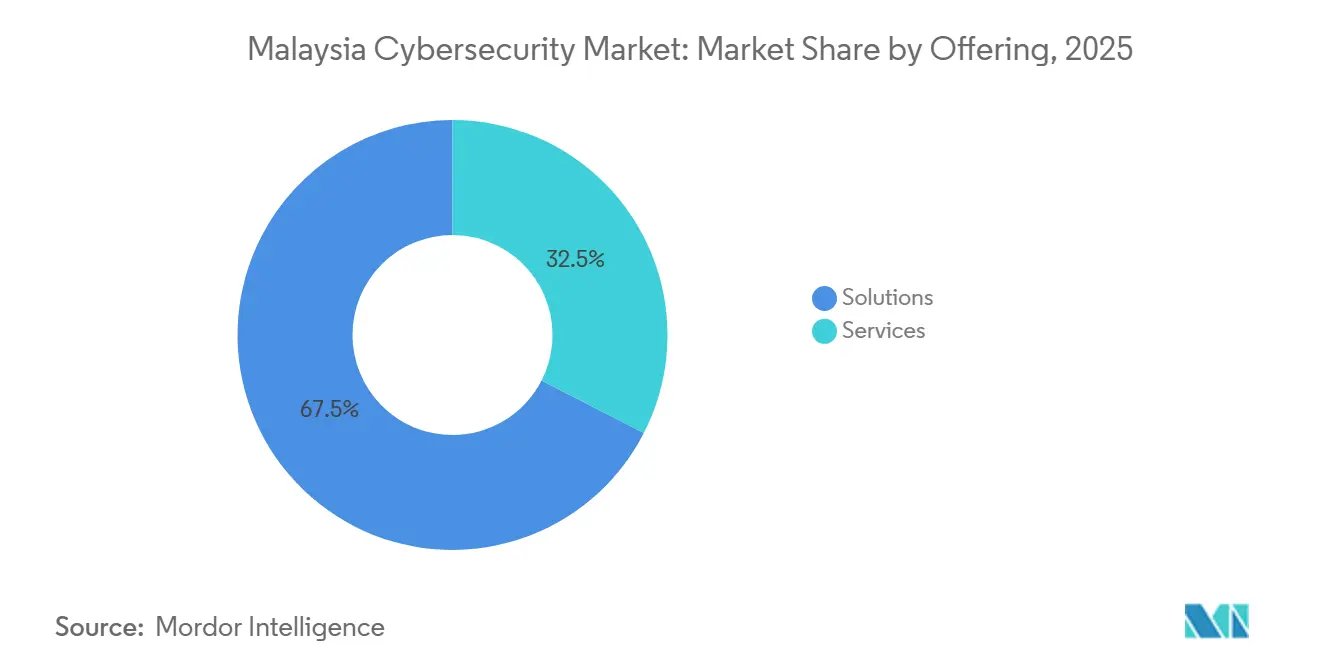
- Por oferta, las soluciones representaron el 67,47% de la participación del mercado de ciberseguridad de Malasia en 2025, mientras que se proyecta que los servicios avancen a una CAGR del 13,96% hasta 2031.
- Por modo de implementación, las instalaciones locales (on-premise) mantuvieron el 64,26% del tamaño del mercado de ciberseguridad de Malasia en 2025, y las implementaciones en la nube crecen a una CAGR del 19,10% hasta 2031.
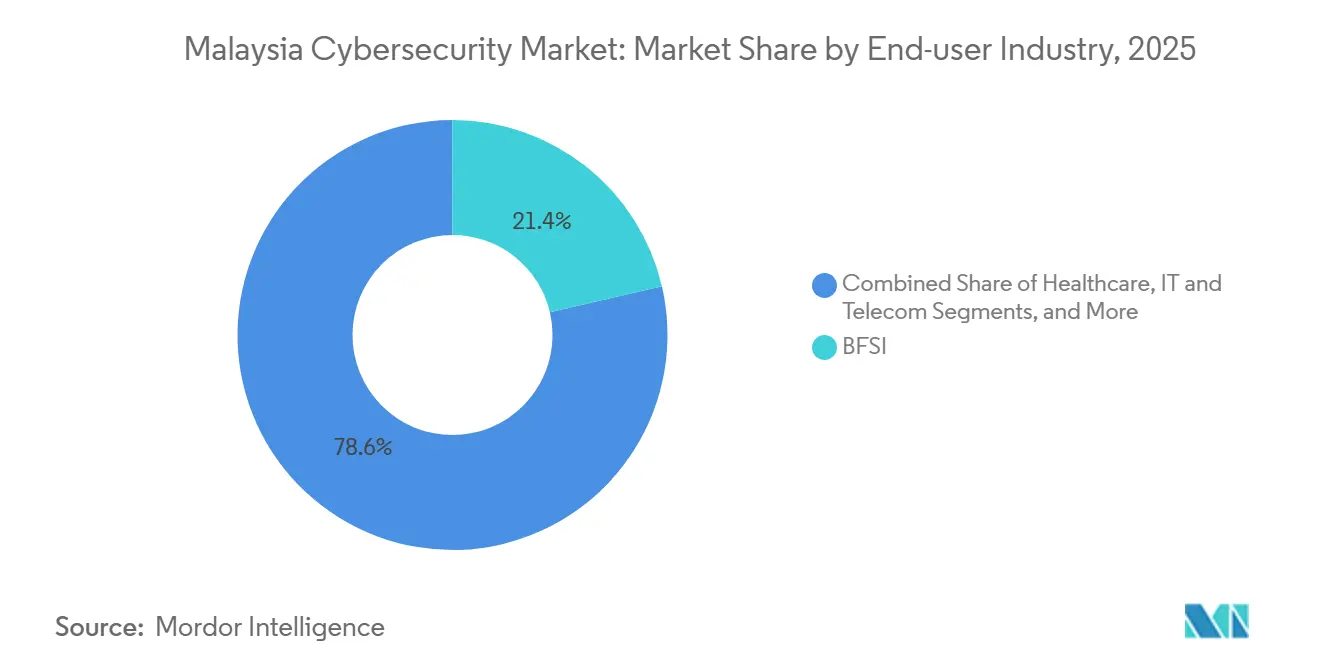
- Por industria de usuario final, el sector BFSI generó el 21,36% de la participación en ingresos en 2025; se prevé que el sector sanitario crezca a una CAGR del 14,10% durante 2026-2031.
- Por tamaño de empresa de usuario final, las grandes empresas controlaron el 71,32% del gasto en 2025, mientras que las pymes están en camino de expandirse a una CAGR del 15,68% hasta 2031.
Nota: Las cifras de tamaño del mercado y previsión de este informe se generan utilizando el marco de estimación propietario de Mordor Intelligence, actualizado con los últimos datos e información disponibles a partir de 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Plazo de Impacto |
|---|---|---|---|
| Rápida Implementación de la Estrategia de Nube en Primer Lugar de Malasia que Impulsa el Gasto en Seguridad en la Nube del Sector Público | +2.10% | Nacional; Kuala Lumpur, Cyberjaya | Corto plazo (≤ 2 años) |
| Licencias de la Ley de Ciberseguridad de 2024 y Cumplimiento Obligatorio de NCII que Impulsan la Demanda de Proveedores | +2.80% | Nacional | Mediano plazo (2-4 años) |
| Auge de Centros de Datos en Johor Bahru que Eleva las Inversiones en Seguridad Perimetral y de TI Operacional | +1.70% | Johor Bahru; extensión al Valle de Klang | Mediano plazo (2-4 años) |
| Cobertura 5G ≥ 97% que Impulsa las Actualizaciones de Seguridad del Núcleo Móvil y del Borde | +1.50% | Nacional | Corto plazo (≤ 2 años) |
| Pérdidas Económicas de USD 12.200 millones por Filtraciones que Elevan los Presupuestos de la Alta Dirección | +2.30% | Nacional; centros financieros | Corto plazo (≤ 2 años) |
| Objetivo Nacional de 25.000 Defensores Cibernéticos que Impulsa el Gasto en Consultoría y Formación | +1.40% | Nacional; centros educativos | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Rápida Implementación de la Estrategia de Nube en Primer Lugar de Malasia que Impulsa el Gasto en Seguridad en la Nube del Sector Público
La acelerada estrategia de nube en primer lugar de Malasia está redirigiendo el gasto gubernamental hacia defensas nativas de la nube, como los agentes de seguridad de acceso a la nube y las plataformas de protección de cargas de trabajo. Los ministerios ahora integran la clasificación, el cifrado y la supervisión continua en cada plan de migración de aplicaciones, lo que eleva la demanda de referencia para los servicios de asesoramiento y los servicios gestionados. La visibilidad del sector público sobre los casos de éxito tempranos está animando a las instituciones financieras y a los operadores de telecomunicaciones a adoptar arquitecturas similares, creando un efecto multiplicador en todo el mercado de ciberseguridad de Malasia. Los integradores de sistemas han rediseñado sus carteras en torno a modelos de responsabilidad compartida, agrupando consultoría, implementación y detección gestionada bajo contratos únicos. En conjunto, estos cambios se traducen en un aumento estructural del gasto direccionable en lugar de un aumento puntual.
Licencias de la Ley de Ciberseguridad de 2024 y Cumplimiento Obligatorio de NCII que Impulsan la Demanda de Proveedores
La Ley de Ciberseguridad de 2024 establece la concesión de licencias obligatorias para las pruebas de penetración, las operaciones de seguridad y otros servicios básicos, mientras que los operadores de infraestructura crítica deben observar códigos de práctica específicos del sector. Las organizaciones han respondido elevando el cumplimiento a una prioridad a nivel de consejo directivo y contratando auditores externos para alinear los controles con la nueva base legal. Los proveedores que obtuvieron licencias anticipadas lograron una ventaja de ventas mensurable, ya que las empresas prefieren socios precalificados para evitar errores regulatorios. La ley también formalizó los plazos de notificación de incidentes, lo que impulsó la demanda de herramientas de detección en tiempo real e integraciones de inteligencia de amenazas. En conjunto, estos cambios incorporan obligaciones de cumplimiento recurrentes en los presupuestos de TI, sosteniendo el impulso en el tamaño del mercado de ciberseguridad de Malasia.
Auge de Centros de Datos en Johor Bahru que Eleva las Inversiones en Seguridad Perimetral y de TI Operacional
Johor Bahru está duplicando su capacidad de centros de datos de 1,3 GW a 2,7 GW para 2027, atrayendo inversiones de proveedores de servicios a hiperescala como Google, Microsoft y Amazon. La densa concentración de activos requiere seguridad física, de red y de TI operacional en capas, con plataformas de detección de anomalías y biometría avanzada encabezando las listas de adquisiciones. Las autoridades locales priorizan corredores seguros de energía y conectividad, incentivando a los operadores a adoptar consolas integradas de supervisión de amenazas que correlacionan eventos físicos y cibernéticos en un único panel. El crecimiento en este corredor repercute en los centros de servicios en Kuala Lumpur, donde los proveedores de servicios de seguridad gestionados (MSSP) ofrecen cobertura remota del Centro de Operaciones de Seguridad (SOC) para instalaciones regionales. El ciclo de construcción continuo ofrece, por tanto, visibilidad de ingresos a varios años para los proveedores de hardware, integradores y proveedores de servicios gestionados que participan en el mercado de ciberseguridad de Malasia.
Cobertura 5G ≥ 97% que Impulsa las Actualizaciones de Seguridad del Núcleo Móvil y del Borde
La cobertura del 97% de la población de Digital Nasional Berhad permite velocidades de descarga móvil promedio cercanas a los 380 Mbps, pero la arquitectura distribuida amplía los controles perimetrales tradicionales. Los operadores de telecomunicaciones están implementando segmentación de confianza cero, microgateways de cortafuegos y capas de seguridad de API en todas las divisiones de red. Los nodos de borde procesan cargas de trabajo sensibles, lo que impulsa el análisis en tiempo real y el cifrado en el punto de creación de datos. Los proveedores de dispositivos ahora deben cumplir con estrictas directrices de codificación segura para proteger el plano de ataque ampliado. En el nivel superior, las plataformas de servicios financieros y de juegos integran fuentes de amenazas de señalización de grado operador en sus propias pilas de supervisión, ampliando el conjunto de oportunidades para el mercado de ciberseguridad de Malasia.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Plazo de Impacto |
|---|---|---|---|
| Escasez Aguda de Arquitectos de Seguridad Senior que Infla los Plazos y Costos de los Proyectos | -1.9% | Nacional; más elevada en Kuala Lumpur | Mediano plazo (2-4 años) |
| Restricciones Presupuestarias de las Pymes Debido a las Infraestructuras de TI con Altos CAPEX Heredados | -1.2% | Nacional; más pronunciada en ciudades secundarias | Largo plazo (≥ 4 años) |
| Normas Fragmentadas de Soberanía de Datos Transfronterizos que Retrasan las Migraciones a la Nube | −0.9% | Nacional | Mediano plazo (2-4 años) |
| Baja Adopción de Autenticación Multifactor Fuera del BFSI que Incrementa el Riesgo Residual | −0.8% | Cinturones industriales de la Península | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Escasez Aguda de Arquitectos de Seguridad Senior que Infla los Plazos y Costos de los Proyectos
Las complejas migraciones a la nube se estancan porque los arquitectos con experiencia siguen siendo escasos, lo que extiende los plazos de los proyectos en un 37% y eleva los costos laborales en más de una cuarta parte [1]. La escasez infla las ofertas para los grandes contratos de transformación, lo que reduce los presupuestos corporativos y retrasa los hitos clave. Las organizaciones contrarrestan esto externalizando la arquitectura a los proveedores de servicios de seguridad gestionados (MSSP) o importando experiencia de centros regionales, pero los largos tiempos de tramitación de visados limitan el alivio a corto plazo. Las hojas de ruta de los proveedores ahora incluyen motores de políticas de bajo código y arquitecturas de referencia que reducen las horas de diseño, aunque la supervisión práctica sigue siendo indispensable para las cargas de trabajo reguladas. Las restricciones de talento actúan, por tanto, como un lastre persistente sobre la CAGR del mercado de ciberseguridad de Malasia.
Restricciones Presupuestarias de las Pymes Debido a las Infraestructuras de TI con Altos CAPEX Heredados
Las pymes destinan hasta el 85% de sus presupuestos tecnológicos a mantener el hardware en las instalaciones, lo que deja poca capacidad para los controles preventivos. Las opciones de financiación específicas para la seguridad siguen siendo limitadas, y la adopción de ciberseguros es baja, lo que restringe las alternativas para la transferencia de riesgos. Las estadísticas de filtraciones muestran que las pymes sufren más incidentes por endpoint que sus pares de mayor tamaño, aunque muchos propietarios subestiman la responsabilidad derivada de los ataques a la cadena de suministro. Las subvenciones gubernamentales cubren las evaluaciones de referencia, pero los costos de suscripción plurianual siguen disuadiendo la adopción integral. A menos que mejoren las facilidades de crédito, el segmento de las pymes seguirá rezagado, reduciendo el potencial alcista del mercado de ciberseguridad de Malasia.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Oferta:
Énfasis Cambiante Hacia los ServiciosLas soluciones mantuvieron el 67,47% de la participación del mercado de ciberseguridad de Malasia en 2025, lideradas por suites de seguridad de red y en la nube que protegen entornos híbridos. Sin embargo, se prevé que los servicios superen a las soluciones con una CAGR del 13,96% hasta 2031, a medida que las empresas buscan experiencia permanente. Una mayor precisión en la detección, monitoreo ininterrumpido y paneles de cumplimiento integrados posicionan a los proveedores de servicios de seguridad gestionados (MSSP) como socios estratégicos en lugar de proveedores tácticos. Los modelos de precios basados en activos activos mensuales reducen las barreras de entrada para las empresas de nivel medio. Los proveedores locales aprovechan su familiaridad regulatoria para captar contratos vinculados a la Ley de Ciberseguridad, mientras que los proveedores globales ofrecen plataformas de orquestación que unifican alertas entre herramientas puntuales. La convergencia de servicios de asesoría, implementación y detección y respuesta gestionada (MDR) aporta propuestas de valor más allá de la reventa tecnológica, consolidando el crecimiento impulsado por servicios en el mercado de ciberseguridad de Malasia.
La cartera de soluciones sigue siendo, no obstante, fundamental para las organizaciones con estrictas normas de residencia de datos. Los ciclos de renovación de equipos en el sector BFSI y en el de servicios públicos sostienen los ingresos de los proveedores de cortafuegos, sistemas de prevención de intrusiones y pasarelas de correo electrónico seguro. Las plataformas SIEM de nueva generación incorporan análisis de comportamiento y automatización para compensar la escasez de talento, alineando la innovación de productos con los objetivos nacionales de desarrollo de competencias. Los proveedores combinan licencias perpetuas con análisis entregados en la nube para conectar los controles locales con la visibilidad de los servicios de software como servicio (SaaS). La coentrega con integradores locales acelera el tiempo de obtención de valor, reflejando la naturaleza colaborativa del mercado de ciberseguridad de Malasia.
Por Modo de Implementación:
La Nube Gana Terreno Mientras las Instalaciones en las Instalaciones Mantienen la MayoríaLos sistemas locales (on-premise) representaron el 64,26% del tamaño del mercado de ciberseguridad de Malasia en 2025, dado que las cargas de trabajo heredadas y los mandatos de soberanía de datos siguen dominando en la banca y los servicios públicos. Las renovaciones de hardware en estos sectores proporcionan una base estable para los proveedores de equipos. Sin embargo, las implementaciones en la nube se están expandiendo a una CAGR del 19,10% hasta 2031, superando las actualizaciones locales. Los precios basados en consumo, las actualizaciones continuas de funciones y los análisis impulsados por inteligencia artificial hacen que los controles en la nube resulten atractivos para las instituciones que persiguen estrategias digitales prioritarias. Los marcos de responsabilidad compartida alientan a las empresas a externalizar el mantenimiento a proveedores especializados, apoyando la adopción a largo plazo en el mercado de ciberseguridad de Malasia.
Las hojas de ruta de los proveedores incluyen nodos de localización de datos dentro de Malasia para tranquilizar a los clientes regulados. Con el tiempo, las mejoras en las plataformas de nube soberana podrían erosionar la resistencia restante, pero las renovaciones de hardware vinculadas a las redes de control industrial garantizan un mercado continuo para los equipos locales.
Por Industria del Usuario Final:
El Sector Salud se Acelera bajo la Presión de la Privacidad de DatosEl sector BFSI retuvo el 21,36% de la participación del mercado de ciberseguridad de Malasia en 2025, ya que los reguladores aplicaron estrictos marcos de gestión de riesgos. Los bancos implementan biometría conductual y canalizaciones de desarrollo de software seguro para contrarrestar el fraude avanzado, garantizando una participación de cartera continua. La modernización de la compensación interbancaria y las interfaces de programación de aplicaciones (API) de banca abierta mantienen a las instituciones financieras dependientes de controles multicapa y plataformas de riesgo de terceros, sustentando una demanda estable.
Se proyecta que el sector sanitario crezca a una CAGR del 14,10% hasta 2031, la más rápida entre los sectores verticales, a medida que la expansión de los registros médicos electrónicos y los dispositivos conectados aumentan la exposición. El Proyecto de Ley de Enmienda de Protección de Datos Personales de 2024 introduce notificaciones obligatorias de filtraciones con multas elevadas, lo que obliga a los hospitales a adoptar cifrado, microsegmentación y pruebas de ciberresiliencia. Las plataformas de telemedicina integran verificación de identidad y API de vídeo seguro, generando gasto adicional. La adopcin de la nube en las agencias de salud pública acelera la migración de cargas de trabajo y los requisitos de seguridad subsiguientes. En conjunto, estas fuerzas consolidan al sector sanitario como una base de clientes de alto crecimiento para el mercado de ciberseguridad de Malasia.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Tamaño de Empresa del Usuario Final:
Las Pymes Crecen desde una Base BajaLas grandes empresas controlaron el 71,32% del gasto en 2025, dado que los líderes del sector financiero, de telecomunicaciones y de energía ya ejecutan programas maduros de múltiples capas. Continúan asignando presupuestos a análisis avanzados, pruebas de penetración y segmentación de confianza cero que requieren mano de obra cualificada. La continua actividad de fusiones en los grupos bancarios y de telecomunicaciones mantiene alta la demanda de servicios de integración y de equipos de ataque simulado (red team), reforzando su dominio dentro del mercado de ciberseguridad de Malasia.
Sin embargo, las pymes están en camino de registrar una CAGR del 15,68%, la más rápida entre los segmentos por tamaño. La seguridad nativa en la nube con condiciones de pago por crecimiento se adapta a sus limitaciones de flujo de caja. Las evaluaciones respaldadas por el gobierno proporcionan un plan de partida, mientras que los bancos locales están pilotando canales de préstamos vinculados a la seguridad que recompensan los controles certificados con tasas de interés más bajas. Los proveedores de servicios de seguridad gestionados (MSSP) agrupan la detección de endpoints, la seguridad del correo electrónico y el seguro básico en una sola factura mensual, simplificando el proceso de adquisición. A medida que las pymes se integran en las cadenas de suministro regionales, las certificaciones se convierten en un requisito previo para ganar contratos, añadiendo impulso a su inversión en ciberseguridad.
Análisis Geográfico
El Gran Kuala Lumpur sigue siendo el eje del mercado de ciberseguridad de Malasia, impulsado por la concentración de sedes regionales, organismos reguladores e instalaciones avanzadas de servicios gestionados. Las empresas de la capital lideran la adopción temprana de controles de confianza cero y simulaciones de equipos de ataque simulado (red team), creando victorias de referencia para los proveedores. Una masa crítica de talento, academia y empresas de consultoría alimenta ciclos de innovación que generan nuevos proveedores de nicho. Como resultado, la demanda de servicios de formación en el Valle de Klang sigue siendo robusta, sustentando los programas de desarrollo de capacidades alineados con el objetivo nacional de veinticinco mil defensores.
Johor Bahru se posiciona como un centro en rápido desarrollo anclado por campus de centros de datos a hiperescala. Los proveedores globales de nube seleccionan la región por su abundante energía renovable y su proximidad a los cables submarinos, lo que cataliza el gasto en protecciones físicas, de red y de TI operacional. Este efecto de clúster impulsa un crecimiento por encima del promedio en el mercado de ciberseguridad de Malasia en todo el corredor sur.
Penang y el este de Malasia contribuyen con desembolsos absolutos menores, pero registran tasas de crecimiento por encima del promedio a medida que se amplían los programas de fabricación y de gobierno electrónico. Los exportadores de electrónica de Penang se enfrentan a estrictas auditorías de clientes que requieren demostrar el cumplimiento de ISO 27001 y capacidades de respuesta a incidentes con tiempo de inactividad cero. Las agencias de servicios digitales de Sabah y Sarawak amplían la banda ancha segura y las plataformas de servicios al ciudadano en línea, adoptando controles de software como servicio (SaaS) que evitan las carencias de hardware local. Los ecosistemas de proveedores emplean modelos liderados por socios para llegar a clientes rurales dispersos, lo que demuestra que la geografía ya no limita la participación en el mercado de ciberseguridad de Malasia.
Panorama regulatorio
La regulación de ciberseguridad de Malasia se sustenta en la Ley de Seguridad Cibernética de 2024 (Ley 854), que entró en vigor el 26 de agosto de 2024 y formalizó las obligaciones de Infraestructura de Información Crítica Nacional (NCII), como la notificación de incidentes, las evaluaciones de riesgo y las auditorías. La Agencia Nacional de Seguridad Cibernética (NACSA), dependiente del Consejo de Seguridad Nacional, coordina el marco, incluida la administración del Reglamento de Licencias de Proveedores de Servicios de Seguridad Cibernética de 2024, que exige que determinados servicios de ciberseguridad (como operaciones de seguridad y pruebas de penetración) cuenten con licencia. Esto configura la cualificación de proveedores y las prácticas de contratación en los sectores regulados.
El perímetro regulatorio sigue ampliándose más allá de la protección de infraestructuras hacia daños habilitados por medios cibernéticos y marcos de confianza. El 1 de julio de 2026, el Dewan Rakyat aprobó el Proyecto de Ley de Delitos Cibernéticos de 2026, dirigido a delitos como los deepfakes y la difusión de imágenes íntimas manipuladas, lo que refuerza la demanda de capacidades forenses, de monitoreo y de respuesta. En paralelo, los programas nacionales liderados por NACSA, incluida la Estrategia Nacional de Seguridad Cibernética 2025-2030 y el Plan de Acción MyKriptografi 2026, brindan una estructura de implementación que vincula el cumplimiento normativo, la preparación en criptografía y los estándares operativos tanto para el gobierno como para los operadores de sectores críticos.
Análisis de la cadena de valor
La cadena de valor del mercado de ciberseguridad de Malasia comienza con proveedores tecnológicos globales y regionales que suministran software de seguridad, dispositivos, plataformas en la nube y componentes de criptografía. Estas ofertas se localizan mediante distribuidores y socios malasios. Los integradores de sistemas y los proveedores de servicios de seguridad gestionados (MSSP) luego diseñan, implementan y operan los controles, integrando cada vez más consultoría, implementación y detección y respuesta gestionadas en contratos de servicio recurrentes para abordar la escasez de talento y las necesidades de monitoreo 24x7.
La gobernanza y la activación de la demanda avanzan junto con la prestación comercial: NACSA establece la dirección nacional y administra las licencias bajo la Ley de Seguridad Cibernética de 2024, mientras que los líderes de sector NCII establecen códigos de práctica y estándares sectoriales que se traducen en requisitos de auditoría, herramientas e informes. Actores técnicos y de aplicación de la ley, como la Comisión de Comunicaciones y Multimedia de Malasia (MCMC), Bank Negara Malaysia y la Policía Real de Malasia, influyen en los requisitos y en la coordinación operativa, estrechando el ciclo de retroalimentación entre las expectativas regulatorias, la contratación empresarial y los protocolos de respuesta a incidentes. Las iniciativas público-privadas centradas en la formación y el despliegue de herramientas amplían el conjunto de competencias disponibles y respaldan la adopción inicial entre las organizaciones más pequeñas.
Panorama Competitivo
El mercado de ciberseguridad de Malasia presenta una fragmentación moderada, con plataformas globales, especialistas regionales y campeones locales en ascenso. Las multinacionales como IBM, Cisco y Microsoft suministran suites integradas y ganan grandes contratos marco en los sectores bancario y de telecomunicaciones. Aprovechan las relaciones empresariales de larga data y las amplias carteras de productos para anclar acuerdos de transformación de alto valor que abarcan múltiples capas de seguridad. Los actores regionales como Ensign InfoSecurity ofrecen una profunda experiencia en consultoría y detección gestionada, actuando a menudo como contratistas principales en compromisos complejos y multinacionales.
Los especialistas locales, incluidos LGMS Berhad y Securemetric Bhd, explotan la fluidez regulatoria y la afinidad cultural para asegurar proyectos impulsados por el cumplimiento normativo. Su certificación temprana bajo el régimen de licencias de la Ley de Ciberseguridad genera confianza entre los operadores de infraestructura crítica que priorizan la rápida aprobación de auditorías. La asociación de HeiTech Padu con RSA demuestra el valor de co-marca de las tecnologías avanzadas de gestión de información y eventos de seguridad (SIEM) con servicios localizados, lo que permite a las organizaciones de nivel medio acceder a análisis de grado empresarial. Los operadores de telecomunicaciones como CelcomDigi y Maxis amplían sus carteras de seguridad hacia cortafuegos gestionados y conectividad segura, monetizando la visibilidad de red construida durante décadas.
Las alianzas estratégicas definen el éxito en el mercado: los proveedores de nube trabajan con operadores de telecomunicaciones para incorporar nodos de borde de servicio de acceso seguro (SASE), mientras que los proveedores de hardware se asocian con integradores locales para ofrecer soporte de campo las 24 horas, los 7 días de la semana. La escasez de talento acelera la actividad de fusiones, ya que las empresas adquieren consultorías de nicho para ampliar su capacidad. La entrada al mercado para proveedores de software puro sigue siendo accesible, aunque los modelos intensivos en servicios se enfrentan a obstáculos de licencias y talento, lo que fomenta los acuerdos de marca blanca con proveedores de servicios de seguridad gestionados (MSSP) certificados. Esta dinámica sustenta un entorno competitivo equilibrado que limita la compresión de precios y mantiene márgenes saludables en todo el mercado de ciberseguridad de Malasia.
Líderes de la Industria de Ciberseguridad de Malasia
-
LGMS Berhad
-
Wizlynx Group
-
IBM Corporation
-
Cisco Systems Inc.
-
Securemetric Bhd
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Ciberseguridad de Malasia Empresas cubiertas en este informe
- LGMS Berhad
- IBM Corporation
- Cisco Systems Inc.
- Securemetric Bhd
- Wizlynx Group
- Akati Sekurity
- Palo Alto Networks
- Fortinet Inc.
- Check Point Software Tech.
- Trend Micro Inc.
- Kaspersky Lab
- Nexagate Sdn Bhd
- Ishan Tech Sdn Bhd
- Capgemini SE
- Microsoft Corp.
- AVG Technologies (Gen Digital)
- ATandT Cybersecurity
- NTT Data Security
- BAE Systems AI Malaysia
- Darktrace plc
- CrowdStrike Holdings Inc.
Oportunidades de mercado y perspectivas futuras
La ejecución del cumplimiento bajo la Ley de Seguridad Cibernética de 2024 está generando un espacio estructurado para servicios con licencia, monitoreo continuo de controles y presentación de informes listos para auditoría en el sector NCII y en las industrias reguladas. A medida que las organizaciones se adaptan a la notificación formal de incidentes y a las evaluaciones de riesgo obligatorias, las oportunidades se concentran en la modernización de SOC, la detección y respuesta gestionadas, y las herramientas de gobernanza, riesgo y cumplimiento que se alinean con los códigos de práctica y las auditorías sectoriales, donde los compradores prefieren socios precalificados bajo el régimen de licencias de NACSA.
El desarrollo de capacidades liderado por el gobierno también está aumentando la demanda en áreas de mayor especialización que requieren habilidades y plataformas especializadas. El Centro de Desarrollo de Ciberseguridad y Criptología, establecido el 3 de junio de 2026, integra a CyberSecurity Malaysia y al Centro de Gestión y Tecnología de Criptología de Malasia bajo NACSA, fortaleciendo la capacidad técnica nacional en áreas como el análisis forense de IA y la criptología, y ampliando las vías empresariales para servicios avanzados de pruebas, investigación e implementación criptográfica. La demanda a corto plazo también está vinculada al trabajo del gobierno para finalizar la Estrategia de Confianza Digital y Seguridad de Datos 2026-2030, cuyo lanzamiento está previsto para el tercer trimestre de 2026, dirigida a las vulnerabilidades de datos y el fraude digital en el gobierno y los servicios financieros. En paralelo, programas de la industria como el Programa de Confianza Digital de RHB destacan la habilitación continua orientada a las pymes, que puede empaquetarse en ofertas de seguridad estandarizadas y basadas en suscripción.
Desarrollos recientes de la industria en Mercado de Ciberseguridad de Malasia
- Julio de 2026: Time y LGMS se asocian para impulsar el ecosistema de ciberseguridad de confianza de Malasia. La asociación fortalece el ecosistema local de MSSP y la resiliencia de NCII mediante ofertas conjuntas. La colaboración expande los servicios de seguridad de confianza en todos los sectores.
- Julio de 2026: LGMS Berhad y TT dotCom Sdn Bhd firmaron un Memorando de Colaboración en la Cumbre Nacional de Seguridad Cibernética 2026. El memorando refuerza la infraestructura de seguridad integrada, permitiendo una mejor prestación de servicios para sectores críticos. Este movimiento fortalece las capacidades de defensa cibernética de Malasia y amplía la capacidad para la seguridad de nivel empresarial.
- Junio de 2026: Securemetric obtiene un contrato de 15 millones de RM (The Star). La victoria amplía la presencia de proyectos de Securemetric en despliegues de seguridad principales y valida la demanda del mercado. Refuerza el crecimiento de las ofertas de seguridad principales de la empresa y señala la continua demanda en el mercado de ciberseguridad de Malasia.
Mercado de Ciberseguridad de Malasia Alcance del informe y metodología de investigación
Definición y Cobertura del Mercado
Para este estudio, el mercado abarca el gasto en Malasia en software, hardware y servicios de ciberseguridad que previenen, detectan y responden a las amenazas digitales en entornos de TI y operacionales conectados, incluida la implementación y el soporte continuo.
Exclusiones del alcance: Se excluye el gasto general en infraestructura de TI que no se adquiere principalmente para resultados de seguridad, como las actualizaciones de redes estándar sin funcionalidad de seguridad.
Descripción General de la Segmentación
- Por Oferta
- Soluciones
- Seguridad de Aplicaciones
- Seguridad en la Nube
- Seguridad de Datos
- Gestión de Identidad y Acceso
- Protección de Infraestructura
- Gestión Integrada de Riesgos
- Seguridad de Red
- Seguridad de Endpoints
- Servicios
- Servicios Profesionales
- Servicios Gestionados
- Soluciones
- Por Modo de Implementación
- Nube
- En las Instalaciones
- Por Industria del Usuario Final
- BFSI
- Salud
- TI y Telecomunicaciones
- Industrial y Defensa
- Comercio Minorista y Comercio Electrónico
- Energía y Servicios Públicos
- Fabricación
- Otros
- Por Tamaño de Empresa del Usuario Final
- Grandes Empresas
- Pequeñas y Medianas Empresas (Pymes)
Fuentes de Datos, Dimensionamiento del Mercado y Validación
Investigación Documental
La investigación documental comienza con la construcción del contexto específico del país de Malasia y las señales de demanda de inversiones en seguridad. Se consultaron fuentes públicas como las publicaciones de la Comisión de Comunicaciones y Multimedia de Malasia, los avisos y actualizaciones de programas de CyberSecurity Malaysia, la orientación del Banco Negara Malaysia para el riesgo tecnológico del sector financiero, y los indicadores del Departamento de Estadística de Malasia que ayudan a interpretar la actividad de las TIC.
Para configurar el lado de la oferta y la lógica de precios, también se revisan materiales como los registros de Bursa Malaysia, informes anuales, presentaciones para inversores, sitios web de asociaciones y cobertura de prensa creíble sobre la adopción de la nube y las tendencias de filtraciones. Cuando es necesario, se utilizan suscripciones de pago para datos financieros de empresas y noticias, búsqueda de patentes y datos de importación y exportación a nivel de envíos para verificar la combinación de productos y la exposición de los proveedores. Las fuentes documentales aquí enumeradas son ilustrativas, y también se revisaron muchos otros documentos públicos para validar las cifras y aclarar los supuestos.
Entrevistas Primarias y Encuestas
El trabajo primario se utiliza para someter a prueba de presión lo que las fuentes documentales no pueden mostrar con claridad, especialmente los patrones de asignación de presupuesto y la rapidez con que se están adoptando la seguridad en la nube y la seguridad gestionada en Malasia. Se habla con compradores e implementadores de grandes empresas, empresas medianas y organizaciones más pequeñas, y también se validan los supuestos con roles de canal y entrega de servicios que observan los tamaños de los acuerdos y el comportamiento de renovación en todo el país.
Distribución de los encuestados del trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del encuestado |
|---|---|
| Nivel superior: 31% | Directores ejecutivos (CXO): 19% |
| Nivel medio: 48% | Líderes funcionales/de unidad: 33% |
| Actores menores: 21% | Gerentes: 48% |
Dimensionamiento del Mercado y Previsión
El dimensionamiento del mercado se construye utilizando verificaciones descendentes y ascendentes para que los totales sean realistas para Malasia. En el lado descendente, la actividad de las TIC y la exposición al riesgo digital se traducen en un conjunto de gasto en seguridad utilizando indicadores como las participaciones del presupuesto de seguridad de TI empresarial, el ritmo de migración de cargas de trabajo a la nube, la penetración de los servicios de seguridad gestionados y los desencadenantes de cumplimiento normativo en sectores de alto riesgo.
Esos totales se corroboran luego con aproximaciones ascendentes selectivas, incluidos tamaños de acuerdos muestreados para suscripciones de software y servicios, márgenes de canal y volúmenes de implementación entre grupos de compradores típicos. En las áreas donde los ingresos de los proveedores no se divulgan con claridad, las brechas se gestionan utilizando ratios de referencia (por ejemplo, tasas de incorporación de servicios a herramientas de seguridad y divisiones entre negocios de renovación y nuevos negocios) que se validan en entrevistas.
Para la previsión, nos basamos en el análisis de escenarios respaldado por las expectativas de los expertos sobre variables que mueven el gasto de manera visible, como la conciencia sobre la frecuencia de las filtraciones, la expansión de centros de datos y la nube, los ciclos de modernización del sector público y el cambio de proyectos puntuales a servicios gestionados recurrentes. Los supuestos de divisas se mantienen coherentes a lo largo de la serie temporal para que el movimiento año a año refleje la actividad del mercado en lugar del ruido de conversión.
Validación de Datos y Ciclo de Actualización
Los resultados del modelo se validan mediante triangulación entre señales independientes y luego se verifican en busca de variaciones que no coincidan con las realidades de adopción específicas de Malasia. Comparamos el gasto implícito por organización y el crecimiento del gasto por los principales grupos de usuarios finales con los ciclos de presupuesto y el comportamiento de adquisición conocidos, y las anomalías se revisan antes de la aprobación final.
Los informes se actualizan anualmente, con actualizaciones intermedias desencadenadas por cambios materiales en las políticas, patrones de incidentes importantes o cambios significativos en la construcción de infraestructura en la nube y centros de datos. Antes de la entrega, un analista realiza una revisión final de las publicaciones públicas recientes y los comentarios de las entrevistas para que los clientes reciban una visión actualizada alineada con la información más reciente disponible.
Tamaño del Mercado de Ciberseguridad de Malasia de Mordor Intelligence en Comparación con Otras Estimaciones Publicadas
Los tamaños de mercado publicados para la ciberseguridad de Malasia suelen diferir porque las empresas utilizan diferentes reglas de cobertura y luego aplican diferentes supuestos de precios y adopción. Los principales factores suelen ser qué se contabiliza como ciberseguridad, cómo se tratan los servicios gestionados y el trabajo de TI adyacente, y si la estimación sigue un caso base o una curva de gasto más agresiva.
Algunas estimaciones externas agrupan un amplio conjunto de trabajo de transformación digital y operaciones de TI bajo el concepto de ciberseguridad, o se centran principalmente en un conjunto más reducido de ingresos por herramientas de seguridad y excluyen los servicios de implementación y operación continua. En Mordor Intelligence, el total se contabiliza únicamente cuando el gasto está claramente vinculado a resultados de seguridad en software, hardware y servicios de seguridad, y luego se valida utilizando las participaciones del presupuesto de los compradores y las tasas de incorporación de servicios que se verificaron nuevamente en discusiones primarias recientes.
Comparación de referencia
| Fuente | Tamaño del Mercado | Brechas en la Metodología de Investigación |
|---|---|---|
| Mordor Intelligence | 6,15 mil millones de USD (2025) | |
| Empresa Consultora Global A | 6,92 mil millones de USD (2026) | Utiliza un año base más tardío y una descripción de componentes más amplia que puede incorporar una mayor participación de servicios, lo que puede elevar los totales cuando los precios se asumen a partir de ofertas empaquetadas en lugar de los patrones de asignación de compradores observados. |
| Boletín de Medios de la Industria B | 1,05 mil millones de USD (2023) | Parece enfatizar los ingresos de las soluciones de seguridad principales y puede subestimar el gasto impulsado por servicios y los contratos gestionados plurianuales, lo que puede comprimir el valor del mercado en comparación con una visión del gasto del usuario final. |
En conjunto, la dispersión se explica principalmente por la amplitud del alcance y por cómo se tratan los servicios y los contratos recurrentes, seguido de la elección del año base. Al mantener el gasto contabilizado vinculado a los casos de uso de seguridad y verificar las cifras implícitas con las señales de presupuesto y adopción, la estimación se mantiene transparente y repetible para las decisiones de planificación.
Preguntas Clave Respondidas en el Informe
¿Cuál es la valoración actual del mercado de ciberseguridad de Malasia?
El sector está valorado en 2,03 mil millones de USD en 2026 y se espera que alcance los 3,52 mil millones de USD en 2031.
¿Qué modelo de implementación está creciendo más rápido?
La seguridad basada en la nube se expande a una CAGR del 19,10%, superando al segmento local (on-premise) a medida que las empresas prefieren los precios basados en consumo.
¿Por qué el sector salud es el vertical de más rápido crecimiento?
Los registros médicos digitales, la adopción de la telemedicina y las estrictas enmiendas en materia de privacidad impulsan una CAGR del 14,10% para el gasto en ciberseguridad del sector sanitario.
¿Cómo afecta la Ley de Ciberseguridad de 2024 a los proveedores?
Requiere la concesión de licencias para los servicios clave y la presentación continua de informes de cumplimiento, lo que otorga a los proveedores certificados una ventaja competitiva.