
Tamaño y Participación del Mercado de Revestimiento Líquido de Techos
Visión General del Mercado
| Período de Estudio | 2021 - 2031 |
|---|---|
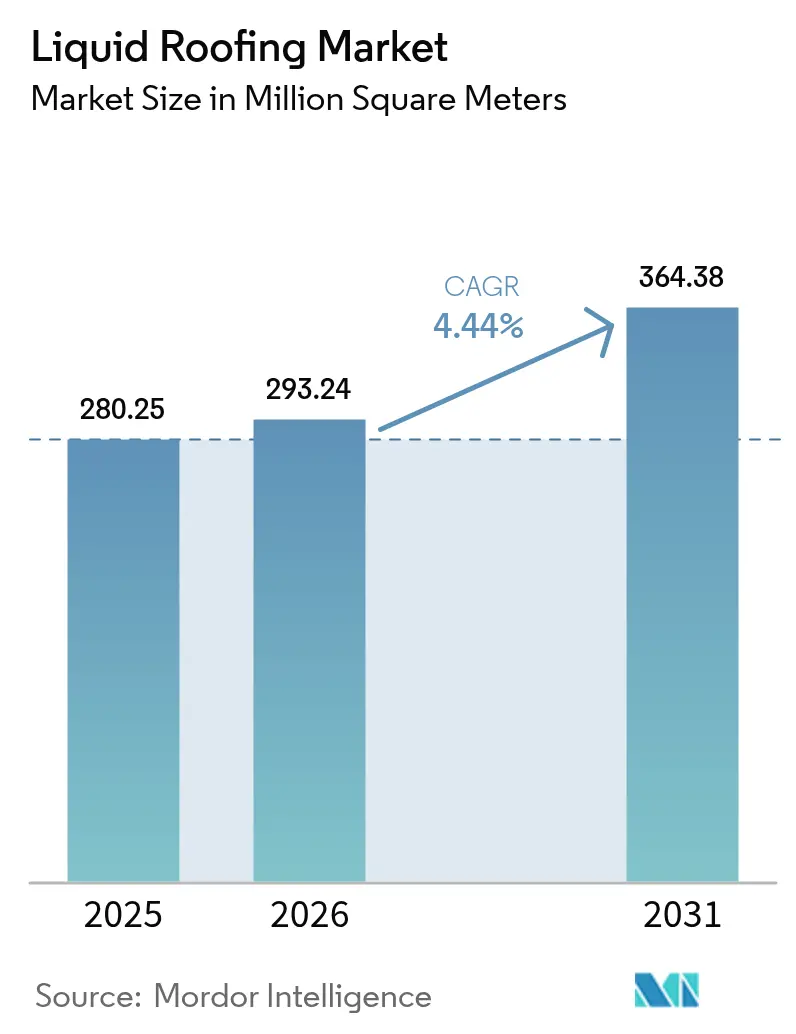
| Volumen del Mercado (2026) | 293.24 Millones de metros cuadrados |
| Volumen del Mercado (2031) | 364.38 Millones de metros cuadrados |
| Tasa de crecimiento (2026 - 2031) | 4.44 % |
| Mercado de Crecimiento Más Rápido | Asia Pacífico |
| Mercado Más Grande | Asia Pacífico |
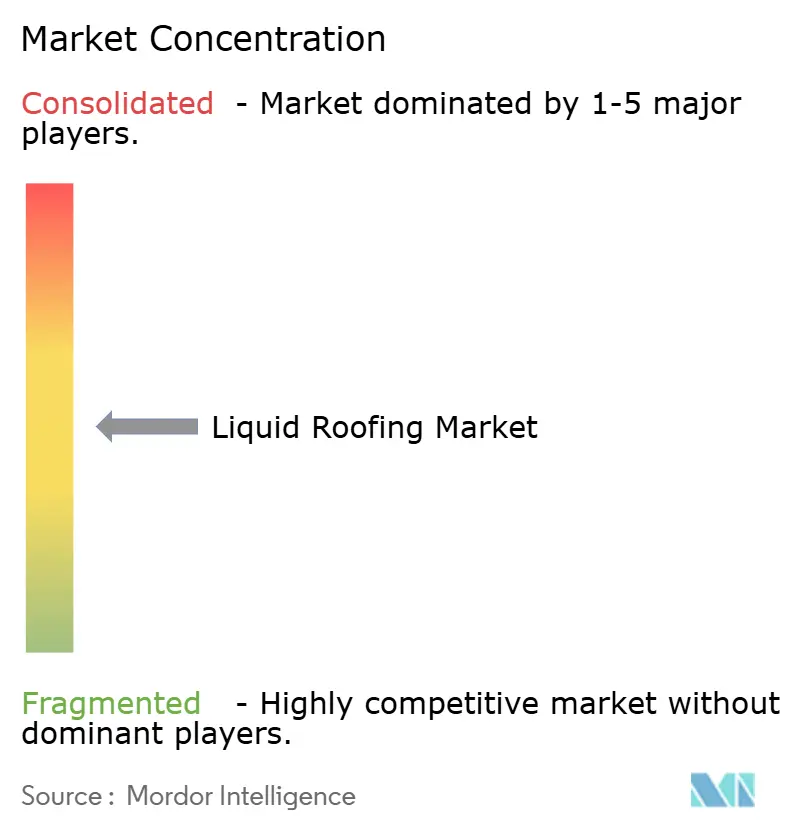
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Revestimiento Líquido de Techos por Mordor Intelligence
Se espera que el tamaño del Mercado de Revestimiento Líquido de Techos crezca de 280,25 millones de metros cuadrados en 2025 a 293,24 millones de metros cuadrados en 2026 y se prevé que alcance 364,38 millones de metros cuadrados en 2031 a una CAGR del 4,44% durante 2026-2031. La intensificación del riesgo climático, la puntuación del estado de los techos impulsada por las aseguradoras y los rápidos avances en diagnósticos digitales están remodelando la demanda, alejándola del parcheo reactivo hacia sistemas líquidos preventivos y preparados para datos. La química acrílica sigue representando más de la mitad del volumen global, aunque la silicona, la poliurea y las tecnologías híbridas están ganando cuota de mercado allí donde la estabilidad UV a largo plazo, el rápido retorno al servicio o los límites de carbono incorporado dominan las decisiones de especificación. La construcción de techos planos vinculada a centros de datos y centros logísticos acelera el crecimiento del segmento, mientras que los mandatos de re-techado residencial en corredores de huracanes y granizo crean una base estable de demanda recurrente. La intensidad competitiva se mantiene moderada porque los cinco principales proveedores controlan solo alrededor de dos quintas partes de los envíos mundiales, dejando espacio para que los especialistas regionales moneticen equipos que ahorran mano de obra, sustratos de techos verdes y capas base fotovoltaicas.
Conclusiones Clave del Informe
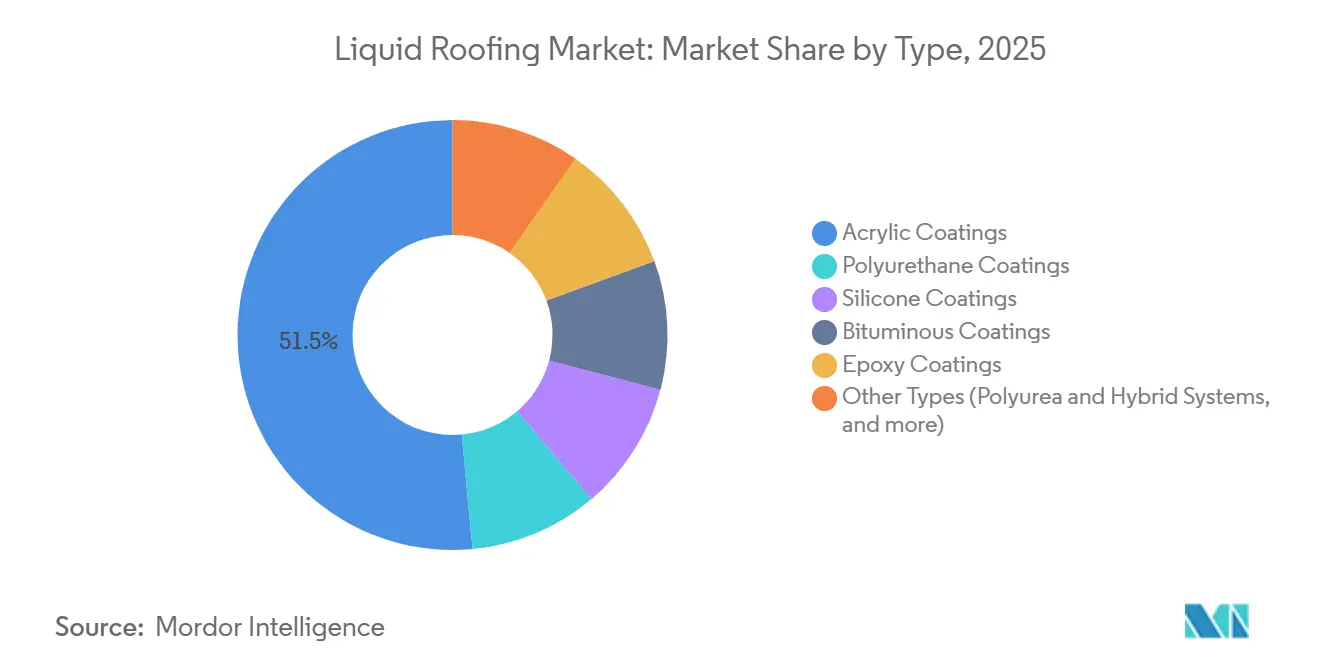
- Por tipo, los revestimientos acrílicos lideraron con una participación del 51,49% en 2025, y el tipo de silicona está previsto que se expanda a la CAGR más rápida del 5,04% hasta 2031.
- Por aplicación, los techos planos representaron el 61,64% de la participación del mercado de revestimiento líquido de techos en 2025 y se prevé que crezcan a una CAGR del 5,96% hasta 2031, impulsados por las necesidades de resistencia al encharcamiento en edificios comerciales.
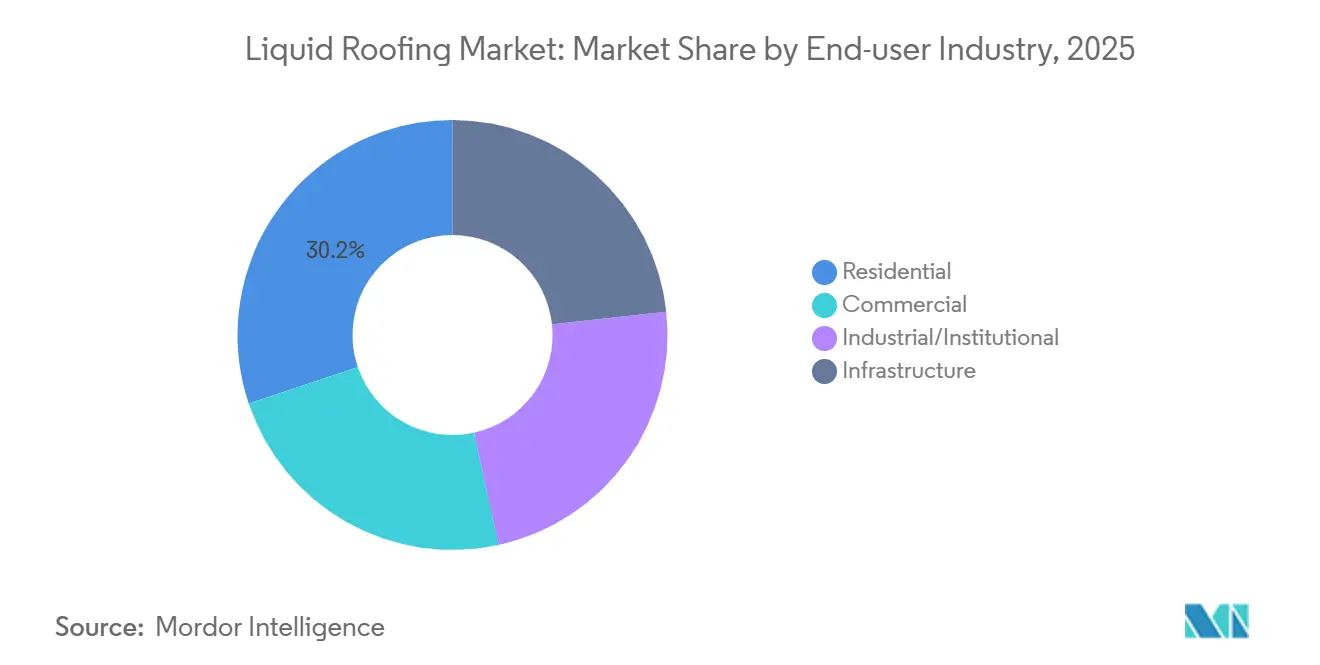
- Por usuario final, el segmento residencial capturó una participación del 30,18% en 2025, avanzando a la CAGR más rápida del 4,89%, a medida que los propietarios de viviendas unifamiliares y multifamiliares pasan del re-techado por arranque a los ciclos de re-revestimiento.
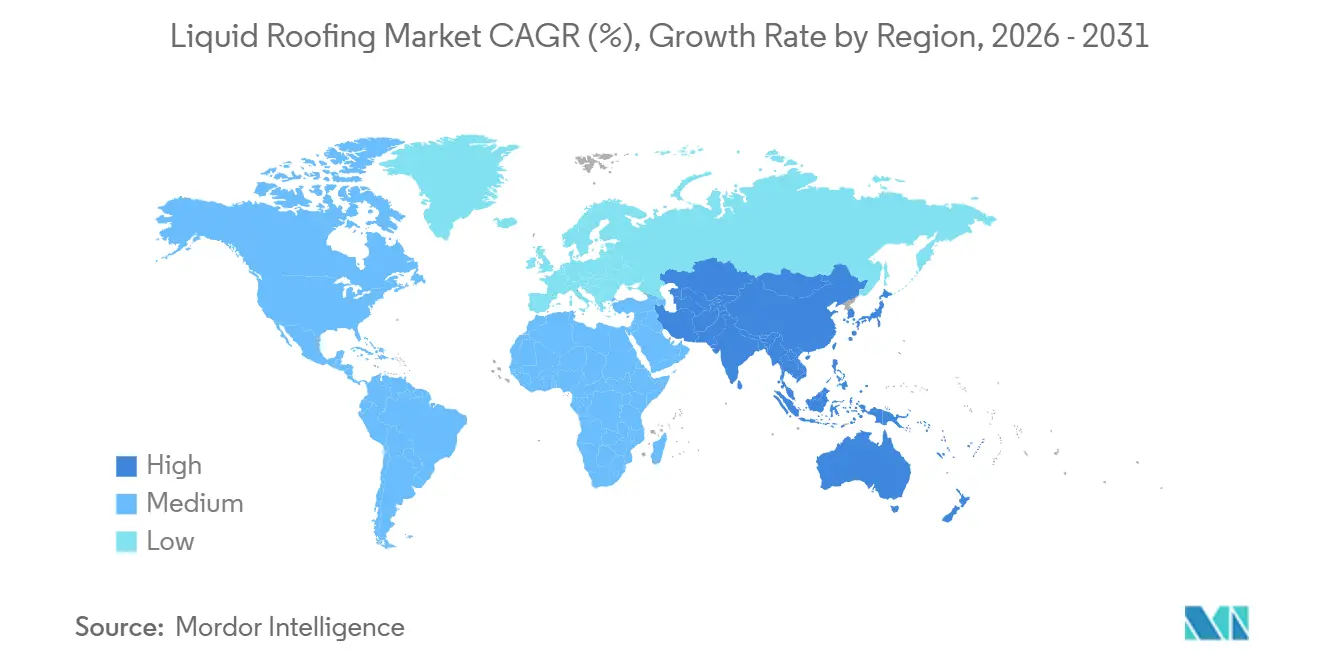
- Por geografía, Asia-Pacífico dominó con una participación del 41,20% en 2025 y está preparada para una CAGR del 4,80% hasta 2031, respaldada por programas de infraestructura de megaciudades que favorecen la impermeabilización aplicada en obra.
Nota: Las cifras de tamaño del mercado y previsión de este informe se generan utilizando el marco de estimación propietario de Mordor Intelligence, actualizado con los últimos datos e información disponibles a partir de 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Aumento de la demanda de re-techado ante condiciones meteorológicas extremas relacionadas con el clima | +0.8% | Global, con intensidad aguda en la Costa del Golfo de América del Norte, corredores de tifones de Asia-Pacífico, zonas de granizo del centro de Europa | Mediano plazo (2-4 años) |
| Los sistemas de poliurea de curado rápido e híbridos reducen el tiempo de inactividad en obra | +0.6% | América del Norte, Europa, centros urbanos de Asia-Pacífico (centros de datos, centros logísticos) | Corto plazo (≤ 2 años) |
| Estímulo a la infraestructura en las megaciudades de Asia-Pacífico | +0.9% | Núcleo de Asia-Pacífico (China, India, Indonesia, Vietnam), extensión a Oriente Medio | Mediano plazo (2-4 años) |
| Descuentos en primas de seguros por membranas líquidas resilientes | +0.4% | América del Norte, Europa (Alemania, Francia, Reino Unido), Australia | Largo plazo (≥ 4 años) |
| El mapeo de humedad basado en IA acelera el mantenimiento preventivo | +0.5% | América del Norte, Europa, ciudades de nivel 1 de Asia-Pacífico (segmentos comerciales/institucionales) | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Aumento de la Demanda de Re-Techado ante Condiciones Meteorológicas Extremas Relacionadas con el Clima
Los pagos de seguros por daños en techos se han disparado en todo el mundo, impulsando a los propietarios a actualizar desde tejas granuladas a revestimientos elastoméricos que disipan la energía del granizo sin agrietarse[1]Verisk, "Informe de Reclamaciones Relacionadas con Techos en EE. UU. 2024," verisk.com. Las reclamaciones por granizo y viento en EE. UU. alcanzaron solo USD 31 mil millones en 2024, un salto del 22% en un año, y las tormentas de granizo europeas infligieron EUR 4.200 millones en pérdidas aseguradas la misma temporada. En respuesta, las aseguradoras exigen cada vez más membranas de Clase 4 resistentes al impacto como condición para la renovación de la póliza, convirtiendo lo que antes era mantenimiento discrecional en un imperativo de mitigación de riesgos. Los techos líquidos también reducen los residuos en vertederos porque los equipos aplican nuevas capas sobre cubiertas intactas en lugar de ejecutar arranques completos. La combinación de menores costes de eliminación y descuentos en primas integra firmemente el mercado de revestimiento líquido de techos en los presupuestos de adaptación climática.
Los Sistemas de Poliurea de Curado Rápido e Híbridos Reducen el Tiempo de Inactividad en Obra
Las membranas de poliurea pura curan en segundos, lo que permite a los contratistas reabrir los techos de centros de datos u hospitales el mismo día que comienza el trabajo. Las mezclas híbridas de poliurea-poliuretano añaden una adhesión superior al metal y al hormigón, abordando la delaminación que ocasionalmente afecta a la poliurea al 100%. Sikalastic-625 BMS ofrece una ventana de 2 horas lista para la lluvia y un 35% menos de carbono incorporado que los productos anteriores, demostrando que la velocidad no tiene por qué comprometer la sostenibilidad[2]Sika, "Ficha Técnica de Sikalastic-625 BMS," sika.com. El SeamFree PMMA de Johns Manville, lanzado en 2025, permite caminar sobre él en 30 minutos, proporcionando una alternativa sin pistola de pulverización para equipos con escasez de equipos especializados. Dado que el 92% de los techadores estadounidenses reportan dificultades para reclutar mano de obra cualificada, cada minuto ahorrado en el tiempo de curado o preparación se traduce directamente en menores gastos de nómina y mayor rendimiento de los proyectos.
Estímulo a la Infraestructura en las Megaciudades de Asia-Pacífico
El Asia en desarrollo necesita USD 1,7 billones en gasto anual en infraestructura hasta 2030, según el Banco Asiático de Desarrollo, y esa cartera está abrumadoramente dominada por centros de tránsito de techo plano, parques logísticos y polígonos industriales. El presupuesto de China para 2025 destina CNY 3,8 billones (USD 523 mil millones) a ferrocarriles, aeropuertos y clústeres manufactureros que especifican techos líquidos de baja pendiente que acomodan sistemas de climatización y matrices solares. El valor agregado bruto de la construcción de India se expandió un 7,4% en el ejercicio fiscal 2026 a medida que el consumo de cemento aumentó entre un 8% y un 11%, un indicador adelantado del aumento de la demanda de revestimientos. Los proyectos de la ASEAN, desde el Parque Industrial Batang de Indonesia hasta el Aeropuerto Long Thanh de Vietnam, incorporan capas de impermeabilización reflectante en los criterios de eficiencia energética, asegurando un volumen a largo plazo para el mercado de revestimiento líquido de techos. Los contratistas prefieren los líquidos monolíticos a las láminas enrolladas para minimizar la responsabilidad por juntas en las vastas áreas de cubierta típicas de estos megaproyectos.
Descuentos en Primas de Seguros por Membranas Líquidas Resilientes
Los suscriptores estadounidenses ahora reducen las primas entre un 10% y un 15% en propiedades protegidas por techos elastoméricos aprobados por UL 2218 Clase 4 o FM 4473. En Europa, varias aseguradoras alemanas y francesas añadieron la puntuación de techos mediante drones a los protocolos de renovación durante 2025, recompensando a las instalaciones que mantienen membranas líquidas intactas y penalizando los fieltros bituminosos agrietados. Los modelos de recuperación económica muestran que un revestimiento de USD 15.000 puede generar USD 1.200 por año en ahorros de primas, alcanzando el punto de equilibrio en menos de 13 años, muy por dentro de la vida útil de diseño de 20 años de los sistemas de silicona actuales. Las aseguradoras australianas aplican una lógica similar en Queensland, propensa a ciclones, donde los techos líquidos superan a las láminas fijadas mecánicamente en resistencia al levantamiento, reforzando nuevamente un cálculo favorable de riesgo-recompensa.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| La volatilidad de los precios del isocianato y el betún comprime los márgenes | -0.7% | Global, agudo en Europa y América del Norte donde dominan las importaciones de materias primas | Corto plazo (≤ 2 años) |
| Endurecimiento de las prohibiciones regionales sobre productos con alto contenido de COV | -0.5% | Europa (Directiva UE 2004/42/CE), SCAQMD de California, ciudades seleccionadas de Asia-Pacífico | Mediano plazo (2-4 años) |
| Escasez de aplicadores cualificados en economías emergentes | -0.6% | Asia-Pacífico (India, Indonesia, Vietnam), América Latina, Oriente Medio y África | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
La Volatilidad de los Precios del Isocianato y el Betún Comprime los Márgenes
Las oscilaciones del precio del MDI superaron el 30% durante 2024-2025 tras paradas no planificadas en varias plantas europeas, mientras que las fluctuaciones del crudo Brent hicieron oscilar los índices de referencia del betún entre un 18% y un 25% trimestre a trimestre. Las empresas contratistas suelen licitar proyectos con seis a doce meses de antelación, dejando a los productores expuestos cuando los picos de materias primas llegan a mitad de ejecución. Las multinacionales se cubren, pero los formuladores regionales más pequeños carecen de financiación de bajo coste o acceso a mercados de futuros, lo que les obliga a absorber los impactos o a abandonar las líneas con alto contenido de poliuretano. La reformulación hacia acrílicos de base acuosa y siliconas de alto contenido en sólidos reduce la dependencia del isocianato, aunque el curado más lento o la sensibilidad a la temperatura limitan esas opciones en trabajos de ejecución rápida o en invierno. La compresión de márgenes resultante modera el crecimiento general, por lo demás saludable, del mercado de revestimiento líquido de techos.
Endurecimiento de las Prohibiciones Regionales sobre Productos con Alto Contenido de COV
La Directiva UE 2004/42/CE limita los revestimientos de techos a base de disolventes a 500 g/L de compuestos orgánicos volátiles (COV), y estados miembros como Alemania ahora aplican límites inferiores a 100 g/L en zonas de aire urbano. La Regla 1113 del SCAQMD de California restringe los revestimientos arquitectónicos a 50 g/L, mientras que las ciudades de primer nivel de China lanzaron sus propias estructuras de tarifas de COV en 2024. El mosaico normativo obliga a las marcas globales a gestionar referencias duplicadas e invertir en líneas de fabricación de base acuosa, elevando los costes unitarios entre un 15% y un 25% por encima de los productos de disolvente tradicionales. Mientras tanto, los países de la ASEAN con normativas laxas siguen acogiendo másticos bituminosos más baratos y con alto contenido de COV, obligando a los proveedores a mantener carteras duales que complican el inventario al tiempo que diluyen las economías de escala. Los costes de cumplimiento normativo ralentizan así la penetración, especialmente para las empresas emergentes que no pueden amortizar la reformulación en una base amplia.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo:
El Impulso de la Silicona se Consolida gracias a su Superior Durabilidad UVLos acrílicos representaron el 51,49% del volumen de 2025, anclando el núcleo sensible al coste del mercado de revestimiento líquido de techos. Su química de base acuosa ofrece una reflectividad respetable y versatilidad de sustrato a precios de instalación entre un 20% y un 30% por debajo de la silicona. Sin embargo, los revestimientos de silicona avanzan a una CAGR del 5,04% porque su resistencia a la suciedad y estabilidad del color reducen a la mitad la frecuencia de re-revestimiento en regiones de alta irradiancia, reduciendo el coste del ciclo de vida a pesar del mayor precio de compra. El poliuretano se sitúa entre ambos, apreciado por su resistencia química y a la abrasión en cubiertas industriales, aunque propenso al blanqueamiento UV a menos que se aplique una capa superior, un inconveniente citado cada vez más en las especificaciones de licitación. Los sistemas de poliurea e híbridos, aunque todavía de nicho, desbloquean un valor único, curado de segundo nivel y aplicación durante todo el año, que los contratistas seleccionan para instalaciones críticas a pesar de los precios premium. Las normas de la UE ahora exigen Declaraciones Ambientales de Producto, un mandato que amplifica el atractivo de las recetas acrílicas y de silicona de bajo carbono y podría inclinar aún más la mezcla de participación del mercado de revestimiento líquido de techos durante el período de previsión.
En todas las químicas, el impulso hacia poliolos de base biológica y cargas recicladas se acelera, impulsado por la puntuación de la contratación pública. La introducción por parte de Sika en 2024 de un híbrido con contenido biológico y un 35% menos de carbono incorporado ejemplifica el posicionamiento competitivo a través de credenciales de sostenibilidad. Mientras tanto, la adopción de poliurea pura se extiende desde los campamentos de trabajo en arenas petrolíferas y almacenes frigoríficos hasta las plataformas de tránsito municipal que antes se consideraban demasiado sensibles al coste; aquí, las paradas mínimas superan las primas de material. Los proveedores que combinan revestimientos con sensores de control de calidad conectados a la nube profundizan la fidelidad porque el flujo de datos demuestra el cumplimiento mucho después de la instalación. En los próximos cinco años, la diferenciación a nivel de tipo pivotará menos sobre la química independiente y más sobre los paquetes de sistema total, imprimación, membrana, acabado y análisis, que combinan velocidad, durabilidad y métricas de carbono verificadas para compradores cada vez más sofisticados en el mercado de revestimiento líquido de techos.


Por Aplicación:
Los Techos Planos Capturan el Potencial Solar y de ClimatizaciónLos techos planos se apoderaron del 61,64% de la demanda de 2025 y se prevé que crezcan un 5,96% anual, superando a todas las demás categorías de aplicación. Solo la inversión en centros de datos está proyectada para saltar de USD 28 mil millones en 2024 a USD 45 mil millones en 2028, y esas instalaciones favorecen universalmente las cubiertas de baja pendiente para enfriadores en azotea y matrices fotovoltaicas. El código francés de 2024 que exige que al menos el 30% del área de azotea comercial albergue paneles solares o techos verdes institucionaliza aún más el dominio de los techos planos en Europa. Las membranas líquidas destacan aquí porque crean barreras monolíticas sin juntas, una ventaja crítica cuando las penetraciones para inversores, conductos y curvas de climatización se cuentan por cientos. En términos del tamaño del mercado de revestimiento líquido de techos, el subsegmento de techos planos está en camino de superar los 230 millones de metros cuadrados en 2031 si se mantienen las trayectorias actuales.
Los techos inclinados, vinculados principalmente a viviendas unifamiliares, avanzan más lentamente pero siguen siendo significativos debido al re-techado impulsado por tormentas en el Cinturón Solar de EE. UU. y el campo europeo. Los líquidos entran en estas pendientes pronunciadas principalmente como capas de restauración superiores, extendiendo la vida del asfalto hasta diez años y calificando para reembolsos de aseguradoras vinculados a la resistencia al impacto. Los techos abovedados y de geometría compleja, aunque de nicho, dependen casi exclusivamente de líquidos pulverizados porque los productos enrollados son prohibitivos en mano de obra en superficies curvas. Los recintos deportivos de alto perfil ahora especifican poliurea bajo lucernarios de ETFE para proteger contra la condensación, ilustrando la diversidad de aplicaciones. Incluso dentro del segmento de techos planos de rápido crecimiento, los patrones de especificación divergen: los almacenes eligen acrílicos económicos, los centros de datos pagan por silicona o poliurea híbrida, y el transporte público opta por bases acuosas de bajo contenido de COV para satisfacer las normas de contratación. Tal complejidad refuerza por qué el marketing centrado en la aplicación supera a las tácticas de talla única en el mercado de revestimiento líquido de techos.
Por Industria de Usuario Final:
Base Residencial, Potencial IndustrialLos compradores residenciales absorbieron el 30,18% del volumen global en 2025 y se prevé que se expandan un 4,89% anual a medida que los techos de tejas envejecidos alcanzan el fin de su vida útil en América del Norte y Europa. Los códigos de construcción de EE. UU. en el corredor de huracanes ahora fomentan las retrofits elastoméricas que otorgan a los propietarios descuentos de seguros de dos dígitos, catalizando un ritmo de sustitución constante incluso cuando los inicios de construcción de viviendas macroeconómicas fluctúan. La sensibilidad al precio domina, por lo que el acrílico sigue siendo el predeterminado, pero la brecha del ciclo de vida de la silicona se está reduciendo a medida que los propietarios tienen en cuenta menos re-revestimientos y temperaturas de ático más frescas que reducen las facturas de servicios públicos.
Los usuarios finales comerciales, oficinas, comercio minorista, hostelería, seleccionan membranas reflectantes que reducen las cargas de refrigeración y desbloquean puntos LEED, poniendo a la silicona y al PMMA híbrido en posición de liderazgo. Las plantas industriales y los campus institucionales, que comprenden aproximadamente entre el 35% y el 40% del tamaño del mercado de revestimiento líquido de techos, absorben fácilmente la poliurea premium porque evitar el tiempo de inactividad de la producción eclipsa el cálculo del coste inicial. Los hospitales valoran la impermeabilización sin juntas bajo helipuertos, mientras que las escuelas licitan sistemas de curado rápido durante los limitados períodos de vacaciones de verano. La infraestructura, puentes, estaciones de tren, cubiertas de aparcamiento, se inclina hacia la poliurea de alto espesor que combina resistencia a la abrasión con durabilidad química. La segmentación muestra una estructura de demanda bifurcada: el crecimiento residencial suministra volumen predecible; los proyectos industriales y de infraestructura ofrecen un potencial de alto margen, sustentando juntos el mercado de revestimiento líquido de techos en su conjunto.
Análisis Geográfico
Mercado de Impermeabilización Líquida de Techos en Asia-Pacífico
Asia-Pacífico controló el 41,20% del volumen de 2025 y se proyecta que mantendrá una CAGR del 4,80% hasta 2031, impulsada por la infraestructura de megaciudades y la expansión de la manufactura. El plan de China para 2025 asigna 3,8 billones de CNY a corredores ferroviarios y centros industriales, y las membranas líquidas figuran de manera prominente en las especificaciones de impermeabilización debido a su velocidad de aplicación y compatibilidad con pendientes bajas. La producción de cemento de India, un indicador temprano de la demanda de losas y techos, creció entre un 8% y un 11% interanual hasta mediados de 2026, en línea con el consumo acelerado de revestimientos acrílicos y de silicona. Las zonas de procesamiento para exportación del Sudeste Asiático, desde Phu My 3 en Vietnam hasta el Parque Industrial Batang en Indonesia, exigen cada vez más techos reflectantes para cumplir con los protocolos de carbono de los inversores, lo que garantiza una fuerte adopción en el mercado de impermeabilización líquida de techos.
Mercado de Impermeabilización Líquida de Techos en América del Norte
América del Norte representa la mayoría de los envíos a nivel mundial, con la construcción de centros de datos en Estados Unidos creciendo un 26% en 2026 por sí sola. Las reconstrucciones por incendios forestales en Canadá y las reparaciones por huracanes en México impulsan aún más el retechado regional. Las aseguradoras han comenzado a aplicar puntuaciones algorítmicas de techos que penalizan las fieltros agrietados, orientando así a los propietarios hacia líquidos elastoméricos, una dinámica de política exclusiva del segmento norteamericano del mercado de impermeabilización líquida de techos, maduro pero rico en oportunidades.
Mercado de Impermeabilización Líquida de Techos en Europa
En Europa, la construcción macroeconómica se contrajo un 0,5% mensual a principios de 2025, ya que los inicios de obras residenciales se estancaron en Alemania y Francia. No obstante, los planes climáticos de la UE y los mandatos de compuestos orgánicos volátiles (COV) ultrabajos ofrecen una narrativa de calidad sobre cantidad; la silicona de alto contenido en sólidos y el acrílico a base de agua dominan ahora las especificaciones, generando primas que compensan el volumen regional plano. El sur de Europa, liderado por el aumento del 11,2% en la construcción de España en diciembre de 2024 vinculado a proyectos turísticos, fue a contracorriente de la desaceleración, ilustrando la divergencia intrarregional. Las estrictas normas de Reglamento de Productos de Construcción (RPC) y de formación en diisocianatos elevan las barreras de entrada, consolidando la cuota de mercado entre los actores establecidos capaces de financiar el cumplimiento normativo, al tiempo que reducen el grupo de competidores para las importaciones de bajo coste.

Panorama regulatorio
El cumplimiento normativo en la impermeabilización líquida está determinado por estándares de desempeño, la regulación química y los límites de emisiones, que afectan cada vez más a la formulación de productos y a la elegibilidad de proyectos. Para los revestimientos elastoméricos acrílicos para techos, la norma ASTM D6083/D6083M-24 es una especificación clave referenciada en adquisiciones y presentaciones técnicas, que ayuda a estandarizar los requisitos en torno a propiedades como la resistencia a la intemperie y la durabilidad de los sistemas acrílicos dispersos en agua.
La regulación de COV y de sustancias químicas se está endureciendo en los principales mercados, lo que impulsa a los proveedores hacia alternativas de base acuosa y de alto contenido de sólidos, y aumenta la necesidad de SKU específicos por región. En Estados Unidos, los límites federales para revestimientos arquitectónicos siguen anclados en los requisitos de la EPA bajo el 40 CFR Parte 59, Subparte D (a partir del 23 de marzo de 2026), mientras que los estados pueden implementar normas más estrictas, como las enmiendas del New Jersey DEP que hacen que nuevos límites de COV para revestimientos arquitectónicos y productos de consumo entren en vigor para artículos fabricados a partir del 18 de agosto de 2026. En Europa, el REACH (Reglamento (CE) n.º 1907/2006), administrado a través de la ECHA, impulsa el registro y la divulgación de sustancias, y los kits de impermeabilización de techos aplicados en líquido suelen depender de las vías de evaluación técnica de la UE (ETAG 005 o EAD 030350-00-0402) para obtener una Evaluación Técnica Europea que permita el acceso al mercado y la aceptación en especificaciones.
Análisis de la cadena de valor
La cadena de valor de la impermeabilización líquida comienza con insumos petroquímicos y químicos especializados en fase ascendente, incluidos polímeros acrílicos y de silicona, isocianatos y polioles para sistemas de poliuretano, además de aditivos y cargas que ajustan la viscosidad, la estabilidad UV y la adherencia. Los formuladores y fabricantes de sistemas de membranas convierten estos insumos en productos de uno y dos componentes (acrílicos, de silicona, de poliuretano, de poliurea/híbridos y emulsiones a base de betún), y luego los venden a través de redes de contratistas y canales de distribución que incluyen distribuidores especializados en cubiertas y programas directos del fabricante vinculados a ofertas de garantía.
La creación de valor en las etapas intermedias y finales se centra en el diseño de sistemas, las pruebas y la instalación certificada. En Europa, los pasos de cumplimiento y documentación (por ejemplo, el EAD 030350-00-0402 para kits de impermeabilización de techos aplicados en líquido, y requisitos nacionales como las aprobaciones/pruebas técnicas de Alemania para estos grupos de productos) añaden costo y tiempo, además de elevar las barreras de entrada en mercados finales regulados. La instalación suele ser ejecutada por aplicadores especializados cuya productividad se ve influida por la velocidad de curado, las necesidades de equipamiento y los requisitos de preparación de superficies, lo que hace que las tecnologías de rociado de dos componentes de curado rápido sean estratégicamente importantes para techos industriales e instalaciones críticas donde el tiempo de inactividad resulta costoso. La volatilidad de las materias primas sigue siendo una limitación práctica en toda la cadena, y las ampliaciones de capacidad en intermedios clave pueden afectar la disponibilidad y los precios de los sistemas a base de poliuretano, como refleja el avance anunciado por BASF en enero de 2026 sobre un gran proyecto de expansión de MDI en Geismar, Luisiana.
Panorama Competitivo
El mercado de revestimiento líquido de techos exhibe una fragmentación moderada. La tecnología sigue siendo el principal campo de batalla. El SeamFree PMMA de Johns Manville compite directamente con la poliurea en velocidad de curado pero no requiere pistolas de componentes múltiples, lo que resulta atractivo para los contratistas con escasez de mano de obra. Sika contraataca con híbridos de contenido biológico que no solo curan rápido sino que también reducen drásticamente el carbono incorporado, una característica apreciada en las licitaciones públicas de la UE. La digitalización forma el tercer vector: los proveedores combinan sensores de humedad conectados a la nube y paneles de control de calidad para fidelizar a los especificadores durante el próximo ciclo de mantenimiento, convirtiendo las membranas en plataformas de datos.
Líderes de la Industria de Revestimiento Líquido de Techos
Sika AG
RPM INTERNATIONAL INC.
Carlisle Companies Incorporated
Akzo Nobel N.V.
Standard Industries Inc.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Impermeabilización Líquida de Techos
- 3M
- Akzo Nobel N.V.
- Alumasc Building Products
- Carlisle Companies Incorporated
- Garland Company, Inc.
- Johns Manville (A Berkshire Hathaway Company)
- Kemper System Ltd
- Langley UK Ltd
- Mapei S.p.A.
- PPG Industries, Inc.
- RPM INTERNATIONAL INC.
- Saint-Gobain
- SIG plc
- Sika AG
- SOPREMA Group
- Standard Industries Inc.
Lea el análisis de las empresas de impermeabilización líquida de techos

Oportunidades de mercado y perspectivas futuras
Se están abriendo oportunidades en torno a renovaciones impulsadas por especificaciones, en las que los propietarios priorizan una interrupción mínima, documentación ambiental verificada y compatibilidad con equipos instalados en la cubierta. El cronograma de las Normas Mínimas de Eficiencia Energética (MEES) del Reino Unido (EPC C para 2027 y EPC B para 2030 en propiedades comerciales) crea un claro desencadenante de renovación para las mejoras de la envolvente del edificio, lo que puede favorecer a los sistemas aplicados en líquido cuando los proyectos requieren impermeabilización y renovación rápidas sin necesidad de retirar toda la cubierta. Al mismo tiempo, las vías de evaluación técnica europeas (como el EAD 030350-00-0402 para kits de impermeabilización de techos aplicados en líquido) y las mayores necesidades de documentación de proyectos están aumentando la importancia de los sistemas probados y de los conjuntos conformes y listos para el mercado.
La sostenibilidad y la localización de la cadena de suministro también están creando espacio para productos diferenciados y suministro regional. Las Declaraciones Ambientales de Producto están pasando de ser opcionales a requeridas por especificación en muchos proyectos institucionales y comerciales, como lo ilustra la EPD específica de producto de Polyroof para la membrana impermeabilizante Protec Evolve (agosto de 2025). En cuanto a fabricación y disponibilidad, varias inversiones de 2026 apuntan a una cadena de suministro de envolventes de edificios más regionalizada en América del Norte: Saint-Gobain/CertainTeed completó una ampliación en su planta de cubiertas de Peachtree City, Georgia (más de 100 millones de USD, duplicando la capacidad), Sika anunció la ampliación de una planta en Sealy, Texas (más de 90 millones de USD) vinculada a membranas de cubiertas comerciales, e IKO inauguró importantes ampliaciones de fabricación en Carolina del Sur (parte de una inversión de 500 millones de USD en Norteamérica) y un campus en Clay Hill, Florida (240 millones de USD). Aunque varias de estas inversiones abarcan tanto cubiertas como aislamiento, respaldan ofertas de sistemas de cubierta combinados y una entrega más rápida, lo que puede aumentar la adopción de sistemas líquidos cuando los contratistas agrupan membranas, aislamiento y accesorios bajo garantías de una sola fuente.
Recent Industry Developments in Mercado de Impermeabilización Líquida de Techos
- Abril de 2026: RPM International completó la adquisición de Kalzip GmbH para su Tremco Construction Products Group. El acuerdo refuerza la posición de RPM en soluciones para cubiertas y envolventes de edificios al añadir capacidades de cubiertas metálicas y fachadas que pueden combinarse con sistemas de restauración e impermeabilización en proyectos con alta carga de renovación.
- Marzo de 2025: Sika adquirió un proveedor líder de sistemas de cubiertas en el Reino Unido. La adquisición amplía el acceso de Sika a los canales de especificación del Reino Unido y a las relaciones con contratistas, respaldando una venta de sistemas más amplia en membranas aplicadas en líquido y soluciones relacionadas de renovación de cubiertas.
- Diciembre de 2024: Sika AG firmó un acuerdo de licencia con Photocat para utilizar tecnología de betún patentada en su línea de productos SikaShield Pure-Air. Este movimiento añade una capacidad de purificación de aire a las carteras de membranas para cubiertas, alineando el desarrollo de productos con las prioridades de calidad del aire urbano y especificaciones de envolvente de edificios de mayor rendimiento.


Mercado de Impermeabilización Líquida de Techos Alcance del informe y metodología de investigación
Definición y alcance del mercado
En esta metodología, el mercado de impermeabilización líquida abarca los revestimientos y membranas aplicados en líquido utilizados para impermeabilizar y proteger cubiertas, que forman una capa continua una vez curados y se venden tanto para obra nueva como para trabajos de renovación.
Exclusiones del alcance: las membranas tradicionales en lámina, tejas, baldosas y sistemas de cubiertas metálicas quedan excluidos, salvo que el gasto corresponda específicamente a la capa de cubierta aplicada en líquido.
Descripción general de la segmentación
- Por Tipo
- Revestimientos de Poliuretano
- Revestimientos Acrílicos
- Revestimientos de Silicona
- Revestimientos Bituminosos
- Revestimientos Epoxi
- Otros Tipos (Sistemas de Poliurea e Híbridos, etc.)
- Por Aplicación
- Techos Planos
- Techos Inclinados
- Techos Abovedados
- Por Industria de Usuario Final
- Residencial
- Comercial
- Industrial/Institucional
- Infraestructura
- Por Geografía
- Asia-Pacífico
- China
- India
- Japón
- Australia
- Países de la ASEAN
- Resto de Asia-Pacífico
- América del Norte
- Estados Unidos
- Canadá
- México
- Europa
- Alemania
- Reino Unido
- Francia
- Italia
- España
- Rusia
- Países Nórdicos
- Resto de Europa
- América del Sur
- Brasil
- Argentina
- Resto de América del Sur
- Oriente Medio y África
- Arabia Saudita
- Sudáfrica
- Resto de Oriente Medio y África
- Asia-Pacífico
Fuentes de datos, dimensionamiento del mercado y validación
Investigación documental
El trabajo documental comienza mapeando cómo se construyen y mantienen las cubiertas en las distintas regiones, y luego alineando esto con dónde se especifican realmente los sistemas líquidos. Utilizamos fuentes públicas como los datos de construcción de la Oficina del Censo de EE. UU., los indicadores de construcción de Eurostat, las oficinas nacionales de estadística de los principales países, publicaciones de códigos y normas de construcción, y organismos sectoriales que hacen seguimiento de la actividad de cubiertas e impermeabilización.
Para fundamentar los insumos del modelo, revisamos informes anuales de empresas y presentaciones a inversores para obtener indicios sobre la combinación de productos, junto con cobertura de prensa confiable sobre ciclos de renovación de cubiertas comerciales y gasto en infraestructura. Para las comprobaciones de coherencia de precios y volúmenes, hicimos referencia a suscripciones de pago para información financiera e inteligencia empresarial, bases de datos de patentes, y datos de importación y exportación a nivel de envío cuando el comercio es relevante para las materias primas. Estas fuentes de investigación documental son solo ilustrativas, y se utilizaron muchas otras referencias públicas y de pago para recopilar, validar y aclarar los supuestos finales.
Entrevistas y encuestas primarias
El trabajo primario se utilizó para convertir las señales documentales en patrones realistas de adopción y uso, con especial atención a los proyectos de renovación, donde el tipo de edificio cambia la forma en que los contratistas especifican los sistemas líquidos. Hablamos con una combinación de fabricantes, distribuidores, aplicadores, contratistas de cubiertas, especificadores y gestores de instalaciones en las principales regiones, con el fin de verificar la lógica de selección de revestimientos, las tasas de cobertura habituales y la forma en que se cotizan y se ganan las licitaciones.
Distribución de los encuestados en el trabajo de campo de investigación primaria
| Tipo de empresa | Puesto del encuestado | Región |
|---|---|---|
| Nivel superior: 30% | Directivos de alto nivel (CXO): 15% | APAC: 42% |
| Nivel medio: 55% | Líderes funcionales/de unidad: 32% | EMEA: 37% |
| Actores más pequeños: 15% | Gerentes: 53% | América: 21% |
Dimensionamiento y previsión del mercado
El modelo de dimensionamiento principal utiliza un enfoque descendente en el que la actividad de cubiertas se reconstruye a partir del rendimiento de la construcción y la intensidad de renovación de cubiertas, y luego se filtra según la proporción de proyectos en los que los sistemas líquidos son técnicamente adecuados y se especifican habitualmente. La actividad se traduce en volumen utilizando insumos como la superficie de cubierta instalada o renovada, la proporción de cubiertas planas frente a inclinadas, el espesor de capa típico y la tasa de cobertura (metros cuadrados por litro), y las asignaciones de desperdicio a nivel de obra.
Para mantener la coherencia de los totales, se realizan comprobaciones ascendentes selectivas utilizando muestras de precios y señales de demanda, incluidas verificaciones de canal sobre el consumo de contratistas, patrones de venta de distribuidores, y algunas agregaciones de proveedores construidas a partir de desgloses de ingresos públicos y una exposición plausible a la impermeabilización líquida. Las previsiones se elaboran mediante análisis de escenarios, en los que las tasas de renovación, los ciclos de gasto de capital impulsados por la vacancia comercial, la frecuencia de reparaciones relacionadas con el clima, y los movimientos de precios de resinas y solventes se varían dentro de rangos validados mediante entrevistas. Cuando aparecen vacíos de datos, las piezas faltantes se completan mediante variables proxy (como permisos de construcción y adiciones de superficie no residencial) y luego se vuelven a comprobar frente a la retroalimentación de expertos antes de finalizar los totales.
Validación de datos y ciclo de actualización
Los resultados del modelo se verifican frente a señales independientes, como las tendencias de gasto en construcción, la intensidad regional de renovación de cubiertas y los cambios en la proporción de cubiertas planas, y luego se revisan los valores atípicos para confirmar que existe una explicación real y no un error de cálculo. También comparamos el consumo implícito por proyecto con lo que los aplicadores reportan como cobertura típica, y cualquier discrepancia importante desencadena una revisión de los supuestos y una nueva consulta.
Antes de la aprobación final, el trabajo pasa por múltiples revisiones de analistas en las que se vuelven a calcular los insumos, las conversiones y las agregaciones regionales, y cualquier variación se documenta con una razón. Los informes se actualizan anualmente, y se realizan actualizaciones intermedias cuando eventos materiales cambian los supuestos de demanda o de precios. Justo antes de la entrega, se realiza una última revisión para que los clientes reciban la visión más actual disponible.
Comparación del tamaño del mercado de impermeabilización líquida de Mordor Intelligence frente a otras estimaciones publicadas
Es normal observar diferentes tamaños de mercado para la impermeabilización líquida, porque los editores no siempre dimensionan lo mismo, en la misma unidad, para el mismo año. Las diferencias suelen provenir de si la estimación es en volumen o en valor, qué tipos de cubiertas se contabilizan, y cómo se separa la demanda de renovación de la de construcción nueva.
Mediante el seguimiento de los insumos de tasa de cobertura y la verificación de las conversiones de unidades, Mordor Intelligence mantiene la referencia de impermeabilización líquida en metros cuadrados vinculada a la superficie de cubierta realmente tratada, lo que la diferencia de las estimaciones basadas únicamente en valor, que dependen en gran medida de precios de venta promedio supuestos y de horizontes de previsión más largos.
Comparación de referencia
| Fuente | Tamaño del mercado | Vacíos en la metodología de investigación |
|---|---|---|
| Mordor Intelligence | 280,25 millones de USD (2025) | |
| Editorial del sector A | 7,42 mil millones de USD (2025) | Utiliza una definición basada en valor y refleja precios de una demanda de impermeabilización más amplia, por lo que el total se ve inflado cuando la impermeabilización líquida no se aísla de membranas y selladores adyacentes. La estimación también es sensible a los niveles de PVP supuestos y a la sincronización cambiaria en el año base. |
| Editorial del sector B | 13,82 mil millones de USD (2035) | Reporta un año de previsión muy lejano y enfatiza una narrativa de crecimiento, lo que puede acentuar las diferencias por una escalada más rápida del PVP y supuestos agresivos de tasa de renovación. El horizonte más largo también hace que la cifra sea menos comparable con una visión de dimensionamiento del año en curso. |
La dispersión en las cifras publicadas refleja principalmente la elección de unidad y de límites de alcance, y se amplía aún más cuando se comparan previsiones a largo plazo con dimensionamientos del año en curso. Una definición clara, insumos de actividad repetibles y verificaciones cruzadas sencillas frente a la superficie real de cubiertas y las tasas de uso ayudan a mantener la estimación trazable y más fácil de sustentar.


Preguntas Clave Respondidas en el Informe
¿Qué alcanzará el mercado global de revestimiento líquido de techos en 2031?
Se prevé que alcance 364,38 millones de metros cuadrados en 2031 a una CAGR del 4,44%.
¿Qué tipo de revestimiento domina actualmente los techos líquidos a nivel mundial?
Los revestimientos acrílicos de base acuosa lideraron con el 51,49% del volumen de 2025.
¿Por qué los techos planos son la aplicación de más rápido crecimiento?
La construcción de centros de datos, almacenes y centros logísticos favorece las cubiertas de baja pendiente que integran sin esfuerzo equipos de climatización y solares.
¿Cómo influyen las aseguradoras en la adopción de techos líquidos?
Las aseguradoras en EE. UU. y Europa ahora otorgan descuentos en primas del 10% al 15% para membranas elastoméricas aprobadas por UL 2218 Clase 4 o equivalentes.
¿Qué región registra el mayor crecimiento de volumen hasta 2031?
Asia-Pacífico, impulsada por megaproyectos de infraestructura en China, India y los mercados de la ASEAN, se expande a un ritmo del 4,80% anual.
Última actualización de la página el:



