
Größe und Marktanteil des Marktes für flüssige Dachabdichtung
Marktübersicht
| Studienzeitraum | 2021 - 2031 |
|---|---|
| Marktvolumen (2026) | 293.24 Millionen Quadratmeter |
| Marktvolumen (2031) | 364.38 Millionen Quadratmeter |
| Wachstumsrate (2026 - 2031) | 4.44 % |
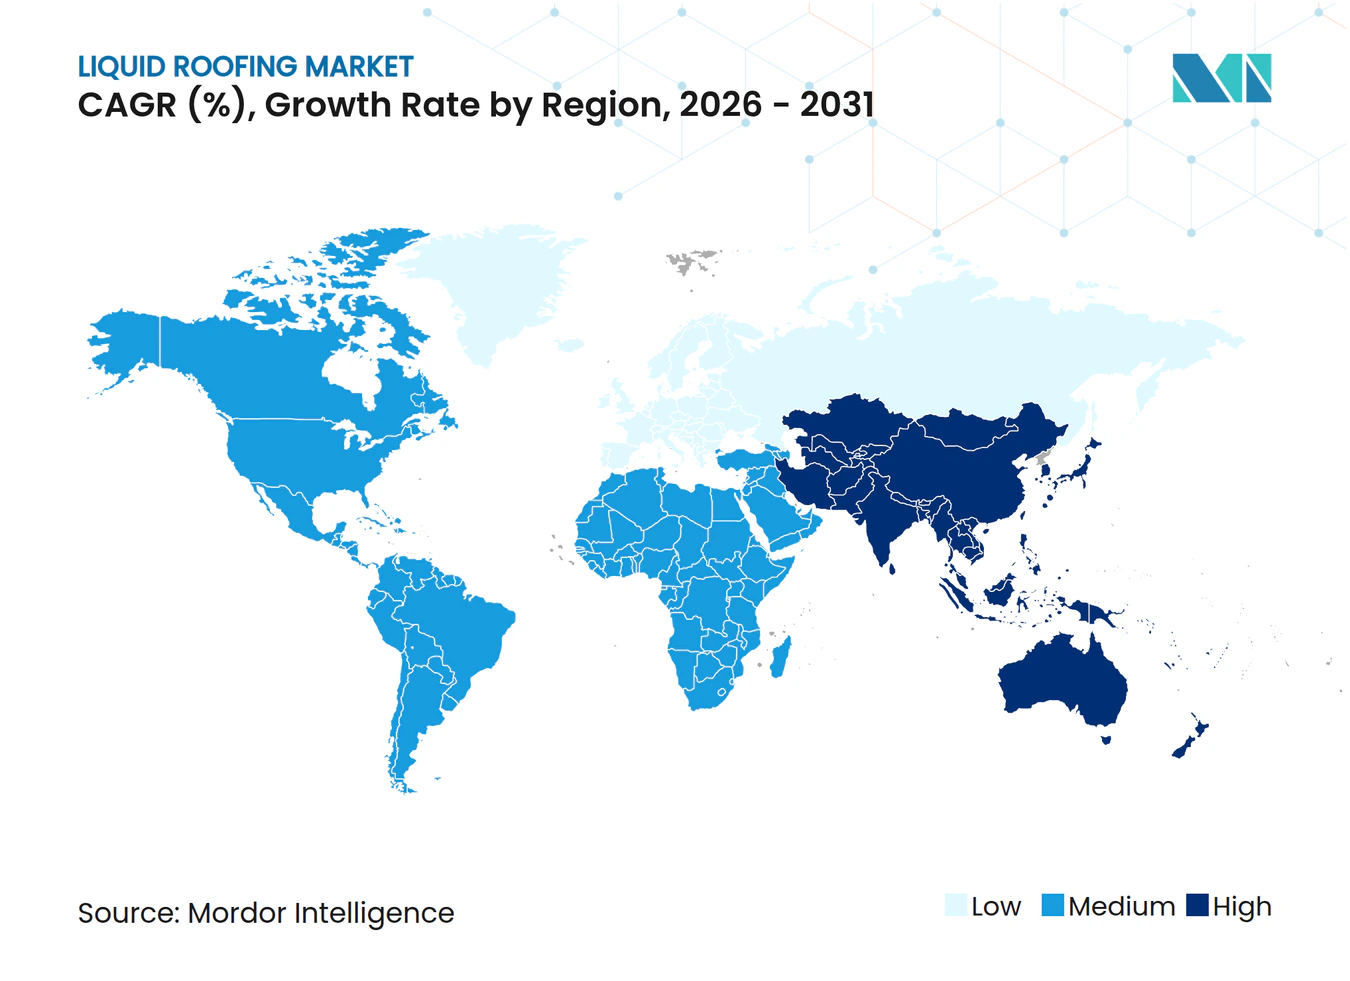
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Asien-Pazifik |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des Marktes für flüssige Dachabdichtung von Mordor Intelligence
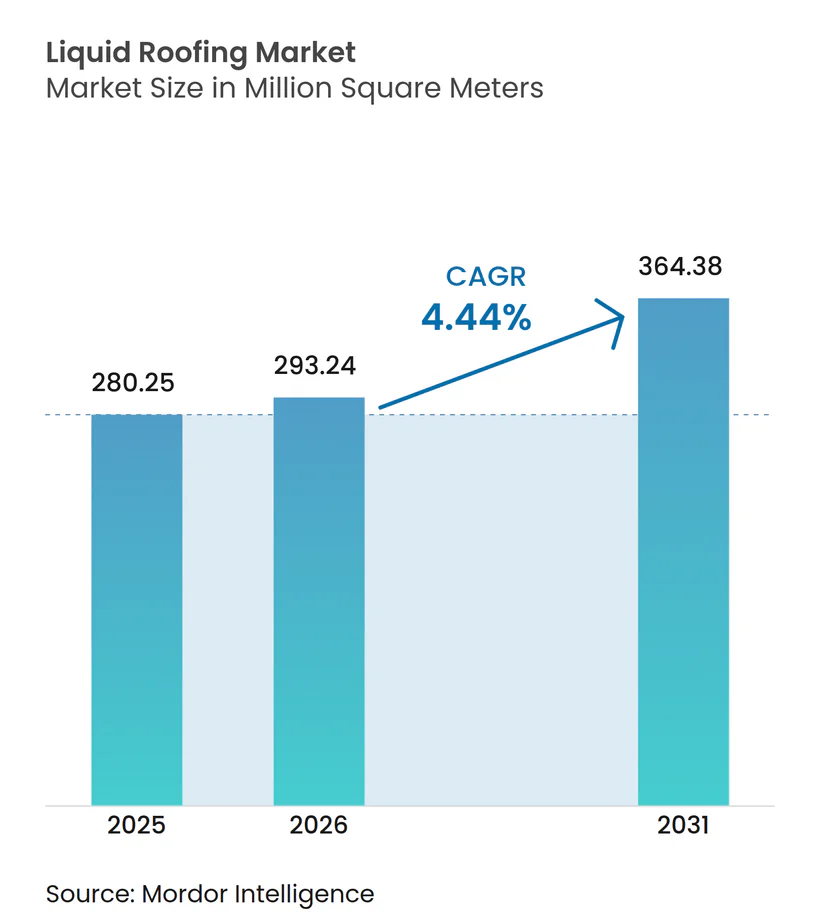
Die Größe des Marktes für flüssige Dachabdichtung wird voraussichtlich von 280,25 Millionen Quadratmetern im Jahr 2025 auf 293,24 Millionen Quadratmeter im Jahr 2026 wachsen und soll bis 2031 bei einer CAGR von 4,44 % über den Zeitraum 2026–2031 einen Umfang von 364,38 Millionen Quadratmetern erreichen. Zunehmende Klimarisiken, versicherungsgetriebene Dachzustandsbewertungen und rasche Fortschritte bei der digitalen Diagnose verlagern die Nachfrage von reaktiver Ausbesserung hin zu präventiven, datenfähigen Flüssigsystemen. Die Acrylchemie macht nach wie vor mehr als die Hälfte des weltweiten Volumens aus, doch Silikon-, Polyharnstoff- und Hybridtechnologien gewinnen Marktanteile, wo langfristige UV-Beständigkeit, schnelle Wiederinbetriebnahme oder Grenzen beim eingebetteten Kohlenstoff die Ausschreibungsentscheidungen dominieren. Der mit Rechenzentren und Logistikzentren verbundene Flachdachbau beschleunigt das Segmentwachstum, während Vorschriften zur Wohngebäudesanierung in Hurrikan- und Hagelkorridoren eine verlässliche Basis wiederkehrender Nachfrage schaffen. Die Wettbewerbsintensität bleibt moderat, da die fünf größten Anbieter nur etwa zwei Fünftel der weltweiten Lieferungen kontrollieren, was regionalen Spezialisten Raum lässt, arbeitssparende Geräte, Gründachsubstrate und Photovoltaik-Unterlagen zu vermarkten.
Wichtigste Erkenntnisse des Berichts
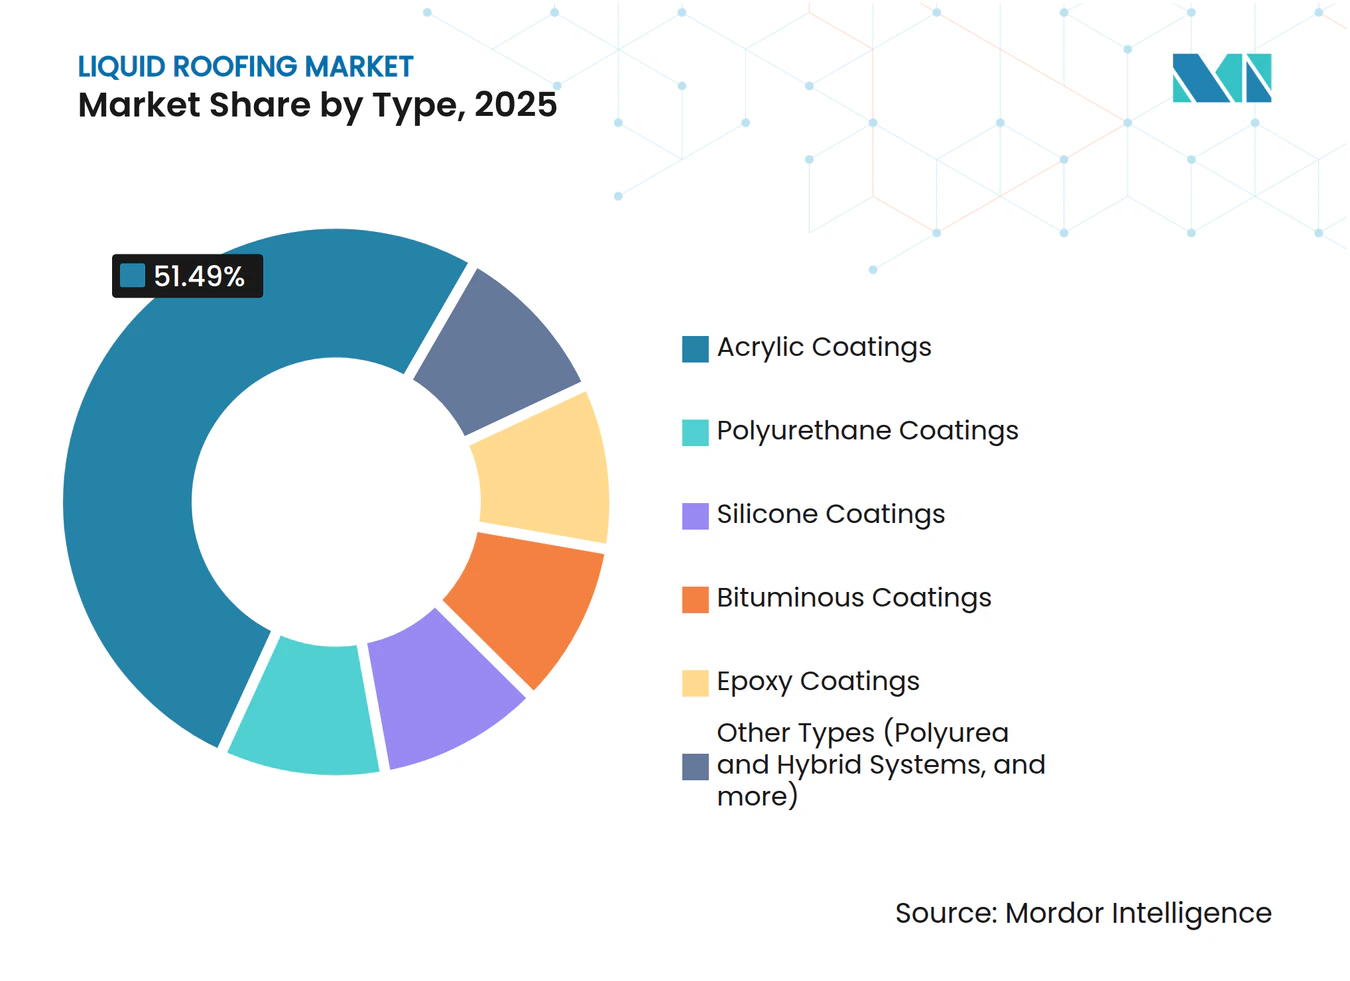
- Nach Typ führten Acryl-Beschichtungen im Jahr 2025 mit einem Anteil von 51,49 %, und der Silikontyp soll bis 2031 mit der schnellsten CAGR von 5,04 % wachsen.
- Nach Anwendung entfielen im Jahr 2025 61,64 % des Marktanteils für flüssige Dachabdichtung auf Flachdächer, und es wird prognostiziert, dass diese bis 2031 mit einer CAGR von 5,96 % wachsen, angetrieben durch den Bedarf an Staunässebeständigkeit in Gewerbegebäuden.
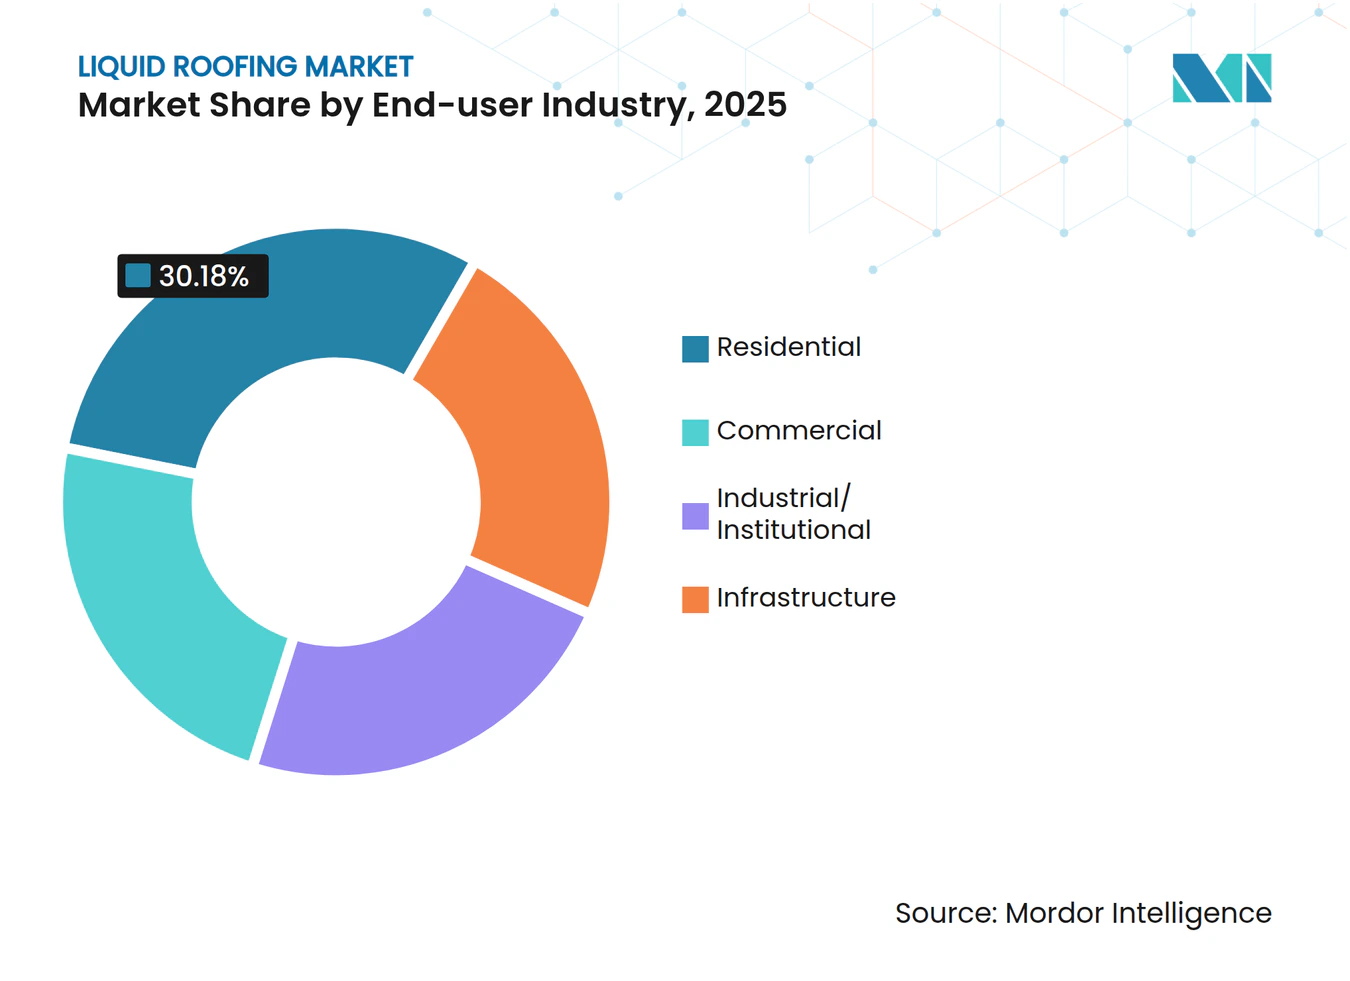
- Nach Endverbraucher erfasste das Wohngebäudesegment im Jahr 2025 einen Anteil von 30,18 %, während es mit der schnellsten CAGR von 4,89 % wächst, da Eigentümer von Einfamilien- und Mehrfamilienhäusern von der vollständigen Dacherneuerung auf Wiederbeschichtungszyklen umsteigen.
- Nach Geografie dominierte Asien-Pazifik im Jahr 2025 mit einem Anteil von 41,20 % und ist auf dem Weg zu einer CAGR von 4,80 % bis 2031, gestützt auf Infrastrukturprogramme für Megastädte, die feldangewandte Abdichtung bevorzugen.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeitlicher Horizont der Auswirkung |
|---|---|---|---|
| Steigende Nachfrage nach Dacherneuerung infolge klimabedingter Extremwetterereignisse | +0.8% | Global, mit besonderer Intensität an der Golfküste Nordamerikas, in Taifunkorridoren im Asien-Pazifik-Raum und in zentraleuropäischen Hagelzonen | Mittelfristig (2–4 Jahre) |
| Schnell härtende Polyharnstoff- und Hybridsysteme reduzieren Standausfallzeiten | +0.6% | Nordamerika, Europa, städtische Zentren im Asien-Pazifik-Raum (Rechenzentren, Logistikzentren) | Kurzfristig (≤ 2 Jahre) |
| Infrastrukturförderung in Megastädten des Asien-Pazifik-Raums | +0.9% | Kernregion Asien-Pazifik (China, Indien, Indonesien, Vietnam), Ausstrahlungseffekte auf den Nahen Osten | Mittelfristig (2–4 Jahre) |
| Versicherungsprämienrabatte für widerstandsfähige Flüssigmembranen | +0.4% | Nordamerika, Europa (Deutschland, Frankreich, Vereinigtes Königreich), Australien | Langfristig (≥ 4 Jahre) |
| KI-gestützte Feuchtigkeitskartierung beschleunigt die vorbeugende Instandhaltung | +0.5% | Nordamerika, Europa, Tier-1-Städte im Asien-Pazifik-Raum (Gewerbe- und institutionelle Segmente) | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Steigende Nachfrage nach Dacherneuerung infolge klimabedingter Extremwetterereignisse
Versicherungsauszahlungen für Dachschäden sind weltweit stark gestiegen und veranlassen Eigentümer, von körnigen Schindeln auf elastomere Beschichtungen umzusteigen, die Hagelenergie ohne Rissbildung absorbieren[1]. Allein US-amerikanische Hagel- und Windschäden erreichten im Jahr 2024 31 Milliarden USD, ein Anstieg von 22 % innerhalb eines Jahres, und europäische Hagelstürme verursachten in derselben Saison versicherte Schäden in Höhe von 4,2 Milliarden EUR. Als Reaktion darauf verlangen Versicherer zunehmend schlagfeste Membranen der Klasse 4 gemäß UL 2218 als Bedingung für die Policenverlängerung, wodurch aus bisher freiwilliger Instandhaltung eine Risikominderungspflicht wird. Flüssigdächer reduzieren auch den Deponieabfall, da Arbeiter neue Schichten auf intakten Decks aufbringen, anstatt vollständige Abrisse durchzuführen. Die kombinierte Wirtschaftlichkeit aus niedrigeren Entsorgungskosten und Prämienrabatten verankert den Markt für flüssige Dachabdichtung fest in Klimaanpassungsbudgets.
Schnell härtende Polyharnstoff- und Hybridsysteme reduzieren Standausfallzeiten
Reine Polyharnstoffmembranen härten innerhalb von Sekunden aus und ermöglichen es Auftragnehmern, Dächer von Rechenzentren oder Krankenhäusern noch am selben Tag wieder zu öffnen, an dem die Arbeit beginnt. Polyharnstoff-Polyurethan-Hybridmischungen bieten eine überlegene Haftung auf Metall und Beton und beheben Delaminierungen, die bei 100 % Polyharnstoff gelegentlich auftreten. Sikalastic-625 BMS bietet ein 2-Stunden-Regenfenster und 35 % weniger eingebetteten Kohlenstoff als frühere Produkte und zeigt, dass Geschwindigkeit die Nachhaltigkeit nicht beeinträchtigen muss[2]. Johns Manvilles SeamFree PMMA, eingeführt im Jahr 2025, ist nach 30 Minuten begehbar und bietet eine sprühpistolenfreie Alternative für Arbeiter, denen spezialisierte Ausrüstung fehlt. Da 92 % der US-amerikanischen Dachdecker Schwierigkeiten bei der Rekrutierung von Fachkräften melden, wirkt sich jede eingesparte Minute bei der Aushärtung oder Einrichtung direkt auf niedrigere Lohnkosten und einen höheren Projektdurchsatz aus.
Infrastrukturförderung in Megastädten des Asien-Pazifik-Raums
Das sich entwickelnde Asien benötigt laut der Asiatischen Entwicklungsbank bis 2030 jährliche Infrastrukturausgaben in Höhe von 1,7 Billionen USD, und diese Pipeline wird überwiegend von Flachdach-Verkehrsknotenpunkten, Logistikparks und Industriegebieten dominiert. Chinas Haushalt 2025 sieht 3,8 Billionen CNY (523 Milliarden USD) für Eisenbahnen, Flughäfen und Fertigungscluster vor, die flach geneigte Flüssigdächer für HVAC- und Solaranlagen vorsehen. Der Bruttowertschöpfungsbeitrag des Bauwesens in Indien wuchs im Geschäftsjahr 2026 um 7,4 %, während der Zementverbrauch um 8–11 % stieg, ein Frühindikator für eine steigende Beschichtungsnachfrage. ASEAN-Projekte, vom Batang-Industriepark in Indonesien bis zum Long-Thanh-Flughafen in Vietnam, integrieren reflektierende Abdichtungsschichten in Energieeffizienzkriterien und sichern so ein langfristiges Volumen für den Markt für flüssige Dachabdichtung. Auftragnehmer bevorzugen monolithische Flüssigkeiten gegenüber Rollbahnen, um die Nahtverantwortung bei den großen Deckflächen dieser Megaprojekte zu minimieren.
Versicherungsprämienrabatte für widerstandsfähige Flüssigmembranen
US-amerikanische Versicherer senken die Prämien nun um 10–15 % für Objekte, die durch UL 2218 Klasse 4 oder FM 4473-zugelassene elastomere Dächer geschützt sind. In Europa haben mehrere deutsche und französische Versicherer im Jahr 2025 drohnenbasierte Dachbewertungen in ihre Verlängerungsprotokolle aufgenommen, wobei Einrichtungen mit intakten Flüssigmembranen belohnt und gerissene Bitumenfilze bestraft werden. Wirtschaftliche Amortisationsmodelle zeigen, dass eine Beschichtung im Wert von 15.000 USD jährliche Prämienersparnisse von 1.200 USD erzielen kann, was eine Amortisation in weniger als 13 Jahren ermöglicht – weit innerhalb der 20-jährigen Nutzungsdauer heutiger Silikonssysteme. Australische Versicherer wenden eine ähnliche Logik in zyklonanfälligen Gebieten in Queensland an, wo Flüssigdächer mechanisch befestigte Bahnen bei der Abhebewiderstandsfähigkeit übertreffen und damit ein günstiges Risiko-Rendite-Verhältnis bestätigen.
Analyse der Hemmnisauswirkungen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeitlicher Horizont der Auswirkung |
|---|---|---|---|
| Volatile Isocyanat- und Bitumenpreise belasten die Margen | -0.7% | Global, besonders ausgeprägt in Europa und Nordamerika, wo Rohstoffimporte dominieren | Kurzfristig (≤ 2 Jahre) |
| Verschärfte regionale Verbote für Produkte mit hohem VOC-Gehalt | -0.5% | Europa (EU-Richtlinie 2004/42/EG), SCAQMD Kalifornien, ausgewählte Städte im Asien-Pazifik-Raum | Mittelfristig (2–4 Jahre) |
| Mangel an qualifizierten Anwendern in Schwellenländern | -0.6% | Asien-Pazifik (Indien, Indonesien, Vietnam), Lateinamerika, Naher Osten und Afrika | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Volatile Isocyanat- und Bitumenpreise belasten die Margen
MDI-Preisschwankungen überstiegen im Zeitraum 2024–2025 30 %, nachdem es in mehreren europäischen Werken zu ungeplanten Ausfällen kam, während Brent-Rohöl-Schwankungen die Bitumen-Benchmarks vierteljährlich um 18–25 % schwanken ließen. Auftragsunternehmen bieten häufig sechs bis zwölf Monate im Voraus auf Projekte, was Hersteller dem Risiko aussetzt, wenn Rohstoffpreisanstiege mitten in der Ausführung eintreten. Multinationale Unternehmen sichern sich ab, aber kleinere regionale Formulierer haben keinen Zugang zu günstiger Finanzierung oder Terminmärkten und sind gezwungen, Schocks entweder zu absorbieren oder polyurethanintensive Produktlinien aufzugeben. Eine Neuformulierung hin zu wasserbasierenden Acrylaten und hochfesten Silikonen reduziert die Isocyanatabhängigkeit, doch langsamere Aushärtung oder Temperaturempfindlichkeit schränkt diese Optionen bei Schnellbau- oder Winterarbeiten ein. Der daraus resultierende Margendruck dämpft das ansonsten gesunde Wachstum des Marktes für flüssige Dachabdichtung.
Verschärfte regionale Verbote für Produkte mit hohem VOC-Gehalt
Die EU-Richtlinie 2004/42/EG begrenzt lösungsmittelhaltige Dachbeschichtungen auf 500 g/L VOC, und Mitgliedstaaten wie Deutschland setzen nun Grenzwerte unter 100 g/L in städtischen Luftzonen durch. Californias SCAQMD-Regel 1113 beschränkt Architekturbeschichtungen auf 50 g/L, während Chinas Städte der obersten Kategorie im Jahr 2024 eigene VOC-Gebührenstrukturen eingeführt haben. Das Flickenteppich-Regelwerk zwingt globale Marken dazu, doppelte Artikelnummern zu führen und in wasserbasierte Fertigungslinien zu investieren, was die Stückkosten um 15–25 % gegenüber herkömmlichen Lösungsmittelprodukten erhöht. Gleichzeitig begrüßen ASEAN-Länder mit laxen Vorschriften weiterhin günstigere, VOC-reiche Bitumenmastixe und zwingen Lieferanten zu Doppelportfolios, die das Lager verkomplizieren und Skaleneffekte verwässern. Der Compliance-Aufwand verlangsamt daher die Marktdurchdringung, insbesondere für Start-ups, die Neuformulierungskosten nicht über eine breite Basis amortisieren können.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Typ:
Silikon gewinnt durch überlegene UV-Beständigkeit an DynamikAcrylate machten 51,49 % des Volumens im Jahr 2025 aus und bilden den kostensensitiven Kern des Marktes für flüssige Dachabdichtung. Ihre wasserbasierte Chemie bietet respektable Reflexionsfähigkeit und Substratvielseitigkeit zu Einbaupreisen, die 20–30 % unter denen von Silikon liegen. Silikonbeschichtungen entwickeln sich jedoch mit einer CAGR von 5,04 %, da ihre Schmutzbeständigkeit und Farbstabilität die Wiederbeschichtungshäufigkeit in Regionen mit hoher Sonneneinstrahlung halbieren und trotz höherem Kaufpreis die Lebenszykluskosten senken. Polyurethan liegt zwischen beiden, wird für seine chemische und Abriebbeständigkeit auf Industriedecks geschätzt, neigt jedoch zu UV-Kreidebildung, wenn keine Deckbeschichtung aufgetragen wird – ein Nachteil, der in Ausschreibungsspezifikationen zunehmend erwähnt wird. Polyharnstoff- und Hybridsysteme, obwohl noch eine Nische, erschließen einzigartigen Mehrwert durch schnelle Aushärtung und ganzjährige Anwendbarkeit, die Auftragnehmer trotz Aufpreisen für kritische Einrichtungen wählen. EU-Vorschriften verlangen nun Umweltproduktdeklarationen, ein Mandat, das die Attraktivität kohlenstoffarmer Acryl- und Silikonrezepturen verstärkt und den Marktanteilsmix der flüssigen Dachabdichtung im Prognosezeitraum weiter verschieben könnte.
Bei allen Chemikalien beschleunigt sich der Vorstoß zu biobasierten Polyolen und recycelten Füllstoffen, angetrieben durch öffentliche Beschaffungsbewertungen. Sikas Einführung eines biobasierten Hybrids mit 35 % geringerem eingebettetem Kohlenstoff im Jahr 2024 veranschaulicht die Wettbewerbspositionierung durch Nachhaltigkeitsnachweise. Gleichzeitig breitet sich die reine Polyharnstoffanwendung von Ölsandarbeitslagern und Gefrierlagerhäusern auf kommunale Verkehrsplattformen aus, die einst als zu kostensensitiv galten; hier überwiegen minimale Betriebsunterbrechungen die Materialaufpreise. Anbieter, die Beschichtungen mit cloudverbundenen Qualitätssicherungssensoren bündeln, vertiefen die Kundenbindung, da der Datenstrom die Konformität lange nach der Installation nachweist. In den nächsten fünf Jahren wird sich die typbezogene Differenzierung weniger auf eigenständige Chemie und mehr auf Gesamtsystempakete – Grundierung, Membran, Finish und Analytik – konzentrieren, die Geschwindigkeit, Haltbarkeit und verifizierte Kohlenstoffkennzahlen für zunehmend anspruchsvolle Käufer im Markt für flüssige Dachabdichtung verbinden.



Nach Anwendung:
Flachdächer profitieren von Solar- und HVAC-PotenzialenFlachdächer machten 61,64 % der Nachfrage im Jahr 2025 aus und sollen jährlich um 5,96 % wachsen, womit sie jede andere Anwendungskategorie übertreffen. Allein die Investitionen in Rechenzentren sollen von 28 Milliarden USD im Jahr 2024 auf 45 Milliarden USD bis 2028 steigen, und diese Einrichtungen bevorzugen universell flach geneigte Decks für Dachkühler und Photovoltaikanlagen. Frankreichs Bauvorschrift von 2024, die vorschreibt, dass mindestens 30 % der gewerblichen Dachfläche Solar- oder Gründächer aufnehmen muss, institutionalisiert die Flachdachdominanz in Europa weiter. Flüssigmembranen eignen sich hier besonders gut, da sie monolithische Barrieren ohne Nähte schaffen – ein entscheidender Vorteil, wenn Durchdringungen für Wechselrichter, Leitungen und HVAC-Aufkantungen in die Hunderte gehen. Hinsichtlich der Marktgröße für flüssige Dachabdichtung ist das Flachdach-Teilsegment auf dem Weg, bis 2031 230 Millionen Quadratmeter zu überschreiten, wenn die aktuellen Entwicklungen anhalten.
Schrägdächer, die hauptsächlich mit Einfamilienhäusern verbunden sind, entwickeln sich langsamer, bleiben aber aufgrund sturmbedingter Dacherneuerungen im US-amerikanischen Sonnengürtel und auf dem europäischen Land bedeutsam. Flüssigkeiten dringen auf diese steilen Neigungen hauptsächlich als restaurierende Deckbeschichtungen ein, verlängern die Asphaltlebensdauer um bis zu zehn Jahre und qualifizieren sich für Versicherungsrabatte, die an Schlagfestigkeit geknüpft sind. Kuppel- und komplexgeometrische Dächer, obwohl eine Nische, sind fast ausschließlich auf Sprühflüssigkeiten angewiesen, da Rollwaren auf gekrümmten Oberflächen arbeitsintensiv sind. Hochkarätige Sportstätten schreiben nun Polyharnstoff unter ETFE-Oberlichtern vor, um Kondensation zu verhindern, was die Anwendungsvielfalt veranschaulicht. Selbst innerhalb der schnell wachsenden Flachdachgruppe divergieren die Ausschreibungsmuster: Lagerhäuser wählen günstige Acrylate, Rechenzentren zahlen für Silikon oder Polyharnstoff-Hybride, und öffentliche Verkehrsmittel entscheiden sich für VOC-arme Wasserbasierungen, um Beschaffungsvorschriften zu erfüllen. Diese Komplexität unterstreicht, warum anwendungsorientiertes Marketing Einheitsansätze im Markt für flüssige Dachabdichtung übertrifft.
Nach Endverbraucherbranche:
Wohngebäude als Basis, Industrie als WachstumspotenzialWohngebäudekäufer absorbierten im Jahr 2025 30,18 % des weltweiten Volumens und sollen jährlich um 4,89 % wachsen, da alternde Schindeldächer in Nordamerika und Europa das Ende ihrer Lebensdauer erreichen. US-amerikanische Bauvorschriften in Hurrikangebieten fördern nun elastomere Nachrüstungen, die Hausbesitzern zweistellige Versicherungsrabatte einbringen und einen stetigen Erneuerungsrhythmus selbst bei schwankenden Neubaubeginnen katalysieren. Preissensibilität dominiert, sodass Acryl der Standard bleibt, aber der Lebenszyklus-Vorteil von Silikon schrumpft, da Hausbesitzer weniger Wiederbeschichtungen und kühlere Dachbodentemperaturen einkalkulieren, die die Energiekosten senken.
Gewerbliche Endverbraucher – Büros, Einzelhandel, Gastgewerbe – wählen reflektierende Membranen, die Kühllasten reduzieren und LEED-Punkte erschließen, was Silikon und PMMA-Hybride in eine führende Position bringt. Industrieanlagen und institutionelle Liegenschaften, die etwa 35–40 % der Marktgröße für flüssige Dachabdichtung ausmachen, nehmen Premium-Polyharnstoff bereitwillig auf, da die Vermeidung von Produktionsausfällen die Erstkosten überwiegt. Krankenhäuser schätzen nahtlose Abdichtung unter Hubschrauberlandeplätzen, während Schulen schnell härtende Systeme in begrenzten Sommerferien ausschreiben. Infrastruktur – Brücken, Bahnhöfe, Parkdecks – tendiert zu hochaufbauendem Polyharnstoff, der Abriebbeständigkeit mit chemischer Haltbarkeit verbindet. Die Segmentierung zeigt eine zweigeteilte Nachfragestruktur: Wohngebäudewachstum liefert vorhersehbares Volumen; Industrie- und Infrastrukturprojekte bieten margenstarkes Wachstumspotenzial und stützen gemeinsam den breiteren Markt für flüssige Dachabdichtung.

Geografische Analyse
APAC-Flüssigdachmarkt
Der asiatisch-pazifische Raum kontrollierte 41,20 % des Volumens im Jahr 2025 und soll bis 2031 eine CAGR von 4,80 % aufrechterhalten, gestützt durch Megacity-Infrastruktur und den Ausbau der Fertigungsindustrie. Chinas Plan für 2025 sieht CNY 3,8 Billionen für Schienen- und Industriezentren vor, und Flüssigmembranen sind aufgrund ihrer Schnelligkeit und Kompatibilität mit geringen Dachneigungen in Abdichtungsspezifikationen prominent vertreten. Indiens Zementproduktion, ein Frühindikator für die Nachfrage nach Platten und Dächern, stieg bis Mitte 2026 um 8–11 % im Jahresvergleich, was mit dem beschleunigten Verbrauch von Acryl- und Silikonbeschichtungen übereinstimmt. Die Exportverarbeitungszonen Südostasiens, von Vietnams Phu My 3 bis zu Indonesiens Batang Industrial Park, verlangen zunehmend reflektierende Dächer, um die Kohlenstoffprotokolle der Investoren zu erfüllen, was eine starke Nachfrage im gesamten Flüssigdachmarkt sicherstellt.
Nordamerika-Flüssigdachmarkt
Nordamerika repräsentiert einen Großteil der weltweiten Lieferungen, wobei allein der Bau von Rechenzentren in den USA im Jahr 2026 um 26 % gestiegen ist. Wiederaufbaumaßnahmen nach Waldbränden in Kanada und Hurrikanreparaturen in Mexiko steigern die regionale Dacherneuerung zusätzlich. Versicherungsunternehmen haben begonnen, algorithmische Dachbewertungen einzusetzen, die gerissene Dachpappen benachteiligen und Eigentümer dadurch zu elastomeren Flüssigbeschichtungen lenken – eine politische Dynamik, die einzigartig für den reifen, aber chancenreichen nordamerikanischen Anteil am Flüssigdachmarkt ist.
Europa-Flüssigdachmarkt
In Europa schrumpfte das Makrobaugeschehen Anfang 2025 monatlich um 0,5 %, da die Wohnungsbaubeginne in Deutschland und Frankreich ins Stocken gerieten. Dennoch liefern die EU-Klimapläne und die Vorgaben für extrem niedrige VOC-Werte eine Geschichte von Qualität statt Quantität; hochfeststoffhaltige Silikone und wasserbasierte Acrylprodukte dominieren nun die Spezifikationen und erzielen Aufschläge, die das flache regionale Volumen ausgleichen. Südeuropa, angeführt von Spaniens 11,2-prozentigem Anstieg im Dezember 2024 im Baubereich, der mit Tourismusprojekten zusammenhing, widersetzte sich dem Abschwung und verdeutlicht die intraregionale Divergenz. Strenge CPR- und Diisocyanat-Schulungsvorschriften erhöhen die Markteintrittsbarrieren, was den Marktanteil bei etablierten Unternehmen konsolidiert, die die Compliance finanzieren können, während der adressierbare Markt für preisgünstige Importe schrumpft.
Regulatorisches Umfeld
Die Compliance für Flüssigabdichtungssysteme wird durch Leistungsnormen, Chemikalienregulierung und Emissionsgrenzwerte geprägt, die zunehmend die Produktformulierung und die Projekttauglichkeit beeinflussen. Für elastomere Acryl-Dachbeschichtungen ist ASTM D6083/D6083M-24 eine wichtige Spezifikation, auf die bei der Beschaffung und in Ausschreibungsunterlagen verwiesen wird, was zur Standardisierung von Anforderungen an Eigenschaften wie Verwitterung und Haltbarkeit bei wasserdispergierten Acrylsystemen beiträgt.
Die VOC- und Chemikalienregulierung wird in den wichtigsten Märkten verschärft, was Anbieter zu wasserbasierten und hochfesten Alternativen drängt und den Bedarf an regionsspezifischen SKUs erhöht. In den USA bleiben die föderalen Grenzwerte für Architekturbeschichtungen in den EPA-Anforderungen gemäß 40 CFR Part 59, Subpart D verankert (Stand 23. März 2026), während einzelne Bundesstaaten strengere Regeln umsetzen können, wie etwa die Änderungen des New Jersey DEP, die neue VOC-Grenzwerte für Architekturbeschichtungen und Verbraucherprodukte für Artikel wirksam machen, die am oder nach dem 18. August 2026 hergestellt werden. In Europa treibt REACH (Verordnung (EG) Nr. 1907/2006), verwaltet über die ECHA, die Registrierung und Offenlegung von Stoffen voran, und flüssig applizierte Dachdichtungssysteme stützen sich üblicherweise auf europäische technische Bewertungsverfahren (ETAG 005 oder EAD 030350-00-0402), um eine Europäische Technische Bewertung für den Marktzugang und die Anerkennung in Ausschreibungen zu erhalten.
Wertschöpfungskettenanalyse
Die Wertschöpfungskette der Flüssigabdichtung beginnt mit vorgelagerten petrochemischen und spezialchemischen Ausgangsstoffen, darunter Acryl- und Silikonpolymere, Isocyanate und Polyole für Polyurethansysteme sowie Additive und Füllstoffe, die Viskosität, UV-Stabilität und Haftung einstellen. Formulierer und Hersteller von Membransystemen verarbeiten diese Ausgangsstoffe zu ein- und zweikomponentigen Produkten (Acryl, Silikon, Polyurethan, Polyurea/Hybride und Bitumen-basierte Emulsionen) und vertreiben sie über Verarbeiternetzwerke und Vertriebskanäle, zu denen spezialisierte Dachbau-Distributoren und Direktvertriebsprogramme der Hersteller mit Garantieangeboten gehören.
Die Wertschöpfung im mittleren und nachgelagerten Bereich konzentriert sich auf Systemdesign, Prüfung und zertifizierte Installation. In Europa erhöhen Compliance- und Dokumentationsschritte (zum Beispiel EAD 030350-00-0402 für flüssig applizierte Dachdichtungssysteme sowie nationale Anforderungen wie deutsche technische Zulassungen/Prüfungen für diese Produktgruppen) Kosten und Zeitaufwand und schaffen zugleich höhere Eintrittsbarrieren in regulierten Endmärkten. Die Installation wird typischerweise von spezialisierten Verarbeitern durchgeführt, deren Produktivität von Aushärtungsgeschwindigkeit, Gerätebedarf und Anforderungen an die Untergrundvorbereitung beeinflusst wird, was schnell aushärtende Zweikomponenten-Sprühtechnologien für Industrie- und kritische Anlagendächer, bei denen Ausfallzeiten kostspielig sind, strategisch wichtig macht. Die Volatilität der Rohstoffe bleibt eine praktische Einschränkung entlang der gesamten Kette, und Kapazitätserweiterungen bei Kernzwischenprodukten können die Verfügbarkeit und Preisgestaltung für Polyurethan-basierte Systeme beeinflussen, wie sich an den im Januar 2026 von BASF angekündigten Fortschritten bei einem groß angelegten MDI-Erweiterungsprojekt in Geismar, Louisiana, zeigt.
Wettbewerbslandschaft
Marktkonzentration
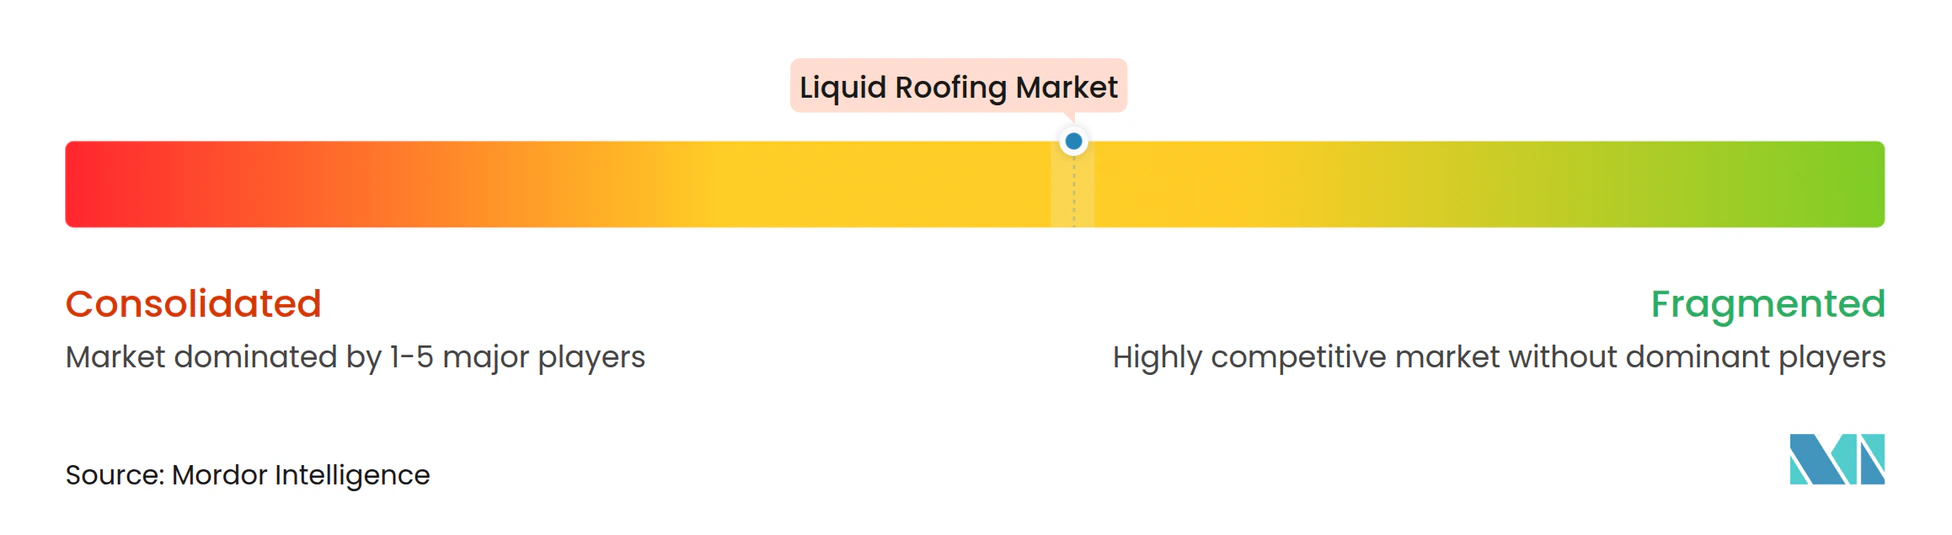
Der Markt für flüssige Dachabdichtung weist eine moderate Fragmentierung auf. Technologie bleibt das wichtigste Wettbewerbsfeld. Johns Manvilles SeamFree PMMA konkurriert direkt mit Polyharnstoff bei der Aushärtungsgeschwindigkeit, benötigt jedoch keine Mehrkomponentenpistolen und spricht damit arbeitskräftearme Auftragnehmer an. Sika kontert mit biobasierten Hybriden, die nicht nur schnell aushärten, sondern auch den eingebetteten Kohlenstoff erheblich reduzieren – ein Merkmal, das bei EU-Ausschreibungen der öffentlichen Hand geschätzt wird. Digitalisierung bildet den dritten Vektor: Anbieter bündeln cloudverbundene Feuchtigkeitssensoren und Qualitätssicherungs-Dashboards, um Ausschreiber für den nächsten Wartungszyklus zu binden und Membranen in Datenplattformen zu verwandeln.
Marktführer der Branche für flüssige Dachabdichtung
-
Sika AG
-
RPM INTERNATIONAL INC.
-
Carlisle Companies Incorporated
-
Akzo Nobel N.V.
-
Standard Industries Inc.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für Flüssigbeschichtungen im Dachbereich Unternehmen in diesem Bericht
- 3M
- Akzo Nobel N.V.
- Alumasc Building Products
- Carlisle Companies Incorporated
- Garland Company, Inc.
- Johns Manville (A Berkshire Hathaway Company)
- Kemper System Ltd
- Langley UK Ltd
- Mapei S.p.A.
- PPG Industries, Inc.
- RPM INTERNATIONAL INC.
- Saint-Gobain
- SIG plc
- Sika AG
- SOPREMA Group
- Standard Industries Inc.
Lesen Sie die Analyse der Flüssigbeschichtungen im Dachbereich-Unternehmen
Marktchancen und Zukunftsaussichten
Es eröffnen sich Chancen im Bereich spezifikationsgetriebener Sanierungen, bei denen Eigentümer minimale Störungen, verifizierte Umweltdokumentation und Kompatibilität mit Dachaufbauten priorisieren. Der Zeitplan der britischen Minimum Energy Efficiency Standards (MEES) (EPC C bis 2027 und EPC B bis 2030 für Gewerbeimmobilien) schafft einen klaren Auslöser für Sanierungen der Gebäudehülle, was flüssig applizierte Systeme begünstigen kann, wenn Projekte eine schnelle Abdichtung und Sanierung ohne vollständigen Rückbau erfordern. Gleichzeitig erhöhen europäische technische Bewertungsverfahren (wie EAD 030350-00-0402 für flüssig applizierte Dachdichtungssysteme) und gestiegene Anforderungen an die Projektdokumentation die Bedeutung geprüfter Systeme und konformer, marktreifer Baugruppen.
Nachhaltigkeit und Lokalisierung der Lieferkette schaffen ebenfalls Freiräume für differenzierte Produkte und regionale Belieferung. Umweltproduktdeklarationen (EPDs) entwickeln sich in vielen institutionellen und gewerblichen Projekten vom optionalen zum spezifikationsgetriebenen Standard, veranschaulicht durch Polyroofs produktspezifische EPD für die Protec Evolve Waterproofing Membrane (August 2025). Bei Fertigung und Verfügbarkeit signalisieren mehrere Investitionen im Jahr 2026 eine stärkere regionalisierte Versorgung der Gebäudehülle in Nordamerika: Saint-Gobain/CertainTeed schloss eine Erweiterung seiner Dachbaustätte in Peachtree City, Georgia, ab (über 100 Millionen USD, Verdopplung der Kapazität), Sika kündigte eine Erweiterung der Anlage in Sealy, Texas, an (über 90 Millionen USD) im Zusammenhang mit gewerblichen Dachmembranen, und IKO eröffnete bedeutende Produktionserweiterungen in South Carolina (Teil einer nordamerikanischen Investition von 500 Millionen USD) sowie einen Standort in Clay Hill, Florida (240 Millionen USD). Während mehrere dieser Investitionen sowohl Dach- als auch Dämmprodukte umfassen, unterstützen sie gebündelte Dachsystemangebote und schnellere Lieferung, was die Verbreitung von Flüssigsystemen erhöhen kann, wenn Verarbeiter Membranen, Dämmstoffe und Zubehör unter Einzelanbieter-Garantien bündeln.
Neueste Industrielle Entwicklungen in Markt für Flüssigbeschichtungen im Dachbereich
- April 2026: RPM International schloss die Übernahme von Kalzip GmbH für seine Tremco Construction Products Group ab. Der Deal stärkt RPMs Position bei Dach- und Gebäudehüllenlösungen durch die Ergänzung von Metalldach- und Fassadenkompetenzen, die mit Sanierungs- und Abdichtungssystemen bei sanierungsintensiven Projekten kombiniert werden können.
- März 2025: Sika übernahm einen führenden Anbieter von Dachsystemen in Großbritannien. Die Übernahme erweitert Sikas Zugang zu britischen Ausschreibungskanälen und Kundenbeziehungen zu Verarbeitern und unterstützt einen breiteren Systemvertrieb über flüssig applizierte Membranen und verwandte Dachsanierungslösungen.
- Dezember 2024: Sika AG schloss eine Lizenzvereinbarung mit Photocat zur Nutzung patentierter Bitumentechnologie für seine SikaShield Pure-Air-Produktlinie. Dieser Schritt verleiht dem Portfolio an Dachmembranen eine luftreinigende Funktion und richtet die Produktentwicklung an städtischen Luftqualitätsprioritäten und höheren Anforderungen an die Gebäudehülle aus.
Markt für Flüssigbeschichtungen im Dachbereich Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
In dieser Methodik umfasst der Markt für Flüssigbeschichtungen im Dachbereich flüssig aufgetragene Beschichtungen und Membranen, die zur Abdichtung und zum Schutz von Dächern eingesetzt werden, nach dem Aushärten eine durchgehende Schicht bilden und für Neubauten sowie Sanierungsarbeiten verkauft werden.
Ausschlüsse aus dem Anwendungsbereich: Herkömmliche Bahnenabdichtungen, Schindeln, Dachziegel und Metalldachsysteme sind ausgeschlossen, sofern die Ausgaben nicht ausdrücklich für die flüssig aufgetragene Dachbeschichtungsschicht anfallen.
Segmentierungsübersicht
- Nach Typ
- Polyurethan-Beschichtungen
- Acryl-Beschichtungen
- Silikon-Beschichtungen
- Bitumen-Beschichtungen
- Epoxid-Beschichtungen
- Andere Typen (Polyharnstoff- und Hybridsysteme usw.)
- Nach Anwendung
- Flachdächer
- Schrägdächer
- Kuppeldächer
- Nach Endverbraucherbranche
- Wohngebäude
- Gewerbe
- Industrie/Institutionen
- Infrastruktur
- Nach Geografie
- Asien-Pazifik
- China
- Indien
- Japan
- Australien
- ASEAN-Länder
- Rest von Asien-Pazifik
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Europa
- Deutschland
- Vereinigtes Königreich
- Frankreich
- Italien
- Spanien
- Russland
- Nordische Länder
- Rest von Europa
- Südamerika
- Brasilien
- Argentinien
- Rest von Südamerika
- Naher Osten und Afrika
- Saudi-Arabien
- Südafrika
- Rest von Naher Osten und Afrika
- Asien-Pazifik
Datenquellen, Marktgrößenbestimmung und Validierung
Desk Research
Die Desk-Research-Phase beginnt mit der Erfassung, wie Dächer in verschiedenen Regionen gebaut und gewartet werden, und gleicht dies anschließend damit ab, wo Flüssigsysteme tatsächlich spezifiziert werden. Wir haben öffentliche Quellen genutzt, darunter Baudaten des US Census Bureau, Bauindikatoren von Eurostat, nationale Statistikämter in wichtigen Ländern, Veröffentlichungen zu Baunormen und -standards sowie Branchenverbände, die Dach- und Abdichtungsaktivitäten erfassen.
Zur Fundierung der Modelleingaben haben wir Geschäftsberichte und Investorenpräsentationen von Unternehmen auf Hinweise zur Produktmischung geprüft sowie vertrauenswürdige Pressebeiträge zu gewerblichen Dachsanierungszyklen und Infrastrukturausgaben ausgewertet. Für Plausibilitätsprüfungen bei Preisen und Volumen haben wir kostenpflichtige Abonnements für Unternehmensfinanzdaten und -informationen, Patentdatenbanken sowie sendungsbezogene Import- und Exportdaten herangezogen, sofern der Handel für Rohstoffe relevant ist. Diese Desk-Research-Quellen sind lediglich illustrativ; es wurden zahlreiche weitere öffentliche und kostenpflichtige Referenzen verwendet, um die endgültigen Annahmen zu erheben, zu validieren und zu präzisieren.
Primärinterviews und Umfragen
Die Primärforschung diente dazu, die aus der Desk-Research gewonnenen Signale in realistische Adoptions- und Nutzungsmuster zu überführen, wobei Sanierungsprojekten besondere Aufmerksamkeit gewidmet wurde, da die gebäudetypbezogene Abgrenzung die Art und Weise beeinflusst, wie Auftragnehmer Flüssigsysteme spezifizieren. Wir haben mit einer Mischung aus Herstellern, Händlern, Applikatoren, Dachdeckerunternehmen, Planern und Facility-Managern in den wichtigsten Regionen gesprochen, um die Logik der Beschichtungsauswahl, typische Verbrauchsmengen sowie die Kalkulation und Vergabe von Aufträgen zu verifizieren.
Verteilung der Befragten in der Primärforschung
| Unternehmenstyp | Position des Befragten | Region |
|---|---|---|
| Oberes Segment: 30 % | Vorstandsebene (CXOs): 15 % | APAC: 42 % |
| Mittleres Segment: 55 % | Funktions-/Bereichsleiter: 32 % | EMEA: 37 % |
| Kleinere Marktteilnehmer: 15 % | Manager: 53 % | Amerika: 21 % |
Marktgrößenbestimmung und Prognose
Das zentrale Größenbestimmungsmodell verwendet einen Top-down-Ansatz, bei dem die Dachbauaktivität aus dem Bauvolumen und der Dachsanierungsintensität rekonstruiert und anschließend nach dem Anteil der Projekte gefiltert wird, bei denen Flüssigsysteme technisch geeignet und üblicherweise spezifiziert sind. Die Aktivität wird mithilfe von Eingaben wie installierter oder erneuerter Dachfläche, dem Anteil von Flach- gegenüber Schrägdächern, typischer Schichtdicke und Verbrauchsmenge (Quadratmeter pro Liter) sowie projektbezogenen Verschnittaufschlägen in Volumen umgerechnet.
Um die Gesamtwerte plausibel zu halten, werden selektive Bottom-up-Prüfungen anhand von Stichprobenpreisen und Nachfragesignalen durchgeführt, darunter Kanalprüfungen zum Auftragnehmerverbrauch, Abverkaufsmuster bei Händlern sowie einige auf öffentlichen Umsatzaufteilungen und plausiblen Flüssigbeschichtungsanteilen basierende Lieferantenaufstellungen. Prognosen werden mittels Szenarioanalyse erstellt, bei der Sanierungsquoten, durch gewerblichen Leerstand getriebene Investitionszyklen, witterungsbedingte Reparaturhäufigkeit sowie Preisentwicklungen bei Harzen und Lösungsmitteln innerhalb durch Interviews validierter Bandbreiten variiert werden. Bei Datenlücken werden fehlende Informationen durch Proxy-Variablen (wie Baugenehmigungen und Zuwächse bei Nichtwohnflächen) ergänzt und anschließend anhand von Expertenfeedback erneut geprüft, bevor die Gesamtwerte finalisiert werden.
Datenvalidierung und Aktualisierungszyklus
Die Modellergebnisse werden mit unabhängigen Signalen wie Trends bei den Bauausgaben, regionaler Dachsanierungsintensitt und Verschiebungen im Flachdachanteil abgeglichen; anschließend werden Ausreißer überprüft, um sicherzustellen, dass eine sachliche Erklärung vorliegt und kein Rechenfehler vorliegt. Wir vergleichen auch den impliziten Verbrauch pro Projekt mit den von Applikatoren gemeldeten typischen Verbrauchsmengen; bei größeren Abweichungen werden Annahmen erneut geprüft und ein Rückruf ausgelöst.
Vor der Freigabe durchläuft die Arbeit mehrere Analystenprüfungen, bei denen Eingaben, Umrechnungen und regionale Zusammenfassungen neu berechnet werden und jede Abweichung mit einer Begründung dokumentiert wird. Berichte werden jährlich aktualisiert; Zwischenaktualisierungen erfolgen, wenn wesentliche Ereignisse die Nachfrage- oder Preisannahmen verändern. Unmittelbar vor der Auslieferung wird ein abschließender Durchgang vorgenommen, damit die Kunden die aktuellste verfügbare Einschätzung erhalten.
Marktgröße für Flüssigbeschichtungen im Dachbereich gemäß Mordor Intelligence im Vergleich zu anderen veröffentlichten Schätzungen
Es ist üblich, dass für Flüssigbeschichtungen im Dachbereich unterschiedliche Marktgrößen ausgewiesen werden, da Herausgeber nicht immer dasselbe Objekt, in derselben Einheit und für dasselbe Jahr bemessen. Abweichungen entstehen in der Regel dadurch, ob die Schätzung auf Volumen oder Wert basiert, welche Dachtypen berücksichtigt werden und wie die Sanierungsnachfrage vom Neubau abgegrenzt wird.
Durch die Nachverfolgung von Verbrauchsmengen-Eingaben und die Überprüfung von Einheitenumrechnungen hält Mordor Intelligence die Ausgangsbasis für Flüssigbeschichtungen im Dachbereich in Quadratmetern an der tatsächlich behandelten Dachfläche fest, was sie von wertbasierten Schätzungen unterscheidet, die stark auf angenommenen durchschnittlichen Verkaufspreisen und längeren Prognosehorizonten beruhen.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 280,25 Mio. m² (2025) | |
| Branchenherausgeber A | 7,42 Milliarden USD (2025) | Verwendet eine wertbasierte Definition und bezieht breitere Abdichtungsnachfrage in die Preisgestaltung ein, sodass der Gesamtwert überhöht ist, wenn Flüssigbeschichtungen im Dachbereich nicht von angrenzenden Membranen und Dichtstoffen isoliert werden. Die Schätzung reagiert zudem empfindlich auf angenommene durchschnittliche Verkaufspreise und den Währungszeitpunkt im Basisjahr. |
| Branchenherausgeber B | 13,82 Milliarden USD (2035) | Berichtet ein weit in der Zukunft liegendes Prognosejahr und betont eine Wachstumsnarrative, was Abweichungen durch schnellere Eskalation der durchschnittlichen Verkaufspreise und aggressive Annahmen zur Sanierungsquote verstärken kann. Der längere Horizont macht die Zahl zudem weniger vergleichbar mit einer Größenbestimmung für das aktuelle Jahr. |
Die Streuung der veröffentlichten Zahlen spiegelt hauptsächlich die Wahl der Einheiten und Abgrenzungen wider und weitet sich weiter aus, wenn langfristige Prognosen mit aktuellen Größenbestimmungen verglichen werden. Eine klare Definition, reproduzierbare Aktivitätseingaben und einfache Gegenprüfungen anhand tatsächlicher Dachflächen und Verbrauchsmengen tragen dazu bei, die Schätzung nachvollziehbar und leichter vertretbar zu halten.
Im Bericht beantwortete Schlüsselfragen
Welchen Umfang wird der globale Markt für flüssige Dachabdichtung bis 2031 erreichen?
Es wird prognostiziert, dass er bis 2031 bei einer CAGR von 4,44 % einen Umfang von 364,38 Millionen Quadratmetern erreicht.
Welcher Beschichtungstyp dominiert derzeit weltweit bei flüssiger Dachabdichtung?
Wasserbasierte Acryl-Beschichtungen führten im Jahr 2025 mit 51,49 % des Volumens.
Warum sind Flachdächer die am schnellsten wachsende Anwendung?
Der Bau von Rechenzentren, Lagerhäusern und Logistikzentren bevorzugt flach geneigte Decks, die HVAC- und Solaranlagen mühelos integrieren.
Wie beeinflussen Versicherer die Akzeptanz von flüssiger Dachabdichtung?
Versicherer in den USA und Europa gewähren nun Prämienrabatte von 10–15 % für UL 2218 Klasse 4 oder gleichwertige elastomere Membranen.
Welche Region verzeichnet bis 2031 das höchste Volumenwachstum?
Asien-Pazifik, angetrieben durch Infrastruktur-Megaprojekte in China, Indien und ASEAN-Märkten, wächst jährlich um 4,80 %.