
Tamaño y participación del mercado de tejas para techos
Visión General del Mercado
| Período de Estudio | 2021 - 2031 |
|---|---|
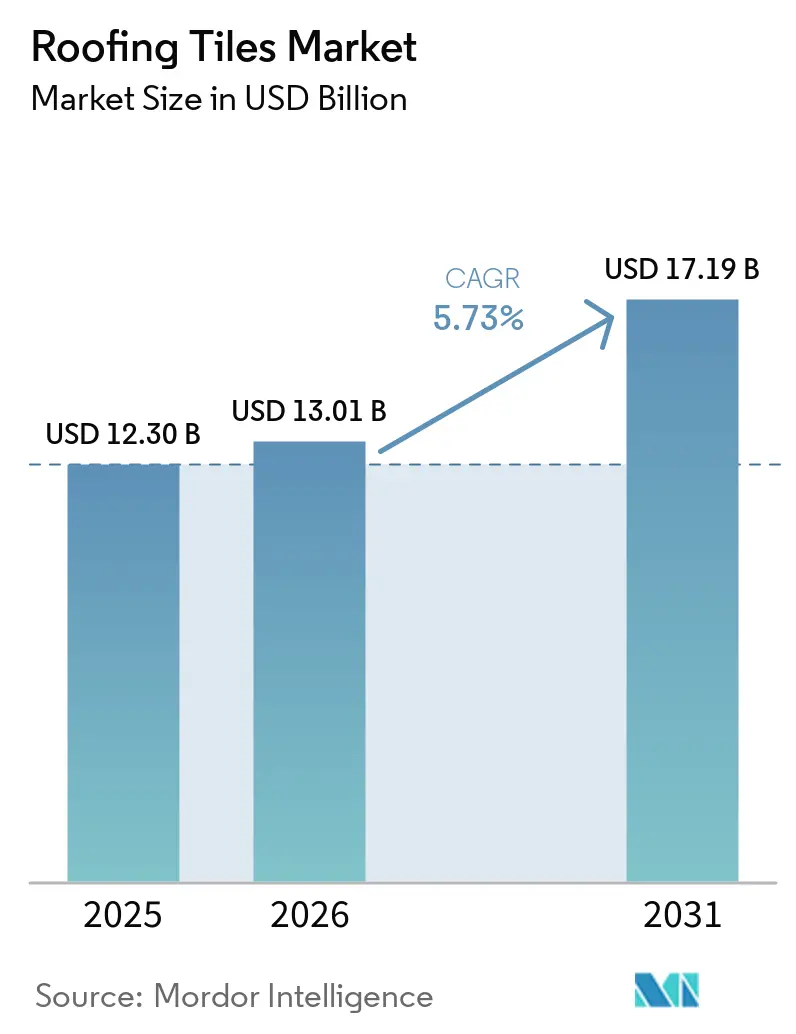
| Tamaño del Mercado (2026) | 13.01 Mil millones de dólares |
| Tamaño del Mercado (2031) | 17.19 Mil millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 5.73 % |
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | Europa |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del mercado de tejas para techos por Mordor Intelligence
El tamaño del Mercado de Tejas para Techos se valoró en 12,30 mil millones de USD en 2025 y se estima que crecerá desde 13,01 mil millones de USD en 2026 hasta alcanzar los 17,19 mil millones de USD en 2031, a una CAGR del 5,73% durante el período de previsión (2026-2031). La mayor volatilidad climática, los códigos energéticos más estrictos y la evolución de la suscripción de seguros están redefiniendo las especificaciones de los sistemas de cubierta en favor de tejas duraderas y de alta reflectancia que superan a las tejas asfálticas convencionales. Las tejas de hormigón mantuvieron su impulso durante 2025 gracias a su ventaja en costes y su comportamiento Clase A frente al fuego; sin embargo, las tejas de arcilla se expanden con mayor rapidez a medida que las aprobaciones en zonas patrimoniales y la demanda premium en zonas costeras aceleran su adopción. Los recargos en los seguros para cubiertas sin clasificación de impacto, combinados con los incentivos de las compañías eléctricas para superficies frescas, han intensificado la migración de los propietarios hacia soluciones de tejas con alto índice de reflectancia solar (SRI). Por el lado de la oferta, los fabricantes con integración vertical están invirtiendo en hornos de baja emisión de carbono y perfiles preparados para fotovoltaica, con el fin de cumplir las normativas de ajuste en frontera por carbono y aprovechar los incentivos a la renovación en las principales economías.
Conclusiones clave del informe
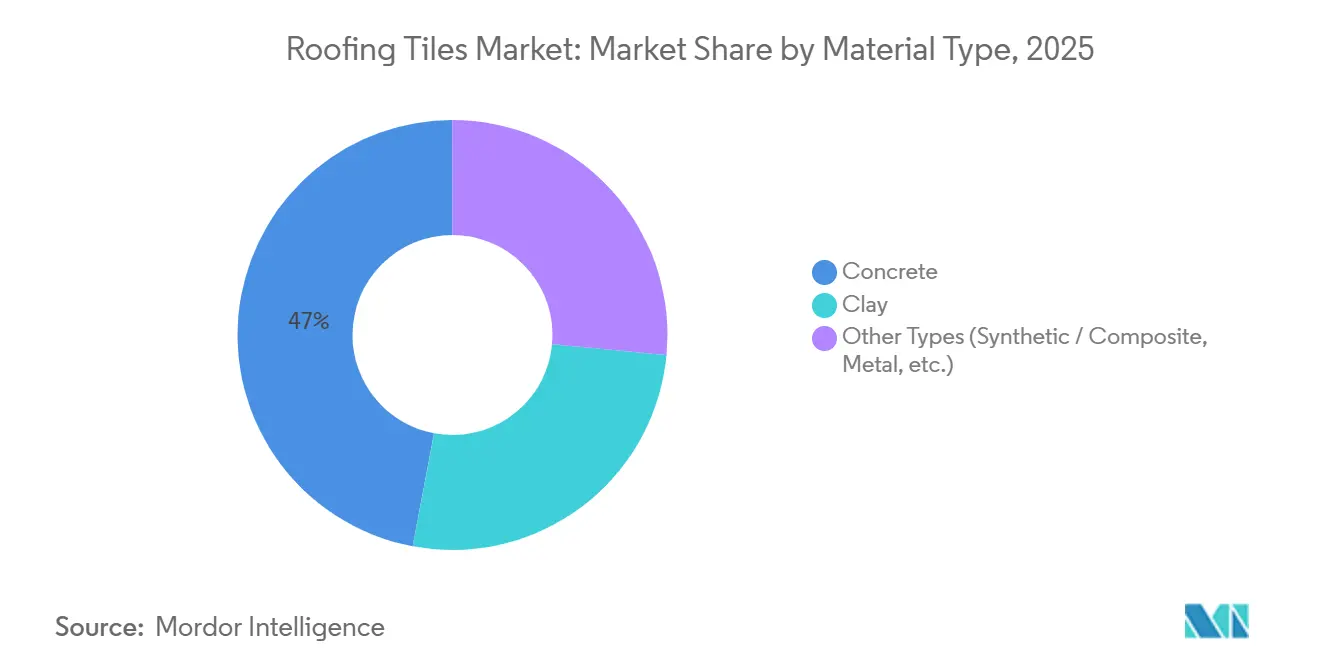
- Por tipo de material, el hormigón mantuvo una participación del 47,05% en el mercado de tejas para techos en 2025, mientras que la arcilla avanza a una CAGR del 6,74% hasta 2031.
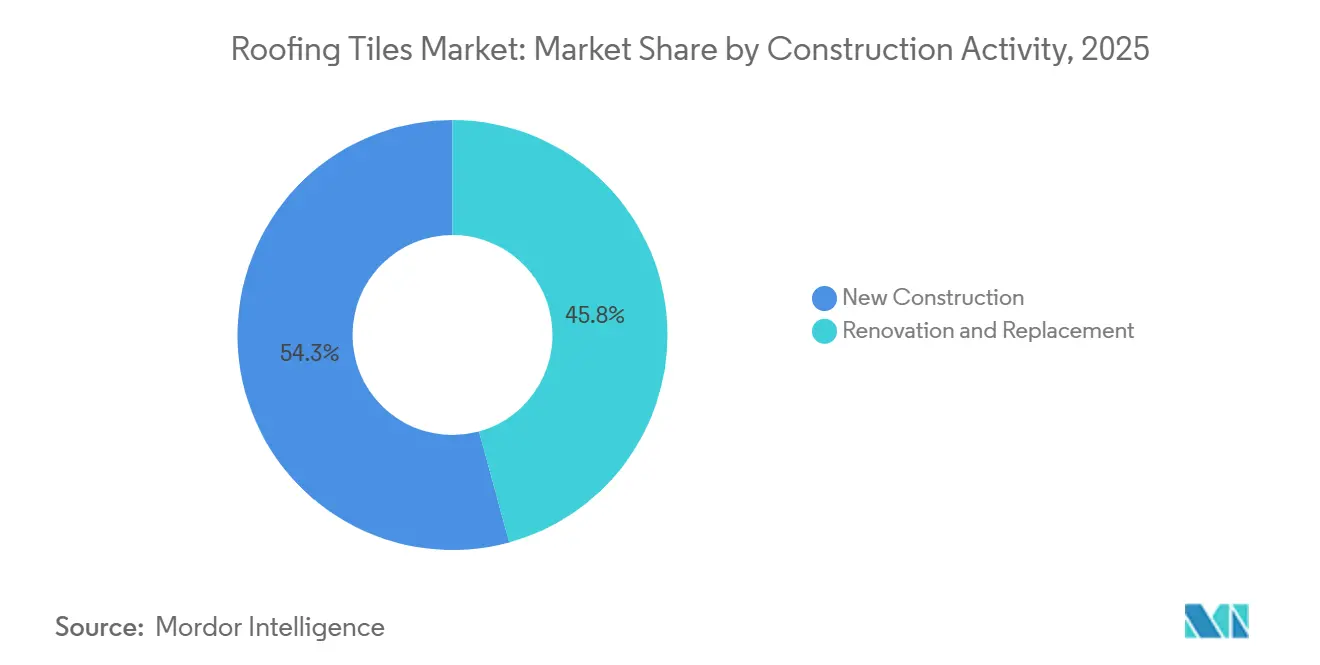
- Por actividad de construcción, la nueva construcción capturó el 54,25% del tamaño del mercado de tejas para techos en 2025 y se espera que se acelere a una CAGR del 6,68% hasta 2031.
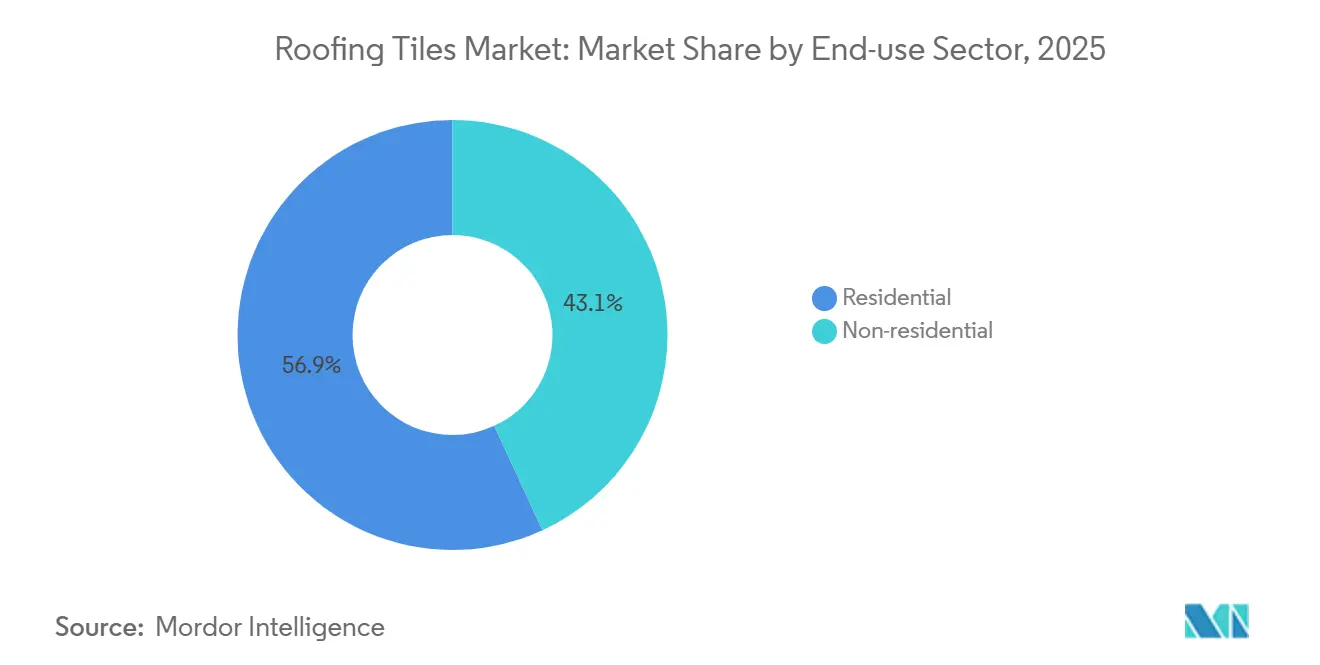
- Por sector de uso final, el sector residencial mantuvo una participación del 56,87% del tamaño del mercado de tejas para techos en 2025 y se está expandiendo a una CAGR del 7,05% hasta 2031.
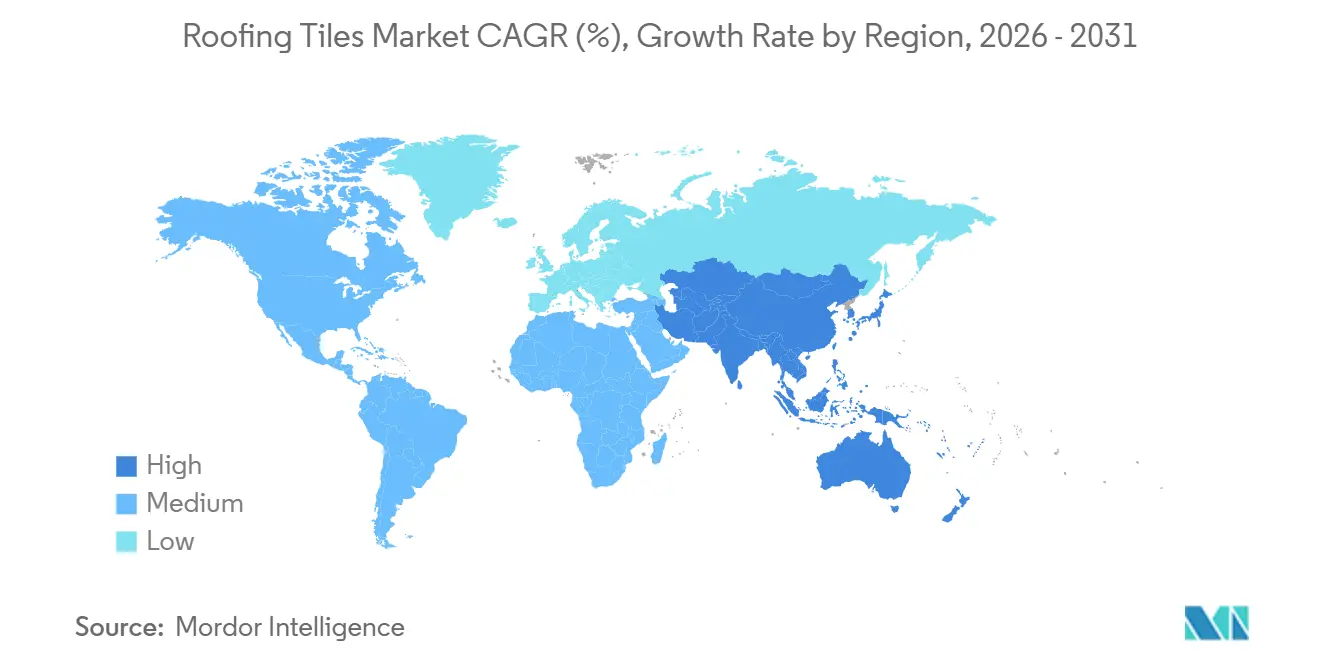
- Por geografía, Europa representó el 40,02% del mercado de tejas para techos en 2025, mientras que Asia-Pacífico es la región de mayor crecimiento con una CAGR del 7,19% hasta 2031.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado
Análisis del impacto de los impulsores*
| Impulsor | (~) % de impacto en el pronóstico de CAGR | Relevancia geográfica | Plazo de impacto |
|---|---|---|---|
| Creciente urbanización y actividad de nueva construcción en Asia-Pacífico y África | +1.2% | Núcleo de Asia-Pacífico, con extensión a Oriente Medio y África | Largo plazo (≥ 4 años) |
| El envejecimiento del parque de viviendas impulsa la demanda de reteching en América del Norte y Europa | +0.9% | América del Norte y Europa | Mediano plazo (2-4 años) |
| Sustitución de tejas de hormigón por asfalto tras pérdidas de seguros por condiciones meteorológicas extremas | +0.8% | América del Norte (estados costeros y propensos al granizo), Europa (zonas de tormentas) | Corto plazo (≤ 2 años) |
| Códigos obligatorios de techos frescos en ciudades con islas de calor | +0.7% | Global, con ganancias tempranas en California, estados miembros de la UE y Oriente Medio | Mediano plazo (2-4 años) |
| Las tejas ligeras impresas en 3D reducen el tiempo de instalación y los costos logísticos | +0.3% | América del Norte, Europa (despliegues piloto) | Largo plazo (≥ 4 años) |
| Los aranceles fronterizos de carbono aceleran la adopción de tecnología de hornos de bajo contenido en carbono | +0.5% | Europa (aplicación del Mecanismo de Ajuste en Frontera por Carbono - CBAM), con extensión a los fabricantes de Asia-Pacífico orientados a la exportación | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Creciente urbanización y actividad de nueva construcción
Los inicios residenciales en India, Indonesia, Vietnam y Filipinas se están expandiendo a medida que las poblaciones urbanas crecen y los programas de infraestructura pública habilitan viviendas en terrenos nuevos. La migración de trabajadores hacia ciudades secundarias respalda la demanda de techos resistentes a las inclemencias del tiempo que mitigan los efectos de las islas de calor y califican para los incentivos energéticos gubernamentales. Los promotores inmobiliarios en Arabia Saudí y los Emiratos Árabes Unidos están especificando sistemas de tejas con alto SRI para megaproyectos con el fin de cumplir los marcos nacionales de eficiencia energética. Los perfiles de hormigón ligero con una masa entre un 20 y un 30% menor están permitiendo su uso en estructuras de entramado de madera en mercados emergentes, lo que amplía la base potencial. Los fabricantes están localizando la producción en el Sudeste Asiático para minimizar los costos de flete y navegar las políticas de aranceles fronterizos de carbono.
El envejecimiento del parque de viviendas impulsa el mercado de reteching
Los techos de América del Norte y Europa instalados durante los auges de posguerra están llegando al final de su vida útil, comprimiendo el ciclo de reteching a 15-18 años en zonas de alta radiación ultravioleta o costeras. La Ley Climática y de Resiliencia de Francia establece como objetivo 370.000 renovaciones anuales de viviendas hasta 2030, y muchos proyectos incluyen mejoras de techo que reducen las pérdidas de calor en invierno hasta en un 40%. En Estados Unidos, los propietarios gastaron USD 45,8 mil millones en proyectos de techado en 2023, con aseguradoras en estados propensos al granizo que exigen clasificaciones de impacto Clase 4 para mantener la cobertura. Programas como el Título 24 de California impulsan la demanda de tejas de techo fresco que ofrecen ahorros energéticos mensurables y califican para reembolsos de las empresas de servicios públicos.
Sustitución de tejas de hormigón tras pérdidas por condiciones meteorológicas extremas
Las pérdidas aseguradas por techos alcanzaron USD 31 mil millones en 2024, con granizadas y huracanes que dañaron desproporcionadamente los techos de tejas asfálticas sin clasificación de impacto Clase 4[1]. Las aseguradoras en Texas, Florida y Colorado ahora imponen recargos superiores al 30% sobre techos sin clasificación, lo que impulsa el cambio hacia tejas de hormigón y arcilla que cumplen las normas ASTM D3746 y UL 2218. Eagle Roofing Products amplió su instalación en North Las Vegas en 2025 para atender esta demanda impulsada por las aseguradoras, añadiendo capacidad regional para tejas que ofrecen una resistencia a la compresión superior a 6.000 psi. Las tormentas de viento en Europa están produciendo cambios similares en las especificaciones, ya que las pólizas exigen pruebas de resistencia a la elevación por viento según la norma EN 14437.
Códigos obligatorios de techos frescos en ciudades con islas de calor
El Título 24 de California exige un Índice de Reflectancia Solar (SRI) mínimo de 64 en techos residenciales de pendiente pronunciada en varias zonas climáticas, redirigiendo las especificaciones hacia tejas de arcilla y hormigón con recubrimientos reflectantes. La Directiva Europea de Eficiencia Energética en los Edificios 2024/1275 obliga a los estados miembros a incorporar umbrales de techo fresco en los códigos nacionales antes de 2026, acelerando la adopción en Francia, España e Italia. Las autoridades de Oriente Medio están adoptando medidas paralelas para reducir las cargas de enfriamiento en instalaciones comerciales. Las tejas con alto SRI reducen las temperaturas superficiales del techo hasta en 50 °F, disminuyendo la demanda de sistemas de calefacción, ventilación y aire acondicionado (HVAC, por sus siglas en inglés) entre un 10 y un 15% y ayudando a los proyectos a obtener créditos LEED.
Análisis del impacto de las restricciones*
| Restricción | (~) % de impacto en el pronóstico de CAGR | Relevancia geográfica | Plazo de impacto |
|---|---|---|---|
| Tejas asfálticas y paneles metálicos competitivos en precio | -0.6% | Global, más agudo en la nueva construcción sensible al precio en América del Norte | Corto plazo (≤ 2 años) |
| La escasez de mano de obra cualificada aumenta los costos de instalación | -0.4% | América del Norte, Europa | Mediano plazo (2-4 años) |
| La volatilidad de los precios energéticos altera la economía de los hornos de arcilla | -0.3% | Europa, Asia-Pacífico (productores dependientes del gas natural) | Corto plazo (≤ 2 años) |
| Límites de extracción de agua en regiones propensas a la sequía | -0.2% | América del Norte (suroeste), España, Australia | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Tejas asfálticas y paneles metálicos competitivos en precio
Las tejas asfálticas mantienen una participación mayoritaria en el techado residencial de Estados Unidos porque los costos instalados siguen siendo entre un 40 y un 50% más bajos que los de las tejas de hormigón o arcilla.
La escasez de mano de obra cualificada eleva los costos de instalación
El salario medio de un techador en Estados Unidos aumentó a USD 50.970 en 2024, lo que refleja un mercado laboral ajustado y una creciente competencia por instaladores especializados en sistemas de tejas que requieren rastreles, remates y capa base[2]. La mano de obra representa entre USD 3,00 y USD 5,00 por pie cuadrado en trabajos con tejas, en comparación con USD 1,50-2,50 para tejas asfálticas, lo que limita la adopción en segmentos sensibles al precio. La Academia Edilians certificó a más de 400 techadores en 2023 para ampliar el flujo de mano de obra para tejas integradas con fotovoltaica. Los perfiles ligeros y los diseños entrelazados están simplificando la instalación; sin embargo, la inflación salarial sigue siendo un obstáculo a corto plazo.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de segmentos
Por tipo de material:
el hormigón sigue liderando mientras la arcilla gana participación premiumEl hormigón comandó una participación del 47,05% en el mercado de tejas para techos en 2025 debido a su rentabilidad y resistencia a la compresión; sin embargo, la arcilla crece a una CAGR del 6,74% por la preferencia en zonas de patrimonio histórico y la demanda premium en zonas costeras. La planta neutra en CO₂ de Wienerberger en Hungría produce 3 millones de m² anuales y subraya la inversión en producción de tejas de bajo contenido en carbono. Los proveedores de arcilla como Edilians ofrecen más de 380 colores, lo que ayuda a los distritos históricos a cumplir los requisitos de SRI sin alterar la estética vernacular. Los compuestos sintéticos, incluidas las líneas de polietileno reciclado de BRAVA, están conquistando una participación de nicho en entornos con aerosol salino con garantías de 50 años. Las tejas de hormigón con áridos reciclados, entre un 15 y un 20% más ligeras que los productos tradicionales, permiten su instalación en techos de entramado de madera sin refuerzo del tablero.
Las tejas de hormigón se utilizaron principalmente en proyectos multifamiliares y comerciales en 2025 porque los límites de carga estructural son más generosos, mientras que las tejas de arcilla atendieron principalmente la demanda residencial premium. Se prevé que la arcilla capture el crecimiento más rápido a medida que las líneas de producción se adapten a hornos de bajo contenido en carbono y formatos listos para fotovoltaica. Los fabricantes están diversificándose en tejas metálicas y de fibrocemento, aunque estos materiales combinados capturan volúmenes bajos hasta 2026.
Por actividad de construcción:
la renovación domina hoy, mientras que la nueva construcción gana ritmoLas actividades de renovación y reemplazo generaron el 45,75% de los ingresos de 2025 porque las tejas asfálticas envejecidas de la década de 1990 están al final de su vida útil y las aseguradoras exigen mejoras con clasificación de impacto. El retechado ahora se realiza cada 15-18 años en regiones de alta radiación ultravioleta, frente a los 20-25 años anteriores, acelerando la demanda de sistemas de tejas con clasificaciones de fuego Clase A e impacto Clase 4. La Ley Climática y de Resiliencia de Francia por sí sola canaliza más de 370.000 renovaciones de techos anuales hasta 2030.
La nueva construcción capturó el 54,25% del tamaño del mercado de tejas para techos en 2025 y se espera que supere a la renovación con una CAGR del 6,68% hasta 2031, a medida que la urbanización en Asia-Pacífico impulsa los inicios unifamiliares y los corredores comerciales de Oriente Medio adoptan tejas con alto SRI. Los promotores inmobiliarios prefieren perfiles de hormigón ligero que reducen las emisiones de transporte y cumplen los códigos sísmicos locales, especialmente en Indonesia, Vietnam y Filipinas. La migración suburbana en Estados Unidos respalda nuevos inicios de viviendas unifamiliares, y los constructores en Colorado y Florida especifican tejas de hormigón para obtener descuentos de seguros en nuevas viviendas.
Por sector de uso final:
el sector residencial lidera mientras el no residencial se diversificaEl sector residencial capturó una participación del 56,87% en 2025 y está creciendo a una CAGR del 7,05% hasta 2031, impulsado por los reembolsos de las aseguradoras, los incentivos de techos frescos y la mejora de la asequibilidad hipotecaria en varias economías de Asia-Pacífico y Oriente Medio. La demanda de tejas es más pronunciada en viviendas unifamiliares aisladas, donde la estética y los mandatos de seguros convergen. Eagle Roofing Products opera cuatro plantas en Estados Unidos y ocho centros de diseño para atender este segmento, con un hub en North Las Vegas inaugurado en 2025.
La demanda no residencial abarca techos comerciales, institucionales y de infraestructura, donde la durabilidad y el bajo mantenimiento respaldan los objetivos de costo a lo largo de la vida útil. La expansión de techado metálico Elevate de Holcim y la nueva línea de aislamiento de lana de roca de ROCKWOOL ilustran los movimientos de los proveedores para ofrecer paquetes integrados de envolvente de edificios. Los hospitales y escuelas en Europa ahora especifican sistemas de tejas Clase A con superficies de alto SRI para alcanzar los umbrales de sostenibilidad en la contratación pública. Los parques industriales en México y los países de la Asociación de Naciones del Sudeste Asiático (ASEAN, por sus siglas en inglés) aprovechan las tejas de arcilla y hormigón para cumplir las normativas de incendios y reducir las temperaturas internas.
Análisis geográfico
Mercado de Tejas para Techos en Europa
Europa mantuvo una participación del 40,02% en el mercado de tejas para techos en 2025, respaldada por los códigos de techos fríos exigidos por la UE y las agresivas cuotas de renovación. Solo Francia exige 370.000 reformas anuales de viviendas hasta 2030, y líderes como Edilians suministran tejas de arcilla con un SRI superior a 80 que satisfacen tanto los criterios energéticos como los de patrimonio. Los programas de renovación nórdicos prefieren tejas ligeras para modernizar viviendas con estructura de madera sin necesidad de refuerzo estructural adicional, mientras que España y Portugal exportan tejas de arcilla de alto SRI a las Américas y Oriente Medio. La consolidación avanzó cuando Wienerberger adquirió Terreal por 600 millones de EUR en 2024, ampliando la distribución en toda Europa Occidental.
Mercado de Tejas para Techos en Asia-Pacífico
Asia-Pacífico es la región de mayor crecimiento, con una CAGR del 7,19% hasta 2031, impulsada por la expansión de las carteras de vivienda e infraestructura en India, Indonesia, Vietnam y Filipinas. Se proyecta que la urbanización en Indonesia alcance el 71% para 2030, y los programas gubernamentales en India sustentan un sólido inicio de obras residenciales. Los códigos sísmicos en Japón y Corea del Sur impulsan la adopción de perfiles de arcilla ligeros que integran células fotovoltaicas. La demanda china sigue siendo moderada en medio del desapalancamiento inmobiliario, pero la actividad de renovación en las provincias costeras apoya las tejas de alto SRI que mitigan el calor urbano.
Mercado de Tejas para Techos en las Américas
La demanda en América del Norte está impulsada por las principales aseguradoras de Texas, Florida y Colorado, que exigen techos con clasificación de resistencia al impacto. El Título 24 de California establece umbrales de SRI para techos de pendiente pronunciada, lo que impulsa la sustitución de materiales de cubierta en zonas de isla de calor. Los inicios de construcción de viviendas unifamiliares en Canadá se recuperaron en Ontario y Columbia Británica tras las reducciones de tasas, mientras que la tendencia de nearshoring en México impulsa nuevos techos comerciales que favorecen las tejas de concreto de techo frío. La adopción en América del Sur sigue concentrada en el sector residencial en recuperación de Brasil.
Panorama regulatorio
La regulación se está endureciendo tanto en torno al rendimiento del producto como a los impactos ambientales declarados. En la Unión Europea, el Reglamento de Productos de Construcción revisado (Reglamento (UE) 2024/3110) se aplicó plenamente a partir del 8 de enero de 2026, reforzando los requisitos relativos a las Declaraciones de Prestaciones e impulsando a los fabricantes hacia información ambiental verificada (por ejemplo, métricas basadas en la norma EN 15804) para respaldar el acceso al mercado de los productos de construcción, incluidas las tejas.
Las expectativas de cumplimiento también están moldeando las huellas de fabricación y las decisiones tecnológicas de los materiales de techado. En Estados Unidos, las normas de la EPA sobre emisiones al aire para la fabricación de materiales de techado siguen siendo un pilar clave de cumplimiento (por ejemplo, los requisitos NESHAP bajo el 40 CFR Parte 63 Subparte LLLLL para la fabricación de techado asfáltico), mientras que las normas a nivel de producto utilizadas por las aseguradoras y los códigos, como las clasificaciones de impacto UL 2218 y las pruebas de resistencia al levantamiento por viento ASTM/EN referenciadas en la contratación y los permisos, influyen en las decisiones de especificación de tejas en zonas de granizo, huracanes y tormentas.
Análisis de la cadena de valor
Las cadenas de valor de las tejas comienzan con insumos minerales y aglutinantes (arcilla, feldespato/caolín para tejas de arcilla, cemento, arena, agua, pigmentos como el óxido de hierro para tejas de hormigón) y avanzan a través del moldeado, secado/curado controlado, cocción en horno (para arcilla), recubrimiento/vitrificado y embalaje. Los fabricantes se diferencian mediante el control de procesos y regímenes de prueba para la resistencia a la rotura y el rendimiento a la compresión, la clasificación de resistencia al fuego (Clase A), la resistencia al viento y la resistencia al impacto (Clase 3/4), alineando los productos con las normas referenciadas por los códigos de construcción y las aseguradoras.
Aguas abajo, la distribución es en gran medida regional porque las tejas son pesadas y sensibles al flete. Los actores de escala tienden a combinar huellas de múltiples plantas con redes de contratistas, distribuidores y centros de diseño para mantener los niveles de servicio y reducir los plazos de entrega. La instalación sigue siendo un eslabón especializado de la cadena, que requiere membranas base, listones, tapajuntas y patrones de fijación conformes con el código; asociaciones industriales como la Tile Roofing Industry Alliance (TRI Alliance) y la Roof Tile Association apoyan la adopción mediante manuales técnicos, guías de instalación y capacitación, lo que también eleva las barreras de entrada en mercados con requisitos de código local complejos (por ejemplo, referencias del Código de Construcción de California para cubiertas de techo).
Panorama competitivo
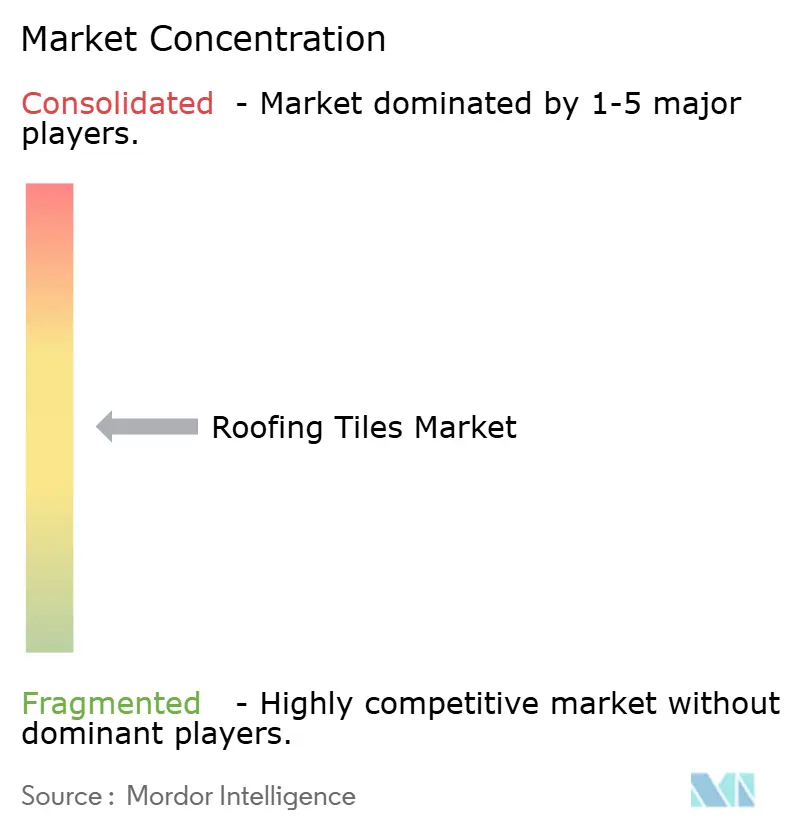
La industria de tejas para techos exhibe una fragmentación moderada. La participación combinada de Wienerberger, Westlake DaVinci Roofscapes LLC, BMI Group, Crown Roof Tiles y Etex se situó cerca del 35% en 2025, mientras que numerosas empresas locales atienden mercados de patrimonio histórico y de nicho. La integración vertical es común: la planta neutra en CO₂ de Wienerberger en Hungría emplea secado por bomba de calor que reduce el uso de gas en un 35%. BMI y Etex están canalizando la investigación y el desarrollo (I+D) en tejas listas para fotovoltaica para capitalizar los mandatos de techos preparados para energía solar de la Unión Europea.
Los disruptores de compuestos sintéticos como BRAVA producen tejas 100% de plástico reciclado con garantías de 50 años y clasificaciones de impacto Clase 4, con gran atractivo para las aseguradoras y los propietarios de viviendas costeras. La impresión en 3D está reduciendo el peso de las tejas de hormigón hasta en un 30%, permitiendo el manejo por un solo instalador y reduciendo los costos de envío. La circularidad de materiales también está ganando impulso: la marca Malarkey de Holcim reutiliza 3.000 bolsas de plástico por techo en el respaldo de sus tejas asfálticas, lo que sugiere futuras vías de reciclaje de tejas. La planta de granulados de IKO por valor de USD 120 millones en Missouri, que abrirá en 2026, ilustra la localización de la cadena de suministro para controlar los insumos de materias primas.
El enfoque estratégico de la industria abarca la descarbonización de hornos, las formulaciones ligeras y las academias de formación de instaladores. Estas inversiones tienen como objetivo garantizar el cumplimiento de los próximos aranceles fronterizos de carbono, al tiempo que aprovechan las oportunidades de renovación y nueva construcción vinculadas a las regulaciones de techos frescos y los incentivos de seguros.
Líderes de la industria de tejas para techos
-
Standard Industries Inc. (BMI Group)
-
Wienerberger AG
-
Etex Group
-
Westlake DaVinci Roofscapes LLC
-
Crown Roof Tiles
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Tejas para Techos Empresas cubiertas en este informe
- BRAVA
- CeDUR
- Crown Roof Tiles
- Eagle Roofing Products
- Etex Group
- Hangzhou Singer Building Materials Co., Ltd.
- IKO Industries, Inc.
- Imerys
- KPG Roofings
- LA ESCANDELLA
- LUDOWICI ROOF TILES
- MCA Clay Roof Tile
- Standard Industries Inc. (BMI Group)
- Vande Hey Raleigh
- Verea Clay Tile
- Westlake DaVinci Roofscapes LLC
- Wienerberger AG
Oportunidades de mercado y perspectivas futuras
La transparencia impulsada por el cumplimiento normativo y la descarbonización están creando aperturas para carteras de tejas que ofrecen datos ambientales verificados y menor carbono incorporado. Con el Reglamento de Productos de Construcción de la UE plenamente aplicable desde el 8 de enero de 2026 y que exige una divulgación ambiental más sólida en la documentación de productos, los fabricantes que estandarizan la cobertura de las DAP e integran datos listos para ACV en los canales de venta pueden mejorar su competitividad en la contratación pública y en los programas de renovación que evalúan los materiales según criterios climáticos.
La integración de la energía y el techado está ampliando el espacio de diseño para tejas premium y sistemas de techado adyacentes a las tejas. En abril de 2026, TNO demostró un módulo solar de perovskita sobre lámina flexible aplicado a tejas de compuesto curvadas (con una eficiencia reportada del 12,4%). En octubre de 2025, ArcelorMittal inauguró la línea de producción Helioroof en Francia para techos de acero aislados con células solares integradas, con el apoyo del Fondo de Innovación de la UE, lo que refleja una inversión continua en fotovoltaica integrada en edificios. En materiales, lanzamientos de julio de 2026 como Marley Edgemere 2.0 (que utiliza el cemento casi neutro en carbono evoZero de Heidelberg Materials) apuntan a una vía hacia tejas de hormigón con menor huella de carbono, donde el cemento es el principal impulsor de emisiones, mientras que la capacitación de instaladores y el desarrollo de productos alineados con los códigos (rendimiento de impacto y resistencia al levantamiento por viento) apoyan la adopción en mercados de reemplazo de techos sensibles a los seguros.
Desarrollos recientes de la industria en Mercado de Tejas para Techos
- Julio de 2026: Marley lanzó Edgemere 2.0, posicionada como la primera teja de hormigón con menor huella de carbono del Reino Unido, fabricada con el cemento casi neutro en carbono capturado evoZero de Heidelberg Materials. El lanzamiento vincula la demanda de tejas de hormigón con las vías de descarbonización del cemento y crea una opción de especificación más clara para proyectos que evalúan productos según el carbono incorporado y las declaraciones respaldadas por DAP.
- Noviembre de 2025: Hangzhou Singer Building Materials Co., Ltd. lanzó tejas solares revestidas de piedra en negro y rojo que combinan la generación de energía in situ con un techado resistente a la intemperie. El movimiento del producto apunta a especificaciones premium de reemplazo de techos y de nueva construcción que prefieren la fotovoltaica integrada en edificios frente a los paneles montados en estructura, ampliando el mercado direccionable para solares en formato de teja.
- Agosto de 2024: KPG Roofings inició la fabricación local de tejas de cerámica en India. La producción local reduce la exposición a la volatilidad de los costos de envío y a las interrupciones de suministro, lo que respalda plazos de entrega más rápidos y una distribución más amplia hacia canales residenciales sensibles al precio en un mercado de construcción de alto crecimiento.
Mercado de Tejas para Techos Alcance del informe y metodología de investigación
Definición y Cobertura del Mercado
Este mercado abarca las tejas para techos fabricadas en fábrica utilizadas como cubiertas en edificios, medidas en términos de ingresos sobre el valor total de las tejas vendidas para obra nueva y actividad de retejaado.
Exclusiones del alcance: Nuestro dimensionamiento excluye las cubiertas de techo que no son tejas, como las tejas asfálticas, las chapas metálicas y las membranas de cubierta, y no contabiliza la mano de obra de instalación de techos.
Resumen de Segmentación
- Por tipo de material
- Hormigón
- Arcilla
- Otros tipos (sintético/compuesto, metal, etc.)
- Por actividad de construcción
- Renovación y reemplazo
- Nueva construcción
- Por sector de uso final
- Residencial
- No residencial
- Comercial
- Infraestructura
- Industrial e institucional
- Por geografía
- Asia-Pacífico
- China
- India
- Japón
- Corea del Sur
- Países de la ASEAN
- Resto de Asia-Pacífico
- América del Norte
- Estados Unidos
- Canadá
- México
- Europa
- Alemania
- Reino Unido
- Francia
- Italia
- Países Nórdicos
- Resto de Europa
- América del Sur
- Brasil
- Argentina
- Resto de América del Sur
- Oriente Medio y África
- Arabia Saudí
- Emiratos Árabes Unidos
- Sudáfrica
- Egipto
- Resto de Oriente Medio y África
- Asia-Pacífico
Fuentes de Datos, Dimensionamiento del Mercado y Validación
Investigación Documental
La investigación documental se utilizó para establecer los límites externos de la demanda y, posteriormente, para verificar si los volúmenes y precios de las tejas evolucionaban en consonancia con la realidad constructiva. Nos apoyamos en indicadores públicos de actividad constructiva y de vivienda, junto con señales de comercio y producción, para anclar el modelo antes de aplicar cualquier aportación de entrevistas.
Las fuentes típicas incluyeron estadísticas oficiales de construcción y permisos (por ejemplo, oficinas nacionales de estadística y ministerios), datos de comercio internacional (como UN Comtrade) e indicadores macroeconómicos de construcción de organismos como el Banco Mundial y la OCDE. Para el contexto de materiales y normas, consultamos fuentes como las publicaciones de la Agencia Internacional de Energía, actualizaciones de códigos de construcción y eficiencia energética, y revistas científicas especializadas en materiales de construcción. También revisamos presentaciones de empresas, presentaciones para inversores, sitios web de asociaciones y prensa de reconocido prestigio, y utilizamos una suscripción de pago para información financiera y noticias de empresas, además de análisis de patentes cuando resultó útil para validar movimientos de productos y capacidad. Estos ejemplos son meramente ilustrativos, y se revisaron muchas otras fuentes para la recopilación, validación y aclaración de datos.
Entrevistas Primarias y Encuestas
Se realizaron entrevistas primarias y encuestas estructuradas con una combinación de fabricantes de tejas, distribuidores, contratistas de techos y especificadores de materiales de construcción, con el fin de reflejar los ciclos reales de compra y sustitución. Dado que se trata de un mercado global, las conversaciones se distribuyeron entre las principales regiones consumidoras para confirmar los supuestos sobre la combinación de productos, la evolución del precio medio de venta y la distribución entre la demanda de obra nueva y la de renovación.
Distribución de los encuestados en el trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del encuestado | Región |
|---|---|---|
| Nivel superior: 27% | Directivos de nivel C (CXO): 14% | Asia-Pacífico: 51% |
| Nivel medio: 59% | Responsables funcionales/de unidad: 28% | Europa, Oriente Medio y África (EMEA): 31% |
| Actores más pequeños: 14% | Gerentes: 58% | América: 18% |
Dimensionamiento y Previsión del Mercado
El dimensionamiento comienza con una reconstrucción descendente en la que la actividad constructiva se traduce en una superficie de cubierta direccionable, que luego se filtra a través de la penetración de cubiertas de teja y los ciclos de sustitución para obtener la demanda de tejas. Ese conjunto de demanda se valora utilizando los rangos de precios de tejas observados por tipo de material y región, y los resultados se contrastan con aproximaciones ascendentes selectivas, como verificaciones de ingresos de proveedores muestreados y retroalimentación de canales de distribuidores, antes de finalizar los totales.
Los principales datos utilizados en el modelo incluyeron la producción de construcción residencial y no residencial, permisos de construcción e inicios de obra, frecuencia de retejaado e intensidad de renovación, flujos de importación y exportación para categorías de tejas, y el cambio en la combinación entre tejas de arcilla, hormigón y otros tipos. Cuando fue necesario normalizar los precios, se utilizó una conversión de divisas coherente y el contexto de inflación para que la progresión de precios no quedara sobreestimada.
Las previsiones se elaboraron mediante análisis de escenarios apoyado en suavizado exponencial sobre los indicadores de construcción principales, ajustados posteriormente en función de las expectativas de los entrevistados sobre la demanda de renovación y los ciclos de construcción regionales. Cuando la verificación cruzada ascendente presentaba lagunas para mercados más pequeños, las piezas faltantes se completaron utilizando señales de datos comerciales y ratios de regiones comparables, seguido de una revisión final de coherencia con el consolidado regional completo.
Ciclo de Validación y Actualización de Datos
Los resultados se validan comparando el consumo implícito de tejas y los precios con señales independientes, como la dirección del gasto en construcción, el impulso de los inicios de vivienda y los movimientos comerciales, e investigando cualquier variación significativa antes de la aprobación final. Las anomalías desencadenan verificaciones de seguimiento, incluida la recontactación de los interlocutores del sector cuando un cambio de capacidad, un giro en las políticas o un shock en las materias primas parece suficientemente relevante como para afectar a los precios o los volúmenes.
Se aplica una revisión analítica en múltiples etapas para que los supuestos, las fórmulas y los movimientos interanuales sean explicables e internamente coherentes. Los informes se actualizan anualmente, y los eventos relevantes se incorporan mediante actualizaciones intermedias, seguidas de una revisión final previa a la entrega para que los clientes reciban la visión más actualizada disponible en el momento de la publicación.
Tamaño del Mercado de Tejas para Techos de Mordor Intelligence Comparado con Otras Estimaciones Publicadas
Es habitual encontrar diferentes valores de tamaño de mercado para las tejas para techos, ya que cada publicador traza la línea de forma distinta en cuanto a qué se considera una teja, qué años se utilizan como base y cómo se convierten los precios y la demanda de sustitución en ingresos.
La tabla muestra una amplia dispersión que proviene principalmente del alcance y la lógica de precios, y luego de la agresividad con que se proyectan los ciclos de construcción y retejaado. En el modelo de Mordor Intelligence, el valor se mantiene específico para las tejas para techos vendidas en actividades de obra nueva, renovación y sustitución, sin incluir productos adyacentes de cubierta en el mismo total, lo cual es una razón habitual por la que algunos totales parecen mucho mayores.
Comparación de referencia
| Fuente | Tamaño del Mercado | Brechas en la Metodología de Investigación |
|---|---|---|
| Mordor Intelligence | 13,01 mil millones de USD (2026) | |
| Consultora Global A | 13,17 mil millones de USD (2025) | Utiliza un año base diferente y puede combinar los precios de las tejas entre distintos segmentos de aplicación (residencial, industrial y no residencial) de una manera que modifica la trayectoria implícita del precio medio de venta frente a la actividad constructiva. |
| Editorial del Sector B | 43,01 mil millones de USD (2025) | Probablemente aplica un límite de producto más amplio y un tratamiento de ingresos que puede incorporar materiales de cubierta más amplios o supuestos de valor instalado, lo que infla el mercado en comparación con un alcance de ingresos a nivel de fabricante exclusivo de tejas. |
En conjunto, la comparación apunta a dos factores prácticos determinantes: qué se contabiliza y cómo se construye la línea de ingresos a partir del volumen y el precio. Al vincular la demanda a los indicadores de construcción y retejaado y verificar los supuestos de precios mediante entrevistas, la estimación resultante se mantiene trazable hasta un conjunto de demanda claramente definido y unos pasos reproducibles.
Preguntas clave respondidas en el informe
¿Qué tamaño tiene el mercado de tejas para techos en 2026?
El tamaño del Mercado de Tejas para Techos se valoró en 12,30 mil millones de USD en 2025 y se estima que crecerá desde 13,01 mil millones de USD en 2026 hasta alcanzar los 17,19 mil millones de USD en 2031.
¿Cuál es la tasa de crecimiento esperada para las tejas para techos hasta 2031?
Se proyecta que el mercado se expandirá a una CAGR del 5,73% durante el período 2026-2031.
¿Qué segmento de material está creciendo más rápido?
Las tejas de arcilla, respaldadas por la aceptación en zonas de patrimonio histórico y la demanda costera, se están expandiendo a una CAGR del 6,74% hasta 2031.
¿Por qué las aseguradoras están influyendo en la adopción de tejas?
Las aseguradoras en regiones propensas a tormentas imponen recargos o deniegan la cobertura para techos sin clasificación de impacto, orientando a los propietarios hacia tejas de hormigón y arcilla con clasificación Clase 4.