
Tamanho e Participação do Mercado de Impermeabilização Líquida de Telhados
Visão Geral do Mercado
| Período de Estudo | 2021 - 2031 |
|---|---|
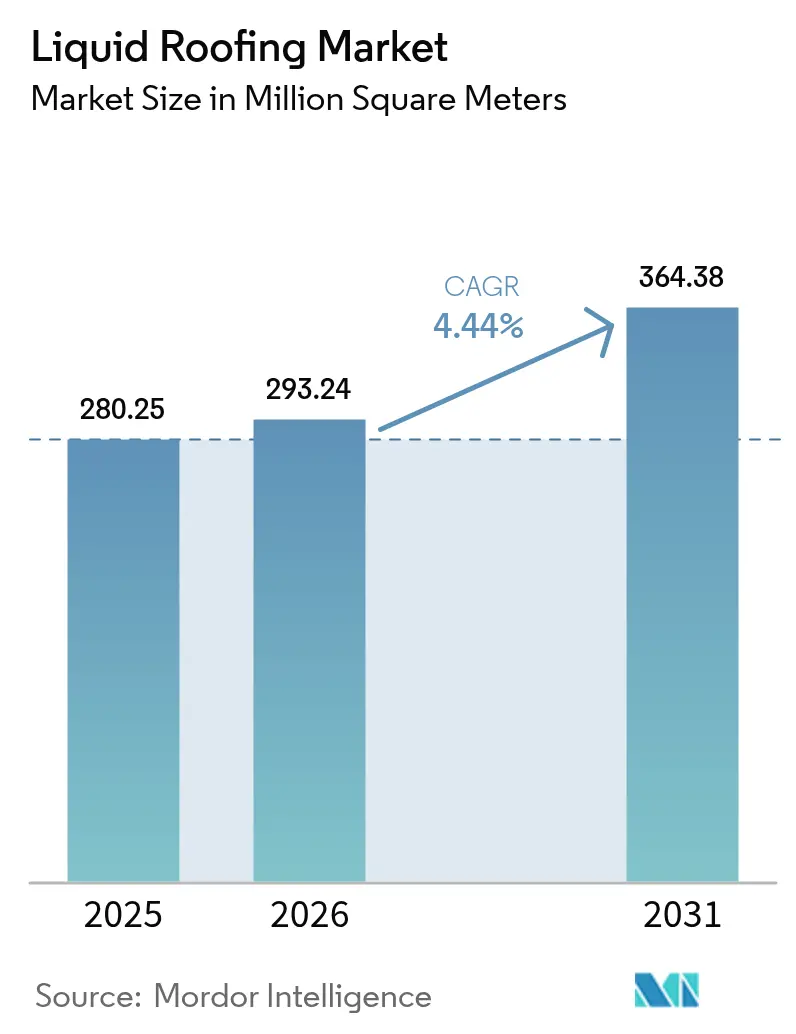
| Volume do Mercado (2026) | 293.24 Milhões de metros quadrados |
| Volume do Mercado (2031) | 364.38 Milhões de metros quadrados |
| Taxa de crescimento (2026 - 2031) | 4.44 % |
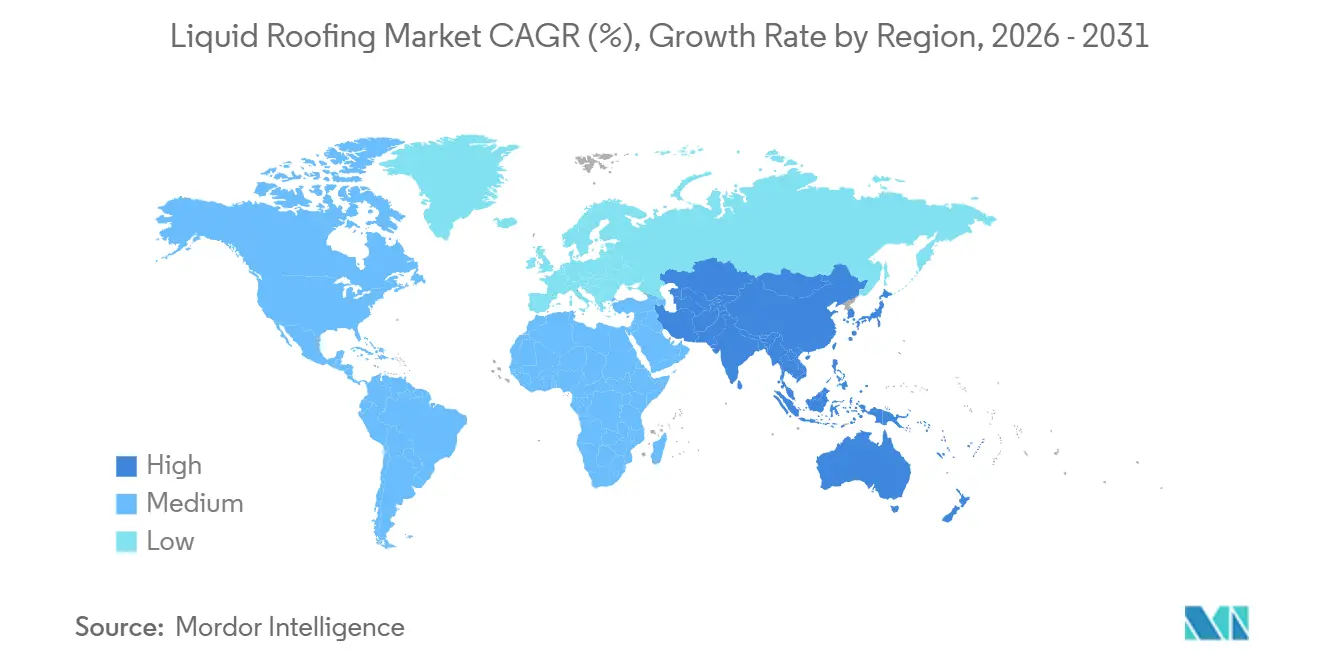
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | Ásia-Pacífico |
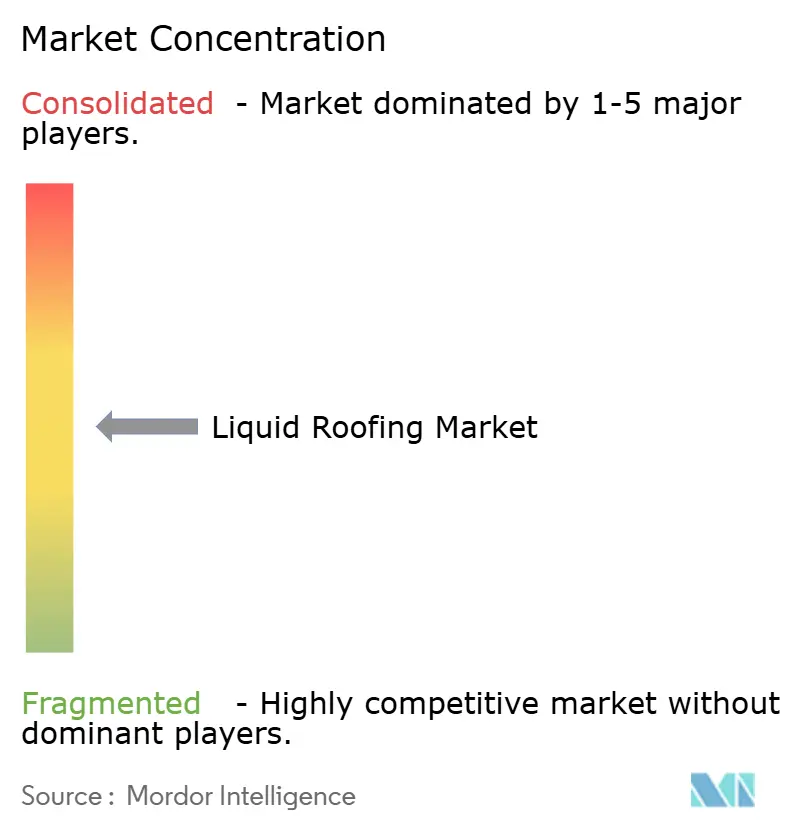
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Impermeabilização Líquida de Telhados por Mordor Intelligence
Espera-se que o tamanho do Mercado de Impermeabilização Líquida de Telhados cresça de 280,25 milhões de metros quadrados em 2025 para 293,24 milhões de metros quadrados em 2026, com previsão de atingir 364,38 milhões de metros quadrados até 2031 a um CAGR de 4,44% no período 2026-2031. A intensificação do risco climático, a pontuação das condições dos telhados impulsionada pelas seguradoras e os rápidos avanços nos diagnósticos digitais estão a remodelar a procura, afastando-a da reparação reativa e direcionando-a para sistemas líquidos preventivos e prontos para dados. A química acrílica ainda representa mais de metade do volume global, mas as tecnologias de silicone, poliureia e híbridas estão a ganhar quota onde quer que a estabilidade UV a longo prazo, o rápido retorno ao serviço ou os limites de carbono incorporado dominem as decisões de especificação. A construção de telhados planos associada a centros de dados e centros logísticos acelera o crescimento do segmento, enquanto os mandatos de remodelação de telhados residenciais em corredores de furacões e granizo criam uma base estável de procura recorrente. A intensidade competitiva mantém-se moderada porque os cinco principais fornecedores controlam apenas cerca de dois quintos das remessas mundiais, deixando espaço para especialistas regionais monetizarem equipamentos que poupam mão de obra, substratos de telhados verdes e subcamadas fotovoltaicas.
Principais Conclusões do Relatório
- Por tipo, os revestimentos acrílicos lideraram com uma quota de 51,49% em 2025, e o tipo silicone está preparado para expandir ao CAGR mais rápido de 5,04% até 2031.
- Por aplicação, os telhados planos comandaram 61,64% da quota do mercado de impermeabilização líquida de telhados em 2025 e prevê-se que cresçam a um CAGR de 5,96% até 2031, impulsionados pelas necessidades de resistência ao empoçamento em edifícios comerciais.
- Por utilizador final, o segmento residencial capturou uma quota de 30,18% em 2025, avançando ao CAGR mais rápido de 4,89%, à medida que os proprietários de habitações unifamiliares e multifamiliares transitam da remodelação com remoção total para ciclos de reaplicação de revestimento.
- Por geografia, a Ásia-Pacífico dominou com uma quota de 41,20% em 2025 e está preparada para um CAGR de 4,80% até 2031, impulsionada por programas de infraestrutura de megacidades que favorecem a impermeabilização aplicada em obra.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Insights de Mercado
Análise do Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Horizonte Temporal do Impacto |
|---|---|---|---|
| Aumento da procura de remodelação de telhados em contexto de condições meteorológicas extremas relacionadas com o clima | +0.8% | Global, com intensidade aguda na Costa do Golfo da América do Norte, corredores de tufões da Ásia-Pacífico, zonas de granizo do centro da Europa | Médio prazo (2-4 anos) |
| Sistemas de poliureia e híbridos de cura rápida reduzem o tempo de inatividade em obra | +0.6% | América do Norte, Europa, centros urbanos da Ásia-Pacífico (centros de dados, centros logísticos) | Curto prazo (≤ 2 anos) |
| Estímulo à infraestrutura nas megacidades da Ásia-Pacífico | +0.9% | Núcleo da Ásia-Pacífico (China, Índia, Indonésia, Vietname), extensão ao Médio Oriente | Médio prazo (2-4 anos) |
| Descontos nos prémios de seguro para membranas líquidas resilientes | +0.4% | América do Norte, Europa (Alemanha, França, Reino Unido), Austrália | Longo prazo (≥ 4 anos) |
| Mapeamento de humidade baseado em IA acelera a manutenção preventiva | +0.5% | América do Norte, Europa, cidades de Nível 1 da Ásia-Pacífico (segmentos comerciais/institucionais) | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Aumento da Procura de Remodelação de Telhados em Contexto de Condições Meteorológicas Extremas Relacionadas com o Clima
As indemnizações de seguros por danos em telhados aumentaram em todo o mundo, levando os proprietários a substituir telhas granuladas por revestimentos elastoméricos que dissipam a energia do granizo sem rachar[1]Verisk, "Relatório de Sinistros Relacionados com Telhados nos EUA 2024," verisk.com. Apenas os sinistros de granizo e vento nos EUA atingiram 31 mil milhões de USD em 2024, um aumento de 22% num ano, e as tempestades de granizo europeias infligiram 4,2 mil milhões de EUR em perdas seguradas na mesma época. Em resposta, as seguradoras exigem cada vez mais membranas de Classe 4 resistentes ao impacto como condição de renovação da apólice, convertendo o que costumava ser manutenção discricionária numa imperativa de mitigação de risco. Os telhados líquidos também reduzem os resíduos em aterro porque as equipas aplicam novas camadas sobre decks intactos em vez de executar remoções totais. A economia combinada de menores custos de eliminação e descontos nos prémios integra firmemente o mercado de impermeabilização líquida de telhados nos orçamentos de adaptação climática.
Sistemas de Poliureia e Híbridos de Cura Rápida Reduzem o Tempo de Inatividade em Obra
As membranas de poliureia pura curam em segundos, permitindo que os empreiteiros reabram os telhados de centros de dados ou hospitais no mesmo dia em que o trabalho começa. As misturas híbridas de poliureia-poliuretano acrescentam adesão superior a metal e betão, resolvendo a delaminação que ocasionalmente afeta a poliureia a 100%. O Sikalastic-625 BMS oferece uma janela de 2 horas de resistência à chuva e 35% menos carbono incorporado do que os produtos anteriores, demonstrando que a velocidade não precisa de comprometer a sustentabilidade[2]Sika, "Ficha de Dados Técnicos Sikalastic-625 BMS," sika.com. O SeamFree PMMA da Johns Manville, lançado em 2025, permite a circulação em 30 minutos, proporcionando uma alternativa sem pistola de pulverização para equipas com escassez de equipamento especializado. Como 92% dos instaladores de telhados nos EUA relatam dificuldades em recrutar mão de obra qualificada, cada minuto poupado no tempo de cura ou de preparação traduz-se diretamente em menores custos de mão de obra e maior rendimento dos projetos.
Estímulo à Infraestrutura nas Megacidades da Ásia-Pacífico
A Ásia em desenvolvimento necessita de 1,7 biliões de USD em despesas anuais de infraestrutura até 2030, de acordo com o Banco Asiático de Desenvolvimento, e esse pipeline é dominado esmagadoramente por centros de trânsito de telhado plano, parques logísticos e zonas industriais. O orçamento da China para 2025 reserva 3,8 biliões de CNY (523 mil milhões de USD) para ferrovias, aeroportos e clusters de manufatura que especificam telhados líquidos de baixa inclinação que acomodam sistemas de AVAC e matrizes solares. O valor acrescentado bruto da construção da Índia expandiu 7,4% no exercício fiscal de 2026, com o consumo de cimento a crescer 8-11%, um indicador avançado do aumento da procura de revestimentos. Os projetos da ASEAN, desde o Parque Industrial de Batang na Indonésia até ao Aeroporto de Long Thanh no Vietname, incorporam camadas de impermeabilização refletora nos critérios de eficiência energética, garantindo volume a longo prazo para o mercado de impermeabilização líquida de telhados. Os empreiteiros preferem líquidos monolíticos a folhas enroladas para minimizar a responsabilidade por juntas nas vastas áreas de deck típicas destes megaprojetos.
Descontos nos Prémios de Seguro para Membranas Líquidas Resilientes
As seguradoras norte-americanas reduzem agora os prémios em 10-15% em propriedades protegidas por telhados elastoméricos aprovados pela UL 2218 Classe 4 ou FM 4473. Na Europa, várias seguradoras alemãs e francesas adicionaram a pontuação de telhados por drone aos protocolos de renovação durante 2025, recompensando instalações que mantêm membranas líquidas intactas e penalizando feltros betuminosos rachados. Os modelos de retorno económico mostram que um revestimento de 15.000 USD pode gerar 1.200 USD por ano em poupanças de prémios, atingindo o ponto de equilíbrio em menos de 13 anos, bem dentro da vida útil de projeto de 20 anos dos sistemas de silicone atuais. As seguradoras australianas aplicam lógica semelhante nas regiões de Queensland propensas a ciclones, onde os telhados líquidos superam as folhas fixadas mecanicamente na resistência ao levantamento, reforçando novamente um cálculo favorável de risco-recompensa.
Análise do Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Horizonte Temporal do Impacto |
|---|---|---|---|
| Volatilidade dos preços de isocianato e betume comprime as margens | -0.7% | Global, agudo na Europa e América do Norte onde as importações de matérias-primas dominam | Curto prazo (≤ 2 anos) |
| Endurecimento das proibições regionais de produtos com alto teor de COV | -0.5% | Europa (Diretiva UE 2004/42/CE), SCAQMD da Califórnia, cidades selecionadas da Ásia-Pacífico | Médio prazo (2-4 anos) |
| Escassez de aplicadores qualificados em economias emergentes | -0.6% | Ásia-Pacífico (Índia, Indonésia, Vietname), América Latina, Médio Oriente e África | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Volatilidade dos Preços de Isocianato e Betume Comprime as Margens
As oscilações de preço do MDI excederam 30% durante 2024-2025 após paragens não planeadas em várias instalações europeias, enquanto as flutuações do petróleo Brent fizeram os índices de referência do betume oscilar 18-25% de trimestre para trimestre. As empresas de contratação frequentemente apresentam propostas para projetos com seis a doze meses de antecedência, deixando os produtores expostos quando os picos de matérias-primas chegam a meio da execução. As multinacionais fazem cobertura de risco, mas os formuladores regionais mais pequenos carecem de financiamento de baixo custo ou acesso ao mercado de futuros, forçando-os a absorver os choques ou a abandonar as linhas com elevado teor de poliuretano. A reformulação para acrílicos de base aquosa e silicones de alto teor de sólidos reduz a dependência de isocianato, mas a cura mais lenta ou a sensibilidade à temperatura limita essas opções em trabalhos de execução rápida ou de inverno. A consequente compressão das margens modera o crescimento global, de outra forma saudável, do mercado de impermeabilização líquida de telhados.
Endurecimento das Proibições Regionais de Produtos com Alto Teor de COV
A Diretiva UE 2004/42/CE limita os revestimentos de telhados à base de solventes a 500 g/L de COV, e estados-membros como a Alemanha aplicam agora limites abaixo de 100 g/L em zonas de ar urbanas. A Regra 1113 do SCAQMD da Califórnia restringe os revestimentos arquitetónicos a 50 g/L, enquanto as cidades de topo da China lançaram as suas próprias estruturas de taxas de COV em 2024. O mosaico de regulamentações obriga as marcas globais a manter SKUs duplicados e a investir em linhas de fabrico de base aquosa, elevando os custos unitários 15-25% acima dos produtos solventes tradicionais. Entretanto, os países da ASEAN com regras laxistas ainda acolhem mastiques betuminosos mais baratos e com alto teor de COV, forçando os fornecedores a manter portfólios duplos que complicam o inventário enquanto diluem as economias de escala. Os custos de conformidade abrandam assim a penetração, especialmente para as empresas emergentes que não conseguem amortizar a reformulação numa base ampla.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo:
O Impulso do Silicone Assenta na Superior Durabilidade UVOs acrílicos representaram 51,49% do volume de 2025, ancorando o núcleo sensível ao custo do mercado de impermeabilização líquida de telhados. A sua química de base aquosa oferece refletividade respeitável e versatilidade de substrato a preços de instalação 20-30% abaixo do silicone. No entanto, os revestimentos de silicone estão a avançar a um CAGR de 5,04% porque a sua resistência à sujidade e estabilidade de cor reduzem para metade a frequência de reaplicação em regiões de alta irradiância, diminuindo o custo do ciclo de vida apesar do preço de compra mais elevado. O poliuretano situa-se entre os dois, apreciado pela resistência química e à abrasão em decks industriais, mas propenso ao embaciamento UV a menos que seja aplicada uma camada de acabamento, uma desvantagem cada vez mais citada nas especificações de concurso. Os sistemas de poliureia e híbridos, embora ainda de nicho, desbloqueiam valor único, cura de segundo nível e aplicação durante todo o ano, que os empreiteiros selecionam para instalações críticas apesar dos preços premium. As regras da UE exigem agora Declarações de Produto Ambiental, um mandato que amplifica o apelo das receitas acrílicas e de silicone de baixo carbono e poderia inclinar ainda mais a mistura de quota do mercado de impermeabilização líquida de telhados durante o período de previsão.
Em todas as químicas, o impulso para polióis de base biológica e cargas recicladas acelera, impulsionado pela pontuação de contratos públicos. A introdução pela Sika em 2024 de um híbrido com conteúdo biológico e 35% menos carbono incorporado exemplifica o posicionamento competitivo através de credenciais de sustentabilidade. Entretanto, a adoção de poliureia pura expande-se desde campos de trabalho em areias betuminosas e armazéns frigoríficos até plataformas de trânsito municipal outrora consideradas demasiado sensíveis ao custo; aqui, as paragens mínimas superam os prémios de material. Os fornecedores que associam revestimentos a sensores de garantia de qualidade ligados à nuvem aprofundam a fidelização porque o fluxo de dados comprova a conformidade muito depois da instalação. Nos próximos cinco anos, a diferenciação ao nível do tipo pivotará menos na química isolada e mais em pacotes de sistema total, primer, membrana, acabamento e análise, que combinam velocidade, durabilidade e métricas de carbono verificadas para compradores cada vez mais sofisticados no mercado de impermeabilização líquida de telhados.
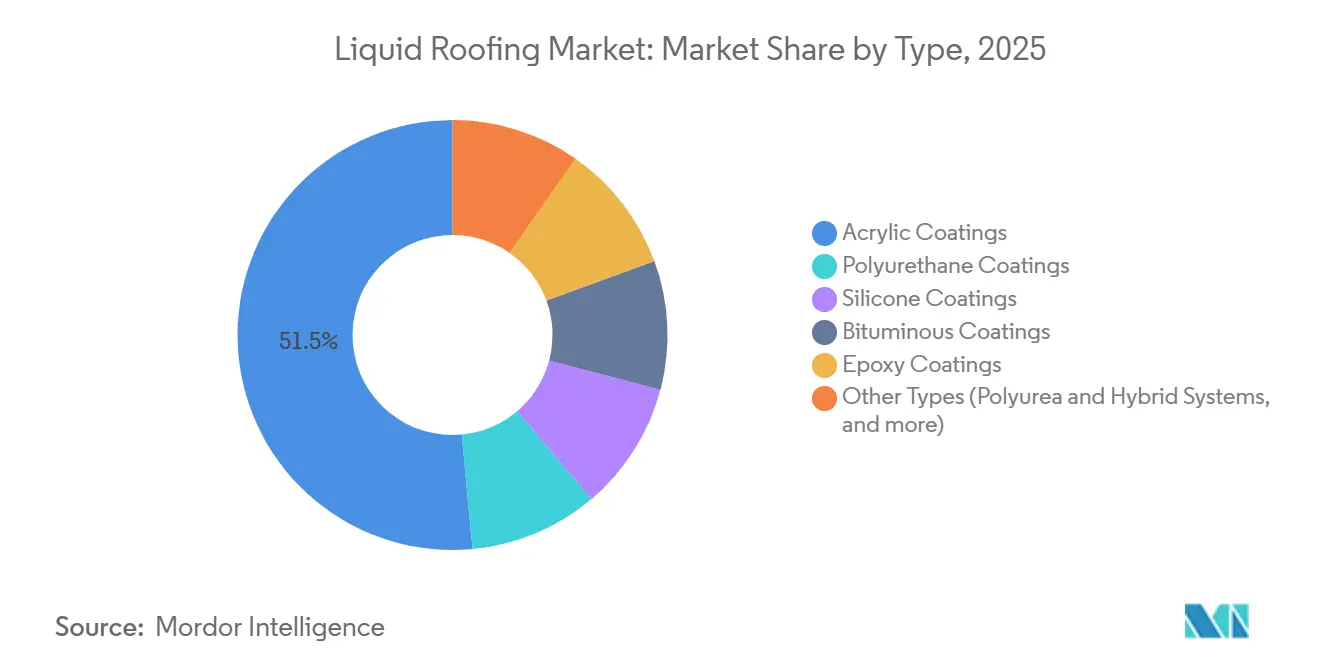
Nota: As quotas de segmento de todos os segmentos individuais estão disponíveis mediante a compra do relatório


Por Aplicação:
Telhados Planos Capturam o Potencial Solar e de AVACOs telhados planos captaram 61,64% da procura de 2025 e prevê-se que cresçam 5,96% ao ano, superando todas as outras categorias de aplicação. Só o investimento em centros de dados está projetado para saltar de 28 mil milhões de USD em 2024 para 45 mil milhões de USD até 2028, e essas instalações favorecem universalmente decks de baixa inclinação para chillers de cobertura e matrizes fotovoltaicas. O código francês de 2024 que exige que pelo menos 30% da área de cobertura comercial acolha painéis solares ou telhados verdes institucionaliza ainda mais a dominância dos telhados planos na Europa. As membranas líquidas destacam-se aqui porque criam barreiras monolíticas sem juntas, uma vantagem crítica quando as penetrações para inversores, condutas e bordas de AVAC chegam às centenas. Em termos de tamanho do mercado de impermeabilização líquida de telhados, o subsegmento de telhados planos está no caminho certo para ultrapassar 230 milhões de metros quadrados até 2031 se as trajetórias atuais se mantiverem.
Os telhados inclinados, associados principalmente a habitações unifamiliares, avançam mais lentamente, mas permanecem significativos devido à remodelação impulsionada por tempestades no Cinturão Solar dos EUA e no campo europeu. Os líquidos entram nessas inclinações acentuadas principalmente como camadas de acabamento restauradoras, prolongando a vida do asfalto até dez anos e qualificando-se para reembolsos de seguradoras ligados à resistência ao impacto. Os telhados abobadados e de geometria complexa, embora de nicho, dependem quase exclusivamente de líquidos pulverizados porque os produtos enrolados são proibitivos em termos de mão de obra em superfícies curvas. Recintos desportivos de alto perfil especificam agora poliureia sob claraboias de ETFE para proteger contra a condensação, ilustrando a diversidade de aplicações. Mesmo dentro do segmento de telhados planos de crescimento rápido, os padrões de especificação divergem: os armazéns escolhem acrílicos económicos, os centros de dados pagam por silicone ou poliureia híbrida, e o trânsito público opta por produtos de base aquosa com baixo teor de COV para satisfazer as regras de contratação. Tal complexidade reforça por que razão o marketing centrado na aplicação supera as táticas de tamanho único no mercado de impermeabilização líquida de telhados.
Por Setor do Utilizador Final:
Base Residencial, Potencial IndustrialOs compradores residenciais absorveram 30,18% do volume global em 2025 e prevê-se que se expandam 4,89% ao ano à medida que os telhados de telhas envelhecidos atingem o fim de vida na América do Norte e na Europa. Os códigos de construção dos EUA no corredor de furacões incentivam agora as retrofits elastoméricas que garantem aos proprietários descontos de seguro de dois dígitos, catalisando um ritmo de substituição constante mesmo quando os inícios de construção macro flutuam. A sensibilidade ao preço domina, pelo que o acrílico permanece o padrão, mas a diferença de ciclo de vida do silicone está a diminuir à medida que os proprietários consideram menos reaplicações e temperaturas de sótão mais frescas que reduzem as faturas de energia.
Os utilizadores finais comerciais, escritórios, retalho, hotelaria, selecionam membranas refletoras que reduzem as cargas de arrefecimento e desbloqueiam pontos LEED, colocando o silicone e o PMMA híbrido em posição de destaque. As instalações industriais e os campi institucionais, que compreendem aproximadamente 35-40% do tamanho do mercado de impermeabilização líquida de telhados, absorvem prontamente a poliureia premium porque evitar o tempo de inatividade da produção eclipsa a matemática do custo inicial. Os hospitais valorizam a impermeabilização sem juntas sob helipads, enquanto as escolas concorrem por sistemas de cura rápida durante as limitadas pausas de verão. A infraestrutura, pontes, estações ferroviárias, decks de estacionamento, inclina-se para a poliureia de alta espessura que combina resistência à abrasão com durabilidade química. A segmentação mostra uma estrutura de procura bifurcada: o crescimento residencial fornece volume previsível; os projetos industriais e de infraestrutura entregam potencial de alta margem, sustentando juntos o mercado mais amplo de impermeabilização líquida de telhados.
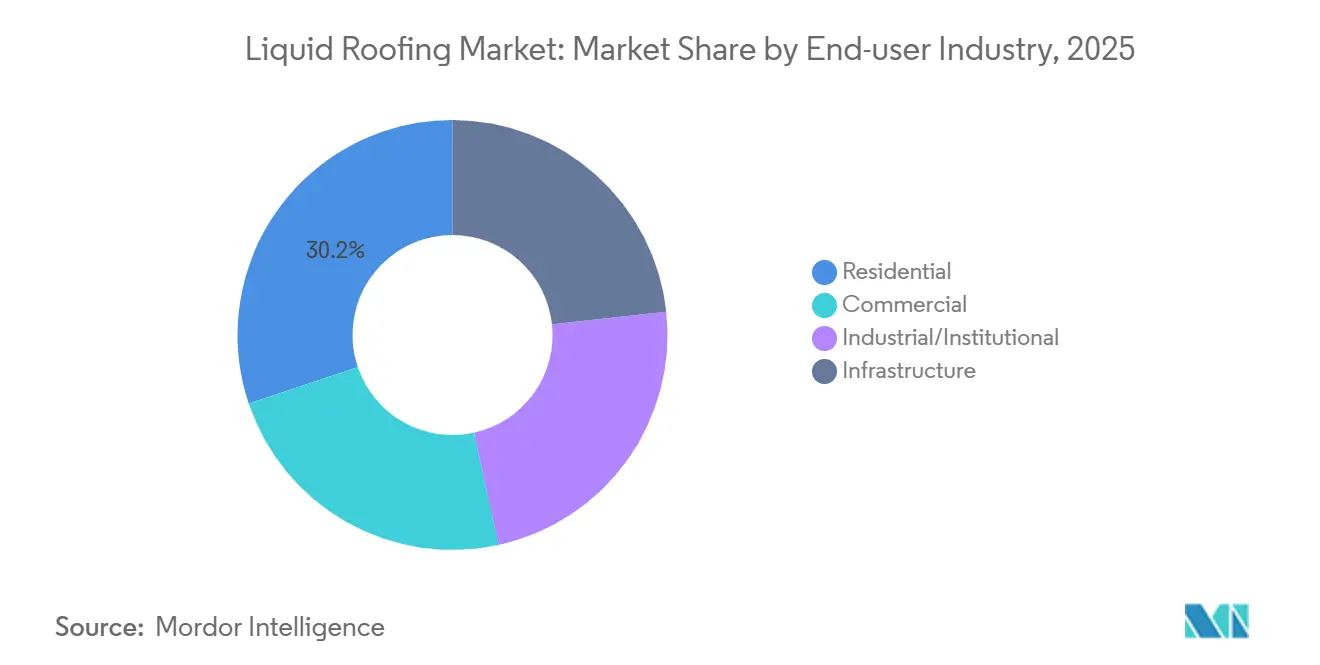
Nota: As quotas de segmento de todos os segmentos individuais estão disponíveis mediante a compra do relatório
Análise Geográfica
Mercado de Impermeabilização Líquida de Telhados na APAC
A Ásia-Pacífico controlou 41,20% do volume de 2025 e projeta-se que mantenha um CAGR de 4,80% até 2031, impulsionado pela infraestrutura de megacidades e pela expansão industrial e manufatureira. O plano da China para 2025 aloca CNY 3,8 trilhões para ferrovias e polos industriais, e as membranas líquidas figuram com destaque nas especificações de impermeabilização devido à velocidade de aplicação e à compatibilidade com superfícies de baixa inclinação. A produção de cimento da Índia, um indicador antecedente da demanda por lajes e telhados, cresceu entre 8% e 11% em termos anuais até meados de 2026, alinhando-se ao consumo acelerado de revestimentos acrílicos e de silicone. As zonas de processamento para exportação do Sudeste Asiático, desde Phu My 3, no Vietnã, até o Parque Industrial de Batang, na Indonésia, exigem cada vez mais telhados refletivos para atender aos protocolos de carbono dos investidores, garantindo uma forte adoção em todo o mercado de impermeabilização líquida de telhados.
Mercado de Impermeabilização Líquida de Telhados na América do Norte
A América do Norte representa a maior parte das remessas mundiais, com a construção de centros de dados nos EUA crescendo sozinha 26% em 2026. A reconstrução após incêndios florestais no Canadá e os reparos decorrentes de furacões no México impulsionam ainda mais a reforma de telhados na região. As seguradoras passaram a adotar pontuações algorítmicas de telhados que penalizam feltros rachados, direcionando assim os proprietários para líquidos elastoméricos — uma dinâmica de política exclusiva da fatia norte-americana, madura, porém rica em oportunidades, do mercado de impermeabilização líquida de telhados.
Mercado de Impermeabilização Líquida de Telhados na Europa
Na Europa, a construção macroeconômica encolheu 0,5% mês a mês no início de 2025, à medida que os inícios de obras habitacionais estagnaram na Alemanha e na França. Ainda assim, os planos climáticos da UE e as exigências de teor ultrareduzido de COV entregam uma narrativa de qualidade em detrimento de quantidade; o silicone de alto teor de sólidos e o acrílico à base de água dominam agora as especificações, comandando prêmios que compensam o volume regional estagnado. O Sul da Europa, liderado pelo salto de 11,2% da Espanha na construção em dezembro de 2024, vinculado a projetos de turismo, contrariou a desaceleração, ilustrando a divergência intrarregional. As rígidas regras do RPC e de treinamento em diisocianatos elevam as barreiras de entrada, consolidando a participação de mercado entre os incumbentes capazes de financiar a conformidade regulatória, ao mesmo tempo que reduzem o universo endereçável para importações de baixo custo.

Panorama regulatório
A conformidade para impermeabilização líquida é moldada por normas de desempenho, regulamentação química e limites de emissões que afetam cada vez mais a formulação de produtos e a elegibilidade de projetos. Para revestimentos elastoméricos acrílicos de telhados, a ASTM D6083/D6083M-24 é uma especificação fundamental referenciada em processos de aquisição e submissões, ajudando a padronizar requisitos sobre propriedades como intemperismo e durabilidade para sistemas acrílicos dispersos em água.
A regulamentação de COVs e produtos químicos está se tornando mais rigorosa nos principais mercados, levando os fornecedores a alternativas à base de água e de alto teor de sólidos e aumentando a necessidade de SKUs específicos por região. Nos EUA, os limites federais para revestimentos arquitetônicos permanecem ancorados nos requisitos da EPA sob o 40 CFR Part 59, Subpart D (a partir de 23 de março de 2026), enquanto os estados podem implementar regras mais estritas, como as emendas do New Jersey DEP que tornam novos limites de COV para revestimentos arquitetônicos e produtos de consumo aplicáveis a itens fabricados a partir de 18 de agosto de 2026. Na Europa, o REACH (Regulamento (CE) n.º 1907/2006), administrado pela ECHA, impulsiona o registro e a divulgação de substâncias, e os kits de impermeabilização de telhados aplicados em líquido geralmente dependem de vias de avaliação técnica da UE (ETAG 005 ou EAD 030350-00-0402) para obter uma Avaliação Técnica Europeia para acesso ao mercado e aceitação de especificações.
Análise da cadeia de valor
A cadeia de valor da impermeabilização líquida começa com insumos petroquímicos e de química especializada a montante, incluindo polímeros acrílicos e de silicone, isocianatos e poliois para sistemas de poliuretano, e aditivos e cargas que ajustam viscosidade, estabilidade UV e adesão. Formuladores e fabricantes de sistemas de membranas convertem esses insumos em produtos de um e dois componentes (acrílico, silicone, poliuretano, poliureia/híbridos e emulsões à base de betume), depois vendem por meio de redes de contratantes e canais de distribuição que incluem distribuidores especializados em telhados e programas diretos do fabricante vinculados a ofertas de garantia.
A criação de valor intermediária e a jusante concentra-se no design de sistemas, testes e instalação certificada. Na Europa, etapas de conformidade e documentação (por exemplo, EAD 030350-00-0402 para kits de impermeabilização de telhados aplicados em líquido, e requisitos nacionais como as aprovações/testes técnicos da Alemanha para esses grupos de produtos) aumentam custo e tempo, além de elevar as barreiras de entrada em mercados finais regulamentados. A instalação é normalmente realizada por aplicadores especializados cuja produtividade é influenciada pela velocidade de cura, necessidades de equipamento e requisitos de preparação de superfície, o que torna as tecnologias de spray de dois componentes de cura rápida estrategicamente importantes para telhados industriais e de instalações críticas, onde o tempo de inatividade é custoso. A volatilidade das matérias-primas continua sendo uma restrição prática em toda a cadeia, e os aumentos de capacidade em intermediários essenciais podem afetar a disponibilidade e os preços de sistemas à base de poliuretano, como refletido no progresso anunciado pela BASF em janeiro de 2026 sobre um grande projeto de expansão de MDI em Geismar, Louisiana.
Panorama Competitivo
O mercado de impermeabilização líquida de telhados apresenta fragmentação moderada. A tecnologia continua a ser o principal campo de batalha. O SeamFree PMMA da Johns Manville compete diretamente com a poliureia na velocidade de cura, mas não necessita de pistolas de componentes múltiplos, apelando a empreiteiros com escassez de mão de obra. A Sika contra-ataca com híbridos de conteúdo biológico que não só curam rapidamente como também reduzem drasticamente o carbono incorporado, uma característica apreciada nos concursos públicos da UE. A digitalização forma o terceiro vetor: os fornecedores associam sensores de humidade ligados à nuvem e painéis de garantia de qualidade para fidelizar os especificadores para o próximo ciclo de manutenção, transformando as membranas em plataformas de dados.
Líderes do Setor de Impermeabilização Líquida de Telhados
Sika AG
RPM INTERNATIONAL INC.
Carlisle Companies Incorporated
Akzo Nobel N.V.
Standard Industries Inc.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Impermeabilização Líquida de Telhados
- 3M
- Akzo Nobel N.V.
- Alumasc Building Products
- Carlisle Companies Incorporated
- Garland Company, Inc.
- Johns Manville (A Berkshire Hathaway Company)
- Kemper System Ltd
- Langley UK Ltd
- Mapei S.p.A.
- PPG Industries, Inc.
- RPM INTERNATIONAL INC.
- Saint-Gobain
- SIG plc
- Sika AG
- SOPREMA Group
- Standard Industries Inc.

Oportunidades de mercado e perspectivas futuras
Estão surgindo oportunidades em torno de retrofits orientados por especificações, nos quais os proprietários priorizam interrupção mínima, documentação ambiental verificada e compatibilidade com equipamentos de cobertura. O cronograma dos Padrões Mínimos de Eficiência Energética (MEES) do Reino Unido (EPC C até 2027 e EPC B até 2030 para imóveis comerciais) cria um gatilho claro de retrofit para atualizações do envelope do edifício, o que pode favorecer sistemas aplicados em líquido quando os projetos exigem impermeabilização rápida e reforma sem remoção completa. Ao mesmo tempo, as vias de avaliação técnica europeias (como a EAD 030350-00-0402 para kits de impermeabilização de telhados aplicados em líquido) e a maior necessidade de documentação de projetos estão aumentando a importância de sistemas testados e conjuntos compatíveis e prontos para o mercado.
A sustentabilidade e a localização da cadeia de suprimentos também estão criando espaço em branco para produtos diferenciados e fornecimento regional. As Declarações Ambientais de Produto estão passando de opcionais a exigidas por especificação em muitos projetos institucionais e comerciais, ilustrado pela EPD específica de produto da Polyroof para a Membrana Impermeabilizante Protec Evolve (agosto de 2025). Em relação à fabricação e disponibilidade, múltiplos investimentos em 2026 sinalizam um fornecimento mais regionalizado do envelope de edifícios na América do Norte: a Saint-Gobain/CertainTeed concluiu uma expansão em sua unidade de telhados em Peachtree City, Geórgia (mais de 100 milhões de USD, dobrando a capacidade), a Sika anunciou uma expansão de instalação em Sealy, Texas (mais de 90 milhões de USD) ligada a membranas de cobertura comercial, e a IKO inaugurou grandes ampliações de fabricação na Carolina do Sul (parte de um investimento de 500 milhões de USD na América do Norte) e um campus em Clay Hill, Florida (240 milhões de USD). Embora vários desses investimentos abranjam telhados e isolamento, eles apoiam ofertas de sistemas de cobertura empacotados e entregas mais rápidas, o que pode aumentar a adoção de sistemas líquidos quando os contratantes empacotam membranas, isolamento e acessórios sob garantias de fonte única.
Recent Industry Developments in Mercado de Impermeabilização Líquida de Telhados
- Abril de 2026: A RPM International concluiu a aquisição da Kalzip GmbH para seu Tremco Construction Products Group. O negócio fortalece a posição da RPM em soluções de telhados e envelope de edifícios, adicionando capacidades de telhados metálicos e fachadas que podem ser combinadas com sistemas de restauração e impermeabilização em projetos com forte foco em retrofit.
- Março de 2025: A Sika adquiriu um fornecedor líder de sistemas de telhados no Reino Unido. A aquisição amplia o acesso da Sika aos canais de especificação do Reino Unido e aos relacionamentos com contratantes, apoiando a venda mais ampla de sistemas em membranas aplicadas em líquido e soluções relacionadas de reforma de telhados.
- Dezembro de 2024: A Sika AG assinou um acordo de licenciamento com a Photocat para usar tecnologia de betume patenteada em sua linha de produtos SikaShield Pure-Air. A medida adiciona uma capacidade de purificação do ar aos portfólios de membranas de cobertura, alinhando o desenvolvimento de produtos com prioridades de qualidade do ar urbano e especificações de envelope de edifícios de maior desempenho.


Mercado de Impermeabilização Líquida de Telhados Escopo do relatório e metodologia de pesquisa
Definição e Abrangência do Mercado
Nesta metodologia, o mercado de impermeabilização líquida abrange revestimentos e membranas aplicados em líquido usados para impermeabilizar e proteger telhados, que formam uma camada contínua uma vez curados e são vendidos para obras novas e de reforma.
Exclusões de escopo: Membranas em manta tradicionais, telhas, ladrilhos e sistemas de cobertura metálica são excluídos, exceto quando o gasto for especificamente para a camada de cobertura aplicada em líquido.
Visão geral da segmentação
- Por Tipo
- Revestimentos de Poliuretano
- Revestimentos Acrílicos
- Revestimentos de Silicone
- Revestimentos Betuminosos
- Revestimentos de Epóxi
- Outros Tipos (Sistemas de Poliureia e Híbridos, etc.)
- Por Aplicação
- Telhados Planos
- Telhados Inclinados
- Telhados Abobadados
- Por Setor do Utilizador Final
- Residencial
- Comercial
- Industrial/Institucional
- Infraestrutura
- Por Geografia
- Ásia-Pacífico
- China
- Índia
- Japão
- Austrália
- Países da ASEAN
- Resto da Ásia-Pacífico
- América do Norte
- Estados Unidos
- Canadá
- México
- Europa
- Alemanha
- Reino Unido
- França
- Itália
- Espanha
- Rússia
- Países Nórdicos
- Resto da Europa
- América do Sul
- Brasil
- Argentina
- Resto da América do Sul
- Médio Oriente e África
- Arábia Saudita
- África do Sul
- Resto do Médio Oriente e África
- Ásia-Pacífico
Fontes de Dados, Dimensionamento de Mercado e Validação
Pesquisa Documental
O trabalho documental começa mapeando como os telhados são construídos e mantidos entre regiões, e depois alinhando isso com onde os sistemas líquidos são efetivamente especificados. Utilizamos fontes públicas como dados de construção do US Census Bureau, indicadores de construção do Eurostat, institutos nacionais de estatística nos principais países, publicações de códigos de construção e normas, e associações setoriais que acompanham a atividade de telhados e impermeabilização.
Para fundamentar os insumos do modelo, revisamos relatórios anuais de empresas e apresentações a investidores para obter indícios do mix de produtos, junto com cobertura jornalística confiável sobre ciclos de reforma de coberturas comerciais e gastos em infraestrutura. Para verificações de consistência de preços e volumes, referenciamos assinaturas pagas para dados financeiros e inteligência corporativa, bancos de dados de patentes, e dados de importação e exportação em nível de embarque, quando o comércio é relevante para matérias-primas. Essas fontes de pesquisa documental são apenas ilustrativas, e muitas referências públicas e pagas adicionais foram utilizadas para coletar, validar e esclarecer as premissas finais.
Entrevistas e Pesquisas Primárias
O trabalho primário foi utilizado para converter os sinais documentais em padrões realistas de adoção e uso, com atenção extra a projetos de reforma, onde a categorização por tipo de edifício altera a forma como os contratantes especificam sistemas líquidos. Conversamos com uma combinação de fabricantes, distribuidores, aplicadores, contratantes de telhados, especificadores e gestores de instalações em várias regiões, para verificar a lógica de seleção de revestimentos, as taxas de cobertura típicas e como as propostas são precificadas e vencidas.
Distribuição dos entrevistados na pesquisa de campo primária
| Tipo de empresa | Cargo do entrevistado | Região |
|---|---|---|
| Nível superior: 30% | CXOs: 15% | APAC: 42% |
| Nível médio: 55% | Líderes funcionais/de unidade: 32% | EMEA: 37% |
| Participantes menores: 15% | Gerentes: 53% | Américas: 21% |
Dimensionamento e Previsão de Mercado
O modelo central de dimensionamento usa uma construção top-down, na qual a atividade de coberturas é reconstruída a partir da produção de construção e da intensidade de reforma de telhados, depois filtrada pela parcela de projetos em que os sistemas líquidos são tecnicamente adequados e comumente especificados. A atividade é traduzida em volume usando insumos como área de telhado instalada ou renovada, proporção entre telhados planos e inclinados, espessura típica de camada e taxa de cobertura (metros quadrados por litro), e margens de desperdício por obra.
Para manter os totais consistentes, são realizadas verificações seletivas bottom-up usando amostras de preços e sinais de demanda, incluindo verificações de canal sobre consumo de contratantes, padrões de revenda de distribuidores, e algumas consolidações de fornecedores construídas a partir de divisões públicas de receita e exposição plausível à impermeabilização líquida. As previsões são produzidas usando análise de cenários, na qual taxas de renovação, ciclos de capex impulsionados por vacância comercial, frequência de reparos relacionados ao clima, e movimentos de preços de resinas e solventes são variados dentro de intervalos validados por entrevistas. Quando surgem lacunas de dados, as partes ausentes são preenchidas por meio de variáveis proxy (como licenças de construção e adições de área não residencial) e depois re-testadas frente ao feedback de especialistas antes que os totais sejam finalizados.
Validação de Dados e Ciclo de Atualização
Os resultados do modelo são verificados frente a sinais independentes, como tendências de gastos em construção, intensidade regional de reforma de telhados e mudanças na participação de telhados planos, e então os valores discrepantes são revisados para confirmar que há uma explicação real, e não um erro de cálculo. Também comparamos o consumo implícito por projeto com o que os aplicadores relatam como cobertura típica, e qualquer grande discrepância aciona uma nova verificação das premissas e um retorno de contato.
Antes da aprovação final, o trabalho passa por múltiplas revisões de analistas, nas quais insumos, conversões e consolidações regionais são recalculados, e qualquer variação é documentada com uma justificativa. Os relatórios são atualizados anualmente, e atualizações intermediárias são feitas quando eventos relevantes alteram premissas de demanda ou de preços. Imediatamente antes da entrega, uma revisão final é realizada para que os clientes recebam a visão mais atual disponível.
Tamanho do Mercado de Impermeabilização Líquida da Mordor Intelligence Comparado a Outras Estimativas Publicadas
É normal observar diferentes tamanhos de mercado para impermeabilização líquida porque as publicadoras nem sempre dimensionam a mesma coisa, na mesma unidade, para o mesmo ano. As lacunas geralmente decorrem de a estimativa ser em volume ou em valor, quais tipos de telhado são contabilizados, e como a demanda de reforma é separada da nova construção.
Ao acompanhar os insumos de taxa de cobertura e verificar as conversões de unidades, a Mordor Intelligence mantém a base de impermeabilização líquida em metros quadrados vinculada à área de telhado efetivamente tratada, o que a diferencia de estimativas apenas em valor que dependem fortemente de preços médios de venda presumidos e horizontes de previsão mais longos.
Comparação de referência
| Fonte | Tamanho do Mercado | Lacunas na Metodologia de Pesquisa |
|---|---|---|
| Mordor Intelligence | 280,25 milhões de USD (2025) | |
| Publicador do Setor A | 7,42 bilhões de USD (2025) | Utiliza uma definição baseada em valor e precifica a demanda mais ampla de impermeabilização, de forma que o total é inflacionado quando a impermeabilização líquida não é isolada de membranas e vedantes adjacentes. A estimativa também é sensível aos níveis de ASP presumidos e à cronologia cambial no ano-base. |
| Publicador do Setor B | 13,82 bilhões de USD (2035) | Reporta um ano de previsão distante e enfatiza uma narrativa de crescimento, o que pode agravar diferenças decorrentes de uma escalada mais rápida de ASP e premissas agressivas de taxa de renovação. O horizonte mais longo também torna o número menos comparável a uma visão de dimensionamento do ano atual. |
A dispersão nos números publicados reflete principalmente escolhas de unidade e de limites de escopo, e depois se amplia ainda mais quando previsões de longo prazo são comparadas com dimensionamentos do ano atual. Uma definição clara, insumos de atividade repetíveis e verificações cruzadas simples em relação à área real de telhado e às taxas de uso ajudam a manter a estimativa rastreável e mais fácil de defender.


Principais Questões Respondidas no Relatório
Qual será o valor global do mercado de impermeabilização líquida de telhados até 2031?
Prevê-se que atinja 364,38 milhões de metros quadrados até 2031 a um CAGR de 4,44%.
Qual o tipo de revestimento que atualmente domina os telhados líquidos a nível mundial?
Os revestimentos acrílicos de base aquosa lideraram com 51,49% do volume de 2025.
Por que razão os telhados planos são a aplicação de crescimento mais rápido?
A construção de centros de dados, armazéns e instalações logísticas favorece os decks de baixa inclinação que integram facilmente equipamentos de AVAC e solares.
Como é que as seguradoras influenciam a adoção de telhados líquidos?
As seguradoras nos EUA e na Europa concedem agora descontos de prémios de 10-15% para membranas elastoméricas aprovadas pela UL 2218 Classe 4 ou equivalente.
Qual a região que apresenta o maior crescimento de volume até 2031?
A Ásia-Pacífico, impulsionada por megaprojetos de infraestrutura na China, Índia e mercados da ASEAN, expande-se a 4,80% ao ano.
Página atualizada pela última vez em:



