
Taille et part du marché du revêtement liquide de toiture
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2031 |
|---|---|
| Volume du Marché (2026) | 293.24 Millions de mètres carrés |
| Volume du Marché (2031) | 364.38 Millions de mètres carrés |
| Taux de croissance (2026 - 2031) | 4.44 % |
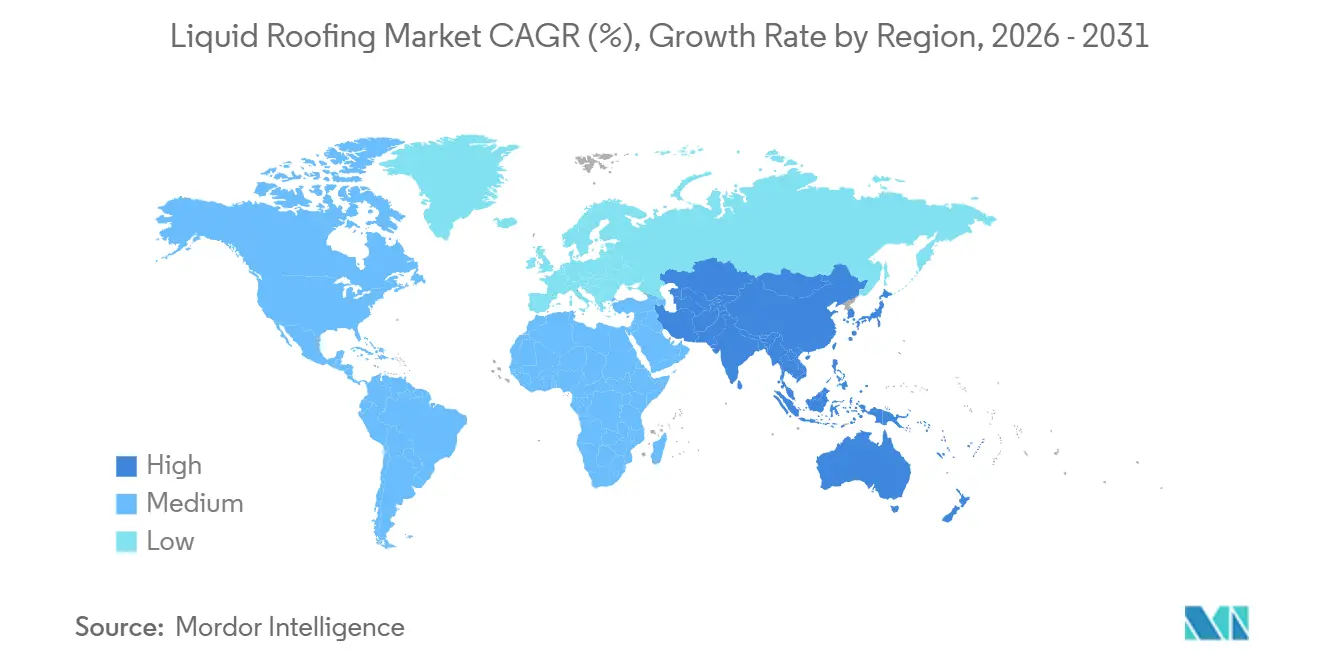
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Asie-Pacifique |
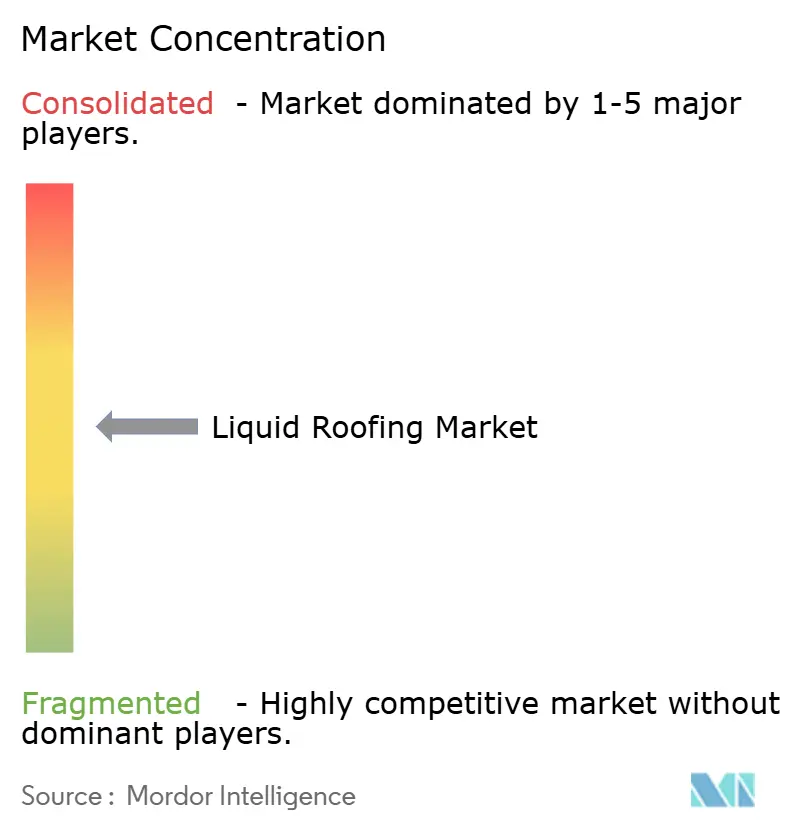
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché du revêtement liquide de toiture par Mordor Intelligence
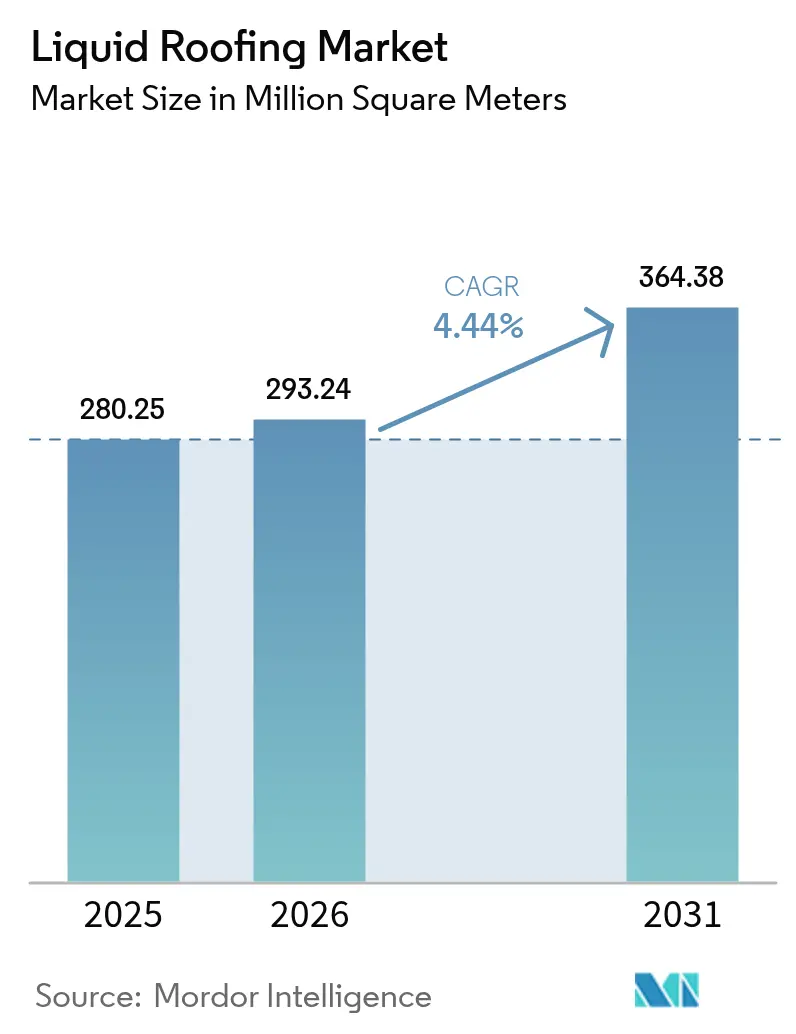
La taille du marché du revêtement liquide de toiture devrait passer de 280,25 millions de mètres carrés en 2025 à 293,24 millions de mètres carrés en 2026 et devrait atteindre 364,38 millions de mètres carrés d'ici 2031 à un TCAC de 4,44 % sur la période 2026-2031. L'intensification des risques climatiques, la notation de l'état des toitures imposée par les assureurs et les progrès rapides des diagnostics numériques reconfigurent la demande, qui s'éloigne des réparations réactives pour se tourner vers des systèmes liquides préventifs et prêts pour le numérique. La chimie acrylique représente encore plus de la moitié du volume mondial, mais les technologies silicone, polyurée et hybrides gagnent des parts de marché partout où la stabilité UV à long terme, le retour rapide en service ou les limites de carbone incorporé dominent les décisions de prescription. La construction de toits plats liée aux centres de données et aux plateformes logistiques accélère la croissance du segment, tandis que les obligations de réfection des toitures résidentielles dans les couloirs exposés aux ouragans et à la grêle créent une base de demande récurrente fiable. L'intensité concurrentielle reste modérée, les cinq premiers fournisseurs ne contrôlant qu'environ deux cinquièmes des expéditions mondiales, laissant de la place aux spécialistes régionaux pour monétiser les équipements économisant la main-d'œuvre, les substrats de toits verts et les sous-couches photovoltaïques.
Principaux enseignements du rapport
- Par type, les revêtements acryliques ont dominé avec une part de 51,49 % en 2025, et le type silicone devrait se développer au TCAC le plus rapide de 5,04 % jusqu'en 2031.
- Par application, les toits plats ont représenté 61,64 % de la part du marché du revêtement liquide de toiture en 2025 et devraient croître à un TCAC de 5,96 % jusqu'en 2031, portés par les besoins en résistance à la stagnation d'eau dans les bâtiments commerciaux.
- Par utilisateur final, le segment résidentiel a capté une part de 30,18 % en 2025 tout en progressant au TCAC le plus rapide de 4,89 %, les propriétaires de maisons individuelles et d'immeubles collectifs passant de la réfection complète à des cycles de re-revêtement.
- Par géographie, l'Asie-Pacifique a dominé avec une part de 41,20 % en 2025 et devrait afficher un TCAC de 4,80 % jusqu'en 2031, portée par les programmes d'infrastructure des mégapoles qui favorisent l'imperméabilisation appliquée sur site.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | Impact (%) approximatif sur les prévisions de TCAC | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Hausse de la demande de réfection des toitures face aux événements météorologiques extrêmes liés au climat | +0.8% | Mondial, avec une intensité aiguë sur la côte du Golfe en Amérique du Nord, les couloirs de typhons en Asie-Pacifique, les zones de grêle en Europe centrale | Moyen terme (2-4 ans) |
| Les systèmes polyurée à durcissement rapide et hybrides réduisent les temps d'arrêt sur chantier | +0.6% | Amérique du Nord, Europe, centres urbains d'Asie-Pacifique (centres de données, plateformes logistiques) | Court terme (≤ 2 ans) |
| Stimulus d'infrastructure dans les mégapoles d'Asie-Pacifique | +0.9% | Cœur de l'Asie-Pacifique (Chine, Inde, Indonésie, Vietnam), débordement vers le Moyen-Orient | Moyen terme (2-4 ans) |
| Réductions de primes d'assurance pour les membranes liquides résilientes | +0.4% | Amérique du Nord, Europe (Allemagne, France, Royaume-Uni), Australie | Long terme (≥ 4 ans) |
| La cartographie de l'humidité par intelligence artificielle accélère la maintenance préventive | +0.5% | Amérique du Nord, Europe, villes de premier rang d'Asie-Pacifique (segments commercial et institutionnel) | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Hausse de la demande de réfection des toitures face aux événements météorologiques extrêmes liés au climat
Les indemnisations d'assurance pour les dommages aux toitures ont fortement augmenté dans le monde entier, incitant les propriétaires à passer des bardeaux granulés aux revêtements élastomères qui dissipent l'énergie de la grêle sans se fissurer[1]Verisk, "Rapport américain 2024 sur les sinistres liés aux toitures," verisk.com. Les sinistres américains liés à la grêle et au vent ont atteint à eux seuls 31 milliards USD en 2024, soit une hausse de 22 % en un an, et les tempêtes de grêle européennes ont infligé 4,2 milliards EUR de pertes assurées la même saison. En réponse, les assureurs exigent de plus en plus des membranes de classe 4 résistantes aux impacts comme condition de renouvellement des polices, transformant ce qui était autrefois une maintenance discrétionnaire en un impératif de gestion des risques. Les toitures liquides réduisent également les déchets mis en décharge, car les équipes appliquent de nouvelles couches sur des tabliers intacts au lieu de procéder à des démolitions complètes. L'économie combinée de la réduction des coûts d'élimination et des réductions de primes ancre fermement le marché du revêtement liquide de toiture dans les budgets d'adaptation climatique.
Les systèmes polyurée à durcissement rapide et hybrides réduisent les temps d'arrêt sur chantier
Les membranes en polyurée pure durcissent en quelques secondes, permettant aux entrepreneurs de rouvrir les toits des centres de données ou des hôpitaux le jour même où le travail commence. Les mélanges hybrides polyurée-polyuréthane offrent une adhérence supérieure sur le métal et le béton, remédiant au délaminage qui affecte parfois la polyurée à 100 %. Le Sikalastic-625 BMS offre une fenêtre de résistance à la pluie de 2 heures et un carbone incorporé inférieur de 35 % par rapport aux produits précédents, démontrant que la rapidité ne doit pas compromettre la durabilité[2]Sika, "Fiche technique Sikalastic-625 BMS," sika.com. Le SeamFree PMMA de Johns Manville, lancé en 2025, est praticable en 30 minutes, offrant une alternative sans pistolet de pulvérisation pour les équipes manquant d'équipements spécialisés. Étant donné que 92 % des couvreurs américains signalent des difficultés à recruter de la main-d'œuvre qualifiée, chaque minute économisée sur le durcissement ou la mise en place se traduit directement par une réduction des charges salariales et une augmentation du débit de projets.
Stimulus d'infrastructure dans les mégapoles d'Asie-Pacifique
L'Asie en développement a besoin de 1 700 milliards USD de dépenses annuelles en infrastructure jusqu'en 2030, selon la Banque asiatique de développement, et ce pipeline est massivement dominé par des hubs de transit à toit plat, des parcs logistiques et des zones industrielles. Le budget 2025 de la Chine alloue 3 800 milliards CNY (523 milliards USD) aux chemins de fer, aéroports et pôles manufacturiers qui spécifient des toitures liquides à faible pente accueillant des installations CVC et des panneaux solaires. La valeur ajoutée brute de la construction en Inde a progressé de 7,4 % au cours de l'exercice 2026, la consommation de ciment ayant augmenté de 8 à 11 %, un indicateur avancé de la hausse de la demande en revêtements. Les projets de l'ASEAN, du parc industriel de Batang en Indonésie à l'aéroport de Long Thanh au Vietnam, intègrent des couches d'imperméabilisation réfléchissantes dans les critères d'efficacité énergétique, assurant un volume à long terme pour le marché du revêtement liquide de toiture. Les entrepreneurs privilégient les liquides monolithiques aux feuilles enroulées pour minimiser les risques liés aux joints sur les vastes surfaces de tablier typiques de ces mégaprojets.
Réductions de primes d'assurance pour les membranes liquides résilientes
Les souscripteurs américains réduisent désormais les primes de 10 à 15 % sur les propriétés protégées par des toitures élastomères approuvées UL 2218 Classe 4 ou FM 4473. En Europe, plusieurs assureurs allemands et français ont ajouté la notation des toitures par drone aux protocoles de renouvellement en 2025, récompensant les installations qui maintiennent des membranes liquides intactes et pénalisant les feutres bitumineux fissurés. Les modèles de retour sur investissement économique montrent qu'un revêtement de 15 000 USD peut générer 1 200 USD par an d'économies sur les primes, atteignant le seuil de rentabilité en moins de 13 ans, bien en deçà de la durée de vie de conception de 20 ans des systèmes silicone actuels. Les assureurs australiens appliquent une logique similaire dans le Queensland exposé aux cyclones, où les toitures liquides surpassent les feuilles fixées mécaniquement en résistance au soulèvement, renforçant à nouveau un calcul risque-rendement favorable.
Analyse de l'impact des freins*
| Frein | Impact (%) approximatif sur les prévisions de TCAC | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| La volatilité des prix des isocyanates et du bitume comprime les marges | -0.7% | Mondial, aigu en Europe et en Amérique du Nord où les importations de matières premières dominent | Court terme (≤ 2 ans) |
| Renforcement des interdictions régionales sur les produits à forte teneur en COV | -0.5% | Europe (Directive UE 2004/42/CE), SCAQMD de Californie, certaines villes d'Asie-Pacifique | Moyen terme (2-4 ans) |
| Pénurie d'applicateurs qualifiés dans les économies émergentes | -0.6% | Asie-Pacifique (Inde, Indonésie, Vietnam), Amérique latine, Moyen-Orient et Afrique | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
La volatilité des prix des isocyanates et du bitume comprime les marges
Les fluctuations du prix du MDI ont dépassé 30 % au cours de la période 2024-2025 à la suite d'arrêts imprévus dans plusieurs usines européennes, tandis que les fluctuations du Brent ont fait osciller les indices de référence du bitume de 18 à 25 % d'un trimestre à l'autre. Les entreprises contractantes soumissionnent souvent sur des projets six à douze mois à l'avance, exposant les producteurs aux hausses des matières premières survenant en cours d'exécution. Les multinationales se couvrent, mais les formulateurs régionaux plus petits n'ont pas accès à des financements à faible coût ou aux marchés à terme, les forçant soit à absorber les chocs, soit à abandonner les gammes à forte teneur en polyuréthane. La reformulation vers les acryliques à base d'eau et les silicones à haute teneur en solides réduit la dépendance aux isocyanates, mais un durcissement plus lent ou une sensibilité à la température limite ces options sur les chantiers à délais serrés ou en hiver. La compression des marges qui en résulte tempère une croissance globale par ailleurs saine pour le marché du revêtement liquide de toiture.
Renforcement des interdictions régionales sur les produits à forte teneur en COV
La Directive UE 2004/42/CE plafonne les revêtements de toiture à base de solvants à 500 g/L de COV, et des États membres comme l'Allemagne appliquent désormais des limites inférieures à 100 g/L dans les zones urbaines. La règle 1113 du SCAQMD de Californie limite les revêtements architecturaux à 50 g/L, tandis que les villes de premier rang en Chine ont lancé leurs propres structures de redevances sur les COV en 2024. Ce patchwork oblige les marques mondiales à gérer des références en double et à investir dans des lignes de fabrication à base d'eau, augmentant les coûts unitaires de 15 à 25 % par rapport aux produits solvantés traditionnels. Pendant ce temps, les pays de l'ASEAN aux réglementations laxistes accueillent encore des mastics bitumineux moins chers à forte teneur en COV, forçant les fournisseurs à maintenir des portefeuilles doubles qui compliquent les stocks tout en diluant les économies d'échelle. Les frais de conformité ralentissent ainsi la pénétration, en particulier pour les jeunes entreprises qui ne peuvent pas amortir la reformulation sur une large base.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type :
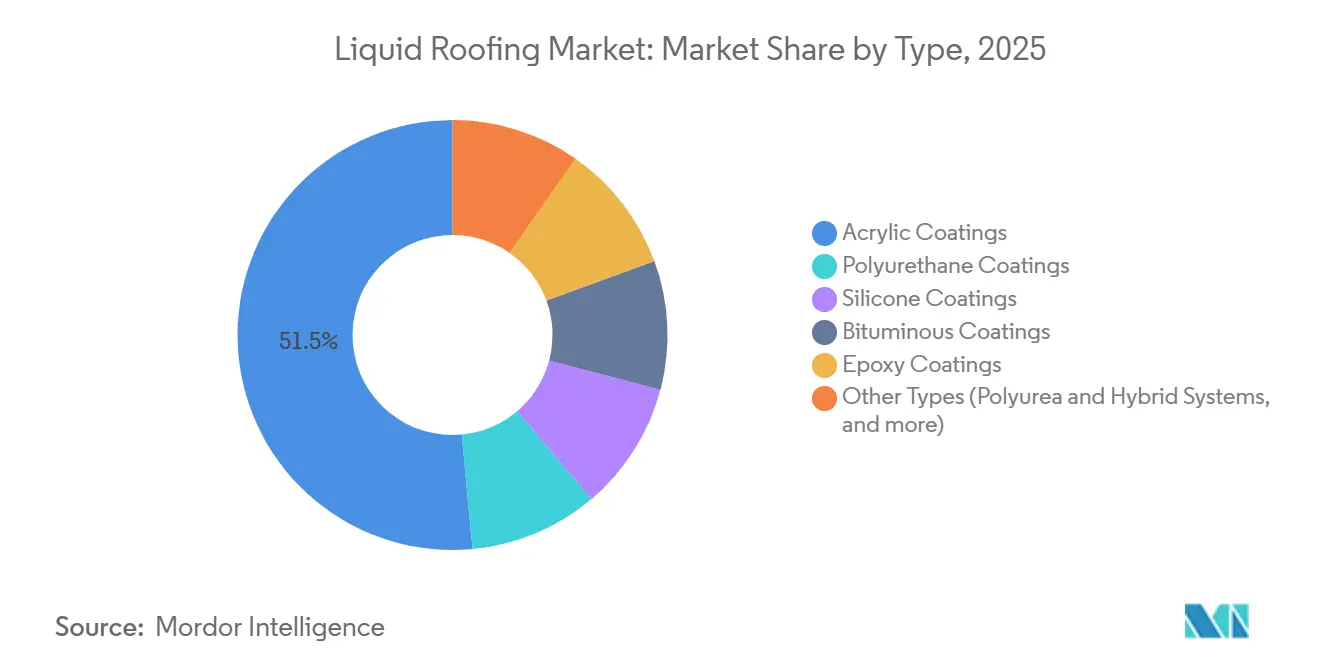
l'élan du silicone repose sur une durabilité UV supérieureLes acryliques ont représenté 51,49 % du volume 2025, ancrant le cœur sensible aux coûts du marché du revêtement liquide de toiture. Leur chimie à base d'eau offre une réflectivité respectable et une polyvalence de substrat à des prix d'installation inférieurs de 20 à 30 % à ceux du silicone. Cependant, les revêtements silicone progressent à un TCAC de 5,04 % car leur résistance à la saleté et leur stabilité des couleurs réduisent de moitié la fréquence de re-revêtement dans les régions à fort ensoleillement, abaissant le coût du cycle de vie malgré un prix d'achat plus élevé. Le polyuréthane se situe entre les deux, apprécié pour sa résistance chimique et à l'abrasion sur les tabliers industriels, mais sujet au farinage UV sans couche de finition, un inconvénient de plus en plus cité dans les cahiers des charges. Les systèmes polyurée et hybrides, bien que toujours de niche, offrent une valeur unique, un durcissement en deux étapes et une application toute l'année, que les entrepreneurs choisissent pour les installations critiques malgré des prix premium. Les règles de l'UE exigent désormais des Déclarations environnementales de produits, une obligation qui amplifie l'attrait des recettes acryliques et silicone à faible teneur en carbone et pourrait faire évoluer davantage la répartition de la part du marché du revêtement liquide de toiture pendant la fenêtre de prévision.
Dans toutes les chimies, la poussée vers les polyols biosourcés et les charges recyclées s'accélère, portée par la notation des marchés publics. L'introduction par Sika en 2024 d'un hybride à contenu biologique avec 35 % de carbone incorporé en moins illustre le positionnement concurrentiel par les références de durabilité. Pendant ce temps, l'adoption de la polyurée pure se répand des camps de travail des sables bitumineux et des entrepôts frigorifiques vers les plateformes de transit municipal autrefois jugées trop sensibles aux coûts ; ici, les arrêts minimaux l'emportent sur les surcoûts matériaux. Les fournisseurs qui associent les revêtements à des capteurs d'assurance qualité connectés au cloud fidélisent davantage les clients car le flux de données prouve la conformité longtemps après l'installation. Au cours des cinq prochaines années, la différenciation au niveau du type pivotera moins sur la chimie autonome et davantage sur les offres de systèmes complets, apprêt, membrane, finition et analytique, qui combinent vitesse, durabilité et métriques carbone vérifiées pour des acheteurs de plus en plus sophistiqués sur le marché du revêtement liquide de toiture.


Par application :
les toits plats captent les avantages solaires et CVCLes toits plats ont accaparé 61,64 % de la demande 2025 et devraient croître de 5,96 % par an, dépassant toutes les autres catégories d'application. L'investissement dans les centres de données seul devrait passer de 28 milliards USD en 2024 à 45 milliards USD d'ici 2028, et ces installations favorisent universellement les tabliers à faible pente pour les refroidisseurs en toiture et les panneaux photovoltaïques. Le code français de 2024 exigeant qu'au moins 30 % de la surface des toitures commerciales accueille des panneaux solaires ou des toits verts institutionnalise davantage la domination des toits plats en Europe. Les membranes liquides excellent ici car elles créent des barrières monolithiques sans joints, un avantage critique lorsque les pénétrations pour les onduleurs, les conduits et les socles CVC se comptent par centaines. En termes de taille du marché du revêtement liquide de toiture, le sous-segment des toits plats est en passe de dépasser 230 millions de mètres carrés d'ici 2031 si les trajectoires actuelles se maintiennent.
Les toits en pente, liés principalement aux maisons individuelles, progressent plus lentement mais restent significatifs en raison de la réfection des toitures après les tempêtes dans la ceinture solaire américaine et les campagnes européennes. Les liquides pénètrent ces pentes raides principalement comme couches de restauration, prolongeant la durée de vie de l'asphalte jusqu'à dix ans et donnant droit à des remises d'assureurs liées à la résistance aux impacts. Les toits en dôme et à géométrie complexe, bien que de niche, reposent presque exclusivement sur des liquides projetés car les produits en rouleaux sont prohibitifs en main-d'œuvre sur les surfaces courbes. Les grandes salles de sport spécifient désormais la polyurée sous les toits en ETFE pour se prémunir contre la condensation, illustrant la diversité des applications. Même au sein du segment des toits plats à forte croissance, les schémas de prescription divergent : les entrepôts choisissent des acryliques économiques, les centres de données paient pour du silicone ou de la polyurée hybride, et les transports publics optent pour des produits à base d'eau à faible teneur en COV pour satisfaire aux règles de passation de marchés. Une telle complexité renforce pourquoi le marketing centré sur l'application surpasse les tactiques universelles sur le marché du revêtement liquide de toiture.
Par secteur d'utilisation final :
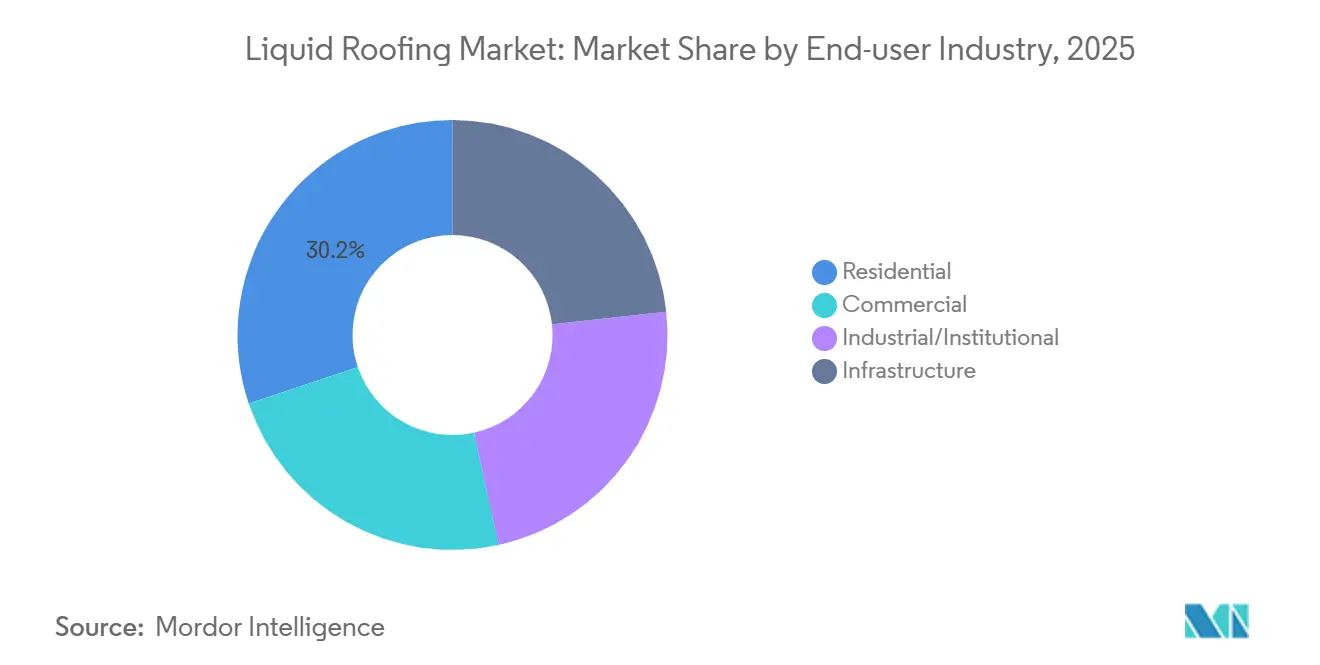
base résidentielle, potentiel industrielLes acheteurs résidentiels ont absorbé 30,18 % du volume mondial en 2025 et devraient se développer de 4,89 % par an à mesure que les toitures en bardeaux vieillissantes atteignent leur fin de vie en Amérique du Nord et en Europe. Les codes de construction américains dans les couloirs exposés aux ouragans encouragent désormais les rénovations élastomères qui permettent aux propriétaires de bénéficier de réductions d'assurance à deux chiffres, catalysant un rythme de remplacement régulier même lorsque les mises en chantier macroéconomiques fluctuent. La sensibilité aux prix domine, de sorte que l'acrylique reste la valeur par défaut, mais l'écart de cycle de vie du silicone se réduit à mesure que les propriétaires tiennent compte de moins de re-revêtements et de températures de grenier plus fraîches qui réduisent les factures d'énergie.
Les utilisateurs finaux commerciaux, bureaux, commerce de détail, hôtellerie, choisissent des membranes réfléchissantes qui réduisent les charges de refroidissement et débloquent des points LEED, plaçant le silicone et le PMMA hybride en pole position. Les usines industrielles et les campus institutionnels, représentant environ 35 à 40 % de la taille du marché du revêtement liquide de toiture, absorbent volontiers la polyurée premium car éviter les arrêts de production éclipse le calcul du coût initial. Les hôpitaux valorisent l'imperméabilisation sans joint sous les héliports, tandis que les écoles soumissionnent des systèmes à durcissement rapide pendant les vacances d'été limitées. L'infrastructure, ponts, gares, parkings, se tourne vers la polyurée à haute épaisseur qui associe résistance à l'abrasion et durabilité chimique. La segmentation révèle une structure de demande bifurquée : la croissance résidentielle fournit un volume prévisible ; les projets industriels et d'infrastructure offrent un potentiel à haute marge, soutenant ensemble le marché du revêtement liquide de toiture dans son ensemble.
Analyse géographique
Marché de la toiture liquide en Asie-Pacifique
L'Asie-Pacifique contrôlait 41,20 % du volume de 2025 et devrait maintenir un CAGR de 4,80 % jusqu'en 2031, portée par les infrastructures des mégapoles et les développements industriels. Le plan 2025 de la Chine alloue 3,8 trillions CNY aux pôles ferroviaires et industriels, et les membranes liquides figurent en bonne place dans les cahiers des charges d'étanchéité en raison de leur rapidité de mise en œuvre et de leur compatibilité avec les faibles pentes. La production de ciment en Inde, indicateur avancé de la demande en dalles et en toitures, a progressé de 8 à 11 % en glissement annuel jusqu'à mi-2026, en phase avec une consommation accélérée de revêtements acryliques et silicones. Les zones de traitement des exportations d'Asie du Sud-Est, de Phu My 3 au Vietnam au parc industriel de Batang en Indonésie, exigent de plus en plus des toitures réfléchissantes pour satisfaire aux protocoles carbone des investisseurs, garantissant ainsi une forte adoption sur l'ensemble du marché de la toiture liquide.
Marché de la toiture liquide en Amérique du Nord
L'Amérique du Nord représente la majorité des expéditions mondiales, la seule construction de centres de données aux États-Unis ayant progressé de 26 % en 2026. Les reconstructions liées aux incendies de forêt au Canada et les réparations consécutives aux ouragans au Mexique stimulent davantage la réfection des toitures dans la région. Les assureurs ont commencé à recourir à des systèmes de notation algorithmique des toitures qui pénalisent les feutres fissurés, orientant ainsi les propriétaires vers les liquides élastomères — une dynamique réglementaire propre à la tranche nord-américaine, mature mais riche en opportunités, du marché de la toiture liquide.
Marché de la toiture liquide en Europe
En Europe, la construction macroéconomique a reculé de 0,5 % d'un mois sur l'autre début 2025, les mises en chantier résidentielles s'étant ralenties en Allemagne et en France. Néanmoins, les plans climatiques de l'UE et les exigences en matière de très faibles teneurs en COV offrent une dynamique de qualité plutôt que de quantité ; les silicones à haute teneur en solides et les acryliques à base d'eau dominent désormais les cahiers des charges, avec des primes qui compensent la stagnation des volumes régionaux. L'Europe du Sud, portée par la hausse de 11,2 % de la construction en Espagne en décembre 2024 liée aux projets touristiques, a résisté au ralentissement, illustrant la divergence intra-régionale. Les règles strictes du RPC et les obligations de formation aux diisocyanates élèvent les barrières à l'entrée, consolidant les parts de marché des acteurs établis capables de financer la conformité, tout en réduisant le bassin adressable pour les importations à bas coût.

Paysage réglementaire
La conformité pour l'étanchéité liquide est façonnée par des normes de performance, la réglementation chimique et des limites d'émissions qui influencent de plus en plus la formulation des produits et l'éligibilité des projets. Pour les revêtements de toiture élastomères acryliques, la norme ASTM D6083/D6083M-24 est une spécification clé référencée dans les achats et les soumissions, aidant à standardiser les exigences relatives à des propriétés telles que la résistance aux intempéries et la durabilité pour les systèmes acryliques dispersés dans l'eau.
La réglementation sur les COV et les produits chimiques se durcit dans les principaux marchés, poussant les fournisseurs vers des alternatives à base d'eau et à haute teneur en solides, et augmentant le besoin de SKU spécifiques à chaque région. Aux États-Unis, les limites fédérales pour les revêtements architecturaux restent ancrées dans les exigences de l'EPA au titre du 40 CFR Part 59, Subpart D (au 23 mars 2026), tandis que les États peuvent appliquer des règles plus strictes, telles que les amendements du New Jersey DEP qui rendent applicables de nouvelles limites de COV pour les revêtements architecturaux et les produits de consommation aux articles fabriqués à partir du 18 août 2026. En Europe, le règlement REACH (règlement (CE) n° 1907/2006) administré par l'ECHA encadre l'enregistrement et la divulgation des substances, et les kits d'étanchéité de toiture appliqués en phase liquide s'appuient généralement sur les voies d'évaluation technique de l'UE (ETAG 005 ou EAD 030350-00-0402) pour obtenir une évaluation technique européenne aux fins d'accès au marché et d'acceptation des spécifications.
Analyse de la chaîne de valeur
La chaîne de valeur de l'étanchéité liquide commence par des intrants pétrochimiques et de chimie de spécialité en amont, notamment des polymères acryliques et siliconés, des isocyanates et des polyols pour les systèmes polyuréthane, ainsi que des additifs et des charges qui ajustent la viscosité, la stabilité aux UV et l'adhérence. Les formulateurs et les fabricants de systèmes de membranes transforment ces intrants en produits à un ou deux composants (acrylique, silicone, polyuréthane, polyurée/hybrides et émulsions à base de bitume), puis les vendent via des réseaux d'entrepreneurs et des canaux de distribution incluant des distributeurs spécialisés en toiture et des programmes directs des fabricants liés à des offres de garantie.
La création de valeur en aval se concentre sur la conception de systèmes, les essais et l'installation certifiée. En Europe, les étapes de conformité et de documentation (par exemple, l'EAD 030350-00-0402 pour les kits d'étanchéité de toiture appliqués en phase liquide, et des exigences nationales telles que les agréments/essais techniques allemands pour ces groupes de produits) ajoutent des coûts et des délais, tout en relevant les barrières à l'entrée sur les marchés finaux réglementés. L'installation est généralement réalisée par des applicateurs spécialisés dont la productivité est influencée par la vitesse de durcissement, les besoins en équipement et les exigences de préparation des surfaces, ce qui rend les technologies de pulvérisation à deux composants à séchage rapide stratégiquement importantes pour les toitures industrielles et des installations critiques où les temps d'arrêt sont coûteux. La volatilité des matières premières reste une contrainte pratique tout au long de la chaîne, et les ajouts de capacité dans les intermédiaires clés peuvent affecter la disponibilité et les prix des systèmes à base de polyuréthane, comme le reflètent les progrès annoncés par BASF en janvier 2026 sur un important projet d'expansion de MDI à Geismar, en Louisiane.
Paysage concurrentiel
Le marché du revêtement liquide de toiture présente une fragmentation modérée. La technologie reste le principal champ de bataille. Le SeamFree PMMA de Johns Manville concurrence directement la polyurée sur la vitesse de durcissement mais ne nécessite pas de pistolets à plusieurs composants, séduisant les entrepreneurs à court de main-d'œuvre. Sika contre-attaque avec des hybrides à contenu biologique qui non seulement durcissent rapidement mais réduisent également le carbone incorporé, une caractéristique prisée dans les appels d'offres publics de l'UE. La numérisation constitue le troisième vecteur : les fournisseurs associent des capteurs d'humidité connectés au cloud et des tableaux de bord d'assurance qualité pour fidéliser les prescripteurs pour le prochain cycle de maintenance, transformant les membranes en plateformes de données.
Leaders du secteur du revêtement liquide de toiture
Sika AG
RPM INTERNATIONAL INC.
Carlisle Companies Incorporated
Akzo Nobel N.V.
Standard Industries Inc.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché de la toiture liquide
- 3M
- Akzo Nobel N.V.
- Alumasc Building Products
- Carlisle Companies Incorporated
- Garland Company, Inc.
- Johns Manville (A Berkshire Hathaway Company)
- Kemper System Ltd
- Langley UK Ltd
- Mapei S.p.A.
- PPG Industries, Inc.
- RPM INTERNATIONAL INC.
- Saint-Gobain
- SIG plc
- Sika AG
- SOPREMA Group
- Standard Industries Inc.

Opportunités de marché et perspectives d'avenir
Des opportunités s'ouvrent autour des rénovations pilotées par les spécifications, où les propriétaires privilégient une perturbation minimale, une documentation environnementale vérifiée et la compatibilité avec les équipements en toiture. Le calendrier des normes minimales d'efficacité énergétique (MEES) au Royaume-Uni (EPC C d'ici 2027 et EPC B d'ici 2030 pour les propriétés commerciales) crée un déclencheur clair de rénovation pour les mises à niveau de l'enveloppe du bâtiment, ce qui peut favoriser les systèmes appliqués en phase liquide lorsque les projets nécessitent une étanchéité et une rénovation rapides sans démolition complète. En parallèle, les voies d'évaluation technique européennes (telles que l'EAD 030350-00-0402 pour les kits d'étanchéité de toiture appliqués en phase liquide) et les besoins accrus en documentation de projet renforcent l'importance des systèmes testés et des assemblages conformes et prêts pour le marché.
La durabilité et la localisation de la chaîne d'approvisionnement créent également des opportunités pour des produits différenciés et un approvisionnement régional. Les déclarations environnementales de produits passent d'un statut optionnel à une exigence de spécification dans de nombreux projets institutionnels et commerciaux, comme l'illustre la DEP spécifique au produit de Polyroof pour la membrane d'étanchéité Protec Evolve (août 2025). Sur le plan de la fabrication et de la disponibilité, plusieurs investissements en 2026 signalent un renforcement de l'approvisionnement régionalisé en enveloppe de bâtiment en Amérique du Nord : Saint-Gobain/CertainTeed a achevé une expansion de son installation de toiture à Peachtree City, en Géorgie (plus de 100 millions USD, doublant la capacité), Sika a annoncé une expansion de son installation de Sealy, au Texas (plus de 90 millions USD) liée aux membranes de toiture commerciale, et IKO a ouvert d'importants ajouts de fabrication en Caroline du Sud (dans le cadre d'un investissement nord-américain de 500 millions USD) ainsi qu'un site à Clay Hill, en Floride (240 millions USD). Bien que plusieurs de ces investissements couvrent à la fois la toiture et l'isolation, ils soutiennent des offres de systèmes de toiture groupés et une livraison plus rapide, ce qui peut accroître l'adoption des systèmes liquides lorsque les entrepreneurs regroupent membranes, isolation et accessoires sous des garanties à source unique.
Recent Industry Developments in Marché de la toiture liquide
- Avril 2026 : RPM International a finalisé l'acquisition de Kalzip GmbH pour son Tremco Construction Products Group. L'accord renforce la position de RPM dans les solutions de toiture et d'enveloppe de bâtiment en ajoutant des capacités de toiture métallique et de façade qui peuvent être associées aux systèmes de restauration et d'étanchéité sur des projets à forte composante de rénovation.
- Mars 2025 : Sika a acquis un fournisseur leader de systèmes de toiture au Royaume-Uni. Cette acquisition élargit l'accès de Sika aux canaux de spécification britanniques et aux relations avec les entrepreneurs, soutenant une vente de systèmes plus large englobant les membranes appliquées en phase liquide et les solutions de rénovation de toiture connexes.
- Décembre 2024 : Sika AG a signé un accord de licence avec Photocat pour utiliser une technologie brevetée à base de bitume pour sa gamme de produits SikaShield Pure-Air. Cette initiative ajoute une capacité de purification de l'air aux portefeuilles de membranes de toiture, alignant le développement des produits sur les priorités de qualité de l'air urbain et des spécifications d'enveloppe de bâtiment plus performantes.


Marché de la toiture liquide Portée du rapport et méthodologie de recherche
Définition et périmètre du marché
Dans cette méthodologie, le marché de l'étanchéité liquide couvre les revêtements et membranes appliqués en phase liquide utilisés pour imperméabiliser et protéger les toitures, qui forment une couche continue une fois durcis et sont vendus pour les projets de construction neuve et de rénovation.
Exclusions du périmètre : les membranes traditionnelles en feuilles, les bardeaux, les tuiles et les systèmes de toiture métallique sont exclus, sauf si les dépenses concernent spécifiquement la couche de toiture appliquée en phase liquide.
Aperçu de la segmentation
- Par type
- Revêtements polyuréthane
- Revêtements acryliques
- Revêtements silicone
- Revêtements bitumineux
- Revêtements époxy
- Autres types (systèmes polyurée et hybrides, etc.)
- Par application
- Toits plats
- Toits en pente
- Toits en dôme
- Par secteur d'utilisation final
- Résidentiel
- Commercial
- Industriel/Institutionnel
- Infrastructure
- Par géographie
- Asie-Pacifique
- Chine
- Inde
- Japon
- Australie
- Pays de l'ASEAN
- Reste de l'Asie-Pacifique
- Amérique du Nord
- États-Unis
- Canada
- Mexique
- Europe
- Allemagne
- Royaume-Uni
- France
- Italie
- Espagne
- Russie
- Pays nordiques
- Reste de l'Europe
- Amérique du Sud
- Brésil
- Argentine
- Reste de l'Amérique du Sud
- Moyen-Orient et Afrique
- Arabie saoudite
- Afrique du Sud
- Reste du Moyen-Orient et de l'Afrique
- Asie-Pacifique
Sources de données, dimensionnement du marché et validation
Recherche documentaire
Le travail documentaire commence par la cartographie de la manière dont les toitures sont construites et entretenues selon les régions, puis par la mise en correspondance avec les zones où les systèmes liquides sont effectivement spécifiés. Nous avons utilisé des sources publiques telles que les données de construction de l'US Census Bureau, les indicateurs de construction d'Eurostat, les offices nationaux de statistiques des principaux pays, les publications de codes du bâtiment et de normes, ainsi que les organismes professionnels qui suivent l'activité de toiture et d'étanchéité.
Pour ancrer les données du modèle, nous avons examiné les rapports annuels des entreprises et les présentations aux investisseurs pour cerner la répartition des produits, ainsi que des articles de presse fiables sur les cycles de réfection de toiture commerciale et les dépenses d'infrastructure. Pour les vérifications de cohérence des prix et des volumes, nous avons consulté des abonnements payants pour les données financières et de veille des entreprises, des bases de données de brevets, ainsi que des données d'importation et d'exportation au niveau des expéditions lorsque le commerce est significatif pour les matières premières. Ces sources de recherche documentaire ne sont données qu'à titre indicatif, et de nombreuses autres références publiques et payantes ont été utilisées pour collecter, valider et clarifier les hypothèses finales.
Entretiens et enquêtes primaires
Le travail primaire a été utilisé pour convertir les signaux documentaires en schémas d'adoption et d'utilisation réalistes, avec une attention particulière portée aux projets de rénovation où le type de bâtiment modifie la manière dont les entrepreneurs spécifient les systèmes liquides. Nous avons échangé avec un ensemble de fabricants, distributeurs, applicateurs, entrepreneurs en toiture, spécificateurs et gestionnaires d'installations dans les principales régions afin de pouvoir vérifier la logique de sélection des revêtements, les taux de couverture typiques, et la manière dont les appels d'offres sont tarifés et remportés.
Répartition des répondants au travail de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant | Région |
|---|---|---|
| Premier rang : 30 % | Cadres dirigeants : 15 % | APAC : 42 % |
| Rang intermédiaire : 55 % | Responsables fonctionnels/d'unité : 32 % | EMEA : 37 % |
| Acteurs plus petits : 15 % | Managers : 53 % | Amériques : 21 % |
Dimensionnement du marché et prévisions
Le modèle de dimensionnement principal utilise une approche descendante où l'activité de toiture est reconstruite à partir de la production de construction et de l'intensité de réfection de toiture, puis filtrée selon la part des projets où les systèmes liquides sont techniquement adaptés et couramment spécifiés. L'activité est convertie en volume à l'aide d'indicateurs tels que la surface de toiture installée ou renouvelée, la part des toitures plates par rapport aux toitures en pente, l'épaisseur de couche typique et le taux de couverture (mètres carrés par litre), ainsi que les allocations de pertes au niveau des chantiers.
Pour garantir l'exactitude des totaux, des vérifications ascendantes sélectives sont effectuées à l'aide d'échantillons de signaux de prix et de demande, notamment des contrôles de canaux sur la consommation des entrepreneurs, les schémas de vente des distributeurs, et quelques agrégations de fournisseurs construites à partir des répartitions publiques des revenus et d'une exposition plausible à l'étanchéité liquide. Les prévisions sont produites à l'aide d'une analyse de scénarios, où les taux de rénovation, les cycles de dépenses d'investissement liés à la vacance commerciale, la fréquence des réparations liées aux intempéries et les mouvements de prix des résines et solvants sont variés dans des plages validées par des entretiens. Lorsque des lacunes de données apparaissent, les éléments manquants sont comblés par des variables de substitution (comme les permis de construire et les ajouts de surface de plancher non résidentielle), puis retestés par rapport aux retours d'experts avant la finalisation des totaux.
Validation des données et cycle de mise à jour
Les résultats du modèle sont vérifiés par rapport à des signaux indépendants tels que les tendances des dépenses de construction, l'intensité régionale de réfection de toiture et les évolutions de la part des toitures plates, puis les valeurs aberrantes sont examinées pour confirmer qu'il existe une explication réelle plutôt qu'une erreur de calcul. Nous comparons également la consommation implicite par projet à ce que les applicateurs déclarent comme couverture typique, et tout écart important déclenche une nouvelle vérification des hypothèses et un rappel.
Avant validation finale, le travail passe par plusieurs revues d'analystes où les intrants, conversions et agrégations régionales sont recalculés, et tout écart est documenté avec une explication. Les rapports sont actualisés annuellement, et des mises à jour intermédiaires sont effectuées lorsque des événements significatifs modifient les hypothèses de demande ou de prix. Juste avant la livraison, une dernière vérification est effectuée afin que les clients reçoivent la vision la plus récente disponible.
Taille du marché de l'étanchéité liquide de Mordor Intelligence comparée à d'autres estimations publiées
Il est normal de constater des tailles de marché différentes pour l'étanchéité liquide, car les éditeurs ne dimensionnent pas toujours la même chose, dans la même unité, pour la même année. Les écarts proviennent généralement du fait que l'estimation porte sur le volume ou la valeur, des types de toitures comptabilisés, et de la manière dont la demande de rénovation est distinguée de la construction neuve.
En suivant les intrants de taux de couverture et en vérifiant les conversions d'unités, Mordor Intelligence maintient la base de référence de l'étanchéité liquide en mètres carrés liée à la surface de toiture réellement traitée, ce qui la distingue des estimations basées uniquement sur la valeur, qui s'appuient fortement sur des prix de vente moyens supposés et des horizons de prévision plus longs.
Comparaison de référence
| Source | Taille du marché | Lacunes de la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 280,25 M USD (2025) | |
| Éditeur sectoriel A | 7,42 Md USD (2025) | Utilise une définition basée sur la valeur et intègre une demande d'étanchéité plus large, de sorte que le total est surestimé lorsque l'étanchéité liquide n'est pas isolée des membranes et mastics adjacents. L'estimation est également sensible aux niveaux de prix de vente moyen supposés et au calendrier de change de l'année de référence. |
| Éditeur sectoriel B | 13,82 Md USD (2035) | Présente une année de prévision très éloignée et met l'accent sur un récit de croissance, ce qui peut accentuer les écarts liés à une escalation plus rapide des prix de vente moyens et à des hypothèses de taux de rénovation agressives. L'horizon plus long rend également le chiffre moins comparable à une vision de dimensionnement de l'année en cours. |
L'écart entre les chiffres publiés reflète principalement des choix d'unité et de périmètre, et il s'accentue encore lorsque des prévisions à long terme sont comparées à un dimensionnement de l'année en cours. Une définition claire, des intrants d'activité reproductibles et des contre-vérifications simples par rapport à la surface de toiture réelle et aux taux d'utilisation aident à maintenir l'estimation traçable et plus facile à défendre.


Questions clés auxquelles le rapport répond
Quelle sera la taille du marché mondial du revêtement liquide de toiture d'ici 2031 ?
Il devrait atteindre 364,38 millions de mètres carrés d'ici 2031 à un TCAC de 4,44 %.
Quel type de revêtement domine actuellement les toitures liquides dans le monde ?
Les revêtements acryliques à base d'eau ont dominé avec 51,49 % du volume 2025.
Pourquoi les toits plats constituent-ils l'application à la croissance la plus rapide ?
La construction de centres de données, d'entrepôts et de plateformes logistiques favorise les tabliers à faible pente qui intègrent facilement les équipements CVC et solaires.
Comment les assureurs influencent-ils l'adoption des toitures liquides ?
Les assureurs aux États-Unis et en Europe accordent désormais des réductions de primes de 10 à 15 % pour les membranes élastomères approuvées UL 2218 Classe 4 ou équivalentes.
Quelle région affiche la plus forte croissance de volume jusqu'en 2031 ?
L'Asie-Pacifique, portée par les mégaprojets d'infrastructure en Chine, en Inde et dans les marchés de l'ASEAN, progresse de 4,80 % par an.
Dernière mise à jour de la page le:



