
Tamanho e Participação do Mercado de Fototerapia
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Tamanho do Mercado (2026) | 1.08 Bilhões de dólares |
| Tamanho do Mercado (2031) | 1.33 Bilhões de dólares |
| Growth Rate (2026 - 2031) | 4.38 % |
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | América do Norte |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Fototerapia pela Mordor Intelligence
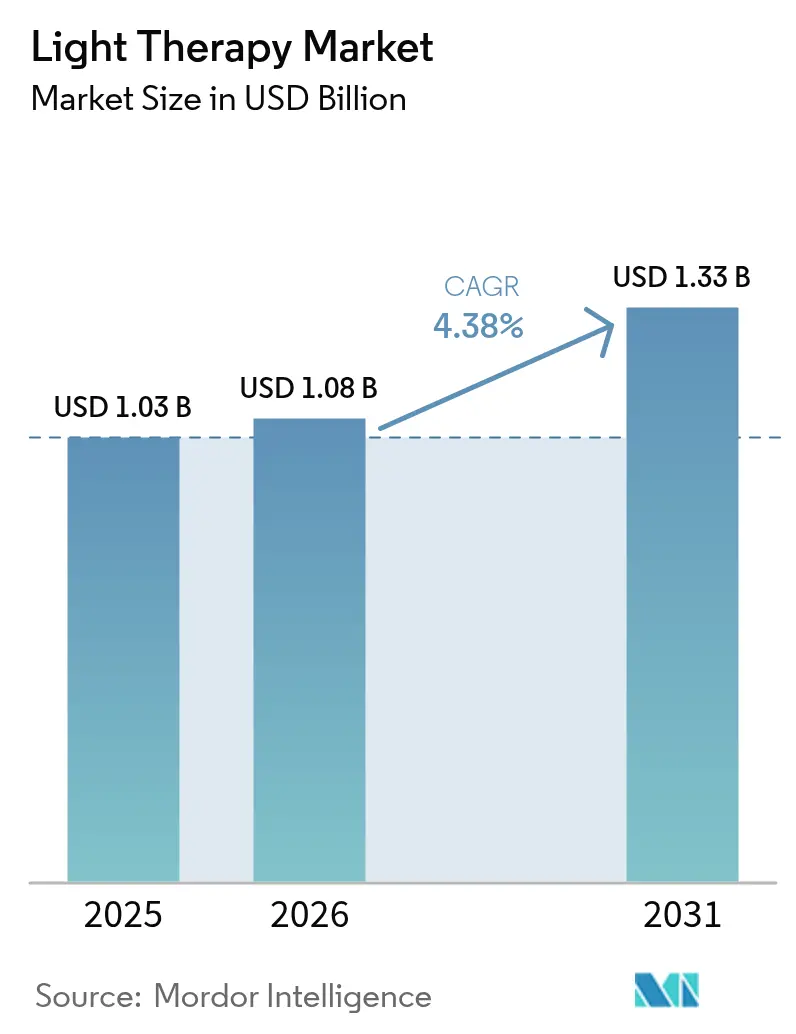
O tamanho do mercado de fototerapia em 2026 é estimado em USD 1,08 bilhão, crescendo a partir do valor de 2025 de USD 1,03 bilhão, com projeções para 2031 indicando USD 1,33 bilhão, crescendo a um CAGR de 4,38% ao longo de 2026-2031. O impulso decorre da crescente validação clínica em dermatologia, psiquiatria e oftalmologia, sendo que a autorização da FDA em 2024 do Sistema de Entrega de Luz Valeda para degeneração macular seca relacionada à idade marcou uma inflexão fundamental. As modalidades de uso doméstico estão migrando para o cuidado convencional após o estudo LITE confirmar que a fototerapia de UV-B de banda estreita em casa alcança resultados não inferiores ao tratamento em clínica para psoríase. O crescimento também se beneficia da queda nos custos de LED, melhoria na eficiência energética e maior demanda do público por procedimentos estéticos não invasivos. Contudo, a fragmentação regulatória e as preocupações com a qualidade dos produtos restringem a expansão acelerada, ressaltando a importância de protocolos de dosagem padronizados e testes rigorosos de dispositivos.
Principais Conclusões do Relatório
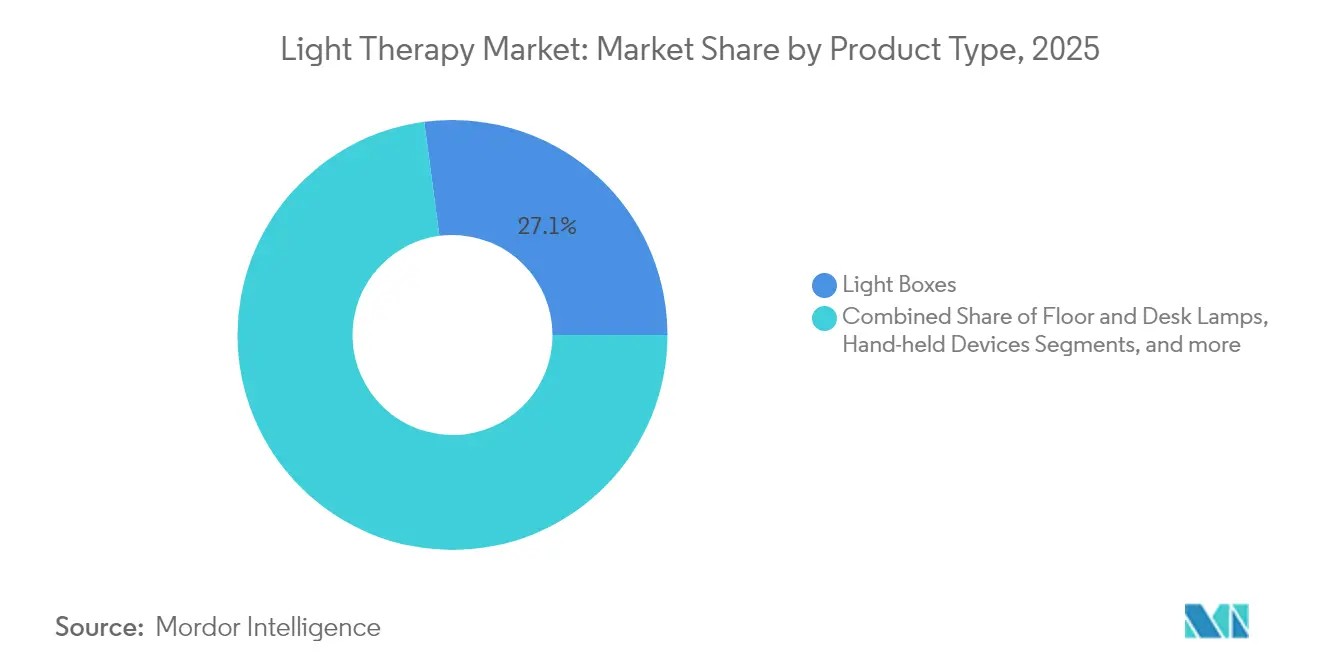
- Por tipo de produto, as Caixas de Luz lideraram com 27,10% da participação no mercado de fototerapia em 2025, enquanto os Dispositivos Portáteis estão projetados para expandir a um CAGR de 4,82% até 2031.
- Por tipo de luz, a luz Azul representou 35,30% da participação na receita em 2025; a luz Vermelha está prevista para crescer a um CAGR de 4,72% até 2031.
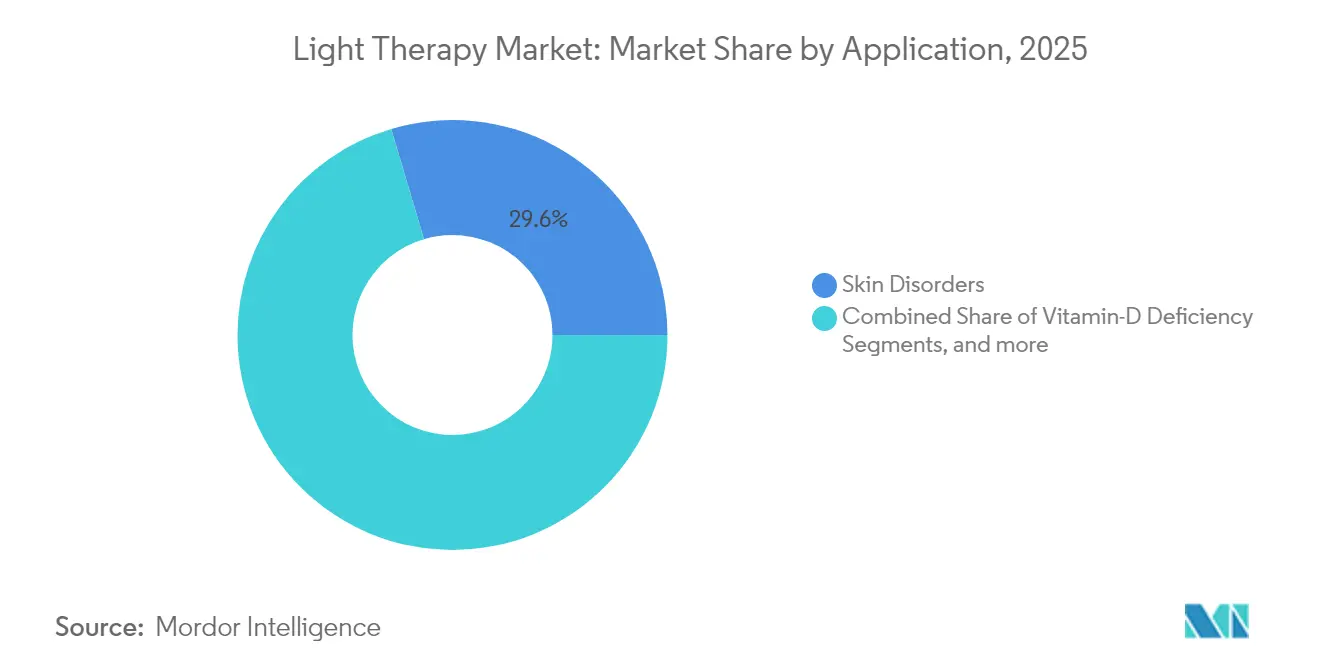
- Por aplicação, os Distúrbios de Pele capturaram 29,60% do tamanho do mercado de fototerapia em 2025, enquanto a Depressão e os Distúrbios do Ciclo do Sono estão avançando a um CAGR de 4,93% até 2031.
- Por usuário final, as Clínicas de Dermatologia detinham 40,20% do mercado de fototerapia em 2025, enquanto os Ambientes de Cuidados Domiciliares estão projetados para crescer a um CAGR de 4,96% até 2031.
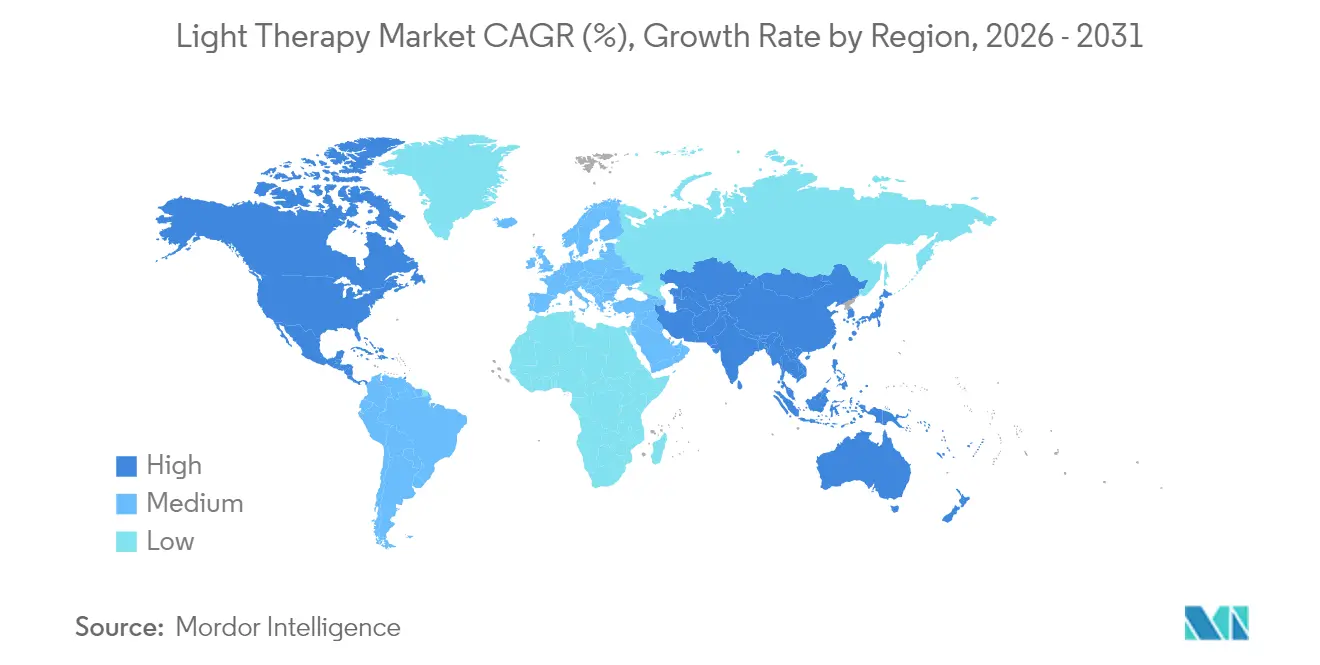
- Por geografia, a América do Norte comandou 44,10% da participação na receita em 2025; a Ásia-Pacífico representa a região de crescimento mais rápido com um CAGR de 5,01% até 2031.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Perspectivas Globais do Mercado de Fototerapia
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Horizonte de Impacto |
|---|---|---|---|
| Crescente prevalência de distúrbios dermatológicos e de humor | +1.2% | América do Norte e Europa | Médio prazo (2-4 anos) |
| Rápida adoção de soluções domiciliares / vestíveis | +0.9% | América do Norte e Ásia-Pacífico | Curto prazo (≤ 2 anos) |
| Curva de custo do LED e ganhos de eficiência energética | +0.7% | Polos de manufatura globais (principalmente Ásia-Pacífico) | Longo prazo (≥ 4 anos) |
| Maior conscientização sobre estética não invasiva | +0.6% | América do Norte e Europa, emergindo na Ásia-Pacífico | Médio prazo (2-4 anos) |
| Plataformas de dosagem personalizada habilitadas por IoT | +0.4% | Mercados tecnologicamente avançados: América do Norte, Europa, Japão | Longo prazo (≥ 4 anos) |
| Adoção pela medicina esportiva para recuperação musculoesquelética | +0.3% | América do Norte e Europa (mercados esportivos profissionais) | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Crescente Prevalência de Distúrbios Dermatológicos e de Humor
O transtorno afetivo sazonal afeta até 30% dos indivíduos com transtornos depressivos maiores ou bipolares em latitudes mais elevadas, criando um expressivo grupo de candidatos ao tratamento de humor baseado em luz. As incidências de psoríase, vitiligo e dermatite atópica continuam crescendo em todo o mundo, com 60% dos pacientes com psoríase alcançando pele limpa ou quase limpa após 12 semanas de fototerapia de UV-B domiciliar no estudo LITE. A insuficiência concomitante de vitamina D, ainda prevalente em um grande número de residentes dos Estados Unidos, sustenta ainda mais o crescimento das opções de fototerapia que estimulam as vias de síntese dérmica. Em conjunto, esses padrões epidemiológicos elevam a demanda clínica e fundamentam a disposição das seguradoras em ampliar a cobertura para dispositivos baseados em evidências. A expansão resultante do mercado de fototerapia reflete um alinhamento entre necessidades clínicas não atendidas e dados de eficácia de dispositivos em maturação.
Rápida Adoção de Soluções Domiciliares / Vestíveis
A adesão do paciente melhora quando a terapia é realizada em casa, pois o tempo de deslocamento, conflitos de agenda e filas em clínicas desaparecem. Dentro da coorte do ensaio LITE, os usuários domiciliares completaram mais sessões prescritas do que os pares em clínicas, confirmando a viabilidade comercial para designs centrados no consumidor. Óculos e viseiras conectados por IoT, como óculos de luz circadiana, agora ajustam o momento da dose de acordo com o feedback biométrico, agregando valor percebido para compradores familiarizados com tecnologia. Apesar do aumento nas vendas unitárias, a variabilidade de desempenho permanece ampla; um estudo piloto independente mostrou grandes diferenças na irradiância e nas diretrizes de tratamento entre os LEDs portáteis de varejo [1]Martin Grootveld, "Dispositivos LED de Fotobiomodulação para Uso Domiciliar: Um Estudo Piloto," MDPI, mdpi.com. As marcas premium, portanto, se diferenciam por meio de validação clínica, controles de dosagem precisos e fabricação em conformidade, reforçando estratégias de preços em camadas em todo o mercado de fototerapia.
Curva de Custo do LED e Ganhos de Eficiência Energética
Os ganhos de eficácia do LED reduzem os custos operacionais tanto para clínicas quanto para consumidores. Fontes de luz avançadas convertidas por fósforo e matrizes de micro-LED agora entregam irradiância terapêutica equivalente com menor consumo de energia, aliviando preocupações com a conta de eletricidade para painéis de corpo inteiro [2]Jan Müller, Fontes de luz de alta radiância convertidas por fósforo para análise de fluorescência,
Frontiers, frontiersin.org. Pesquisadores do KAIST demonstraram uma máscara flexível em estilo origami contendo 3.770 micro-LEDs que melhorou a elasticidade da pele profunda em 3,4 vezes em comparação com designs rígidos. Tais avanços reduzem o uso de materiais, diminuem o acúmulo de calor e abrem novas opções de formato, expandindo a adoção em nichos de estética e medicina esportiva. No longo prazo, a erosão dos custos do LED permanece um vento favorável estrutural que mantém os preços médios de venda (ASP) dos dispositivos ao alcance dos usuários domiciliares com restrições orçamentárias.
Maior Conscientização sobre Estética Não Invasiva
Pesquisas com consumidores mostram uma clara preferência por procedimentos que evitam agulhas, incisões ou tempo de recuperação, acelerando a demanda por fotobiomodulação na redução de rugas e aprimoramento do tom de pele. Os dermatologistas ressaltam a segurança para a maioria dos tipos de pele, desde que os usuários sigam os cronogramas de iluminação e protejam as áreas fotossensíveis. Os endossos nas redes sociais amplificam ainda mais o interesse, levando os fabricantes a lançar vestíveis elegantes e com design moderno. As clínicas respondem agrupando sessões de luz vermelha com pacotes existentes de laser ou peeling químico, ampliando os fluxos de receita sem grandes investimentos de capital. Esses impulsionadores entrelaçados ampliam o mercado de fototerapia ao atrair compradores orientados por estilo de vida, além de pacientes encaminhados por razões médicas.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Horizonte de Impacto |
|---|---|---|---|
| Efeitos colaterais e falta de padrões de dosagem | −0.8% | Global, especialmente América do Norte e Europa | Médio prazo (2-4 anos) |
| Classificações regulatórias fragmentadas | −0.6% | Global, com complexidade na UE e em mercados emergentes | Longo prazo (≥ 4 anos) |
| Proliferação de importações de baixa qualidade no comércio eletrônico | −0.5% | Canais de varejo online da América do Norte e Ásia-Pacífico | Curto prazo (≤ 2 anos) |
| Altos preços de eletricidade para painéis de corpo inteiro | −0.3% | Europa e outros mercados desenvolvidos com custos de energia elevados | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Efeitos Colaterais e Falta de Padrões de Dosagem
Revisões sistemáticas revelam ampla variação na fluência da luz, comprimento de onda e duração das sessões nos ensaios clínicos, complicando comparações entre estudos e dificultando a criação de diretrizes. Embora os eventos adversos sejam geralmente leves, relatos de tontura e dores de cabeça persistem, e pacientes bipolares enfrentam o risco de viragem maníaca caso a exposição ultrapasse os limites seguros. Os fabricantes devem, portanto, fornecer protocolos claros, mas a entrada rápida de marcas orientadas por preço frequentemente dilui as mensagens. A incerteza resultante afasta clínicos cautelosos e abala a confiança das seguradoras, desacelerando a penetração do mercado de fototerapia em sistemas de saúde mais conservadores.
Classificações Regulatórias Fragmentadas
As classificações de classe de dispositivos variam por indicação e jurisdição, obrigando as empresas a navegar por múltiplas vias de aprovação que inflam os prazos de desenvolvimento e os custos de conformidade. A FDA classifica as caixas de luz para transtorno afetivo sazonal sob isenções de Classe II, enquanto a União Europeia agora exige evidências mais rigorosas de marcação CE para muitos equipamentos estéticos. A China recentemente intensificou a supervisão de dispositivos de luz vermelha para miopia pediátrica, bloqueando abruptamente vários modelos importados. Tais mudanças complicam as estratégias de lançamento global e favorecem empresas com maior capacidade em assuntos regulatórios, moderando ligeiramente as perspectivas gerais de crescimento do mercado de fototerapia.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Produto: Dispositivos Portáteis Impulsionam a Inovação
As Caixas de Luz retiveram 27,10% da receita de 2025 porque os painéis de 10.000 lux permanecem o padrão ouro para o transtorno afetivo sazonal. Os sistemas portáteis representam a fatia de expansão mais rápida do mercado de fototerapia com um CAGR de 4,82%, apoiados pelo desejo do consumidor por portabilidade e uso privado. As Luminárias de Chão e Mesa preenchem a lacuna para usuários que equilibram portabilidade e intensidade, enquanto as Viseiras de Luz permitem o tratamento durante tarefas rotineiras. Os Simuladores de Amanhecer atraem os que sofrem de distúrbios do ritmo circadiano em busca de uma exposição matinal suave, e as Lâmpadas de Fototerapia oferecem o menor custo de entrada, embora a eficácia dependa da distância e do ângulo. O amplo espectro de formatos ajuda os fornecedores a atender faixas de preço distintas e ambientes de uso.
O crescimento nos dispositivos portáteis também se beneficia de aplicativos de dosagem vinculados a smartphones que orientam os usuários no agendamento de sessões, maximizando a adesão. Os fabricantes agora integram matrizes de múltiplos comprimentos de onda em invólucros de tamanho de bolso, atendendo a diversas necessidades de dermatologia e recuperação esportiva. A variabilidade de desempenho, destacada em testes laboratoriais que mostram diferenças de irradiância superiores a 40%, continua impulsionando as marcas premium a publicar validações revisadas por pares. As crescentes expectativas dos consumidores por comprovação clínica e certificação de segurança reforçam a diferenciação em todo o mercado de fototerapia.
A inovação em dispositivos portáteis está alinhada com a expansão da telessaúde, permitindo que dermatologistas prescrevam dispositivos específicos com acompanhamento remoto do progresso. Os ciclos de dados resultantes alimentam refinamentos algorítmicos que ajustam gradualmente a seleção de comprimento de onda e a dosagem. Baterias de lítio de maior vida útil ampliam os tempos de sessão ininterruptos, e designs de dissipador de calor atenuam o desconforto na pele. Ecossistemas de acessórios — tripés, protetores faciais, cabeças de LED substituíveis — criam fluxos de receita de pós-venda. Os canais de varejo agora incluem farmácias e redes de eletrônicos, ampliando o alcance além dos fornecedores médicos tradicionais. No geral, o mix de produtos em evolução sustenta uma trajetória resiliente do tamanho do mercado de fototerapia, ao mesmo tempo em que remodela a alocação de receita entre as categorias.


Por Tipo de Luz: A Luz Vermelha Ganha Impulso Terapêutico
A fototerapia de luz azul assegurou 35,30% de participação no mercado de fototerapia em 2025 ao atingir aplicações de acne, icterícia neonatal e circadianas, porém a luz Vermelha registra o maior ritmo futuro com um CAGR de 4,72%. Os comprimentos de onda vermelho e infravermelho próximo (630–850 nm) estimulam a citocromo c oxidase mitocondrial, impulsionando a produção de ATP e a síntese de colágeno, o que auxilia na reparação de feridas e na recuperação muscular. As clínicas de medicina esportiva estão cada vez mais implantando equipamentos de luz vermelha durante os desaquecimentos pós-treino para reduzir os picos de creatina quinase e acelerar a prontidão. A luz branca mantém demanda estável para distúrbios de humor, entregando iluminação de espectro completo que maximiza o engajamento dos fotorreceptores retinianos sem efeitos colaterais farmacológicos.
Os sistemas de comprimento de onda duplo que permitem o sequenciamento de azul mais vermelho ganham atenção porque a redução bacteriana sequencial e a estimulação do metabolismo dérmico podem encurtar os ciclos de tratamento da acne. O escrutínio regulatório permanece mais rigoroso para a luz azul em relação aos limites de toxicidade retiniana, enquanto a luz vermelha goza de uma reputação de segurança mais benevolente, agilizando a aprovação do consumidor. A combinação de evidências crescentes e percepção de segurança inclina os investimentos para dispositivos com predominância vermelha em canais clínicos e domiciliares em todo o mercado de fototerapia.
Por Aplicação: O Tratamento da Depressão Acelera o Crescimento
As aplicações em distúrbios de pele, incluindo psoríase e vitiligo, representaram 29,60% das vendas de 2025; no entanto, a Depressão e os Distúrbios do Ciclo do Sono estão em uma ascensão de CAGR de 4,93%, à medida que os psiquiatras endossam as sessões de luz intensa como tratamento de primeira linha para o transtorno afetivo sazonal. A metanálise mostra redução significativa dos sintomas quando os pacientes recebem fotobiomodulação em blocos matinais de 30 minutos. Os óculos circadianos vestíveis se encaixam nas rotinas de escritório, ampliando os dados demográficos dos usuários além dos frequentadores de clínicas. Os tratamentos de Icterícia Neonatal continuam dependendo de matrizes azuis de alta intensidade para acelerar a decomposição da bilirrubina, enquanto os protocolos emergentes de oftalmologia após a aprovação da FDA do Valeda sinalizam nova demanda em coortes de envelhecimento. O suporte oncológico, em que a luz vermelha ou infravermelha próxima atenua a mucosite oral, fornece um nicho especializado adicional.
A publicação contínua de ensaios randomizados aprimora os parâmetros de dosagem, encorajando as seguradoras a ampliar a cobertura, especialmente para depressão. À medida que o estigma em torno do tratamento de saúde mental diminui, a disposição para o autotratamento em casa aumenta, sustentando o crescimento do volume. A sinergia entre as indicações psiquiátricas e dermatológicas dilui a sazonalidade, suavizando os fluxos de receita ao longo do calendário do mercado de fototerapia.
Por Usuário Final: Os Ambientes de Cuidados Domiciliares Transformam os Modelos de Entrega
As Clínicas de Dermatologia detinham 40,20% das transações de 2025, mas os Ambientes de Cuidados Domiciliares demonstram a trajetória mais rápida com um CAGR de 4,96%, impulsionados pela evidência de que a fototerapia de UV-B domiciliar iguala os resultados em clínica. Os lançamentos supervisionados por enfermagem reduzem o risco de uso inadequado e fortalecem a adesão, diminuindo as taxas de recidiva. Os Hospitais continuam aproveitando os gabinetes de corpo inteiro para dermatoses complexas e enfermarias neonatais, mas as equipes de compras preferem torres de LED compactas para economizar espaço no andar. Os centros de medicina esportiva, embora menores em número de unidades, adquirem matrizes de luz vermelha de alta irradiância para equipes profissionais, aumentando a visibilidade entre atletas amadores.
O crescimento nos cuidados domiciliares depende de instruções claras para o usuário, coaching baseado em aplicativos e painéis clínicos remotos que rastreiam os registros de sessão. Os pilotos de reembolso nos Estados Unidos permitem esquemas de aluguel de dispositivos reembolsados sob códigos de equipamento médico durável, reduzindo as barreiras de custo inicial. À medida que a tecnologia amadurece, modelos de assinatura que agrupam hardware, insumos e teleconsultas poderiam expandir ainda mais o tamanho do mercado de fototerapia alocado ao uso residencial.
Análise Geográfica
A América do Norte respondeu por 44,10% dos gastos de 2025, graças à robusta infraestrutura clínica, ampla cobertura de seguro para psoríase e transtorno afetivo sazonal, e alta conscientização do consumidor. A autorização de novo tipo da FDA para fotobiomodulação na degeneração macular seca relacionada à idade valida o uso oftálmico e pode encurtar os prazos de aprovação para dispositivos subsequentes, reforçando a liderança tecnológica regional. O sistema de financiamento público do Canadá reembolsa a UV-B em clínica para vitiligo e psoríase, enquanto as seguradoras privadas testam cada vez mais modelos de pagamento por desempenho para fototerapia domiciliar. Os corredores de turismo médico do México atraem clientes cosméticos sensíveis ao preço, elevando a demanda unitária por equipamentos estéticos de luz vermelha em clínicas privadas. As tarifas elevadas de eletricidade levaram algumas clínicas de dermatologia dos Estados Unidos a modernizar os antigos gabinetes fluorescentes com painéis de LED de alta eficiência energética, reduzindo os custos operacionais e estendendo a vida útil dos equipamentos.
A Europa registra expansão constante, pois as rigorosas regras de Regulamentação de Dispositivos Médicos filtram as importações menos validadas, aumentando a confiança do consumidor. A Alemanha e o Reino Unido adotam amplamente a fototerapia para psoríase em placas crônica, apoiadas por diretrizes nacionais de tratamento e instalações de assistência diurna hospitalar. Os países escandinavos apresentam alta adoção de alarmes de simulação de amanhecer e caixas de luz branca de espectro completo durante os invernos escuros, estabilizando o mercado de fototerapia ao longo dos ciclos sazonais. O Pacto Ecológico da Comissão Europeia impulsiona as clínicas em direção a hardware de alta eficiência energética, apoiando o crescimento dos fornecedores de LED. Os estudos de registro pan-europeus em andamento, como o acompanhamento de longo prazo da degeneração macular relacionada à idade pela LumiThera, fornecem evidências do mundo real e informam as negociações de reembolso.
A Ásia-Pacífico representa a progressão mais rápida com um CAGR de 5,01% até 2031. A crescente prevalência de distúrbios dermatológicos na China e na Índia, juntamente com o aumento da renda disponível, impulsiona as vendas de máscaras faciais de qualidade para o consumidor e painéis portáteis. A sociedade superenvelhecida do Japão cria demanda por fotobiomodulação oftálmica e musculoesquelética, enquanto o ecossistema de tecnologia de beleza da Coreia do Sul acelera a adoção precoce de máscaras de LED de alta densidade. O aperto regulatório na China para dispositivos de miopia pediátrica transferiu a participação de mercado para os players domésticos em conformidade, demonstrando o amadurecimento do cenário regulatório da região. Enquanto isso, as altas taxas de câncer de pele na Austrália impulsionam campanhas de conscientização pública que promovem opções de fototerapia que minimizam a dependência de medicamentos.

Panorama regulatório
Nos Estados Unidos, a Food and Drug Administration (FDA) continua a refinar a forma como os sistemas baseados em luz são classificados e controlados nas diferentes indicações. Em 1º de maio de 2026, a FDA emitiu uma ordem final classificando uma indicação específica de dispositivo de fototerapia (redução da aparência de incisões cirúrgicas agudas) como Classe II com controles especiais sob o 21 CFR 878.4880. A ordem reforça uma via baseada em risco para determinados usos de fototerapia e exclui explicitamente produtos que contenham medicamentos ou produtos biológicos.
Os requisitos de conformidade em qualidade e segurança também se tornaram mais rígidos em 2026. O Quality Management System Regulation (QMSR) da FDA entrou em vigor em 2 de fevereiro de 2026 e incorpora a ISO 13485:2016 por referência, elevando as expectativas quanto a controles de design, produção e processos pós-comercialização para fabricantes que vendem para os EUA. Na Europa, o Regulamento (UE) 2017/745 (MDR) permanece como a estrutura central para dispositivos médicos, e a publicação da EN IEC 60601-2-57:2026 pelo CEN-CENELEC em fevereiro de 2026 fornece um padrão mais claro de segurança elétrica e desempenho essencial para equipamentos de fontes de luz não laser usados para fins terapêuticos e estéticos. Isso apoia uma avaliação de conformidade mais consistente sob o MDR.
Cenário Competitivo
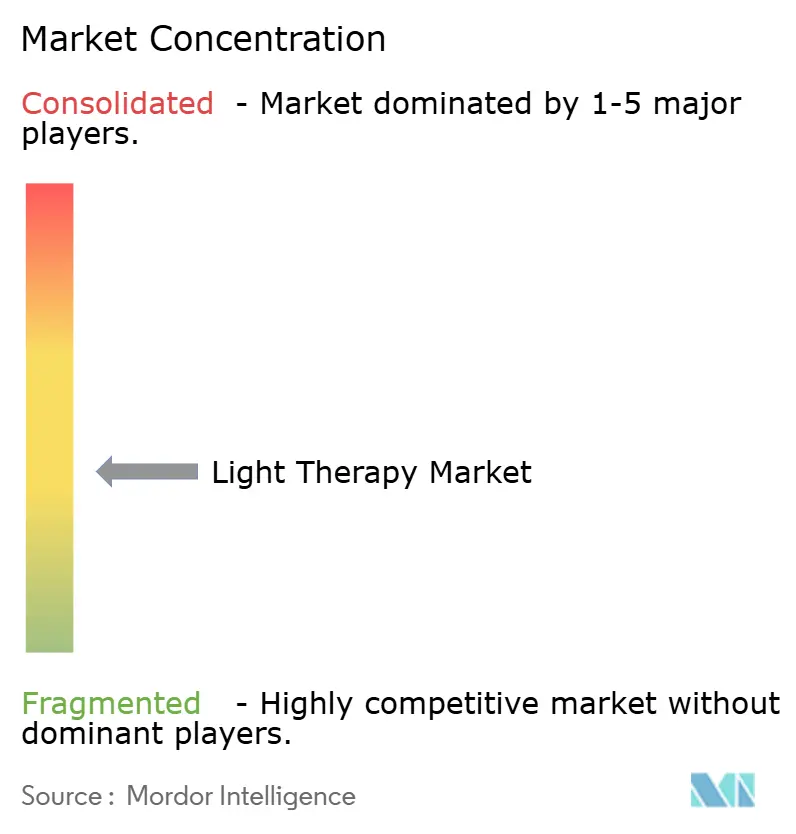
O mercado de fototerapia permanece moderadamente fragmentado, com empresas especializadas focadas em segmentos de dermatologia, psiquiatria, neonatal ou estético. A consolidação de plataformas começou; a fusão pela Hahn & Co. da Cynosure e da Lutronic em 2024 criou um expressivo portfólio de laser estético pronto para vender cruzadamente acessórios de fototerapia LED por meio de uma rede de distribuidores expandida. A Philips continua aproveitando os relacionamentos hospitalares para vender cabinetes de UV-B de corpo inteiro, sustentada por sua infraestrutura de serviços e contratos de manutenção agrupados.
Os investimentos estratégicos têm como alvo a dosagem impulsionada por IA e os ecossistemas de dispositivos conectados. Startups como a PhotoPharmics, que captou USD 6 milhões em 2025 para avançar nos ensaios de fototerapia para Parkinson, ilustram a diversificação terapêutica além dos distúrbios de pele e humor. Grandes empresas de eletrônicos de consumo vislumbram oportunidades de cruzamento, licenciando diodos de qualidade médica para incorporar em vestíveis de bem-estar. Os portfólios de propriedade intelectual concentram-se em matrizes de LED específicas para comprimento de onda, designs de gerenciamento térmico e algoritmos de análise preditiva.
A concorrência de preços se intensifica nos canais online, com importações de baixo custo corroendo as margens. Para defender sua participação, as marcas premium destacam as aprovações da FDA ou CE, publicam dados de resultados revisados por pares e oferecem garantias estendidas. O co-marketing com dermatologistas e equipes esportivas constrói credibilidade e cultiva demanda impulsionada por influenciadores. No geral, o posicionamento competitivo agora depende da conformidade regulatória, da profundidade das evidências clínicas e da integração de funcionalidades de dispositivos inteligentes, todos os quais monitoram a adesão ao tratamento e os resultados, ao mesmo tempo em que geram conjuntos de dados proprietários que reforçam a fidelidade à marca.
Líderes do Setor de Fototerapia
Koninklijke Philips N.V.
Verilux, Inc.
Northern Light Technologies
Beurer GmbH
Zepter International
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica

Oportunidades de mercado e perspectivas futuras
Uma lacuna importante é a transição de formatos voltados ao consumidor para dispositivos regulamentados e com indicação comprovada, particularmente para usos dermatológicos e relacionados a cabelo, onde a adoção do cuidado domiciliar está crescendo. Em abril de 2026, a BioPhotas apresentou o Celluma MYSTIQUE como uma máscara LED aprovada pela FDA, indicada para acne, rugas faciais e queda de cabelo no couro cabeludo. A aprovação para múltiplas indicações amplia a demanda endereçável e também oferece uma base mais defensável para preços premium em comparação com alternativas de comércio eletrônico não validadas.
A expansão clínica além dos casos de uso principais em dermatologia e transtornos de humor está abrindo caminhos adicionais de comercialização ligados a cuidados especializados, desenho de ensaios clínicos e narrativas de reembolso. Em maio de 2026, a Photopharmics apresentou resultados preliminares do estudo pivotal LIGHT for PD (NCT04453033) para o dispositivo de terapia de luz Celeste, apoiando o avanço em direção a alegações neurológicas com maior nível de evidência, capazes de diferenciar dispositivos terapêuticos de produtos de bem-estar geral. Separadamente, conceitos emergentes de administração, como um adesivo de microagulhas fototérmicas LED de infravermelho próximo vestível (dados de estudo-piloto randomizado publicados em 2026) e aplicações de PBM em cuidados de suporte (um ensaio randomizado e duplo-cego relatado em fevereiro de 2026 mostrando redução da mucosite oral grave com um dispositivo intraoral de PBM) apontam para modalidades combinadas e cuidados de suporte oncológico como vias adicionais. A diferenciação aqui depende de protocolos clínicos, controles de dosagem e geração de evidências ao longo do ciclo de vida.
Desenvolvimentos recentes do setor
- Agosto de 2026: A Signify anunciou a disponibilidade no mercado dos Estados Unidos do Philips Skylight e do Philips Skylight VitaUp a partir de setembro de 2026. O anúncio amplia a iluminação de teto orientada para o ritmo circadiano e o bem-estar para uma base de canais de consumo e profissionais maior. Também aumenta a pressão competitiva sobre os fornecedores tradicionais de caixas e lâmpadas de luz para se diferenciarem em dosagem, segurança e posicionamento clínico.
- Dezembro de 2025: A Royal Philips expandiu a disponibilidade comercial do LumiGuide, uma solução de navegação 3D baseada em luz e habilitada por IA em tempo real para terapia guiada por imagem, com uma implementação mais ampla na Europa e nos Estados Unidos a partir de janeiro de 2026. Embora não seja um produto de fototerapia, a implementação destaca a aceleração da adoção de plataformas baseadas em luz em fluxos de trabalho de procedimentos clínicos. Também reforça o investimento em hardware óptico, software e capacidades de validação em diversas aplicações de saúde.
- Novembro de 2024: A FDA concedeu autorização de novo para o Valeda Light Delivery System da LumiThera, destinado à degeneração macular relacionada à idade do tipo seca. Esse marco estabeleceu um precedente regulatório definido para a fotobiomodulação oftalmológica. Também apoiou programas subsequentes de desenvolvimento de produtos que buscam vias mais claras para evidências clínicas e rotulagem.


Estrutura da metodologia de pesquisa e escopo do relatório
Definição e cobertura do mercado
Este mercado abrange dispositivos e sistemas de terapia de luz usados para fornecer luz visível ou infravermelha próxima controlada para fins terapêuticos em ambientes clínicos e domiciliares, onde o equipamento se destina a apoiar rotinas de tratamento em áreas como cuidados com a pele, humor, sono, cuidados neonatais e alívio da dor.
Exclusões de escopo: excluímos camas de bronzeamento UV, cabines de fototerapia UVB, iluminação industrial ou hortícola e sondas de luz de diagnóstico de uso único.
Visão geral da segmentação
- Por Tipo de Produto
- Caixas de Luz
- Luminárias de Chão e Mesa
- Viseiras de Luz
- Simuladores de Amanhecer
- Lâmpadas de Fototerapia
- Dispositivos Portáteis
- Outros
- Por Tipo de Luz
- Branca
- Azul
- Vermelha
- Outros
- Por Aplicação
- Deficiência de Vitamina D
- Transtorno Afetivo Sazonal (TAS)
- Depressão e Distúrbios do Ciclo do Sono
- Distúrbios de Pele
- Icterícia Neonatal
- Outros
- Por Usuário Final
- Clínicas de Dermatologia
- Hospitais
- Ambientes de Cuidados Domiciliares
- Outros
- Por Geografia
- América do Norte
- Estados Unidos
- Canadá
- México
- Europa
- Alemanha
- Reino Unido
- França
- Itália
- Espanha
- Restante da Europa
- Ásia-Pacífico
- China
- Japão
- Índia
- Coreia do Sul
- Austrália
- Restante da Ásia-Pacífico
- Oriente Médio e África
- CCG
- África do Sul
- Restante do Oriente Médio e África
- América do Sul
- Brasil
- Argentina
- Restante da América do Sul
- América do Norte
Fontes de dados, dimensionamento de mercado e validação
Pesquisa documental
A pesquisa documental começa mapeando o contexto de demanda e oferta de onde a terapia de luz é efetivamente utilizada, traduzindo isso posteriormente em categorias de dispositivos que podem ser precificadas e acompanhadas ao longo do tempo. Recorremos a fontes públicas como as bases de dados de dispositivos e avisos de recall da FDA dos EUA, a US National Library of Medicine (publicações clínicas) e as páginas da OMS e do CDC, que ajudam a validar padrões de uso clínico e sinais de prevalência de condições.
Para tornar o quadro de oferta mais consistente, também revisamos relatórios anuais de empresas, comunicados de imprensa regulatórios, apresentações a investidores e coberturas de mídia especializada em saúde de boa reputação, que ajudaram a confirmar lançamentos de produtos, presença geográfica e foco de canais. Paralelamente, consultamos bases de dados pagas para dados financeiros e inteligência corporativa, fontes de notícias e finanças, e bases de dados de patentes para verificar cruzadamente atividade de depósito, mudanças de propriedade e foco tecnológico. As fontes documentais listadas aqui são apenas ilustrativas, e muitos outros documentos e conjuntos de dados públicos também foram revisados para coleta de dados, verificações cruzadas e esclarecimentos.
Entrevistas e pesquisas primárias
Entrevistas e pesquisas primárias foram usadas para testar o que observamos na pesquisa documental e para ajustar premissas que costumam influenciar significativamente o modelo, especialmente a adoção por ambiente de uso e os preços médios de venda realistas por formato de dispositivo. Conversamos com uma combinação de líderes do lado dos fabricantes de dispositivos, distribuidores, clínicos e prestadores de cuidados de saúde em várias regiões principais, e recorremos a contatos de acompanhamento quando as respostas indicavam grande variação em utilização, reembolso ou ciclos de substituição.
Distribuição dos respondentes do trabalho de campo da pesquisa primária
| Tipo de empresa | Cargo do respondente | Região |
|---|---|---|
| Nível superior: 32% | CXOs: 18% | APAC: 44% |
| Nível médio: 50% | Líderes funcionais/de unidade: 26% | EMEA: 36% |
| Atores menores: 18% | Gerentes: 56% | Américas: 20% |
Dimensionamento e previsão de mercado
O dimensionamento foi construído usando uma abordagem top-down e bottom-up. Os pools de demanda por condição e ambiente de cuidado são primeiro traduzidos em necessidades de dispositivos, sendo depois verificados em relação a indicadores do lado da oferta. A abordagem top-down utiliza uma avaliação do pool de demanda baseada em penetração, por aplicação e ambiente, convertendo-a em receita anual de dispositivos usando ciclos de substituição típicos e faixas de preço por formato de produto.
Para manter os totais fundamentados, foram usadas aproximações seletivas de baixo para cima (bottom-up), incluindo consolidações de receitas reportadas quando disponíveis, verificações de canal sobre intensidade de embarques e lógica amostrada de ASP x volume para tipos de dispositivos de alta visibilidade. Quando as divulgações das empresas não separam claramente a terapia de luz, tratamos as lacunas por meio de regras conservadoras de alocação, que são revisadas com o retorno das entrevistas e, em seguida, submetidas a testes de estresse para que nenhuma premissa isolada domine o mercado total.
As principais entradas do modelo incluem indicadores como prevalência e parcela tratada para condições-alvo comuns, a divisão entre uso clínico e domiciliar, a progressão do ASP para dispositivos baseados em LED e infravermelho próximo, o ritmo de substituição ou upgrade (frequentemente ligado à durabilidade e a protocolos clínicos) e as mudanças no mix regional que influenciam preços e adoção. As previsões são produzidas por meio de análise de cenários, com casos base, conservador e de expansão construídos em torno de taxas de adoção, tendências de preços e sinais regulatórios ou de reembolso. A visão final é selecionada após verificações de especialistas sobre o que é realista para os próximos anos.
Validação de dados e ciclo de atualização
Os resultados são validados por triangulação entre sinais independentes, de modo que a receita modelada é verificada em relação à atividade regulatória, ao momento de lançamento de produtos e às mudanças observadas nas discussões sobre uso clínico. Quando um país ou segmento apresenta um salto ou queda inesperados, os fatores impulsionadores são reverificados, as premissas são revisadas e são acionados contatos de acompanhamento por entrevista para confirmar se isso reflete uma mudança real ou um artefato de modelagem.
Antes da aprovação final, o trabalho passa por revisões de analistas em múltiplas etapas, que incluem verificações de lógica, verificações de variação ano a ano e verificações de consistência entre regiões e aplicações. Os relatórios são atualizados anualmente, e atualizações intermediárias são feitas quando ocorrem eventos relevantes, como grandes ações regulatórias, mudanças significativas de preços ou alterações notáveis na prestação de cuidados. Imediatamente antes da entrega, é realizada uma revisão final para que os clientes recebam a visão mais atual disponível.
Tamanho do mercado de terapia de luz da Mordor Intelligence em comparação com outras estimativas publicadas
Os números de tamanho de mercado para terapia de luz podem parecer diferentes entre publicadores, pois o limite do produto nem sempre é definido da mesma forma, e a rotulagem do ano também varia entre os estudos. As diferenças no que é contado como terapia de luz, na forma como os dispositivos de uso domiciliar são tratados e na forma como os preços são normalizados entre regiões tendem a criar as maiores discrepâncias.
A tabela indica uma faixa ampla, explicada principalmente por escolhas de escopo e conversão, e depois pelo caso de crescimento incorporado à previsão. Algumas estimativas incluem fototerapia do tipo cabine UVB ou equipamentos de fototerapia mais amplos, enquanto outras se concentram estritamente em lâmpadas para TAS ou apenas em ambientes médicos, o que altera a base de receita contabilizada e a curva de adoção implícita.
Comparação de referência
| Fonte | Tamanho do mercado | Lacunas na metodologia de pesquisa |
|---|---|---|
| Mordor Intelligence | 1,08 bilhão de USD (2026) | |
| Publicação Especializada A | 0,52 bilhão de USD (2021) | Usa um ano-base anterior e um pool de receita mais restrito, voltado para categorias de dispositivos selecionadas, e também não separa claramente as receitas de fototerapia adjacente a UV das receitas de dispositivos terapêuticos visíveis e de infravermelho próximo principais. |
| Consultoria Global B | 1,30 bilhão de USD (2025) | Aplica um guarda-chuva de produtos mais amplo, que pode misturar equipamentos de fototerapia médica e iluminação de bem-estar de consumo, e o total é sensível a como o momento cambial e as médias de preços regionais são definidos para aquele ano. |
A dispersão entre as fontes está principalmente relacionada ao que é contabilizado e a quando é contabilizado, razão pela qual comparações simples ano a ano podem ser enganosas. A tabela mostra isso claramente, e, no modelo da Mordor Intelligence, o total é construído a partir de dispositivos terapêuticos visíveis e de infravermelho próximo, excluindo bronzeamento por UV e sistemas do tipo cabine UVB. Com esse escopo fixado, nossas verificações sobre adoção por ambiente, ciclos de substituição e mix regional ajudam a manter o valor de mercado rastreável e prático para o planejamento.


Principais Perguntas Respondidas no Relatório
Qual é o tamanho atual do mercado de fototerapia?
O mercado está avaliado em USD 1,08 bilhão em 2026 e está previsto para atingir USD 1,33 bilhão até 2031, sustentado por um CAGR de 4,38%.
Qual segmento está se expandindo mais rapidamente no mercado de fototerapia?
Os Dispositivos Portáteis lideram o crescimento com um CAGR projetado de 4,82%, impulsionados pela portabilidade e forte adoção nos ambientes de cuidados domiciliares.
Por que a América do Norte é dominante no mercado de fototerapia?
A liderança norte-americana decorre de uma robusta infraestrutura clínica, reembolso favorável e aprovações regulatórias antecipadas, como a aprovação da FDA para fotobiomodulação na degeneração macular seca.
Como as diferenças regulatórias estão impactando os fabricantes de dispositivos de fototerapia?
Classificações fragmentadas entre regiões aumentam os custos e a complexidade, favorecendo empresas com profunda expertise regulatória e evidências clínicas documentadas.
Quais condições clínicas mais se beneficiam da fototerapia hoje?
Distúrbios dermatológicos como psoríase, condições de humor como transtorno afetivo sazonal e icterícia neonatal permanecem como os principais, enquanto os usos em oftalmologia e recuperação esportiva estão crescendo rapidamente.
Os dispositivos de fototerapia para uso domiciliar são tão eficazes quanto os tratamentos em clínica?
Estudos randomizados, incluindo o ensaio LITE, indicam que a UV-B de banda estreita domiciliar adequadamente dosada pode igualar os resultados em clínica para psoríase, desde que os usuários sigam protocolos validados sob orientação do clínico.
Página atualizada pela última vez em:



