
Tamaño y Participación del Mercado de Equipos de Perforación Terrestre
Visión General del Mercado
| Período de Estudio | 2021 - 2031 |
|---|---|
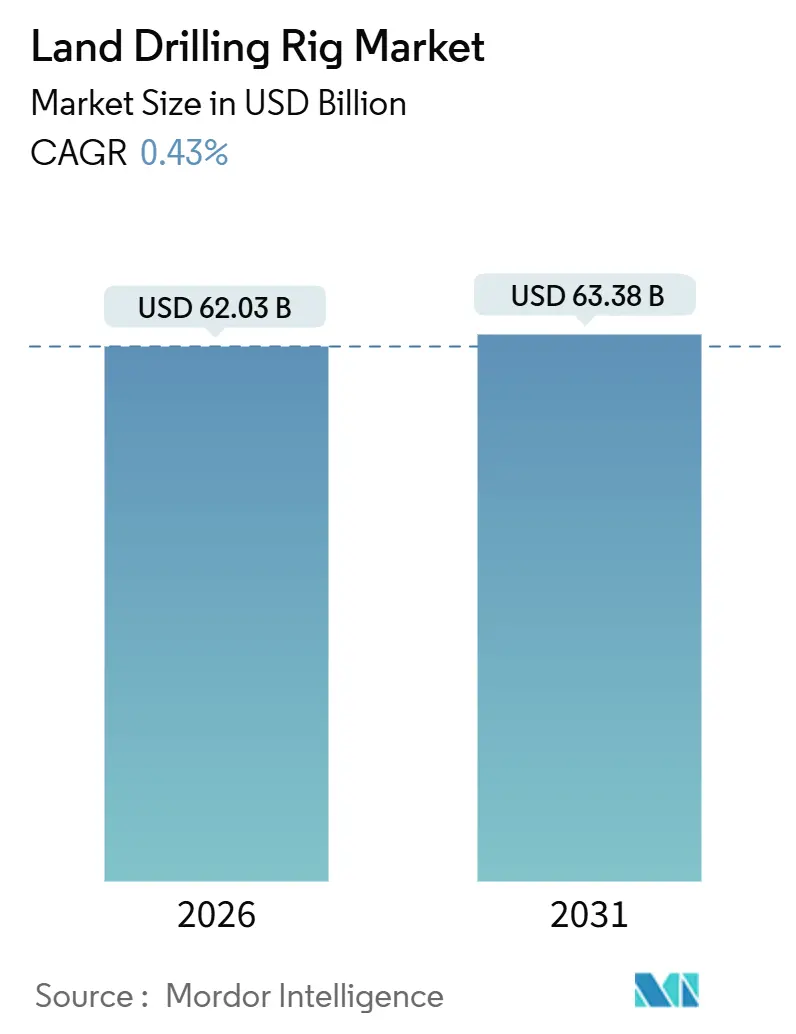
| Tamaño del Mercado (2026) | 62.03 Mil millones de dólares |
| Tamaño del Mercado (2031) | 63.38 Mil millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 0.43 % |
| Mercado de Crecimiento Más Rápido | Asia Pacífico |
| Mercado Más Grande | América del Norte |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Equipos de Perforación Terrestre por Mordor Intelligence
El tamaño del Mercado de Equipos de Perforación Terrestre se estima en USD 62,03 mil millones en 2026 y se espera que alcance USD 63,38 mil millones en 2031, a una CAGR del 0,43% durante el período de pronóstico (2026-2031).
La estabilidad de la demanda enmascara un cambio continuo hacia la tecnología super-spec, normas de emisiones más estrictas y patrones divergentes de gasto de capital regional que en conjunto reconfiguran la economía de los contratistas. Los operadores de América del Norte continúan retirando las flotas mecánicas heredadas en favor de equipos de corriente alterna de alta potencia que acortan los ciclos desde el inicio de la perforación hasta la profundidad total y reducen el consumo de combustible, mientras que las compañías petroleras nacionales de Oriente Medio amplían sus flotas respaldadas por el gobierno para asegurar el suministro de gas no convencional. Los objetivos corporativos de cero emisiones netas están impulsando primas en las tarifas diarias para equipos dotados de motores de doble combustible, reducción catalítica selectiva y sistemas automatizados de manejo de tuberías. Mientras tanto, los pozos piloto de energía geotérmica e hidrógeno natural están abriendo vías incipientes pero de rápido crecimiento para los contratistas de perforación terrestre dispuestos a adaptar sus equipos a fluidos corrosivos y entornos de roca dura. La intensidad competitiva sigue siendo pronunciada, ya que el suministro super-spec está concentrado entre un puñado de contratistas de América del Norte, aunque la fragmentación regional persiste donde las compañías petroleras nacionales favorecen a los proveedores locales.
Conclusiones Clave del Informe
- Por tipo de equipo, las plataformas móviles y montadas sobre ruedas captaron el 40,8% de los ingresos de 2025, mientras que los equipos walking super-spec avanzan a una CAGR del 0,8% hasta 2031.
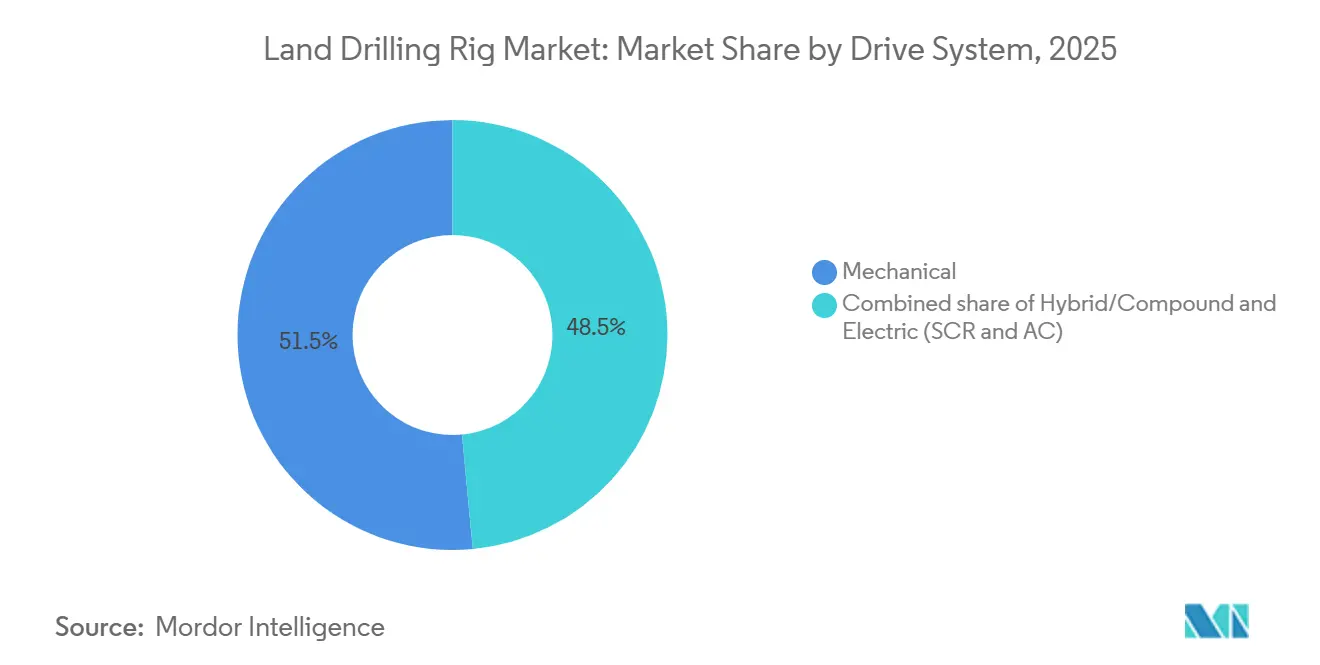
- Por sistema de accionamiento, los equipos mecánicos representaron el 51,5% del valor de 2025, mientras que las arquitecturas eléctricas SCR y CA registran la CAGR más rápida del segmento, del 0,7%, a medida que se intensifica el escrutinio de las emisiones.
- Por potencia, las unidades de 1.000 a 1.499 HP representaron el 60,7% de los despliegues en 2025; sin embargo, los equipos de más de 1.500 HP lideran el crecimiento con una CAGR del 1,0% gracias a los pozos más profundos del Pérmico y de Oriente Medio.
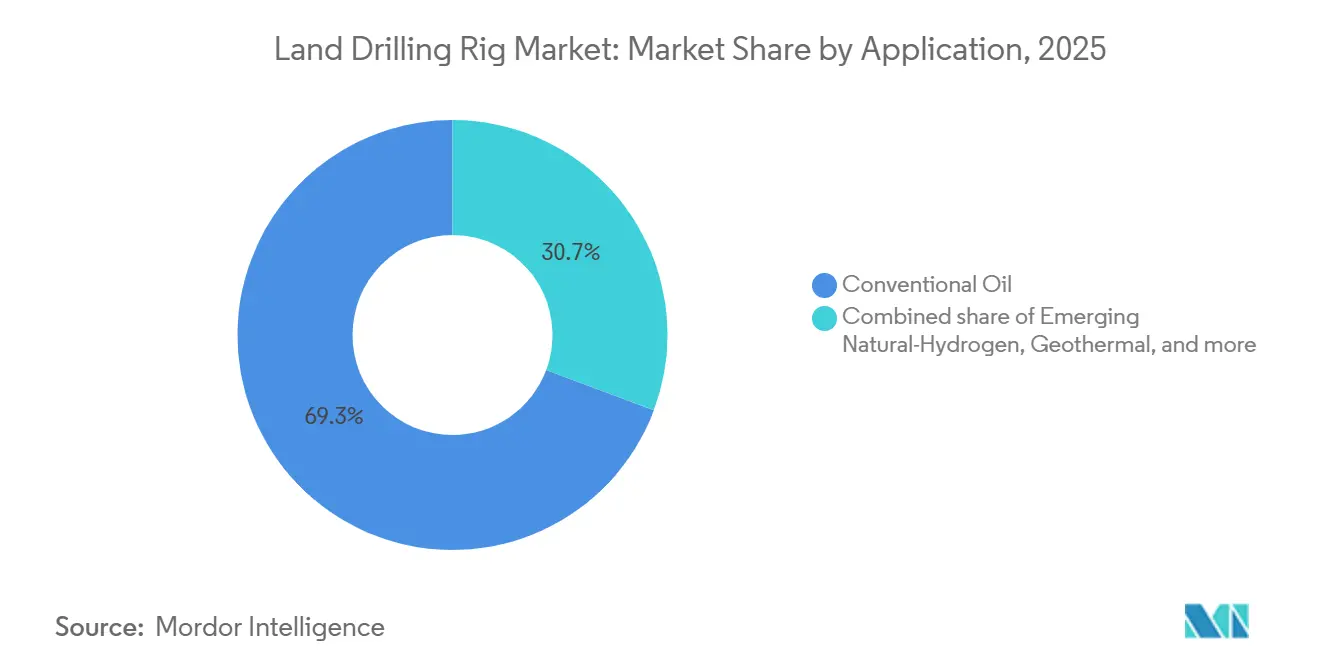
- Por aplicación, la perforación de petróleo convencional mantuvo el 69,3% de la actividad de 2025, aunque los programas de hidrógeno natural están creciendo a una CAGR del 15,5% desde una base pequeña.
- Por geografía, América del Norte generó el 49,9% del valor de mercado de 2025, pero Asia-Pacífico es la región de más rápido crecimiento con una CAGR del 1,3%, impulsada por el impulso geotérmico de India y los proyectos de gas de yacimientos compactos de Australia.
- Los cinco mayores contratistas, Nabors Industries, Helmerich & Payne, Patterson-UTI Energy, Precision Drilling y ADNOC Drilling, controlaron colectivamente aproximadamente el 45% de los equipos activos a nivel mundial en 2025.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Plazo de Impacto |
|---|---|---|---|
| Adopción de super-spec de ≥1.500 HP | +0.20% | América del Norte, Oriente Medio | Mediano plazo (2-4 años) |
| Reservas de esquisto y otras no convencionales | +0.10% | América del Norte, Argentina, Australia | Largo plazo (≥ 4 años) |
| Reactivación del CAPEX terrestre en la región MENA | +0.15% | Oriente Medio, Norte de África | Corto plazo (≤ 2 años) |
| Motores de equipos de perforación de baja emisión a gas/GNL | +0.05% | Global, adopción temprana en América del Norte | Mediano plazo (2-4 años) |
| Equipos de perforación digitales totalmente automatizados | +0.10% | América del Norte, Oriente Medio, Asia-Pacífico | Mediano plazo (2-4 años) |
| Programas de energía geotérmica e hidrógeno natural | +0.08% | América del Norte, Europa, Asia-Pacífico | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Adopción de super-spec de ≥1.500 HP
Las plataformas super-spec de más de 1.500 HP dominan ahora los yacimientos no convencionales complejos, permitiendo laterales de más de 15.000 pies y reduciendo los tiempos hasta la profundidad total hasta en un 30% en comparación con las unidades heredadas.[1] Las flotas FlexRig en los Estados Unidos registraron tarifas diarias promedio de USD 28.500 en 2025, una prima de USD 3.000 justificada por bombas de 7.500 psi y cabezas de rotación superior de 750 toneladas. Aproximadamente el 60% de los despliegues en los Estados Unidos se destinaron a la Cuenca Pérmica, donde las zonas más profundas de Wolfcamp requieren mayor torque. ADNOC Drilling siguió la tendencia, añadiendo 12 equipos super-spec para el yacimiento de gas de alta presión de Jafurah. El elevado gasto de capital inicial, que a menudo supera los USD 25 millones por equipo, sigue limitando la propiedad a operadores con sólida capitalización.
Reservas de esquisto y otras no convencionales
La perforación no convencional ha pasado de la fase de evaluación al modo de producción en serie, reforzando la demanda base del mercado de equipos de perforación terrestre.[2] Vaca Muerta en Argentina produjo 500.000 barriles por día a finales de 2025, un aumento del 56% en dos años, ya que YPF y sus socios perforaron secciones más profundas ricas en líquidos utilizando equipos de 1.200 a 1.500 HP. Los Estados Unidos aún representaban el 40% de la actividad no convencional mundial, beneficiándose de la capacidad de transporte y la infraestructura favorable a la perforación. Australia está emergiendo como una frontera de gas de yacimientos compactos, donde Santos está desplegando equipos automatizados en la Cuenca Cooper para reducir la exposición laboral. Los incentivos regulatorios, como el régimen de estabilidad fiscal RIGI de Argentina, están acelerando la participación extranjera, mientras que la emisión de concesiones federales en los Estados Unidos enfrenta obstáculos legales.
Reactivación del CAPEX terrestre en la región MENA
Las compañías petroleras nacionales de Oriente Medio programaron USD 130 mil millones en gasto en exploración y producción hasta 2026, dedicando aproximadamente un tercio a la perforación terrestre. Solo Saudi Aramco comprometió USD 7 mil millones al gas de Jafurah, desplegando equipos de alta especificación diseñados para yacimientos de 10.000 psi.[3] ADNOC Drilling amplió su flota a 118 unidades en 2024 y aseguró contratos plurianuales en el Rub' al Khali, donde el calor desértico ambiental exige sistemas de refrigeración mejorados. El contrato de 5 años de Kuwait para Burgan con KCA Deutag incorporó cláusulas de rendimiento vinculadas a métricas de tasa de penetración. Los bajos precios de equilibrio, por debajo de USD 30 por barril, ayudan a proteger a la región de la volatilidad del precio del petróleo.
Motores de equipos de perforación de baja emisión a gas/GNL
Los sistemas de propulsión de doble combustible y gas de campo están ganando impulso a medida que se endurecen las regulaciones sobre metano. Caterpillar envió 85 motores Tier 4 Final a contratistas de América del Norte en 2025.[4] Los operadores del Pérmico reducen los costos diarios de combustible entre USD 1.500 y 2.000 al sustituir el gas quemado por diésel, reduciendo los volúmenes de quema en un 20%. Nabors reconvirtió 12 equipos para el cambio fluido entre diésel y gas, mientras que unidades piloto propulsadas por GNL entraron en servicio en Argentina y Australia para abordar la logística de combustible en zonas remotas. Las próximas normas de metano de los Estados Unidos crean incentivos adicionales, aunque los plazos de aplicación siguen sujetos a litigios.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Plazo de Impacto |
|---|---|---|---|
| Transición global hacia las energías renovables | -0.15% | Global, pronunciada en Europa y América del Norte | Largo plazo (≥ 4 años) |
| Volatilidad del precio del petróleo y disciplina de capital | -0.12% | Global, más aguda en América del Norte | Corto plazo (≤ 2 años) |
| Obstáculos de financiación y seguros ESG | -0.08% | América del Norte, Europa | Mediano plazo (2-4 años) |
| Ampliación de zonas de exclusión de perforación | -0.05% | América del Norte, Europa | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Transición global hacia las energías renovables
Las energías renovables atrajeron USD 623 mil millones en inversión durante 2024, superando el gasto en hidrocarburos en exploración y producción por tercer año consecutivo. El escenario de Cero Neto de la Agencia Internacional de Energía prevé que la demanda de petróleo alcance su punto máximo en 2025 y caiga un 25% para 2035, lo que implica una presión estructural sobre los programas de perforación. TotalEnergies destina ahora el 40% de su gasto de capital a energía y renovables, retirándose de los pozos exploratorios en el Mar del Norte. El activismo de los inversores se intensificó en 2024, cuando BlackRock y Vanguard votaron en contra de las expansiones de perforación, citando el riesgo climático. Las compañías petroleras nacionales de Oriente Medio permanecen aisladas, pero las empresas independientes de América del Norte están reconvirtiendo equipos hacia la energía geotérmica, donde la escala comercial aún está a años de distancia.
Volatilidad del precio del petróleo y disciplina de capital
El WTI cotizó entre USD 70 y USD 85 durante 2024-2025, niveles que financian la perforación de mantenimiento pero que rara vez justifican adiciones a la flota. Las megafusiones, incluida la de ExxonMobil-Pioneer, priorizan la profundidad del inventario sobre los equipos incrementales, señalando un cambio estratégico hacia la eficiencia de fabricación. El recuento de equipos en los 48 estados contiguos de los Estados Unidos cayó a 588 a finales de 2025, incluso cuando la producción aumentó un 3%, evidenciando un crecimiento impulsado por la productividad. Empresas como ConocoPhillips devolvieron USD 14 mil millones a los accionistas en 2024, desviando efectivo de la exploración. La disminución de los inventarios de pozos perforados pero no completados subraya el nuevo paradigma de disciplina de capital.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Equipo:
Economía de Movilidad Versus AutomatizaciónLos equipos walking super-spec impulsaron la cuota de mercado de equipos de perforación terrestre para plataformas de alta tecnología al añadir un CAGR del 0,8%, aunque las unidades móviles y montadas sobre ruedas aún generaron el 40,8% de los ingresos de 2025. Los sistemas walking redujeron los tiempos de traslado de tres días a ocho horas, ahorrando hasta 200.000 USD por reubicación e impulsando la economía de la perforación en almohadilla. Estos beneficios resultan más atractivos para los operadores del Pérmico que completan entre 6 y 12 pozos por almohadilla, lo que incrementa la demanda de eficiencia en equipos de perforación. La alta intensidad de capital, superior a 28 millones de USD por unidad, limita su expansión en regiones emergentes, donde las primas de tarifa diaria deben compensar los costos de financiamiento.
En el otro extremo, las flotas convencionales montadas sobre camiones persisten en Argentina, Colombia y partes de África, donde los pozos dispersos, los objetivos someros y los estándares de seguridad más bajos favorecen un capex mínimo. Las nuevas normas de motores Tier 4 de California prohíben efectivamente los equipos mecánicos exclusivamente diésel para nuevos programas, acelerando las jubilaciones en la Cuenca de San Joaquín. Oriente Medio está adoptando el concepto walking; ADNOC trasladó cuatro unidades a Jafurah en 2024, validando la demanda internacional más allá de América del Norte. A medida que la oferta de equipos super-spec se ajusta, los contratistas con flotas mixtas mantienen poder de fijación de precios en los trabajos convencionales.
Por Sistema de Accionamiento:
La Transición Eléctrica se AceleraLos equipos mecánicos representaron el 51,5% del tamaño del mercado de equipos de perforación terrestre en 2025, pero los accionamientos eléctricos SCR y CA se están expandiendo a un ritmo del 0,7% bajo la presión regulatoria y el ahorro de combustible. Las plataformas eléctricas reducen el consumo de diésel en aproximadamente un 15% por pie perforado, lo que se traduce en ahorros diarios de USD 2.000 a 3.000 a los precios actuales del combustible. También permiten el frenado regenerativo durante las maniobras de saca, reduciendo aún más los costos operativos.
Los patrones de adopción varían según la geografía. Canadá, con inviernos rigurosos y ventanas de perforación más cortas, está convirtiendo lentamente; solo el 55% de la flota de 181 equipos de Precision Drilling es eléctrica. China aún opera el 70% de equipos mecánicos, aunque COSL tiene proyectos piloto en marcha en la Cuenca de Tarim para cumplir los objetivos de metano de PetroChina. La economía del ciclo de vida favorece la electrificación total porque los gastos de mantenimiento caen entre un 18% y un 22% gracias a menos piezas móviles, según un estudio de la SPE de 2024. Las configuraciones híbridas diésel-eléctricas están cerrando la brecha donde la red eléctrica o el gas de campo son irregulares.


Por Clasificación de Potencia:
La Prima Super-Spec PersisteLos equipos en el rango de 1.000 a 1.499 HP captaron el 60,7% de la participación del mercado de equipos de perforación terrestre en 2025, atendiendo horizontales de profundidad media en yacimientos de esquisto y petróleo de baja permeabilidad a nivel mundial. Sin embargo, las unidades que superan los 1.500 HP son las de más rápido crecimiento, con una CAGR del 1,0%, a medida que los laterales más profundos y los pesos de lodo más altos se vuelven comunes en los pozos de Wolfcamp, Bone Spring y Jafurah. Nabors alcanzó tarifas diarias de USD 32.000 a 35.000 para equipos de alta potencia en 2025, una mejora de USD 6.000 a 8.000 sobre las máquinas de rango medio.
Los equipos de menos de 1.000 HP se están desplazando hacia nichos de reacondicionamiento a medida que la perforación horizontal se convierte en la norma. El costo de construcción de USD 25 a 30 millones del segmento super-spec disuade los pedidos especulativos, manteniendo la escasez de oferta incluso cuando el crecimiento general del mercado es lento. Los proyectos piloto geotérmicos, como el de Fervo en Nevada, que utilizó equipos de 1.500 HP para perforar a través de granito de 4.000 metros, ilustran la demanda cruzada que apoya aún más las tarifas diarias premium.
Por Aplicación:
El Hidrógeno Interrumpe el Dominio ConvencionalEl petróleo convencional mantuvo el 69,3% del tamaño del mercado de equipos de perforación terrestre en 2025, sustentando los campos maduros de Oriente Medio y las Américas. Los yacimientos no convencionales de esquisto y baja permeabilidad añadieron casi el 25% del volumen, pero la historia de crecimiento destacada es la perforación de hidrógeno natural, que avanza a una CAGR del 15,5% desde una base muy pequeña. Los pozos de HyTerra en Kansas midieron un 96% de H₂, lo que impulsó un programa de evaluación de USD 25 millones que podría crear los primeros pozos comerciales de hidrógeno en América del Norte.
La energía geotérmica sigue siendo secundaria pero en aumento; los sistemas mejorados y los conceptos de circuito cerrado juntos representaron menos del 1% de los pozos en 2025, aunque las licencias planificadas en India y Australia apuntan a una mayor oportunidad para 2030. Se prevé que la participación del petróleo convencional disminuya hacia el 65% para 2031 a medida que el hidrógeno y la energía geotérmica escalen, aunque las necesidades absolutas de reemplazo de barriles mantienen el segmento numéricamente grande.
Análisis Geográfico
Mercado de Equipos de Perforación Terrestre de América del Norte
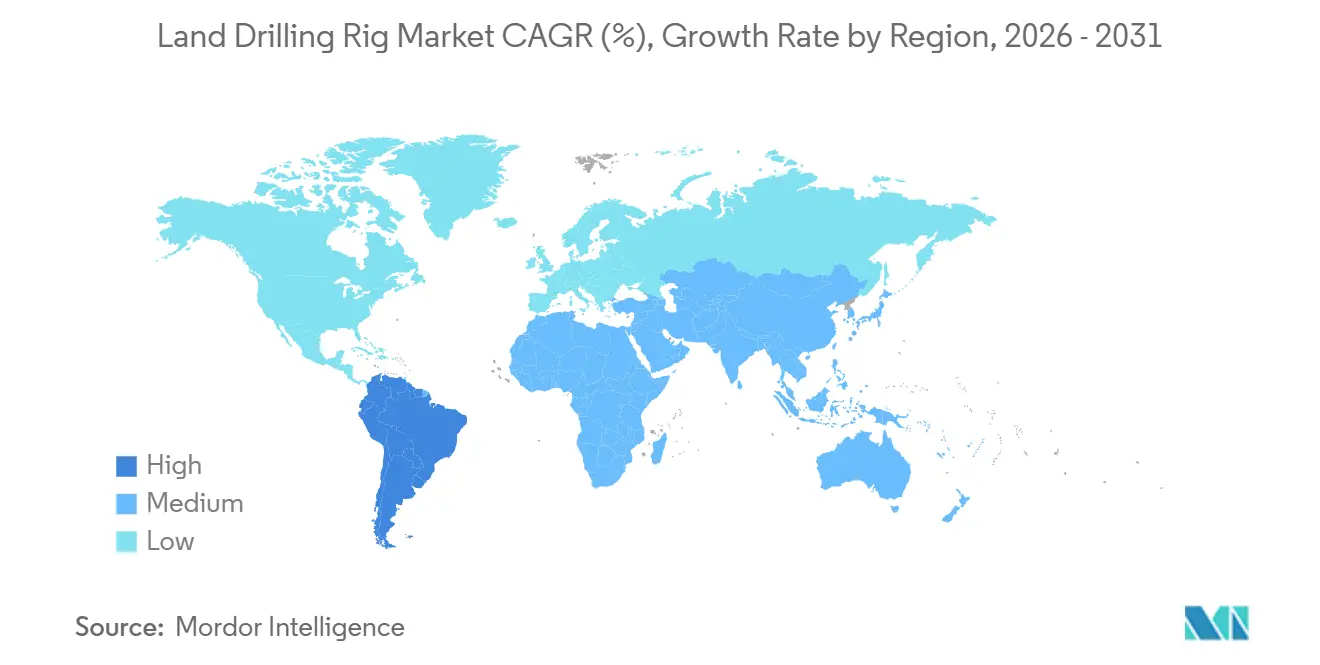
América del Norte produjo el 49,9% del valor de 2025 y se proyecta con un modesto CAGR del 0,4% hasta 2031. El número de equipos disminuyó a 588 a finales de 2025, pero la producción aún aumentó un 3% gracias a laterales más largos y tiempos de ciclo más rápidos. La adquisición de Pioneer por parte de ExxonMobil por 60 mil millones de USD desbloqueó plataformas contiguas más grandes, mejorando la eficiencia de capital. La flota estacional de Canadá alcanzó 181 equipos, aunque el deshielo primaveral aún deja fuera de servicio los equipos hasta dos meses al año, moderando las variaciones de utilización. Las perforaciones de hidrógeno natural en Kansas y Colorado, más los pozos geotérmicos en Nevada, ofrecen una diversificación emergente, aunque los volúmenes siguen siendo modestos en relación con el petróleo.
Mercado de Equipos de Perforación Terrestre de Oriente Medio y África
Oriente Medio y África registraron las perspectivas más estables con un CAGR del 0,6%, respaldadas por financiamiento estatal y puntos de equilibrio por debajo de los 30 USD. ADNOC Drilling escaló a 118 equipos, entrando en Kuwait y Arabia Saudita bajo contratos plurianuales respaldados por tarifas de desempeño. El programa terrestre de Saudi Aramco de 7 mil millones de USD apunta a 200 TCF de gas de Jafurah, requiriendo equipos de alto torque adaptados para formaciones de 10.000 psi. Libia planea 20 equipos de perforación terrestre para restaurar 1,5 millones de barriles por día, aunque el avance depende de la estabilidad política. El plan de 120 pozos de Argelia para 2026 señala una renovada perforación de gas sahariano tras años de subinversión.
Mercado de Equipos de Perforación Terrestre de Europa, Asia-Pacífico y América del Sur
Asia-Pacífico es la región de mayor crecimiento con un CAGR del 1,3%, aunque desde una base más pequeña. India emitió 13 bloques geotérmicos orientados a las cuencas de Cambay y Godavari con temperaturas superiores a 200 °C. Los proyectos de gas de yacimientos compactos de la Cuenca Cooper en Australia emplean equipos automatizados para mitigar la escasez de mano de obra. La exploración de frontera de Indonesia enfrenta retrasos en permisos, mientras que COSL de China prueba equipos eléctricos en la Cuenca de Tarim como parte de los objetivos de reducción de metano. El CAGR del 0,5% de América del Sur depende de Vaca Muerta, cuya producción de 500.000 barriles por día impulsó la demanda regional a pesar de que Brasil se enfoca en el sector costa afuera. Europa sigue limitada por las prohibiciones de fracturación, aunque Turquía y Rumanía mantienen una perforación modesta en licencias terrestres maduras.

Panorama regulatorio
La regulación que afecta a la actividad de perforación terrestre está cada vez más determinada por los controles de emisiones y la administración de tierras federales, lo que a su vez influye en las especificaciones de los equipos de perforación, el ritmo de permisos y las prácticas operativas. En Estados Unidos, la Agencia de Protección Ambiental (EPA) emitió en 2026 una acción final que introduce cambios técnicos en los requisitos de la Ley de Aire Limpio relacionados con disposiciones sobre quemadores y expectativas de monitoreo en operaciones de petróleo y gas natural, reforzando el impulso hacia paquetes de equipos de perforación de menores emisiones (por ejemplo, motores de doble combustible y controles relacionados). En arrendamientos federales e indígenas, la Oficina de Administración de Tierras (BLM) continúa regulando las operaciones de perforación a través del 43 CFR Parte 3170 (Subparte 3172), que abarca el control de pozos, la tubería de revestimiento y cementación, los programas de lodos y los requisitos de abandono, con enmiendas registradas tan recientemente como en mayo de 2026.
Fuera de América del Norte, los requisitos de cumplimiento de equipos también se están endureciendo mediante la adopción de normas. En China, la norma nacional GB/T 30216-2025 para equipos de perforación móviles, publicada a finales de 2025, entró en vigor el 1 de mayo de 2026, creando un hito de cumplimiento más claro para los fabricantes y contratistas que suministran equipos de perforación terrestre móviles al país. Paralelamente, las agencias federales de EE. UU. continuaron con la actividad regulatoria a principios de 2026, afectando la administración de arrendamientos y las aprobaciones relacionadas (por ejemplo, las propuestas de la BLM sobre la comingling de producción y las actualizaciones del Servicio Forestal de EE. UU. a los procesos de arrendamiento de petróleo y gas en tierras del Sistema Nacional de Bosques), añadiendo requisitos administrativos que pueden influir en los plazos de los operadores y en la utilización de contratistas en tierras públicas.
Panorama Competitivo
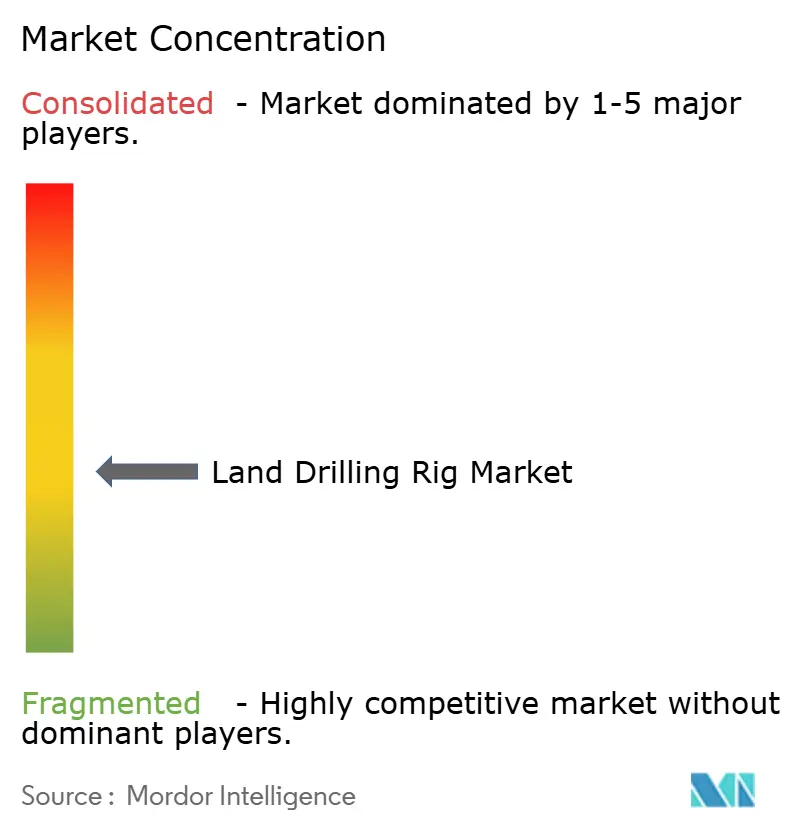
Una concentración moderada caracteriza el mercado de equipos de perforación terrestre, con los cinco principales actores controlando aproximadamente el 45% de los equipos activos. La fusión de Patterson-UTI con NexTier en noviembre de 2024 creó el segundo mayor perforador terrestre de América del Norte, combinando 370 equipos y 300.000 caballos de fuerza hidráulica, y retirando 40 unidades envejecidas para ajustar el suministro super-spec. Helmerich & Payne mantiene una flota homogénea de 219 equipos FlexRig que reduce el gasto en formación y mantenimiento entre un 10% y un 15% en comparación con las flotas mixtas, sustentando una utilización consistentemente alta. Nabors monetiza cada vez más su plataforma de automatización SmartROS, registrando USD 45 millones en ingresos por software en 2024 al licenciar la tecnología a contratistas externos.
Las oportunidades de espacio en blanco emergen en la energía geotérmica, donde el proyecto de 400 pozos de Fervo en Nevada demostró escalabilidad utilizando equipos convencionales, apuntando a un segmento direccionable de USD 2 a 3 mil millones para 2030 si se materializa capacidad adicional. ADNOC Drilling destinó USD 1,5 mil millones para 20 nuevos equipos super-spec destinados a Arabia Saudita e Irak, señalando que la consolidación regional podría reflejar las economías de escala de América del Norte. Los contratistas más pequeños de los Estados Unidos se orientan hacia los servicios de reacondicionamiento superficial o salen del mercado por completo a medida que aumentan los obstáculos de gasto de capital super-spec. La adopción de tecnología sigue siendo el principal diferenciador: los equipos con automatización y motores de doble combustible Tier 4 exigen primas de tarifa diaria de USD 3.000 a 5.000, mientras que las flotas mecánicas enfrentan erosión bajo regímenes de emisiones cada vez más estrictos.
Líderes de la Industria de Equipos de Perforación Terrestre
-
Nabors Industries
-
Helmerich & Payne
-
Patterson-UTI
-
Precision Drilling
-
China Oilfield Services (COSL)
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Equipos de Perforación Terrestre Empresas cubiertas en este informe
- Nabors Industries Ltd
- Helmerich & Payne Inc
- Patterson-UTI Energy Inc
- Precision Drilling Corp
- Schlumberger Ltd
- Weatherford International PLC
- Ensign Energy Services Inc
- KCA Deutag
- ADNOC Drilling
- China Oilfield Services Ltd (COSL)
- Sinopec Zhongyuan Petroleum Eng.
- Borr Drilling Ltd
- Saipem SpA
- Kuwait Drilling Company
- Valaris Ltd
- ADES Holding
- Independence Contract Drilling
- Cactus Drilling
- Honghua Group Ltd
- Nabors Saudi Arabia

Oportunidades de mercado y perspectivas futuras
El espacio en blanco del mercado se centra en actualizar y redesplegar flotas hacia equipos de perforación terrestre de mayor especificación, menores emisiones y más automatizados, que reduzcan la exposición del personal y mejoren la repetibilidad en la perforación de plataformas y pozos complejos. Las ofertas de contratistas que combinan automatización, monitoreo remoto e incentivos de desempeño basados en resultados están ganando tracción a medida que los operadores buscan ciclos más cortos de inicio a profundidad total y un rendimiento de perforación más consistente, apoyando la demanda de activos de especificación superior con manejo robótico de tuberías, gestión avanzada de energía (incluidos sistemas híbridos eléctricos y compatibles con gas) y controles adecuados para el cumplimiento de emisiones.
También están surgiendo oportunidades a partir del redespliegue transfronterizo de equipos de perforación terrestre de alta especificación hacia cuencas de crecimiento no convencional y programas respaldados por empresas petroleras nacionales (NOC). En Argentina, la actividad del mercado continúa formalizándose en torno a despliegues plurianuales de alta especificación en Vaca Muerta, incluido el inicio de operaciones de Archer en junio de 2026 del primero de tres equipos de perforación de especificación superior equipados con tecnología de perforación de presión gestionada (MPD) bajo un contrato con YPF, destacando un nicho premium para equipos configurados para perforación en ventanas de tiempo reducidas. En Oriente Medio, ADNOC Drilling entregó en julio de 2026 un equipo de perforación tipo isla caminante totalmente automatizado y habilitado con IA (AD-300), subrayando la continua inversión en sistemas de perforación impulsados por automatización que pueden adaptarse a entornos operativos exigentes y logística ajustada, y reforzando una vía para que los contratistas de perforación terrestre se diferencien mediante software, controles y servicios integrados en lugar de solo hardware.
Desarrollos recientes de la industria en Mercado de Equipos de Perforación Terrestre
- Febrero de 2026: Helmerich & Payne informó que su empresa conjunta Turan Drilling and Engineering Company LLC obtuvo la renovación de un contrato a largo plazo con bp en el Mar Caspio, con vigencia a partir de marzo de 2026, con una duración firme de cinco años y un valor potencial superior a 1.000 millones de USD. Aunque la ejecución es en alta mar, la adjudicación destaca la preferencia de los operadores por contratos de larga duración orientados al desempeño y refuerza cómo los contratistas de gran escala utilizan estructuras de empresas conjuntas para asegurar utilización e intensidad de servicio a varios años.
- Noviembre de 2025: Nabors informó que su empresa conjunta SANAD Drilling recibió notificaciones para reanudar el trabajo de dos equipos de perforación, con reincorporación al servicio programada para marzo de 2026 y junio de 2026. El reinicio respalda la recuperación de la utilización regional y subraya cómo la exposición de los contratistas a programas vinculados a NOC puede estabilizar la actividad de los equipos de perforación mediante reactivaciones de múltiples unidades y reanudación estructurada del trabajo.
- Febrero de 2024: Helmerich & Payne anunció la finalización de los términos contractuales con Saudi Aramco para una reciente adjudicación de siete equipos de perforación para gas no convencional. El acuerdo apunta a una demanda continua en Oriente Medio de capacidad de perforación de alta especificación alineada con el desarrollo de gas no convencional y añade visibilidad sobre estructuras de contratación de múltiples equipos que pueden sostener despliegues de equipos y tripulaciones de especificación superior a lo largo de programas más extensos.


Mercado de Equipos de Perforación Terrestre Alcance del informe y metodología de investigación
Definición y Cobertura del Mercado
Este mercado se define como los ingresos generados por los equipos de perforación terrestre y sus sistemas principales utilizados para perforar pozos en tierra, incluidos los equipos desplegados para usos de petróleo, gas y otras aplicaciones de perforación terrestre donde el equipo de perforación es el activo principal.
Exclusiones del alcance: El alcance excluye los equipos de perforación costa afuera y los sistemas de perforación marina relacionados, y también excluye los equipos de procesamiento aguas abajo que no forman parte del equipo de perforación.
Descripción General de la Segmentación
- Por Tipo de Equipo
- Convencional
- Móvil/Montado sobre Ruedas
- Walking Super-Spec
- Por Sistema de Accionamiento
- Mecánico
- Eléctrico (SCR y CA)
- Híbrido/Compuesto
- Por Clasificación de Potencia
- Hasta 1.000 HP
- De 1.000 a 1.499 HP
- Más de 1.500 HP
- Por Aplicación
- Petróleo Convencional
- No Convencional/De Baja Permeabilidad y Esquisto
- Geotérmico
- Hidrógeno Natural Emergente
- Por Geografía
- América del Norte
- Estados Unidos
- Canadá
- México
- Europa
- Turquía
- Rumanía
- Ucrania
- Francia
- España
- Resto de Europa
- Asia-Pacífico
- India
- Australia
- Países de la ASEAN
- Resto de Asia-Pacífico
- América del Sur
- Brasil
- Argentina
- Colombia
- Resto de América del Sur
- Oriente Medio y África
- Arabia Saudita
- Emiratos Árabes Unidos
- Omán
- Kuwait
- Irak
- Argelia
- Libia
- Nigeria
- Resto de Oriente Medio y África
- América del Norte
Fuentes de Datos, Dimensionamiento del Mercado y Validación
Investigación Documental
Comenzamos con datos públicos que anclan el ciclo de actividad de perforación y el contexto del equipamiento terrestre. Para ello, nos apoyamos en los indicadores de la Administración de Información Energética de los Estados Unidos sobre actividad de perforación y producción, las tendencias de costos de la Oficina de Estadísticas Laborales de los Estados Unidos que influyen en los insumos de mano de obra y las tarifas diarias de los equipos, y las referencias del Servicio Geológico de los Estados Unidos vinculadas a la actividad relacionada con la perforación en energía y minerales.
Para hacer que los datos fueran operativos para el dimensionamiento del mercado, también utilizamos presentaciones para inversores, informes anuales y transcripciones de llamadas de resultados para rastrear la utilización, los cambios en la flota y la forma en que los operadores abordan la fijación de precios. En paralelo, revisamos actualizaciones de asociaciones del sector y prensa especializada de reconocido prestigio que reportan movimientos en el recuento de equipos, actividad de pozos y cambios tecnológicos, incluidos los equipos walking de alta especificación. Para las verificaciones de consistencia, utilizamos suscripciones de pago seleccionadas para información financiera y de inteligencia empresarial, noticias y finanzas, y bases de datos de patentes. Las fuentes mencionadas anteriormente son ilustrativas, y también utilizamos referencias públicas adicionales para recopilar, validar y clarificar los insumos.
Entrevistas Primarias y Encuestas
Nuestras estimaciones fueron verificadas mediante entrevistas con expertos y encuestas estructuradas con propietarios de equipos, contratistas de perforación, participantes de fabricantes de equipos originales y componentes, y socios de servicios que influyen en las decisiones de despliegue. Dado que se trata de un mercado global, equilibramos las conversaciones entre las principales cuencas productoras y las regiones de perforación activa, de modo que los patrones de utilización, el comportamiento de los precios y los ciclos de reemplazo pudieran ser validados y luego incorporados a los supuestos del modelo.
Distribución de los encuestados del trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del encuestado | Región |
|---|---|---|
| Nivel superior: 35% | Directores ejecutivos: 12% | Asia-Pacífico: 38% |
| Nivel medio: 48% | Líderes funcionales/de unidad: 28% | Europa, Oriente Medio y África: 36% |
| Actores menores: 17% | Gerentes: 60% | Américas: 26% |
Dimensionamiento del Mercado y Pronósticos
Para la construcción principal, utilizamos un enfoque de arriba hacia abajo en el que las señales de actividad de perforación y la economía de la flota se emplearon para reconstruir el conjunto de ingresos de equipos terrestres por región, dividiéndolo luego en las configuraciones de equipos más comunes utilizadas en tierra. Una vez formado el conjunto de demanda, lo tradujimos en valor utilizando una lógica de precios práctica que refleja la utilización y la combinación de equipos de mayor potencia.
Para mantener el modelo fundamentado, corroboramos los totales con verificaciones selectivas de abajo hacia arriba, incluidas revisiones de ingresos de contratistas muestreados, verificaciones específicas de proveedores y canales, y pruebas de coherencia entre volumen y precio promedio (precio de venta promedio multiplicado por la huella de equipos activos). Los insumos que más influyeron en los resultados fueron las tendencias de recuento y utilización de equipos terrestres, los movimientos del promedio de tarifas diarias, los cambios en la combinación de potencia (hasta 1.000 HP, 1.000 a 1.499 HP y más de 1.500 HP), la proporción de equipos walking super-spec frente a unidades convencionales, y la combinación de aplicaciones entre petróleo convencional, no convencional/tight y esquisto, y geotérmico.
Los pronósticos se construyeron utilizando análisis de escenarios respaldados por las expectativas de actividad a corto plazo obtenidas de expertos del sector, y luego vinculados a variables macroeconómicas que orientan los planes de perforación, incluidos los supuestos de precios del petróleo y el gas, la intención de capex en exploración y producción, y los cambios en políticas regionales o permisos. Donde el detalle de abajo hacia arriba era escaso para geografías más pequeñas, utilizamos indicadores proxy como la participación regional en la actividad de perforación y las bandas de precios típicas, seguidos de un ajuste de segunda pasada tras la retroalimentación primaria.
Ciclo de Validación y Actualización de Datos
Validamos los resultados triangulando los totales del modelo con señales independientes, y luego realizando verificaciones de varianza entre regiones, clases de equipos y divisiones de aplicaciones para identificar saltos poco realistas. Si un número parece incorrecto en relación con las señales de actividad subyacentes, revisamos los insumos, volvemos a ejecutar la lógica y programamos llamadas de seguimiento con los encuestados que pueden explicar el cambio, lo que ayuda a limitar la desviación de supuestos.
Antes de la aprobación final, el trabajo es revisado en múltiples etapas por analistas que no elaboraron el primer borrador, y cualquier anomalía se documenta con el motivo del ajuste. Los informes se actualizan anualmente, y se realizan actualizaciones intermedias cuando ocurren eventos materiales, como cambios bruscos en la actividad de perforación o importantes incorporaciones y retiros de flota. Justo antes de la entrega, un analista realiza una revisión final para que el resultado entregado al cliente refleje la última actualización de la perspectiva operativa.
Tamaño del Mercado de Equipos de Perforación Terrestre de Mordor Intelligence Comparado con Otras Estimaciones Publicadas
Los tamaños de mercado publicados para equipos de perforación terrestre pueden variar más de lo esperado, incluso cuando el tema parece idéntico en la superficie. Las diferencias suelen provenir de cómo cada publicador define qué cuenta como ingreso de equipos, qué años utilizan como punto de referencia actual y cómo se manejan los precios y la utilización en su lógica de dimensionamiento.
Las señales de recuento de equipos, las verificaciones de utilización y la dirección de las tarifas diarias son los puntos de evidencia que mantienen la estimación de Mordor Intelligence alineada con el conjunto de ingresos de equipos terrestres activos, en lugar de mezclar servicios petroleros adyacentes o categorías más amplias de equipos de perforación. Las brechas en otras estimaciones suelen provenir de añadir categorías como el gasto en servicios de perforación, utilizar un alcance más estrecho que contabiliza solo ciertos tipos de equipos, o aplicar incrementos de precios agresivos sin una vinculación clara con la actividad regional y la combinación de potencia. El momento también importa, ya que las elecciones de tipo de cambio y la cadencia de actualización pueden desplazar el valor en USD reportado para la misma realidad operativa subyacente.
Comparación de referencia
| Fuente | Tamaño del Mercado | Brechas en la Metodología de Investigación |
|---|---|---|
| Mordor Intelligence | 62,03 mil millones de USD (2026) | |
| Global Publisher A | 40,85 mil millones de USD (2025) | Esta estimación parece utilizar un año base diferente y puede aplicar un límite de ingresos más estricto en torno a los equipos de perforación terrestre, lo que puede subestimar partes de la base instalada cuando la utilización y los precios varían considerablemente según la región y la clase de equipo. |
| Industry Publisher B | 8,20 mil millones de USD (2024) | El número es considerablemente menor, lo que generalmente indica un alcance estrecho, como contabilizar solo un subconjunto de tipos de equipos o solo aplicaciones específicas, y puede excluir componentes más amplios de ingresos de equipos capturados en una definición completa del mercado de equipos terrestres. |
La tabla muestra que la selección del año y las decisiones sobre los límites del alcance explican la mayor parte de la dispersión, seguidas de cómo se actualizan los precios entre regiones. Cuando los indicadores de actividad y las variables de combinación se rastrean explícitamente y luego se verifican con insumos de campo, el total final es más fácil de reproducir y someter a pruebas de estrés a lo largo de los ciclos, que es lo que la mayoría de los compradores necesitan para la planificación.


Preguntas Clave Respondidas en el Informe
¿Qué tamaño tiene el mercado de equipos de perforación terrestre en 2026?
El tamaño del mercado de equipos de perforación terrestre se estima en USD 62,03 mil millones para 2026.
¿Cuál es la CAGR proyectada para los equipos de perforación terrestre hasta 2031?
Se prevé que el mercado se expanda a una CAGR del 0,43% entre 2026 y 2031.
¿Qué tipo de equipo crece más rápido?
Las plataformas walking super-spec son las de más rápido crecimiento, avanzando a una CAGR del 0,8% gracias a las eficiencias de la perforación en plataformas múltiples.
¿Qué región muestra la tasa de crecimiento más alta?
Asia-Pacífico lidera con una CAGR del 1,3%, impulsada por iniciativas de energía geotérmica y gas no convencional.
¿Qué tendencias tecnológicas configuran la demanda futura de equipos de perforación?
Los equipos eléctricos de alta potencia con automatización y motores de doble combustible están exigiendo primas en las tarifas diarias e impulsando las actualizaciones de flota.
¿Cómo influye el hidrógeno natural en la actividad de perforación?
Los programas de hidrógeno natural, aunque incipientes, se están expandiendo a una CAGR del 15,5% a medida que los exploradores validan yacimientos de alta pureza en Kansas, Malí y Australia.


 Sus datos están seguros y nunca se venden ni se comparten.
