
Tamaño y Participación del Mercado de Herramientas de Perforación
Visión General del Mercado
| Período de Estudio | 2021 - 2031 |
|---|---|
| Tamaño del Mercado (2026) | 9.68 Mil millones de dólares |
| Tamaño del Mercado (2031) | 12.17 Mil millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 4.68 % |
| Mercado de Crecimiento Más Rápido | Asia Pacífico |
| Mercado Más Grande | América del Norte |
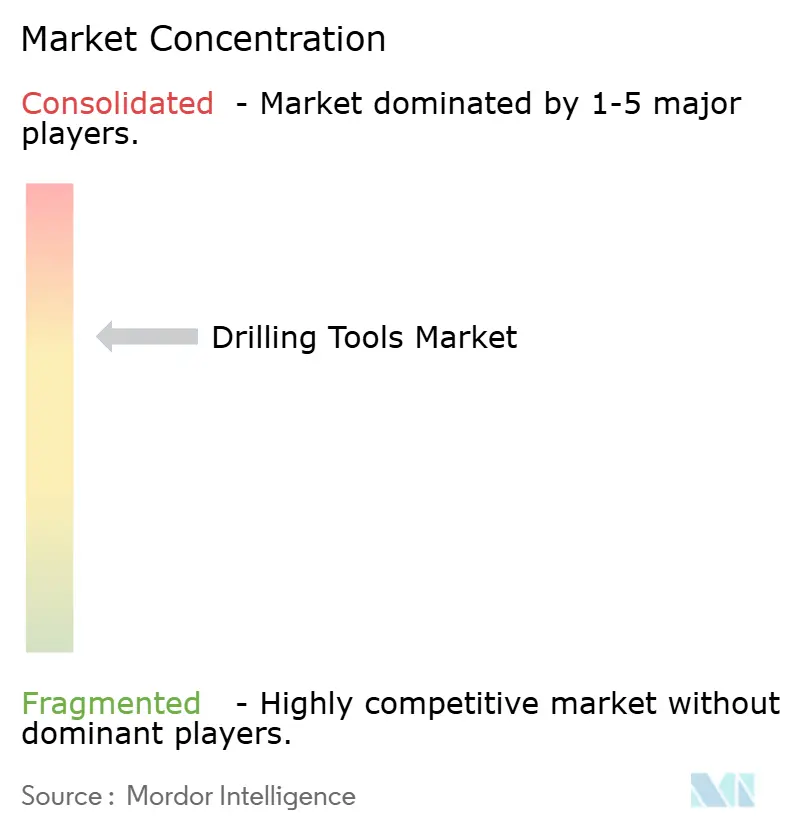
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Herramientas de Perforación por Mordor Intelligence
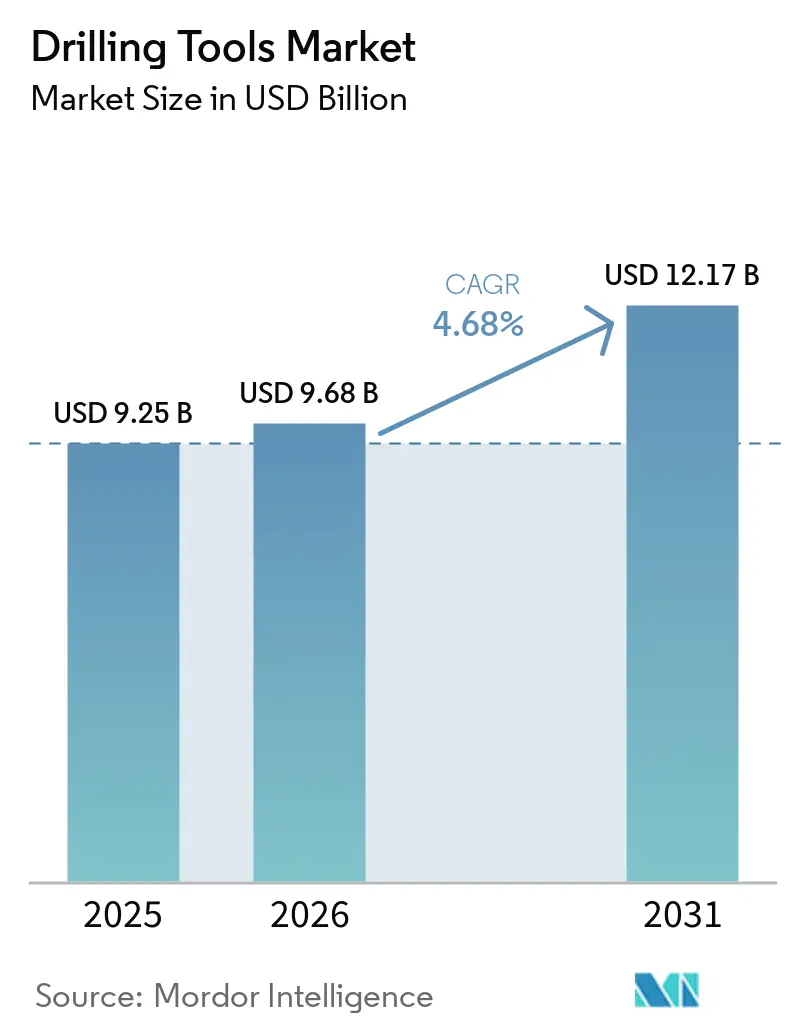
Se espera que el tamaño del mercado de herramientas de perforación crezca de USD 9,25 mil millones en 2025 a USD 9,68 mil millones en 2026 y se prevé que alcance USD 12,17 mil millones en 2031 a una CAGR del 4,68% durante 2026-2031.
El impulso hacia adelante del mercado refleja la reinversión selectiva en pozos de alto rendimiento, la mejora del acceso a tecnologías avanzadas de fondo de pozo y la creciente demanda de proyectos geotérmicos y de captura de carbono que diversifican los flujos de ingresos alejándose de los ciclos puramente de hidrocarburos. Los operadores están desplazando el capital hacia programas orientados a la eficiencia que acortan el tiempo de perforación y elevan la confiabilidad de la producción, una tendencia que premia las brocas de perforación premium, los sistemas de dirección rotativa y los motores de lodo de alta especificación. El impulso se ve además respaldado por las decisiones de inversión final en activos de aguas profundas y ultra-profundas en Brasil, el Golfo de México de EE. UU. y África Occidental, donde las altas calificaciones de presión y temperatura exigen equipos de fabricación específica. Mientras tanto, los cuellos de botella en la cadena de suministro de metales especiales como el tungsteno fomentan acuerdos de compra a largo plazo y promueven la integración vertical entre los proveedores de servicios.
Conclusiones Clave del Informe
- Por tipo de herramienta, las brocas de perforación capturaron el 66,37% de la cuota del mercado de herramientas de perforación en 2025, mientras que "Otras Herramientas" lideró el crecimiento con una CAGR del 7,72% hasta 2031.
- Por aplicación, la perforación de desarrollo y producción representó el 51,45% del tamaño del mercado de herramientas de perforación en 2025; se prevé que la perforación geotérmica se expanda a una CAGR del 9,21% hasta 2031.
- Por ubicación de despliegue, la actividad terrestre representó el 67,92% de la cuota del mercado de herramientas de perforación en 2025, mientras que las aplicaciones costa afuera avanzan a una CAGR del 5,52%.
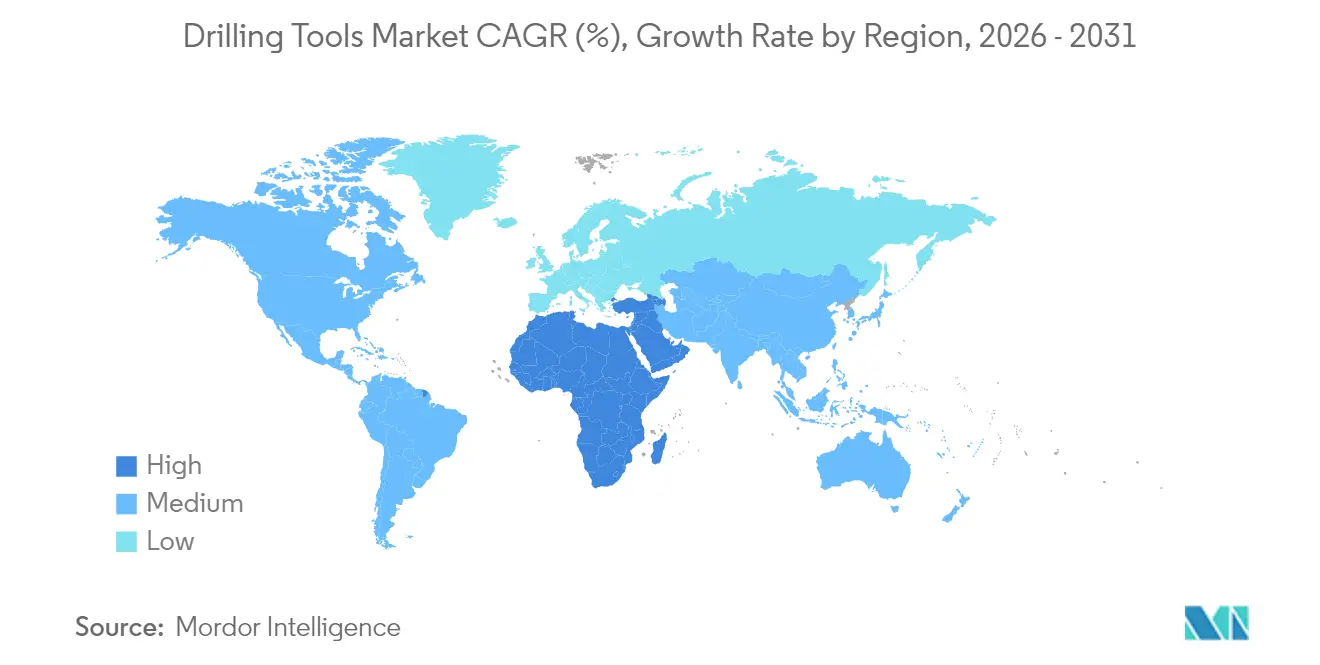
- Por geografía, América del Norte generó el 32,75% de los ingresos de 2025, aunque se prevé que la región Asia-Pacífico registre el crecimiento más rápido con una CAGR del 6,18% hasta 2031.
- SLB, Baker Hughes, Halliburton, NOV y Weatherford controlaron colectivamente más del 55% de los ingresos de 2024, lo que subraya la concentración moderada del sector.
Nota: Las cifras de tamaño del mercado y previsión de este informe se generan utilizando el marco de estimación propietario de Mordor Intelligence, actualizado con los últimos datos e información disponibles a partir de 2026.
Tendencias e Información del Mercado Global de Herramientas de Perforación
Análisis del Impacto de los Impulsores*
| Impulsor | % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Repunte del CAPEX upstream post-pandemia | +1.2% | Global, con énfasis en América del Norte y Oriente Medio | Mediano plazo (2-4 años) |
| Complejidad de los pozos de esquisto que impulsa la demanda de brocas de perforación avanzadas | +0.8% | América del Norte como núcleo, en expansión hacia Argentina y Australia | Largo plazo (≥ 4 años) |
| Expansión de proyectos de aguas profundas y ultra-profundas | +0.9% | Cuencas marinas globales, lideradas por Brasil, África Occidental y el Golfo de México | Largo plazo (≥ 4 años) |
| Aumento de las inversiones en perforación geotérmica | +0.6% | Global, con ganancias tempranas en EE. UU., Europa e Indonesia | Mediano plazo (2-4 años) |
| Programas de inyección de captura y almacenamiento de carbono (CAC) | +0.4% | Marcos regulatorios de América del Norte y la UE | Largo plazo (≥ 4 años) |
| Creciente demanda de perforación para exploración de minerales críticos | +0.3% | Asia-Pacífico como núcleo, con desbordamiento hacia Australia y Canadá | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Repunte del CAPEX Upstream Post-Pandemia
Se prevé que la inversión global en petróleo y gas aumente un 22% entre 2025 y 2030, revirtiendo tres años de contención de capital y renovando la demanda de herramientas de perforación de alto rendimiento, según el Foro Internacional de Energía(1)Foro Internacional de Energía, "La creciente demanda aumentará las necesidades de inversión upstream en petróleo y gas en un 22% para 2030," ief.org . En América del Norte, los operadores del Golfo de México aprobaron proyectos multimillonarios como el Anchor de Chevron, que requieren equipos certificados para 20.000 psi y validan el caso económico para las sartas de perforación de primer nivel. Las compañías petroleras nacionales de Oriente Medio también están reactivando campañas de perforación de relleno destinadas a mantener las cuotas de producción. Este repunte del CAPEX favorece a las herramientas que ofrecen ahorros medibles en el tiempo de equipo, lo que lleva a los proveedores a combinar sistemas de dirección rotativa con plataformas digitales de planificación de pozos. Los contratos de servicio vinculan cada vez más la remuneración a las mejoras en las tasas de penetración, un modelo que incentiva las actualizaciones continuas de los productos. En conjunto, una perspectiva de gasto mejorada, los mandatos de eficiencia y la innovación contractual proporcionan un impulso sostenido al mercado de herramientas de perforación.
Complejidad de los Pozos de Esquisto que Impulsa la Demanda de Brocas de Perforación Avanzadas
Los laterales horizontales superan ahora los 20.000 pies en los principales yacimientos de esquisto de EE. UU., sometiendo a las brocas de perforación a mayores desafíos de vibración y camas de recortes según AMERICAN OIL & GAS REPORTER. Los cortadores PDC con diamante termoestable avanzado y geometrías de cara optimizadas extienden la duración de las pasadas bajo tales condiciones, permitiendo que una sola broca perfore múltiples intervalos NOV(2)NOV, "La Era Dorada de la Innovación en Brocas de Perforación," nov.com . Mientras tanto, las plataformas impulsadas por IA, como LOGIX de Halliburton, analizan datos de torque en tiempo real para anticipar el stick-slip, aumentando las tasas de penetración hasta en un 30%. El Vaca Muerta de Argentina y la Cuenca de Cooper de Australia replican estos imperativos de diseño a medida que escalan sus programas horizontales. Los precios de las brocas premium, por lo tanto, se mantienen resilientes, respaldando la contribución del segmento del 32,3% a los ingresos del mercado de herramientas de perforación.
Expansión de Proyectos de Aguas Profundas y Ultra-Profundas
Los primeros sistemas submarinos de la industria a 20.000 psi entraron en servicio en el Anchor de Chevron y el Kaskida de BP, demostrando la viabilidad comercial de campos que antes se consideraban antieconómicos. Tales proyectos requieren tuberías de perforación HP/HT, collares y jars certificados con estrictos límites metalúrgicos y de fatiga, aumentando así el gasto promedio en herramientas por pozo. Brasil y África Occidental reflejan este impulso con desarrollos de múltiples pozos de pre-sal que consolidan pedidos de sistemas de dirección rotativa capaces de una severidad de curva de 60°/100 pies. Los fabricantes de equipos originales que ofrecen ensamblajes de fondo de pozo integrados y simulaciones de gemelo digital obtienen una ventaja competitiva, ya que los operadores priorizan la contratación de paquetes completos para gestionar los riesgos asociados con las operaciones en aguas ultra-profundas. La prima resultante eleva la CAGR marino por delante del terrestre a pesar de un menor número de pozos.
Aumento de las Inversiones en Perforación Geotérmica
Los sistemas geotérmicos mejorados financiados con USD 200 millones en subvenciones de investigación de EE. UU. adaptan las tecnologías de dirección rotativa y tubería de perforación aislada del sector petrolero a reservorios de 300 °C. La serie Phoenix PDC de NOV y los recubrimientos TK-340TC mitigan la degradación térmica y la corrosión por cloruros, prolongando así la vida útil de la broca en formaciones superhot(3)Halliburton, "LOGIX®: perforación de precisión mediante automatización inteligente," halliburton.com . Europa respalda pilotos similares bajo el Fondo de Innovación de la UE, mientras que Indonesia tiene como objetivo agregar 17 GW de capacidad geotérmica para 2030. El cruce permite a los proveedores de herramientas reutilizar las cadenas de suministro existentes, amortiguando así los ingresos frente a las fluctuaciones en los precios de los hidrocarburos. A medida que los pozos geotérmicos profundizan más de 15.000 pies, la demanda se centra en motores de lodo de alto torque y elastómeros de alta temperatura, expandiendo el mercado de herramientas de perforación direccionable.
Análisis del Impacto de las Restricciones*
| Restricción | % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Volatilidad de los precios del petróleo crudo que afectan los presupuestos de perforación | -0.7% | Global, con mayor sensibilidad en el esquisto de América del Norte | Corto plazo (≤ 2 años) |
| Regulaciones ambientales estrictas sobre operaciones de perforación | -0.5% | América del Norte y la UE, en expansión hacia otras regiones | Mediano plazo (2-4 años) |
| Interrupciones en la cadena de suministro de tuberías de perforación y brocas de alta especificación | -0.4% | Global, con cuellos de botella críticos en la manufactura de Asia-Pacífico | Corto plazo (≤ 2 años) |
| Escasez de mano de obra calificada para sistemas de perforación digital | -0.3% | Global, más aguda en América del Norte y Oriente Medio | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Volatilidad de los Precios del Petróleo Crudo que Afectan los Presupuestos de Perforación
Los precios al contado del WTI cayeron por debajo de USD 70/bbl a principios de 2025, lo que llevó a las empresas independientes de EE. UU. a recortar su gasto planificado a USD 60,1 mil millones, un 4% por debajo de la orientación previa. Cuando los presupuestos se ajustan, los pozos de exploración no esenciales se difieren, frenando los pedidos a corto plazo de tubería de perforación y collares estándar. Por el contrario, los operadores siguen pagando primas por herramientas que acortan los tiempos de ciclo, manteniendo la demanda de alto nivel incluso en momentos de precios bajos. Los proveedores que se diversifican hacia proyectos geotérmicos o de CAC obtienen cierta protección frente a las fluctuaciones del precio del petróleo, atenuando pero sin eliminar el freno sobre el mercado de herramientas de perforación.
Regulaciones Ambientales Estrictas sobre Operaciones de Perforación
Se espera que las normas de metano de la EPA impongan costos de cumplimiento de USD 22-31 mil millones hasta 2038, obligando a los operadores a actualizar los controles neumáticos y desplegar equipos de monitoreo continuo. En el lado del equipo de perforación, el mayor escrutinio se extiende a los casos de control de pozos y seguridad HP/HT, añadiendo documentación de ingeniería y requisitos de certificación de terceros que alargan los ciclos de adquisición. Los operadores más pequeños pueden abandonar los campos marginales, reduciendo la demanda de herramientas, mientras que las empresas más grandes negocian contratos agrupados con los principales proveedores de servicios para gestionar el cumplimiento. Este cambio acelera la consolidación del mercado, aunque restringe el recuento total de pozos, recortando así la trayectoria de crecimiento del mercado de herramientas de perforación.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Herramienta: Las Tecnologías Premium Impulsan la Evolución del Mercado
Las brocas de perforación generaron 6,14 mil millones de USD en 2025, equivalente al 66,37% del tamaño del mercado de herramientas de perforación, lo que subraya su papel fundamental en la economía de los pozos. La adopción continua de cortadores PDC térmicamente estables y la obtención de imágenes en tiempo real en la cara de la broca permiten a los operadores lograr curvas en una sola pasada en formaciones interestratificadas, reduciendo el tiempo de conexión y el tiempo no productivo. Los fabricantes de equipos originales obtienen primas de precio al combinar las brocas con software de asesoramiento digital que recomienda ajustes de velocidad rotatoria y peso sobre la broca en tiempo real.
La categoría "Otras Herramientas" incluye jars, shock subs, motores de lodo y sistemas rotatorios dirigibles, que superarán el crecimiento general con una CAGR del 7,72%. El iCruise de Halliburton y el AutoTrak de Baker Hughes generan correcciones de dirección dinámicas que reducen los ciclos de deslizamiento-rotación, mientras que la herramienta de amortiguación Suppressor de SLB mitiga la oscilación torsional en más de un 60%. Esa ventaja de rendimiento justifica tarifas diarias más altas, a pesar de la presión presupuestaria, y ancla una sólida expansión de ingresos para los proveedores de soluciones integrales.
Por Aplicación: La Transición Energética Remodela los Patrones de Demanda
La perforación de desarrollo y producción representó el 51,45% de los ingresos de 2025, lo que refleja el enfoque de los operadores en la optimización de campos maduros y la recuperación de recursos. Los diseños de plataformas multipozo y la perforación por lotes intensifican la utilización de herramientas, impulsando pedidos constantes de tubería de perforación, escariadores, herramientas de perforación de fondo de pozo y absorbedores de vibración. La perforación exploratoria, aunque cíclica, adquiere importancia estratégica en bloques de aguas profundas de frontera sancionados por las principales compañías petroleras que buscan renovar sus carteras.
Los pozos geotérmicos representan la adición más rápida en número de pisos, avanzando a una CAGR del 9,21% a medida que los gobiernos financian proyectos piloto de roca superhot. Los pozos de inyección para captura de carbono constituyen un nicho más pequeño pero de rápida expansión, donde los perfiles direccionales requieren ensamblajes de fondo de pozo resistentes a la abrasión capaces de manejar lodos densos de CO₂. El efecto positivo derivado amplía la combinación de clientes y compensa la volatilidad impulsada por el precio del petróleo, añadiendo resiliencia al mercado de herramientas de perforación.
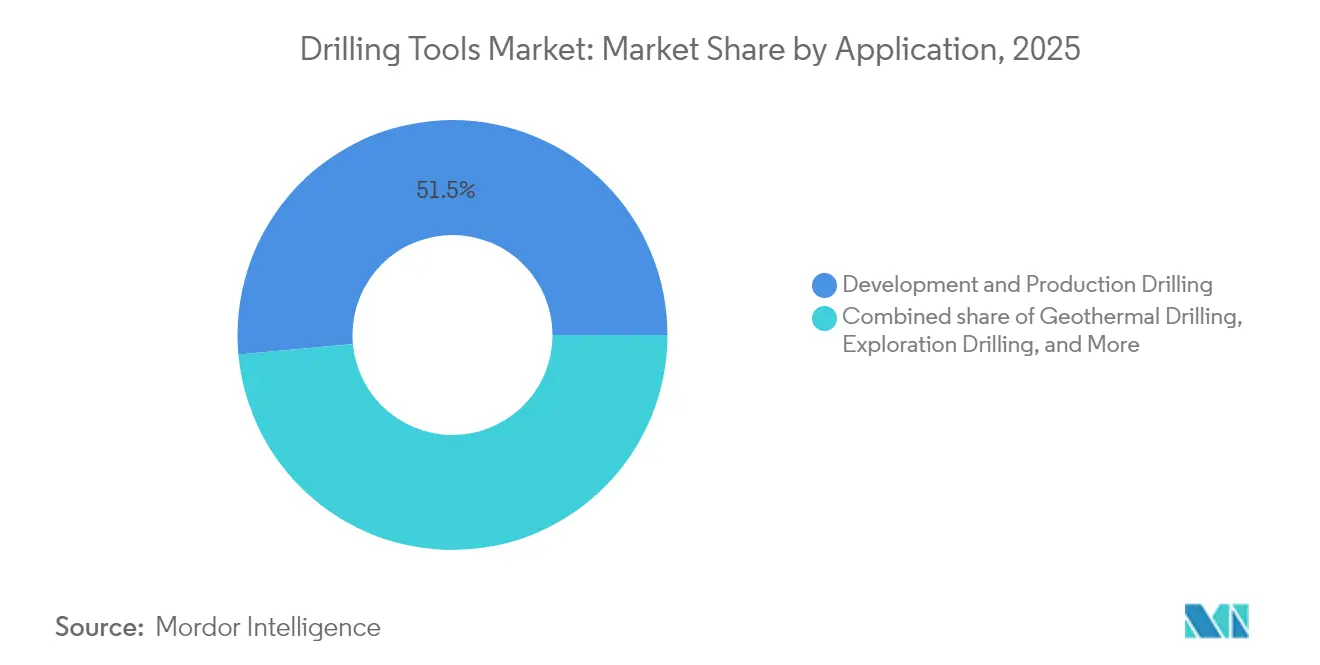
Nota: Las participaciones de segmento de todos los segmentos individuales están disponibles previa compra del informe


Por Ubicación de Despliegue: La Prima Marina Impulsa la Creación de Valor
Las operaciones terrestres representaron el 67,92% de la facturación de 2025, impulsadas por programas no convencionales de alto volumen en EE. UU., Canadá, Argentina y China. Las flotas de equipos de perforación estandarizadas, los menores costos logísticos y los tiempos de ciclo más cortos caracterizan a este segmento, orientando la adquisición hacia sartas de perforación y motores competitivos en costos. Sin embargo, la actividad marina, particularmente en aguas ultra-profundas, ofrece una captura de margen más sólida.
El crecimiento marino a una CAGR del 5,52% depende de descubrimientos HP/HT como Ballymore y Trion, donde cada pozo puede requerir USD 20 millones en herramientas y servicios especializados. La geomecánica compleja impulsa la adopción de telemetría de tubería de perforación alambrada y consolas de dirección remota, permitiendo la corrección de trayectoria en tiempo real desde centros en tierra. Los proveedores con portafolios integrados desde la superficie hasta el lecho marino tienen una ventaja estructural, profundizando la brecha entre los competidores de primer nivel y los regionales.
Por Usuario Final: La Consolidación de Operadores Remodela los Patrones de Adquisición
Los operadores de petróleo y gas se mantuvieron como el grupo comprador individual más grande con el 37,35% en 2025. Las supermajors aprovechan los acuerdos maestros de servicio globales para asegurar acceso a toda la flota de sistemas de dirección rotativa y motores de alto torque, combinándolos con suscripciones de análisis que garantizan parámetros de rendimiento. Las compañías petroleras nacionales, en particular las de Oriente Medio, persiguen objetivos de contenido local mediante la cofabricación de brocas de perforación y collares bajo acuerdos de transferencia de tecnología.
Los desarrolladores geotérmicos registran la expansión más rápida, con una CAGR del 9,21% impulsada por incentivos políticos y la similitud técnica entre la perforación geotérmica y la de petróleo no convencional. Las empresas E&P independientes subcontratan cada vez más la gestión de herramientas a los contratistas de perforación bajo contratos de suma global y llave en mano, lo que reduce los volúmenes de compra al contado pero alarga las tenencias de los contratos. Las empresas de exploración minera, aunque aún son un nicho, emplean herramientas de sondeo del sector petrolero para acelerar los programas de descubrimiento de minerales críticos, añadiendo amplitud a la base de demanda del mercado de herramientas de perforación.
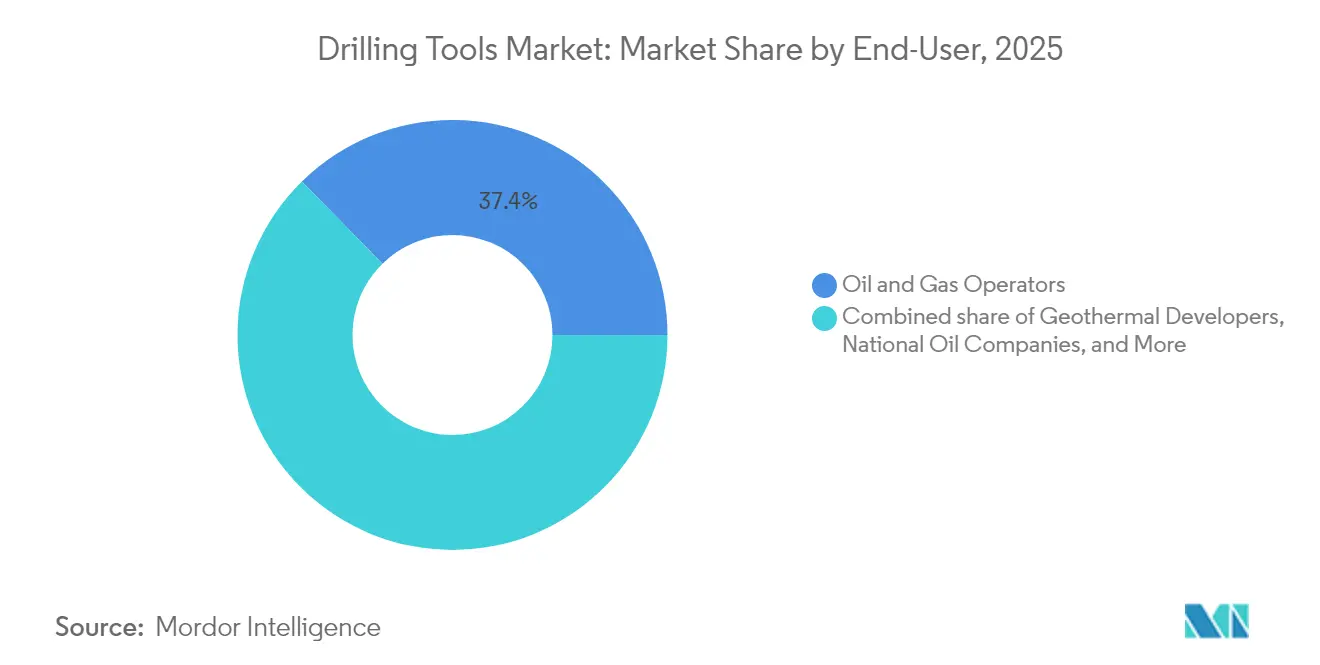
Nota: Las participaciones de segmento de todos los segmentos individuales están disponibles previa compra del informe
Análisis Geográfico
América del Norte generó el 32,75% de los ingresos de 2025, impulsada por un metraje horizontal récord en la cuenca del Pérmic y las resilientes campañas de aguas profundas en el Golfo de México. El avanzado ecosistema logístico y de perforación digital de la región mantiene alta la utilización de los equipos, incluso cuando la disciplina de capital modera las adiciones de equipos de perforación. Las normas federales de metano y las regulaciones de retiro a nivel estatal presionan a los operadores más pequeños, aunque la adopción de métodos de fracturación hidráulica triple por parte de las supermajors está incrementando los requisitos de torque en la tubería de perforación y sosteniendo la demanda de herramientas premium.
Asia-Pacífico lidera el crecimiento con una CAGR del 6,18% hasta 2031. Las empresas nacionales de China impulsan objetivos terrestres profundos en las cuencas del Tarim y de Sichuan, demandando brocas PDC resistentes a la abrasión y motores de lodo de alta temperatura. Indonesia persigue proyectos de carga base geotérmica, mientras que la exploración de minerales críticos de Australia crea una nueva demanda de brocas de sondeo compatibles con la perforación en roca dura de alta presión. En conjunto, estas tendencias expanden la huella del mercado de herramientas de perforación tanto en las cadenas de valor de hidrocarburos como de energías renovables.
Europa, anclada por Noruega y el Reino Unido, mantiene la demanda de herramientas a través de conexiones de campos maduros y una oleada de pozos de CAC bajo el Acuerdo de Transición del Mar del Norte. Oriente Medio y África capitalizan en reservorios de bajo punto de equilibrio y expansiones de capacidad patrocinadas por el Estado, aunque el riesgo político ocasionalmente retrasa las órdenes de compra. América del Sur, impulsada por el pre-sal de Brasil, canaliza grandes contratos integrados a SLB y Baker Hughes, concentrando la participación de mercado en un puñado de proveedores. La dinámica regional combinada subraya un cambio gradual desde las compras impulsadas por volumen hacia las impulsadas por eficiencia.

Panorama regulatorio
En el mercado offshore de Estados Unidos, la Oficina de Seguridad y Cumplimiento Ambiental (BSEE) actualizó su guía de Inspección/Certificación en Tiempo Real para operaciones y equipos de pozos (B-PINCs) en enero de 2026, reforzando las expectativas de cumplimiento vinculadas al API Standard 53 (4.ª edición) para equipos de control de pozos y las prácticas relacionadas de inspección y documentación bajo el 30 CFR 250.730. En febrero de 2026, la BSEE también emitió una norma propuesta (RIN 1014-AA63) para revisar elementos de la Regla de 2023 sobre Sistemas de Preventores de Reventones y Control de Pozos, aclarando los requisitos de presentación de datos de fallas, los plazos de análisis de fallas y el mantenimiento de registros de calificación de terceros independientes. Esto, a su vez, afecta la calificación y la documentación del ciclo de vida del hardware crítico de control de pozos utilizado en programas de perforación offshore.
A nivel de normas, las actualizaciones de API continúan estableciendo las vías de fabricación, inspección y certificación para equipos de perforación y servicio a pozos. API avanzó con una actualización efectiva asociada al Programa API Monogram para la API Specification 8C (6.ª edición), que cubre equipos de izaje para perforación y producción, y API publicó la norma API STD 16WS:2026, que cubre sistemas de control de pozos para servicio a pozos. En conjunto, estas acciones refuerzan un entorno de cumplimiento en el que los proveedores de herramientas y equipos compiten en sistemas de calidad certificados, materiales trazables y registros de inspección, así como en la capacidad de respaldar auditorías de los operadores tanto en aplicaciones offshore como onshore.
Panorama Competitivo
La consolidación define la narrativa competitiva actual. La adquisición de ChampionX por parte de SLB por USD 7,1 mil millones refuerza su oferta de productos químicos y elevación artificial, añadiendo sinergias de producción en superficie a la cartera de fondo de pozo. La adquisición de KCA Deutag por parte de Helmerich & Payne por USD 1,97 mil millones cuadruplica su recuento de equipos en Oriente Medio, otorgando control directo sobre la especificación de herramientas y los ciclos de adquisición. Estos movimientos ilustran cómo la escala y la integración ayudan a absorber los costos de I&D para los sistemas de perforación habilitados por IA.
La diferenciación tecnológica sigue siendo el principal foso competitivo. Halliburton y Sekal lograron el primer sistema de perforación automatizado en el fondo del mundo, uniendo LOGIX y Drilltronics para el control de parámetros de perforación en lazo cerrado. Baker Hughes invierte en unidades de superficie electrificadas que reducen las emisiones al tiempo que se sincronizan con la telemetría de fondo de pozo de alta velocidad. NOV prioriza la ciencia de materiales de alta temperatura para desbloquear los ingresos geotérmicos, colaborando con laboratorios de investigación sobre la estabilidad de las matrices de carburo.
Existe potencial de disrupción por parte de actores nativos del software que desarrollan motores de asesoría conscientes del reservorio, aunque los requisitos de certificación de seguridad y la agrupación de productos por parte de los incumbentes dificultan la aceptación. Los fabricantes de herramientas regionales coexisten especializándose en escariadores, estabilizadores o equipos de sondeo para minerales de roca dura; sin embargo, el aumento de los estándares metalúrgicos está elevando la barrera de capital. La preferencia del sector por los contratos basados en rendimiento, en última instancia, sesga la participación de mercado hacia las empresas que ofrecen paquetes integrados de hardware y software.
Líderes de la Industria de Herramientas de Perforación
NOV Inc.
Halliburton Company
Schlumberger Limited
Baker Hughes Company
Weatherford International Plc
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial

Oportunidades de mercado y perspectivas futuras
Se está abriendo un espacio en blanco en torno a la ejecución de perforación integrada y de circuito cerrado que vincula la detección en el fondo del pozo, la interpretación del subsuelo y el control de la plataforma en superficie, lo que aumenta el valor de las herramientas de perforación direccional premium y los conjuntos de fondo de pozo habilitados digitalmente. En marzo de 2026, ExxonMobil y Halliburton reportaron un hito de colocación geológica de pozos totalmente automatizada y de circuito cerrado en aguas frente a Guyana, utilizando la orquestación Halliburton LOGIX con la resistividad ultraprofunda EarthStar y Sekal DrillTronics. La combinación reportada de mediciones en la broca y automatización está posicionada para reducir las correcciones de trayectoria y el tiempo improductivo, respaldando la demanda de brocas de mayor especificación, sistemas rotativos direccionables, telemetría y herramientas conectadas por software que puedan funcionar como parte de un circuito de control integrado en lugar de hardware independiente.
También surgen oportunidades en programas grandes e integrados de construcción de pozos y desarrollo plurianual, donde las empresas de servicios empaquetan herramientas de perforación con servicios administrados y entrega basada en desempeño. En julio de 2026, Halliburton reportó un despliegue pionero en la industria de automatización de plataforma integrada de circuito cerrado con perforación de presión manejada (MPD) en un pozo de exploración en aguas profundas frente a Indonesia con Eni, destacando la prima que se otorga a la confiabilidad de las herramientas y el control en tiempo real en pozos offshore complejos. En Oriente Medio, Aramco otorgó a Halliburton un contrato plurianual para servicios integrados de estimulación y terminación para el desarrollo de gas no convencional en la cuenca de Jafurah, incluido el despliegue de una plataforma de fracturación inteligente a partir del tercer trimestre de 2026, lo que respalda la utilización sostenida de herramientas en múltiples plataformas y favorece a los proveedores que puedan estandarizar brocas, motores y conjuntos de dirección a gran escala. Por separado, ADNOC Drilling entregó su primera plataforma móvil totalmente automatizada y habilitada con IA (AD-300) para su despliegue en islas artificiales offshore de los EAU en julio de 2026, reforzando la demanda de adquisición de sistemas de perforación y sartas de herramientas listos para automatización, alineados con campañas de perforación de alta eficiencia y alta repetibilidad.
Desarrollos recientes del sector
- Julio de 2026: Halliburton y Eni completaron un despliegue pionero en la industria de automatización de plataforma integrada de circuito cerrado combinada con perforación de presión manejada (MPD) en un pozo de exploración en aguas profundas frente a Indonesia, utilizando la plataforma de automatización LOGIX de Halliburton. La integración de la automatización con la gestión de presión eleva los requisitos de herramientas direccionales de alta especificación, telemetría y desempeño confiable de las brocas en pozos offshore complejos. También refuerza el cambio hacia modelos de ejecución de construcción de pozos empaquetados y orquestados digitalmente.
- Mayo de 2026: Equinor otorgó contratos de perforación y servicios de pozos en la plataforma noruega a Baker Hughes, Halliburton y SLB. Las adjudicaciones respaldan la demanda continua de herramientas de perforación premium y servicios de pozos alineados con los estándares operativos del Mar del Norte y los programas de eficiencia en campos maduros. Asegurar la cobertura de contratos con múltiples empresas también refuerza el papel de los grandes proveedores de servicios en la estandarización de la selección de herramientas y los flujos de trabajo digitales en las campañas.
- Julio de 2025: SLB completó su adquisición de ChampionX por 7,1 mil millones de USD, ampliando su cartera enfocada en producción junto con su oferta de perforación y yacimientos. La plataforma combinada aumenta la capacidad de empaquetar productos químicos, levantamiento artificial y capacidades digitales con servicios relacionados con la perforación a lo largo del ciclo de vida del pozo. Una mayor integración puede influir en la contratación al favorecer contratos consolidados y la prestación integrada de servicios tanto en las fases de perforación como de producción.


Marco de la metodología de investigación y alcance del informe
Definición y Cobertura del Mercado
Este mercado abarca los ingresos generados por las herramientas de perforación utilizadas para perforar, dirigir y estabilizar un pozo durante la actividad de perforación terrestre y costa afuera, incluidas las familias de herramientas que se ubican en la sarta de perforación y el ensamblaje de fondo de pozo.
Exclusiones del alcance: Se excluyen los equipos de perforación, los fluidos y productos químicos de perforación, los servicios de cementación y los consumibles no relacionados con herramientas que no se comercializan como herramientas de perforación.
Descripción General de la Segmentación
- Por Tipo de Herramienta
- Broca de Perforación
- Tubería de Perforación
- Collar de Perforación
- Escariador y Estabilizador de Perforación
- Swivel de Perforación
- Otras Herramientas (Jars, Subs de Amortiguación de Choque, Motores de Lodo, RSS)
- Por Aplicación
- Perforación de Exploración
- Perforación de Desarrollo y Producción
- Reacondicionamiento e Intervención de Pozos
- Perforación Geotérmica
- Pozos de CAC e Inyección
- Por Ubicación de Despliegue
- Terrestre
- Marino
- Por Usuario Final
- Operadores de Petróleo y Gas
- Compañías Petroleras Nacionales
- E&P Independiente
- Contratistas de Perforación
- Desarrolladores Geotérmicos
- Empresas de Exploración Minera
- Por Geografía
- América del Norte
- Estados Unidos
- Canadá
- México
- Europa
- Alemania
- Reino Unido
- Noruega
- Rusia
- Resto de Europa
- Asia-Pacífico
- China
- India
- Corea del Sur
- Países de la ASEAN
- Resto de Asia-Pacífico
- América del Sur
- Brasil
- Argentina
- Colombia
- Resto de América del Sur
- Oriente Medio y África
- Arabia Saudita
- Emiratos Árabes Unidos
- Catar
- Sudáfrica
- Egipto
- Nigeria
- Resto de Oriente Medio y África
- América del Norte
Fuentes de Datos, Dimensionamiento del Mercado y Validación
Investigación Documental
El trabajo documental se utilizó para anclar el entorno de la demanda y la realidad operativa detrás del consumo de herramientas. Se consultaron series públicas como la Administración de Información Energética de los Estados Unidos para el contexto de la actividad upstream, la Oficina de Estadísticas Laborales de los Estados Unidos para señales de inflación de costos y salarios, y el Banco Mundial y el Fondo Monetario Internacional para indicadores macroeconómicos que influyen en el gasto en perforación.
También se revisaron publicaciones y conjuntos de datos de acceso libre de fuentes como la Agencia Internacional de Energía para perspectivas energéticas, y reguladores nacionales de petróleo y oficinas de estadística para recuentos de pozos y adopción de perforación direccional donde estuvieran disponibles. Para las referencias del lado de la oferta, se utilizaron informes anuales de empresas, presentaciones para inversores y comunicados de prensa de fuentes reconocidas para comprender la combinación de productos y la exposición a los ciclos de perforación. Se utilizó selectivamente una suscripción de pago para datos financieros e inteligencia empresarial con el fin de estandarizar las divisiones de ingresos y rastrear los cambios de propiedad. Esta lista es ilustrativa y también se consultaron muchas otras fuentes públicas y de pago para la recopilación, verificación cruzada y aclaración de datos.
Entrevistas Primarias y Encuestas
Se realizaron conversaciones primarias con una combinación de fabricantes de herramientas, especialistas en servicios de perforación y usuarios de ingeniería de perforación o adquisiciones para verificar los supuestos sobre las tasas de uso de herramientas, los ciclos de reemplazo y los movimientos de precios. Dado que se trata de un mercado global, los datos se verificaron en las principales cuencas de perforación para que las diferencias entre la intensidad terrestre y las especificaciones de herramientas costa afuera pudieran reflejarse en el modelo final.
Distribución de los encuestados en el trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del encuestado | Región |
|---|---|---|
| Nivel superior: 28% | Directores ejecutivos (CXO): 13% | Asia-Pacífico: 47% |
| Nivel medio: 57% | Líderes funcionales/de unidad: 42% | Europa, Oriente Medio y África (EMEA): 33% |
| Actores menores: 15% | Gerentes: 45% | Américas: 20% |
Dimensionamiento del Mercado y Pronóstico
El modelo central parte de una construcción descendente en la que la actividad de perforación y las necesidades de construcción de pozos se convierten en un conjunto de demanda realista de herramientas por tipo de ubicación y complejidad del pozo, y luego se traducen en valor a través de rangos de precios de venta promedio. Para mantener los totales fundamentados, también se utilizaron aproximaciones selectivas ascendentes, como verificaciones de cordura de los ingresos de los proveedores, el precio de venta promedio muestreado multiplicado por los volúmenes implícitos de herramientas y las conversaciones con el canal que ayudaron a ajustar las categorías subreportadas.
Los insumos clave incluyeron la dirección de la actividad de plataformas activas y pozos, la proporción de pozos horizontales y de alcance extendido (que cambia la intensidad de las herramientas), la combinación costa afuera frente a terrestre, las tendencias típicas de configuración del ensamblaje de fondo de pozo (incluidas las necesidades de dirección y estabilización) y el movimiento de precios impulsado por los costos del acero y la fabricación. Donde las señales de volumen directo eran escasas, las brechas se manejaron utilizando indicadores proxy como las tendencias de gasto en perforación y los patrones de utilización de la retroalimentación primaria, y luego se realizaron pruebas retrospectivas de los rangos implícitos de herramientas por pozo. Para el pronóstico, se aplicó un análisis de escenarios con un caso base que alinea las expectativas de perspectiva de perforación con la intensidad de herramientas y los precios, y luego se construyeron casos al alza y a la baja en torno a la sensibilidad del gasto de capital en petróleo y gas y el calendario de proyectos costa afuera.
Ciclo de Validación y Actualización de Datos
Los resultados se verificaron con señales independientes como los cambios en la actividad de perforación, las noticias sobre la aprobación de proyectos costa afuera y la dirección del gasto de capital upstream reportado, y luego se revisaron para detectar saltos repentinos que no coincidan con el ciclo operativo. Cuando aparecieron variaciones, se revisaron los supuestos y, si fue necesario, se realizaron llamadas de seguimiento para confirmar si el problema provenía de una superposición de alcance, el momento de los precios o un proxy de demanda.
Antes de la aprobación final, el modelo pasa por una revisión analítica de múltiples pasos en la que se verifican nuevamente los cálculos, las conversiones y la alineación de años. Los informes se actualizan anualmente y se realizan actualizaciones intermedias cuando ocurren eventos materiales que pueden afectar la demanda o los precios de las herramientas. Justo antes de la entrega, se realiza una revisión final para que los clientes reciban la vista actualizada más reciente disponible.
Dimensionamiento del Mercado de Herramientas de Perforación de Mordor Intelligence Comparado con Otras Estimaciones Publicadas
Los valores de mercado publicados para las herramientas de perforación pueden parecer diferentes incluso cuando se utiliza la misma etiqueta general, porque los autores varían la lista de herramientas, el proxy de actividad y el año utilizado para la fijación de precios y la conversión de divisas. Las diferencias también provienen de cómo se tratan las herramientas costa afuera y la intensidad de la perforación direccional, y si el equipo de perforación adyacente se incluye en el número.
Algunas estimaciones publicadas incorporan un conjunto más amplio de equipos y servicios de perforación, o asumen una progresión de precios más rápida sin vincularla de nuevo al reemplazo de herramientas y la complejidad del pozo. Cuando se utiliza ese alcance más amplio, Mordor Intelligence solo contabiliza categorías de herramientas definidas (como brocas de perforación, tubería de perforación, collares de perforación, escariadores y estabilizadores, giratorios y otras herramientas específicas como jars, shock subs, motores de lodo y sistemas rotatorios dirigibles) y vincula la construcción de la demanda a las aplicaciones de perforación, incluidas la geotérmica, la reparación de pozos e intervención en pozos, y los pozos de captura y almacenamiento de carbono e inyección.
Comparación de referencia
| Fuente | Tamaño del Mercado | Brechas en la Metodología de Investigación |
|---|---|---|
| Mordor Intelligence | 9,25 mil millones de USD (2025) | |
| Consultora Global A | 7,85 mil millones de USD (2023) | Utiliza un año base y una ventana de pronóstico diferentes, y el dimensionamiento puede sesgarse a la baja si la intensidad de herramientas por pozo se promedia ampliamente sin separar las especificaciones costa afuera y los pozos horizontales de mayor intensidad. |
| Editorial del Sector B | 9,96 mil millones de USD (2025) | Muestra informes inconsistentes del año base en todas las secciones y aplica una trayectoria de crecimiento más alta, lo que puede sobreestimar los totales cuando los supuestos de precio y volumen no se reconcilian con la actividad de perforación y los ciclos de reemplazo. |
La dispersión entre las tres cifras refleja principalmente la alineación del año, la inclusión de categorías y la forma en que la intensidad de las herramientas se vincula a la actividad de perforación. Al mantener la lista de herramientas explícita y verificar los supuestos con señales del ciclo de perforación y la retroalimentación primaria, nuestro número final permanece rastreable a insumos claros y pasos repetibles, de modo que los usuarios puedan adaptar la misma lógica a sus propios casos de planificación.


Preguntas Clave Respondidas en el Informe
¿Cuál es el valor actual del mercado de herramientas de perforación?
El tamaño del mercado de herramientas de perforación fue de USD 9,68 mil millones en 2026 y se prevé que alcance USD 12,17 mil millones en 2031 con una trayectoria de CAGR del 4,68%.
¿Qué región lidera las ventas globales?
América del Norte representó el 32,75% de los ingresos de 2025 debido a la alta actividad no convencional y los proyectos de aguas profundas.
¿Qué segmento de aplicación se está expandiendo más rápido?
Se proyecta que la perforación geotérmica registre la CAGR más rápida del 9,21% hasta 2031 a medida que se acelera el financiamiento de la transición energética.
¿Cómo evolucionará la demanda marina?
Se espera que los pozos costa afuera, especialmente los de aguas ultraprofundas, crezcan a una CAGR del 5,52%, respaldados por las aprobaciones de proyectos de alta presión y alta temperatura (HP/HT) en Brasil, el Golfo de México y África Occidental.
¿Qué tecnologías están definiendo la ventaja competitiva?
Los sistemas de dirección rotativa habilitados por IA, la formación de imágenes en la broca y las brocas PDC de alta temperatura son fundamentales para la contratación basada en rendimiento y la expansión de márgenes.
¿Cómo afectan las regulaciones ambientales a la demanda de herramientas?
Las regulaciones más estrictas de metano y HP/HT incrementan los costos de cumplimiento, lo que lleva a los operadores a adoptar herramientas de perforación premium de bajas emisiones que cumplen con los nuevos estándares de seguridad.
Última actualización de la página el:



