
Tamaño y Participación del Mercado de Dispositivos de Ultrasonido de Japón
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Período de Datos Pronosticados | 2026 - 2031 |
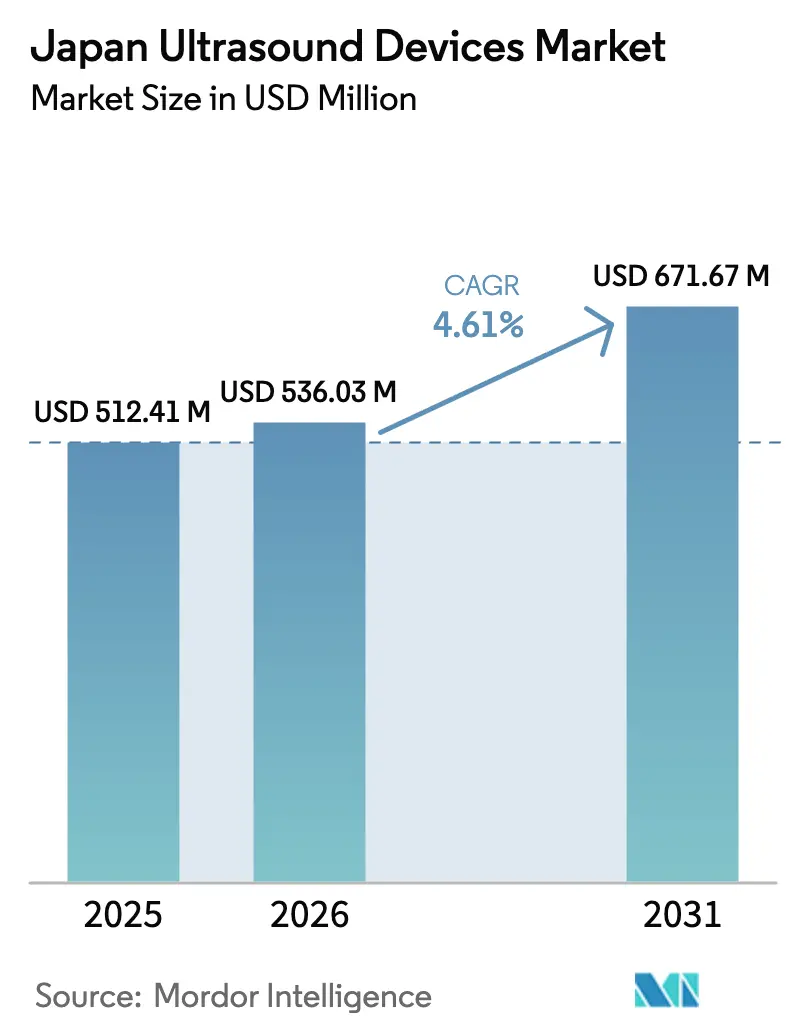
| Tamaño del mercado en el año base (2025) | 512.41 Millones de dólares |
| Tamaño del Mercado (2026) | 536.03 Millones de dólares |
| Tamaño del Mercado (2031) | 671.67 Millones de dólares |
| Growth Rate (2026 - 2031) | 4.61 % |
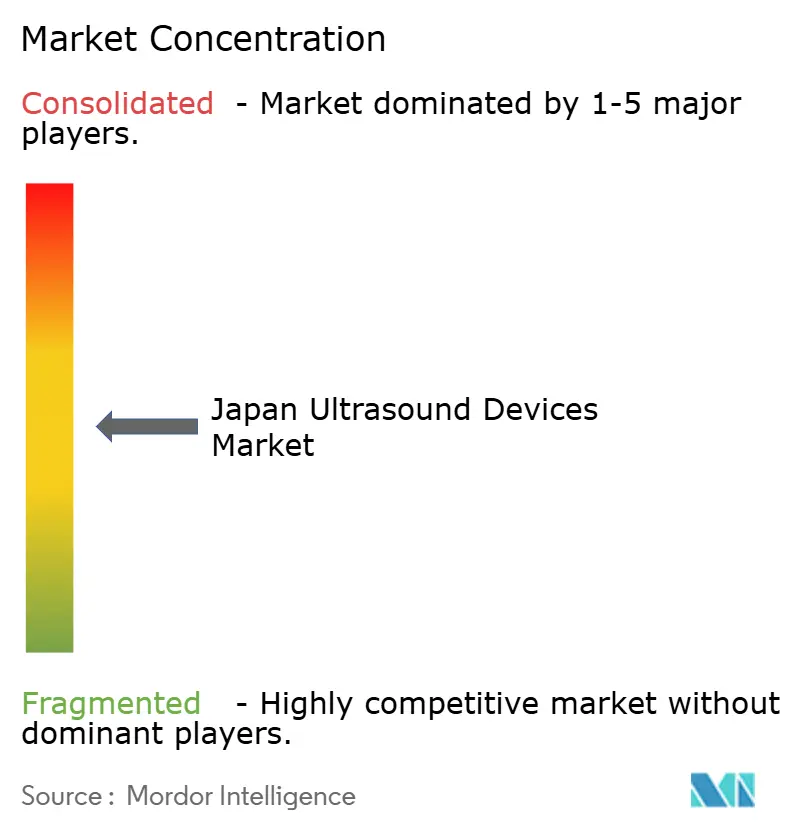
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Dispositivos de Ultrasonido de Japón por Mordor Intelligence
El tamaño del Mercado de Dispositivos de Ultrasonido de Japón en 2026 se estima en USD 536,03 millones, creciendo desde el valor de 2025 de USD 512,41 millones con proyecciones para 2031 que muestran USD 671,67 millones, creciendo a una CAGR del 4,61% durante 2026-2031.
El envejecimiento demográfico, la prevalencia de enfermedades crónicas y la sustitución sistemática de escáneres analógicos sustentan una demanda sostenida, mientras que las plataformas 3D/4D habilitadas con IA y los dispositivos portátiles crean nuevos grupos de ingresos en entornos de emergencia, atención primaria y atención domiciliaria. Los hospitales están renovando infraestructuras de más de cuatro décadas de antigüedad, impulsando la adquisición a corto plazo a pesar de las restricciones presupuestarias de capital bajo los pagos por grupos relacionados con el diagnóstico (DRG). Al mismo tiempo, un grupo limitado de ecografistas certificados impulsa a los proveedores hacia soluciones de imágenes automatizadas. La intensidad competitiva está moldeada por alianzas como la de Canon-Olympus en ultrasonido endoscópico, y por la aparición del ultrasonido focalizado para oncología terapéutica, ambas refuerzan la importancia estratégica de la inversión doméstica en I+D.
Conclusiones Clave del Informe
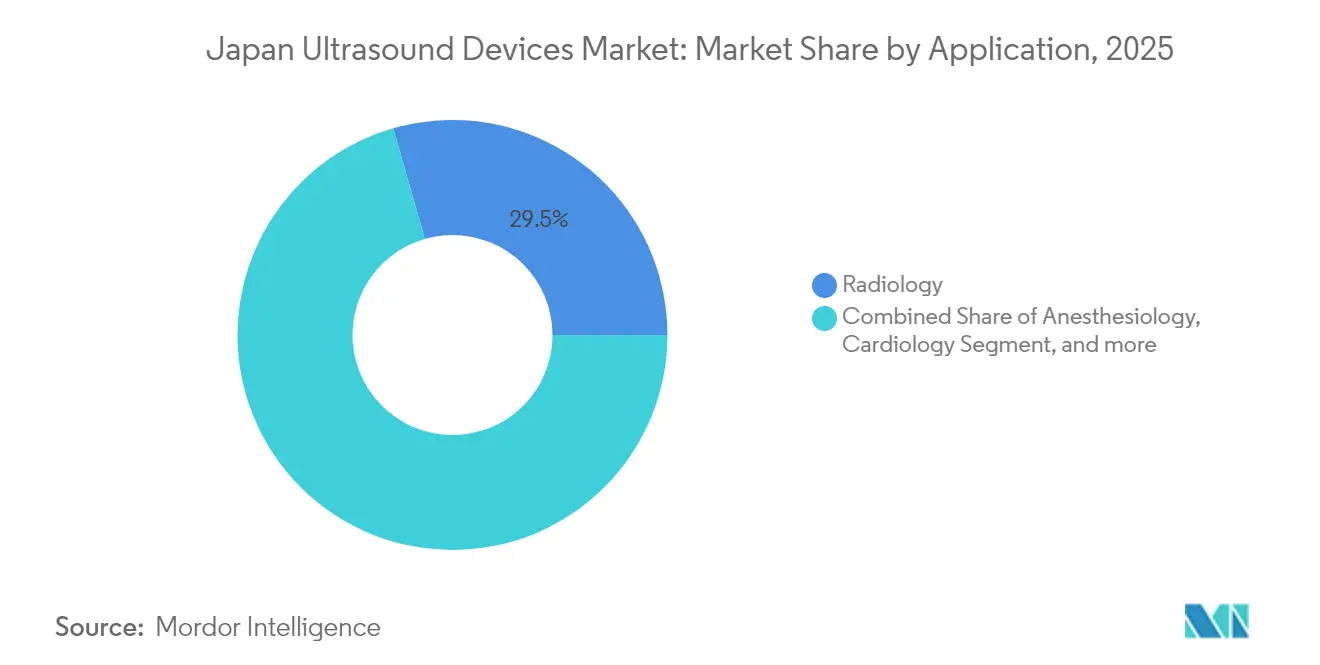
- Por aplicación, la radiología representó el 29,45% de la participación del mercado de ultrasonido de Japón en 2025, mientras que los cuidados críticos avanzan a una CAGR del 6,38% hasta 2031.
- Por tecnología, los sistemas 3D/4D representaron el 44,12% del tamaño del mercado de ultrasonido de Japón en 2025; se proyecta que el ultrasonido focalizado de alta intensidad se expanda a una CAGR del 5,79% entre 2026 y 2031.
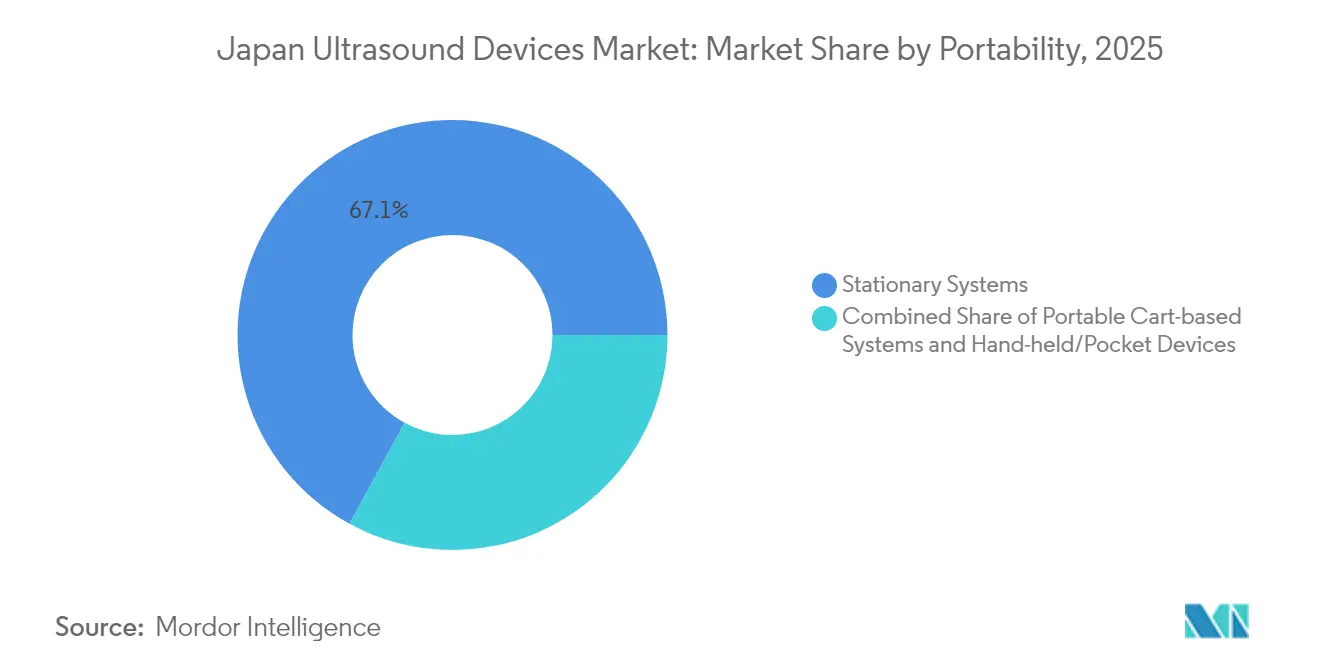
- Por portabilidad, las consolas estacionarias representaron el 67,05% del tamaño del mercado de ultrasonido de Japón en 2025, mientras que los dispositivos portátiles de mano crecen a una CAGR del 7,74% hasta 2031.
- Por usuario final, los hospitales y centros médicos académicos representaron el 56,72% de la participación del mercado de ultrasonido de Japón en 2025, pero los hospitales privados registran la CAGR más rápida del 7,12% hasta 2031.
Nota: Las cifras de tamaño del mercado y previsión de este informe se generan utilizando el marco de estimación propietario de Mordor Intelligence, actualizado con los últimos datos e información disponibles a partir de 2026.
Tendencias e Información del Mercado de Dispositivos de Ultrasonido de Japón
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Cronograma de Impacto |
|---|---|---|---|
| Creciente carga de enfermedades crónicas y población envejecida | +1.2% | A nivel nacional, más fuerte en prefecturas rurales | Largo plazo (≥ 4 años) |
| Adopción acelerada de ultrasonido 3D/4D y portátil habilitado con IA | +0.9% | Centros urbanos, extendiéndose a hospitales regionales | Mediano plazo (2-4 años) |
| Iniciativas de capacitación en ultrasonido en el punto de atención financiadas por el gobierno | +0.7% | A nivel nacional, prioridad para áreas desatendidas | Corto plazo (≤ 2 años) |
| Sustitución de sistemas analógicos obsoletos | +0.8% | A nivel nacional, agudo en hospitales de 40 años de antigüedad | Mediano plazo (2-4 años) |
| Programas de detección de densidad mamaria | +0.6% | Centros de detección urbanos | Mediano plazo (2-4 años) |
| Innovación tecnológica e I+D doméstica | +0.5% | Clústeres tecnológicos de Tokio y Osaka | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Creciente Carga de Enfermedades Crónicas y Población Envejecida
La demografía de mayores de 65 años en Japón supera ahora el 30% de la población, creando una demanda sostenida de imágenes cardiovasculares y musculoesqueléticas donde el ultrasonido ofrece diagnósticos no invasivos y libres de radiación. La preferencia de los pacientes mayores por la atención ambulatoria impulsa la adopción de escáneres portátiles, especialmente para servicios de salud domiciliaria y rehabilitación.[1]Ministerio de Salud, Trabajo y Bienestar, "Estrategia de Salud Digital 2025," mhlw.go.jp El Voluson Performance 18 de GE Healthcare fue posicionado para mitigar la escasez de obstetras mientras apoya las redes perinatales. Los objetivos de política que amplían la esperanza de vida saludable dependen de programas de detección temprana que se basan en el ultrasonido, anclando el crecimiento a largo plazo del mercado de ultrasonido de Japón.
Adopción Acelerada de Ultrasonido 3D/4D y Portátil Habilitado con IA
El software impulsado por IA, como RN-Descartes y METIS Eye, demuestra tasas de sensibilidad que superan la interpretación manual en la detección del cáncer de mama, abordando directamente la escasez de ecografistas en Japón. Los ensayos multicéntricos de la plataforma portátil KOSMOS reportaron una aplicabilidad clínica del 91,5%, validando el uso a pie de cama en clínicas de emergencia y rurales. La fusión de imágenes 3D/4D con análisis de IA en tiempo real amplía el valor clínico en cardiología y obstetricia, aunque la PMDA solo ha aprobado dos aplicaciones de software como dispositivo médico con IA hasta la fecha, creando una ventana de ventaja para los primeros titulares de licencias.[2]Fujioka T. et al., "Validación de CADx de Ultrasonido de Mama Basado en IA," fujooka-lab.org
Iniciativas de Capacitación en Ultrasonido en el Punto de Atención Financiadas por el Gobierno
El Ministerio de Salud subvenciona programas de ultrasonido en el punto de atención impartidos a través de la Sociedad Japonesa de Ultrasonidos en Medicina, cuyos exámenes de certificación en noviembre de 2024 atrajeron a un número récord de profesionales multidisciplinarios. Los estudios muestran que los planes de estudio estructurados aumentan la precisión del operador y reducen el tiempo de exploración, reforzando la adopción en los servicios de urgencias, las clínicas de atención primaria y las unidades de cuidados intensivos neonatales. La formación del Colaborativo Nacional de Ultrasonido en el Punto de Atención Neonatal amplía los protocolos estandarizados, garantizando resultados de calidad al tiempo que acelera la rotación de dispositivos.
Sustitución de Sistemas Analógicos Obsoletos
Más de 1.600 hospitales japoneses operan salas, y los escáneres analógicos dentro de estas instalaciones no cumplen con las directrices actualizadas de mantenimiento de ecocardiografía. Las iniciativas de transformación digital requieren conectividad compatible con DICOM y características de ciberseguridad ausentes en el hardware heredado, lo que impulsa los ciclos de sustitución a pesar de los límites de gasto de capital. La COVID-19 elevó los estándares de control de infecciones, favoreciendo los transductores sellados y las interfaces sin contacto disponibles solo en modelos más nuevos, apoyando así la demanda a corto y mediano plazo.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Cronograma de Impacto |
|---|---|---|---|
| Largos plazos de aprobación de la PMDA y costos posteriores a la comercialización | -0.6% | A nivel nacional, todas las categorías de dispositivos | Largo plazo (≥ 4 años) |
| Gasto de capital hospitalario restringido bajo pagos DRG agrupados | -0.8% | A nivel nacional, más pesado en el sector público | Mediano plazo (2-4 años) |
| Escasez de ecografistas certificados y habilidades desiguales | -0.4% | Prefecturas rurales y ciudades pequeñas | Mediano plazo (2-4 años) |
| Competencia de precios de importaciones chinas de bajo costo | -0.3% | A nivel nacional, segmentos de nivel medio | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Largos Plazos de Aprobación de la PMDA y Costos de Vigilancia Poscomercialización
Los proveedores de ultrasonido destinan entre 9 y 16 meses para navegar por los procedimientos de la PMDA, prolongando el punto de equilibrio del flujo de caja y favoreciendo a los operadores establecidos con aprobaciones heredadas. El cumplimiento de la Ordenanza 169 y la norma ISO 13485 exige una validación exhaustiva, mientras que los informes de vigilancia continuos acumulan costos adicionales. Solo dos de las 27 solicitudes de software como dispositivo médico con IA han sido aprobadas, lo que ilustra los obstáculos sistémicos que moderan la velocidad de innovación en el mercado de ultrasonido de Japón.[3]Agencia de Productos Farmacéuticos y Dispositivos Médicos, "Estadísticas de Revisión de Dispositivos Médicos 2024," pmda.go.jp
Gasto de Capital Hospitalario Restringido bajo Pagos DRG Agrupados
Los reembolsos basados en episodios limitan los ingresos independientemente de la sofisticación diagnóstica, restringiendo los presupuestos de equipos, particularmente en el segmento público que concentra la mayoría de los volúmenes de exploración. Las instalaciones que equilibran renovaciones estructurales y actualizaciones de dispositivos a menudo prefieren modelos de gama media o difieren las sustituciones, alargando los ciclos de ventas para las consolas premium. Los proveedores privados, menos sujetos a las restricciones de los DRG, registran un mayor crecimiento en la adquisición de escáneres.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Aplicación: Los Cuidados Críticos se Expanden en Medio del Liderazgo de la Radiología
La radiología generó el 29,45% del tamaño del mercado de ultrasonido de Japón en 2025 y sigue siendo la columna vertebral de los servicios de imágenes porque todos los hospitales dependen de consolas de uso general para diagnósticos abdominales, vasculares y de tejidos blandos. Sin embargo, el crecimiento pivota hacia el uso en cuidados críticos, donde la ecografía a pie de cama guía la reanimación con líquidos, detecta el neumotórax y monitorea la función cardíaca en pacientes hemodinámicamente inestables. Los módulos de certificación de la Sociedad Japonesa de Ultrasonidos en Medicina refuerzan la competencia, garantizando una calidad uniforme en todo el país.
Se prevé que los volúmenes de cuidados críticos aumenten a una CAGR del 6,38% hasta 2031, impulsados por la adopción de sondas portátiles y dispositivos de mano por parte de los intensivistas que se conectan de forma inalámbrica al sistema de archivo y comunicación de imágenes hospitalario. La toma de decisiones rápida reduce la duración de la estancia en la unidad de cuidados intensivos, lo que resulta atractivo para los administradores que operan bajo los límites de costos de los DRG. Como resultado, la participación de los cuidados críticos en el tamaño del mercado de ultrasonido de Japón probablemente superará su umbral actual del 11,05%, diluyendo gradualmente el dominio de la radiología mientras cataliza los ingresos de software como servicio a través de módulos de análisis hemodinámico basados en IA.
Nota: Las participaciones de todos los segmentos individuales están disponibles al adquirir el informe


Por Tecnología: La Innovación en Ultrasonido Focalizado de Alta Intensidad Desafía la Supremacía del 3D/4D
Las imágenes 3D/4D ocuparon el 44,12% de la participación del mercado de ultrasonido de Japón en 2025 gracias a los flujos de trabajo arraigados en obstetricia y cardiología. Los conjuntos de datos volumétricos mejoran la detección de anomalías, una métrica de calidad apreciada por aseguradoras y clínicos por igual. Sin embargo, el ultrasonido focalizado de alta intensidad registra la CAGR más rápida del 5,79%, impulsado por ensayos oncológicos que evalúan la ablación no invasiva de tumores de hígado, próstata y páncreas. Las empresas emergentes nacionales traducen el conocimiento en fotónica y robótica en una dirección precisa del haz, buscando comercializar suites híbridas de diagnóstico y terapia.
Las modalidades 2D y Doppler continúan en exploraciones abdominales de rutina y estudios vasculares, especialmente donde los presupuestos hospitalarios siguen siendo ajustados. Aun así, los proveedores incorporan supresión de ruido con IA y algoritmos de medición automática en los sistemas 2D de referencia, aumentando el valor clínico sin inflar los precios. Este enfoque de innovación escalonada mantiene la adopción amplia mientras protege al mercado de ultrasonido de Japón del riesgo de obsolescencia tecnológica abrupta.
Por Portabilidad: La Ola de Dispositivos Portátiles de Mano Redefine el Punto de Atención
Las consolas ancladas a las salas de imágenes aún generan el 67,05% de los ingresos de 2025, pero las sondas portátiles de mano de menos de 400 g conectadas a tabletas están captando la atención de los médicos a una CAGR del 7,74%. Las lecciones de control de infecciones de la era pandémica persuadieron a los clínicos a clasificar a los pacientes a pie de cama, un flujo de trabajo que los dispositivos portátiles de mano facilitan. Las pruebas comparativas de referencia clasificaron a SonoEye y Vscan Air como los más altos en claridad de modo B y software ergonómico, demostrando paridad de capacidades con los carros de gama media.
Los equipos portátiles sobre ruedas ofrecen un camino intermedio al preservar las características Doppler y de elastografía mientras se desplazan fácilmente entre salas. No obstante, la paridad de reembolso para los exámenes con dispositivos portátiles de mano, combinada con el programa de préstamo gratuito del gobierno para clínicas rurales, acelera la migración de volumen hacia los dispositivos de bolsillo.
Nota: Las participaciones de todos los segmentos individuales están disponibles al adquirir el informe
Por Usuario Final: Los Hospitales Privados Superan a sus Contrapartes Públicas
Los hospitales públicos y las clínicas universitarias representaron el 56,72% de la participación del mercado de ultrasonido de Japón en 2025, reflejando su papel como centros terciarios y centros de enseñanza. Enfrentan la mayor depreciación arquitectónica y la racionalización de capital vinculada a los DRG, lo que limita la renovación rápida de la flota. Por el contrario, los hospitales privados amplían las salas de imágenes para asegurar una diferenciación competitiva, ofreciendo una CAGR prevista del 7,12% hasta 2031.
Los centros de imágenes diagnósticas mantienen servicios especializados de ecografía automatizada de mama y vasculares, principalmente en áreas metropolitanas donde la densidad de población genera economías de escala. Los centros de cirugía ambulatoria y las clínicas especializadas forman un tercer nivel de clientes, aprovechando los dispositivos portátiles de mano para evaluaciones preoperatorias. Las organizaciones emergentes de atención domiciliaria pilotean el ultrasonido remoto guiado por tele-tutoría, abriendo un canal naciente orientado al consumidor para el mercado de ultrasonido de Japón.
Análisis Geográfico
Los corredores metropolitanos que abarcan Tokio, Osaka y Nagoya representan una participación importante de la base instalada de equipos de ultrasonido, sustentada por un alto flujo de pacientes y una abundante disponibilidad de especialistas. Estas ciudades lideran los proyectos piloto de IA donde la conectividad en la nube y el 5G apoyan la descarga de datos en tiempo real, reforzando las actualizaciones continuas del flujo de trabajo de imágenes. Las prefecturas rurales, por el contrario, luchan con la escasez de médicos y las barreras de transporte; los escáneres portátiles de mano, enviados a través de programas de subvenciones gubernamentales, cierran las brechas de acceso al permitir que enfermeras comunitarias y médicos generales realicen ecografías básicas bajo supervisión remota.
Los ciclos de sustitución regionales siguen la infraestructura envejecida: los hospitales de más de 40 años se concentran desproporcionadamente en el norte de Tohoku y partes de Kyushu, generando una demanda concentrada de reemplazo de consolas. Sin embargo, el margen presupuestario es más estrecho; por lo tanto, los proveedores a menudo proponen paquetes de intercambio y calendarios de pago diferido para cerrar acuerdos. Las comunidades insulares como Okinawa aprovechan el tele-ultrasonido para enviar imágenes a radiólogos del continente, demostrando cómo la conectividad mitiga el aislamiento geográfico.
La fabricación de dispositivos médicos en sí misma está agrupada geoespacialmente; la planta de Canon en Tochigi y el centro de I+D de Fujifilm en Saitama anclan un cinturón de innovación que colabora estrechamente con los hospitales universitarios. Los responsables de políticas fomentan dichos clústeres a través de incentivos fiscales y aprobaciones expeditas de uso del suelo, garantizando la resiliencia del mercado de ultrasonido de Japón frente a los vientos en contra de la cadena de suministro global. Las regulaciones estandarizadas de la PMDA se aplican a nivel nacional, manteniendo la paridad de calidad del producto independientemente de la ubicación de la instalación.
Panorama regulatorio
Los dispositivos de ultrasonido en Japón están sujetos a la Ley de Productos Farmacéuticos y Dispositivos Médicos (Ley PMD), donde el Ministerio de Salud, Trabajo y Bienestar (MHLW) ejerce la autoridad administrativa y la Agencia de Productos Farmacéuticos y Dispositivos Médicos (PMDA) lleva a cabo la revisión científica y la supervisión de seguridad posterior a la comercialización. El acceso al mercado sigue un sistema de clasificación basado en riesgo (Clase I a IV) alineado con los principios de GHTF/IMDRF, que determina si el ingreso se realiza mediante notificación, certificación de terceros o aprobación del MHLW. Este marco afecta la secuencia de lanzamiento de las categorías de ultrasonido montado en carro, portátil y especializado.
Los fabricantes y titulares de la autorización de comercialización también deben cumplir con la Ordenanza de SGC de Japón, que está alineada con la norma ISO 13485 pero añade requisitos específicos de Japón, como parte de la licencia y la conformidad continua. Para las funciones habilitadas por IA y los flujos de trabajo digitales integrados en la imagenología, la estructura dedicada de consulta y revisión de SaMD de la PMDA, junto con comités de expertos en software, define el paquete de evidencia y los plazos para las funciones de apoyo a la decisión clínica, lo que refuerza la necesidad de una planificación regulatoria temprana para las plataformas de ultrasonido habilitadas por IA.
Panorama Competitivo
El campo está moderadamente concentrado: los cinco principales proveedores controlan colectivamente ventas significativas, equilibrando la posición dominante nacional y la escala global. Canon Medical aprovecha su trayectoria diagnóstica mientras Olympus aporta liderazgo óptico a su empresa conjunta de ultrasonido endoscópico lanzada en 2024. Los sistemas de carros para pacientes ambulatorios de Fujifilm integran el triaje con IA a través de una asociación con Us2.ai, ejemplificando estrategias de ecosistema que combinan hardware de imágenes con análisis en la nube.
GE Healthcare y Philips adaptan las plataformas insignia a la ergonomía específica de Japón, por ejemplo, reduciendo el tamaño de las consolas y localizando los matices del idioma de la interfaz. Mientras tanto, los nuevos participantes con sede en Shenzhen fijan precios agresivamente entre un 20 y un 25% por debajo de la mediana, pero aún requieren la aprobación de la PMDA, lo que modera las ganancias inmediatas de participación. Las empresas emergentes de ultrasonido focalizado persiguen nichos oncológicos, una vía potencialmente aislada de las guerras de precios debido a la diferenciación del valor terapéutico.
Las ofertas de servicios se amplían desde el mantenimiento vinculado a la garantía hasta las actualizaciones de IA por suscripción y el monitoreo remoto del tiempo de actividad, reflejando la demanda hospitalaria de gastos operativos predecibles dentro de los límites de los DRG. En consecuencia, la base de la competencia se desplaza de las especificaciones de hardware puras a la economía del ciclo de vida y la integración del flujo de trabajo, una tendencia que probablemente reforzará las asociaciones estratégicas y la consolidación durante el horizonte de pronóstico del mercado de ultrasonido de Japón.
Líderes de la Industria de Dispositivos de Ultrasonido de Japón
Fujifilm Holdings Corporation
GE Healthcare
Siemens Healthineers AG
Canon Medical Systems Corporation
Koninklijke Philips N.V.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial

Oportunidades de mercado y perspectivas futuras
El espacio en blanco se concentra en la automatización del flujo de trabajo y la implementación en el punto de atención, lo que reduce la dependencia de operadores capacitados escasos, en particular a medida que los hospitales reemplazan los sistemas analógicos heredados y estandarizan la conectividad DICOM y las funciones de ciberseguridad. La actividad reciente del mercado indica que los proveedores están convirtiendo en productos las mejoras de IA y usabilidad para Japón, incluido GE HealthCare Japan, que lanzó versiones equipadas con IA de Venue, Venue Go y Venue Fit para uso en el punto de atención (abril de 2026) e introdujo la plataforma de ultrasonido cardíaco Vivid Pioneer con capacidades asistidas por IA (marzo de 2026). En conjunto, estos lanzamientos amplían la base instalada direccionable para actualizaciones habilitadas por software y modelos de servicio en las trayectorias de emergencias, cuidados críticos y cardiología.
Los canales de adquisición también respaldan la adopción a corto plazo. Las licitaciones de hospitales públicos se gestionan a través del Portal de Adquisiciones de JETRO, que permite un acceso estructurado a compradores vinculados al gobierno e implementaciones en múltiples sitios. En el ámbito de las políticas, la Visión de la Industria de Dispositivos Médicos 2024 del METI enfatiza la expansión global y una integración más estrecha de la IA y la salud digital en los sistemas de diagnóstico, alineando la I+D nacional, la validación clínica y las vías comerciales para los proveedores de ultrasonido en torno a plataformas escalables en lugar de colocaciones en una sola instalación.
Desarrollos recientes del sector
- Julio de 2026: Fujifilm Holdings Corporation (Fujifilm Medical) lanzó el dispositivo de ultrasonido Sonosite MT Ver1.2 con Volume Flow Assist para la medición automatizada del flujo sanguíneo. El lanzamiento amplía las capacidades de ultrasonido portátil habilitado por IA con la medición automatizada del flujo sanguíneo en el núcleo de la estrategia de atención en el punto de servicio. Fortalece la posición de Fujifilm en ultrasonido de mano y de punto de atención con mejoras de flujo de trabajo asistidas por IA.
- Abril de 2026: GE HealthCare Japan lanzó versiones equipadas con IA de los dispositivos de ultrasonido de punto de atención Venue, Venue Go y Venue Fit. El lanzamiento amplía la oferta de plataformas de ultrasonido de punto de atención y de escritorio mejoradas con IA en Japón. Mejora la cartera de GE con integración de imagenología y flujo de trabajo impulsados por IA en entornos hospitalarios y clínicos.
- Marzo de 2026: GE HealthCare Japan lanzó Vivid Pioneer, un dispositivo de ultrasonido cardíaco insignia con funciones asistidas por IA. El lanzamiento amplía el ultrasonido cardíaco de alta gama con IA para la optimización del flujo de trabajo clínico. Consolida el liderazgo de GE en imagenología cardiovascular habilitada por IA en Japón.


Marco de la metodología de investigación y alcance del informe
Definición y alcance del mercado
En este informe, el mercado abarca los sistemas de imagenología por ultrasonido vendidos e instalados en Japón, medidos en términos de valor con base en los ingresos por equipos en los entornos clínicos y de atención comunes, y respaldados por verificaciones de movimiento de unidades.
Exclusiones del alcance: excluimos los ingresos por servicios de ultrasonido, las garantías extendidas y los consumibles como geles y kits de procedimiento.
Descripción general de la segmentación
- Por Aplicación
- Anestesiología
- Cardiología
- Ginecología / Obstetricia
- Musculoesquelético
- Radiología
- Cuidados Críticos
- Urología
- Vascular
- Otras Aplicaciones
- Por Tecnología
- Imágenes de Ultrasonido 2D
- Imágenes de Ultrasonido 3D y 4D
- Imágenes Doppler
- Ultrasonido Focalizado de Alta Intensidad
- Otras Tecnologías
- Por Portabilidad
- Sistemas Estacionarios
- Sistemas Portátiles sobre Ruedas
- Dispositivos de Mano / de Bolsillo
- Por Usuario Final
- Hospitales y Centros Médicos Académicos
- Centros de Imágenes Diagnósticas
- Clínicas Ambulatorias y Especializadas
- Entornos de Atención Domiciliaria
Fuentes de datos, dimensionamiento del mercado y validación
Investigación documental
La investigación documental comienza con las señales del sistema de salud pública que explican cómo se forma la demanda de imagenología en Japón, y luego se traduce en necesidades de dispositivos. Normalmente utilizamos fuentes como las publicaciones del Ministerio de Salud, Trabajo y Bienestar, las series de la Oficina de Estadística de Japón, las Estadísticas de Salud de la OCDE y los conjuntos de datos de la Organización Mundial de la Salud para anclar las tendencias de prestación de atención y los factores demográficos.
Para conectar la demanda con la oferta, también revisamos los puntos de contacto de asociaciones y reguladores, como las actualizaciones de la PMDA, y las adquisiciones públicas o divulgaciones hospitalarias cuando están disponibles. Los informes anuales de las empresas, las presentaciones para inversionistas y la prensa comercial médica confiable ayudan a validar los cambios en la combinación de productos, como la portabilidad, 2D frente a 3D y 4D, y los ciclos de reemplazo. Se utilizan algunas suscripciones de pago solo para acelerar las verificaciones financieras de las empresas, el análisis de la actividad de patentes y las vistas de envíos de importación y exportación de equipos de imagenología. Las fuentes mencionadas anteriormente son ilustrativas, y también se revisan muchos otros documentos y presentaciones públicas para aclarar y verificar los puntos de datos.
Entrevistas y encuestas primarias
El trabajo primario se utiliza para poner a prueba lo observado en las fuentes públicas, especialmente en cuanto al movimiento del precio de venta promedio, el comportamiento de compra de los hospitales y la rapidez con la que se están reemplazando los sistemas más antiguos. Entrevistamos a una combinación de fabricantes, distribuidores, equipos de adquisiciones hospitalarias, médicos clínicos y socios de servicio en todo Japón, de modo que las brechas en torno a los volúmenes de unidades y la combinación de productos puedan abordarse antes de finalizar el modelo.
Distribución de los encuestados del trabajo de campo de la investigación primaria
| Tipo de empresa | Puesto del encuestado |
|---|---|
| Nivel superior: 28% | Directivos (CXO): 13% |
| Nivel medio: 58% | Líderes funcionales/de unidad: 37% |
| Actores más pequeños: 14% | Gerentes: 50% |
Dimensionamiento y pronóstico del mercado
El dimensionamiento comienza con una construcción de arriba hacia abajo que reconstruye la demanda de dispositivos en Japón a partir de las señales de prestación de atención, y luego convierte esa demanda en necesidades de sistemas mediante la lógica de utilización y reemplazo. Para el ultrasonido, los insumos más útiles incluyen las tendencias de intensidad de procedimientos en hospitales y clínicas, los indicadores de envejecimiento de la población, la división de las compras entre sistemas montados en carro y portátiles, el momento típico de reemplazo y la dirección de los precios de venta promedio por clase de sistema.
Esos totales se verifican luego mediante aproximaciones selectivas de abajo hacia arriba, como la consolidación de una muestra de ingresos de proveedores en Japón, la validación del movimiento de canales y la prueba de los supuestos de precio por unidad frente a lo que los entrevistados consideran alcanzable en las ofertas actuales. Cuando la cobertura de abajo hacia arriba es incompleta, llenamos los vacíos con rangos de participación conservadores y luego ajustamos solo después de reconciliar con las señales de la base instalada y la retroalimentación de adquisiciones.
Para el pronóstico, utilizamos análisis de escenarios respaldados por un suavizado simple de series temporales sobre los factores de demanda, porque los presupuestos hospitalarios y los ciclos de reemplazo tienden a moverse en escalones en lugar de en línea recta. Los supuestos de crecimiento se mantienen realistas al vincularlos con cambios medibles como la adopción de sistemas portátiles, los cambios en la carga de trabajo de imagenología y la presión de precios para los sistemas 2D estándar.
Validación de datos y ciclo de actualización
La validación se realiza comparando los resultados del modelo con verificaciones independientes, como las unidades implícitas frente a las tendencias de capacidad conocidas, las bandas de precios realistas por tipo de sistema y la coherencia con la dirección del gasto público en salud. Cualquier salto abrupto se revisa nuevamente, y volvemos a contactar a las fuentes cuando un supuesto parece incorrecto o cuando un nuevo ciclo de producto cambia la combinación.
Antes de la aprobación final, el conjunto de datos y las fórmulas se revisan en más de una pasada de analista para eliminar errores de redondeo, manejo de divisas y alineación de años. Los informes se actualizan anualmente, y se realizan actualizaciones provisionales cuando ocurren eventos materiales que pueden cambiar la demanda o los precios. Justo antes de la entrega, hacemos un análisis final de los movimientos de políticas recientes, los resultados de licitaciones y los cambios macroeconómicos para que la visión se mantenga actualizada.
Tamaño del mercado japonés de dispositivos de ultrasonido de Mordor Intelligence comparado con otras estimaciones publicadas
Los tamaños de mercado publicados para los dispositivos de ultrasonido en Japón pueden parecer diferentes porque el límite no siempre es idéntico, y porque los supuestos de unidades y precios no siempre se verifican de la misma manera. Los factores más comunes son si los servicios y las sondas se cuentan junto con los sistemas, qué años se tratan como base y qué tan rápido se supone que disminuyen los precios para las plataformas estándar.
Las señales de actividad de adquisiciones hospitalarias y los envíos de unidades implícitos, verificados mediante la retroalimentación de distribuidores, son los puntos de evidencia que mantienen a Mordor Intelligence alineada con los ingresos solo por equipos y las bandas de precios realistas en Japón. La diferencia restante generalmente proviene de las diferencias en lo que se incluye en el mercado y de si los pronósticos utilizan actualizaciones agresivas del ciclo de reemplazo o una vía de renovación de la base instalada más estable.
Comparación de referencia
| Fuente | Tamaño del mercado | Brechas en la metodología de investigación |
|---|---|---|
| Mordor Intelligence | 512,41 M USD (2025) | |
| Consultora Global A | 0,59 mil millones USD (2025) | Esta cifra parece incluir servicios de dispositivos y complementos junto con las ventas de sistemas, y también aplica un precio de venta promedio combinado más alto que no refleja completamente la presión de precios en las plataformas 2D estándar. |
| Asociación Industrial B | 0,46 mil millones USD (2025) | Esta estimación probablemente refleja un límite de reporte más estrecho que se inclina hacia las compras hospitalarias únicamente, lo que puede subestimar a las clínicas y los centros ambulatorios que compran unidades portátiles y sistemas de carro más pequeños. |
En conjunto, la tabla sugiere que la mayor parte de la brecha se crea por las decisiones de agrupación y la forma en que se tratan los precios y el reemplazo en los distintos entornos de atención. Nuestro enfoque se mantiene trazable porque los pasos avanzan desde las señales de demanda hasta las necesidades de unidades, y luego al valor utilizando bandas de precios y supuestos de combinación claramente verificados que pueden repetirse.


Preguntas Clave Respondidas en el Informe
¿Cuál es el valor proyectado del mercado de ultrasonido de Japón en 2031?
Se espera que alcance USD 671,67 millones, reflejando una CAGR del 4,61%.
¿Qué área de aplicación se está expandiendo más rápidamente en el uso del ultrasonido en Japón?
Las imágenes de cuidados críticos avanzan a una CAGR del 6,38% hasta 2031.
¿Qué tan grande se espera que sea el segmento de dispositivos portátiles de mano para 2031?
Se proyecta que los dispositivos portátiles de mano crezcan a un 7,74% entre 2026 y 2031.
¿Por qué los plazos de aprobación de la PMDA son importantes para los proveedores de dispositivos?
Se extienden entre 9 y 16 meses, lo que retrasa la realización de ingresos y eleva los costos de cumplimiento.
¿Qué alianza estratégica da forma al nicho del ultrasonido endoscópico en Japón?
Canon Medical y Olympus colaboran para co-desarrollar sistemas de ultrasonido endoscópico de próxima generación.
Última actualización de la página el:



