
Tamaño y Participación del Mercado de Sistemas de Iluminación Adaptativa Automotriz en América del Sur
Visión General del Mercado
| Período de Estudio | 2019 - 2031 |
|---|---|
| Período de Datos Pronosticados | 2026 - 2031 |
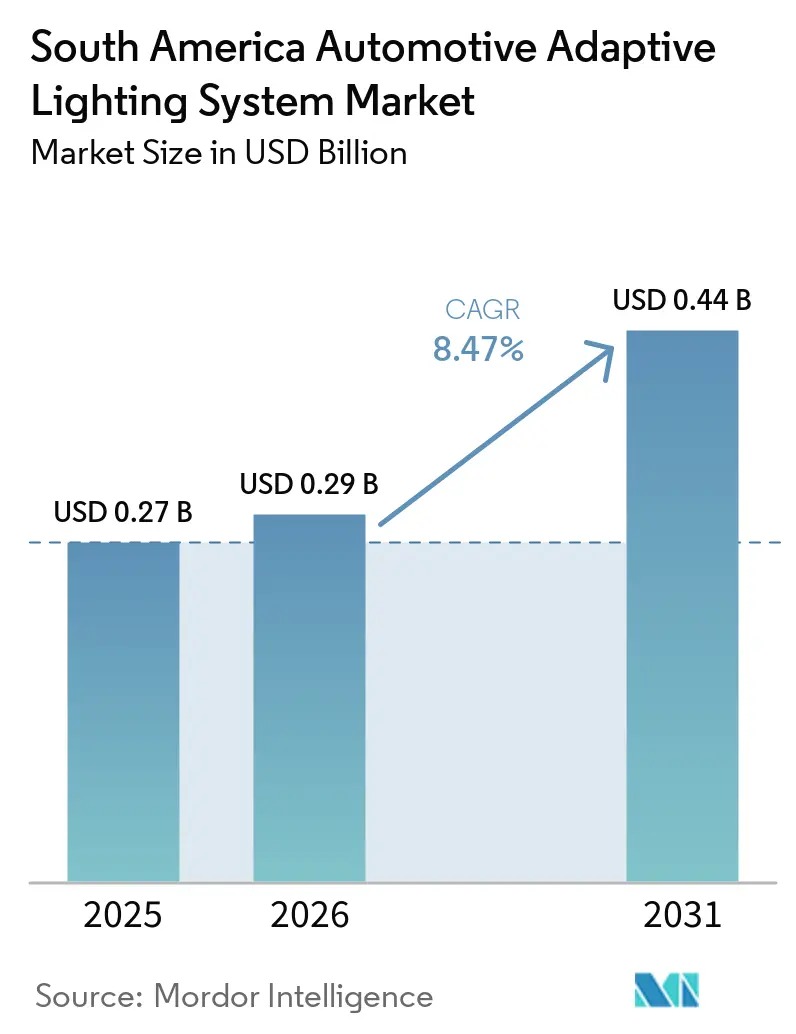
| Tamaño del mercado en el año base (2025) | 0.27 Mil millones de dólares |
| Tamaño del Mercado (2026) | 0.29 Mil millones de dólares |
| Tamaño del Mercado (2031) | 0.44 Mil millones de dólares |
| Growth Rate (2026 - 2031) | 8.47 % |
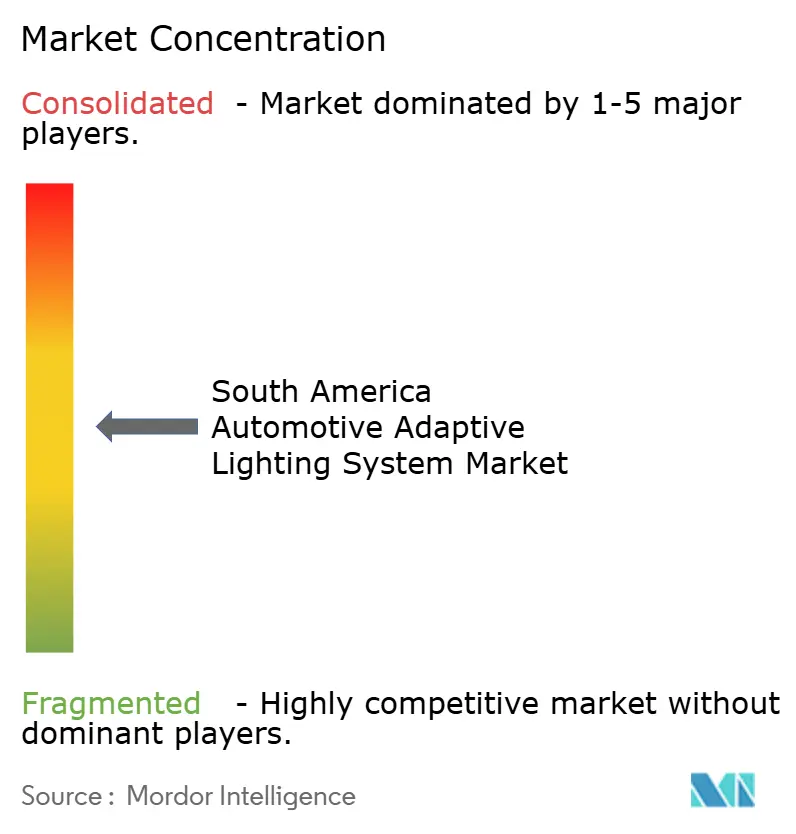
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Sistemas de Iluminación Adaptativa Automotriz en América del Sur por Mordor Intelligence
El tamaño del mercado de sistemas de iluminación adaptativa automotriz en América del Sur fue valorado en 0,27 mil millones de USD en 2025 y se estima que crecerá desde 0,29 mil millones de USD en 2026 hasta alcanzar 0,44 mil millones de USD en 2031, a una CAGR del 8,47% durante el período de pronóstico (2026-2031). El mercado de sistemas de iluminación adaptativa automotriz en América del Sur está siendo moldeado por una mayor adopción de LED, más características de seguridad vehicular y la demanda de mejor visibilidad nocturna. Los fabricantes de vehículos están integrando los sistemas de iluminación en etapas más tempranas del proceso de diseño, lo que hace que los sistemas instalados en fábrica sean más importantes que las actualizaciones posteriores. La electrificación también permite un mayor contenido de iluminación, ya que las plataformas de vehículos más nuevas pueden integrar los controles de iluminación con otras funciones electrónicas. El costo sigue siendo importante en los vehículos de gama de entrada, por lo que los proveedores trabajan para ofrecer funciones adaptativas más simples que se adapten a los modelos de menor precio. Brasil sigue siendo central en la actividad regional porque combina ensamblaje de vehículos, una gran flota instalada y una amplia base de repuestos.
Conclusiones Clave del Informe
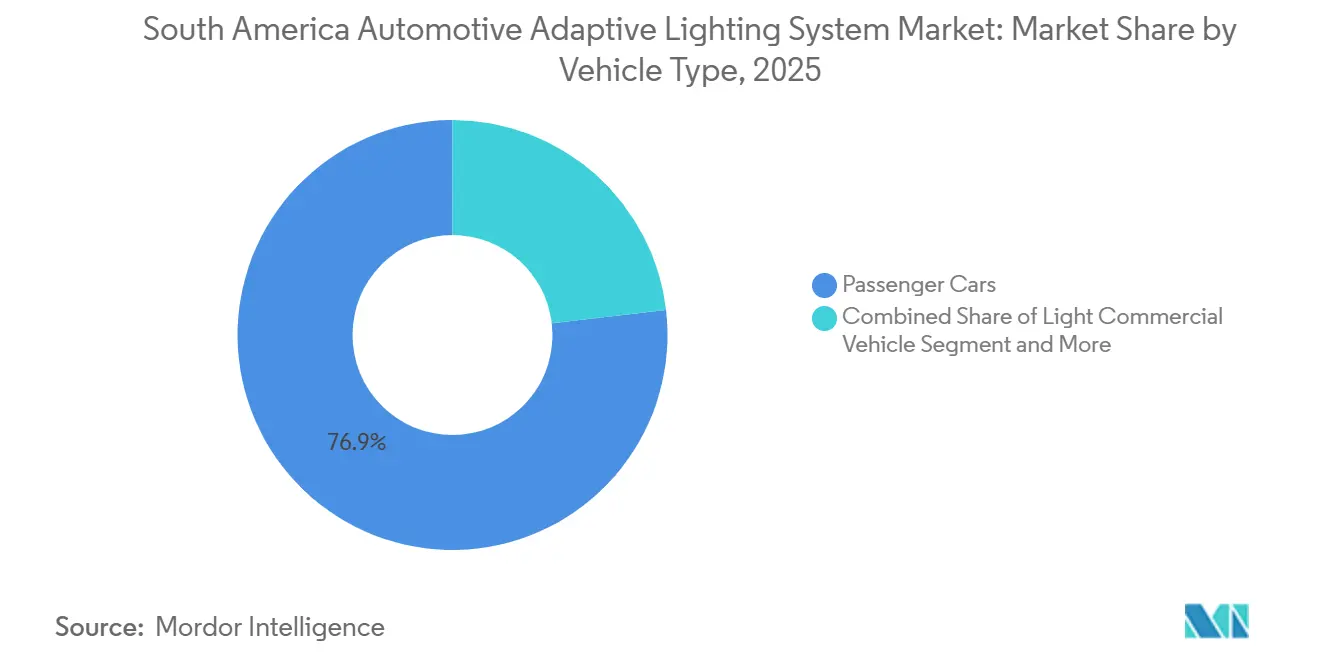
- Por tipo de vehículo, los automóviles de pasajeros representaron el 76,86% de los ingresos en 2025, mientras que se pronostica que las motocicletas y ciclomotores crecerán a una CAGR del 11,13% hasta 2031.
- Por tipo de sistema, los sistemas de iluminación frontal adaptativa representaron el 58,41% de los ingresos en 2025, mientras que se pronostica que los sistemas de proyección de iluminación vial crecerán a una CAGR del 15,18% hasta 2031.
- Por componente, los conjuntos de lámpara representaron el 52,26% de los ingresos en 2025, mientras que se pronostica que los sensores y cámaras crecerán a una CAGR del 13,16% hasta 2031.
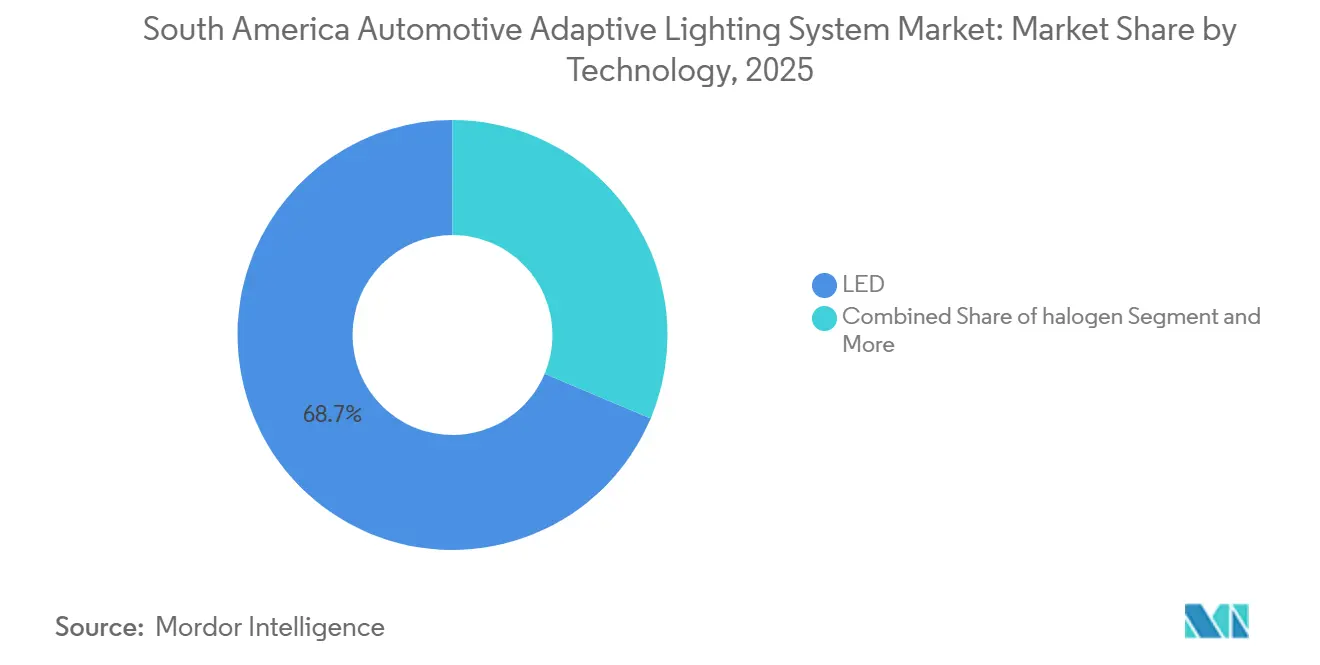
- Por tecnología, el LED representó el 68,66% de los ingresos en 2025, mientras que se pronostica que el LED matricial crecerá a una CAGR del 10,12% hasta 2031.
- Por aplicación, la iluminación frontal representó el 66,61% de los ingresos en 2025, mientras que se pronostica que la proyección para peatones y peligros viales crecerá a una CAGR del 15,18% hasta 2031.
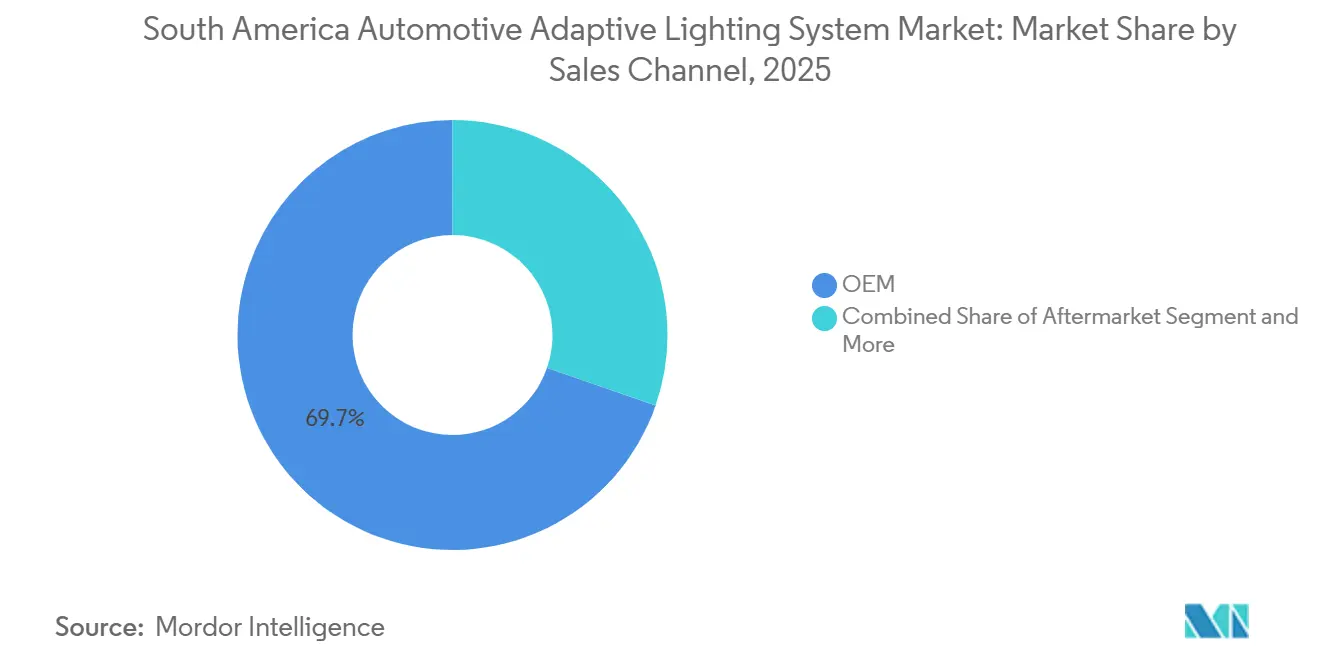
- Por canal de ventas, el OEM representó el 69,68% de los ingresos en 2025, mientras que se pronostica que el mercado de posventa crecerá a una CAGR del 8,15% hasta 2031.
- Por usuario final, la movilidad de pasajeros representó el 74,81% de los ingresos en 2025, mientras que se pronostica que las flotas de transporte comercial crecerán a una CAGR del 11,13% hasta 2031.
- Por país, Brasil representó el 37,92% de los ingresos en 2025, mientras que se espera que Argentina crezca a una CAGR del 9,01%.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado de Sistemas de Iluminación Adaptativa Automotriz en América del Sur
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Adopción de Iluminación LED y LED Matricial | +2.5% | São Paulo (Brasil), Minas Gerais (Brasil), Córdoba (Argentina), Provincia de Buenos Aires (Argentina) | Corto plazo (≤ 2 años) |
| Creciente Integración de Características de Seguridad y ADAS | +2.0% | São Paulo (Brasil), Minas Gerais (Brasil), Provincia de Buenos Aires (Argentina), Antioquia (Colombia) | Mediano plazo (2-4 años) |
| Aumento del Contenido de Iluminación por Vehículo | +1.5% | Chile (Región Metropolitana), Uruguay, São Paulo (Brasil), Bogotá-Cundinamarca (Colombia) | Largo plazo (≥ 4 años) |
| Demanda de Conducción Nocturna más Segura | +1.0% | Brasil (a nivel nacional, concentración aguda en Río de Janeiro, São Paulo, Minas Gerais), Colombia, Chile | Mediano plazo (2-4 años) |
| Especificaciones de Vehículos Importados que Aceleran la Transferencia Tecnológica | +0.8% | São Paulo (Brasil), Provincia de Buenos Aires (Argentina), Región Metropolitana (Chile) | Corto plazo (≤ 2 años) |
| Demanda de Reacondicionamiento de un Parque Vehicular Envejecido | +0.5% | Brasil (a nivel nacional), Argentina (a nivel nacional, concentrado en el Gran Buenos Aires y la Provincia de Córdoba) | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Adopción Progresiva de Iluminación LED y LED Matricial
La iluminación LED es ahora la base técnica principal para los sistemas de faros adaptativos en el mercado de sistemas de iluminación adaptativa automotriz en América del Sur. Se ha vuelto más fácil para los fabricantes de vehículos incluir iluminación LED en una gama más amplia de modelos porque puede utilizarse con diseños de faros ya establecidos. Los sistemas LED matriciales añaden un control más preciso, ya que los elementos de luz individuales pueden ajustarse para gestionar la iluminación en torno a otros usuarios de la vía. Esta capacidad es particularmente relevante en carreteras interurbanas donde los conductores necesitan una visibilidad frontal potente pero deben evitar el deslumbramiento. La expansión de la capacidad de producción de Koito en las Américas incluyó inversión en su operación brasileña, lo que demuestra que los proveedores esperan una demanda continua de conjuntos de faros avanzados en la región. El mercado de sistemas de iluminación adaptativa automotriz en América del Sur cuenta, por tanto, con una ruta de suministro local más clara para iluminación avanzada, aunque los sistemas matriciales seguirán siendo más comunes en vehículos de mayor valor en el corto plazo.
Creciente Integración OEM de Características de Seguridad y ADAS
Los requisitos de seguridad vehicular están alentando a los fabricantes a considerar la iluminación como parte de un paquete electrónico de seguridad más amplio. Las cámaras, los sensores y los controles de iluminación pueden trabajar juntos para ayudar a los vehículos a identificar las condiciones de la vía y responder al tráfico circundante. Las funciones de luz de carretera adaptativa y los patrones de haz controlados encajan de forma natural en ese enfoque. El mercado de sistemas de iluminación adaptativa automotriz en América del Sur se beneficia cuando estas funciones se especifican durante el desarrollo del vehículo en lugar de añadirse posteriormente como equipamiento opcional. Esto también hace que el soporte de ingeniería local confiable sea más valioso para los fabricantes de vehículos que están actualizando sus sistemas relacionados con la seguridad.
Electrificación que Aumenta el Contenido de Iluminación por Vehículo
Los vehículos eléctricos suelen llegar con faros LED y controles electrónicos más integrados que los vehículos convencionales comparables. Esto proporciona a los fabricantes de vehículos una base práctica para añadir funciones de iluminación adaptativa sin tratar el faro como una característica aislada. El vínculo es importante porque las unidades de control electrónico, los sensores y los controladores de iluminación pueden desarrollarse como parte de la misma arquitectura vehicular. Chile, Uruguay y Brasil son ubicaciones importantes para este patrón porque el uso de vehículos eléctricos se está expandiendo en esos mercados. La Agencia Internacional de Energía identificó un crecimiento continuo en la adopción de vehículos eléctricos en mercados emergentes, incluida América del Sur, en su perspectiva de 2025[1]Perspectiva Global de Vehículos Eléctricos 2025,
AIE, iea.org. El mercado de sistemas de iluminación adaptativa automotriz en América del Sur puede, por tanto, beneficiarse de un aumento gradual en el contenido técnico instalado en cada vehículo más nuevo.
Demanda del Consumidor por una Conducción Nocturna más Segura
La conducción nocturna sigue siendo una preocupación de seguridad material para los conductores, los gestores de flotas y los compradores de vehículos. La asociación brasileña de transporte de carga por carretera y transporte informó que el 47,8% de las fatalidades en carreteras federales ocurrieron de noche[2]Agencia de Transporte CNT, Los accidentes en carreteras federales generan costos de R$ 16,8 mil millones y exponen desafíos en comportamiento e infraestructura,
Confederación Nacional de Transporte, cnt.org.br. Una mejor iluminación frontal puede ayudar a los conductores a identificar los bordes de la vía, los peatones y los cambios en las condiciones del tráfico con mayor anticipación. Esto es importante para los vehículos de pasajeros, las flotas de reparto y los operadores de transporte por aplicación que pasan un tiempo significativo en la vía después del anochecer. Los proveedores están respondiendo con funciones más básicas de luz de carretera automática y nivelación que pueden adaptarse a vehículos de gama media. El mercado de sistemas de iluminación adaptativa automotriz en América del Sur está, por tanto, respaldado por un caso de uso de seguridad que va más allá del estilo o el posicionamiento de vehículos premium.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Módulos Matriciales y Paquetes de Sensores-Electrónica de Alto Costo | -2.0% | Brasil (Noreste, Centro-Oeste), Argentina (a nivel nacional), Perú, Resto de América del Sur | Largo plazo (≥ 4 años) |
| Sensibilidad al Precio en Vehículos de Gama de Entrada | -1.5% | Brasil (Noreste, Centro-Oeste), Argentina (a nivel nacional), Colombia, Perú | Mediano plazo (2-4 años) |
| Fragmentación Regulatoria y Homologación Retrasada | -1.2% | Argentina, Colombia, Perú, Uruguay, Resto de América del Sur | Largo plazo (≥ 4 años) |
| Restricciones de Calibración y Servicio Especializado | -0.8% | Brasil (estados del interior), Argentina (provincias fuera de Buenos Aires), Colombia, Perú, Resto de América del Sur | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Alto Costo de los Módulos Matriciales y los Paquetes de Sensores-Electrónica
Los sistemas LED matriciales requieren óptica detallada, controladores electrónicos, disposiciones de refrigeración y controles de software. Estos elementos crean un costo de sistema más elevado que la iluminación LED básica o halógena. La dependencia de importaciones para componentes electrónicos avanzados puede hacer que el desafío de costos sea más persistente para los proveedores regionales y los fabricantes de vehículos. Los cambios en el tipo de cambio también pueden complicar las decisiones de compra cuando los componentes se adquieren a través de fronteras. El ensamblaje local puede mejorar la confiabilidad de la entrega y reducir algunos costos logísticos, pero no elimina la dependencia del contenido electrónico importado. El mercado de sistemas de iluminación adaptativa automotriz en América del Sur seguirá enfrentando un límite en la adopción donde el precio del vehículo no justifica paquetes de faros avanzados.
Sensibilidad al Precio en Vehículos de Gama de Entrada
Los vehículos de gama de entrada y compactos representan gran parte de la demanda vehicular de la región. Estos modelos tienen presupuestos de características ajustados, por lo que los fabricantes suelen elegir configuraciones de iluminación básicas para preservar la asequibilidad. Los sistemas más avanzados generalmente pasan de los modelos premium a los vehículos de gama media a lo largo de varios ciclos de modelo. Esto hace que el cambio en el contenido de iluminación sea gradual en lugar de inmediato. Los proveedores están explorando diseños modulares que añaden funciones seleccionadas a las carcasas LED convencionales sin requerir un rediseño completo del sistema. El mercado de sistemas de iluminación adaptativa automotriz en América del Sur dependerá de si esos diseños pueden ofrecer un rendimiento confiable a un precio adecuado para plataformas vehiculares de mayor volumen.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Vehículo: Los Automóviles de Pasajeros Lideran Mientras las Motocicletas y Ciclomotores Crecen más Rápido
Los automóviles de pasajeros representaron el 76,86% de la participación del mercado de sistemas de iluminación adaptativa automotriz en América del Sur por tipo de vehículo en 2025. Su posición de liderazgo refleja la mayor disponibilidad de faros LED y adaptativos en los modelos de pasajeros vendidos en la región. Los vehículos premium y de gama media-alta han sido el principal punto de entrada para estos sistemas. Los compradores en las principales áreas urbanas suelen encontrar la tecnología por primera vez a través de paquetes de iluminación instalados en fábrica. Los fabricantes también pueden alinear estas funciones con cámaras y otros equipos relacionados con la seguridad en los vehículos de pasajeros. Los vehículos comerciales ligeros forman otra parte importante de la demanda porque las flotas de reparto y servicio operan en condiciones variadas de vía y tráfico. Su adopción es más selectiva porque los compradores de flotas comparan el costo adicional de iluminación con los presupuestos operativos.
Se pronostica que las motocicletas y ciclomotores se expandirán a una CAGR del 11,13% hasta 2031, la tasa más rápida dentro del grupo de tipos de vehículos. Las funciones LED adaptativas están comenzando a trasladarse desde motocicletas especializadas hacia modelos de uso cotidiano más ampliamente utilizados. Los motociclistas a menudo enfrentan baja visibilidad, superficies de vía irregulares y cambios frecuentes en las condiciones del tráfico. Estas condiciones hacen que la iluminación controlada y el soporte en curvas sean características relevantes. La transferencia de tecnología seguirá dependiendo del costo de los componentes y de la capacidad de los fabricantes para utilizar diseños duraderos. Los vehículos comerciales pesados tienen un perfil de demanda diferente porque las flotas se centran en la seguridad, la confiabilidad y el costo operativo total. La nivelación automática puede ser relevante para los camiones que transportan cargas variables o viajan en largas rutas de carga. Sin embargo, los sistemas adaptativos completos pueden seguir siendo limitados donde las especificaciones de la flota priorizan la durabilidad básica.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe


Por Tipo de Sistema: Los Sistemas de Iluminación Frontal Adaptativa Siguen Siendo el Sistema Principal
Los sistemas de iluminación frontal adaptativa representaron el 58,41% de la participación de ingresos regional por tipo de sistema en 2025. Su posición refleja la compatibilidad con los diseños de faros ya utilizados por muchos fabricantes de vehículos. Los sistemas pueden ajustar el comportamiento de la iluminación sin requerir una arquitectura vehicular completamente nueva. Esto ayuda a los fabricantes a introducir la función en una gama más amplia de vehículos de pasajeros. Los sistemas de haz de conducción adaptativo también se están volviendo más familiares en sedanes y vehículos utilitarios deportivos importados de mayor especificación. Pueden gestionar la iluminación de forma más selectiva cuando se detectan otros vehículos. La asistencia automática de luz de carretera y las funciones dinámicas de iluminación en curvas también están establecidas en los modelos premium.
Se pronostica que los sistemas de proyección de iluminación vial crecerán a una CAGR del 15,18% hasta 2031, la tasa más rápida dentro de los tipos de sistema. Estos sistemas pueden comunicar información relacionada con la vía proyectando advertencias o guías sobre la superficie de la carretera. El concepto es relevante en entornos urbanos densos donde conductores, peatones y ciclistas comparten un espacio vial limitado. También se adapta al desarrollo más amplio de sistemas de faros controlados digitalmente. Es probable que el uso inicial siga concentrado en vehículos importados y premium debido a la tecnología requerida. La nivelación automática de faros proporciona una opción más accesible para las flotas comerciales ligeras y los vehículos expuestos a rutas irregulares. Puede apoyar una dirección de haz consistente cuando cambia la carga del vehículo. Los proveedores de sistemas deben equilibrar la capacidad técnica con las necesidades prácticas de los programas vehiculares regionales.
Por Componente: Los Conjuntos de Lámpara Proporcionan el Mayor Valor Actual
Los conjuntos de lámpara representaron el 52,26% de la participación de ingresos regional por componente en 2025. El conjunto de faros sigue siendo el centro físico de un sistema de iluminación adaptativa. Reúne la fuente de luz, la óptica, la carcasa, la gestión térmica y la estructura de montaje. Los fabricantes de vehículos dependen de esta unidad integrada para el rendimiento, el estilo y el cumplimiento normativo. Los módulos ópticos y las guías de luz siguen siendo importantes porque determinan cómo se forma y dirige la luz. Su diseño puede ayudar a los proveedores a diferenciar sus productos en los programas vehiculares donde la apariencia y la calidad del haz son importantes. Las unidades de control electrónico también se están volviendo más capaces a medida que las funciones de iluminación se conectan con los sistemas de cámara y de asistencia al conductor. Esto hace que la coordinación entre los proveedores tradicionales de lámparas y los especialistas en electrónica sea cada vez más importante. Los conjuntos de lámpara seguirán siendo la categoría de componentes más grande a medida que se desarrolle el mercado de sistemas de iluminación adaptativa automotriz en América del Sur.
Se pronostica que los sensores y cámaras crecerán a una CAGR del 13,16% hasta 2031, la tasa más rápida entre los componentes. Su crecimiento refleja la necesidad de que los sistemas respondan al tráfico, las condiciones de la vía y los vehículos circundantes en tiempo real. Las cámaras pueden ayudar a un sistema de iluminación a identificar un vehículo que se aproxima o un vehículo adelante. Los sensores y controles pueden entonces ajustar el patrón del haz para mantener una iluminación útil mientras se limita el deslumbramiento. Los controladores LED y la electrónica de potencia también se vuelven más importantes cuando los faros contienen muchos elementos controlados individualmente. Esto desplaza más valor técnico hacia el contenido electrónico dentro de la arquitectura de iluminación general. Los proveedores con experiencia en funciones ópticas, electrónicas y de control pueden estar mejor posicionados para atender programas vehiculares integrados.
Por Tecnología: El LED Mantiene la Posición más Amplia Mientras el LED Matricial Avanza
El LED representó el 68,66% de la participación de ingresos regional por tecnología en 2025. Los fabricantes de vehículos han utilizado la iluminación LED en una gama creciente de modelos porque admite un diseño compacto y una operación eficiente. La tecnología también es adecuada para las características de control electrónico utilizadas en la iluminación adaptativa. Su disponibilidad en vehículos de pasajeros ha ayudado a llevar la iluminación avanzada más allá del segmento premium más estrecho. La iluminación LED puede ser particularmente útil en los vehículos eléctricos, donde los fabricantes ya utilizan sistemas electrónicos más integrados. El halógeno sigue siendo relevante en los vehículos nuevos de menor precio y en la demanda de reemplazo de vehículos más antiguos. Sigue siendo atractivo donde el costo de reparación y la disponibilidad de piezas son los principales factores de decisión. Los productos LED de reacondicionamiento pueden ampliar la base instalada con el tiempo si pueden instalarse y mantenerse de manera confiable.
Se pronostica que el LED matricial crecerá a una CAGR del 10,12% hasta 2031, la tasa más rápida en el grupo de tecnologías. Su principal ventaja es la capacidad de dirigir la luz con mayor precisión en torno a otros usuarios de la vía. Esto puede mejorar la iluminación útil en carreteras mal iluminadas sin requerir que el conductor cambie entre configuraciones de haz con tanta frecuencia. La tecnología sigue estando más estrechamente asociada con los vehículos importados premium y los modelos regionales de mayor valor. Un uso más amplio dependerá de menores costos de componentes y de la disponibilidad de soporte técnico local. La iluminación láser, el OLED y el procesamiento de luz digital se encuentran en una etapa más temprana en la región. Se asocian principalmente con aplicaciones especializadas y programas vehiculares de primer nivel.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Aplicación: La Iluminación Frontal es el Caso de Uso más Grande
La iluminación frontal representó el 66,61% de la participación de ingresos regional por aplicación en 2025. Los faros son donde las funciones adaptativas están más directamente conectadas con la visibilidad del conductor. Los fabricantes de vehículos utilizan la iluminación frontal para combinar las funciones de luz de cruce, luz de carretera, iluminación en curvas y control automático en una sola área. Esto le da a la iluminación frontal un lugar claro en el diseño vehicular relacionado con la seguridad. El control de luz de carretera y la adaptación de luz de cruce son aplicaciones relacionadas importantes porque abordan las cambiantes condiciones del tráfico y la vía. Los fabricantes pueden incluirlas cuando un vehículo está diseñado para mejorar el equipamiento de seguridad o un nivel de especificación más alto. La iluminación trasera también está ganando atención a través de paquetes de iluminación exterior integrados. Dichos paquetes pueden simplificar el diseño de la plataforma y dar a las líneas de vehículos una identidad visual más consistente.
Se pronostica que la proyección para peatones y peligros viales crecerá a una CAGR del 15,18% hasta 2031, la tasa más rápida dentro de las aplicaciones. La función puede colocar una advertencia visible o una señal de guía en la línea de desplazamiento del conductor. Esto es relevante en áreas urbanas con intensa actividad peatonal y comportamiento irregular en los cruces. Proporciona otra forma de comunicar información cuando el conductor puede no notar inmediatamente una alerta en el tablero. La aplicación aún está emergiendo y requiere hardware de faros digitales más avanzado. La nivelación automática del haz tiene un papel más inmediato para los vehículos que operan con cargas cambiantes o en superficies de vía inconsistentes. La iluminación en curvas también se está volviendo más relevante para las motocicletas y los vehículos utilitarios deportivos.
Por Canal de Ventas: Los Programas OEM Mantienen la Posición más Grande
El OEM representó el 69,68% de la participación de ingresos regional por canal de ventas en 2025. La instalación en fábrica sigue siendo importante porque los faros adaptativos a menudo requieren integración con los sistemas eléctricos y sensores del vehículo. Los fabricantes pueden validar el rendimiento y el ajuste más fácilmente cuando el sistema se incluye durante la producción. El suministro OEM también respalda los requisitos de garantía del vehículo y los procedimientos de reparación aprobados. Las redes de servicio autorizado y de equipos de servicio originales siguen siendo relevantes después de la venta inicial. Pueden proporcionar unidades de reemplazo y soporte de calibración para los vehículos más nuevos. Su papel se ve reforzado por la complejidad técnica de reparar y alinear los sistemas de iluminación adaptativa. Los talleres independientes pueden no siempre contar con el equipo necesario para los sistemas más avanzados. Los programas OEM seguirán siendo, por tanto, la principal vía hacia los ingresos actuales en el mercado de sistemas de iluminación adaptativa automotriz en América del Sur.
Se pronostica que el mercado de posventa crecerá a una CAGR del 8,15% hasta 2031, la tasa más rápida por canal de ventas. Los vehículos más antiguos crean demanda de lámparas de reemplazo, actualizaciones LED y funciones de reacondicionamiento seleccionadas. Los propietarios fuera del período de garantía pueden elegir talleres independientes porque ofrecen una mayor variedad y menores costos de servicio. Este canal puede expandirse si los productos están diseñados para una instalación sencilla y un funcionamiento confiable. Los módulos básicos de luz de carretera automática pueden ser más adecuados para este entorno que los sistemas que requieren una recalibración extensa. Los proveedores que atienden el mercado de posventa necesitan una amplia cobertura vehicular y un soporte claro para los instaladores. También necesitan productos que puedan funcionar de manera consistente en diferentes condiciones vehiculares. El mercado de posventa no reemplaza la demanda OEM, pero amplía la base direccionable para el mercado de sistemas de iluminación adaptativa automotriz en América del Sur. Su crecimiento estará vinculado a la antigüedad del vehículo, la capacidad de servicio y la asequibilidad de los productos de actualización.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Usuario Final: La Movilidad de Pasajeros Representa la Mayor Demanda
La movilidad de pasajeros representó el 74,81% de la participación de ingresos regional por usuario final en 2025. Este grupo incluye a los propietarios de vehículos privados y a los conductores que utilizan plataformas de movilidad de pasajeros. La visibilidad y la confianza durante la conducción nocturna son razones centrales del interés en la iluminación adaptativa. Los compradores privados son los más propensos a encontrar estos sistemas a través de características instaladas en fábrica en vehículos nuevos. Los conductores que pasan más tiempo en la vía también pueden ver valor en el control automático del haz y una mejor iluminación de la carretera. Los operadores de movilidad urbana pueden influir en las especificaciones de la flota considerando el equipamiento de seguridad durante la selección del vehículo. La demanda es más fuerte donde los vehículos más nuevos y los acabados de mayor especificación son más comunes.
Se pronostica que las flotas de transporte comercial crecerán a una CAGR del 11,13% hasta 2031, la tasa más rápida entre los usuarios finales. Los camiones y furgonetas de reparto pueden operar largas horas y pueden viajar después del anochecer en vías variadas. Los gestores de flotas tienen un interés práctico en las funciones de iluminación que apoyan la visibilidad y reducen la carga de trabajo del conductor. La nivelación automática y la asistencia de luz de carretera pueden ser relevantes donde las cargas del vehículo y las condiciones de viaje cambian con frecuencia. La adopción seguirá dependiendo del costo, la durabilidad y la capacidad de dar servicio a los sistemas en áreas remotas. Los operadores de transporte público y de vehículos industriales se encuentran en una etapa más temprana de adopción. Su exposición a los requisitos de seguridad activa puede aumentar a través de las compras de flotas y las especificaciones de licitación de vehículos. Las flotas comerciales ofrecen un caso de uso en crecimiento, mientras que la movilidad de pasajeros sigue siendo la principal fuente de demanda.
Análisis Geográfico
Brasil representó el 37,92% de la participación del mercado de sistemas de iluminación adaptativa automotriz en América del Sur en 2025. Su posición está respaldada por la actividad de ensamblaje de vehículos, una gran flota en circulación y una red desarrollada de repuestos. São Paulo sigue siendo una ubicación clave porque combina fabricantes, proveedores y capacidades de ingeniería relacionadas. Brasil también tiene un papel importante en la adopción regional de tecnología de seguridad vehicular. Las inversiones locales de proveedores de iluminación y electrónica apuntan a un interés continuo en atender los programas vehiculares regionales. La gran flota instalada del país también crea una oportunidad posterior para productos de reemplazo y reacondicionamiento. Sin embargo, la demanda de vehículos de gama de entrada significa que los proveedores deben mantener el costo del sistema bajo control.
Se pronostica que Argentina crecerá a una CAGR del 9,01% hasta 2031, la tasa más rápida a nivel de país en la región. Los vehículos premium importados y la actividad de ensamblaje local en Córdoba y la Provincia de Buenos Aires respaldan el uso de sistemas de iluminación de mayor especificación. La modernización de la flota vehicular también crea una razón para que los compradores consideren características más nuevas de seguridad y visibilidad. La volatilidad económica puede seguir afectando el momento de las adquisiciones y debilitar la confianza en las decisiones de inversión a corto plazo. Chile y Uruguay tienen un perfil diferente porque la adopción de vehículos eléctricos respalda configuraciones vehiculares más integradas electrónicamente. Los vehículos eléctricos importados suelen llegar con faros LED y características de iluminación más avanzadas como equipamiento estándar. Colombia y Perú siguen siendo ubicaciones en etapas más tempranas para la adopción de iluminación adaptativa. Su demanda está respaldada principalmente por las especificaciones de los vehículos importados y el creciente interés en la seguridad vial.
El grupo Resto de América del Sur incluye Ecuador, Bolivia, Paraguay y Venezuela. Estos países se encuentran en etapas más tempranas de adopción de iluminación adaptativa, con la mayoría de los sistemas avanzados instalados en vehículos importados premium. La limitada actividad de ensamblaje local restringe las oportunidades para sistemas especificados en fábrica. Las condiciones de la vía y los procesos de aprobación técnica incompletos también pueden ralentizar un uso más amplio. El canal de reemplazo puede ser más accesible porque puede atender a vehículos más antiguos sin esperar a los programas de vehículos nuevos. Aun así, los instaladores necesitan piezas adecuadas y el conocimiento para instalar los sistemas de forma segura. Las mejoras en las condiciones comerciales podrían reducir las barreras para importar componentes automotrices avanzados en el futuro. Los estándares de seguridad regionales también pueden influir en las decisiones de compra de vehículos en múltiples países con el tiempo.
Panorama Competitivo
El mercado de sistemas de iluminación adaptativa automotriz en América del Sur está moderadamente concentrado porque un pequeño grupo de proveedores de iluminación establecidos apoya a los principales fabricantes de vehículos. FORVIA HELLA, Valeo, Marelli, Koito, Stanley Electric y ZKW tienen una larga experiencia en el suministro de iluminación vehicular y sistemas electrónicos relacionados. Los proveedores europeos son reconocidos por el diseño óptico y las funciones de haz controladas digitalmente. Los proveedores japoneses tienen relaciones sólidas con los fabricantes de vehículos japoneses que operan en la región. Estas relaciones establecidas crean altas expectativas en cuanto a calidad, entrega, validación y soporte local de programas. Los proveedores de componentes intermedios también influyen en el rendimiento de los faros a través de su trabajo en LED, controladores, sensores y electrónica relacionada. La competencia no se limita a la lámpara en sí porque los sistemas de control y el software se están volviendo más importantes.
La producción local y las asociaciones locales se están volviendo más relevantes para la estrategia de los proveedores. La expansión de capacidad de Koito en las Américas incluye su operación brasileña, lo que apoya el acceso a conjuntos de faros producidos regionalmente. Los proveedores también están adaptando sus productos para programas vehiculares que necesitan características avanzadas sin el costo de un sistema premium completo. Las unidades de control modulares son un enfoque potencial porque pueden añadir funciones seleccionadas a las carcasas LED sin requerir un rediseño completo del sistema. Esto puede ser útil en el canal de reemplazo, así como en los programas vehiculares de menor costo. El trabajo de Arteb con MIND muestra el interés en combinar el alcance del mercado local con el acceso a tecnología de iluminación avanzada. Stanley Mobility Electric también refleja un enfoque más amplio en los componentes electrónicos y de control para los sistemas de lámparas de próxima generación. Estos movimientos muestran que los proveedores están desarrollando capacidades en controles e integración, no solo en óptica.
Las oportunidades son más visibles en las motocicletas y ciclomotores y en los productos de reemplazo para vehículos más allá de su período de garantía inicial. Ningún proveedor tiene una posición dominante clara en la iluminación adaptativa regional para motocicletas y ciclomotores. Esto deja espacio para productos que satisfagan las necesidades prácticas de las motocicletas de uso cotidiano y las redes de reparación locales. La oportunidad de reacondicionamiento también es importante porque un gran número de vehículos permanece en uso durante muchos años. Los proveedores deben asegurarse de que los productos de actualización puedan instalarse de forma segura y que el personal del taller pueda darles soporte. Los sistemas premium que requieren calibración especializada seguirán siendo más difíciles de escalar a través de los canales de servicio independientes. Las empresas que ofrecen funciones más simples y confiables pueden ser capaces de llegar a un grupo más amplio de propietarios de vehículos.
Líderes de la Industria de Sistemas de Iluminación Adaptativa Automotriz en América del Sur
Stanley Electric Co. Ltd
FORVIA HELLA
Valeo SA
Marelli Holdings Co., Ltd.
Koito Manufacturing Co., Ltd.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial

Desarrollos Recientes de la Industria
- Agosto de 2026: El BMW Serie 4 Cabrio fue introducido en Argentina como modelo M Performance, con climatización de doble zona, sistema de sonido Harman Kardon de 12 altavoces, faros LED adaptativos y llantas de 19 pulgadas.
- Junio de 2026: La próxima generación del Hyundai i20 fue lanzada en el mercado brasileño, con faros LED, pantalla digital de 12,3 pulgadas, carga inalámbrica, Apple CarPlay y Android Auto, actualizaciones OTA y tecnología de vehículo conectado.


Alcance del Informe del Mercado de Sistemas de Iluminación Adaptativa Automotriz en América del Sur
El mercado de Sistemas de Iluminación Adaptativa Automotriz en América del Sur está segmentado por tipo de vehículo, tipo de sistema, componente, tecnología, aplicación, canal de ventas, usuario final y país.
Por Tipo de Vehículo, el mercado está segmentado en Automóviles de Pasajeros, Vehículos Comerciales Ligeros, Vehículos Comerciales Medianos y Pesados, y Motocicletas y Ciclomotores. Por Tipo de Sistema, el mercado está segmentado en Sistema de Iluminación Frontal Adaptativa, Haz de Conducción Adaptativo, Luz de Carretera Automática, Luz Dinámica en Curvas, Nivelación Automática de Faros y Faros de Proyección Vial. Por Componente, el mercado está segmentado en Conjunto de Lámpara, Unidad de Control Electrónico (ECU), Sensores y Cámaras, Actuadores y Motores, Circuitos Integrados Controladores de LED, Módulos Ópticos y Guías de Luz, y Cableado, Conectores y Arneses. Por Tecnología, el mercado está segmentado en Halógeno, Xenón y Descarga de Alta Intensidad (HID), LED, LED Matricial, Iluminación Láser y OLED y Tecnología de Visualización Avanzada. Por Aplicación, el mercado está segmentado en Iluminación Frontal, Iluminación Trasera, Asistencia de Luz de Carretera, Asistencia de Luz de Cruce, Luces en Curvas, Nivelación Automática, Haz de Carretera sin Deslumbramiento y Detección de Peatones y Señalización. Por Canal de Ventas, el mercado está segmentado en OEM, Posventa, Concesionarios Autorizados y Talleres e Instaladores Independientes. Por Usuario Final, el mercado está segmentado en Propietarios de Automóviles de Pasajeros, Operadores de Flotas Comerciales, Autoridades de Transporte Público, Empresas Industriales y Logísticas y Entusiastas de Vehículos Privados. Por País, el mercado está segmentado en Brasil, Argentina, Colombia, Perú, Chile, Uruguay y Resto de América del Sur.
| Automóviles de Pasajeros |
| Vehículos Comerciales Ligeros |
| Vehículos Comerciales Medianos y Pesados |
| Motocicletas y Ciclomotores |
| Sistemas de Iluminación Frontal Adaptativa |
| Sistemas de Haz de Conducción Adaptativo |
| Sistemas de Asistencia Automática de Luz de Carretera |
| Sistemas de Iluminación Dinámica en Curvas |
| Sistemas de Nivelación Automática de Faros |
| Sistemas de Proyección de Iluminación Vial |
| Conjunto de Lámpara |
| Unidad de Control Electrónico |
| Sensores y Cámaras |
| Actuadores y Motores Paso a Paso |
| Controlador LED y Electrónica de Potencia |
| Módulos Ópticos y Guías de Luz |
| Cableado, Conectores e Interfaces de Comunicación |
| Halógeno |
| Xenón y Descarga de Alta Intensidad |
| LED |
| LED Matricial |
| Iluminación Láser |
| OLED y Procesamiento de Luz Digital |
| Iluminación Frontal |
| Iluminación Trasera |
| Control de Luz de Carretera |
| Adaptación de Luz de Cruce |
| Iluminación en Curvas |
| Nivelación Automática del Haz |
| Conformación del Haz sin Deslumbramiento |
| Proyección para Peatones y Peligros Viales |
| OEM |
| Posventa |
| Servicio Autorizado y Equipos de Servicio Originales |
| Talleres e Instaladores Independientes |
| Movilidad de Pasajeros |
| Flotas de Transporte Comercial |
| Flotas de Transporte Público |
| Vehículos Industriales y de Servicios |
| Propietarios de Vehículos Privados |
| Brasil |
| Argentina |
| Colombia |
| Perú |
| Chile |
| Uruguay |
| Resto de América del Sur |
| Por Tipo de Vehículo | Automóviles de Pasajeros |
| Vehículos Comerciales Ligeros | |
| Vehículos Comerciales Medianos y Pesados | |
| Motocicletas y Ciclomotores | |
| Por Tipo de Sistema | Sistemas de Iluminación Frontal Adaptativa |
| Sistemas de Haz de Conducción Adaptativo | |
| Sistemas de Asistencia Automática de Luz de Carretera | |
| Sistemas de Iluminación Dinámica en Curvas | |
| Sistemas de Nivelación Automática de Faros | |
| Sistemas de Proyección de Iluminación Vial | |
| Por Componente | Conjunto de Lámpara |
| Unidad de Control Electrónico | |
| Sensores y Cámaras | |
| Actuadores y Motores Paso a Paso | |
| Controlador LED y Electrónica de Potencia | |
| Módulos Ópticos y Guías de Luz | |
| Cableado, Conectores e Interfaces de Comunicación | |
| Por Tecnología | Halógeno |
| Xenón y Descarga de Alta Intensidad | |
| LED | |
| LED Matricial | |
| Iluminación Láser | |
| OLED y Procesamiento de Luz Digital | |
| Por Aplicación | Iluminación Frontal |
| Iluminación Trasera | |
| Control de Luz de Carretera | |
| Adaptación de Luz de Cruce | |
| Iluminación en Curvas | |
| Nivelación Automática del Haz | |
| Conformación del Haz sin Deslumbramiento | |
| Proyección para Peatones y Peligros Viales | |
| Por Canal de Ventas | OEM |
| Posventa | |
| Servicio Autorizado y Equipos de Servicio Originales | |
| Talleres e Instaladores Independientes | |
| Por Usuario Final | Movilidad de Pasajeros |
| Flotas de Transporte Comercial | |
| Flotas de Transporte Público | |
| Vehículos Industriales y de Servicios | |
| Propietarios de Vehículos Privados | |
| Por País | Brasil |
| Argentina | |
| Colombia | |
| Perú | |
| Chile | |
| Uruguay | |
| Resto de América del Sur |


Preguntas Clave Respondidas en el Informe
¿Qué está impulsando la demanda de sistemas de iluminación adaptativa automotriz en América del Sur?
La adopción de LED, las características de seguridad vehicular, la electrificación y la necesidad de una mejor visibilidad nocturna están respaldando la demanda.
¿Qué tipo de vehículo tiene la mayor demanda de iluminación adaptativa en América del Sur?
Los automóviles de pasajeros lideraron los ingresos por tipo de vehículo en 2025 con una participación del 76,86%.
¿Qué tecnología de iluminación adaptativa se está expandiendo más rápido en América del Sur?
Se pronostica que el LED matricial crecerá a una CAGR del 10,12% hasta 2031 dentro del grupo de tecnologías.
¿Por qué es importante Brasil para la iluminación adaptativa vehicular?
Brasil combina producción de vehículos, una gran flota instalada, desarrollos de políticas relacionadas con la seguridad y una base establecida de repuestos.
Última actualización de la página el:



