
Visión General del Mercado
| Período de Estudio | 2021 - 2031 |
|---|---|
| Período de Datos Pronosticados | 2026 - 2031 |
| Período de Datos Históricos | 2021 - 2024 |
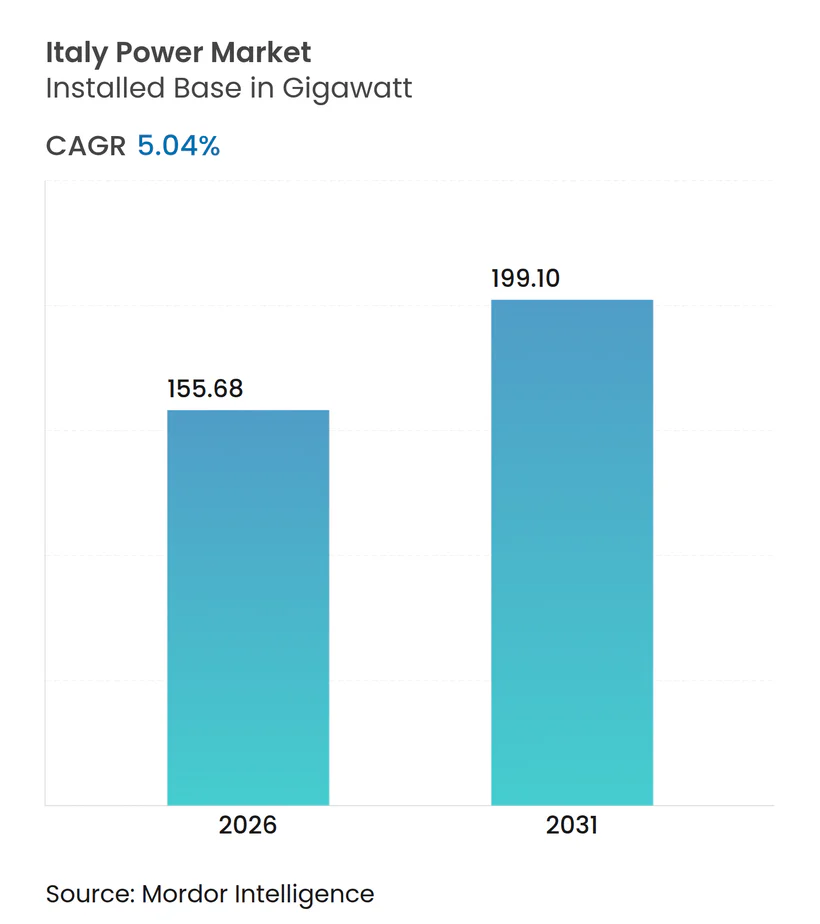
| Volumen del Mercado (2026) | 155.68 gigavatio |
| Volumen del Mercado (2031) | 199.10 gigavatio |
| Tasa de crecimiento (2026 - 2031) | 5.04 % |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
- África
- América del Norte
- Arabia Saudí
- Argelia
- Argentina
- Asia
- Australia
- Brasil
- Brunéi
- Canadá
- Catar
- China
- Dinamarca
- Emiratos Árabes Unidos
- España
- Estados Unidos
- Europa
- Filipinas
- Gabón
- Guinea Ecuatorial
- India
- Indonesia
- Irán
- Japón
- Kuwait
- Malasia
- Medio Oriente y África
- México
- Nigeria
- Noruega
- Omán
- Portugal
- Reino Unido
- Rumanía
- Rusia
- Sudán
- Sudeste Asiático
- Tailandia
- Túnez
- Uzbekistán
- Venezuela
- Vietnam
Análisis del Mercado de Energía en Italia por Mordor Intelligence
Se espera que el tamaño del Mercado de Energía en Italia, en términos de base instalada, crezca de 155,68 gigavatios en 2026 a 199,10 gigavatios en 2031, a una CAGR del 5,04% durante el período de pronóstico (2026-2031).
Esta perspectiva está anclada en la aceleración de las incorporaciones de energías renovables, la eliminación progresiva de las centrales de carbón y un plan de actualización de la red de transmisión de entre 16.500 y 23.000 millones de EUR que tiene como objetivo duplicar la capacidad de intercambio transfronterizo por encima de los 30 GW.[1] Los promotores se apresuran a asegurar el acceso a la red en Apulia y Sicilia, donde la simplificación de los procedimientos de autorización ha reducido los ciclos de aprobación a meses; sin embargo, los riesgos de congestión siguen siendo elevados y ya han generado penalizaciones por curtailment superiores al 8% de la producción potencial en 2024.[2] El gas natural sigue alimentando aproximadamente el 50% de la generación y, dada una exposición a las importaciones del 90%, crea una vulnerabilidad ante las perturbaciones de precios geopolíticas, a pesar de los nuevos terminales de GNL y la diversificación de gasoductos. El almacenamiento está escalando rápidamente: la primera subasta MACSE de Terna en 2024 adjudicó 2,3 GW de baterías a escala de red, lo que señala un giro estructural desde las plantas de gas de punta hacia tecnologías de iones de litio y de flujo que capturan diferenciales en el mercado del día anterior y suministran servicios auxiliares.
Conclusiones Clave del Informe
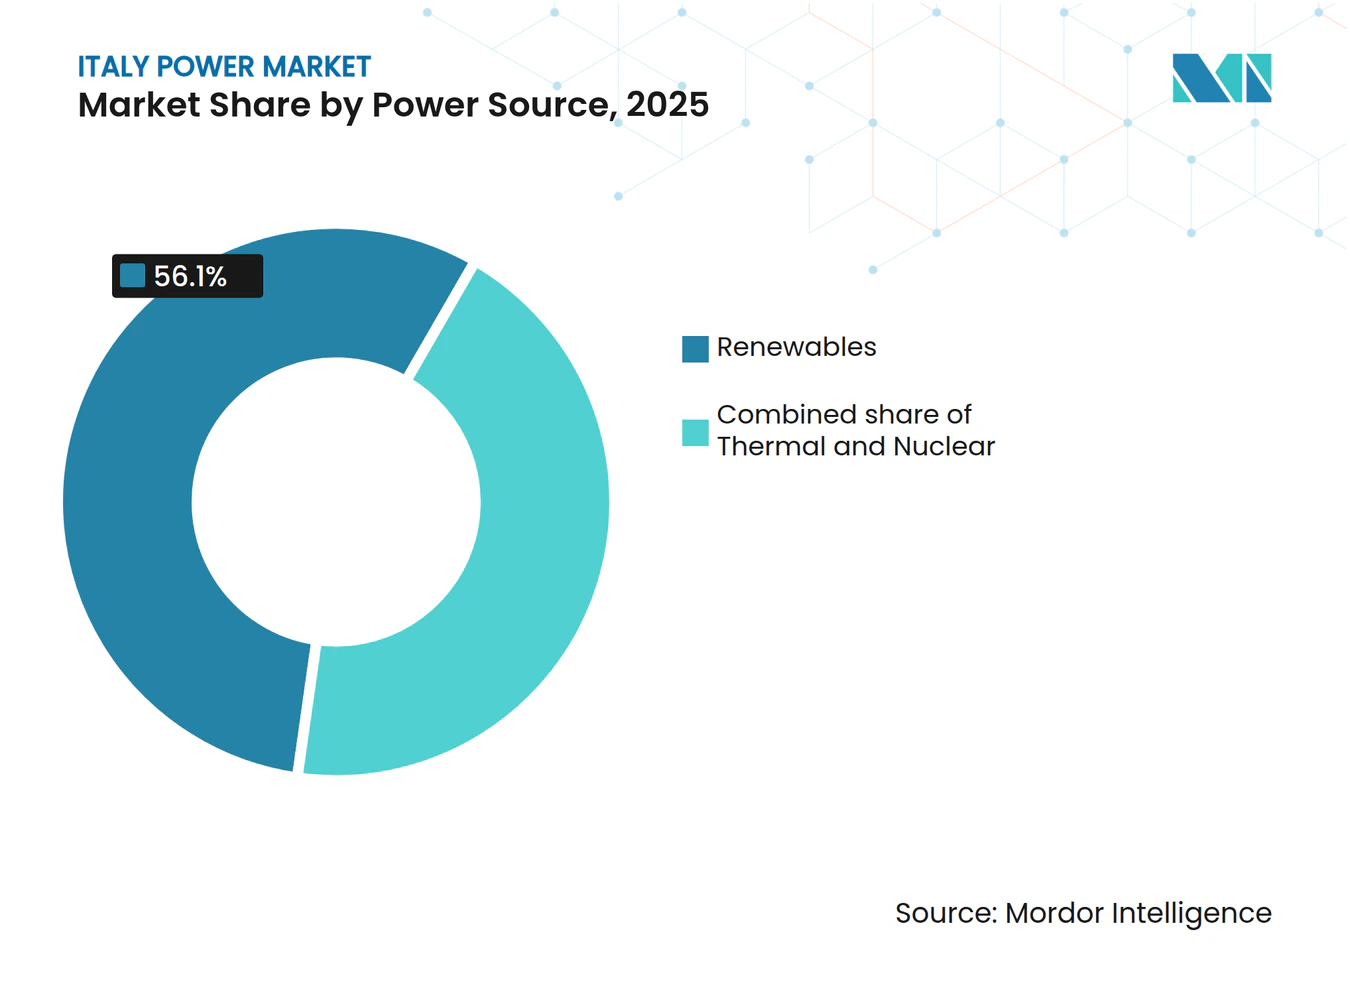
- Por fuente de energía, las renovables representaron el 56,1% de la participación del mercado de energía en Italia en 2025 y avanzan a una CAGR del 8,9% hasta 2031.
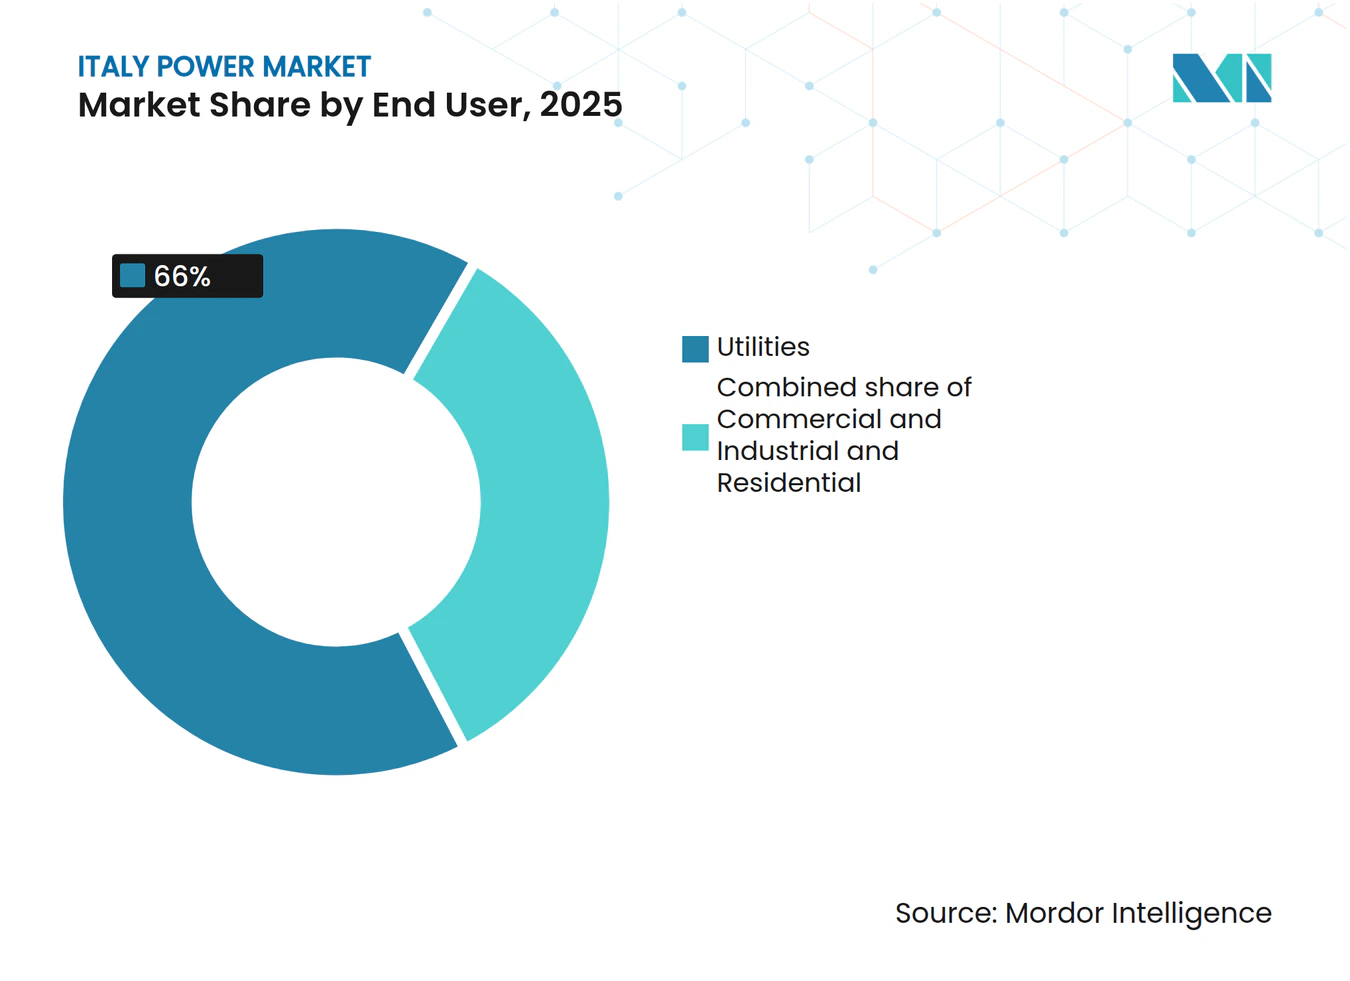
- Por usuario final, el segmento de servicios públicos controló el 66% de la participación del mercado de energía en Italia en 2025 y se expande a una CAGR del 6,7% hasta 2031.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado de Energía en Italia
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Reformas Aceleradas de Autorización bajo el Decreto Legislativo 199/2021 | +1.2% | Nacional, con mayor adopción en las regiones del sur (Apulia, Sicilia, Calabria) | Mediano plazo (2-4 años) |
| Subastas del Mercado de Capacidad de Baterías a Escala de Red (Terna) | +0.8% | Nacional, concentrado en zonas de alta congestión (Apulia, Sicilia) | Corto plazo (≤ 2 años) |
| Eliminación del Carbón para 2025 Creando una Brecha de Capacidad | +0.9% | Nacional, aguda en Cerdeña y zonas continentales dependientes del carbón | Corto plazo (≤ 2 años) |
| Proyectos HVDC Financiados por REPowerEU (Enlace Tirreno) | +0.6% | Corredor Cerdeña-continente, con efectos secundarios en el enlace Sicilia-Túnez | Largo plazo (≥ 4 años) |
| Auge de los PPA Corporativos entre Grandes Empresas de Lujo y Bienes de Consumo Masivo | +0.5% | Nacional, concentrado en las regiones industriales del norte (Lombardía, Véneto, Emilia-Romaña) | Mediano plazo (2-4 años) |
| Estímulo del Superbonus 110% para Instalaciones Fotovoltaicas en Tejados | +0.4% | Nacional, con mayor adopción en las zonas del norte con alta tasa de propiedad de vivienda | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Reformas Aceleradas de Autorización bajo el Decreto Legislativo 199/2021
El Decreto Legislativo 199/2021 redujo los ciclos de aprobación de proyectos solares y eólicos terrestres de más de dos años a aproximadamente seis meses para proyectos de menos de 10 MW, mientras que el Decreto 190/2024 amplió la vía rápida al repotenciamiento y a las configuraciones híbridas de almacenamiento. Entre 2024 y principios de 2025 se presentaron más de 15 GW de solicitudes, concentradas en Apulia, Sicilia y Calabria, donde la calidad del recurso es mayor. El poder de veto municipal por motivos paisajísticos sigue ralentizando los proyectos en zonas patrimoniales, creando disparidades regionales incluso cuando Italia se alinea con su objetivo de 131 GW de energías renovables a escala de la UE. La ejecución exitosa depende ahora de actualizaciones sincronizadas de la red de transmisión que absorban los flujos intermitentes sin incrementar el curtailment. Los participantes del mercado que naveguen primero los riesgos de planificación local pueden asegurar nodos de red escasos y consolidar retornos de ventaja de primer movimiento.
Subastas del Mercado de Capacidad de Baterías a Escala de Red (MACSE)
La subasta MACSE de Terna en 2024 adjudicó 2,3 GW de contratos de disponibilidad a 10 años, creando el primer conjunto de ingresos dedicado al almacenamiento en el mercado de energía en Italia. Los proyectos ganadores, principalmente sistemas de iones de litio de 50 MW coubicados con parques solares en Apulia y Sicilia, abordan el exceso de oferta al mediodía y los picos vespertinos, donde los diferenciales de precios superaron los 100 EUR/MWh en el verano de 2025. El modelo dejó de lado las propuestas de almacenamiento por bombeo que requieren varios años de construcción y, en cambio, favoreció las baterías modulares desplegables en 18 meses. Se espera que la subasta de Terna en 2026 introduzca una categoría de seis a ocho horas, abriendo oportunidades para baterías de flujo y almacenamiento de aire comprimido. Los promotores de proyectos tempranos obtienen una doble ventaja del arbitraje y los pagos por capacidad, al tiempo que protegen los activos solares del curtailment, lo que refuerza la bancabilidad de los proyectos en un entorno de financiación ajustado.
Eliminación del Carbón para 2025 Creando una Brecha de Capacidad
Las centrales de carbón continentales con un total de 5,7 GW se retirarán a finales de 2025, y las unidades sardas seguirán en 2029 una vez que el Enlace Tirreno esté energizado. La salida acelera la descarbonización: la generación renovable alcanzó el 49% en 2024, pero estrecha los márgenes de reserva durante los períodos de baja producción renovable, lo que lleva a Terna a contratar 11,5 GW de capacidad de Enel y otros en la subasta de 2025. Las unidades de gas cubrirán la brecha, aunque la volatilidad del precio del GNL sigue siendo una amenaza, lo que subraya la necesidad de escalar el almacenamiento y la respuesta a la demanda. Los inversores que puedan monetizar los servicios de flexibilidad se beneficiarán del aumento de la volatilidad de los diferenciales de pico hasta que las baterías a gran escala alcancen una masa crítica después de 2027.
Proyectos HVDC Financiados por REPowerEU (Enlace Tirreno)
El Enlace Tirreno, de 3.700 millones de EUR y 1.000 MW, inició obras en enero de 2025 con 500 millones de EUR de cofinanciación de la UE y está previsto que entre en servicio en 2027-2028. Prysmian está fabricando 480 km de cable submarino de polietileno reticulado (XLPE) y mantendrá el activo durante 25 años, capturando ingresos de posventa a largo plazo.[3] Una vez en línea, el enlace permite a Cerdeña importar el excedente de energías renovables del continente, lo que posibilita el cierre de las últimas unidades de carbón de la isla y reduce el despacho de plantas de punta diésel, que alcanzó el 15% de la demanda estival en 2024. Los largos plazos de ejecución ilustran por qué los beneficios del HVDC se materializan solo después de 2027; sin embargo, asegurar la aceptación social de forma temprana consolida una capacidad de interconexión estratégica crítica para los objetivos de energías renovables de 2030.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Congestión de la Red en Apulia y Sicilia (Retrasos ≥36 meses) | -0.7% | Sur de Italia (Apulia, Sicilia, Calabria) | Corto plazo (≤ 2 años) |
| Exposición a las Importaciones de Gas ante Perturbaciones Geopolíticas (≈90%) | -0.5% | Nacional, aguda durante la temporada de calefacción invernal | Mediano plazo (2-4 años) |
| Infrarealización de la Licitación de Energía Eólica Offshore (Adriático) | -0.3% | Regiones costeras del Mar Adriático (Apulia, Abruzzo, Marcas) | Mediano plazo (2-4 años) |
| Litigios de Autorización por Motivos Paisajísticos para Parques Eólicos | -0.4% | Zonas sensibles al patrimonio (Toscana, Umbría, Sicilia) | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Congestión de la Red en Apulia y Sicilia (Retrasos ≥36 Meses)
Apulia y Sicilia albergan más del 40% de la cartera de proyectos renovables; sin embargo, los corredores de 150 kV diseñados para flujos de norte a sur experimentan ahora sobrecargas inversas que generaron un curtailment del 8% en 2024, costando a los productores más de 200 millones de EUR en ingresos perdidos. Las solicitudes de conexión presentadas en 2023 enfrentan retrasos de ≥36 meses mientras las subestaciones esperan refuerzo, lo que obliga a los promotores a aceptar acuerdos interrumpibles que trasladan el riesgo de curtailment a la economía de los proyectos. El plan Hypergrid de Terna, de 11.000 millones de EUR, reconductorará las líneas del sur e instalará sensores de clasificación dinámica para 2034; sin embargo, los cuellos de botella intermedios amenazan con ralentizar la CAGR renovable prevista del 8,9%, a menos que los pagos temporales de capacidad o los inversores formadores de red mitiguen el riesgo.
Exposición a las Importaciones de Gas ante Perturbaciones Geopolíticas
A pesar de la incorporación de gasoductos argelinos y azerbaiyanos y de unidades flotantes de GNL en Piombino y Rávena, Italia sigue importando aproximadamente el 90% de su gas, lo que vincula los precios de la energía a la volatilidad del hub TTF, que superó los 50 EUR/MWh durante el invierno de 2024-2025. Las retiradas del carbón profundizan la dependencia de las unidades de ciclo combinado, por lo que cualquier déficit de suministro obliga a incorporar costosos cargamentos de GNL en el orden de mérito. Las tarifas para los hogares sin cobertura aumentaron entre un 15% y un 20% a principios de 2025, y los picos de precios prolongados podrían frenar la CAGR del 5,04% del mercado de energía en Italia.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Fuente de Energía: Las Renovables Superan la Sustitución Térmica
Las energías renovables representaron el 56,1% de la capacidad instalada en 2025, la mayor porción del mercado de energía en Italia, y se proyecta que crezcan a una CAGR del 8,9% hasta 2031. La capacidad solar aumentó en 5,3 GW en 2023, impulsando el tamaño del mercado de energía en Italia para la energía solar por encima de los 30 GW; los proyectos a escala de servicios públicos en Apulia y Sicilia contribuyeron con más del 60% de esa expansión. La retirada del carbón elimina 5,7 GW para 2025, consolidando la energía solar y la eólica terrestre como principales sustitutos, aunque los cuellos de botella en la red podrían moderar el impulso. La energía eólica offshore sigue siendo marginal hasta 2028, y la expansión hidroeléctrica está limitada por las Directivas Marco del Agua de la UE, lo que restringe las opciones de diversificación.
La hidroeléctrica sigue aportando 19 GW de activos de embalse y de pasada, la geotérmica añade aproximadamente 800 MW en Toscana, y la biomasa más residuos cuenta con 4 GW, lo que otorga a Italia una de las carteras de energías renovables más diversificadas de Europa. Las turbinas de gas de ciclo combinado, actualmente con 50 GW, operarán cada vez más en despacho oscilante para cubrir los períodos de escasez renovable. Las plantas de gas de ciclo abierto de punta están siendo reconvertidas en condensadores síncronos, y no hay ningún programa nuclear en discusión. En conjunto, el auge renovable sustenta la descarbonización a largo plazo, pero aumenta la urgencia de la entrega de almacenamiento y HVDC para que el mercado de energía en Italia pueda absorber los flujos variables sin riesgo sistémico.


Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Usuario Final: Los Servicios Públicos se Consolidan pero los PPA Comerciales e Industriales Aumentan
Los servicios públicos controlaron el 66% de la capacidad instalada y la absorción de electricidad en 2025, la participación dominante del mercado de energía en Italia. Su segmento se expande a una CAGR del 6,7% a medida que contratan energías renovables a escala de red y contratos de mercado de capacidad de baterías que estabilizan los flujos de caja. Los servicios públicos aseguraron la mayor parte de los 2,3 GW de adjudicaciones MACSE en 2024, combinando baterías con parques solares para mitigar el curtailment que socava los ingresos en el mercado libre en el sur de Italia.
Los compradores comerciales e industriales siguen representando una porción menor del tamaño del mercado de energía en Italia, pero están creciendo rápidamente a través de PPA corporativos de 10 a 50 MW con precios por debajo de los 60 EUR/MWh, superando las tarifas minoristas durante los picos de precios del gas. Las casas de lujo, las empresas de bienes de consumo masivo y los operadores de centros de datos están anclando carteras de energías renovables de múltiples GW y obligando a los servicios públicos a evolucionar sus modelos de negocio minoristas. La demanda residencial, impulsada por el auge del Superbonus solar más almacenamiento, ahora contribuye con una capa de generación distribuida que cubre hasta el 70% del consumo anual del hogar para las viviendas participantes, comprimiendo los márgenes de los servicios públicos pero ampliando el conjunto de plantas de energía virtuales despachables a medida que se extiende la adopción de baterías.

Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Análisis Geográfico
Las regiones del sur, lideradas por Apulia y Sicilia, albergan más del 40% de las solicitudes de energías renovables, lo que refleja una irradiancia solar superior y una mayor calidad del recurso eólico terrestre.[4] Estas regiones también soportan la mayor parte del curtailment, lo que subraya por qué Terna ha reservado 11.000 millones de EUR para la reconductorización Hypergrid, que aumentará la capacidad de transferencia de sur a norte en un 50% una vez completada después de 2030. El tamaño del mercado de energía en Italia atribuible al sur del país está preparado para crecer con mayor rapidez hasta 2031, siempre que el alivio de la congestión se mantenga según lo previsto.
Los centros industriales del norte, Lombardía, Véneto y Emilia-Romaña, consumen más del 45% de la electricidad nacional, lo que los convierte en terreno fértil para los PPA corporativos que cubren las tarifas volátiles. Dado que los recursos solares y eólicos locales son más débiles, las empresas importan energía verde del sur, aceptando el riesgo de base en las tarifas de red hasta que surjan los refuerzos HVDC hacia el norte. La adopción de instalaciones fotovoltaicas en tejados es más alta aquí gracias al Superbonus, lo que aplana la demanda al mediodía y altera la dinámica de la curva de carga que los servicios públicos deben incorporar en las tarifas minoristas.
Las islas presentan dinámicas distintas. La salida del carbón de Cerdeña depende de que el Enlace Tirreno entre en servicio en 2028; hasta entonces, las derogaciones permiten una quema limitada de carbón para mantener la estabilidad de la red. Sicilia, ya un centro de energías renovables orientado a la exportación, ganará redundancia de interconexión a través del enlace, lo que permitirá una mayor penetración renovable y reducirá el riesgo de curtailment. En conjunto, las islas ilustran cómo el HVDC y el almacenamiento son fundamentales para equilibrar la porción archipelágica del mercado de energía en Italia sin comprometer la fiabilidad.
Panorama regulatorio
El sector eléctrico de Italia está determinado por la aplicación nacional de la política energética y climática de la UE. ARERA regula las tarifas de red, las normas del mercado minorista y los estándares de calidad del servicio, mientras que GME gestiona los mercados eléctricos al por mayor bajo normas de mercado integradas. En febrero de 2026, el Decreto-Ley N.º 21/2026 (convertido en la Ley N.º 49/2026) introdujo medidas orientadas a reducir las facturas de energía, junto con disposiciones destinadas a abordar las restricciones de conexión a la red y saturación de infraestructura que se han vuelto agudas en regiones con alta penetración de renovables como Apulia y Sicilia.
Los cambios regulatorios de 2026 también se centraron en la eficiencia de los procesos de mercado y la visibilidad de las subastas renovables. La Resolución 58/2026/R/EEL de ARERA reformó el cambio de proveedor para permitir el cambio en 24 horas a partir del 1 de diciembre de 2026, favoreciendo una mayor movilidad de clientes y competencia en el suministro minorista. Por el lado de la oferta, el MASE actualizó los calendarios de licitación bajo el marco del Decreto FER2 (DM 19 de junio de 2024) durante abril de 2026, proporcionando plazos más claros de procedimientos competitivos para las tecnologías renovables elegibles. Italia también presentó un PNIEC actualizado a la Comisión Europea en julio de 2026, reafirmando la planificación nacional de descarbonización y el papel habilitador del refuerzo de la red y las interconexiones.
Panorama Competitivo
Concentración del Mercado
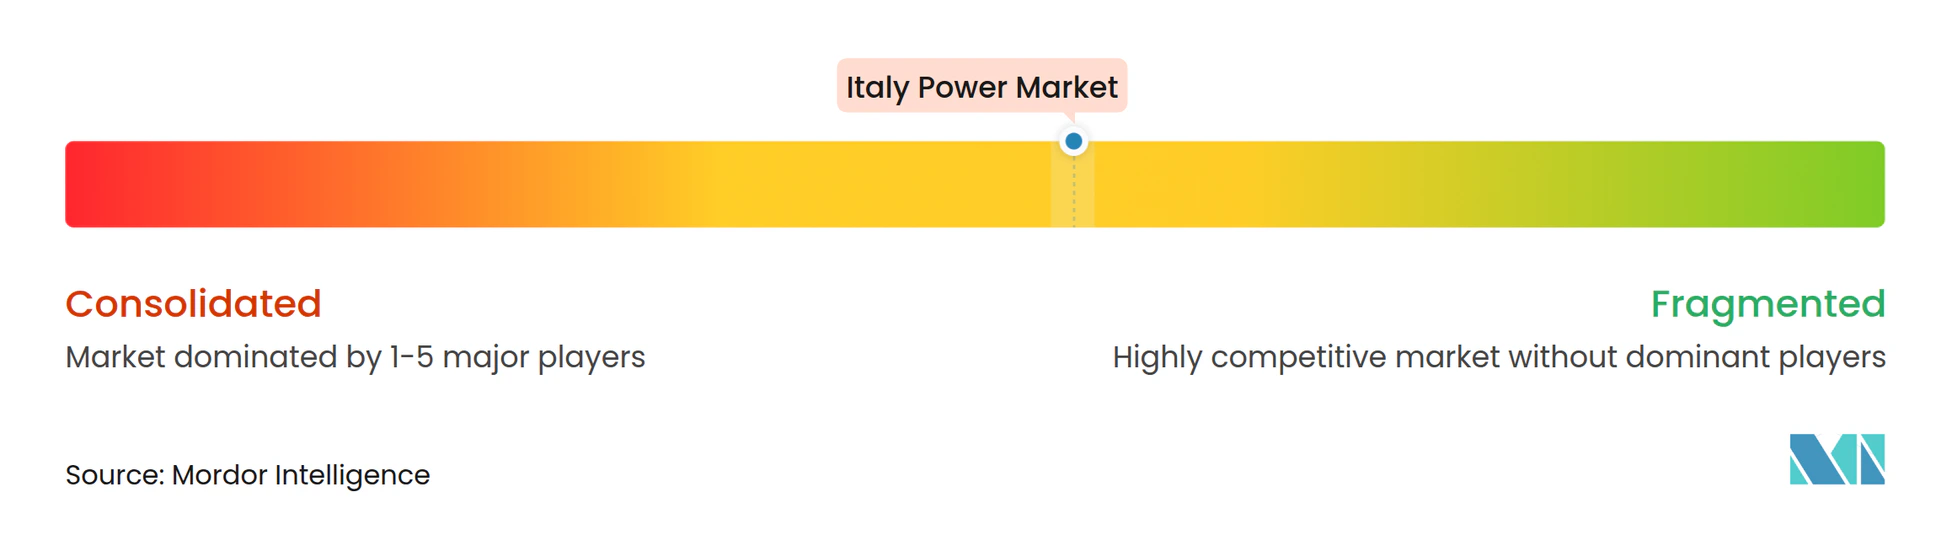
Italia alberga una cartera de generación moderadamente consolidada: los cinco principales productores, Enel, Edison, A2A, ERG y Acea, controlan aproximadamente el 60% de la capacidad, mientras que participantes internacionales como RWE, Iberdrola y ENGIE están ampliando sus carteras solares a escala de servicios públicos en el sur. La integración vertical de Enel es distintiva; su planta de células 3Sun en Sicilia alcanzará una producción anual de 3 GW en 2026, capturando márgenes de fabricación además de los de generación y venta minorista. Esto posiciona a Enel para capitalizar las preferencias de contenido doméstico de la UE bajo la Ley de Industria de Cero Emisiones Netas y añade apalancamiento de seguridad de suministro frente a las importaciones de paneles asiáticos.
El posicionamiento estratégico gira en torno a las ofertas en el mercado de capacidad, la coubicación de baterías y los PPA a largo plazo. Enel, A2A y ERG ganaron la mayoría de los contratos MACSE, asegurando un flujo de ingresos estable y mitigando el curtailment solar. Edison y RWE formaron una empresa conjunta para 500 MW de energía eólica terrestre en Basilicata y Calabria, lo que señala un giro desde los activos de gas heredados hacia energías renovables de tramitación rápida que se acogen al Decreto 190/2024. Promotores más pequeños como Renantis y Sonnedix persiguen modelos agrivoltaicos e híbridos que eluden los nodos congestionados combinando baterías y energía solar detrás de un único punto de interconexión.
Los proveedores de equipos compiten en diferenciación tecnológica. Vestas está repotenciando los parques eólicos de principios de la década de 2000 con turbinas de 4 a 5 MW que aumentan la producción del emplazamiento hasta en un 50%, mientras que Prysmian asegura pedidos de cables a largo plazo vinculados al presupuesto HVDC de Terna, incorporando ingresos de tipo anualidad a través de contratos de mantenimiento a 25 años. A medida que la energía eólica offshore flotante madura, Siemens Gamesa y Hexicon están probando diseños de plataformas adecuados para profundidades de 50 metros frente a la costa del Tirreno, aunque la intensidad del gasto de capital sigue limitando la escala a corto plazo.
Líderes de la Industria de Energía en Italia
-
Enel SpA
-
Edison SpA
-
A2A SpA
-
ERG SpA
-
Terna SpA
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Oportunidades de mercado y perspectivas futuras
Las inversiones en expansión de la red e interconexión están creando oportunidades a corto plazo en flexibilidad, gestión de la congestión y estructuración de proyectos listos para conexión, especialmente en los nodos del sur, donde el recorte de generación y las colas de conexión de varios años ya han afectado la rentabilidad de los proyectos. El plan de desarrollo de Terna (2025-2034) sustenta más de 23.000 millones de EUR en inversiones en red, mientras que las principales conexiones HVDC avanzan de la planificación a la contratación: en junio de 2026, Terna y la empresa tunecina STEG adjudicaron a Hitachi Energy un contrato de 770 millones de EUR para estaciones convertidoras de la interconexión HVDC Elmed de 600 MW. Esto amplía la capacidad de intercambio transfronterizo y refuerza el caso de negocio para las renovables en Sicilia y el sur de Italia.
Las renovables a escala de servicios públicos siguen siendo impulsadas por mecanismos respaldados por el Estado y contratos de compra corporativos, con grandes plantas de un solo emplazamiento que muestran ejecución a escala. En junio de 2026, Iberdrola inauguró la planta solar Fenix de 243 MW en Sicilia, destacando vías bancables para proyectos de gran envergadura en áreas de alto recurso cuando el acceso a la red y los permisos se alinean. En materia de política, la Comisión Europea aprobó un paquete de ayuda estatal italiano en junio de 2026 (23.000 millones de EUR) para apoyar el despliegue de 37,15 GW de nueva capacidad renovable, reforzando la cartera invertible vinculada a procedimientos competitivos y estructuras de contratos bidireccionales. El almacenamiento también está ganando protagonismo como tema de desarrollo paralelo, ya que se dirige directamente a la congestión y la volatilidad de precios en horas pico: las autorizaciones del MASE para proyectos de baterías a mediados de 2026 (300 MW en junio de 2026 y 720 MW en julio de 2026 en varias regiones) apoyan oportunidades para desarrolladores de BESS, integradores y configuraciones híbridas solar más almacenamiento que mejoran la despachabilidad y reducen la exposición al recorte de generación.
Novedades recientes del sector
- Julio de 2026: el MASE de Italia autorizó 720 MW de proyectos de almacenamiento de energía en baterías en cinco regiones. Este paso amplía la cartera a corto plazo para el almacenamiento a escala de red y respalda las necesidades de fiabilidad de Terna a medida que el carbón se retira y las renovables variables aumentan su participación en la capacidad.
- Junio de 2026: Terna y la empresa tunecina STEG adjudicaron a Hitachi Energy un contrato de 770 millones de EUR para estaciones convertidoras de la interconexión HVDC Elmed de 600 MW. El avance de un enlace de corriente continua entre Italia y el norte de África refuerza la flexibilidad del sistema y aumenta el valor de la capacidad despachable y el almacenamiento en el sur de Italia.
- Abril de 2024: Terna celebró su subasta inaugural del mercado de capacidad MACSE para almacenamiento a escala de red, adjudicando 2,3 GW de contratos de disponibilidad a 10 años. La subasta estableció un piso de ingresos más claro para los proyectos de baterías y aceleró el cambio de las centrales de gas de punta hacia la flexibilidad respaldada por almacenamiento en zonas congestionadas como Apulia y Sicilia.
Marco de la metodología de investigación y alcance del informe
Definición y Cobertura del Mercado
Para esta metodología, el mercado eléctrico de Italia se define como la capacidad neta instalada de generación de electricidad ubicada físicamente en Italia, medida en gigavatios, en activos de generación convencional y renovable que alimentan la red o sirven cargas cautivas.
Exclusiones del alcance: Se excluyen la infraestructura de transmisión y distribución, el valor de la comercialización y negociación de electricidad, y los flujos de electricidad importada a través de interconectores del total del mercado.
Descripción General de la Segmentación
- Por Fuente de Energía
- Térmica (Carbón, Gas Natural, Petróleo y Diésel)
- Nuclear
- Renovables (Solar, Eólica, Hidroeléctrica, Geotérmica, Biomasa y Residuos, Maremotriz)
- Por Usuario Final
- Servicios Públicos
- Comercial e Industrial
- Residencial
- Por Nivel de Voltaje de Transmisión y Distribución (Análisis Cualitativo únicamente)
- Transmisión de Alta Tensión (Por encima de 230 kV)
- Subtransmisión (69 a 161 kV)
- Distribución de Media Tensión (13,2 a 34,5 kV)
- Distribución de Baja Tensión (Hasta 1 kV)
Fuentes de Datos, Dimensionamiento del Mercado y Validación
Investigación Documental
La investigación documental se utilizó para construir la base del modelo de capacidad, de modo que cada cifra de base instalada pueda rastrearse hasta una serie pública. Nos apoyamos en fuentes oficiales, incluidas las publicaciones del operador de red y del sistema de Italia, los comunicados estadísticos nacionales, los balances energéticos de Eurostat y las divulgaciones del regulador energético, para anclar las señales históricas de capacidad, generación y demanda.
Para mantener los supuestos fundamentados en la realidad de los proyectos, también revisamos avisos de permisos y subastas de centrales eléctricas, actualizaciones de políticas de los ministerios pertinentes y publicaciones revisadas por pares o técnicas sobre factores de capacidad y plazos de retiro. Se verificaron los informes anuales y las presentaciones para inversores de las empresas en busca de hitos importantes de puesta en servicio, y se utilizó una suscripción de pago para noticias y datos financieros con el fin de evitar omitir cambios de proyectos sensibles al tiempo. Las fuentes aquí enumeradas son ilustrativas y no exhaustivas, y también se utilizaron otros materiales públicos para la recopilación de datos, la validación y la aclaración de la investigación.
Entrevistas Primarias y Encuestas
El trabajo primario se centró en confirmar qué proyectos están conectados a la red frente a los que aún están anunciados, y en verificar los calendarios de retiro y los retrasos en la puesta en servicio. Hablamos con una combinación de empresas de servicios públicos, desarrolladores, partes interesadas del sector de ingeniería y expertos de la industria en toda Italia para validar los hallazgos documentales, y luego para someter a prueba de estrés los supuestos clave del modelo antes de finalizar los totales.
Distribución de los encuestados en el trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del encuestado |
|---|---|
| Nivel superior: 38% | Directores ejecutivos (CXO): 15% |
| Nivel medio: 42% | Líderes funcionales/de unidad: 27% |
| Actores más pequeños: 20% | Gerentes: 58% |
Dimensionamiento y Previsión del Mercado
El dimensionamiento central se construye mediante una reconstrucción de capacidad de arriba hacia abajo, en la que la serie de base instalada nacional se reconstruye año por año a partir de registros oficiales de capacidad y actualizaciones de conexión a la red, y luego se mapea a la definición del mercado en gigavatios. Una vez que la línea maestra de capacidad es estable, se corrobora mediante aproximaciones selectivas de abajo hacia arriba, incluida una consolidación de las principales adiciones y retiros anunciados y verificaciones muestreadas de las adiciones de capacidad por tecnología.
Se utilizaron varios insumos prácticos para mantener el modelo fundamentado, incluidas las canalizaciones de puesta en servicio por tecnología, los plazos de retiro y extensión de vida útil, y los patrones de utilización que indican si es probable que la capacidad permanezca en línea. También se incorporaron marcadores de política, como adjudicaciones de subastas y ventanas de incentivos. El calendario de conexión a la red, los debates sobre curtailment y los plazos de tramitación de permisos se utilizaron como verificaciones de la realidad, ya que estos factores a menudo explican por qué los proyectos planificados no se convierten en capacidad instalada en el año previsto.
Para la previsión, se aplicó un análisis de escenarios en torno a la cartera de proyectos y el ritmo de retiro, y los escenarios se calibraron en función de lo que los entrevistados consideraron factible bajo la velocidad actual de tramitación de permisos, las condiciones de financiamiento y las restricciones de la red. Cuando los detalles a nivel de planta estaban incompletos, las brechas se gestionaron mediante supuestos de calendario conservadores y alineando la capacidad residual con los últimos totales oficiales, de modo que la serie se mantenga coherente.
Ciclo de Validación de Datos y Actualización
Los resultados se validan comparando la tendencia de capacidad instalada con señales independientes, como los cambios en la combinación de generación, los anuncios de conexión a la red y las adjudicaciones de capacidad vinculadas a políticas, y luego verificando si los cambios implícitos parecen plausibles. Si aparece un salto interanual significativo, se vuelven a verificar los factores determinantes y se realizan recontactos específicos para confirmar si el cambio corresponde a una puesta en servicio, una reclasificación o una revisión de datos.
Antes de la aprobación final, el modelo pasa por revisiones analíticas de múltiples etapas, incluidas verificaciones de varianza frente a líneas de base históricas y verificaciones de coherencia entre tecnologías. Los informes se actualizan anualmente, con actualizaciones intermedias cuando ocurren eventos materiales, como resultados importantes de subastas, cambios repentinos de política o grandes retrasos en proyectos. Justo antes de la entrega, realizamos un análisis actualizado para que los clientes reciban la vista más reciente.
Tamaño del Mercado Eléctrico de Italia de Mordor Intelligence Frente a Otras Estimaciones Publicadas
Las estimaciones de mercado publicadas para el sector eléctrico de Italia a menudo no coinciden porque miden cosas diferentes, y también establecen supuestos basados en fechas distintas. Algunas fuentes describen la capacidad instalada, mientras que otras pasan a totales de tipo ingresos, lo que cambia el significado del tamaño del mercado incluso cuando el título suena similar.
Los principales factores de brecha son la cadencia de actualización y las convenciones de temporalidad, ya que las revisiones de conexión a la red de fin de año, las reclasificaciones y las fechas de conversión de divisas pueden desplazar la cifra final en USD, y algunas publicaciones también mezclan la capacidad con el valor minorista de la electricidad. La verificación cruzada que mantiene la serie estable es un paso final frente al registro de capacidad más reciente y las actualizaciones de puesta en servicio justo antes de la aprobación, y ese paso impulsado por la actualización es aplicado por Mordor Intelligence.
Comparación de referencia
| Fuente | Tamaño del mercado | Brechas en la Metodología de Investigación |
|---|---|---|
| Mordor Intelligence | 155,68 GW (2026) | |
| Consultora Global A | 105,60 mil millones de USD (2024) | Utiliza una definición basada en valor anclada en el año base 2024, y puede combinar el valor de las ventas de electricidad con la actividad del sector eléctrico, lo que aleja el total de una serie fundamentada en la capacidad. |
| Editorial del Sector B | 145,40 mil millones de USD (2025) | Reporta el mercado en gigavatios para 2025, lo que se acerca más en la elección de unidades, pero el calendario de la cartera de proyectos y el tratamiento de las reclasificaciones no están claramente vinculados a las actualizaciones de conexión a la red, por lo que el retraso en la puesta en servicio puede registrarse en años diferentes. |
En las tres cifras, la dispersión se explica principalmente por la elección de unidades (capacidad frente a valor), el momento de fijación del año base y si los activos conectados a la red se separan claramente del valor más amplio del mercado eléctrico. Con insumos y verificaciones vinculados a adiciones y retiros de capacidad observables, el número resultante es más fácil de rastrear y reproducir año tras año.
Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño actual del mercado de energía en Italia?
La capacidad instalada es de 155,68 GW en 2026 y está previsto que alcance 199,10 GW en 2031.
¿Qué segmento tiene la mayor participación en el mercado de energía en Italia?
Las energías renovables lideraron con el 56,1% de la capacidad en 2025 y continúan expandiéndose con mayor rapidez.
¿A qué velocidad crecerá el segmento de servicios públicos?
Se prevé que la absorción por parte de los servicios públicos se expanda a una CAGR del 6,7% hasta 2031, a medida que aumenten los ingresos por mercado de capacidad y almacenamiento.
¿Qué papel desempeñan las baterías en la combinación energética de Italia?
Las baterías a escala de red obtuvieron 2,3 GW de contratos MACSE a diez años en 2024, proporcionando flexibilidad para integrar energías renovables intermitentes.
¿Cuándo abandonará Cerdeña definitivamente la generación de carbón?
Las últimas unidades de carbón están programadas para cerrar en 2029, una vez que el cable HVDC del Enlace Tirreno esté operativo.