
Visión General del Mercado
| Período de Estudio | 2021 - 2031 |
|---|---|
| Período de Datos Pronosticados | 2026 - 2031 |
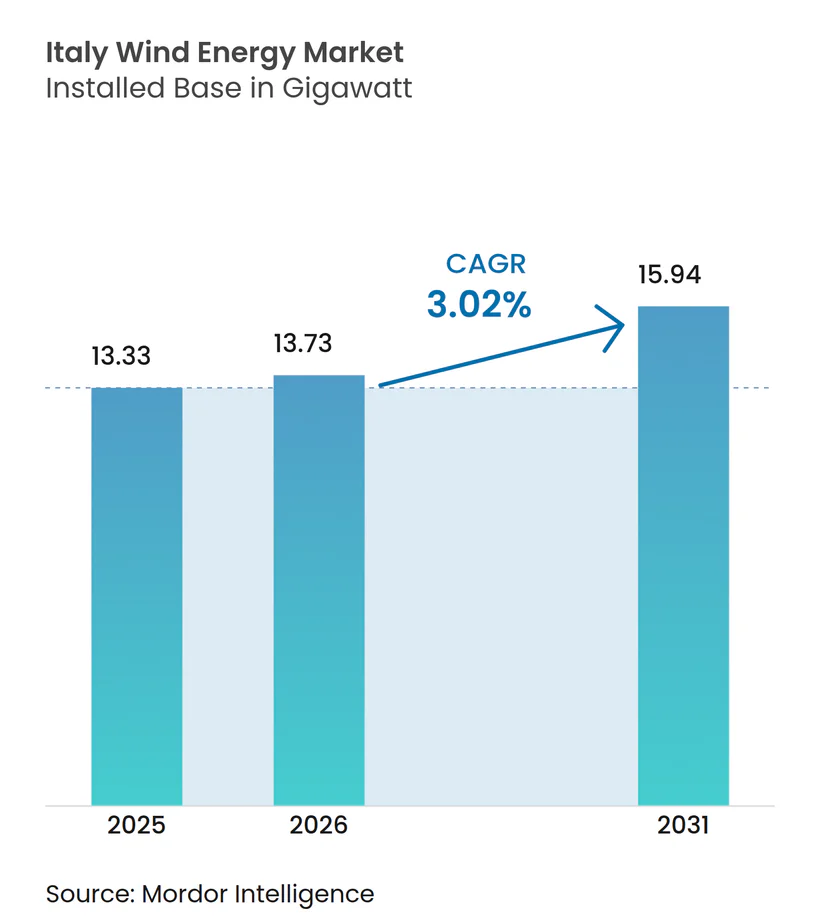
| Tamaño del mercado en el año base (2025) | 13.33 gigavatio |
| Volumen del Mercado (2026) | 13.73 gigavatio |
| Volumen del Mercado (2031) | 15.94 gigavatio |
| Tasa de crecimiento (2026 - 2031) | 3.02 % |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del mercado de energía eólica en Italia por Mordor Intelligence
Se espera que el tamaño del mercado de energía eólica en Italia, en términos de base instalada, crezca de 13,33 gigavatios en 2025 a 13,73 gigavatios en 2026 y se prevé que alcance 15,94 gigavatios en 2031 a una CAGR del 3,02% durante 2026-2031.
La expansión está determinada por las tecnologías eólicas marinas flotantes que aprovechan el recurso mediterráneo de aguas profundas del país, un denso conjunto de solicitudes de conexión a la red de más de 100 GW, y marcos de subasta que reducen el riesgo de ingresos mediante contratos por diferencia bidireccionales. Las inversiones en digitalización de la red por parte de Terna y los fondos de recuperación multimillonarios de la Comisión Europea mejoran aún más las perspectivas de integración y la visibilidad del financiamiento. Al mismo tiempo, las reformas locales de permisos acortan los ciclos de aprobación, mientras que los acuerdos corporativos de compra de energía (PPAs) de los sectores siderúrgico, químico y automotriz añaden una demanda de adquisición predecible. El aumento de los precios de las materias primas y la inflación en la cadena de suministro generan presiones de costos que moderan las adiciones de capacidad a corto plazo; sin embargo, estos desafíos se compensan en parte con programas de repotenciación que reemplazan turbinas obsoletas por unidades de mayor capacidad.
Conclusiones clave del informe
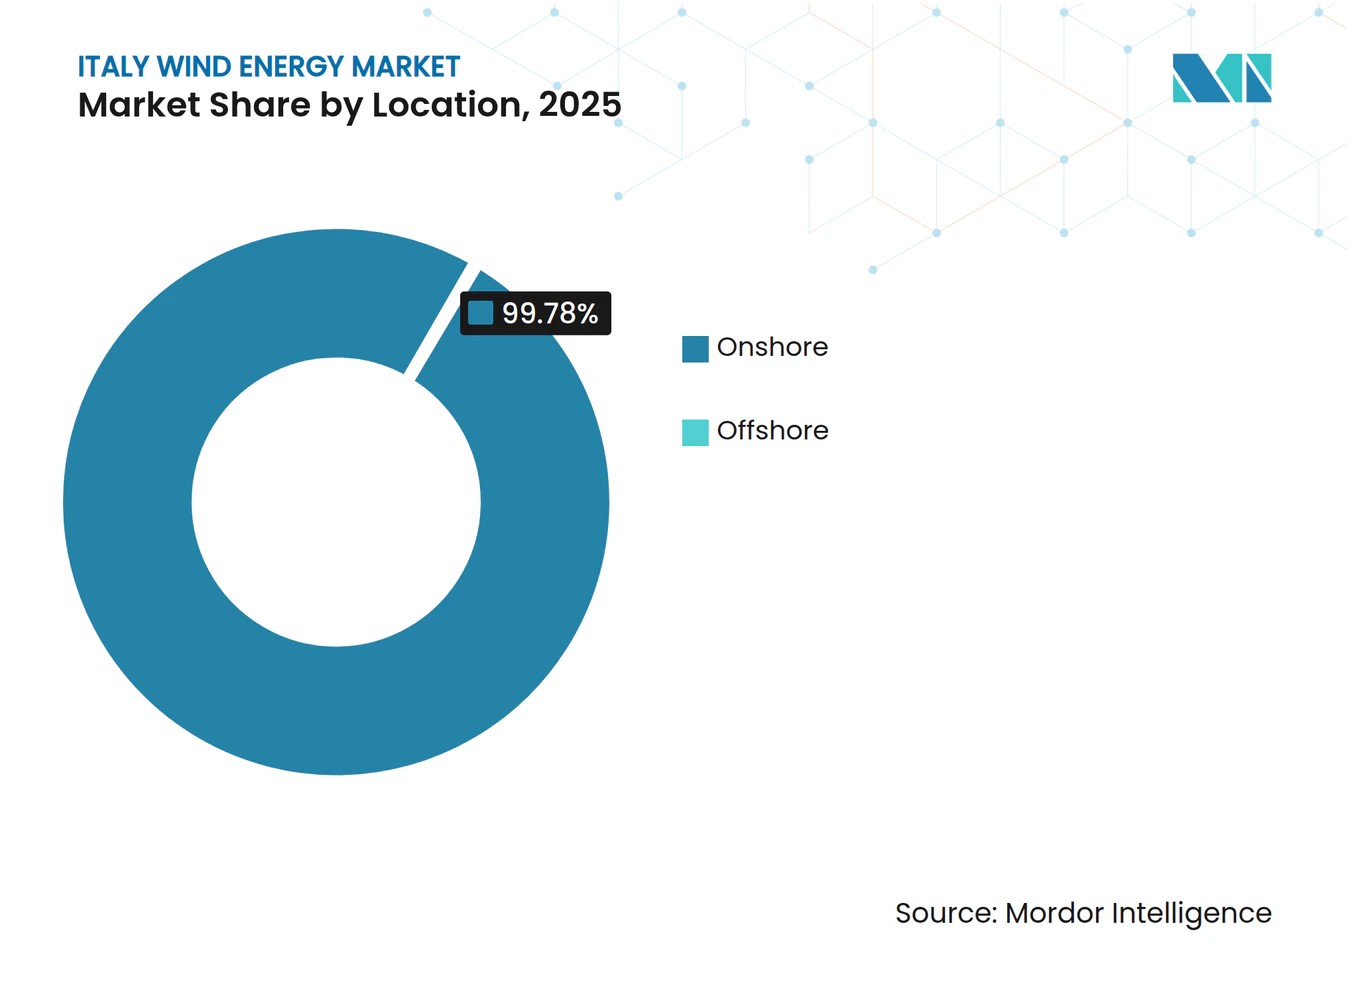
- Por ubicación, las instalaciones terrestres representaron el 99,78% de la participación del mercado de energía eólica de Italia en 2025; se proyecta que la capacidad marina avanzará a una CAGR del 71,6% hasta 2031.
- Por capacidad de turbina, las plataformas con capacidad superior a 6 MW captaron el 18,60% del crecimiento en el tamaño del mercado de energía eólica de Italia entre 2025 y 2031, convirtiéndolas en la clase de mayor expansión.
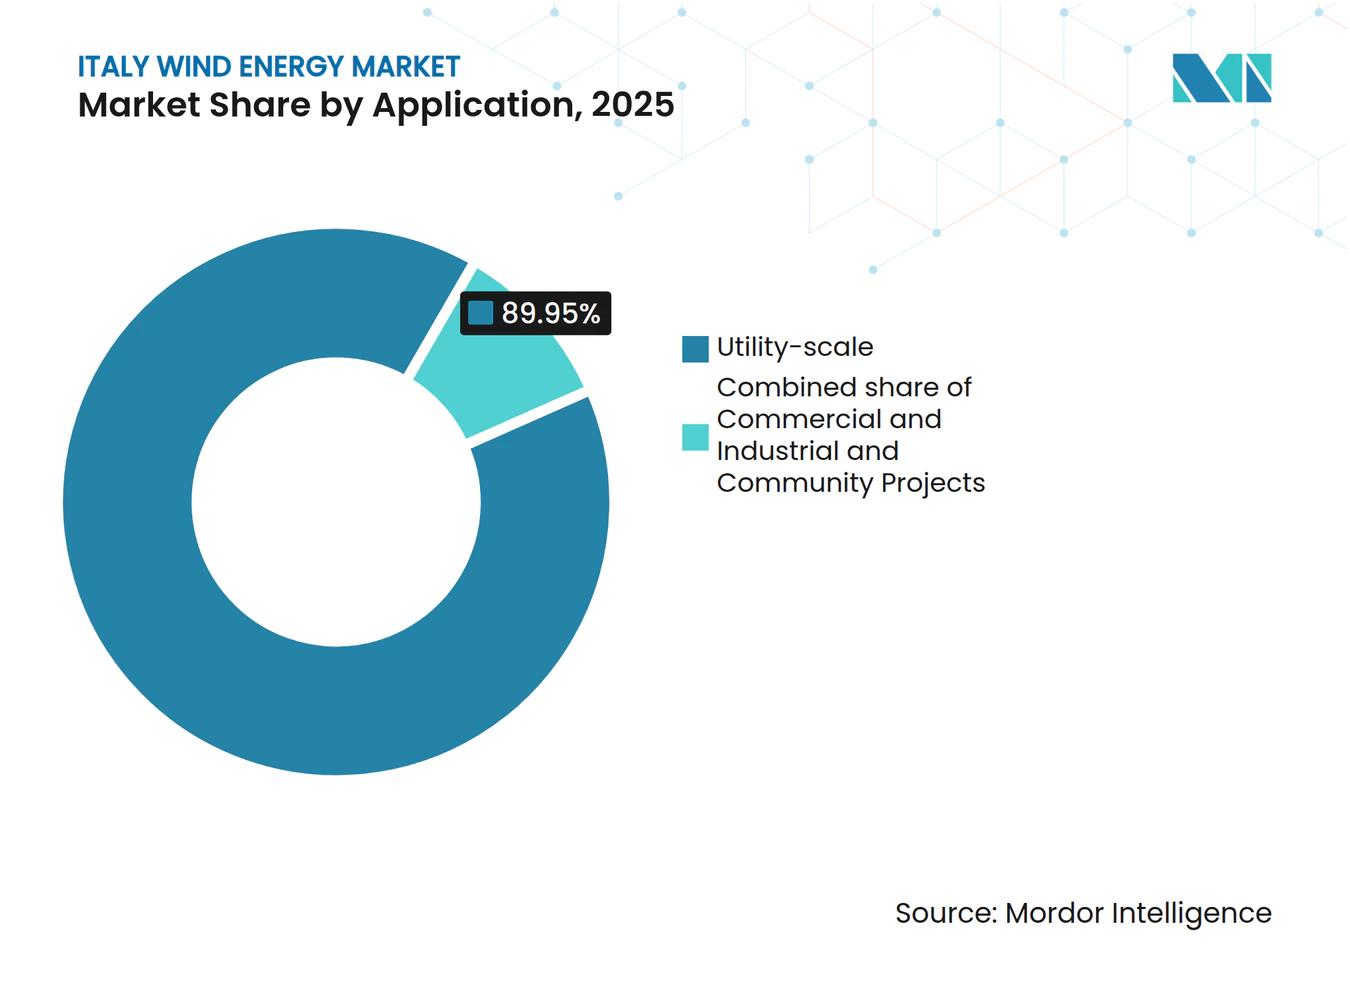
- Por aplicación, los proyectos a escala de servicios públicos representaron el 89,95% de la participación del mercado de energía eólica de Italia en 2025, mientras que se prevé que los sistemas comerciales e industriales se expandan a una CAGR del 12,2% hasta 2031.
- Por empresa, Enel Green Power, ERG y Edison representaron colectivamente aproximadamente el 44,6% de la capacidad instalada en 2025 dentro del mercado de energía eólica de Italia.
Nota: Las cifras de tamaño del mercado y previsión de este informe se generan utilizando el marco de estimación propietario de Mordor Intelligence, actualizado con los últimos datos e información disponibles a partir de 2026.
Tendencias e Información del Mercado
Análisis del impacto de los impulsores*
| Impulsor | (~) % de impacto en el pronóstico de CAGR | Relevancia geográfica | Horizonte temporal del impacto |
|---|---|---|---|
| Expansión de la cartera de subastas de energía renovable | +0.8% | Nacional, concentrado en el sur de Italia y Sicilia | Mediano plazo (2-4 años) |
| Impulso de la reforma de permisos alineada con el PNEC | +0.6% | Nacional, con avances tempranos en Emilia-Romaña, Puglia | Corto plazo (≤ 2 años) |
| Demanda corporativa de PPAs de industrias difíciles de descarbonizar | +0.4% | Corredores industriales del norte de Italia, Lombardía, Véneto | Mediano plazo (2-4 años) |
| Aprovechamiento del recurso eólico marino flotante | +0.9% | Regiones costeras mediterráneas, Cerdeña, Sicilia, Puglia | Largo plazo (≥ 4 años) |
| Sinergia de digitalización de la red y almacenamiento | +0.5% | Nacional | Mediano plazo (2-4 años) |
| Apoyo regulatorio de la UE y mecanismos de financiamiento | +0.7% | Nacional | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Expansión de la cartera de subastas de energía renovable
El decreto FER2 de Italia establece contratos por diferencia bidireccionales con un precio de ejercicio de EUR 185/MWh (USD 199,8/MWh) para la energía eólica marina, eliminando la incertidumbre de ingresos en el mercado libre y facilitando el financiamiento de deuda de proyectos. La Comisión Europea aprobó un esquema de EUR 35.500 millones (USD 38.300 millones) que abarca hasta 2028 y comprende 4,59 GW de nueva capacidad renovable, incluidos proyectos flotantes de escala gigavatio en los mares Adriático y Jónico.[1] Las aprobaciones ambientales para Agnes-1-2 (700 MW) y Energia Wind 2020 (330 MW) muestran que el proceso avanza del intento al estado listo para construcción, con las subastas de finales de 2024 llevando proyectos hacia inicios de construcción en 2025-2026.
Impulso de la reforma de permisos alineada con el PNEC
El Decreto Legislativo 190/2024 y el Testo Unico Rinnovabili introducen un sistema de ventanilla única y evaluaciones ambientales estandarizadas, reduciendo el ciclo promedio de aprobación de catorce a menos de cinco años.[2] La medida Liberación de Energía 2.0 acelera los procedimientos de conexión a la red, mientras que una presunción de interés público preponderante limita los recursos legales. La adopción de planes de ordenación marítima en octubre de 2024 aporta finalmente certeza a la delimitación de zonas marinas.
Demanda corporativa de PPAs de industrias difíciles de descarbonizar
Las siderúrgicas italianas, las refinerías químicas y los proveedores del sector automotriz suscriben cada vez más PPAs de energía renovable a 10 y 15 años para cubrirse ante la volatilidad de los precios mayoristas y cumplir los objetivos de Alcance 2. Entre los acuerdos recientes figuran Iberdrola-Acciaierie Venete y Eni Plenitude-Autostrade per l'Italia, que respaldan la bancabilidad de proyectos terrestres de tamaño mediano en Basilicata y Véneto. El aumento del precio del carbono en el régimen ETS y las normas de información de la CSRD amplían la brecha de valor entre la energía de la red promedio y la energía de carbono cero, acelerando la adquisición de renovables por parte de la industria.
Aprovechamiento del recurso eólico marino flotante
Italia alberga 207,3 GW de potencial técnico flotante, el tercero más grande a nivel mundial, con Cerdeña y Sicilia ofreciendo el recurso más sólido.[3] Proyectos emblemáticos como Med Wind (2,8 GW) de Renexia y el parque Barium Bay de 1,11 GW planean desplegar turbinas de 15 a 18 MW sobre plataformas semisumergibles, generando hasta 9 TWh anuales por emplazamiento. Los LCOE cercanos a EUR 200/MWh (USD 216/MWh) se mantienen por encima de los niveles terrestres, pero se espera que disminuyan a medida que las longitudes de pala superen los 115 metros y avance la localización de la cadena de suministro.
Análisis del impacto de las restricciones*
| Restricción | (~) % de impacto en el pronóstico de CAGR | Relevancia geográfica | Horizonte temporal del impacto |
|---|---|---|---|
| Demoras prolongadas en permisos locales y oposición ciudadana (NIMBY) | -0.7% | Variaciones regionales, más pronunciadas en Cerdeña con la moratoria de renovables | Corto plazo (≤ 2 años) |
| Presión competitiva del costo de la energía solar fotovoltaica | -0.3% | Nacional, especialmente en las zonas de alta irradiación del sur de Italia | Mediano plazo (2-4 años) |
| Inflación en la cadena de suministro de turbinas eólicas europeas | -0.4% | Nacional | Corto plazo (≤ 2 años) |
| Desafíos de integración a la red y limitación de generación | -0.6% | Sur de la península e islas | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Demoras prolongadas en permisos locales y oposición ciudadana (NIMBY)
A pesar de los esfuerzos de simplificación a nivel nacional, varias regiones ralentizan o paralizan proyectos por preocupaciones relacionadas con el paisaje y el turismo. La moratoria temporal de Cerdeña deja 2,5 GW de capacidad autorizada pero no construida, incrementando los costos de mantenimiento para los promotores y ampliando la brecha entre las adjudicaciones de licitaciones y la puesta en servicio real.
Presión competitiva del costo de la energía solar fotovoltaica
El LCOE de la energía solar fotovoltaica de servicios públicos cayó un 85% entre 2010 y 2022, situándose por debajo del costo de la energía eólica terrestre en las soleadas Apulia y Sicilia. Los menores plazos de construcción de la energía solar atraen a los licitadores en las subastas de precio fijo, lo que obliga a los promotores de proyectos eólicos a ofrecer configuraciones híbridas o aceptar menores volúmenes de oferta en las licitaciones de tecnología mixta.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de segmentos
Por ubicación:
La irrupción de la energía marina transforma la dinámica del mercadoLos activos terrestres dominaron el mercado de energía eólica italiano, representando 13,3 GW en 2025, equivalente al 99,78% de la capacidad instalada. Sin embargo, se prevé que las adiciones marinas eleven la participación de esta ubicación a aproximadamente el 4,9% para 2031 con una CAGR del 71,6%, convirtiéndola en el principal motor de crecimiento del sector. El mercado de energía eólica en Italia registra un giro claro a medida que las plataformas flotantes superan la pronunciada plataforma continental de la península, llevando turbinas de múltiples megavatios a aguas de entre 60 y 200 metros de profundidad.
Los primeros proyectos marinos, como Med Wind, Krimisa y Messapia, utilizan máquinas de 15 a 18 MW que reducen el número de cimientos, disminuyen los costos del balance de planta y acortan los plazos de construcción. La certeza regulatoria derivada de los planes de ordenación marítima y los precios de las subastas FER2 se alinea con los fondos de recuperación de la UE para desbloquear el financiamiento de deuda. El crecimiento terrestre continúa mediante la repotenciación en Puglia y Calabria; sin embargo, los nuevos emplazamientos incrementales son más escasos, lo que subraya la creciente importancia de la energía eólica marina para el mercado de energía eólica italiano.


Nota: Las participaciones de todos los segmentos individuales están disponibles al adquirir el informe
Por capacidad de turbina:
Cambio tecnológico hacia plataformas de mayor eficienciaLas turbinas de menos de 3 MW todavía representan el 71,95% de las instalaciones de 2025, herencia de las construcciones eólicas terrestres de primera generación. Este conjunto impulsa una oleada de repotenciación que reemplaza equipos obsoletos por unidades de 4 a 6 MW, duplicando la producción con menos torres y reduciendo los costos de operación y mantenimiento. Los equipos de más de 6 MW registran una CAGR del 18,44%, la más rápida dentro del mercado de energía eólica de Italia, y se proyecta que representen casi una quinta parte de la capacidad acumulada para 2031.
Las turbinas de mayor potencia incrementan la producción anual de energía y reducen la huella de los proyectos, lo que resulta fundamental en un mercado donde las autoridades de permisos favorecen los menores impactos visuales. El pedido de Vestas en Ferrandina por 5 × V162-6,4 MW ilustra el giro terrestre hacia rotores de gran diámetro. Los parques marinos dependerán casi exclusivamente de máquinas de más de 15 MW hacia finales de la década, acelerando la localización de la cadena de suministro para palas, góndolas y subestructuras flotantes.
Por aplicación:
Dominio de la escala de servicios públicos con aceleración comercial e industrialLos proyectos de servicios públicos representaron el 89,95% de la participación del mercado de energía eólica italiano en 2025, impulsados por el diseño de subastas y los estándares de interconexión a la red que favorecen clústeres de 50 a 500 MW. Su capacidad de licitación agregada produce menores diferenciales de financiamiento y un acceso más sencillo a las subvenciones de la UE. Se proyecta que el tamaño del mercado de energía eólica en Italia para la escala de servicios públicos alcance 14,37 GW para 2031, incluso cuando el crecimiento total del mercado se modera.
La demanda comercial e industrial crece a una CAGR del 12,2%, impulsada por los precios del ETS de tres dígitos y las divulgaciones corporativas obligatorias. Muchos compradores comerciales e industriales suscriben PPAs sintéticos o adquieren participaciones accionarias en proyectos de energía renovable dedicados, garantizando la trazabilidad de los atributos renovables. Los esquemas comunitarios se mantienen pequeños pero estables, apoyados por mecanismos de financiamiento cooperativo que canalizan el ahorro local hacia microclusters eólicos.

Nota: Las participaciones de todos los segmentos individuales están disponibles al adquirir el informe
Análisis geográfico
Las regiones del sur albergan aproximadamente el 89,60% de los activos eólicos existentes, con Puglia a la cabeza gracias a su terreno llano, los robustos vientos del Adriático-Jónico y la proximidad a la carga de la industria pesada de Taranto. Le sigue Sicilia, aunque los límites de exportación a la red retrasan algunos proyectos. Cerdeña ofrece recursos de primera clase a nivel mundial, pero enfrenta una moratoria política que paraliza las nuevas aprobaciones hasta 2026.
El mercado de energía eólica en Italia se diversifica gradualmente hacia el norte. Emilia-Romaña y Véneto aseguran emplazamientos marinos de fondo fijo en zonas menos profundas para energía limpia en las aguas del Mediterráneo Adriático, como evidencian los proyectos Agnes-1-2 y Rimini. La mejora de los enlaces de transmisión norte-sur reduce los costos de balance, permitiendo que el excedente de producción del sur llegue a los cinturones industriales de Lombardía.
Los interconectores insulares, como el Enlace Tirreno y la actualización Sicilia-Calabria, liberan la capacidad varada y reducen la limitación de generación. Junto con la expansión de la HVDC hacia los Balcanes, estos proyectos integran los flujos variables de energía eólica, permitiendo a Italia funcionar como un centro mediterráneo de energía limpia.
Panorama regulatorio
Italia ha estado reforzando y estandarizando los mecanismos de autorización y apoyo a las energías renovables mediante las reformas 2024-2026 lideradas por el Ministerio de Medio Ambiente y Seguridad Energética (MASE), con la implementación y la administración de incentivos respaldadas por GSE y la supervisión de reguladores sectoriales como ARERA. El Decreto Legislativo 190/2024 reestructuró la tramitación de permisos renovables bajo un enfoque unificado y simplificado, que incluye evaluaciones estandarizadas y una lógica de ventanilla única para las autorizaciones. El Decreto Legislativo 178/2025 introdujo medidas correctivas, incorporando explícitamente los sistemas de almacenamiento de energía y los electrolizadores dentro de regímenes administrativos simplificados para apoyar la integración a la red.
En el ámbito del apoyo a los ingresos, el esquema transitorio FER X (Decreto Ministerial del 30 de diciembre de 2024) fijó bandas de precio operativo para la energía eólica terrestre elegible, con un precio operativo base de 85 EUR/MWh y límites superior e inferior de 95 EUR/MWh y 70 EUR/MWh. En diciembre de 2025, GSE publicó las clasificaciones de los procedimientos competitivos del FER X Transitorio, asignando alrededor de 940 MW a 29 proyectos eólicos terrestres a un precio promedio ponderado adjudicado de 72.851 EUR/MWh, lo que indica una competencia activa de precios bajo el marco de subastas actualizado. La Ley n.º 4 del 15 de enero de 2026 (conversión del Decreto-Ley 175/2025) también introdujo medidas urgentes vinculadas al Plan Transición 5.0 y a la producción de electricidad renovable, reforzando el marco de políticas que respalda la ejecución de proyectos y la preparación de la red.
Panorama competitivo
Concentración del Mercado
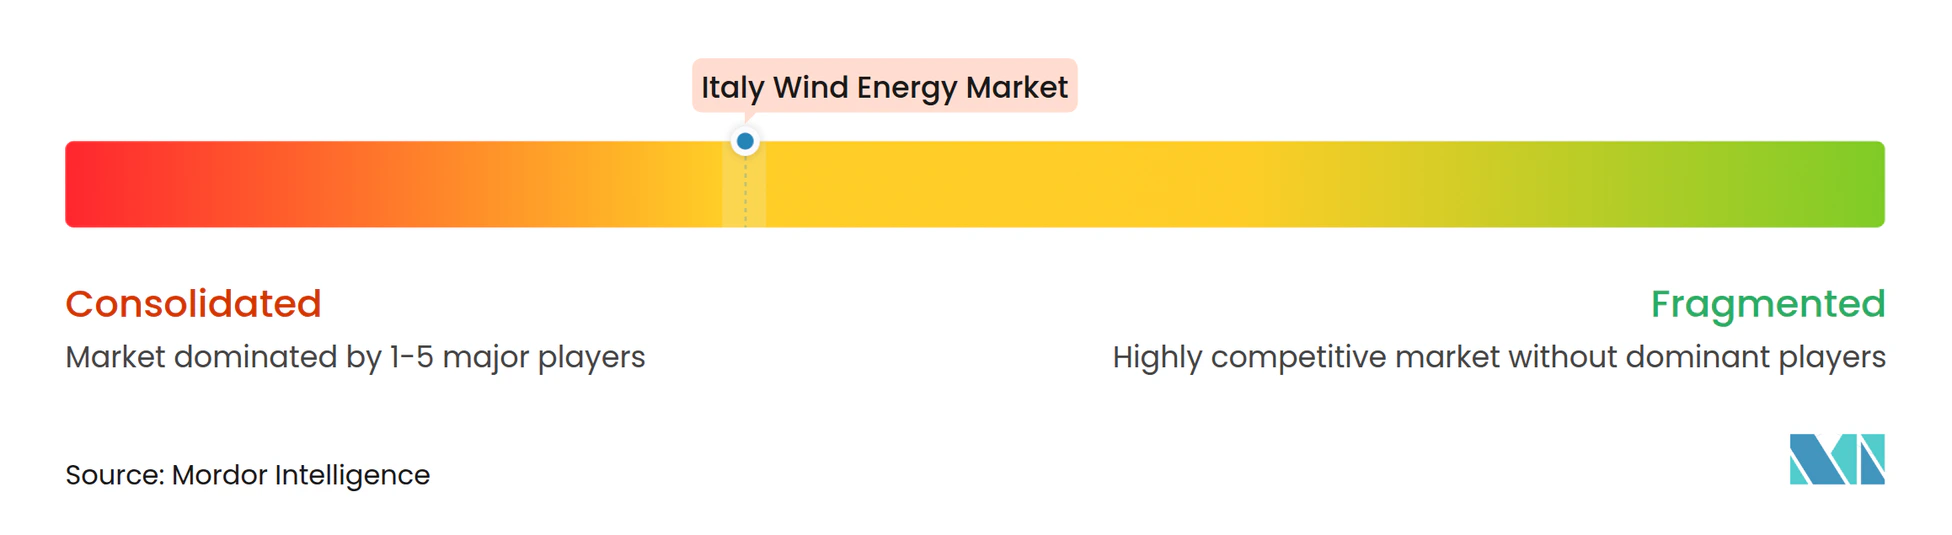
La concentración del mercado es moderada, ya que los cinco mayores promotores, Enel Green Power, ERG, Edison, Renexia y RWE, controlan aproximadamente el 60% de la capacidad terrestre instalada. Enel aprovecha una flota doméstica de 2,2 GW y una cartera de proyectos de 4 GW, incluida la repotenciación de parques de principios de la década de 2000. ERG pivota hacia asociaciones conjuntas marinas, mientras que Edison destina USD 1.500 millones para energía eólica hasta 2026.[4]
Nuevos participantes como BlueFloat Energy y la empresa de servicios públicos española Iberdrola se asocian con especialistas en plataformas flotantes para capturar los volúmenes marinos del FER2. El fabricante chino de equipos originales MingYang se une a Renexia en el proyecto Med Wind de 2,8 GW, introduciendo turbinas de 18 MW de menor costo que desafían a los fabricantes europeos establecidos Vestas y Siemens Gamesa.
La localización de la cadena de suministro gana impulso: Vestas duplicó su plantilla en su planta de palas de Taranto para fabricar palas de 115 metros para la plataforma V236-15 MW, mientras que Prysmian prepara cables submarinos para los enlaces HVDC financiados por los fondos de resiliencia de la UE. Sin embargo, la inflación en el precio de las turbinas, la volatilidad de las materias primas y la consolidación en curso ponen a prueba la rentabilidad de los promotores y proveedores.
Líderes de la industria de energía eólica en Italia
-
ERG S.p.A
-
Enel Green Power
-
Edison SpA
-
EDP Renováveis
-
Alerion Clean Power SpA
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Energía Eólica en Italia Empresas cubiertas en este informe
- Enel Green Power
- ERG SpA
- Edison SpA
- EDP Renováveis
- Alerion Clean Power SpA
- PLT Energia Srl
- Renvico Holding
- Italian Vento Power Corp. Srl
- GreenIT (Plenitude/CDP Equity)
- Falck Renewables–BlueFloat
- Renexia SpA
- Terna Rete Elettrica Nazionale
- General Electric Co.
- Siemens Gamesa Renewable Energy SA
- Vestas Wind Systems AS
- Nordex SE
- MingYang Smart Energy
- Hitachi Energy Ltd.
- Prysmian Group
- Senvion GmbH
Oportunidades de mercado y perspectivas futuras
Una oportunidad central es cerrar la brecha respecto al objetivo eólico actualizado del PNIEC 2030 de Italia de 28,1 GW, incluidos 2,1 GW en alta mar, lo que desplaza la atención hacia el desarrollo de zonas marinas y estructuras de venta de energía bancables, junto con la repotenciación continua en emplazamientos terrestres con restricciones. El conjunto de herramientas de política está pasando de medidas fragmentadas a instrumentos codificados y competitivos, incluido el FER 2 (Decreto Ministerial del 19 de junio de 2024), que apoya renovables innovadoras como la eólica marina flotante y establece un calendario tarifario que se reduce un 3% anual a partir de 2025 (con disposiciones específicas para plantas de menor tamaño). Por separado, la vía del Código Unificado de Energías Renovables bajo el Decreto Legislativo 190/2024 establece obligaciones para los ajustes regionales y locales dentro de los 180 días posteriores a su entrada en vigor, creando espacio de oportunidad para desarrolladores y actores de la cadena de suministro que puedan operar dentro del entorno de permisos estandarizado.
Las señales de ejecución también muestran dónde se está formando la comercialización a corto plazo. En febrero de 2026, Renexia desplegó un LiDAR flotante para una campaña de medición de 12 meses en el sitio Med Wind de 2,8 GW en el Estrecho de Sicilia, respaldando la validación de recursos y los pasos de financiación para conjuntos eólicos marinos flotantes. En junio de 2026, la Superintendencia Especial PNRR del Ministerio de Cultura autorizó el proyecto eólico marino flotante Ichnusa Wind Power de 504 MW frente a Cerdeña, sumando impulso al desarrollo marino donde las restricciones locales han sido un factor clave. En conjunto, estas acciones abren oportunidades para puertos y capacidad de fabricación de subestructuras flotantes, la preparación de cables de alta tensión y submarinos, y soluciones integradas que combinan energía eólica con almacenamiento bajo el ámbito administrativo ampliado introducido por el decreto correctivo de 2025.
Desarrollos recientes de la industria en Mercado de Energía Eólica en Italia
- Junio de 2026: Edison completó una repotenciación integral de su cartera de parques eólicos en Abruzzo, elevando la capacidad regional de 114 MW a 186 MW mediante la instalación de 47 turbinas de última generación. La actualización muestra cómo la repotenciación puede aumentar la producción dentro de la huella existente de los sitios mientras se abordan restricciones de permisos y de red. También fortalece la base operativa para ventas mercantiles y respaldadas por contratos a medida que finalizan los períodos de incentivos más antiguos.
- Marzo de 2025: Edison anunció el inicio de las obras de construcción de más de 400 MW de nueva capacidad renovable, incluidos alrededor de 100 MW de energía eólica, ubicados principalmente en el sur de Italia. Esto indica una expansión continua más allá de la repotenciación, con un enfoque multiproyecto que puede ayudar a escalar la adquisición y refinar la secuenciación de la construcción. La cartera también respalda la demanda de conexión a la red en regiones que ya son centrales para la generación eólica italiana.
- Diciembre de 2024: ERG obtuvo un préstamo verde de 243 millones EUR del Banco Europeo de Inversiones para financiar proyectos renovables, incluida la repotenciación de dos parques eólicos existentes en Italia. La operación indica la disponibilidad de financiación de gran tamaño respaldada por instituciones para la extensión de vida útil y las mejoras de rendimiento eólicas. También respalda las estrategias de reciclaje de capital a medida que los desarrolladores equilibran las ambiciones marinas con la optimización terrestre.
Mercado de Energía Eólica en Italia Alcance del informe y metodología de investigación
Definición y Cobertura del Mercado
En esta metodología, el mercado de energía eólica en Italia se define como la capacidad eólica operativa del país conectada a la red, medida en gigavatios y registrada en instalaciones terrestres y marinas.
Exclusiones del alcance: Se excluyen las energías renovables no eólicas, las ampliaciones de transmisión independientes y los trabajos genéricos de ingeniería, adquisición y construcción que no estén directamente vinculados a adiciones de capacidad de parques eólicos o a su repotenciación.
Descripción General de la Segmentación
- Por ubicación
- Terrestre
- Marina
- Por capacidad de turbina
- Hasta 3 MW
- De 3 a 6 MW
- Más de 6 MW
- Por aplicación
- A escala de servicios públicos
- Comercial e industrial
- Proyectos comunitarios
- Por componente (análisis cualitativo)
- Góndola/Turbina
- Pala
- Torre
- Generador y caja de engranajes
- Balance de sistema
Fuentes de Datos, Dimensionamiento del Mercado y Validación
Investigación Documental
La investigación documental se utilizó para construir la base factual de capacidad, generación y contexto normativo en Italia. Se recurrió a publicaciones y estadísticas de organismos nacionales de energía y de la red eléctrica, conjuntos de datos energéticos de Eurostat, tablas de capacidad y generación de la AIE e IRENA, y documentos de grupos de trabajo sobre energía eólica marina y registros de proyectos cuando estuvieron disponibles.
Para evitar construir el modelo sobre una única serie, se realizaron verificaciones cruzadas de varias fuentes para los mismos indicadores, incluida la capacidad instalada anual, los volúmenes de repotenciación anunciados, los calendarios de permisos y subastas, y la evolución típica de la potencia nominal de las turbinas a lo largo del tiempo. También se revisaron informes anuales de empresas, presentaciones para inversores y noticias sectoriales de reconocido prestigio para confirmar los plazos de los proyectos, el estado de los emplazamientos y los retrasos en la puesta en servicio. Además, se utilizaron selectivamente suscripciones a bases de datos de pago para obtener información financiera de empresas, búsquedas de patentes sobre innovaciones en turbinas y cimentaciones, y señales de importación y envío de componentes de gran tamaño. Estas fuentes documentales son ilustrativas y se utilizaron muchas otras referencias públicas durante la recopilación, aclaración y validación de datos.
Entrevistas Primarias y Encuestas
El trabajo primario se centró en entrevistas y encuestas estructuradas con promotores, empresas de servicios públicos, propietarios de proyectos, proveedores de turbinas y componentes, contratistas, y partes interesadas del sector de la red eléctrica y de consultoría que siguen de cerca el pipeline de Italia. Al tratarse de un mercado nacional, las conversaciones se organizaron en torno a las regiones con construcción eólica activa y se utilizaron para contrastar los supuestos sobre el ritmo de repotenciación, los plazos de obtención de permisos, los cuellos de botella en la conexión a la red y las adiciones anuales realistas.
Distribución de los encuestados en el trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del encuestado |
|---|---|
| Nivel superior: 34% | Directivos de nivel C: 15% |
| Nivel medio: 51% | Responsables funcionales/de unidad: 25% |
| Actores más pequeños: 15% | Gerentes: 60% |
Dimensionamiento del Mercado y Previsión
El dimensionamiento central utiliza un enfoque descendente en el que la base instalada eólica de Italia se reconstruye a partir de series de capacidad publicadas y se ajusta mediante cronogramas de puesta en servicio, retiros y conversiones de repotenciación validados en entrevistas. Los resultados también se verifican con aproximaciones ascendentes selectivas, como agregaciones de proyectos muestreados por región, comprobaciones de canal sobre entregas de turbinas y verificaciones simples de volumen por potencia nominal para garantizar que los totales sean realistas.
Los principales insumos del modelo incluyen las adiciones anuales de capacidad (GW), la proporción de repotenciación frente a nueva construcción, la progresión del tamaño medio de las turbinas, los plazos de conexión a la red, y los calendarios de subastas y permisos que influyen en el momento en que los proyectos pasan de la cartera a la operación. Cuando los detalles a nivel de proyecto estaban incompletos, las lagunas se gestionaron mediante reglas de plazos conservadoras basadas en la duración observada de los permisos y las ventanas de construcción típicas, y posteriormente se verificaron con expertos locales.
Para la previsión, se utilizó un análisis de escenarios que permitió probar las adiciones esperadas, los casos de permisos más rápidos y los casos de conexión más lenta utilizando las mismas señales de demanda. Los supuestos se alinearon con lo que los encuestados primarios indicaron que están planificando, y posteriormente el rango de escenarios se redujo para mantener las perspectivas finales coherentes con los objetivos de política documentados y las restricciones de ritmo de construcción.
Ciclo de Validación de Datos y Actualización
La validación se realizó mediante triangulación paso a paso entre series de capacidad independientes, verificaciones de coherencia del pipeline de proyectos y revisiones de varianza frente a patrones de generación y oleadas de puesta en servicio conocidas. Cuando un número parecía incorrecto, se rastreó el factor determinante hasta un supuesto a la vez, y se realizaron llamadas de seguimiento para confirmar si la discrepancia provenía del calendario, del tratamiento de la repotenciación o de los retrasos en la conexión a la red.
Antes de la aprobación final, los resultados del modelo pasan por una revisión analítica de múltiples etapas para garantizar la coherencia de la lógica de cálculo, las unidades y la asignación de años. El informe se actualiza anualmente, y se añaden actualizaciones intermedias cuando subastas relevantes, cambios normativos o decisiones importantes sobre proyectos modifican la construcción prevista. Justo antes de la entrega, se realiza una revisión final para reflejar las publicaciones públicas más recientes y cualquier nueva validación recibida de los expertos.
Tamaño del Mercado de Energía Eólica en Italia según Mordor Intelligence en Comparación con Otras Estimaciones Publicadas
Las estimaciones publicadas para el mercado eólico de Italia pueden diferir, incluso cuando se analiza el mismo país, porque las decisiones de medición y temporalidad subyacentes no siempre están alineadas. Las mayores variaciones suelen deberse a si el dato representa la capacidad instalada, la generación o un indicador de valor, y a cómo se tratan la repotenciación y los retiros a lo largo de los años.
Al registrar la capacidad operativa conectada a la red y actualizar las conversiones de repotenciación mediante verificaciones en entrevistas, Mordor Intelligence mantiene el modelo vinculado a lo que realmente está en línea en Italia, en lugar de mezclar proyectos en etapas tempranas o contabilizar dos veces los cambios de potencia nominal durante los ciclos de sustitución de turbinas.
Comparación de referencia
| Fuente | Tamaño del Mercado | Deficiencias en la Metodología de Investigación |
|---|---|---|
| Mordor Intelligence | 13,33 GW (2025) | |
| Proveedor de Datos del Sector A | 13,33 mil millones de USD (2023) | Utiliza un año base anterior y una tasa de construcción de mayor crecimiento, lo que puede incorporar supuestos optimistas sobre los plazos de permisos y conexión a la red que no siempre se alcanzan en la práctica. |
| Editor de Datos Energéticos B | 11,87 mil millones de USD (2022) | Suele hacer hincapié en las tablas históricas de capacidad acumulada y generación, por lo que el dato principal puede quedar rezagado respecto a la puesta en servicio actual, y la distinción entre activos operativos y pipeline no siempre se indica con claridad. |
En las tres referencias, la dispersión se explica principalmente por la alineación del año de referencia y por si la repotenciación se trata como adiciones netas o como una actividad de sustitución que también elimina la capacidad antigua. Cuando esas decisiones de delimitación se hacen explícitas y se verifican frente a los plazos de los proyectos y las restricciones de la red, el tamaño resultante es más fácil de reproducir y defender ante un cliente.
Preguntas clave respondidas en el informe
¿Cuál es la capacidad eólica instalada en Italia en 2026?
El tamaño del mercado de energía eólica en Italia es de 13,33 GW para 2025 y se espera que supere los 13,73 GW durante 2026 según la trayectoria de CAGR del 3,02%.
¿Qué CAGR se prevé para las adiciones eólicas italianas entre 2026 y 2031?
Se proyecta que la capacidad se expanda a una CAGR del 3,02%, elevando las instalaciones totales a 15,94 GW para 2031.
¿Qué segmento de ubicación crece más rápido?
Las instalaciones marinas lideran con una CAGR del 71,6% hasta 2031, ya que las plataformas flotantes aprovechan los recursos mediterráneos de aguas profundas.
¿Por qué son importantes los PPAs corporativos para la energía eólica italiana?
Proporcionan certeza de ingresos a largo plazo, reducen los costos de financiamiento y ayudan a las industrias a alcanzar sus objetivos de descarbonización ante el aumento de los precios del ETS.
¿Cuáles son las principales restricciones para el crecimiento eólico futuro?
Las demoras en permisos locales, la congestión de la red que provoca limitación de generación, la inflación en el costo de las turbinas y la intensa competencia de precios de la energía solar fotovoltaica de bajo costo.
¿Qué empresas dominan el sector eólico en Italia?
Enel Green Power, ERG, Edison, Renexia y RWE representan aproximadamente el 59,30% de la capacidad instalada, mientras que BlueFloat Energy y MingYang apuntan a las oportunidades emergentes en el sector marino.