
Tamaño y Cuota del Mercado de Energía Térmica en Europa
Visión General del Mercado
| Período de Estudio | 2021 - 2031 |
|---|---|
| Período de Datos Pronosticados | 2026 - 2031 |
| Tamaño del mercado en el año base (2025) | 615.90 gigavatio |
| Volumen del Mercado (2026) | 605.52 gigavatio |
| Volumen del Mercado (2031) | 567.56 gigavatio |
| Growth Rate (2026 - 2031) | -1.29 % |
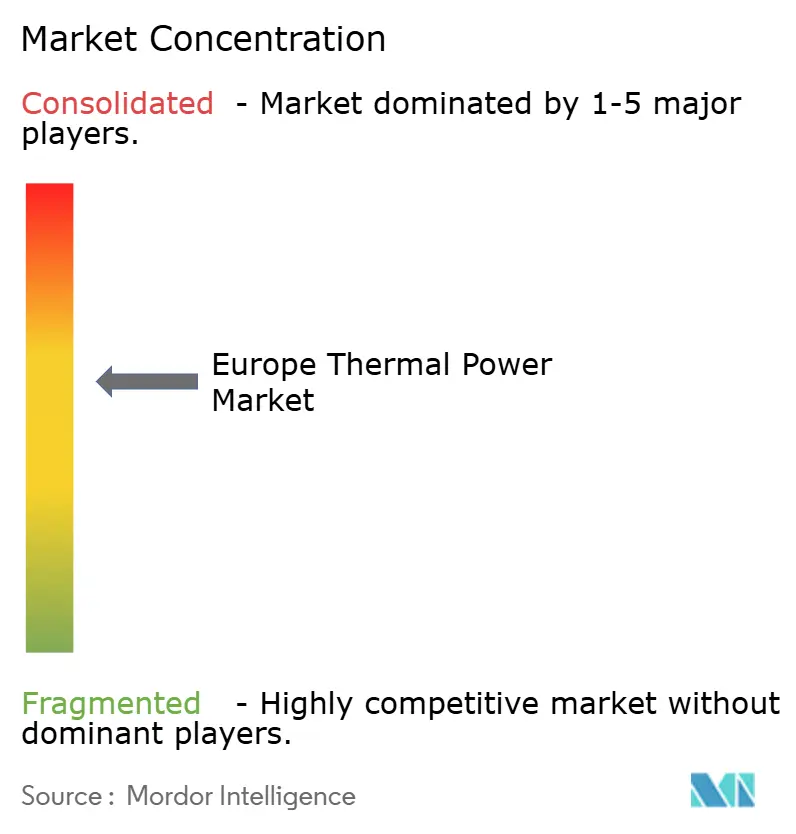
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Energía Térmica en Europa por Mordor Intelligence
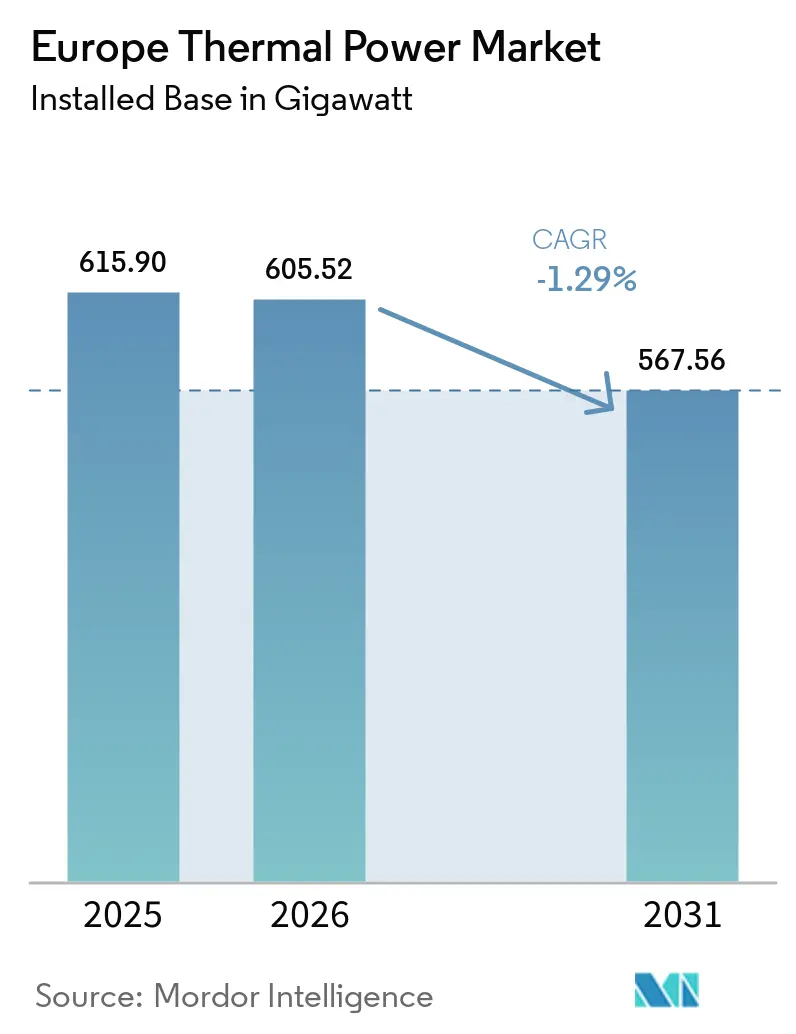
El tamaño del Mercado de Energía Térmica en Europa en términos de base instalada se espera que disminuya de 615,90 gigavatios en 2025 a 605,52 gigavatios en 2026 y decline a 567,56 gigavatios en 2031, con una caída a una CAGR de -1,29% durante 2026-2031. El mercado de energía térmica en Europa se está contrayendo porque los retiros de carbón, lignito y petróleo están superando las adiciones de capacidad de gas. El gas sigue siendo importante donde las redes necesitan producción controlable durante períodos de baja generación renovable y aumento de la demanda eléctrica. Los mecanismos de capacidad, los requisitos de diseño preparado para hidrógeno y la nueva infraestructura de importación de gas están dirigiendo la inversión hacia plantas CCGT eficientes en lugar de activos de combustión más antiguos. Los mayores costos de carbono y una mayor generación eólica y solar están reduciendo la utilización de las plantas de carbón y cambiando el modelo de ingresos de las instalaciones de gas. El mercado de energía térmica en Europa, por tanto, favorece la capacidad flexible que puede generar ingresos a partir del soporte del sistema, contratos directos de energía y pagos por capacidad.
Conclusiones Clave del Informe
- Por tipo de fuente, el gas natural representó el 51,9% de la cuota del mercado de energía térmica en Europa en 2025, mientras que se prevé que el gas natural crezca a una CAGR del 1,1% hasta 2031.
- Por tecnología, el CCGT representó el 33,2% de la cuota del mercado de energía térmica en Europa en 2025 y se prevé que se expanda a una CAGR del 2,6% hasta 2031.
- Por capacidad, las plantas por encima de 1.000 MW representaron el 35,6% de la cuota de mercado en 2025, mientras que se prevé que las plantas por debajo de 100 MW crezcan a una CAGR del 2,1% hasta 2031.
- Por aplicación, las plantas de escala de servicios públicos representaron el 69,2% de la cuota de mercado en 2025, mientras que se prevé que las plantas térmicas distribuidas se expandan a una CAGR del 2,8% hasta 2031.
- Por geografía, Rusia representó el 29,3% de la cuota de mercado en 2025, mientras que se prevé que el resto de Europa crezca a una CAGR del 1,9% hasta 2031.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado de Energía Térmica en Europa
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Sustitución de la flota de carbón envejecida por CCGT | +0.40% | Alemania, Polonia, Reino Unido, República Checa, Resto de Europa | Corto plazo (≤ 2 años) |
| Aumento de la demanda eléctrica de centros de datos y electrificación | +0.30% | Irlanda, Países Bajos, Alemania, Reino Unido, países nórdicos | Mediano plazo (2-4 años) |
| Respaldo gubernamental para la capacidad de gas natural como 'puente' | +0.20% | Alemania, Francia, Reino Unido, Polonia, Grecia | Corto plazo (≤ 2 años) |
| Abundante nueva infraestructura de importación de GNL/gas | +0.10% | Sur y Oeste de Europa; estados miembros costeros de la UE | Mediano plazo (2-4 años) |
| Ola de licencias de reactores modulares pequeños de alta temperatura | +0.10% | Francia, Reino Unido, Polonia, Rumanía, República Checa | Largo plazo (≥ 4 años) |
| Reconversión de carbón a biomasa para pagos por mecanismos de capacidad | +0.10% | Reino Unido | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Sustitución de la Flota de Carbón Envejecida por CCGT
Los planes de retiro del carbón están acelerando la demanda de capacidad de reemplazo eficiente en el mercado de energía térmica en Europa. ENTSO-E informó que la capacidad de carbón duro y lignito cayó 12 GW entre 2024 y el invierno de 2025-2026, mientras que la capacidad de gas aumentó 4 GW.[1]Red Europea de Gestores de Redes de Transporte de Electricidad, "Informe de Perspectivas de Invierno 2025-2026," ENTSO-E, entsoe.eu Alemania acordó un marco con la Comisión Europea en enero de 2026 para 12 GW de capacidad controlable y preparada para hidrógeno que se prevé que opere antes de 2031.[2]Ministerio Federal de Asuntos Económicos y Energía, "Grundsatzeinigung Mit Der Europäischen Kommission Über Eckpunkte Der Kraftwerksstrategie," Ministerio Federal de Asuntos Económicos y Energía, bundeswirtschaftsministerium.de El programa otorga ventajas a los desarrolladores con conexiones de red existentes porque los proyectos de reemplazo pueden avanzar más rápido que los nuevos emplazamientos. GE Vernova recibió un pedido de Enea Group en noviembre de 2025 para dos bloques de ciclo combinado 9HA.01 en Kozienice, con turbinas de vapor a fabricar en Elblag, Polonia. La producción local de equipos puede acortar los plazos de adquisición y apoyar los objetivos industriales nacionales durante la sustitución del carbón por gas.
Aumento de la Demanda Eléctrica de Centros de Datos y Electrificación
La demanda de los centros de datos está aumentando el valor de la capacidad firme en el mercado de energía térmica en Europa. ENTSO-E espera que el consumo eléctrico de los centros de datos europeos supere los 134 TWh en 2030, frente a los 87 TWh en 2024. Las instalaciones que requieren un tiempo de actividad del 99,999% necesitan un suministro eléctrico confiable cuando la producción renovable es baja. La generación a gas puede proporcionar energía de equilibrio y apoyar la estabilidad de la red en estas condiciones. La concentración de carga en Dublín, Ámsterdam, Londres y Fráncfort añade presión a las redes regionales y favorece la capacidad cercana a los centros de demanda. Las unidades de CHP distribuidas y las plantas de pico cercanas a los campus de datos pueden asegurar contratos directos de energía que dependen menos de los patrones de despacho mayorista en el mercado de energía térmica en Europa.
Respaldo Gubernamental para la Capacidad de Gas Natural como Puente
Los mecanismos de capacidad están proporcionando apoyo de ingresos a los activos de gas en el mercado de energía térmica en Europa. Francia publicó los parámetros del mecanismo de capacidad 2026-2027 en febrero de 2026, incluidos los parámetros de referencia de costos de mantenimiento para plantas de gas de ciclo combinado. El programa de Alemania exige que las nuevas plantas controlables estén preparadas para hidrógeno, lo que ofrece a los proyectos CCGT una ruta planificada hacia combustibles de menores emisiones. La Comisión Europea también presentó una estrategia de reactores modulares pequeños y reactores modulares avanzados en marzo de 2026, con el objetivo de poner en línea los primeros reactores modulares pequeños a principios de la década de 2030.[3]Comisión Europea, "La Comisión presenta una estrategia para poner en línea los primeros reactores modulares pequeños de Europa a principios de la década de 2030," Comisión Europea, energy.ec.europa.eu En el Reino Unido, la reconversión de carbón a biomasa continúa recibiendo apoyo a través de contratos de baja emisión despachables, que pueden preservar la capacidad en los emplazamientos de energía existentes. El diseño de políticas seguirá siendo un factor central en las decisiones de nueva construcción hasta 2031.
Abundante Nueva Infraestructura de Importación de GNL/Gas
La nueva infraestructura de GNL ha fortalecido las opciones de suministro de combustible disponibles para el mercado de energía térmica en Europa. La Comisión Europea señala que la UE añadió capacidad significativa de importación de GNL después de 2021 como parte de su estrategia de diversificación. ACER informó que Europa importó 112 bcm de GNL en 2024, lo que representó una gran parte de las importaciones regionales de gas. La capacidad adicional de regasificación mejora la capacidad de los mercados costeros para suministrar gas a las plantas de gas durante períodos de alta demanda. TotalEnergies y EPH completaron una empresa conjunta al 50/50 en 2026 que combina capacidades de GNL con más de 14 GW de capacidad CCGT en 5 países europeos. Las carteras integradas pueden gestionar conjuntamente la adquisición de combustible y la venta de energía, lo que puede mejorar la resiliencia de los activos de generación a gas en el mercado de energía térmica en Europa.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Escalada de los precios del carbono en el RCDE UE | -1.00% | Estados miembros de la UE27; Reino Unido (equivalente del RCDE del Reino Unido) | Corto plazo (≤ 2 años) |
| Rápida caída del LCOE de la energía solar y eólica | -0.80% | Global, concentrado en la UE, Alemania, España, Reino Unido | Mediano plazo (2-4 años) |
| Límites más estrictos de emisiones atmosféricas de la DEI | -0.40% | UE27; plazo de transposición 1 de julio de 2026 | Mediano plazo (2-4 años) |
| Escasez de agua de refrigeración y obstáculos en permisos costeros | -0.30% | Francia, Sur de Europa, estados miembros costeros de la UE | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Escalada de los Precios del Carbono en el RCDE UE
Los precios del carbono en la UE están aumentando los costos operativos de las plantas de combustibles fósiles en el mercado de energía térmica en Europa. ESMA informó que los precios de los derechos de emisión de la UE promediaron 74 EUR por tonelada de dióxido de carbono equivalente en 2025 y alcanzaron 90 EUR por tonelada en enero de 2026.[4]Autoridad Europea de Valores y Mercados, "Informe de Mercado, Mercados de Carbono de la UE 2026," ESMA, esma.europa.eu El RCDE UE revisado tiene como objetivo una reducción del 62% en las emisiones cubiertas para 2030 respecto a los niveles de 2005. La carga de costos es mayor para las plantas de carbón debido a su mayor intensidad de emisiones. Las plantas de gas emiten menos carbono, pero sus márgenes también pueden debilitarse cuando los precios de la electricidad no compensan los costos de combustible y derechos de emisión. Las unidades de ciclo abierto más antiguas con baja utilización pueden enfrentar un cierre anticipado sin una orden formal de retiro en el mercado de energía térmica en Europa.
Rápida Caída del LCOE de la Energía Solar y Eólica
Una mayor producción renovable está reduciendo el papel de la generación térmica en el mercado de energía térmica en Europa. La AIE espera que la generación a carbón caiga más del 20% en 2026 en condiciones meteorológicas normales a medida que se expande la generación renovable. La generación a gas está pasando de un papel de carga base hacia el equilibrio, el suministro de reserva y la estabilización del sistema. Este cambio reduce la utilización en plantas que fueron financiadas con la expectativa de una generación mayorista más regular. La Directiva de Emisiones Industriales entró en vigor en agosto de 2024, y los estados miembros debían transponerla antes del 1 de julio de 2026. Los requisitos de emisiones más estrictos, las restricciones de agua de refrigeración y las necesidades de permisos costeros pueden aumentar los costos de las plantas más antiguas y retrasar algunos proyectos de reemplazo.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Fuente: El Gas Natural se Consolida como Combustible Dominante
El gas natural representó el 51,9% de la cuota de mercado por tipo de fuente en 2025 y se prevé que crezca a una CAGR del 1,1% hasta 2031. Su posición refleja las nuevas adiciones de gas en Alemania, Polonia, Grecia y Ucrania, incluso cuando la base instalada total disminuye. El carbón sigue en declive estructural a medida que las políticas de retiro y los costos del carbono debilitan su economía. Alemania y Polonia siguen teniendo grandes flotas de carbón, pero sus planes de capacidad futura dependen cada vez más de la generación de reemplazo. La energía nuclear sigue siendo relevante dentro de la clasificación térmica más amplia porque utiliza un ciclo de vapor para la generación de electricidad. La capacidad de petróleo y geotérmica representa una parte menor de la flota regional y es más relevante en sistemas insulares y ubicaciones industriales remotas.
Rusia ancla una gran parte de la capacidad a gas y otorga al tipo de fuente un papel diferente al de Europa Occidental. Gazprom señala que sus activos de generación incluyen gran capacidad eléctrica y térmica a través de filiales como Mosenergo. En Rusia, el gas sigue siendo una fuente importante de suministro regular de energía y calor. En gran parte de la UE, el gas se utiliza cada vez más para la flexibilidad a medida que crece la capacidad renovable variable. Esta diferencia significa que el mercado de energía térmica en Europa contiene tanto flotas de gas orientadas a la carga base como plantas de gas flexibles que operan en torno a la producción renovable. El resultado es una combinación de fuentes en la que el gas natural sigue siendo el combustible principal, pero sus patrones operativos varían sustancialmente según el país.
Por Tecnología: El CCGT Lidera en Eficiencia y Alineación con las Políticas
El CCGT representó el 33,2% de la cuota de mercado en 2025 y es la tecnología de mayor crecimiento, con un tamaño del mercado europeo de energía térmica para CCGT que se prevé que se expanda a una CAGR del 2,6% hasta 2031. Las plantas de ciclo combinado ofrecen mayor eficiencia que las unidades de ciclo de vapor más antiguas y están mejor adaptadas a los requisitos de diseño preparados para el hidrógeno. Las plantas de turbina de vapor siguen representando una gran base instalada, especialmente donde se concentra la generación a carbón y las centrales eléctricas convencionales más antiguas. Las plantas de ICE sirven para la generación distribuida y aplicaciones de red en isla, donde la pequeña escala y la instalación modular son importantes. Los sistemas de CHP siguen siendo relevantes en instalaciones industriales y redes de calefacción urbana en Escandinavia, los países bálticos y Europa Central.
El marco de Alemania para la nueva capacidad controlable respalda la inversión en CCGT preparado para el hidrógeno. Uniper recibió aprobación preliminar en abril de 2026 para una unidad de 890 MW preparada para hidrógeno en Staudinger. Larissa Thermoelectric seleccionó a AVAX en agosto de 2026 para un proyecto CCGT de 794 MW en Grecia que utilizará tecnología de Mitsubishi Power. DTEK está avanzando en un proyecto CCGT de 650 MW en Burshtyn con GE Vernova. Estos proyectos demuestran que la industria europea de energía térmica está dirigiendo la actividad de desarrollo hacia la capacidad de ciclo combinado en lugar de la tecnología de vapor heredada.
Por Capacidad: Las Grandes Plantas Anclan el Suministro, las Pequeñas Plantas Ganan Valor Estratégico
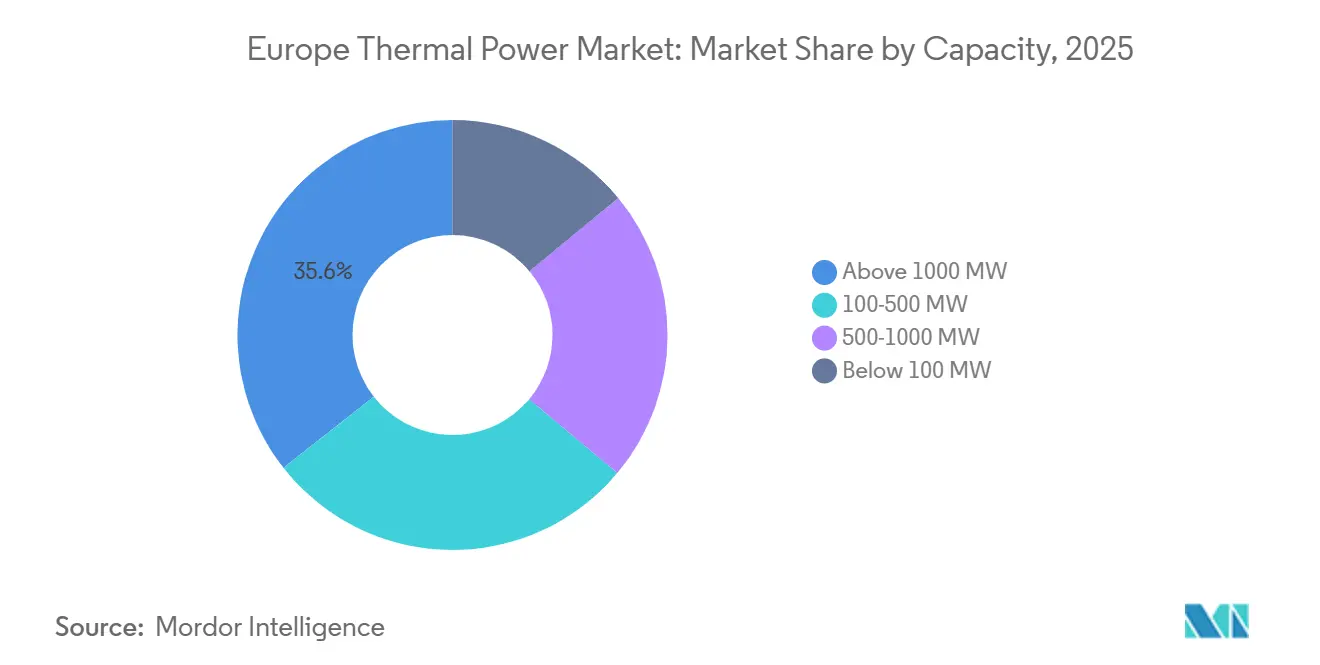
Las plantas por encima de 1.000 MW representaron el 35,6% de la cuota del mercado de energía térmica en Europa en 2025. Estos activos incluyen grandes estaciones de calor y energía combinados, capacidad de gas adyacente a la nuclear y las grandes plantas de carbón restantes. El rango de 500-1.000 MW es importante para los proyectos CCGT actuales en Polonia, Alemania y Grecia. Las plantas en el rango de 100-500 MW incluyen CHP industrial e instalaciones de gas de mérito medio. Por debajo de 100 MW es la banda de capacidad de más rápido crecimiento, con una CAGR prevista del 2,1% hasta 2031. Su crecimiento refleja la necesidad de energía in situ donde las conexiones de red se retrasan o están limitadas.
Los centros de datos, los sitios logísticos y los parques industriales están considerando unidades de generación más pequeñas cuando las colas de conexión se extienden por años. Estos proyectos pueden combinar la generación a gas con CHP para suministrar electricidad y calor útil. Centrica completó su adquisición de la central eléctrica CCGT Severn de 850 MW en 2026, ilustrando el valor continuo de los activos grandes y eficientes para las empresas de servicios públicos establecidas. Las grandes plantas pueden competir por ingresos de servicios del sistema y de capacidad, mientras que los activos más pequeños pueden buscar contratos de suministro específicos por ubicación. El mercado de energía térmica en Europa apoya ambos enfoques porque las necesidades de fiabilidad de las redes nacionales y los usuarios individuales no son las mismas. La combinación de capacidad del mercado de energía térmica en Europa se está volviendo, por tanto, más diversa incluso cuando la capacidad total disminuye.


Por Aplicación: La Escala de Servicios Públicos Ancla el Volumen, el Segmento Distribuido Gana Terreno
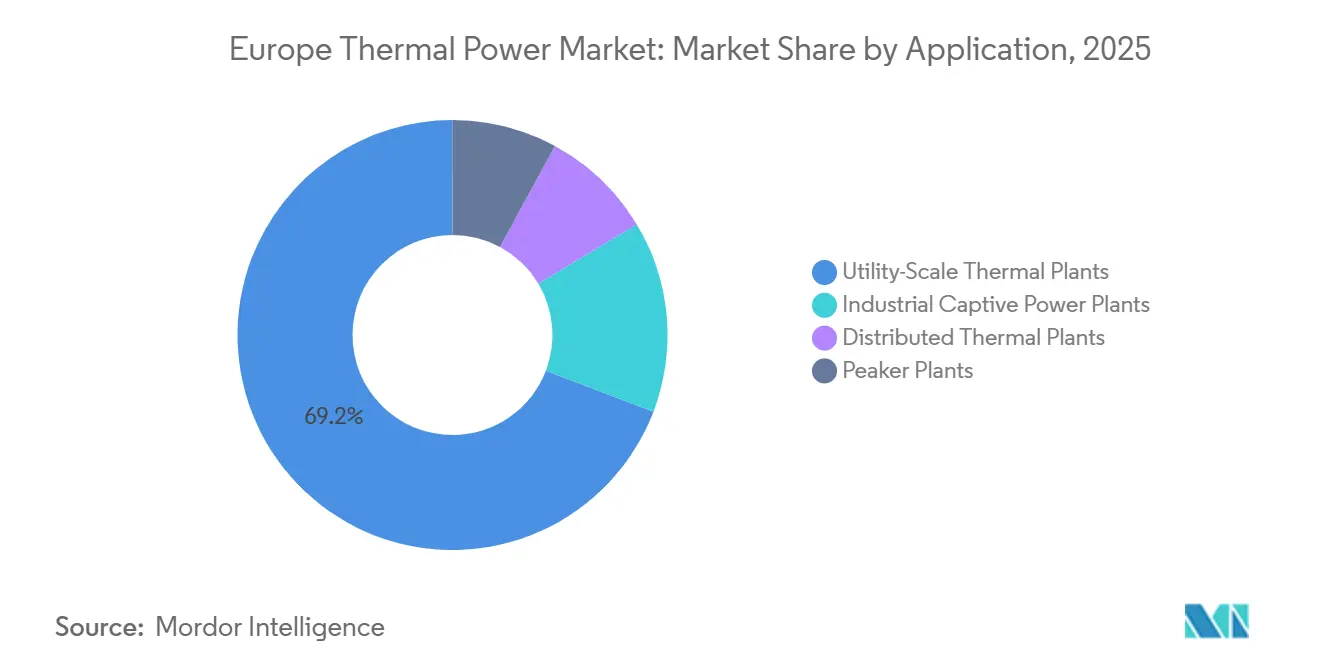
Las plantas de escala de servicios públicos representaron el 69,2% de la cuota de mercado por aplicación en 2025. Estas instalaciones incluyen centrales eléctricas centrales y activos de calor y energía combinados más grandes que sirven a la demanda amplia de la red. Se prevé que las plantas térmicas distribuidas crezcan a una CAGR del 2,8% hasta 2031, la tasa más alta a nivel de aplicación. Las plantas cautivas industriales proporcionan seguridad de energía y calor para sectores de uso intensivo de energía como los productos químicos, el papel y el cemento. Las plantas de pico operan durante menos horas que las centrales eléctricas centrales, pero pueden generar ingresos a partir de mecanismos de capacidad y servicios auxiliares.
El crecimiento de la capacidad térmica distribuida sigue a la preocupación por la seguridad energética y los retrasos en las conexiones de red. Eurelectric espera que la capacidad de los centros de datos en EMEA aumente de 21 GW a 34 GW para 2030. Las unidades a gas cercanas a grandes cargas pueden ofrecer acuerdos de suministro firme cuando una actualización de la red no puede entregarse rápidamente. El Parlamento Europeo ha declarado que la energía despachable sigue siendo importante para estabilizar los sistemas con altas proporciones de electricidad renovable variable. Esto hace que la industria de energía térmica en Europa sea relevante para un grupo más pequeño de usuarios que otorgan un alto valor a la disponibilidad y el control directo del suministro. La combinación de aplicaciones seguirá incluyendo grandes plantas de red, suministro cautivo industrial, generación distribuida y plantas de pico especializadas.
Análisis Geográfico
Rusia representó el 29,3% de la cuota de mercado en 2025. Su gran flota de energía central y CHP sirve a la demanda de electricidad y calefacción urbana, lo que limita el alcance de una sustitución rápida. La flota de gas de Rusia sigue siendo importante para la generación regular en lugar de solo el equilibrio renovable. Esta estructura operativa apoya la posición de capacidad regional líder del país.
Alemania, el Reino Unido y Francia son los principales mercados dentro del mercado de energía térmica en Europa. La producción de carbón de Alemania cayó a un mínimo histórico en 2025, mientras que su marco de política de 2026 preveía nueva capacidad preparada para hidrógeno. El mercado de capacidad del Reino Unido continúa apoyando activos CCGT eficientes, incluida la planta Severn adquirida por Centrica en 2026. Francia utiliza la generación a gas principalmente como fuente flexible cuando la producción hidroeléctrica es menor o las exportaciones de electricidad son mayores. NaTran informó que el consumo de CCGT francés aumentó un 6,8% en 2025 a medida que el país avanzaba hacia el cierre o la conversión de sus sitios de carbón restantes.
Se prevé que el resto de Europa crezca a una CAGR del 1,9% hasta 2031, convirtiéndolo en el segmento geográfico de más rápido crecimiento del mercado de energía térmica en Europa. Polonia está desarrollando capacidad CCGT en Gdańsk y reemplazando capacidad de carbón en Kozienice. El proyecto Larissa de Grecia añadiría capacidad avanzada de ciclo combinado al sureste de Europa. Ucrania está desarrollando proyectos en Burshtyn y Poltava como parte de la reconstrucción del sistema eléctrico. Las salidas del carbón, los requisitos de red y la disponibilidad de financiación para el desarrollo están fomentando la inversión en Europa Central, Oriental y Suroriental.
Panorama Competitivo
El mercado de energía térmica en Europa está moderadamente concentrado en toda la región y fragmentado dentro de los países individuales. Engie, EDF, Enel, RWE y E.ON operan activos en varios mercados europeos. Gazprom Energoholding es un importante operador ruso a través de filiales generadoras y una gran base de activos instalados. La variedad de políticas nacionales de combustibles impide que un único modelo competitivo se aplique en toda Europa. Las grandes empresas de servicios públicos tienen ventajas en la adquisición de combustible, el comercio, las operaciones y la capacidad de gestionar plantas que funcionan menos horas.
TotalEnergies completó su empresa conjunta al 50/50 con EPH en 2026, combinando capacidades de GNL con más de 14 GW de capacidad bruta CCGT en Italia, el Reino Unido, Irlanda, los Países Bajos y Francia. La compra de Severn por parte de Centrica fortaleció su cartera de generación flexible en el Reino Unido. El pedido de equipos de Kozienice de GE Vernova muestra la demanda continua de tecnología CCGT avanzada en proyectos de sustitución del carbón. Estos movimientos muestran cómo los operadores, los proveedores de combustible y los proveedores de equipos se están posicionando en torno a la capacidad de gas flexible. El mercado de energía térmica en Europa también está creando oportunidades para las empresas que pueden ofrecer diseños de plantas preparadas para hidrógeno y servicios asociados.
Europa Central y Suroriental ofrecen oportunidades de desarrollo donde las salidas del carbón se están aproximando y la financiación doméstica es más limitada. Las empresas afiliadas a EPH y CEZ tienen presencia regional que puede apoyar el desarrollo de proyectos en estos mercados. La Directiva de Emisiones Industriales revisada se aplica a las grandes instalaciones de combustión y aumenta la importancia de la inversión en control de emisiones. Los operadores con sistemas de bajo NOx y reducción catalítica selectiva pueden tener ventaja cuando se renuevan los permisos. Las empresas que retrasen las actualizaciones medioambientales pueden enfrentar mayores gastos de modernización o decisiones más tempranas de retirar activos. La industria de energía térmica en Europa se está separando, por tanto, entre instalaciones eficientes y adaptables y plantas más antiguas con mayor exposición al cumplimiento normativo.
Líderes de la Industria de Energía Térmica en Europa
ENGIE SA
Enel S.p.A.
RWE AG
Électricité de France (EDF)
E.ON SE
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial

Desarrollos Recientes de la Industria
- Agosto de 2026: Larissa Thermoelectric S.A. en Grecia seleccionó a AVAX como contratista general para una planta de energía de ciclo combinado de 794 MW en la Zona Industrial de Larissa. El proyecto desplegará la tecnología avanzada M701JAC de Mitsubishi Power, la primera instalación de este tipo en Europa, con la Decisión Final de Inversión prevista antes de finales de 2026 y la construcción esperada para completarse en 3 años. Los accionistas incluyen a Clavenia con el 38,5%, Sirec Energy con el 16,5%, Volton con el 10% y DEPA Commercial con el 35%.
- Julio de 2026: El Bundestag de Alemania aprobó la Ley de Seguridad del Suministro Eléctrico y Capacidad, autorizando licitaciones para 11 GW de nueva capacidad preparada para hidrógeno. La capacidad debe entrar en servicio antes de finales de 2031, y todas las plantas deben hacer la transición al hidrógeno u otro combustible libre de emisiones para 2045.
- Abril de 2026: TotalEnergies completó su empresa conjunta al 50/50 con EPH, creando TTEP para operar una cartera de más de 14 GW de activos de generación de energía flexible en Europa Occidental, incluida una importante cartera CCGT en Italia.
- Abril de 2026: Uniper recibió aprobación preliminar para una unidad CCGT de 890 MW preparada para hidrógeno en la central eléctrica de Staudinger en Großkrotzenburg, Alemania. El segundo permiso parcial de construcción está programado para el segundo trimestre de 2027, y el proyecto forma parte de la transformación más amplia de Uniper del emplazamiento de Staudinger en un centro de energía.


Alcance del Informe del Mercado de Energía Térmica en Europa
El mercado de energía térmica en Europa abarca la generación de electricidad y calor mediante energía térmica en los países europeos. Incluye plantas de energía que convierten el calor de fuentes de energía como el carbón, el gas natural, el petróleo, el combustible nuclear, la biomasa y otros combustibles en electricidad, típicamente a través de turbinas de vapor, turbinas de gas, sistemas de ciclo combinado o motores de combustión interna.
El Mercado de Energía Térmica en Europa está segmentado por tipo de fuente, tecnología, capacidad, aplicación y geografía. Por tipo de fuente, el mercado está segmentado en carbón, gas natural, petróleo, nuclear y otras fuentes. Por tecnología, el mercado está segmentado en turbina de vapor, turbina de gas de ciclo combinado (CCGT), motor de combustión interna (ICE), calor y energía combinados (CHP) y otras tecnologías. Por capacidad, el mercado está segmentado en por debajo de 100 MW, 100-500 MW, 500-1.000 MW y por encima de 1.000 MW. Por aplicación, el mercado está segmentado en escala de servicios públicos, cautivo industrial, distribuido y plantas de pico. Para cada segmento, el dimensionamiento y las previsiones del mercado se han proporcionado sobre la base del volumen (GW).
| Carbón |
| Gas Natural |
| Petróleo |
| Nuclear |
| Otros (geotérmico, etc.) |
| Planta de Energía de Turbina de Vapor |
| Turbina de Gas de Ciclo Combinado (CCGT) |
| Plantas de Energía de Motor de Combustión Interna (ICE) |
| Plantas de Cogeneración / Calor y Energía Combinados (CHP) |
| Otros (CSP, Ciclo Abierto, etc.) |
| Por debajo de 100 MW |
| 100-500 MW |
| 500-1000 MW |
| Por encima de 1000 MW |
| Plantas Térmicas de Escala de Servicios Públicos |
| Plantas de Energía Cautiva Industrial |
| Plantas Térmicas Distribuidas |
| Plantas de Pico |
| Reino Unido |
| Alemania |
| Francia |
| Rusia |
| Resto de Europa |
| Por Tipo de Fuente | Carbón |
| Gas Natural | |
| Petróleo | |
| Nuclear | |
| Otros (geotérmico, etc.) | |
| Por Tecnología | Planta de Energía de Turbina de Vapor |
| Turbina de Gas de Ciclo Combinado (CCGT) | |
| Plantas de Energía de Motor de Combustión Interna (ICE) | |
| Plantas de Cogeneración / Calor y Energía Combinados (CHP) | |
| Otros (CSP, Ciclo Abierto, etc.) | |
| Por Capacidad | Por debajo de 100 MW |
| 100-500 MW | |
| 500-1000 MW | |
| Por encima de 1000 MW | |
| Por Aplicación | Plantas Térmicas de Escala de Servicios Públicos |
| Plantas de Energía Cautiva Industrial | |
| Plantas Térmicas Distribuidas | |
| Plantas de Pico | |
| Por Geografía | Reino Unido |
| Alemania | |
| Francia | |
| Rusia | |
| Resto de Europa |


Preguntas Clave Respondidas en el Informe
¿Cuál es la previsión del tamaño del mercado de energía térmica en Europa hasta 2031?
Se espera que el tamaño del mercado de energía térmica en Europa disminuya de 605,52 GW en 2026 a 567,56 GW en 2031, a una CAGR negativa del 1,29%.
¿Qué fuente de combustible tiene la mayor cuota de capacidad de energía térmica en Europa?
El gas natural lideró por tipo de fuente con el 51,9% de la cuota de mercado en 2025 y se prevé que crezca a una CAGR del 1,1% hasta 2031.
¿Por qué las plantas CCGT están atrayendo nuevas inversiones en Europa?
Las plantas CCGT son eficientes, pueden apoyar redes con alta penetración renovable y se están desarrollando con diseños preparados para hidrógeno bajo programas nacionales de capacidad.
¿Qué aplicación está creciendo más rápido hasta 2031?
Se prevé que las plantas térmicas distribuidas crezcan a una CAGR del 2,8%, impulsadas por la demanda de energía firme in situ cerca de cargas industriales y de centros de datos.
¿Qué área geográfica está creciendo más rápido?
Se prevé que el resto de Europa crezca a una CAGR del 1,9% hasta 2031 a medida que Polonia, Grecia y Ucrania avanzan en proyectos CCGT.
¿Cómo afectan los precios del carbono de la UE a los generadores térmicos?
Los mayores precios de los derechos de emisión aumentan los costos operativos, especialmente para las plantas de carbón, y pueden debilitar los márgenes de las unidades de gas más antiguas con baja utilización.
Última actualización de la página el:



