
Tamaño y Participación del Mercado de Motores de Insights
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Tamaño del Mercado (2026) | 2.85 Mil millones de dólares |
| Tamaño del Mercado (2031) | 8.93 Mil millones de dólares |
| Growth Rate (2026 - 2031) | 25.66 % |
| Mercado de Crecimiento Más Rápido | Asia Pacífico |
| Mercado Más Grande | América del Norte |
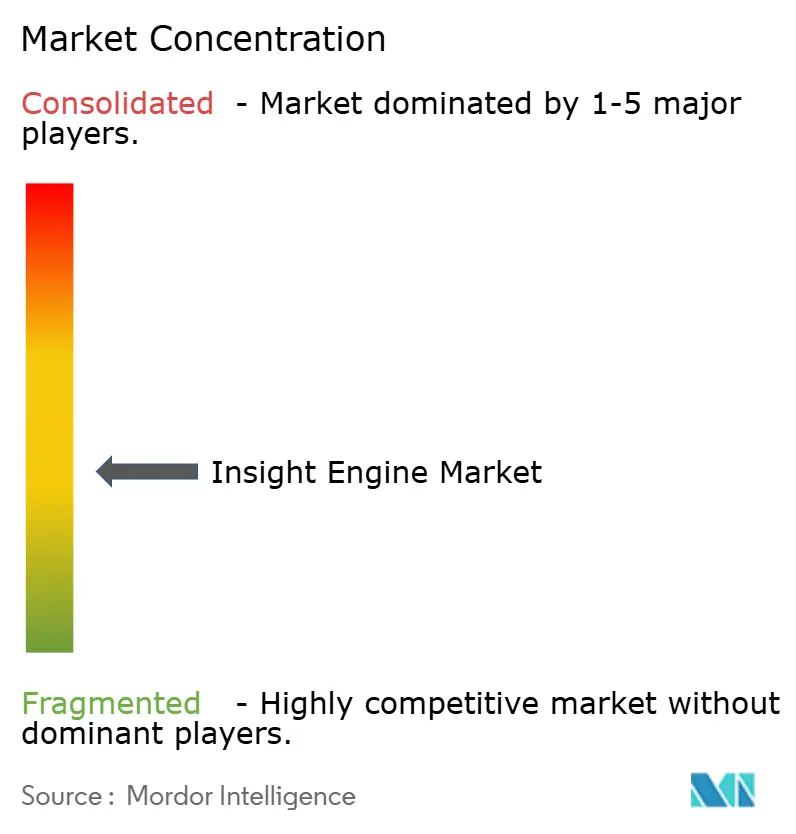
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Motores de Insights por Mordor Intelligence
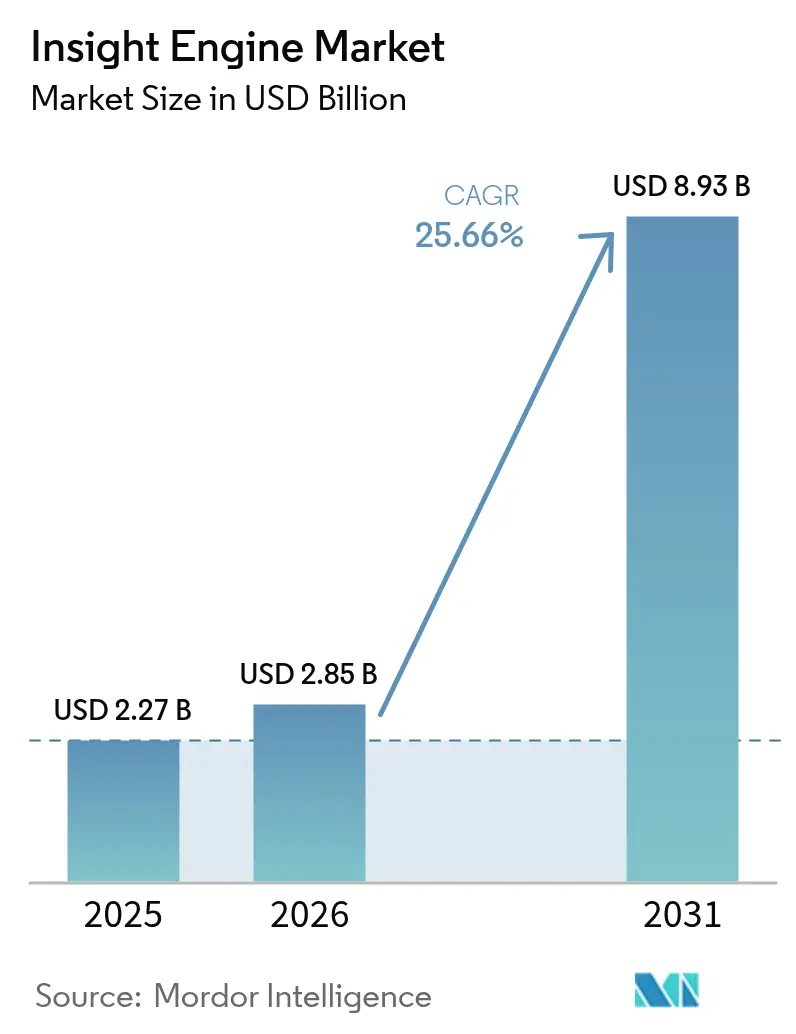
Se espera que el tamaño del Mercado de Motores de Insights crezca de USD 2,27 mil millones en 2025 a USD 2,85 mil millones en 2026 y se prevé que alcance USD 8,93 mil millones en 2031 a una CAGR del 25,66% durante 2026-2031.
La adopción acelerada de modelos de lenguaje de gran escala, el aumento de las implementaciones nativas en la nube y el creciente escrutinio regulatorio en sectores intensivos en datos están redefiniendo los patrones de demanda. Las empresas están migrando de la búsqueda por palabras clave hacia la recuperación semántica y multimodal que unifica texto, imagen y contenido estructurado, reduciendo el tiempo de búsqueda de información para los trabajadores del conocimiento de minutos a segundos. Las implementaciones de bases de datos vectoriales que admiten la generación aumentada por recuperación refuerzan la confianza del usuario al fundamentar las respuestas generativas en fuentes corporativas verificables. Al mismo tiempo, la reducción de las barreras de infraestructura permite a las empresas medianas acceder a capacidades que antes estaban restringidas a los grandes conglomerados globales, ampliando la base de mercado direccionable del mercado de motores de insights. La actividad competitiva gira en torno a la incorporación de la búsqueda contextual en los flujos de trabajo de seguridad, DevOps y atención al cliente, creando casos de uso orientados a resultados que sostienen contratos plurianuales.
Conclusiones Clave del Informe
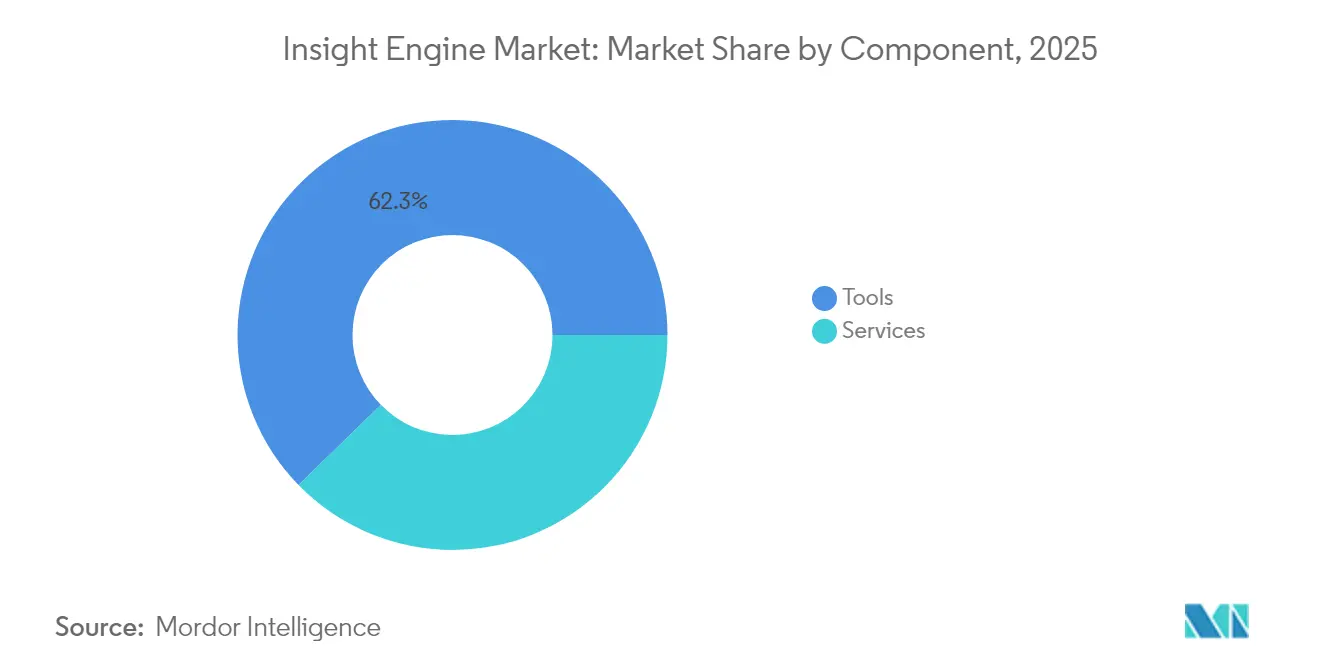
- Por componente, las Herramientas lideraron con una participación de ingresos del 62,30% en 2025; se proyecta que los Servicios se expandirán a una CAGR del 27,24% hasta 2031.
- Por modo de implementación, la Nube Pública mantuvo el 57,40% de la participación del mercado de motores de insights en 2025 y avanza a una CAGR del 31,15% hasta 2031.
- Por tipo de insight, la Búsqueda Contextual representó el 34,60% del tamaño del mercado de motores de insights en 2025, mientras que la Búsqueda Conversacional está proyectada para crecer a una CAGR del 29,05% hasta 2031.
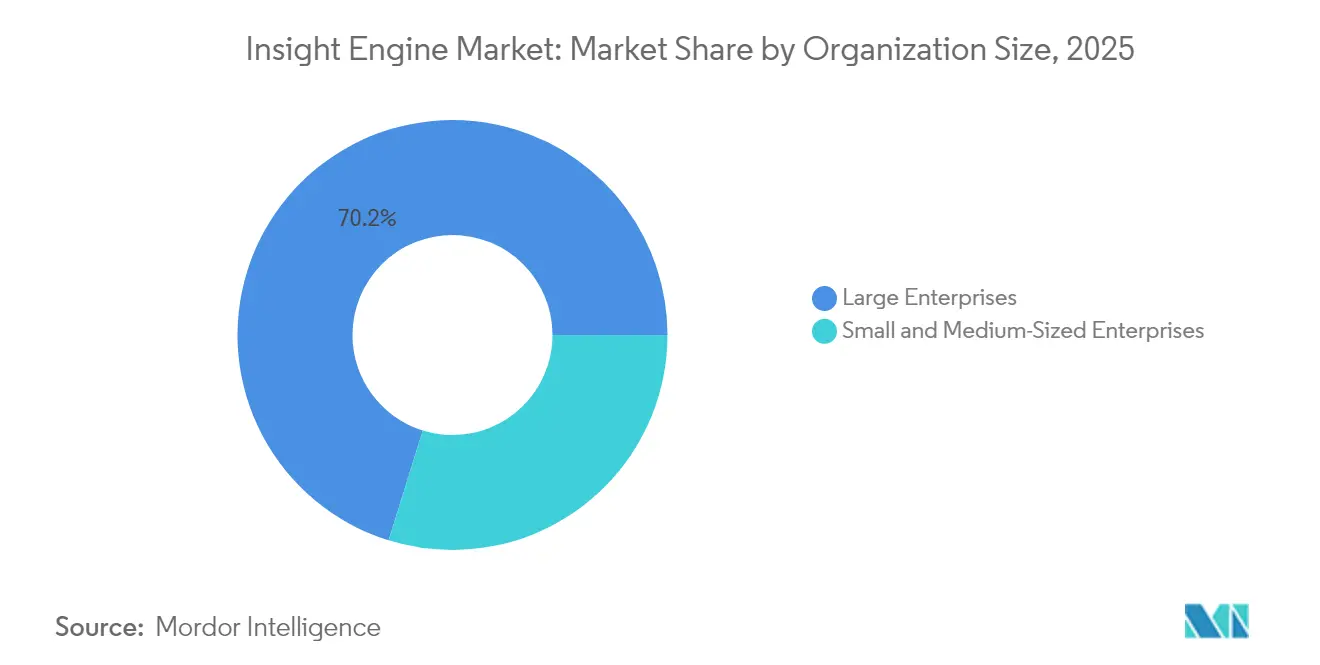
- Por tamaño de organización, las Grandes Empresas controlaron el 70,20% de la participación en 2025; las Pequeñas y Medianas Empresas registraron el crecimiento más rápido con una CAGR del 33,00%.
- Por industria del usuario final, BFSI capturó el 26,70% de la participación en 2025, mientras que se prevé que Salud y Ciencias de la Vida publique una CAGR del 28,55% hasta 2031.
- Por geografía, América del Norte retuvo el 45,60% de la participación en 2025, mientras que Asia Pacífico muestra la trayectoria más rápida con una CAGR del 25,80%
Nota: Las cifras de tamaño del mercado y previsión de este informe se generan utilizando el marco de estimación propietario de Mordor Intelligence, actualizado con los últimos datos e información disponibles a partir de 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Explosión de los volúmenes de datos empresariales no estructurados | +4.2% | Global, mayor en América del Norte y Asia Pacífico | Mediano plazo (2-4 años) |
| Adopción generalizada de la búsqueda empresarial aumentada por GenAI | +5.8% | Global, liderado por América del Norte, en expansión hacia Europa y APAC | Corto plazo (≤ 2 años) |
| Transición hacia plataformas de insights SaaS nativas en la nube | +3.9% | Global, más fuerte en América del Norte y Europa | Mediano plazo (2-4 años) |
| Auge de los copilotos GenAI basados en búsqueda en SecOps y DevOps | +2.7% | América del Norte y Europa, en expansión hacia APAC | Corto plazo (≤ 2 años) |
| Aumento impulsado por la regulación en e-discovery e investigaciones ESG | +2.1% | América del Norte y Europa, con extensión hacia APAC | Largo plazo (≥ 4 años) |
| Incorporación de arquitecturas vector DB-RAG que habilitan la búsqueda multimodal | +4.5% | Global, con adopción temprana en América del Norte y APAC | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Explosión de los Volúmenes de Datos Empresariales No Estructurados
El contenido no estructurado constituyó el 90% de los nuevos datos corporativos en 2024, y los volúmenes globales están en camino de superar los 73.000 exabytes en dos años. Las organizaciones analizan apenas la mitad de esta información, dejando un valor considerable bloqueado en correos electrónicos, manuales técnicos y activos multimedia. La colaboración de Georgia-Pacific con Amazon Web Services ilustra el potencial monetario: se proyecta que la digitalización de décadas de conocimiento de planta a través de interfaces de chat con IA genere ahorros de millones en tiempos de inactividad productiva anuales.[1]Georgia-Pacific y AWS, "Transforming Mill Knowledge With Generative AI," Amazon Web Services, aws.amazon Las instituciones financieras replican el modelo para identificar insights contextuales que reducen el fraude y aumentan las tasas de conversión. A medida que los volúmenes de datos se expanden, el mercado de motores de insights crece porque las empresas requieren arquitecturas que indexen miles de millones de vectores mientras mantienen la coherencia semántica en grafos de conocimiento en evolución.
Adopción Generalizada de la Búsqueda Empresarial Aumentada por GenAI
Los modelos de lenguaje de gran escala están incorporándose a los flujos de trabajo diarios como copilotos internos. Una encuesta intersectorial de 2025 encontró que el 63% de las empresas está implementando GenAI primero en casos de uso orientados a empleados para proteger la marca y la privacidad.[2]David Carmona, "Granite 3.0: Advancing Enterprise-Grade Language Models," IBM, ibm.com La implementación de Cisco redujo la latencia promedio de consultas en un 73% y permitió a los equipos de soporte resolver el 90% de los tickets en el primer contacto, ahorrando 5.000 horas de personal al mes.[3]Pierre Chao, "Cisco Uses AI to Improve Support Search," Cisco, cisco.com Las interfaces en lenguaje natural permiten a los usuarios preguntar «¿por qué cayeron los ingresos en el Q2?» en lugar de encadenar cláusulas booleanas, reduciendo los ciclos de decisión en banca, salud y manufactura. Los resultados demostrados en productividad están catalizando compromisos a nivel de consejo directivo que impulsan el mercado de motores de insights.
Transición hacia Plataformas de Insights SaaS Nativas en la Nube
Las implementaciones en nube pública capturan la mayor porción del mercado de motores de insights porque la escalabilidad y la seguridad gestionada superan las preocupaciones de control en instalaciones locales. Los conglomerados mineros que migran a Amazon OpenSearch reducen los tiempos de consulta de horas a segundos, evitando costosos ciclos de actualización de capital. La integración nativa de Google Cloud de Elasticsearch permite a los desarrolladores fundamentar las respuestas de Gemini en datos empresariales sin plomería personalizada. Los precios por suscripción atraen a los directores financieros que buscan un OPEX predecible, acelerando aún más la penetración entre las empresas medianas y los mercados emergentes.
Auge de los Copilotos GenAI Basados en Búsqueda en los Flujos de Trabajo de SecOps y DevOps
Los equipos de seguridad pierden tiempo alternando entre paneles SIEM, sistemas de tickets y fuentes de amenazas. Las plataformas nativas de IA que combinan inteligencia de amenazas de alta fidelidad con recuperación semántica reducen el esfuerzo de investigación hasta en un 50%, permitiendo a los analistas neutralizar incidentes antes de que se produzca un movimiento lateral. Los grupos de DevOps replican el enfoque, consultando modelos de lenguaje de gran escala para fragmentos de código y pruebas automatizadas; los adoptantes tempranos reportan incrementos de productividad del 20–55% una vez que el trabajo repetitivo de scripting queda abstraído. Estos beneficios tangibles impulsan reasignaciones presupuestarias que amplían la huella del mercado de motores de insights dentro de las cadenas de herramientas de ciberresiliencia y entrega de software.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Complejidad del cumplimiento en privacidad de datos y gobernanza | –2.8% | Global, mayor en Europa y América del Norte | Corto plazo (≤ 2 años) |
| Obstáculos de integración con repositorios de conocimiento heredados | –3.1% | Global, con impacto en grandes empresas | Mediano plazo (2-4 años) |
| Altos costos de cómputo GPU para embeddings en instalaciones locales | -1.9% | Global, con mayor impacto en el segmento de PYMES sensible a costos | Corto plazo (≤ 2 años) |
| Mercantilización de funciones de búsqueda mediante LLM de código abierto | -1.4% | Global, afectando a proveedores de soluciones propietarias | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Complejidad del Cumplimiento en Privacidad de Datos y Gobernanza
El RGPD de la UE y la próxima Ley de Resiliencia Operativa Digital elevan el estándar para el registro de evidencias, la gestión del consentimiento y la explicabilidad de los modelos. Las instituciones financieras consideran la trazabilidad de datos de alta calidad como un requisito previo para los despliegues de GenAI, con el 77% citándola como un factor determinante. Por lo tanto, las multinacionales canalizan recursos hacia el cifrado, la anonimización y las pistas de auditoría, alargando los plazos de los proyectos y reduciendo la adopción a corto plazo del mercado de motores de insights en los sectores con alta carga de cumplimiento normativo.
Obstáculos de Integración con Repositorios de Conocimiento Heredados
Las empresas almacenan petabytes de contratos, planos CAD y tickets de incidentes en sistemas locales obsoletos. Dos tercios de los líderes de TI están migrando a los usuarios fuera de plataformas heredadas, sin embargo, los esquemas de metadatos inconsistentes y las API frágiles añaden entre 12 y 18 meses a los cronogramas de implementación completa.[4]Ed McQuiston, "Overcoming Legacy ECM Migration Challenges," Hyland, hyland.com Los fabricantes enfrentan trabajo adicional para extraer el conocimiento tácito de manuales en PDF y registros de centros de atención antes de que pueda ser incorporado. Estas fricciones retrasan el retorno sobre la inversión y pueden redirigir los presupuestos hacia actualizaciones incrementales en lugar de nuevos despliegues del mercado de motores de insights.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Componente:
Los Servicios se Aceleran a Pesar del Dominio de las HerramientasLas Herramientas capturaron el 62,30% de los ingresos de 2025, reflejando la preferencia de los compradores por software configurable que se integra con las pilas de TI existentes. Los proveedores agrupan búsqueda vectorial avanzada, algoritmos de clasificación y paneles de ajuste de relevancia que, de forma inmediata, elevan la precisión de recuperación más allá de las líneas base de palabras clave. Sin embargo, se proyecta que el segmento de servicios crezca un 27,24% anualmente a medida que las organizaciones buscan socios asesores para integrar ontologías de dominio, migrar contenido y calibrar la gobernanza. Los servicios ya sustentan el 55% del costo total de propiedad para implementaciones altamente reguladas, anclando compromisos plurianuales estables. La reciente adquisición de Raytion por parte de ServiceNow subraya el peso estratégico otorgado a la experiencia en implementación. La dinámica de doble vía mantiene el mercado de motores de insights equilibrado entre la innovación de productos y la captura de valor consultivo.
Las empresas que adoptan modelos específicos por industria demandan planes para el mapeo de cumplimiento, la redacción de embeddings y el monitoreo del rendimiento. Los integradores especializados se diferencian mediante aceleradores que reducen el tiempo de obtención de insights para casos de uso en salud, BFSI o el sector público. Los modelos de servicios gestionados, entregados por suscripción, transfieren el mantenimiento a los proveedores y liberan capacidad para los equipos internos. Esta transición se alinea con los objetivos de los directores financieros de convertir el capex en opex, reforzando el impulso de crecimiento en el segmento de servicios del mercado de motores de insights.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe


Por Modo de Implementación:
La Nube Pública Domina el CrecimientoLa nube pública representó el 57,40% de la participación del mercado de motores de insights en 2025 y está proyectada para expandirse un 31,15% por año a medida que los clientes cambian el bloqueo en centros de datos por cómputo elástico. Los proveedores de nube integran instancias GPU, bases de datos vectoriales y controles de acceso basados en políticas, permitiendo a los clientes desplegar pilotos en días en lugar de trimestres. Las instalaciones locales persisten en defensa, gobierno y finanzas altamente reguladas donde la soberanía de datos o los mandatos de red aislada superan la conveniencia. Los modelos híbridos conectan conjuntos de datos regulados con aplicaciones SaaS globales, aunque la complejidad operativa limita su atractivo a organizaciones con culturas de DevOps maduras.
La economía del almacenamiento de miles de millones de embeddings favorece los niveles de almacenamiento de objetos combinados con frontales de consulta sin servidor. La facturación basada en consumo resuena con las PYMES, ampliando el embudo para el tamaño del mercado de motores de insights entre empresas que anteriormente no podían acceder a la búsqueda de nivel empresarial. A medida que los pesos de los modelos se reducen mediante cuantización y destilación, los costos de cómputo disminuyen, inclinando aún más la economía hacia las plataformas entregadas en la nube.
Por Tipo de Insight:
La Búsqueda Conversacional Transforma la Experiencia del UsuarioLa búsqueda contextual mantuvo el 34,60% de los ingresos en 2025, destacándose en la clasificación con conciencia de facetas que alinea los resultados con la intención del usuario. Sin embargo, las interfaces conversacionales están escalando a una CAGR del 29,05% a medida que las preguntas en lenguaje natural reemplazan la sintaxis booleana. La fusión de la generación aumentada por recuperación con interfaces de chat produce respuestas sintetizadas que citan fuentes corporativas, aumentando la confianza y acelerando los ciclos de decisión. Los módulos de análisis predictivo y prescriptivo añaden modelado de escenarios, ayudando a los planificadores a evaluar resultados hipotéticos dentro de un único espacio de trabajo.
La salud muestra avances en el mundo real: los equipos farmacéuticos consultan datos de ensayos en registros aislados y condensan revisiones de literatura de meses a horas. Los equipos de mantenimiento en manufactura consultan copilotos portátiles para acciones de reparación paso a paso, basándose en registros históricos de sensores y manuales. Los minoristas utilizan la búsqueda conversacional para orientar a los agentes de atención al cliente sobre las características de los productos en tiempo real. Estas eficiencias tangibles refuerzan la confianza de los compradores y consolidan la trayectoria del mercado de motores de insights.
Por Tamaño de Organización:
Las PYMES Impulsan la Aceleración de la AdopciónLas grandes empresas controlaron el 70,20% del gasto en 2025, aprovechando la escala para construir capas de conocimiento interfuncionales que apoyan a miles de empleados. Sin embargo, las PYMES registran el ascenso más rápido, con una CAGR del 33,00% a medida que el SaaS en la nube elimina los requisitos de infraestructura. Los paquetes listos para usar con conectores preintegrados, seguridad de nivel empresarial y licencias de pago por crecimiento responden a las limitaciones presupuestarias típicas de empresas con menos de 500 empleados. Los datos de encuestas muestran que el 91% de las pequeñas empresas que adoptan IA reportan incrementos de ingresos en el plazo de un año.
Las PYMES se inclinan por plantillas de casos de uso como mesas de ayuda con IA, resúmenes de inteligencia de ventas y bots de búsqueda de políticas. La escasez de personal de TI magnifica el atractivo de las plataformas gestionadas que abstraen la aplicación de parches, el escalado y las actualizaciones de modelos. A medida que los modelos de lenguaje de código abierto reducen los costos de inferencia, las empresas más pequeñas acceden a capacidades comparables a las de sus pares del Fortune 500, profundizando la penetración del mercado de motores de insights en el segmento de mercado medio.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Industria del Usuario Final:
La Salud se Acelera Más Allá del Liderazgo del BFSIEl BFSI mantuvo la primera posición con el 26,70% de la participación en 2025 debido a los estrictos mandatos de e-discovery, antilavado de dinero y atención al cliente. Las pistas de auditoría y las funciones de explicabilidad nativas de la búsqueda empresarial se alinean con las culturas bancarias adversas al riesgo. Sin embargo, Salud y Ciencias de la Vida está proyectada para superar al BFSI con una CAGR del 28,55% hasta 2031. Los equipos de descubrimiento de fármacos utilizan la búsqueda semántica para correlacionar objetivos genéticos con citas bibliográficas, acelerando la identificación de candidatos. Los hospitales despliegan interfaces basadas en chat que agregan historiales de pacientes, resultados de laboratorio y notas de imágenes en instantáneas coherentes, reduciendo los ciclos de diagnóstico.
La manufactura continúa digitalizando el conocimiento tácito a medida que los expertos de la generación del baby boom se jubilan, incorporando manuales de reparación y registros de incidentes en grafos de conocimiento consultables. Los organismos gubernamentales experimentan con bots de políticas multilingües que agilizan las respuestas a los ciudadanos respetando los mandatos de archivo. Estos puntos de dolor específicos por sector impulsan la industria de motores de insights hacia marcos configurables que superponen ontologías de dominio y barreras de cumplimiento normativo, sosteniendo el crecimiento en múltiples verticales.
Análisis Geográfico
Mercado de Motores de Información de América del Norte
América del Norte generó el 45,60% de los ingresos de 2025, lo que refleja una profunda adopción de la nube, una alta densidad de talento digital y proyectos piloto de GenAI en etapa inicial financiados por abundante capital de riesgo. La reducción documentada del 73% en la latencia por parte de Cisco ejemplifica cómo las empresas convierten la búsqueda semántica en ahorros en costos de servicio, reforzando el apoyo a nivel directivo. Las agencias federales también financian programas de gestión del conocimiento con enfoque en IA, consolidando una sólida base de referencia que impulsa los efectos de red regionales dentro del mercado de motores de información.
Mercado de Motores de Información de Europa
Europa se sitúa por detrás en cuota global, pero impulsa a los proveedores a mejorar las herramientas de gobernanza. La empresa alemana IntraFind incorpora anonimización conforme al RGPD y seguimiento del consentimiento, lo que permite a fabricantes y aseguradoras escalar la búsqueda cumpliendo con estrictas normativas de privacidad. Los programas de financiación en el marco de Horizonte Europa fomentan consorcios público-privados que pilotan la recuperación multilingüe en conjuntos de datos transfronterizos. Estas dinámicas posicionan a Europa como banco de pruebas para funciones de IA explicable que probablemente se propagarán a nivel mundial.
Mercado de Motores de Información de Asia-Pacífico
Asia-Pacífico registra el crecimiento más rápido con una CAGR del 25,80%, a medida que los gobiernos despliegan planes estratégicos y asignan subvenciones para investigación. La iniciativa AI Verify de Singapur certifica la solidez de los modelos, otorgando credibilidad a los despliegues locales. Los conglomerados japoneses y surcoreanos incorporan búsqueda conversacional sobre décadas de manuales en PDF para preservar el conocimiento institucional. La expansión de la conectividad en la nube en India, Indonesia y Filipinas amplía el acceso para las pymes, incrementando el tamaño del mercado de motores de información en las economías emergentes. Sin embargo, la escasez de talento y las limitaciones de ancho de banda siguen obstaculizando la adopción en zonas rurales, lo que sugiere una curva de maduración escalonada.


Panorama regulatorio
La regulación que afecta a los motores de insights se centra cada vez más en la transparencia, la auditabilidad y la gobernanza de datos para la búsqueda habilitada por IA y la generación aumentada por recuperación utilizada en flujos de trabajo regulados. En la Unión Europea, la Ley de IA de la UE introduce obligaciones de transparencia para proveedores y desplegadores de sistemas de IA (incluida la divulgación de chatbots y el etiquetado de contenido sintético) y establece un hito de cumplimiento claro, ya que las facultades de aplicación de la Comisión Europea para proveedores de IA de uso general entran en vigor a partir de agosto de 2026. Estos requisitos se traducen en demandas concretas de producto en la búsqueda empresarial, incluidas citas de respuestas explicables, controles de retención y registro para e-discovery, y gobernanza de acceso de nivel probatorio en contenido multilingüe y multimodal.
En Estados Unidos, la ausencia de una única ley federal de IA deja la gobernanza fragmentada entre expectativas de adquisición y legislación emergente, lo que eleva a los estándares reconocidos como anclas prácticas de cumplimiento. El Marco de Gestión de Riesgos de IA del NIST se utiliza ampliamente como referencia para gestionar el riesgo de la IA y demostrar prácticas responsables, y el NIST anunció orientación adicional en abril de 2026 mediante una nota conceptual para un Perfil del AI RMF centrado en la IA confiable en infraestructura crítica. Para proveedores y compradores globales, estos desarrollos incrementan la necesidad de controles de políticas configurables, linaje de datos y documentación de riesgo de modelos que se puedan mapear entre jurisdicciones sin reconstruir las canalizaciones de ingesta y recuperación para cada región.
Análisis de la cadena de valor
La cadena de valor de los motores de insights comienza con las fuentes de datos empresariales y los productores de contenido (documentos, correos electrónicos, tickets, bases de conocimiento, multimedia y registros estructurados) y avanza a través de la ingesta y normalización mediante conectores a sistemas ECM/ERP/CRM y flujos de eventos. El enriquecimiento (OCR, NLP/NER, alineación de metadatos y taxonomías) conduce luego a la generación de embeddings y a la indexación en bases de datos vectoriales y/o pilas de búsqueda híbrida, a menudo junto con la gestión de grafos de conocimiento para la resolución de entidades y la recuperación basada en relaciones. La capa de aplicación ofrece experiencias contextuales y conversacionales mediante API y front-ends integrados en flujos de trabajo como servicio al cliente, operaciones de seguridad y e-discovery.
La captura de valor se agrupa en torno a tres áreas: (i) conectividad y orquestación gobernadas (conectores, indexación con conciencia de ACL y monitoreo de canalizaciones), (ii) calidad y confianza en la recuperación (clasificación, fundamentación, citas y evaluación), y (iii) servicios de despliegue e integración que migran repositorios heredados y alinean ontologías. Las arquitecturas de referencia técnica, como los patrones de inteligencia en tiempo real de Microsoft Fabric, reflejan cuán fuertemente dependen estos sistemas de una integración de datos y transmisión confiable para mantener los índices actualizados. El ecosistema de herramientas abarca almacenes vectoriales (por ejemplo, pgvector, Qdrant y ChromaDB) y grafos de conocimiento (por ejemplo, Neo4j). A medida que las arquitecturas se desplazan hacia canalizaciones de recuperación multiagente e impulsadas por flujos de trabajo, la estandarización de conectores y la integración con sistemas heredados siguen siendo cuellos de botella comunes, lo que mantiene a los integradores de sistemas y a los proveedores de servicios gestionados como centrales para la entrega de extremo a extremo.
Panorama Competitivo
Principales Empresas en el Mercado de Motores de Insights
La intensidad competitiva es moderada. IBM, Microsoft y Google aprovechan pilas integradas que agrupan bases de datos vectoriales, centros de modelos y consolas de gobernanza. Los modelos fundacionales Granite 3.0 de IBM aumentan la búsqueda de watsonx con puntuaciones de transparencia que señalan los pasajes de baja confianza. Microsoft incorpora la búsqueda empresarial en Teams, Outlook y Azure OpenAI Service, creando costos de cambio a través de la ubicuidad del flujo de trabajo. Google federaliza Gemini con conectores de verdad fundamental nativos de la nube, simplificando los despliegues para corporaciones multilingües.
Los proveedores especializados se labran nichos mediante innovación enfocada. Elastic fusiona el análisis de registros con respuestas generativas, captando compradores de DevSecOps. Coveo combina motores de relevancia con comercialización de comercio electrónico para aumentar las tasas de conversión. La clasificación neuronal de Sinequa destaca en documentación industrial multilingüe, ahora reforzada por los recursos de ChapsVision tras su adquisición. Los ecosistemas de código abierto erosionan las barreras de entrada: Weaviate, Milvus y LlamaIndex permiten a las empresas emergentes diseñar pipelines de recuperación a medida a un costo menor, intensificando la competencia en el mercado medio dentro del mercado de motores de insights.
La actividad de fusiones y financiamiento subraya la urgencia estratégica. ServiceNow adquirió Raytion y, más recientemente, data.world para enriquecer su Tejido de Datos de Flujo de Trabajo. La adquisición de Rockset por parte de OpenAI señala la ambición de combinar análisis en tiempo real con interfaces de chat. Perplexity AI aprovechó una ronda de financiamiento de USD 500 millones para adquirir Carbon, mejorando la precisión de la generación aumentada por recuperación para usuarios de consumo y empresas. Los proveedores que no puedan acoplar sólidos pipelines de ingesta de datos con una gobernanza transparente se arriesgan a la marginación a medida que los compradores priorizan el cumplimiento de extremo a extremo.
Líderes de la Industria de Motores de Insights
IBM Corporation
Mindbreeze GmbH
Sinequa SAS
LucidWorks, Inc.
Coveo Solutions Inc.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Motores de Información
- IBM Corporation
- Microsoft Corporation
- Google LLC
- Elastic NV
- Coveo Solutions Inc.
- Mindbreeze GmbH
- Sinequa SAS
- ServiceNow Inc. (Attivio)
- Lucidworks Inc.
- Amazon.com Inc. (AWS Kendra)
- OpenSearch LLC
- Yext Inc.
- Algolia Inc.
- Expert System SpA
- Micro Focus Intl. plc
- Dassault Systemes SE
- Funnelback Pty Ltd
- IntraFind Inc.
- IHS Markit Ltd
- EPAM Systems Inc. (InfoNgen)

Oportunidades de mercado y perspectivas futuras
Una oportunidad importante es el cambio de la búsqueda empresarial independiente a motores de insights agénticos, integrados en flujos de trabajo, capaces de recuperar, razonar y ejecutar tareas de múltiples pasos con controles de gobernanza. Las acciones de los proveedores en 2026 respaldan esta dirección, incluida la inversión estratégica y la asociación anunciada por Accenture Ventures con AlphaSense (junio de 2026) para integrar inteligencia de mercado en flujos de trabajo agénticos, y la introducción por parte de Mindbreeze de Insight Touchpoints preconstruidos y de Insight Journeys automatizados para estandarizar los flujos de trabajo de IA empresarial. Esa combinación crea espacio en blanco para flujos de trabajo empaquetados y específicos de dominio (por ejemplo, investigaciones en BFSI, síntesis de literatura y ensayos en salud, y triaje de SecOps) que se entregan con arneses de evaluación, registros de auditoría y experiencias de respuesta centradas en citas, en lugar de interfaces de chat genéricas.
Una segunda oportunidad se encuentra en la capa de infraestructura, a medida que los compradores modernizan las plataformas de datos para admitir la búsqueda híbrida (texto completo más vectorial) y la generación aumentada por recuperación a escala empresarial. La publicación por parte de Apache Doris de una hoja de ruta nativa de IA con búsqueda vectorial/de texto completo integrada y funciones orientadas a RAG (marzo de 2026) muestra cómo las pilas de bases de datos y adyacentes a lakehouse están absorbiendo capacidades que antes solo ofrecían plataformas de búsqueda especializadas. Al mismo tiempo, el endurecimiento de las expectativas de gobernanza, incluidas las obligaciones de transparencia de la Ley de IA de la UE con facultades de aplicación a partir de agosto de 2026 y el uso más amplio del NIST AI RMF en EE. UU., amplía la demanda de ingesta con conciencia de políticas, recuperación que preserva las ACL y linaje de nivel probatorio en corpus multimodales. Esto respalda una mejor monetización de las herramientas y servicios de políticas que reducen la fricción de despliegue en sectores con alta carga de cumplimiento.
Recent Industry Developments in Mercado de Motores de Información
- Mayo de 2026: IBM anunció IBM Concert, una plataforma de operaciones impulsada por IA que unifica las señales de monitoreo de aplicaciones, infraestructura y red. Al consolidar el conocimiento operativo y presentar insights contextuales a través de cadenas de herramientas fragmentadas, refuerza el movimiento hacia la integración de las capacidades de los motores de insights directamente en flujos de trabajo de TI de misión crítica.
- Marzo de 2026: Mindbreeze introdujo Insight Touchpoints e Insight Journeys, agregando aplicaciones preconstruidas y flujos de trabajo automatizados de múltiples pasos para Mindbreeze Insight Workplace. Esto estandariza las experiencias de IA empresarial más allá del chat ad hoc, respaldando despliegues repetibles donde se requiere gobernanza y coherencia de procesos.
- Agosto de 2024: ChapsVision fortaleció sus capacidades de IA con la adquisición de Sinequa y completó una nueva ronda de financiación de 90 millones de EUR. La transacción amplió los recursos detrás de la pila de búsqueda empresarial y descubrimiento de conocimiento de Sinequa, respaldando el desarrollo de productos a escala y los esfuerzos de expansión bajo un propietario de plataforma más grande.


Mercado de Motores de Información Alcance del informe y metodología de investigación
Definición y alcance del mercado
Para esta metodología, el mercado abarca los ingresos generados por el software de motores de insights y los servicios relacionados que ayudan a las organizaciones a encontrar, comprender y utilizar el conocimiento a partir de datos y contenido empresarial mediante técnicas de búsqueda, lenguaje natural y relevancia.
Exclusiones del alcance: excluimos la publicidad de búsqueda web general, las herramientas de almacenamiento de contenido independientes y el uso de búsqueda de consumo no empresarial que no se comercializa como una oferta de motor de insights.
Descripción general de la segmentación
- Por Componente
- Herramientas / Software
- Servicios
- Por Modo de Implementación
- Local
- Nube Pública
- Nube Privada e Híbrida
- Por Tipo de Insight
- Búsqueda Contextual
- Búsqueda Conversacional / PNL
- Recomendación y Personalización
- Análisis Predictivo y Prescriptivo
- Por Tamaño de Organización
- Grandes Empresas
- Pequeñas y Medianas Empresas
- Por Industria del Usuario Final
- BFSI
- Comercio Minorista y Comercio Electrónico
- TI y Telecomunicaciones
- Salud y Ciencias de la Vida
- Manufactura
- Gobierno y Sector Público
- Medios de Comunicación y Entretenimiento
- Por Geografía
- América del Norte
- Estados Unidos
- Canadá
- México
- América del Sur
- Brasil
- Argentina
- Resto de América del Sur
- Europa
- Alemania
- Reino Unido
- Francia
- Italia
- España
- Rusia
- Resto de Europa
- Asia Pacífico
- China
- India
- Japón
- Corea del Sur
- ASEAN
- Resto de Asia Pacífico
- Oriente Medio y África
- Oriente Medio
- Arabia Saudita
- Emiratos Árabes Unidos
- Turquía
- Resto de Oriente Medio
- África
- Sudáfrica
- Resto de África
- Oriente Medio
- América del Norte
Fuentes de datos, dimensionamiento del mercado y validación
Investigación documental
El trabajo documental comenzó con la construcción de una imagen clara de cómo se rastrea el gasto en búsqueda empresarial y descubrimiento de conocimiento en datos públicos, y dónde no se rastrea. Utilizamos fuentes como los indicadores de economía digital de la OCDE y el Banco Mundial para entender la dirección general del gasto en TI, y las bases de datos de patentes de la OMPI para identificar áreas de enfoque de producto como la búsqueda semántica y el NLP que afectan los ciclos de adopción.
Luego incorporamos presentaciones de empresas, informes anuales y presentaciones para inversores para mapear cómo se analizan los ingresos entre suscripciones de software, servicios profesionales y servicios gestionados cuando corresponde. También se utilizaron prensa de reputación, ponencias de conferencias del IEEE y la ACM, y avisos de contratación pública para verificar el ritmo de las implementaciones empresariales, especialmente en industrias reguladas. Cuando fue útil, hicimos referencia a una suscripción de pago de datos financieros e inteligencia empresarial y a una suscripción de base de datos de patentes para llenar vacíos sobre la escala de empresas privadas y la actividad de productos. Estas fuentes son solo ilustrativas, y se utilizaron muchas otras referencias públicas y propietarias para la recopilación, validación y aclaración de datos.
Entrevistas y encuestas primarias
Los insumos primarios provinieron de entrevistas y encuestas con líderes de producto, socios de entrega y compradores empresariales que gestionan programas de búsqueda, gestión del conocimiento, análisis y lugar de trabajo digital. Utilizamos estas discusiones para confirmar qué se compra típicamente como motor de insights, cómo se estructuran los precios en la nube y cómo crece el uso después de las implementaciones piloto en APAC, EMEA y las Américas.
Distribución de los encuestados del trabajo de campo de la investigación primaria
| Tipo de empresa | Cargo del encuestado | Región |
|---|---|---|
| Nivel superior: 31 % | Directivos de nivel C: 15 % | APAC: 42 % |
| Nivel medio: 53 % | Líderes funcionales/de unidad: 25 % | EMEA: 32 % |
| Actores más pequeños: 16 % | Gerentes: 60 % | Américas: 26 % |
Dimensionamiento y previsión del mercado
El dimensionamiento comenzó con una construcción de arriba hacia abajo, donde el gasto en software y servicios empresariales se redujo paso a paso hasta la parte asignada a la búsqueda, el descubrimiento de conocimiento y las implementaciones orientadas a insights, y luego se dividió por región utilizando señales de adopción y migración a la nube. Para mantener los totales prácticos, corroboramos esto con verificaciones selectivas de abajo hacia arriba, como divulgaciones de ingresos de proveedores muestreadas, retroalimentación de canales sobre el tamaño de los acuerdos, y una aproximación de volumen por precio de venta promedio para las implementaciones por suscripción.
El modelo utiliza insumos que compradores y proveedores señalaron repetidamente como impulsores de valor, como la base instalada de repositorios de contenido empresarial, la combinación entre nube y sitio propio, la duración media del contrato, la progresión típica de precios por puesto o por uso, y la proporción de implementaciones vinculadas a flujos de trabajo regulados (por ejemplo, casos de uso de BFSI y gobierno). Cuando la divulgación fue limitada, los vacíos se resolvieron mediante rangos de grupos comparables y verificaciones de coherencia frente a la capacidad de personal en los equipos de implementación, antes de fijar los totales finales.
La previsión se realizó mediante análisis de escenarios respaldado por una vista de regresión multivariante simple, donde el crecimiento se vinculó a la adopción de la nube, los presupuestos de modernización de búsqueda y la tasa de implementación de funciones impulsadas por NLP. Los supuestos se revisaron con los encuestados primarios, y la trayectoria final se ajustó solo cuando los volúmenes de acuerdos implícitos y los patrones de renovación se mantuvieron realistas por región.
Validación de datos y ciclo de actualización
La validación se realizó mediante triangulación entre los resultados modelados, los aprendizajes de las entrevistas y señales independientes como las tendencias de gasto público, los patrones de contratación en funciones de búsqueda y datos, y la dirección de la actividad de patentes. Se señalaron las variaciones grandes, y luego se revisaron y corrigieron, si era necesario, los insumos que suelen causar desviaciones, como los supuestos de aumento de precios en la nube o las tasas de adjunción de servicios.
Antes de la aprobación final, los resultados pasan por revisiones de analistas en varios pasos para que los cálculos, las unidades y el manejo de divisas se mantengan coherentes entre regiones y años. El informe se actualiza anualmente, con actualizaciones intermedias cuando ocurren eventos materiales que pueden modificar los presupuestos o la adopción. Antes de la entrega, se completa un repaso final para que los clientes reciban la vista actualizada más reciente en lugar de un corte de borrador anterior.
Comparación del tamaño del mercado de motores de insights de Mordor Intelligence frente a otras estimaciones publicadas
Las estimaciones publicadas para los motores de insights rara vez coinciden porque la etiqueta del mercado se utiliza de manera diferente entre fuentes, y las reglas de conteo a menudo cambian entre solo software y software más servicios. Las diferencias también provienen de cómo se anualizan las suscripciones en la nube, cómo se tratan los contratos multianuales en el año base, y de la rapidez con la que se supone que aumentarán los precios a medida que se amplían las funciones de NLP.
En nuestro trabajo, los principales impulsores de las brechas fueron si categorías adyacentes como las plataformas de búsqueda empresarial amplias, las suites de gestión del conocimiento o las herramientas de análisis genéricas se incluyeron en el mismo total, y si los servicios se contabilizaron como ingresos continuos o se trataron como gasto de implementación único. El momento de la conversión de divisas y la periodicidad de actualización también importan, porque los años de crecimiento rápido pueden parecer más grandes o más pequeños según la fecha de corte exacta y la velocidad de migración a la nube asumida.
Comparación de referencia
| Fuente | Tamaño del mercado | Brechas en la metodología de investigación |
|---|---|---|
| Mordor Intelligence | 2,85 mil millones de USD (2026) | |
| Consultora Global A | 2,40 mil millones de USD (2026) | Utiliza una visión más estrecha que cuenta principalmente las suscripciones de software, y aplica supuestos conservadores de renovación y aumento de uso que reducen la expansión en la nube a corto plazo. |
| Asociación del Sector B | 3,30 mil millones de USD (2026) | Incorpora ingresos adyacentes de búsqueda empresarial y gestión del conocimiento, y escala los precios utilizando un promedio amplio de lugar de trabajo digital que puede sobreestimar el gasto puro en motores de insights. |
La dispersión entre fuentes refleja principalmente qué tan estrictamente se define el alcance del producto y cómo se tratan los aumentos de precios en la nube año tras año. Al separar el software de motores de insights y los servicios relacionados de las herramientas de búsqueda y contenido adyacentes, y luego verificar nuevamente con profesionales del sector la matemática implícita de acuerdos y renovaciones, el total de 2026 se mantiene trazable a insumos repetibles, una decisión de modelado aplicada por Mordor Intelligence.


Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño actual del mercado de motores de insights?
El mercado de motores de insights está valorado en USD 2,85 mil millones en 2026 y se proyecta que crecerá hasta USD 8,93 mil millones en 2031 a una CAGR del 25,66%.
¿Qué segmento de componentes está creciendo más rápido?
Los Servicios se están expandiendo a una CAGR del 27,24% a medida que las empresas buscan experiencia en integración, migración de datos y servicios gestionados para maximizar el retorno sobre la inversión.
¿Por qué la implementación en nube pública está ganando popularidad?
Las opciones de nube pública ofrecen capacidad GPU elástica, seguridad integrada y precios basados en consumo, lo que ayuda al segmento a capturar el 57,40% de la participación y lograr una CAGR del 31,15%.
¿Qué región está proyectada para crecer más rápidamente?
Se prevé que Asia Pacífico publique una CAGR del 25,80% hasta 2031 a medida que las estrategias gubernamentales de IA y la expansión de la conectividad en la nube impulsan la adopción.
¿Cómo se benefician las PYMES de los motores de insights?
Los paquetes nativos en la nube y listos para usar permiten a las PYMES desplegar búsqueda semántica y conversacional sin una infraestructura pesada, lo que lleva a la CAGR del 33,00% del segmento.
¿Qué está frenando una expansión más rápida del mercado?
Las estrictas regulaciones de privacidad y la complejidad de integrar repositorios de conocimiento heredados generan costos de cumplimiento y alargan los plazos de implementación, reduciendo la CAGR general en un estimado del 5,9%.
Última actualización de la página el:



