
Tamaño y Cuota del Mercado de Computación en el Borde Industrial
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Tamaño del Mercado (2026) | 61.67 Mil millones de dólares |
| Tamaño del Mercado (2031) | 114.87 Mil millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 13.24 % |
| Mercado de Crecimiento Más Rápido | Asia Pacífico |
| Mercado Más Grande | América del Norte |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Computación en el Borde Industrial por Mordor Intelligence
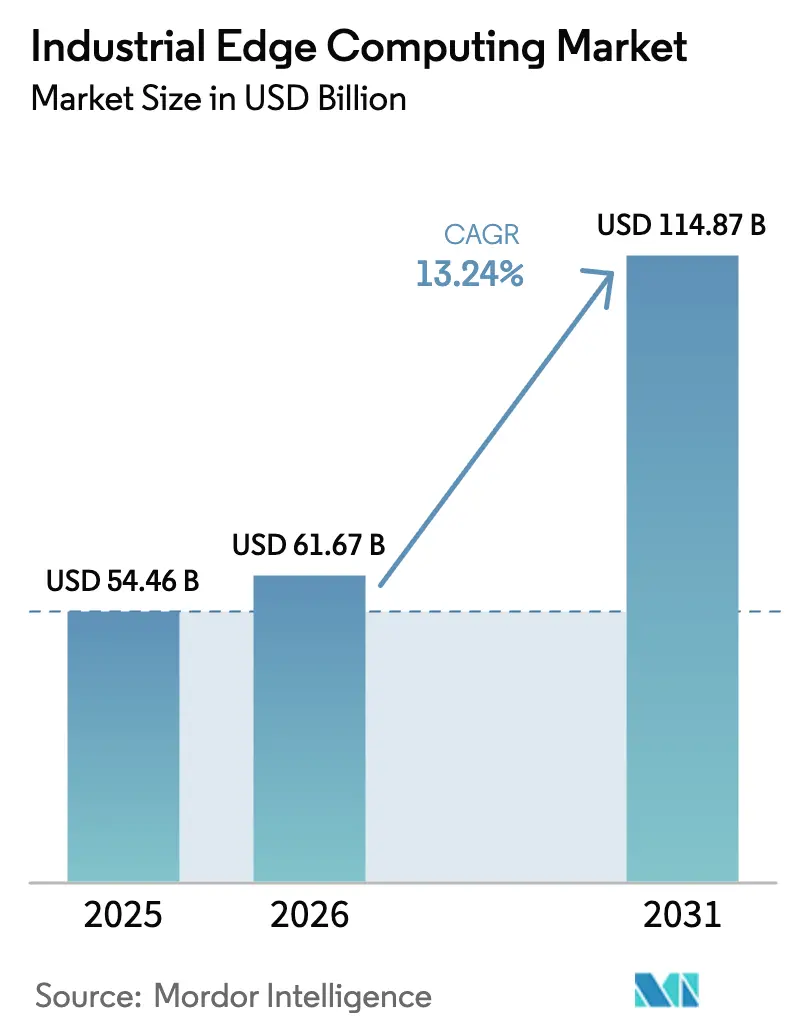
Se espera que el tamaño del mercado de Computación en el Borde Industrial crezca de USD 54,46 mil millones en 2025 a USD 61,67 mil millones en 2026 y se proyecta que alcance USD 114,87 mil millones en 2031 a una CAGR del 13,24% durante el período 2026-2031. Los mandatos de automatización sensible a la latencia, la disponibilidad de redes 5G privadas y los mandatos de soberanía de datos están motivando a las empresas a procesar información en los sitios de producción en lugar de nubes remotas.[1]Ericsson AB, "Portafolio de Redes 5G Privadas," ericsson.com La demanda de hardware se mantiene sólida, aunque la orquestación definida por software escala más rápido a medida que la contenerización convierte los gateways existentes en nodos de cómputo. Las empresas también están reevaluando el costo total de propiedad, dado que los descuentos en ciberseguros recompensan el análisis en las instalaciones. Finalmente, el financiamiento vinculado a la sostenibilidad está inclinando el gasto de capital hacia soluciones que optimizan el uso de energía en tiempo real
Conclusiones Clave del Informe
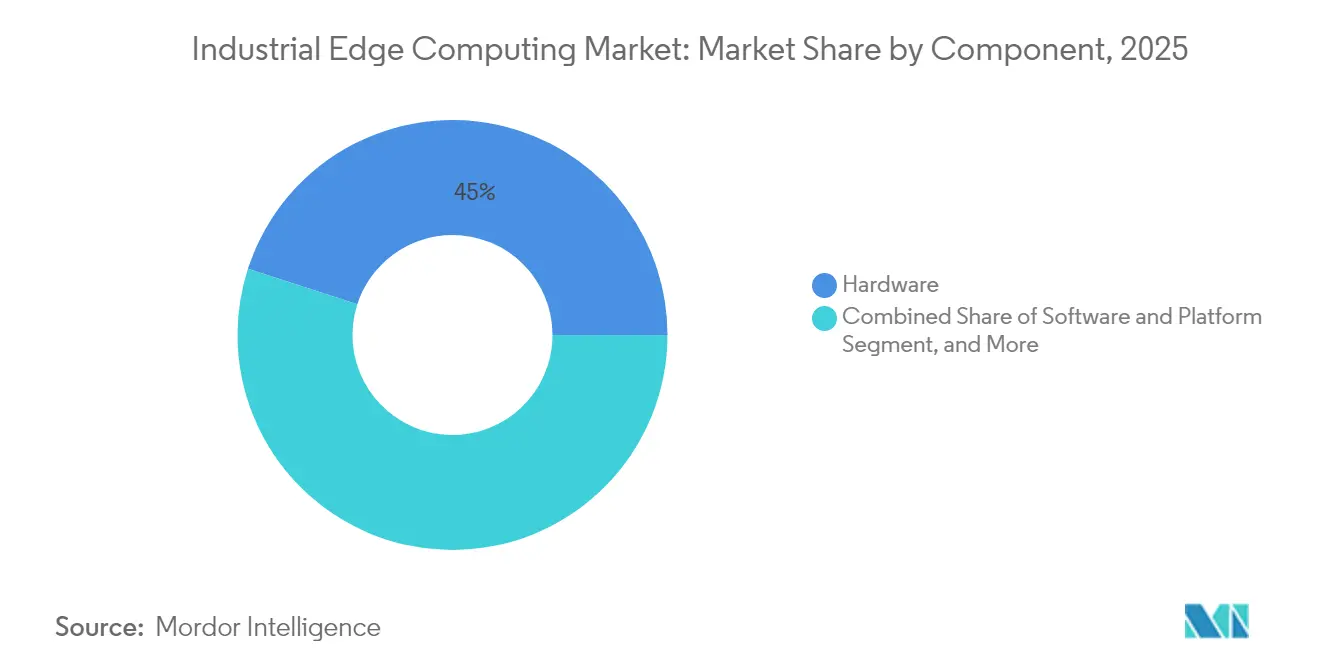
- Por componente, el hardware lideró con una cuota de ingresos del 45,02% en 2025 en el mercado de Computación en el Borde Industrial; las soluciones de software y plataforma avanzan a una CAGR del 13,95% hasta 2031.
- Por industria de usuario final, la manufactura representó el 42,10% de la cuota del mercado de Computación en el Borde Industrial en 2025, mientras que el transporte y la logística registraron la CAGR más rápida del 13,96% hasta 2031.
- Por modelo de despliegue, los dispositivos de borde en las instalaciones representaron el 54,05% del tamaño del mercado de Computación en el Borde Industrial en 2025, y se proyecta que la plataforma de borde gestionada como servicio crezca a una CAGR del 14,08%.
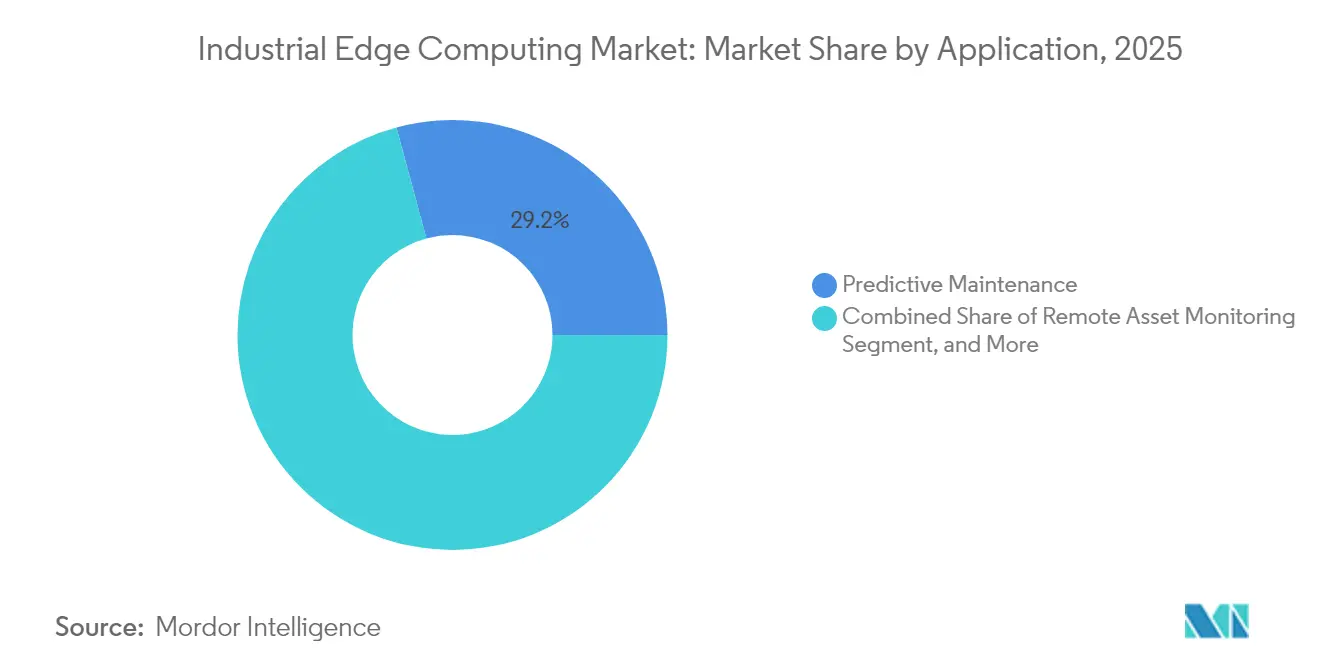
- Por aplicación, el mantenimiento predictivo representó el 29,20% de los ingresos de 2025 en el mercado de Computación en el Borde Industrial, mientras que la inspección de calidad y la visión artificial se expanden a una CAGR del 13,52%.
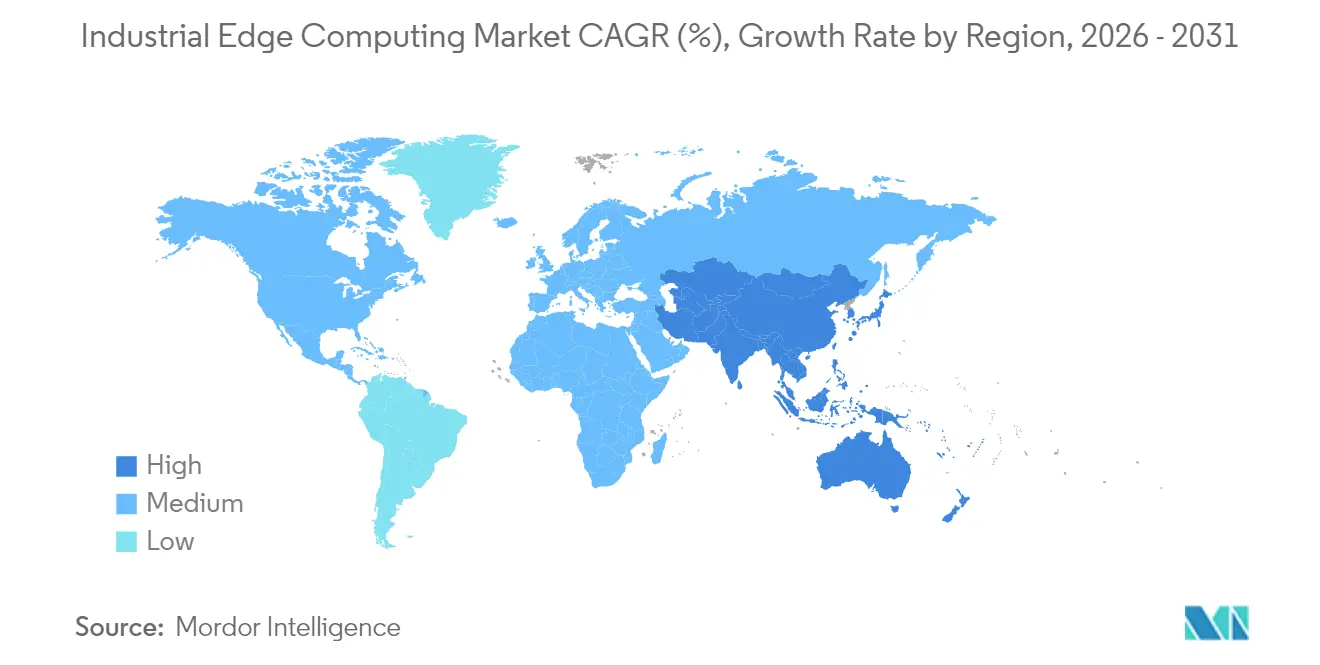
- Por geografía, América del Norte entregó una cuota de ingresos del 39,45% en 2025 en el mercado de Computación en el Borde Industrial, mientras que Asia Pacífico registra la CAGR más sólida del 13,62% hacia 2031.
Nota: Las cifras de tamaño del mercado y previsión de este informe se generan utilizando el marco de estimación propietario de Mordor Intelligence, actualizado con los últimos datos e información disponibles a partir de 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Aumento en el despliegue de sensores IIoT y automatización de fábricas | +2.1% | Global, con liderazgo de APAC y América del Norte | Mediano plazo (2-4 años) |
| Adopción rápida de análisis de baja latencia en manufactura inteligente | +1.8% | América del Norte y UE, con expansión hacia APAC | Corto plazo (≤ 2 años) |
| Despliegue de redes industriales 5G privadas | +1.6% | América del Norte y UE como núcleo, APAC siguiendo | Mediano plazo (2-4 años) |
| Cargas de trabajo contenerizadas en equipos de red OT existentes | +1.4% | Global, con adopción temprana en mercados desarrollados | Corto plazo (≤ 2 años) |
| Descuentos en ciberseguros para análisis de borde en las instalaciones | +0.9% | América del Norte y UE principalmente | Largo plazo (≥ 4 años) |
| Financiamiento vinculado a la sostenibilidad que favorece la optimización local de energía | +0.7% | UE liderando, América del Norte y APAC siguiendo | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Aumento en el despliegue de sensores IIoT y automatización de fábricas
Las empresas están conectando millones de sensores a máquinas, cintas transportadoras e instalaciones, generando torrentes de telemetría que saturan los vínculos de retorno hacia la nube si se procesan de forma remota.[2]Siemens AG, "Soluciones de Borde Industrial," siemens.com Los nodos de borde eliminan ese cuello de botella aplicando filtrado y análisis en tiempo real dentro de las paredes de la fábrica. Los fabricantes de manufactura discreta son particularmente sensibles a los retrasos de microsegundos, impulsando la adopción en líneas automotrices, electrónicas y de empaque. El patrón se retroalimenta: cada nuevo sensor multiplica las interacciones de datos, acelerando la demanda de cómputo local. A medida que los modelos de IA para optimización se ejecutan directamente junto a los controladores, las plataformas de borde pasan de complementos opcionales a infraestructura central.
Adopción rápida de análisis de baja latencia en manufactura inteligente
Los proyectos piloto de manufactura inteligente demuestran cómo los milisegundos se traducen en millones de dólares. El testbed de proceso abierto de ExxonMobil redujo un ciclo de 15 segundos a aproximadamente 40 milisegundos al reubicar el análisis en el borde. Una retroalimentación más rápida evita la desviación de calidad y reduce el desperdicio en industrias continuas como la química y la metalúrgica. Las empresas suelen comenzar monitoreando activos no críticos y luego migran a ciclos de misión crítica una vez que aumenta la confianza. La inspección basada en visión es un catalizador principal porque cualquier retraso entre la captura de la cámara y la acción correctiva permite que los defectos se propaguen en la línea.
Despliegue de redes industriales 5G privadas
Las redes 5G dedicadas combinan latencia determinista, control del espectro y segmentación de red, convirtiéndolas en columnas vertebrales naturales para clústeres de borde distribuidos. Las primeras instalaciones en plantas automotrices, instalaciones de alimentos y refinerías brownfield permiten que miles de sensores se conecten sin congestión. Los enlaces de baja latencia ultrarreliables garantizan que múltiples nodos de borde coordinen cargas de trabajo de forma segura, habilitando robots autónomos y vehículos de guiado automático. El perfil de seguridad del 5G también satisface a los ingenieros de OT que se resisten a exponer el tráfico de producción a operadores públicos.
Cargas de trabajo contenerizadas en equipos de red OT existentes
Los gateways industriales, los PLC y los servidores robustos se suministran cada vez más con motores de contenedores para que los operadores puedan desplegar análisis como cualquier otro microservicio. Este método «compatible con brownfield» elimina la barrera de reemplazar y reconectar que históricamente obstaculizaba la modernización. Las actualizaciones inalámbricas reducen las ventanas de mantenimiento, mientras que los registros centralizados envían nuevos modelos a miles de sitios de forma simultánea. Kubernetes y orquestadores similares están migrando desde los centros de datos de TI hacia las salas de control, convirtiendo las aplicaciones de borde en activos definidos por software que coexisten con la lógica de control determinista.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Brecha de habilidades OT-TI para la integración de borde | -1.2% | Global, particularmente aguda en mercados desarrollados | Mediano plazo (2-4 años) |
| Altos costos iniciales de hardware y retroadaptación | -0.8% | Global, con mayor impacto en mercados sensibles al costo | Corto plazo (≤ 2 años) |
| Estándares de middleware fragmentados que dificultan la portabilidad | -0.9% | Global, con esfuerzos de estandarización en curso | Largo plazo (≥ 4 años) |
| Obligaciones de parches de seguridad a largo plazo que elevan el TCO | -0.6% | Global, con el cumplimiento regulatorio impulsando los costos | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Brecha de habilidades OT-TI para la integración de borde
Un despliegue eficaz exige profesionales competentes en protocolos industriales, ciberseguridad y stacks nativos de la nube, aunque menos del 15% de los ingenieros posee esa combinación.[3]Cisco Systems Inc., "Soluciones de Internet de las Cosas para Manufactura," cisco.com La escasez de contrataciones extiende los plazos de los proyectos e infla los honorarios de consultoría. Las plantas más pequeñas sienten el impacto de manera más aguda, posponiendo con frecuencia los proyectos hasta que los integradores ofrecen soluciones llave en mano. Aunque los programas de certificación están creciendo, el desarrollo de la fuerza laboral va a la zaga del despliegue tecnológico, manteniendo la brecha de habilidades como un lastre a mediano plazo para el mercado de Computación en el Borde Industrial.
Altos costos iniciales de hardware y retroadaptación
Los servidores robustos, los switches reforzados y los recintos ambientales pueden costar decenas de miles de dólares por línea, comprimiendo los presupuestos de las pymes. Los sitios brownfield con alta carga de retroadaptación también requieren mejoras eléctricas y cableado estructurado que añaden costos ocultos. Los modelos de borde gestionado como servicio convierten el gasto de capital en gasto operativo, pero algunas empresas se resisten a ceder la custodia de los datos, obligándolas a absorber el gasto inicial.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Componente:
El Dominio del Hardware Enfrenta la Disrupción del SoftwareEl hardware capturó el 45,02% de los ingresos en 2025 a medida que las fábricas invirtieron en gateways, aceleradores de visión y servidores robustos capaces de soportar vibraciones, polvo y variaciones de temperatura. Estas adquisiciones anclan el mercado actual de Computación en el Borde Industrial, garantizando un rendimiento determinista cerca de las líneas de producción. Las ofertas de software y plataforma, sin embargo, escalan más rápido a una CAGR del 13,95% porque desacoplan las cargas de trabajo del hardware propietario. Las empresas pueden ahora instalar un microservicio de gemelo digital en el mismo nodo que aloja un PLC y luego redespliegarlo en una planta diferente a través de un registro centralizado. Los precios de suscripción también se alinean con los presupuestos operativos, ofreciendo a los equipos financieros curvas de gastos predecibles.
La creciente disponibilidad de entornos de ejecución de contenedores en el hardware de control difumina la frontera entre dispositivo y aplicación. La expansión de OPC UA de Softing Industrial en 2025, con soporte para más de 60 modelos complementarios, ilustra cómo los modelos de información estandarizados potencian el valor del software. A medida que mejora la madurez de la orquestación, los compradores valoran cada vez más la flexibilidad de la plataforma y la automatización del ciclo de vida por encima de los recuentos de procesadores. Los servicios siguen siendo la porción más pequeña, pero influyen en las decisiones de compra porque los socios de integración conectan activos dispares en un plano de gestión unificado.
Nota: Las cuotas de segmento de todos los segmentos individuales están disponibles con la compra del informe


Por Industria de Usuario Final:
El Liderazgo de la Manufactura Bajo la Presión del TransporteLa manufactura mantuvo el 42,10% del gasto global en 2025 a medida que los primeros adoptantes de Industria 4.0 buscaban ciclos de decisión de microsegundos para la robótica y el control de procesos. El mercado de Computación en el Borde Industrial resuena con este sector porque los costos de tiempo de inactividad pueden superar los USD 25.000 por minuto en las líneas de estampado automotriz. Sin embargo, el transporte y la logística están escalando más rápido a una CAGR del 13,96%, impulsados por la telemática de flotas, la automatización de terminales y los vehículos de patio autónomos que requieren cómputo en depósitos. El petróleo y el gas siguen siendo sustanciales debido a los activos de campo remotos donde la latencia satelital es prohibitiva.
Las plantas de ciencias de la vida también están acelerando los despliegues a medida que las directrices de la FDA respaldan las tecnologías de fabricación avanzadas que garantizan la trazabilidad a nivel de lote. La minería, los metales y las empresas de servicios públicos aplican análisis de borde a casos de uso de seguridad laboral y estabilidad de la red eléctrica. Las plantas de alimentos y bebidas despliegan inspección visual en tiempo real para cumplir con estrictas regulaciones de etiquetado y alérgenos. Mientras que cada vertical ofrece reducción de latencia, informes de cumplimiento y ahorros de energía que a menudo inclinan el caso de negocio, ampliando la base de mercado direccionable de la industria de Computación en el Borde Industrial.
Por Aplicación:
La Madurez del Mantenimiento Predictivo Impulsa el Crecimiento del Análisis de VisiónEl mantenimiento predictivo contribuyó con el 29,20% de los ingresos de 2025, demostrando su retorno sobre la inversión al reducir el tiempo de inactividad no planificado. Los datos de vibración e imágenes térmicas analizados localmente permiten una detección de fallas más temprana que las alarmas SCADA, y los algoritmos refinan continuamente los umbrales a medida que ingieren nuevos datos. La inspección de calidad y la visión artificial, avanzando a una CAGR del 13,52%, dependen de la inferencia acelerada por GPU en el borde para detectar defectos dentro del tiempo de ciclo de las líneas de alta velocidad. La optimización de procesos en tiempo real sigue siendo fundamental porque los costos de energía y las métricas de carbono enfrentan un escrutinio regulatorio.
El análisis de visión con IA en el borde es la frontera más reciente. Dell Technologies y Cognex combinan aceleradores de inferencia con modelos entrenados por dominio para entregar decisiones de rechazo en milisegundos sobre defectos de pintura. El monitoreo remoto de activos amplía la cobertura a plataformas costa afuera y subestaciones de montaña, donde el backhaul intermitente limita la dependencia de la nube. Los análisis de seguridad y cumplimiento completan la combinación al automatizar los informes de la Administración de Seguridad y Salud Ocupacional y detectar violaciones de equipos de protección personal a través de cámaras y LiDAR.
Nota: Las cuotas de segmento de todos los segmentos individuales están disponibles con la compra del informe
Por Modelo de Despliegue:
Los Servicios Gestionados Desafían el Dominio en las InstalacionesLos dispositivos de borde en las instalaciones representaron el 54,05% del tamaño del mercado de Computación en el Borde Industrial en 2025 porque las industrias reguladas insisten en la custodia local de la propiedad intelectual. Los racks de nodos de micro-centro de datos se ubican cerca de las líneas de ensamblaje y los módulos de proceso, proporcionando latencia determinista y resiliencia con separación de red. Los modelos de plataforma de borde gestionada como servicio están ganando terreno a una CAGR del 14,08% a medida que los proveedores agrupan hardware, orquestación y monitoreo 24×7 bajo acuerdos de nivel de servicio, convirtiendo las compras de capital en suscripciones de pago por uso.
El borde integrado en equipos de red atrae a fábricas sensibles al costo que aprovechan los ciclos de cómputo en los switches existentes. Los micro-centros de datos modulares como Crusoe Spark se despliegan en semanas, soportando cargas de trabajo intensivas en GPU sin reformas completas de las instalaciones. Los modelos híbridos prosperan a medida que las empresas segmentan las cargas de trabajo: los ciclos críticos para la seguridad permanecen en las instalaciones, mientras que el análisis no crítico se traslada a plataformas gestionadas para conservar recursos internos.
Análisis Geográfico
Mercado de Computación en el Borde Industrial de América del Norte
La participación del 39,45% de América del Norte en 2025 refleja una confluencia de adopción temprana de redes 5G privadas, sólidos marcos de ciberseguros y objetivos corporativos de sostenibilidad que incentivan el análisis de datos en las instalaciones. Multinacionales como ExxonMobil validan arquitecturas abiertas que combinan sistemas de control distribuido heredados con microservicios en contenedores, consolidando la confianza de los clientes. El crecimiento de los ingresos se inclina ahora hacia plantas medianas que modernizan líneas de producción existentes en lugar de proyectos piloto emblemáticos, extendiendo el mercado de Computación en el Borde Industrial más allá de los primeros adoptantes.
Mercado de Computación en el Borde Industrial de Asia Pacífico
Asia Pacífico registra el CAGR más rápido del 13,62%, impulsado por el programa Fabricado en China 2025 de China y la visión Sociedad 5.0 de Japón. Las fábricas de nueva construcción integran capacidades de computación en el borde desde el diseño inicial, evitando los cuellos de botella de la modernización. Los préstamos vinculados a la sostenibilidad, frecuentemente con precios entre 20 y 30 puntos básicos más bajos, recompensan la optimización energética en tiempo real lograda mediante análisis locales. Los fabricantes orientados a la exportación de la región consideran el control de calidad sin latencia como un diferenciador estratégico en las cadenas de suministro globales.
Mercado de Computación en el Borde Industrial de Europa, América del Sur y Oriente Medio
Europa sigue siendo fundamental gracias a los mandatos de ciberseguridad de la norma IEC 62443 y las normas de localización de datos del RGPD que favorecen el procesamiento en las instalaciones. Los sectores automotriz y de alimentos lideran el mercado, respaldados por investigaciones financiadas por el programa Horizonte que subvencionan los despliegues piloto. Mientras tanto, las minas de América del Sur y los campos petroleros de Oriente Medio despliegan nodos de computación en el borde robustos para reducir el tiempo de inactividad no planificado en activos remotos, ilustrando cómo el mercado de Computación en el Borde Industrial escala en entornos económicos dispares.

Panorama regulatorio
Las implementaciones de computación de borde industrial están cada vez más determinadas por requisitos transversales de ciberseguridad, gobernanza de IA y localidad de datos que impulsan el procesamiento más cerca de los sitios de producción. En la Unión Europea, el Reglamento (UE) 2024/1689 (Ley de IA de la UE) y el Reglamento (UE) 2024/2847 (Ley de Resiliencia Cibernética) establecen requisitos horizontales en torno a la transparencia, los controles de seguridad y el manejo de vulnerabilidades para los productos digitales utilizados en entornos industriales, reforzando la necesidad de arquitecturas de borde seguras desde el diseño. Europa también sigue anclando las prácticas de seguridad industrial en torno a IEC 62443, que influye en las expectativas de adquisición y parcheo a largo plazo para dispositivos locales y plataformas de borde gestionadas.
En Asia, los esfuerzos de estandarización para arquitecturas de Internet Industrial y redes de borde se están intensificando. China implementó la norma YD/T 6570-2025 (Requisitos Técnicos para Redes de Computación de Borde de Internet Industrial) el 31 de marzo de 2026, y la GB/T 47021-2026 (Arquitectura de Plataforma de Internet Industrial) el 1 de mayo de 2026, brindando a los proveedores una guía más clara para la conformidad de redes y plataformas en implementaciones de borde industrial. India también avanza hacia controles de soberanía más estrictos para dispositivos conectados, con el Bureau of Indian Standards (BIS) citado en evidencia de mercado por un borrador de la IS 17730:2026 que introduce requisitos relacionados con la localización de datos para dispositivos IoT a partir del 1 de agosto de 2026. Este cambio aumenta la demanda de análisis de borde gestionados localmente y módulos de dispositivos conformes en implementaciones industriales.
Análisis de la cadena de valor
La cadena de valor de la computación de borde industrial abarca desde los proveedores de silicio y hardware de cómputo resistente hasta los proveedores de automatización OT, los proveedores de software de plataformas de borde y orquestación, los socios de conectividad (5G privada y Ethernet industrial), y los integradores de sistemas que gestionan la implementación en el sitio, el endurecimiento de la seguridad y las operaciones de ciclo de vida. La creación de valor de hardware se concentra en gateways, PC industriales, servidores resistentes y aceleradores para visión artificial e IA de borde, mientras que el valor del software se concentra en tiempos de ejecución de contenedores, orquestación, gestión de dispositivos y capas de integración de datos OT que traducen protocolos industriales en flujos listos para aplicaciones. La demanda de custodia local y latencia determinista mantiene a los dispositivos de planta como elementos centrales, pero la plataforma de borde gestionada como servicio está expandiendo la capa de servicios posteriores en torno al monitoreo, el parcheo y la entrega de SLA.
El empaquetado liderado por ecosistemas está determinando cada vez más la forma en que se construyen y entregan las soluciones de borde, acortando los ciclos de implementación en plantas existentes. Siemens ha ampliado su ecosistema Industrial Edge y su huella de compatibilidad (incluido el soporte ARM y opciones de virtualización), y las asociaciones ilustran cómo la cadena vincula la captura de datos OT con el análisis empresarial, por ejemplo, DataBridge de FFT conectando Siemens Industrial Edge con Databricks para flujos de trabajo de datos e IA escalables. En el lado del hardware, colaboraciones como la de Siemens con OnLogic, y enfoques de gateway preintegrados como la de N3uron con Robustel, reflejan un cambio hacia nodos de borde llave en mano y preinstalados que reducen el esfuerzo de integración en sitios remotos o de condiciones adversas. La seguridad y las redes aceleradas también se están desplazando hacia la capa de dispositivos, destacado por el DataCenter de Automatización Industrial de Siemens que integra las DPU NVIDIA BlueField y las capacidades de Prisma AIRS, incorporando más ciberseguridad y aislamiento de cargas de trabajo en el paquete de infraestructura de borde.
Panorama Competitivo
El mercado de Computación en el Borde Industrial está moderadamente fragmentado. Los titulares de la automatización como Siemens, ABB y Rockwell Automation aprovechan las bases instaladas para ofrecer nodos de borde integrados con bibliotecas propietarias. Su experiencia en el dominio y sus redes de servicio forman una barrera para los competidores centrados en TI. No obstante, los hiperescaladores como Microsoft y Amazon Web Services penetran a través de stacks híbridos que extienden los servicios en la nube hacia los pisos de fábrica, capturando cargas de trabajo que se benefician de las cadenas de herramientas nativas de la nube.
Los proveedores de plataformas especializadas se diferencian mediante estándares abiertos, automatización del ciclo de vida y plantillas verticales. La participación en organismos como el Foro de Automatización de Procesos Abiertos permite la interoperabilidad, posicionando a los actores más pequeños como orquestadores del ecosistema en lugar de vendedores de productos puntuales. Las alianzas se multiplican: Verizon colabora con NVIDIA en IA de borde con 5G privado, mientras que Qualcomm se alinea con Palantir para aceleradores de análisis industriales. Los integradores de sistemas emergen como actores clave, agrupando hardware convergido, licencias de plataforma y seguridad gestionada en contratos llave en mano.
Los movimientos estratégicos se centran cada vez más en cerrar la brecha de habilidades OT-TI. Los proveedores ofrecen paneles de control de orquestación con poco código y arquitecturas de referencia que prevalidan los controles de ciberseguridad. Los modelos de suscripción proliferan, asegurando ingresos recurrentes anuales y permitiendo a los compradores contabilizar las soluciones dentro de los presupuestos operativos. La custodia de la propiedad intelectual sigue siendo un campo de batalla: las industrias reguladas se inclinan por las ofertas en las instalaciones, mientras que los sectores enfocados en el costo aceptan los servicios gestionados, creando espacio para estrategias duales. A partir de 2025, la cuota combinada de los cinco principales proveedores se estima en torno al 45%, lo que subraya la fragmentación en el nivel medio pero aún otorga a los titulares una influencia significativa.
Líderes de la Industria de Computación en el Borde Industrial
General Electric Company
ZEDEDA
International Business Machines Corporation
Siemens AG
Rockwell Automation, Inc.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial

Mercado de Computación en el Borde Industrial
- International Business Machines Corporation
- Rockwell Automation, Inc.
- Siemens AG
- General Electric Company
- Honeywell International Inc.
- Huawei Technologies Co., Ltd.
- Microsoft Corporation
- SAP SE
- Intel Corporation
- Cisco Systems, Inc.
- Hewlett Packard Enterprise Company
- Dell Technologies Inc.
- Amazon Web Services, Inc.
- Schneider Electric SE
- Nokia Corporation
- Advantech Co., Ltd.
- ABB Ltd.
- Emerson Electric Co.
- Mitsubishi Electric Corporation
- Bosch Rexroth AG
- Foghorn Systems, Inc.
- ZEDEDA
- PTC Inc.
- ClearBlade, Inc.
Lea el análisis de las empresas de computación en el borde industrial

Oportunidades de mercado y perspectivas futuras
Una oportunidad importante se ubica en la intersección de la adopción de IA industrial y la orquestación de grado de producción, donde los fabricantes necesitan patrones repetibles para implementar, actualizar y gobernar modelos en flotas de sitios distribuidos. El anuncio de Siemens de Intelligence Center X en junio de 2026 destaca la demanda empresarial de orquestar la IA industrial en los flujos de trabajo de ingeniería, fabricación y cadena de suministro, en línea con el cambio del mercado desde pilotos aislados hacia programas gestionados y multisitio. Las integraciones que conectan los datos de borde de planta con plataformas empresariales, como el vínculo entre Siemens, Databricks y FFT para la transmisión de datos de borde a nube, también señalan un espacio en blanco en torno a conectores, contratos de datos y herramientas de gobernanza que industrializan los flujos de datos sin llevar todos los datos sin procesar a nubes centralizadas.
La resiliencia y el reforzamiento crean otra vía clara de adopción, especialmente para la IA de borde en entornos donde la conectividad, la temperatura y las restricciones físicas limitan la infraestructura de TI convencional. El lanzamiento en junio de 2026 de FactoryTalk ResilientEdge por parte de Rockwell Automation, posicionado para el funcionamiento continuo durante la pérdida de conectividad al integrar capacidades de borde y nube, respalda la demanda de operaciones autónomas y toma de decisiones local en industrias discretas y de procesos. En paralelo, la asociación de Emerson con SiMa.ai de mayo de 2026 para implementar IA física en PC industriales resistentes para temperaturas extremas amplía la huella abordable hacia entornos remotos de energía, servicios públicos y otros entornos industriales adversos. En conjunto, estos movimientos sugieren un impulso a corto plazo hacia paquetes de borde empaquetados verticalmente (hardware más software más seguridad), y hacia socios de servicios que cierran las brechas de integración OT-TI mediante arquitecturas de referencia validadas y ofertas de gestión del ciclo de vida.
Recent Industry Developments in Mercado de Computación en el Borde Industrial
- Julio de 2026: ThinkEdge SE10n Gen 2 estará disponible en mercados selectos a nivel mundial. Esto amplía la huella de cómputo de borde local de Lenovo y acelera la adopción por parte de clientes en manufactura y logística.
- Junio de 2026: se presenta D6Sigma, una línea de productos de IA de borde para automatización industrial desarrollada con Qualcomm Technologies. La nueva línea de productos fortalece la pila de hardware y software para casos de uso de análisis de borde en tiempo real e inspección visual.
- Mayo de 2026: Red Hat y Panasonic Connect colaboran para precargar Red Hat Device Edge en dispositivos resistentes Panasonic TOUGHBOOK para automatización industrial. Esto refuerza la integración de hardware y software para implementaciones de borde industrial y acelera la preparación en campo.


Mercado de Computación en el Borde Industrial Alcance del informe y metodología de investigación
Definición y alcance del mercado
Para este estudio, el mercado de computación de borde industrial abarca hardware, software y plataformas, además de servicios que permiten el procesamiento y análisis de datos cerca de los activos y sitios industriales. La intención es que los equipos de planta puedan tomar decisiones en tiempo real con baja latencia y mayor confiabilidad.
Exclusiones de alcance: se excluyen los dispositivos de borde de consumo y las cargas de trabajo en la nube de hiperescala pura que se ejecutan únicamente en centros de datos centralizados.
Descripción general de la segmentación
- Por Componente
- Hardware
- Software y Plataforma
- Servicios
- Por Industria de Usuario Final
- Manufactura
- Petróleo y Gas
- Minería y Metales
- Servicios Públicos y Energía
- Transporte y Logística
- Farmacéutica y Ciencias de la Vida
- Alimentos y Bebidas
- Otras Industrias de Usuarios Finales
- Por Aplicación
- Mantenimiento Predictivo
- Inspección de Calidad y Visión Artificial
- Optimización de Procesos en Tiempo Real
- Monitoreo Remoto de Activos
- Análisis de Seguridad y Cumplimiento
- Análisis de Visión con IA en el Borde
- Por Modelo de Despliegue
- Dispositivos de Borde en las Instalaciones
- Borde Integrado en Equipos de Red
- Plataforma de Borde Gestionada como Servicio
- Micro-Centros de Datos de Borde Industrial
- Por Geografía
- América del Norte
- América del Sur
- Europa
- Asia Pacífico
- Oriente Medio y África
Fuentes de datos, dimensionamiento de mercado y validación
Investigación documental
La investigación documental se utilizó para establecer los límites del mercado, construir la narrativa inicial de demanda y definir rangos de entrada realistas antes de hablar con expertos. Nos basamos en fuentes públicas y oficiales como la Oficina del Censo de EE. UU. y la Oficina de Análisis Económico para el contexto de producción industrial, Eurostat para indicadores de manufactura, la Agencia Internacional de Energía para señales de energía y electrificación industrial, y la Unión Internacional de Telecomunicaciones para las tendencias de conectividad que afectan las implementaciones de borde.
También revisamos normas y guías de ciberseguridad de fuentes como NIST, junto con artículos revisados por pares que explican patrones de redes industriales y arquitectura de borde. Se utilizaron presentaciones corporativas, materiales para inversores, prensa de reputación y documentación de productos para comprender el empaquetado típico de soluciones en hardware, software y servicios. Además, utilizamos suscripciones de pago para datos financieros y noticias de empresas, bases de datos de patentes, y contratos y licitaciones globales de forma selectiva para verificar el impulso y las afirmaciones de capacidad en grandes proyectos. Estas fuentes documentales son solo ilustrativas, y también se utilizaron otras referencias para la captura, validación y aclaración de datos durante el trabajo.
Entrevistas y encuestas primarias
El trabajo primario se centró en entrevistas y encuestas con partes interesadas de automatización industrial, arquitectos de soluciones de borde, integradores de sistemas y líderes de operaciones que influyen en las decisiones de cómputo a nivel de planta. Los aportes de los encuestados se utilizaron para confirmar los factores desencadenantes de la adopción (como las necesidades de latencia, los requisitos de tiempo de actividad y la postura de seguridad) y para verificar la coherencia de los supuestos de precios e implementación en las principales regiones industriales, de modo que el modelo no dependa únicamente de narrativas publicadas.
Distribución de los encuestados del trabajo de campo de investigación primaria
| Tipo de empresa | Puesto del encuestado | Región |
|---|---|---|
| Nivel superior: 32% | Directivos (CXO): 15% | APAC: 49% |
| Nivel medio: 51% | Líderes funcionales/de unidad: 37% | EMEA: 31% |
| Actores más pequeños: 17% | Gerentes: 48% | América: 20% |
Dimensionamiento y previsión de mercado
El dimensionamiento parte de una construcción descendente del conjunto de demanda que utiliza la actividad de digitalización y automatización industrial como ancla, y luego asigna el gasto a las cargas de trabajo de borde que deben ejecutarse cerca de las máquinas o líneas. Luego verificamos el resultado con aproximaciones ascendentes selectivas, donde las implementaciones muestreadas se traducen en nodos, valores de configuración promedio y tasas de adopción de servicios, de modo que los totales se puedan ajustar cuando la primera pasada parece demasiado alta o demasiado baja.
Priorizamos algunos aportes prácticos porque pueden explicarse y actualizarse con datos limitados. Estos incluyen la intensidad de implementación de IoT y automatización industrial, la proporción de plantas que priorizan el análisis en tiempo real, el cambio en la combinación entre nuevos dispositivos de borde y actualizaciones de gateways existentes, la disponibilidad de LTE privada y 5G en los sitios, y el momento típico de reemplazo del ciclo de vida del hardware de borde. Los precios se manejaron mediante una progresión de ASP combinada que refleja los cambios en la combinación de configuraciones a lo largo del tiempo en lugar de un único factor de inflación plano.
Para la previsión, utilizamos un análisis de escenarios respaldado por líneas de tendencia sobre la producción industrial y la preparación de conectividad, y luego alineamos los pesos de los escenarios con lo que los expertos describen como el ritmo de adopción más probable por industria. Cuando faltaba información ascendente directa (para geografías más pequeñas o casos de uso industrial de nicho), completamos los rangos utilizando densidades de sitios y patrones de implementación comparables, seguido de un paso de normalización conservador para evitar contar el mismo gasto varias veces entre hardware, software y servicios.
Validación de datos y ciclo de actualización
Los resultados se validan mediante triangulación entre señales independientes, seguida de verificaciones de varianza a nivel de región y componente, de modo que los saltos extremos se detecten temprano. Si el modelo produce un valor atípico, revisamos el supuesto subyacente y activamos un seguimiento para confirmar si hay un cambio real del mercado en curso o si el dato de entrada se interpretó incorrectamente.
Antes de la aprobación final, el trabajo pasa por revisiones de analistas de múltiples etapas donde se vuelven a verificar los principales impulsores, el manejo de divisas y la continuidad de la serie temporal. Los informes se actualizan anualmente, y se realizan actualizaciones intermedias cuando eventos materiales cambian el comportamiento de la demanda o los precios. Justo antes de la entrega, completamos una revisión final para que los clientes reciban la visión más actualizada en lugar de una instantánea anterior.
Tamaño del mercado de computación de borde industrial de Mordor Intelligence en comparación con otras estimaciones publicadas
Las cifras publicadas para este mercado pueden parecer muy diferentes porque cada fuente traza la línea de manera distinta sobre qué cuenta como borde industrial frente al gasto general en borde. Las diferencias también aparecen cuando una estimación combina presupuestos empresariales y de proveedores de servicios, o cuando los servicios y el trabajo profesional se incluyen sin una separación clara del valor del producto.
Los mayores factores de disparidad suelen ser el alcance y la lógica de conteo. Algunas estimaciones incluyen el gasto amplio en borde en todas las industrias, además de servicios de telecomunicaciones y de nube provisionados, lo que aumenta rápidamente los totales. Otras utilizan curvas de adopción optimistas para la IA de borde, o aplican una tendencia de precios global única sin verificar cómo cambia la combinación de dispositivos entre gateways resistentes, servidores de borde y plataformas de software. Al restringir el conteo a los casos de uso industrial y separar hardware, software y plataformas, y servicios, para que los mismos dólares no se contabilicen dos veces, la dispersión observada en la tabla se explica con mayor claridad (y esta elección de modelado es la aplicada por Mordor Intelligence).
Comparación de referencia
| Fuente | Tamaño del mercado | Brechas en la metodología de investigación |
|---|---|---|
| Mordor Intelligence | 61,67 mil millones USD (2026) | |
| Editorial de Datos Global A | 232,00 mil millones USD (2024) | Representa el gasto total en computación de borde en todas las industrias e incluye el gasto de empresas y proveedores de servicios en hardware, software, servicios profesionales y servicios provisionados, lo que amplía el alcance más allá de las cargas de trabajo de borde industrial. |
| Revista Comercial de Electrónica B | 228,00 mil millones USD (2024) | Realiza un seguimiento del gasto general en borde y cita una definición amplia que incluye servicios, por lo que los totales pueden aumentar debido a servicios provisionados y casos de uso no industriales en lugar de implementaciones centradas en plantas y activos. |
En general, la dispersión es principalmente un problema de alcance e inclusión, no solo un desacuerdo sobre la tasa de crecimiento. Cuando el mercado se vincula a señales de implementación industrial y los grupos de componentes se mantienen diferenciados, el valor resultante puede rastrearse hasta supuestos claros y verificarse en cada ciclo de actualización.


Preguntas Clave Respondidas en el Informe
¿Cuál es la valoración actual del mercado de Computación en el Borde Industrial?
El mercado se situó en USD 61,67 mil millones en 2026 y se proyecta que alcance USD 114,87 mil millones en 2031, reflejando una CAGR del 13,24%.
¿Qué segmento contribuye con los mayores ingresos dentro de la Computación en el Borde Industrial?
El hardware sigue siendo el mayor contribuyente, representando el 45,02% de los ingresos de 2025.
¿Qué región está expandiéndose más rápidamente en los despliegues de Computación en el Borde Industrial?
Asia Pacífico exhibe la CAGR más alta del 13,62% a medida que las fábricas greenfield incorporan capacidades de borde desde el inicio.
¿Por qué son importantes las redes 5G privadas para los casos de uso de borde industrial?
Las redes 5G dedicadas proporcionan latencia determinista y seguridad, habilitando el procesamiento sincronizado en nodos de borde distribuidos.
¿Cómo están dando forma los incentivos de ciberseguros a la adopción de la Computación en el Borde Industrial?
Las aseguradoras ofrecen descuentos en primas para el análisis en las instalaciones, mejorando el retorno sobre la inversión y acelerando las decisiones de despliegue en el sitio.
Última actualización de la página el:



