
Análisis del Mercado Minorista de Indonesia por Mordor Intelligence
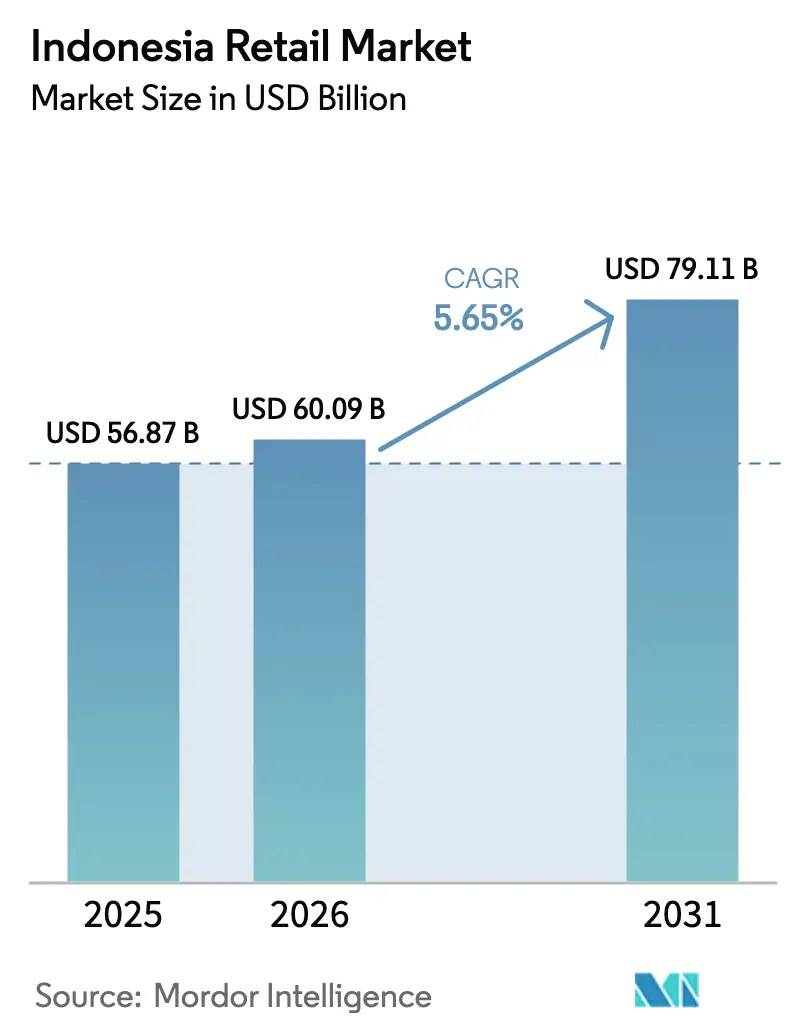
Se espera que el tamaño del mercado minorista de Indonesia aumente de 60,09 mil millones de USD en 2026 a 63,49 mil millones de USD en 2027 y alcance los 82 mil millones de USD en 2032, creciendo a una CAGR del 5,25% durante 2027-2032.
El crecimiento minorista en Indonesia depende de convertir el acceso digital y el gasto doméstico local en compras que los clientes sensibles al precio consideren que valen la pena realizar. Los estándares de pago compartidos pueden ampliar el acceso en los puntos de venta, mientras que la distribución controlada por los productores conecta el suministro manufacturero con los canales minoristas locales en Java. Las cargas logísticas y las condiciones de licencia específicas del sitio pueden limitar dónde los beneficios de una capacidad adicional de tiendas justifican sus compromisos operativos. Los minoristas pueden responder con surtidos enfocados localmente y formatos de servicio diferenciados, de modo que las compras repetidas y el suministro confiable determinen el rendimiento comercial de la expansión.
Conclusiones Clave del Informe
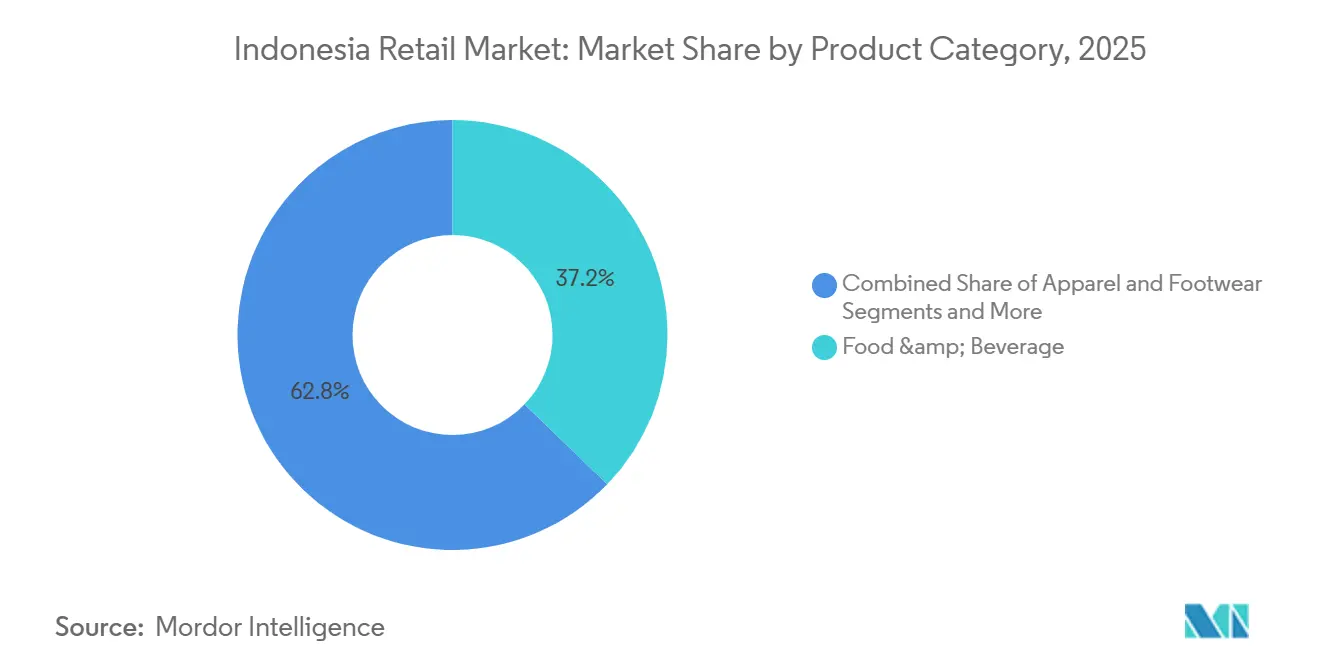
- Por categoría de producto, alimentos y bebidas tuvo una participación del 37,06% en el mercado minorista de Indonesia en 2026, mientras que se prevé que salud, belleza y cuidado personal sea el segmento de mayor crecimiento con una CAGR del 8,1% durante 2027-2032.
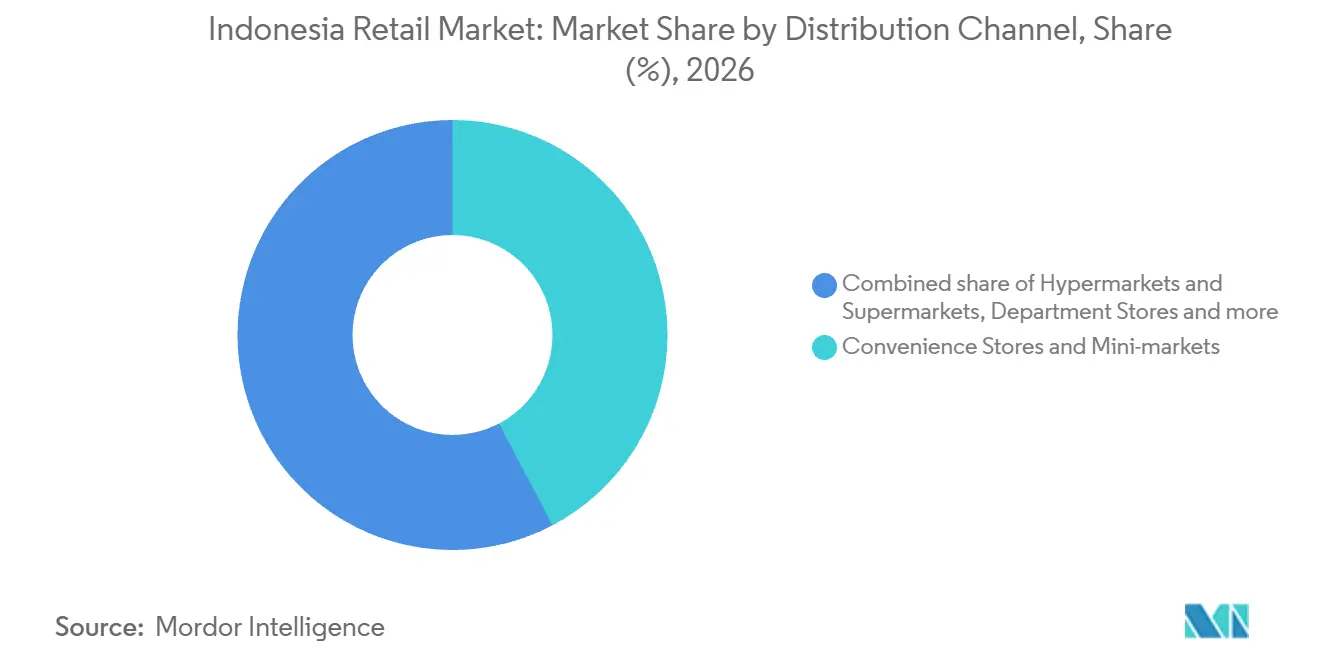
- En los canales de distribución, las tiendas de conveniencia y minimercados representaron una participación del 42,3% del tamaño del mercado minorista de Indonesia en 2026, con hipermercados y supermercados proyectados para crecer más rápido con una CAGR del 7,52% durante 2027-2032.
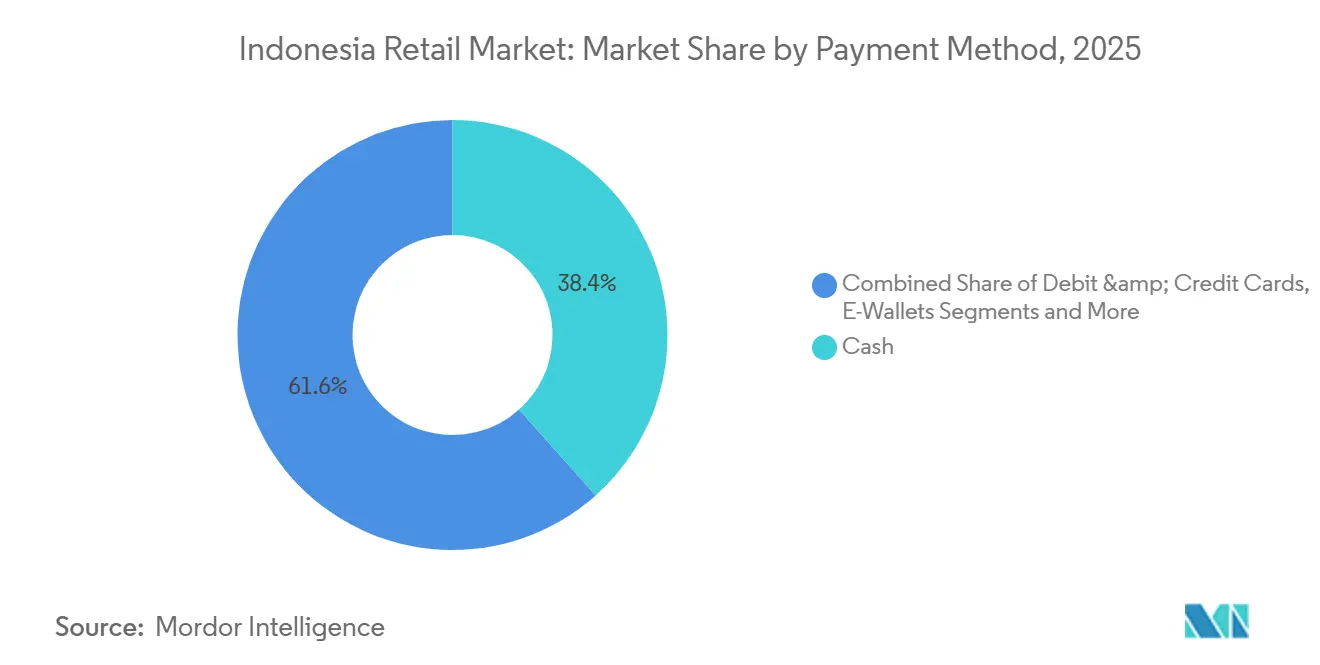
- El análisis del método de pago sitúa al efectivo en primer lugar con el 37,08% del gasto minorista en 2026, mientras que se prevé que las billeteras electrónicas sean el segmento de mayor crecimiento con una CAGR del 9,35% durante 2027-2032.
- Geográficamente, Gran Yakarta lideró con el 34,12% del gasto minorista en 2026, y se proyecta que Sulawesi crezca más rápido con una CAGR del 8,35% durante 2027-2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Rápida Expansión de la Clase Media Urbana en las Ciudades Indonesias de Segundo Nivel | +1.5% | Palembang, Sumatra del Sur | Mediano plazo (2-4 años) |
| Impulso Gubernamental hacia una Sociedad sin Efectivo que Acelera la Adopción del Comercio Minorista Moderno | +2% | A nivel nacional | Corto plazo (≤ 2 años) |
| Creciente Penetración de Teléfonos Inteligentes Asequibles que Impulsa el Comercio Electrónico con Enfoque Móvil | +1.5% | A nivel nacional | Mediano plazo (2-4 años) |
| Cambio de los Fabricantes Nacionales de Bienes de Consumo de Rápida Rotación hacia la Distribución Directa al Minorista | +1% | En toda la isla de Java | Mediano plazo (2-4 años) |
| Relajación de los Límites a la Inversión Extranjera en Subsectores Minoristas | +0.5% | A nivel nacional | Largo plazo (≥ 4 años) |
| Recuperación del Turismo que Impulsa los Centros Minoristas de Ocio en Bali y Ciudades Secundarias | +0.5% | En toda la provincia de Bali | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Rápida Expansión de la Clase Media Urbana en las Ciudades Indonesias de Segundo Nivel
Los minoristas de ciudades secundarias obtienen una justificación para la expansión cuando los gastos de los hogares aumentan lo suficiente como para sostener una capacidad de venta local adicional. El gasto mensual promedio per cápita de los hogares en Palembang aumentó un 7,97% en 2025, según los datos de la Encuesta Nacional Socioeconómica (Susenas) de Statistics Indonesia (BPS). Esa medida abarca el gasto doméstico en alimentos y no alimentos y proporciona un indicador específico de la ciudad sobre el gasto del consumidor. Para los minoristas, una base de gasto más amplia puede sostener una gama más amplia de bienes accesibles localmente sin requerir que cada cliente pase a un nivel de precios premium. Los formatos de tienda pueden aprovechar esta oportunidad mediante surtidos alineados con el gasto disponible en sus propias áreas de captación.
Impulso Gubernamental hacia una Sociedad sin Efectivo que Acelera la Adopción del Comercio Minorista Moderno
El Código de Respuesta Rápida Estándar Indonesio (QRIS) de Indonesia ofrece a los minoristas una forma de atender a los clientes sin efectivo a través de un marco de aceptación compartido. El estándar del Banco de Indonesia, vigente desde el 19 de febrero de 2025, exige el uso de QRIS para los pagos indonesios facilitados por códigos QR de pago o tecnología de mensajería relacionada con códigos QR, e incluye especificaciones de interconexión.[1] En agosto de 2026, QRIS había registrado 17,45 mil millones de transacciones desde el inicio del año, con 69,32 millones de usuarios y 47,11 millones de comerciantes en Indonesia. La interconexión puede reducir la necesidad de organizar la aceptación por separado en torno a ofertas de pago individuales. Los minoristas pueden utilizar este marco común para ampliar el acceso en los puntos de venta dentro de las tiendas existentes. El acceso al pago proporciona, por tanto, una ruta adicional para atender a los clientes, de modo que un mayor alcance no requiere necesariamente nuevo espacio de venta.
Creciente Penetración de Teléfonos Inteligentes Asequibles que Impulsa el Comercio Electrónico con Enfoque Móvil
Una amplia base de teléfonos inteligentes ofrece a los minoristas con enfoque móvil una ruta accesible hacia los clientes más allá de la visita física a la tienda. En 2025, el 97,5% de las personas encuestadas en Indonesia poseía un teléfono inteligente, según el Índice de Sociedad Digital de Indonesia. La misma encuesta reveló que el 48,4% de los encuestados realizó transacciones de comercio electrónico al menos una vez al mes. La posesión de dispositivos establece el acceso potencial, mientras que la medida separada de transacciones establece una base existente de actividad en línea regular. Para los comerciantes que atienden a propietarios de teléfonos inteligentes, una tienda móvil puede proporcionar una interfaz de venta sin necesidad de un dispositivo de compra dedicado independiente. Diseñar esa interfaz en torno al equipo existente de los clientes concentra la inversión del comerciante en el escaparate digital, proporcionando una ruta práctica hacia el acceso minorista adicional.
Cambio de los Fabricantes Nacionales de Bienes de Consumo de Rápida Rotación hacia la Distribución Directa al Minorista
Ultrajaya ilustra cómo un productor nacional puede organizar el suministro a los minoristas a través de un negocio de distribución que controla. PT Ultrajaya Milk Industry & Trading Company Tbk distribuyó productos directamente a los minoristas en Java a través de PT Nikos Distribution Indonesia, en la que tenía una participación del 70%, en 2025. Su red en Java incluía 25 oficinas representativas y aproximadamente 87.500 puntos de venta atendidos por Nikos en 2025. Fuera de Java, incluidas las áreas con acceso de distribución limitado, el mismo productor dependía de 65 distribuidores locales, por lo que la ruta directa cubría únicamente a los minoristas de Java. Para los minoristas de Java, la ruta controlada por el productor conecta el suministro manufacturero con los puntos de venta locales a través de una amplia red, dando al productor acceso a los compradores a través de canales minoristas establecidos.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Altos Costos Logísticos Persistentes en Todo el Archipiélago | -0.8% | A nivel nacional | Largo plazo (≥ 4 años) |
| Base de Consumidores Sensibles al Precio que Limita la Premiumización | -0.6% | A nivel nacional | Corto plazo (≤ 2 años) |
| Red Tradicional Fragmentada de "Warung" que Obstaculiza el Crecimiento del Comercio Moderno | -0.3% | A nivel nacional | Largo plazo (≥ 4 años) |
| Regulaciones Complejas de Licencias Provinciales y Zonificación | -0.2% | Lombok Central, Nusa Tenggara Occidental | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Altos Costos Logísticos Persistentes en Todo el Archipiélago
Los elevados gastos de distribución limitan los lugares donde los minoristas pueden replicar rentablemente un formato, incluso cuando existe una base de clientes local disponible. El informe de desempeño 2025 del Ministerio Coordinador de Asuntos Económicos identificó los costos de transporte, el tiempo de espera, la manipulación y el almacenamiento, y la distribución de última milla como fuentes de presión sobre los costos logísticos nacionales. Estos componentes afectan a diferentes etapas entre el despacho de mercancías y la entrega, por lo que reducir un gasto puede dejar intactas otras cargas. Para un minorista que amplía su presencia, cada punto de entrega adicional debe generar suficientes ventas para soportar esas exigencias de distribución. Esto limita el valor comercial de añadir puntos de venta sin una ruta de suministro viable. La carga restante es el costo de atender tiendas dispersas de manera consistente, lo que puede restringir la amplitud con la que un formato viable puede expandirse.
Base de Consumidores Sensibles al Precio que Limita la Premiumización
Los surtidos premium enfrentan una venta más difícil cuando los compradores se vuelven más sensibles al precio y orientados a las promociones. PT MDS Retailing Tbk (anteriormente PT Matahari Department Store Tbk) reportó este comportamiento en 2025. Citando el Índice de Gasto Mandiri, el minorista informó que la participación de la moda en el gasto de los hogares indonesios cayó del 9,5% en diciembre de 2024 al 8,4% en diciembre de 2025. Una gama premium más amplia puede, por tanto, aumentar la exposición a una conversión débil entre los compradores que asignan una menor proporción del gasto a la categoría. La diferenciación debe justificar el desembolso adicional a nivel de compra individual en lugar de depender de una disposición general a gastar más. Una demanda discrecional más débil puede dejar en pie el costo de mantener una gama premium mientras limita las ventas de mayor valor que la justifican.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Categoría de Producto:
La Escala de Comestibles y la Expansión de Especialistas Configuran la DemandaAlimentos y bebidas representó una participación del 37,06% del tamaño del mercado minorista de Indonesia en 2026. La categoría combinada de alimentos, bebidas y tabaco del Banco de Indonesia registró un índice de ventas minoristas reales de 323,5 en agosto de 2026, un aumento del 2,6% interanual. El Banco de Indonesia también identificó esa categoría combinada como el principal impulsor del crecimiento de las ventas minoristas en el período de la encuesta. El segmento más grande se sitúa, por tanto, dentro de una categoría de consumo más amplia que contribuye al crecimiento minorista medido, lo que proporciona a los minoristas de comestibles una base de demanda sustancial que atender.
Se prevé que salud, belleza y cuidado personal sea el segmento de mayor crecimiento, con una CAGR del 8,1% durante 2027-2032. Watsons Indonesia abrió su tienda minorista de salud y belleza número 200 en Medan el 30 de agosto de 2025. En electrónica de consumo y electrodomésticos, Erablue, una marca minorista establecida a través de una asociación entre Erajaya Digital y Mobile World Group, abrió su tienda número 300 en Yakarta el 28 de agosto de 2026. Para los especialistas en salud y belleza, la apertura de Watsons en Medan ilustra una ruta hacia los clientes más allá de Java a través de un espacio de venta local dedicado.


Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Canal de Distribución:
Las Densas Redes de Minimercados se Enfrentan a la Expansión de los SupermercadosLas tiendas de conveniencia y minimercados representaron una participación del 42,3% del mercado minorista de Indonesia en 2026. A finales de junio de 2026, Indomaret contaba con 24.351 minimercados y Alfamart con 21.442 en Indonesia, las 2 redes más grandes entre 6 marcas en datos atribuidos a PT Sumber Alfaria Trijaya. Sus respectivas adiciones de 485 y 322 tiendas desde finales de 2025 extendieron aún más esas redes. La amplia base de puntos de venta del segmento más grande proporciona oportunidades repetidas para llegar a los compradores a través de tiendas locales sin concentrar toda la demanda en un único destino. Las continuas adiciones de las 2 cadenas elevan la cobertura de puntos de venta contra la que debe competir un nuevo participante incluso antes de que se expanda más allá de los minimercados.
Se prevé que los hipermercados y supermercados sean el segmento de mayor crecimiento, con una CAGR del 7,52% durante 2027-2032. Super Indo contaba con 277 supermercados en Indonesia a finales de junio de 2026, 18 puntos de venta más que a finales de 2025, según la cobertura de Katadata de los datos de PT Sumber Alfaria Trijaya. La parte de supermercados de este canal tiene, por tanto, una ruta observable hacia el crecimiento a través de capacidad de venta adicional. Cada apertura amplía el número de ubicaciones capaces de acomodar el surtido del formato, al tiempo que requiere ventas para sostener la capacidad física añadida. Convertir esa capacidad en tiendas productivas es el desafío comercial central, porque las adiciones a la red comprometen recursos antes de que se establezca su contribución a las ventas minoristas.

Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Método de Pago:
El Pago en Efectivo Coexiste con el Uso de Billeteras ElectrónicasEl efectivo fue el segmento más grande, representando el 37,08% del gasto minorista en 2026. En la encuesta de 2026 de la Asociación de Proveedores de Servicios de Internet de Indonesia (APJII) a 8.700 personas de 13 años o más en 38 provincias indonesias, el 68,2% reportó el uso de pago contra entrega para transacciones en tiendas en línea. La encuesta presencial se realizó del 1 de febrero al 15 de marzo de 2026, utilizó muestreo aleatorio multietápico, permitió respuestas múltiples y tuvo un margen de error de ±1,1%. Para los minoristas en línea, la cobranza en efectivo en la entrega puede acomodar una compra cuyo canal de pedido es digital mientras su pago sigue siendo físico. La entrega se convierte, en consecuencia, en parte de la interfaz de pago, por lo que un proceso de pedido completamente digital puede requerir soporte de liquidación física hasta el cliente.
Se prevé que las billeteras electrónicas sean el segmento de mayor crecimiento, con una CAGR del 9,35% durante 2027-2032. El negocio de fintech más amplio de GoTo (GoPay) registró 2,4 mil millones de transacciones, un aumento del 91% interanual, y 28,8 millones de usuarios transaccionales mensuales en el segundo trimestre de 2026.[2] El mismo negocio informó que los usuarios transaccionales mensuales aumentaron un 29% interanual durante el trimestre. Un crecimiento de transacciones más rápido que el crecimiento de usuarios indica margen para profundizar el compromiso dentro de la base de clientes de un proveedor establecido.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Análisis Geográfico
Mercado Minorista de Gran Yakarta
Gran Yakarta representó el 34,12% del tamaño del mercado minorista de Indonesia en 2026, convirtiéndola en la geografía más grande. Los centros comerciales de Yakarta contaban con aproximadamente 3,77 millones de metros cuadrados de espacio ocupado en el segundo trimestre de 2026, con una demanda que aumentó un 0,2% trimestre a trimestre. Los centros comerciales en Debotabek, las áreas de Depok, Bogor, Tangerang y Bekasi alrededor de la capital, registraron 2,48 millones de metros cuadrados de espacio ocupado en el primer semestre de 2026, con una demanda que aumentó un 2,3% respecto al semestre anterior. Esta escala en la ciudad central y los locales metropolitanos circundantes ofrece a los minoristas varios entornos para la venta física, por lo que la adecuación del formato a la ubicación se vuelve más comercialmente relevante que asumir un único área de captación metropolitana uniforme.
Mercado Minorista de Sulawesi
Se prevé que Sulawesi sea la geografía de mayor crecimiento, con una CAGR del 8,35% durante 2027-2032. PT Daya Intiguna Yasa Tbk, minorista de artículos para el hogar que opera como MR.D.I.Y., añadió 22 tiendas en Sulawesi en el segundo trimestre de 2026, llevando su total en la isla a 177 tiendas a finales de junio de 2026. Para los compradores de artículos para el hogar, las tiendas adicionales aumentan el acceso físico dentro de la propia red de la cadena, por lo que la expansión de puntos de venta ofrece un mecanismo específico para llegar a los clientes. Los proveedores que ya atienden a la cadena pueden potencialmente extender la distribución de artículos para el hogar a través de su mayor presencia regional bajo una única relación minorista.
En el resto de Java, el índice combinado de ventas minoristas reales de Semarang y Purwokerto aumentó un 8,4% interanual en agosto de 2026, lo que respalda una capacidad adicional en esas áreas de captación. Medan, en Sumatra, registró un crecimiento del 21,6% interanual en su índice de ventas minoristas reales en agosto de 2026, ofreciendo una señal de demanda específica de la ciudad para los operadores. En Kalimantan, los principales inquilinos se comprometieron a continuar la cooperación en el Mall Lembuswana de Samarinda durante su entrega el 7 de agosto de 2026, según el gobierno provincial. En Bali y Nusa Tenggara, MR.D.I.Y. contaba con 81 tiendas en la región que denomina Sonda Menor a finales de junio de 2026, mientras que Bali registró 18,16 millones de viajes turísticos domésticos en enero-agosto de 2026, contando tanto los viajes intraprovinciales como los interprovinciales. Los envíos del mercado de Papua-Maluku de PT Pos Indonesia aumentaron un 178% interanual en el primer semestre de 2026, aunque se mantuvieron por debajo del nivel de Java, mostrando crecimiento en el canal de cumplimiento de un operador.
Marco Regulatorio y Perspectivas
Se comparan jurisdicciones seleccionadas desde la perspectiva de un minorista que establece o amplía tiendas físicas en Indonesia. Las licencias nacionales establecen el marco de autorización empresarial a través de requisitos basados en riesgos bajo el Reglamento Gubernamental 28/2025 (PP 28/2025). En un evento de mayo de 2026 organizado por el departamento de planificación espacial de Yakarta (DCKTRP), un funcionario de la agencia nacional de tierras describió el plan espacial detallado integrado de 2022 (RDTR) como facilitador de los requisitos básicos de licencia. La decisión comercial combina, por tanto, la autorización necesaria para la actividad empresarial con la elegibilidad de la ubicación de venta propuesta.
Tabla Regulatoria
| Factor de decisión | Indonesia | Yakarta |
|---|---|---|
| Autoridad principal | Ministerio de Inversiones e Industria Aguas Abajo/BKPM | DCKTRP para planificación espacial |
| Instrumentos o dirección clave | Marco de licencias basado en riesgos PP 28/2025, vigente desde el 5 de junio de 2025 | Confirmación de conformidad de ubicación RDTR como requisito básico de licencia |
| Efecto comercial | La autorización empresarial sigue el marco de licencias aplicable | Se requiere conformidad del sitio, con renovación de confirmación cuando cambian tanto la actividad como el uso del suelo |
| Atractivo actual de la política | Medio | Medio |
| Dirección futura del atractivo de la política | Sin cambios | Sin cambios |
| Fuente: Mordor Intelligence | ||
Indonesia recibe una evaluación Media porque su ruta administrativa definida preserva obligaciones de licencia sustantivas. El Sin cambios nacional refleja la orientación del 30 de marzo de 2026 del Ministerio de Inversiones e Industria Aguas Abajo/BKPM que preserva la validez de las licencias emitidas antes del KBLI 2025, el estándar de clasificación empresarial de Indonesia de 2025, durante la transición. Yakarta también recibe Media porque su RDTR integrado puede facilitar los requisitos básicos mientras la conformidad de ubicación y las actualizaciones condicionales siguen siendo necesarias. El DCKTRP comenzó a revisar el Reglamento del Gobernador de Yakarta 31/2022 (Pergub 31/2022) el 9 de abril de 2026, pero el reglamento sigue en vigor, por lo que los minoristas continúan necesitando confirmación de conformidad de ubicación bajo su texto operativo, lo que respalda el Sin cambios.
Etapas de la Cadena de Valor
La cadena de valor compara el suministro de mercancías, la logística y el cumplimiento, y la venta minorista final según las capacidades que generan ingresos en cada etapa. Mayora procesa alimentos y bebidas para el suministro de mercancías. Los operadores minoristas como Indomaret conectan el suministro aguas arriba con la demanda del consumidor trabajando con los proveedores en compras de mercancías y promociones al consumidor. Estos roles crean oportunidades de ingresos separadas, con los proveedores de bienes pagados por las mercancías y los proveedores de logística pagados por los servicios necesarios para moverlas y procesarlas.
Tabla de Análisis de la Cadena de Valor
| Actividad principal | Participantes clave | Captura de valor | Cuello de botella | Respuesta de resiliencia |
|---|---|---|---|---|
| Producción y suministro de mercancías | Procesadores de alimentos y bebidas como Mayora | Ventas de mercancías | Alinear los lotes de producción con la demanda del minorista | Escalonar la producción según los pedidos de reposición |
| Almacenamiento, cumplimiento y entrega | Proveedores de almacenamiento y cumplimiento como JNE | Tarifas por servicios de almacenamiento, cumplimiento y envío | Coordinar registros de inventario, procesamiento de pedidos y despacho | Combinar visibilidad del inventario con almacenamiento compartido y despachos consolidados |
| Surtido minorista y venta | Operadores minoristas multiformato como Mitra Adiperkasa (MAP Group) | Ventas minoristas de mercancías | Convertir surtidos variados en compras completadas | Asignar espacio de venta según la demanda local realizada |
| Fuente: Mordor Intelligence | ||||
El control de la venta orientada al cliente no elimina el valor capturado aguas arriba a través de los servicios de mercancías y logística. La combinación de gestión de almacenes y cumplimiento de pedidos de JNE sitúa tanto el manejo de inventario como el procesamiento de pedidos dentro de una única oferta de servicios. MAP operaba más de 4.000 tiendas minoristas en más de 80 ciudades indonesias a finales de diciembre de 2025, ilustrando la amplitud de la etapa de venta aguas abajo. Los minoristas que externalizan el manejo de inventario y el procesamiento de pedidos pagan a JNE por un trabajo que de otro modo estaría dentro de sus propias operaciones de almacén y tienda.
Panorama Competitivo
Concentración del Mercado
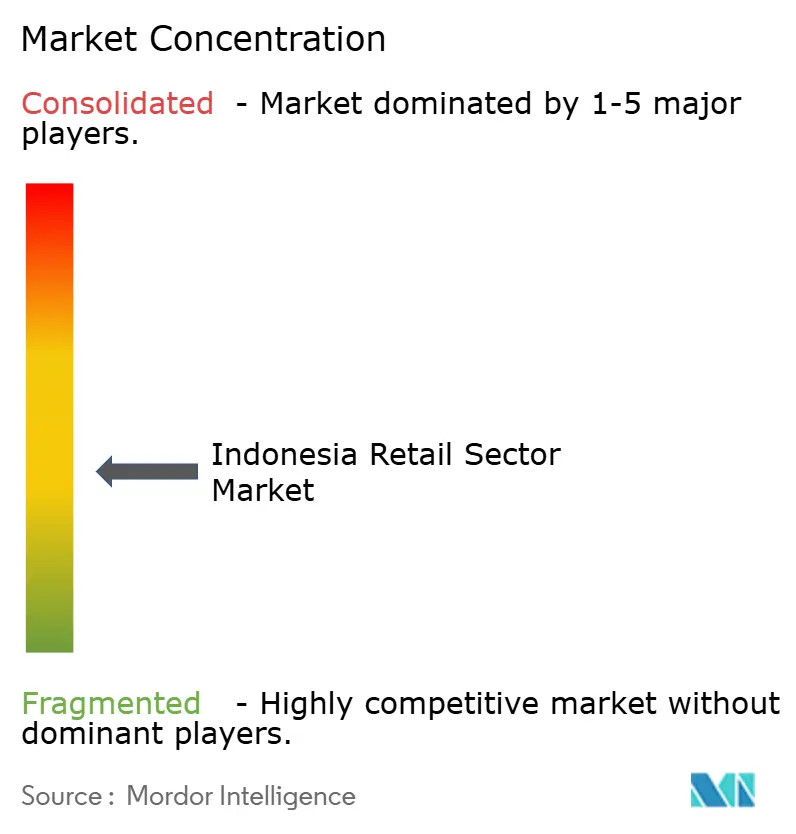
En 2025, Indomaret (PT Indomarco Prismatama) añadió 944 tiendas para superar las 24.000 en 35 provincias indonesias y operó 37 centros de distribución, ilustrando el alcance de las grandes redes de minimercados. PT Sumber Alfaria Trijaya Tbk, titular de la marca Alfamart, gestiona directamente las operaciones diarias en los minimercados de franquicia. PT Matahari Putra Prima Tbk (MPPA), operador de Hypermart & Foodmart y subsidiaria de Multipolar, gestionó una presencia multiformato más pequeña de 175 puntos de venta en Indonesia en 2025. Transmart (PT Trans Retail Indonesia) vende bienes de consumo directamente a los compradores a través de su hipermercado Buah Batu en la Regencia de Bandung. PT DFI Retail Nusantara Tbk completó la transferencia del negocio de Hero Supermarket a la parte relacionada PT Hero Retail Nusantara en junio de 2024, dejando a Guardian e IKEA como sus negocios minoristas en Indonesia.
MPPA lanzó Toko Mama en mayo de 2025 como un formato de descuento duro moderno de proximidad, con 38 tiendas en funcionamiento a finales de año. El formato ofrece a un minorista multiformato una forma de competir por misiones de compra más pequeñas y orientadas al precio junto a sus negocios establecidos de tiendas más grandes. El 8 de octubre de 2025, DFI reinauguró la tienda insignia de Guardian en Plaza Indonesia con un nuevo concepto que combina productos locales e internacionales con servicios de salud y belleza. En conjunto, estos movimientos ilustran diferentes opciones sobre cómo capturar valor, con los formatos de descuento que enfatizan el precio y la proximidad mientras las tiendas especializadas pueden hacer de los servicios en tienda parte de la ocasión de compra.
La amplia cobertura de ciudades de Guardian convierte la expansión especializada en una competencia de alcance operativo además de selección de productos. En el material de exposición pública de junio de 2026, DFI reportó más de 370 tiendas Guardian en más de 90 ciudades indonesias. El 25 de noviembre de 2025, la Dirección General de Comercio Doméstico del Ministerio de Comercio informó a los gobiernos locales y empresas sobre zonificación minorista, estándares de establecimiento, horarios de operación y licencias basadas en riesgos. La dirección también abordó las asociaciones con micro, pequeñas y medianas empresas (MiPyMEs) y la presentación anual de informes empresariales. Los competidores deben acomodar la zonificación, las licencias y la presentación anual de informes junto con las operaciones de la tienda, añadiendo trabajo de cumplimiento al costo de construir una red especializada.
Líderes de la Industria Minorista de Indonesia
-
Indomaret (PT Indomarco Prismatama)
-
Alfamart (PT Sumber Alfaria Trijaya Tbk)
-
Hypermart & Foodmart (PT Matahari Putra Prima Tbk)
-
Transmart (PT Trans Retail Indonesia)
-
Hero Supermarket & Guardian (PT Hero Retail Nusantara / PT DFI Retail Nusantara Tbk)
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado Minorista de Indonesia Empresas cubiertas en este informe
- Indomaret (PT Indomarco Prismatama)
- Alfamart (PT Sumber Alfaria Trijaya Tbk)
- Hypermart & Foodmart (PT Matahari Putra Prima Tbk)
- Transmart (PT Trans Retail Indonesia)
- Hero Supermarket & Guardian (PT Hero Retail Nusantara / PT DFI Retail Nusantara Tbk)
- Mitra Adiperkasa (MAP Group)
- Ramayana Department Store (PT Ramayana Lestari Sentosa Tbk)
- Lotte Mart Indonesia
- AZKO (PT Aspirasi Hidup Indonesia Tbk)
- Erajaya Swasembada Tbk
- Blibli (PT Global Digital Niaga Tbk)
- Tokopedia (PT Tokopedia)
- Shopee Indonesia (Sea Ltd)
- Lazada Indonesia
- Bukalapak Tbk
- IKEA Indonesia
- Uniqlo Indonesia
- Circle K Indonesia
- Watsons Indonesia
Oportunidades Clave para los Participantes del Mercado
Las oportunidades comparan la expansión del pago en caja y del surtido local para los minoristas registrados, con las MiPyMEs representando el 96,68% de los comerciantes QRIS de Indonesia en junio de 2026. Las tasas de descuento para comerciantes QRIS del 0% del Banco de Indonesia, vigentes desde el 1 de octubre de 2026, cubren pagos de hasta IDR 500.000 (USD 27,7) para microcomercianteS regulares e IDR 100.000 (USD 5,54) para comerciantes pequeños, medianos y grandes. El Ministerio de Comercio indicó que facilitó a 1.488 MiPyMEs a través de programas de acceso al mercado doméstico durante 2025-2026, incluyendo emparejamiento minorista y asociaciones con Kereta Api Indonesia (KAI) e IKEA's Teras Indonesia.[3] Estas condiciones crean oportunidades para que los minoristas añadan transacciones en torno a comerciantes más pequeños y proveedores locales.
Tabla de Oportunidades de Mercado
| Oportunidad | Por qué ahora | Segmento comprador / líder | Estrategia recomendada | Principal barrera | Beneficiarios probables |
|---|---|---|---|---|---|
| Compras cotidianas habilitadas con código QR en tiendas | Los precios ampliados para comerciantes QRIS entraron en vigor en octubre de 2026 | Minoristas de barrio registrados | Añadir aceptación de código QR con una conciliación de caja simple | Mantener registros de liquidación precisos | Minoristas locales y proveedores de servicios de pago |
| Surtidos de alimentos envasados locales | El apoyo al acceso al mercado doméstico en 2025-2026 incluyó emparejamiento minorista | Minoristas de comestibles y marcas alimentarias locales | Introducir una gama local limitada mediante la incorporación escalonada de proveedores | Cumplir con los requisitos de entrega y presentación del minorista | Proveedores de alimentos locales y operadores de comestibles |
| Rincones de productos locales dentro de tiendas establecidas | Las asociaciones vinculadas al comercio minorista figuraron en los programas de acceso doméstico para MiPyMEs | Minoristas de estilo de vida y marcas locales | Probar espacio dedicado a productos locales antes de una implementación más amplia | Asegurar espacio productivo junto al surtido principal | Marcas locales y minoristas participantes |
| Fuente: Mordor Intelligence | |||||
La apertura central consiste en hacer que el acceso al comercio minorista formal sea económico para los comerciantes más pequeños y las marcas locales. Limitar una gama local inicial puede contener el compromiso de espacio de venta mientras los minoristas establecen si los proveedores participantes pueden sostener las ventas repetidas. Las compras incrementales deben pagar esa coordinación, por lo que la ejecución repetible del proveedor decide si la accesibilidad al pago se convierte en una oferta minorista duradera.
Desarrollos recientes de la industria en Mercado Minorista de Indonesia
- Oct 2026: Las tasas de descuento para comerciantes QRIS del 0% del Banco de Indonesia entraron en vigor el 1 de octubre. Cubren pagos de hasta IDR 500.000 (USD 27,7) para microcomercianteS regulares e IDR 100.000 (USD 5,54) para comerciantes pequeños, medianos y grandes.
- Ago 2026: Erablue, una marca minorista de electrónica de consumo establecida a través de una asociación entre Erajaya Digital y Mobile World Group, abrió su tienda número 300 en Jl. Cempaka Putih Raya en Yakarta el 28 de agosto.
Mercado Minorista de Indonesia Alcance del informe y metodología de investigación
Definición del Mercado y Cobertura
El Mercado Minorista de Indonesia mide el gasto anual en bienes y servicios de consumo vendidos a usuarios finales en Indonesia a través de tiendas físicas y comercio electrónico. Contabiliza el valor minorista de estas ventas en categorías de productos, canales de venta, métodos de pago y regiones.
Exclusiones del alcance: Se excluyen las transacciones informales de warung y quioscos, las ventas de depósitos mayoristas, las ventas de establecimientos de servicios de alimentación, las ventas de estaciones de combustible y las ventas de concesionarios de automóviles.
Descripción General de la Segmentación
- Por Categoría de Producto
- Alimentos y Bebidas
- Ropa y Calzado
- Electrónica de Consumo y Electrodomésticos
- Hogar y Mobiliario
- Salud, Belleza y Cuidado Personal
- Otros
- Por Canal de Distribución
- Hipermercados y Supermercados
- Grandes Almacenes
- Tiendas de Conveniencia y Minimercados
- Tiendas Especializadas
- Comercio Tradicional (Warung / Quioscos)
- En Línea
- Por Método de Pago
- Efectivo
- Tarjetas de Débito y Crédito
- Billeteras Electrónicas
- Transferencias Bancarias / Pago Diferido
- Por Región
- Gran Yakarta
- Resto de Java
- Sumatra
- Kalimantan
- Sulawesi
- Bali y Nusa Tenggara
- Papúa y Maluku
Fuentes de Datos, Dimensionamiento del Mercado y Validación
Investigación Documental
La Encuesta de Ventas Minoristas del Banco de Indonesia proporciona señales de ventas reales a nivel de categoría para verificar la dirección de la demanda minorista, mientras que sus documentos de regulación QRIS de 2025 documentan el estándar de pago nacional y su uso en transacciones sin efectivo. La publicación del Ministerio de Comercio sobre los estándares de los mercados populares describe el papel de los mercados tradicionales, y el informe de política minorista de la dirección de comercio doméstico cubre la presentación de informes de tiendas, la zonificación y las asociaciones con pequeñas empresas. Estas son fuentes ilustrativas para la estructura del mercado y las condiciones operativas.
Los informes anuales de las empresas, los registros regulatorios, las presentaciones para inversores y la prensa empresarial indonesia de reputación pueden añadir recuentos de tiendas reportados, ventas, cambios de formato y desarrollos regionales para la verificación cruzada de los indicadores del mercado. Estas fuentes nombradas no son exhaustivas, y otras fuentes informan la recopilación, validación y aclaración.
Entrevistas Primarias y Encuestas
Las entrevistas estructuradas y los cuestionarios focalizados con ejecutivos minoristas indonesios, líderes de categoría y comercialización, operadores de canales, y gerentes de finanzas u operaciones pueden poner a prueba la interpretación de los indicadores públicos de ventas y puntos de venta. Los encuestados pueden aclarar la cobertura, los límites de los canales, la variación regional y el efecto práctico de los cambios de precio, formato y pago, mientras los analistas reconcilian los desacuerdos con los registros e indicadores públicos independientes.
Distribución de los encuestados del trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del encuestado | Región |
|---|---|---|
| Nivel superior: 30% | Directores ejecutivos: 20% | |
| Nivel medio: 50% | Líderes funcionales/de unidad: 35% | |
| Actores más pequeños: 20% | Gerentes: 45% |
Dimensionamiento del Mercado y Pronóstico
Los analistas construyen una estimación descendente del gasto minorista indonesio comenzando con el consumo de los hogares y los indicadores de ventas minoristas, y luego reconciliando la porción minorista con los ingresos reportados por los minoristas y la evidencia de los canales. Los insumos clave incluyen el gasto de los hogares por provincia y grupo de gasto, los índices de ventas minoristas reales del Banco de Indonesia, los movimientos de precios minoristas, las aperturas y cierres de tiendas por formato, y la actividad de comercio electrónico. Estas señales ayudan a estimar el tamaño y la dirección de la demanda y a asignar valor en dólares estadounidenses entre categorías de productos, canales, métodos de pago y regiones. Las participaciones de los segmentos siguen la evidencia de ventas y puntos de venta observada, con las divulgaciones de las empresas y los indicadores de categoría o canal utilizados para distinguir la mezcla. Las clasificaciones se reconcilian para que cada venta subyacente se cuente una sola vez. Una regresión multivariante puede relacionar el valor histórico del mercado con el gasto de los hogares, la actividad de ventas minoristas, la inflación, la expansión de puntos de venta y el comercio en línea, con análisis de escenarios utilizado donde los cambios estructurales hacen que las relaciones históricas sean menos estables. Las verificaciones ascendentes selectivas, como los resúmenes de ventas reportadas por los minoristas o el precio de venta promedio muestreado multiplicado por el volumen de transacciones, ponen a prueba el resultado descendente. Las brechas en la cobertura se identifican, se delimitan con los indicadores públicos relevantes más cercanos y se verifican con especialistas minoristas indonesios antes de que se acepten los pronósticos.
Ciclo de Validación y Actualización de Datos
Los analistas triangulan el gasto de los hogares, los índices de ventas minoristas, los resultados reportados por las empresas, los cambios en las redes de tiendas y los indicadores de comercio electrónico, y luego investigan las anomalías y la variación material entre señales independientes antes de la aprobación. Un segundo analista revisa las definiciones, los cálculos, las participaciones de los segmentos y los impulsores del pronóstico, con el recontacto de la fuente activado por divulgaciones contradictorias, revisiones inexplicadas o cambios materiales en las tendencias de puntos de venta y ventas. El modelo se actualiza anualmente, se revisa entre ciclos cuando eventos económicos, regulatorios o de canal materiales alteran las perspectivas, y se somete a una revisión fresca de fuentes y cálculos antes de la entrega.
Estimación del Mercado Minorista Indonesio de Mordor Intelligence Comparada con Otras Estimaciones Publicadas
Las estimaciones publicadas pueden diferir en las transacciones y productos que contabilizan y en los insumos utilizados para modelar la demanda. El Mercado Minorista de Indonesia mide el gasto anual en bienes y servicios de consumo vendidos a usuarios finales en Indonesia a través de tiendas físicas y comercio electrónico.
Los principales factores de brecha incluyen la cobertura definida del estudio y las opciones de modelado específicas del mercado. Los insumos clave incluyen el gasto de los hogares por provincia y grupo de gasto, los índices de ventas minoristas reales del Banco de Indonesia, los movimientos de precios minoristas, las aperturas y cierres de tiendas por formato, y la actividad de comercio electrónico.
Comparación de referencia
| Fuente | Tamaño del Mercado | Brechas en la Metodología de Investigación |
|---|---|---|
| Mordor Intelligence | 63,49 mil millones de USD (2027) | |
| Consultora Global A | 377 mil millones de USD (2025) | Con su base de 2025, esta estimación es un 493,8% superior al valor de este informe para 2027 de 63,49 mil millones de USD, 2 años después. |
| Consultora Regional B | 202 mil millones de USD (2025) | Con su base de 2025, esta estimación es un 218,2% superior al valor de este informe para 2027 de 63,49 mil millones de USD, 2 años después. |
Los analistas de Mordor Intelligence triangularon el gasto de los hogares, los índices de ventas minoristas, los resultados reportados por las empresas, los cambios en las redes de tiendas y los indicadores de comercio electrónico, y luego investigaron las anomalías y la variación material entre señales independientes antes de la aprobación.
Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño y las perspectivas de crecimiento del mercado minorista de Indonesia?
El tamaño se proyecta en 63,49 mil millones de USD en 2027 y se prevé que alcance los 82 mil millones de USD en 2032, creciendo a una CAGR del 5,25% durante 2027-2032.
¿Qué sostiene la demanda minorista en Indonesia?
El acceso digital y los pagos interoperables amplían el alcance hacia los clientes. QRIS registró 17,45 mil millones de transacciones del sistema de pagos en Indonesia durante enero-agosto de 2026.
¿Qué categoría de producto lidera el gasto minorista indonesio?
Alimentos y bebidas lideró con el 37,06% del gasto minorista en 2026.
¿Qué empresas son prominentes en la industria minorista de Indonesia?
Los principales participantes incluyen Indomaret, Alfamart, Hypermart & Foodmart, Transmart, Hero Supermarket y Guardian.
¿Cuál es una restricción importante para la expansión minorista en Indonesia?
El informe de desempeño 2025 del Ministerio Coordinador de Asuntos Económicos identificó los costos de transporte, el tiempo de espera, la manipulación y el almacenamiento, y la distribución de última milla como fuentes de presión sobre los costos logísticos nacionales.
¿Qué región de Indonesia lidera el gasto minorista y cuál crece más rápido?
Gran Yakarta tuvo el 34,12% del gasto minorista en 2026, mientras que se prevé que Sulawesi crezca más rápido con una CAGR del 8,35% durante 2027-2032.