
Visión General del Mercado
| Período de Estudio | 2021 - 2031 |
|---|---|
| Período de Datos Pronosticados | 2026 - 2031 |
| Tamaño del mercado en el año base (2025) | 4.04 Mil millones de dólares |
| Tamaño del Mercado (2026) | 4.42 Mil millones de dólares |
| Tamaño del Mercado (2031) | 6.90 Mil millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 9.33 % |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Viajes Minoristas en Japón por Mordor Intelligence
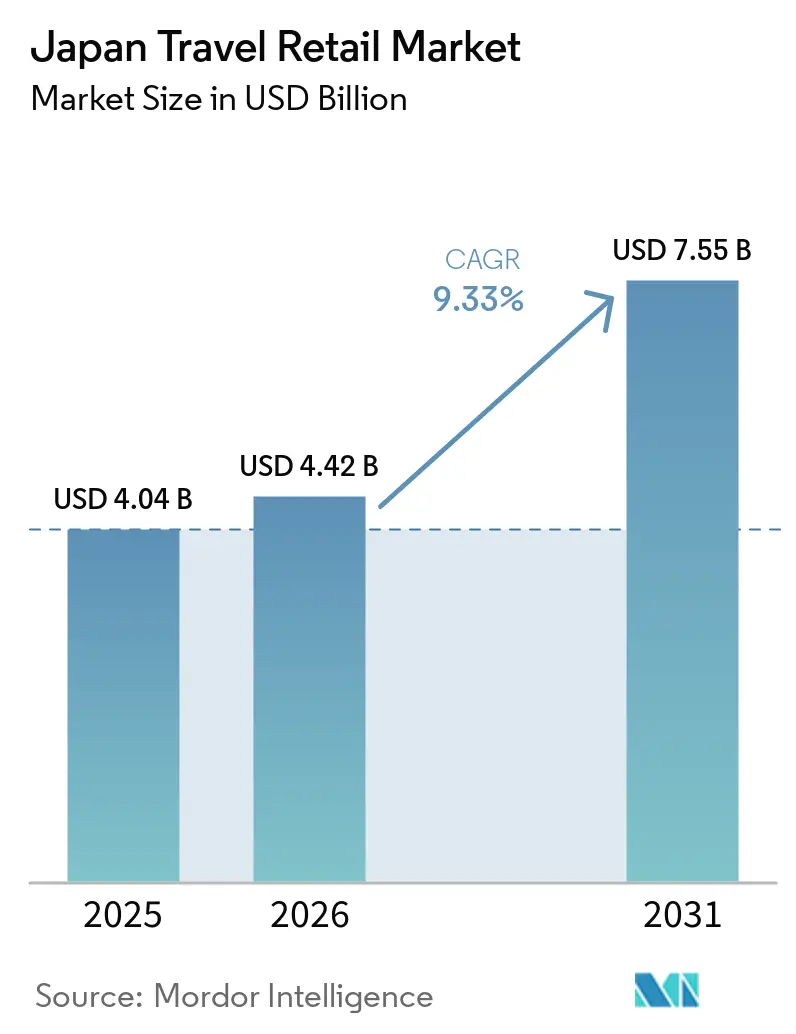
Se espera que el tamaño del Mercado de Viajes Minoristas de Japón aumente de 4,04 mil millones de USD en 2025 a 4,42 mil millones de USD en 2026 y alcance los 6,90 mil millones de USD en 2031, creciendo a una CAGR del 9,33% durante el período 2026-2031.
La trayectoria de crecimiento está respaldada por la ampliación del espacio libre de impuestos en Haneda y Narita, y por la renovación completada de la Terminal 1 del Aeropuerto Internacional de Kansai, que incrementa la combinación comercial y la capacidad de procesamiento de pasajeros[1]. La demanda de visitantes entrantes se aceleró en 2025 a medida que las llegadas y el gasto per cápita se fortalecieron, mientras los operadores recalibraron los surtidos hacia exclusivos de alto margen para cubrir las variaciones de divisas y de combinación de productos[2]. Los cambios regulatorios reformularán el proceso de pago y aduanas en noviembre de 2026, cuando Japón adopte un modelo de reembolso fiscal en el aeropuerto, eliminando las normas de embalaje y los límites de compra para productos de consumo, al tiempo que añade pasos de validación en los puntos de salida. El control del canal sigue siendo fundamental, ya que los aeropuertos concentran el tráfico y aún gestionan la mayor parte de las transacciones de alto valor en el mercado de viajes minoristas en Japón.
Conclusiones Clave del Informe
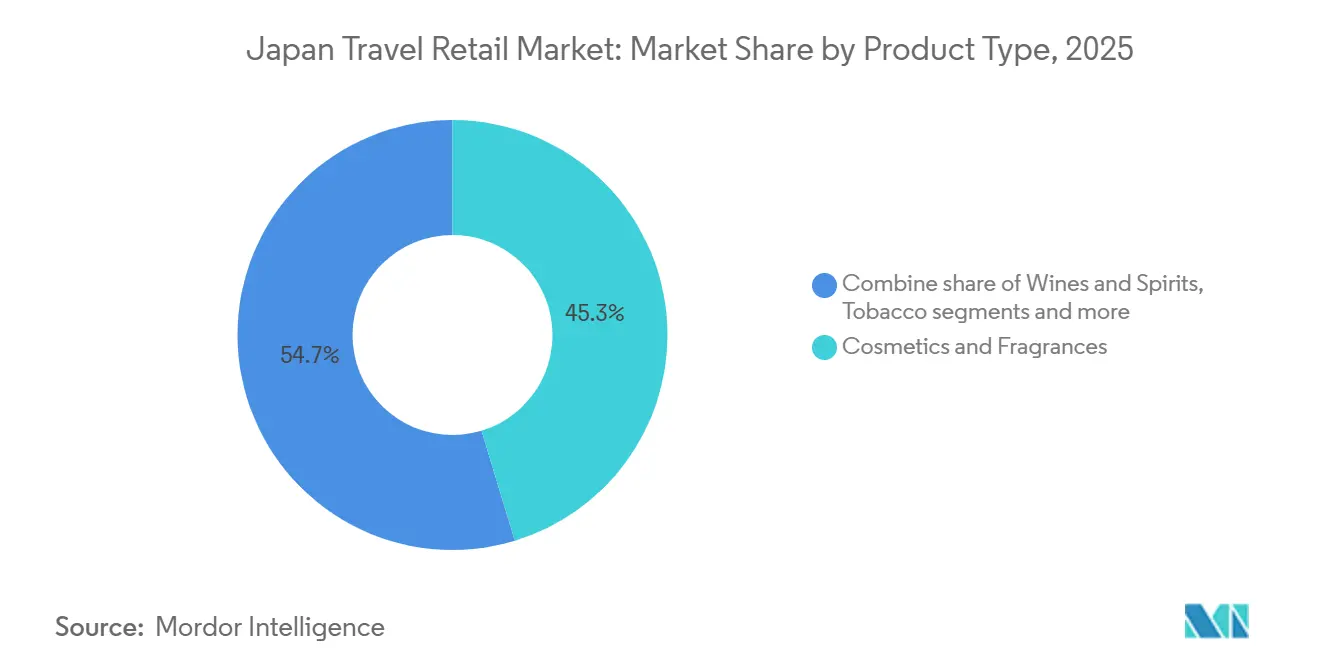
- Por tipo de producto, los cosméticos y fragancias lideraron con una participación de ingresos del 45,31% en 2025, mientras que se prevé que los vinos y licores se expandan a una CAGR del 11,12% hasta 2031.
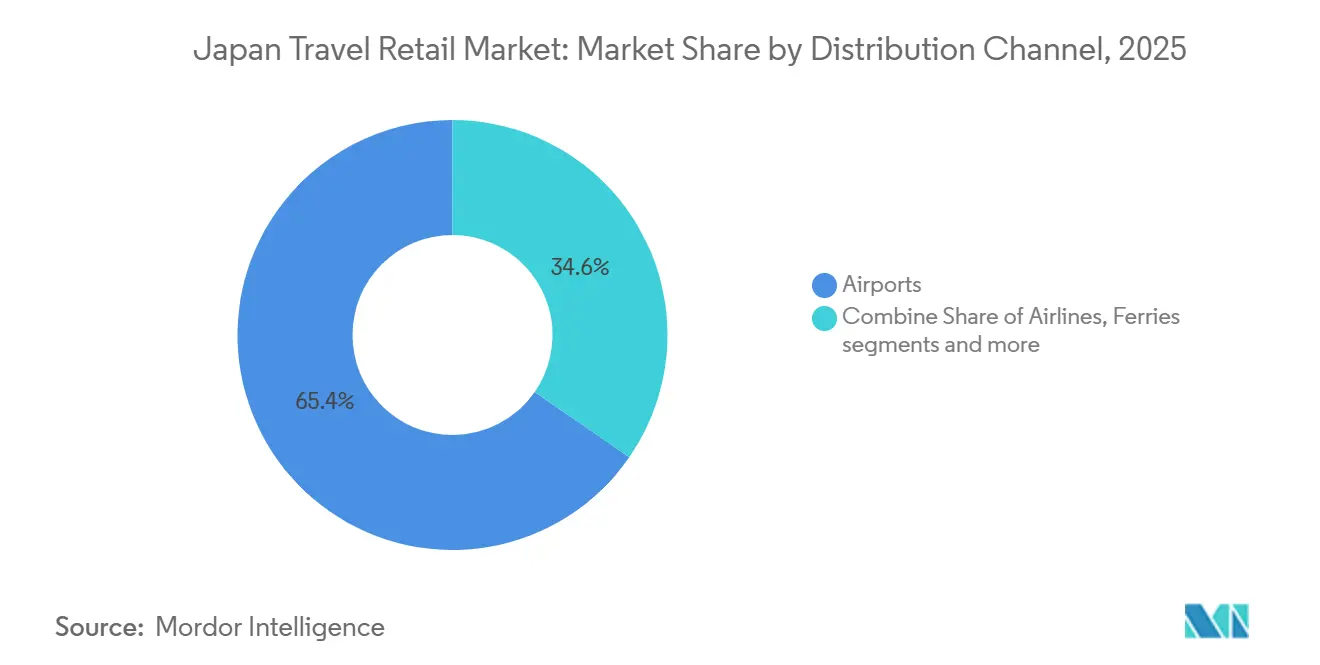
- Por canal de distribución, el segmento de aeropuertos mantuvo el 65,35% de la participación del mercado de viajes minoristas en Japón en 2025, mientras que se proyecta que los aeropuertos crezcan a una CAGR del 10,58% hasta 2031.
- Por geografía, Kanto representó el 53,31% del valor de mercado en 2025, mientras que se proyecta que Kansai o Kinki registre el crecimiento más rápido con una CAGR del 9,82% hasta 2031.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado de Viajes Minoristas en Japón
Análisis del Impacto de los Impulsores*
| Impulsor | (~)% de Impacto en la Previsión de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Apertura de tiendas de marcas de lujo líderes a nivel mundial en Japón | 1.8% | Global, con efecto secundario en Kanto (Tokio Ginza), Kansai (Osaka) y las puertas de entrada aeroportuarias (Haneda T2/T3, KIX T1) | Mediano plazo (2–4 años) |
| Aumento del gasto libre de impuestos de viajeros chinos y coreanos | 2.5% | Nacional, con las mayores ganancias en Kanto (Haneda), Kansai (KIX, corredor de la Expo) y Kyushu (proximidad a Fukuoka) | Corto plazo (≤ 2 años) |
| Ampliación y remodelación del espacio comercial aeroportuario en Haneda, Narita y Kansai | 2.2% | Núcleo de Asia-Pacífico, con concentración primaria en Kanto (área de influencia de Haneda/Narita) y Kansai (preparación de la Expo en KIX) | Mediano plazo (2–4 años) |
| Los quioscos de reembolso fiscal digital y los pagos sin efectivo están impulsando la conversión | 1.3% | Despliegue nacional; ganancias tempranas concentradas en las puertas de entrada metropolitanas (Tokio, Osaka, Nagoya Centrair) | Corto plazo (≤ 2 años) |
| Auge del whisky japonés de edición limitada en los círculos de coleccionistas globales | 1.0% | Mercados de exportación globales (Estados Unidos, China, Francia); el libre de impuestos aeroportuario doméstico (Narita, Haneda, KIX) captura primas secundarias | Largo plazo (≥ 4 años) |
| La Expo Osaka-Kansai 2025 y otros megaeventos están generando picos puntuales de visitantes | 0.6% | Epicentro en Kansai/Kinki; dispersión secundaria hacia Chugoku (Hiroshima), Chubu (Nagoya) y el área metropolitana de Tokio | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Apertura de tiendas de marcas de lujo líderes a nivel mundial en Japón
Los operadores globales se expandieron en 2025 cuando Avolta entró en Japón con una concesión de alimentos y bebidas de 500 metros cuadrados en el Aeropuerto Internacional de Kansai, que incorpora marcas culinarias reconocidas y refuerza el compromiso entre canales. El programa de la Terminal 1 de Kansai continúa hasta el verano de 2026 con un plan de 23 tiendas que incluye las primeras boutiques aeroportuarias de Gentle Monster y Moncler, orientadas al tráfico premium en torno a la Expo 2025[3]. Lotte Duty Free renovó su buque insignia de Tokio Ginza en octubre de 2024 e introdujo una zona de moda coreana y una selección curada de whisky House of Suntory por asignación, lo que se alinea con los cambios demográficos hacia compradores más jóvenes y digitalmente comprometidos[4]. Los propietarios de aeropuertos profundizan los vínculos con las marcas de lujo mediante la construcción conjunta de boutiques y ubicaciones exclusivas que crean escasez y comprometen los espacios principales con operadores seleccionados en arrendamientos a largo plazo. Este efecto de agrupación concentra el gasto de personas con un patrimonio neto ultraalto en las terminales prioritarias y eleva el papel de los aeropuertos dentro del mercado de viajes minoristas en Japón.
Aumento del gasto libre de impuestos de viajeros chinos y coreanos
Las llegadas de viajeros surcoreanos lideraron en 2024 y registraron un crecimiento interanual que modificó la combinación en las principales puertas de entrada, lo que elevó la demanda de productos orientados al valor y de servicios en idioma coreano en los puntos de contacto minoristas. El gasto con tarjeta de viajeros coreanos en Japón se expandió a lo largo de 2025, con grandes almacenes y agrupaciones de tiendas libres de impuestos que apuntaron a este segmento con mostradores personalizados y surtidos curados para respaldar viajes de mayor frecuencia. La demanda china se volvió más volátil a finales de 2025, ya que una advertencia de viaje y la presión cambiaria pesaron sobre el gasto por transacción y redujeron el tamaño de las cestas de lujo en determinados centros. Los operadores pivotaron con experiencias localizadas y más productos de consumo para preservar la conversión, al tiempo que reforzaron su enfoque en viajeros de alto valor procedentes de Estados Unidos y Europa para diversificar la exposición. Este reequilibrio ayuda a estabilizar el rendimiento en el mercado de viajes minoristas en Japón a medida que los flujos de visitantes cambian y los patrones de tráfico favorecen a los viajeros independientes frente a los grandes grupos organizados.
Ampliación y remodelación del espacio comercial aeroportuario en Haneda, Narita y Kansai
Narita avanzó en una consolidación plurianual que elevará el número de puertas de embarque e impulsará la capacidad hacia los 75 millones de pasajeros a principios de la década de 2030, lo que respalda la intensificación minorista a largo plazo en las zonas terrestres y de embarque. Haneda añadió puertas de embarque y espacio comercial en 2026 para reducir la congestión en torno a la Terminal 3 y continúa evaluando mejoras en el procesamiento que permitan servicios nocturnos y una mejor captación del tiempo de permanencia. Kansai completó una importante renovación en marzo de 2025 que amplió la capacidad internacional e instaló una gran zona de libre de impuestos de paso, lo que validó una mayor captación de ingresos gracias a la mejora del flujo de pasajeros. La automatización en los registros y en la reposición de almacenes mejoró la velocidad de llegada al estante y redujo las roturas de stock, lo que elevó tanto la conversión como el ticket medio en las categorías objetivo. Estos cambios mejoran el rendimiento por metro cuadrado y refuerzan la primacía de los aeropuertos dentro del mercado de viajes minoristas en Japón.
Los quioscos de reembolso fiscal digital y los pagos sin efectivo están impulsando la conversión
Los flujos de trabajo de reembolso digital y la aceptación de pagos sin efectivo mejoran el rendimiento en los momentos de mayor afluencia y reducen la carga de trabajo de los cajeros, lo que ayuda a que los viajeros con alta intención de compra pasen por el proceso de pago con menos demoras. Los aeropuertos desplegaron funciones de recogida sin contacto que se integran con plataformas de pedidos anticipados y monederos móviles, lo que aumentó la comodidad para los viajeros chinos y coreanos que prefieren los recorridos basados en aplicaciones. La amplia aceptación de Alipay y WeChat Pay complementa los sistemas de pago con tarjeta y atrae el gasto de clientes que priorizan el móvil y que a menudo planifican sus compras antes de llegar. El cambio de noviembre de 2026 hacia un modelo de reembolso en el aeropuerto estandarizará el punto de reembolso en la frontera de salida y reducirá el papeleo en las tiendas, lo que puede reasignar el tiempo del personal a las ventas y la atención personalizada al cliente. Estos pasos mejoran la conversión en el mercado de viajes minoristas en Japón y respaldan una ejecución coherente en las terminales que gestionan operaciones nocturnas e irregulares.
Análisis del Impacto de las Restricciones*
| Restricción | (~)% de Impacto en la Previsión de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| La volatilidad del yen está comprimiendo los márgenes sobre el inventario importado | -1.5% | Nacional, con presión aguda en el abastecimiento de marcas de lujo (áreas metropolitanas de Kanto, Kansai KIX) y operadores de libre de impuestos que mantienen inventario en EUR/USD | Corto plazo (≤ 2 años) |
| Estrictas franquicias aduaneras sobre compras de alcohol y tabaco | -0.9% | Cumplimiento global (todos los aeropuertos); aplicación concentrada en las puertas de salida de Narita, Haneda y los puntos de entrada marítimos | Largo plazo (≥ 4 años) |
| La escasez aguda de mano de obra en el comercio minorista aeroportuario está limitando el horario de las tiendas | -1.2% | Crisis nacional, más grave en Narita (descenso del 16% de la plantilla), Terminal 3 de Haneda y aeropuertos regionales (Hokkaido, Kyushu) | Mediano plazo (2-4 años) |
| El arbitraje de precios en el mercado gris está erosionando la integridad de precios de las marcas | -0.7% | Global (redes de daigou); concentración doméstica en Tokio Ginza, Osaka Shinsaibashi y plataformas de reventa en línea | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
La volatilidad del yen está comprimiendo los márgenes sobre el inventario importado.
Las fluctuaciones del tipo de cambio comprimieron los márgenes brutos de los operadores que mantenían inventario de lujo importado adquirido a niveles cambiarios anteriores, lo que obligó a desplazarse hacia productos de consumo más resistentes. Haneda registró una menor participación del lujo a lo largo de finales de 2025, lo que reflejó la sensibilidad al precio y la disciplina de asignación por parte de las marcas para gestionar los riesgos del mercado gris. Algunas boutiques aplazaron las expansiones de sus instalaciones a medida que la brecha de arbitraje con Europa y Estados Unidos se redujo, lo que diluyó los gastos impulsivos de los viajeros conscientes del precio. Las estructuras de costes de pago añadieron presión, ya que las comisiones de tarjetas transfronterizas se sumaron a los descuentos y promociones que los minoristas utilizaron para mantener el tráfico. Los operadores respondieron enfatizando conjuntos combinados y exclusivos aeroportuarios en categorías como los cosméticos para defender el volumen, aceptando al mismo tiempo valores de transacción promedio más bajos a corto plazo.
Estrictas franquicias aduaneras sobre compras de alcohol y tabaco
Japón limita el alcohol libre de impuestos a tres botellas de 760 mililitros y el tabaco a 200 cigarrillos, lo que limita las compras al por mayor y empuja a los compradores de alta frecuencia a distribuir las compras entre varios viajes. El umbral de bienes generales activa derechos e impuestos al consumo sobre el exceso, lo que puede redirigir los gastos de lujo hacia boutiques del centro de la ciudad donde el personal de ventas orienta los procedimientos de reembolso en entornos más tranquilos. La aplicación se intensificó con sanciones más severas por declaraciones falsas e inspecciones reforzadas que generaron fricciones durante los picos de salida. Las diferencias con otros centros como Incheon y Changi influyen en las compras por ruta, ya que algunos viajeros planifican grandes compras de licores y tabaco en mercados con límites más permisivos. El cambio de 2026 hacia un modelo de reembolso en el aeropuerto estandarizará la validación en los puntos de salida, lo que puede reducir las ventajas de velocidad del centro de la ciudad y consolidar las compras de licores en la zona de embarque.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Producto: La premiumización reescribe el manual de estrategia de los licores
Los cosméticos y fragancias capturaron el 45,31% de los ingresos por productos en 2025 y se mantuvieron como la categoría ancla para los compradores frecuentes, mientras que se prevé que los vinos y licores crezcan a una CAGR del 11,12% hasta 2031 a medida que la premiumización se profundiza. Los operadores aeroportuarios aumentaron la visibilidad del whisky curado y los licores de alta gama con mostradores basados en asignación y expositores orientados a la educación que traducen la escasez en ventas a precio completo. La combinación de cosméticos se inclinó hacia conjuntos exclusivos de aeropuerto y formatos para regalo que elevan el ticket medio mientras mantienen una amplia tasa de penetración entre los compradores de China y Corea del Sur. La joyería y los relojes enfrentaron asignaciones más ajustadas de marcas selectas, lo que empujó a algunos compradores hacia colas diarias y reconfiguró el gasto hacia accesorios y calzado dentro de los umbrales presupuestarios. El mercado de viajes minoristas en Japón se beneficia de esta distribución de opciones premium y de entrada porque respalda la conversión en diversos perfiles de gasto y propósitos de viaje.
Se proyecta que el tamaño del mercado de viajes minoristas en Japón para vinos y licores se expanda a una CAGR del 11,12% entre 2026 y 2031, impulsado por la demanda de coleccionistas y la narrativa de marca que recompensa los lanzamientos limitados. Los equipos de libre de impuestos recurren a sorteos, ventanas de pedidos anticipados y taquillas de recogida para gestionar las botellas de alta demanda, preservando al mismo tiempo la equidad y regulando las aglomeraciones cerca de las puertas de embarque. Los cosméticos y fragancias continúan anclando el volumen con conjuntos diseñados para regalo y autocuidado, lo que ayuda a compensar la volatilidad en el lujo de gran valor cuando las variaciones de divisas o de política pesan sobre la percepción del valor. Los alimentos y la confitería mantienen una alta frecuencia de compra y ofrecen un rendimiento predecible que respalda la rotación de inventario en las operaciones nocturnas, incluso si la contribución a los ingresos queda por detrás de las categorías premium. Esta combinación de productos ayuda a la industria de viajes minoristas en Japón a equilibrar el margen y el volumen mientras protege la economía unitaria a lo largo de los ciclos.



Por Canal de Distribución: Los aeropuertos consolidan su dominio, mientras el libre de impuestos en el centro de la ciudad pone a prueba sus límites
Los aeropuertos controlaron el 65,35% de la participación de canal en 2025 y se prevé que crezcan a una CAGR del 10,58% hasta 2031, respaldados por las ganancias de capacidad y los diseños más eficientes que dirigen a todos los pasajeros por el núcleo minorista. Haneda estableció nuevos récords de pasajeros internacionales en 2025, lo que reforzó el dominio en la zona de embarque para las categorías de licores, tabaco y lujo, donde la exención de impuestos y la comodidad son más importantes. El buque insignia de paso de Kansai aumentó las ventas tras su renovación gracias a una mejor gestión de colas, un escaneo más rápido y mejores adyacencias que fomentan las compras de último momento. Las aerolíneas complementan el comercio minorista en tierra mediante exclusivos de pedido anticipado y asignaciones a bordo que ofrecen artículos premium y de colaboración a las cabinas premium cautivas. Estos factores ayudan a consolidar el gasto en el mercado de viajes minoristas en Japón dentro de los territorios aeroportuarios y reducen la fuga hacia ubicaciones fuera del aeropuerto.
Se proyecta que el tamaño del mercado de viajes minoristas en Japón para aeropuertos se expanda a una CAGR del 10,58% entre 2026 y 2031, a medida que los operadores escalan el pedido anticipado digital y la recogida en taquilla para los viajeros con limitaciones de tiempo. El libre de impuestos en el centro de la ciudad cambiará bajo el régimen de reembolso aeroportuario de 2026, ya que los reembolsos en efectivo en el mostrador cederán el paso a la validación aduanera en la salida, lo que erosiona las ventajas de velocidad de las tiendas urbanas. Los ferrys y los conceptos de conveniencia vinculados al ferrocarril añaden canales incrementales, pero siguen limitados por los procedimientos aduaneros, el espacio en planta y una menor conversión de artículos de alto valor en comparación con la zona de embarque. Las integraciones verticales por parte de filiales aeroportuarias que venden al por mayor y al por menor en múltiples aeropuertos capturan margen en varios puntos y traducen los programas de fidelización en tasas de compra repetida más altas. Estos movimientos refuerzan el papel central de los aeropuertos en la industria de viajes minoristas en Japón, mientras otros canales se adaptan al cambio de reembolso y a las continuas limitaciones de personal.

Análisis Geográfico
Kanto representó el 53,31% del valor de mercado de 2025, ya que Haneda y Narita juntos concentraron los flujos internacionales, lo que posicionó a la región para una captación minorista sostenida a pesar de los límites de franjas horarias. La zona se beneficia de densas agrupaciones de libre de impuestos en el centro de la ciudad que canalizan a los turistas entre las compras urbanas y las opciones de recogida en el aeropuerto sincronizadas con los horarios de vuelo. Los perfiles de visitantes incluyen ahora más viajeros habituales que combinan Tokio con circuitos regionales, lo que amplía el gasto más allá de la capital mientras mantiene fuertes las compras en la zona de embarque. El sistema de reembolso de noviembre de 2026 puede redirigir algunas transacciones del centro de la ciudad hacia la zona de embarque, lo que respalda las categorías principales que conservan la exención de impuestos en los aeropuertos. Estos cambios mantienen a Kanto en el centro del mercado de viajes minoristas en Japón mientras evoluciona la combinación de viajeros.
Se proyecta que Kansai o Kinki sea la región de más rápido crecimiento con una CAGR del 9,82% hasta 2031, a medida que el renovado Aeropuerto Internacional de Kansai y la Expo 2025 elevan el rendimiento y atraen la atención de las marcas globales. El aeropuerto de la región añadió formatos de paso y actualizó los servicios que respaldan las operaciones nocturnas y agilizan los picos de salida durante las ventanas de eventos. Los grandes almacenes y las boutiques del centro de la ciudad colaboran con los aeropuertos alineando lanzamientos y exclusivos que mantienen a los visitantes comprometidos a lo largo del ciclo del viaje. Kyushu y Okinawa capturan el tráfico de escapadas cortas procedente de Corea del Sur y aprovechan los enlaces de ferry, que complementan las ventas en la zona de embarque con rutas marítimas y operaciones de libre de impuestos en alta mar. Esta distribución canaliza a los viajeros nuevos y habituales hacia el mercado de viajes minoristas en Japón a través de múltiples tipos de puertas de entrada en el oeste de Japón.
Hokkaido, Chubu y otras regiones añaden diversidad a los itinerarios, ya que los eventos estacionales y las atracciones al aire libre atraen más tráfico de invierno y temporada intermedia que se involucra con los formatos minoristas locales. Los aeropuertos regionales y las redes ferroviarias mejoran el acceso y respaldan asociaciones minoristas temporales vinculadas a especialidades locales y marcas de bebidas artesanales. Los operadores de libre de impuestos adaptan el inventario a los perfiles estacionales para reducir las roturas de stock y alinear el espacio en estantería con las categorías sensibles al tiempo. El mercado de viajes minoristas en Japón se beneficia a medida que los viajeros pasan más tiempo en ciudades secundarias y luego completan las compras de gran valor en los centros de salida. Este patrón reduce el riesgo de concentración y respalda una distribución más uniforme de los ingresos minoristas en el mapa turístico del país.
Panorama regulatorio
El comercio minorista de viajes en Japón opera bajo un marco de libre impuestos y de impuesto al consumo estrictamente regulado, administrado principalmente por la Agencia Nacional de Impuestos (NTA), con orientación de comercio turístico y materiales de apoyo de la Agencia de Turismo de Japón (JTA) bajo el MLIT. Un punto de inflexión clave es la reforma del sistema libre de impuestos vigente a partir del 1 de noviembre de 2026, que traslada a Japón de un proceso de exención del impuesto al consumo en tienda a un método de reembolso que requiere la confirmación aduanera de exportación antes de reembolsar el monto del impuesto.
Bajo el método de reembolso de noviembre de 2026, los compradores pagan precios con impuestos incluidos en el momento de la compra y reciben reembolsos solo después de la validación de exportación. Esto exige que los operadores libres de impuestos y los proveedores de servicios de reembolso autorizados implementen sistemas para la gestión de registros de compra, el suministro de datos y la recepción de información de confirmación aduanera. El método de envío separado para mercancías libres de impuestos fue abolido el 31 de marzo de 2025, lo que refuerza la coherencia procedimental y empuja más transacciones hacia flujos de trabajo estandarizados y con soporte digital, vinculados a la verificación del viajero y a los procesos aduaneros.
Análisis de la cadena de valor
La cadena de valor del comercio minorista de viajes en Japón comienza con los propietarios de marcas y distribuidores autorizados en los sectores de lujo, belleza, tabaco, confitería y bebidas espirituosas, y luego pasa por importadores y mayoristas, incluidos los brazos comerciales afiliados a los operadores. La venta minorista la ejecutan concesionarios en aeropuertos, aerolíneas y canales selectos del centro urbano y otros canales.
Los operadores aeroportuarios y sus filiales minoristas dan forma a la capa comercial mediante licitaciones, normas de diseño de tiendas, interfaces de seguridad y aduanas, y planificación del flujo de pasajeros. Esta es una de las razones por las que los aeropuertos dominan los ingresos (65,35% de participación en 2025) y captan la mayoría de las conversiones de alto valor. En cuanto a la ejecución, el cumplimiento digital y el rendimiento están ajustando los vínculos a lo largo de la cadena, ya que los sistemas de punto de venta y de procesamiento de reembolsos deben intercambiar datos de compra y validación bajo el método de reembolso de noviembre de 2026. Los aeropuertos también están adoptando diseños más automatizados y favorables para el pasajero, como zonas de libre impuestos de paso directo, mientras que los facilitadores logísticos y de servicio, incluidos el reabastecimiento de inventario y el embalaje, están siendo apoyados por plataformas digitales como Baggage GO de JTB Corporation y MOMOA (lanzada en octubre de 2025) para mejorar la logística turística, junto con movimientos de consolidación de operadores que centralizan la compra, los datos y la comercialización en las redes de tiendas.
Panorama Competitivo
Concentración del Mercado
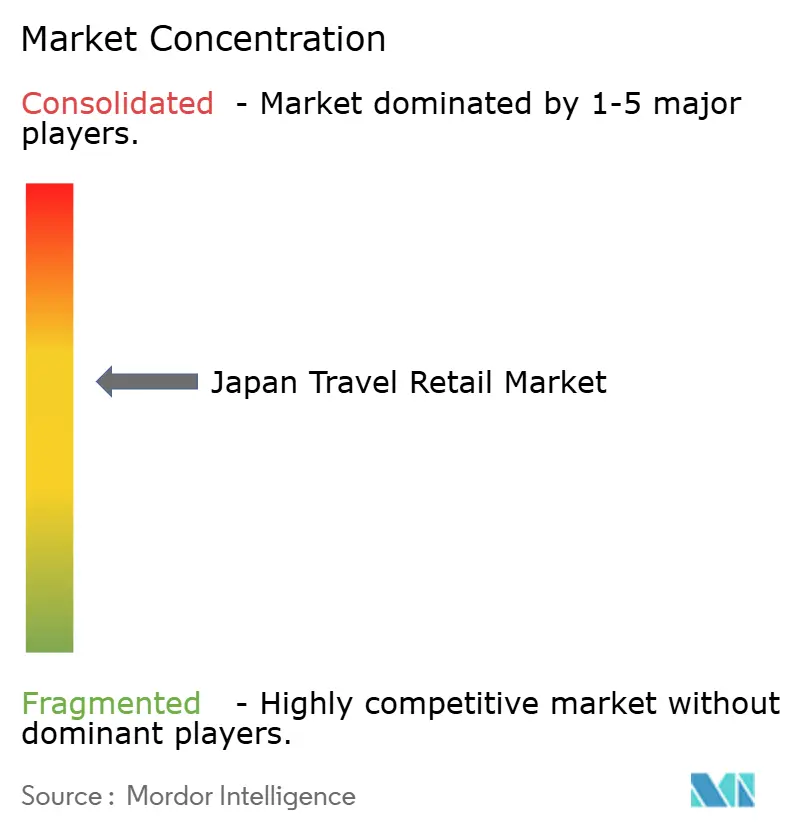
El mercado de viajes minoristas en Japón presenta una fragmentación moderada, sin ningún operador por encima del 15% de participación, lo que fomenta las asociaciones entre empresas aeroportuarias y minoristas de viajes globales para asegurar las asignaciones de marcas. Kansai Airports trabajó con Lagardère Travel Retail para desarrollar un gran concepto de libre de impuestos de paso que aporta profundidad en múltiples categorías y una comercialización coherente en un único recorrido. Avolta entró en el mercado en 2025 con una presencia en alimentos y bebidas que aprovecha las plataformas digitales y la fidelización de la empresa para involucrar a los viajeros que planifican previamente sus compras y su restauración. Japan Airport Terminal amplió los vínculos de venta al por mayor y al por menor en múltiples aeropuertos para obtener beneficios de escala y coordinar los surtidos con innovaciones operativas como la reposición robotizada. Estos movimientos aumentan el poder de negociación con las casas de lujo y ayudan a acelerar los despliegues que anclan las experiencias premium en todo el mercado de viajes minoristas en Japón.
La tienda de Lotte Duty Free en Tokio Ginza actualizó sus plantas para equilibrar la demanda doméstica y de visitantes entrantes con la curación de moda coreana y whisky que se adapta a los perfiles de compradores más jóvenes y con alta intención de compra. DFS Group se concentró en el modelo offshore de Okinawa e invirtió en espacios de marcas de lujo que se adaptan a las necesidades de los compradores de la isla y se alinean con los flujos turísticos. Las aerolíneas ampliaron el acceso minorista mediante pedidos anticipados para la asignación de botellas y artículos de colaboración que pueden recogerse en la zona de embarque o a bordo en las cabinas premium. La adopción de tecnología permitió una reposición rápida y mejoró la disponibilidad, lo que redujo las ventas perdidas y aumentó la conversión en las categorías que impulsan los márgenes. Las credenciales medioambientales influyen en las licitaciones, ya que los grupos aeroportuarios destacan los niveles de acreditación de carbono, que tienen peso para los inversores y los socios de marca.
La amplitud de la cartera de los operadores líderes proporciona resiliencia a lo largo de los ciclos, ya que los alimentos y bebidas, la conveniencia y el lujo se subsidian mutuamente bajo marcos de concesión únicos. Los operadores que gestionan ecosistemas de fidelización y poseen canales mayoristas capturan datos y margen en múltiples puntos, lo que alimenta una mejor planificación de categorías y promociones personalizadas. La escasez de personal siguió siendo una limitación, lo que aceleró las pruebas de formatos de bajo contacto que simplifican las ventas de recuerdos y artículos esenciales mientras preservan el servicio en los departamentos premium. Estas dinámicas apuntan a una intensidad competitiva constante y una estrategia de surtido orientada al premium que se alinea con las tendencias del tráfico internacional. El resultado neto es una competencia por el espacio, la exclusividad de marca y la comodidad digital que define el liderazgo en el mercado de viajes minoristas en Japón.
Líderes de la Industria de Viajes Minoristas en Japón
-
Japan Airport Terminal Co. Ltd.
-
NAA Retailing (Fa-So-La)
-
JALUX Inc.
-
ANA Trading Duty Free
-
DFS Group
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Oportunidades de mercado y perspectivas futuras
El cambio de noviembre de 2026 hacia un modelo libre de impuestos basado en reembolsos crea un espacio a corto plazo para tecnología de pago, reembolso y cumplimiento que conecta a los minoristas, los proveedores de servicios de reembolso autorizados y la validación aduanera en los puntos de salida. Entre las pruebas de una construcción activa se incluyen la alianza estratégica de ITOCHU Corporation de febrero de 2026 con Smart Technologies and Resources para implementar sistemas digitales que respalden el próximo marco de reembolso, y la asociación de diciembre de 2025 entre J&J Tax Free y GMO Payment Gateway para desarrollar una plataforma digital alineada con el mismo cambio de política. Para los operadores, esto desplaza la competencia hacia la captura de datos sin fricciones, la gestión de colas y la orquestación de reembolsos, y no solo hacia la venta libre de impuestos.
La reurbanización de aeropuertos y el rediseño minorista orientado a la capacidad también abren espacio para nuevos formatos de tienda, adyacencias de categoría y puntos de contacto no tradicionales que ayudan a abordar las limitaciones de personal y la congestión en horas pico. El Aeropuerto Internacional de Kansai completó la fase final de renovación de la Terminal 1 en junio de 2026, ampliando el espacio minorista internacional y añadiendo nuevos locales alrededor de un núcleo libre de impuestos de paso directo, lo que favorece una captación más consistente de pasajeros y una venta de mayor rendimiento. Pruebas paralelas refuerzan una dirección similar, incluidas las pruebas de campo de Panasonic Holdings y Narita International Airport Corporation de servicios de venta con robots móviles en Narita en marzo de 2025, orientadas a captar ingresos incrementales en zonas de alto tráfico sin construcción importante de espacio fijo, complementando el crecimiento impulsado por concesiones.
Desarrollos recientes del sector
- Junio de 2026: NAA Retailing Corporation, JALUX y Braskem anunciaron conjuntamente la introducción de bolsas de compras con certificación de biomasa del 95% en las tiendas libres de impuestos Fa-So-La del Aeropuerto Internacional de Narita, con lanzamiento a partir de julio de 2026. La medida refuerza las credenciales de sostenibilidad en las licitaciones aeroportuarias y las asociaciones de marca, al tiempo que estandariza el embalaje en un centro de alto volumen.
- Abril de 2026: JAL-DFS cambió su nombre comercial a JALUX Travel Retail, manteniendo la marca de tienda JAL DUTYFREE. El cambio de marca consolida el negocio bajo la identidad de comercio minorista de viajes de JALUX, favoreciendo una integración más estrecha de la comercialización y la interacción con el cliente en toda su presencia libre de impuestos.
- Junio de 2024: Nikka Whisky anunció una inversión de 6.000 millones de JPY (38 millones de USD) para ampliar la capacidad de almacenamiento en un 10% con el fin de respaldar las necesidades de maduración de ciclo largo. La capacidad añadida sustenta el suministro de asignaciones de whisky japonés premium, que son un motor de alto margen en las bebidas espirituosas libres de impuestos en aeropuertos.
Marco de la metodología de investigación y alcance del informe
Definición y Cobertura del Mercado
El travel retail en Japón se define como las ventas minoristas realizadas a viajeros a través de puntos de venta vinculados a viajes, donde la compra está ligada a un trayecto y el comprador es un pasajero o visitante.
Exclusiones del alcance: El comercio minorista local de proximidad que no está motivado por un viaje, así como los minibares de hoteles y los restaurantes, quedan excluidos de esta estimación.
Descripción General de la Segmentación
- Por Tipo de Producto
- Moda y Accesorios
- Joyería y Relojes
- Vinos y Licores
- Alimentos y Confitería
- Cosméticos y Fragancias
- Tabaco
- Otros Tipos de Productos (Papelería, Electrónica, etc.)
- Por Canal de Distribución
- Aeropuertos
- Aerolíneas
- Ferrys
- Otros Canales (Estaciones de Ferrocarril, Tiendas Fronterizas, Centro de la Ciudad)
- Por Geografía
- Hokkaido
- Tohoku
- Kanto
- Chubu
- Kansai/Kinki
- Chugoku
- Shikoku
- Kyushu y Okinawa
Fuentes de Datos, Dimensionamiento del Mercado y Validación
Investigación Documental
Para la estructura base del modelo, partimos de señales de viajes y comercio minorista en Japón que pueden verificarse de manera consistente cada año. Fuentes públicas como las estadísticas de visitantes de la Organización Nacional de Turismo de Japón (JNTO), las publicaciones de la Agencia de Turismo de Japón, las publicaciones de tráfico de los operadores aeroportuarios, y las tablas de aduanas y comercio nos ayudaron a establecer canales de demanda realistas sobre quién viaja y cuándo. También revisamos los resúmenes de aviación del Ministerio de Tierra, Infraestructura, Transporte y Turismo (MLIT) y las referencias de tráfico de la Asociación Internacional de Transporte Aéreo (IATA) donde resultaron útiles para verificaciones de orientación.
En el ámbito empresarial, utilizamos informes anuales de empresas, presentaciones para inversores y cobertura de prensa relevante para comprender la huella de las tiendas, los principales períodos de concesión y el énfasis por categoría (por ejemplo, cosméticos frente a confitería). Se utilizaron de forma selectiva una suscripción de pago para información financiera e inteligencia empresarial y una base de datos de importaciones y exportaciones a nivel de envíos, con el fin de contrastar la exposición de proveedores y las señales de flujo de productos que pueden influir en el surtido y los precios. Esta lista de fuentes de investigación documental es ilustrativa, y se utilizaron muchos otros documentos y referencias públicas para la recopilación, validación y aclaración de datos.
Entrevistas y Encuestas Primarias
Se realizaron conversaciones primarias con operadores de travel retail, equipos de ventas del lado de las marcas, distribuidores del canal de viajes y una combinación de partes interesadas vinculadas a aeropuertos y transporte que observan el comportamiento de conversión y de la cesta de compra. Utilizamos estos insumos para confirmar qué se considera una compra de travel retail en la práctica, para verificar la coherencia de las participaciones por categoría y para ajustar los supuestos sobre la mezcla de pasajeros, el gasto por viajero y el papel de los formatos de pedido anticipado y recogida en todo Japón.
Distribución de los encuestados en el trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del encuestado |
|---|---|
| Nivel superior: 29% | Directores ejecutivos (CXO): 16% |
| Nivel medio: 51% | Líderes funcionales/de unidad: 30% |
| Actores más pequeños: 20% | Gerentes: 54% |
Dimensionamiento del Mercado y Pronóstico
El dimensionamiento del mercado se construyó utilizando una lógica descendente y ascendente, en la que el flujo de viajes en Japón se reconstruye primero a través de los volúmenes de pasajeros y visitantes y luego se traduce en valor minorista mediante el comportamiento de gasto. En la práctica, mapeamos los principales nodos y canales de viaje (aeropuertos, aerolíneas, transbordadores y otros formatos vinculados a viajes) y luego aplicamos la incidencia de compra a nivel de categoría y la dirección del precio de venta promedio para convertir el tráfico en ingresos.
El modelo es sensible a algunos insumos prácticos que pueden verificarse a lo largo del tiempo, entre ellos los recuentos de pasajeros internacionales y domésticos, la mezcla de visitantes entrantes por origen, los cambios en las franquicias y políticas de libre de impuestos, el movimiento de la mezcla de categorías (especialmente fragancias y cosméticos, alimentos y confitería, y vinos y licores) y la inflación de precios para cestas comunes de travel retail. Dado que no todos los operadores divulgan las ventas por canal de forma clara, se utilizaron aproximaciones ascendentes selectivas como verificaciones, incluyendo recuentos de tiendas muestreados por terminal, rangos típicos de productividad de ventas compartidos en entrevistas y verificaciones de coherencia a nivel de canal sobre las divisiones por categoría. Para el pronóstico, utilizamos análisis de escenarios anclados a la recuperación de la capacidad de viaje, las expectativas de movimiento del yen y el calendario de expansión de concesiones aeroportuarias, y luego confirmamos la razonabilidad de los escenarios a través de opiniones de expertos de seguimiento sobre la conversión de compradores y la progresión del precio de venta promedio.
Ciclo de Validación y Actualización de Datos
Los resultados se verificaron con señales independientes como las tendencias de tráfico de pasajeros, las llegadas de turistas y los anuncios de expansión del comercio minorista en los principales aeropuertos, y luego se revisaron en busca de saltos interanuales que no coincidieran con el contexto de viajes. Cuando la varianza era alta, se revisaron los supuestos sobre conversión, ponderación de categorías o temporalidad de la divisa, y se volvió a contactar a los encuestados cuando la brecha era lo suficientemente grande como para cambiar el resultado.
Antes de la aprobación final, el modelo pasa por una revisión interna de múltiples etapas para garantizar que la aritmética, la lógica y la alineación del alcance sean consistentes en todos los capítulos. El informe se actualiza anualmente, y se añaden actualizaciones intermedias cuando ocurren eventos materiales, como restricciones de viaje repentinas, inauguraciones de grandes terminales o cambios de política que afectan las compras libres de impuestos. Justo antes de la entrega, realizamos una actualización final para que los clientes reciban la visión más reciente disponible en ese momento.
Tamaño del Mercado de Travel Retail en Japón de Mordor Intelligence en Comparación con Otras Estimaciones Publicadas
Los tamaños de mercado publicados para el travel retail en Japón pueden diferir incluso cuando parecen referirse al mismo tema, porque los equipos suelen contabilizar diferentes ubicaciones de venta, utilizan diferentes bases de referencia de viajes y aplican sus propios supuestos de divisa y precio. Nos centramos en hacer que los insumos sean rastreables a los volúmenes de viajes y al comportamiento de compra de los viajeros, y luego vinculamos esos insumos a los canales donde el travel retail realmente ocurre.
Algunas cifras publicadas incluyen un comercio minorista más amplio vinculado al turismo que no necesariamente se adquiere durante un trayecto. En Mordor Intelligence, el valor se contabiliza únicamente cuando las ventas están vinculadas a canales de travel retail como aeropuertos, aerolíneas, transbordadores y puntos de venta similares relacionados con viajes, y luego se valida con las tendencias de pasajeros y las verificaciones de gasto a nivel de categoría.
Comparación de referencia
| Fuente | Tamaño del Mercado | Brechas en la Metodología de Investigación |
|---|---|---|
| Mordor Intelligence | 4,04 mil millones de USD (2025) | |
| Asociación Sectorial A | 4,70 mil millones de USD (2025) | Utiliza un enfoque de comercio minorista turístico más amplio que puede incluir compras de visitantes en el centro de la ciudad no vinculadas a nodos de viaje, lo que eleva los totales cuando el desbordamiento del comercio minorista doméstico se contabiliza como gasto de viaje. |
| Consultora Global B | 3,60 mil millones de USD (2025) | Se apoya en una recuperación conservadora de pasajeros y en una definición más estricta exclusiva de libre de impuestos, y aplica un gasto fijo por viajero sin ajustar suficientemente la mezcla de categorías y los precios vinculados al yen. |
La dispersión en la tabla se explica principalmente por lo que se trata como una compra motivada por un viaje y cómo se actualiza el gasto por viajero a lo largo del año. Al vincular la estimación a los volúmenes de pasajeros, la cobertura de canales y las tasas de compra verificadas mediante entrevistas, el número final resulta fácil de seguir y más sencillo de recrear cuando se publican nuevos datos de tráfico y política.
Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño actual y las perspectivas de crecimiento del mercado de viajes minoristas en Japón?
El tamaño del mercado de viajes minoristas de Japón es de 4,42 mil millones de USD en 2026 y se proyecta que alcance los 6,90 mil millones de USD en 2031 a una CAGR del 9,33%.
¿Qué categorías de productos lideran y crecen más rápido en el comercio minorista de viajes en Japón?
Los cosméticos y fragancias lideraron con una participación del 45,31% en 2025, mientras que se prevé que los vinos y licores crezcan a una CAGR del 11,12% hasta 2031.
¿Qué tan dominantes son los aeropuertos en las ventas minoristas de viajes en Japón?
Los aeropuertos mantuvieron el 65,35% de las ventas en 2025 y se proyecta que crezcan a una CAGR del 10,58% hasta 2031, respaldados por las mejoras en las terminales y los formatos de paso.
¿Qué regiones son más importantes para el rendimiento del comercio minorista de viajes en Japón?
Kanto representó el 53,31% del valor en 2025, mientras que se proyecta que Kansai o Kinki sea la región de más rápido crecimiento con una CAGR del 9,82% hasta 2031.
¿Cómo afectará el modelo de reembolso aeroportuario de 2026 al comercio minorista de viajes en Japón?
La transición de noviembre de 2026 centraliza la validación del reembolso fiscal en el aeropuerto y elimina las normas de embalaje y los límites de compra para productos de consumo, al tiempo que añade nuevos pasos de confirmación en la salida.