
Análisis del Mercado del Carbón de Indonesia por Mordor Intelligence
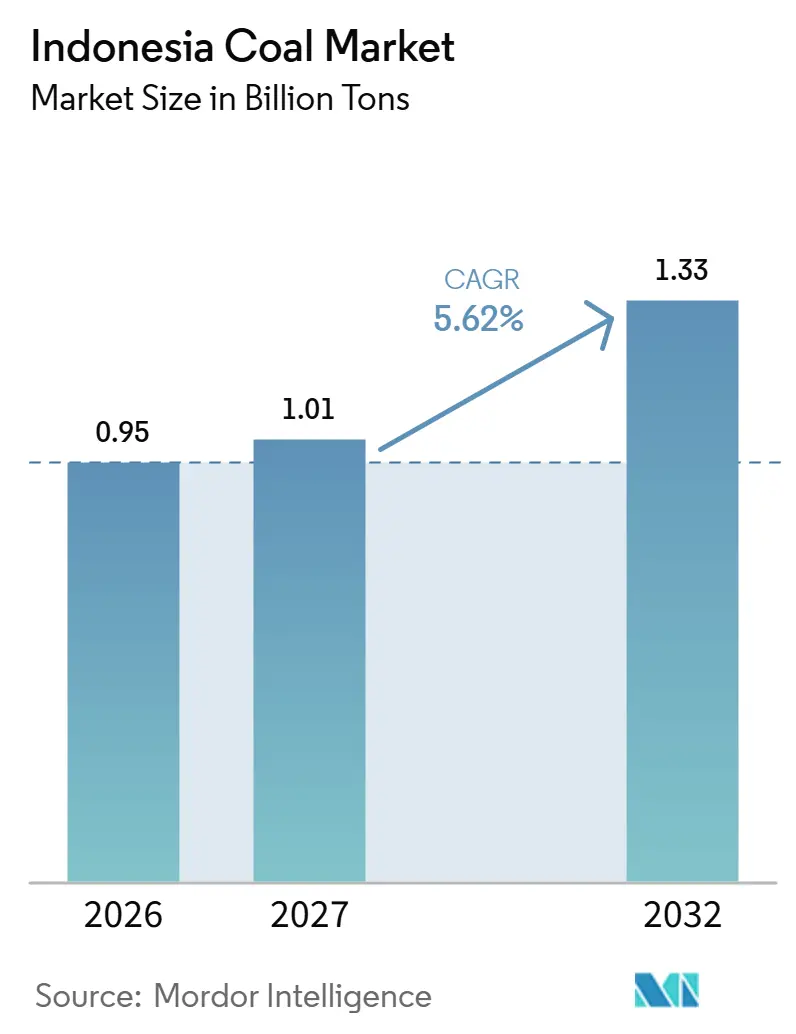
Se espera que el tamaño del mercado de carbón de Indonesia aumente de 0,95 mil millones de toneladas en 2026 a 1,01 mil millones de toneladas en 2027 y alcance 1,33 mil millones de toneladas para 2032, creciendo a una CAGR del 5,62% durante 2027-2032.
La demanda en Indonesia combina los continuos requerimientos de combustible para plantas de energía con la expansión de la capacidad de generación a carbón que sirve al procesamiento de níquel. Las modificaciones en las plantas amplían el rango utilizable de grados de carbón, dando a los productores otra vía hacia los activos de generación existentes. Estos canales enfrentan restricciones en rentabilidad y duración, ya que los precios regulados de las empresas de servicios públicos limitan la recuperación de costos y las jubilaciones propuestas pueden acortar los horizontes de suministro. Los productores que ajustan la producción minera a la capacidad de transporte y carga pueden satisfacer la demanda de plantas de energía y fundidoras de manera más confiable, lo que convierte la capacidad de entrega en la forma práctica de competir bajo precios regulados.
Conclusiones Clave del Informe
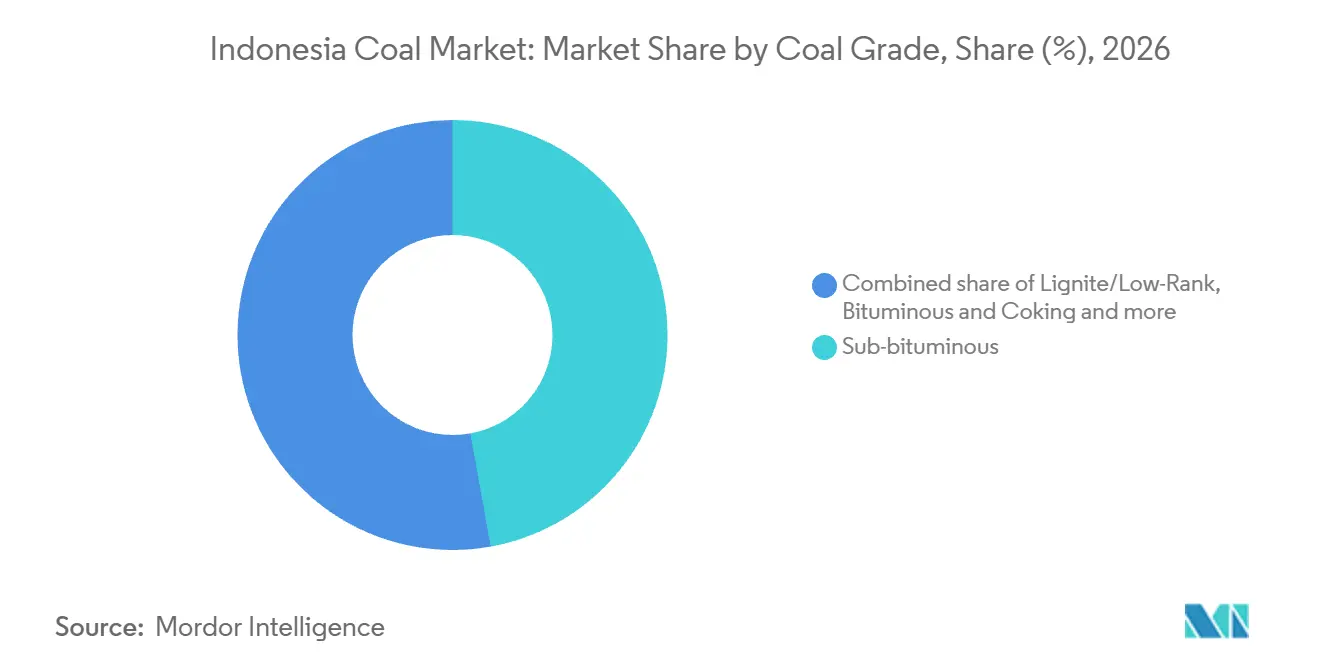
- Por grado de carbón, el carbón sub-bituminoso lideró con una participación del 47,15% en el mercado de carbón de Indonesia en 2026, mientras que se prevé que el carbón bituminoso y de coque crezca más rápido con una CAGR del 7,3% durante 2027-2032.
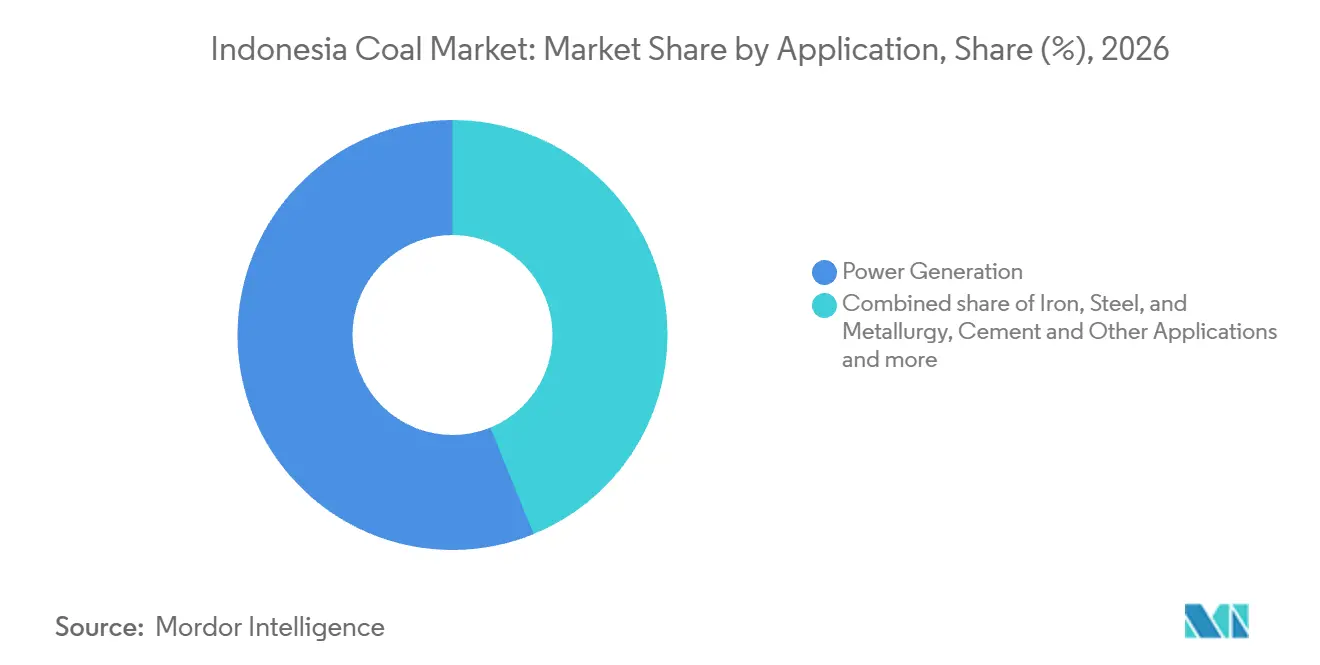
- La generación de energía lideró las aplicaciones con una participación del 56,16% del tamaño del mercado de carbón de Indonesia en 2026, mientras que se prevé que hierro, acero y metalurgia crezca más rápido con una CAGR del 8,1% durante 2027-2032.
- En términos geográficos, Kalimantan Oriental concentró el 38% de las reservas probadas de carbón de Indonesia en 2026.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Demanda prolongada de carga base liderada por PLN para carbón térmico de bajo valor calorífico | +3% | Complejo de plantas de energía de Suralaya | Corto plazo (≤ 2 años) |
| Aumento de la energía cautiva a carbón para fundidoras de níquel y baterías para vehículos eléctricos | +2.8% | A nivel nacional | Corto plazo (≤ 2 años) |
| Estrategia China-más-uno que desplaza la demanda marítima hacia Indonesia | +1.5% | A nivel nacional | Mediano plazo (2-4 años) |
| Incentivos gubernamentales de "Gasificación y DME" para carbón de rango bajo | +1% | A nivel nacional | Largo plazo (≥ 4 años) |
| Pilotos de CCUS que desbloquean primas de exportación para carbón de alto valor calorífico | +0.3% | A nivel nacional | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Demanda prolongada de carga base liderada por PLN para carbón térmico de bajo valor calorífico
PT PLN (Persero), la empresa estatal de electricidad de Indonesia conocida como PLN, puede crear canales adicionales para el carbón de bajo valor calorífico mediante cambios en la capacidad de combustible de su flota. En julio de 2026, PLN informó que una exitosa modernización de las unidades 6 y 7 de Suralaya permitió a las plantas utilizar carbón de rango bajo a aproximadamente 4.100-4.300 kcal/kg. La modificación amplía el rango de combustible utilizable en esas unidades, dando al carbón de bajo valor calorífico acceso a los equipos de generación existentes. Las entregas totales de carbón a las plantas de energía indonesias aumentaron de 133,5 millones de toneladas métricas en 2024 a 141,4 millones de toneladas métricas en 2025. Una operación conjunta de PT Arutmin Indonesia y PT Darma Henwa Tbk ha contratado el suministro de 1,305 millones de toneladas métricas de carbón de rango bajo anuales a las plantas de Suralaya de PLN desde 2009 hasta 2028.
Aumento de la energía cautiva a carbón para fundidoras de níquel y baterías para vehículos eléctricos
El procesamiento de níquel conecta la demanda de carbón con los requerimientos de energía industrial junto al sistema de servicios públicos. En 2025, el procesamiento de níquel en Indonesia utilizó más de 81 TWh de energía cautiva, con más del 94% generado a partir de carbón, según la estimación de Ember.[1] La capacidad cautiva de carbón operacional vinculada a la industria del níquel aumentó de 7,16 GW en 2023 a 15,4 GW en 2025. Esta mayor base operativa ofrece a los proveedores de carbón un canal industrial cuyos requerimientos de combustible dependen de las operaciones de las fundidoras, extendiendo la demanda más allá de las necesidades de compra de PLN. Los proveedores pueden dimensionar los contratos en función de las necesidades de combustible de las fundidoras en operación, con una menor utilización que reduce la absorción incluso si no se cierran unidades de generación.
Estrategia China-más-uno que desplaza la demanda marítima hacia Indonesia
Corea del Sur fue uno de los destinos donde los envíos de carbón indonesio crecieron en 2025, incluso cuando los envíos a China disminuyeron. Los envíos de carbón indonesio a Corea del Sur aumentaron un 4,51% respecto a 2024, alcanzando 29,1 millones de toneladas métricas en 2025. Esas entregas representaron el 5,5% del total de exportaciones de carbón de Indonesia ese año. China fue el mayor comprador en 2025, recibiendo 213 millones de toneladas métricas, una caída del 11,98% respecto a 2024, y representando el 40,2% de las exportaciones frente al 42,7% en 2024. La diferencia de escala convierte a Corea del Sur en un complemento creciente de las ventas con destino a China, más que en un sustituto de las mismas.
Incentivos gubernamentales de "Gasificación y DME" para carbón de rango bajo
El apoyo gubernamental a la gasificación opera a través de un posible alivio en los costos de materia prima, siendo la elegibilidad el factor determinante de su valor práctico. Bajo el Reglamento Gubernamental N.° 25 de 2021 (PP N.° 25 de 2021), los titulares de licencias de operación de producción elegibles pueden recibir una regalía del 0% sobre el carbón utilizado para la agregación de valor doméstico, sujeto a consideraciones de independencia energética y materia prima industrial. Las tasas, requisitos y procedimientos de implementación requieren normas ministeriales y aprobación previa del ministro de finanzas, mientras que el Ministerio de Energía y Recursos Minerales de Indonesia (ESDM) señaló en su informe de desempeño de 2025 que se estaban preparando las normas detalladas. El marco minero incluye la gasificación, con la producción intermedia bajo licencias mineras y el procesamiento del producto final sujeto a licencias industriales. Aplicado a los volúmenes de carbón que califiquen, el alivio puede mejorar la economía de conversión y respaldar un canal de materia prima doméstica. Para un desarrollador de conversión, la materia prima calificada y las aprobaciones de implementación deben confluir antes de que los posibles ahorros en regalías puedan sustentar un proyecto.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Topes de precio de la Obligación de Mercado Doméstico (DMO) obligatoria | -1.2% | A nivel nacional | Corto plazo (≤ 2 años) |
| Propuesta de jubilación acelerada de plantas de carbón bajo financiamiento JETP | -0.9% | A nivel nacional | Mediano plazo (2-4 años) |
| Moratorias provinciales sobre nuevos permisos mineros (Kalimantan, Sumatra) | -0.5% | Kalimantan y Sumatra | Mediano plazo (2-4 años) |
| Aumento de los costos de financiamiento comercial impulsados por criterios ESG para el carbón indonesio | -0.4% | A nivel nacional | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Topes de precio de la Obligación de Mercado Doméstico (DMO) obligatoria
El tope de precio de la DMO restringe la economía del suministro a PLN cuando los costos mineros aumentan. En junio de 2026, el tope de 70 USD por tonelada métrica de Indonesia sobre el carbón DMO suministrado a PLN redujo el incentivo económico de los productores para asignar carbón al mercado doméstico a medida que los costos de producción aumentaron.[2] Las razones de desmonte en algunas minas aumentaron a entre 10 y 12, elevando los costos de producción mientras el precio que paga PLN se mantuvo limitado. La restricción es más aguda para las minas con mayor carga de desmonte. Una mayor demanda de combustible por parte de las empresas de servicios públicos no puede restaurar la recuperación de costos de los mineros cuando las entregas reguladas adicionales mantienen el mismo techo de precio.
Propuesta de jubilación acelerada de plantas de carbón bajo financiamiento JETP
Las propuestas de jubilación acelerada restringen la duración de la demanda de carbón incluso antes de que produzcan el cierre definitivo de una planta. En el marco de la Asociación para la Transición Energética Justa (JETP) de Indonesia, el programa de asistencia técnica de PT SMI fue aprobado en enero de 2024 para apoyar el financiamiento de la jubilación acelerada de plantas de carbón de propiedad de PLN, con el Banco Asiático de Desarrollo como socio implementador. En diciembre de 2025, el ministro coordinador de economía de Indonesia señaló que el gobierno había descartado el plan de Cirebon-1 y buscaría una planta de carbón más antigua para su jubilación anticipada. Para los proveedores que atienden esas plantas, el mecanismo propuesto introduce un posible punto final más temprano a un requerimiento de combustible que de otro modo continuaría. A diferencia de una reducción temporal del despacho, la jubilación eliminaría el requerimiento recurrente de combustible del comprador. La infraestructura de suministro específica de cada planta puede enfrentar una ventana de amortización más corta si la jubilación se adelanta.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Grado de Carbón:
Escala de Producción y Expansión MetalúrgicaEl carbón sub-bituminoso representó una participación del 47,15% del tamaño del mercado de carbón de Indonesia en 2026, convirtiéndose en el segmento más grande. PT Arutmin Indonesia, una subsidiaria de PT Bumi Resources Tbk, produjo 8,2 millones de toneladas métricas de eco-carbón sub-bituminoso en su mina Kintap en 2025. El eco-carbón sub-bituminoso de Arutmin tiene un contenido muy bajo de azufre y cenizas y se utiliza en plantas de energía a vapor domésticas e internacionales. El sitio Asamasam de Arutmin en Kalimantan del Sur tiene una capacidad de hasta 8 millones de toneladas métricas de carbón sub-bituminoso anuales, lo que le otorga al operador otro sitio sustancial en este grado.
Se prevé que el carbón bituminoso y de coque sea el segmento de más rápido crecimiento, con una CAGR del 7,3% durante 2027-2032. PT Alamtri Minerals Indonesia Tbk, una subsidiaria de Alamtri Resources, reportó una producción total de carbón en el ejercicio fiscal 2025 de 7,41 millones de toneladas métricas, un aumento del 12% respecto al ejercicio fiscal 2024, principalmente metalúrgico con el resto siendo carbón de bajo valor calorífico.[3] En el cuarto trimestre de 2025, completó la primera fase de 39 kilómetros de una mejora de la carretera de acarreo con revestimiento de chip vinculada a las operaciones de carbón de coque duro de su subsidiaria PT Maruwai Coal. Diseñada para apoyar una navegación segura en todo tipo de clima, la mejora aborda el vínculo entre la producción minera y el acarreo confiable. Dado que la mejora está destinada a cubrir toda la superficie de la carretera de acarreo, la primera fase de 39 kilómetros deja trabajo adicional pendiente en la ruta de acarreo de Maruwai.



Por Aplicación:
Escala de Servicios Públicos y Demanda de Productores de CoqueLa generación de energía representó una participación del 56,16% en el mercado de carbón de Indonesia en 2026 y fue el segmento más grande. El ESDM estimó en julio de 2026 que PLN requería 154 millones de toneladas métricas de carbón ese año para sus plantas de energía. El ESDM había asignado por separado 212 millones de toneladas métricas a las empresas mineras con planes de trabajo aprobados. La asignación supera el requerimiento estimado de PLN, por lo que el suministro designado no garantiza ventas para cada tonelada asignada. El 16 de octubre de 2026, el ESDM informó que la asignación para las necesidades de las plantas de energía de PLN en 2026 estaba asegurada hasta fin de año.
Se prevé que hierro, acero y metalurgia sea el segmento de más rápido crecimiento, con una CAGR del 8,1% durante 2027-2032. Los compradores domésticos representaron el 31% del volumen de ventas de carbón metalúrgico del ejercicio fiscal 2025 de PT Alamtri Minerals Indonesia Tbk, subsidiaria de Alamtri, impulsado por la fuerte demanda de los productores de coque indonesios. Esa relación con los compradores conecta las ventas mineras con la producción doméstica de coque, creando un canal metalúrgico junto a la demanda de exportación. Las industrias cementeras proporcionaron otro uso industrial diferenciado, consumiendo 8,78 millones de toneladas métricas de carbón en Indonesia en 2025.

Análisis Geográfico
Mercado de Carbón de Kalimantan Oriental
Kalimantan Oriental concentró el 38% de las reservas probadas de carbón de Indonesia en 2026. PT Kaltim Prima Coal, una subsidiaria de Bumi Resources, extrajo 53,5 millones de toneladas métricas en Sangatta y Bengalon en 2025, una caída del 2,7% respecto a 2024. La disminución provino de Sangatta, que extrajo 42,3 millones de toneladas métricas en 2025 frente a 44,2 millones en 2024, mientras que Bengalon aumentó a 11,2 millones desde 10,8 millones. La mayor producción y la caída de Sangatta hacen que su desempeño sea el principal determinante del suministro de PT Kaltim Prima Coal desde Kalimantan Oriental.
La historia de producción de Sumatra se ilustra con Sumatra del Sur, donde la producción de carbón alcanzó 120,7 millones de toneladas métricas en 2025, frente a 113,3 millones en 2024. Kalimantan Central se ilustra con la operación de carbón térmico de alta energía de PT Pada Idi en Luwe Hulu. En Kalimantan Central, Pada Idi atiende mercados domésticos e internacionales y traslada el carbón almacenado a su puerto a través de un transportador terrestre de 1 kilómetro. El aumento de producción de 7,4 millones de toneladas métricas de Sumatra del Sur en 2025 muestra la expansión del suministro provincial, mientras que Pada Idi ilustra la logística de una sola mina para carbón térmico de alta energía, con un transportador terrestre de 1 kilómetro que conecta el almacén con el puerto.
El papel de Maluku del Norte es como destino de uso industrial de carbón, ilustrado por los 4,54 GW de capacidad cautiva de energía a carbón operacional vinculada al Parque Industrial Indonesia Weda Bay (IWIP) en el inventario de 2025. La capacidad vinculada al IWIP de Maluku del Norte sirve al procesamiento de níquel y utiliza carbón doméstico, conectando el destino con los requerimientos de combustible fuera del sistema de servicios públicos. En la isla Obi, el complejo de energía de la fundidora PT Halmahera Persada Lygend en Kawasi tiene al menos 1.630 MW de capacidad para generación cautiva de carbón doméstico, aunque algunas unidades no están en operación. Para los posibles proveedores, la distinción entre capacidad instalada y unidades activas afecta el volumen de combustible que puede convertirse en demanda recurrente. Devolver las unidades inactivas al servicio podría crear demanda adicional de combustible en Obi sin agregar nueva capacidad de generación.
Marco Regulatorio y Perspectivas
La comparación abarca jurisdicciones seleccionadas desde la perspectiva de los productores de carbón que buscan áreas de producción y rutas de despacho viables. El Reglamento Gubernamental 39/2025 (PP 39/2025), en vigor desde el 11 de septiembre de 2025, permite a determinadas entidades elegibles solicitar áreas prioritarias de carbón a través del sistema de licencias OSS del gobierno central, previa verificación y aprobación ministerial. Las categorías elegibles incluyen cooperativas, pequeñas y medianas empresas, empresas de organizaciones comunitarias religiosas, y determinadas empresas estatales, regionales o privadas para acceso a educación superior o agregación de valor en la cadena productiva. El Reglamento del Gobernador de Kalimantan Oriental 43/2013 (Pergub 43/2013), en vigor desde el 18 de julio de 2013, restringe el transporte de carbón por carreteras públicas, por lo que el acceso prioritario por sí solo no puede garantizar el despacho.
Tabla Regulatoria
| Factor de decisión | Indonesia | Kalimantan Oriental |
|---|---|---|
| Autoridad principal | Ministro de Energía y Recursos Minerales | Equipo de supervisión integrado designado por el Gobernador, coordinando con la policía y los jefes de transporte local |
| Instrumentos clave o dirección | Asignación de áreas prioritarias de carbón mediante PP 39/2025 a través del sistema OSS, previa verificación de elegibilidad y aprobación ministerial | Restricción de transporte de carbón por carreteras públicas según Pergub 43/2013 |
| Efecto comercial | Las entidades elegibles especificadas pueden solicitar adjudicaciones prioritarias, sujeto a verificación y aprobación | El despacho de carbón a granel debe tener en cuenta la restricción de carreteras públicas |
| Atractivo actual de la política | Medio | Bajo |
| Dirección futura del atractivo de la política | Sin cambios | Sin cambios |
| Fuente: Mordor Intelligence | ||
La calificación Media de Indonesia refleja la exclusión de los productores fuera de las categorías elegibles del acceso prioritario, mientras que Sin cambios refleja la operación del PP 39/2025 desde el 11 de septiembre de 2025. La calificación Baja de Kalimantan Oriental refleja la restricción de carreteras públicas para el carbón a granel, lo que hace que una ruta de acarreo compatible sea central para la viabilidad del despacho. El carbón envasado destinado al uso doméstico tiene una excepción, sujeta a los límites de tonelaje por clase de carretera. Las condiciones continuas de uso de carreteras y la supervisión asignada a través del equipo integrado respaldan la continuidad de la restricción de acarreo provincial.
Etapas de la Cadena de Valor
La cadena de valor compara la producción minera, el movimiento ferroviario interior y el despacho marítimo, separando los ingresos por ventas de carbón de los ingresos por servicios de transporte. PT Kereta Api Indonesia (KAI) transportó 41,61 millones de toneladas métricas de carbón por ferrocarril en Sumatra del Sur y Lampung durante enero-septiembre de 2026. Ese volumen convierte al ferrocarril en una ruta sustancial para el carbón de Sumatra del Sur y Lampung, por lo que los productores de esa región dependen tanto de los cupos de flete como de la producción minera.
Tabla de Análisis de la Cadena de Valor
| Actividad principal | Participantes clave | Captura de valor | Cuello de botella | Respuesta de resiliencia |
|---|---|---|---|---|
| Producción y preparación minera | Productores de carbón como PT Bukit Asam Tbk y PT Bayan Resources Tbk a través de sus subsidiarias | Ingresos por ventas de carbón | Ajustar la producción minera a la capacidad de despacho | Secuenciar la producción minera con capacidad de transporte confirmada |
| Transporte ferroviario interior | Operadores de flete ferroviario como PT Kereta Api Indonesia | Ingresos por servicios de flete | Coordinar vías, señalización, terminales y carga comprometida | Alinear la inversión en material rodante y terminales con cargas comprometidas |
| Barcazas y transbordo | Proveedores de logística marítima de carbón como PT Ancara Logistics Indonesia Tbk y sus subsidiarias, y PT Cotrans Asia en la Bahía de Adang | Ingresos por servicios de barcazas, carga flotante y manejo | Coordinar los movimientos de barcazas con los calendarios de transbordo | Coordinar las llegadas de barcazas, el almacenamiento intermedio y las ventanas de carga |
| Fuente: Mordor Intelligence | ||||
KAI identificó vías, señalización, terminales, instalaciones de mantenimiento y carga comprometida como requisitos para una capacidad de flete productiva. Bajo un plan de 2026, Bukit Asam desarrollará terminales de carga y descarga e infraestructura de apoyo, mientras que KAI proporcionará material rodante y señalización eléctrica. Las responsabilidades complementarias ilustran por qué la capacidad de flete utilizable depende de la disponibilidad coordinada a lo largo de una ruta, lo que hace que las adiciones aisladas de equipos sean una base incompleta para expandir los envíos.
Panorama Competitivo
Concentración del Mercado
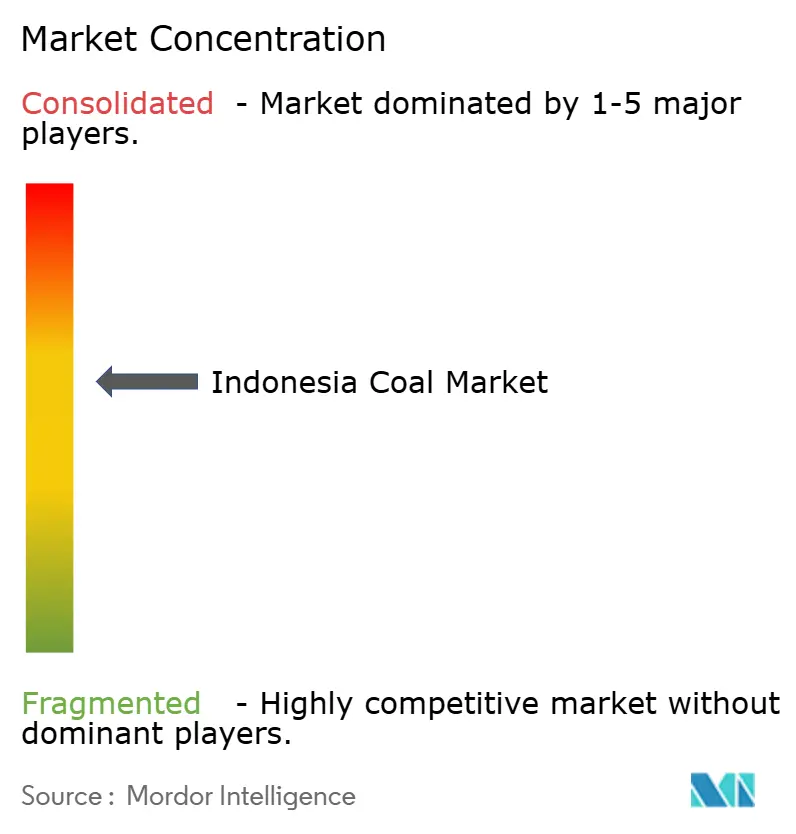
Varios grupos de productores establecidos compiten a través de diferentes perfiles de grado y logística, incluido PT Bumi Resources Tbk, cuyas subsidiarias mineras son PT Kaltim Prima Coal y PT Arutmin Indonesia. PT Alamtri Resources Indonesia Tbk (anteriormente PT Adaro Energy Indonesia Tbk) opera su negocio de carbón metalúrgico a través de la subsidiaria PT Alamtri Minerals Indonesia Tbk. PT Bayan Resources Tbk produce carbón sub-bituminoso y bituminoso e integra minería, procesamiento y logística a través de subsidiarias, con el acarreo, las ventas y la gestión de terminales especiales entre sus negocios principales. PT Bukit Asam Tbk extrae en Kalimantan Oriental a través de la subsidiaria PT Internasional Prima Coal. PT Indo Tambangraya Megah Tbk produjo 9,9 millones de toneladas métricas de carbón en el primer semestre de 2026, una caída del 5% respecto a los 10,4 millones del primer semestre de 2025.
La integración logística ofrece una vía para fortalecer el negocio del carbón porque expandir la producción minera anual también requiere un movimiento confiable a través de la cadena de entrega. Bukit Asam produjo 47,1 millones de toneladas métricas en 2025, frente a 43,2 millones en 2024, y transportó 40,4 millones de toneladas métricas en 2025 frente a 38,2 millones en 2024. Alamtri describió una cadena de suministro integrada como una herramienta para gestionar estrechamente los costos en su negocio metalúrgico liderado por subsidiarias. Alamtri vincula la integración al control de costos, mientras que las cifras de Bukit Asam muestran que tanto el volumen de producción como el transportado aumentaron, por lo que los dos grupos aplican el control logístico a diferentes indicadores de desempeño.
La ejecución operativa y los planes de producción aprobados representan dimensiones separadas del posicionamiento competitivo. Bayan vendió 70,8 millones de toneladas métricas de carbón en 2025, un 4% por debajo de su presupuesto de 73,7 millones de toneladas métricas debido a que las lluvias afectaron las operaciones en Kalimantan Oriental y las compras de carbón estuvieron por debajo del presupuesto. El plan aprobado de Bumi para 2025-2026 apuntaba a entre 78 y 80 millones de toneladas métricas, asignando el objetivo de 80 millones de toneladas métricas entre PT Kaltim Prima Coal con 55 millones y Arutmin con 25 millones. El déficit de Bayan combina un riesgo operativo en sus minas con exposición a la disponibilidad de carbón comprado por debajo del presupuesto. Agregar capacidad minera por sí solo no eliminaría la exposición en ventas a compras de carbón por debajo del presupuesto.
Líderes de la Industria del Carbón de Indonesia
-
PT Bumi Resources Tbk
-
PT Alamtri Resources Indonesia Tbk
-
PT Bayan Resources Tbk
-
PT Bukit Asam Tbk
-
PT Indo Tambangraya Megah Tbk
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Carbón de Indonesia Empresas cubiertas en este informe
- PT Bumi Resources Tbk
- PT Alamtri Resources Indonesia Tbk
- PT Bayan Resources Tbk
- PT Bukit Asam Tbk
- PT Indo Tambangraya Megah Tbk
- PT Kaltim Prima Coal
- PT Arutmin Indonesia
- PT Kideco Jaya Agung
- PT Berau Coal Energy Tbk
- PT Indika Energy Tbk
- Golden Energy & Resources Ltd
- BlackGold Natural Resources
- PT Bhakti Energi Persada
- Bayan International Pte Ltd
- PT Multi Harapan Utama
- Adani Indonesia (Adaro JV)
- Glencore (PT Balangan Coal)
- PT Petrosea Tbk
- PT BUMA Internasional Grup Tbk
- PT Resource Alam Indonesia Tbk
Oportunidades Clave para los Participantes del Mercado
Estas oportunidades comparan el suministro inicial a servicios públicos, la escala de entrega en años posteriores y la demanda de materia prima para la conversión de carbón a metanol. PT Lestari Banten Energi invitó a propietarios de minas y titulares de licencias relevantes a calificar para el suministro planificado de 1,2 millones de toneladas métricas en 2027 y 1,8 millones anuales posteriormente, con presentaciones con fecha límite el 30 de octubre de 2026. El plazo mínimo del contrato es de 2 años, con extensiones sujetas a acuerdo, reservas mineras restantes y la validez del contrato de compra de energía de PLN.
Tabla de Oportunidades de Mercado
| Oportunidad | Por qué ahora | Comprador / segmento líder | Estrategia recomendada | Barrera principal | Posibles beneficiarios |
|---|---|---|---|---|---|
| Suministro inicial de carbón para servicios públicos | Proceso de calificación para el suministro de 2027 | Planta de energía de Banten de PT Lestari Banten Energi | Calificar como propietario de mina o titular de licencia elegible y ofrecer un calendario de entrega inicial | Demostrar el estatus de elegibilidad y entregas confiables en el primer año | Propietarios de minas de carbón y titulares de licencias que califiquen |
| Ampliación del suministro a servicios públicos en años posteriores | La necesidad anual planificada aumenta después del año de suministro inicial | Requerimiento de combustible plurianual de la planta de Banten | Alinear un compromiso de entrega mayor con la cobertura de reservas mineras y el plazo contractual aplicable | Mantener entregas anuales más altas durante el plazo propuesto | Productores elegibles con suficiente capacidad de reserva y entrega |
| Carbón de bajo valor calorífico para conversión a metanol | Inicio de obras en agosto de 2026 para una planta diseñada en torno a materia prima de 3.400 kcal/kg, con puesta en marcha prevista para 2029 | Planta de metanol planificada de PT Bumi Etam Chemical | Desarrollar un acuerdo de materia prima vinculado a los hitos de ingeniería y construcción | Convertir el diseño del proyecto en demanda operativa | PT Arutmin Indonesia y PT Kaltim Prima Coal como propietarios de la empresa conjunta BEC |
| Fuente: Mordor Intelligence | |||||
La apertura más clara a corto plazo es el calendario de adquisición definido de la empresa de servicios públicos, porque su comprador, necesidad anual y fecha de calificación están especificados. El proyecto de metanol ofrece una vía separada para la materia prima de bajo valor calorífico diseñada, con las ventas de carbón dependientes del avance en la construcción y la contratación. Esto separa un proceso de suministro accionable de un canal de desarrollo de proyectos, manteniendo cada oportunidad vinculada a la etapa en que el carbón puede ser efectivamente adquirido.
Desarrollos recientes de la industria en Mercado de Carbón de Indonesia
- Sep 2026: El Ministerio de Energía y Recursos Minerales de Indonesia emitió una cuota adicional de producción de carbón de 2026 de entre 15 y 20 millones de toneladas métricas a 3 subsidiarias de PT Bayan Resources Tbk.
- Ago 2026: PT Bumi Etam Chemical, una empresa conjunta de PT Arutmin Indonesia y PT Kaltim Prima Coal, inició obras de una planta de conversión de carbón a metanol en Kutai Timur, Kalimantan Oriental.
- Jul 2026: PLN informó que una exitosa modernización de las unidades 6 y 7 de Suralaya permite a las plantas utilizar carbón de rango bajo a aproximadamente 4.100-4.300 kcal/kg.
Mercado de Carbón de Indonesia Alcance del informe y metodología de investigación
Definición del Mercado y Cobertura
El Mercado de Carbón de Indonesia mide el volumen de producción anual de carbón producido en Indonesia, en toneladas. La producción se clasifica por grado de carbón y por la aplicación para la que se suministra el carbón.
Exclusiones del alcance: Se excluyen el carbón importado, los combustibles no carboníferos, los equipos mineros y los servicios mineros, así como la electricidad, el hierro y el acero, el cemento, el coque y otros productos fabricados utilizando o procesando carbón.
Descripción General de la Segmentación
- Por Grado de Carbón
- Lignito/Rango Bajo
- Sub-bituminoso
- Bituminoso y de Coque
- Por Aplicación
- Generación de Energía
- Hierro, Acero y Metalurgia
- Cemento y Otras Aplicaciones
Fuentes de Datos, Dimensionamiento del Mercado y Validación
Investigación Documental
El análisis se basa en fuentes públicas como el Ministerio de Energía y Recursos Minerales de Indonesia, la Administración de Información Energética de los Estados Unidos, el inventario de recursos carboníferos de la Agencia Geológica y la Asociación Minera de Carbón de Indonesia para la producción nacional, el comercio, los recursos mineros y el contexto sectorial. Estas fuentes ayudan a distinguir la producción de las entregas domésticas y las exportaciones, mientras que el inventario geológico oficial describe la clasificacin de recursos y la base de actualización anual.
Los informes anuales de las empresas y los materiales para inversores proporcionan información complementaria sobre producción, ventas, grado y logística, que puede verificarse con cobertura de prensa de renombre y estadísticas gubernamentales. Estas fuentes nombradas no son exhaustivas, y otras fuentes adicionales informan la recopilación, validación y aclaración.
Entrevistas Primarias y Encuestas
Las entrevistas y cuestionarios estructurados con productores de carbón indonesios, especialistas en minería y logística, compradores de carbón de servicios públicos e industriales, y analistas del sector pueden poner a prueba la interpretación de la evidencia pública sobre producción, grado y aplicación. Los encuestados pueden aclarar la producción minera, las restricciones de entrega, el enrutamiento por grado y si las cifras reportadas por las empresas cubren las operaciones indonesias relevantes. Cuando los registros no coinciden, los analistas rastrean la diferencia hasta el período de reporte, el grado del producto o la etapa de la transacción, y triangulan con estadísticas públicas independientes y divulgaciones de las empresas.
Distribución de los encuestados del trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del encuestado | Región |
|---|---|---|
| Nivel superior: 35% | Directores ejecutivos: 20% | |
| Nivel medio: 45% | Líderes funcionales/de unidad: 35% | |
| Actores menores: 20% | Gerentes: 45% |
Dimensionamiento del Mercado y Pronóstico
El modelo comienza con una estimación descendente de la producción minera anual de Indonesia en toneladas, luego verifica el total con agregaciones de productores seleccionados y divulgaciones de producción a nivel de mina. La producción histórica, las entregas de la obligación de mercado doméstico, las importaciones y exportaciones, la generación a carbón y la capacidad de energía cautiva, y la producción reportada por grado ayudan a explicar los cambios en el total y a construir las participaciones por grado y aplicación a partir de la evidencia observada de oferta y uso final. Un análisis de escenarios proyecta la producción hacia adelante utilizando la disponibilidad esperada de minas, la política y las cuotas, la demanda de servicios públicos e industrial, y las condiciones de exportación, con trayectorias separadas donde estos factores apuntan en diferentes direcciones. Los analistas comparan las trayectorias resultantes a nivel de variable con encuestados calificados de la industria y compradores indonesios. Si una serie pública está incompleta o es inconsistente, retienen el indicador nacional mejor respaldado, lo verifican con señales independientes de oferta y comercio, y amplían el rango de escenarios en lugar de llenar un vacío con una estimación puntual sin respaldo.
Ciclo de Validación de Datos y Actualización
Los analistas triangularon los registros de producción y entrega del ministerio, las estadísticas comerciales, las divulgaciones de las empresas y los indicadores energéticos independientes, luego investigan los cambios que entran en conflicto entre fuentes o divergen de períodos anteriores. Verifican los períodos de reporte, las unidades, los grados y las etapas de las transacciones, resuelven las anomalías materiales a través de una segunda fuente o un nuevo contacto con el encuestado, y completan una revisión analítica de múltiples pasos antes de la aprobación final. La base de evidencia se actualiza anualmente, se revisa entre ciclos después de eventos materiales de política, cuota, mina o demanda, y se verifica en una revisión previa a la entrega. El nuevo contacto se activa cuando persiste una discrepancia material o un nuevo evento cambia la interpretación de un insumo clave.
Tamaño del Mercado de Carbón de Indonesia de Mordor Intelligence Comparado con Otras Estimaciones Publicadas
Las estimaciones publicadas pueden diferir en las transacciones y productos que contabilizan y en los insumos utilizados para modelar la demanda. El Mercado de Carbón de Indonesia mide el volumen de producción anual de carbón producido en Indonesia, en toneladas.
Los principales factores de brecha incluyen la cobertura definida del estudio y las decisiones de modelado específicas del mercado. Si una serie pública está incompleta o es inconsistente, retienen el indicador nacional mejor respaldado, lo verifican con señales independientes de oferta y comercio, y amplían el rango de escenarios en lugar de llenar un vacío con una estimación puntual sin respaldo.
Comparación de referencia
| Fuente | Tamaño del Mercado | Brechas en la Metodología de Investigación |
|---|---|---|
| Mordor Intelligence | 1,01 mil millones de toneladas (2027) | |
| Editorial Global de Investigación de Mercado A | 129 millones de toneladas (2025) | En su base de 2025, esta estimación está un 87,2% por debajo del valor de 2027 de este informe de 1,01 mil millones de toneladas, 2 años después. Su volumen de mercado publicado está segmentado por aplicación y región, en lugar de ser un total nacional de producción minera declarado. |
| Agencia de Energía A | 266 millones de toneladas métricas (2025) | En su base de 2025, esta estimación está un 73,7% por debajo del valor de 2027 de este informe de 1,01 mil millones de toneladas, 2 años después. La estimación mide el consumo de carbón dentro de Indonesia, por lo que no contabiliza la producción minera exportada como uso doméstico. |
Los analistas de Mordor Intelligence triangulan los registros de producción y entrega del ministerio, las estadísticas comerciales, las divulgaciones de las empresas y los indicadores energéticos independientes, luego investigan los cambios que entran en conflicto entre fuentes o divergen de períodos anteriores.
Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño y las perspectivas de crecimiento del mercado de carbón de Indonesia?
Se espera que el tamaño alcance 1,01 mil millones de toneladas en 2027 y 1,33 mil millones de toneladas para 2032, creciendo a una CAGR del 5,62% durante 2027-2032.
¿Qué sostiene la demanda de carbón indonesio?
PLN informó en julio de 2026 que una modernización de las unidades 6 y 7 de Suralaya permite a las plantas utilizar carbón de rango bajo a aproximadamente 4.100-4.300 kcal/kg. El procesamiento de níquel utilizó más de 81 TWh de energía cautiva en 2025, más del 94% generado a partir de carbón, según la estimación de Ember.
¿Qué grado de carbón tiene la mayor participación?
El carbón sub-bituminoso lideró con el 47,15% en 2026, mientras que se prevé que el carbón bituminoso y de coque crezca más rápido con una CAGR del 7,3% durante 2027-2032.
¿Qué empresas compiten en la producción de carbón indonesio?
Los principales participantes incluyen PT Bumi Resources Tbk, PT Alamtri Resources Indonesia Tbk, PT Bayan Resources Tbk, PT Bukit Asam Tbk y PT Indo Tambangraya Megah Tbk.
¿Qué restringe la rentabilidad y las perspectivas de los productores de carbón?
El tope de la DMO de 70 USD por tonelada métrica sobre el carbón suministrado a PLN redujo los incentivos de asignación a medida que los costos de producción aumentaron en junio de 2026. El financiamiento de jubilación propuesto también introduce un riesgo de duración de la demanda a largo plazo para los proveedores de plantas de propiedad de PLN.
¿Cómo difiere la actividad del carbón entre las provincias indonesias?
Kalimantan Oriental concentró el 38% de las reservas probadas de carbón de Indonesia en 2026. El Parque Industrial Indonesia Weda Bay de Maluku del Norte tenía 4,54 GW de capacidad cautiva de energía a carbón operacional en el inventario de 2025.