
Visión General del Mercado
| Período de Estudio | 2021 - 2031 |
|---|---|
| Período de Datos Pronosticados | 2026 - 2031 |
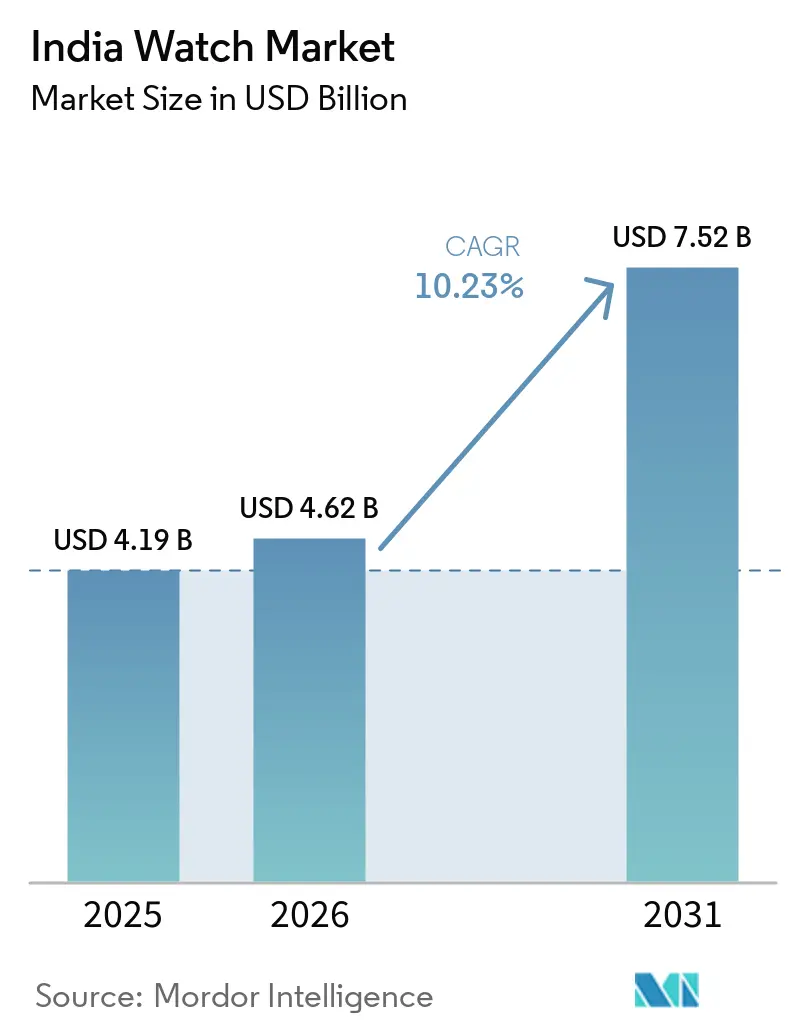
| Tamaño del mercado en el año base (2025) | 4.19 Mil millones de dólares |
| Tamaño del Mercado (2026) | 4.62 Mil millones de dólares |
| Tamaño del Mercado (2031) | 7.52 Mil millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 10.23 % |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del mercado de relojes de la India por Mordor Intelligence
El tamaño del mercado de relojes de la India en 2026 se estima en USD 4.620 millones, creciendo desde el valor de 2025 de USD 4.190 millones, con proyecciones para 2031 que muestran USD 7.520 millones, creciendo a una CAGR del 10,23% durante 2026-2031. A medida que persiste la demanda de relojes de cuarzo y analógicos tradicionales, un segmento creciente de usuarios de relojes inteligentes prioriza cada vez más las funciones de seguimiento de salud, como el monitoreo de frecuencia cardíaca, el seguimiento del sueño y el seguimiento del estado físico. Si bien las marcas nacionales lideran en ventas unitarias debido a su asequibilidad y amplia disponibilidad, las marcas internacionales premium están ganando terreno de manera constante, impulsadas por la reducción de los aranceles de importación sobre los relojes suizos, lo que hace que los relojes de lujo sean más accesibles para los consumidores indios. El panorama de las compras está evolucionando significativamente, con la habilidad digital de la Generación Z impulsando un aumento en el descubrimiento, comparación y compra de relojes en línea a través de plataformas de comercio electrónico y canales de redes sociales. Al mismo tiempo, los incentivos gubernamentales para componentes portátiles, como los esquemas de incentivos vinculados a la producción (PLI), están canalizando nuevas inversiones hacia centros de fabricación locales, fomentando la innovación y aumentando la capacidad de producción[1]. Estos desarrollos subrayan la importancia estratégica del mercado de relojes de la India tanto para los actores globales como domésticos, a medida que emerge como un motor clave de crecimiento en el sector de tecnología portátil.
Conclusiones clave del informe
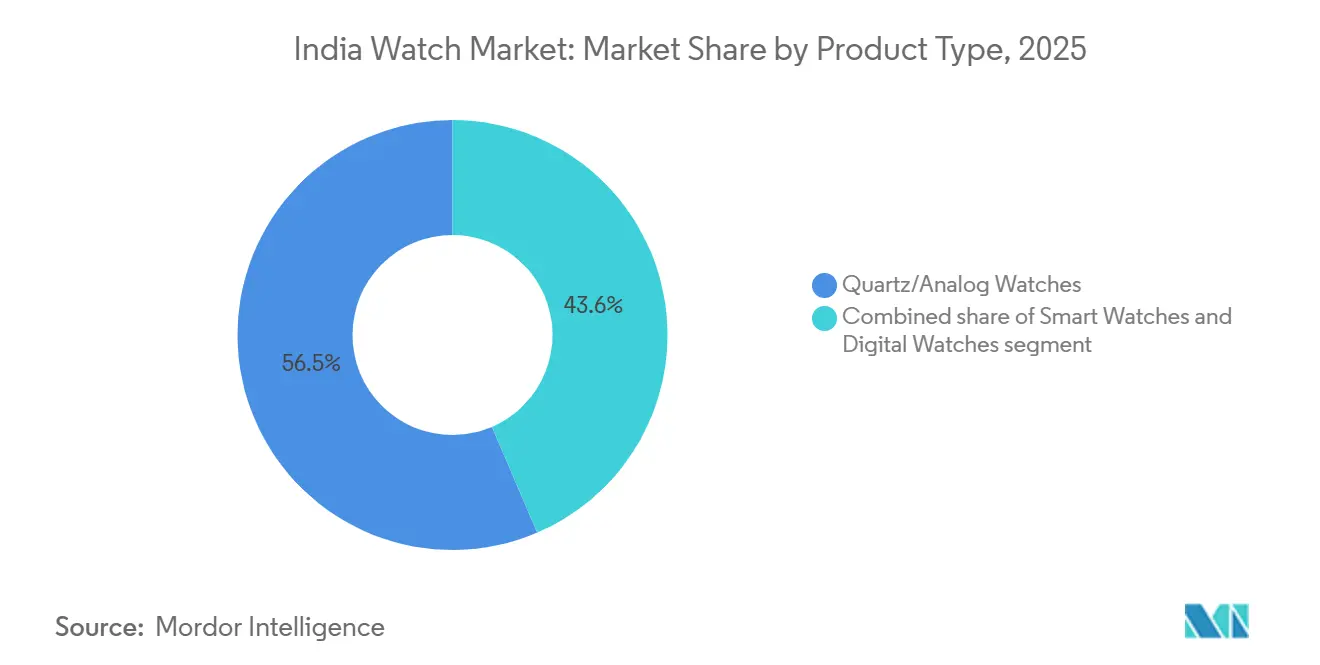
- Por tipo de producto, los relojes de cuarzo/analógicos representaron el 56,45% de la cuota del mercado de relojes en India en 2025, mientras que se proyecta que los relojes inteligentes se expandirán a una CAGR del 11,68% hasta 2031.
- Por usuario final, los hombres representaron el 57,68% de la demanda en 2025; se prevé que las mujeres registren el crecimiento más rápido con una CAGR del 11,37% entre 2026 y 2031.
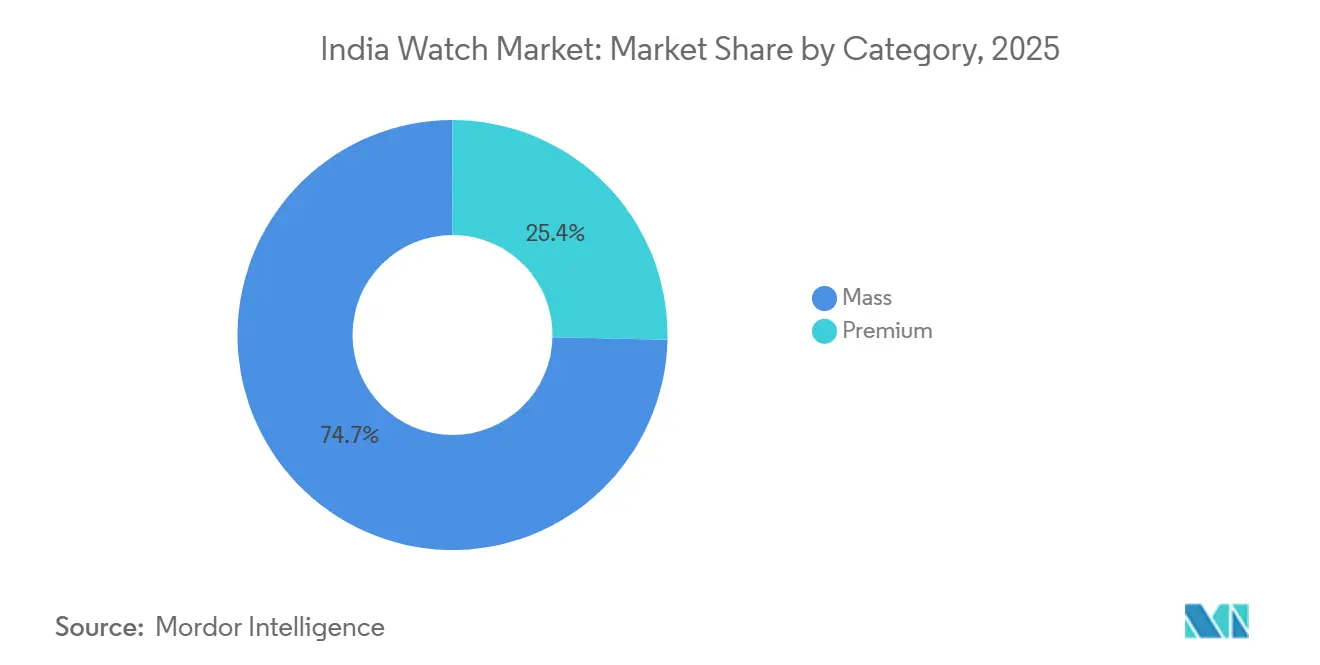
- Por categoría, las ofertas de mercado masivo captaron el 74,65% de los ingresos en 2025, mientras que los modelos premium están preparados para crecer a una CAGR del 11,54% durante el mismo período.
- Por canal de distribución, el comercio minorista offline retuvo una cuota del 77,72% en 2025; se espera que el comercio minorista en línea registre una CAGR del 12,24% hasta 2031, impulsado por consumidores metropolitanos y de ciudades de segundo nivel.
Nota: Las cifras de tamaño del mercado y previsión de este informe se generan utilizando el marco de estimación propietario de Mordor Intelligence, actualizado con los últimos datos e información disponibles a partir de 2026.
Tendencias e Información del Mercado
Análisis del impacto de los impulsores*
| Impulsor | (~) % de impacto en el pronóstico de CAGR | Relevancia geográfica | Plazo de impacto |
|---|---|---|---|
| Auge de los relojes inteligentes asequibles e incentivos a la producción | +2.1% | Maharashtra, Karnataka, Gujarat | Mediano plazo (2-4 años) |
| Aumento del ingreso disponible y premiumización | +1.8% | Maharashtra, Delhi-RCN, Karnataka | Largo plazo (≥ 4 años) |
| Expansión del comercio minorista en línea y la estrategia omnicanal | +1.5% | Corredores urbanos a nivel nacional | Corto plazo (≤ 2 años) |
| Conciencia de moda juvenil y colaboraciones | +1.3% | Concentraciones de la Generación Z en áreas metropolitanas | Mediano plazo (2-4 años) |
| Localización de componentes impulsada por el esquema PLI | +0.9% | Tamil Nadu, Karnataka, Gujarat | Largo plazo (≥ 4 años) |
| Alianzas con aseguradoras de salud | +0.7% | Grandes ciudades con atención organizada | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Auge de los relojes inteligentes asequibles e incentivos a la producción doméstica
Los incentivos vinculados a la producción han allanado el camino para que los fabricantes por contrato penetren en el mercado, lo que ha llevado a un notable aumento en el ensamblaje doméstico de relojes inteligentes, saltando del 4% de los envíos en el tercer trimestre de 2022 a un impresionante 82% en el tercer trimestre de 2023. Estos incentivos han reducido significativamente las barreras de entrada, alentando a los fabricantes a ampliar sus operaciones localmente. Las inversiones en pantallas, paquetes de baterías y tarjetas de circuitos impresos, respaldadas por subsidios, están fortaleciendo la cadena de suministro local. Este desarrollo está creando un ciclo de retroalimentación positiva, mejorando tanto la escala como la competitividad en precios, al tiempo que fomenta la innovación y la eficiencia de costos dentro del ecosistema. Sin embargo, el triunfo de los modelos de precio ultrareducido ha llevado a una caída de más del 60% en los precios de venta promedio en tres años. Esta tendencia destaca la urgencia de que las marcas orienten a los consumidores hacia dispositivos de nivel medio y premium para sostener la rentabilidad y el crecimiento del mercado. Marcas como Fire-Boltt, Noise y boAt han capitalizado los acuerdos de producción local, manteniendo su liderazgo en volumen mientras también se aventuran en unidades de mantenimiento de existencias (SKU) de mayor margen. Estas marcas están experimentando con la diferenciación de productos y características premium para atraer a una base de consumidores más amplia. Como resultado, las dinámicas de costos del mercado de relojes de la India se están volviendo cada vez más atractivas para los proveedores multinacionales de componentes que buscan operaciones localizadas, fortaleciendo aún más la competitividad global del mercado.
Aumento del ingreso disponible y premiumización de relojes analógicos y de lujo
Los compradores adinerados en ciudades metropolitanas y de primer nivel se inclinan cada vez más hacia relojes analógicos e híbridos premium, impulsados por el aumento de los ingresos de los hogares. En 2023, las importaciones de relojes suizos aumentaron un 39,5% en comparación con 2021, lo que subraya la demanda contenida que surge cuando los consumidores adinerados obtienen información más clara sobre los precios y acceso a métodos de pago convenientes. Este crecimiento destaca la creciente preferencia por relojes de lujo de alta calidad entre la población adinerada de la India, impulsada por su deseo de exclusividad y símbolos de estatus. Mientras tanto, las marcas boutique nacionales están floreciendo, mezclando hábilmente la artesanía tradicional india con la mecánica contemporánea, y estableciendo un nicho en torno al precio de INR 100.000. Estas marcas están aprovechando el rico patrimonio artesanal de la India para crear ofertas únicas que atraen tanto a compradores nacionales como internacionales. Con una eliminación gradual del 20% de los aranceles aduaneros sobre los relojes suizos prevista para desarrollarse durante los próximos siete años, se prevé que los precios al por menor bajen. Se espera que este cambio amplíe la base de consumidores en el extremo superior y que incline aún más el mercado de relojes de la India hacia las ofertas premium, haciendo que los relojes de lujo sean más accesibles para una audiencia más amplia.
Expansión del comercio minorista en línea y estrategias omnicanal
Este auge puede atribuirse a los descubrimientos impulsados por las redes sociales, la comodidad de los pagos con un solo clic y la logística ágil de última milla, todo lo cual ha aliviado los desafíos tradicionales de comprar relojes. Estas plataformas también han permitido a las marcas llegar a una audiencia más amplia, ofreciendo recomendaciones personalizadas y campañas de marketing dirigidas que se adaptan a las diversas preferencias de los consumidores. Reconociendo la importancia de la confianza y el servicio posventa, las marcas ahora están estableciendo una presencia física más sólida en ciudades de segundo y tercer nivel. Este movimiento reconoce el deseo de los consumidores de una transición fluida desde la navegación por catálogos digitales hasta la experiencia de pruebas táctiles, lo que es particularmente significativo en mercados donde la interacción física con los productos genera confianza en las decisiones de compra. Las tendencias de contratación en el comercio minorista subrayan aún más este cambio: en 2024, más de la mitad de los nombramientos de alto nivel se centraron en la integración omnicanal. Esto incluye la armonización de los datos de la cadena de suministro y la mejora de las experiencias digitales en tienda, garantizando que el mercado de relojes de la India se alinee con los estándares minoristas globales al tiempo que aborda las expectativas cambiantes de los consumidores modernos.
Conciencia de moda juvenil y colaboraciones de marca
Con un grupo de 377 millones, la Generación Z prioriza la autenticidad, la inclusividad y las narrativas impulsadas por la comunidad. Aprovechando estos valores, el jugador nacional Sylvi lanza ediciones limitadas con precios inferiores a INR 2.000, que se agotan rápidamente a través de cuentas regresivas en redes sociales, aprovechando el poder de las plataformas digitales para crear urgencia y exclusividad. La iniciativa "Waste More Time" de Timex y las alianzas de Fire-Boltt con festivales de música subrayan el dominio del marketing experiencial sobre los respaldos de celebridades tradicionales para atraer a los datos demográficos más jóvenes. Estas campañas se centran en crear experiencias memorables y fomentar conexiones emocionales, que resuenan profundamente con las preferencias de la Generación Z. Esto crea un ciclo de retroalimentación: las asociaciones virales conducen a aumentos inmediatos en las ventas, lo que empuja a los jugadores establecidos a acelerar las actualizaciones de diseño e introducir opciones de color personalizadas, profundizando así su compromiso con el mercado de relojes de la India y garantizando una relevancia sostenida en un panorama competitivo.
Análisis del impacto de las restricciones*
| Restricción | (~) % de impacto en el pronóstico de CAGR | Relevancia geográfica | Plazo de impacto |
|---|---|---|---|
| Compresión de márgenes por la caída de los precios de venta promedio | -1.4% | Nivel presupuestario a nivel nacional | Corto plazo (≤ 2 años) |
| Saturación del mercado y ciclos de reposición más largos | -1.1% | Centros urbanos de alta penetración | Mediano plazo (2-4 años) |
| Relojes analógicos falsificados e importaciones del mercado gris | -0.8% | Principales áreas metropolitanas y estados fronterizos | Mediano plazo (2-4 años) |
| Conocimiento limitado del movimiento mecánico doméstico | -0.5% | Segmento analógico premium nacional | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Compresión de márgenes por la caída de los precios de venta promedio en relojes inteligentes
Durante el último año, los precios de venta promedio de los dispositivos portátiles económicos cayeron de USD 21 a USD 18,8, comprimiendo los márgenes brutos incluso cuando los costos de insumos para sensores y memoria vieron solo una modesta disminución. Los compradores con conciencia presupuestaria ahora ven los dispositivos con precio inferior a INR 1.000 como novedades desechables en lugar de artículos esenciales. Este cambio ha llevado a menos compras repetidas y mayores preocupaciones sobre el stock que se vuelve obsoleto, ya que estos dispositivos de bajo costo a menudo no cumplen con las expectativas de los consumidores a largo plazo en términos de durabilidad y funcionalidad. En respuesta, las marcas están canalizando sus esfuerzos de marketing hacia productos con precio superior a INR 20.000, enfatizando propuestas de valor más claras, mayor duración de la batería y métricas de salud reguladas. Al apuntar a este segmento premium, las empresas buscan atraer a una base de clientes más exigente dispuesta a invertir en dispositivos confiables y ricos en funciones, rejuveneciendo en última instancia la rentabilidad en el mercado de relojes de la India.
Saturación del mercado y ciclos de reposición más largos
Por primera vez, el mercado de dispositivos portátiles de la India ha experimentado una disminución, atribuida a la fatiga del consumidor y a los prolongados ciclos de reposición. En el segundo trimestre de 2024, los envíos cayeron un 10% interanual, totalizando 25,9 millones de unidades. El segmento de relojes inteligentes sufrió la peor parte, desplomándose un 27,4% hasta las 9,3 millones de unidades. Esta desaceleración señala una maduración del mercado y una mayor selectividad entre los consumidores, ya que evalúan cada vez más el valor y la utilidad de las nuevas compras. Los envíos de Apple Inc, que cayeron un 57%, subrayan los desafíos del ciclo de reposición extendido, ya que los usuarios ahora retienen los dispositivos por más tiempo que antes, desviándose de los patrones de actualización tradicionales. Esta saturación se intensifica aún más por la falta de innovación en los segmentos económicos, con consumidores que priorizan características distintivas sobre la mera competencia de precios. Además, la desaceleración del mercado refleja un cambio en el comportamiento del consumidor, donde los compradores son más cautelosos y deliberados en su gasto, especialmente en un panorama competitivo con diferenciación limitada. Los analistas prevén obstáculos continuos a lo largo de 2024, y cualquier recuperación potencial depende del lanzamiento de nuevos modelos durante las temporadas festivas y de avances tecnológicos significativos que puedan inclinar a los consumidores hacia las sustituciones.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de segmentos
Por tipo de producto:
la innovación en relojes inteligentes impulsa el crecimientoEn 2025, los relojes de cuarzo y analógicos ostentan una cuota dominante del 56,45% del mercado de relojes en India. Esta preferencia sostenida subraya una profunda afinidad cultural por los relojes tradicionales, particularmente en contextos formales y profesionales. Los consumidores de mayor edad y los profesionales de industrias consolidadas, donde los estilos clásicos predominan, continúan favoreciendo estos relojes. Valorados por su fiabilidad, artesanía y estética atemporal, estos relojes complementan a la perfección la vestimenta formal. El segmento experimenta un auge en la premiumización, evidenciado por un incremento del 39,5% en las importaciones de relojes suizos, lo que señala un creciente apetito del consumidor por el lujo y la calidad. Además, marcas de lujo nacionales, como Bangalore Watch Company, están aprovechando los matices culturales para crear ofertas analógicas premium que atraen a compradores exigentes.
Por otro lado, los relojes inteligentes son los de mayor crecimiento en el mercado, con una sólida tasa de crecimiento anual compuesto (CAGR) del 11,68% proyectada hasta 2031. Este auge está impulsado principalmente por la creciente adopción de funciones de monitoreo de salud y una marcada inclinación hacia la tecnología ponible entre los jóvenes. Emerge una clara división en el mercado: los relojes inteligentes premium, con precios superiores a Rs 20.000, están experimentando un asombroso crecimiento interanual del 147%, impulsado por sus avanzadas funciones de seguimiento de salud e inteligencia artificial. La tendencia está ejemplificada por el Pixel Watch 3 de Google, que debutó entre Rs 39.900 y Rs 43.900, mostrando el giro hacia dispositivos de alta gama y repletos de funciones. Los Galaxy Watch de Samsung, respaldados por recientes aprobaciones regulatorias para el monitoreo de presión arterial y ECG, subrayan cómo las funciones de salud de vanguardia no solo justifican los precios premium, sino que también impulsan la innovación. Por el contrario, los relojes inteligentes de bajo costo enfrentan una ardua batalla para ganar tracción entre los consumidores, ya que su percibido bajo valor limita su alcance en el mercado, a pesar de los precios competitivos.



Por usuario final:
el segmento femenino se aceleraEn el mercado de relojes de India, los relojes para hombre ostentan una cuota dominante del 57,68%. Esta posición de liderazgo se atribuye a la percepción de los relojes como accesorios esenciales y símbolos de estatus entre los hombres indios. La urbanización y el aumento de los ingresos disponibles en las principales ciudades han intensificado la demanda, particularmente de marcas que combinan a la perfección estilo y tecnología. Si bien muchos hombres se inclinan por los relojes analógicos tradicionales por su atractivo clásico, existe un notable giro hacia los relojes inteligentes, valorados por su seguimiento de actividad física y utilidad profesional. La influencia de los avales de celebridades, junto con destacadas campañas digitales, ha consolidado aún más el compromiso masculino. A medida que continúa la tendencia de premiumización, el segmento masculino está preparado para liderar, moldeado por los cambiantes gustos de moda y las culturas laborales en evolución.
Mientras tanto, el segmento femenino, aunque más pequeño, es el de mayor crecimiento, expandiéndose a una impresionante tasa del 11,37%. Este auge está estrechamente vinculado a los cambios sociales, con más mujeres incorporándose al mercado laboral y forjando carreras profesionales. En 2024, aproximadamente el 41% de las mujeres en India forman parte de la fuerza laboral, un segmento demográfico significativo que impulsa la demanda tanto de relojes elegantes como funcionales. En respuesta, las marcas están diseñando modelos y funciones que resuenan con los dinámicos estilos de vida de las mujeres. El auge de las plataformas digitales y el comercio electrónico ha revolucionado las compras para las mujeres, ofreciendo comodidad y un toque personalizado. A medida que las mujeres influyen cada vez más en las decisiones de compra del hogar y buscan productos que reflejen sus aspiraciones, el rápido crecimiento de este segmento subraya su papel fundamental en la industria relojera de India.
Por categoría:
el segmento premium desafía las tendencias del mercadoEn 2025, los relojes con precio inferior a ₹10.000 dominan el mercado de relojes de India, representando el 74,65% de las ventas totales en unidades. Este segmento prospera gracias a la asequibilidad, la amplia accesibilidad y la fuerte visibilidad de marca en áreas urbanas y semiurbanas. Sin embargo, a medida que la competencia se intensifica y los márgenes de beneficio se reducen, el crecimiento en este segmento ha comenzado a desacelerarse. Las marcas dirigidas a consumidores con presupuesto ajustado están innovando para mantener su ventaja, introduciendo características típicamente asociadas con relojes premium, como biseles de cerámica, pantallas AMOLED y capacidades de pago NFC. Estas ofertas de "premium asequible" buscan cerrar la brecha entre las categorías de entrada y de gama media. Sin embargo, su éxito a largo plazo depende de un servicio posventa confiable y actualizaciones de software periódicas, que son cruciales para fomentar la lealtad del cliente en un mercado saturado.
El segmento de relojes premium de India, que abarca tanto los mecánicos de lujo como los dispositivos ponibles inteligentes de alta gama, está experimentando el crecimiento más rápido, con proyecciones de una CAGR del 11,54%. Este auge está impulsado por el aumento de los ingresos disponibles y un cambio cultural hacia los regalos personales y las mejoras en el estilo de vida. Para 2031, el mercado de relojes premium está preparado para superar los 1.250 millones de USD, respaldado por factores como la reducción de los aranceles aduaneros y el surgimiento de boutiques experienciales en barrios exclusivos. Mientras que las marcas de "premium asequible" compiten por la atención a través de sus características, las prestigiosas marcas suizas enfatizan el patrimonio, la artesanía y la exclusividad, garantizando que la demanda se mantenga sólida independientemente del precio. Sus tiradas de producción limitadas y sus convincentes narrativas de marca elevan estos relojes a un estatus aspiracional. A medida que un número creciente de consumidores indios considera el lujo como una faceta de su identidad, el segmento premium está preparado para ampliar su presencia en el mercado y su resonancia cultural.

Por canal de distribución:
la transformación digital se aceleraEn 2025, los minoristas offline captaron una cuota dominante del 77,72% del gasto en el mercado de relojes de India. Muchos compradores prefieren las tiendas físicas, valorando la posibilidad de inspeccionar los relojes, probar el ajuste y la comodidad, y recibir ajustes de correa de inmediato. El atractivo de los reemplazos de batería en el acto y las interacciones directas con el personal de ventas refuerza aún más el atractivo del canal offline. Los establecimientos en calles comerciales, las salas de exposición multimarca y los quioscos en centros comerciales atienden a diversos presupuestos, garantizando una amplia accesibilidad. Este segmento prospera gracias a las compras por impulso, impulsadas por demostraciones en persona y promociones vinculadas. Si bien otros canales experimentan crecimiento, la extensa presencia física y el servicio inmediato del comercio minorista offline consolidan su estatus como pilar del mercado en el futuro previsible.
Las ventas de relojes en línea están en auge, con proyecciones de una sólida CAGR del 12,24%. Funciones como demostraciones en transmisión en vivo, entrega el mismo día y esquemas de cuotas sin costo están potenciando el atractivo de las compras digitales, particularmente para los compradores primerizos. Para 2031, el comercio electrónico está preparado para representar aproximadamente un tercio del gasto en relojes, duplicando efectivamente su cuota actual. Este crecimiento está impulsado por innovadoras estrategias omnicanal, que incluyen la compra mediante escaneo de código QR en quioscos, la recogida en tienda en zonas residenciales y aplicaciones que integran reservas de servicio con historiales de garantía en la nube. Las marcas que prosperan en este ámbito son aquellas que crean un recorrido fluido entre las interacciones en línea y fuera de línea, fomentando tanto la comodidad como la confianza. Con un número creciente de consumidores adoptando este modelo híbrido, el comercio minorista en línea está preparado para pasar de ser un mero competidor a convertirse en una fuerza fundamental que impulsa el impulso del mercado de relojes.
Análisis geográfico
Maharashtra, que atrae el 31% del total de la inversión extranjera directa (IED), se erige como el principal centro de consumo, seguida de Karnataka con el 20%, en gran parte debido al enfoque centrado en la tecnología de la información de Bangalore en los dispositivos portátiles conectados. Completan los cinco primeros Gujarat, Delhi-RCN y Tamil Nadu, todos los cuales muestran una sólida presencia de centros comerciales y establecimientos de marcas de lujo. Estos estados representan colectivamente una parte significativa del mercado de relojes de la India, que ya ha cruzado la marca de los USD 2.000 millones. Sin embargo, el crecimiento está avanzando de manera constante hacia las ciudades de segundo nivel, impulsado por la creciente demanda de los consumidores y la expansión de las redes minoristas.
Las ciudades más pequeñas, que contribuyen al 60% del PIB nacional, están emergiendo como objetivos prioritarios para la expansión de tiendas insignia. Este cambio está impulsado por una mejor conectividad vial, el aumento de los ingresos disponibles y las aspiraciones de una clase media en auge. Iniciativas como el programa India Digital del gobierno están acelerando el acceso a banda ancha, permitiendo a las plataformas de comercio electrónico gestionar eficientemente los servicios posventa desde centros centralizados. Estos avances en infraestructura están cerrando la brecha urbano-rural, con ciudades como Indore y Coimbatore que registran tasas de adopción de relojes inteligentes a solo 15 puntos porcentuales por debajo de los promedios metropolitanos. Estos desarrollos indican una creciente aceptación de la tecnología y un cambio en el comportamiento del consumidor en las regiones no metropolitanas.
Los gustos regionales varían: mientras que las regiones del norte prefieren regalar relojes analógicos en celebraciones, los centros tecnológicos del sur se inclinan más hacia los dispositivos portátiles cargados de sensores. En Kerala, las incautaciones de falsificaciones en los puertos costeros ponen de relieve los obstáculos de aplicación de la ley, lo que representa un riesgo para la confianza en los canales genuinos si no se aborda. En el lado positivo, los centros de fabricación localizada de Tamil Nadu y Karnataka, respaldados por mano de obra calificada y acceso a puertos, están respondiendo con destreza a las tendencias de demanda en evolución con tiempos de entrega reducidos. Estos clústeres no solo mejoran la eficiencia productiva, sino que también posicionan a las regiones como contribuyentes fundamentales al crecimiento del mercado nacional de dispositivos portátiles.
Panorama regulatorio
Los relojes con funciones electrónicas, en particular los relojes inteligentes, están sujetos al marco de cumplimiento electrónico de India liderado por el Ministerio de Electrónica y Tecnología de la Información (MeitY). Para el acceso al mercado, las marcas e importadores suelen seguir las vías de prueba y registro reconocidas por BIS, incluido el Esquema de Registro Obligatorio (CRS) para dispositivos electrónicos cubiertos, junto con el cumplimiento de las normas de seguridad indias aplicables, como la IS 13252, referenciada para dispositivos conectados.
En el ámbito del comercio y la regulación técnica, BIS continúa ampliando el cumplimiento obligatorio mediante Órdenes de Control de Calidad (QCO) en distintas categorías de productos, y el marco de regulaciones técnicas del DPIIT sigue siendo relevante para importadores y fabricantes de equipos originales (OEM) que gestionan certificaciones. En 2026, los cambios en materia aduanera y de política comercial también afectaron los costos de internación y la elección de canales. El Presupuesto de la Unión 2026 propuso reducir el Derecho Aduanero Básico sobre bienes importados para uso personal al 10% a partir del 1 de abril de 2026 (con exclusiones establecidas como automóviles y alcohol), y el marco de libre comercio entre India y Suiza mencionado en el contexto del mercado incluye una reducción programada de los derechos de importación sobre los relojes suizos, lo que favorece un entorno de importación premium más estructurado junto con las obligaciones de cumplimiento.
Panorama competitivo
Concentración del Mercado
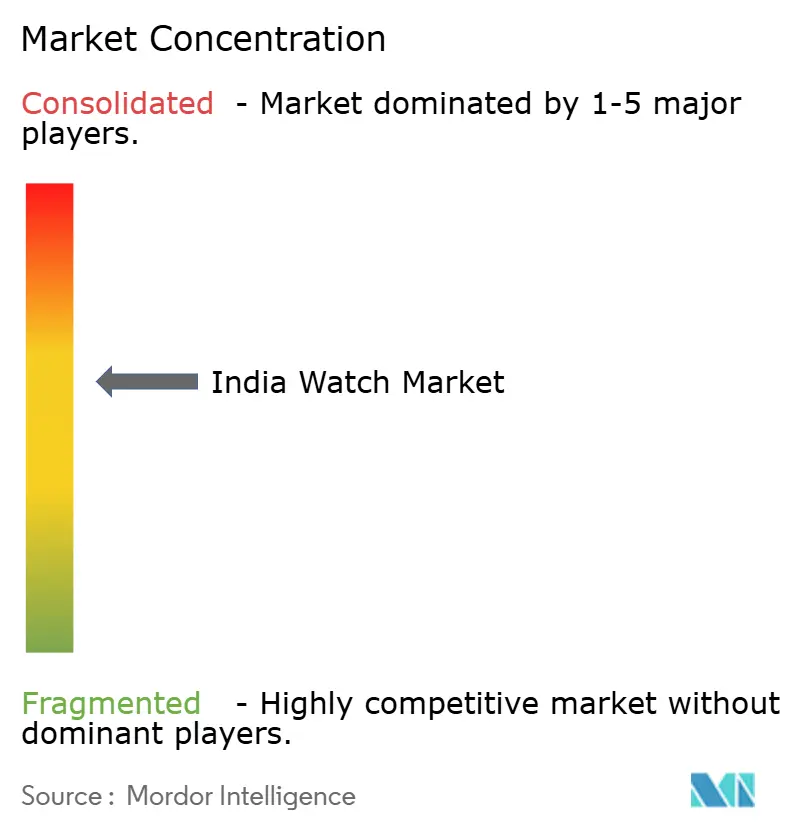
En el mercado de relojes de la India, prevalece un nivel de concentración moderado. Sin embargo, estos titanes nacionales no han asegurado una posición de liderazgo en las categorías más amplias de relojes de pulsera. Para superar a los competidores, estos jugadores enfatizan lanzamientos rápidos de productos, marketing impulsado por influenciadores y un enfoque de ensamblaje verticalmente integrado. Mientras tanto, las empresas internacionales se adaptan ajustando los puntos de precio, forjando alianzas omnicanal e incorporando características como los pagos UPI integrados, atendiendo específicamente al mercado indio. Esta localización estratégica permite a las marcas globales mantenerse competitivas en un mercado donde los jugadores nacionales están ganando terreno rápidamente.
Las maniobras estratégicas destacan una división del mercado: Dixon Technologies está canalizando una considerable suma de USD 600 millones en la fabricación de pantallas, lo que sugiere una estrategia para un mayor control de la cadena de valor ascendente y la reducción de la dependencia de las importaciones. Este movimiento se alinea con el impulso del gobierno hacia la autosuficiencia en la fabricación. En contraste, las marcas de lujo Panerai y U-BOAT están estableciendo boutiques, con el objetivo de atraer y cultivar una clientela premium ofreciendo experiencias exclusivas de alta gama. En el frente tecnológico, Samsung Corp destaca al enfatizar las utilidades de salud, aprovechando características como ECG y la aprobación para la presión arterial para atraer a los consumidores preocupados por la salud. Cabe destacar que existe una brecha en el mercado: los dispositivos portátiles de seguridad para niños y los monitores de atención a personas mayores siguen siendo en gran medida inexplorados por los jugadores establecidos, pero resuenan con las tendencias demográficas de la India. Estos segmentos presentan oportunidades de crecimiento significativas, especialmente a medida que continúa aumentando la conciencia sobre la seguridad personal y el cuidado de las personas mayores.
De cara al futuro, el éxito dependerá del abastecimiento local de componentes, garantizando la privacidad de los datos para las métricas relacionadas con la salud, e implementando programas de fidelización que incentiven las interacciones dentro de la aplicación. Los jugadores que puedan combinar a la perfección la lealtad al ecosistema con los avances en hardware están preparados para dirigir el futuro del mercado de relojes de la India en la próxima década. Además, las empresas que puedan abordar las necesidades emergentes de los consumidores, como la seguridad y el monitoreo de la salud, al tiempo que mantienen la asequibilidad, es probable que obtengan una ventaja competitiva en este mercado en evolución.
Líderes de la industria relojera de la India
-
Casio Computer Co. Ltd.
-
The Tata Group (Titan Company)
-
Fire-Boltt
-
Noise
-
BoAt (Imagine Marketing)
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Relojes de India Empresas cubiertas en este informe
- The Tata Group (Titan Company)
- Noise
- Apple Inc
- Fire-Boltt
- Fossil Group Inc
- Garmin Ltd
- Boat (Imagine Marketing)
- BBK Electronics Corp Ltd
- Rolex SA
- PVH Corp (Tommy Hilfiger)
- Samsung Corp
- Swatch Group Ltd, The
- Xiaomi Corp
- Casio Computer Co Ltd
- Timex Group BV
- Seiko Group Corp
- GOQii Inc
- LVMH Moet Hennessy Louis Vuitton SA
- Richemont SA, Cie Financiere
- Movado Group Inc
Oportunidades de mercado y perspectivas futuras
La premiumización en los relojes analógicos y mecánicos está generando espacio para el comercio minorista curado, el posicionamiento patrimonial y los surtidos de transición hacia el lujo, particularmente a medida que los calendarios de reducción de derechos sobre los relojes suizos mejoran el acceso y la transparencia de precios en el segmento superior. La divergencia reportada por Titan entre el crecimiento analógico y la caída de valor de los relojes inteligentes en el año fiscal 2026 también apunta a oportunidades de diferenciación en artesanía, servicio y descubrimiento liderado por boutiques, en lugar de competir únicamente en el precio de los relojes inteligentes de entrada. El programa de expansión Helios Luxe de Titan, anunciado en marzo de 2026, añade una ruta de distribución definida para el lujo multimarca dirigido al segmento de más de 1 lakh INR.
La localización y la ampliación de escala en la manufactura conforman una segunda vía de oportunidad en los relojes analógicos y con funciones inteligentes de gran volumen, así como en los subconjuntos clave. La divulgación de Timex Group India en mayo de 2026 sobre una hoja de ruta de capacidad, de aproximadamente 6 millones de unidades anuales a 10-11 millones de unidades, indica una inversión activa en la producción nacional y se alinea con el contexto del informe sobre la localización impulsada por el PLI de componentes para dispositivos vestibles y una reposición más rápida para el comercio omnicanal. Para las marcas internacionales, la importancia de India en la asignación global se está haciendo más explícita, ya que Seiko declaró en julio de 2026 que India se convertirá en su tercer mercado más grande para finales de 2026, lo que refuerza los incentivos para profundizar la distribución, las redes de posventa y las arquitecturas de producto y precios específicas para India.
Desarrollos recientes de la industria en Mercado de Relojes de India
- Junio de 2026: Fire-Boltt anunció su entrada en la categoría de teléfonos inteligentes bajo la marca boltt, presentando modelos 4G y 5G a través de una asociación con Flipkart para la distribución a nivel nacional. El movimiento amplía el ecosistema de dispositivos de consumo de Fire-Boltt más allá de los dispositivos vestibles y puede moldear la forma en que la marca agrupa servicios de aplicaciones, accesorios y promociones entre categorías. También aumenta la presión competitiva sobre los actores de relojes inteligentes, ya que los compradores con presupuesto limitado consideran actualizaciones en electrónica adyacente.
- Mayo de 2026: Titan Company anunció una asociación estratégica con el fabricante de relojes suizo Roamer para comercializar relojes de lujo patrimoniales en India, respaldada por un evento de presentación el 9 de mayo de 2026. La alianza fortalece el acceso de Titan a la cartera premium y refuerza el papel de la distribución curada y liderada por la marca en el segmento de más de 1 lakh INR. También ofrece otra vía para el posicionamiento patrimonial suizo a medida que evoluciona la dinámica de los derechos de importación para relojes de lujo.
- Septiembre de 2024: Apple presentó el Apple Watch Series 10 y un nuevo Apple Watch SE, añadiendo funciones como notificaciones de apnea del sueño, carga más rápida e información de salud mejorada gracias a watchOS 11. El lanzamiento continuó elevando el estándar de referencia para los conjuntos de funciones de relojes inteligentes centrados en la salud en el segmento premium de India. Esto intensifica las exigencias de diferenciación para las marcas nacionales que compiten en valor mientras buscan mejoras en métricas de salud reguladas y experiencia de software.
Mercado de Relojes de India Alcance del informe y metodología de investigación
Definición y Cobertura del Mercado
Este mercado abarca los ingresos generados por la venta de relojes en India, incluidos los relojes de pulsera tradicionales y los relojes inteligentes, a través del comercio minorista en línea y fuera de línea. Se mide como el valor de los productos adquiridos por los usuarios finales durante el año.
Exclusiones del alcance: No incluye relojes de pared o sobremesa, componentes de relojes vendidos por separado, ingresos por reparación y servicio posventa, ni el valor de reventa de segunda mano.
Descripción General de la Segmentación
- Por tipo de producto
- Relojes de cuarzo/analógicos
- Relojes digitales
- Relojes inteligentes
- Por usuario final
- Hombres
- Mujeres
- Niños
- Por categoría
- Premium
- Masivo
- Por canal de distribución
- Tiendas minoristas en línea
- Tiendas minoristas fuera de línea
Fuentes de Datos, Dimensionamiento del Mercado y Validación
Investigación Documental
El trabajo documental comienza con el mapeo del contexto de oferta y demanda de relojes en India, de modo que podamos establecer parámetros realistas antes de modelar los ingresos. Generalmente recurrimos a fuentes públicas como las estadísticas de comercio de importaciones y exportaciones del Ministerio de Comercio e Industria, los aranceles aduaneros para el mapeo de productos y las estadísticas nacionales sobre patrones de ingresos y consumo.
Para anclar el comportamiento por categoría, también utilizamos fuentes como las publicaciones del Banco de la Reserva de India sobre señales de gasto del consumidor, publicaciones de asociaciones industriales sobre comercio minorista y electrónica, y revistas especializadas que analizan las tendencias de adopción y uso de dispositivos ponibles. Los informes anuales de las empresas, las presentaciones para inversores y la cobertura de prensa de renombre se utilizan luego para comprender la combinación de cartera, la estrategia de canal y los movimientos de precios. Las suscripciones de pago seleccionadas se utilizan únicamente para agilizar las verificaciones financieras de las empresas, el seguimiento de patentes y las lecturas de importaciones y exportaciones a nivel de envíos cuando corresponde. Las fuentes documentales aquí enumeradas son ilustrativas y no exhaustivas, y se utilizaron muchas otras referencias públicas para la recopilación de datos, verificaciones cruzadas y aclaraciones.
Entrevistas Primarias y Encuestas
Los insumos primarios se recopilaron a través de entrevistas con expertos y encuestas estructuradas con equipos del lado de las marcas, distribuidores, minoristas clave y participantes en el ecosistema de componentes y ensamblaje, de modo que pudiéramos contrastar los precios, el cambio en la combinación de productos y las divisiones por canal utilizando retroalimentación de campo. Dado que este es un mercado centrado en India, enfatizamos los insumos que reflejan el comportamiento de la demanda en zonas metropolitanas y no metropolitanas, la estacionalidad festiva y el ciclo de rápida evolución de los relojes inteligentes, y luego utilizamos esas perspectivas para finalizar los supuestos y cerrar las brechas dejadas por los datos públicos.
Distribución de los encuestados en el trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del encuestado |
|---|---|
| Nivel superior: 34% | Directivos de nivel C: 18% |
| Nivel medio: 48% | Líderes funcionales/de unidad: 29% |
| Actores más pequeños: 18% | Gerentes: 53% |
Dimensionamiento del Mercado y Pronósticos
El dimensionamiento del mercado se construye utilizando un enfoque de grupo de demanda de arriba hacia abajo, donde la capacidad de gasto de los hogares y la participación en la categoría se traducen en demanda de unidades de relojes, que luego se convierte en valor utilizando los precios de venta promedio por tipo. El modelo se mantiene práctico al anclarse en señales observables y al permitir que los supuestos cambien por año cuando las condiciones del consumidor cambian.
Los insumos clave que rastreamos incluyen la división entre relojes tradicionales y relojes inteligentes, la combinación en línea y fuera de línea, los ciclos de reemplazo (que determinan las compras repetidas), los movimientos típicos de las bandas de precios y la dependencia de las importaciones, que puede mover los precios en estantería cuando la moneda o los aranceles cambian. Dado que el comercio minorista es estacional, el incremento en torno a los meses festivos y de bodas se refleja al normalizar la demanda anual.
Los resultados se corroboran luego con aproximaciones selectivas de abajo hacia arriba, como la consolidación de las cuotas de ingresos de marcas y canales muestreados, la aplicación de verificaciones de precio de venta promedio por unidad mediante conversaciones con minoristas y la revisión de las tendencias de valor de importación para los códigos del Sistema Armonizado relevantes. Para los pronósticos, se utiliza el análisis de escenarios con un caso base y bandas de sensibilidad, y luego la trayectoria final se ajusta utilizando el consenso de expertos sobre el ritmo de adopción de relojes inteligentes, la premiumización y la estabilidad de los márgenes del canal.
Ciclo de Validación de Datos y Actualización
Los resultados del modelo se verifican con señales independientes, como los valores del comercio, las señales de crecimiento de la categoría a partir de divulgaciones públicas y la retroalimentación del canal, de modo que los totales no se alejen de lo que el mercado puede absorber de manera realista. Cuando una variación parece grande, se revisan los supuestos, se cuestionan los valores atípicos y se realizan llamadas de seguimiento para confirmar si el cambio es real o está impulsado por el momento de los datos.
Antes de la aprobación final, el libro de trabajo pasa por una revisión analítica de múltiples pasos, que incluye verificaciones de la lógica de unidades a valor, el movimiento de precios interanual y la consistencia de la combinación entre los tipos de relojes. El informe se actualiza anualmente, y se realizan actualizaciones intermedias cuando ocurren eventos materiales, como cambios en los aranceles, grandes perturbaciones en la demanda o un giro repentino en la combinación hacia los relojes inteligentes. Justo antes de la entrega, realizamos un pase final para que los clientes reciban la vista actualizada más reciente.
Tamaño del Mercado de Relojes en India según Mordor Intelligence en Comparación con Otras Estimaciones Publicadas
Es normal ver diferentes valores de mercado para el mismo tema de relojes en India porque las elecciones subyacentes no siempre están alineadas. Las mayores diferencias suelen provenir de lo que se incluye dentro del mercado, qué año se trata como base y cómo se gestionan los cambios de precios y combinación de productos para los relojes inteligentes frente a los relojes tradicionales.
Al rastrear la combinación por tipo de producto, validar el movimiento del precio de venta promedio a través de verificaciones de canal y actualizar anualmente la curva de adopción de relojes inteligentes, Mordor Intelligence mantiene el total enfocado en el valor de las ventas de productos de relojes en India, en lugar de mezclar relojes de pared o sobremesa, reparaciones o reventa de segunda mano.
Comparación de referencia
| Fuente | Tamaño del Mercado | Brechas en la Metodología de Investigación |
|---|---|---|
| Mordor Intelligence | 4.190 millones de USD (2025) | |
| Editor de Investigación Industrial A | 5.200 millones de USD (2025) | Utiliza un grupo de valor más amplio que puede cambiar los totales mediante un tratamiento diferente de los márgenes del canal y una normalización menos explícita de la estacionalidad impulsada por festividades, lo que puede inflar la tasa de ejecución en estado estable. |
| Editor de Investigación Industrial B | 6.710 millones de USD (2025) | Aplica supuestos de tipo y precio más amplios que pueden elevar el precio de venta promedio combinado, y los supuestos de alcance de relojes inteligentes y ciclo de reemplazo no siempre se presentan de una manera que sea fácil de conciliar año tras año. |
La diferencia entre los tres números se explica principalmente por las inclusiones de alcance y la rapidez con que se asume que los precios y la combinación de productos cambian a medida que crecen los relojes inteligentes. Cuando los pasos están vinculados a señales de demanda visibles y verificados con la realidad del canal, el total final se vuelve más fácil de reproducir año tras año.
Preguntas clave respondidas en el informe
¿Cuál será el tamaño del mercado de relojes de la India en 2031?
Se proyecta que alcanzará los USD 7.520 millones, creciendo a una CAGR del 10,23% a partir de 2026.
¿Qué segmento de producto se está expandiendo más rápido?
Los relojes inteligentes tienen las mejores perspectivas de crecimiento con una CAGR del 11,68% hasta 2031.
¿Qué papel juega el comercio minorista en línea en las ventas de relojes?
El comercio minorista en línea está ampliando las ventas de relojes al mejorar el acceso digital y la comodidad, y se prevé que crezca a un ritmo anual del 12,24%, impulsado por los hábitos digitales de la Generación Z.
¿Cómo influirá el acuerdo comercial con la Asociación Europea de Libre Comercio (AELC) en el sector?
El acuerdo eliminará los aranceles aduaneros del 20% sobre los relojes suizos para 2026, reduciendo los precios al por menor y ampliando la base de clientes premium.