
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2031 |
|---|---|
| Période de Données Prévisionnelles | 2026 - 2031 |
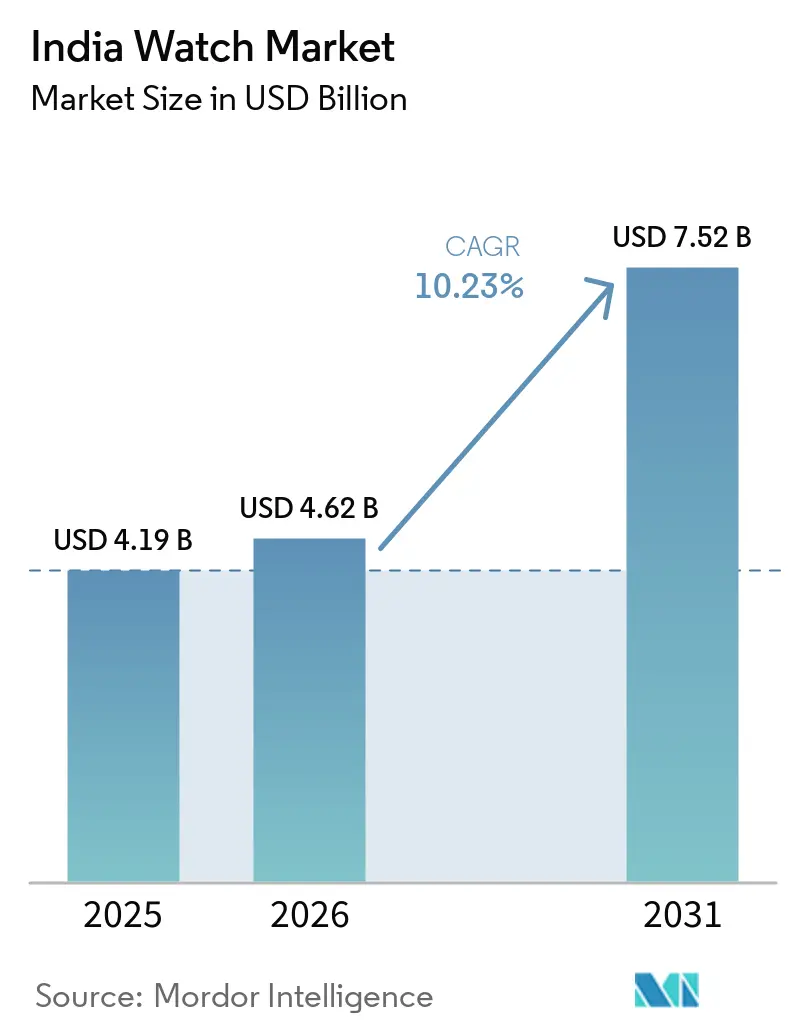
| Taille du marché de l'année de base (2025) | 4.19 Milliards de dollars |
| Taille du Marché (2026) | 4.62 Milliards de dollars |
| Taille du Marché (2031) | 7.52 Milliards de dollars |
| Taux de croissance (2026 - 2031) | 10.23 % |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché indien des montres par Mordor Intelligence
La taille du marché indien des montres en 2026 est estimée à 4,62 milliards USD, en hausse par rapport à la valeur de 2025 de 4,19 milliards USD, avec des projections pour 2031 indiquant 7,52 milliards USD, progressant à un TCAC de 10,23 % sur la période 2026-2031. Alors que la demande en montres à quartz et analogiques traditionnelles persiste, un segment croissant d'utilisateurs de montres connectées accorde une priorité croissante aux fonctionnalités de suivi de la santé, telles que la surveillance de la fréquence cardiaque, le suivi du sommeil et le suivi de la condition physique. Si les marques nationales dominent les ventes en volume grâce à leur accessibilité tarifaire et à leur large disponibilité, les enseignes internationales haut de gamme gagnent régulièrement du terrain, soutenues par la réduction des droits de douane à l'importation sur les montres suisses, qui rendent les pièces d'horlogerie de luxe plus accessibles aux consommateurs indiens. Le paysage commercial évolue considérablement, la culture numérique de la Génération Z stimulant une progression des découvertes, des comparaisons et des achats de montres en ligne via les plateformes de commerce électronique et les réseaux sociaux. Parallèlement, les incitations gouvernementales en faveur des composants portables, telles que les dispositifs d'incitation liés à la production (PLI), canalisent de nouveaux investissements vers les pôles de fabrication locaux, favorisant l'innovation et renforçant les capacités de production[1]. Ces évolutions soulignent l'importance stratégique du marché indien des montres pour les acteurs mondiaux et nationaux, alors qu'il s'affirme comme un moteur de croissance clé dans le secteur de la technologie portable.
Principaux enseignements du rapport
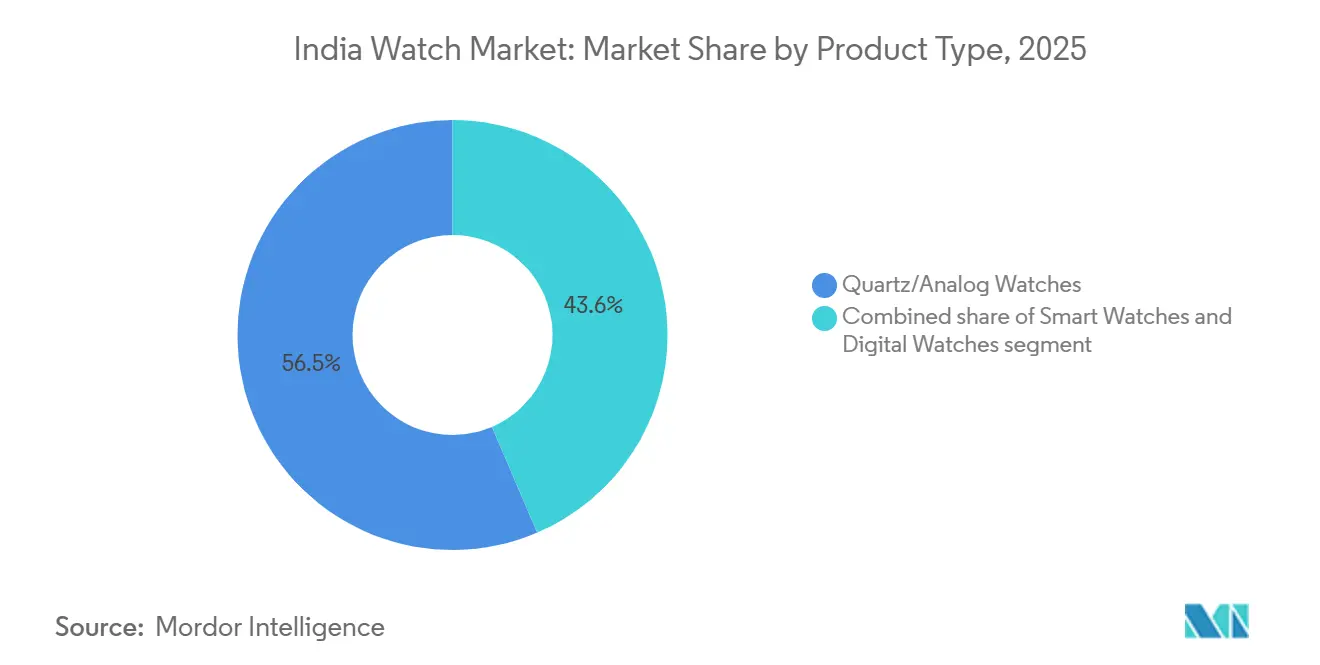
- Par type de produit, les montres à quartz/analogiques représentaient 56,45 % de la part de marché des montres en Inde en 2025, tandis que les montres connectées devraient se développer à un CAGR de 11,68 % jusqu'en 2031.
- Par utilisateur final, les hommes détenaient 57,68 % de la demande en 2025 ; les femmes devraient connaître la croissance la plus rapide avec un CAGR de 11,37 % entre 2026 et 2031.
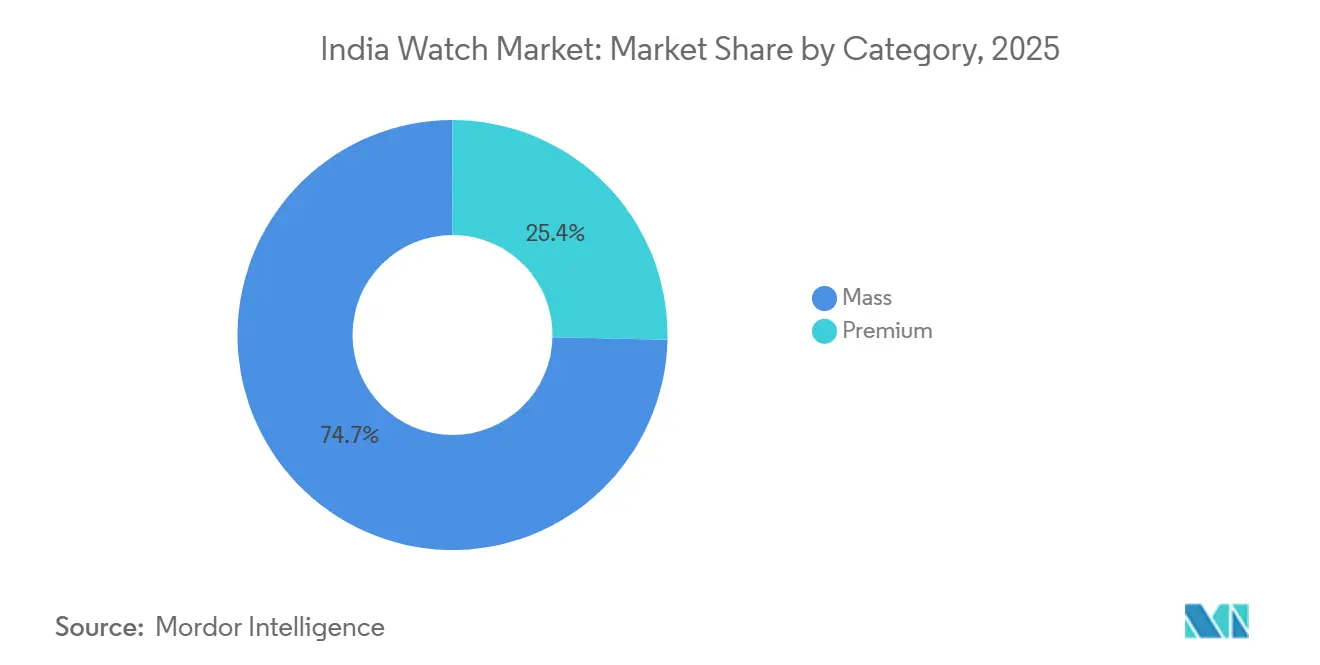
- Par catégorie, les offres grand public ont capté 74,65 % des revenus en 2025, tandis que les modèles premium sont appelés à progresser à un CAGR de 11,54 % sur la même période.
- Par canal de distribution, la vente au détail hors ligne a conservé une part de 77,72 % en 2025 ; la vente au détail en ligne devrait afficher un CAGR de 12,24 % jusqu'en 2031, portée par les consommateurs des métropoles et des villes de niveau II.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | Impact (~) % sur les prévisions de TCAC | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Essor des montres connectées abordables et incitations à la production | +2.1% | Maharashtra, Karnataka, Gujarat | Moyen terme (2 à 4 ans) |
| Hausse des revenus disponibles et premiumisation | +1.8% | Maharashtra, Delhi-RCN, Karnataka | Long terme (≥ 4 ans) |
| Expansion de la vente au détail en ligne et de l'omnicanal | +1.5% | Couloirs urbains à l'échelle nationale | Court terme (≤ 2 ans) |
| Conscience de la mode chez les jeunes et collaborations | +1.3% | Clusters de la Génération Z dans les métropoles | Moyen terme (2 à 4 ans) |
| Localisation des composants pilotée par le dispositif PLI | +0.9% | Tamil Nadu, Karnataka, Gujarat | Long terme (≥ 4 ans) |
| Partenariats avec les assureurs santé | +0.7% | Grandes villes dotées de soins organisés | Moyen terme (2 à 4 ans) |
| Source: Mordor Intelligence | |||
Essor des montres connectées abordables et incitations à la production nationale
Les incitations liées à la production ont ouvert la voie aux fabricants sous contrat pour pénétrer le marché, entraînant une hausse remarquable de l'assemblage national de montres connectées, passant de 4 % des expéditions au troisième trimestre 2022 à un impressionnant 82 % au troisième trimestre 2023. Ces incitations ont considérablement réduit les barrières à l'entrée, encourageant les fabricants à développer leurs opérations localement. Les investissements dans les écrans, les blocs-batteries et les circuits imprimés, renforcés par des subventions, consolident la chaîne d'approvisionnement locale. Cette évolution crée une boucle de rétroaction positive, améliorant à la fois l'échelle et la compétitivité des prix, tout en favorisant l'innovation et l'efficience des coûts au sein de l'écosystème. Cependant, le triomphe des modèles à prix ultra-bas a entraîné une baisse de plus de 60 % des prix de vente moyens sur trois ans. Cette tendance souligne l'urgence pour les marques d'orienter les consommateurs vers des appareils de milieu et haut de gamme afin de préserver la rentabilité et la croissance du marché. Des marques comme Fire-Boltt, Noise et boAt ont tiré parti des accords de production locale, maintenant leur leadership en volume tout en s'aventurant dans des références à marges plus élevées. Ces marques expérimentent la différenciation produit et les fonctionnalités premium pour séduire une base de consommateurs plus large. En conséquence, la dynamique des coûts du marché indien des montres devient de plus en plus attrayante pour les fournisseurs de composants multinationaux qui envisagent des opérations localisées, renforçant ainsi la compétitivité mondiale du marché.
Hausse des revenus disponibles et premiumisation des montres analogiques et de luxe
Les acheteurs aisés des métropoles et des villes de rang I se tournent de plus en plus vers les montres analogiques et hybrides haut de gamme, portés par la hausse des revenus des ménages. En 2023, les importations de montres suisses ont bondi de 39,5 % par rapport à 2021, soulignant la demande refoulée qui émerge lorsque les consommateurs fortunés bénéficient d'une meilleure visibilité sur les prix et d'un accès à des moyens de paiement pratiques. Cette croissance met en lumière la préférence croissante pour les pièces d'horlogerie de luxe de haute qualité parmi la population aisée de l'Inde, animée par leur désir d'exclusivité et de symboles de statut social. Parallèlement, les marques boutiques nationales prospèrent, combinant habilement l'artisanat traditionnel indien avec la mécanique contemporaine, et se positionnant sur un créneau autour du prix de 100 000 INR. Ces marques exploitent le riche patrimoine artisanal de l'Inde pour créer des offres uniques qui séduisent aussi bien les acheteurs nationaux qu'internationaux. Avec une suppression progressive des droits de douane de 20 % sur les montres suisses prévue sur les sept prochaines années, les prix de détail devraient baisser. Cette évolution devrait élargir la base de consommateurs dans le segment haut de gamme et faire pencher davantage le marché indien des montres vers les offres premium, rendant les montres de luxe plus accessibles à un public plus large.
Expansion de la vente au détail en ligne et des stratégies omnicanales
Cette progression peut être attribuée aux découvertes via les réseaux sociaux, à la commodité des paiements en un clic et à la rapidité de la logistique du dernier kilomètre, qui ont tous atténué les obstacles traditionnels à l'achat de montres. Ces plateformes ont également permis aux marques d'atteindre un public plus large, en proposant des recommandations personnalisées et des campagnes marketing ciblées répondant à la diversité des préférences des consommateurs. Conscientes de l'importance de la confiance et du service après-vente, les marques établissent désormais une présence physique plus forte dans les villes de rang II et III. Cette démarche reconnaît le désir des consommateurs d'une transition fluide entre la consultation de catalogues numériques et l'expérience tactile en essayage, ce qui est particulièrement significatif sur des marchés où l'interaction physique avec les produits renforce la confiance dans les décisions d'achat. Les tendances en matière de recrutement dans le commerce de détail soulignent également ce changement : en 2024, plus de la moitié des nominations à des postes de direction concernaient l'intégration omnicanale. Cela comprend l'harmonisation des données de la chaîne d'approvisionnement et l'amélioration des expériences numériques en magasin, garantissant que le marché indien des montres s'aligne sur les références mondiales du commerce de détail tout en répondant aux attentes en constante évolution des consommateurs modernes.
Conscience de la mode chez les jeunes et collaborations de marques
Avec une cohorte de 377 millions de personnes, la Génération Z privilégie l'authenticité, l'inclusivité et les récits portés par la communauté. Capitalisant sur ces valeurs, le acteur national Sylvi lance des éditions limitées à moins de 2 000 INR, qui s'écoulent rapidement lors de comptes à rebours sur les réseaux sociaux, tirant parti de la puissance des plateformes numériques pour créer un sentiment d'urgence et d'exclusivité. L'initiative « Waste More Time » de Timex et les alliances de Fire-Boltt avec des festivals de musique soulignent la domination du marketing expérientiel sur les endorsements de célébrités traditionnels pour séduire les jeunes générations. Ces campagnes s'attachent à créer des expériences mémorables et à tisser des liens émotionnels, qui résonnent profondément avec les préférences de la Génération Z. Cela crée une boucle de rétroaction : les partenariats viraux entraînent des pics de ventes immédiats, poussant les acteurs établis à accélérer les mises à jour de design et à introduire des options de couleurs personnalisées, approfondissant ainsi leur engagement envers le marché indien des montres et garantissant une pertinence durable dans un paysage concurrentiel.
Analyse de l'impact des freins*
| Frein | Impact (~) % sur les prévisions de TCAC | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Compression des marges due à la baisse des prix de vente moyens | -1.4% | Segment budget à l'échelle nationale | Court terme (≤ 2 ans) |
| Saturation du marché et cycles de remplacement plus longs | -1.1% | Centres urbains à forte pénétration | Moyen terme (2 à 4 ans) |
| Contrefaçons et importations parallèles de montres analogiques | -0.8% | Principales métropoles et États frontaliers | Moyen terme (2 à 4 ans) |
| Faible maîtrise nationale des mouvements mécaniques | -0.5% | Segment analogique premium national | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Compression des marges due à la baisse des prix de vente moyens des montres connectées
Au cours de l'année écoulée, les prix de vente moyens des objets connectés d'entrée de gamme sont passés de 21 USD à 18,8 USD, comprimant les marges brutes même si les coûts des intrants pour les capteurs et la mémoire n'ont connu qu'une baisse modeste. Les acheteurs soucieux de leur budget considèrent désormais les appareils à moins de 1 000 INR comme des nouveautés jetables plutôt que comme des articles essentiels. Cette évolution a conduit à moins d'achats répétés et à une inquiétude accrue concernant l'obsolescence des stocks, car ces appareils à faible coût ne répondent souvent pas aux attentes des consommateurs à long terme en termes de durabilité et de fonctionnalité. En réponse, les marques concentrent leurs efforts marketing sur les produits à plus de 20 000 INR, mettant en avant des propositions de valeur plus claires, une autonomie de batterie améliorée et des paramètres de santé réglementés. En ciblant ce segment premium, les entreprises visent à attirer une clientèle plus exigeante, prête à investir dans des appareils fiables et riches en fonctionnalités, revitalisant ainsi la rentabilité sur le marché indien des montres.
Saturation du marché et cycles de remplacement plus longs
Pour la première fois, le marché indien des objets connectés a connu un déclin, attribué à la lassitude des consommateurs et à des cycles de remplacement prolongés. Au deuxième trimestre 2024, les expéditions ont chuté de 10 % en glissement annuel, totalisant 25,9 millions d'unités. Le segment des montres connectées a été le plus touché, plongeant de 27,4 % à 9,3 millions d'unités. Ce recul signale une maturation du marché et une sélectivité accrue des consommateurs, qui évaluent de plus en plus la valeur et l'utilité de leurs nouveaux achats. Les expéditions d'Apple, en baisse de 57 %, soulignent les défis du cycle de remplacement prolongé, les utilisateurs conservant désormais leurs appareils plus longtemps qu'auparavant, s'écartant des schémas de mise à niveau traditionnels. Cette saturation est encore accentuée par un manque d'innovation dans les segments d'entrée de gamme, les consommateurs privilégiant des fonctionnalités distinctives plutôt qu'une simple concurrence par les prix. Par ailleurs, le ralentissement du marché reflète une évolution du comportement des consommateurs, devenus plus prudents et réfléchis dans leurs dépenses, notamment dans un paysage concurrentiel caractérisé par une différenciation limitée. Les analystes anticipent des difficultés persistantes tout au long de 2024, tout rétablissement potentiel dépendant de nouveaux lancements de modèles lors des saisons festives et d'avancées technologiques significatives susceptibles d'inciter les consommateurs à renouveler leurs équipements.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de produit :
L'innovation dans les montres connectées stimule la croissanceEn 2025, les montres à quartz et analogiques représentent une part dominante de 56,45 % du marché indien des montres. Cette préférence soutenue témoigne d'une affinité culturelle profondément ancrée pour les montres traditionnelles, notamment dans les contextes formels et professionnels. Les consommateurs plus âgés et les professionnels des secteurs établis, où les styles classiques prédominent, continuent de plébisciter ces garde-temps. Appréciées pour leur fiabilité, leur savoir-faire et leur esthétique intemporelle, ces montres s'accordent parfaitement avec la tenue formelle. Le segment connaît une montée en gamme marquée, illustrée par une hausse de 39,5 % des importations de montres suisses, signalant un appétit croissant des consommateurs pour le luxe et la qualité. Par ailleurs, des marques de luxe nationales, telles que Bangalore Watch Company, s'appuient sur les spécificités culturelles pour concevoir des offres analogiques premium séduisant les acheteurs avertis.
D'autre part, les montres connectées sont les produits à la croissance la plus rapide du marché, affichant un taux de croissance annuel composé (CAGR) robuste de 11,68 % projeté jusqu'en 2031. Cette progression est principalement portée par l'adoption croissante des fonctionnalités de suivi de la santé et par un attrait prononcé pour la technologie portable chez les jeunes. Une fracture nette du marché se dessine : les montres connectées premium, dont le prix dépasse 20 000 roupies, enregistrent une croissance annuelle stupéfiante de 147 %, tirée par leurs fonctions avancées de suivi de la santé et leurs fonctionnalités d'intelligence artificielle. Cette tendance est incarnée par la Pixel Watch 3 de Google, lancée entre 39 900 et 43 900 roupies, illustrant le glissement vers des appareils haut de gamme aux fonctionnalités étendues. Les Galaxy Watch de Samsung, renforcées par de récentes homologations réglementaires pour la surveillance de la pression artérielle et l'électrocardiogramme, soulignent comment des fonctionnalités de santé de pointe valident non seulement un positionnement tarifaire premium, mais stimulent également l'innovation. À l'inverse, les montres connectées d'entrée de gamme peinent à conquérir les consommateurs, leur valeur perçue insuffisante limitant leur portée commerciale malgré des prix compétitifs.


Note: Les parts de segments de tous les segments individuels sont disponibles à l'achat du rapport
Par utilisateur final :
Le segment féminin s'accélèreSur le marché indien des montres, les montres pour hommes représentent une part dominante de 57,68 %. Cette position de force s'explique par la perception des montres comme accessoires indispensables et symboles de statut social chez les hommes indiens. L'urbanisation et la hausse des revenus disponibles dans les grandes villes ont intensifié la demande, notamment pour les marques qui allient harmonieusement style et technologie. Si de nombreux hommes se tournent vers les montres analogiques traditionnelles pour leur attrait classique, on observe un glissement notable vers les montres connectées, appréciées pour leur suivi de la condition physique et leur utilité professionnelle. L'influence des recommandations de célébrités, conjuguée à des campagnes numériques de grande envergure, a renforcé l'engagement masculin. La tendance à la montée en gamme se poursuivant, le segment masculin est appelé à rester en tête, façonné par l'évolution des sensibilités à la mode et des cultures de travail.
Pendant ce temps, le segment féminin, bien que plus modeste, est celui qui connaît la croissance la plus rapide, progressant à un taux impressionnant de 11,37 %. Cette progression est étroitement liée aux mutations sociétales, avec un nombre croissant de femmes intégrant le marché du travail et construisant des carrières professionnelles. En 2024, environ 41 % des femmes en Inde font partie de la population active, un segment démographique significatif qui stimule la demande de montres à la fois élégantes et fonctionnelles. En réponse, les marques élaborent des designs et des fonctionnalités qui résonnent avec les modes de vie dynamiques des femmes. L'essor des plateformes numériques et du commerce électronique a révolutionné les achats féminins, offrant commodité et personnalisation. À mesure que les femmes influencent davantage les décisions d'achat du foyer et recherchent des produits qui reflètent leurs aspirations, la croissance rapide de ce segment souligne son rôle central dans l'industrie horlogère indienne.
Par catégorie :
Le segment premium défie les tendances du marchéEn 2025, les montres dont le prix est inférieur à ₹10 000 dominent le marché indien des montres, représentant 74,65 % du total des ventes en volume. Ce segment prospère grâce à l'accessibilité tarifaire, à une large disponibilité et à une forte visibilité des marques dans les zones urbaines et semi-urbaines. Cependant, à mesure que la concurrence s'intensifie et que les marges bénéficiaires se resserrent, la croissance de ce segment commence à ralentir. Les marques ciblant les consommateurs soucieux de leur budget innovent pour maintenir leur avantage concurrentiel, en introduisant des fonctionnalités généralement associées aux montres premium, telles que les lunettes en céramique, les écrans AMOLED et les capacités de paiement NFC. Ces offres « premium abordable » cherchent à combler le fossé entre les catégories d'entrée de gamme et de milieu de gamme. Toutefois, leur succès à long terme dépend d'un service après-vente fiable et de mises à jour logicielles régulières, essentiels pour fidéliser les clients dans un marché saturé.
Le segment premium des montres en Inde, englobant aussi bien les mécaniques de luxe que les montres connectées haut de gamme, connaît la croissance la plus rapide, avec des projections d'un CAGR de 11,54 %. Ce dynamisme est porté par la hausse des revenus disponibles et une évolution culturelle vers l'auto-cadeau et l'amélioration du style de vie. D'ici 2031, le marché des montres premium devrait dépasser 1,25 milliard USD, soutenu par des facteurs tels que la réduction des droits de douane et l'essor des boutiques d'expérience dans les quartiers huppés. Tandis que les marques « premium abordable » rivalisent d'ingéniosité par leurs fonctionnalités, les grandes marques suisses mettent en avant leur patrimoine, leur savoir-faire et leur exclusivité, garantissant une demande soutenue indépendamment du prix. Leurs séries à tirage limité et leurs récits de marque captivants élèvent ces montres au rang de produits aspirationnels. À mesure qu'un nombre croissant de consommateurs indiens perçoivent le luxe comme une composante de leur identité, le segment premium est appelé à renforcer son empreinte commerciale et sa résonance culturelle.

Par canal de distribution :
La transformation numérique s'accélèreEn 2025, les détaillants hors ligne ont capté une part dominante de 77,72 % des dépenses du marché indien des montres. De nombreux acheteurs préfèrent les magasins physiques, appréciant la possibilité d'inspecter les garde-temps, de tester l'ajustement et le confort, et de bénéficier d'ajustements immédiats du bracelet. L'attrait des remplacements de piles sur place et des interactions directes avec le personnel de vente renforce encore l'attrait du canal hors ligne. Les boutiques en centre-ville, les showrooms multimarques et les kiosques en centre commercial répondent à des budgets variés, garantissant une large accessibilité. Ce segment prospère grâce aux achats impulsifs, stimulés par les démonstrations en personne et les offres promotionnelles. Tandis que d'autres canaux connaissent une croissance, la présence physique étendue et le service immédiat de la vente au détail hors ligne consolident son statut de pilier du marché pour un avenir prévisible.
Les ventes de montres en ligne sont en plein essor, avec des projections d'un CAGR robuste de 12,24 %. Des fonctionnalités telles que les démonstrations en direct, la livraison le jour même et les facilités de paiement en mensualités sans frais renforcent l'attrait des achats numériques, notamment pour les primo-acheteurs. D'ici 2031, le commerce électronique devrait représenter environ un tiers des dépenses en garde-temps, doublant ainsi sa part actuelle. Cette croissance est portée par des stratégies omnicanales innovantes, notamment le scan de QR code en kiosque, le click-and-collect dans les zones résidentielles, et des applications qui fusionnent les réservations de services avec les historiques de garantie dans le nuage. Les marques qui prospèrent dans cet espace sont celles qui créent un parcours fluide entre les interactions en ligne et hors ligne, favorisant à la fois la commodité et la confiance. Avec un nombre croissant de consommateurs adoptant ce modèle hybride, la vente au détail en ligne est appelée à passer du statut de simple challenger à celui de force motrice du marché des montres.
Analyse géographique
Le Maharashtra, qui attire 31 % des investissements directs étrangers (IDE) totaux, constitue le premier pôle de consommation, suivi du Karnataka à 20 %, principalement en raison de l'orientation de Bangalore vers les objets connectés liés aux technologies de l'information. Le Gujarat, Delhi-RCN et le Tamil Nadu complètent le top cinq, affichant tous une forte présence de centres commerciaux et de boutiques de marques de luxe. Ces États représentent collectivement une part significative du marché indien des montres, qui a déjà dépassé le seuil des 2 milliards USD. Cependant, la croissance progresse régulièrement vers les villes de rang II, portée par une demande des consommateurs en hausse et des réseaux de distribution en expansion.
Les villes secondaires, qui contribuent à 60 % du PIB national, émergent comme des cibles prioritaires pour l'expansion des magasins phares. Cette évolution est motivée par une meilleure connectivité routière, la hausse des revenus disponibles et les aspirations d'une classe moyenne en plein essor. Des initiatives comme le programme « Digital India » du gouvernement accélèrent l'accès au haut débit, permettant aux plateformes de commerce électronique de gérer efficacement les services après-vente depuis des pôles centralisés. De telles avancées infrastructurelles comblent le fossé urbain-rural, avec des villes comme Indore et Coimbatore affichant des taux d'adoption des montres connectées à seulement 15 points de pourcentage des moyennes métropolitaines. Ces développements témoignent d'une acceptation croissante de la technologie et d'une évolution du comportement des consommateurs dans les régions non métropolitaines.
Les goûts régionaux varient : si les régions du nord privilégient les montres analogiques comme cadeaux lors des célébrations, les pôles technologiques du sud sont davantage attirés par les objets connectés enrichis de capteurs. Au Kerala, les saisies de contrefaçons dans les ports côtiers mettent en lumière les difficultés d'application, faisant peser un risque sur la confiance envers les canaux officiels si cette situation n'est pas résolue. Sur une note positive, les pôles de fabrication localisés du Tamil Nadu et du Karnataka, soutenus par une main-d'œuvre qualifiée et un accès aux ports, répondent avec agilité aux tendances de la demande en constante évolution grâce à des délais de production réduits. Ces clusters améliorent non seulement l'efficacité de la production, mais positionnent également ces régions comme des contributeurs essentiels à la croissance du marché national des objets connectés.
Paysage réglementaire
Les montres à fonctions électroniques, notamment les montres intelligentes, relèvent du cadre de conformité électronique de l'Inde, piloté par le Ministry of Electronics and Information Technology (MeitY). Pour l'accès au marché, les marques et importateurs suivent généralement les voies de test et d'enregistrement reconnues par le BIS, y compris le Compulsory Registration Scheme (CRS) pour les produits électroniques concernés, ainsi que le respect des normes de sécurité indiennes applicables, telles que la norme IS 13252 pour les appareils connectés.
Du côté du commerce et de la réglementation technique, le BIS continue d'étendre la conformité obligatoire via les Quality Control Orders (QCO) dans plusieurs catégories de produits, et l'architecture des réglementations techniques du DPIIT demeure pertinente pour les importateurs et les fabricants OEM gérant les certifications. En 2026, les changements en matière de douanes et de politique commerciale ont également affecté les coûts d'importation et les choix de circuits de distribution. Le budget de l'Union 2026 a proposé de réduire le droit de douane de base sur les biens importés pour usage personnel à 10 % à compter du 1er avril 2026 (avec des exclusions déclarées telles que les voitures et l'alcool), et le cadre de libre-échange Inde-Suisse mentionné dans le contexte du marché prévoit une réduction programmée des droits d'importation sur les montres suisses, soutenant un environnement d'importation premium plus structuré, tout en maintenant les obligations de conformité.
Paysage concurrentiel
Concentration du Marché
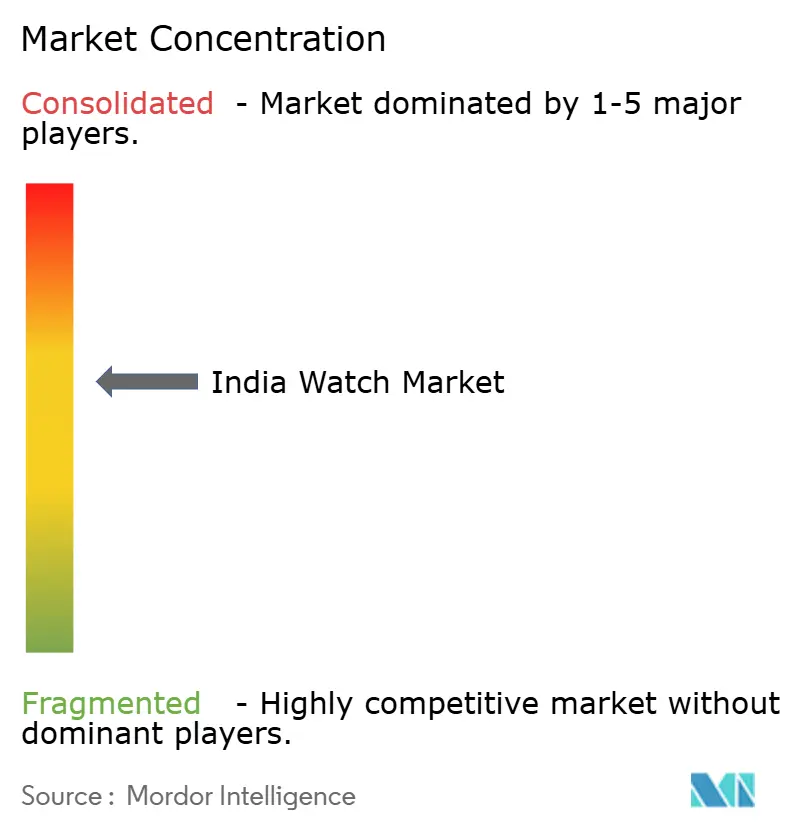
Sur le marché indien des montres, un niveau de concentration modéré prévaut. Cependant, ces géants nationaux n'ont pas acquis une position de leadership incontestée dans les catégories plus larges des montres-bracelets. Pour distancer leurs concurrents, ces acteurs misent sur des lancements de produits rapides, un marketing piloté par les influenceurs et une approche d'assemblage verticalement intégré. Pendant ce temps, les entreprises internationales s'adaptent en ajustant leurs niveaux de prix, en forgeant des partenariats omnicanaux et en intégrant des fonctionnalités telles que les paiements UPI intégrés, répondant spécifiquement au marché indien. Cette localisation stratégique permet aux marques mondiales de rester compétitives sur un marché où les acteurs nationaux gagnent rapidement du terrain.
Les manœuvres stratégiques mettent en lumière une division du marché : Dixon Technologies investit la somme conséquente de 600 millions USD dans la fabrication d'écrans, laissant entrevoir une stratégie de plus grand contrôle en amont et une réduction de la dépendance aux importations. Cette démarche s'inscrit dans la dynamique d'autosuffisance industrielle impulsée par le gouvernement. En revanche, les marques de luxe Panerai et U-BOAT ouvrent des boutiques, visant à attirer et fidéliser une clientèle haut de gamme en proposant des expériences exclusives et raffinées. Sur le front technologique, Samsung se distingue en misant sur les utilités santé, exploitant des fonctionnalités telles que la validation ECG et la mesure de la pression artérielle pour séduire les consommateurs soucieux de leur santé. Il est à noter qu'une lacune existe sur le marché : les objets connectés de sécurité pour enfants et les moniteurs de soins pour personnes âgées demeurent largement inexploités par les acteurs établis, pourtant ils répondent aux tendances démographiques de l'Inde. Ces segments représentent des opportunités de croissance significatives, d'autant plus que la sensibilisation à la sécurité personnelle et aux soins aux personnes âgées continue de progresser.
Dans la perspective future, le succès dépendra de l'approvisionnement local en composants, de la garantie de la confidentialité des données relatives aux indicateurs de santé, et de la mise en œuvre de programmes de fidélité incitant aux interactions intégrées à l'application. Les acteurs capables d'allier harmonieusement la fidélisation à l'écosystème aux avancées matérielles sont bien positionnés pour orienter l'avenir du marché indien des montres au cours de la prochaine décennie. Par ailleurs, les entreprises qui peuvent répondre aux besoins émergents des consommateurs, tels que la surveillance de la sécurité et de la santé, tout en maintenant une accessibilité tarifaire, sont susceptibles d'acquérir un avantage concurrentiel dans ce marché en évolution.
Leaders du secteur de l'horlogerie en Inde
-
Casio Computer Co. Ltd.
-
The Tata Group (Titan Company)
-
Fire-Boltt
-
Noise
-
BoAt (Imagine Marketing)
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des montres en Inde Entreprises couvertes dans ce rapport
- The Tata Group (Titan Company)
- Noise
- Apple Inc
- Fire-Boltt
- Fossil Group Inc
- Garmin Ltd
- Boat (Imagine Marketing)
- BBK Electronics Corp Ltd
- Rolex SA
- PVH Corp (Tommy Hilfiger)
- Samsung Corp
- Swatch Group Ltd, The
- Xiaomi Corp
- Casio Computer Co Ltd
- Timex Group BV
- Seiko Group Corp
- GOQii Inc
- LVMH Moet Hennessy Louis Vuitton SA
- Richemont SA, Cie Financiere
- Movado Group Inc
Opportunités de marché et perspectives d'avenir
La premiumisation des montres analogiques et mécaniques crée de l'espace pour le commerce de détail sélectif, le positionnement patrimonial et les assortiments passerelle vers le luxe, en particulier alors que les calendriers de réduction des droits sur les montres suisses améliorent l'accès et la transparence des prix haut de gamme. La divergence rapportée par Titan entre la croissance des montres analogiques et le déclin en valeur des montres intelligentes en exercice FY26 met également en évidence des opportunités de différenciation dans l'artisanat, le service et la découverte pilotée par les boutiques, plutôt qu'une concurrence uniquement sur les prix d'entrée de gamme des montres intelligentes. Le programme d'expansion Helios Luxe de Titan, annoncé en mars 2026, ajoute une voie de distribution définie pour le luxe multimarque visant le segment supérieur à 1 lakh INR.
La localisation et la montée en échelle de la fabrication constituent une deuxième voie d'opportunité, couvrant les montres analogiques et connectées de masse ainsi que les sous-assemblages clés. La divulgation en mai 2026 par Timex Group India d'une feuille de route de capacité, passant d'environ 6 millions d'unités par an à 10-11 millions d'unités, indique un investissement actif dans la production nationale et s'aligne sur le contexte du rapport concernant la localisation des composants portables soutenue par le PLI et un réapprovisionnement plus rapide pour le commerce de détail omnicanal. Pour les marques internationales, l'importance de l'Inde dans l'allocation mondiale devient plus explicite, Seiko ayant déclaré en juillet 2026 que l'Inde deviendra son troisième plus grand marché d'ici la fin de 2026, renforçant les incitations à approfondir la distribution, les réseaux après-vente et les architectures de produits et de prix spécifiques à l'Inde.
Développements industriels récents dans Marché des montres en Inde
- Juin 2026 : Fire-Boltt a annoncé son entrée dans la catégorie des smartphones sous la marque boltt, introduisant des modèles 4G et 5G via un partenariat avec Flipkart pour une distribution nationale. Cette initiative élargit l'écosystème d'appareils grand public de Fire-Boltt au-delà des objets connectés portables et peut influencer la manière dont la marque regroupe les services applicatifs, les accessoires et les promotions transversales. Elle accroît également la pression concurrentielle sur les acteurs des montres intelligentes, les acheteurs à budget limité envisageant des mises à niveau électroniques adjacentes.
- Mai 2026 : Titan Company a annoncé un partenariat stratégique avec l'horloger suisse Roamer pour distribuer des garde-temps patrimoniaux de luxe en Inde, soutenu par un événement de lancement le 9 mai 2026. Ce partenariat renforce l'accès de Titan à un portefeuille premium et consolide le rôle de la distribution sélective et pilotée par la marque dans le segment supérieur à 1 lakh INR. Il offre également une nouvelle voie pour le positionnement patrimonial suisse, alors que les dynamiques de droits d'importation évoluent pour les montres de luxe.
- Septembre 2024 : Apple a présenté l'Apple Watch Series 10 et une nouvelle Apple Watch SE, ajoutant des fonctionnalités telles que les notifications d'apnée du sommeil, une charge plus rapide et des informations de santé améliorées grâce à watchOS 11. Ce lancement a continué de relever la référence des fonctionnalités des montres intelligentes axées sur la santé dans le segment premium indien. Cela intensifie les exigences de différenciation pour les marques nationales qui rivalisent sur la valeur tout en recherchant des améliorations dans les métriques de santé réglementées et l'expérience logicielle.
Marché des montres en Inde Portée du rapport et méthodologie de recherche
Définition et périmètre du marché
Ce marché couvre les revenus générés par les montres vendues en Inde, y compris les montres-bracelets traditionnelles et les montres connectées, via les canaux de vente au détail en ligne et hors ligne. Il est mesuré comme la valeur des produits achetés par les utilisateurs finaux au cours de l'année.
Exclusions du périmètre : il ne comprend pas les horloges, les composants de montres vendus séparément, les revenus de réparation et de service après-vente, ni la valeur de revente de l'occasion.
Aperçu de la segmentation
- Par type de produit
- Montres à quartz/analogiques
- Montres numériques
- Montres connectées
- Par utilisateur final
- Hommes
- Femmes
- Enfants
- Par catégorie
- Premium
- Grande diffusion
- Par canal de distribution
- Magasins de vente au détail en ligne
- Magasins de vente au détail hors ligne
Sources de données, dimensionnement du marché et validation
Recherche documentaire
Le travail documentaire commence par la cartographie du contexte de l'offre et de la demande de montres en Inde, afin de définir des garde-fous réalistes avant de modéliser les revenus. Nous nous référons généralement à des sources publiques telles que les statistiques commerciales du ministère du Commerce et de l'Industrie pour les importations et les exportations, les barèmes tarifaires douaniers pour la classification des produits, et les statistiques nationales sur les revenus et les habitudes de consommation.
Pour ancrer le comportement par catégorie, nous utilisons également des sources telles que les publications de la Reserve Bank of India sur les signaux de dépenses des consommateurs, les publications des associations professionnelles sur le commerce de dtail et l'électronique, ainsi que des revues à comité de lecture traitant de l'adoption et des tendances d'utilisation des objets connectés. Les rapports annuels des entreprises, les présentations aux investisseurs et la couverture presse de référence sont ensuite utilisés pour comprendre la composition du portefeuille, la stratégie de distribution et les évolutions de prix. Des abonnements payants sélectifs sont utilisés uniquement pour accélérer les vérifications financières des entreprises, le suivi des brevets et les lectures des flux d'importation-exportation au niveau des expéditions, le cas échéant. Les sources documentaires listées ici sont illustratives et non exhaustives, et de nombreuses autres références publiques ont également été utilisées pour la collecte de données, les recoupements et les clarifications.
Entretiens primaires et enquêtes
Les données primaires ont été collectées par le biais d'entretiens d'experts et d'enquêtes structurées auprès des équipes des marques, des distributeurs, des principaux détaillants et des acteurs de l'écosystème des composants et de l'assemblage, afin de tester les prix, les évolutions de mix et les répartitions par canal à partir de retours de terrain. Ce marché étant centré sur l'Inde, nous avons mis l'accent sur les données reflétant le comportement de la demande dans les métropoles et les villes non métropolitaines, la saisonnalité festive et le cycle rapide des montres connectées, puis nous avons utilisé ces éléments pour finaliser les hypothèses et combler les lacunes laissées par les données publiques.
Répartition des répondants aux travaux de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant |
|---|---|
| Premier niveau : 34 % | Directeurs généraux (CXO) : 18 % |
| Niveau intermédiaire : 48 % | Responsables fonctionnels/d'unité : 29 % |
| Acteurs de plus petite taille : 18 % | Managers : 53 % |
Dimensionnement du marché et prévisions
Le dimensionnement du marché est construit selon une approche descendante par bassin de demande, dans laquelle la capacité de dépenses des ménages et la participation à la catégorie sont traduites en demande de montres en volume, puis converties en valeur à l'aide des prix de vente moyens par type. Le modèle reste pratique en s'ancrant sur des signaux observables et en permettant aux hypothèses d'évoluer d'une année à l'autre lorsque les conditions de consommation changent.
Les principaux paramètres que nous suivons comprennent la répartition entre montres traditionnelles et montres connectées, le mix en ligne/hors ligne, les cycles de remplacement (qui déterminent les achats répétés), les évolutions typiques des tranches de prix, et la dépendance aux importations susceptible de faire bouger les prix en rayon en cas de variation de change ou de droits de douane. La vente au détail étant saisonnière, la hausse liée aux mois de fêtes et de mariages est prise en compte lors de la normalisation de la demande annuelle.
Les résultats sont ensuite corroborés par des approximations ascendantes sélectives, telles que l'agrégation des parts de revenus par marque et par canal sur un échantillon, l'application de vérifications prix de vente moyen x volume à partir des discussions avec les détaillants, et l'examen des tendances de valeur des importations pour les codes SH pertinents. Pour les prévisions, une analyse de scénarios est utilisée avec un cas de base et des plages de sensibilité, puis la trajectoire finale est ajustée à l'aide du consensus d'experts sur le rythme d'adoption des montres connectées, la montée en gamme et la stabilité des marges des canaux de distribution.
Validation des données et cycle de mise à jour
Les résultats du modèle sont vérifiés par rapport à des signaux indépendants tels que les valeurs commerciales, les indicateurs de croissance des catégories issus des communications publiques et les retours des canaux de distribution, afin que les totaux ne s'écartent pas de ce que le marché peut réalistement absorber. Lorsqu'un écart semble important, les hypothèses sont réexaminées, les valeurs aberrantes sont remises en question et des appels de suivi sont déclenchés pour confirmer si le changement est réel ou lié au calendrier des données.
Avant validation finale, le classeur passe par une révision analytique en plusieurs étapes, comprenant des vérifications de la logique volume/valeur, de l'évolution des prix d'une année sur l'autre et de la cohérence du mix entre les types de montres. Le rapport est actualisé annuellement, et des mises à jour intermédiaires sont effectuées lorsque des événements significatifs surviennent, tels que des modifications de droits de douane, des chocs de demande majeurs ou un glissement soudain du mix vers les montres connectées. Juste avant la livraison, nous effectuons une dernière vérification afin que les clients reçoivent la vue la plus récente et actualisée.
Taille du marché des montres en Inde selon Mordor Intelligence par rapport aux autres estimations publiées
Il est normal de constater des valeurs de marché différentes pour le même sujet des montres en Inde, car les choix sous-jacents ne sont pas toujours alignés. Les plus grandes différences proviennent généralement de ce qui est comptabilisé dans le marché, de l'année retenue comme base et de la manière dont les évolutions de prix et de mix sont traitées pour les montres connectées par rapport aux montres traditionnelles.
En suivant le mix par type de produit, en validant l'évolution du prix de vente moyen par des vérifications auprès des canaux de distribution et en actualisant annuellement la courbe d'adoption des montres connectées, Mordor Intelligence maintient le total centré sur la valeur des ventes de produits horlogers en Inde, plutôt que d'y mélanger les horloges, les réparations ou la revente de l'occasion.
Comparaison de référence
| Source | Taille du marché | Lacunes dans la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 4,19 milliards USD (2025) | |
| Éditeur de recherche sectorielle A | 5,20 milliards USD (2025) | Utilise un bassin de valeur plus large susceptible de modifier les totaux par un traitement différent des marges des canaux de distribution et une normalisation moins explicite de la saisonnalité festive, ce qui peut gonfler le taux de croissance tendanciel en régime permanent. |
| Éditeur de recherche sectorielle B | 6,71 milliards USD (2025) | Applique des hypothèses de type et de prix plus larges susceptibles de faire monter le prix de vente moyen pondéré, et les hypothèses relatives au périmètre des montres connectées et aux cycles de remplacement ne sont pas toujours présentées de manière à permettre une réconciliation aisée d'une année à l'autre. |
L'écart entre les trois chiffres s'explique principalement par les inclusions de périmètre et par la vitesse à laquelle les prix et le mix sont supposés évoluer à mesure que les montres connectées progressent. Lorsque les étapes sont liées à des signaux de demande visibles et vérifiées par rapport à la réalité des canaux de distribution, le total final devient plus facile à reproduire d'une année à l'autre.
Questions clés auxquelles le rapport répond
Quelle sera la taille du marché indien des montres d'ici 2031 ?
Il est projeté d'atteindre 7,52 milliards USD, progressant à un TCAC de 10,23 % à partir de 2026.
Quel segment de produits connaît la croissance la plus rapide ?
Les montres connectées affichent les meilleures perspectives de croissance avec un CAGR de 11,68 % jusqu'en 2031.
Quel rôle joue la vente au détail en ligne dans les ventes de montres ?
La vente au détail en ligne stimule les ventes de montres en améliorant l'accès numérique et la commodité, et devrait croître de 12,24 % par an, portée par les habitudes numériques de la génération Z.
Comment l'accord commercial avec l'AELE influencera-t-il le secteur ?
L'accord supprimera les droits de douane de 20 % sur les montres suisses d'ici 2026, abaissant les prix de détail et élargissant la base de clients premium.