
Tamaño y Participación del Mercado de Electrodomésticos de Cocina de India
Análisis del Mercado de Electrodomésticos de Cocina de India por Mordor Intelligence
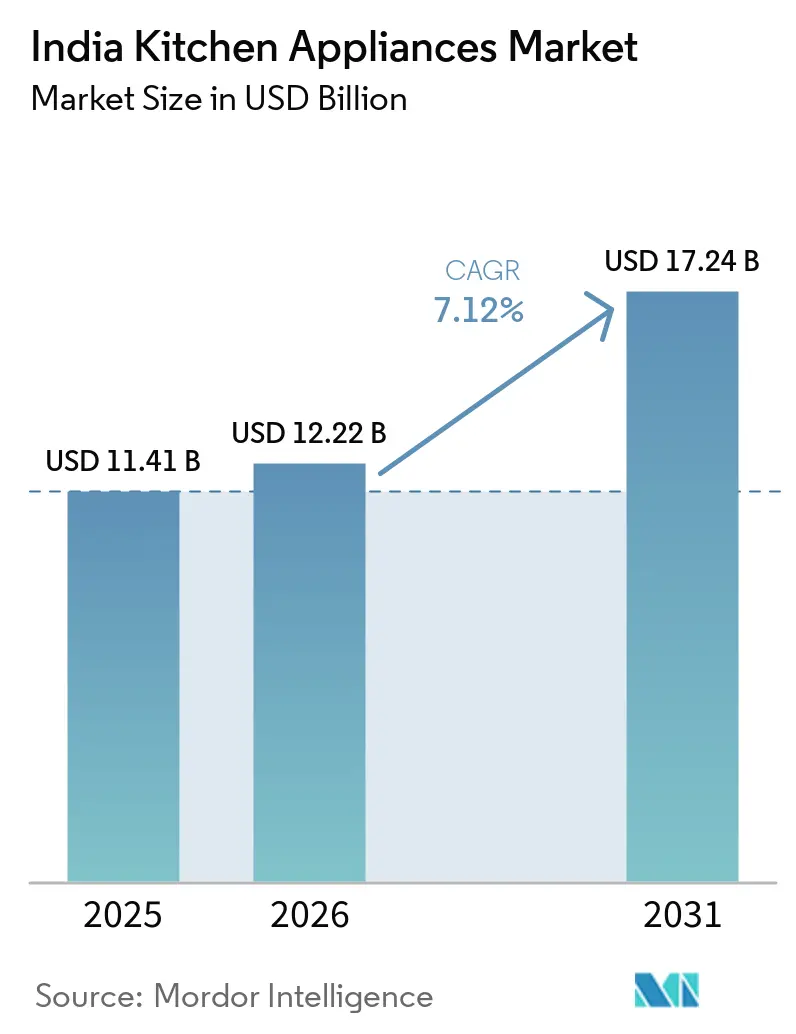
Se espera que el tamaño del mercado de electrodomésticos de cocina en India aumente de 12,22 mil millones de USD en 2026 a 13,09 mil millones de USD en 2027 y alcance los 18,63 mil millones de USD para 2032, creciendo a una CAGR del 7,31% durante 2027-2032.
El acceso digital y la fabricación local pueden ampliar las formas en que los hogares de India incorporan nuevas funciones de cocina. El conflicto en Asia Occidental tras los ataques de EE. UU. e Israel a Irán en febrero de 2026 y la interrupción del transporte marítimo por el Estrecho de Ormuz en marzo añadieron presión sobre los costos y el suministro. Las preocupaciones sobre el suministro y la reserva de GLP en India a partir de marzo de 2026 también aumentaron el atractivo de la cocción eléctrica. Los proveedores deben compensar la presión sobre los costos de flete y componentes mientras mantienen puntos de entrada asequibles para mejoras funcionales. Los refrigeradores eficientes pueden competir por el gasto de reemplazo, mientras que los electrodomésticos de encimera ofrecen una vía alternativa para incorporar funciones de cocción adicionales.
Principales Conclusiones del Informe
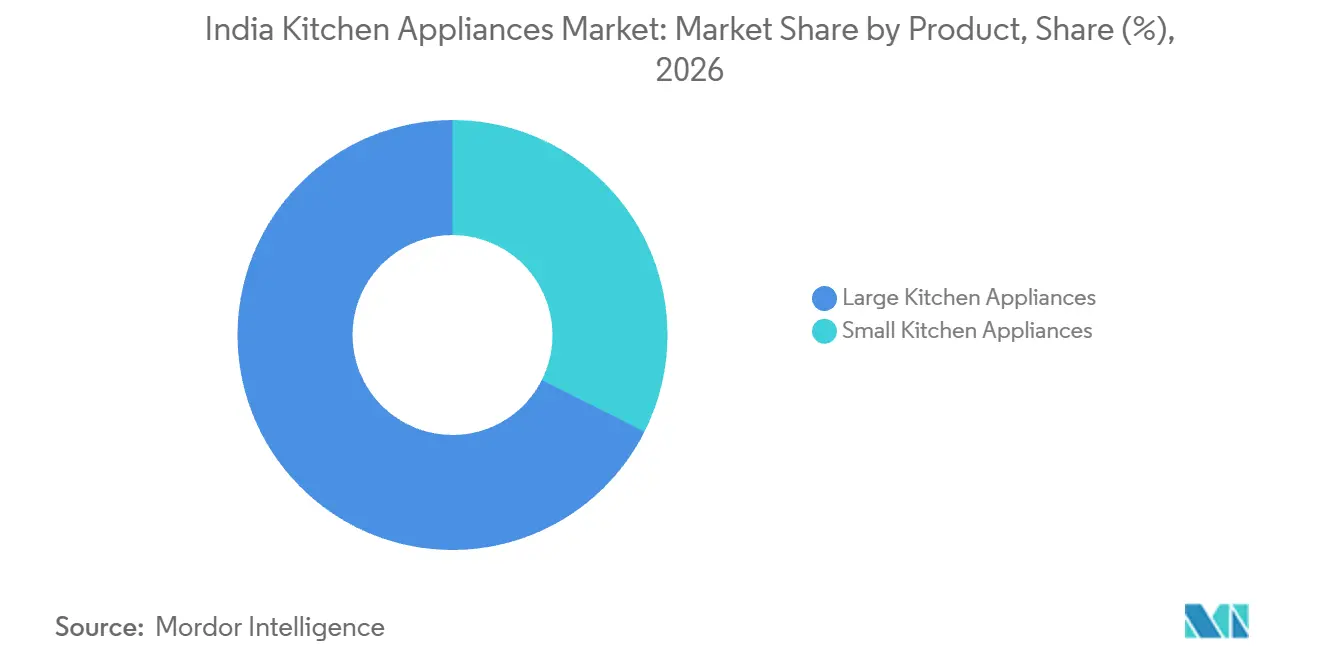
- Por producto, los electrodomésticos de cocina grandes representaron el 67,57% de la participación del mercado de electrodomésticos de cocina en India en 2026, mientras que se prevé que los electrodomésticos de cocina pequeños crezcan más rápido con una CAGR del 9,05% durante 2027-2032.
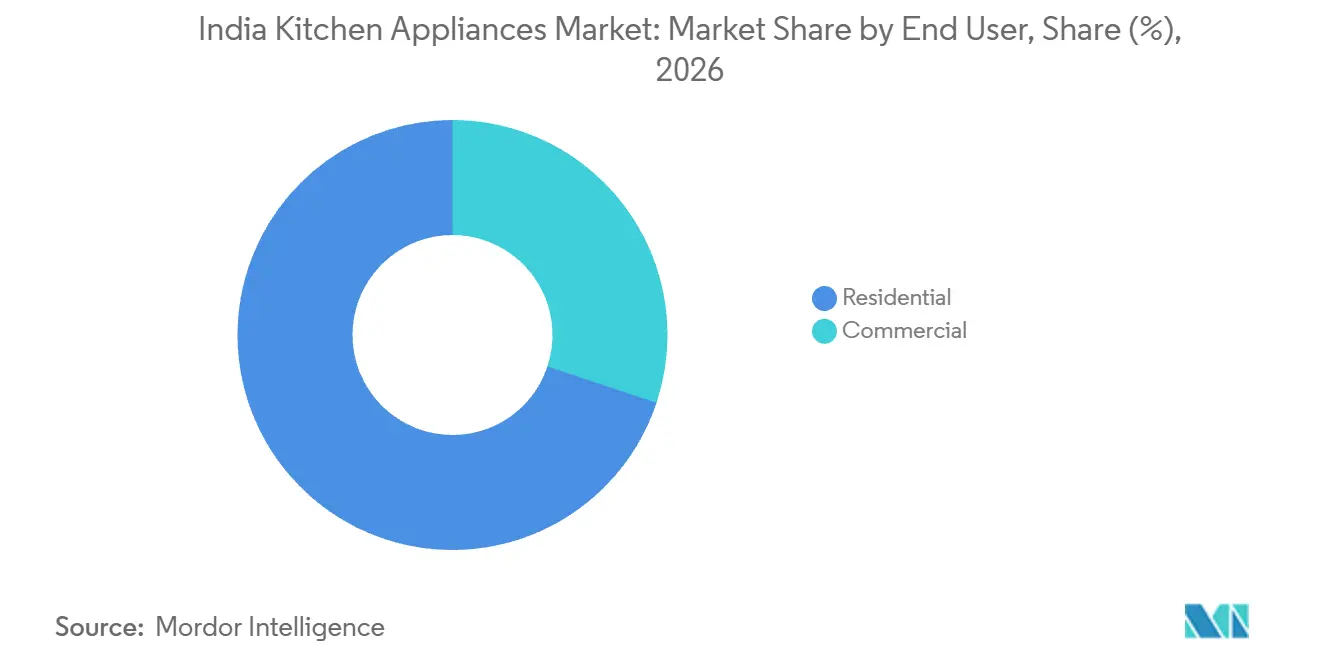
- Entre los usuarios finales, los compradores residenciales representaron el 69,91% del tamaño del mercado de electrodomésticos de cocina en India en 2026, y se prevé que la demanda comercial se expanda más rápido con una CAGR del 7,85% durante 2027-2032.
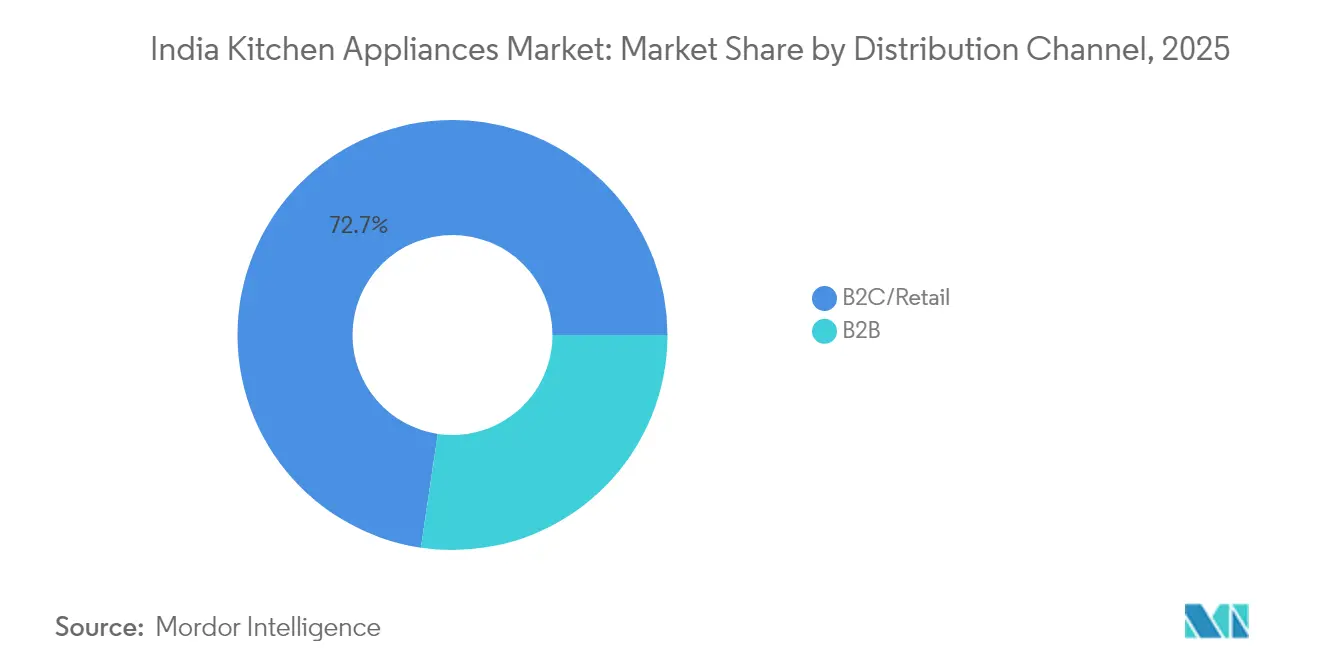
- En distribución, el canal B2C/minorista lideró con el 72,6% del valor de ventas en 2026, con ventas B2B directamente de los fabricantes con una CAGR prevista del 7,47% durante 2027-2032.
- Por geografías, el Sur de India lideró con el 33,9% del valor de ventas en 2026, mientras que el Este y Noreste de India tiene la previsión de crecer más rápido con una CAGR del 8,08% durante 2027-2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado de Electrodomésticos de Cocina de India
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Aumento del Ingreso Disponible de la Clase Media Urbana | +2.8% | A nivel nacional | Mediano plazo (2-4 años) |
| Crecimiento del Comercio Electrónico y Marcas de Electrodomésticos D2C | +2.6% | A nivel nacional | Corto plazo (≤ 2 años) |
| Impulso Gubernamental a la Fabricación Nacional | +2.3% | En todo Tamil Nadu | Mediano plazo (2-4 años) |
| Regulaciones de Eficiencia Energética que Impulsan Reemplazos | +1.6% | A nivel nacional | Mediano plazo (2-4 años) |
| Auge de las Tendencias de Cocina Orientadas a la Salud | +0.8% | A nivel nacional | Corto plazo (≤ 2 años) |
| Electrodoméstico como Servicio y Modelos de Alquiler Emergentes | +0.4% | A nivel nacional | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Aumento del Ingreso Disponible de la Clase Media Urbana
Un mayor ingreso disponible puede ampliar el rango de tareas de cocina que un hogar urbano de ingresos medios puede permitirse automatizar. La estimación provisional del MoSPI para el ejercicio fiscal 2025-26 mostró que el gasto de consumo final privado per cápita nacional aumentó un 8,4% en términos nominales respecto al ejercicio fiscal 2024-25. Para los proveedores de electrodomésticos, el mecanismo de ingresos funciona cuando los recursos discrecionales adicionales cubren una nueva función de cocina junto con el equipamiento existente del hogar. Un electrodoméstico adicional puede entonces representar una expansión del gasto del hogar sin requerir que el comprador reemplace un producto en funcionamiento ni acepte un precio más alto por la misma tarea. Las funciones de cocción complementarias permiten a los proveedores buscar otra venta de un propietario de electrodoméstico existente antes de que ese hogar necesite un reemplazo.
Crecimiento del Comercio Electrónico y Marcas de Electrodomésticos D2C
La distribución digital puede conectar las primeras compras de electrodomésticos para el hogar con marcas que no dependen exclusivamente del espacio en estantes locales. En septiembre de 2026, Wonderchef señaló que la participación de los canales digitales en sus ventas totales había aumentado de aproximadamente el 25% al 35% en los 2 a 2,5 años anteriores.[1] La empresa vinculó ese cambio a los consumidores jóvenes que equipan sus primeros hogares y que prefieren cada vez más las compras en línea. Beyond Appliances utiliza su plataforma D2C, mercados en línea y comercio minorista físico para vender electrodomésticos de cocina inteligentes. Para los proveedores, esto crea una vía para llegar a los compradores de electrodomésticos durante la configuración inicial de la cocina, en lugar de esperar la demanda de reemplazo a través de tiendas establecidas. La apertura comercial es, por tanto, un acceso más amplio en un punto de decisión específico del hogar, con los canales digitales complementando la red física en lugar de requerir su desplazamiento completo.
Impulso Gubernamental a la Fabricación Nacional
Los incentivos a la fabricación pueden reducir el obstáculo de capital para los productores que buscan construir una base de suministro local de electrodomésticos de cocina. La Política MIPYME 2021 de Tamil Nadu hace que los nuevos fabricantes micro, pequeños y medianos en su sector prioritario eléctrico y electrónico sean elegibles para subsidios en cualquier parte del estado, incluidos los fabricantes de mezcladoras eléctricas y molinillos húmedos. Los solicitantes necesitan registro Udyam, y los artículos eléctricos elegibles deben tener certificación ISI o provenir de una empresa con certificación ISO 9001. Para las empresas que tomen medidas efectivas de instalación a partir del 16 de febrero de 2021, el incentivo puede reducir la exposición a la inversión cuando un productor calificado añade maquinaria. Una menor carga de capital inicial puede respaldar una mayor variedad de productos a medida que la fabricación local se vuelve económicamente viable. Los productores elegibles de mezcladoras y molinillos húmedos pueden asegurar apoyo a la inversión antes de que las ventas adicionales de electrodomésticos generen un retorno, siempre que cumplan las condiciones de registro y certificación.
Regulaciones de Eficiencia Energética que Impulsan Reemplazos
El etiquetado energético anual ofrece a los proveedores de refrigeradores una base de rendimiento sobre la cual competir por la demanda de reemplazo más allá del precio de compra. El Ministerio de Energía estableció bandas de calificación por estrellas separadas para refrigeradores sin escarcha y de enfriamiento directo, válidas desde el 1 de enero de 2026 hasta el 31 de diciembre de 2028. La enmienda se realizó en consulta con la Oficina de Eficiencia Energética. Estas bandas de consumo energético anual varían según el volumen total del refrigerador, manteniendo la capacidad relevante al comparar modelos calificados. Para un comprador que considera un reemplazo, esto crea una forma de sopesar la capacidad de almacenamiento frente al consumo eléctrico continuo, mientras los fabricantes compiten en la combinación. La apertura favorece las mejoras de eficiencia que preservan la capacidad utilizable, ya que un menor requerimiento energético puede fortalecer el argumento económico para reemplazar un refrigerador más antiguo.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Costos Volátiles de Materias Primas y Componentes | -1.5% | A nivel nacional | Corto plazo (≤ 2 años) |
| Amplia Sensibilidad Regional al Precio que Limita las Primas | -1.1% | Maharashtra, Goa, Karnataka y Kerala | Mediano plazo (2-4 años) |
| Lenta Adopción de Electrodomésticos Inteligentes por Preocupaciones sobre Privacidad de Datos | -0.2% | A nivel nacional | Mediano plazo (2-4 años) |
| El Mercado Informal de Reparaciones Prolonga los Ciclos de Vida de los Productos | -0.4% | Kolkata, Nagpur y Ranchi | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Costos Volátiles de Materias Primas y Componentes
El conflicto en Asia Occidental tras los ataques de EE. UU. e Israel a Irán en febrero de 2026 añadió presión sobre los costos de flete y componentes para los proveedores de electrodomésticos en India. En marzo de 2026, Godrej Enterprises Group informó que las tarifas de flete marítimo aumentaron hasta 3 veces y que los costos de componentes importados se incrementaron en medio de presiones cambiarias. En una comunicación del 24 de septiembre de 2026, LG Electronics India informó aumentos acumulados en el año de los costos de insumos del 34% para el cobre, 17% para la resina, 24% para el acero y 16% para el aluminio. LG también informó mayores costos logísticos y energéticos y movimientos adversos en el tipo de cambio. Las presiones abarcan metales, resina, flete, energía y divisas, por lo que la reducción en un solo insumo no necesariamente restaura la base de costos anterior de los electrodomésticos. Los proveedores que trasladan estos costos elevan los precios de reemplazo de refrigeradores, mientras que los que los absorben aceptan márgenes unitarios más reducidos.
Amplia Sensibilidad Regional al Precio que Limita las Primas
Los compradores sensibles al precio pueden aplazar la compra de un electrodoméstico de cocina cuando el ahorro esperado supera el beneficio del reemplazo inmediato. En agosto de 2025, minoristas y empresas de bienes duraderos informaron que las consultas de compradores de bienes duraderos de consumo cayeron al menos un 50-60% en mercados como Maharashtra, Goa, Karnataka y Kerala. Los consumidores esperaban recortes propuestos del GST, y la desaceleración de ventas abarcó refrigeradores, lavavajillas y otros electrodomésticos de cocina. El ahorro fiscal anticipado compitió así con la utilidad inmediata del electrodoméstico. En mayo de 2026, LG Electronics India amplió su Serie Essential de precio asequible-premium con nuevos hornos microondas de convección convertibles de 28 litros y más puntos de precio en su gama de electrodomésticos para el hogar. En el episodio de agosto de 2025, la espera de precios más bajos pospuso la oportunidad de los proveedores de generar ingresos por refrigeradores, lavavajillas y otros electrodomésticos de cocina.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Producto: Escala de Refrigeración y Nuevas Rutinas de Cocción
Los electrodomésticos de cocina grandes representaron el 67,57% del tamaño del mercado de electrodomésticos de cocina en India en 2026, convirtiéndolos en el segmento más grande. LG Electronics India informó que los refrigeradores contribuyeron con el 28% de sus ingresos por categoría de producto en el ejercicio fiscal 2026. La empresa comenzó a producir refrigeradores de doble puerta de 674 litros y de lado a lado de 790 litros en su planta de Pune durante el ejercicio fiscal 2026. Para un proveedor con ingresos sustanciales por refrigeradores, estos formatos amplían los requisitos de almacenamiento que su negocio de productos existente puede atender. LG describió uno de estos tamaños como uno que ninguna otra marca producía entonces en India, lo que otorga a su planta de Pune una posición diferenciada en refrigeradores de gran capacidad.
Los electrodomésticos de cocina pequeños son el segmento de más rápido crecimiento, con una CAGR prevista del 9,05% durante 2027-2032. Wonderchef informó que el crecimiento de sus ventas de freidoras de aire se duplicó en 2025. Un hogar de Chennai que compró una freidora de aire a finales de 2025 describió la salud y la comodidad como motivos de compra e informó un menor uso de aceite y menos pedidos de comida a domicilio. Ese caso de uso conecta la decisión sobre el electrodoméstico con la preparación de comidas y el gasto fuera del equipamiento, ya que la comida cocinada en casa puede reemplazar las comidas pedidas. Los proveedores de pequeños electrodomésticos pueden, por tanto, competir en una rutina de cocción repetible, dando a los compradores una razón para pagar por tareas que antes se cubrían mediante comida a domicilio.
Nota: Las participaciones de todos los segmentos individuales están disponibles al adquirir el informe
Por Usuario Final: Propiedad en Hogares e Inversión en Restaurantes
El segmento residencial representó el 69,91% de la participación del mercado de electrodomésticos de cocina en India en 2026 y fue el segmento más grande. En la encuesta de 2024 de CLASP y la Oficina de Eficiencia Energética realizada en 20 estados de India, el 64% de los hogares encuestados poseía un refrigerador. La misma encuesta encontró que el 60% de los hogares encuestados tenía mezcladora/molinillo. Estos patrones de propiedad específicos por categoría crean diferentes tareas comerciales, desde reemplazar equipos ya presentes en una cocina hasta vender a un hogar su primer electrodoméstico de un tipo particular. Una sola oferta de mejora no puede abordar tanto el reemplazo de refrigeradores como la primera compra de una mezcladora/molinillo por parte de un hogar.
Los usuarios finales comerciales forman el segmento de más rápido crecimiento, con una CAGR prevista del 7,85% durante 2027-2032. Restaurant Brands Asia añadió 68 tiendas en sus operaciones en India durante el ejercicio fiscal 2026, neto de cierres. El operador también informó eficiencias en servicios públicos en India mediante energía solar y una nueva parrilla en el ejercicio fiscal 2026. Los proveedores de electrodomésticos pueden atender 2 necesidades de inversión en una red de restaurantes: equipar cocinas adicionales y suministrar mejoras de rendimiento a medida que los operadores buscan mejores economías de producción de comidas. Para estas inversiones en restaurantes, el consumo energético proporciona un criterio de selección de equipos junto con el precio de compra.
Nota: Las participaciones de todos los segmentos individuales están disponibles al adquirir el informe
Por Canal de Distribución: Cobertura Minorista y Relaciones Directas con Compradores
El canal B2C/minorista fue el segmento más grande, representando el 72,6% del valor de ventas de electrodomésticos de cocina en 2026. TTK Prestige informó 711 puntos de venta Prestige Xclusive en 324 ciudades al 31 de marzo de 2026.[2] Añadió puntos de venta mientras consolidaba y racionalizaba la red donde fue necesario durante el ejercicio fiscal 2025-26. En comparación con los 667 puntos de venta del año anterior, el total a fin de año representó una ganancia neta de 44 a pesar de la consolidación. La consolidación selectiva puede preservar recursos para los puntos de venta que atienden la demanda local incluso cuando una red minorista de marca se expande hacia ubicaciones adicionales.
El canal B2B (directamente de los fabricantes) es el segmento de más rápido crecimiento, con una CAGR prevista del 7,47% durante 2027-2032. IFB Industries informó ingresos por lavavajillas comerciales de 391,8 millones de INR (4,58 millones de USD) en el ejercicio fiscal 2025. En el ejercicio fiscal 2025-26, su División de Electrodomésticos para el Hogar, que incluye electrodomésticos comerciales, identificó instituciones, hospitales e industrias de hospitalidad junto con distribuidores y concesionarios entre sus clientes. Dentro de las ventas directas del fabricante, acordar los requisitos operativos con el comprador puede conectar la selección del equipo con el trabajo que una cocina institucional debe realizar. Las ventas institucionales directas dependen, por tanto, de satisfacer los requisitos de lavado de vajilla, no de añadir tiendas para consumidores.
Nota: Las participaciones de todos los segmentos individuales están disponibles al adquirir el informe
Análisis Geográfico
Mercado de Electrodomésticos de Cocina en el Sur de India
El Sur de India representó el 33,9% del tamaño del mercado de electrodomésticos de cocina en India en 2026, convirtiéndolo en el mayor mercado regional. En una entrevista de marzo de 2025, el cofundador y CEO de Wonderchef, Ravi Saxena, describió el Sur de India como el mercado de mayores ventas de la empresa. Informó que aproximadamente 4.000 de sus cerca de 20.000 puntos de venta minoristas se encuentran allí y que representan aproximadamente el 30% de las ventas de la empresa, lo que implica unas ventas medias por punto de venta superiores a la media nacional. Mantener la gama de cocina disponible en puntos de venta tan productivos puede proteger más ventas por ubicación de lo que el recuento de tiendas por sí solo sugeriría.
Mercado de Electrodomésticos de Cocina en el Este y Noreste de India
El Este y Noreste de India es la geografía de más rápido crecimiento, con una CAGR prevista del 8,08% durante 2027-2032. La disponibilidad y las preocupaciones sobre la reserva de GLP proporcionaron una razón específica para buscar alternativas a la cocción a gas en Guwahati en marzo de 2026. Durante 4 a 5 días de ese mes, los comerciantes de Guwahati informaron ventas diarias de cocinas de inducción de 20 a 40 unidades, en comparación con su habitual una o 2 unidades, en medio de esas preocupaciones. Las cocinas de inducción, las arroceras y las hervidoras eléctricas se agotaron rápidamente en las tiendas de Guwahati a medida que los hogares y los pequeños establecimientos buscaban sustitutos del gas de cocina.
La presencia de proveedores en el Norte de India incluye la unidad de fabricación de TTK Prestige en Roorkee, parte de su red más amplia de electrodomésticos de cocina y para el hogar. TTK Prestige sitúa a Roorkee entre las unidades de fabricación que abastecen su red de tiendas e informó una fabricación normal allí a partir de las 3 p.m. del 11 de julio de 2026. La base de refrigeradores del Oeste de India se amplió en julio de 2026 cuando Whirlpool of India inauguró una línea en su planta de Rajnangaon en Pune, elevando la capacidad anual de la planta a 3,4 millones de unidades. La capacidad anual definida otorga a la fabricación de refrigeradores una escala industrial medible en torno a Pune, con la utilización determinando cómo el activo contribuye al suministro. Roorkee respalda la red establecida de abastecimiento de tiendas de TTK Prestige, mientras que la línea de refrigeradores ampliada de Pune crea una tarea separada de encontrar demanda para la capacidad adicional.
Marco Regulatorio y Perspectivas
La comparación de jurisdicciones seleccionadas examina India y Tamil Nadu desde la perspectiva de un fabricante de electrodomésticos de cocina sujeto a las normas de producto y operación pertinentes. Los requisitos nacionales de conformidad cubren los electrodomésticos eléctricos de cocina enumerados, incluidos tostadoras, parrillas, asadores y campanas extractoras, que deben cumplir las Normas Indias y llevar la Marca Estándar de la Oficina de Normas de India (BIS) bajo licencia. La Orden de Control de Calidad de Electrodomésticos Eléctricos para Cocina de 2023 excluye las exportaciones fabricadas en el país y establece términos de inicio distintos para las micro y pequeñas empresas calificadas. Las obligaciones separadas de responsabilidad extendida del productor (REP) se aplican a los equipos cubiertos y a los productores obligados, lo que hace que la cobertura del producto y el rol regulado de la empresa sean importantes para la vía de cumplimiento.
Tabla Regulatoria
| Factor de decisión | India | Tamil Nadu |
|---|---|---|
| Autoridad principal | Oficina de Normas de India para la certificación de productos; Junta Central de Control de la Contaminación (CPCB) para el registro de REP | Junta de Control de la Contaminación de Tamil Nadu (TNPCB) para el consentimiento estatal, monitoreo y auditorías; CPCB para el registro de REP |
| Instrumentos o directrices clave | Orden de Control de Calidad de Electrodomésticos Eléctricos para Cocina de 2023; Normas de Gestión de Residuos Electrónicos de 2022 | Consentimiento estatal y autorización de residuos peligrosos antes del registro en la CPCB; monitoreo de la TNPCB bajo las directrices de la CPCB |
| Efecto comercial | Conformidad y marcado BIS para productos enumerados; obligaciones de REP para productores cubiertos | El consentimiento y la autorización preceden al registro; el monitoreo y las auditorías siguen al registro |
| Atractivo actual de la política | Medio | Medio |
| Dirección futura del atractivo de la política | En endurecimiento | En endurecimiento |
| Fuente: Mordor Intelligence | ||
Desde la perspectiva del fabricante, la calificación Media de India equilibra una vía BIS definida para acceder al mercado frente a las obligaciones de licencia y REP del productor aplicables. La calificación Media de Tamil Nadu refleja una vía definida pero de múltiples capas, con consentimiento estatal y autorización de residuos peligrosos antes del registro en la CPCB, y monitoreo y auditorías de la TNPCB posteriormente. Los productores obligados se enfrentan a objetivos de reciclaje del 70% de la generación calculada de residuos electrónicos en los ejercicios fiscales 2025-26 y 2026-27, que aumentan al 80% a partir del ejercicio fiscal 2027-28, con condiciones separadas para los nuevos participantes en el mercado. El aumento programado respalda el endurecimiento en ambas jurisdicciones, ya que los productores obligados deben organizar el reciclaje de una mayor proporción de la generación de residuos calculada.
Etapas de la Cadena de Valor
La cadena de valor compara cómo los fabricantes, distribuidores, minoristas y proveedores de servicios obtienen ingresos al llevar electrodomésticos de cocina a los usuarios en India. TTK Prestige informó la racionalización de las operaciones de fabricación y los procesos de aprovisionamiento durante el ejercicio fiscal 2025-26. La fabricación, comercialización y distribución de su cartera de cocina y hogar, incluidas ollas a presión, utensilios de cocina y cocinas a gas, representaron el 44% de la facturación del ejercicio fiscal 2025-26, mientras que otros electrodomésticos de cocina representaron el 14%. Cada etapa posterior añade una vía diferente a los ingresos del proveedor y un punto diferente en el que la entrega o el soporte pueden fallar.
Tabla de Análisis de la Cadena de Valor
| Actividad primaria | Participantes clave | Captura de valor | Cuello de botella | Respuesta de resiliencia |
|---|---|---|---|---|
| Fabricación de electrodomésticos terminados | Productores de electrodomésticos como TTK Prestige Ltd. | Ventas de electrodomésticos terminados | Los calendarios de aprovisionamiento y ensamblaje pueden divergir | Vincular las fechas de entrega de proveedores a los calendarios de ensamblaje |
| Distribución regional | Productores que operan centros de ventas regionales como TTK Prestige Ltd. | Ventas mayoristas de electrodomésticos | La reposición regional puede divergir de la producción de fábrica | Ajustar las cantidades de despacho a los pedidos regionales |
| Venta minorista | Operadores de tiendas de marca como TTK Prestige Ltd. y minoristas de electrodomésticos como Infiniti Retail Ltd. a través de Croma | Ventas minoristas de electrodomésticos | La variedad de productos puede superar la capacidad de exhibición local | Coordinar la selección en línea con la disponibilidad en tienda |
| Servicio posventa | Productores que coordinan redes de servicio autorizadas como TTK Prestige Ltd. | Honorarios de mantenimiento y reparación fuera de garantía | El acceso al servicio puede estar separado del punto de venta original | Dirigir las solicitudes de reparación a la red autorizada |
| Fuente: Mordor Intelligence | ||||
TTK Prestige conecta la fabricación con centros de ventas regionales gestionados por la empresa, comercio minorista de marca y redes de servicio autorizadas, aunque los puntos de venta y los centros de servicio tienen diferentes roles operativos. Esta integración hace que la coordinación entre traspasos sea una fuente potencial de ventaja, mientras que los minoristas pueden obtener ingresos vendiendo diversas categorías de electrodomésticos. Una red de servicio autorizada puede obtener ingresos por reparaciones de electrodomésticos ya vendidos, mientras que los centros regionales y los minoristas dependen de las ventas continuas de equipos.
Panorama Competitivo
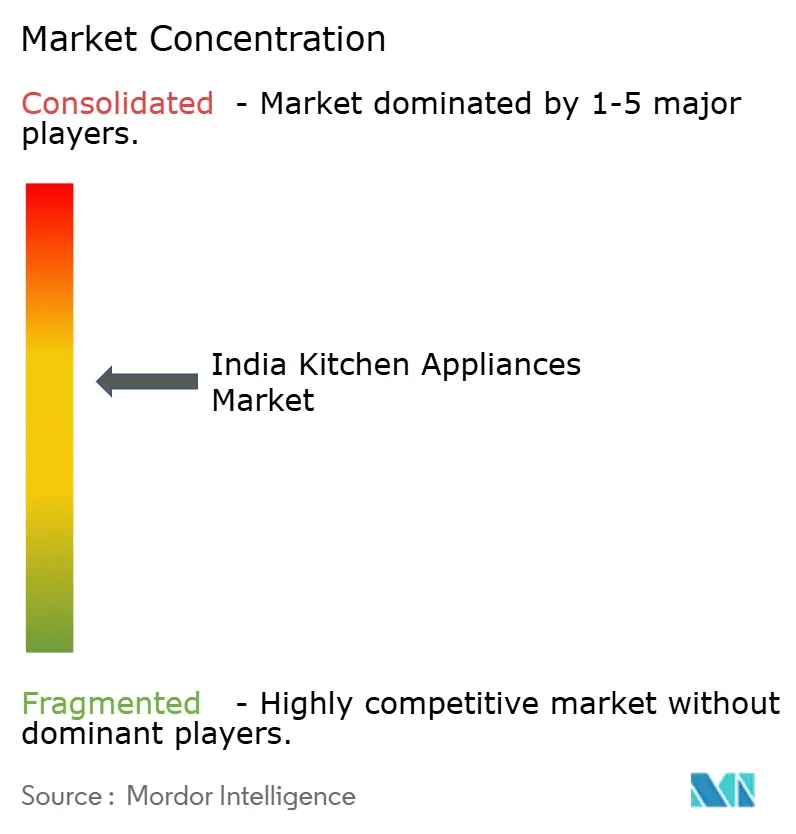
La competencia está moderadamente fragmentada, con especialistas establecidos en electrodomésticos de cocina y marcas de electrodomésticos más amplias compitiendo en categorías de productos superpuestas. TTK Prestige Ltd., Versuni India Home Solutions Ltd., Bajaj Electricals Ltd., Havells India Ltd. y Butterfly Gandhimathi Appliances Ltd. son participantes importantes. Bajaj Electricals vende mezcladoras, Havells India ingresó al mercado de cocinas, encimeras y campanas extractoras durante el ejercicio fiscal 2024-25, y Butterfly Gandhimathi Appliances lanzó más de 40 SKU de la Serie Idea First para el trimestre finalizado el 30 de junio de 2025. En el tercer trimestre del ejercicio fiscal 2025-26, los ejecutivos de TTK Prestige informaron crecimiento en freidoras de aire, campanas y encimeras, mezcladoras y cocinas, aunque el crecimiento de las cocinas fue comparativamente moderado. La amplitud de categorías puede distribuir la exposición a una demanda desigual en los formatos de cocción, pero las marcas establecidas aún necesitan un rendimiento comercial en cada categoría.
En marzo de 2026, Versuni India añadió una línea de producción de motores para freidoras de aire en Chennai con una capacidad anual inicial de 750.000 unidades. La empresa, que vende electrodomésticos Philips y Preethi en India, también estaba ampliando la capacidad en su planta de electrodomésticos de Ahmedabad en marzo de 2026. Los proyectos paralelos añaden un paso de fabricación de componentes mientras se amplía la capacidad de electrodomésticos, comprometiendo recursos en diferentes partes del proceso de producción. Versuni describió la línea como un esfuerzo por profundizar la localización y construir un ecosistema de componentes más sólido en India, haciendo de la capacidad de componentes nacionales parte de su estrategia competitiva en freidoras de aire.
Isler inauguró una instalación de 30.000 pies cuadrados en Greater Noida en noviembre de 2025, equipada para producir electrodomésticos de cocina y hogar empotrados como campanas y encimeras. El inicio de la fabricación contó con el apoyo de Häfele India. Las campanas extractoras se encuentran entre los electrodomésticos de cocina que deben cumplir las Normas Indias enumeradas y llevar la Marca Estándar BIS bajo licencia, por lo que la línea de campanas de un nuevo participante necesita certificación antes de poder venderse en el mercado nacional. Una oferta de electrodomésticos empotrados para compradores de equipamiento de cocina requiere, por tanto, tanto una base de producción como la certificación BIS.
Líderes de la Industria de Electrodomésticos de Cocina de India
-
TTK Prestige Ltd.
-
Versuni India Home Solutions Ltd.
-
Bajaj Electricals Ltd.
-
Havells India Ltd.
-
Butterfly Gandhimathi Appliances Ltd.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Oportunidades Clave para los Participantes del Mercado
Las oportunidades comparan la adopción por primera vez de freidoras de aire, compradores digitales urbanos jóvenes y mejoras por parte de propietarios existentes. En junio de 2026, Amazon India informó que casi 9 de cada 10 compradores de freidoras de aire en su plataforma eran compradores por primera vez.[3] Una compra inicial necesita una forma accesible de justificar la incorporación de un formato de cocción, mientras que una mejora necesita una ganancia significativa sobre el equipo ya poseído. Separar estas ofertas puede ayudar a un proveedor a fijar precios para una adopción más amplia en los hogares mientras ofrece a los propietarios existentes una razón distinta para reemplazar.
Tabla de Oportunidades de Mercado
| Oportunidad | Por qué ahora | Comprador / segmento principal | Estrategia recomendada | Principal barrera | Beneficiarios probables |
|---|---|---|---|---|---|
| Primera freidora de aire asequible | Amazon India informó una base de compradores predominantemente por primera vez en la plataforma en junio de 2026 | Compradores residenciales por primera vez | Ofrecer modelos de entrada con orientación clara sobre tareas de cocción | La asequibilidad fue una restricción reportada en junio de 2026 | Marcas de freidoras de aire como Prestige y Havells |
| Venta digital diferenciada | Los fabricantes informaron un aumento de la demanda de consumidores urbanos jóvenes con preferencia digital en junio de 2026 | Compradores residenciales urbanos jóvenes | Usar demostraciones de tareas de cocción para distinguir modelos | Amplia competencia entre marcas de freidoras de aire establecidas y nativas de internet | Marcas de freidoras de aire nativas de internet como Inalsa |
| Mejoras de freidoras de aire orientadas al valor | Se informó interés en mejoras por parte de muchos adoptantes tempranos en junio de 2026 | Propietarios residenciales existentes de freidoras de aire | Demostrar capacidad incremental en relación con el modelo instalado del comprador | El beneficio añadido debe justificar el gasto de reemplazo | Marcas de freidoras de aire establecidas como Prestige y Havells |
| Fuente: Mordor Intelligence | |||||
El interés de los propietarios existentes crea una oportunidad de ingresos diferente a la de adquirir hogares que aún no poseen una freidora de aire. Una mejora debe justificar el nuevo gasto frente a la capacidad de cocción existente, lo que puede hacer que un cambio funcional demostrable sea valioso junto con la asequibilidad de nivel de entrada. Mantener ofertas de entrada y reemplazo distintas puede, por tanto, permitir a las marcas de freidoras de aire buscar una mayor propiedad y compras repetidas sin requerir que cada comprador justifique la misma prima.
Desarrollos recientes del sector
- Oct 2026: Beyond Appliances, un fabricante de electrodomésticos de cocina inteligentes, recaudó una Serie B liderada por Fireside Ventures, con la participación de Dharana Capital y otros inversores. La empresa planeaba utilizar la financiación para investigación y desarrollo, una nueva planta de fabricación y la entrada en 2 categorías adicionales de electrodomésticos de cocina.
- Jul 2026: Whirlpool of India inauguró una línea de producción en su instalación de Pune, elevando la capacidad anual de refrigeradores de la planta de Rajnangaon a 3,4 millones de unidades.
- Mar 2026: TTK Prestige inauguró un centro de innovación de electrodomésticos de cocina en Bengaluru centrado en el diseño orientado al consumidor, la tecnología y el desarrollo de productos, y la validación y escalado de nuevas oportunidades de segmento.
Marco de la metodología de investigación y alcance del informe
Definición y Cobertura del Mercado
El mercado de electrodomésticos de cocina en India mide el gasto anual en electrodomésticos diseñados para la preparación de alimentos, cocción, ventilación, refrigeración y tareas de cocina relacionadas. Contabiliza las ventas de electrodomésticos terminados a compradores residenciales y comerciales en toda India a través del comercio minorista B2C y las ventas directas del fabricante al comprador, valoradas en USD para cada año indicado.
Exclusiones del alcance: Se excluyen los electrodomésticos para el hogar que no son de cocina, los muebles y armarios de cocina, los utensilios de cocina y los cubiertos independientes que no son electrodomésticos eléctricos o mecánicos, y los servicios de reparación y repuestos vendidos por separado.
Descripción General de la Segmentación
- Por Producto
- Electrodomésticos de Cocina Grandes
- Refrigeradores y Congeladores
- Lavavajillas
- Campanas Extractoras
- Encimeras
- Hornos
- Otros Electrodomésticos de Cocina Grandes
- Electrodomésticos de Cocina Pequeños
- Procesadores de Alimentos
- Licuadoras y Batidoras
- Parrillas y Asadoras
- Freidoras de Aire
- Cafeteras
- Cocinas Eléctricas
- Tostadoras
- Hervidoras Eléctricas
- Hornos de Encimera
- Otros Electrodomésticos de Cocina Pequeños
- Electrodomésticos de Cocina Grandes
- Por Usuario Final
- Residencial
- Comercial
- Por Canal de Distribución
- B2C/Minorista
- Tiendas Multimarca
- Puntos de Venta Exclusivos de Marca
- En Línea
- Otros Canales de Distribución
- B2B (directamente desde los fabricantes)
- B2C/Minorista
- Por Geografía
- Norte de India
- Sur de India
- Oeste de India
- Este y Noreste de India
Fuentes de Datos, Dimensionamiento del Mercado y Validación
Investigación Documental
Fuentes públicas ilustrativas como la HCES 2023-24 del MoSPI y sus microdatos de hogares describen el gasto de los hogares y la posesión de refrigeradores, mientras que la encuesta residencial de CLASP-BEE informa sobre la propiedad y el uso de electrodomésticos en toda India. El material de la Oficina de Eficiencia Energética proporciona contexto sobre las normas de eficiencia de electrodomésticos y el etiquetado.
Los informes anuales de las empresas, los materiales para inversores, los archivos auditados y la prensa empresarial india de reputación pueden verificar los ingresos por producto, la capacidad de producción, los cambios de precios, la expansión minorista y la combinación de canales, al tiempo que ayudan a distinguir las ventas de electrodomésticos de cocina de los totales más amplios de bienes duraderos de consumo. Las fuentes mencionadas no son exhaustivas, y otras fuentes adicionales informan la recopilación, validación y aclaración.
Entrevistas Primarias y Encuestas
La investigación primaria recopila información de fabricantes de electrodomésticos, distribuidores, minoristas y compradores residenciales y comerciales en India, con altos ejecutivos, líderes de categoría o ventas y gerentes operativos capaces de explicar precios, combinación de productos, movimiento de canales y tiempos de compra. Las entrevistas estructuradas y las encuestas a compradores contrastan los hallazgos secundarios a nivel de variable, aclaran las brechas en las ventas o la cobertura reportadas, y distinguen las compras de reemplazo de la adopción por primera vez. La evidencia contradictoria se verifica con las divulgaciones de las empresas, las observaciones de los canales y los indicadores independientes de hogares o políticas antes de que se retenga un supuesto.
Distribución de los encuestados del trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del encuestado | Región |
|---|---|---|
| Nivel superior: 30% | Directores ejecutivos: 20% | |
| Nivel medio: 45% | Líderes funcionales/de unidad: 35% | |
| Actores más pequeños: 25% | Gerentes: 45% |
Dimensionamiento del Mercado y Pronóstico
El modelo estima el valor anual de India a partir del gasto en electrodomésticos terminados en la transacción del comprador final, contabilizando las ventas minoristas o directas del fabricante una sola vez. Una estimación de arriba hacia abajo comienza con la demanda amplia de electrodomésticos y aplica participaciones de producto, usuario final, canal y región basadas en evidencia, mientras que verificaciones selectivas de abajo hacia arriba multiplican los precios de venta promedio muestreados por los volúmenes de unidades para los principales grupos de productos y comparan los totales de proveedores o canales con el total nacional. Los indicadores clave incluyen el consumo de los hogares y la propiedad de bienes duraderos del MoSPI, el uso residencial y la propiedad de electrodomésticos de la encuesta CLASP-BEE, las divulgaciones de ingresos por producto y capacidad, la cobertura minorista en línea y física, y los cambios de precios o combinación de productos. Estos indicadores conectan la formación de hogares y la demanda de reemplazo con el valor y las participaciones de segmento. La regresión multivariante puede relacionar el valor histórico del mercado con los ingresos y la demanda de los hogares, los precios y la combinación de productos, y las señales de canales o producción, con análisis de escenarios para cambios de política o costos de insumos. Los expertos verifican si cada variable proyectada y su implicación a nivel de producto se ajusta a las condiciones operativas reportadas, mientras que las observaciones faltantes se completan a partir del período comparable más cercano y se prueban en un rango declarado.
Validación de Datos y Ciclo de Actualización
Los analistas triangularon señales independientes de hogares, empresas, canales, políticas y comercio, luego verificaron los totales de segmentos, los movimientos interanuales, los precios promedio implícitos y las diferencias inusuales entre las ventas reportadas y los indicadores operativos. Un revisor rastrea las variaciones materiales hasta la cobertura de la fuente, el momento, la unidad o la etapa de la transacción, y los analistas vuelven a contactar a los encuestados pertinentes cuando un límite de producto, un movimiento de precios o un cambio de canal permanece poco claro. La evidencia se actualiza anualmente, se revisa entre ciclos tras eventos regulatorios, de suministro o de demanda materiales, y se somete a una nueva revisión de fuentes y cálculos inmediatamente antes de la entrega.
Tamaño del Mercado de Productos de Electrodomésticos de Cocina en India de Mordor Intelligence Comparado con Otras Estimaciones Publicadas
Las estimaciones publicadas pueden diferir en las transacciones y productos que contabilizan y en los insumos utilizados para modelar la demanda. El mercado de electrodomésticos de cocina en India mide el gasto anual en electrodomésticos diseñados para la preparación de alimentos, cocción, ventilación, refrigeración y tareas de cocina relacionadas.
Los principales factores de brecha incluyen la cobertura definida del estudio y las decisiones de modelado específicas del mercado. Los indicadores clave incluyen el consumo de los hogares y la propiedad de bienes duraderos del MoSPI, el uso residencial y la propiedad de electrodomésticos de la encuesta CLASP-BEE, las divulgaciones de ingresos por producto y capacidad, la cobertura minorista en línea y física, y los cambios de precios o combinación de productos.
Comparación de referencia
| Fuente | Tamaño del Mercado | Brechas en la Metodología de Investigación |
|---|---|---|
| Mordor Intelligence | 13,09 mil millones de USD (2027) | |
| Prospecto de la Industria A | 2,93 mil millones de USD (2026) | En su base de 2026, esta estimación es un 77,6% inferior al valor de este informe para 2027 de 13,09 mil millones de USD, 1 año después. Su cesta enumerada omite refrigeradores, congeladores, lavavajillas y campanas extractoras, mientras incluye utensilios de cocina antiadherentes. |
| Empresa de Investigación de Mercado B | 0,8 mil millones de USD (2026) | En su base de 2026, esta estimación es un 93,9% inferior al valor de este informe para 2027 de 13,09 mil millones de USD, 1 año después. Mide los electrodomésticos de cocina inteligentes conectados, un subconjunto de las ventas de electrodomésticos de cocina terminados. |
Los analistas de Mordor Intelligence triangularon señales independientes de hogares, empresas, canales, políticas y comercio, luego verificaron los totales de segmentos, los movimientos interanuales, los precios promedio implícitos y las diferencias inusuales entre las ventas reportadas y los indicadores operativos.
Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño y las perspectivas de crecimiento del mercado de electrodomésticos de cocina en India?
Se espera que el tamaño alcance los 13,09 mil millones de USD en 2027 y los 18,63 mil millones de USD para 2032, con una CAGR del 7,31% durante 2027-2032.
¿Qué impulsa la demanda de electrodomésticos de cocina en India?
El alcance en línea y las compras para el primer hogar respaldan la demanda de electrodomésticos. En septiembre de 2026, Wonderchef señaló que la participación de los canales digitales en sus ventas totales había aumentado de aproximadamente el 25% al 35% en los 2 a 2,5 años anteriores.
¿Qué segmento de producto lidera las ventas de electrodomésticos de cocina en India?
Los electrodomésticos de cocina grandes lideraron con el 67,57% del valor de ventas en 2026, mientras que se prevé que los electrodomésticos de cocina pequeños crezcan más rápido con una CAGR del 9,05% durante 2027-2032.
¿Qué empresas son los principales proveedores de electrodomésticos de cocina en India?
Los principales proveedores incluyen TTK Prestige Ltd., Versuni India Home Solutions Ltd., Bajaj Electricals Ltd., Havells India Ltd. y Butterfly Gandhimathi Appliances Ltd.
¿Cuál es el principal desafío de costos para los proveedores de electrodomésticos de cocina en India?
La inflación de insumos puede encarecer los electrodomésticos de reemplazo. LG Electronics India informó presiones acumuladas en el año sobre los costos de materiales, logística y energía en septiembre de 2026.
¿Qué regiones de India lideran las ventas y el crecimiento de electrodomésticos de cocina?
El Sur de India lideró con el 33,9% del valor de ventas en 2026, mientras que el Este y Noreste de India tiene la previsión de crecer más rápido con una CAGR del 8,08% durante 2027-2032.