
Tamaño y Participación del Mercado de Electrodomésticos en India
Análisis del Mercado de Electrodomésticos en India por Mordor Intelligence
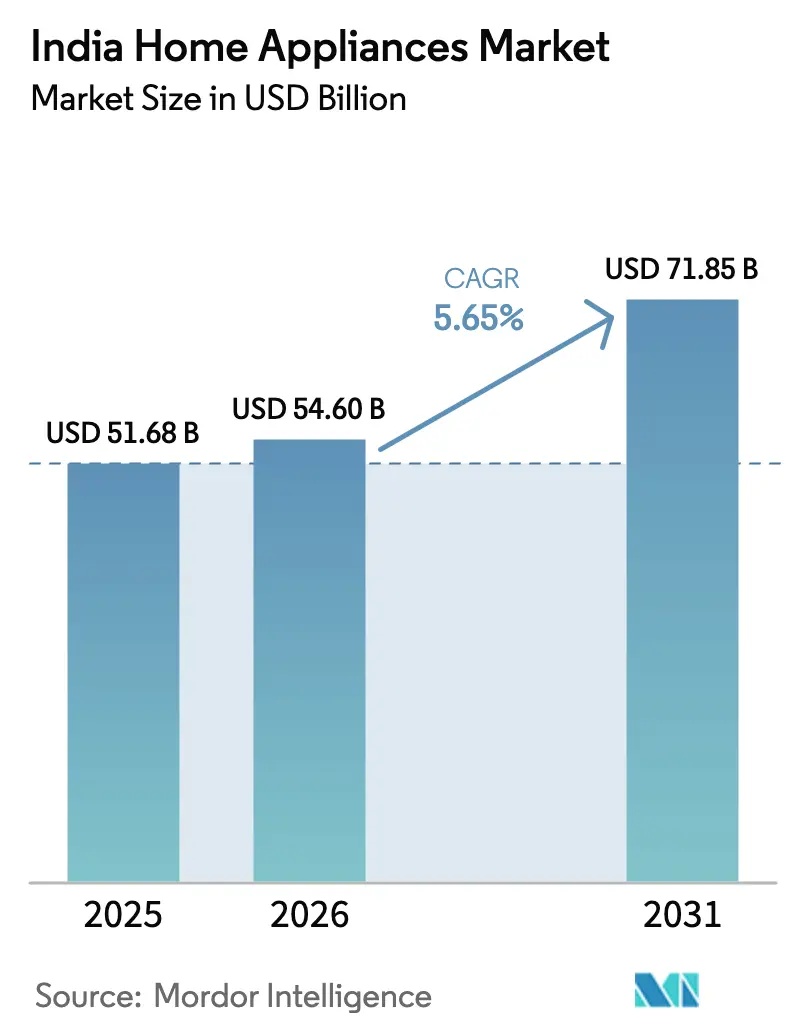
Se espera que el tamaño del Mercado de Electrodomésticos en India aumente de 54,6 mil millones de USD en 2026 a 57,68 mil millones de USD en 2027 y alcance los 76,83 mil millones de USD en 2032, creciendo a un CAGR del 5,9% durante 2027-2032.
Los hogares urbanos y nucleares amplían la demanda de refrigeradores compactos, dispositivos de cocina, lavadoras y equipos de refrigeración. La transición de la calificación de estrellas de los aires acondicionados del BEE en India a partir de enero de 2026 refuerza el posicionamiento de eficiencia energética, mientras los fabricantes localizan componentes y amplían la distribución digital. Los modelos de alquiler reducen el compromiso inicial, mientras que las brechas de asequibilidad, la exposición a productos falsificados y el servicio fragmentado pueden retrasar los reemplazos. Desde junio de 2026, la interrupción del transporte marítimo en el Golfo en medio del conflicto en Asia Occidental ha restringido los flujos de componentes hacia India. Las respuestas competitivas que combinan productos escalonados con instalación confiable y disponibilidad en canales favorecen a los proveedores que coordinan el abastecimiento local, el comercio minorista de confianza y la cobertura posventa receptiva.
Conclusiones Clave del Informe
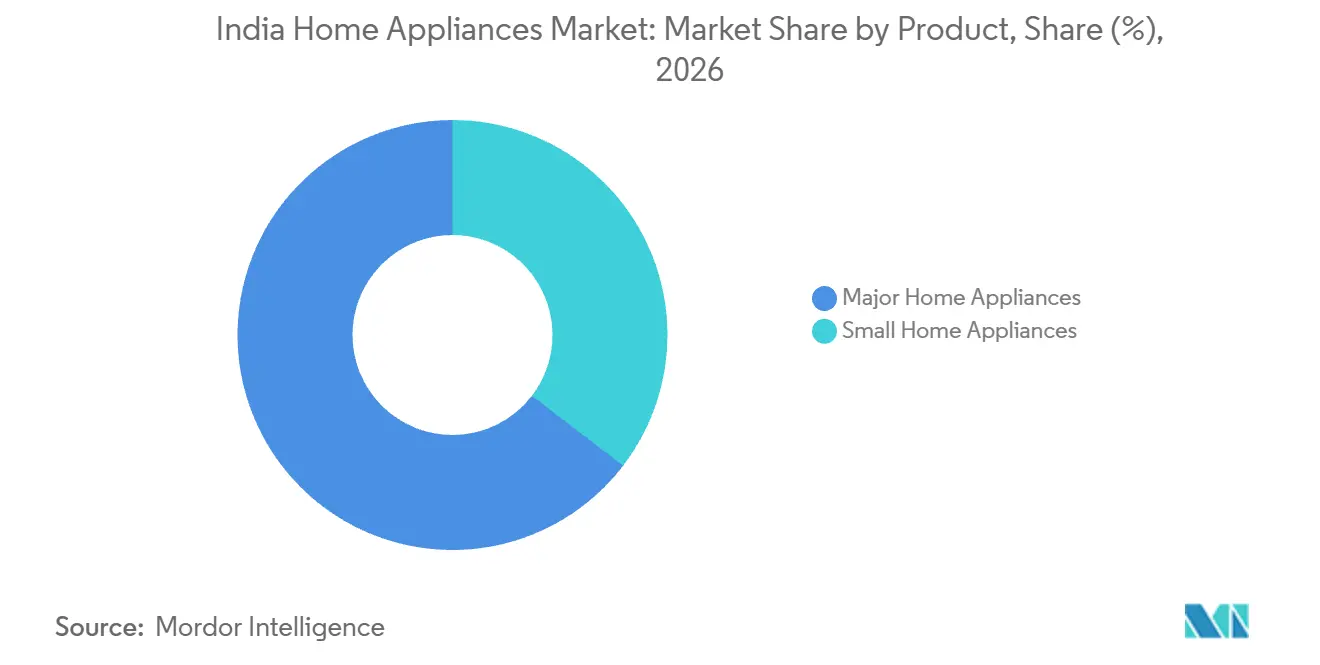
- La combinación de productos muestra que los Electrodomésticos Mayores tuvieron una participación del 64,6% en el Mercado de Electrodomésticos en India en 2026, mientras que los Electrodomésticos Pequeños son los de mayor crecimiento con un CAGR del 6,9% durante 2027-2032.
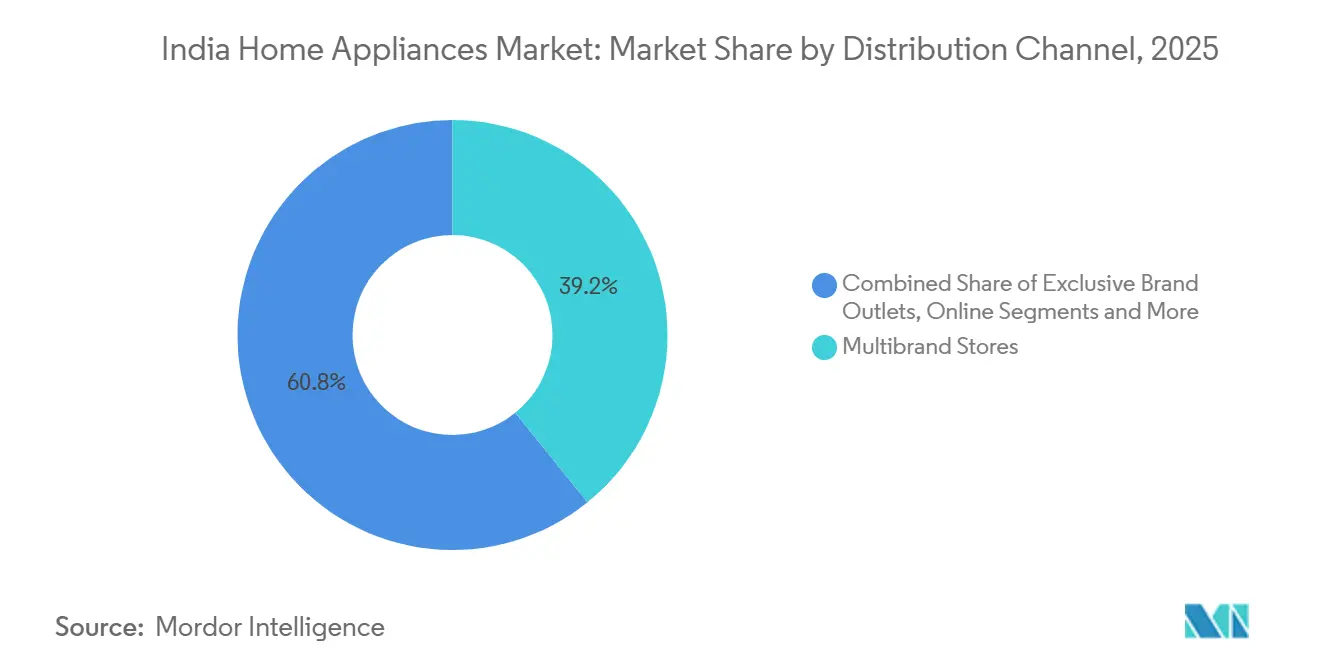
- La estructura de canales muestra que las Tiendas Multimarca representaron una participación del 37,6% del tamaño del Mercado de Electrodomésticos en India en 2026, mientras que En Línea lidera el crecimiento con un CAGR del 17,2% durante 2027-2032.
- La demanda regional está liderada por el Norte de India, que tuvo una participación del 32,3% en el Mercado de Electrodomésticos en India en 2026, mientras que el Sur de India es el de mayor crecimiento con un CAGR del 15% durante 2027-2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado de Electrodomésticos en India
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Aumento de los Ingresos Disponibles y el Gasto Aspiracional | +1.7% | India rural y urbana | Mediano plazo (2-4 años) |
| Rápida Urbanización y Crecimiento de los Hogares Nucleares | +1.3% | Ciudades y pueblos de India | Largo plazo (≥ 4 años) |
| Incentivos PLI y Fabricación Local Impulsados por la Iniciativa Hacer en India | +1.2% | Clústeres de fabricación de componentes a nivel nacional | Mediano plazo (2-4 años) |
| Crecimiento del Comercio Electrónico y los Canales de Comercio Rápido | +1.5% | Ciudades de India con comercio minorista organizado | Corto plazo (≤ 2 años) |
| Adopción Creciente de Electrodomésticos de Tipo Inversor y Eficientes Energéticamente | +1.1% | Fabricación y comercio minorista de electrodomésticos a nivel nacional | Mediano plazo (2-4 años) |
| Surgimiento de Plataformas de Electrodomésticos de Pago por Uso y Alquiler | +0.8% | 29 ciudades de India y mercados de alquiler en línea | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Aumento de los Ingresos Disponibles y el Gasto Aspiracional
El gasto de los hogares y la propiedad de bienes duraderos están ampliando el grupo de compradores de electrodomésticos. El MoSPI encontró que el gasto nominal promedio mensual per cápita aumentó un 9% en la India rural y un 8% en la India urbana en 2023-24 respecto a 2022-23. Los bienes duraderos se ubicaron entre los principales contribuyentes al gasto no alimentario en los hogares rurales y urbanos durante 2023-24. La comparación del HCES del EAC-PM mostró que la propiedad de refrigeradores aumentó del 9,4% al 33,2% de los hogares rurales y del 43,8% al 68,1% de los hogares urbanos entre 2011-12 y 2023-24. El gasto real en consumo privado final creció luego un 7,1% interanual en el primer trimestre del ejercicio 2026-27, frente al 5,8% del primer trimestre del ejercicio 2025-26. El resultado es una demanda de reemplazo y de primera compra más sólida, pero las marcas necesitan ofertas escalonadas porque las ganancias en el gasto son desiguales entre los hogares.
Rápida Urbanización y Crecimiento de los Hogares Nucleares
El crecimiento urbano y los hogares más pequeños están ampliando la necesidad de electrodomésticos compactos adquiridos de forma independiente. El PRS estima que India tenía 522,4 millones de residentes urbanos, el 37,9% de su población, en 2025 bajo la definición urbana administrativa, frente al 31,1% en 2011. Las Perspectivas de Urbanización Mundial 2025 de la ONU DESA utilizan categorías separadas de ciudades y pueblos, contando 589 millones de personas en ciudades de India y el 44% de la población en pueblos en 2025. La demanda, por tanto, se extiende más allá de las grandes metrópolis. El DRHP de marzo de 2026 de Rentomojo, citando a Redseer, espera alrededor de 50 millones más de hogares nucleares para 2030, con la correspondiente demanda de muebles y electrodomésticos. Los proveedores, por tanto, obtienen una base direccionable más amplia para formatos compactos y propuestas de alquiler, pero deben localizar la distribución y el servicio a medida que los hogares se expanden por los distintos niveles de ciudades.
Incentivos PLI y Fabricación Local Impulsados por la Iniciativa Hacer en India
Los incentivos a la producción están trasladando la localización de la intención política a la capacidad de componentes para electrodomésticos. El esquema PLI de Bienes Blancos de India amplió la capacidad de fabricación de compresores de 1 millón de unidades en 2021 a 10 millones en el ejercicio 2025-26 y mejoró la localización de PCBAs y ventiladores de flujo cruzado. El 23 de enero de 2026, India seleccionó provisionalmente a 5 solicitantes de componentes de aires acondicionados en el marco del esquema, elevando el total de empresas seleccionadas a 85 y los empleos directos esperados de la ronda a 1.799 para el ejercicio 2027-28. La cuarta ronda recibió 13 solicitudes de fabricantes de componentes de AC y LED, con más de la mitad de los nuevos solicitantes siendo MIPYMES. Los compresores, PCBAs y ventiladores locales pueden reducir la dependencia de los fabricantes de AC en subcomponentes importados y acortar los plazos de abastecimiento. Una disponibilidad más estable de componentes respalda el suministro de aires acondicionados y una fijación de precios más competitiva para los hogares antes del verano, lo que permite que los incentivos de fabricación aborden las barreras de disponibilidad y asequibilidad para la compra.
Crecimiento en los Canales de Comercio Electrónico y Comercio Rápido
Las tiendas digitales están desplazando el descubrimiento de electrodomésticos hacia canales que combinan una amplia selección con una entrega rápida. El segmento de electrodomésticos mayores y electrónica de consumo en línea de India alcanzó aproximadamente 3,8 mil millones de USD en el primer semestre de 2025 sobre una base anualizada, frente a los 3,4 mil millones de USD en 2024. LG Electronics India reportó el comercio electrónico en aproximadamente el 19% de las ventas de refrigeradores en el primer semestre de 2025, con una proyección del 24% al 26% para 2029. Blinkit, que incluye electrodomésticos entre sus categorías, aumentó los pedidos del ejercicio 2025 en todas las categorías un 108% interanual hasta 424 millones y alcanzó 1.301 tiendas en más de 100 ciudades de India en marzo de 2025. Ese alcance permite que los electrodomésticos más pequeños y los reemplazos urgentes se muevan a través de cestas de compra en línea y de comercio rápido junto con los comestibles habituales. Las marcas y los distribuidores, por tanto, necesitan inventario específico por canal y compromisos de servicio, porque la visibilidad en línea determina cada vez más la conversión, mientras que la entrega rápida eleva las expectativas de cumplimiento.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico del CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Alta Sensibilidad al Precio y Gran Mercado Gris Informal | -0.7% | Nueve ciudades de India y canales en línea | Mediano plazo (2-4 años) |
| Costos de Insumos Volátiles y Frecuentes Interrupciones en la Cadena de Suministro | -0.5% | Fabricantes de India y rutas vinculadas al Golfo | Corto plazo (≤ 2 años) |
| Red de Servicio Posventa Fragmentada | -0.3% | Delhi, Hyderabad, Kolkata, Nagpur y Ranchi | Mediano plazo (2-4 años) |
| Crecientes Costos de Cumplimiento por Regulaciones de Residuos Electrónicos | -0.2% | Productores nacionales y recicladores registrados | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Alta Sensibilidad al Precio y Gran Mercado Gris Informal
Los compradores sensibles al precio pueden sacrificar la garantía y la certificación por la asequibilidad inicial, creando un canal paralelo que debilita a los proveedores que cumplen la normativa. ASPA–CRISIL informó en marzo de 2026 que el 18% de los consumidores encuestados en 9 ciudades de India encontraron bienes de consumo duradero falsificados, con más de la mitad de la exposición en línea. El BIS incautó 109 mezcladoras eléctricas domésticas de alimentos falsificadas en Bhiwandi el 5 de marzo de 2025, tras descubrir que se fabricaban y vendían sin certificación válida. También incautó 2.635 licuadoras de mano no certificadas en un punto de venta de fábrica en Hyderabad el 22 de abril de 2025. LG Electronics India presentó su Serie Esencial orientada a India en refrigeradores, lavadoras, aires acondicionados y hornos a precios accesibles el 14 de octubre de 2025. La respuesta de asequibilidad puede respaldar los canales formales, pero la competencia con productos no certificados limita cuánto pueden recuperar los proveedores que cumplen la normativa a través de precios más altos.
Costos de Insumos Volátiles y Frecuentes Interrupciones en la Cadena de Suministro
Los choques en los costos de insumos llegan a los compradores cuando los fabricantes suben los precios o absorben la presión sobre los márgenes. LG señaló que sus costos de insumos acumulados en 2026 hasta el 24 de septiembre aumentaron para el cobre en un 34%, la resina en un 17%, el acero en un 24% y el aluminio en un 16%, junto con mayores costos logísticos y energéticos. Durante la interrupción del transporte marítimo en el Golfo en medio del conflicto en Asia Occidental a partir de junio de 2026, la producción de Haier India funcionó un 20% por debajo del objetivo durante 2 semanas, ya que los inventarios de subcomponentes cayeron por debajo de la mitad de la cobertura habitual. LG inicialmente planeó la gestión de costos y eficiencias de abastecimiento en agosto de 2026, pero la posterior revisión de precios de octubre muestra que la respuesta solo amortiguó parcialmente la carga. La combinación comprime la asequibilidad y la disponibilidad, retrasando las compras de reemplazo y aumentando el riesgo de ejecución para los minoristas durante los picos de demanda.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Producto: Combinación de Electrodomésticos Mayores y Pequeños
Los Electrodomésticos Mayores representaron una participación del 64,6% del tamaño del Mercado de Electrodomésticos en India en 2026. Voltas vendió 2,23 millones de aires acondicionados de habitación en India y tuvo una participación del 15,9% en el mercado de aires acondicionados de habitación durante el ejercicio 2025-26. Su red de distribución y servicio de aires acondicionados de habitación contaba con más de 30.000 puntos de contacto con clientes durante el ejercicio 2025-26. Las compras de alto valor en refrigeración y lavandería anclan, por tanto, los ciclos de reemplazo, con la disponibilidad física y el rendimiento energético determinando la conversión.
Los Electrodomésticos Pequeños son el segmento de mayor crecimiento, con un CAGR del 6,9% durante 2027-2032. Crompton señaló que su negocio de Bienes de Consumo Eléctrico Duradero alcanzó su mayor crecimiento trimestral en 9 trimestres en el segundo trimestre del ejercicio 2027, con los Pequeños Electrodomésticos Domésticos entre las categorías de crecimiento sólido. En el cuarto trimestre del ejercicio 2026, Crompton reportó un fuerte crecimiento de doble dígito en Pequeños Electrodomésticos Domésticos, con las placas de inducción creciendo de forma múltiple. Crompton también amplió su portafolio de freidoras de aire con nuevos lanzamientos en el primer trimestre del ejercicio 2027. Estos lanzamientos y el impulso de la categoría respaldan compras frecuentes de menor valor a través de canales en línea y multimarca, donde la innovación visible puede renovar la demanda entre los principales ciclos de reemplazo.
Nota: Las participaciones de todos los segmentos individuales están disponibles al adquirir el informe
Por Canal de Distribución: Combinación de Rutas en Tienda y Digital
Las Tiendas Multimarca representaron una participación del 37,6% en el mercado de electrodomésticos en India en 2026. Infiniti Retail operaba aproximadamente 560 puntos de venta en su cadena de comercio minorista de electrónica Croma en toda India en agosto de 2026. LG Electronics India se asoció con 475 socios de puntos de venta multimarca en el trimestre finalizado el 30 de junio de 2025, dentro de su negocio de electrodomésticos y electrónica de consumo en India. Esta presencia combina surtido, inspección física y coordinación de instalación para productos de alto valor, reduciendo el riesgo percibido para refrigeradores y lavadoras. Para las marcas de electrodomésticos, las asociaciones con estas cadenas pueden ofrecer alcance a nivel de ciudad y coordinación de instalación sin necesidad de una red separada de tiendas exclusivas.
En Línea es el segmento de mayor crecimiento, con un CAGR del 17,2% durante 2027-2032. El Gran Festival Indio 2025 de Amazon India atrajo más de 2.760 millones de visitas en todo su surtido, con el 70% del tráfico proveniente de ciudades de nivel 2 y nivel 3 y compras en la categoría de electrodomésticos. Los Puntos de Venta Exclusivos de Marca amplían la presentación controlada, y Stove Kraft cerró el ejercicio 2025-26 con 329 puntos de venta Pigeon en 22 estados y 151 ciudades y pueblos, con el comercio propio contribuyendo el 7,5% de los ingresos. Otros Canales de Distribución incluyen los distribuidores tradicionales de LG que abastecen a subdistribuidores, los cuales atendieron a compradores de electrodomésticos y electrónica del mercado masivo, especialmente en pueblos más pequeños y zonas rurales, en junio de 2025. En el festival 2025 de Amazon, uno de cada seis compradores de teléfonos móviles, electrodomésticos mayores, televisores y electrónica utilizó EMI, con 4 de cada 5 compras con EMI usando EMI sin costo, lo que puede facilitar los pagos iniciales.
Nota: Las participaciones de todos los segmentos individuales están disponibles al adquirir el informe
Análisis Geográfico
Mercado de Electrodomésticos en el Norte de India
El Norte de India representó una participación del 32,3% del tamaño del mercado de electrodomésticos en India en 2026. Croma señaló que Delhi-NCR representó casi tres cuartas partes de sus ventas de purificadores de aire en diciembre de 2025, ya que la demanda de purificadores aumentó un 30% interanual.[3] El Norte de India también representó el 38% de las ventas de aires acondicionados de India en la distribución regional de 2025, estableciendo una base de demanda de refrigeración más amplia junto con el negocio de tratamiento de aire localizado de Croma. Los minoristas pueden combinar un amplio surtido regional de refrigeración con tratamiento de aire enfocado en Delhi-NCR, adaptando las decisiones de inventario a la huella de demanda de cada producto.
Mercado de Electrodomésticos en el Sur de India
El Sur de India es el de mayor crecimiento, con un CAGR del 15% durante 2027-2032. LG Electronics India inició la construcción de la planta en Sri City, Andhra Pradesh, el 8 de mayo de 2025, planificando aproximadamente 600 millones de USD a lo largo de 4 años para aires acondicionados, compresores, refrigeradores, lavadoras y aproximadamente 1.495 empleos directos. En septiembre de 2026, LG apuntó a la producción de aires acondicionados para diciembre de 2026 y a una capacidad a nivel de empresa de aproximadamente 29 millones de unidades para el ejercicio 2030. La subsidiaria de propiedad total PG Technoplast de PG Electroplast planeó una inversión de campus de aproximadamente 10 mil millones de INR (112,8 millones de USD) a 5 años en Sri City, incluyendo una capacidad de refrigeradores en primera fase de 1,2 millones de unidades anuales y más de 500 empleos esperados. LG esperaba que Sri City acortara los plazos logísticos hacia el Sur de India, conectando su capacidad planificada con una región que contribuye alrededor del 38% de su negocio.
La demanda premium del Oeste de India está respaldada por un formato presencial consultivo, ya que Siemens abrió su primera tienda de marca en Ahmedabad el 17 de diciembre de 2025, utilizando demostraciones en vivo y consultas para compradores de electrodomésticos premium. El modelo basado en la experiencia ayuda a los clientes a evaluar sistemas de cocina y hogar de mayor valor antes de la compra y ofrece a los proveedores un entorno para explicar las ventajas y desventajas de instalación y características. El Este de India ganó presencia presencial a través de una alianza de múltiples tiendas. El 2 de septiembre de 2025, Hisense India se asoció con Great Eastern Retail para colocar televisores y electrodomésticos en más de 90 tiendas en Bengala Occidental, Odisha y otros estados. La alianza le da a Hisense acceso en estantes en Bengala Occidental y Odisha a través de un minorista establecido.
Marco Regulatorio y Perspectivas
Las jurisdicciones seleccionadas comparan la implementación en Delhi, Tamil Nadu, Maharashtra y Odisha dentro del régimen nacional de electrodomésticos de India desde la perspectiva de un productor que cumple la normativa. El programa de Normas y Etiquetado del BEE cubre 34 categorías, con 11 obligatorias y el resto voluntarias, mientras que las Normas de Residuos Electrónicos imponen obligaciones de registro y reciclaje en toda India. Las juntas de control de contaminación de los estados y territorios de la unión administran autorizaciones, orientaciones y notificaciones locales junto con el portal nacional de registro de REP del CPCB.
Tabla Regulatoria
| Factor de decisión | Norte de India | Sur de India | Oeste de India | Este de India |
|---|---|---|---|---|
| Autoridad principal | La DPCC administra la implementación en Delhi; el CPCB opera el portal de REP | La TNPCB proporciona orientación estatal; el CPCB opera el portal de REP | La MPCB implementa los procedimientos; el CPCB opera el portal de REP | La OSPCB emite notificaciones estatales; el CPCB y las juntas estatales implementan el marco |
| Instrumentos clave o directrices | Normas de Residuos Electrónicos 2022, registro en el CPCB y autorizaciones de la DPCC | Normas de Residuos Electrónicos 2022, manual de la TNPCB y registro en el CPCB | Normas de Residuos Electrónicos 2022, enmiendas 2023-24 y procedimientos operativos estándar de la MPCB | Normas de Residuos Electrónicos 2022, notificación de la OSPCB y objetivos de reciclaje del 70%/80% |
| Efecto comercial | El registro y las vías de desmanteladores y reacondicionadores autorizados añaden trabajo de trazabilidad | El registro para fabricantes, productores, reacondicionadores y recicladores añade trabajo en el portal | El registro de REP en línea y los procedimientos operativos estándar separados añaden requisitos de documentación | El registro de productores y los objetivos basados en peso crean obligaciones de recuperación |
| Atractivo actual de la política | Medio | Medio | Medio | Medio |
| Dirección futura del atractivo de la política | En endurecimiento | En endurecimiento | En endurecimiento | En endurecimiento |
| Fuente: Mordor Intelligence | ||||
Las calificaciones Medias reflejan rutas de cumplimiento definidas combinadas con obligaciones de registro y recuperación para los productores que cumplen la normativa. La DPCC de Delhi autoriza a los desmanteladores y reacondicionadores, la TNPCB de Tamil Nadu proporciona orientación para el registro, la MPCB de Maharashtra proporciona procedimientos operativos estándar de registro separados, y la OSPCB de Odisha publicó una notificación del 21 de octubre de 2024 para productores, fabricantes, recicladores y reacondicionadores. Los objetivos nacionales de reciclaje aumentan del 70% del equipo cubierto por peso sobre la base del año de vida anterior aplicable en los ejercicios 2025-26 y 2026-27 al 80% a partir del ejercicio 2027-28, lo que respalda una dirección de Endurecimiento en cada jurisdicción. El BEE invitó a comentarios sobre el borrador de las Normas de Conservación de Energía (Aplicación del Cumplimiento), 2025, dejando los requisitos de cumplimiento de electrodomésticos sujetos a posibles cambios normativos.
Etapas de la Cadena de Valor
Los proveedores de componentes y los fabricantes por contrato capturan valor aguas arriba a través de ventas de componentes, servicios de diseño y ensamblaje. Los productores de marca y los minoristas obtienen ingresos de las ventas de electrodomésticos, mientras que la distribución conecta la producción de fábrica con los compradores domésticos. Las redes de servicio capturan ingresos de instalación y reparación después de la compra inicial. Los programas de devolución de productores extienden la cadena al reciclaje autorizado, con LG recogiendo productos LG usados e IFB recogiendo sus lavadoras, aires acondicionados y refrigeradores sin costo para los clientes.
Tabla de Análisis de la Cadena de Valor
| Actividad principal | Participantes clave | Captura de valor | Cuello de botella | Respuesta de resiliencia |
|---|---|---|---|---|
| Suministro de componentes y ODM | Proveedores de componentes y fabricantes OEM/ODM como Amber Enterprises, PG Electroplast y Dixon Technologies | Ventas de componentes, honorarios de diseño, ensamblaje por contrato y servicios de ingeniería | La dependencia de componentes especializados y proveedores aguas arriba concentrados puede exponer la producción a escaseces | La integración hacia atrás, el ensamblaje de PCB y la inversión en componentes locales amplían el abastecimiento y retienen más valor técnico |
| Fabricación y ensamblaje de marca | Fabricantes de electrodomésticos de marca y ensambladores de HVAC como LG Electronics India, Blue Star y Voltas | Ventas de electrodomésticos, integración de modelos y utilización de fábrica | Las plantas grandes requieren demanda constante, insumos importados y capacidad de prueba confiable | Múltiples plantas, fabricación integrada y localización de componentes reducen la exposición a un solo sitio y a las importaciones |
| Distribución y comercio minorista | Minoristas multimarca, mercados en línea y distribuidores como Reliance Retail, Croma y Amazon India | Márgenes mayoristas, ventas minoristas, comisiones de mercado en línea y servicios logísticos | Llegar a los compradores de nivel 2 y nivel 3 mientras se mantiene el inventario en rutas de tienda y digital aumenta la complejidad del cumplimiento | Tiendas omnicanal, redes de comerciantes y cobertura de última milla localizada distribuyen la demanda y mejoran la disponibilidad |
| Instalación y posventa | Proveedores de instalación y redes de servicio como Reliance Retail resQ, LG Electronics India y Samsung India | Honorarios de instalación, mantenimiento, reparación y servicios de reemplazo | La cobertura de servicio desigual y los tiempos de respuesta pueden retrasar la adopción de electrodomésticos complejos | Redes a nivel nacional, instalación programada y programas de servicio con plazos definidos mejoran la capacidad de respuesta |
| Reciclaje y recuperación de REP | Productores, recicladores autorizados y reguladores como LG Electronics India, Samsung India, IFB Industries y el CPCB | Coordinación de devolución, servicios de reciclaje, cumplimiento de REP y transacciones de certificados | La recolección informal y la capacidad desigual de los recicladores complican la recuperación trazable y el suministro de certificados | La devolución por parte del productor, el enrutamiento a recicladores autorizados y las redes de recolección formal fortalecen la resiliencia del cumplimiento |
| Fuente: Mordor Intelligence | ||||
La transición estructural de la cadena apunta hacia capacidades de componentes y fabricación más integradas, ya que las inversiones en componentes de Amber reducen la dependencia del ensamblaje de unidades completas. Los minoristas y los operadores de servicio compiten entonces en alcance y respuesta, haciendo de la logística y la calidad de instalación parte de la captura de valor de los electrodomésticos. Las normas de REP añaden una obligación de recuperación que recompensa a los proveedores capaces de conectar ventas, servicio y reciclaje autorizado en un único ciclo operativo.
Panorama Competitivo
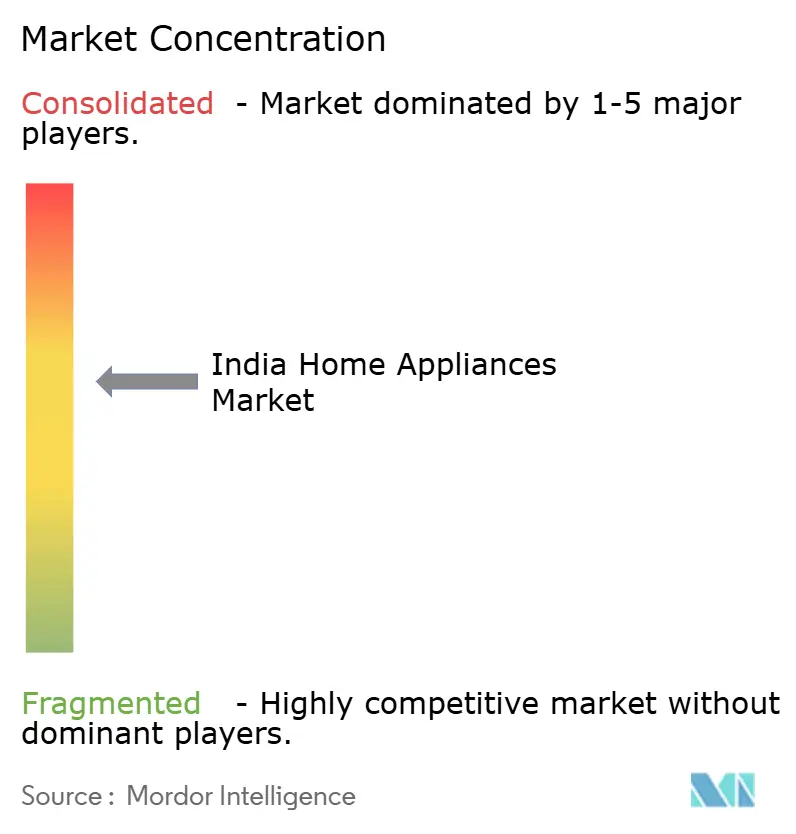
LG Electronics India, Whirlpool of India, Samsung India Electronics, Godrej & Boyce (Appliances) e IFB Industries compiten en un campo moderadamente concentrado que combina amplios portafolios de electrodomésticos con ofertas especializadas en lavandería. LG Electronics India reportó un crecimiento interanual del 13,6% en los ingresos del segmento de Electrodomésticos y Soluciones de Aire en el primer trimestre del ejercicio 2027, impulsado por la demanda del pico de verano y las actualizaciones premium.[1] Whirlpool operó fábricas de electrodomésticos mayores en Faridabad, Pondicherry y Pune en mayo de 2025, mientras que el negocio de Electrodomésticos de Godrej abarca productos de refrigeración, lavandería y cocina. IFB Industries fabrica electrodomésticos domésticos y comerciales para consumidores finales, distribuidores, distribuidores mayoristas, tiendas de marca, comercio electrónico y compradores institucionales, combinando la producción con múltiples rutas hacia los clientes domésticos.
Whirlpool of India lanzó su gama de refrigeradores de puerta de vidrio Lapis Grandé en India el 14 de mayo de 2025, combinando acabados inspirados en la naturaleza con tecnología de refrigeración convertible. Godrej Appliances presentó su portafolio de aires acondicionados para India 2026 con calificaciones energéticas de 3 y 5 estrellas y un enfoque en modelos inteligentes en marzo de 2026. IFB Industries introdujo una combinación de lavadora-secadora-refrescadora de 9/6/3 kg en India en abril de 2025, añadiendo un formato de lavandería integrado. Estas estrategias diferencian la conveniencia conectada, el diseño y la utilidad integrada, dando a los compradores razones distintas para elegir formatos premium.
La dirección competitiva está evolucionando hacia ecosistemas que unen la diferenciación de productos con el alcance de fabricación y servicio. El ecosistema SmartThings de Samsung vincula electrodomésticos, dispositivos y servicios seleccionados, incluidos dispositivos de socios, haciendo de la integración parte de su propuesta de electrodomésticos. Las barreras de entrada, por tanto, residen en la producción localizada, el acceso a canales, la capacidad de instalación y la ingeniería lista para el cumplimiento normativo. El 21 de enero de 2026, LG Electronics India anunció la disponibilidad inmediata de una línea de aires acondicionados entre los primeros totalmente conformes con las normas de Calificación de Estrellas BEE 2026. Su anuncio también indicó que los modelos con estándares anteriores estarían disponibles hasta que se liquidaran los inventarios existentes, haciendo de la generación de calificación una distinción adicional para los compradores que comparan aires acondicionados LG.
Líderes de la Industria de Electrodomésticos en India
-
LG Electronics India
-
Whirlpool of India
-
Samsung India Electronics
-
Godrej & Boyce (Appliances)
-
IFB Industries
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Oportunidades Clave para los Participantes del Mercado
Cuatro oportunidades se alinean con un plazo regulatorio definido, una fase de etiquetado voluntario existente, un lanzamiento de producto conectado y una venta de comercio rápido. El plazo de cumplimiento crea urgencia para los fabricantes regulados, mientras que las etiquetas voluntarias y las ofertas conectadas dependen de una propuesta diferenciada para el hogar. La preparación en certificación, soporte de producto y cumplimiento de pedidos determina qué fabricantes, socios minoristas y proveedores de servicio pueden abordar estas oportunidades.
Tabla de Oportunidades de Mercado
| Oportunidad | Por qué ahora | Segmento comprador / segmento líder | Estrategia recomendada | Principal barrera | Beneficiarios probables |
|---|---|---|---|---|---|
| Electrodomésticos eléctricos domésticos listos para el cumplimiento normativo | El BIS incluye una orden de calidad del DPIIT bajo IS 302 (Parte 1):2024 con aplicación establecida para el 1 de octubre de 2026 | Fabricantes e importadores de electrodomésticos | Desarrollar capacidad de prueba, certificación y documentación antes de la aplicación | Costo de certificación, plazo de prueba y exclusiones de productos bajo otras órdenes obligatorias | Marcas que cumplen la normativa, laboratorios de prueba y distribuidores autorizados |
| Placas de inducción y refrigeradores side-by-side con etiqueta energética voluntaria | El BEE mantiene ambas categorías en su fase de etiquetado de estrellas voluntario para consumidores y fabricantes | Hogares conscientes de la energía y compradores de cocinas modernas | Lanzar modelos etiquetados diferenciados y educación minorista sobre energía y costo operativo | El estatus voluntario deja la adopción y la disposición a pagar inciertas | Fabricantes de electrodomésticos, minoristas y socios de eficiencia energética |
| Ecosistemas de electrodomésticos con inteligencia artificial conectada | El 16 de septiembre de 2026, Samsung India lanzó su línea de electrodomésticos Bespoke AI, conectando refrigeradores, aires acondicionados y productos de lavandería a través de SmartThings para los hogares de India. | Hogares urbanos con alta participación digital y compradores premium | Agrupar electrodomésticos conectados, instalación e incorporación al ecosistema a través de socios autorizados | Posicionamiento premium y la necesidad de ejecución coordinada de software, servicio y canal | Samsung India, socios autorizados, instaladores y desarrolladores de ecosistemas |
| Distribución de comercio rápido para pequeños electrodomésticos | La venta Quick India Movement de Swiggy Instamart se activó el 8 de octubre de 2026 en electrodomésticos, más de 130 ciudades y un surtido de más de 50.000 productos | Compradores urbanos de pequeños electrodomésticos y compradores de reemplazo por impulso | Listar electrodomésticos compactos con inventario localizado, contenido y cumplimiento rápido | Surtidos seleccionados, límites de ubicación y promociones dependientes del inventario | Marcas de electrodomésticos, vendedores participantes y operadores de comercio rápido |
| Fuente: Mordor Intelligence | |||||
El suministro listo para el cumplimiento normativo es la oportunidad central. La Orden de Control de Calidad de electrodomésticos eléctricos domésticos inició la implementación general el 1 de octubre de 2026, con cumplimiento para pequeñas empresas a partir del 1 de enero de 2027 y cumplimiento para microempresas a partir del 1 de abril de 2027. Los productos cubiertos deben cumplir la Norma India aplicable y llevar la Marca de Norma BIS bajo licencia, sujeto a alivio especificado para bienes de exportación, importaciones de I+D calificadas y existencias declaradas previas a la implementación. Los proveedores que atienden a fabricantes de pequeños y micro electrodomésticos pueden enfocar el soporte de prueba y licencias en estos plazos posteriores, convirtiendo el calendario regulatorio en una oportunidad de servicio concreta.
Desarrollos recientes del sector
- Sep 2026: Samsung India lanzó su línea de electrodomésticos Bespoke AI 2026, incluyendo un refrigerador Google Gemini y 2 gamas de aires acondicionados WindFree.
- Sep 2026: Whirlpool of India lanzó su línea de refrigeradores premium de cuatro puertas Luxuriem en India, encabezada por un modelo de 654 litros con Tecnología de Triple Enfriamiento 360°.
- Feb 2026: Voltas presentó su portafolio para India Verano 2026, encabezado por aires acondicionados split Vertis habilitados con inteligencia artificial y refrigeradores y lavadoras Voltas Beko renovados.
Marco de la metodología de investigación y alcance del informe
Definición del Mercado y Cobertura
El mercado de electrodomésticos en India mide el valor anual en USD de los electrodomésticos mayores y pequeños vendidos a compradores domésticos en India. Contabiliza las transacciones en el punto de venta minorista a través de tiendas multimarca, puntos de venta exclusivos de marca, canales en línea y otros canales de distribución.
Exclusiones del alcance: Se excluyen los equipos industriales no domésticos, las piezas de repuesto vendidas por separado y los ingresos por servicio exclusivo de instalación facturados fuera de la venta del electrodoméstico.
Descripción General de la Segmentación
- Por Producto
- Grandes Electrodomésticos
- Refrigeradores
- Congeladores
- Lavadoras
- Lavavajillas
- Hornos (Combinados y Microondas)
- Aires Acondicionados
- Otros Grandes Electrodomésticos
- Pequeños Electrodomésticos
- Cafeteras
- Procesadores de Alimentos
- Parrillas y Asadores
- Hervidores Eléctricos
- Licuadoras y Exprimidores
- Freidoras de Aire
- Aspiradoras
- Arroceras Eléctricas
- Tostadoras
- Hornos de Encimera
- Otros Pequeños Electrodomésticos
- Grandes Electrodomésticos
- Por Canal de Distribución
- Tiendas Multimarca
- Puntos de Venta de Marca Exclusiva
- En Línea
- Otros Canales de Distribución
- Por Geografía
- Norte de India
- Sur de India
- Oeste de India
- Este de India
Fuentes de Datos, Dimensionamiento del Mercado y Validación
Investigación Documental
La investigación secundaria pública utiliza indicadores específicos de India sobre hogares y electrodomésticos provenientes de la Encuesta de Gasto de Consumo de los Hogares del Ministerio de Estadística e Implementación de Programas, el programa de Normas y Etiquetado de la Oficina de Eficiencia Energética, los comunicados del Ministerio de Comercio e Industria de la Oficina de Información de Prensa sobre el esquema de Incentivos Vinculados a la Producción para bienes blancos, y las divulgaciones del Gran Festival Indio de Amazon India. Los indicadores extraídos de dichas fuentes incluyen el gasto de los hogares en bienes duraderos, la cobertura de eficiencia de electrodomésticos, la inversión en componentes y el alcance del cumplimiento de pedidos en línea. Estas fuentes ayudan a establecer variables de demanda, regulatorias y de canal sin tratar los compromisos de política o la actividad de plataformas como ingresos del mercado.
Se revisan presentaciones complementarias de empresas, presentaciones para inversores, notificaciones gubernamentales e informes de prensa de reputación para verificar las ventas de electrodomésticos, la capacidad de producción, los precios, la combinación de canales y las condiciones de suministro en India, con cada elemento fechado y vinculado a su unidad y cobertura declaradas. Las fuentes nombradas no son exhaustivas y otras fuentes adicionales informan la recopilación, validación y aclaración.
Entrevistas y Encuestas Primarias
El trabajo primario está estructurado en torno a entrevistas o encuestas en India con fabricantes de electrodomésticos, proveedores de componentes, distribuidores, minoristas, vendedores en línea y especialistas en posventa en las categorías de electrodomésticos mayores y pequeños. Los analistas utilizan estas conversaciones para contrastar la evidencia secundaria sobre demanda, cambios en los canales, precios y condiciones de servicio, investigar brechas como las ventas informales o la cobertura regional, y triangular señales contradictorias antes de que los insumos entren en el modelo de dimensionamiento.
Distribución de los encuestados del trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del encuestado | Región |
|---|---|---|
| Nivel superior: 28% | Directivos de nivel C: 20% | |
| Nivel medio: 47% | Líderes funcionales/de unidad: 35% | |
| Actores más pequeños: 25% | Gerentes: 45% |
Dimensionamiento del Mercado y Pronóstico
El modelo utiliza una base de ventas de electrodomésticos domésticos en India de arriba hacia abajo en USD y la distribuye entre electrodomésticos mayores y pequeños, canales de distribución y cuatro regiones de India, con verificaciones selectivas de abajo hacia arriba a partir de consolidaciones de proveedores, verificaciones de canales de minoristas y mercados en línea, y precios de venta promedio muestreados multiplicados por volúmenes de unidades. Los insumos clave incluyen el gasto de los hogares en bienes duraderos y la propiedad, la formación de hogares urbanos y nucleares, las tasas de reemplazo y penetración de electrodomésticos, la adopción de eficiencia energética e inverter, la capacidad local de componentes bajo el esquema PLI de bienes blancos, y el alcance del cumplimiento de pedidos en línea. El gasto y la propiedad de los hogares establecen el potencial de demanda, la urbanización y la formación de hogares desplazan la combinación de categorías y regiones, las tasas de reemplazo y penetración establecen los volúmenes, las normas energéticas y la adopción de inverter influyen en la combinación y el precio, la capacidad PLI informa las restricciones de suministro, y la evidencia de canales asigna las ventas. El valor se pronostica con regresión multivariante donde los impulsores están suficientemente observados, respaldada por suavizado exponencial para series de categorías o canales estables y análisis de escenarios cuando las condiciones de política, suministro o precio crean rangos más amplios. Las participaciones de segmento se construyen a partir de divisiones publicadas e indicadores calibrados de categoría, canal y región, mientras que las divisiones faltantes se delimitan con evidencia de categorías adyacentes y se verifican mediante estimaciones selectivas de proveedores o canales en lugar de tratarse como hechos observados. Los expertos con base en India revisan los supuestos a nivel de variable y la dirección del pronóstico, y las brechas no resueltas se mantienen como rangos o se señalan para seguimiento en lugar de rellenarse silenciosamente.
Ciclo de Validación y Actualización de Datos
Los analistas triangularon el modelo con señales independientes como el gasto de los hogares, la propiedad de electrodomésticos, los envíos de empresas, la actividad de minoristas y mercados en línea, las tendencias de importación o componentes, y los registros regulatorios. Reconcilian la unidad, la moneda, el alcance y el período, realizan verificaciones de varianza y valores atípicos en totales, participaciones y tasas de crecimiento, investigan anomalías antes de la aprobación, y vuelven a contactar a los encuestados relevantes cuando persiste una brecha material, un cambio inexplicado o una señal de canal contradictoria. La base de datos se actualiza anualmente, con actualizaciones intermedias para eventos materiales como cambios regulatorios, interrupciones importantes en el suministro o adquisiciones, seguidas de una revisión previa a la entrega de cálculos, citas, definiciones y supuestos de pronóstico.
Tamaño del Mercado de Electrodomésticos en India de Mordor Intelligence Versus Otras Estimaciones Publicadas
Las estimaciones publicadas pueden diferir en las transacciones y productos que contabilizan y en los insumos utilizados para modelar la demanda. El mercado de electrodomésticos en India mide el valor anual en USD de los electrodomésticos mayores y pequeños vendidos a compradores domésticos en India.
Los Factores Clave de Brecha incluyen la cobertura definida del estudio y las elecciones de modelado específicas del mercado. Los insumos clave incluyen el gasto de los hogares en bienes duraderos y la propiedad, la formación de hogares urbanos y nucleares, las tasas de reemplazo y penetración de electrodomésticos, la adopción de eficiencia energética e inverter, la capacidad local de componentes bajo el esquema PLI de bienes blancos, y el alcance del cumplimiento de pedidos en línea.
Comparación de referencia
| Fuente | Tamaño del Mercado | Brechas en la Metodología de Investigación |
|---|---|---|
| Mordor Intelligence | 57,68 mil millones de USD (2027) | |
| Consultora Global A | 69,02 mil millones de USD (2025) | Con su base de 2025, esta estimación es un 19,7% superior al valor de este informe para 2027 de 57,68 mil millones de USD, 2 años después. La estimación es un 19,7% más alta que el valor de este informe para 2027. Su total de India para 2025 incluye purificadores de agua y dispositivos de cuidado personal dentro de los pequeños electrodomésticos, categorías fuera de la lista de productos aceptada, y su año base anterior también puede mantener el nivel publicado por encima de una serie posterior. |
| Consultora Regional B | 23,71 mil millones de USD (2025) | Con su base de 2025, esta estimación es un 58,9% inferior al valor de este informe para 2027 de 57,68 mil millones de USD, 2 años después. La estimación es un 58,9% más baja que el valor de este informe para 2027. Su página reporta una serie de electrodomésticos domésticos 2025-2030 con datos reales hasta 2024, por lo que la medición dos años anterior puede producir un nivel más bajo que el punto de estimación de ventas en el punto de venta de 2027. |
Los analistas de Mordor Intelligence triangularon el modelo con señales independientes como el gasto de los hogares, la propiedad de electrodomésticos, los envíos de empresas, la actividad de minoristas y mercados en línea, las tendencias de importación o componentes, y los registros regulatorios.
Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño y las perspectivas de crecimiento del mercado de electrodomésticos en India?
Se espera que el tamaño aumente de 54,6 mil millones de USD en 2026 a 57,68 mil millones de USD en 2027 y 76,83 mil millones de USD en 2032, con un CAGR del 5,9% durante 2027-2032.
¿Qué fuerzas están dando forma a la demanda de electrodomésticos?
La urbanización, el gasto de los hogares, los canales en línea y la capacidad local de componentes están ampliando la demanda, mientras que LG reportó costos del cobre con un aumento del 34% en 2026.
¿Qué segmento de producto lidera el sector?
Los Electrodomésticos Mayores tuvieron una participación del 64,6% del tamaño del mercado en 2026, mientras que los Electrodomésticos Pequeños son los de mayor crecimiento con un CAGR del 6,9% durante 2027-2032.
¿Qué empresas compiten más directamente?
LG Electronics India, Whirlpool of India, Samsung India Electronics, Godrej & Boyce (Appliances) e IFB Industries son los actores líderes, y Samsung lanzó sus electrodomésticos Bespoke AI 2026 en India en septiembre de 2026.
¿Qué desafío podría limitar las perspectivas?
ASPA–CRISIL informó en marzo de 2026 que el 18% de los consumidores encuestados en 9 ciudades de India encontraron bienes de consumo duradero falsificados, destacando los riesgos de autenticación junto con la sensibilidad al precio.
¿Qué geografía está creciendo más rápido?
El Norte de India tuvo una participación del 32,3% en 2026, mientras que el Sur de India tiene un pronóstico de CAGR del 15% durante 2027-2032, y LG comenzó la construcción y PG Electroplast planeó capacidad en Sri City.