
Tamaño y Participación del Mercado de Grandes Electrodomésticos para el Hogar de India
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Período de Datos Pronosticados | 2026 - 2031 |
| Tamaño del mercado en el año base (2025) | 33.34 Mil millones de dólares |
| Tamaño del Mercado (2026) | 35.17 Mil millones de dólares |
| Tamaño del Mercado (2031) | 45.93 Mil millones de dólares |
| Growth Rate (2026 - 2031) | 5.48 % |
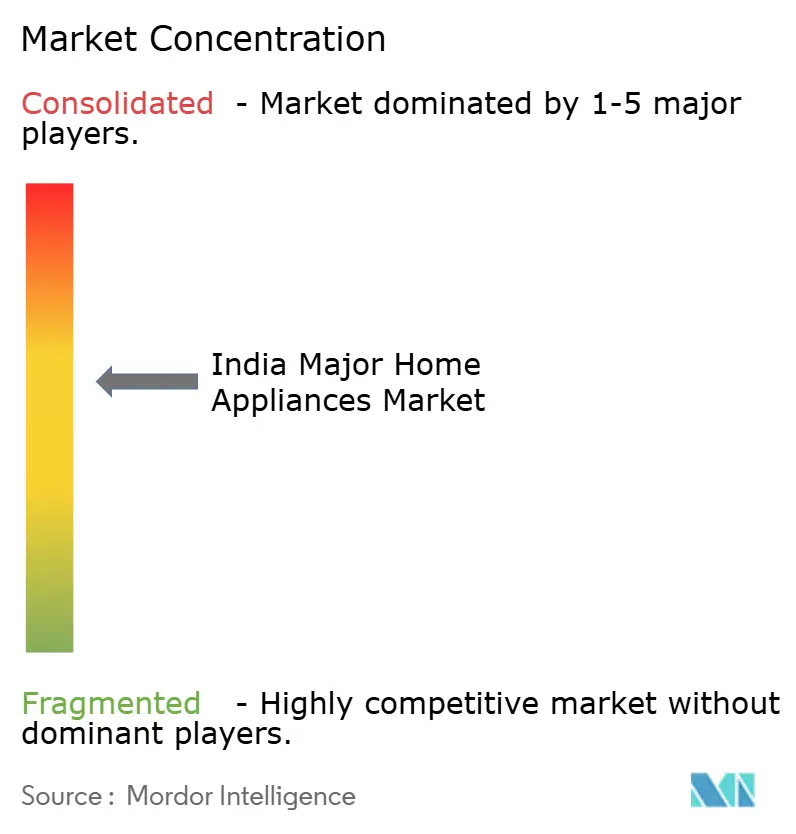
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Grandes Electrodomésticos para el Hogar de India por Mordor Intelligence
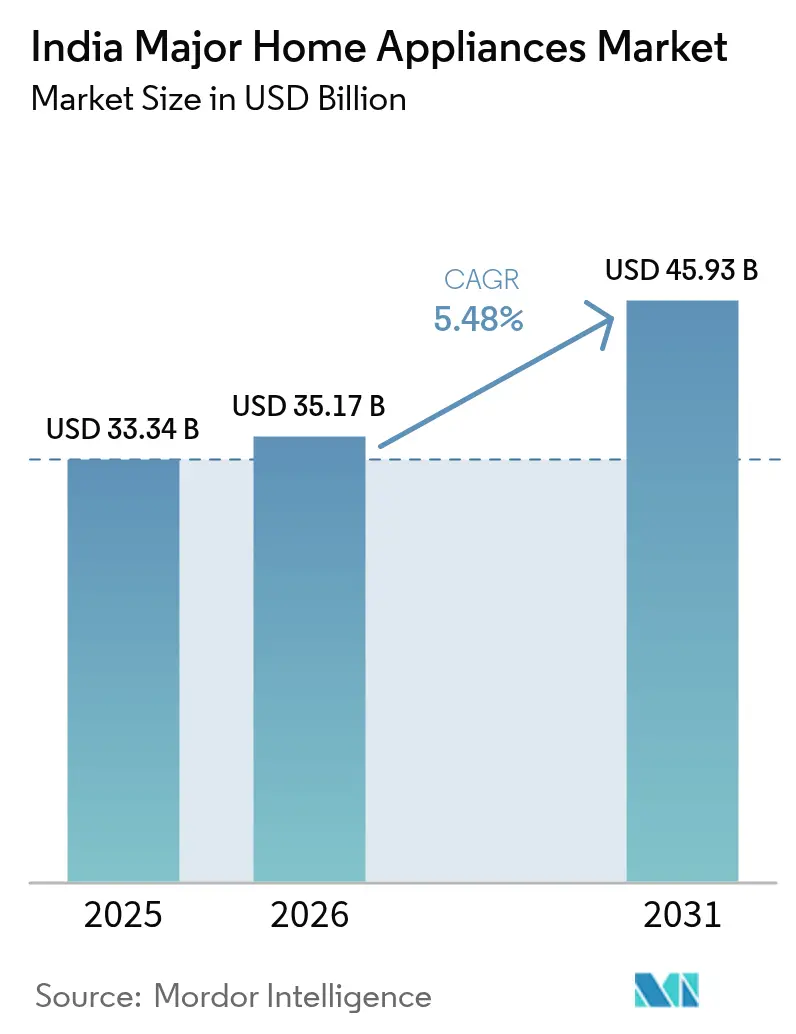
Se espera que el tamaño del mercado de Grandes Electrodomésticos para el Hogar de India crezca de USD 33,34 mil millones en 2025 a USD 35,17 mil millones en 2026 y se prevé que alcance USD 45,93 mil millones en 2031 a una CAGR del 5,48% durante el período 2026-2031. El sólido apoyo de políticas públicas, la premiumización y la adopción del comercio minorista omnicanal sustentan las perspectivas de crecimiento a largo plazo del mercado de Grandes Electrodomésticos para el Hogar de India. Los Incentivos Vinculados a la Producción (PLI) reducen las desventajas de costos derivadas de las importaciones, mientras que las normas de eficiencia energética más estrictas estimulan ciclos de reemplazo más rápidos y justifican precios de venta promedio más altos. El aumento de los ingresos disponibles, la rápida formación de familias nucleares urbanas y la electrificación de última milla desbloquean colectivamente nuevas ventas unitarias, especialmente en ciudades de nivel 2 y nivel 3, donde la penetración base sigue siendo baja. La intensidad competitiva aumenta a medida que las empresas nacionales amplían su capacidad para capturar los beneficios del PLI y las marcas globales lanzan portafolios de productos impulsados por inteligencia artificial para mantener su participación en el mercado de Grandes Electrodomésticos para el Hogar de India.
Conclusiones Clave del Informe
- Por categoría de producto, los refrigeradores representaron el 29,02% de la participación del mercado de Grandes Electrodomésticos para el Hogar de India en 2025, mientras que se proyecta que los aires acondicionados se expandirán a una CAGR del 6,39% hasta 2031.
- Por canal de distribución, las tiendas multimarca capturaron el 45,78% de los ingresos en 2025; el comercio minorista en línea está en camino de alcanzar una CAGR del 6,95% entre 2026 y 2031.
- Por geografía, el Oeste de India representó el 27,05% del tamaño del mercado de Grandes Electrodomésticos para el Hogar de India en 2025, mientras que se espera que el Sur de India avance a una CAGR del 6,55% hasta 2031.
Nota: Las cifras de tamaño del mercado y previsión de este informe se generan utilizando el marco de estimación propietario de Mordor Intelligence, actualizado con los últimos datos e información disponibles a partir de 2026.
Tendencias e Perspectivas del Mercado de Grandes Electrodomésticos para el Hogar de India
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Plazo de Impacto |
|---|---|---|---|
| Rápida formación de familias nucleares urbanas | +1.8% | Nacional; más marcada en el Sur y el Oeste | Mediano plazo (2-4 años) |
| Aumento de los ingresos disponibles y premiumización | +1.5% | Clusters urbanos; mayor impulso en el Oeste | Largo plazo (≥ 4 años) |
| PLI gubernamental y impulso a la fabricación nacional | +1.2% | Centros de fabricación en todos los estados | Corto plazo (≤ 2 años) |
| Normas de eficiencia energética que impulsan las ventas por reemplazo | +0.9% | Corredores urbanos de alto consumo | Mediano plazo (2-4 años) |
| Ecosistemas de IoT específicos de India (p. ej., electrodomésticos BharOS) | +0.6% | Metrópolis tecnológicamente avanzadas | Largo plazo (≥ 4 años) |
| Electrificación rural de última milla que desbloquea nueva demanda | +0.4% | Este y Norte rurales | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
PLI Gubernamental e Impulso a la Fabricación Nacional
La asignación PLI de INR 6.238 crore revitaliza la dinámica del lado de la oferta al duplicar el contenido de origen nacional en los aires acondicionados del 25% al 55% y reduciendo las desventajas de costo del 18% al 12%. Cuarenta y dos solicitantes aprobados, incluidos especialistas en componentes para intercambiadores de calor y compresores, comprometieron colectivamente INR 3.898 crore en capacidad de campo verde. El diseño del incentivo premia las ventas incrementales en lugar de la creación de capacidad, lo que garantiza una expansión impulsada por el mercado y desalienta los activos ociosos. La localización reduce los bloqueos de capital de trabajo vinculados a largos ciclos de importación, mejora la fabricación justo a tiempo y posiciona a India como una base de exportación para los mercados del sur de Asia que requieren abastecimiento libre de aranceles dentro de los acuerdos de comercio regional. Sin embargo, las limitaciones en semiconductores siguen siendo un eslabón débil, lo que urge a una ejecución coordinada de la Misión India de Semiconductores de USD 10 mil millones para suministrar microcontroladores y chips de inversores a escala. La coordinación política de alta presión entre los ministerios centrales, los gobiernos estatales y las asociaciones industriales sostiene el impulso y garantiza que el mercado de Grandes Electrodomésticos para el Hogar de India continúe internalizando el valor que anteriormente se perdía en las importaciones.
Aumento de los Ingresos Disponibles y Premiumización
Se proyecta que el ingreso promedio de los hogares urbanos aumentará de USD 7.050 en 2024 a USD 9.640 en 2030, incrementando la participación del gasto en compras discrecionales de bienes duraderos. Las encuestas a consumidores revelan que el 62% de los compradores por primera vez optan directamente por electrodomésticos inteligentes con eficiencia energética en lugar de comenzar con unidades de nivel básico. Los picos de volumen en lavadoras de 9 kg o más —con un aumento del 91% en 2024— subrayan cómo las familias de doble ingreso priorizan la capacidad y la comodidad. El objetivo de Samsung de obtener el 50% de sus ingresos en India de electrodomésticos y pantallas en un plazo de tres años refleja una amplia confianza corporativa en los segmentos premium. Los refrigeradores con inteligencia artificial aprovechan algoritmos de enfriamiento predictivo, reduciendo el consumo anual de energía hasta en un 20% y limitando el desperdicio de alimentos —beneficios tangibles que justifican precios de venta promedio más altos. A medida que la adopción de vehículos eléctricos impulsa las tarifas eléctricas residenciales hacia la tarificación según hora del día, los electrodomésticos inteligentes que desplazan el consumo a horas de menor demanda se vuelven aún más atractivos, creando un círculo virtuoso de adopción tecnológica y ahorro energético dentro del mercado de Grandes Electrodomésticos para el Hogar de India.
Normas de Eficiencia Energética que Impulsan las Ventas por Reemplazo
La Oficina de Eficiencia Energética ahora exige la visibilidad de la etiqueta de estrellas tanto en las tiendas físicas como en los listados de productos de comercio electrónico, convirtiendo el consumo de energía en un criterio de decisión primario[1]Oficina de Eficiencia Energética, "Etiqueta de Estrellas," beeindia.gov.in. Los incentivos de recompra propuestos de INR 2.000 a INR 3.000 por aire acondicionado dado de baja amplían aún más la brecha de asequibilidad entre las unidades antiguas y los nuevos modelos de cinco estrellas, acelerando los ciclos de reemplazo. Las regulaciones de punto de ajuste mínimo —que limitan el funcionamiento del aire acondicionado por debajo de 20 °C— se espera que eliminen una carga máxima estimada de 4 GW para 2028, en línea con el objetivo de reducción del 40% de la demanda de energía para refrigeración del Plan de Acción de Refrigeración de India. Las empresas de servicios energéticos ahora agrupan garantías extendidas con reembolsos vinculados a la eficiencia, lo que permite a los hogares pagar los electrodomésticos mediante ahorros en la factura de electricidad, reduciendo así los costos efectivos de propiedad. Las campañas de educación del mercado coordinadas por las empresas de servicios públicos, los fabricantes y los gobiernos locales amplifican la conciencia del consumidor y traducen los mandatos de política en comportamiento de compra que impulsa un mayor crecimiento en el mercado de Grandes Electrodomésticos para el Hogar de India.
Rápida Formación de Familias Nucleares Urbanas
Las proyecciones del censo indican que las familias nucleares representaron el 52% de los hogares urbanos en 2025 y superarán el 60% para 2030. Cada nuevo hogar nuclear generalmente requiere un refrigerador, una lavadora y al menos un electrodoméstico de climatización dentro de los 18 meses posteriores a su establecimiento, lo que genera múltiples ventas unitarias por dirección. Los apartamentos más pequeños en las ciudades agudizan la demanda de diseños que ahorran espacio, como refrigeradores de 250 litros con congelador inferior y aires acondicionados tipo split invertidos de 1 tonelada con unidades interiores delgadas. Los datos minoristas confirman un incremento del 17% en las ventas de hornos combinados que integran funciones de convección, grill y microondas, lo que refleja las preferencias de usos múltiples en cocinas compactas. La variación regional es pronunciada: Bengaluru e Hyderabad exhiben una adopción más rápida de lavavajillas debido a la combinación demográfica de doble ingreso, mientras que Jaipur y Lucknow registran mayor interés en lavadoras de carga superior completamente automáticas que manejan condiciones de agua dura. La política de urbanización que agrupa viviendas asequibles con corredores de transporte masivo acelera la base de clientes potenciales, consolidando una sólida cartera de demanda para el mercado de Grandes Electrodomésticos para el Hogar de India.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Plazo de Impacto |
|---|---|---|---|
| Vulnerabilidades en el suministro de semiconductores y compresores | −1.1% | Todos los centros de fabricación | Corto plazo (≤ 2 años) |
| Cadena de frío fragmentada que limita la venta de congeladores | −0.8% | Mercados rurales; ciudades de nivel 3 | Mediano plazo (2-4 años) |
| Altas tasas del Impuesto sobre Bienes y Servicios en electrodomésticos seleccionados | −0.6% | Nacional; los SKU premium son los más afectados | Mediano plazo (2-4 años) |
| Baja penetración del crédito al consumidor | −0.4% | Distritos de nivel 2, nivel 3 y rurales | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Vulnerabilidades en el Suministro de Semiconductores y Compresores
India importa actualmente casi el 75% de los semiconductores utilizados en variadores de inversores, módulos Wi-Fi y paneles de visualización inteligentes integrados en los electrodomésticos[2]Fundación de Tecnología e Innovación de la Información, "Preparación de India en Semiconductores," itif.org. Los recargos de flete y las tensiones geopolíticas inflan los plazos de entrega a 18–20 semanas, lo que lleva a los fabricantes a mantener inventario adicional y, por tanto, inmovilizar capital de trabajo. La fabricación de compresores, por su parte, está dominada por tres empresas locales que satisfacen apenas el 40% de la demanda agregada, lo que obliga a los fabricantes de equipos originales a depender de importaciones de Tailandia y China. El desequilibrio provocó un aumento del 7-10% en el costo unitario durante el pico veraniego de 2024, una compresión de márgenes no totalmente reversible mediante aumentos de precios al por menor. La mitigación a mediano plazo incluye la integración hacia atrás por parte de marcas globales en líneas de compresores de velocidad variable y fábricas en empresa conjunta bajo la Misión India de Semiconductores. El fracaso en cerrar estos cuellos de botella podría reducir las tasas de utilización en las nuevas plantas financiadas por el PLI, debilitando la competitividad del mercado de Grandes Electrodomésticos para el Hogar de India.
Altas Tasas del Impuesto sobre Bienes y Servicios en Electrodomésticos Seleccionados
Los televisores inteligentes de gran formato y los refrigeradores americanos permanecen en el tramo del 28% del Impuesto sobre Bienes y Servicios, lo que incrementa los precios al consumidor final hasta en un 9% en comparación con los gravámenes anteriores al Impuesto sobre Bienes y Servicios. Dado que los SKU premium generan entre el 30% y el 35% de la utilidad bruta de la industria, la supresión de volumen en el segmento superior amenaza los ciclos de reinversión en investigación y desarrollo, críticos para la innovación. La elasticidad precio de la demanda inducida por impuestos también provoca concentraciones temporales de demanda en torno a los períodos de descuento festivos, creando ineficiencias en la programación de la producción y mayores costos de mantenimiento de inventario. Si bien repetidas peticiones de la industria han buscado una reducción de la tasa, la reticencia del Consejo del Impuesto sobre Bienes y Servicios se debe a preocupaciones de ingresos y a la percepción de que los electrodomésticos premium son bienes de lujo. Los fabricantes mitigan la fricción de la demanda ofreciendo esquemas de devolución de efectivo en colaboración con los prestamistas, aunque dicha ingeniería financiera solo compensa parcialmente los vientos en contra fiscales estructurales que obstaculizan el mercado de Grandes Electrodomésticos para el Hogar de India.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Producto: Los Electrodomésticos de Climatización Electrizan las Perspectivas de Crecimiento
El tamaño del mercado de Grandes Electrodomésticos para el Hogar de India atribuible a los aires acondicionados alcanzó USD 6,42 mil millones en 2025 y aumentará a una CAGR del 6,39% hasta 2031. Las temperaturas exteriores elevadas, la creciente frecuencia de las olas de calor y una clase media en expansión aceleran la adopción de aires acondicionados tipo split basados en inversores, con variantes de 1 tonelada y 1,5 toneladas que comprenden el 68% de las ventas. Los fabricantes ahora introducen opciones de refrigerante R32 y R290 para cumplir con las normas de potencial de calentamiento global, diferenciando aún más los SKU premium.
Los refrigeradores siguen siendo el ancla de volumen con el 29,02% de participación de mercado en 2025; los modelos de una puerta dominan las zonas rurales, mientras que las unidades sin escarcha con congelador inferior ganan participación urbana. Los lavavajillas, aunque con menos del 4% de penetración en los hogares, disfrutan de un crecimiento anual del 18% en las metrópolis a medida que aumentan los costos del personal doméstico. Los hornos combinados de microondas y convección encuentran tracción a través de aplicaciones de recetas integradas que simplifican los preajustes de la cocina india, permitiendo a los consumidores más jóvenes personalizar sus rutinas de cocina. Los asistentes de cocina robóticos emergentes demuestran ventaja de pionero para las marcas que pueden localizar el soporte de voz al hindi, tamil y telugu, ampliando así el atractivo para el usuario en todos los grupos demográficos lingüísticos. Cada innovación de producto fortalece el reconocimiento de la marca y refuerza el bloqueo del ecosistema, fundamental para la maximización del valor de vida del cliente en el mercado de Grandes Electrodomésticos para el Hogar de India.

Nota: Las participaciones de todos los segmentos individuales están disponibles al adquirir el informe


Por Canal de Distribución: La Convergencia Omnicanal se Acelera
Los minoristas multimarca continúan dominando con el 45,78% de las ventas en valor porque permiten comparaciones de SKU y entrega el mismo día, pero los mercados en línea ya reclaman una participación del 25,10% y se prevé que superen el 31% para 2031 a una CAGR del 6,95%. El valor promedio del tique en línea es un 12% más alto que el del canal presencial debido a la inclinación del consumidor hacia modelos premium de alta eficiencia energética combinados con garantías extendidas.
Los puntos de venta de marca exclusiva proliferan en las ciudades de nivel 3 aprovechando formatos de franquicia con despliegues de capital reducido, lo que permite zonas de demostración para refrigeradores con inteligencia artificial y combos de lavandería inteligente. Los proyectos piloto de comercio social en WhatsApp permiten a los distribuidores de vecindario transmitir demostraciones en vivo, cerrar ventas y programar el servicio a través de pasarelas de pago integradas —un modelo particularmente útil para códigos postales rurales donde la confianza en los grandes mercados de comercio electrónico aún está evolucionando. La penetración de la modalidad compra ahora, paga después, impulsada por la calificación crediticia de archivo delgado, reduce las barreras de entrada para los compradores por primera vez y amplía la base potencial. La sólida orquestación omnicanal reduce las rupturas de stock y las devoluciones, mejora la satisfacción del cliente y refuerza las ventajas competitivas del mercado de Grandes Electrodomésticos para el Hogar de India.
Análisis Geográfico
El Oeste de India contribuyó con el 27,05% de los ingresos del mercado de Grandes Electrodomésticos para el Hogar de India en 2025, impulsado por un mayor ingreso per cápita, redes de comercio organizado maduras y una logística próxima a los puertos que favorece las importaciones rápidas de componentes. Los clusters industriales de Maharashtra respaldan las eficiencias de ensamblaje final, mientras que el excedente de energía renovable de Gujarat reduce los costos de electricidad a nivel de planta, permitiendo la resiliencia de los márgenes incluso durante los ciclos de inflación de materias primas.
El Sur de India registra la CAGR más rápida del 6,55% hasta 2031, impulsado por grandes centros electrónicos en Andhra Pradesh, Telangana y Tamil Nadu. La instalación de LG en Sri City por USD 600 millones suministrará 1,5 millones de unidades de aires acondicionados anualmente a partir de 2026. La fuerza laboral del sector tecnológico de la región y las tarifas eléctricas más altas impulsan la adopción de modelos inversores de cinco estrellas. Los subsidios gubernamentales para la energía solar en tejados incentivan aún más los electrodomésticos de monitoreo energético inteligente, reforzando las dinámicas de premiumización en el mercado de Grandes Electrodomésticos para el Hogar de India.
El Norte y el Este de India representan conjuntamente el 36,80% de los ingresos, aunque muestran una menor penetración premium debido a disparidades en los ingresos disponibles y un comercio minorista fragmentado. Sin embargo, programas de electrificación rural como Saubhagya agregan 28 millones de conexiones, generando nueva demanda de refrigeración para el almacenamiento de alimentos perecederos. Las brechas en la cadena de frío limitan las ventas de congeladores, pero la política agrícola que fomenta las organizaciones de productores agrícolas podría desbloquear la demanda latente a medida que los productos recorren mayores distancias hasta los mercados. Los extremos climáticos —veranos abrasadores en Rajastán y alta humedad en Assam— crean nichos de microsegmento para enfriadores de evaporación y refrigeradores de alta deshumidificación, exigiendo una adaptación granular de las estrategias de comercialización.
Análisis de la cadena de valor
La cadena de valor de los principales electrodomésticos en India abarca insumos ascendentes (acero, plásticos, cobre, refrigerantes y controles electrónicos), componentes principales (compresores, intercambiadores de calor, tubos de cobre, motores BLDC, PCB y accionamientos de inversor), ensamblaje OEM y distribución descendente a través de tiendas multimarca, tiendas exclusivas de marca y mercados en línea respaldados por redes logísticas. La política sigue moldeando la capa de fabricación, con el Esquema PLI para Bienes Blancos (desembolso de 6.238 crore INR, activo desde el AF 2021-22 hasta el AF 2028-29) que ofrece incentivos del 4-6% sobre las ventas incrementales y amplía el ecosistema de componentes locales, incluyendo 85 empresas seleccionadas y compromisos de inversión acumulados de aproximadamente 11.198 crore INR a enero de 2026.
Los principales cuellos de botella siguen concentrados en la electrónica de alto valor y el suministro de compresores, lo que aumenta los plazos de entrega y la intensidad de capital de trabajo para los OEM y los fabricantes por contrato durante la demanda pico del verano. En el marco del PLI, los esfuerzos de localización se centran cada vez más en piezas que impulsan el costo y la disponibilidad, incluidos compresores y subconjuntos, intercambiadores de calor, tubos de cobre y motores, respaldados por el desarrollo de proveedores en múltiples niveles y asociaciones de fabricación por contrato, incluidas en torno a Sri City. A medida que la distribución se vuelve más omnicanal, el servicio posventa y las redes de repuestos están emergiendo como puntos de diferenciación, con marcas y socios invirtiendo en una instalación y prestación de servicios más rápidas para proteger los ASP premium y gestionar las devoluciones en las ventas en línea.
Panorama Competitivo
El mercado de Grandes Electrodomésticos para el Hogar de India está moderadamente fragmentado, con los principales proveedores concentrando una participación acumulada significativa, lo que deja amplias oportunidades para que las marcas emergentes compitan. Samsung lidera en refrigeración premium y combos de lavadora-secadora, aprovechando su ecosistema SmartThings y la integración vertical de semiconductores. LG invierte fuertemente en la indigenización de compresores de velocidad variable, con el objetivo de alcanzar el 90% del valor local para 2027. Whirlpool persigue un segmento medio del mercado al asociarse con PG Electroplast para lavadoras semiautomáticas adaptadas a las regiones rurales con agua dura.
Las empresas nacionales establecidas como Voltas-Beko explotan el valor de marca en la climatización y aprovechan la experiencia en inversores de Beko, mientras que Godrej Appliances amplía su línea de refrigeradores con refrigerante R600a respetuoso con el medio ambiente para retener a los clientes con conciencia ecológica. Haier y Hisense se centran en ciudades de nivel 2 y nivel 3, prometiendo "servicio en 24 horas" para superar las barreras de confianza. Blue Star canaliza su experiencia en sistemas de climatización, ventilación y aire acondicionado para venta cruzada de aires acondicionados de habitación conectados a internet que se sincronizan con los paneles de control de edificios comerciales, dirigiéndose a apartamentos de lujo.
Las alianzas estratégicas se multiplican: Whirlpool colabora con Hindustan Unilever para comercializar conjuntamente soluciones de cuidado de la ropa, reforzando la fidelización del ecosistema. BSH Home Appliances pilota algoritmos de cocción cognitiva en hornos de la marca Bosch, anticipando la demanda de asistentes de inteligencia artificial que ajusten los niveles de especias para los paladares indios. Mientras tanto, proveedores de componentes como Amber Enterprises amplían las líneas de moldeo por inyección y tubos de cobre para igualar las trayectorias de crecimiento de los fabricantes de equipos originales, lo que ilustra cómo la consolidación del lado de la oferta respalda el expansivo mercado de Grandes Electrodomésticos para el Hogar de India.
Líderes del Sector de Grandes Electrodomésticos para el Hogar de India
LG Electronics India
Samsung India
Whirlpool of India
Godrej Appliances
Haier India
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial

Oportunidades de mercado y perspectivas futuras
La construcción de corredores de fabricación y una localización más profunda de componentes están creando demanda a corto plazo para fabricantes por contrato y proveedores en las categorías de refrigeración y lavandería. En julio de 2026, EPACK Durable obtuvo la aprobación del gobierno de Andhra Pradesh para una inversión de aproximadamente 1.084,31 crore INR con el fin de expandir la fabricación de aires acondicionados, lavadoras y otros electrodomésticos en Sri City. En febrero de 2026, Hisense abrió su primera planta de fabricación en India en Sri City a través de la empresa conjunta Epack Manufacturing Technologies para producir acondicionadores de aire de habitación. En conjunto, estas acciones amplían el mercado direccionable para componentes localizados (compresores, tubos de cobre, intercambiadores de calor, motores BLDC) y para servicios auxiliares como herramientas, pruebas y cumplimiento normativo.
La premiumización y la formalización impulsada por el cumplimiento normativo también amplían las oportunidades en el diseño de productos, la venta al por menor y la ejecución de servicios. Los segmentos de cocina y premium están viendo más actividad de localización, incluyendo la inversión de INALSA de 50 crore INR en una planta de fabricación en Sonipat en julio de 2026 para escalar la producción de electrodomésticos de cocina premium. En cuanto a política, la cuarta ronda del Esquema PLI para Bienes Blancos seleccionó cinco empresas adicionales en enero de 2026, con un objetivo de producción de 8.337 crore INR y apoyando el cambio de modelos basados en ensamblaje a una fabricación basada en componentes. Los anuncios de capacidad en categorías adyacentes a la refrigeración también apuntan a una expansión continua, como Summercool Home Appliances, que planea una planta en Ghaziabad de 250-300 crore INR (con inicio de producción declarado para octubre de 2026), lo que amplía los requisitos de distribución, instalación y ecosistemas de servicio en los mercados de nivel 2 y nivel 3.
Desarrollos recientes del sector
- Julio de 2026: Samsung India presentó la Music Studio Series, una nueva línea de altavoces Wi-Fi diseñada para el mercado indio. Aunque queda fuera de los principales electrodomésticos, el lanzamiento refuerza un enfoque más amplio de ecosistema de hogar inteligente que también respalda la venta adicional de electrodomésticos conectados mediante paquetes liderados por plataformas y espacio compartido en los estantes de venta al por menor.
- Junio de 2026: LG Electronics India lanzó una nueva gama de refrigeradores French Door con fabricador automático de hielo en el segmento de 83,82 cm de ancho. El lanzamiento añade opciones de refrigeración premium mientras las marcas compiten por actualizaciones basadas en funciones y una mezcla de ASP más alta en los canales urbanos.
- Abril de 2026: Whirlpool of India lanzó su gama de refrigeradores No Tension en la categoría de una sola puerta, con tecnología de descongelación automática bajo la marca 6th Sense IntelliFrost. La renovación del producto está dirigida a la demanda impulsada por el reemplazo, combinando características de conveniencia con precios convencionales, ayudando a defender la cuota en los segmentos de refrigeradores de alto volumen.


Marco de la metodología de investigación y alcance del informe
Definición y cobertura del mercado
Para este estudio, consideramos el mercado de los principales electrodomésticos de India como el valor de ventas generado por los grandes electrodomésticos comprados para uso residencial en toda India, capturado en el punto de venta en USD corrientes para cada año.
Exclusiones del alcance: excluimos los pequeños electrodomésticos, la demanda de electrodomésticos comerciales o institucionales, y servicios adicionales como instalación, garantías extendidas e ingresos exclusivos por reparación.
Descripción general de la segmentación
- Por Producto
- Refrigeradores
- Congeladores
- Lavadoras
- Lavavajillas
- Hornos (Incl. Combinados y Microondas)
- Aires Acondicionados
- Otros Grandes Electrodomésticos para el Hogar
- Por Canal de Distribución
- Tiendas Multimarca
- Puntos de Venta de Marca Exclusiva
- En Línea
- Otros Canales de Distribución
- Por Geografía
- Norte de India
- Sur de India
- Este de India
- Oeste de India
Fuentes de datos, dimensionamiento de mercado y validación
Investigación documental
El trabajo documental comienza con la construcción de una base de datos clara sobre la demanda y la oferta de electrodomésticos en India, y luego se mapea con la forma en que se mide el mercado en términos de valor. Se utilizan fuentes públicas para fundamentar el modelo, como el Ministerio de Estadística e Implementación de Programas (indicadores de hogares y consumidores), el Ministerio de Comercio e Industria (estadísticas comerciales) y la Oficina de Eficiencia Energética (normas de eficiencia y etiquetado), lo que ayuda a comprender los ciclos de reemplazo.
También revisamos fuentes como publicaciones del tipo India Energy Efficiency Scale Up Program, comunicados de asociaciones industriales y artículos revisados por pares que analizan la penetración y los patrones de uso de electrodomésticos. Los informes anuales de las empresas, las presentaciones a inversores y la prensa de negocios reputada se utilizan para identificar la dirección de los precios y los cambios en la mezcla de canales (en línea versus tiendas físicas), junto con los planes de expansión de capacidad. Cuando es necesario, se recurre a suscripciones pagas para obtener datos financieros de las empresas, se utilizan señales de importación y exportación a nivel de envío para verificaciones cruzadas, y las bases de datos de patentes ayudan a comprobar la sincronización del cambio tecnológico. Las fuentes documentales aquí enumeradas son ilustrativas, y se utilizaron otros documentos públicos para la recopilación, validación y aclaración de datos.
Entrevistas y encuestas primarias
Los insumos primarios se recopilan mediante entrevistas con expertos y encuestas estructuradas entre marcas, distribuidores, minoristas y participantes vinculados a componentes, de manera que se puedan verificar los precios, los márgenes de canal y los patrones de venta efectiva. Para la cobertura de India, las conversaciones se equilibran entre los mercados del Norte, Sur, Este y Oeste, ya que la mezcla de electrodomésticos y la estacionalidad varían según el clima, el tipo de vivienda y el perfil de ingresos.
Distribución de encuestados del trabajo de campo de investigación primaria
| Tipo de empresa | Puesto del encuestado |
|---|---|
| Nivel superior: 26% | Directivos (CXO): 15% |
| Nivel medio: 58% | Líderes funcionales/de unidad: 32% |
| Actores más pequeños: 16% | Gerentes: 53% |
Dimensionamiento de mercado y previsión
El dimensionamiento del mercado utiliza una lógica combinada descendente y ascendente. El punto de partida es un conjunto de demanda de India reconstruido a partir de la penetración de electrodomésticos, la formación de hogares y el comportamiento de reemplazo, que luego se convierte en valor utilizando precios específicos por año. Los totales se verifican mediante aproximaciones ascendentes selectivas, incluido el precio de venta promedio (ASP) muestreado por tipo de electrodoméstico multiplicado por volúmenes unitarios indicativos compartidos por los canales, seguido de verificaciones con distribuidores y minoristas para ajustar por valores atípicos.
Los principales insumos del modelo incluyen la penetración por categoría de electrodomésticos (por ejemplo, refrigeradores y lavadoras), el incremento estacional de la demanda de productos de refrigeración, la intensidad de importación para categorías seleccionadas, los ciclos de actualización impulsados por la eficiencia energética y las cuotas de mezcla de canales entre tiendas multimarca, tiendas exclusivas y en línea. Las previsiones utilizan análisis de escenarios respaldados por opiniones de expertos sobre el crecimiento de los ingresos, las nuevas viviendas urbanas y el movimiento esperado del ASP debido a la premiumización y las normas de eficiencia. Cuando las señales de unidades o precios son débiles para una categoría más pequeña, se utilizan indicadores proxy de categorías adyacentes como puente, y luego se vuelven a probar con insumos primarios antes de finalizar.
Validación de datos y ciclo de actualización
Antes de la aprobación final, los resultados se verifican cruzadamente con señales independientes, como el movimiento de importaciones y exportaciones, la dirección de la penetración por categoría y los comentarios de los canales sobre la fortaleza de la demanda. Las anomalías se señalan mediante verificaciones de varianza a nivel de producto y región, y los supuestos se revisan en más de una ronda de análisis para que la lógica se mantenga coherente año tras año.
Si se observa una brecha material, como un aumento de precio repentino no respaldado por comentarios del canal, se vuelve a contactar a los encuestados y los datos se vuelven a procesar con el supuesto revisado. Los informes se actualizan anualmente, y se realizan actualizaciones intermedias cuando eventos como cambios importantes de política, movimientos abruptos de divisas o shocks de demanda alteran significativamente los precios o los volúmenes. Justo antes de la entrega, se realiza un escaneo final para que los clientes reciban la visión más actualizada.
Tamaño del mercado de los principales electrodomésticos de India según Mordor Intelligence en comparación con otras estimaciones publicadas
Es normal ver diferentes tamaños de mercado publicados para los principales electrodomésticos de India, porque las empresas no siempre cuentan los mismos productos, canales de venta y precios específicos por año. La dispersión también aumenta cuando una estimación se construye a partir del valor al por menor mientras que otra está más cerca del valor de salida de fábrica, y cuando el momento de conversión de divisas difiere.
Algunas cifras externas amplían la definición al mezclar pequeños electrodomésticos e ingresos por servicios en el mismo total, lo que puede aumentar la cifra sin un vínculo claro con la demanda de unidades. En el enfoque de Mordor Intelligence, el valor se limita a los principales electrodomésticos vendidos en India, manteniendo los servicios y los pequeños electrodomésticos fuera del total, de modo que el modelo permanezca vinculado a la penetración de electrodomésticos, el reemplazo y el movimiento del ASP.
Comparación de referencia
| Fuente | Tamaño del mercado | Brechas en la metodología de investigación |
|---|---|---|
| Mordor Intelligence | 33,34 mil millones de USD (2025) | |
| Asociación Industrial A | 36,80 mil millones de USD (2025) | A menudo se reporta como una canasta más amplia de electrodomésticos que puede incluir pequeños electrodomésticos e ingresos por servicios adjuntos, y puede aplicar un único supuesto de precio combinado en todas las categorías. |
| Publicación Comercial B | 30,10 mil millones de USD (2025) | En ocasiones más cercano al valor del fabricante o a los envíos rastreados, lo que puede subestimar el valor al por menor capturado en los canales multimarca y en línea, y puede no normalizar completamente la estacionalidad por categoría. |
La tabla muestra que las mayores diferencias provienen de lo que se incluye en la canasta de electrodomésticos y de si el valor refleja el precio al por menor o un proxy de valor ascendente. Al mantener el alcance vinculado a los principales electrodomésticos y validar el ASP y la mezcla de canales mediante verificaciones repetidas, la cifra final permanece transparente y más fácil de recrear a partir de variables de demanda claras.


Preguntas Clave Respondidas en el Informe
¿Cuál es el valor actual del mercado de Grandes Electrodomésticos para el Hogar de India?
El tamaño del mercado de Grandes Electrodomésticos para el Hogar de India es de USD 35,17 mil millones en 2026.
¿Qué categoría de producto está creciendo más rápidamente?
Los aires acondicionados registran la CAGR más rápida del 6,39% entre 2026 y 2031.
¿Qué región de India muestra las mejores perspectivas de crecimiento?
Se proyecta que el Sur de India se expandirá a una CAGR del 6,55% hasta 2031, respaldado por inversiones en fabricación y crecimiento de los ingresos.
¿Cómo influyen los incentivos gubernamentales en la producción local?
Las subvenciones PLI duplican la localización en los componentes de aires acondicionados y reducen las brechas de costos, transformando a India en un centro de exportación regional.
¿Por qué los electrodomésticos premium están ganando tracción?
El aumento de los ingresos y las estrictas normas de eficiencia energética empujan a los consumidores hacia modelos inteligentes de alta eficiencia que reducen los costos operativos a lo largo de su vida útil.
¿Qué tendencia minorista está transformando las ventas de electrodomésticos?
Los canales en línea se están expandiendo a una CAGR del 6,95%, impulsados por los pagos digitales y la infraestructura de entrega de última milla a nivel nacional.
Última actualización de la página el:


