
Visión General del Mercado
| Período de Estudio | 2021 - 2031 |
|---|---|
| Período de Datos Pronosticados | 2026 - 2031 |
| Tamaño del mercado en el año base (2025) | 14.5 Mil millones de dólares |
| Tamaño del Mercado (2026) | 15.43 Mil millones de dólares |
| Tamaño del Mercado (2031) | 21.07 Mil millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 6.43 % |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del mercado de alimentos compuestos para animales en India por Mordor Intelligence
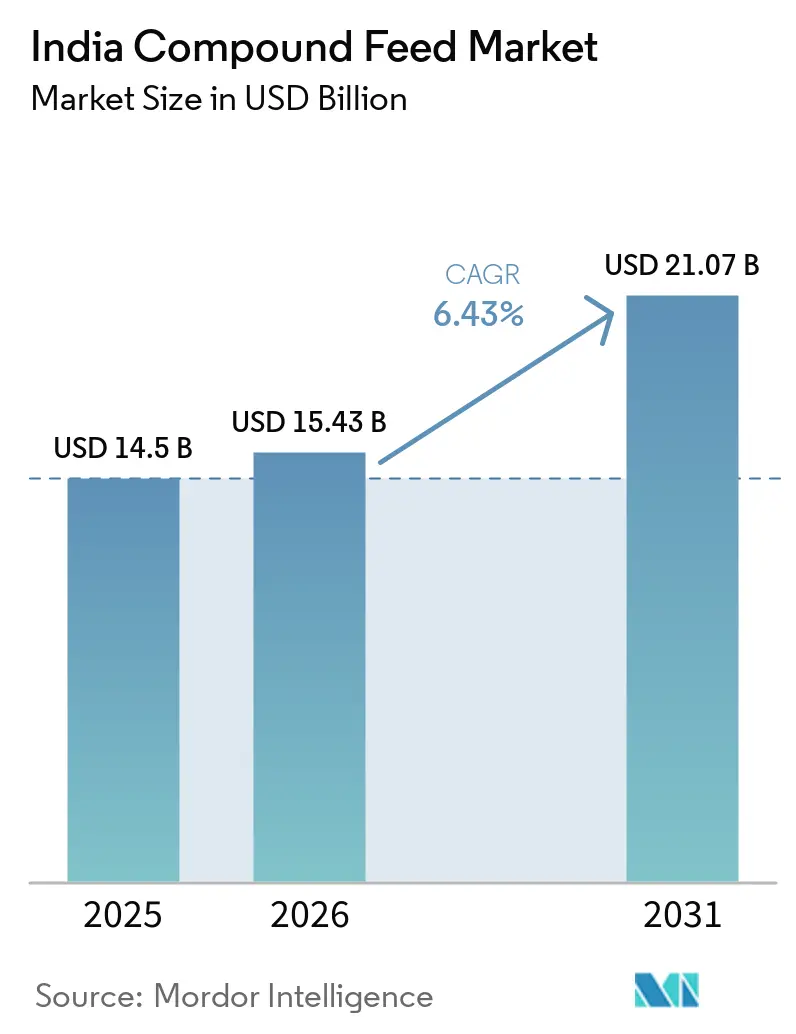
El mercado de alimento compuesto para animales de India fue valorado en 14,50 mil millones de USD en 2025 y se estima que crecerá desde 15,43 mil millones de USD en 2026 hasta 21,07 mil millones de USD en 2031, a una CAGR del 6,43% durante el período de pronóstico 2026 a 2031. El crecimiento de la población ganadera, el aumento de la demanda urbana de carne y productos lácteos, y los incentivos de política de apoyo están orientando a los productores desde las raciones mixtas en granja hacia formulaciones industriales. La inflación en el precio del maíz y las normas más estrictas de seguridad alimentaria para animales están reformulando las estrategias de ingredientes, mientras que la proliferación de tecnologías de alimentación de precisión ofrece ganancias de eficiencia mensurables. El impulso de consolidación es visible a medida que los actores más grandes aprovechan la escala, la tecnología y las cadenas de suministro integradas para defender los márgenes y captar nuevos clientes. La acuicultura orientada a la exportación y los productos avícolas de marca añaden un mayor potencial al ampliar el alcance de las soluciones de nutrición de valor agregado.
Conclusiones clave del informe
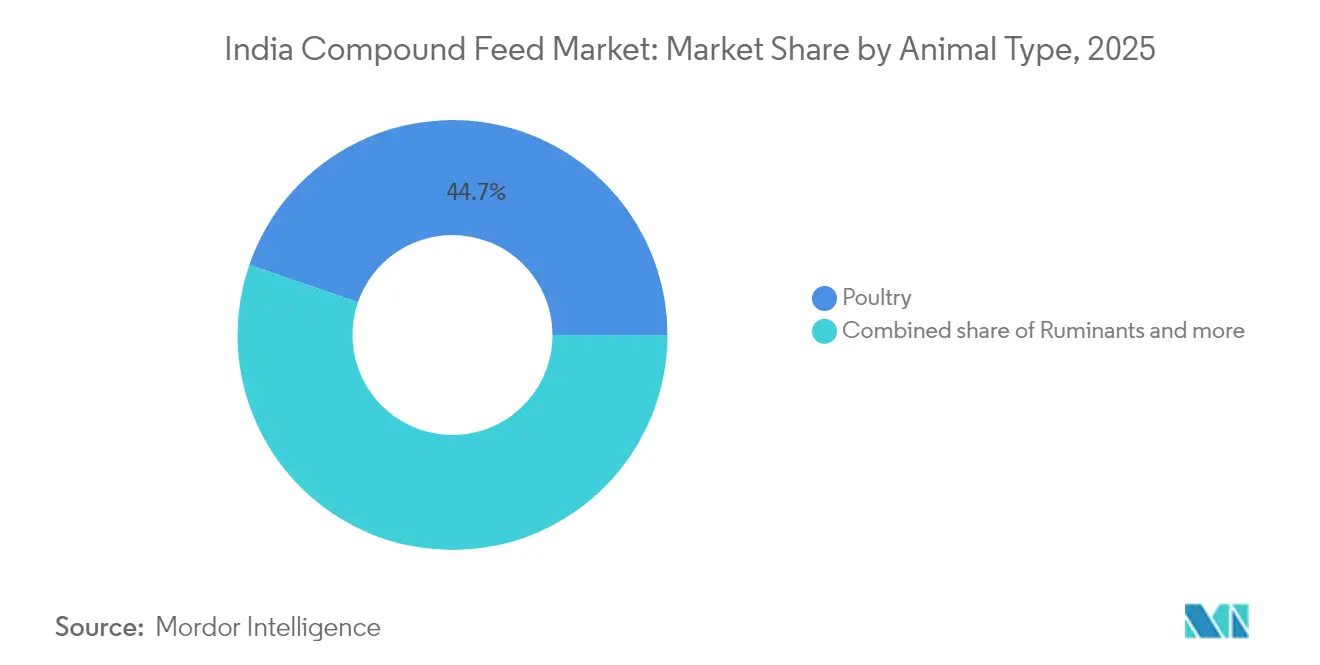
- Por tipo de animal, las aves de corral representaron el 44,70% del mercado de alimento compuesto para animales de India en 2025, mientras que se prevé que el alimento para acuicultura crezca a una CAGR del 9,12% de 2026 a 2031.
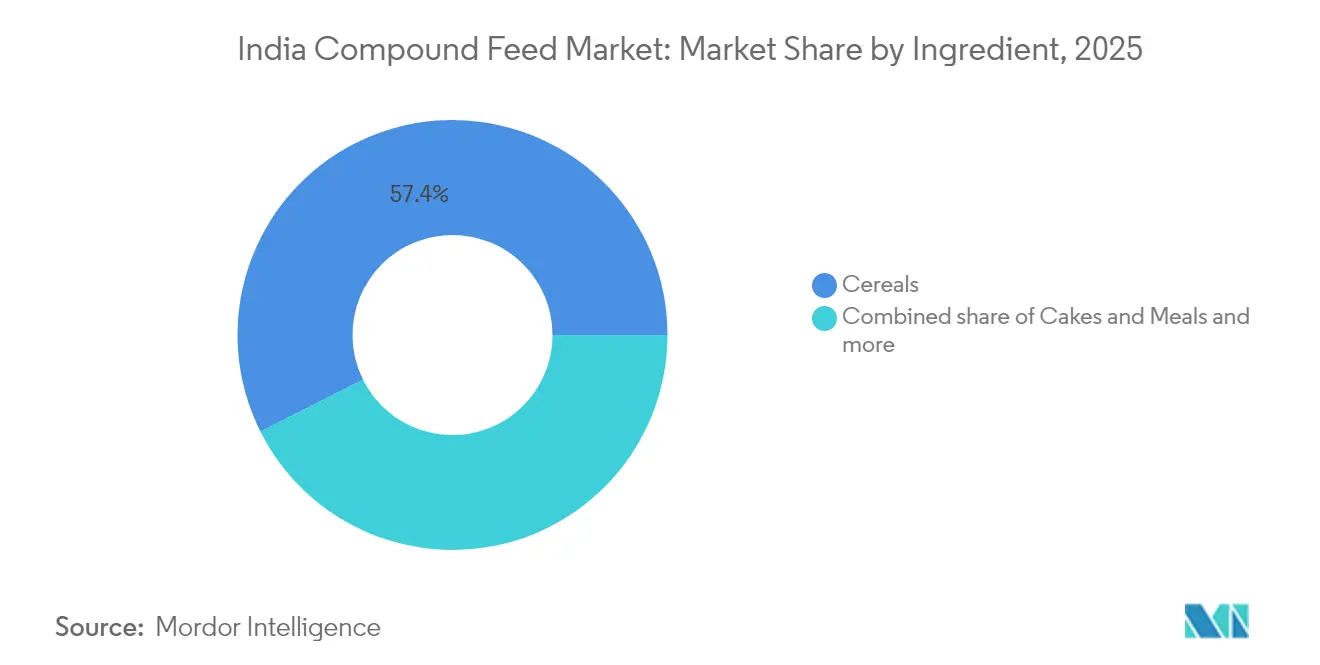
- Por ingrediente, los cereales representaron el 57,40% del mercado de alimento compuesto para animales de India en 2025, mientras que se prevé que los suplementos crezcan a una CAGR del 8,05% de 2026 a 2031.
Nota: Las cifras de tamaño del mercado y previsión de este informe se generan utilizando el marco de estimación propietario de Mordor Intelligence, actualizado con los últimos datos e información disponibles a partir de 2026.
Tendencias e Información del Mercado
Análisis del impacto de los impulsores*
| Impulsor | (~) % de impacto en el pronóstico de CAGR | Relevancia geográfica | Período de impacto |
|---|---|---|---|
| Crecimiento de la Población Ganadera | +1.2% | Uttar Pradesh, Bengala Occidental y Bihar | Mediano plazo (2-4 años) |
| Aumento de la Demanda de Productos de Origen Animal | +1.5% | Centros urbanos del sur y el oeste de India | Corto plazo (≤ 2 años) |
| Apoyo e Iniciativas Gubernamentales | +0.8% | Estados beneficiarios del AHIDF en todo el país | Largo plazo (≥ 4 años) |
| Crecimiento del Comercio Minorista Organizado de Carne y Lácteos en Ciudades de Segundo Nivel | +0.9% | Maharashtra, Karnataka y Tamil Nadu | Mediano plazo (2-4 años) |
| Adopción de Tecnologías de Alimentación de Precisión (Habilitadas por IoT) | +0.6% | Punjab, Haryana y Gujarat | Largo plazo (≥ 4 años) |
| Expansión de la Capacidad Doméstica de Procesamiento de Oleaginosas | +0.7% | Madhya Pradesh, Maharashtra y Karnataka | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Crecimiento de la población ganadera
El crecimiento de la población ganadera de India, particularmente en aves de corral y ganado lechero, impulsa la demanda de alimentos compuestos para animales, ya que el pastoreo tradicional y la alimentación con residuos de cultivos no pueden satisfacer los requisitos nutricionales. El sector avícola anticipa un crecimiento anual de ingresos del 8-10%, impulsado por la expansión de la manada de pollos de engorde y las mejoras en la productividad de las aves de postura que requieren alimentos formulados científicamente. Esta transición es prominente en estados como Uttar Pradesh y Bengala Occidental, donde los pequeños agricultores están pasando de operaciones ganaderas de subsistencia a comerciales. El cambio se intensifica a medida que la urbanización reduce la disponibilidad de tierras de pastoreo, lo que obliga a los productores a adoptar sistemas de alimentación intensiva. Los datos del censo ganadero del gobierno muestran un crecimiento constante del rebaño en múltiples especies, con el ganado lechero y las aves de corral demostrando las tasas de expansión más altas. La combinación de mayores densidades de cría y el mejor potencial genético en las razas modernas de ganado requiere una nutrición de precisión que los alimentos compuestos proporcionan.
Aumento de la demanda de productos de origen animal
El aumento del consumo de proteínas en India, particularmente en los mercados urbanos y de segundo nivel, está impulsando la demanda de alimentos compuestos para animales, ya que los productores ganaderos buscan aumentar la productividad animal. La disponibilidad per cápita de huevos en India aumentó a 103 huevos por persona por año en 2023-24, un incremento respecto a los 101 huevos en 2022-23[1]. La producción total de huevos creció a 142,77 mil millones de huevos en 2024, mostrando un aumento del 3,18% respecto al año anterior 2023 [2]. El sur y el oeste de India demuestran un fuerte crecimiento de la demanda, respaldado por redes de comercio minorista organizado e infraestructura de cadena de frío que facilitan la distribución de productos animales. Los consumidores más jóvenes muestran una mayor preferencia por las proteínas animales, lo que indica un cambio en los patrones de consumo tradicionales. El mercado de exportación de carne procesada y productos lácteos contribuye a mayores requisitos de producción nacional. El aumento del ingreso disponible en las ciudades de segundo nivel ha creado segmentos de consumidores que priorizan la calidad y seguridad alimentaria, lo que lleva a una mayor adopción de alimentos compuestos de calidad entre los productores comerciales.
Apoyo e iniciativas gubernamentales
Los marcos de política del Gobierno de India, incluido el Fondo de Desarrollo de Infraestructura para la Ganadería (AHIDF) y la reducción de aranceles de importación sobre ingredientes para alimentos animales, apoyan el crecimiento del mercado de alimento compuesto para animales mediante la mejora del acceso al capital y a las materias primas. El AHIDF ha facilitado el establecimiento de 372 instalaciones de fabricación de alimentos registradas en toda India, particularmente en estados enfocados en el desarrollo ganadero. Los códigos de la Oficina de Normas de India (BIS) garantizan estándares uniformes de etiquetado, lo que permite a los compradores evaluar la calidad nutricional de manera efectiva. La implementación por parte de la Autoridad de Seguridad e Inocuidad Alimentaria de India (FSSAI) de límites estrictos de contaminantes ha llevado a los molinos de alimentos a establecer laboratorios internos e implementar protocolos de análisis de peligros. Estas medidas regulatorias reducen las barreras operativas, facilitan la adopción de tecnología y apoyan las estrategias de expansión en el mercado de alimento compuesto para animales de India[3].
Crecimiento del Comercio Minorista Organizado de Carne y Lácteos en Ciudades de Segundo Nivel
Los centros metropolitanos emergentes como Coimbatore e Indore están siendo testigos de rápidos despliegues de cadena de frío que amplían la vida útil de los productos y amplían los radios de aprovisionamiento. Las cadenas minoristas emiten tarjetas de puntuación a proveedores sobre parámetros como la trazabilidad de los alimentos, el cumplimiento de residuos y el bienestar animal, incentivando a los pequeños agricultores a adoptar raciones comerciales. Las cooperativas lecheras están implementando esquemas de bonificación por porcentajes más altos de grasa y proteína, alcanzables únicamente con concentrados lácteos equilibrados. Los integradores avícolas contratan a agricultores locales de pollos de engorde bajo términos de costo más margen, incorporando protocolos de alimentación en los contratos de cría y garantizando la compra del producto. A medida que el comercio minorista organizado profundiza su penetración, los estándares uniformes de alimentos pasan de opcionales a obligatorios en todas las cadenas de suministro.
Análisis del impacto de las restricciones*
| Restricción | (~) % de impacto en el pronóstico de CAGR | Relevancia geográfica | Período de impacto |
|---|---|---|---|
| Altos Costos de Materias Primas | -1.8% | Estados con déficit de cereales en todo el país | Corto plazo (≤ 2 años) |
| Escasa Concienciación entre los Agricultores a Pequeña Escala | -1.2% | India oriental y central | Largo plazo (≥ 4 años) |
| Las Regulaciones Más Estrictas Libres de Antibióticos Están Elevando el Costo de Formulación | -0.9% | Grupos orientados a la exportación | Mediano plazo (2-4 años) |
| Volatilidad de la Cadena de Suministro Vinculada al Clima | -0.7% | Cinturones de cultivos de secano | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Alto costo de las materias primas
La volatilidad en los precios de los ingredientes clave para alimentos, particularmente el maíz y la harina de soja, genera presión sobre los márgenes de los fabricantes de alimentos y desafíos de asequibilidad para los productores ganaderos. Esta volatilidad potencialmente limita la adopción de alimentos compuestos entre los segmentos sensibles al precio. Los precios del maíz han superado los Rs 26 por kg en comparación con los rangos históricos de Rs 20-22 por kg, lo que representa un aumento de costos del 20-25% que impacta directamente en la economía de la formulación de alimentos y en las tasas de adopción por parte de los usuarios finales. Los productores de alimentos deben absorber los costos o transferirlos a los agricultores con recursos limitados. Si bien algunos molinos intentan reformular utilizando arroz partido y sorgo, la reducción en la digestibilidad a menudo anula cualquier ahorro de costos. Las cooperativas lecheras implementan topes de precios en los alimentos compuestos para retener a sus miembros, lo que obliga a los fabricantes a operar con márgenes reducidos. Además, las escaseces puntuales llevan al acaparamiento especulativo, lo que provoca mayores aumentos de precios y reduce la confianza entre los pequeños agricultores.
Escasa Concienciación entre los Agricultores a Pequeña Escala
La comprensión limitada de los beneficios de los alimentos compuestos para animales y las prácticas de alimentación adecuadas entre los pequeños productores ganaderos restringe el crecimiento del mercado, especialmente en áreas donde prevalecen los métodos de alimentación tradicionales y los servicios de apoyo agrícola son limitados. Muchos agricultores prefieren utilizar alimentos mezclados en la granja o residuos de cultivos, percibiendo los alimentos compuestos como costos en lugar de inversiones en productividad. Esta brecha de conocimiento es significativa en India oriental y central, donde los sistemas de apoyo agrícola tienen un alcance mínimo, y demostrar las ventajas de los alimentos compuestos requiere iniciativas continuas de educación. Las operaciones agrícolas pequeñas y dispersas hacen que la educación individual de los agricultores sea costosa para los fabricantes de alimentos. Los niveles de alfabetización rural y las diferencias lingüísticas también dificultan la difusión de información técnica sobre formulaciones y uso de alimentos. Estos factores resultan en una menor productividad ganadera y restringen el mercado potencial para los fabricantes de alimentos compuestos, particularmente en regiones con grandes poblaciones ganaderas pero bajo uso de alimentos comerciales.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de segmentos
Por tipo de animal:
Las aves de corral mantienen el primer lugar, la acuicultura se aceleraEl segmento de aves de corral representó el 44,70% del mercado de alimento compuesto para animales de India en 2025, lo que refleja el predominio del alimento para aves de corral en India en las cadenas de suministro de proteínas organizadas. Los fabricantes de alimentos ofrecen raciones de inicio, crecimiento y finalización específicas para cada raza, cada una enriquecida con enzimas y aminoácidos sintéticos para optimizar la conversión alimenticia. El crecimiento del consumo se alinea con la expansión de los restaurantes de servicio rápido, lo que impulsa a los integradores a asegurar contratos de granos a largo plazo.
Se prevé que el segmento de alimento para acuicultura crezca a una CAGR del 9,12% de 2026 a 2031, impulsado por el impulso de las exportaciones de camarón y los subsidios gubernamentales para equipos de aireación de estanques. El aumento de las presiones de enfermedades en estanques intensivos está llevando a los agricultores a adoptar pellets extruidos flotantes enriquecidos con estimuladores inmunológicos. Los molinos tecnológicamente avanzados producen actualmente micro-pellets adaptados para las etapas larvales, mejorando las tasas de supervivencia en los criaderos. La adopción de alimento para ganado lechero sigue siendo mixta; las cooperativas organizadas adquieren concentrados compuestos, pero muchos pequeños productores no lo hacen. La demanda de alimento para porcinos se mantiene regional, concentrada en los estados del noreste donde el cerdo es culturalmente aceptado. Los nichos de crecimiento incluyen el alimento para cabras de carne en Rajastán y los pellets de engorde de ovejas en Telangana, cada uno de los cuales refleja la amplitud adaptativa dentro del mercado de alimento compuesto para animales de India.



Por ingrediente:
Base de cereales con suplementos en la vía rápidaLos cereales representaron el 57,40% de la mezcla de ingredientes de 2025, con el maíz como principal fuente de energía debido a sus favorables perfiles de almidón. Sin embargo, los altos precios al contado llevan a las raciones a incorporar arroz partido y sorgo para defender los márgenes brutos. Las tortas y harinas constituyen la segunda categoría más grande debido al alto contenido de lisina de la harina de soja, y los trituradores domésticos están modernizando sus instalaciones para ofrecer variantes de bajo contenido de ureasa y alta proteína. Se prevé que los suplementos sean el segmento de ingredientes de más rápido crecimiento, con una CAGR del 8,05% de 2026 a 2031, impulsados por aditivos fitogénicos y vitaminas encapsuladas que se alinean con el posicionamiento libre de antibióticos.
Las proteínas alternativas están emergiendo. La harina de mosca soldado negro certificada por la Unión Europea de Arthro Biotech ofrece una opción digestible y sostenible para los segmentos de acuicultura y mascotas. Las mezclas de enzimas dirigidas a polisacáridos no amiláceos están ganando terreno a medida que los molinos reformulan para incluir cereales con mayor contenido de fibra. Los subproductos como el salvado de arroz y el salvado de trigo son relevantes para las raciones de rumiantes, particularmente donde las sensibilidades de costo limitan la inclusión de ingredientes premium. La diversificación de ingredientes protege contra los impactos climáticos y las fluctuaciones cambiarias, fortaleciendo la resiliencia del suministro en todo el mercado de alimento compuesto para animales de India.

Análisis geográfico
El norte de India sigue siendo el mayor mercado regional de alimento compuesto para animales, debido a la densidad de cooperativas lecheras en Uttar Pradesh y los grandes integradores de pollos de engorde en Punjab. La proximidad a los cinturones de granos garantiza una disponibilidad constante de maíz, mientras que las sólidas redes viales facilitan el comercio interestatal.
Andhra Pradesh y Tamil Nadu, en el sur de India, combinan importantes zonas de acuicultura con vibrantes clusters avícolas, generando una mezcla equilibrada de demanda. Los centros de biotecnología en Bengaluru suministran enzimas y probióticos, fomentando la innovación y las eficiencias de abastecimiento local. El este de India se rezaga en la adopción de alimento por animal debido a la fragmentación de las tierras. La considerable base ganadera de Bengala Occidental señala un potencial de crecimiento una vez que los programas de concienciación y las líneas de crédito se profundicen. La vulnerabilidad climática es mayor en los estados orientales de secano, donde las interrupciones del suministro durante los monzones intensos a menudo elevan los costos del alimento.
La competencia regional se está intensificando a medida que surgen nuevos molinos más cerca de los centros de consumo, reduciendo los costos de flete y mejorando la frescura de los pellets. Los incentivos de los gobiernos estatales, como las concesiones en las tarifas eléctricas y los subsidios de capital, están impulsando las adiciones de capacidad en Odisha y Rajastán. En consecuencia, el mercado de alimento compuesto para animales de India está evolucionando hacia un mosaico de centros regionales, cada uno capitalizando los patrones de cultivos locales, las densidades ganaderas y los mecanismos de política para reforzar la seguridad alimentaria para animales.
Panorama regulatorio
El sector de piensos compuestos de India funciona bajo una combinación de supervisión de seguridad alimentaria y normas de producto, con la Food Safety and Standards Authority of India (FSSAI) orientando a las empresas de piensos animales hacia las especificaciones del Bureau of Indian Standards (BIS) para el control de calidad y contaminantes. Normas BIS como la IS 2052:2023 para piensos compuestos para ganado bovino establecen expectativas de formulación y seguridad, incluidos límites en contaminantes como la aflatoxina B1 (20 ppb), y estos requisitos se ven reforzados por las plantas de pienso que incorporan pruebas internas y protocolos de control de riesgos para cumplir con las expectativas de residuos y contaminantes.
Más allá de las normas nacionales, la regulación a nivel estatal se está volviendo más explícita. La Karnataka Animal Feed (Regulation of Manufacture and Quality Control) Act, 2025 (sancionada el 5 de abril de 2025) establece un marco de licencias e inspección para los fabricantes de piensos animales en el estado, aumentando el enfoque de cumplimiento para las empresas que venden o operan instalaciones dentro de Karnataka. Por separado, el escrutinio judicial en torno al carácter obligatorio del cumplimiento de BIS para los piensos, incluidos litigios como Godrej Agrovet Ltd v. Union of India, añade una variable de ejecución, y los fabricantes están respondiendo manteniendo la documentación, las pruebas y los sistemas de trazabilidad listos para escenarios de aplicación más estricta.
Análisis de la cadena de valor
La cadena de valor de los piensos compuestos en India comienza con la adquisición de cereales y harinas proteicas, donde los cereales forman el núcleo de las raciones, y se ve respaldada por vitaminas, enzimas, aminoácidos y otros aditivos. Los insumos de mayor pureza, incluidos los que se canalizan a través de puertos de entrada importantes como Mumbai/Nhava Sheva y Chennai, alimentan la formulación y el procesamiento en plantas especializadas que producen formatos en pellets y, cada vez más para la acuicultura, extrusión. A partir de ahí, el producto llega a productores avícolas, lecheros, acuícolas y de ganado de nicho a través del suministro directo a integradores, redes de distribuidores y canales cooperativos.
Los principales cuellos de botella están vinculados a la volatilidad de precios y la disponibilidad de ingredientes, particularmente para el maíz y la harina de soja, lo que puede restringir el capital de trabajo y aumentar la prima sobre el almacenamiento, la diversificación del abastecimiento y la flexibilidad de formulación mediante cereales alternativos o subproductos. En el ámbito posterior, las cadenas integradas de aves de corral y lácteos organizados están incorporando protocolos de alimentación en los contratos y cuadros de evaluación de adquisiciones que recompensan a los molinos por proporcionar calidad constante de pellets, pruebas de contaminantes y trazabilidad por lotes. Las adiciones de capacidad y la optimización de la huella también son visibles en el norte de India, donde las empresas se expanden más cerca de los grandes clusters de ganado lechero y aves de corral para reducir los costos de flete y mejorar la confiabilidad del servicio para alimentos sensibles al tiempo y la frescura.
Panorama competitivo
Concentración del Mercado
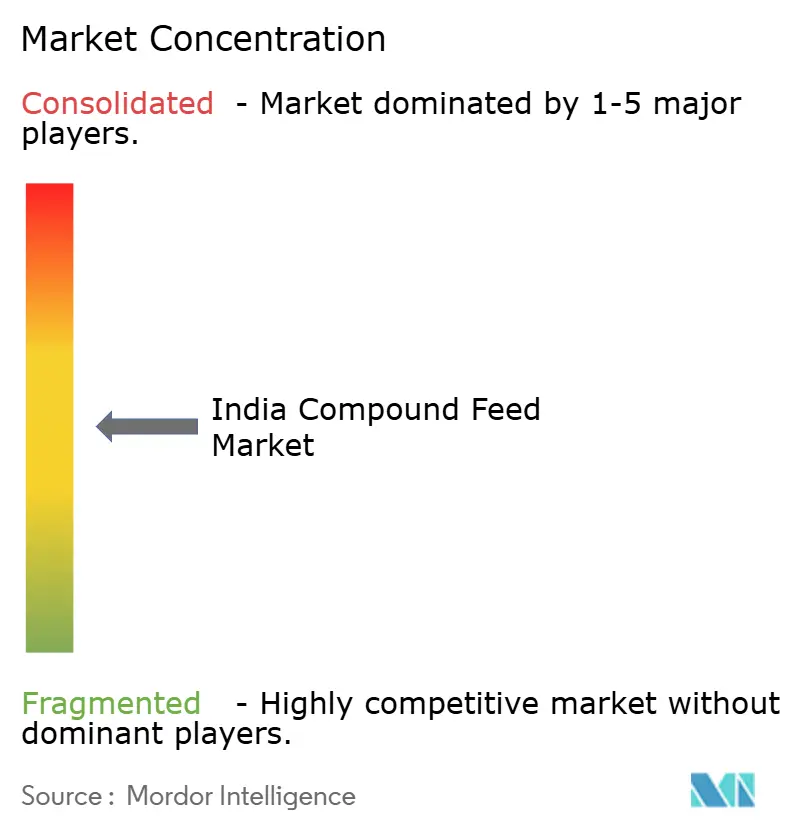
El mercado de alimento compuesto para animales de India estaba moderadamente consolidado, con los cinco principales actores manteniendo una participación moderada en 2025. Godrej Agrovet aprovecha operaciones verticalmente integradas que abarcan desde el triturado de oleaginosas hasta la venta minorista de pollo procesado, lo que permite un control estricto sobre la calidad del alimento y los márgenes. Cargill India se enfoca en dietas de alto rendimiento para aves de corral y acuicultura, apoyándose en capacidades globales de investigación y desarrollo para localizar formulaciones rápidamente. El competidor regional Suguna Foods se diferencia a través de modelos de agricultura por contrato que agrupan alimento, pollitos y apoyo veterinario en paquetes integrales.
Las fusiones y adquisiciones subrayan la dinámica de consolidación. La adquisición de Kwality Animal Feeds por parte de India Poultry Alliance en marzo de 2025 por Rs 300 crore (36 millones de USD) amplió la capacidad cautiva en los estados del norte y desbloqueó oportunidades de venta cruzada. Las empresas emergentes de alimentación de precisión se asocian con molinos establecidos, integrando análisis en la nube en las líneas de extrusión existentes para mejorar la precisión de la formulación. El cumplimiento de las normas de residuos de la Autoridad de Seguridad e Inocuidad Alimentaria de India (FSSAI) y de la Oficina de Normas de India (BIS) crea barreras de entrada que favorecen a los actores establecidos con capital abundante, al tiempo que eleva el profesionalismo de la industria.
El impulso competitivo se centra ahora en aditivos funcionales, envases ecológicos y servicios de asesoramiento en granja que integran a los proveedores más profundamente en las cadenas de valor de los clientes. Los proyectos piloto de cadena de bloques para la trazabilidad del alimento atraen a compradores premium en los corredores de exportación. Los molinos que pueden garantizar maíz libre de micotoxinas y estatus libre de antibióticos están en posición de ganar espacio en los estantes minoristas y contratos de exportación, elevando el listón para la participación en el mercado de alimento compuesto para animales de India.
Líderes de la industria de alimentos compuestos para animales en India
-
Godrej Agrovet Limited
-
Cargill Incorporated
-
Suguna Group
-
PT Japfa Comfeed Indonesia Tbk
-
Nutreco N.V.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Alimento Compuesto de India Empresas cubiertas en este informe
- Godrej Agrovet Limited
- Cargill Incorporated
- Suguna Group
- PT Japfa Comfeed Indonesia Tbk
- Nutreco N.V.
- Royal De Heus Group
- Alltech Incorporated
- New Hope Group Co., Ltd
- Archer Daniels Midland Company
- BASF SE
- Avanti Group
Lea el análisis de las empresas de alimento compuesto de india
Oportunidades de mercado y perspectivas futuras
Las oportunidades más tangibles en los piensos compuestos de India radican en la formalización y la diferenciación por calidad, ya que las normas más estrictas y los requisitos de los compradores desplazan la demanda hacia piensos de marca, analizados y trazables. Especificaciones BIS como la IS 2052:2023 para piensos compuestos para ganado bovino, junto con la aplicación de controles de contaminantes liderada por la FSSAI, están impulsando a las plantas a desarrollar capacidad de laboratorio para la gestión del riesgo de micotoxinas y a fortalecer sistemas documentados de calidad. Esto crea espacio para proveedores de premezclas, enzimas, probióticos y aglutinantes de toxinas que se alinean con el posicionamiento libre de antibióticos. En la acuicultura, las normas de la Coastal Aquaculture Authority (CAA) sobre efluentes y restricciones de antibióticos elevan el valor de las formulaciones especializadas y orientadas al rendimiento, así como de la producción lista para el cumplimiento normativo.
Los programas de capacidad e infraestructura respaldados por inversión ofrecen una vía más clara para la expansión, en particular para los actores capaces de traducir el acceso al crédito y a subsidios en centros de fabricación y adquisición localizados. El apoyo político a través de programas del Department of Animal Husbandry and Dairying como el National Livestock Mission, y vías de financiamiento como el Animal Husbandry Infrastructure Development Fund, vincula el crecimiento del pienso con el desarrollo de forraje, el ensilaje y el almacenamiento moderno, mejorando la resiliencia de las materias primas. Las acciones corporativas recientes refuerzan cómo la capacidad moderna cerca de los cinturones de consumo se está volviendo central para el posicionamiento competitivo, incluida la expansión de piensos lecheros de Cargill en Punjab, que aumenta la competencia y las expectativas de nivel de servicio en las regiones lecheras organizadas y alienta a los actores adyacentes a responder con plantas regionales, mejoras de distribución y concentrados lecheros diferenciados.
Desarrollos recientes de la industria en Mercado de Alimento Compuesto de India
- Febrero de 2026: Cargill inauguró una planta de pienso lechero en Wazirabad, Punjab, con una capacidad anual de 400.000 toneladas métricas y una inversión reportada de alrededor de INR 300 crore. La puesta en marcha fortalece el suministro localizado para los clústeres lecheros del norte de India y eleva el punto de referencia competitivo en escala, sistemas de calidad y niveles de servicio en el pienso comercial para ganado bovino.
- Marzo de 2025: Indian Poultry Alliance completó la adquisición de Kwality Animal Feeds por Rs 300 crore (36 millones de USD), sumando 0,4 millones de toneladas métricas de capacidad anual de pelletización y una presencia de distribución en 12 estados. El acuerdo aumentó el impulso de consolidación y mejoró la capacidad del adquirente para equilibrar la adquisición de materias primas con la fabricación cautiva y las ventas cruzadas en los canales de piensos avícolas.
- Agosto de 2024: Godrej Agrovet adquirió la participación restante del 49% en Godrej Tyson Foods, ajustando la integración desde el pienso hasta el pollo procesado. El movimiento respalda una alineación más estrecha entre las especificaciones del pienso y los requisitos de pollo de marca, reforzando la demanda de formulaciones consistentes y trazables en cadenas de suministro organizadas.
Mercado de Alimento Compuesto de India Alcance del informe y metodología de investigación
Definición y Cobertura del Mercado
Para esta metodología, el mercado abarca el alimento compuesto producido comercialmente y vendido en India para ganadería y acuicultura, donde múltiples ingredientes se mezclan para satisfacer las necesidades nutricionales según la especie y la etapa de crecimiento.
Exclusiones del alcance: No incluye la mezcla de alimento en la propia granja, los granos crudos y harinas de oleaginosas vendidos como ingredientes individuales, ni los suplementos veterinarios comercializados como productos independientes.
Descripción General de la Segmentación
- Por tipo de animal
- Rumiantes
- Aves de corral
- Porcino
- Acuicultura
- Otros tipos de animales
- Por ingrediente
- Cereales
- Tortas y harinas
- Subproductos
- Suplementos
Fuentes de Datos, Dimensionamiento del Mercado y Validación
Investigación Documental
El trabajo documental comenzó mapeando cómo se produce y consume el alimento en India, y enumerando los grupos de demanda que impulsan las compras de alimento compuesto entre las distintas especies. Se utilizaron conjuntos de datos públicos y referencias como las publicaciones del Departamento de Ganadería y Producción Lechera, series temporales de FAOSTAT, estadísticas comerciales de APEDA, las tablas de importación y exportación de la Dirección General de Inteligencia Comercial y Estadísticas (DGCIS), y revistas científicas de nutrición animal revisadas por pares para anclar las señales de producción y materias primas.
Para traducir esas señales en valor de mercado, también se revisaron informes anuales de empresas, presentaciones para inversores y cobertura de prensa confiable en busca de ampliaciones de capacidad, comentarios sobre precios y señales sobre la combinación de productos. En paralelo, se utilizó una suscripción de pago que agrega información financiera de empresas y otra que rastrea selectivamente los flujos comerciales a nivel de envío para verificar la dirección de los ingresos y los movimientos de costos vinculados a materias primas que afectan los precios del alimento. Estos ejemplos no son exhaustivos, y también se utilizaron otras referencias públicas para la recopilación, validación y aclaración.
Entrevistas Primarias y Encuestas
Las discusiones primarias se utilizaron para contrastar lo que la investigación documental no puede mostrar con claridad, especialmente la división entre las ventas de alimento organizado y la alimentación informal, y cómo se mueven los precios cuando cambian el maíz y la harina de soya. Se conversó con fabricantes, distribuidores, integradores y grandes operadores de granjas para confirmar los patrones de uso, las formas típicas de alimento y el comportamiento de adquisición en los principales estados productores y clústeres de demanda.
Distribución de los encuestados en el trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del encuestado |
|---|---|
| Nivel superior: 34% | Directores ejecutivos (CXO): 12% |
| Nivel medio: 52% | Líderes funcionales/de unidad: 33% |
| Actores menores: 14% | Gerentes: 55% |
Dimensionamiento del Mercado y Pronóstico
El dimensionamiento se construyó utilizando un enfoque de arriba hacia abajo, en el que los indicadores de producción ganadera y demanda de alimento se reconstruyeron en un grupo de consumo anual de alimento compuesto, que luego se valoró utilizando bandas de precios representativas por especie y forma. Para mantener el modelo fundamentado, se verificaron los resultados mediante aproximaciones selectivas de abajo hacia arriba, como la consolidación de una muestra de ingresos de proveedores y la realización de verificaciones de volumen por precio de venta promedio a nivel de especie antes de los totales finales.
Los insumos clave (ilustrativos) incluyeron tendencias de producción avícola y lechera, señales de producción acuícola, tasas de conversión alimenticia e inclusión compartidas por profesionales de la industria, cambios en el uso de pellets frente a harina, y la dirección de los precios de las materias primas para los principales insumos como el maíz y las harinas de oleaginosas. Donde los datos eran escasos, se llenaron los vacíos con supuestos acotados que fueron confirmados en entrevistas y luego sometidos a pruebas de estrés utilizando casos alternativos de precios y adopción. El pronóstico se basó en análisis de escenarios respaldados por suavización de series cortas para precios, y se ajustó con opiniones de expertos sobre la demanda de proteínas, los niveles de integración y las tendencias de cumplimiento normativo y de calidad que influyen en la penetración del alimento organizado.
Ciclo de Validación de Datos y Actualización
Los resultados fueron validados en múltiples etapas, comenzando con verificaciones de consistencia frente a señales independientes como la producción ganadera, los flujos comerciales de los principales insumos de alimento y los anuncios de capacidad. Se revisaron los valores atípicos, se reconsideraron los supuestos y se realizaron llamadas de seguimiento cuando las narrativas de precios, penetración o volumen no coincidían entre las fuentes.
Antes de la aprobación final, el modelo es revisado por otro analista que se enfoca en los movimientos interanuales, la lógica de las unidades y las condiciones de frontera para que los números sigan siendo explicables. Los informes se actualizan anualmente, y las actualizaciones intermedias se realizan cuando un evento relevante cambia la demanda de alimento o la dirección de los precios, seguidas de una verificación final previa a la entrega para garantizar que los clientes reciban la perspectiva más reciente.
Estimación del Mercado de Alimento Compuesto para Animales en India de Mordor Intelligence Comparada con Otras Estimaciones Publicadas
Las cifras publicadas sobre el alimento compuesto para animales en India pueden diferir porque el límite no siempre es el mismo, y el valor puede variar dependiendo de si se contabiliza la alimentación informal, cómo se tratan los aditivos para alimento, y qué año y momento de la moneda se utilizan.
El movimiento de materias primas vinculado al comercio, las tendencias de producción ganadera y las verificaciones cruzadas a partir de la capacidad y la dirección de los ingresos de los fabricantes son los puntos de evidencia que vinculan la estimación de Mordor Intelligence a un grupo de demanda definido, en lugar de permitir que los alcances mixtos inflen o compriman el total.
Comparación de referencia
| Fuente | Tamaño del Mercado | Brechas en la Metodología de Investigación |
|---|---|---|
| Mordor Intelligence | 14,5 mil millones de USD (2025) | |
| Consultora Global A | 14,8 mil millones de USD (2026) | Utiliza un año de referencia diferente y un alcance más amplio que puede agrupar aditivos y formas de alimento más amplias, lo que puede elevar el valor incluso si el crecimiento del volumen subyacente es similar. |
| Editorial B | 14,34 mil millones de USD (2024) | Reportado bajo un paraguas de alimentación animal donde los límites de categoría pueden mezclar el alimento compuesto con productos de alimento adyacentes, y la elección del año base puede desplazar el valor hacia abajo o hacia arriba en comparación con un punto de partida de 2025. |
La diferencia entre las tres cifras se explica principalmente por la selección del año y lo que se contabiliza como alimento compuesto frente a las categorías vecinas. Al mantener el alcance vinculado al alimento compuesto comercial vendido en India y al utilizar verificaciones repetibles sobre los impulsores de demanda y precios, el número final se mantiene transparente y es más fácil de conciliar cuando llegan nuevos datos.
Preguntas clave respondidas en el informe
¿A qué ritmo se prevé que crezca el mercado de alimentos compuestos para animales en India hasta 2031?
Se prevé que el mercado de alimento compuesto para animales de India crezca a una CAGR del 6,43% de 2026 a 2031, aumentando desde 15,43 mil millones de USD en 2026 hasta 21,07 mil millones de USD en 2031.
¿Qué tipo de animal utiliza actualmente la mayor participación de alimentos compuestos?
Las aves de corral representaron la mayor participación del mercado de alimento compuesto para animales de India, con un 44,70% en 2025, lo que refleja el predominio del alimento para aves de corral en las cadenas de suministro de proteínas organizadas de India.
¿Por qué los ingredientes suplementarios están ganando terreno en las formulaciones de alimentos?
Se prevé que los suplementos crezcan a una CAGR del 8,05% de 2026 a 2031, respaldados por la demanda de aditivos fitogénicos y vitaminas encapsuladas que se alinean con el posicionamiento libre de antibióticos.
¿Cómo están influyendo las políticas gubernamentales en el sector de alimentos para animales?
El apoyo gubernamental a través del Fondo de Desarrollo de Infraestructura para la Ganadería (AHIDF) y la reducción de aranceles de importación sobre ingredientes para alimentos animales mejora el acceso al capital y a las materias primas, apoyando la expansión de la fabricación de alimentos y el crecimiento más amplio del mercado.