
Tamaño y Participación del Mercado de 3PL Minorista de EE. UU.
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Período de Datos Pronosticados | 2026 - 2031 |
| Tamaño del mercado en el año base (2025) | 55.59 Mil millones de dólares |
| Tamaño del Mercado (2026) | 57.17 Mil millones de dólares |
| Tamaño del Mercado (2031) | 65.79 Mil millones de dólares |
| Growth Rate (2026 - 2031) | 2.84 % |
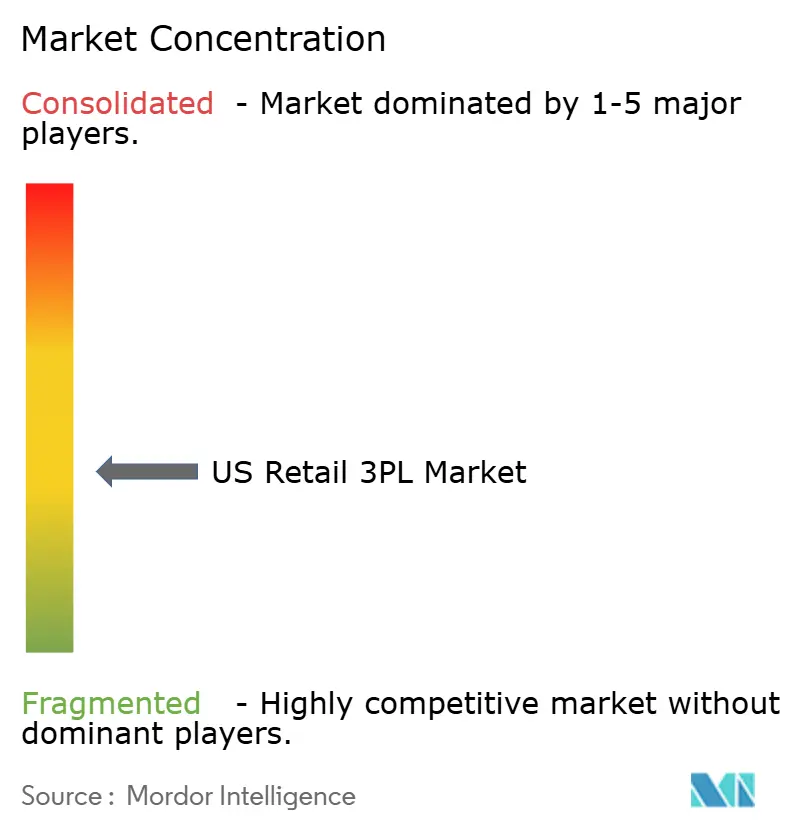
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de 3PL Minorista de EE. UU. por Mordor Intelligence
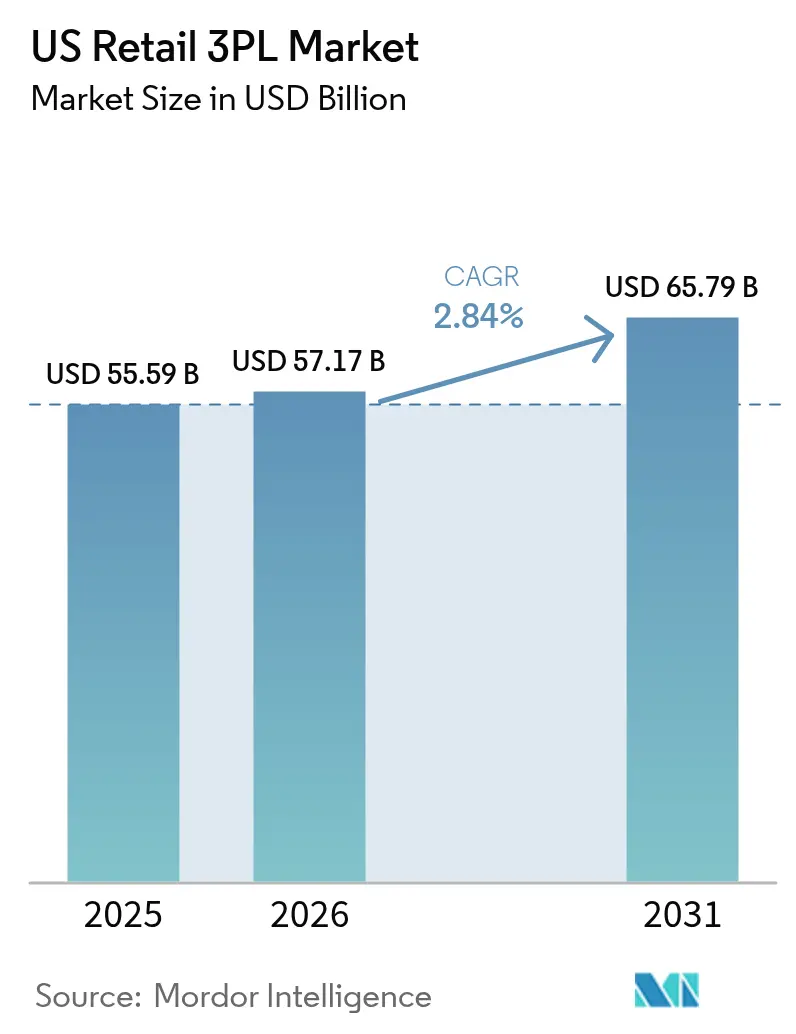
El tamaño del Mercado de 3PL Minorista de EE. UU. en 2026 se estima en USD 57,17 mil millones, creciendo desde el valor de 2025 de USD 55,59 mil millones con proyecciones para 2031 que muestran USD 65,79 mil millones, creciendo a una CAGR del 2,84% entre 2026 y 2031. El crecimiento moderado en el titular oculta un amplio giro hacia servicios especializados de alto valor que recompensan la flexibilidad, la velocidad y la ejecución rica en datos en lugar de la escala de red pura. Los activos de microfulfillment cercanos a los centros de población, las soluciones de almacenamiento multitemperatura para la distribución de alimentos frescos y los flujos de trabajo de logística inversa habilitados por inteligencia artificial están emergiendo como diferenciadores claros. Los proveedores capaces de combinar esas capacidades con estrategias de activos híbridos están ganando nuevos contratos a medida que los minoristas equilibran la normalización del comercio electrónico pospandemia, la presión sobre los márgenes inducida por la inflación y las incesantes promesas de entrega en el mismo día. El panorama del mercado de logística de terceros (3PL) minorista también está siendo alterado por una ola de consolidación entre los especialistas en temperatura controlada y corretaje, mientras que la inversión en automatización se acelera en todos los niveles de servicio para contrarrestar el aumento de los costos laborales y las ineficiencias de la última milla.
Conclusiones Clave del Informe
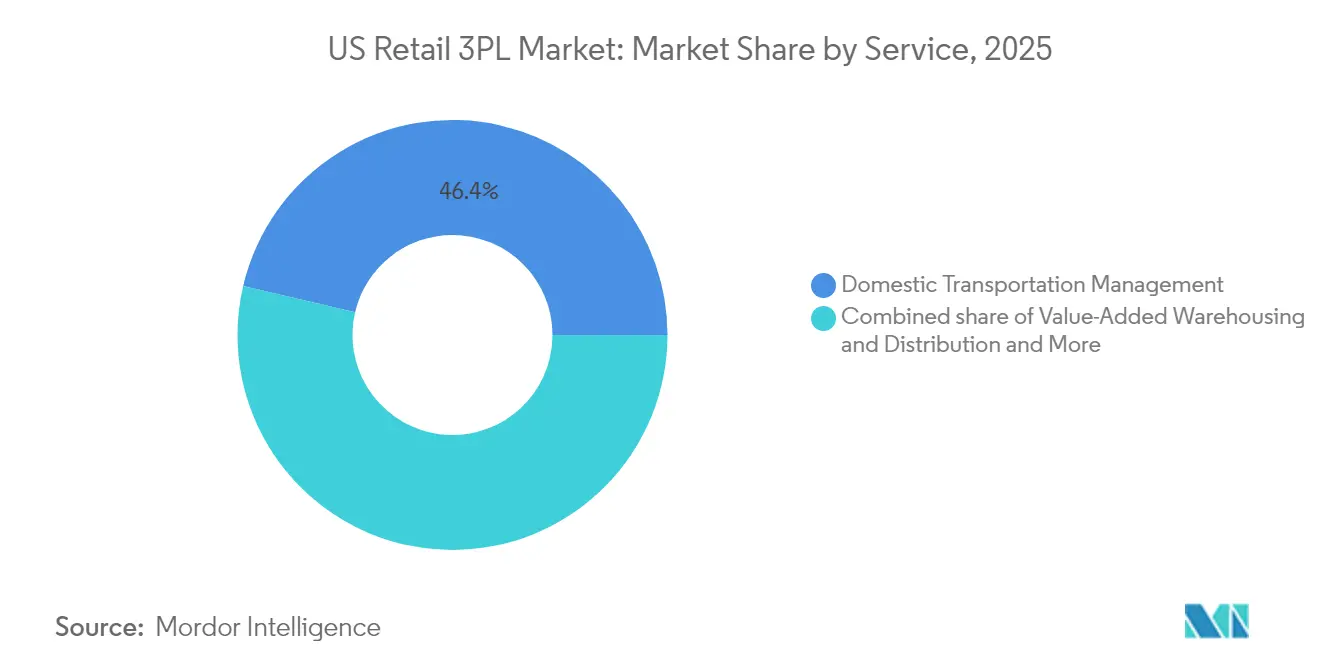
- Por servicio, la Gestión de Transporte Doméstico retuvo el 46,35% de la participación del mercado de logística de terceros minorista de EE. UU. en 2025. Se prevé que el mercado de logística de terceros minorista de EE. UU. para Almacenamiento y Distribución de Valor Agregado (ADVA) se expanda a una CAGR del 3,65% entre 2026 y 2031.
- Por categoría de producto, Alimentos y Bebidas lideró con el 27,60% de la participación en los ingresos del mercado de logística de terceros minorista de EE. UU. en 2025. Se proyecta que el mercado de logística de terceros minorista de EE. UU. para Moda y Estilo de Vida crezca a una CAGR del 5,28% entre 2026 y 2031.
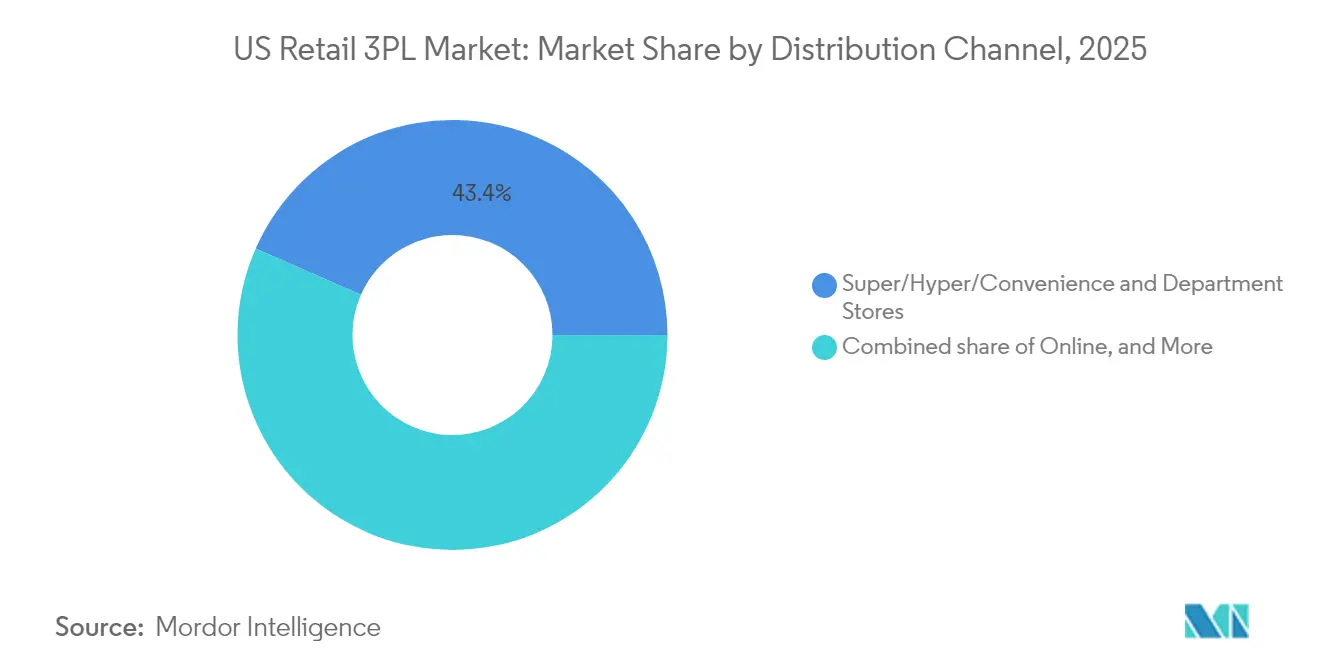
- Por canal de distribución, los Supermercados/Hipermercados/Tiendas de Conveniencia y Grandes Almacenes representaron el 43,40% del tamaño del mercado de logística de terceros minorista de EE. UU. en 2025. El mercado de logística de terceros minorista de EE. UU. para el canal En Línea avanza a una CAGR del 6,05% entre 2026 y 2031.
- Por modelo logístico, los enfoques de Activos Ligeros representaron el 49,20% de la participación del mercado de logística de terceros minorista de EE. UU. en 2025. El mercado de logística de terceros minorista de EE. UU. para el modelo Híbrido registra la CAGR proyectada más alta del 4,01% entre 2026 y 2031.
- Por geografía, el Sureste capturó el 23,75% del tamaño del mercado de logística de terceros minorista de EE. UU. en 2025. En el mercado de logística de terceros minorista de EE. UU., el Oeste es la región de más rápido crecimiento con una CAGR del 3,38% entre 2026 y 2031.
Nota: Las cifras de tamaño del mercado y previsión de este informe se generan utilizando el marco de estimación propietario de Mordor Intelligence, actualizado con los últimos datos e información disponibles a partir de 2026.
Tendencias e Información del Mercado de 3PL Minorista de EE. UU.
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en la CAGR Prevista | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Expectativa de entrega hiperlocal en el mismo día | +0.8% | Áreas metropolitanas del Noreste y la Costa Oeste | Corto plazo (≤ 2 años) |
| Penetración de alimentos frescos en línea y kits de comida | +0.7% | Nacional (enfoque urbano) | Mediano plazo (2-4 años) |
| Aumento de la tasa de devoluciones de moda y logística inversa | +0.5% | A nivel nacional | Mediano plazo (2-4 años) |
| Fulfillment en tienda y adopción de BOPIS | +0.4% | Corredores minoristas de alta densidad | Mediano plazo (2-4 años) |
| Picos de volumen por eventos flash en temporada alta | +0.3% | A nivel nacional | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
La Entrega Hiperlocal en el Mismo Día Transforma la Logística Urbana
La vacancia de almacenes en las principales áreas metropolitanas de EE. UU. cayó a mínimos de varios años en 2024, ya que los minoristas se apresuraron a asegurar espacios de relleno necesarios para cumplir las promesas de entrega en el mismo día. Los arrendamientos de gran formato firmados por operadores 3PL representaron el 35% de la actividad industrial total, lo que refleja un cambio estratégico hacia nodos urbanos que comprimen los tiempos de pedido a puerta. El costo promedio de entrega de última milla en zonas urbanas densas alcanzó USD 10,10 por paquete, un aumento del 12% interanual, lo que impulsó una fuerte inversión en herramientas de enrutamiento basadas en inteligencia artificial que reducen el kilometraje y las horas de los conductores. Los proveedores con diseños propios de microfulfillment pueden reducir las divisiones de transporte de larga distancia, disminuir los envíos divididos y capturar precios premium de los minoristas omnicanal que buscan cobertura garantizada en el mismo día.
Las Compras en Línea de Alimentos Frescos y Kits de Comida Impulsan la Expansión de la Cadena de Frío
Los consumidores estadounidenses aceleraron la adopción de canastas de compras de comestibles en línea en 2024, aumentando la demanda de metros cuadrados con temperatura controlada que pueden alternar entre zonas congeladas, refrigeradas y de temperatura ambiente. Los principales consolidadores como Lineage Logistics y Americold escalaron sus redes a través de fusiones y adquisiciones, liberando capital para la automatización de alta densidad que mejora la precisión de temperatura y reduce las curvas de costos de energía. Los operadores 3PL que agrupan la telemetría a nivel de ruta y el monitoreo de carga en tiempo real están asegurando contratos plurianuales de proveedores de kits de comida que requieren ventanas de entrega de dos horas en los núcleos metropolitanos.
Las Devoluciones de Moda Aceleran la Logística Inversa Especializada
Las tasas de devolución de ropa en línea alcanzaron un máximo de entre el 40% y el 50% en 2024, convirtiendo los flujos inversos en una palanca de beneficios para los socios logísticos que pueden clasificar, reacondicionar y reponer el inventario en días, no en semanas. Los principales operadores de paquetería profundizaron sus capacidades adquiriendo plataformas habilitadas por tecnología como Happy Returns, lo que permitió el procesamiento de devoluciones sin caja a escala. Los operadores 3PL sofisticados aplican análisis de patrones de inteligencia artificial para predecir las devoluciones relacionadas con el tamaño, ajustando la lógica de picking de salida para reducir la incidencia de devoluciones futuras.
El Fulfillment en Tienda Altera el Flujo de Reabastecimiento
El setenta y dos por ciento de las grandes cadenas ahora ejecutan programas de Compra en Línea, Recogida en Tienda (BOPIS) o envío desde tienda, convirtiendo las superficies minoristas en mini centros de distribución que exigen reabastecimiento diario de alta frecuencia. Michaels documentó una reducción del 21% en los tiempos de entrega después de trasladar el 4% más de pedidos de comercio electrónico al fulfillment de punto único en tienda, lo que ilustra el potencial de servicio para los operadores 3PL que ofrecen orquestación de inventario agnóstica al canal[1]Retail TouchPoints Staff, "Michaels Elevates Ship-from-Store Fulfillment to Cut Delivery Times," retailtouchpoints.com.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en la CAGR Prevista | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Normalización del comercio electrónico pospandemia | -0.9% | A nivel nacional | Corto plazo (≤ 2 años) |
| Fatiga inflacionaria del consumidor en bienes de alto valor | -0.5% | Mercados de alto costo | Mediano plazo (2-4 años) |
| Escepticismo sobre los "kilómetros verdes" en la transferencia de costos | -0.3% | Estados costeros | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Normalización del Comercio Electrónico Pospandemia
Los volúmenes de carga doméstica se contrajeron nuevamente en el primer trimestre de 2025, con índices de envío a la baja del 13,8% interanual, dejando algunas redes 3PL con exceso de capacidad[2]Logistics Management Staff, "U.S. Bank Freight Payment Index Q1 2025," logisticsmgmt.com. Los operadores están consolidando las huellas de microfulfillment, subarrendando muelles de cruce sin uso y apostando por el análisis del costo de servicio para defender los márgenes hasta que la demanda se recupere.
Fatiga Inflacionaria del Consumidor
Los gastos de envío provocaron el 67% de los abandonos de carrito en 2024, superando las preocupaciones por la velocidad, ya que los compradores priorizaron el precio sobre las ventanas de entrega. Los valores promedio de los pedidos de muebles y electrodomésticos cayeron un 12,3%, lo que obligó a los operadores 3PL a diseñar enrutamientos de larga distancia de menor costo y a revisar las estrategias de combinación de transportistas para mantenerse alineados con los presupuestos más ajustados de los minoristas.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Servicio: La Ventaja de Automatización del ADVA Desbloquea Valor
El Almacenamiento y Distribución de Valor Agregado generó la perspectiva de CAGR más rápida del 3,65%, aunque la Gestión de Transporte Doméstico representó la mayor porción individual de ingresos del 46,35% dentro del mercado de logística de terceros minorista en 2025. El creciente apetito de los minoristas por el aplazamiento de inventario, el ensamblaje de kits y los flujos de trabajo de picking y empaque directo al consumidor eleva los activos de almacenamiento multitemperatura y de alta velocidad. Se proyecta que el tamaño del mercado de logística de terceros minorista asignado al ADVA amplíe su participación a medida que las estrategias de inventario omnicanal ganen terreno. Los proveedores que combinan robótica, sistemas automatizados de almacenamiento y recuperación, y software de ejecución de almacén en tiempo real ofrecen reducciones en los tiempos de ciclo que se traducen en ganancias medibles en la rotación de ventas para los clientes. Los minoristas aumentaron su penetración de almacenamiento externalizado del 43% al 65%, lo que subraya una transferencia estratégica que favorece a los operadores 3PL que invierten en orquestación de fulfillment de próxima generación. En contraste, la Gestión de Transporte sigue siendo fundamental para el reabastecimiento de larga distancia, pero enfrenta compresión de márgenes a medida que los ciclos de licitación de contratos se intensifican y los cargadores buscan la optimización modal para contrarrestar los índices de carga más suaves. Sin embargo, los corredores de carga que añaden plataformas de adquisición y visibilidad de licitaciones basada en API pueden capturar una mayor participación de cartera de los cargadores más pequeños. A lo largo del horizonte de previsión, se espera que la diferenciación de servicios, más que el control puro de activos, remodele la forma en que el mercado de logística de terceros minorista asigna capital.
Los especialistas en Gestión de Transporte Doméstico se están reposicionando para proporcionar visibilidad de torre de control de extremo a extremo que se sincroniza con los sistemas de gestión de almacenes y las redes de devoluciones. Los márgenes estándar de corretaje de camiones completos promediaron dígitos bajos de un solo dígito durante 2024, lo que impulsó a los proveedores a añadir segmentos de valor agregado como la consolidación en muelles de cruce, la distribución en pool y la clasificación de paquetes de salida. A medida que las tarifas de contrato se estabilizan, los corredores de activos ligeros que integran la correspondencia digital de carga y los algoritmos de precios predictivos pueden defender su participación. Mientras tanto, los innovadores de ADVA que despliegan robótica de mercancías a persona pueden aumentar la productividad de los seleccionadores entre 3 y 4 veces en relación con las zonas manuales, lo que permite un mayor rendimiento sin aumentos proporcionales de personal. Las inversiones en refrigeración energéticamente eficiente también son críticas porque los costos de servicios públicos ahora representan el 12% del gasto total de almacén para las instalaciones refrigeradas. La integración de acuerdos de energía renovable y almacenamiento de baterías puede recortar entre 200 y 300 puntos básicos de los costos operativos totales, mejorando las ofertas competitivas para los contratos de alimentos frescos.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe


Por Producto: La Complejidad del Flujo Inverso de la Moda Impulsa el Crecimiento
Alimentos y Bebidas representó el 27,60% de los ingresos en 2025, lo que refleja la velocidad durante todo el año de la categoría y las necesidades de manejo sensible a la temperatura. Sin embargo, Moda y Estilo de Vida está previsto para una CAGR del 5,28%, la más pronunciada entre los segmentos de productos, respaldada por la creciente penetración del comercio electrónico, la rotación estacional de SKU y los imperativos de velocidad de reposición en stock. Las tasas de devolución de ropa que rondan el 50% convierten la logística inversa de un centro de costos en un servicio premium, ampliando los márgenes para los socios que pueden clasificar, vaporizar y reempacar ropa en 48 horas. El transporte de prendas en percha, el seguimiento de palés con RFID y los servicios de valor agregado como la personalización o el bordado amplifican la necesidad de especialistas capaces de adaptar los diseños de las instalaciones a los flujos de trabajo de ropa.
Alimentos y Bebidas continuará anclando el despliegue de activos fijos, particularmente en nodos de cadena de frío accesibles a las áreas metropolitanas costeras de alta densidad. Las instalaciones multiinquilino equipadas con sistemas de estanterías de zonas flexibles permiten a los proveedores ajustar las bandas de temperatura a medida que cambia la combinación de productos. Los productos de Cuidado Personal y del Hogar requieren una estricta trazabilidad por lote, lo que impulsa la demanda de operadores 3PL certificados bajo las buenas prácticas de fabricación actuales. Los centros logísticos de muebles manejan SKU de gran tamaño y equipos de última milla de guante blanco capacitados en ensamblaje en el hogar, mientras que los Electrodomésticos y Aparatos Electrónicos impulsan a los operadores 3PL a integrar jaulas seguras, zonas aduaneras y protocolos de cumplimiento de baterías de litio. Cada subsector presenta un espacio en blanco direccionable para los participantes de nicho que combinan experiencia en la categoría con alcance nacional.
Por Canal de Distribución: El Auge en Línea Reescribe los Manuales de Fulfillment
Los Supermercados/Hipermercados/Tiendas de Conveniencia y Grandes Almacenes físicos aún generaron el 43,40% de la participación del mercado de logística de terceros minorista en 2025, pero el canal En Línea se está expandiendo más rápido con una CAGR del 6,05%. Entre 2026 y 2031, el tamaño del mercado de logística de terceros minorista asociado con el comercio electrónico puro podría aumentar en USD 9,4 mil millones a medida que los minoristas apuestan por el envío directo y las estrategias de mercado. Esa aceleración fluye directamente hacia la demanda de centros de clasificación de paquetes, centros de distribución de desbordamiento temporales y plataformas de enrutamiento de última milla basadas en datos. Los minoristas que apuestan por el envío desde tienda están combinando canales físicos y digitales; el 60% de los compradores investiga fuera de línea antes de completar transacciones en línea, difuminando los límites del fulfillment.
Los volúmenes de tiendas especializadas siguen siendo resilientes, pero cada vez más esperan programas logísticos personalizados que respeten los matices de la mercancía frágil, regulada o de alto valor. Las cadenas de clubes y outlets están pilotando sistemas autónomos de descarga de remolques para reducir los tiempos de espera. Otros canales de nicho, como las cajas de suscripción y los servicios de alquiler, requieren una orquestación de logística inversa casi igual en escala a los flujos de salida. Los operadores 3PL que superponen API de middleware configurables pueden canalizar datos de inventario a través de sistemas de gestión de pedidos dispares, garantizando asignaciones sincronizadas y evitando costosos envíos divididos.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Modelo Logístico: Los Diseños Híbridos Combinan Control y Flexibilidad
Los modelos de gestión de Activos Ligeros capturaron el 49,20% de los ingresos en 2025 al ofrecer agilidad de corretaje sin una exposición pesada en el balance. Aun así, la CAGR proyectada del 4,01% del modelo Híbrido destaca el apetito de los minoristas por socios capaces de ajustar la capacidad al alza o a la baja en respuesta a la volatilidad de los eventos flash. Los proveedores que combinan flotas propias con capacidad contratada pueden garantizar un servicio de referencia mientras acceden a recursos spot cuando llegan los picos estacionales. La tecnología que optimiza la asignación de activos basándose en la economía de rutas en tiempo real sustenta el éxito híbrido, permitiendo a los cargadores cambiar de modo y mezclar cargas de forma dinámica.
Los transportistas de activos pesados tienen la ventaja en los nichos de temperatura controlada, alta seguridad o guante blanco, donde el equipo especializado y los equipos capacitados son los guardianes. Sin embargo, los desembolsos de capital para flotas de emisiones casi nulas y almacenes con energía solar se están intensificando. Los proveedores híbridos mitigan esa carga agrupando activos intensivos en capital en verticales diversificados, suavizando la utilización. A lo largo del horizonte de previsión, las plataformas integradas de visibilidad de red difuminarán los límites de los modelos, permitiendo a los minoristas adquirir transporte como un servicio bajo demanda superpuesto a una capacidad de almacenamiento variable.
Análisis Geográfico
El Sureste generó el 23,75% del gasto nacional en 2025, aprovechando la diversificación portuaria, los flujos de población y los amplios corredores intermodales. Los nodos de entrada como Savannah manejaron un volumen récord de TEU, lo que sustenta la demanda impulsada por importaciones de servicios de transbordo y distribución regional. Los principales operadores 3PL ampliaron las huellas de muelles de cruce a lo largo de la Interestatal 95, posicionándose para la aceleración de las divisiones de paquetes de comercio electrónico con destino a las Carolinas y Florida. Los incentivos estatales para la fabricación avanzada también están elevando los volúmenes de componentes entrantes, reforzando las tendencias de absorción de almacenes.
Se proyecta que el Oeste supere a todas las regiones con una CAGR del 3,38%, impulsado por bases de consumidores de alta tecnología, flujos comerciales directos con Asia-Pacífico y ecosistemas de innovación de última milla. La vacancia industrial en Los Ángeles, Seattle y Phoenix se comprimió por debajo del 3% a finales de 2024, manteniendo los alquileres elevados e impulsando el desarrollo de instalaciones de varios pisos. Los movimientos intermodales a través del Suroeste crecieron un 22,3% en 2024 a medida que los cargadores redirigieron la carga a través de terminales ferroviarias interiores para evitar los puertos congestionados. Los mandatos de sostenibilidad también son más fuertes en la Costa Oeste, lo que lleva a los operadores 3PL a pilotar flotas de arrastre eléctrico e instalaciones solares en tejados que se alinean con los cuadros de mando de sostenibilidad ambiental, social y de gobernanza de los cargadores.
El Noreste combina densos grupos de consumidores urbanos con proximidad a las puertas de entrada de la Costa Este, lo que lo convierte en un terreno fértil para las redes de microfulfillment y paquetes en el mismo día. La congestión y la escasez de bienes raíces amplían la demanda de almacenamiento vertical creativo y programas de entrega fuera de horario. El Medio Oeste sigue siendo el cruce de la cadena de suministro nacional donde se intersectan los corredores norte-sur y este-oeste, lo que lo hace ideal para los campus de fulfillment nacional que ofrecen alcance de dos días al 80% de los hogares estadounidenses. Los cruces fronterizos del Suroeste canalizan volúmenes crecientes de nearshoring, con recorridos de arrastre transfronterizos que catalizan el crecimiento de almacenes en Texas. El perfil demográfico e infraestructural distinto de cada región obliga a los operadores 3PL a adaptar la combinación de activos, la estrategia laboral y el menú de servicios en consecuencia.
Panorama regulatorio
El cumplimiento normativo de los proveedores 3PL de retail en los Estados Unidos se sustenta en marcos federales de transporte y comercio, en particular el 49 CFR para las operaciones de transportistas motorizados, aplicado por la Federal Motor Carrier Safety Administration (FMCSA), y el 19 CFR para los derechos aduaneros y los procesos de importación, administrado por la U.S. Customs and Border Protection. En el caso de los programas de carga relacionados con el gobierno que afectan a las cadenas de suministro del retail, la General Services Administration (GSA) señala requisitos como la Fly America Act y las normas de preferencia de carga marítima, que influyen en la elección modal y en las expectativas de documentación aplicadas por los proveedores de transporte gestionado.
En 2026, el modelo operativo de cumplimiento continuó desplazándose hacia una ejecución digital en primer lugar. Entre las acciones de la FMCSA que respaldan el registro electrónico se incluye una norma final vigente desde el 23 de marzo de 2026 que autoriza explícitamente el mantenimiento electrónico de los Informes de Inspección de Vehículos del Conductor (DVIR) y una norma final de junio de 2026 que elimina el requisito de que los conductores lleven un manual del operador del dispositivo de registro electrónico (ELD) impreso. Ese cambio reduce el manejo de papel y, al mismo tiempo, aumenta la necesidad de una gobernanza de datos coherente. En paralelo, una orden ejecutiva de junio de 2026 se centró en fortalecer la aplicación aduanera, lo que elevó el escrutinio sobre los importadores de registro y las declaraciones de importación, endureciendo las expectativas sobre la calidad de la documentación y la verificación de socios para los proveedores 3PL de retail que gestionan el transporte internacional de entrada y los flujos de trabajo orientados a aduanas.
Análisis de la cadena de valor
La cadena de valor de los 3PL de retail en EE. UU. comienza con la planificación de la demanda del minorista y la creación de órdenes de compra, luego pasa por la gestión del transporte internacional de entrada (coordinación marítima/aérea, interfaces de agencia aduanal, drayage y transload) hasta la gestión del transporte doméstico para la reposición de tiendas y el transporte de línea del comercio electrónico. Las actividades centrales de cumplimiento tienen lugar en el almacenamiento y la distribución de valor añadido, incluyendo la recepción, la colocación, el almacenamiento en zonas ambientales y con control de temperatura, el kitting y la postergación, la preparación de pedidos (pick-pack), la inducción de paquetería y el procesamiento de devoluciones con clasificación y reacondicionamiento para categorías de alto retorno como la moda. Los sistemas de datos y ejecución (WMS, TMS, integraciones de gestión de pedidos, visibilidad de inventario, optimización de rutas y herramientas de cumplimiento) conectan cada nodo, y son cada vez más centrales para la diferenciación del servicio a medida que los minoristas buscan vistas unificadas de torre de control.
Los facilitadores upstream y midstream incluyen las condiciones de capacidad y rendimiento en puertos y nodos interiores, donde el monitoreo gubernamental del rendimiento y el tiempo de permanencia se ha ampliado a través de iniciativas de intercambio de datos como Freight Logistics Optimization Works (FLOW). Aguas abajo, las redes de transportistas de última milla, los socios de clasificación de paquetería y las opciones de entrega alternativas, incluidos el cumplimiento desde tiendas y los nodos localizados, moldean la experiencia del cliente y el costo de servicio. Para la economía de los 3PL de retail, las restricciones más persistentes son la disponibilidad de mano de obra, el acceso a bienes inmuebles industriales en áreas metropolitanas densas y las interrupciones episódicas que prolongan el tiempo de permanencia y obligan a mayores reservas de inventario, impulsando inversiones en automatización y diseños de redes multinodo en distintas regiones.
Panorama Competitivo
El mercado de logística de terceros minorista de Estados Unidos presenta un conjunto moderadamente fragmentado de integradores globales, especialistas en categorías y disruptores liderados por la tecnología. Los líderes de escala como GXO Logistics se centran en la automatización propietaria, la ciencia de datos y los contratos plurianuales para proteger su participación[3]U.S. Securities and Exchange Commission, "GXO Logistics 2024 Annual Report," sec.gov. Los expertos en temperatura controlada de tamaño mediano Lineage Logistics y Americold persiguen la consolidación de redes para ampliar la cobertura de la cadena de frío y liberar capital para mejoras energéticamente eficientes.
El impulso de adquisiciones continuó durante 2024 con RXO adquiriendo Coyote Logistics por USD 1 mil millones, ampliando las capacidades de corretaje digital, mientras que Knight-Swift absorbió la división de carga de menos de camión completo de Dependable Highway Express para fortalecer la densidad regional occidental. Los proveedores están invirtiendo en suites de visibilidad nativas en la nube que fusionan transporte, almacenamiento y devoluciones en una única vista de torre de control. Las plataformas emergentes como ShipMonk despliegan modelos de software como servicio que integran herramientas de fulfillment y gestión de reclamaciones para atraer a marcas de alto crecimiento de venta directa al consumidor. La intensidad competitiva es más alta en torno a la logística inversa, los servicios de sostenibilidad y la orquestación de última milla, donde el espacio en blanco sigue siendo abundante y las primas de margen son defendibles.
El despliegue de capital se canaliza cada vez más hacia la robótica, la planificación habilitada por inteligencia artificial y los módulos de seguimiento de carbono, en lugar de los grandes campus de nueva construcción. Las empresas emergentes de logística aseguran respaldo de capital de riesgo ofreciendo algoritmos de enrutamiento neutros en carbono o redes de mismo día basadas en suscripción. Los transportistas tradicionales responden asociándose con operadores de drones, como lo evidencia la extensión de Walmart de la entrega por drones de Wing a 100 tiendas adicionales que cubren cinco áreas metropolitanas. En general, el mercado recompensa a los proveedores que combinan una profunda experiencia operativa con capas de tecnología ágiles que reducen el costo de servicio y elevan las métricas de experiencia del cliente minorista.
Líderes de la Industria de 3PL Minorista de EE. UU.
DHL Supply Chain
CEVA Logistics
AIT Worldwide Logistics
United Parcel Service, Inc.
C.H. Robinson Worldwide, Inc.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial

Oportunidades de mercado y perspectivas futuras
Se está configurando un conjunto claro de oportunidades en torno a la adición de capacidad de cumplimiento cerca de los principales corredores poblacionales y a las mejoras de productividad impulsadas por la automatización. Esto se alinea con los requisitos de los minoristas de entregas más rápidas, mejor precisión de inventario y menores costos de manejo unitario. En 2026, varios operadores se comprometieron con instalaciones nuevas o ampliadas que incrementan la superficie disponible para el cumplimiento de retail externalizado y reposicionan las redes hacia ventanas de servicio de uno y dos días. ITS Logistics abrió un almacén de 708.000 pies cuadrados en York, Pensilvania, y Maersk anunció un centro de cumplimiento de 100 millones de USD y 617.000 pies cuadrados en Hopedale, Massachusetts, cuya apertura está prevista para finales de agosto de 2026. Los desarrollos regionales en los principales corredores de carga y consumo también respaldan las estrategias de red multinodo, incluyendo a RJW Logistics Group, que añadió una instalación de 904.495 pies cuadrados en el área metropolitana de Dallas, y Flexport, que anunció planes para ocupar un centro de cumplimiento de 336.840 pies cuadrados en Pleasant Prairie, Wisconsin.
El espacio de servicio en blanco continúa concentrándose donde la complejidad de ejecución es mayor y donde los minoristas externalizan una mayor parte de la carga operativa, incluyendo el almacenamiento multitemperatura para alimentos y bebidas, el cumplimiento de comercio electrónico de alta velocidad que depende de la inducción de paquetería y la coordinación de devoluciones, y los programas de logística inversa que pueden clasificar y reabastecer inventario rápidamente. Inversiones como el centro de distribución automatizado de McKesson, anunciado por 179 millones de USD, en Moore, Oklahoma (330.000 pies cuadrados), refuerzan el desplazamiento hacia huellas de distribución automatizadas y orquestadas por sistemas que los 3PL de retail pueden replicar en entornos multicliente. En el lado del transporte, el crecimiento de los requisitos de cumplimiento digital y verificación de identidad respalda la demanda de calificación de transportistas gestionada por 3PL, visibilidad de envíos y controles de documentación, que pueden integrarse en las torres de control de retail en lugar de gestionarse como pasos independientes de back-office.
Desarrollos recientes del sector
- Julio de 2026: CEVA Logistics anunció un acuerdo para que CMA CGM adquiera FedEx Supply Chain a un valor empresarial de 1.400 millones de USD. El acuerdo amplía la huella de logística contractual de CEVA en Norteamérica al añadir una gran red de almacenes, aumentando la escala de las ofertas integradas de almacenamiento y transporte disponibles para los cargadores de retail.
- Febrero de 2026: AIT Worldwide Logistics anunció una asociación estratégica con Greenbriar Equity Group. La asociación respaldada por inversión apoya la agenda de expansión de AIT en los servicios globales de forwarding y logística, fortaleciendo su capacidad para escalar tecnología y capacidad para los programas de logística de retail y comercio electrónico.
- Septiembre de 2024: RXO adquirió Coyote Logistics a UPS por 1.000 millones de USD para ampliar sus capacidades de corretaje de carga. La adquisición aumentó la intensidad competitiva en la gestión del transporte al ampliar una plataforma de corretaje digital que da servicio a los flujos de reposición de retail y de carga omnicanal.


Marco de la metodología de investigación y alcance del informe
Definición y alcance del mercado
Este mercado cubre los ingresos obtenidos por los proveedores de logística de terceros por gestionar operaciones de logística de retail en los Estados Unidos, donde los minoristas externalizan actividades como el cumplimiento, la gestión del transporte, el almacenamiento y los servicios de devoluciones.
Exclusiones del alcance: excluimos la logística gestionada completamente de forma interna por los minoristas, la actividad de paquetería no relacionada con el retail y la logística de entrada de materias primas para fabricantes.
Descripción general de la segmentación
- Por Servicio
- Gestión de Transporte Doméstico
- Carretera
- Ferrocarril
- Aéreo
- Marítimo
- Gestión de Transporte Internacional
- Carretera
- Ferrocarril
- Aéreo
- Marítimo
- Almacenamiento y Distribución de Valor Agregado (ADVA)
- Gestión de Transporte Doméstico
- Por Producto
- Alimentos y Bebidas
- Cuidado Personal y del Hogar
- Moda y Estilo de Vida (accesorios, ropa, calzado)
- Muebles
- Electrodomésticos y Aparatos Electrónicos
- Otros Productos
- Por Canal de Distribución
- Supermercados/Hipermercados/Tiendas de Conveniencia y Grandes Almacenes
- Tiendas Especializadas
- En Línea
- Otros Canales
- Por Modelo Logístico
- Activos Ligeros (Basado en Gestión)
- Activos Pesados (Flota y Almacenes Propios)
- Híbrido
- Por Geografía
- Noreste
- Medio Oeste
- Suroeste
- Sureste
- Oeste
Fuentes de datos, dimensionamiento del mercado y validación
Investigación documental
La investigación documental comienza construyendo una base de hechos sobre la demanda de retail en EE. UU., la actividad de carga y la capacidad de almacenamiento en EE. UU., y luego alineando esas señales con el gasto en logística externalizada. Nos basamos en fuentes públicas como la U.S. Census Bureau (ventas al por menor y comercio electrónico), la Bureau of Transportation Statistics, la Federal Maritime Commission y las estadísticas de puertos de EE. UU. para los flujos de contenedores, y la serie FRED de la Reserva Federal para los indicadores macroeconómicos que influyen en los ciclos de envío e inventario.
También revisamos presentaciones de empresas, presentaciones para inversores y coberturas de prensa fiables para comprender cómo se estructuran los contratos de logística de retail, qué servicios se agrupan comúnmente y cómo tiende a moverse el precio con el volumen. Cuando resultó útil para la estandarización, se utilizaron suscripciones de pago ya disponibles internamente para datos financieros e inteligencia de empresas, cribado de noticias y datos financieros, y visibilidad comercial a nivel de envío para verificar los picos de retail impulsados por importaciones. Estos ejemplos de fuentes documentales no son exhaustivos, y también se utilizaron muchas otras referencias públicas y de pago para la recopilación, validación y aclaración de datos.
Entrevistas y encuestas primarias
El trabajo primario se utilizó para trasladar las señales documentales a fondos de ingresos externalizados realistas, especialmente donde el alcance del contrato varía según el formato y el canal de retail. Hablamos con proveedores de logística, líderes de la cadena de suministro de retail y gerentes de operaciones en las principales regiones de EE. UU., y luego utilizamos seguimientos para ajustar las divisiones de la combinación de servicios (gestión de transporte frente a almacenamiento frente a cumplimiento frente a devoluciones) y confirmar la lógica práctica de fijación de precios utilizada en las renovaciones.
Distribución de los encuestados en el trabajo de campo de la investigación primaria
| Tipo de empresa | Puesto del encuestado |
|---|---|
| Nivel superior: 32% | Directivos (CXO): 12% |
| Nivel medio: 54% | Líderes funcionales/de unidad: 31% |
| Actores más pequeños: 14% | Gerentes: 57% |
Dimensionamiento y previsión del mercado
El dimensionamiento comienza con una reconstrucción de arriba hacia abajo del fondo de externalización de logística de retail en los Estados Unidos, donde las ventas al por menor y los volúmenes de comercio electrónico se traducen en intensidad de cumplimiento, almacenamiento y transporte, y luego se filtran hasta la porción que típicamente se externaliza. Para mantener los totales fundamentados, los resultados se corroboran con aproximaciones selectivas de abajo hacia arriba, como la exposición muestreada de los ingresos de los proveedores a las cuentas de retail, verificaciones de canal sobre las estructuras de contrato y verificaciones de estilo de volumen por precio de venta promedio para las principales líneas de servicio.
Las entradas clave utilizadas en el modelo incluyen las ventas al por menor y la penetración del comercio electrónico, los patrones de inventario y reposición que impulsan los ciclos de almacenamiento, la intensidad de importación de los bienes de retail, las tendencias de envíos de paquetería y LTL vinculadas al cumplimiento omnicanal, y las tasas de devolución que influyen en la carga de trabajo de logística inversa. Para la previsión, se utilizó el análisis de escenarios porque la demanda de logística de retail puede fluctuar con los ciclos de gasto de los consumidores y las correcciones de inventario, y luego se ajustaron las ponderaciones de los escenarios según lo que los entrevistados esperaban para las renovaciones de contratos, la utilización de la red y los cambios en los paquetes de servicios. Cuando faltaban señales de abajo hacia arriba, utilizamos rangos de referencia conservadores de formatos de retail comparables y luego volvimos a probar los totales frente al fondo de demanda de arriba hacia abajo antes de finalizarlos.
Validación de datos y ciclo de actualización
Los resultados se verifican frente a señales independientes, como los volúmenes de carga de retail, la dirección de la utilización del almacenamiento y los principales cambios en el ciclo de importación, y luego se vuelven a revisar los impulsores cuando aparece una discrepancia. Se realizan verificaciones de varianza en todas las líneas de servicio, de modo que un salto inusual en un área (por ejemplo, la gestión de devoluciones) se cuestiona antes de aceptar los totales, y luego todo el libro de trabajo es revisado por etapas por otro analista antes de la aprobación final.
Los informes se actualizan anualmente, y se activan actualizaciones intermedias cuando ocurren eventos importantes, como cambios abruptos en la demanda de los consumidores, cambios importantes en las políticas que afectan a las importaciones, o un restablecimiento amplio de tarifas en la logística contractual. Antes de la entrega, ejecutamos una pasada de actualización final para que las cifras reflejen las últimas publicaciones públicas y cualquier comentario crítico de las entrevistas recopilado cerca de la fecha de corte.
Estimación de Mordor Intelligence del mercado de 3PL de retail de Estados Unidos en comparación con otras estimaciones publicadas
Los tamaños de mercado publicados para los 3PL de retail en Estados Unidos pueden verse diferentes porque el alcance no siempre se define de la misma manera, y porque algunas estimaciones combinan gastos logísticos adyacentes que no son realmente ingresos de 3PL de retail externalizado. El momento también importa, ya que los volúmenes de retail y los precios de logística pueden moverse rápidamente con los ciclos de inventario, lo que cambia la imagen del año en curso.
Un factor común es si la cifra se construye a partir de servicios externalizados exclusivamente de retail, o si mezcla categorías más amplias de 3PL, como la logística contractual no relacionada con el retail, el forwarding general de carga o los ingresos de transportistas que pasan a través del sistema. Las diferencias también surgen de cómo se fija el precio del cumplimiento y las devoluciones en el modelo, cómo se gestiona la estacionalidad impulsada por las importaciones, y si el momento de la moneda y la cadencia de actualización coinciden con las últimas señales de demanda de retail.
Comparación de referencia
| Fuente | Tamaño del mercado | Deficiencias en la metodología de investigación |
|---|---|---|
| Mordor Intelligence | 55,59 mil millones de USD (2025) | |
| Especialista del sector A | 323,40 mil millones de USD (2025) | Esta estimación corresponde al mercado general de 3PL/logística contractual de EE. UU. y puede incluir segmentos amplios más allá del retail, además de ingresos de transporte de paso que inflan los totales frente a los ingresos de servicios externalizados exclusivamente de retail. |
| Base de datos del sector B | 341,80 mil millones de USD (2025) | Esta cifra representa una visión más amplia de los servicios 3PL en EE. UU., con actividades de almacenamiento y relacionadas con el forwarding en múltiples usuarios finales, lo que puede sobreestimar el 3PL de retail en comparación con un fondo de externalización específico de retail. |
La diferencia se explica principalmente por si el cálculo aísla las actividades de externalización de retail, como el cumplimiento, el almacenamiento y las devoluciones, o si agrupa el 3PL de toda la industria y los ingresos de transporte de paso, una elección de alcance aplicada por Mordor Intelligence. Al vincular el total con las señales de demanda de retail y volver a verificar los supuestos de combinación de servicios con la retroalimentación de campo, el valor final se mantiene trazable a variables claras y pasos repetibles.


Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño actual del mercado de logística de terceros minorista de Estados Unidos?
El mercado se sitúa en USD 57,17 mil millones en 2026 y se proyecta que alcance USD 65,79 mil millones en 2031.
¿Qué segmento de servicio está creciendo más rápido?
Se prevé que el Almacenamiento y Distribución de Valor Agregado crezca a una CAGR del 3,65%, superando a los servicios centrados en el transporte.
¿Por qué el segmento vertical de Moda y Estilo de Vida es atractivo para los operadores 3PL?
El comercio electrónico de moda genera altas tasas de devolución, creando una demanda premium de servicios sofisticados de logística inversa e impulsando una CAGR del 5,28%.
¿Cómo están beneficiando los modelos logísticos híbridos a los minoristas?
Los modelos híbridos combinan activos propios y contratados, lo que permite a los cargadores asegurar la capacidad de referencia mientras escalan de forma flexible durante los eventos flash, lo que respalda una CAGR del 4,01%.
¿Qué región de EE. UU. ofrece las mejores perspectivas de crecimiento?
Se proyecta que la región Oeste se expanda a una CAGR del 3,38% hasta 2031, impulsada por consumidores con conocimientos tecnológicos, flujos comerciales con Asia-Pacífico y mandatos de sostenibilidad.
Última actualización de la página el:



