
Tamaño y Participación del Mercado de Artistas Independientes
Análisis del Mercado de Artistas Independientes por Mordor Intelligence
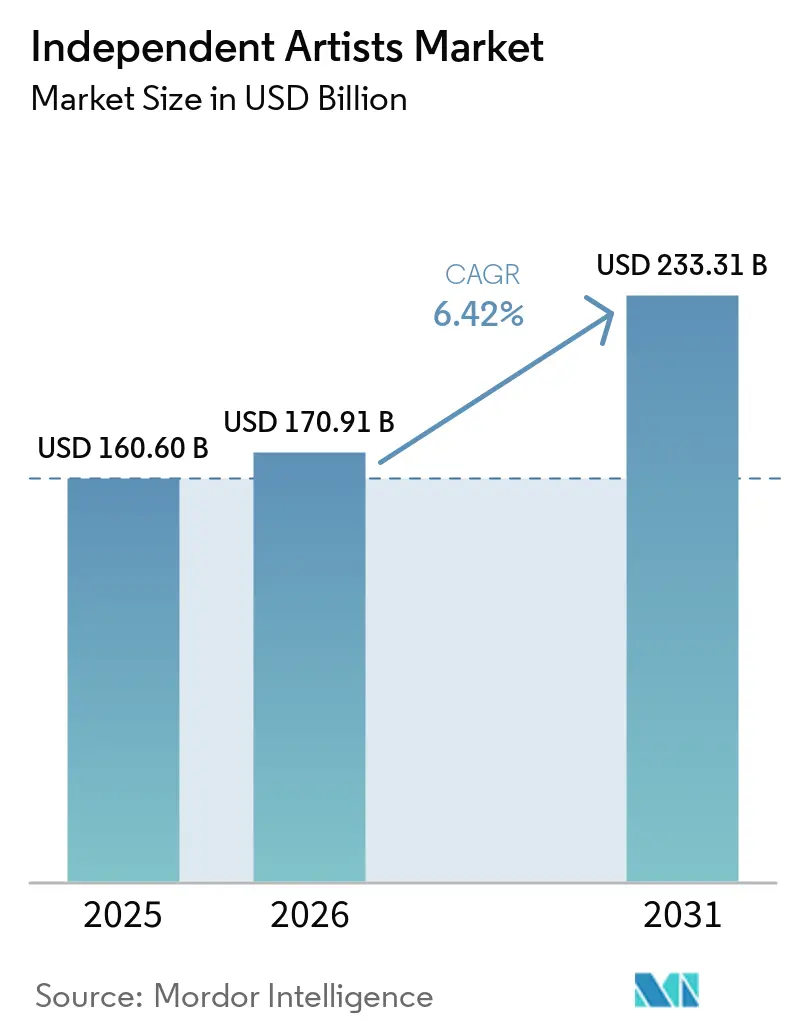
Se espera que el tamaño del mercado de artistas independientes aumente de 170,9 mil millones de USD en 2026 a 181,9 mil millones de USD en 2027 y alcance los 244,3 mil millones de USD en 2032, creciendo a una CAGR del 6,08% durante 2027-2032.
La creación musical asistida por inteligencia artificial, los pagos recurrentes de fans y la visualización de conciertos con entrada generan más formas de construir una oferta comercial en torno a una grabación independiente. En el Reino Unido, la demanda de vinilo ofrece al repertorio independiente un producto físico para vender junto con la escucha digital. Carteras de servicios para artistas más amplias pueden conectar estas oportunidades con la distribución, el apoyo al desarrollo y la administración editorial, haciendo que el papel del proveedor sea relevante más allá de la entrega de un lanzamiento. Las tarifas y las normas de regalías diferenciadas limitan lo que los artistas retienen, por lo que la tarea comercial central es convertir el compromiso de la audiencia en ingresos que puedan sostener trabajo adicional.
Conclusiones clave del informe
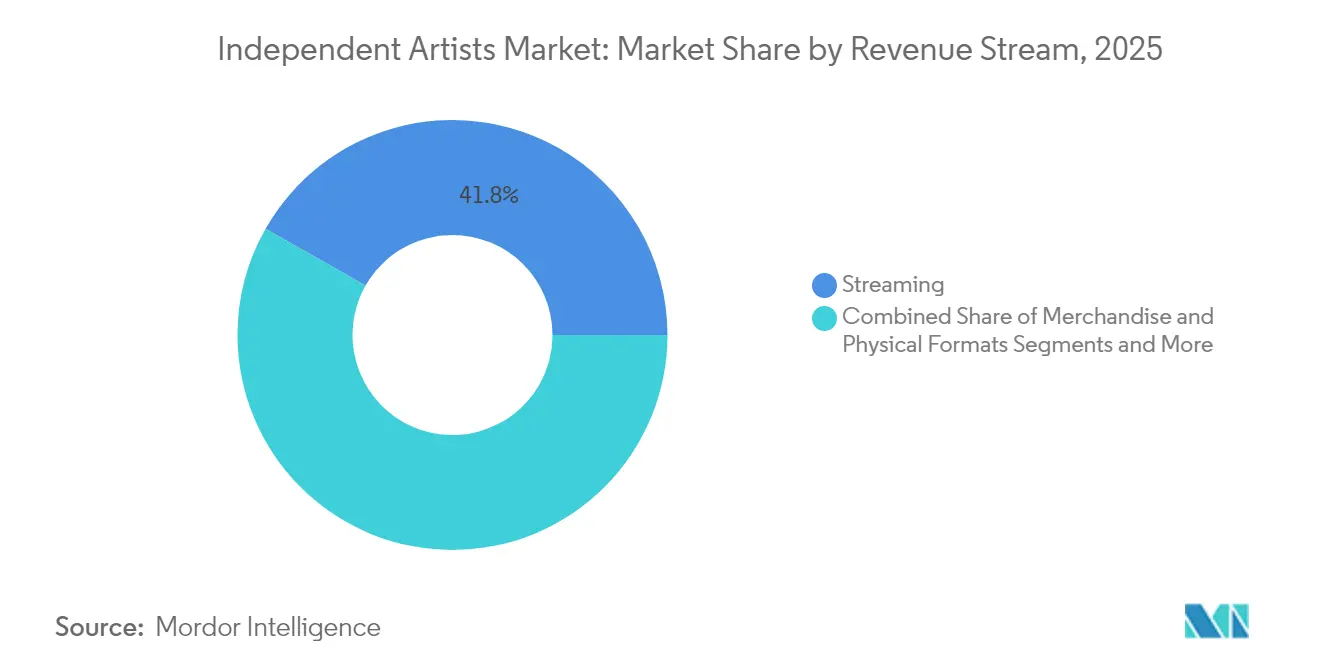
- Por fuente de ingresos, el streaming representó una participación del 41,27% en el mercado de artistas independientes en 2026, mientras que se prevé que el segmento de merchandising y formatos físicos crezca más rápido, con una CAGR del 8,11% durante 2027-2032.
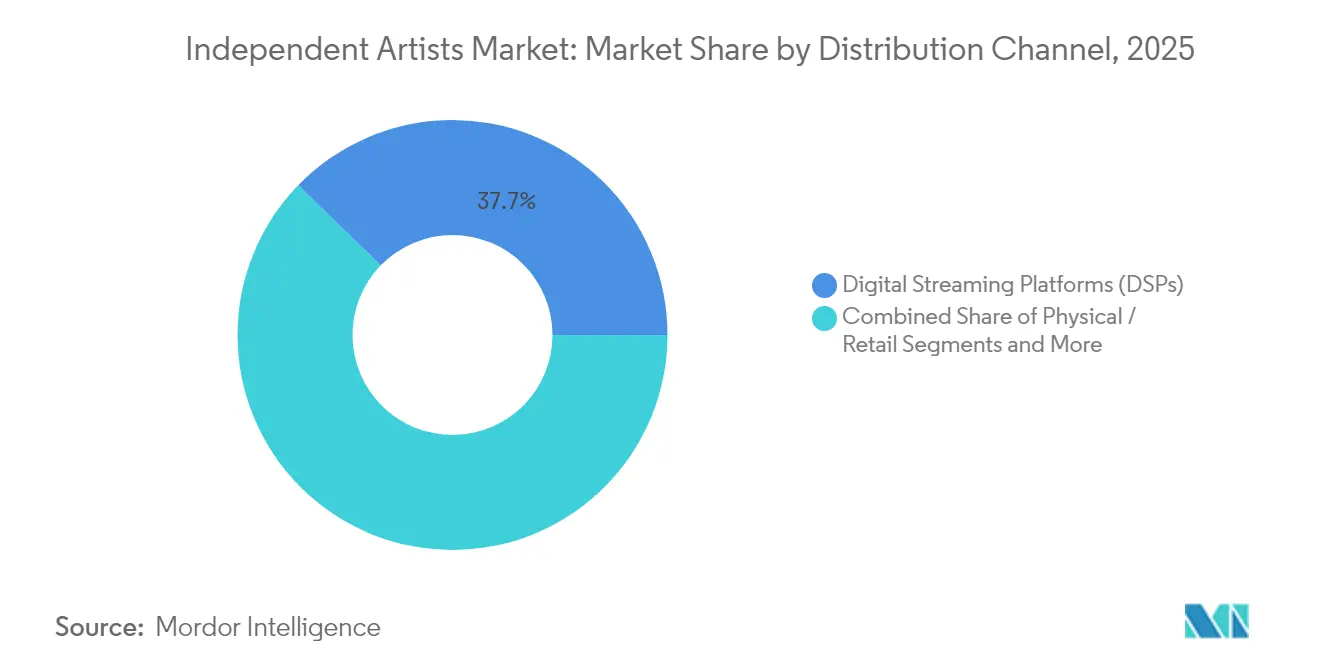
- En los canales de distribución, las plataformas de streaming digital representaron una participación del 37,14% del tamaño del mercado de artistas independientes en 2026, y se prevé que el canal físico / minorista crezca más rápido, con una CAGR del 8,5% durante 2027-2032.
- Entre los géneros, el hip-hop / rap lideró con una participación del 33,9% en 2026, mientras que el electrónico / dance es el segmento de mayor crecimiento, con una CAGR del 7,7% durante 2027-2032.
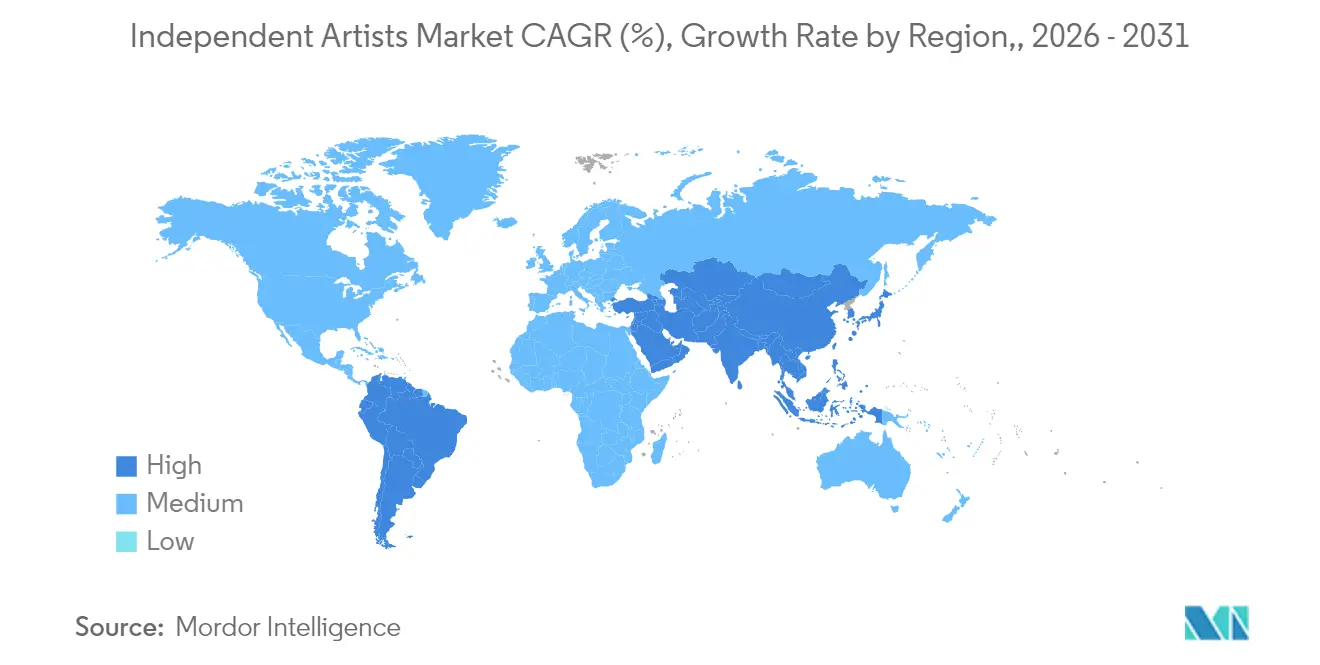
- Geográficamente, América del Norte tuvo la mayor participación con un 42,46% en 2026, y se prevé que Europa crezca más rápido, con una CAGR del 6,95% durante 2027-2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del impacto de los impulsores*
| Factor impulsor | (~) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Reformas de regalías centradas en el creador en las plataformas de streaming digital | +1.8% | En toda Francia | Mediano plazo (2-4 años) |
| Herramientas de producción y marketing habilitadas por inteligencia artificial | +2.4% | Estados Unidos | Corto plazo (≤ 2 años) |
| Clubes de fans por suscripción y monetización de superfans | +2% | Reino Unido | Mediano plazo (2-4 años) |
| Conciertos en streaming en vivo y recintos virtuales | +1.5% | El área de Toronto | Mediano plazo (2-4 años) |
| Aparición de marcos de propiedad Web3 | +0.3% | América del Norte y Europa | Largo plazo (≥ 4 años) |
| Expansión de plataformas de servicios para artistas independientes | +0.9% | Estados Unidos, Brasil, Francia, Alemania, Reino Unido y México | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Reformas de regalías centradas en el creador en las plataformas de streaming digital
La reforma de regalías puede vincular el valor comercial de una grabación más estrechamente con la forma en que los oyentes interactúan con ella. El modelo centrado en el artista de Deezer reemplazó su modelo centrado en el mercado para todo el streaming de pago en Francia, con la primera distribución que cubrió los streams del primer trimestre de 2025.[1] En esa distribución de derechos de publicación del 6 de octubre de 2025, los streams de artistas con al menos 1.000 streams mensuales de al menos 500 usuarios únicos contaron el doble en el cálculo de regalías. Los streams que seguían a una búsqueda específica o provenían de una lista de reproducción personalizada o editorial también contaron el doble en la ponderación de regalías. Deezer informó que el 85% de sus socios estaban en su Sistema de Pago Centrado en el Artista en sus resultados del ejercicio 2025. Las normas de Deezer en esa distribución francesa favorecieron a los artistas que cumplían el umbral de audiencia y a las grabaciones que atraían una escucha activa en lugar de pasiva, otorgando al desarrollo de la audiencia un incentivo específico de asignación de regalías.
Herramientas de producción y marketing habilitadas por inteligencia artificial
Las herramientas de inteligencia artificial pueden apoyar a los artistas independientes tanto en la creación de grabaciones como en el trabajo de llevar los lanzamientos a los oyentes. En la encuesta de 2026 de Ditto Music a 5.039 artistas activos que se autolanzaban en 112 países, todos los cuales habían lanzado música con Ditto, el 47% informó usar inteligencia artificial en la creación musical.[2] En una pregunta de respuesta múltiple, el 50% de los encuestados que usaron inteligencia artificial en marketing informaron un uso regular u ocasional en marketing o estrategia empresarial. Dentro del subgrupo de encuestados de Estados Unidos, los encuestados de 55 años o más tenían casi 3 veces más probabilidades que los de 18 a 24 años de usar inteligencia artificial en la creación musical. Combinar la producción asistida por inteligencia artificial con el marketing de lanzamiento puede ampliar el alcance de las grabaciones autolanzadas y las oportunidades para los artistas, incluidos los músicos de mayor edad, de obtener ingresos de ellas.
Clubes de fans por suscripción y monetización de superfans
Las suscripciones recurrentes de fans pueden dar al descubrimiento de álbumes un mecanismo de pago directo y una razón para que los oyentes regresen. Bandcamp lanzó Clubs con 4 clubes seleccionados en septiembre de 2025, ofreciendo una suscripción mensual de 13 USD con un nuevo álbum digital seleccionado por un curador cada mes. La oferta incluía contenido centrado en el artista y fiestas de escucha comunitaria, a las que los artistas podían unirse ocasionalmente. Los suscriptores podían conservar las grabaciones destacadas en sus colecciones tras cancelar. Para un artista destacado, el club coloca una grabación frente a suscriptores de pago que buscan el descubrimiento guiado por un curador, lo que vincula la exposición a una tarifa recurrente.
Conciertos en streaming en vivo y recintos virtuales
La banda canadiense independiente Metric transmitió en streaming su concierto en Toronto exclusivamente en Veeps el 6 de junio de 2025. Los poseedores de entradas podían volver a ver esa actuación durante 7 días después de la compra. Para un acto independiente, este formato puede llegar a oyentes y fans geográficamente dispersos cuyos horarios les impiden ver una transmisión en vivo. Vender el acceso a una actuación grabada puede servir para diferentes ocasiones de visualización, ampliando la audiencia comercial más allá de las personas que asisten al recinto.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Aumento de las tarifas de plataforma y la concesión de licencias de dos niveles | -1.2% | Mercados musicales europeos | Corto plazo (≤ 2 años) |
| Sesgo algorítmico de descubrimiento hacia las grandes discográficas | -0.8% | Reino Unido, Portugal y Suecia | Largo plazo (≥ 4 años) |
| Incrementos en los costos de gira impulsados por la inflación | -0.5% | Mercados musicales europeos | Corto plazo (≤ 2 años) |
| Complejidad fragmentada de la administración de derechos | -0.3% | Estados Unidos y Reino Unido | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Aumento de las tarifas de plataforma y la concesión de licencias de dos niveles
Las tarifas y las normas de regalías diferenciadas pueden reducir lo que un artista independiente retiene de los pagos de fans y la actividad de streaming. A partir del 5 de agosto de 2025, Patreon cobró a las nuevas páginas de membresía de pago una tarifa del 10% sobre los ingresos del creador, reemplazando sus planes Pro del 8% y Premium del 12% para las nuevas páginas. Las páginas existentes publicadas de forma continua podían conservar los precios heredados, mientras que el procesamiento de pagos y los impuestos aplicables eran cargos adicionales. El informe de IMPALA de junio de 2025 señaló que los umbrales de desmonetización del streaming y los aumentos de regalías estaban despojando de ingresos a los sellos independientes y los géneros de nicho, afectando de manera desproporcionada al repertorio clásico, de jazz, regional y no anglófono. Las nuevas páginas de membresía pagan la tarifa de la plataforma en cada pago de fans, y los catálogos de nicho pierden ingresos en los streams que caen por debajo de los umbrales de desmonetización.
Sesgo algorítmico de descubrimiento hacia las grandes discográficas
Los sistemas de recomendación poco claros pueden hacer que el descubrimiento en listas de reproducción sea una base débil para la estrategia de lanzamiento de un artista independiente. En su informe de febrero de 2026, IMPALA señaló que los sistemas algorítmicos y editoriales podían favorecer los éxitos pasados, el repertorio global y los catálogos de grandes sellos, limitando la visibilidad y la atención en la música europea. Donde las plataformas de streaming utilizaban tratamiento preferencial o acuerdos combinados, la asociación informó de mayores barreras para la escala y la visibilidad de las empresas musicales independientes europeas. Estas condiciones separan la disponibilidad técnica del lanzamiento de una oportunidad creíble de llegar a oyentes desconocidos. La consecuencia comercial puede ser un compromiso tardío con la promoción basada en listas de reproducción cuando un artista no puede evaluar el probable beneficio de descubrimiento.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de segmentos
Por Fuente de Ingresos:
La Escala del Streaming y la Propiedad Física Respaldan Diferentes GananciasEl streaming representó una participación del 41,27% del tamaño del mercado de artistas independientes en 2026. Spotify informó que los artistas y sellos independientes generaron aproximadamente la mitad de sus más de 11 mil millones de USD en pagos a la industria musical en 2025.[3] Más de un tercio de los artistas que generaron al menos 10.000 USD en regalías de Spotify ese año autolanzaron su música a través de distribuidores independientes o habían comenzado sus carreras de esa manera. Los distribuidores que sirven a artistas que se autolanzán trabajan dentro de un fondo de regalías lo suficientemente grande como para recompensar a los artistas que comenzaron de forma independiente.
El merchandising y los formatos físicos forman el segmento de mayor crecimiento, con una CAGR del 8,11% prevista para 2027-2032. Los lanzamientos independientes representaron el 34,5% de las ventas de LP de vinilo en el Reino Unido en 2025, según BPI. Arctic Monkeys, Fontaines D.C. y Radiohead, firmados con sellos independientes, también se clasificaron entre los 10 artistas de vinilo más vendidos del país ese año. Esta presencia conecta el repertorio independiente con una demanda sustancial de grabaciones físicas y con artistas capaces de alcanzar posiciones de liderazgo dentro de ese formato. Los servicios de lanzamiento físico pueden abordar catálogos comercialmente establecidos a través de ediciones que los oyentes compran y conservan, dando a los artistas una oportunidad de producto junto con el consumo de grabaciones a través del acceso digital.


Nota: Las participaciones de todos los segmentos individuales están disponibles previa compra del informe
Por Canal de Distribución:
El Alcance de la Plataforma y el Acceso a la Tienda Determinan la Economía del LanzamientoLas plataformas de streaming digital representaron una participación del 37,14% en el mercado de artistas independientes en 2026. Spotify informó 777 millones de usuarios activos mensuales en su plataforma global en el segundo trimestre de 2026, un aumento del 12% interanual. Esa escala de audiencia hace que la disponibilidad en plataformas de streaming digital sea comercialmente significativa para los lanzamientos independientes que buscan oyentes más allá de las relaciones existentes de un artista con sus fans. Spotify también contabilizó 300 millones de suscriptores Premium a nivel global en ese trimestre. Con los suscriptores Premium por debajo de la mitad de los usuarios activos mensuales, convertir el alcance potencial de la plataforma en relaciones de fans de pago requiere más que entregar un lanzamiento independiente.
El canal físico / minorista es el segmento de mayor crecimiento, con una CAGR del 8,5% prevista para 2027-2032. Las tiendas físicas del Reino Unido aumentaron su participación en las ventas de música física en casi un tercio desde 2021 hasta el 41,2% en 2025. La entrega a domicilio representó más de la mitad de las ventas de música física en el país en 2025. La ganancia en la participación de las tiendas señala una redistribución dentro de las ventas físicas, haciendo que la ruta hacia el comprador sea relevante para los artistas que eligen cómo ofrecer sus grabaciones. El acceso minorista se vuelve comercialmente relevante incluso para una estrategia de lanzamiento físico que también sirve a una base de clientes de entrega a domicilio más grande, dando a los socios de distribución roles distintos para llegar a los oyentes de pago.

Nota: Las participaciones de todos los segmentos individuales están disponibles previa compra del informe
Por Género:
La Demanda de Álbumes de Hip-Hop Se Encuentra con los Lanzamientos Electrónicos IndependientesEl hip-hop / rap fue el segmento más grande, con una participación del 33,9% en 2026. Roc Nation Distribution informó que el álbum de rap completamente independiente de Clipse "Let God Sort Em Out" generó 118.000 unidades de álbum equivalentes en Estados Unidos en su primera semana de lanzamiento en 2025. Luminate también identificó al hip-hop entre los géneros que dominan la participación en el streaming de audio bajo demanda independiente en Estados Unidos en lo que va de 2025. El mismo álbum alcanzó el número 2 en la lista Top Rap Albums de Billboard en su primera semana, demostrando que un lanzamiento completamente independiente puede competir por una posición de liderazgo en las listas del género.
El electrónico / dance es el segmento de mayor crecimiento, con una CAGR del 7,7% prevista para 2027-2032. En el primer semestre de 2026, Dance / Electronic ganó 0,51 puntos porcentuales de participación en el streaming de audio bajo demanda en Estados Unidos, la mayor ganancia de género en esa medida. El productor de house y DJ Chris Lake lanzó Chemistry como un álbum completamente independiente y autofinanciado en 2025. Beatport incluyó a Lake entre sus 10 artistas de house más vendidos de 2025. Estos ejemplos conectan una mayor participación del género en la escucha con lanzamientos autofinanciados y un canal minorista especializado, dando a los proyectos electrónicos independientes diferentes rutas hacia la demanda comercial.
Análisis geográfico
Mercado de Artistas Independientes de América del Norte
América del Norte representó una participación del 42,46% del tamaño del mercado de artistas independientes en 2026. La IFPI informó que Estados Unidos y Canadá añadieron más de 400 millones de USD a los ingresos globales de música grabada en 2025. En los datos de música grabada de Estados Unidos, la RIAA informó 111,1 millones de unidades de suscripción de pago premium en el primer semestre de 2026, un aumento del 5,5% respecto al primer semestre de 2025. Una base de suscripción de pago en expansión ofrece a los lanzamientos independientes una ruta hacia la escucha repetida dentro de una relación de pago existente. Los servicios para artistas pueden construir sobre esa estructura apoyando el descubrimiento continuo del catálogo entre lanzamientos, manteniendo su oferta comercial vinculada al uso de las grabaciones a lo largo del tiempo.
Mercado de Artistas Independientes de Europa
Se prevé que Europa sea la geografía de mayor crecimiento, con una CAGR del 6,95% durante 2027-2032. La IFPI informó que los ingresos de música grabada en Europa crecieron un 5,6% en 2025, mientras la región mantuvo su posición como la segunda más grande. PRS for Music, la sociedad de gestión colectiva del Reino Unido que representa a compositores, autores y editores, informó que los ingresos por el uso de la música de sus miembros en Europa aumentaron un 7,9% en 2025, manteniendo a Europa como su mayor mercado internacional. Un canal de recaudación internacional puede dar a los creadores participantes acceso a ingresos en los territorios europeos, haciendo que la administración de derechos más allá de la audiencia local sea comercialmente relevante para el desarrollo del repertorio independiente.
El repertorio independiente de América del Sur tiene un papel sustancial en la plataforma en Brasil, donde los artistas y sellos independientes generaron una mayor participación de las regalías de Spotify que el promedio global de la plataforma de aproximadamente la mitad en 2025. Asia-Pacífico tiene un contexto de formato físico diferente, con Asia clasificándose como la región más grande por ingresos de música grabada física en 2025. La región de Oriente Medio y África combina el negocio de música grabada dominado por el streaming en Oriente Medio y Norte de África con los crecientes ingresos de grabaciones del África Subsahariana en 2025. El 8 de julio de 2026, Warner Music Group anunció una expansión de ADA, su división de distribución independiente y servicios para sellos, en Europa, Oriente Medio y África. Esa mayor presencia de servicios podría ayudar a conectar diferentes modelos de ingresos locales con lanzamientos independientes, mientras que el formato de la demanda de pago determina qué capacidades son comercialmente relevantes.
Marco Regulatorio y Perspectivas
La comparación examina jurisdicciones seleccionadas desde la perspectiva de artistas-compositores independientes que licencian sus propias obras musicales para uso digital. El marco de Estados Unidos proporciona una licencia mecánica general para usos digitales específicos, administrada a través del Mechanical Licensing Collective bajo la Ley de Modernización de la Música. El marco del Reino Unido establece estándares mínimos de gobernanza, transparencia y conducta para las organizaciones de gestión colectiva, con supervisión y aplicación por parte de la Oficina de Propiedad Intelectual. La distinción comercial relevante es cómo se administra la concesión de licencias y qué supervisión respalda el manejo de los ingresos de obras musicales.
Tabla Regulatoria
| Factor de decisión | Estados Unidos | Reino Unido |
|---|---|---|
| Autoridad principal | Oficina de Derechos de Autor de Estados Unidos, con administración del Mechanical Licensing Collective | Oficina de Propiedad Intelectual |
| Instrumentos clave o dirección | Ley de Modernización de la Música, Título I | Reglamento de Gestión Colectiva de Derechos de Autor (Directiva de la UE) de 2016 |
| Efecto comercial | Licencia mecánica general para usos digitales específicos de obras musicales no dramáticas | Administración colectiva sujeta a estándares de gobernanza y transparencia |
| Atractivo actual de la política | Alto | Medio |
| Dirección futura del atractivo de la política | Sin cambios | Sin cambios |
| Fuente: Mordor Intelligence | ||
La valoración de Estados Unidos refleja una ruta de licencia mecánica general establecida, con continuidad respaldada por la renovación en 2026 de las designaciones de las entidades administradoras y la próxima revisión que comenzará en enero de 2029. La administración colectiva del Reino Unido combina estándares de gobernanza, transparencia y conducta de aplicación ligera por parte de la Oficina de Propiedad Intelectual con la eliminación en 2023 de los requisitos de auditoría de informes de transparencia anuales para las organizaciones de gestión colectiva más pequeñas. Para un compositor que utiliza la administración colectiva, una supervisión mínima con una auditoría más ligera de las organizaciones más pequeñas respalda una calificación Media en cuanto a la rendición de cuentas sobre el manejo de ingresos. El informe del gobierno del Reino Unido de marzo de 2026 sobre derechos de autor e inteligencia artificial respalda la opción Sin cambios junto con las normas operativas de gestión colectiva, indicando que los derechos de autor permanecerían sin cambios en ausencia de nueva legislación mientras el gobierno supervisaba los efectos sobre los titulares de derechos, los desarrolladores y los usuarios.
Etapas de la Cadena de Valor
La comparación sigue la entrega del lanzamiento, la escucha de pago y el comercio con fans para mostrar dónde los proveedores de servicios pueden obtener ingresos de las grabaciones independientes. TuneCore combina la entrega, la gestión de derechos y la recaudación de pagos, situando su servicio para artistas entre una grabación y las tiendas digitales. La monetización implica entonces diferentes relaciones con los clientes, incluidas las suscripciones Premium de Spotify y la tienda de música y merchandising de Veeps.
Tabla de Análisis de la Cadena de Valor
| Actividad principal | Participantes clave | Captura de valor | Cuello de botella | Respuesta de resiliencia |
|---|---|---|---|---|
| Entrega y administración del lanzamiento | Distribuidores de música como TuneCore | Suscripciones anuales de distribución | Coordinar la entrega y la recaudación de pagos en las tiendas | Consolidar la administración del lanzamiento y los registros de pago |
| Escucha digital de pago | Plataformas de streaming como Spotify | Pagos de suscripción Premium | Convertir el acceso en una relación de pago continua | Desarrollar beneficios de escucha de pago que fomenten la renovación |
| Comercio con fans | Tiendas de música y merchandising como Veeps | Ventas de vinilo y merchandising del artista | Conectar el interés en una actuación con la compra de un producto separado | Colocar la compra de merchandising junto con la visualización en vivo y bajo demanda |
| Fuente: Mordor Intelligence | ||||
Los ingresos del proveedor surgen en diferentes puntos porque la distribución vende un servicio para artistas, mientras que la escucha de pago y el merchandising abordan la demanda de los fans. La distinción comercial es relevante para los artistas que eligen entre pagar por el acceso al lanzamiento y añadir servicios en torno a la transacción final con el oyente. Un distribuidor que se expande hacia el comercio con fans podría participar en más de la vida comercial de una grabación, asumiendo también la tarea separada de convertir a los oyentes en compradores de productos.
Panorama competitivo
Concentración del Mercado
La competencia está moderadamente fragmentada, con la integración de carteras ilustrada por la adquisición de Downtown Music Holdings por parte de Virgin Music Group, completada el 20 de febrero de 2026. La oferta editorial de Believe en 2025 se dirigió a artistas, compositores independientes y editores, mientras que DistroKid gestiona la distribución digital y la recaudación de regalías. AWAL ofrece servicios de desarrollo artístico y distribución mundial, mientras que CD Baby distribuye grabaciones a través de socios digitales y fue incluida en el portafolio adquirido de Downtown. UnitedMasters combina la distribución musical con herramientas que apoyan las carreras de los artistas. La distinción competitiva para los artistas es la combinación de administración, entrega y desarrollo disponible a través de una relación de servicio particular, junto con sus conexiones con un grupo musical más grande.
El 19 de febrero de 2026, AWAL, propiedad de Sony Music, se asoció con el distribuidor italiano independiente Artist First. Al repertorio de Artist First se le ofreció apoyo al desarrollo y acceso a los servicios de distribución mundial de AWAL, conectando la asociación tanto con el alcance del artista como con el desarrollo de la carrera. El 29 de octubre de 2025, DistroKid presentó Direct, una tienda de merchandising para miembros con un lanzamiento de DistroKid que convierte el arte del lanzamiento en productos de impresión bajo demanda y gestiona la impresión, el envío y el servicio al cliente. La tienda amplía la relación de DistroKid con sus miembros desde la entrega del lanzamiento hasta el cumplimiento del merchandising. El acuerdo entre AWAL y Artist First ofrece a los proveedores de desarrollo artístico una ruta a través de las relaciones existentes de otro distribuidor, haciendo que el acceso al repertorio sea un complemento comercial de la capacidad técnica de distribuir un lanzamiento a nivel mundial.
El 27 de marzo de 2026, BeatStars anunció a Believe Music Publishing como su nuevo socio global de administración editorial, con la asociación prevista para comenzar el 1 de abril de 2026. La administración editorial amplía la relación con el cliente relevante al repertorio del compositor, extendiendo el trabajo de servicio más allá de la entrega de una grabación particular. La dirección probable es una competencia más profunda por la administración y el desarrollo del repertorio independiente, con el acceso a la distribución sirviendo como una parte de una relación comercial más amplia.
Líderes de la Industria de Artistas Independientes
-
Believe
-
DistroKid
-
AWAL
-
CD Baby
-
UnitedMasters
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Artistas Independientes Empresas cubiertas en este informe
- AWAL
- Believe
- DistroKid
- TuneCore
- CD Baby
- UnitedMasters
- Empire
- Symphonic Distribution
- Ditto Music
- Stem
- Amuse
- Virgin Music Group
- Downtown Music Holdings
- The Orchard
- Bandcamp
- Patreon
- SoundCloud
- Bandzoogle
- Artist Growth
- Songtradr
- Kobalt AWAL Core
- ReverbNation
- LANDR
- Spinnup*
Oportunidades Clave para los Participantes del Mercado
Las oportunidades comparan formatos de actuación adicionales, lanzamientos audiovisuales y compras directas como formas para que los artistas independientes moneticen la demanda de los oyentes. La versión beta de Spotify de junio de 2026 introdujo la carga directa de actuaciones en vivo, sesiones de estudio, versiones y videos musicales oficiales para artistas participantes. Los videos de más de 30 segundos pueden generar regalías y pueden ser elegibles para las listas, con la visualización limitada a usuarios Premium en los mercados beta compatibles. El 31 de agosto de 2026, TIDAL eliminó su tarifa de plataforma del 10% de las ventas directas de música y merchandising de los artistas estadounidenses, con tarifas de procesamiento de pagos aplicables y tiendas de merchandising en versión beta.
Tabla de Oportunidades de Mercado
| Oportunidad | Por qué ahora | Segmento comprador / líder | Jugada recomendada | Barrera principal | Beneficiarios probables |
|---|---|---|---|---|---|
| Monetizar actuaciones en vivo filmadas | Nueva versión beta de carga directa de video | Artistas independientes que participan en la versión beta | Ofrecer una actuación filmada como un lanzamiento adicional que genera regalías | Participación restringida en la versión beta | Artistas participantes y Spotify |
| Desarrollar catálogos de grabaciones audiovisuales | Las sesiones de estudio y los videos oficiales califican para la ruta de carga | Artistas de grabación independientes que participan en la versión beta | Construir una secuencia de lanzamientos de estudio y videos oficiales | Visualización exclusiva para Premium en mercados compatibles | Artistas de grabación participantes y Spotify |
| Ampliar las compras directas de música | TIDAL eliminó su cargo de plataforma para los vendedores artistas en Estados Unidos | Artistas independientes de Estados Unidos que venden música directamente | Conectar a los fans de pago de un artista con una oferta directa de música | Las deducciones por procesamiento de pagos permanecen | Vendedores artistas en Estados Unidos y TIDAL |
| Fuente: Mordor Intelligence | |||||
La apertura central es extender una relación con el oyente hacia un formato de pago adicional o una compra directa. La eliminación de la tarifa de TIDAL estaba vigente para los vendedores de música en Estados Unidos en agosto de 2026, mientras que la ruta de carga de Spotify estaba limitada a los artistas beta participantes. Esa diferencia favorece el desarrollo de una oferta de compra directa para los vendedores elegibles en Estados Unidos sin esperar la admisión a la versión beta de video separada.
Desarrollos recientes de la industria en Mercado de Artistas Independientes
- Sep 2026: Spotify lanzó Fresh Finds Forward, un programa diseñado para dar a aproximadamente 10.000 artistas independientes emergentes cada año recursos, comunidad y apoyo para el crecimiento a largo plazo.
- Ago 2026: TIDAL eliminó su tarifa de plataforma del 10% de las ventas directas de música y merchandising de los artistas estadounidenses, con tarifas de procesamiento de pagos aplicables y tiendas de merchandising en versión beta.
Mercado de Artistas Independientes Alcance del informe y metodología de investigación
Definición y Cobertura del Mercado
El mercado de artistas independientes mide los ingresos globales anuales generados cuando los artistas independientes monetizan grabaciones musicales, actuaciones, relaciones con fans, merchandising y derechos asociados. Cubre los ingresos atribuibles al artista en todos los canales de venta, géneros y geografías.
Exclusiones del alcance: Se excluyen los ingresos atribuibles a artistas contratados con sellos discográficos tradicionales, los ingresos no relacionados con la monetización de contenido de artistas independientes, incluidos los patrocinios no relacionados, las ventas de herramientas y servicios de grabación, producción o distribución, y los ingresos de contenido creativo no musical.
Descripción General de la Segmentación
- Por flujo de ingresos
- Transmisión en línea
- Actuaciones en vivo
- Mercancía y formatos físicos
- Suscripciones directas de fanáticos
- Licencias y sincronización
- Por canal de distribución
- Plataformas de transmisión digital (DSPs)
- Mercados directos al fanático
- Plataformas sociales / de contenido generado por el usuario (UGC)
- Comercio minorista físico
- Por género
- Pop
- Hip-hop / Rap
- Electrónica / Baile
- Rock y alternativa
- Otros géneros (jazz, clásica, etc.)
- Por geografía
- América del Norte
- Canadá
- Estados Unidos
- México
- América del Sur
- Brasil
- Perú
- Chile
- Argentina
- Resto de América del Sur
- Asia-Pacífico
- India
- China
- Japón
- Australia
- Corea del Sur
- Sudeste Asiático (Singapur, Malasia, Tailandia, Indonesia, Vietnam, Filipinas)
- Resto de Asia-Pacífico
- Europa
- Reino Unido
- Alemania
- Francia
- España
- Italia
- BENELUX (Bélgica, Países Bajos, Luxemburgo)
- NÓRDICOS (Dinamarca, Finlandia, Islandia, Noruega, Suecia)
- Resto de Europa
- Oriente Medio y África
- Emiratos Árabes Unidos
- Arabia Saudita
- Sudáfrica
- Nigeria
- Resto de Oriente Medio y África
- América del Norte
Fuentes de Datos, Dimensionamiento del Mercado y Validación
Investigación Documental
La investigación documental se basa en fuentes públicas como el Informe Global de Música de la IFPI, la Base de Datos de Ingresos de Estados Unidos de la RIAA, la Visión Global del Mercado de la IMPF, la cuenta de artes de la Dotación Nacional para las Artes y la Oficina de Análisis Económico, y Spotify Loud & Clear para mapear los formatos de música grabada, las recaudaciones de derechos, las vías de los artistas independientes, la actividad artística más amplia y los pagos de las plataformas a las fuentes de ingresos atribuibles al artista del mercado. Esas fuentes proporcionan señales independientes sobre la demanda, la geografía, las rutas de monetización, los flujos de derechos y la participación, mientras que sus diferentes medidas permanecen separadas del total del mercado.
Los informes anuales y los archivos 10-K de las empresas, los materiales para inversores, los anuncios de plataformas y distribuidores, la prensa especializada musical de reputación, las estadísticas de artes, las organizaciones de derechos, los registros regulatorios y las solicitudes de patentes pueden aclarar el reconocimiento de los ingresos del artista, las tarifas de servicio, los términos de lanzamiento, las condiciones de demanda y los cambios en las rutas de monetización. Estas fuentes nombradas no son exhaustivas, y otras fuentes informan la recopilación, validación y aclaración.
Entrevistas y Encuestas Primarias
Las entrevistas globales cubrirían a artistas independientes y mánagers de artistas, distribuidores, servicios de streaming y directos al fan, canales de actuaciones en vivo y merchandising, y organizaciones de derechos musicales, con ejecutivos, líderes funcionales y gerentes operativos abordando sus respectivas fuentes de ingresos. Los analistas utilizarían la evidencia de los encuestados para probar la interpretación de fuentes secundarias y los supuestos variables, aclarar dónde se reconocen los ingresos e identificar datos faltantes de países o canales. Donde las observaciones publicadas siguen siendo escasas, los ratios observables de un mercado similar pueden servir como referencia para la triangulación y revisión por parte de los encuestados familiarizados con ese mercado.
Distribución de los encuestados del trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del encuestado | Región |
|---|---|---|
| Nivel superior: 30% | Directores ejecutivos: 15% | Asia-Pacífico: 40% |
| Nivel medio: 50% | Líderes funcionales / de unidad: 35% | Europa, Oriente Medio y África: 34% |
| Actores más pequeños: 20% | Gerentes: 50% | Américas: 26% |
Dimensionamiento del Mercado y Previsión
Una estimación de arriba hacia abajo comienza con la monetización musical global atribuible al artista y asigna los ingresos entre las fuentes de ingresos y las geografías del estudio. Las verificaciones selectivas de abajo hacia arriba, como los ingresos de entradas muestreados atribuibles al artista y el precio del merchandising multiplicado por las unidades vendidas, comprueban si los totales implícitos son plausibles. Los indicadores principales incluyen los flujos de regalías de streaming, los ingresos de actuaciones en vivo, las ventas de merchandising y música física, la actividad de suscripción de fans, y los ingresos de licencias y sincronización, con las tendencias de lanzamiento y audiencia utilizadas para interpretar cómo cambian estas fuentes. La evidencia de datos de mercado públicos, divulgaciones de empresas, observaciones de canales y verificaciones de encuestados respalda las participaciones de las fuentes de ingresos, mientras que los mismos ingresos contabilizados se clasifican por canal de distribución, género y geografía sin añadir esas clasificaciones al total.
El análisis de escenarios lleva los cambios esperados en la escucha de pago, la actividad de gira, el gasto de los fans y la concesión de licencias de derechos a través de la previsión 2027-2032, con supuestos específicos por región vinculados a la evidencia local. Cuando las observaciones de países o canales son incompletas, los analistas pueden usar ratios de mercados comparables y referencias explícitas de precio o participación, y luego verificar la estimación resultante con el conjunto global de demanda y los resúmenes de canales muestreados disponibles. La aportación de los encuestados puede probar los factores impulsores y los supuestos individuales sin reemplazar la evidencia medida.
Ciclo de Validación de Datos y Actualización
Los analistas triangularon el modelo con señales independientes como los ingresos de música grabada, las divulgaciones de regalías de plataformas, las recaudaciones de derechos, la actividad en vivo y los informes de las empresas, y verificaron que los patrones regionales y de fuentes de ingresos concuerden con las definiciones de las fuentes. Las verificaciones de anomalías y varianzas señalan el crecimiento, las participaciones o los ingresos implícitos del artista inconsistentes para la revisión de fuentes y la revisión analítica de múltiples pasos. Un punto no resuelto desencadena un nuevo contacto con un encuestado relevante o una nueva verificación de la fuente subyacente antes de la aprobación. La evidencia se actualiza anualmente, la revisión provisional se activa por cambios materiales en los pagos de plataformas, las giras o las normas de derechos, y los analistas realizan un nuevo pase previo a la entrega con la información más reciente disponible.
Tamaño del Mercado de Artistas Independientes de Mordor Intelligence Comparado con Otras Estimaciones Publicadas
Las estimaciones publicadas pueden diferir en las transacciones y productos que contabilizan y en los insumos utilizados para modelar la demanda. El mercado de artistas independientes mide los ingresos globales anuales generados cuando los artistas independientes monetizan grabaciones musicales, actuaciones, relaciones con fans, merchandising y derechos asociados.
Los principales factores de diferencia incluyen la cobertura definida del estudio y las decisiones de modelado específicas del mercado. Los indicadores principales incluyen los flujos de regalías de streaming, los ingresos de actuaciones en vivo, las ventas de merchandising y música física, la actividad de suscripción de fans, y los ingresos de licencias y sincronización, con las tendencias de lanzamiento y audiencia utilizadas para interpretar cómo cambian estas fuentes.
Comparación de referencia
| Fuente | Tamaño del Mercado | Brechas en la Metodología de Investigación |
|---|---|---|
| Mordor Intelligence | 181,9 mil millones de USD (2027) | |
| Consultora Global A | 216,7 mil millones de USD (2025) | En su base de 2025, esta estimación es un 19,1% superior al valor de este informe para 2027 de 181,9 mil millones de USD, 2 años después. La estimación incluye empresas de arte independiente y actividad de teatro, danza y ópera junto con la música, extendiéndose más allá de la monetización musical atribuible al artista. |
| Consultora Global B | 244,6 mil millones de USD (2025) | En su base de 2025, esta estimación es un 34,5% superior al valor de este informe para 2027 de 181,9 mil millones de USD, 2 años después. La previsión incluye artes visuales y empresas de artes escénicas, con sus perspectivas de recuperación publicadas que respaldan un total más alto que los ingresos de artistas exclusivamente musicales. |
Los analistas de Mordor Intelligence triangularon el modelo con señales independientes como los ingresos de música grabada, las divulgaciones de regalías de plataformas, las recaudaciones de derechos, la actividad en vivo y los informes de las empresas, y verificaron que los patrones regionales y de fuentes de ingresos concuerden con las definiciones de las fuentes.
Preguntas clave respondidas en el informe
¿Cuál es el tamaño del mercado de artistas independientes y las perspectivas de crecimiento?
Se espera que el tamaño alcance los 181,9 mil millones de USD en 2027 y los 244,3 mil millones de USD en 2032, creciendo a una CAGR del 6,08% durante 2027-2032.
¿Qué está aumentando las oportunidades de monetización de los artistas independientes?
Las herramientas de inteligencia artificial y las suscripciones de fans crean rutas de monetización adicionales. La encuesta de 2026 de Ditto Music encontró que el 47% de los encuestados activos que se autolanzaban y habían lanzado música con Ditto usaban inteligencia artificial en la creación musical.
¿Cuál es la mayor fuente de ingresos para los artistas independientes?
El streaming fue la mayor fuente de ingresos, con una participación del 41,27% en 2026.
¿Qué empresas ofrecen servicios para artistas musicales independientes?
Los principales proveedores incluyen Believe, DistroKid, AWAL, CD Baby y UnitedMasters. CD Baby fue incluida en el portafolio de Downtown adquirido por Virgin Music Group en febrero de 2026.
¿Qué costos y normas de plataforma reducen los ingresos de los artistas independientes?
En junio de 2025, IMPALA informó que los umbrales de desmonetización del streaming y los aumentos de regalías estaban despojando de ingresos a los sellos independientes y los géneros de nicho. Patreon cobró a las nuevas páginas de membresía de creadores una tarifa del 10% sobre los ingresos a partir del 5 de agosto de 2025, más procesamiento y los impuestos aplicables.
¿Qué región lidera la actividad de artistas independientes y cuál crece más rápido?
América del Norte tuvo una participación del 42,46% en 2026, mientras que se prevé que Europa crezca a una CAGR del 6,95% durante 2027-2032.