
Tamaño y Cuota del Mercado de Empresas de Artes Escénicas
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Tamaño del Mercado (2026) | 2.88 Mil millones de dólares |
| Tamaño del Mercado (2031) | 3.72 Mil millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 5.22 % |
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | América del Norte |
| Concentración del Mercado | Bajo |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Empresas de Artes Escénicas por Mordor Intelligence
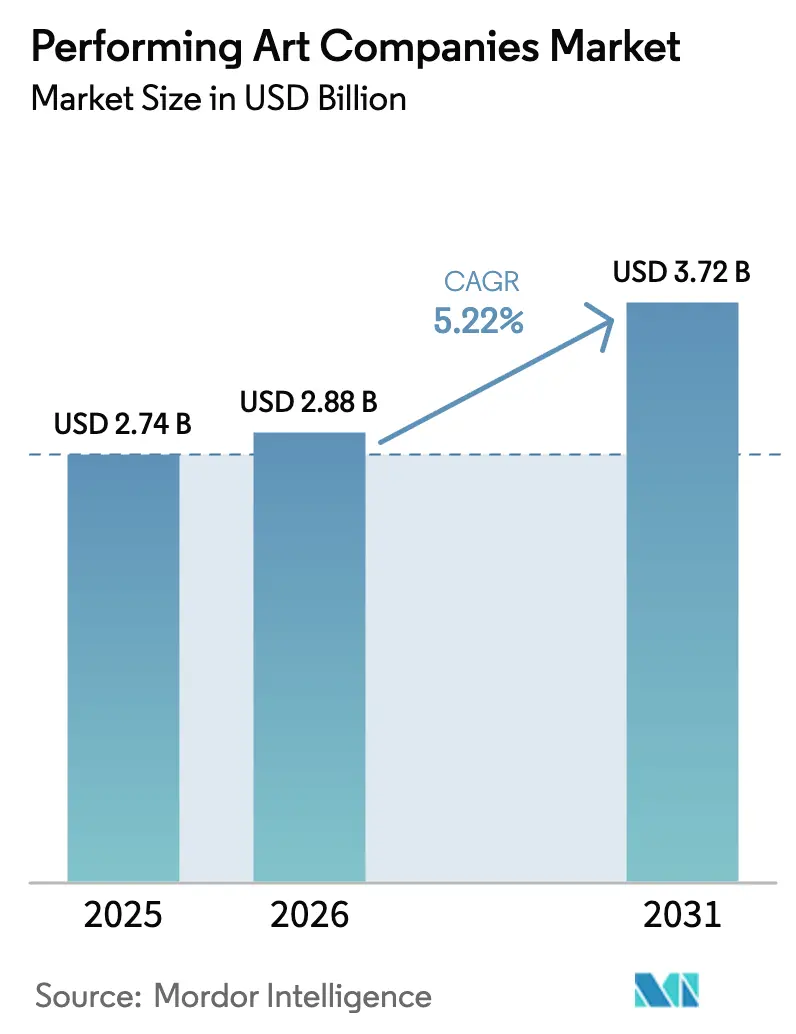
El tamaño del Mercado de Empresas de Artes Escénicas en 2026 se estima en USD 2.880 millones, creciendo desde el valor de 2025 de USD 2.740 millones con proyecciones para 2031 que muestran USD 3.720 millones, creciendo a una CAGR del 5,22% durante 2026-2031.
La industria de eventos en vivo está experimentando una sólida recuperación, con ventas de entradas en América del Norte, el Reino Unido e Irlanda que han alcanzado el 93% de los niveles de 2019. Esta recuperación pone de manifiesto la fuerte demanda de los consumidores por experiencias culturales presenciales, enfatizando la resiliencia del sector y la continua priorización del entretenimiento en vivo por parte del público [1]Spektrix, "Panel de Control de Ventas de Entradas," spektrix.com . Los patrocinios corporativos, los incentivos fiscales gubernamentales y la adopción de tecnología inmersiva proporcionan impulso adicional, mientras que la consolidación selectiva y la fijación dinámica de precios fortalecen la economía de los recintos. Al mismo tiempo, las interrupciones relacionadas con el clima, la sustitución por plataformas de streaming y el aumento de los costos de producción presentan vientos en contra estructurales que moderan la trayectoria de crecimiento. El mercado de empresas de artes escénicas continúa recompensando a los actores que reducen el riesgo operativo, aprovechan la fijación de precios basada en datos y cultivan experiencias de audiencia diferenciadas.
Conclusiones Clave del Informe
- Por tipo de arte escénico, la música y la ópera lideraron con el 43,25% de la cuota del mercado de empresas de artes escénicas en 2025, mientras que la Danza proyecta expandirse a una CAGR del 9,35% hasta 2031.
- Por tipo de recinto, los teatros tradicionales representaron el 52,20% del tamaño del mercado de empresas de artes escénicas en 2025, mientras que los Estadios registrarán la CAGR más rápida del 7,82% hasta 2031.
- Por nivel de precio de entrada, los asientos de rango medio capturaron el 53,60% de los ingresos del mercado de empresas de artes escénicas en 2025; las entradas Premium representan la banda de mayor crecimiento con una CAGR del 6,95% hasta 2031.
- Por región, América del Norte mantuvo el 37,40% de la cuota del mercado de empresas de artes escénicas en 2025; Asia-Pacífico está preparada para registrar la CAGR regional más alta del 8,05% hasta 2031.
Nota: Las cifras de tamaño del mercado y previsión de este informe se generan utilizando el marco de estimación propietario de Mordor Intelligence, actualizado con los últimos datos e información disponibles a partir de 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Plazo de Impacto |
|---|---|---|---|
| Recuperación pospandémica en la asistencia a eventos en vivo | +0.8% | Global; fuerte en el Reino Unido e Irlanda | Corto plazo (≤ 2 años) |
| Auge de la venta de entradas digital y la fijación dinámica de precios | +0.5% | América del Norte y la UE; expansión hacia APAC | Mediano plazo (2-4 años) |
| Crecimiento del patrocinio corporativo y las asociaciones de marca | +0.4% | Metrópolis globales | Mediano plazo (2-4 años) |
| Financiamiento cultural gubernamental e incentivos fiscales | +0.3% | Reino Unido, Australia, Brasil, Oriente Medio | Largo plazo (≥ 4 años) |
| Actuaciones híbridas inmersivas habilitadas por XR | +0.2% | América del Norte y la UE lideran | Largo plazo (≥ 4 años) |
| Expansión en megaciudades emergentes | +0.6% | Núcleo APAC; desbordamiento hacia MEA y América Latina | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Recuperación pospandémica en la asistencia a eventos en vivo
El entretenimiento en vivo ha resurgido como un pilar cultural fundamental a medida que los consumidores buscan experiencias comunitarias no disponibles a través de plataformas digitales. Las ventas de entradas en el Reino Unido e Irlanda ahora superan los niveles previos a la COVID-19, y América del Norte se acerca a la recuperación total. Los festivales ilustran este resurgimiento; el Festival de Edimburgo vendió 2,6 millones de entradas en 3.746 espectáculos en 2024, lo que señala que la programación a gran escala puede prosperar a pesar de las presiones de costos [2]Culture Hive, "Chicago Symphony Orchestra sobre Fijación Dinámica de Precios," culturehive.co.uk. El momentum continuado depende de que los recintos mantengan los protocolos de salud sin menoscabar la atmósfera comunitaria que diferencia las actuaciones en vivo. Los operadores que invierten en medidas de confianza del cliente y experiencias fluidas en el lugar están captando una demanda desproporcionada, reforzando el mercado de empresas de artes escénicas como una vía de crecimiento pospandémico resiliente.
Auge de la venta de entradas digital y la fijación dinámica de precios
La fijación dinámica de precios ha evolucionado de pilotos aislados a convertirse en una herramienta central de gestión de ingresos. La Chicago Symphony Orchestra amplió sus categorías de precios de 13 a 20, añadiendo USD 250.000 anuales e impulsando la retención de suscripciones al 87% [3]GOV.UK, "Tasas Permanentes de Desgravación Fiscal para Teatros," gov.uk . Las iniciativas regulatorias, como la implementación en Estados Unidos de la Regla sobre Tarifas Ocultas, tienen como objetivo estandarizar las divulgaciones de precios, mejorando así la transparencia en los mecanismos de fijación de precios. Este marco regulatorio ha aumentado la aceptación de los consumidores de los ajustes de precios impulsados por algoritmos al garantizar mayor claridad. Los recintos utilizan ahora análisis avanzados para incorporar métricas de demanda en tiempo real, datos de programación de la competencia y pronósticos meteorológicos en sus estrategias de precios. Estos enfoques basados en datos permiten a las empresas de artes escénicas optimizar la generación de ingresos, lo que a su vez apoya la expansión de su tamaño de mercado al facilitar la producción de actuaciones adicionales.
Crecimiento del patrocinio corporativo y las asociaciones de marca
Las estrategias de patrocinio están transitando cada vez más desde las subvenciones filantrópicas tradicionales hacia activaciones de marca colaborativas y medibles. La asociación de UBS con el Museo Guggenheim ejemplifica cómo las instituciones financieras utilizan estratégicamente las afiliaciones culturales para fortalecer el vínculo con clientes adinerados al tiempo que apoyan a artistas poco representados. Destacadas corporaciones globales, como J.P. Morgan Chase y ExxonMobil, han asignado presupuestos multimillonarios a iniciativas de artes escénicas, destacando el potencial de marketing y el valor estratégico de este sector. Para las empresas que operan en el mercado de artes escénicas, estas asociaciones integradas sirven como un medio para diversificar las fuentes de ingresos y ampliar su influencia creativa, mejorando así su posicionamiento general en el mercado y su ventaja competitiva.
Financiamiento cultural gubernamental e incentivos fiscales
Los responsables de políticas en economías maduras y emergentes reconocen los efectos multiplicadores del gasto cultural. El Reino Unido mantendrá la Desgravación Fiscal para Teatros en el 40% para las producciones no itinerantes y el 45% para las obras itinerantes a partir de abril de 2025, aliviando las presiones de costos sobre los productores [4]British Theatre Guide, "Edimburgo 2024 en Resumen," britishtheatreguide.info . La expansión en Australia del Descuento para Productores para abarcar series dramáticas de alto valor y la continua utilización en Brasil de la Ley Rouanet para atraer capital privado hacia proyectos culturales destacan medidas políticas estratégicas orientadas a fomentar el crecimiento en el mercado de artes escénicas. Estas iniciativas crean ventajas competitivas para estos países al influir en las decisiones de localización a favor de jurisdicciones con marcos regulatorios favorables, aumentando así su cuota de mercado dentro del sector de las artes escénicas.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Plazo de Impacto |
|---|---|---|---|
| Competencia de plataformas de streaming bajo demanda | -0.7% | Global; aguda en América del Norte | Mediano plazo (2-4 años) |
| Aumento de los costos de producción y seguros de talento | -0.5% | Global; intenso en los principales centros urbanos | Corto plazo (≤ 2 años) |
| Interrupciones relacionadas con el clima en recintos al aire libre | -0.3% | Regiones globales con riesgo climático | Largo plazo (≥ 4 años) |
| Inflación salarial por sindicalización del talento | -0.4% | América del Norte, extendiéndose globalmente | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Competencia de plataformas de entretenimiento de streaming bajo demanda
Las plataformas de streaming están ejerciendo presión sobre los presupuestos de ocio y reduciendo significativamente las ventanas de lanzamiento tradicionales, generando cambios notables en el comportamiento del consumidor. La investigación académica ha identificado una correlación entre la entrada de Netflix en el mercado estadounidense y una disminución en los ingresos del cine, destacando riesgos potenciales para segmentos adyacentes del entretenimiento en vivo. Sin embargo, los efectos complementarios siguen siendo evidentes, ya que estudios empíricos indican que las actuaciones en vivo pueden impulsar una mayor demanda de streaming en YouTube al mejorar la visibilidad de los artistas y el compromiso de la audiencia. Para abordar el riesgo de sustitución, las empresas que operan en el mercado de artes escénicas están adoptando una diferenciación estratégica. Estas estrategias incluyen la creación de atmósferas inmersivas y atractivas, el aprovechamiento de formatos híbridos de transmisión en vivo y el fomento de experiencias exclusivas impulsadas por la comunidad que las plataformas digitales no pueden replicar eficazmente.
Aumento de los costos de producción y seguros de talento
Los presupuestos de producción de Broadway están experimentando aumentos sustanciales, mientras que los teatros del Reino Unido se enfrentan al aumento de los gastos de calefacción que amenazan su sostenibilidad operativa. Además, los aumentos pospandémicos en las primas de seguros para la cobertura de interrupción de actuaciones han intensificado las presiones financieras en toda la industria. Estas escaladas de costos están obligando a los productores a tomar decisiones estratégicas, ya sea absorbiendo el gasto adicional o trasladándolo a los consumidores, lo que podría influir potencialmente en la demanda del mercado. En este entorno desafiante, la implementación de marcos sólidos de gestión de costos y el aprovechamiento de las oportunidades de desgravación fiscal se han vuelto imperativos para garantizar la rentabilidad y mantener la competitividad en el mercado de artes escénicas.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Arte Escénico:
El Dominio de la Música Impulsa la InnovaciónLa Música y la Ópera reclamaron el 43,25% de la cuota del mercado de empresas de artes escénicas en 2025, aprovechando la escalabilidad de las giras y las colaboraciones entre marcas que extienden los ingresos más allá de los recintos individuales. Los requisitos técnicos estandarizados del segmento facilitan la replicación en múltiples mercados, sustentando su liderazgo en el tamaño del mercado de empresas de artes escénicas. La Danza, por el contrario, registra la CAGR más rápida del 9,35% gracias a la coreografía visualmente dinámica popularizada a través de las redes sociales, lo que amplía su alcance hacia demografías más jóvenes. El Teatro mantiene volúmenes estables a través de modelos de suscripción y subsidios institucionales, mientras que el Circo y Otras Formas de Arte se benefician de la demanda del turismo experiencial.
Los avances tecnológicos están transformando significativamente el panorama de los segmentos. Por ejemplo, el generador de guiones de inteligencia artificial en tiempo real de la Universidad de Stanford facilita la creación de narrativas adaptativas, mejorando la eficiencia y la personalización de la producción de contenidos. Del mismo modo, el aria de ópera compuesto por inteligencia artificial en Dresde ejemplifica el potencial de la inteligencia artificial para ampliar los límites de la innovación artística. La creciente adopción de formatos híbridos está disolviendo aún más las fronteras disciplinarias tradicionales, lo que obliga a las empresas que operan en el mercado de artes escénicas a reconsiderar y refinar estratégicamente su posicionamiento para mantenerse competitivas y relevantes en este entorno en evolución.

Nota: Las cuotas de segmentos de todos los segmentos individuales están disponibles con la compra del informe


Por Tipo de Recinto:
La Economía de los Estadios Transforma la IndustriaLos Teatros Tradicionales capturaron el 52,20% de los ingresos en 2025 al capitalizar la fidelidad de las suscripciones y la programación flexible que abarca géneros. Los Estadios, sin embargo, están escalando más rápido con una CAGR del 7,82% a medida que los artistas de primer nivel adoptan residencias de gran formato que concentran los ingresos por espectáculo. La residencia de 10 noches de Adele en Múnich en una estructura a medida de 73.000 asientos ilustra cómo la economía de los estadios genera turismo de destino y gasto local auxiliar.
Las Salas de Conciertos ocupan un nicho acústico, atendiendo a los aficionados al clásico y al jazz que valoran la integridad del sonido. Sadler's Wells East, un recinto multipropósito de nueva creación, ha implementado un modelo de precios estratégico que combina el compromiso comunitario con la viabilidad comercial. Al ofrecer la mitad de sus entradas a precios iguales o inferiores a las tarifas estándar del mercado, el recinto garantiza la accesibilidad para las comunidades locales mientras atrae simultáneamente ingresos a través de producciones internacionales de alto perfil. Este enfoque equilibra la responsabilidad social con la sostenibilidad financiera, posicionando al recinto como un centro cultural inclusivo y un actor competitivo en el mercado global del entretenimiento. Estos modelos híbridos demuestran que la rentabilidad y la inclusión pueden coexistir, fomentando una adopción más amplia en todo el mercado de empresas de artes escénicas.

Nota: Las cuotas de segmentos de todos los segmentos individuales están disponibles con la compra del informe
Por Precio de Entrada:
El Crecimiento Premium Señala la Sofisticación del MercadoLas entradas de rango medio retuvieron el 53,60% del tamaño del mercado de empresas de artes escénicas en 2025, equilibrando la asequibilidad y la rentabilidad. Los niveles Premium, que incluyen acceso entre bastidores y hospitalidad de lujo, se expandirán a una CAGR del 6,95% hasta 2031 gracias a la preferencia de los consumidores adinerados por la exclusividad. Los asientos Económicos permiten a los recintos cultivar audiencias futuras, aunque la fijación dinámica de precios convierte los descuentos fijos en inventario optimizado por rendimiento.
Los algoritmos avanzados, similares a los utilizados en la industria aérea, están ahora permitiendo la segmentación de la demanda con un alto grado de precisión. La implementación por parte de la Chicago Symphony Orchestra de un modelo de precios multibanda ejemplifica una estrategia eficaz para generar ingresos incrementales mientras se mantiene la fidelidad de los abonados habituales. A medida que la adopción de estrategias de precios basadas en datos aumenta en el mercado de artes escénicas, se espera que la proporción de ofertas premium crezca, contribuyendo a mejorar los márgenes de beneficio generales dentro del mercado.

Nota: Las cuotas de segmentos de todos los segmentos individuales están disponibles con la compra del informe
Análisis Geográfico
Mercado de Empresas de Artes Escénicas de América del Norte
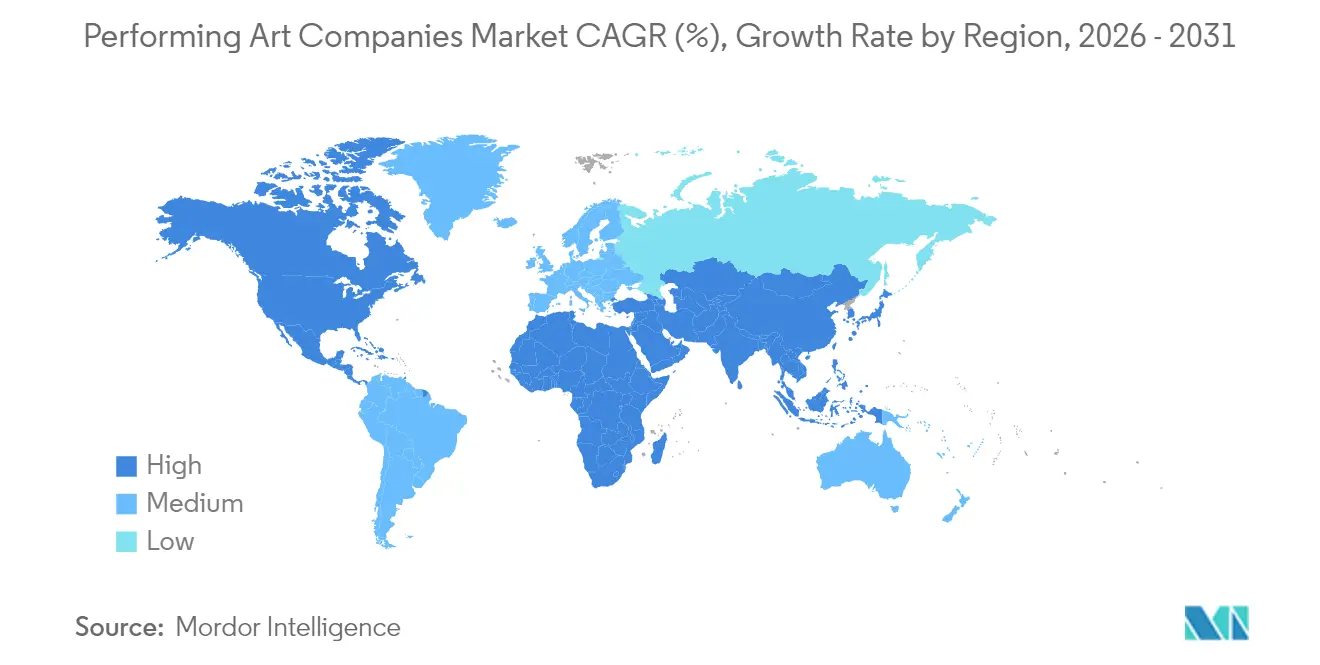
América del Norte generó el 37,40% de los ingresos de 2025 gracias al reconocimiento mundial de la marca Broadway y a una extensa red de patrocinios corporativos. Live Nation Entertainment gestiona un amplio portafolio de recintos y facilita la venta de más de 620 millones de entradas al año. Esta escala operativa subraya la capacidad de la empresa para aprovechar las ventajas regionales, potenciando su presencia en el mercado y su ventaja competitiva dentro de la industria global del entretenimiento en vivo. El amplio alcance de la compañía y sus capacidades de venta de entradas la posicionan como un actor dominante, impulsando el crecimiento y reforzando su liderazgo en el sector. Sin embargo, la demanda antimonopolio presentada por el Departamento de Justicia de los Estados Unidos en mayo de 2024 cuestiona la integración vertical y podría democratizar la competencia entre promotores. Para sostener el crecimiento, los operadores norteamericanos están perfeccionando la fijación dinámica de precios, adaptando los recintos al cambio climático y fortaleciendo la vinculación comunitaria, aspectos todos ellos fundamentales para mantener la cuota en el mercado de empresas de artes escénicas.
Mercado de Empresas de Artes Escénicas de Asia-Pacífico
Asia-Pacífico se consolida como el territorio de mayor crecimiento, con una CAGR del 8,05% hasta 2031, impulsada por cuantiosas inversiones en infraestructura cultural. Entre 1998 y 2015, China construyó 360 grandes teatros, superando ampliamente el total edificado en Europa durante los últimos 70 años. El creciente protagonismo del turismo de conciertos impulsa aún más la demanda del mercado. Por ejemplo, se prevé que la residencia de Taylor Swift en Singapur aporte cientos de millones de dólares al PIB local, lo que pone de relieve el impacto económico de este tipo de eventos. Asimismo, la aparición de megaciudades proporciona bases de consumidores densamente pobladas, garantizando un flujo constante de oportunidades de crecimiento para las empresas que operan en el mercado de las artes escénicas.

Panorama regulatorio
La regulación en el mercado de compañías de artes escénicas está determinada por la política de competencia, la transparencia en la venta de entradas y las relaciones laborales que afectan a la economía de las giras y a la contratación de recintos. En Estados Unidos, la acción del Departamento de Justicia relacionada con Live Nation Entertainment y Ticketmaster sigue siendo un factor de incertidumbre clave, con un acuerdo preliminar anunciado en marzo de 2026 y un proceso de revisión bajo la Tunney Act en curso. El marco propuesto ampliaría el decreto de consentimiento, exigiría la desinversión de recintos, limitaría las tarifas de servicio en esos recintos y establecería la interoperabilidad entre Ticketmaster y plataformas de venta de entradas de terceros.
En otros mercados importantes, las normas del sector están influenciadas por organizaciones de empleadores y la negociación colectiva, que establecen estándares sobre salarios, programación y prácticas de producción. Live Performance Australia opera como una organización de empleadores registrada bajo la Fair Work Act, y en el Reino Unido, el Independent Theatre Council funciona como una asociación de gestión que permite negociaciones con sindicatos.
Análisis de la cadena de valor
La cadena de valor de las artes escénicas incluye cuatro funciones principales: creación, producción, difusión o comercio, y exhibición o recepción. Los participantes clave incluyen artistas, mánagers de artistas, agentes de contratación, promotores de conciertos, operadores de recintos, plataformas de venta de entradas y proveedores técnicos que facilitan el acceso del público.
El valor se capta a través de la forma en que las licencias, los derechos de representación y las experiencias presenciales se monetizan entre estos actores. Las editoriales musicales y las organizaciones de derechos de ejecución también facilitan la concesión de licencias para usos secundarios. En 2026, la acción del DOJ de EE. UU. en marzo de 2026 contra Live Nation y Ticketmaster resalta la importancia de la interoperabilidad y el acceso justo dentro de las capas de venta de entradas y promoción, lo que a su vez determina cómo la cadena de valor capta valor mediante estrategias de distribución y fijación de precios.
Panorama Competitivo
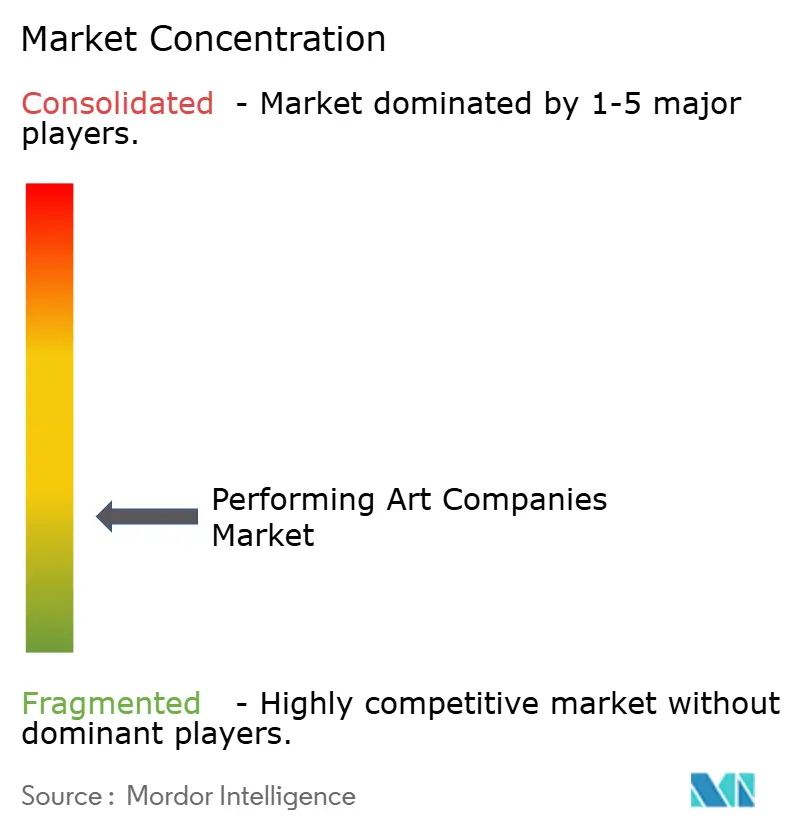
El mercado de empresas de artes escénicas está moderadamente fragmentado; las cinco entidades más grandes controlan únicamente una cuarta parte de la cuota combinada, dejando amplio espacio para innovadores de nicho. El modelo verticalmente integrado de Live Nation Entertainment enfrenta vientos regulatorios en contra tras la demanda antimonopolio del Departamento de Justicia presentada en mayo de 2024, que podría desmantelar su dominio en la venta de entradas y la promoción, y ampliar las oportunidades para operadores más pequeños. La desinversión de AEG de ASM Global a Legends consolida la gestión de recintos y la experiencia en hospitalidad, señalando una realineación estratégica hacia plataformas de servicio integral.
El capital privado continúa fluyendo hacia proveedores de servicios habilitados por tecnología. La adquisición de una participación mayoritaria en TAIT por parte de Goldman Sachs subraya la confianza en la automatización de la producción y la tecnología inmersiva para diferenciar los espectáculos en vivo. Las empresas emergentes especializadas en superposiciones de XR, contenido generado por inteligencia artificial y diseño de escenarios adaptados al clima están creando nichos defendibles al resolver puntos débiles que los actores establecidos pasan por alto. Mientras tanto, los sindicatos aseguran aumentos salariales y protecciones frente a la inteligencia artificial, presionando a la dirección para optimizar costos y ampliar las ofertas de alto margen. El mercado de empresas de artes escénicas, por tanto, recompensa la agilidad, la adopción tecnológica y el dominio regulatorio.
Líderes de la Industria de Empresas de Artes Escénicas
Live Nation Entertainment
Cirque du Soleil Entertainment Group
Ambassador Theatre Group
Shubert Organization
AEG Presents (Anschutz Entertainment Group)
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Empresas de Artes Escénicas
- Live Nation Entertainment
- AEG Presents (Anschutz Entertainment Group)
- Cirque du Soleil Entertainment Group
- Ambassador Theatre Group
- Shubert Organization
- Nederlander Organization
- Stage Entertainment
- Disney Theatrical Group (The Walt Disney Company)
- Royal Opera House
- Metropolitan Opera
- National Theatre (UK)
- Paris Opera Ballet
- Bolshoi Theatre
- Berlin Philharmonic Foundation
- Sydney Opera House Trust
- Lincoln Center for the Performing Arts
- National Centre for the Performing Arts (China)
- Shanghai Grand Theatre Co.
- Tokyo Ballet Company
- Royal Shakespeare Company

Oportunidades de mercado y perspectivas futuras
Los comentarios públicos sobre el acuerdo antimonopolio del Departamento de Justicia de EE. UU. con Live Nation y Ticketmaster están abiertos hasta el 4 de septiembre de 2026, lo que indica un compromiso continuo en torno a la accesibilidad de la venta de entradas y la competencia. Ese entorno respalda oportunidades para proveedores alternativos de venta de entradas, estrategias de venta primaria de entradas liderada por recintos, y operadores que buscan términos de venta de entradas más flexibles manteniendo la transparencia de precios.
Las experiencias inmersivas e híbridas también están ampliando el alcance del público. Cirque du Soleil se asoció con Cosm en 2026 para llevar Mystere a un formato de realidad compartida en las sedes de Cosm, mostrando cómo la propiedad intelectual puede monetizarse mediante alianzas entre recintos y tecnología. Las expansiones internacionales de redes de recintos, junto con los marcos laborales y de giras respaldados por organismos laborales, permiten además una programación transfronteriza más amplia.
Recent Industry Developments in Mercado de Empresas de Artes Escénicas
- Julio de 2026: Live Nation Entertainment formó una empresa conjunta llamada radia con Oak View Group y SURJ Sports Investment para desarrollar y operar infraestructura de entretenimiento en vivo en Arabia Saudita. El lanzamiento amplía la presencia regional de Live Nation y subraya un impulso hacia el desarrollo de recintos en Oriente Medio con capacidad respaldada por socios.
- Junio de 2026: Live Nation Entertainment adquirió una participación mayoritaria en Movistar Arena Buenos Aires. El acuerdo asegura la propiedad estratégica de un recinto clave en Sudamérica. Refuerza el peso de mercado en LATAM y las capacidades de fijación de precios basada en datos.
- Mayo de 2026: Live Nation Entertainment reportó la finalización de tres adquisiciones de recintos: Movistar Arena Santiago, Unipol Forum Milán, e IMPACT Arena Bangkok. La expansión de la cartera aumenta la capacidad y la diversificación geográfica. Mejora las oportunidades de ingresos en las distintas regiones a través de una red global de recintos más amplia.


Mercado de Empresas de Artes Escénicas Alcance del informe y metodología de investigación
Definición y alcance del mercado
Para este estudio, el mercado abarca los ingresos generados por compañías de artes escénicas a partir de producciones en vivo y escenificadas, incluidos los eventos con entrada de pago y flujos de ingresos estrechamente vinculados a la realización de representaciones en las principales regiones.
Exclusiones del alcance: se excluyen las actividades de entretenimiento adyacentes que no impliquen producciones escenificadas dirigidas por compañías de artes escénicas (como los deportes de espectadores y el alquiler puro de recintos sin programación).
Descripción general de la segmentación
- Por Tipo de Arte Escénico
- Teatro
- Música y Ópera
- Danza
- Circo y Otras Formas de Arte
- Por Tipo de Recinto
- Salas de Conciertos
- Teatros
- Estadios
- Por Precio de Entrada
- Premium
- Rango Medio
- Económico
- Por Geografía
- América del Norte
- Canadá
- Estados Unidos
- México
- América del Sur
- Brasil
- Perú
- Chile
- Argentina
- Resto de América del Sur
- Europa
- Reino Unido
- Alemania
- Francia
- España
- Italia
- BENELUX
- NÓRDICOS
- Resto de Europa
- Asia-Pacífico
- India
- China
- Japón
- Australia
- Corea del Sur
- Sudeste Asiático
- Resto de Asia-Pacífico
- Oriente Medio y África
- Emiratos Árabes Unidos
- Arabia Saudita
- Sudáfrica
- Nigeria
- Resto de Oriente Medio y África
- América del Norte
Fuentes de datos, dimensionamiento del mercado y validación
Investigación documental
El trabajo documental comenzó con la identificación de los factores que impulsan la demanda de representaciones en vivo, y de dónde los datos públicos pueden reflejar de forma confiable la actividad y el gasto en entradas. Utilizamos fuentes como la Oficina de Análisis Económico de EE. UU., la Oficina de Estadísticas Laborales de EE. UU., el National Endowment for the Arts, el Instituto de Estadística de la UNESCO y los indicadores culturales de la OCDE para fundamentar las condiciones macroeconómicas que influyen en la asistencia y el gasto discrecional.
Para traducir esas señales en variables de mercado, también revisamos informes de empresas y presentaciones a inversores en busca de indicios sobre la composición de ingresos, junto con comunicados de asociaciones y operadores de recintos, coberturas de prensa fiables y resúmenes públicos de eventos y asistencia. Cuando fue necesario, se utilizaron suscripciones de pago únicamente para agilizar el análisis de estados financieros de empresas, la búsqueda de patentes y propiedad intelectual vinculadas a tecnologías escénicas, y el seguimiento específico de noticias y datos financieros sobre eventos importantes que pueden alterar la demanda. Las fuentes aquí mencionadas son ilustrativas, y se consultaron muchas otras referencias públicas y de pago para recopilar, verificar y aclarar los datos.
Entrevistas y encuestas primarias
El trabajo primario se centró en validar cómo generan ingresos en la práctica las compañías de artes escénicas y cómo varían los precios según la calidad del asiento, el tipo de espectáculo y la estacionalidad. Hablamos con una combinación de ejecutivos de empresas, líderes de giras y programación, contactos del lado de recintos y promotores, y gerentes que hacen seguimiento de presupuestos y ventas, cubriendo APAC, EMEA y América, para poner a prueba los supuestos y cubrir vacíos dejados por los informes públicos.
Distribución de los encuestados del trabajo de campo de la investigación primaria
| Tipo de empresa | Puesto del encuestado | Región |
|---|---|---|
| Nivel superior: 35% | Altos directivos (CXO): 16% | APAC: 46% |
| Nivel medio: 46% | Líderes funcionales/de unidad: 28% | EMEA: 33% |
| Actores más pequeños: 19% | Gerentes: 56% | América: 21% |
Dimensionamiento del mercado y pronósticos
El dimensionamiento se construyó utilizando una lógica descendente y ascendente, con el total principal reconstruido a partir de señales de demanda que son más fáciles de observar entre países. Primero estimamos el conjunto direccionable utilizando indicadores como la recuperación de la asistencia a representaciones en vivo, el gasto en recreación de los hogares, la actividad turística y de eventos urbanos, y los patrones de utilización de la capacidad de los recintos, que luego se convierten en ingresos utilizando niveles de precios de entradas y la frecuencia típica de espectáculos.
Esos totales se verificaron posteriormente frente a aproximaciones ascendentes selectivas, donde los ingresos públicamente visibles de los principales operadores, el precio muestreado de las entradas multiplicado por la asistencia estimada, y las verificaciones de canal con recintos nos ayudaron a validar la magnitud y ajustar por actores pequeños subrepresentados. Cuando la división de ingresos de las empresas no era clara, los vacíos se resolvieron aplicando rangos conservadores para la participación de entradas frente a patrocinio, mercadeo y derechos, seguido de una segunda revisión utilizando la retroalimentación de las entrevistas.
Para el pronóstico, nos basamos en un análisis de escenarios respaldado por una regresión multivariante ligera sobre los factores más relevantes para este mercado, incluidas las tendencias de ingreso disponible real, el gasto en ocio, los calendarios de giras y la combinación de entradas premium. Los supuestos se mantuvieron coherentes en términos de USD, con el momento de conversión de divisas alineado con el año del estudio para que el crecimiento no se sobreestime por fluctuaciones cambiarias de corto plazo.
Validación de datos y ciclo de actualización
Los resultados del modelo se validaron mediante múltiples verificaciones, comenzando con revisiones de consistencia interna entre regiones y verificaciones cruzadas frente a señales independientes como comentarios sobre la utilización de recintos, indicadores de asistencia y movimientos reportados en los precios de las entradas. Los valores atípicos se señalaron, investigaron y corrigieron cuando se rastreaban a eventos puntuales, ciclos de giras inusuales o desajustes de alcance.
Antes de la aprobación final, los supuestos y cálculos pasan por una revisión analítica en varias etapas, y se vuelve a contactar a los encuestados cuando un dato clave se sale del rango esperado. El informe se actualiza anualmente, y se realizan actualizaciones provisionales cuando eventos importantes alteran la demanda o los precios, seguidas de una revisión final previa a la entrega para garantizar que los clientes reciban la visión más reciente.
El tamaño del mercado de compañías de artes escénicas de Mordor Intelligence frente a otras estimaciones publicadas
Las cifras de mercado publicadas para compañías de artes escénicas pueden variar ampliamente porque el límite de lo que se considera una compañía de artes escénicas no es consistente, y porque los ingresos pueden contabilizarse a nivel de la empresa o a nivel del ecosistema más amplio del entretenimiento en vivo. También surgen diferencias cuando los estudios mezclan alquiler de recintos, deportes o eventos generales, o cuando utilizan diferentes años base y momentos de conversión de divisas.
Al hacer seguimiento de los niveles de precios de entradas y las divisiones por tipo de recinto, y luego actualizar los supuestos clave mediante verificaciones estructuradas con expertos, Mordor Intelligence mantiene el modelo alineado con los ingresos de producción liderados por compañías de artes escénicas en lugar del volumen de negocio más amplio del entretenimiento en vivo.
Comparación de referencia
| Fuente | Tamaño del mercado | Brechas en la metodología de investigación |
|---|---|---|
| Mordor Intelligence | USD 2,88 mil millones (2026) | |
| Base de datos sectorial A | USD 21,20 mil millones (2025) | Utiliza una visión de ingresos sectoriales más cercana a totales de estilo NAICS nacional, que puede agrupar deportes de espectadores, recintos y actividades relacionadas, y no está alineada con el mismo alcance global ni el mismo año. |
| Editorial global B | USD 200,00 mil millones (2024) | Parece incluir un conjunto de gasto en entretenimiento en vivo mucho más amplio y puede mezclar ingresos de empresas con ingresos del ecosistema de eventos, lo que infla los totales frente a una definición exclusiva de compañías de artes escénicas. |
La tabla muestra que la dispersión proviene principalmente del alcance, en particular de si la estimación aísla a las compañías de artes escénicas o se amplía a eventos en vivo más amplios e industrias relacionadas. Nuestro enfoque se mantiene repetible porque los totales se construyen a partir de factores claros de demanda y precios, y las verificaciones facilitan explicar cada ajuste cuando se recalcula el mercado.


Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño del mercado de empresas de artes escénicas en 2026?
El tamaño del mercado de empresas de artes escénicas se sitúa en USD 2.880 millones en 2026 y se proyecta que alcance USD 3.720 millones en 2031.
¿Cuál es la tasa de crecimiento esperada para las empresas de artes escénicas hasta 2031?
Se prevé que el mercado crezca a una CAGR del 5,22% de 2026 a 2031.
¿Qué segmento de artes escénicas crece más rápido durante el período de previsión?
Se proyecta que la Danza registre una CAGR del 9,35%, convirtiéndola en la disciplina de mayor crecimiento.
¿Qué región geográfica liderará el crecimiento?
Se espera que Asia-Pacífico registre la CAGR regional más alta del 8,05% hasta 2031.
¿Cómo están utilizando la tecnología los recintos para impulsar los ingresos?
Los algoritmos de fijación dinámica de precios y las experiencias inmersivas de XR ayudan a los recintos a capturar ingresos adicionales y diferenciar la oferta en vivo.
¿Qué factores regulatorios podrían transformar la competencia?
La acción antimonopolio del Departamento de Justicia de los Estados Unidos contra Live Nation puede abrir la venta de entradas y la promoción a una mayor competencia, afectando a la dinámica del mercado.
Última actualización de la página el:


