
Tamanho e Participação do Mercado de Artistas Independentes
Análise do Mercado de Artistas Independentes pela Mordor Intelligence
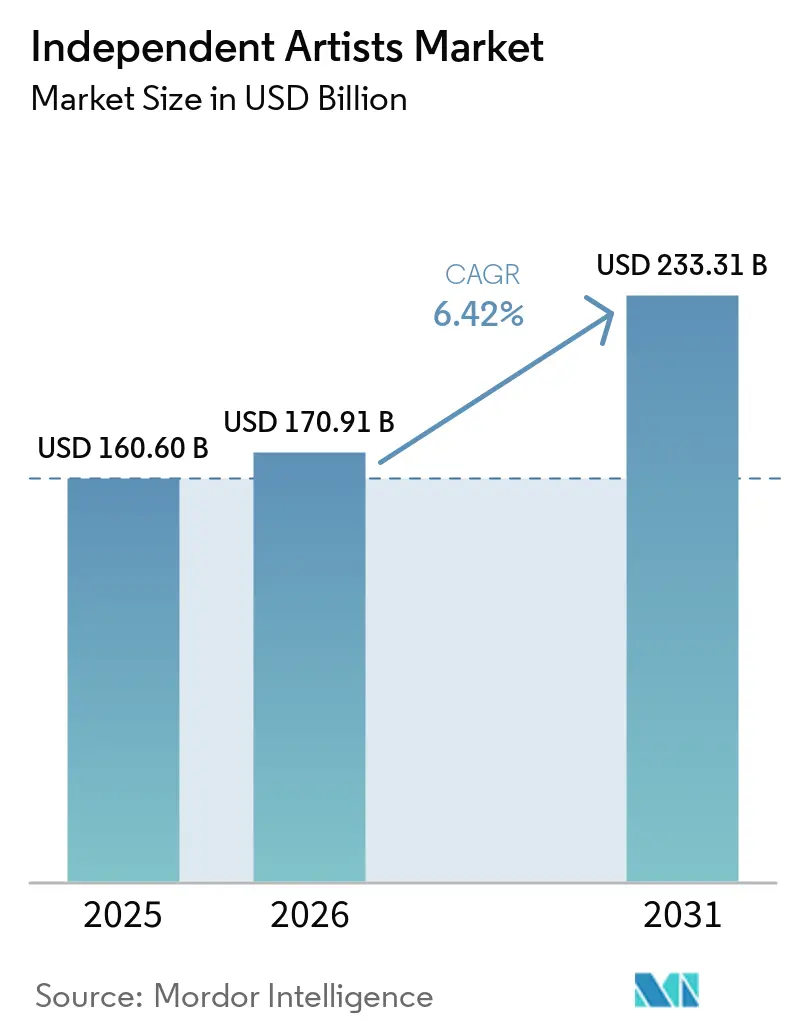
O tamanho do mercado de artistas independentes deve aumentar de 170,9 bilhões de USD em 2026 para 181,9 bilhões de USD em 2027 e atingir 244,3 bilhões de USD até 2032, crescendo a um CAGR de 6,08% no período 2027-2032.
A criação musical assistida por inteligência artificial, os pagamentos recorrentes de fãs e a visualização de shows ao vivo com ingressos criam mais formas de construir uma oferta comercial em torno de uma gravação independente. No Reino Unido, a demanda por vinil oferece ao repertório independente um produto físico para vender ao lado da escuta digital. Portfólios mais amplos de serviços para artistas podem conectar essas oportunidades com distribuição, suporte ao desenvolvimento e administração de direitos autorais, tornando o papel do provedor relevante além da entrega de um lançamento. Taxas e regras diferenciadas de royalties restringem o que os artistas retêm, de modo que a tarefa comercial central é converter o engajamento do público em renda capaz de sustentar trabalhos adicionais.
Principais Conclusões do Relatório
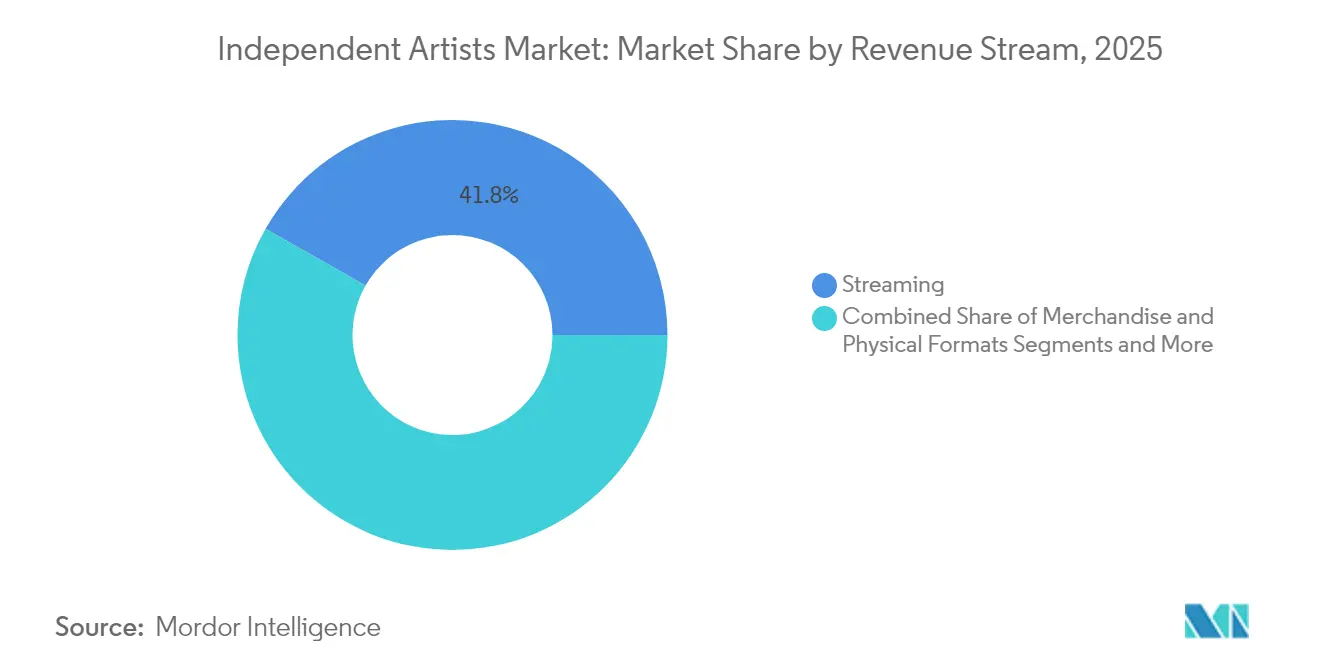
- Por fonte de receita, o streaming detinha uma participação de 41,27% no mercado de artistas independentes em 2026, enquanto o segmento de mercadorias e formatos físicos tem previsão de crescimento mais rápido, com um CAGR de 8,11% no período 2027-2032.
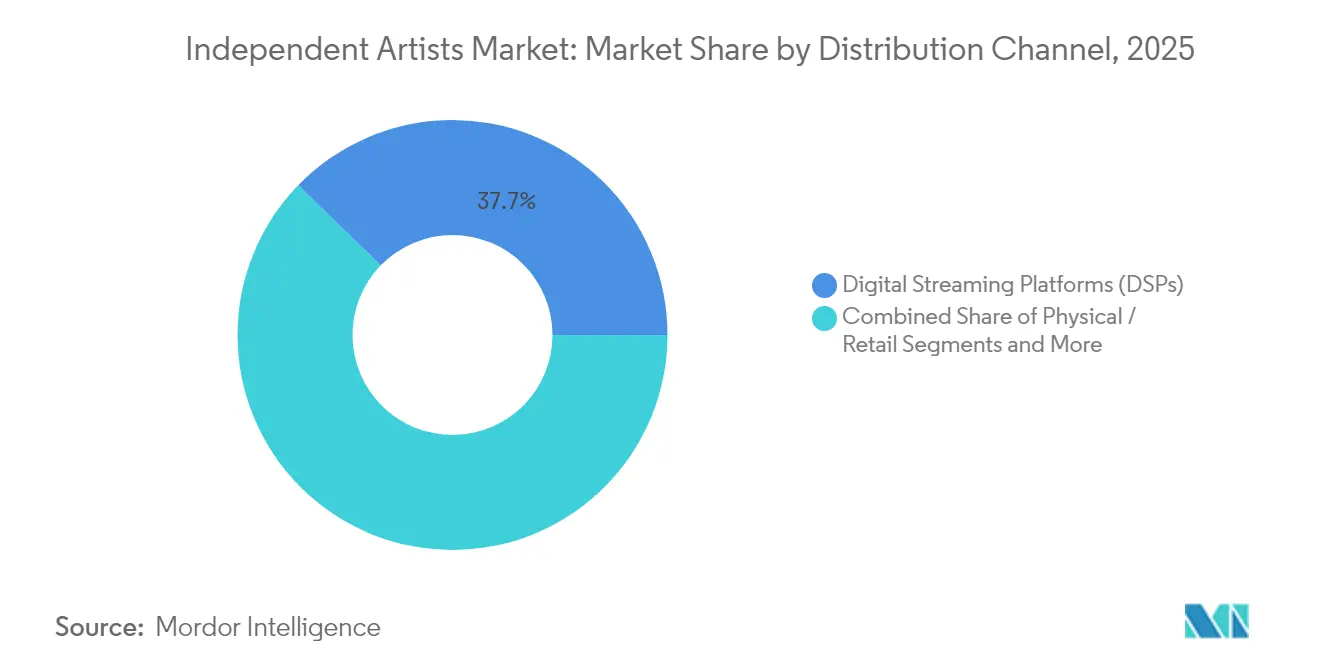
- Entre os canais de distribuição, as plataformas digitais de streaming responderam por uma participação de 37,14% no tamanho do mercado de artistas independentes em 2026, e o canal físico/varejo tem previsão de crescimento mais rápido, com um CAGR de 8,5% no período 2027-2032.
- Entre os gêneros, o hip-hop / rap liderou com uma participação de 33,9% em 2026, enquanto o eletrônico / dance é o segmento de crescimento mais rápido, com um CAGR de 7,7% no período 2027-2032.
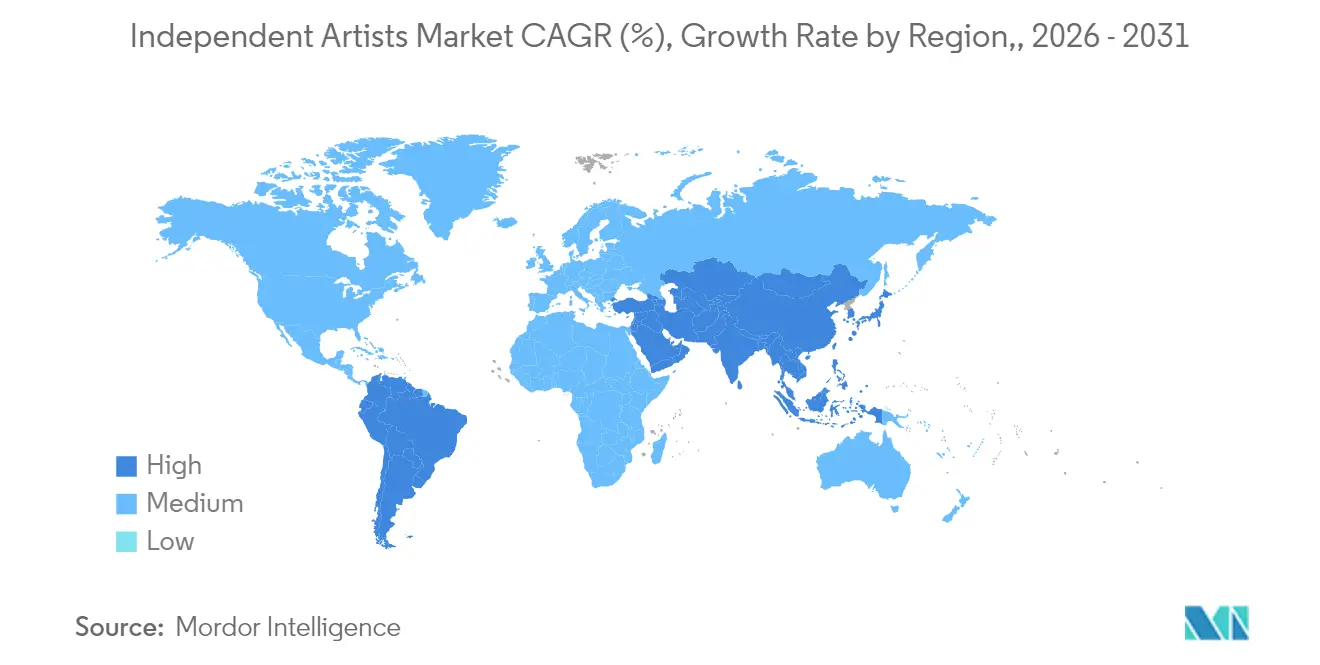
- Geograficamente, a América do Norte detinha a maior participação, de 42,46% em 2026, com a Europa com previsão de crescimento mais rápido, com um CAGR de 6,95% no período 2027-2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Reformas de royalties centradas no criador em plataformas digitais de streaming | +1.8% | Em toda a França | Médio prazo (2-4 anos) |
| Ferramentas de produção e marketing habilitadas por inteligência artificial | +2.4% | Os Estados Unidos | Curto prazo (≤ 2 anos) |
| Clubes de fãs por assinatura e monetização de superfãs | +2% | O Reino Unido | Médio prazo (2-4 anos) |
| Shows ao vivo transmitidos e espaços virtuais | +1.5% | A região de Toronto | Médio prazo (2-4 anos) |
| Surgimento de estruturas de propriedade Web3 | +0.3% | América do Norte e Europa | Longo prazo (≥ 4 anos) |
| Expansão de plataformas de serviços para artistas independentes | +0.9% | Estados Unidos, Brasil, França, Alemanha, Reino Unido e México | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Reformas de royalties centradas no criador em plataformas digitais de streaming
A reforma de royalties pode vincular o valor comercial de uma gravação mais estreitamente à forma como os ouvintes se engajam com ela. O modelo centrado no artista da Deezer substituiu seu modelo centrado no mercado para todo o streaming pago na França, com a primeira distribuição cobrindo streams do primeiro trimestre de 2025.[1] Nessa distribuição de direitos de publicação de 6 de outubro de 2025, os streams de artistas com pelo menos 1.000 streams mensais de pelo menos 500 usuários únicos contaram duas vezes no cálculo de royalties. Streams resultantes de uma busca específica ou provenientes de uma playlist personalizada ou editorial também contaram duas vezes na ponderação de royalties. A Deezer informou que 85% de seus parceiros estavam em seu Sistema de Pagamento Centrado no Artista em seus resultados do exercício fiscal de 2025. As regras da Deezer nessa distribuição francesa favoreceram artistas que atingiram o limite de audiência e gravações que atraíam escuta ativa em vez de passiva, conferindo ao desenvolvimento de audiência um incentivo específico de alocação de royalties.
Ferramentas de produção e marketing habilitadas por inteligência artificial
As ferramentas de inteligência artificial podem apoiar artistas independentes tanto na criação de gravações quanto no trabalho de levar lançamentos aos ouvintes. Na pesquisa de 2026 da Ditto Music com 5.039 artistas ativos e autolançadores em 112 países, todos os quais haviam lançado música com a Ditto, 47% relataram usar inteligência artificial na criação musical.[2] Em uma questão de resposta múltipla, 50% dos respondentes que usaram inteligência artificial em marketing relataram uso regular ou ocasional em marketing ou estratégia de negócios. No subgrupo da pesquisa nos EUA, os respondentes com 55 anos ou mais eram quase 3 vezes mais propensos do que os de 18 a 24 anos a usar inteligência artificial na criação musical. Combinar produção assistida por inteligência artificial com marketing de lançamento pode ampliar o alcance de gravações autolançadas e as oportunidades para artistas, incluindo músicos mais velhos, de obter renda com elas.
Clubes de fãs por assinatura e monetização de superfãs
As assinaturas recorrentes de fãs podem dar à descoberta de álbuns um mecanismo de pagamento direto e um motivo para os ouvintes retornarem. O Bandcamp lançou os Clubs com 4 clubes curados em setembro de 2025, oferecendo uma assinatura mensal de 13 USD com um novo álbum digital selecionado por curador a cada mês. A oferta incluía conteúdo focado no artista e festas de escuta comunitária, nas quais os artistas podiam ocasionalmente participar. Os assinantes podiam manter as gravações em destaque em suas coleções após o cancelamento. Para um artista em destaque, o clube coloca uma gravação diante de assinantes pagantes que buscam descoberta guiada por curador, o que vincula a exposição a uma taxa recorrente.
Shows ao vivo transmitidos e espaços virtuais
A banda canadense independente Metric transmitiu ao vivo seu show em Toronto exclusivamente na Veeps em 6 de junho de 2025. Os detentores de ingressos podiam rever a apresentação por 7 dias após a compra. Para um artista independente, esse formato pode atender ouvintes e fãs geograficamente dispersos cujas agendas os impedem de assistir a uma transmissão ao vivo. Vender o acesso a uma apresentação gravada pode servir a diferentes ocasiões de visualização, ampliando o público comercial além das pessoas que comparecem ao local.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Aumento de taxas de plataforma e licenciamento em dois níveis | -1.2% | Mercados musicais europeus | Curto prazo (≤ 2 anos) |
| Viés algorítmico de descoberta em favor das majors | -0.8% | Reino Unido, Portugal e Suécia | Longo prazo (≥ 4 anos) |
| Picos de custos de turnê impulsionados pela inflação | -0.5% | Mercados musicais europeus | Curto prazo (≤ 2 anos) |
| Complexidade fragmentada da administração de direitos | -0.3% | Estados Unidos e Reino Unido | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Aumento de taxas de plataforma e licenciamento em dois níveis
As taxas e as regras diferenciadas de royalties podem reduzir o que um artista independente retém de pagamentos de fãs e atividade de streaming. A partir de 5 de agosto de 2025, o Patreon passou a cobrar das novas páginas de membros pagos uma taxa de 10% sobre os ganhos do criador, substituindo seus planos Pro de 8% e Premium de 12% para novas páginas. As páginas existentes publicadas continuamente podiam manter a precificação legada, enquanto o processamento de pagamentos e os impostos aplicáveis eram cobranças adicionais. O relatório de junho de 2025 da IMPALA afirmou que os limites de desmonetização do streaming e os aumentos de royalties estavam retirando receita de gravadoras independentes e gêneros de nicho, afetando desproporcionalmente o repertório clássico, de jazz, regional e não anglófono. As novas páginas de membros pagam a taxa da plataforma em cada pagamento de fã, e os catálogos de nicho perdem receita em streams que ficam abaixo dos limites de desmonetização.
Viés algorítmico de descoberta em favor das majors
Sistemas de recomendação pouco transparentes podem tornar a descoberta por playlists uma base frágil para a estratégia de lançamento de um artista independente. Em seu relatório de fevereiro de 2026, a IMPALA afirmou que os sistemas algorítmicos e editoriais poderiam favorecer sucessos anteriores, repertório global e catálogos de grandes gravadoras, restringindo a visibilidade e a atenção na música europeia. Onde as plataformas de streaming utilizavam tratamento preferencial ou acordos agrupados, a associação relatou maiores barreiras de escala e visibilidade para as empresas musicais independentes europeias. Essas condições separam a disponibilidade técnica do lançamento de uma oportunidade credível de alcançar ouvintes desconhecidos. A consequência comercial pode ser um comprometimento tardio com a promoção baseada em playlists quando um artista não consegue avaliar o provável benefício de descoberta.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Fonte de Receita:
Escala do Streaming e Propriedade Física Sustentam Diferentes GanhosO streaming respondeu por uma participação de 41,27% no tamanho do mercado de artistas independentes em 2026. O Spotify informou que artistas e gravadoras independentes geraram aproximadamente metade de seus mais de 11 bilhões de USD em pagamentos à indústria musical em 2025.[3] Mais de um terço dos artistas que geraram pelo menos 10.000 USD em royalties do Spotify naquele ano autolançaram sua música por meio de distribuidores independentes ou haviam iniciado suas carreiras dessa forma. Os distribuidores que atendem artistas autolançadores operam dentro de um pool de royalties grande o suficiente para recompensar artistas que começaram de forma independente.
Mercadorias e formatos físicos formam o segmento de crescimento mais rápido, com previsão de CAGR de 8,11% no período 2027-2032. Os lançamentos independentes responderam por 34,5% das vendas de LPs de vinil no Reino Unido em 2025, segundo a BPI. Arctic Monkeys, Fontaines D.C. e Radiohead, todos ligados a gravadoras independentes, também figuraram entre os 10 artistas de vinil mais vendidos do país naquele ano. Essa presença conecta o repertório independente com uma demanda substancial por gravações físicas e com artistas capazes de alcançar posições de liderança nesse formato. Os serviços de lançamento físico podem atender catálogos comercialmente estabelecidos por meio de edições que os ouvintes compram e guardam, oferecendo aos artistas uma oportunidade de produto ao lado do consumo de gravações por acesso digital.


Nota: As participações de segmento de todos os segmentos individuais estão disponíveis após a compra do relatório
Por Canal de Distribuição:
Alcance de Plataforma e Acesso a Lojas Moldam a Economia do LançamentoAs plataformas digitais de streaming representaram uma participação de 37,14% no mercado de artistas independentes em 2026. O Spotify reportou 777 milhões de usuários ativos mensais em sua plataforma global no segundo trimestre de 2026, alta de 12% em relação ao ano anterior. Essa escala de audiência torna a disponibilidade nas plataformas digitais de streaming comercialmente significativa para lançamentos independentes que buscam ouvintes além das relações existentes de fãs do artista. O Spotify também contabilizou 300 milhões de assinantes Premium globalmente naquele trimestre. Com os assinantes Premium abaixo da metade dos usuários ativos mensais, converter o alcance potencial da plataforma em relações de fãs pagantes requer mais do que entregar um lançamento independente.
O canal físico/varejo é o segmento de crescimento mais rápido, com previsão de CAGR de 8,5% no período 2027-2032. As lojas físicas do Reino Unido aumentaram sua participação nas vendas físicas de música em quase um terço, de 2021 a 41,2% em 2025. A entrega em domicílio respondeu por mais da metade das vendas físicas de música no país em 2025. O ganho de participação das lojas sinaliza uma redistribuição dentro das vendas físicas, tornando a rota até o comprador relevante para artistas que escolhem como oferecer suas gravações. O acesso ao varejo torna-se comercialmente relevante mesmo para uma estratégia de lançamento físico que também atende uma base maior de clientes de entrega em domicílio, conferindo aos parceiros de distribuição papéis distintos no alcance de ouvintes pagantes.

Nota: As participações de segmento de todos os segmentos individuais estão disponíveis após a compra do relatório
Por Gênero:
Demanda por Álbuns de Hip-Hop Encontra Lançamentos Eletrônicos IndependentesO hip-hop / rap foi o maior segmento, com uma participação de 33,9% em 2026. A Roc Nation Distribution informou que o álbum de rap totalmente independente de Clipse, "Let God Sort Em Out", gerou 118.000 unidades equivalentes de álbum nos EUA em sua primeira semana de lançamento em 2025. A Luminate também identificou o hip-hop entre os gêneros que dominam a participação no streaming de áudio sob demanda independente nos EUA em 2025 até a data. O mesmo álbum alcançou a posição número 2 na parada Top Rap Albums da Billboard em sua primeira semana, demonstrando que um lançamento totalmente independente pode competir por uma posição de liderança nas paradas do gênero.
O eletrônico / dance é o segmento de crescimento mais rápido, com previsão de CAGR de 7,7% no período 2027-2032. No primeiro semestre de 2026, o Dance / Eletrônico ganhou 0,51 pontos percentuais de participação no áudio sob demanda nos EUA, o maior ganho de gênero nessa medida. O produtor e DJ de house Chris Lake lançou Chemistry como um álbum totalmente independente e autofinanciado em 2025. A Beatport incluiu Lake entre seus 10 artistas de house mais vendidos de 2025. Esses exemplos conectam maior participação de gênero na escuta com lançamentos autofinanciados e um canal de varejo especializado, oferecendo a projetos eletrônicos independentes diferentes rotas para a demanda comercial.
Análise Geográfica
Mercado de Artistas Independentes da América do Norte
A América do Norte respondeu por uma participação de 42,46% no tamanho do mercado de artistas independentes em 2026. A IFPI informou que os Estados Unidos e o Canadá adicionaram mais de 400 milhões de USD à receita global de música gravada em 2025. Nos dados de música gravada dos EUA, a RIAA reportou 111,1 milhões de unidades de assinatura paga premium no primeiro semestre de 2026, alta de 5,5% em relação ao primeiro semestre de 2025. Uma base de assinaturas pagas em expansão oferece aos lançamentos independentes uma rota para escuta repetida dentro de uma relação de pagamento existente. Os serviços para artistas podem se basear nessa estrutura apoiando a descoberta contínua de catálogos entre lançamentos, mantendo sua oferta comercial vinculada ao uso de gravações ao longo do tempo.
Mercado de Artistas Independentes da Europa
A Europa tem previsão de ser a geografia de crescimento mais rápido, com um CAGR de 6,95% no período 2027-2032. A IFPI informou que a receita de música gravada europeia cresceu 5,6% em 2025, enquanto a região manteve sua posição como a segunda maior. A PRS for Music, sociedade de arrecadação do Reino Unido que representa compositores, autores e editoras, informou que a receita proveniente do uso europeu da música de seus membros aumentou 7,9% em 2025, mantendo a Europa como seu maior mercado internacional. Um canal de arrecadação internacional pode dar aos criadores participantes acesso a renda em territórios europeus, tornando a administração de direitos além do público doméstico comercialmente relevante para o desenvolvimento de repertório independente.
O repertório independente da América do Sul tem um papel substancial na plataforma no Brasil, onde artistas e gravadoras independentes geraram uma participação maior dos royalties do Spotify do que a média global da plataforma de aproximadamente metade em 2025. A Ásia-Pacífico tem um contexto diferente de formato físico, com a Ásia classificada como a maior região para receita de música gravada física em 2025. A região do Oriente Médio e África combina o negócio de música gravada dominado pelo streaming no Oriente Médio e Norte da África com a crescente receita de gravações da África Subsaariana em 2025. Em 8 de julho de 2026, a Warner Music Group anunciou a expansão da ADA, sua divisão de distribuição independente e serviços para gravadoras, pela Europa, Oriente Médio e África. Essa maior abrangência de serviços poderia ajudar a conectar diferentes modelos de receita locais com lançamentos independentes, enquanto o formato da demanda pagante determina quais capacidades são comercialmente relevantes.
Estrutura Regulatória e Perspectivas
A comparação examina jurisdições selecionadas sob a perspectiva de artistas-compositores independentes que licenciam suas próprias obras musicais para uso digital. A estrutura dos EUA fornece uma licença mecânica coletiva para usos digitais especificados, administrada pelo Mechanical Licensing Collective ao amparo do Music Modernization Act. A estrutura do Reino Unido estabelece padrões mínimos de governança, transparência e conduta para organizações de gestão coletiva, com monitoramento e aplicação pelo Intellectual Property Office. A distinção comercial relevante é como o licenciamento é administrado e qual supervisão apoia o tratamento da renda de obras musicais.
Tabela Regulatória
| Fator de decisão | Estados Unidos | Reino Unido |
|---|---|---|
| Autoridade principal | Escritório de Direitos Autorais dos EUA, com administração pelo Mechanical Licensing Collective | Intellectual Property Office |
| Instrumentos ou diretrizes principais | Music Modernization Act, Título I | Regulamentos de Gestão Coletiva de Direitos Autorais (Diretiva da UE) de 2016 |
| Efeito comercial | Licenciamento mecânico coletivo para usos digitais especificados de obras musicais não dramáticas | Administração coletiva sujeita a padrões de governança e transparência |
| Atratividade atual da política | Alta | Média |
| Direção futura da atratividade da política | Sem alteração | Sem alteração |
| Fonte: Mordor Intelligence | ||
O julgamento dos EUA reflete uma rota estabelecida de licenciamento mecânico coletivo, com continuidade apoiada pela prorrogação em 2026 das designações das entidades administradoras e pela próxima revisão com início em janeiro de 2029. A administração coletiva do Reino Unido combina padrões de governança, transparência e conduta de supervisão leve aplicados pelo IPO com a remoção em 2023 dos requisitos de auditoria de relatórios anuais de transparência para organizações de gestão coletiva menores. Para um compositor que utiliza a administração coletiva, a supervisão mínima com auditoria mais leve de organizações menores sustenta uma classificação Média para a responsabilização sobre o tratamento da renda. O relatório do governo do Reino Unido de março de 2026 sobre direitos autorais e inteligência artificial sustenta a classificação Sem alteração ao lado das regras operacionais de gestão coletiva, afirmando que os direitos autorais permaneceriam inalterados na ausência de nova legislação enquanto o governo monitorava os efeitos sobre titulares de direitos, desenvolvedores e usuários.
Etapas da Cadeia de Valor
A comparação acompanha a entrega do lançamento, a escuta paga e o comércio de fãs para mostrar onde os provedores de serviços podem obter receita com gravações independentes. O TuneCore combina entrega, gestão de direitos e cobrança de pagamentos, posicionando seu serviço para artistas entre uma gravação e as lojas digitais. A monetização envolve então diferentes relações com clientes, incluindo as assinaturas Premium do Spotify e a loja de música e mercadorias da Veeps.
Tabela de Análise da Cadeia de Valor
| Atividade primária | Participantes principais | Captura de valor | Gargalo | Resposta de resiliência |
|---|---|---|---|---|
| Entrega e administração do lançamento | Distribuidores de música como o TuneCore | Assinaturas anuais de distribuição | Coordenar a entrega e a cobrança de pagamentos entre as lojas | Consolidar a administração do lançamento e os registros de pagamento |
| Escuta digital paga | Plataformas de streaming como o Spotify | Pagamentos de assinatura Premium | Converter o acesso em uma relação paga contínua | Desenvolver benefícios de escuta paga que incentivem a renovação |
| Comércio de fãs | Lojas de música e mercadorias como a Veeps | Vendas de vinil e mercadorias do artista | Conectar o interesse em uma apresentação com a compra de um produto separado | Posicionar a compra de mercadorias ao lado da visualização ao vivo e sob demanda |
| Fonte: Mordor Intelligence | ||||
Os ganhos dos fornecedores surgem em pontos diferentes porque a distribuição vende um serviço para artistas, enquanto a escuta paga e as mercadorias atendem à demanda dos fãs. A distinção comercial é relevante para artistas que escolhem entre pagar pelo acesso ao lançamento e adicionar serviços em torno da transação com o ouvinte final. Um distribuidor que se expande para o comércio de fãs poderia participar de mais da vida comercial de uma gravação, assumindo também a tarefa separada de converter ouvintes em compradores de produtos.
Cenário Competitivo
Concentração do Mercado
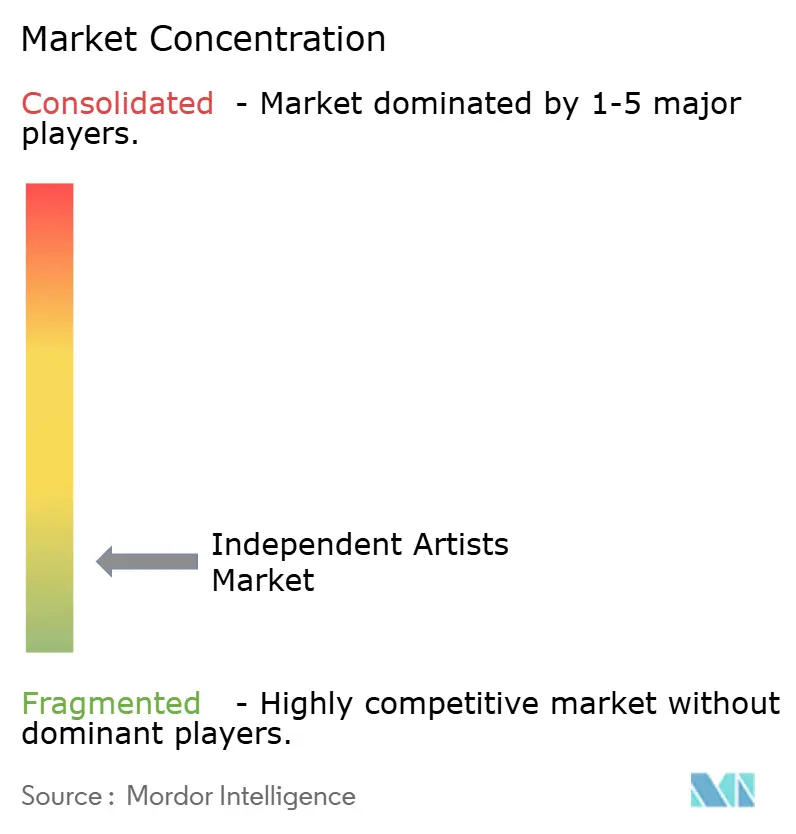
A concorrência é moderadamente fragmentada, com a integração de portfólio ilustrada pela aquisição da Downtown Music Holdings pela Virgin Music Group, concluída em 20 de fevereiro de 2026. A oferta de publicação da Believe em 2025 atendia artistas, compositores independentes e editoras, enquanto a DistroKid cuida da distribuição digital e da cobrança de royalties. A AWAL fornece serviços de desenvolvimento de artistas e distribuição mundial, enquanto a CD Baby distribui gravações por meio de parceiros digitais e foi incluída no portfólio adquirido da Downtown. A UnitedMasters combina distribuição de música com ferramentas de apoio às carreiras dos artistas. A distinção competitiva para os artistas é a combinação de administração, entrega e desenvolvimento disponível por meio de uma determinada relação de serviço, juntamente com suas conexões com um grupo musical maior.
Em 19 de fevereiro de 2026, a AWAL, de propriedade da Sony Music, firmou parceria com a distribuidora italiana independente Artist First. O catálogo da Artist First recebeu suporte ao desenvolvimento e acesso aos serviços de distribuição mundial da AWAL, conectando a parceria tanto ao alcance do artista quanto ao desenvolvimento de carreira. Em 29 de outubro de 2025, a DistroKid lançou o Direct, uma loja de mercadorias para membros com um lançamento na DistroKid que transforma a arte do lançamento em produtos de impressão sob demanda e cuida da impressão, do envio e do suporte ao cliente. A loja estende a relação da DistroKid com seus membros da entrega do lançamento para o cumprimento de pedidos de mercadorias. O acordo entre AWAL e Artist First oferece aos provedores de desenvolvimento de artistas uma rota por meio das relações existentes de outro distribuidor, tornando o acesso ao catálogo um complemento comercial à capacidade técnica de distribuir um lançamento mundialmente.
Em 27 de março de 2026, a BeatStars anunciou a Believe Music Publishing como seu novo parceiro global de administração de publicação, com início da parceria previsto para 1º de abril de 2026. A administração de publicação amplia a relação com o cliente relevante para o repertório do compositor, estendendo o trabalho de serviço além da entrega de uma gravação específica. A direção provável é uma concorrência mais intensa pela administração e desenvolvimento do repertório independente, com o acesso à distribuição servindo como uma parte de uma relação comercial mais ampla.
Líderes do Setor de Artistas Independentes
-
Believe
-
DistroKid
-
AWAL
-
CD Baby
-
UnitedMasters
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Artistas Independentes Empresas cobertas neste relatório
- AWAL
- Believe
- DistroKid
- TuneCore
- CD Baby
- UnitedMasters
- Empire
- Symphonic Distribution
- Ditto Music
- Stem
- Amuse
- Virgin Music Group
- Downtown Music Holdings
- The Orchard
- Bandcamp
- Patreon
- SoundCloud
- Bandzoogle
- Artist Growth
- Songtradr
- Kobalt AWAL Core
- ReverbNation
- LANDR
- Spinnup*
Principais Oportunidades para os Participantes do Mercado
As oportunidades comparam formatos adicionais de apresentação, lançamentos audiovisuais e compras diretas como formas de os artistas independentes monetizarem a demanda dos ouvintes. O beta do Spotify de junho de 2026 introduziu uploads diretos de apresentações ao vivo, sessões de estúdio, covers e videoclipes oficiais para artistas participantes. Vídeos com mais de 30 segundos podem gerar royalties e podem ser elegíveis para paradas, com visualização limitada a usuários Premium em mercados beta com suporte. Em 31 de agosto de 2026, o TIDAL removeu sua taxa de plataforma de 10% das vendas diretas de música e mercadorias de artistas dos EUA, com taxas de processamento de pagamento aplicáveis e lojas de mercadorias em beta.
Tabela de Oportunidades de Mercado
| Oportunidade | Por que agora | Segmento comprador/líder | Jogada recomendada | Principal barreira | Prováveis beneficiários |
|---|---|---|---|---|---|
| Monetizar apresentações ao vivo filmadas | Novo beta de upload direto de vídeo | Artistas independentes participantes do beta | Oferecer uma apresentação filmada como um lançamento adicional gerador de royalties | Participação restrita ao beta | Artistas participantes e Spotify |
| Desenvolver catálogos de gravações audiovisuais | Sessões de estúdio e vídeos oficiais se qualificam para a rota de upload | Artistas de gravação independentes participantes do beta | Construir uma sequência de lançamentos de estúdio e vídeos oficiais | Visualização exclusiva para Premium em mercados com suporte | Artistas de gravação participantes e Spotify |
| Expandir compras diretas de música | O TIDAL eliminou sua taxa de plataforma para vendedores artistas nos EUA | Artistas independentes dos EUA que vendem música diretamente | Conectar os fãs pagantes de um artista com uma oferta direta de música | Deduções de processamento de pagamento permanecem | Vendedores artistas nos EUA e TIDAL |
| Fonte: Mordor Intelligence | |||||
A abertura central é estender uma relação com o ouvinte para um formato pago adicional ou uma compra direta. A remoção da taxa do TIDAL estava ativa para vendedores de música nos EUA em agosto de 2026, enquanto a rota de upload do Spotify estava limitada a artistas beta participantes. Essa diferença favorece o desenvolvimento de uma oferta de compra direta para vendedores elegíveis nos EUA sem aguardar a admissão no beta de vídeo separado.
Desenvolvimentos industriais recentes em Mercado de Artistas Independentes
- Set 2026: O Spotify lançou o Fresh Finds Forward, um programa projetado para oferecer a aproximadamente 10.000 artistas independentes emergentes por ano recursos, comunidade e suporte para crescimento de longo prazo.
- Ago 2026: O TIDAL removeu sua taxa de plataforma de 10% das vendas diretas de música e mercadorias de artistas dos EUA, com taxas de processamento de pagamento aplicáveis e lojas de mercadorias em beta.
Mercado de Artistas Independentes Escopo do relatório e metodologia de pesquisa
Definição e Cobertura do Mercado
O mercado de artistas independentes mede a receita global anual gerada quando artistas independentes monetizam gravações musicais, apresentações, relações com fãs, mercadorias e direitos associados. Abrange os recebimentos atribuíveis ao artista em canais de vendas, gêneros e geografias.
Exclusões de escopo: São excluídas as receitas atribuíveis a artistas contratados por gravadoras tradicionais, a renda não relacionada à monetização de conteúdo de artistas independentes, incluindo endossos não relacionados, vendas de ferramentas e serviços de gravação, produção ou distribuição, e receitas de conteúdo criativo não musical.
Visão Geral da Segmentação
- Por Fonte de Receita
- Streaming
- Apresentações ao Vivo
- Mercadorias e Formatos Físicos
- Assinaturas Diretas de Fãs
- Licenciamento e Sincronização
- Por Canal de Distribuição
- Plataformas de Streaming Digital (DSPs)
- Mercados Direto ao Fã
- Plataformas Sociais / de Conteúdo Gerado pelo Usuário
- Varejo Físico
- Por Gênero
- Pop
- Hip-Hop / Rap
- Eletrônico / Dance
- Rock e Alternativo
- Outros Gêneros (Jazz, Clássico, etc.)
- Por Geografia
- América do Norte
- Canadá
- Estados Unidos
- México
- América do Sul
- Brasil
- Peru
- Chile
- Argentina
- Restante da América do Sul
- Ásia-Pacífico
- Índia
- China
- Japão
- Austrália
- Coreia do Sul
- Sudeste Asiático (Singapura, Malásia, Tailândia, Indonésia, Vietnã, Filipinas)
- Restante da Ásia-Pacífico
- Europa
- Reino Unido
- Alemanha
- França
- Espanha
- Itália
- BENELUX (Bélgica, Países Baixos, Luxemburgo)
- NÓRDICOS (Dinamarca, Finlândia, Islândia, Noruega, Suécia)
- Restante da Europa
- Oriente Médio e África
- Emirados Árabes Unidos
- Arábia Saudita
- África do Sul
- Nigéria
- Restante do Oriente Médio e África
- América do Norte
Fontes de Dados, Dimensionamento do Mercado e Validação
Pesquisa Documental
A pesquisa documental baseia-se em fontes públicas como o Global Music Report da IFPI, o Banco de Dados de Receitas dos EUA da RIAA, o Global Market View da IMPF, a conta de artes da National Endowment for the Arts e do Bureau of Economic Analysis, e o Spotify Loud & Clear para mapear formatos de música gravada, arrecadações de direitos, caminhos de artistas independentes, atividade artística mais ampla e pagamentos de plataformas para as fontes de receita atribuíveis ao artista do mercado. Essas fontes fornecem sinais independentes sobre demanda, geografia, rotas de monetização, fluxos de direitos e participação, enquanto suas diferentes medidas permanecem separadas do total do mercado.
Relatórios anuais e arquivamentos 10-K de empresas, materiais para investidores, comunicados de plataformas e distribuidores, imprensa especializada musical de reputação, estatísticas de artes, organizações de direitos, registros regulatórios e depósitos de patentes podem esclarecer o reconhecimento dos recebimentos do artista, taxas de serviço, termos de lançamento, condições de demanda e mudanças nas rotas de monetização. Essas fontes nomeadas não são exaustivas, e outras fontes informam a coleta, validação e esclarecimento.
Entrevistas e Pesquisas Primárias
As entrevistas globais cobririam artistas independentes e seus gestores, distribuidores, serviços de streaming e diretos ao fã, canais ao vivo e de mercadorias, e organizações de direitos musicais, com executivos, líderes funcionais e gerentes operacionais abordando suas respectivas fontes de receita. Os analistas usariam as evidências dos respondentes para testar a interpretação de fontes secundárias e as premissas variáveis, esclarecer onde os recebimentos são reconhecidos e identificar dados ausentes de países ou canais. Onde as observações publicadas permanecem escassas, os índices observáveis de um mercado similar podem servir como proxy para triangulação e revisão por respondentes familiarizados com aquele mercado.
Distribuição dos respondentes do trabalho de campo de pesquisa primária
| Tipo de empresa | Cargo do respondente | Região |
|---|---|---|
| Nível superior: 30% | Diretores executivos (CXOs): 15% | Ásia-Pacífico: 40% |
| Nível médio: 50% | Líderes funcionais/de unidade: 35% | EMEA: 34% |
| Empresas menores: 20% | Gerentes: 50% | Américas: 26% |
Dimensionamento e Previsão do Mercado
Uma estimativa de cima para baixo parte da monetização musical global atribuível ao artista e aloca os recebimentos entre as fontes de receita e as geografias do estudo. Verificações seletivas de baixo para cima, como recebimentos de ingressos amostrados atribuíveis ao artista e preço de mercadorias multiplicado por unidades vendidas, testam se os totais implícitos são plausíveis. Os indicadores principais incluem fluxos de royalties de streaming, recebimentos de apresentações ao vivo, vendas de mercadorias e música física, atividade de assinaturas de fãs e renda de licenciamento e sincronização, com tendências de lançamento e audiência usadas para interpretar como essas fontes mudam. As evidências de dados públicos de mercado, divulgações de empresas, observações de canais e verificações de respondentes sustentam as participações das fontes de receita, enquanto os mesmos recebimentos contabilizados são classificados por canal de distribuição, gênero e geografia sem adicionar essas classificações ao total.
A análise de cenários leva as mudanças esperadas na escuta paga, na atividade de turnê, nos gastos dos fãs e no licenciamento de direitos pela previsão de 2027-2032, com premissas específicas por região vinculadas a evidências locais. Quando as observações de países ou canais estão incompletas, os analistas podem usar índices de mercados comparáveis e proxies explícitos de preço ou participação, verificando então a estimativa resultante em relação ao pool global de demanda e aos totais disponíveis de canais amostrados. A contribuição dos respondentes pode testar impulsionadores e premissas individuais sem substituir as evidências medidas.
Ciclo de Validação e Atualização de Dados
Os analistas triangulam o modelo em relação a sinais independentes, como recebimentos de música gravada, divulgações de royalties de plataformas, arrecadações de direitos, atividade ao vivo e relatórios de empresas, e verificam se os padrões regionais e de fontes de receita concordam com as definições das fontes. Verificações de anomalias e variâncias sinalizam crescimento, participações ou recebimentos implícitos de artistas inconsistentes para revisão de fontes e revisão analítica em múltiplas etapas. Um ponto não resolvido aciona o recontato com um respondente relevante ou uma nova verificação da fonte subjacente antes da aprovação final. As evidências são atualizadas anualmente, a revisão intermediária é acionada por mudanças materiais nos pagamentos de plataformas, nas turnês ou nas regras de direitos, e os analistas fazem uma nova revisão pré-entrega em relação às informações mais recentes disponíveis.
Tamanho do Mercado de Artistas Independentes da Mordor Intelligence Comparado com Outras Estimativas Publicadas
As estimativas publicadas podem diferir nas transações e produtos que contabilizam e nos insumos usados para modelar a demanda. O mercado de artistas independentes mede a receita global anual gerada quando artistas independentes monetizam gravações musicais, apresentações, relações com fãs, mercadorias e direitos associados.
Os principais fatores de divergência incluem a cobertura definida do estudo e as escolhas de modelagem específicas do mercado. Os indicadores principais incluem fluxos de royalties de streaming, recebimentos de apresentações ao vivo, vendas de mercadorias e música física, atividade de assinaturas de fãs e renda de licenciamento e sincronização, com tendências de lançamento e audiência usadas para interpretar como essas fontes mudam.
Comparação de referência
| Fonte | Tamanho do Mercado | Lacunas na Metodologia de Pesquisa |
|---|---|---|
| Mordor Intelligence | 181,9 bilhões de USD (2027) | |
| Consultoria Global A | 216,7 bilhões de USD (2025) | Em sua base de 2025, esta estimativa está 19,1% acima do valor de 2027 deste relatório de 181,9 bilhões de USD, 2 anos depois. A estimativa inclui empresas de arte independentes e atividades de teatro, dança e ópera ao lado da música, estendendo-se além da monetização musical atribuível ao artista. |
| Consultoria Global B | 244,6 bilhões de USD (2025) | Em sua base de 2025, esta estimativa está 34,5% acima do valor de 2027 deste relatório de 181,9 bilhões de USD, 2 anos depois. A previsão inclui artes visuais e empresas de espetáculos, com sua perspectiva de recuperação publicada sustentando um total mais alto do que os recebimentos de artistas exclusivamente musicais. |
Os analistas da Mordor Intelligence triangulam o modelo em relação a sinais independentes, como recebimentos de música gravada, divulgações de royalties de plataformas, arrecadações de direitos, atividade ao vivo e relatórios de empresas, e verificam se os padrões regionais e de fontes de receita concordam com as definições das fontes.
Principais Questões Respondidas no Relatório
Qual é o tamanho e a perspectiva de crescimento do mercado de artistas independentes?
O tamanho deve atingir 181,9 bilhões de USD em 2027 e 244,3 bilhões de USD até 2032, crescendo a um CAGR de 6,08% no período 2027-2032.
O que está aumentando as oportunidades de monetização dos artistas independentes?
As ferramentas de inteligência artificial e as assinaturas de fãs criam rotas adicionais de monetização. A pesquisa de 2026 da Ditto Music constatou uso de inteligência artificial na criação musical entre 47% dos respondentes ativos e autolançadores que haviam lançado música com a Ditto.
Qual é a maior fonte de receita para artistas independentes?
O streaming foi a maior fonte de receita, com uma participação de 41,27% em 2026.
Quais empresas fornecem serviços para artistas musicais independentes?
Os principais provedores incluem Believe, DistroKid, AWAL, CD Baby e UnitedMasters. A CD Baby foi incluída no portfólio da Downtown adquirido pela Virgin Music Group em fevereiro de 2026.
Quais custos e regras de plataforma reduzem os ganhos dos artistas independentes?
Em junho de 2025, a IMPALA relatou que os limites de desmonetização do streaming e os aumentos de royalties estavam retirando receita de gravadoras independentes e gêneros de nicho. O Patreon passou a cobrar das novas páginas de membros criadores uma taxa de 10% sobre os ganhos a partir de 5 de agosto de 2025, mais processamento e impostos aplicáveis.
Qual região lidera a atividade de artistas independentes e qual cresce mais rapidamente?
A América do Norte detinha uma participação de 42,46% em 2026, enquanto a Europa tem previsão de crescimento a um CAGR de 6,95% no período 2027-2032.