
Tamaño y Participación del Mercado de Web3
Análisis del Mercado de Web3 por Mordor Intelligence
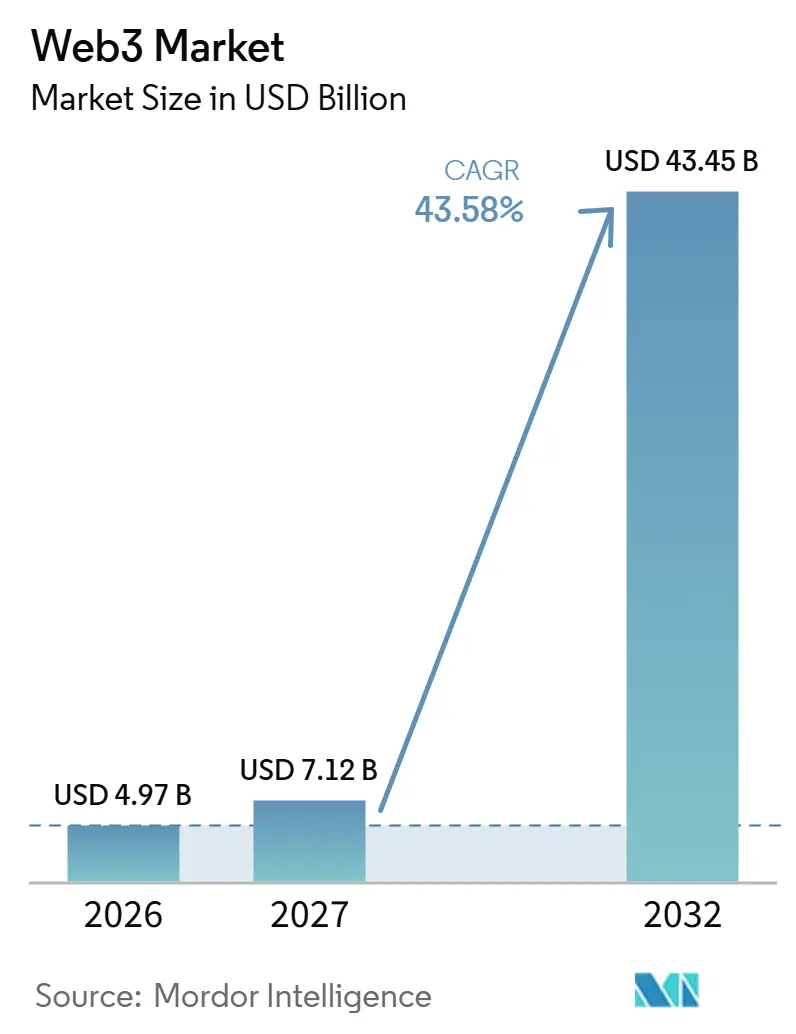
El tamaño del mercado de Web3 fue valorado en 4,97 mil millones de USD en 2026 y se estima que crecerá desde 7,12 mil millones de USD en 2027 hasta alcanzar 43,45 mil millones de USD para 2032, con una CAGR del 43,58% durante el período de previsión (2027-2032).
El uso de pagos empresariales con stablecoins y el comercio descentralizado activo generan demanda de servicios de aplicaciones que procesan actividad financiera recurrente. Los menores costos de ejecución pueden ampliar los casos de uso viables, vinculando esa demanda a aplicaciones construidas en torno a acciones frecuentes de bajo valor. En Brasil, reglas más claras para los proveedores de servicios pueden hacer que la entrada sea más accesible, aunque el trabajo de cumplimiento transfronterizo limita la economía de expansión. Las plataformas competitivas pueden responder combinando distribución de usuarios con funciones financieras especializadas y datos verificables. Dado que una interrupción de seguridad puede detener todas las funciones de una aplicación a la vez, la actividad generadora de comisiones depende de qué tan bien los proveedores contengan el riesgo de contratos a medida que el uso escala.
Conclusiones Clave del Informe
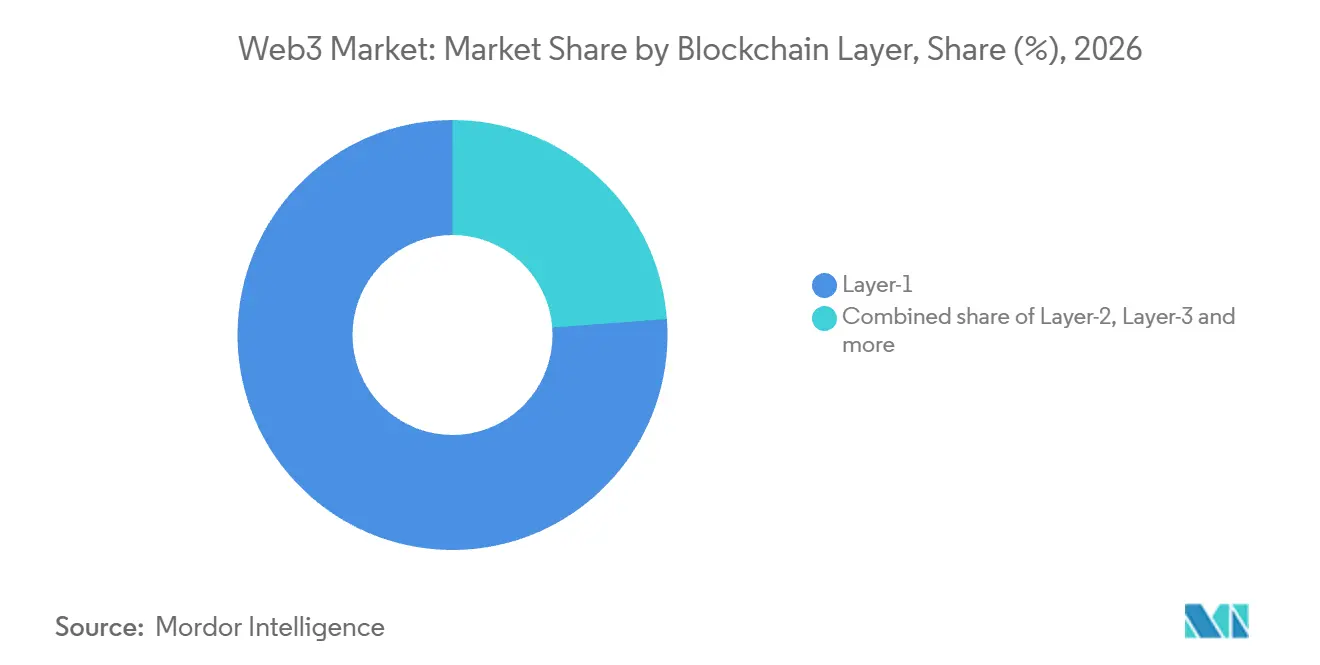
- Por capa de blockchain, la Capa 1 tuvo una participación del 76,19% en el mercado de Web3 en 2026, mientras que se prevé que la Capa 3 sea el segmento de mayor crecimiento con una CAGR del 46,9% durante 2027-2032.
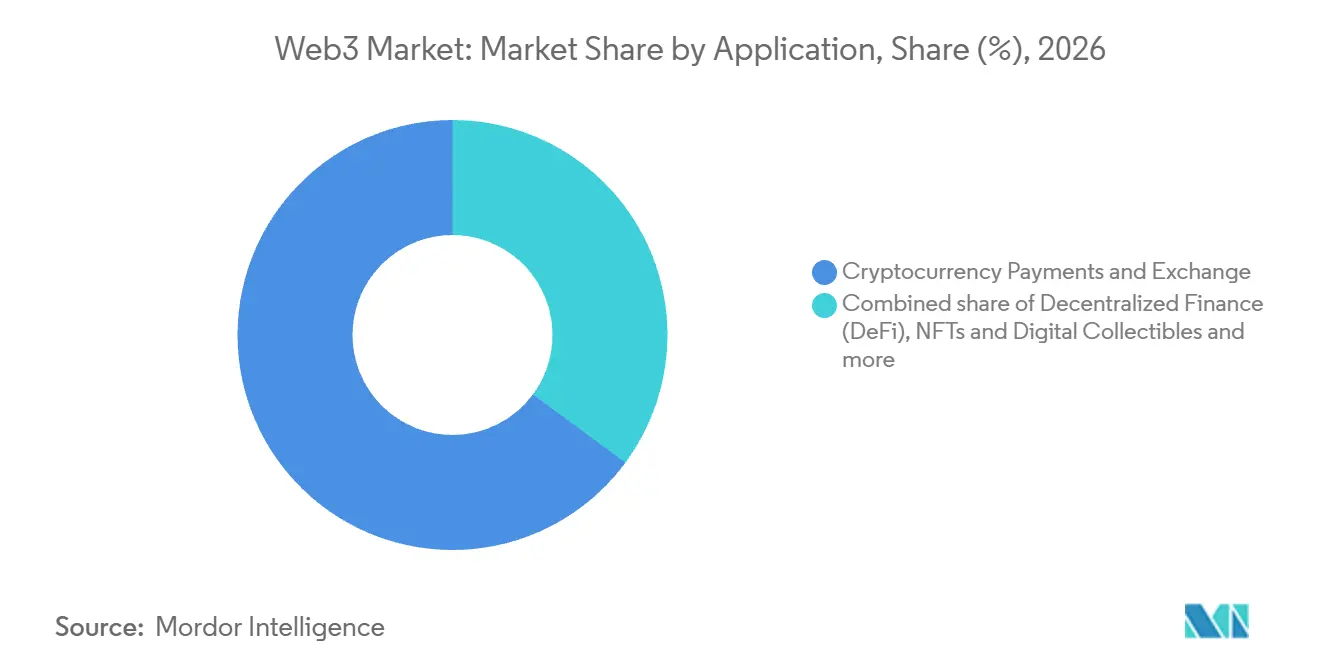
- En aplicaciones, los pagos e intercambio de criptomonedas tuvieron una participación del 64,87% del tamaño del mercado de Web3 en 2026, con las finanzas descentralizadas previstas para crecer más rápido con una CAGR del 44,5% durante 2027-2032.
- Entre las industrias de uso final, BFSI lideró con una participación del 37,56% en 2026, y se prevé que el comercio electrónico y el comercio minorista sea el segmento de mayor crecimiento con una CAGR del 45,6% durante 2027-2032.
- Para los modelos de implementación, las cadenas públicas / sin permiso tuvieron una participación del 83,38% en 2026, mientras que se prevé que las cadenas de consorcio / híbridas crezcan más rápido con una CAGR del 45,7% durante 2027-2032.
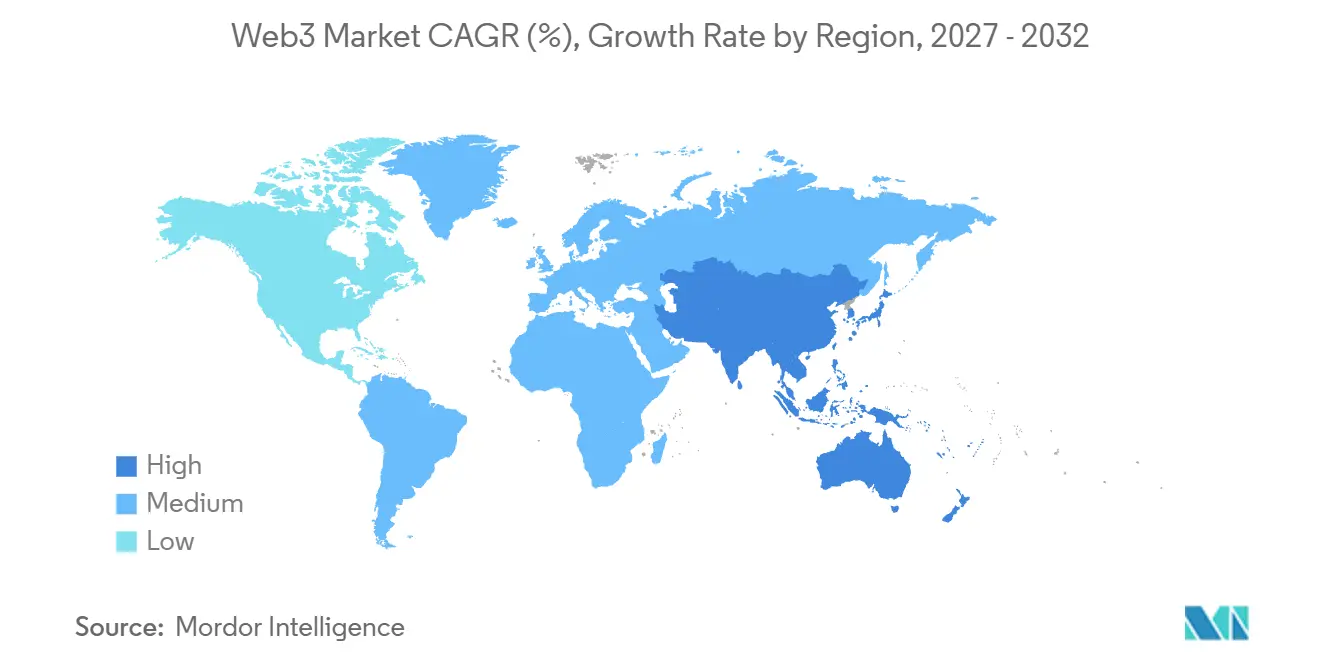
- Geográficamente, América del Norte tuvo una participación del 38,68% en 2026, con Asia-Pacífico previsto para crecer más rápido con una CAGR del 46,4% durante 2027-2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Creciente adopción empresarial de blockchain | +14% | Estados Unidos de América | Mediano plazo (2-4 años) |
| Aumento en transacciones de DeFi y NFT | +12% | República de India | Corto plazo (≤ 2 años) |
| Mayor claridad regulatoria en las economías del G20 | +10% | Brasil y Unión Europea | Mediano plazo (2-4 años) |
| El escalado de Capa 2 reduce los costos de transacción | +9% | México, Alemania, Francia y Hong Kong | Corto plazo (≤ 2 años) |
| Integración gubernamental de identidades descentralizadas | +4% | Reino de Bután | Largo plazo (≥ 4 años) |
| Agentes de IA componibles en stacks de Web3 | +2% | República de Singapur | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Creciente adopción empresarial de blockchain
La adopción empresarial respalda tanto el trabajo de implementación como los servicios continuos, pero esas oportunidades dependen de cuánto ha avanzado una aplicación. En la encuesta de Coinbase de 2025, alrededor del 60% de los ejecutivos de Fortune 500 dijeron que sus empresas estaban trabajando en iniciativas de blockchain. Esa actividad crea un pipeline de implementación direccionable sin convertir cada iniciativa en un despliegue operativo. En la encuesta de Ripple a principios de 2026, el 31% de los encuestados del sector fintech dijeron que usaban stablecoins para cobrar pagos de sus clientes. Este uso operativo más específico da a los proveedores de servicios de pago una función concreta en torno a la cual desarrollar soporte continuo de transacciones, en lugar de depender enteramente de nuevos proyectos de implementación. La posición comercial más sólida combina el acceso al trabajo de desarrollo empresarial con los servicios requeridos después de que una aplicación de pagos comienza a operar.
Aumento en transacciones de DeFi y NFT
Los servicios intensivos en transacciones crean demanda de infraestructura a través de la actividad repetida en lugar de las valoraciones de tokens únicamente. CoinGecko informó que el volumen de operaciones entre los 10 principales exchanges descentralizados al contado se duplicó hasta 3,6 billones de USD en 2025 desde 1,8 billones de USD en 2024.[1] Por separado, DappRadar contabilizó 10,1 millones de transacciones de NFT rastreadas en octubre de 2025, su mayor recuento mensual de ese año. La medida de exchange indica un mayor flujo de valor, mientras que el recuento de NFT apunta a una actividad de ejecución sustancial en transacciones registradas individualmente. Los proveedores de aplicaciones pueden abordar estas diferentes cargas de trabajo a través de funcionalidades de trading o servicios de transacciones de coleccionables, creando fuentes distintas de demanda de infraestructura. Los proveedores se benefician comercialmente cuando el uso repetido respalda servicios de pago, con el valor de las transacciones y el recuento de actividad informando diferentes oportunidades de ingresos.
Mayor claridad regulatoria en las economías del G20
Las reglas definidas para los proveedores de servicios permiten a las empresas evaluar una ruta de entrada incluso cuando el cumplimiento sigue siendo exigente. La Resolución BCB N.° 520 de Brasil, vigente desde el 2 de febrero de 2026, rige las empresas de servicios de activos virtuales y los servicios ofrecidos por otras instituciones autorizadas por el banco central. Ese marco ofrece a los posibles proveedores una categoría regulatoria específica contra la cual estructurar un negocio. El Reglamento de Mercados de Criptoactivos (MiCA) de la Unión Europea ha estado en vigor desde el 30 de diciembre de 2024, con las normas sobre tokens referenciados a activos y tokens de dinero electrónico aplicándose desde el 30 de junio de 2024. Para los emisores y proveedores de servicios cubiertos, los requisitos definidos de autorización y conducta pueden hacer que el trabajo necesario para la entrada sea más evaluable. El beneficio en términos de demanda es una ruta más clara para ofrecer servicios regulados, mientras que el gasto de cumplir con esos requisitos sigue siendo un cálculo comercial separado.
El escalado de Capa 2 reduce los costos de transacción
Los menores cargos de ejecución amplían el rango de interacciones de bajo valor que los desarrolladores de aplicaciones pueden poner económicamente en cadena. La medida de comisión mediana que promedia las medianas diarias en Arbitrum, Base y Optimism cayó de 0,180219 USD en el primer trimestre de 2024 a 0,001512 USD en el primer trimestre de 2026. Para los servicios que requieren acciones repetidas del usuario, esa reducción puede hacer que la frecuencia de transacciones sea menos penalizadora sin cambiar el valor de cada acción. Los desarrolladores pueden por tanto considerar funciones de pago más detalladas sin que las comisiones absorban la misma proporción de su valor. Los proveedores sensibles a las comisiones también tienen más margen para agrupar interacciones en un servicio recurrente en lugar de recuperar costos por separado en cada acción. Los proveedores de infraestructura necesitan entonces ingresos por servicios que puedan crecer con la actividad útil de las aplicaciones a medida que la ejecución en sí se abarata.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Carga de cumplimiento multijurisdiccional en evolución | -3% | Países miembros de la Unión Europea | Mediano plazo (2-4 años) |
| Exploits de contratos inteligentes de alto perfil | -2% | Islas Caimán | Corto plazo (≤ 2 años) |
| Escrutinio del consumo energético impulsado por criterios ESG | -1.5% | Países miembros de la Unión Europea | Largo plazo (≥ 4 años) |
| Dependencia de pocos gateways de infraestructura (p. ej., hubs RPC) | -1% | Estados Unidos, Alemania, Finlandia y Francia | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Carga de cumplimiento multijurisdiccional en evolución
La expansión transfronteriza puede convertir el mantenimiento regulatorio en un costo recurrente en lugar de una condición única de entrada. En su informe anual de 2025, BitGo Holdings señaló que sus actividades globales la exponían a complejas normas de servicios financieros y gastos administrativos de cumplimiento. También identificó costos asociados con exámenes, auditorías, consultas y posibles acciones de cumplimiento. Por separado, BitGo advirtió que mantener y renovar aprobaciones podría requerir costosos cambios operativos o retrasar o impedir expansiones planificadas. Para un proveedor de servicios de activos digitales, esos requisitos condicionales hacen que la economía de agregar una jurisdicción dependa en parte de obligaciones que persisten después de la autorización inicial. Incluso cuando la demanda de los clientes respalda la entrada, el trabajo regulatorio recurrente y los posibles cambios operativos pueden elevar los ingresos necesarios para justificar la expansión.
Exploits de contratos inteligentes de alto perfil
Los exploits de contratos inteligentes pueden reducir la capacidad de servicio utilizable de inmediato, convirtiendo la seguridad en una condición de adopción en lugar de una característica técnica separada. Cork pausó todos sus contratos y mercados restantes tras un exploit de su beta pública de DeFi el 28 de mayo de 2025. Para un operador, la exposición comercial puede por tanto extenderse más allá del contrato afectado hasta la disponibilidad de otras funciones de la aplicación. El exploit extrajo 3.761 wstETH del Vault de Liquidez wstETH:weETH. Para Cork, el monto drenado por sí solo es por tanto una medida incompleta de la carga operativa, porque la pérdida de activos y la disponibilidad del servicio imponen costos diferentes.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Capa de Blockchain:
Escala de Capa 1 y Especialización de Capa 3La Capa 1 representó una participación del 76,19% del tamaño del mercado de Web3 en 2026. Durante varios días de alta actividad en enero de 2025, Solana procesó más de 200 millones de transacciones por día. Sin embargo, algunas aplicaciones enfrentaron deslizamiento y comisiones de prioridad configuradas incorrectamente durante el pico. Esta distinción convierte la escala de procesamiento y el comportamiento de las aplicaciones en preguntas operativas separadas para los desarrolladores que atienden cargas de trabajo de alta actividad, incluso cuando la red subyacente maneja el aumento de transacciones. Los proveedores de Capa 1 pueden competir en su capacidad para absorber la demanda concentrada, pero los desarrolladores de aplicaciones también necesitan un manejo de transacciones que preserve el servicio utilizable bajo esas condiciones.
Se prevé que la Capa 3 sea el segmento de mayor crecimiento, con una CAGR del 46,9% durante 2027-2032. En los 30 días anteriores al 10 de julio de 2025, The Lost Glitches, un juego de cartas en Xai, una red de Capa 3, registró 116.140 billeteras y 2,1 millones de transacciones. La misma instantánea de 30 días combina una base de billeteras con una mayor carga de trabajo de transacciones, por lo que aprovisionar solo para billeteras pasaría por alto las acciones repetidas. Para este juego, una cadena dedicada es comercialmente útil solo si el valor de atender esas acciones repetidas justifica la dependencia operativa adicional.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Aplicación:
Escala de Trading e Ingresos por Servicios FinancierosLos pagos e intercambio de criptomonedas fue el segmento más grande, con una participación del 64,87% en 2026. CoinGecko informó 1,65 billones de USD en volumen de operaciones al contado en los 10 principales exchanges centralizados en el tercer trimestre de 2026, en comparación con 1,93 billones de USD en el segundo trimestre de 2026. Esa caída coexistió con una actividad de trading sustancial, por lo que una base de aplicaciones establecida puede seguir siendo considerable sin que cada trimestre se expanda. Para los proveedores de infraestructura, la gran actividad agregada de exchanges puede respaldar los servicios de ejecución de operaciones, mientras que la variación trimestral de la carga de trabajo se convierte en una consideración comercial. La escala del segmento favorece a los proveedores capaces de atender los flujos de trading establecidos a través de cambios en la actividad, en lugar de tratar el valor de las transacciones como ingresos de servicio garantizados.
Se prevé que las finanzas descentralizadas (DeFi) sean el segmento de mayor crecimiento, con una CAGR del 44,5% durante 2027-2032. Aave Horizon, un mercado de préstamos respaldado por activos del mundo real y lanzado por Aave Labs, terminó 2025 con más de 570 millones de USD en depósitos. Las instituciones calificadas toman préstamos contra esos activos, mientras que cualquiera puede suministrar stablecoins. Aave informó por separado 18,01 millones de USD en ingresos totales del protocolo en el tercer trimestre de 2026. Esta combinación puede ampliar las contrapartes de financiación disponibles para los prestatarios calificados, creando demanda de servicios que conecten el colateral institucional con la liquidez de stablecoins.

Por Industria de Uso Final:
Las Instituciones Financieras Lideran mientras el Comercio Minorista Amplía el Acceso a PagosLa banca, los servicios financieros y los seguros (BFSI) representaron una participación del 37,56% en el mercado de Web3 en 2026. Una encuesta de 2026 realizada a 25 instituciones financieras en Suiza y Liechtenstein, incluidos bancos y proveedores especializados B2B, encontró que el 68% había introducido un servicio de criptomonedas.[2] Esta actividad de servicio establecida ofrece a los proveedores de tecnología financiera una ruta para apoyar a las instituciones que ya ofrecen activos digitales. Para esos compradores, la expansión puede implicar profundizar un servicio financiero existente en lugar de convertir la adopción de blockchain en una iniciativa empresarial completamente separada. La custodia y el trading fueron ofrecidos cada uno por el 64% de las instituciones encuestadas, dando a los proveedores 2 funciones de servicio definidas en torno a las cuales desarrollar infraestructura institucional.
Se prevé que el comercio electrónico y el comercio minorista sean el segmento de mayor crecimiento, con una CAGR del 45,6% durante 2027-2032. El 12 de junio de 2025, Shopify introdujo el pago anticipado con USDC en Base a través de los flujos existentes de pago y cumplimiento de pedidos de los comerciantes. La elegibilidad requiere Shopify Payments activado, una región de tienda compatible y un representante de cuenta en una región elegible para USDC, con información empresarial adicional potencialmente requerida. Ese enfoque puede conectar los pagos en blockchain al proceso de pedidos existente de un comerciante en lugar de requerir una aplicación minorista separada. El diseño de acceso anticipado permitió a los comerciantes elegibles de Shopify Payments agregar USDC sin nuevas integraciones ni gateways, desplazando el obstáculo de adopción hacia la elegibilidad de cuenta y regional.
Por Modelo de Implementación:
Actividad Pública y Flujos de Trabajo Institucionales CompartidosLas cadenas públicas / sin permiso fueron el segmento más grande, con una participación del 83,38% en 2026. Visa informó que Ethereum y Polygon juntos representaron el 85% del volumen de préstamos de stablecoins en cadena en agosto de 2025. Para los proveedores de infraestructura que atienden a prestamistas de stablecoins, esa distribución ilustra cómo un flujo de trabajo financiero puede concentrar la demanda de soporte en redes públicas particulares. Un servicio para prestamistas puede por tanto diferenciarse a través de la cobertura de las cadenas que utilizan sus aplicaciones, con la elección de red vinculada a la carga de trabajo financiera que respalda.
Se prevé que las cadenas de consorcio / híbridas sean el segmento de mayor crecimiento, con una CAGR del 45,7% durante 2027-2032. El 26 de agosto de 2026, UOB y HSBC completaron transacciones transfronterizas en vivo en dólares de Hong Kong en el libro de contabilidad basado en blockchain de Swift.[3] La infraestructura de libro de contabilidad compartido puede dar a los bancos participantes un entorno de transacciones común sin requerir que cada institución proporcione el servicio interbancario completo de forma independiente. Ese modelo crea una apertura para la integración en torno al flujo de trabajo banco a banco, con valor comercial vinculado a las instituciones que utilizan el entorno compartido. Su mecanismo de crecimiento depende de conectar a participantes separados en un proceso financiero funcional, haciendo que la coordinación entre instituciones sea tan importante como otro aumento en la capacidad de cadena independiente.
Análisis Geográfico
Mercado de Web3 en América del Norte
América del Norte representó una participación del 38,68% del tamaño del mercado de Web3 en 2026. La encuesta de 2025 de State Street a 70 encuestados de inversores institucionales y propietarios de activos de América del Norte encontró que el 39% trataba la arquitectura de operaciones digitales como parte integral de su estrategia de transformación digital. En la misma encuesta, más de la mitad de los encuestados de América del Norte tenían equipos dedicados a activos digitales, lo que puede dar a los proveedores una contraparte definida dentro de estas instituciones. Una minoría considerable de este grupo encuestado ofrece por tanto a los proveedores una ruta hacia un rediseño operativo más amplio, donde las herramientas de activos digitales pueden integrarse en un programa de transformación más grande.
Mercado de Web3 en Asia-Pacífico
Se prevé que Asia-Pacífico sea la geografía de mayor crecimiento, con una CAGR del 46,4% durante 2027-2032. En enero de 2025, OCBC lanzó ventas de bonos tokenizados a medida para inversores corporativos acreditados en Singapur, y un cliente completó su primera transacción de activos tokenizados a través de la plataforma blockchain del banco. Los bonos fueron acuñados y transferidos a una billetera del cliente mantenida en custodia de OCBC. En un desarrollo adicional en Singapur en octubre de 2025, la Autoridad Monetaria de Singapur señaló que las instituciones financieras participantes habían traducido los conocimientos del ensayo del dólar digital de Singapur en ofertas comerciales listas para el mercado. La liquidación el mismo día de OCBC, frente a los habituales 5 días para las transacciones de bonos tradicionales, da a los bancos una razón para combinar la emisión y la custodia, lo que vincula la demanda de proveedores a las plataformas gestionadas por bancos.
En América del Sur, los entrevistados del sector en Brasil describieron las stablecoins como una herramienta empresarial para la liquidez y las transferencias transfronterizas, mientras que el ampliamente utilizado sistema Pix las hace menos prominentes para los pagos cotidianos de los consumidores. Dentro de Europa, la adopción popular y los flujos de remesas ayudaron a impulsar la expansión de las criptomonedas en Ucrania durante julio de 2024 a junio de 2025. En Oriente Medio y África, la actividad de criptomonedas de los Emiratos Árabes Unidos en 2024-2025 incluyó el crecimiento de transacciones institucionales y la expansión de la actividad de servicios para comerciantes en todos los tamaños de transferencias minoristas. Por separado, el África Subsahariana registró una fuerte actividad de criptomonedas entre pares durante los 12 meses que terminaron el 30 de junio de 2026. Esas diferencias favorecen servicios distintos para liquidez corporativa, usuarios de remesas y transacciones institucionales en lugar de una única propuesta de pago aplicada uniformemente en estas geografías.
Marco Regulatorio y Perspectivas
Las jurisdicciones seleccionadas difieren en las rutas de entrada y las obligaciones continuas que enfrentan los proveedores de servicios de criptoactivos financieros. Los Estados Unidos promulgaron la Ley GENIUS el 18 de julio de 2025, con sus restricciones generales sobre stablecoins de pago sujetas a un calendario de vigencia condicional. La fecha de vigencia general es la más temprana entre 18 meses después de la promulgación o 120 días después de que los reguladores federales primarios emitan las normas de implementación definitivas. Para los proveedores de servicios, el atractivo de la política depende por tanto tanto de una ruta disponible hacia la actividad regulada como de las obligaciones asociadas a su uso.
Tabla Regulatoria
| Factor de decisión | Estados Unidos | Alemania | China | Argentina |
|---|---|---|---|---|
| Autoridad principal | Oficina del Contralor de la Moneda (OCC) para categorías de emisores específicas | BaFin | Banco Popular de China y autoridades co-emisoras | Comisión Nacional de Valores (CNV) |
| Instrumentos clave o dirección | Ley GENIUS promulgada, con fecha de vigencia general condicional | Autorización MiCA y pasaporte de la UE basado en notificación | Aviso conjunto sobre moneda virtual de 2021 | RG 1172/2026, vigente desde el 16 de octubre de 2026 |
| Efecto comercial | Marco de autorización para emisores de stablecoins de pago cubiertos | Acceso a servicios de la UE tras autorización y notificación | Actividades específicas de exchange, emisión e intermediación prohibidas | Procedimientos revisados para proveedores, con informes recurrentes a partir del 1 de noviembre de 2026 |
| Atractivo actual de la política | Medio | Alto | Bajo | Medio |
| Dirección futura del atractivo de la política | En endurecimiento | Sin cambios | Sin cambios | En endurecimiento |
| Fuente: Mordor Intelligence | ||||
La calificación de EE. UU. equilibra una ruta de entrada definida para emisores con condiciones operativas más estrictas a medida que avanza la implementación, incluida una norma final de la OCC esperada para noviembre de 2026. La ruta de autorización de BaFin en Alemania no ha cambiado, ya que las recomendaciones de la Autoridad Bancaria Europea del 24 de septiembre de 2026 sobre préstamos de criptoactivos y stablecoins de múltiples emisores no son vinculantes, y la consulta de revisión de MiCA de la Comisión Europea cerró el 30 de septiembre de 2026, dejando cualquier enmienda solo como una posibilidad. La prohibición de China sobre negocios específicos de moneda virtual restringe la entrada, y la reafirmación de las autoridades en noviembre de 2025 proporciona una base para esperar continuidad. Las revisiones procedimentales de Argentina tienen como objetivo simplificar y armonizar el marco de proveedores, mientras que los informes recurrentes sobre clientes, transacciones y custodia están programados para aplicarse a los proveedores registrados a partir del 1 de noviembre de 2026.
Etapas de la Cadena de Valor
La captura de valor difiere entre el acceso a nodos, la entrega de datos y el procesamiento de transacciones, porque cada uno suministra una parte diferente de la operación de una aplicación. Amazon Managed Blockchain cobra por nodos pares de Ethereum, almacenamiento de nodos y solicitudes de API, con precios que varían según la región de AWS. Ese modelo separa la capacidad de infraestructura de la actividad de solicitudes, permitiendo a los proveedores de acceso cobrar por más que la transacción final únicamente. Los servicios de oracle y procesamiento de transacciones añaden puntos de cobro adicionales a medida que las aplicaciones consumen información externa y ejecutan actividad en cadena.
Tabla de Análisis de la Cadena de Valor
| Actividad principal | Participantes clave | Captura de valor | Cuello de botella | Respuesta de resiliencia |
|---|---|---|---|---|
| Acceso a nodos y API | Proveedores de infraestructura blockchain como Amazon Web Services Inc. y Alchemy Insights Inc. | Cargos de AWS por nodo, almacenamiento y solicitudes, que varían según la región de AWS | Dependencia de infraestructura de nodos accesible | Mantener opciones alternativas de acceso y capacidad de nodos |
| Agregación y entrega de datos | Proveedores de infraestructura de oracle como Chainlink Labs Ltd. | Ingresos de red por adopción empresarial y uso de servicios en cadena | Dependencia de la agregación y entrega de datos de entrada | Combinar múltiples fuentes de datos a través de agregación independiente |
| Procesamiento de transacciones | Operadores de blockchain de Capa 2 como Coinbase Global Inc. a través de Base basado en Ethereum | Comisiones del secuenciador de Coinbase por cada transacción de Base procesada | Dependencia del secuenciamiento de transacciones | Preparar procedimientos de recuperación en torno al secuenciamiento y el estado de las transacciones |
| Fuente: Mordor Intelligence | ||||
Los Feeds de Datos de Chainlink utilizan nodos independientes para agregar información de proveedores de datos y poner los informes de oracle a disposición de los contratos inteligentes. Esa división convierte la diversidad de fuentes y la agregación en preocupaciones de resiliencia separadas de la disponibilidad de la infraestructura de acceso a nodos. A medida que las aplicaciones se expanden, la continuidad depende de abordar cada dependencia operativa en lugar de asumir que una mayor capacidad de acceso también suministra datos confiables y secuenciamiento de transacciones. Para los proveedores que facturan por solicitud o transacción, el uso adicional de aplicaciones crea una oportunidad de ingresos directa a través de los cargos de API de AWS o las comisiones del secuenciador de Base de Coinbase.
Panorama Competitivo
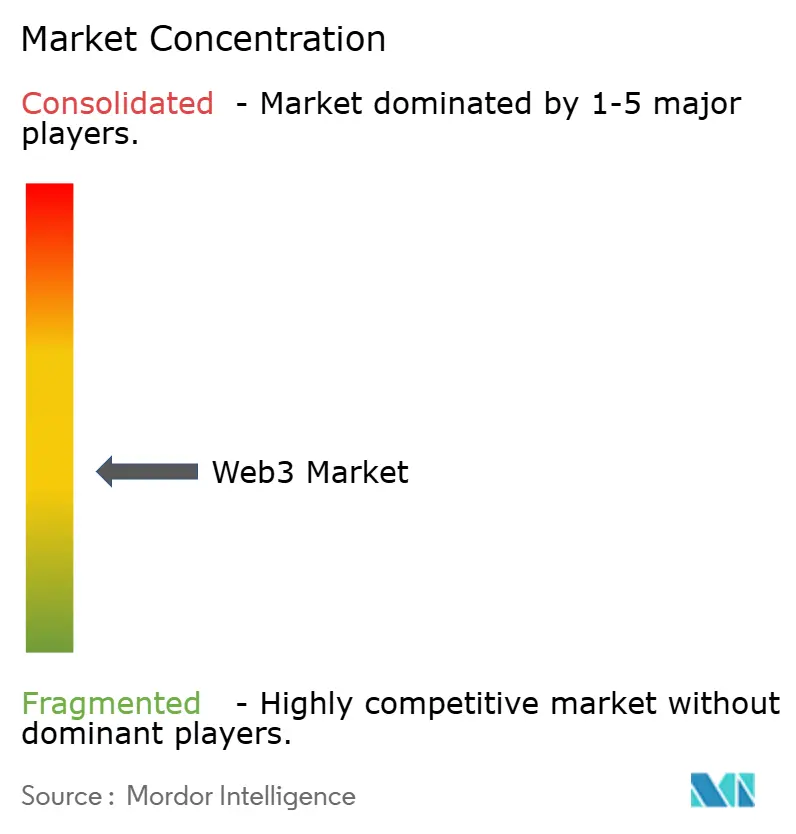
La competencia abarca plataformas de trading, software de billeteras, redes blockchain y servicios de datos, produciendo una estructura segmentada con grandes gateways de distribución. Binance Holdings Ltd. opera servicios de trading y descubrimiento de Web3, mientras que Coinbase Global Inc. opera una plataforma de criptomonedas. ConsenSys Software Inc. desarrolla software de Ethereum, Polygon Labs Ltd. desarrolla infraestructura blockchain y Chainlink Labs Ltd. suministra servicios de datos e interoperabilidad. Binance Alpha 2.0 procesó más de 1 billón de USD en volumen de trading e incorporó a más de 17 millones de usuarios en 2025. Esa escala de distribución puede favorecer a las plataformas integradas para llegar a los usuarios, mientras que los especialistas en infraestructura pueden competir por funciones de aplicación particulares sin poseer toda la relación de trading.
La adquisición completada por Coinbase del exchange de derivados de criptomonedas Deribit el 14 de agosto de 2025 ilustra la expansión a través de la propiedad de otro lugar de trading. Incorporar esa capacidad dentro de una plataforma más amplia crea una oportunidad para atender instrumentos adicionales a través de una relación comercial existente, en lugar de ganar cada relación de nuevo. Consensys anunció su adquisición del proveedor de infraestructura de gestión de claves y billeteras integradas Web3Auth el 2 de junio de 2025, mientras que la actualización del mainnet Rio de Polygon se lanzó el 8 de octubre de 2025, apuntando a aproximadamente 5.000 transacciones por segundo en su diseño de producción de bloques. La incorporación de billeteras y el rendimiento de pagos dan así a los especialistas funciones de aplicación distintas para suministrar, mientras que Coinbase añade instrumentos de trading dentro de su plataforma más amplia.
Los valores tokenizados regulados crean una prueba competitiva que la capacidad de ejecución por sí sola no puede resolver. En el tercer trimestre de 2025, el exchange regulado por la UE 21X entró en funcionamiento con una integración de Chainlink que entrega datos de mercado en tiempo real y verificables en cadena a través de Polygon. Ese despliegue coloca la entrega de precios dentro de un flujo de trabajo de exchange, dando a la infraestructura de datos un papel comercial separado de operar el lugar de negociación. También muestra una ruta para que los proveedores especializados participen en aplicaciones financieras reguladas sin convertirse ellos mismos en el exchange. La apertura para los competidores es por tanto suministrar entradas verificables dentro de aplicaciones reguladas, donde una gran base de usuarios no proporciona por sí misma todos los componentes necesarios para operar el servicio.
Líderes de la Industria Web3
-
Binance Holdings Ltd.
-
Coinbase Global Inc.
-
ConsenSys Software Inc.
-
Polygon Labs Ltd.
-
Chainlink Labs Ltd.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Web3 Empresas cubiertas en este informe
- Binance Holdings Ltd.
- Coinbase Global Inc.
- ConsenSys Software Inc.
- Polygon Labs Ltd.
- Chainlink Labs Ltd.
- Amazon Web Services Inc.
- QuickNode
- Alchemy Insights Inc.
- Biconomy Labs Pte. Ltd.
- Moralis AB
- Decentralized Wireless Foundation, Inc. (Helium Foundation)
- Ripple Labs Inc.
- Kraken Digital Asset Exchange
- OKX FinTech Co. Ltd.
- Animoca Brands Corp. Ltd.
- Solana Foundation
- Circle Internet Financial LLC
- Dapper Labs Inc.
- Immutable Pty Ltd.
Oportunidades Clave para los Participantes del Mercado
Las oportunidades de integración mayorista abarcan la conectividad de liquidación, los flujos de trabajo de emisores y los controles de libro de contabilidad del lado bancario. El Eurosistema lanzó Pontes el 21 de septiembre de 2026, conectando las plataformas de tecnología de libro de contabilidad distribuido (DLT) del mercado con sus servicios para la liquidación mayorista de activos tokenizados en dinero del banco central. Los bancos, las infraestructuras de mercado, los emisores y los inversores pueden utilizar ese servicio operativo, creando varias necesidades de aplicación distintas en torno a la misma base de liquidación. Los proveedores pueden abordar estas necesidades a través de la integración de flujos de trabajo en lugar de requerir que cada comprador construya otra red de liquidación.
Tabla de Oportunidades de Mercado
| Oportunidad | Por qué ahora | Comprador / segmento líder | Estrategia recomendada | Principal barrera | Beneficiarios probables |
|---|---|---|---|---|---|
| Conectividad de liquidación mayorista | Liquidación operativa en dinero del banco central a través de Pontes | Bancos e infraestructuras de mercado | Conectar instrucciones de operaciones DLT con flujos de trabajo de liquidación | Coordinación de procesos de plataforma y liquidación | Operadores de plataformas DLT y proveedores de integración |
| Flujos de trabajo de emisores de activos tokenizados | El acceso al servicio de liquidación se extiende a emisores e inversores | Emisores e inversores | Desarrollar servicios de flujo de trabajo de emisión a liquidación | Alinear flujos de trabajo de activos con la liquidación mayorista | Emisores y desarrolladores de flujos de trabajo financieros |
| Integración de libro de contabilidad bancario y firma | Chainlink anunció trabajo de conectividad con el libro de contabilidad de Swift el 28 de septiembre de 2026 | Bancos que utilizan libros de contabilidad de depósitos tokenizados | Conectar infraestructura de firma y controles de contratos inteligentes | Coordinación de sistemas bancarios y libros de contabilidad separados | Chainlink Labs Ltd. y proveedores de integración bancaria |
| Fuente: Mordor Intelligence | |||||
La apertura central es la integración de controles del lado bancario en torno a una base de liquidación operativa. El trabajo anunciado de Chainlink abarcó la infraestructura de firma de claves de las instituciones y la gestión de contratos inteligentes en sus propios libros de contabilidad de depósitos tokenizados y el libro de contabilidad de Swift. Ese alcance separa la disponibilidad de un libro de contabilidad compartido de los controles necesarios para utilizarlo a través de los sistemas existentes de una institución. Los proveedores pueden por tanto competir en la conexión de la autoridad de transacciones y los flujos de trabajo de aplicaciones, en lugar de tratar el lanzamiento de otro libro de contabilidad como suficiente para asegurar la adopción bancaria.
Desarrollos recientes de la industria en Mercado de Web3
- Oct 2026: Ethereum activó la actualización Glamsterdam en la red de pruebas Sepolia, avanzando en su hoja de ruta de escalado de Capa 1.
- Sep 2026: Chainlink anunció trabajo para conectar los sistemas de las instituciones financieras y la infraestructura de firma de claves al libro de contabilidad blockchain de Swift.
- Sep 2026: Circle lanzó la red principal pública de Arc, una blockchain abierta de Capa 1 construida para los mercados financieros y el movimiento de dinero en tiempo real.
Mercado de Web3 Alcance del informe y metodología de investigación
Definición del Mercado y Cobertura
El mercado de Web3 mide el gasto anual en infraestructura, plataformas y aplicaciones basadas en blockchain para servicios digitales descentralizados en los mercados globales. El valor refleja los ingresos de los proveedores por productos y servicios comerciales de Web3, clasificados por capa de blockchain, aplicación, industria de uso final, modelo de implementación y geografía.
Exclusiones del alcance: El valor principal, la capitalización de mercado o el volumen de trading de criptomonedas y otros activos digitales, los ingresos de las industrias clientes por productos y servicios no relacionados con Web3, y las ventas independientes de computación de propósito general, telecomunicaciones o insumos energéticos están excluidos.
Descripción General de la Segmentación
- Por Capa de Blockchain
- Capa-1
- Capa-2
- Capa-3
- Por Aplicación
- Pagos e Intercambio de Criptomonedas
- Finanzas Descentralizadas (DeFi)
- NFT y Coleccionables Digitales
- Juegos Web3 y Metaverso
- Economía Social y de Creadores
- Cadena de Suministro y Procedencia
- Identidad y Privacidad
- Por Industria de Uso Final
- BFSI
- Comercio Electrónico y Minorista
- Medios, Entretenimiento y Deportes
- Salud y Ciencias de la Vida
- TI y Telecomunicaciones
- Gobierno y Sector Público
- Por Modelo de Implementación
- Cadenas Públicas / Sin Permiso
- Cadenas Privadas / Con Permiso
- Cadenas de Consorcio / Híbridas
- Geografía
- América del Norte
- Estados Unidos
- Canadá
- México
- América del Sur
- Brasil
- Argentina
- Resto de América del Sur
- Europa
- Alemania
- Reino Unido
- Francia
- Italia
- España
- Rusia
- Resto de Europa
- Asia-Pacífico
- China
- Japón
- India
- Corea del Sur
- Australia y Nueva Zelanda
- Resto de Asia-Pacífico
- Oriente Medio y África
- Oriente Medio
- Arabia Saudita
- Emiratos Árabes Unidos
- Turquía
- Resto de Oriente Medio
- África
- Sudáfrica
- Nigeria
- Egipto
- Resto de África
- Oriente Medio
- América del Norte
Fuentes de Datos, Dimensionamiento del Mercado y Validación
Investigación Documental
Las fuentes públicas y oficiales, como la descripción general de blockchain del NIST, el material de Capa 2 de Ethereum.org, el Proyecto Atlas del Banco de Pagos Internacionales y su boletín sobre escalabilidad de blockchain, ayudan a distinguir las funciones de infraestructura, servicios de aplicaciones y escalado, e informan las señales de comisiones, capacidad y actividad geográfica.
Los archivos de empresas, informes anuales, materiales para inversores, publicaciones regulatorias, prensa de reputación e información pública de productos o precios pueden aclarar los ingresos reconocidos, la actividad operativa y los cambios en la disponibilidad de servicios. Estas fuentes son ilustrativas y no exhaustivas, y otras fuentes adicionales informan la recopilación, validación y aclaración.
Entrevistas y Encuestas Primarias
Las entrevistas y encuestas estructuradas incluirían a ejecutivos y especialistas operativos en proveedores de infraestructura blockchain, plataformas y aplicaciones, junto con usuarios en servicios financieros, comercio minorista, medios de comunicación, atención médica, tecnología y gobierno. Su evidencia pondría a prueba las estimaciones secundarias de ingresos reconocidos por servicios Web3, precios, adopción y los límites entre las comisiones de los proveedores y el valor de los activos transferidos o negociados. Cuando las divulgaciones no resuelven una brecha, los analistas compararían las explicaciones de los encuestados con los archivos, las medidas de actividad pública y la evidencia de proveedores o canales, y luego documentarían e investigarían las inconsistencias restantes.
Distribución de los encuestados del trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del encuestado | Región |
|---|---|---|
| Nivel superior: 35% | Directores ejecutivos (CXO): 20% | Asia-Pacífico: 40% |
| Nivel medio: 40% | Líderes funcionales / de unidad: 35% | EMEA: 30% |
| Actores más pequeños: 25% | Gerentes: 45% | Américas: 30% |
Dimensionamiento del Mercado y Previsión
La estimación comienza con una visión de arriba hacia abajo del gasto anual global en productos y servicios comerciales de Web3, luego verifica los totales seleccionados con resúmenes de ingresos de proveedores y el precio de servicio muestreado multiplicado por el volumen de uso. Los analistas pueden rastrear los ingresos de los proveedores por infraestructura, plataforma y aplicación, junto con la actividad de red y aplicación que genera comisiones, la adopción de clientes por tipo de aplicación y despliegue, los precios realizados y la combinación de servicios, y la demanda a nivel de país moldeada por la regulación y el uso empresarial, excluyendo el principal de tokens. Estos indicadores respaldan las estimaciones de ingresos y las participaciones de segmento por capa de blockchain, aplicación, industria de uso final, modelo de implementación y geografía, con las divulgaciones públicas y la evidencia de usuarios ayudando a distinguir las ventas de Web3 contabilizadas de los insumos tecnológicos de propósito general. Una regresión multivariante puede relacionar los ingresos históricos con la adopción, la actividad que genera comisiones y los precios donde las observaciones son consistentes, mientras que el análisis de escenarios maneja las rupturas estructurales como los cambios regulatorios o un cambio de despliegues públicos a autorizados. Los expertos verificarían los supuestos de las variables y los rangos de previsión, y los analistas reconciliarían las brechas en los resúmenes selectivos a través de evidencia pública adicional o rangos conservadores.
Ciclo de Validación y Actualización de Datos
Los analistas triangularizan los ingresos de los proveedores, la adopción de clientes, los precios, la actividad de red o aplicación y las señales regulatorias, verificando que cada medida represente el gasto en servicios Web3 en lugar del valor de los tokens o ventas de tecnología no relacionadas. Investigan los valores atípicos, reconcilian las variaciones interanuales y entre fuentes, y revisan los totales de segmentos y geografías a través de verificaciones documentadas de analistas antes de la aprobación. Las diferencias no resueltas desencadenan un nuevo contacto específico o una revisión renovada de fuentes. El conjunto de datos se actualiza anualmente, se revisa entre ciclos tras eventos materiales como cambios regulatorios importantes o interrupciones de servicios, y se somete a una nueva revisión previa a la entrega.
Estimación del Mercado de Web3 de Mordor Intelligence Comparada con Otras Estimaciones Publicadas
Las estimaciones publicadas pueden diferir en las transacciones y productos que contabilizan y los insumos utilizados para modelar la demanda. El mercado de Web3 mide el gasto anual en infraestructura, plataformas y aplicaciones basadas en blockchain para servicios digitales descentralizados en los mercados globales.
Los principales factores de brecha incluyen la cobertura definida del estudio y las decisiones de modelado específicas del mercado. Los analistas pueden rastrear los ingresos de los proveedores por infraestructura, plataforma y aplicación, junto con la actividad de red y aplicación que genera comisiones, la adopción de clientes por tipo de aplicación y despliegue, los precios realizados y la combinación de servicios, y la demanda a nivel de país moldeada por la regulación y el uso empresarial, excluyendo el principal de tokens.
Comparación de referencia
| Fuente | Tamaño del Mercado | Brechas en la Metodología de Investigación |
|---|---|---|
| Mordor Intelligence | 7,12 mil millones de USD (2027) | |
| Consultora Global A | 12,61 mil millones de USD (2026) | En su base de 2026, esta estimación es un 77,1% superior al valor de este informe para 2027 de 7,12 mil millones de USD, 1 año después. Su cobertura publicada incluye hardware y aplicaciones de IA y almacenamiento de datos junto con plataformas y servicios Web3, ampliando el conjunto de ingresos. |
| Consultora Global B | 52,67 mil millones de USD (2025) | En su base de 2025, esta estimación es un 639,7% superior al valor de este informe para 2027 de 7,12 mil millones de USD, 2 años después. Su cobertura de tecnología Web 3.0 incluye IA y aprendizaje automático, datos descentralizados y almacenamiento, y computación en el borde más allá de los servicios blockchain. |
Los analistas de Mordor Intelligence triangularizan los ingresos de los proveedores, la adopción de clientes, los precios, la actividad de red o aplicación y las señales regulatorias, verificando que cada medida represente el gasto en servicios Web3 en lugar del valor de los tokens o ventas de tecnología no relacionadas.
Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño y las perspectivas de crecimiento del mercado de Web3?
El tamaño se estima en 7,12 mil millones de USD en 2027 y se prevé que alcance 43,45 mil millones de USD para 2032, con una CAGR del 43,58% durante 2027-2032.
¿Qué impulsa la demanda de servicios Web3?
La adopción empresarial respalda la demanda. En la encuesta de Ripple a principios de 2026, el 31% de los encuestados del sector fintech dijeron que usaban stablecoins para cobrar pagos de sus clientes.
¿Qué capa de blockchain lidera la industria Web3?
La Capa 1 fue el segmento más grande, con una participación del 76,19% en 2026.
¿Qué empresas son los principales proveedores de Web3?
Binance Holdings Ltd., Coinbase Global Inc., ConsenSys Software Inc., Polygon Labs Ltd. y Chainlink Labs Ltd. son los principales proveedores.
¿Qué desafíos afectan la expansión de los servicios Web3?
BitGo identificó gastos de cumplimiento transfronterizo en su informe anual de 2025. El exploit de la beta pública de DeFi de Cork en mayo de 2025 desencadenó pausas en contratos y mercados.
¿Qué regiones lideran la industria Web3?
América del Norte tuvo una participación del 38,68% en 2026, mientras que se prevé que Asia-Pacífico crezca más rápido con una CAGR del 46,4% durante 2027-2032.