
Tamaño y Cuota del Mercado de Cajas Frías
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Tamaño del Mercado (2026) | 8.46 Mil millones de dólares |
| Tamaño del Mercado (2031) | 13.15 Mil millones de dólares |
| Growth Rate (2026 - 2031) | 9.22 % |
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | América del Norte |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Cajas Frías por Mordor Intelligence
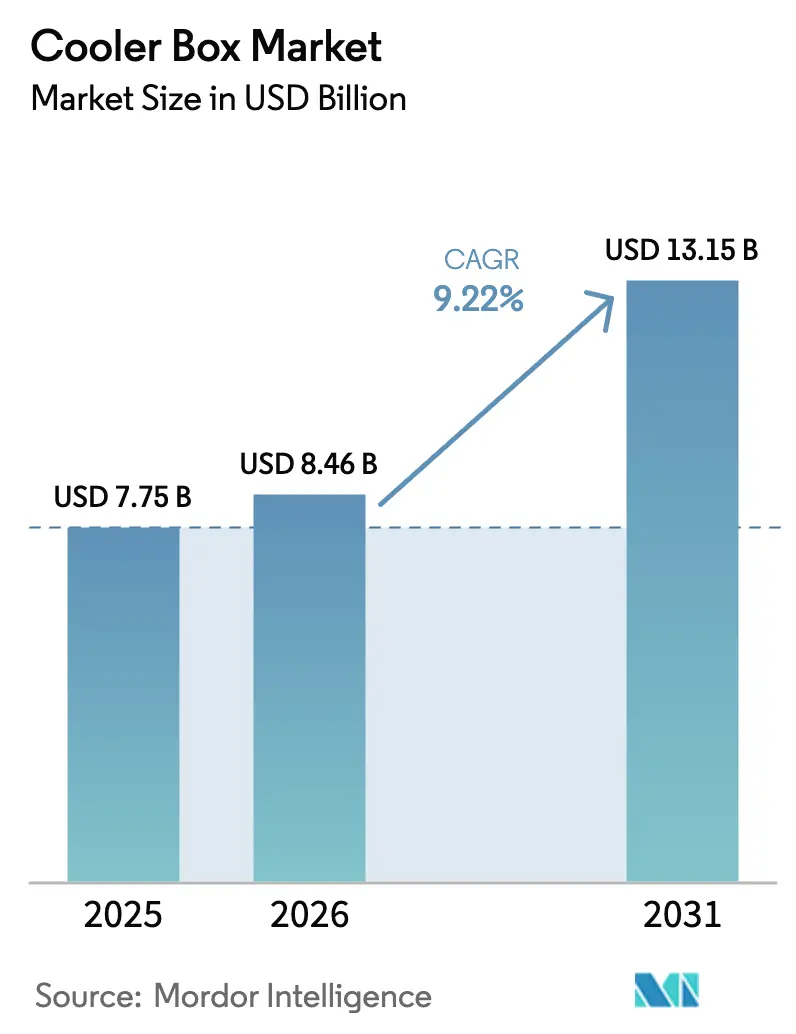
Se espera que el tamaño del mercado de cajas frías crezca desde 7.750 millones de USD en 2025 hasta 8.460 millones de USD en 2026, y se prevé que alcance los 13.150 millones de USD en 2031 a una CAGR del 9,22% durante el período 2026-2031. El crecimiento está impulsado por la expansión de la logística de cadena de frío farmacéutica, el continuo auge de las actividades recreativas al aire libre y la constante innovación en tecnologías de rotomoldeo y aislamiento. Los fabricantes combinan ahora carcasas de polietileno multicapa con espumas de alto rendimiento, extendiendo la retención de hielo más allá de cinco días mientras reducen los costos de producción. Las marcas premium se benefician de los cambios regulatorios que favorecen los envases reutilizables, mientras que las unidades de espuma desechables de bajo costo enfrentan vientos en contra debido a las inminentes prohibiciones de plásticos de un solo uso. Mientras tanto, la adopción de neveras eléctricas aumenta a medida que los consumidores buscan comodidad de conexión directa para viajes por carretera, entrega de alimentos y entretenimiento en el hogar.
Conclusiones Clave del Informe
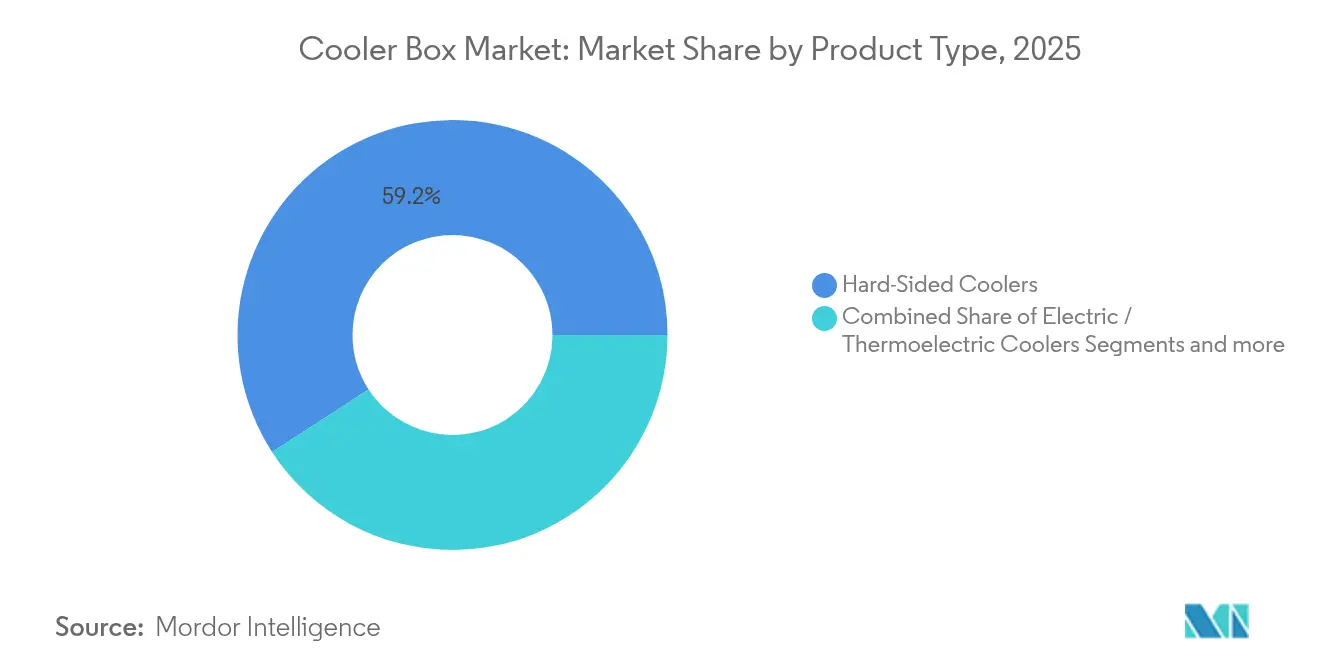
- Por tipo de producto, las neveras de paredes rígidas lideraron con el 59,15% de la cuota del mercado de cajas frías en 2025, mientras que se proyecta que las unidades eléctricas/termoeléctricas registren una CAGR del 10,12% hasta 2031.
- Por material, el LLDPE rotomoldeado representó el 46,75% del tamaño del mercado de cajas frías en 2025; se espera que los híbridos de acero inoxidable se expandan a una CAGR del 11,01% hasta 2031.
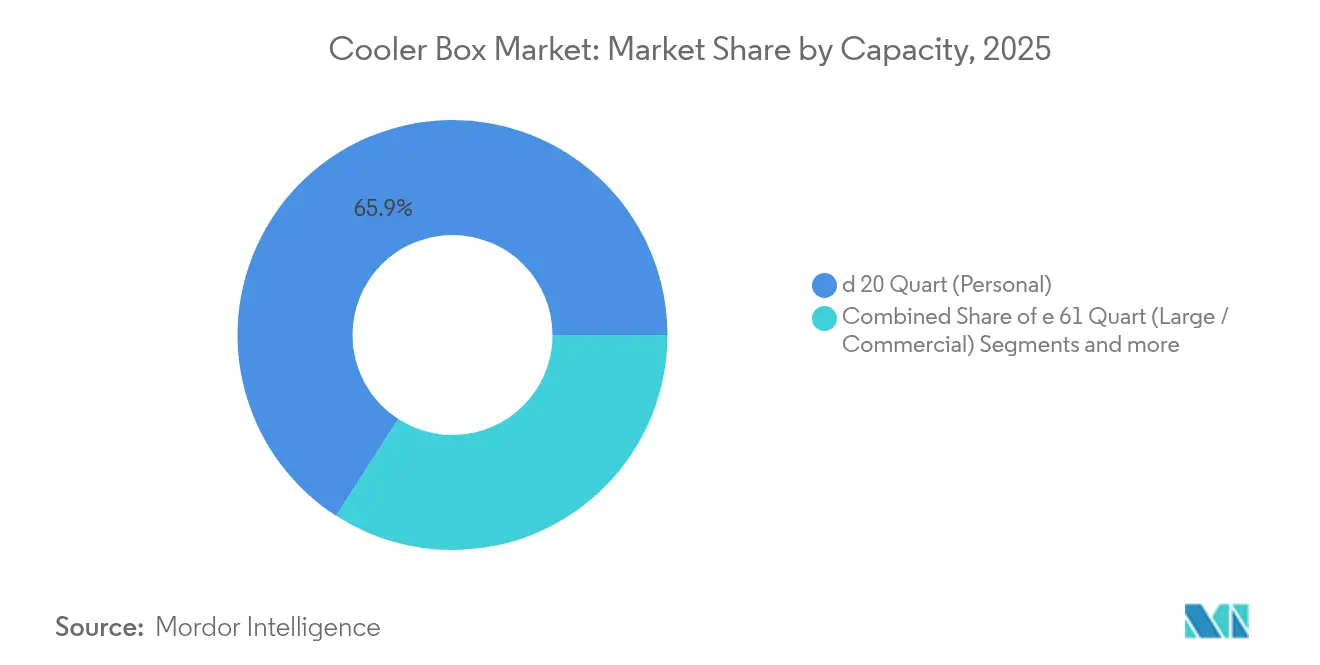
- Por capacidad, las unidades personales (≤20 ct) captaron el 65,90% del tamaño del mercado de cajas frías en 2025; los modelos grandes/comerciales (≥61 ct) avanzarán a una CAGR del 10,52%.
- Por usuario final, los eventos domésticos/en el patio trasero representaron el 33,05% de la cuota del mercado de cajas frías en 2025, mientras que la logística farmacéutica y biomédica crecerá a una CAGR del 9,65%.
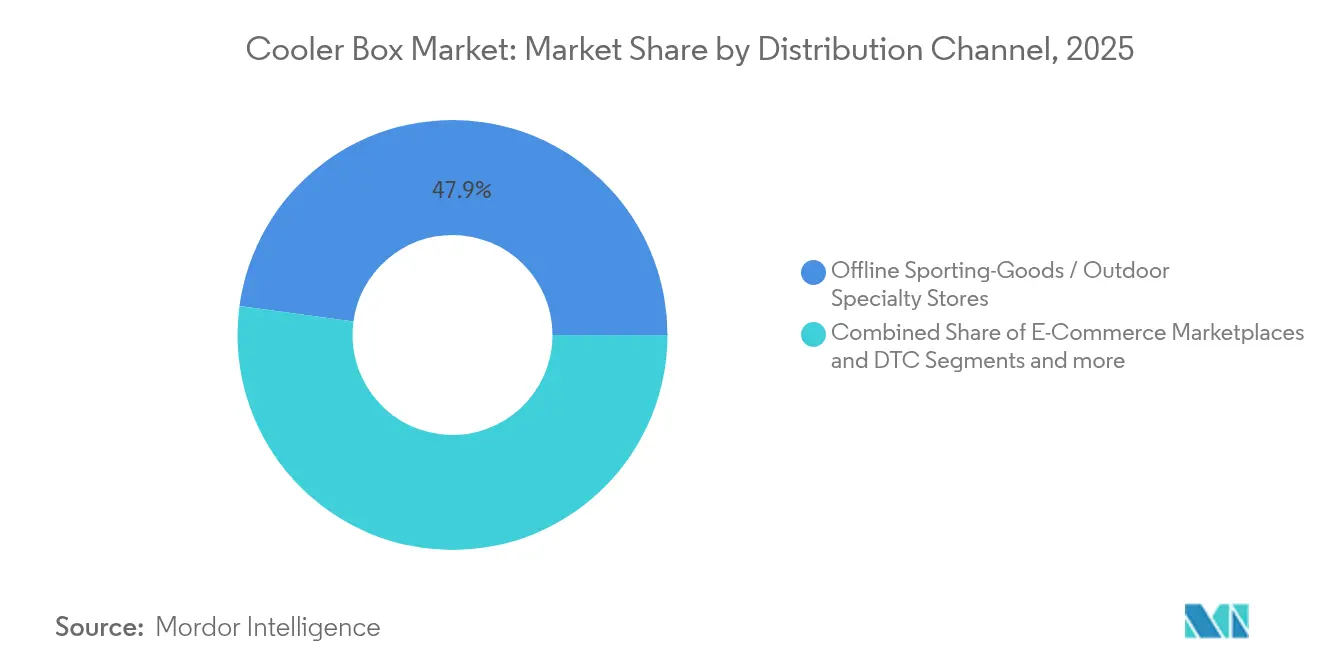
- Por canal de distribución, las Tiendas Especializadas en Artículos Deportivos/Actividades al Aire Libre Fuera de Línea mantuvieron el 47,85% de la cuota del mercado de cajas frías en 2025; se prevé que los canales de comercio electrónico y venta directa al consumidor registren una CAGR del 9,84%.
- Por geografía, América del Norte retuvo el 41,75% del tamaño del mercado de cajas frías en 2025; Asia-Pacífico es la región de más rápido crecimiento con una CAGR del 9,28% hasta 2031.
Nota: Las cifras de tamaño del mercado y previsión de este informe se generan utilizando el marco de estimación propietario de Mordor Intelligence, actualizado con los últimos datos e información disponibles a partir de 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Plazo de Impacto |
|---|---|---|---|
| Crecimiento de las actividades recreativas al aire libre y de acampada | +2.1% | Global, con concentración en América del Norte y APAC | Mediano plazo (2-4 años) |
| Demanda creciente en la logística de cadena de frío farmacéutica | +1.8% | Global, liderado por América del Norte y Europa | Largo plazo (≥ 4 años) |
| Expansión de los servicios de entrega a domicilio de alimentos y bebidas | +1.4% | Global, los centros urbanos impulsan la adopción | Corto plazo (≤ 2 años) |
| Avances en tecnología de aislamiento y rotomoldeo | +1.2% | Centros de fabricación globales en APAC y América del Norte | Mediano plazo (2-4 años) |
| Demanda militar de cajas frías robustas y de larga duración | +0.8% | América del Norte, Europa, mercados selectos de APAC | Largo plazo (≥ 4 años) |
| Regulaciones de sostenibilidad que favorecen las neveras reutilizables | +1.0% | Europa y América del Norte, expandiéndose a APAC | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Crecimiento de las Actividades Recreativas al Aire Libre y de Acampada
La participación en actividades de acampada se mantiene por encima de los niveles anteriores a 2020, lo que sustenta la compra sostenida de cajas frías para excursiones de un día y aventuras de varios días. El "Plan de Desarrollo para la Industria de Deportes al Aire Libre de China (2022-2025)" promueve la recreación segura y sostenible, e impulsa el gasto en equipamiento de tiendas de campaña, utensilios de cocina y cajas frías resistentes [1]ISPO, "Plan de Desarrollo de Deportes al Aire Libre de China 2022-2025," ispo.com . La fusión del glamping entre el confort de estilo hotelero y la naturaleza eleva la demanda de cajas frías premium de paredes rígidas como amenidades de lujo. La participación en redes sociales en contenidos de senderismo, ciclismo y turismo en vehículos todoterreno estimula las compras aspiracionales, especialmente entre los millennials. Como resultado, el mercado de cajas frías disfruta de un impulso confiable a mediano plazo en las economías desarrolladas con culturas al aire libre arraigadas.
Demanda Creciente en la Logística de Cadena de Frío Farmacéutica
La industria farmacéutica, especialmente segmentos como los productos biológicos, las vacunas y las terapias con agonistas del receptor GLP-1, demuestra una fuerte dependencia de la logística de cadena de frío, lo que hace necesario un transporte con control preciso de temperatura dentro del rango de 2-8 °C. El creciente énfasis en la eficiencia de costos y la sostenibilidad ambiental está impulsando una transición hacia soluciones de envasado reutilizable, que actualmente representan el 70% de la cuota de mercado. Este cambio refleja el enfoque estratégico de la industria en minimizar los costos operativos a largo plazo mientras se adhiere a los objetivos de sostenibilidad. Se anticipa que las tecnologías de envasado avanzadas, incluidas las unidades rotomoldeadas de alto rendimiento, experimentarán un crecimiento sustancial en su adopción a medida que las empresas busquen soluciones innovadoras. Además, se proyecta que la demanda de modelos eléctricos activos se mantendrá sólida, dada su capacidad para mantener estrictos estándares de control de temperatura. Se espera que esta tendencia persista hasta 2030, alineándose con los requisitos cambiantes de la industria para una logística de cadena de frío confiable y sostenible.
Expansión de los Servicios de Entrega a Domicilio de Alimentos y Bebidas
Los contenedores aislados son un componente crítico para mantener la seguridad alimentaria durante las operaciones de entrega en la última milla para los mercados de kits de comida, supermercados y entrega de restaurantes. Esta trayectoria de crecimiento pone de relieve la creciente importancia de la infraestructura que respalda la logística sensible a la temperatura. A medida que los proveedores de servicios de entrega expanden sus operaciones hacia las áreas suburbanas, aumenta la demanda de neveras portátiles que combinen diseños compactos con la capacidad de mantener temperaturas frías durante períodos prolongados. Estas neveras se están volviendo indispensables para garantizar la calidad y seguridad de los bienes perecederos durante el tránsito. La creciente adopción de estas soluciones está creando oportunidades de ingresos inmediatas, en particular para formatos de neveras avanzadas como los modelos eléctricos y de paredes blandas, que son preferidos por su optimización de carga útil y eficiencia operativa.
Avances en Tecnología de Aislamiento y Rotomoldeo
Los avances en los procesos de fabricación han dado como resultado tolerancias de pared más estrechas y una dispersión de resina mejorada, lo que mejora significativamente la retención térmica sin añadir un peso sustancial. El desarrollo de espumas innovadoras ha logrado relaciones de expansión de hasta 120×, junto con una conductividad térmica excepcionalmente baja de 26,69 mW m⁻¹ K⁻¹. Los tubos de polímero compuesto ahora ofrecen una conductividad térmica de 6,5 W/(m K), lo que proporciona un rendimiento comparable al de las aleaciones de titanio mientras mantiene una resistencia a la corrosión superior [2]MDPI, "Propiedades de Aislamiento de Polipropileno Mejoradas," mdpi.com . Estas mejoras tecnológicas permiten a los fabricantes reducir el grosor de la pared y el consumo de resina mientras siguen cumpliendo y superando el estándar de retención de hielo de cinco días. Se espera que la adopción de estos avances se acelere a mediano plazo a medida que se implementen actualizaciones de herramientas en las instalaciones de producción de APAC y América del Norte. Esta tendencia refleja un creciente énfasis en la eficiencia y el rendimiento en la ingeniería de materiales dentro de la industria.
Análisis del Impacto de las Restricciones*
| Restricción | % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Plazo de Impacto |
|---|---|---|---|
| Abundancia de neveras de espuma desechables de bajo costo | -1.5% | Global, especialmente en mercados sensibles al precio | Corto plazo (≤ 2 años) |
| Alto precio inicial de las neveras rotomoldeadas premium | -1.2% | Global, afectando las tasas de penetración de mercado | Mediano plazo (2-4 años) |
| Límites de baterías de litio en transporte aéreo para unidades activas | -0.8% | Global, afectando el segmento de neveras eléctricas | Corto plazo (≤ 2 años) |
| La complejidad del reciclaje perjudica la adquisición de grandes volúmenes | -0.6% | Europa y América del Norte, mercados orientados a la sostenibilidad | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Abundancia de Neveras de Espuma Desechables de Bajo Costo
Las neveras de poliestireno expandido (EPS) mantienen una fuerte posición en el mercado debido a su asequibilidad, que a menudo socava el precio de las alternativas duraderas. Estos productos siguen siendo especialmente prevalentes en aplicaciones como pícnics, salidas a la playa y almacenamiento de cebo, a pesar de su deficiente rendimiento de aislamiento e implicaciones de residuos de un solo uso. Se espera que el Reglamento de Envases y Residuos de Envases (PPWR) de la Unión Europea, que prohibirá los envases de un solo uso no reciclables para 2028, impulse un cambio significativo hacia soluciones reutilizables. Sin embargo, la resistencia cultural al cambio es evidente, como lo demuestra el esquema obligatorio de reutilización de Alemania, que hasta la fecha ha alcanzado solo una tasa de adopción del 1,60%. Durante los próximos dos años, se anticipa que el bajo costo de las neveras de espuma seguirá obstaculizando la adopción de alternativas premium en mercados sensibles al precio. No obstante, los marcos regulatorios cada vez más estrictos probablemente erosionarán la viabilidad a largo plazo de estos productos desechables de bajo costo.
Límites de Baterías de Litio en Transporte Aéreo para Unidades Activas
A partir de enero de 2025, el Reglamento de Mercancías Peligrosas de la IATA limita el estado de carga al 30% para las baterías de litio enviadas por vía aérea, lo que complica la logística de las neveras de compresor y termoeléctricas [3]ANA Cargo, "Resumen del Reglamento de Mercancías Peligrosas de IATA, 66.ª Edición," anacargo.jp . Las directrices de la Administración de Seguridad de Materiales Peligrosos (PHMSA) de EE. UU. exigen etiquetado adicional, documentación y aprobaciones de los transportistas, lo que incrementa los costos de cumplimiento normativo. Estos obstáculos retrasan la entrada al mercado internacional y aumentan los gastos de mantenimiento de inventario para las marcas que se orientan hacia la refrigeración activa. Si bien las rutas terrestres y marítimas permanecen abiertas, los plazos de entrega se alargan y las promesas de entrega justo a tiempo se debilitan. En consecuencia, esta restricción recorta el crecimiento de ventas a corto plazo en el segmento eléctrico de más rápido crecimiento.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Producto:
Las Unidades Eléctricas Impulsan la InnovaciónEl segmento de paredes rígidas retuvo una cuota dominante del 59,15% del tamaño del mercado de cajas frías en 2025, gracias a las robustas carcasas de polietileno, las espumas inyectadas a presión y las certificaciones de resistencia a osos. Los modelos premium como la serie Tundra de YETI alcanzan precios de entre 350 y 600 USD, pero justifican el precio con una retención de hielo de una semana y cobertura de garantía de por vida. Se proyecta que los modelos eléctricos/termoeléctricos, aunque solo representan una fracción de las ventas actuales, registrarán una CAGR del 10,12% hasta 2031, a medida que los consumidores adoptan la comodidad de conexión directa para viajes en autocaravana y rutas de entrega de alimentos. Las neveras de paredes blandas satisfacen las necesidades de uso diario ligero, mientras que las unidades de poliestireno desechables luchan por sobrevivir ante el endurecimiento de las prohibiciones de plásticos.
La innovación eléctrica se acelera con paneles solares integrados en la tapa, monitores de temperatura vía Bluetooth y tomas de corriente USB-A que cargan teléfonos en los campamentos. El lanzamiento en 2025 de la línea Pro Cooler de Coleman redujo el peso entre un 15-30% en comparación con los líderes de la categoría, añadiendo al mismo tiempo revestimientos antimicrobianos y una garantía de 10 años. Las brechas competitivas se reducen a medida que las marcas de gama media replican la estética rotomoldeada a precios más bajos utilizando núcleos de espuma híbridos. Sin embargo, las restricciones de envío de baterías de litio y las restricciones de las aerolíneas frenan el impulso internacional para los modelos impulsados por compresor. A lo largo del período de previsión, las marcas orientadas al valor apuntarán a productos eléctricos por debajo de 300 USD, mientras que las unidades premium robustas defenderán sus posiciones de precio mediante la superioridad en materiales y características.
Nota: Las cuotas de segmento de todos los segmentos individuales están disponibles tras la compra del informe


Por Material:
El LLDPE Rotomoldeado Lidera el RendimientoEn 2025, el polietileno lineal de baja densidad (LLDPE) rotomoldeado representó el 46,75% de la cuota del mercado de cajas frías, impulsado por su superior resistencia al impacto, sus amplias capacidades de retención de hielo y sus opciones de color personalizables. El uso de espesores de pared de hasta 2,5 cm combinado con espuma de poliuretano inyectada a presión ha permitido que estos productos logren valores de aislamiento R que superan a los diseños moldeados por soplado tradicionales. Los híbridos de acero inoxidable y aluminio con recubrimiento en polvo experimentan un rápido crecimiento, principalmente debido a su alta demanda en la distribución de cervecerías, aplicaciones militares y vehículos todoterreno de lujo, donde la durabilidad y la estética premium son fundamentales. El polipropileno (PP) moldeado por inyección y el polietileno de alta densidad (HDPE) continúan dominando el segmento de presupuesto, ofreciendo soluciones rentables a pesar de sus limitaciones en el rendimiento de retención de hielo. La creciente preferencia por materiales híbridos refleja un cambio hacia la premiumización en el mercado de cajas frías, atendiendo a aplicaciones de nicho que requieren mayor funcionalidad y estética. Mientras tanto, el segmento económico sigue siendo esencial para atender las necesidades de los consumidores sensibles al costo, aunque con concesiones en durabilidad y eficiencia del aislamiento.
Los avances en ciencia de materiales están impulsando la adopción de materias primas de base biológica y mezclas de resinas posconsumo, reduciendo significativamente la huella ambiental del LLDPE. El reglamento PPWR, que exigirá un contenido mínimo de material reciclado en los envases de gran tamaño para 2031, está obligando a los fabricantes de cajas frías a integrar mezclas de resinas recuperadas sin comprometer la durabilidad del producto. Los proveedores de espuma están innovando con agentes de soplado sin HFC para cumplir con los objetivos de eliminación gradual de gases fluorados de la Unión Europea, contribuyendo así a la reducción de las emisiones de carbono. Los minoristas limitan cada vez más el espacio en estantería para las neveras de espuma EPS/EPP, a pesar de sus ventajas de costo, para mitigar los riesgos de cumplimiento normativo y alinearse con la creciente demanda de los consumidores de productos ecológicos. Estos cambios subrayan una tendencia más amplia de la industria hacia prácticas sostenibles, impulsada por las presiones regulatorias y la evolución de las preferencias del mercado.
Por Capacidad:
Las Unidades Personales Dominan el VolumenLas neveras personales de hasta 20 cuartos captaron el 65,90% del tamaño del mercado de cajas frías en 2025, impulsadas por pícnics urbanos, deportes escolares y compras en el supermercado. Los diseños ligeros con asas de transporte con una sola mano y paquetes de hielo modulares atienden a los consumidores en movimiento que valoran la comodidad sobre la retención de varios días. Los modelos de gama media de 21-40 cuartos sirven a parejas y familias pequeñas, equilibrando almacenamiento y portabilidad para acampadas de fin de semana. Las unidades grandes/comerciales de más de 61 cuartos muestran el crecimiento más rápido con una CAGR del 10,52%, ya que los servicios de catering, los transportistas farmacéuticos y las agencias de socorro en desastres requieren capacidad a granel. Las unidades entre 41-60 cuartos siguen siendo el segmento familiar principal, sobresaliendo en viajes de varios días y salidas en barco.
Las preferencias de capacidad también cambian con las tendencias de los vehículos; los SUV compactos y los coches eléctricos limitan el espacio del maletero, elevando la demanda de formatos plegables o de paredes blandas de 20 cuartos. Por el contrario, las ventas de camionetas en América del Norte sostienen la demanda de arcones rotomoldeados de 65-110 cuartos que se duplican como plataformas de pesca y asientos de campamento. Los proveedores de cadena de frío comercial prefieren diseños con ruedas apilables de 120-270 cuartos compatibles con sistemas de palés. Los ciclos de adquisición militar se extienden a cajas de carga refrigerada de 400 cuartos con compresores de 24 V integrados para hospitales de campaña, aunque los datos siguen siendo clasificados. A medida que la entrega de comestibles por comercio electrónico escala, hay interés en bolsas aisladas de 15-25 cuartos diseñadas para una rotación rápida y una fácil higienización entre entregas.
Nota: Las cuotas de segmento de todos los segmentos individuales están disponibles tras la compra del informe
Por Usuario Final:
Los Eventos Domésticos Lideran la AdopciónLas reuniones domésticas y en el patio trasero representaron el 33,05% de la cuota del mercado de cajas frías en 2025, respaldadas por los hábitos de socialización al aire libre de la era pandémica que ahora parecen permanentes. Las tapas multifuncionales que también sirven como tablas de cortar, portavasos y altavoces Bluetooth realzan el atractivo para barbacoas y fiestas en la piscina. La acampada y la recreación general al aire libre siguen siendo resilientes, atrayendo a nuevos participantes atraídos por la filosofía de comodidad primero del glamping. La logística farmacéutica y biomédica, aunque más pequeña hoy en día, registrará una CAGR del 9,65% a medida que las líneas de productos biológicos se expandan y el envasado reutilizable gane tracción en el transporte conforme a las Buenas Prácticas de Distribución (GDP). La demanda de pesca y caza crece en sincronía con la emisión de licencias, especialmente en el sureste de EE. UU. y Escandinavia, donde los pescadores valoran las neveras que mantienen el hielo congelado durante cinco días.
Las empresas de entrega de servicios de alimentación despliegan bolsas aisladas y cajas de compresor activo para cumplir con las estrictas normas de Análisis de Peligros y Puntos Críticos de Control (APPCC). Los servicios de catering aprovechan las grandes neveras con divisores internos para la separación caliente-frío en bodas y eventos corporativos. Las agencias militares y de defensa especifican accesorios estándar de la OTAN, ranuras de amarre y pigmentos de absorción infrarroja para integrarse con entornos tácticos. Los usuarios industriales, como los equipos de construcción, dependen de neveras de 5 galones para bebidas y arcones de almuerzo de 50 cuartos que resisten el uso en obra. El auge farmacéutico valida las inversiones en registradores de datos de temperatura y sellos a prueba de manipulaciones integrados en modelos premium.
Por Canal de Distribución:
Las Tiendas Especializadas Mantienen el LiderazgoEn 2025, los minoristas especializados en artículos deportivos y actividades al aire libre representaron el 47,85% de la cuota del mercado de cajas frías, aprovechando su experiencia y estrategias de comercialización interactiva para brindar a los clientes una evaluación práctica de las características del producto, como los sellos de junta y los cierres de tapa. Se prevé que las plataformas de comercio electrónico y de venta directa al consumidor (DTC) crezcan a una tasa de crecimiento anual compuesta (CAGR) del 9,84%, respaldadas por la creciente adopción de políticas de devolución gratuita, herramientas de dimensionamiento mediante realidad aumentada (RA) y campañas de marketing impulsadas por influenciadores que facilitan la confianza del consumidor para comprar artículos de alto valor en línea. Las cadenas de venta minorista masiva se centran estratégicamente en ofrecer líneas de productos orientadas al valor e implementar promociones estacionales que coincidan con los días festivos nacionales para impulsar las ventas. El crecimiento de los canales de comercio electrónico refleja un cambio en el comportamiento del consumidor hacia la conveniencia y el compromiso digital, que se amplifica aún más por los avances tecnológicos y los esfuerzos de marketing dirigido. Los minoristas especializados en artículos deportivos y actividades al aire libre continúan dominando el mercado combinando la experiencia en el producto con el comercio minorista experiencial, creando una ventaja competitiva en un panorama de mercado altamente fragmentado.
Igloo logró un aumento cuádruple en los pedidos en línea mediante la implementación de una estrategia de cumplimiento omnicanal y la utilización de previsión de demanda basada en inteligencia artificial (IA) para reducir las roturas de stock de manera efectiva. Los compradores institucionales, como los distribuidores farmacéuticos y las agencias de defensa, priorizan a los proveedores que ofrecen certificados de calibración y modelos térmicos validados, y a menudo celebran acuerdos plurianuales con dichos proveedores. Las plataformas de mercado, incluida Amazon, aplican políticas de neutralidad de marca, lo que obliga a las empresas a diferenciarse mediante el desarrollo de SKU exclusivos y la introducción de variaciones de productos de edición limitada. La adopción de herramientas de IA ha permitido a Igloo alinear los niveles de inventario con los patrones de demanda, garantizando una cadena de suministro fluida y una mayor satisfacción del cliente. Los proveedores que operan en canales institucionales y de mercado deben innovar estratégicamente para cumplir con los requisitos de conformidad y destacarse en entornos competitivos.
Nota: Las cuotas de segmento de todos los segmentos individuales están disponibles tras la compra del informe
Análisis Geográfico
Mercado de Cajas Frías de América del Norte
En 2025, América del Norte representó el 41,75% del mercado de cajas frías, principalmente debido a la arraigada cultura de campismo de la región, los elevados niveles de ingreso disponible y la fuerte preferencia de los consumidores por marcas premium. El mercado de equipos recreativos en Canadá muestra un crecimiento sostenido, respaldado por inversiones gubernamentales en parques provinciales e incentivos financieros orientados a impulsar el turismo doméstico. En todo el continente, los consumidores con conciencia ambiental están transitando cada vez más hacia cajas frías rotomoldeadas, en particular aquellas diseñadas para integrarse con sistemas de depósito-retorno o programas de reparación. Este cambio refleja una tendencia más amplia hacia la sostenibilidad, ya que estas alternativas duraderas reemplazan gradualmente los productos de espuma de un solo uso. Se espera que la evolución de las preferencias de los consumidores y las medidas de política de apoyo consoliden aún más el dominio de América del Norte en el mercado de cajas frías.
Mercado de Cajas Frías de Asia-Pacífico
Asia-Pacífico es la región de más rápido crecimiento, con una CAGR proyectada del 9,28% hasta 2031. En China, la política del gobierno central promueve los deportes al aire libre y la formación en seguridad, estimulando la compra de cajas frías duraderas para senderismo, rafting y catering de eventos. El aumento de los ingresos de la clase media impulsa la premiumización, mientras que los fabricantes locales amplían la producción para la exportación y la demanda interna. El repunte del turismo receptivo en Japón, con visitantes extranjeros que superan los 30 millones, impulsa las ventas de cajas frías a proveedores de hostelería para la entrega de bento y festivales al aire libre. La expansión de la economía gig en India impulsa la adopción de bolsas de entrega de alimentos aisladas y cajas de paredes rígidas para pescado y productos lácteos. Aunque la sensibilidad al precio persiste, las ventajas de fabricación regional permiten a las marcas lanzar líneas de productos escalonadas adaptadas a diferentes niveles de gasto.
Mercado de Cajas Frías de Europa
Europa representa un panorama maduro pero cambiante, moldeado por rigurosos controles regulatorios. El PPWR, vigente desde febrero de 2025, obliga al uso de envases reutilizables o reciclables, incentivando cajas frías diseñadas para una vida útil de más de 20 años. El mandato de envases reutilizables de Alemania, aunque todavía con una adopción del 1,60%, pone de relieve el impulso político que se intensificará hasta 2030. Los complejos de glamping proliferan en Francia, Italia y los países nórdicos, priorizando la estética premium y las credenciales ecológicas en los servicios para huéspedes. Los clústeres de fabricación en Polonia y Portugal amplían su capacidad para atender la demanda de la UE de materiales conformes. Mientras tanto, los centros logísticos en los Países Bajos y Bélgica prueban cajas frías activas con compresor para operaciones farmacéuticas de cross-dock, lo que señala el giro de Europa hacia aplicaciones industriales de alto valor.


Panorama regulatorio
Las neveras portátiles que entran en contacto con alimentos y bebidas están reguladas por normas sobre sustancias químicas en contacto con alimentos, encabezadas por el marco de la FDA de EE. UU. para sustancias en contacto con alimentos (21 CFR Partes 174-179, incluidas las disposiciones sobre polímeros de la Parte 177). Estos requisitos afectan la selección de resinas (PP, PE y aditivos relacionados) y la documentación de cumplimiento que las marcas deben mantener para revestimientos interiores, juntas y recubrimientos que puedan migrar hacia los alimentos.
Los programas de sostenibilidad y seguridad también influyen en las decisiones de diseño y en la combinación de categorías. En Europa, el Reglamento sobre Envases y Residuos de Envases (PPWR), vigente desde febrero de 2025, acelera el abandono de envases de un solo uso no reciclables, reforzando la demanda de formatos rígidos reutilizables y aumentando el escrutinio sobre las neveras de EPS de un solo uso. Para uso al aire libre resistente, las afirmaciones de resistencia a osos en Norteamérica suelen hacer referencia a protocolos de certificación del Comité Interinstitucional del Oso Grizzly (IGBC), lo que impulsa la ingeniería de cierres y pestillos e impulsa la diferenciación por características premium. Las grandes marcas también formalizan los controles químicos de la cadena de suministro mediante programas como el programa de Lista de Sustancias Restringidas (RSL) de YETI.
Análisis de la cadena de valor
La cadena de valor de las neveras comienza con materias primas petroquímicas y recicladas que se convierten en polímeros (LLDPE, HDPE, PP y compuestos relacionados) y sistemas de aislamiento (espumas de poliuretano y otras espumas de alto rendimiento). La conversión se realiza luego mediante moldeo rotacional y moldeo por inyección para carcasas, tapas y accesorios. El suministro de componentes se extiende a juntas, bisagras/pestillos, ruedas/asas y, en el caso de unidades activas, módulos termoeléctricos o conjuntos de compresores, controles y baterías de litio, que introducen complejidad adicional en cumplimiento normativo y logística.
La fabricación, el ensamblaje y el control de calidad están estrechamente vinculados a los objetivos de rendimiento de aislamiento, expresados comúnmente mediante la retención de hielo durante varios días, y a especificaciones específicas de aplicación, como el contacto con alimentos, el uso rudo al aire libre o el uso validado en cadena de frío. La estructura de costos sigue siendo sensible a los insumos de resina y espuma, con volatilidad de polímeros derivados del petróleo crudo que se extiende hasta marzo de 2026, y los fabricantes responden con un abastecimiento más localizado y una adquisición resiliente para reducir la exposición a aranceles y logística. Aguas abajo, los productos se distribuyen a través del comercio especializado al aire libre, el comercio minorista masivo y, cada vez más, la venta directa al consumidor y el comercio electrónico, mientras que los canales institucionales en entrega de alimentos, catering y logística farmacéutica añaden requisitos de trazabilidad, validación térmica y ciclos de embalaje reutilizable y reparable.
Panorama Competitivo
El mercado de cajas frías demuestra una concentración moderada, con las diez principales empresas controlando aproximadamente la mitad de las ventas globales. Los líderes premium capitalizan el valor de marca, la propiedad intelectual en diseños de bisagras y cierres, y amplios ecosistemas de accesorios que fidelizan a los clientes habituales. Los competidores de gama media persiguen volumen a través de puntos óptimos de relación precio-rendimiento y acuerdos de marca privada con los principales minoristas. Los productores de productos básicos en el Sudeste Asiático llenan el extremo inferior, exportando unidades de espuma EPS a granel, aunque su volumen direccionable se reduce bajo la legislación contra los plásticos.
Los movimientos estratégicos se centran en la integración vertical y la expansión de la cartera. La adquisición de Mystery Ranch por parte de YETI por 48,5 millones de USD incorpora el conocimiento técnico de mochilas bajo su paraguas, creando oportunidades de venta cruzada con sistemas de carga compatibles con cajas frías. La empresa también tiene como objetivo reducir el aprovisionamiento de China a menos del 5% del costo de bienes para finales de 2025, diversificando el riesgo ante las tensiones geopolíticas. La adquisición de Igloo por parte de ACON Investments inyecta capital para actualizar la I+D, impulsar el marketing de venta directa al consumidor y ampliar el alcance global, especialmente en América Latina. Coleman apunta a los compradores con mentalidad de ahorro a través de su línea Pro Cooler, compitiendo en menor peso y garantías de 10 años que evocan las garantías premium a un precio inferior.
Las marcas diferencian cada vez más sus ofertas integrando tecnologías avanzadas, como tapas inteligentes habilitadas por Bluetooth, que proporcionan alertas en tiempo real sobre fluctuaciones de temperatura y se conectan sin problemas con aplicaciones de cumplimiento del código sanitario diseñadas para clientes de catering. Los fabricantes de neveras eléctricas se centran en la eficiencia operativa introduciendo baterías intercambiables que cumplen con la «regla de carga», minimizando así los desafíos logísticos durante los envíos. Para mantener el compromiso del consumidor en un mercado caracterizado por avances funcionales incrementales, las empresas de todos los niveles aprovechan estratégicamente las colaboraciones con influenciadores para amplificar la visibilidad de marca. Además, los lanzamientos de colores estacionales de edición limitada se emplean como un enfoque táctico para crear exclusividad e impulsar la demanda. Estas iniciativas reflejan colectivamente un cambio hacia estrategias impulsadas por la innovación destinadas a mejorar el atractivo del producto y mantener la ventaja competitiva.
Líderes de la Industria de Cajas Frías
YETI Holdings Inc.
Igloo Products Corp.
Newell Brands (Coleman)
Pelican Products Inc.
ORCA Coolers LLC
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial

Mercado de Cajas Frías
- YETI Holdings Inc.
- Igloo Products Corp.
- Newell Brands (Coleman)
- Pelican Products Inc.
- ORCA Coolers LLC
- OtterBox
- RTIC Outdoors
- Engel Coolers
- K2 Coolers
- Dometic Group AB
- RovR Products
- Stanley (PMI)
- Grizzly Coolers
- AO Coolers
- Arctic Zone
- Calcutta Outdoors
- Bison Coolers
- CampZero
- Cabela’s (Bass Pro)
- Rubbermaid (Newell)

Oportunidades de mercado y perspectivas futuras
El embalaje reutilizable para cadena de frío representa un claro espacio en blanco para los proveedores de formatos de neveras, ya que la logística farmacéutica y biomédica amplía su uso de soluciones reutilizables, con el contexto del informe citando una participación del 70% para el embalaje reutilizable. Esto apunta a una demanda de neveras rígidas moldeadas por rotación y validadas que soporten rangos de temperatura como 2-8 °C y que puedan integrar monitoreo de temperatura, junto con evidencia de manipulación, registro de datos y calificación estandarizada de rutas más allá de la simple retención de hielo.
Los cambios en materiales y procesos impulsados por la sostenibilidad también crean espacio para líneas de producto diferenciadas y orientadas al cumplimiento normativo. El PPWR de la UE (vigente desde febrero de 2025) refuerza el caso de negocio para neveras duraderas y reparables, y para incorporar contenido reciclado posconsumo y químicas de espuma de menor impacto, incluidos enfoques sin HFC, sin sacrificar el rendimiento. En el lado del consumidor, la innovación centrada en la portabilidad y la eficiencia de espacio avanza rápidamente, como lo demuestra Coleman al presentar Snap 'N Go en marzo de 2026 como un concepto de nevera rígida plegable. Cambios de formato como este respaldan la demanda en hogares urbanos, vehículos pequeños y escenarios de uso múltiple que abarcan reuniones en el patio, viajes y excursiones de un día.
Recent Industry Developments in Mercado de Cajas Frías
- Junio de 2026: Newell Brands (Coleman) anuncia una inversión planificada de 40 millones de euros para operaciones en Francia con el fin de mejorar la infraestructura y la capacidad regionales. El movimiento amplía las capacidades de distribución europea de Coleman para respaldar la creciente demanda de neveras. Fortalece la huella de la cadena de suministro para acelerar la expansión del mercado en Europa Occidental.
- Mayo de 2026: YETI Holdings Inc. aprueba un aumento del programa de recompra de acciones; 500 millones de dólares disponibles para recompras al 14 de mayo de 2026. La asignación de capital señala confianza en los fundamentos del negocio principal de neveras. Podría respaldar el valor para los accionistas manteniendo una liquidez flexible para iniciativas de crecimiento.
- Abril de 2026: Igloo Products Corp. lanza la Gripper CoolBox de 10 cuartos, una nevera portátil moldeada por inyección para uso diario. La expansión de productos añade una opción compacta y duradera para profesionales y viajeros urbanos. Amplía el portafolio de Igloo para atender necesidades de refrigeración sobre la marcha.


Mercado de Cajas Frías Alcance del informe y metodología de investigación
Definición y alcance del mercado
Este mercado abarca los ingresos generados por la venta de hieleras y neveras utilizadas para mantener fríos alimentos, bebidas y otros artículos sensibles a la temperatura, mediante el uso de aislamiento y, cuando corresponde, componentes de refrigeración eléctricos.
Exclusiones de alcance: excluimos las cámaras frigoríficas fijas de gran tamaño, los refrigeradores domésticos y las unidades de refrigeración de exhibición comercial que no están diseñadas como neveras portátiles.
Descripción general de la segmentación
- Por Tipo de Producto
- Neveras de Paredes Rígidas
- Neveras de Paredes Blandas
- Neveras Eléctricas / Termoeléctricas
- Neveras Desechables / de Poliestireno
- Por Material
- LLDPE Rotomoldeado
- PP/HDPE Moldeado por Inyección
- Tela / Carcasa Blanda (Poli-Nylon)
- Híbrido de Acero Inoxidable y Metal
- Espuma EPS / EPP (Desechable)
- Otros Materiales
- Por Capacidad
- ≤ 20 Cuartos (Personal)
- 21 – 40 Cuartos (Grupo Pequeño)
- 41 – 60 Cuartos (Familiar/Fin de Semana)
- ≥ 61 Cuartos (Grande / Comercial)
- Por Usuario Final
- Acampada y Recreación al Aire Libre
- Pesca y Caza
- Eventos Domésticos / en el Patio Trasero
- Entrega / Catering de Alimentos y Bebidas
- Logística Farmacéutica y Biomédica
- Industrial y Militar / Defensa
- Por Canal de Distribución
- Tiendas Especializadas en Artículos Deportivos / Actividades al Aire Libre Fuera de Línea
- Venta Minorista Masiva e Hipermercados
- Mercados de Comercio Electrónico y Venta Directa al Consumidor
- Ventas Directas B2B e Institucionales
- Por Geografía
- América del Norte
- Canadá
- Estados Unidos
- México
- América del Sur
- Brasil
- Perú
- Chile
- Argentina
- Resto de América del Sur
- Europa
- Reino Unido
- Alemania
- Francia
- España
- Italia
- BENELUX (Bélgica, Países Bajos, Luxemburgo)
- NÓRDICOS (Dinamarca, Finlandia, Islandia, Noruega, Suecia)
- Resto de Europa
- Asia-Pacífico
- India
- China
- Japón
- Australia
- Corea del Sur
- Sudeste Asiático (Singapur, Malasia, Tailandia, Indonesia, Vietnam, Filipinas)
- Resto de Asia-Pacífico
- Oriente Medio y África
- Emiratos Árabes Unidos
- Arabia Saudita
- Sudáfrica
- Nigeria
- Resto de Oriente Medio y África
- América del Norte
Fuentes de datos, dimensionamiento del mercado y validación
Investigación documental
La investigación documental se utilizó para establecer la estructura básica del mercado y definir límites en torno a volúmenes y precios. Revisamos estadísticas y normas públicas, incluidos datos comerciales de la Comisión de Comercio Internacional de EE. UU., UN Comtrade, series de inflación de la Oficina de Estadísticas Laborales de EE. UU., y orientación sobre seguridad de productos y materiales de ASTM e ISO, que ayudan a indicar qué productos se venden y cómo se clasifican.
Para evitar el doble conteo, también revisamos los informes de las empresas y las presentaciones a inversores en busca de lenguaje sobre ingresos por categoría, junto con listados de minoristas y distribuidores para comprender la combinación real de neveras rígidas y blandas, capacidades típicas y tendencias de características. En paralelo, utilizamos suscripciones pagas para datos financieros de empresas e inteligencia de noticias, además de bases de datos de patentes para seguir la actividad de diseño en aislamiento, moldeo rotacional y neveras eléctricas que puede influir en el movimiento del ASP. Estas fuentes documentales son solo ilustrativas, y se utilizaron muchas otras referencias públicas y pagas para recopilar, validar y aclarar los datos.
Entrevistas y encuestas primarias
El trabajo primario se centró en validar la economía unitaria y aclarar cómo se divide la demanda por caso de uso, algo que no siempre es visible a partir de datos públicos. Hablamos con una combinación de fabricantes, proveedores de componentes (espuma y plásticos), distribuidores y grandes compradores vinculados a la recreación al aire libre y al uso en cadena de frío, y luego volvimos a verificar los supuestos clave cuando las respuestas mostraron una gran variación.
Debido a que el mercado es global, los datos se trianguraron entre América, EMEA y APAC para poder normalizar la estacionalidad regional, la combinación de canales y las escalas de precios antes de fijar los totales finales.
Distribución de los encuestados del trabajo de campo de investigación primaria
| Tipo de empresa | Puesto del encuestado | Región |
|---|---|---|
| Nivel superior: 33% | Directivos (CXO): 12% | APAC: 46% |
| Nivel medio: 47% | Líderes funcionales/de unidad: 33% | EMEA: 30% |
| Actores más pequeños: 20% | Gerentes: 55% | América: 24% |
Dimensionamiento y previsión del mercado
El dimensionamiento comienza con una construcción de arriba hacia abajo en la que se utilizan señales de producción, comercio y consumo para reconstruir el conjunto direccionable de neveras portátiles por región, seguido de divisiones de mezcla de productos que mantienen los totales realistas. Después de eso, las cifras se verifican de forma cruzada mediante aproximaciones selectivas de abajo hacia arriba, como el ASP muestreado multiplicado por los volúmenes unitarios por canal, además de verificaciones con proveedores y distribuidores, que luego se utilizan para ajustar los valores atípicos.
Los insumos clave del modelo incluyen la combinación de unidades rígidas frente a blandas, las bandas de capacidad típicas (en cuartos), las tendencias de materiales de aislamiento y carcasa que modifican los ASP, la estacionalidad vinculada a la actividad al aire libre y los viajes, y la intensidad de envíos en cadena de frío para uso sensible a la temperatura. Cuando los datos unitarios no eran directamente observables en un país, utilizamos indicadores sustitutos como patrones de importación, profundidad del surtido minorista y escalas de precios reportadas por los entrevistados, y luego completamos las brechas mediante interpolación conservadora anclada a mercados cercanos.
Las previsiones se elaboraron mediante análisis de escenarios, ya que la demanda puede variar con los ciclos de viaje, las temporadas de clima extremo y el comportamiento de reemplazo, y esas variaciones no siempre se capturan con una única curva. Los supuestos sobre el crecimiento del volumen y la evolución del ASP se revisaron con participantes del sector para que la previsión final se mantenga coherente con el comportamiento observado de los canales y los lanzamientos de productos planificados.
Validación de datos y ciclo de actualización
La validación se gestiona mediante múltiples verificaciones para que una sola serie de datos ruidosa no determine el resultado. Comparamos los totales modelados con señales independientes, como valores comerciales, rangos de precios por categoría e indicadores de demanda regional, y luego investigamos las anomalías a nivel de país y segmento antes de la aprobación final.
El borrador se revisa en etapas, incluida una segunda revisión de los supuestos por parte de otro analista, verificaciones aritméticas y una comprobación final de coherencia entre los períodos históricos y de previsión. Si aparece una discrepancia importante durante la revisión, se vuelve a contactar a los encuestados para confirmar si la brecha es real o está causada por diferencias en las definiciones de producto o en la cobertura de canales. Los informes se actualizan anualmente, con actualizaciones provisionales cuando ocurren eventos relevantes, y se completa una revisión final antes de la entrega para que los clientes reciban la visión más actualizada.
Comparación del tamaño del mercado de hieleras y neveras de Mordor Intelligence con otras estimaciones publicadas
Los valores de mercado publicados para neveras pueden diferir incluso cuando los productos suenan similares, porque cada editor traza de manera distinta el límite de lo que se considera una nevera y qué canales y geografías están plenamente captados. Las variaciones también provienen de cómo se modelan los ASP entre unidades premium y masivas, además del momento de la conversión de moneda y la normalización de la inflación.
Las neveras portátiles con alimentación eléctrica y las variantes termoeléctricas están dentro del alcance de Mordor Intelligence cuando se venden como neveras, pero la refrigeración portátil adyacente y el equipo más amplio de cadena de frío no lo están, lo que explica en parte por qué algunos totales publicados parecen más altos o más bajos. Otras brechas suelen provenir de usar valores de envío como proxy sin corregir las reexportaciones, aplicar una única tendencia de precios global a todas las bandas de capacidad, o mantener supuestos de un año base anterior sin volver a validar los cambios en la combinación de canales.
Comparación de referencia
| Fuente | Tamaño del mercado | Brechas en la metodología de investigación |
|---|---|---|
| Mordor Intelligence | 8,46 mil millones de USD (2026) | |
| Publicación del Sector A | 7,29 mil millones de USD (2024) | Utiliza un año base anterior y parece centrarse en hieleras pasivas, con visibilidad limitada sobre la inclusión de neveras eléctricas y las diferencias de precios por canal regional, lo que puede comprimir la estimación del valor. |
| Editorial del Sector B | 3,51 mil millones de USD (2024) | Probablemente rastrea únicamente un conjunto más reducido de hieleras de consumo, con una taxonomía de productos más estrecha y menor cobertura de neveras de mayor capacidad y uso comercial, lo que reduce el conjunto de ingresos direccionables. |
La comparación muestra que la diferencia se explica principalmente por lo que se considera una nevera y cómo se deriva el precio a partir de la combinación de productos, en lugar de un único promedio. Al mantener el alcance vinculado a la demanda de neveras portátiles y luego verificarlo frente a los precios por canal y las señales comerciales, la cifra final se mantiene trazable a insumos claros y pasos repetibles.


Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño del mercado de cajas frías en 2026?
El tamaño del mercado de cajas frías asciende a 8.460 millones de USD en 2026 y se prevé que alcance los 13.150 millones de USD en 2031 a una CAGR del 9,22% durante el período 2026-2031.
¿Qué segmento de producto crece más rápido?
Las neveras eléctricas y termoeléctricas son el segmento de más rápido crecimiento, registrando una CAGR del 10,12% a medida que los consumidores adoptan la comodidad de conexión directa para viajes y entregas.
¿Qué región lidera las ventas globales?
América del Norte ostenta el 41,75% de la cuota del mercado de cajas frías debido a una vibrante cultura al aire libre y la disposición a pagar precios premium por cajas frías de alto rendimiento.
¿Cómo influyen las regulaciones de sostenibilidad en el diseño del producto?
El PPWR de la Unión Europea obliga a los fabricantes a priorizar materiales reciclables y durabilidad para múltiples usos, acelerando el cambio de la espuma desechable al polietileno rotomoldeado y los híbridos metálicos.
¿Por qué es importante el sector farmacéutico para las ventas de cajas frías?
El crecimiento de los medicamentos biológicos sensibles a la temperatura impulsa la demanda de cajas frías reutilizables y validadas que protegen la carga valorada en miles de millones de dólares anualmente.
¿Qué canales de distribución se expanden más rápidamente?
El comercio electrónico y los sitios web de venta directa al consumidor crecen a una CAGR proyectada del 9,84% a medida que las marcas buscan márgenes más altos y los consumidores se sienten más cómodos comprando cajas frías premium en línea.
Última actualización de la página el:



