
Tamaño y Participación del Mercado de Bolsas de Terapia de Calor y Frío
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
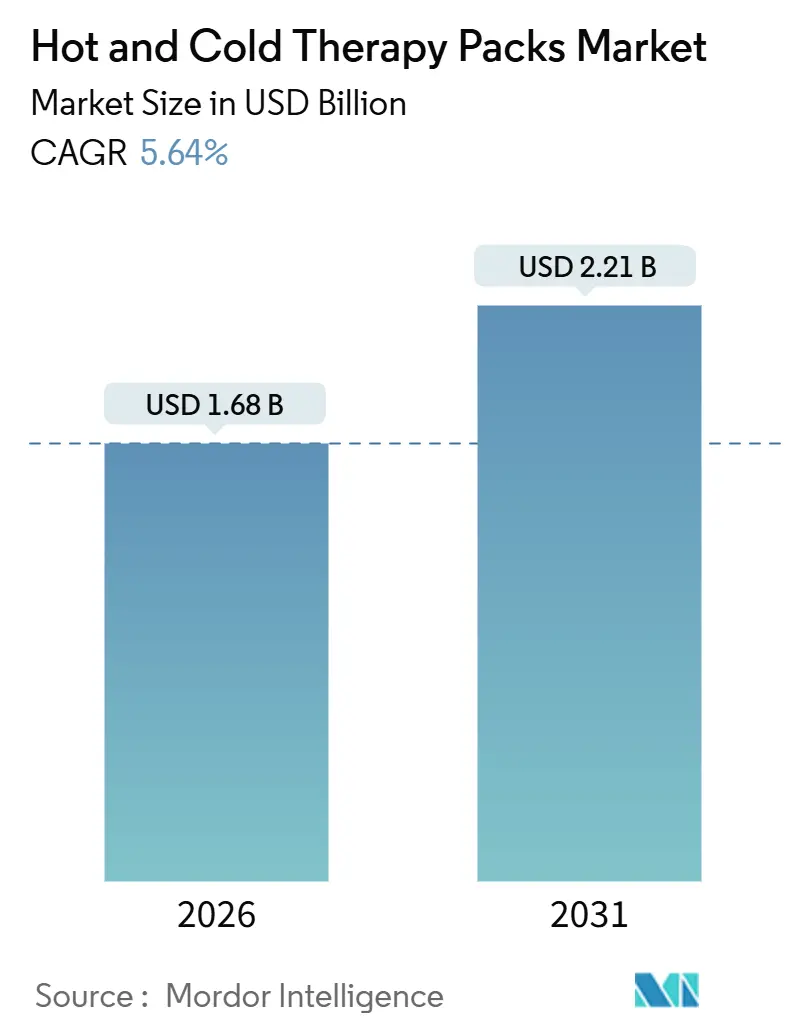
| Tamaño del Mercado (2026) | 1.68 Mil millones de dólares |
| Tamaño del Mercado (2031) | 2.21 Mil millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 5.64 % |
| Mercado de Crecimiento Más Rápido | Asia Pacífico |
| Mercado Más Grande | América del Norte |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Bolsas de Terapia de Calor y Frío por Mordor Intelligence
El tamaño del Mercado de Bolsas de Terapia de Calor y Frío se estima en USD 1,68 mil millones en 2026 y se espera que alcance los USD 2,21 mil millones en 2031, a una CAGR del 5,64% durante el período de previsión (2026-2031).
El impulso de la demanda está anclado en los cambios globales hacia el alivio del dolor no farmacológico, normas más estrictas de administración de opioides y el creciente peso de los trastornos musculoesqueléticos crónicos. Las bolsas eléctricas instantáneas siguen dominando las adquisiciones hospitalarias; sin embargo, los sistemas de compresión híbrida están escalando rápidamente porque los cirujanos incorporan la crioterapia y la compresión intermitente en las vías de recuperación mejorada. Los modelos de atención domiciliaria, las aplicaciones de femtech y los dispositivos conectados que alimentan datos a plataformas de telerrehabilitación están ampliando la base de usuarios. Si bien América del Norte genera actualmente los ingresos más significativos, Asia Pacífico está añadiendo el mayor volumen incremental a medida que el gasto público impulsa la penetración de dispositivos en ciudades de nivel medio.
Conclusiones Clave del Informe
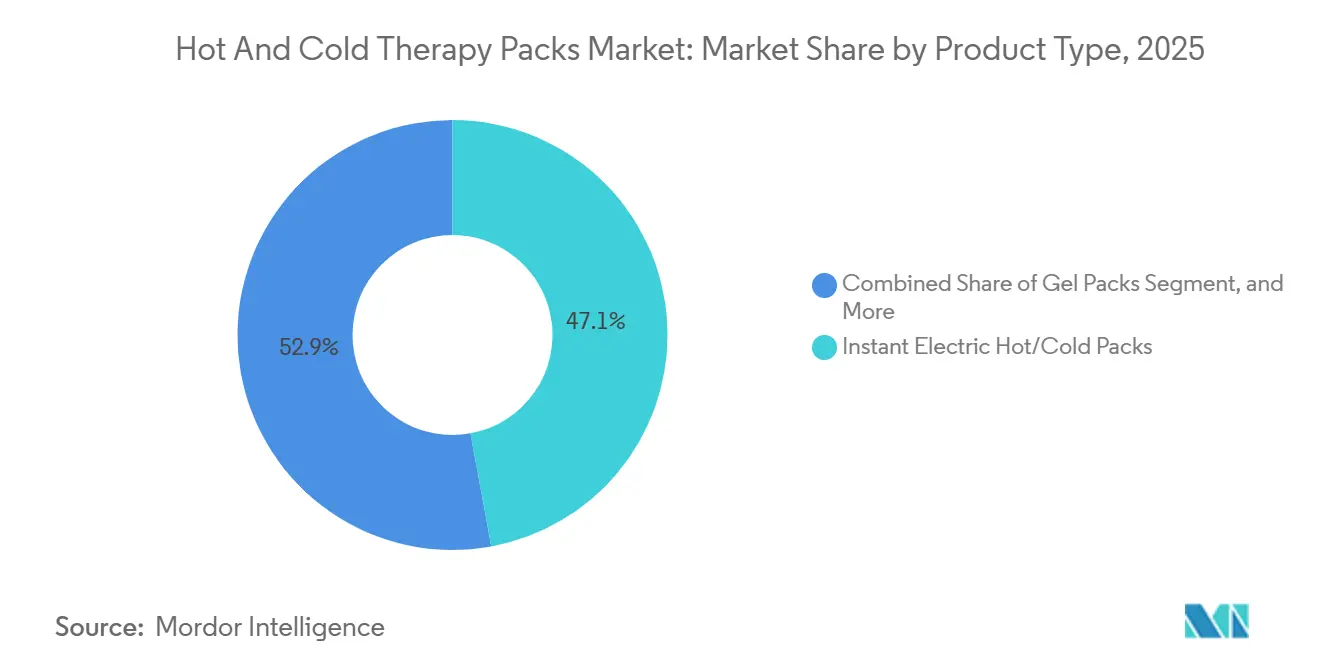
- Por tipo de producto, las bolsas eléctricas instantáneas lideraron con el 47,11% de la cuota del mercado de bolsas de terapia de calor y frío en 2025, mientras que se proyecta que las bolsas de terapia de compresión híbrida se expandan a una CAGR del 7,36% hasta 2031.
- Por aplicación, las lesiones deportivas representaron una cuota del 35,93% del tamaño del mercado de bolsas de terapia de calor y frío en 2025, mientras que se espera que el dolor neuropático avance a una CAGR del 8,49% hasta 2031.
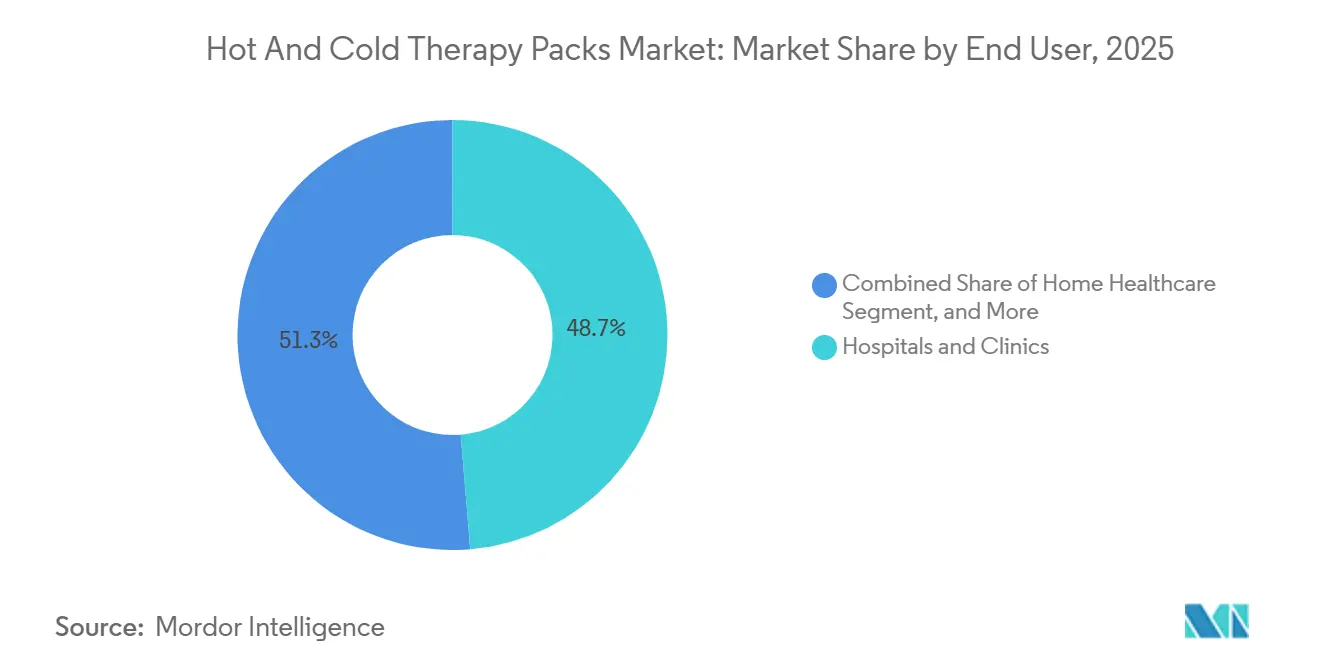
- Por usuario final, los hospitales y clínicas captaron el 48,68% de los ingresos en 2025; se prevé que la atención sanitaria domiciliaria crezca a una CAGR del 6,97% en el mismo horizonte.
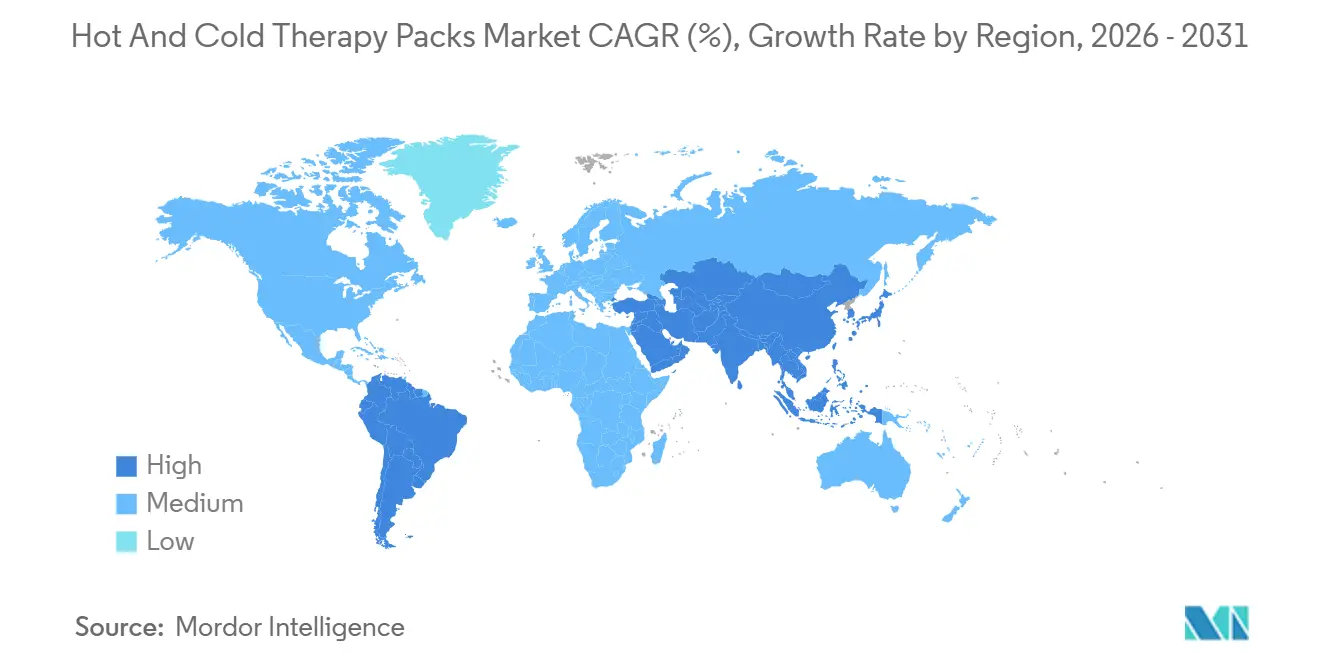
- Por geografía, América del Norte representó el 37,46% de los ingresos de 2025, mientras que se proyecta que Asia Pacífico crezca a una CAGR del 8,22% hasta 2031.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Prevalencia Creciente de Trastornos Musculoesqueléticos y Dolor Crónico | +1.2% | Global, aguda en economías de la OCDE en proceso de envejecimiento y emergente en APAC | Largo plazo (≥ 4 años) |
| Aumento de las Lesiones Deportivas y la Participación en el Deporte | +0.9% | Núcleo en América del Norte y Europa, con extensión a APAC urbano y América Latina | Mediano plazo (2-4 años) |
| Creciente Adopción del Manejo del Dolor No Farmacológico en el Hogar | +1.1% | América del Norte y la UE a la cabeza, rápida adopción en Australia y los estados del CCG | Mediano plazo (2-4 años) |
| Bolsas Orientadas a la Femtech para el Dolor Menstrual y el Bienestar Femenino | +0.6% | Global, demanda concentrada en América del Norte, Europa Occidental e India urbana | Corto plazo (≤ 2 años) |
| Bolsas Inteligentes y Conectadas que Permiten la Telerrehabilitación Basada en Datos | +0.8% | América del Norte, la UE y los centros de APAC con avance tecnológico | Largo plazo (≥ 4 años) |
| Avances Tecnológicos en Geles y Materiales de Cambio de Fase (PCM) | +0.5% | Global, con centros de I+D en América del Norte y Alemania | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Prevalencia Creciente de Trastornos Musculoesqueléticos y Dolor Crónico
Las afecciones musculoesqueléticas afectaron a 1.710 millones de personas, y el dolor lumbar por sí solo fue responsable de 70,2 millones de años vividos con discapacidad. The Lancet proyecta que los casos de osteoartritis se duplicarán con creces para 2050, una tendencia vinculada a la obesidad y la longevidad.[1] Las bolsas térmicas proporcionan vasodilatación o vasoconstricción sin efectos secundarios sistémicos, lo que las convierte en complementos de primera línea en la rehabilitación. A medida que los pagadores avanzan hacia pagos agrupados, se prefieren los dispositivos reutilizables que reducen los costos por episodio. Esta demanda estructural sustenta la expansión sostenida del mercado de bolsas de terapia de calor y frío.
Aumento de las Lesiones Deportivas y la Participación en el Deporte
Estados Unidos registró 8,6 millones de lesiones deportivas en 2023, incluidas 3,5 millones entre jóvenes menores de 14 años.[2]Terapia del dolor con frío mediante bolsas frías sigue integrada en los protocolos RICE para traumatismos agudos, mientras que el calor favorece la recuperación de lesiones crónicas por uso excesivo. La trayectoria del sector de medicina deportiva impulsa la adopción de productos accesorios. La tecnología vestible fomenta la recuperación autogestionada, impulsando las ventas de bolsas de gel en el comercio minorista. El aumento de la participación en el atletismo organizado a nivel mundial amplía el grupo de consumidores potenciales, impulsando el mercado de bolsas de terapia de calor y frío.
Creciente Adopción del Manejo del Dolor No Farmacológico en el Hogar
Los códigos de monitoreo terapéutico remoto, finalizados en 2024 por los reguladores estadounidenses, permiten a los médicos facturar la supervisión de dispositivos térmicos conectados.[3] Las bolsas habilitadas con Bluetooth transmiten datos de cumplimiento a los registros electrónicos, reduciendo así la necesidad de visitas presenciales. La Organización Mundial de la Salud señala un creciente giro global hacia la salud domiciliaria a medida que las poblaciones envejecen y la escasez de mano de obra se intensifica. La facilidad de aplicación y los altos perfiles de seguridad convierten a las bolsas térmicas en elementos básicos de los kits de atención domiciliaria, ampliando aún más el mercado de bolsas de terapia de calor y frío.
Bolsas Orientadas a la Femtech para el Dolor Menstrual y el Bienestar Femenino
Hasta el 90% de las mujeres que menstrúan experimentan dismenorrea, lo que genera una demanda recurrente de terapia de calor portátil. Las empresas emergentes comercializan bolsas delgadas y adhesivas a través de canales de suscripción, convirtiendo las compras episódicas en ingresos predecibles. Estudios académicos destacan la adopción de dispositivos portátiles de alivio del dolor en el sector femtech, ampliando los parámetros de referencia competitivos. El debate abierto sobre el bienestar menstrual en las redes sociales normaliza el uso, incorporando un nuevo segmento demográfico al mercado de bolsas de terapia de calor y frío.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Competencia de Analgésicos de Bajo Costo y Terapias Alternativas | -0.7% | Global, aguda en mercados emergentes sensibles al precio | Mediano plazo (2-4 años) |
| Concienciación Limitada y Uso Correcto en Regiones de Bajos Ingresos | -0.4% | África Subsahariana, Asia Meridional, América Latina rural | Largo plazo (≥ 4 años) |
| Presión Regulatoria sobre la Reciclabilidad de las Bolsas y el Cumplimiento Ecológico | -0.3% | Núcleo en la UE, extendiéndose al Reino Unido, Canadá y mercados seleccionados de APAC | Largo plazo (≥ 4 años) |
| Retiradas Regulatorias de Almohadillas Eléctricas de Calefacción Defectuosas | -0.5% | América del Norte y la UE, con repercusión reputacional en APAC | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Competencia de Analgésicos de Bajo Costo y Terapias Alternativas
Los geles de AINE tópicos se venden al por menor entre USD 5 y 15, siendo más económicos que las bolsas reutilizables con precios de USD 20 a 50. Los dispositivos de neuroestimulación eléctrica transcutánea (TENS) y la terapia por ultrasonido ofrecen alternativas adicionales. Las diferencias de precio son más perjudiciales en las regiones donde el gasto de bolsillo es la principal preocupación. Los fabricantes contrarrestan esto destacando la importancia de la seguridad para los pacientes con contraindicaciones a los AINE. Aun así, la presión competitiva modera el crecimiento global del mercado de bolsas de terapia de calor y frío.
Concienciación Limitada y Uso Correcto en Regiones de Bajos Ingresos
La Organización Mundial de la Salud estima una escasez de 18 millones de trabajadores sanitarios para 2030 en los países de bajos ingresos, lo que limitará la educación de los pacientes sobre el uso adecuado de las bolsas térmicas. La aplicación incorrecta puede causar quemaduras o congelaciones, erosionando la confianza. Las barreras de alfabetización y las débiles redes de distribución dificultan la penetración. Los programas piloto que capacitan a trabajadores sanitarios comunitarios y proporcionan guías ilustradas buscan reducir estas brechas, pero los resultados siguen siendo a largo plazo para los productores.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Producto:
Los Sistemas Híbridos Ganan Tracción ClínicaSe proyecta que las bolsas de terapia de compresión híbrida lideren el crecimiento del segmento con una CAGR del 7,36% hasta 2031. Estos sistemas combinan la crioterapia con la compresión intermitente para reducir el edema postoperatorio, complementando los protocolos de recuperación mejorada en cirugía ortopédica. Las bolsas eléctricas instantáneas, a pesar de una cuota del 47,11% en 2025, están bajo escrutinio tras múltiples retiradas, lo que lleva a los compradores a diversificar sus proveedores. Las bolsas de gel utilizan mejoras de materiales de cambio de fase (PCM) que amplían la ventana de temperatura efectiva a 60 minutos, lo que permite sesiones de fisioterapia sin ajustes durante el tratamiento.
Las bolsas eléctricas siguen siendo el pilar del mercado de bolsas de terapia de calor y frío porque los hospitales valoran el calentamiento bajo demanda. Sin embargo, el aumento de los costos de los servicios públicos y los mandatos de sostenibilidad favorecen las alternativas pasivas. Las variantes de calor húmedo, que permiten una mayor penetración en los tejidos, están ganando tracción en las clínicas de dolor crónico. En conjunto, el panorama de productos se está diversificando, sentando las bases para una innovación iterativa que ampliará el tamaño del mercado de bolsas de terapia de calor y frío durante el período de previsión.
Nota: Las cuotas de segmento de todos los segmentos individuales están disponibles al adquirir el informe
Por Aplicación:
El Dolor Neuropático Emerge como Frontera de CrecimientoLa terapia de lesiones deportivas dominó los ingresos de 2025 con una cuota del 35,93%, ya que 8,6 millones de atletas estadounidenses buscaron atención por lesiones agudas. Sin embargo, el dolor neuropático supera a todas las demás indicaciones con una CAGR del 8,49% hasta 2031, lo que refleja una prevalencia de la diabetes que se espera alcance los 783 millones de adultos para 2045. Las modalidades térmicas complementan los regímenes farmacológicos al ofrecer alivio localizado sin carga sistémica.
Los kits posquirúrgicos entregados al alta refuerzan la demanda recurrente, mientras que las soluciones de femtech añaden nichos menstruales y posparto. La convergencia del envejecimiento, la diabetes y las iniciativas de administración de opioides reposiciona la terapia térmica como una modalidad de primera línea, permitiendo que la cuota del mercado de bolsas de terapia de calor y frío de las aplicaciones crónicas aumente gradualmente hasta 2031.
Por Usuario Final:
La Atención Sanitaria Domiciliaria se Acelera con el Respaldo del ReembolsoLos hospitales y clínicas retuvieron el 48,68% de los ingresos en 2025, gracias a los contratos de adquisición plurianuales y los estrictos requisitos de calidad. Sin embargo, se proyecta que la atención sanitaria domiciliaria muestre el crecimiento más rápido con una CAGR del 6,97%, respaldada por los códigos de monitoreo remoto que reembolsan los dispositivos conectados. Los fabricantes están lanzando bolsas habilitadas con Bluetooth que sincronizan los datos de uso con los paneles de control de los médicos, fomentando la adherencia.
Los centros de fisioterapia, respaldados por un impulso global a la rehabilitación, continúan absorbiendo unidades eléctricas duraderas diseñadas para cargas de trabajo de alto ciclo. El comercio electrónico directo al consumidor amplía el acceso, diversificando los flujos de ingresos y expandiendo la presencia minorista de la industria de bolsas de terapia de calor y frío. Esta combinación pluralista de canales sustenta una expansión resiliente durante todo el período de previsión.
Nota: Las cuotas de segmento de todos los segmentos individuales están disponibles al adquirir el informe
Análisis Geográfico
Mercado de Bolsas de Terapia de Calor y Frío en América del Norte
América del Norte representó el 37,46% de los ingresos de 2025, una posición respaldada por la cobertura de Medicare para equipos médicos duraderos y la presencia de más de 6.100 centros de cirugía ambulatoria que incorporan la terapia térmica en protocolos estandarizados. El sistema de financiación pública de Canadá favorece las bolsas de gel reutilizables para generar ahorros en costos, mientras que la expansión del seguro privado en México impulsa el interés en unidades eléctricas premium.
Mercado de Bolsas de Terapia de Calor y Frío en Asia-Pacífico
Se proyecta que Asia-Pacífico registre una CAGR del 8,22% hasta 2031, la tasa de crecimiento más rápida a nivel mundial. El plan China Saludable 2030, la expansión del seguro Ayushman Bharat en India y la población superenvejecida de Japón impulsan colectivamente el crecimiento en volumen. Las bolsas conectadas ganan tracción temprana en Corea del Sur y Singapur, donde la infraestructura 5G y el reembolso de telesalud son maduros. El tamaño del mercado de bolsas de terapia de calor y frío en la región está, por tanto, destinado a expandirse rápidamente, especialmente en las ciudades de segundo nivel que demandan soluciones de gel rentables.
Mercado de Bolsas de Terapia de Calor y Frío en EMEA
La trayectoria de adopción en Europa está moldeada por el Reglamento de Dispositivos Médicos 2017/745, que está incentivando a los proveedores a adoptar materiales reciclables. Alemania y el Reino Unido lideran en consumo per cápita, mientras que el sur de Europa sigue siendo sensible al precio. Los mercados emergentes en Oriente Medio, especialmente Arabia Saudita y los Emiratos Árabes Unidos, reflejan las preferencias de América del Norte. En contraste, gran parte del África subsahariana enfrenta brechas de distribución que ralentizan la adopción.
Panorama regulatorio
En Estados Unidos, las compresas de terapia caliente y fría están reguladas bajo el marco de dispositivos de medicina física de la FDA, y muchos tipos comunes de compresas se clasifican en categorías de menor riesgo. Las compresas desechables calientes o frías generalmente se tratan como Clase I y están exentas de 510(k) según el 21 CFR 890.5710 (código de producto IMD), mientras que las compresas reutilizables de calor/frío también son Clase I (código de producto IME); las compresas de circulación de agua más complejas se regulan como Clase II según el 21 CFR 890.5720 (código de producto ILO), lo que condiciona los requisitos de documentación y etiquetado según el uso previsto.
En los principales mercados, el cumplimiento normativo está estrechamente vinculado a los sistemas de calidad y a la fundamentación de las declaraciones, especialmente cuando los proveedores buscan licitaciones hospitalarias o posicionan productos para la recuperación posquirúrgica. La norma ISO 13485:2016 sigue siendo un pilar habitual de gestión de calidad para la fabricación de grado de dispositivo médico y los controles de proveedores, mientras que Europa opera bajo las expectativas de conformidad del EU MDR 2017/745 para las declaraciones médicas. En Canadá, la selección de la vía regulatoria suele depender de si los productos hacen declaraciones terapéuticas, aplicándose el Reglamento de Dispositivos Médicos de Health Canada (SOR/98-282) a las declaraciones médicas, mientras que los productos de bienestar general se alinean más a menudo con la supervisión de seguridad de productos de consumo. La política comercial también se ha convertido en una variable práctica de cumplimiento y abastecimiento, ya que la dinámica arancelaria de Estados Unidos influye en la calificación de proveedores, la planificación del país de origen y las discusiones sobre traspaso de costos para productos con alto contenido de polímero y gel.
Análisis de la cadena de valor
La cadena de valor comienza con materias primas como láminas de polímero (incluidos sustratos de tipo nailon y neopreno), componentes de sellado y rellenos de gel o de cambio de fase, y luego avanza a través de la formulación, el embolsado/encapsulado, la laminación y la soldadura, hasta el ensamblaje final en mangas reutilizables, correas o sistemas de compresión integrados. La fabricación a gran escala sigue concentrada en centros asiáticos de alto volumen (especialmente China), mientras que la producción norteamericana y europea tiende a centrarse en SKU de mayor valor y grado médico, donde el cumplimiento normativo, la trazabilidad y controles de proceso más estrictos respaldan los canales hospitalarios y clínicos.
La distribución generalmente se divide entre las compras institucionales (hospitales, centros de cirugía ambulatoria, redes de fisioterapia) y los canales minoristas/DTC (farmacias, artículos deportivos y comercio electrónico), con ventas de repuestos y accesorios de posventa que respaldan ingresos recurrentes para los sistemas reutilizables. Los principales cuellos de botella se centran en mantener un suministro estable y un rendimiento constante de los geles y las láminas, junto con el cumplimiento de la documentación de etiquetado y calidad específica de cada país cuando los productos se comercializan con declaraciones médicas. La sensibilidad a aranceles y logística es elevada porque las compresas son relativamente voluminosas y con alto contenido de materiales, lo que impulsa a algunos proveedores a diversificar el abastecimiento de componentes y a posicionar el acabado o el ensamblaje final más cerca de los centros de demanda para mejorar los niveles de servicio y reducir la volatilidad del costo de entrega.
Panorama Competitivo
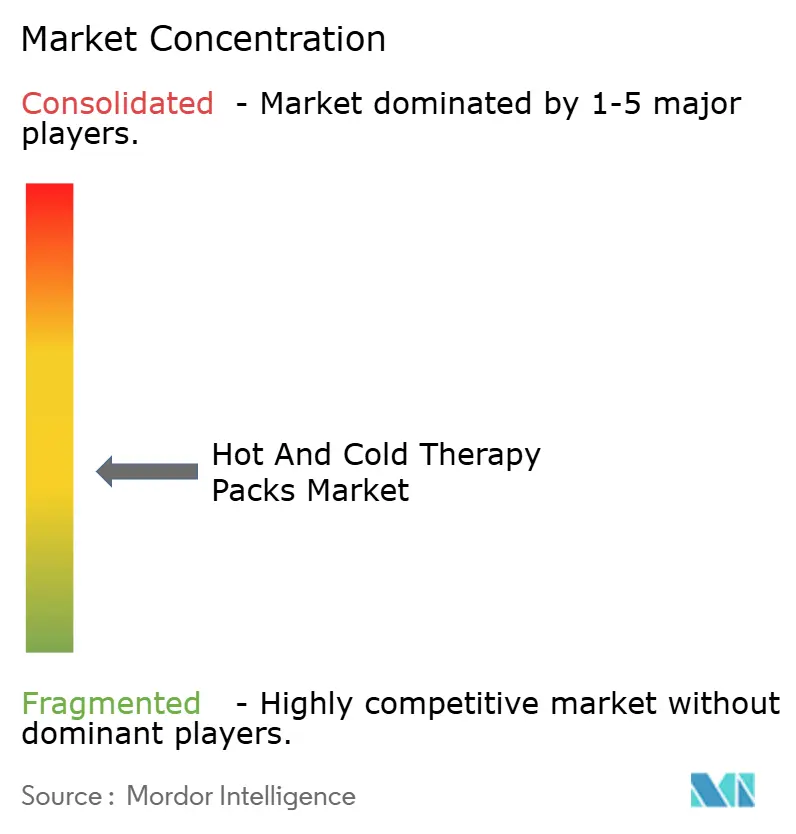
Los cinco principales proveedores, 3M, Johnson & Johnson, Cardinal Health, Medline Industries y DJO (Enovis), controlan una porción significativa de los ingresos mundiales, lo que indica una concentración de mercado moderada. Sus carteras regulatorias, ancladas en autorizaciones 510(k) de la FDA e ISO 13485, crean barreras de entrada en torno a las licitaciones hospitalarias. La amplitud de la cartera permite la venta cruzada con productos de cuidado de heridas y órtesis ortopédicas, reforzando la fidelización.
La innovación se divide entre dispositivos conectados y materiales sostenibles. Las empresas emergentes que ganan nichos de femtech hacen hincapié en diseños discretos y modelos de suscripción. Los grandes incumbentes se centran en sensores conectados que cumplen los requisitos de reembolso de telesalud, alargando los ciclos de vida de los productos. La actividad de fusiones y adquisiciones sigue siendo selectiva; la compra de DJO por parte de Enovis por USD 3.200 millones ejemplificó la tendencia a agregar activos de rehabilitación y aprovechar la distribución común.
Las solicitudes de patentes superaron las 120 en 2024, con reivindicaciones centradas en formulaciones de materiales de cambio de fase (PCM) y encapsulación a prueba de fugas. Los retiros de calidad, como el incidente de Sunbeam, subrayan los riesgos reputacionales asociados con la externalización de la fabricación sin una supervisión rigurosa. En general, el mercado de bolsas de terapia de calor y frío favorece a los actores que pueden combinar cumplimiento normativo, innovación y alcance omnicanal.
Líderes de la Industria de Bolsas de Terapia de Calor y Frío
-
3M
-
Caldera International Inc.
-
Cardinal Health Inc.
-
Breg Inc.
-
Beurer GmbH
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Bolsas de Terapia de Calor y Frío Empresas cubiertas en este informe
- 3M
- Beiersdorf
- Beurer
- Breg
- Bruder Healthcare Company
- Caldera International Inc.
- Cardinal Health
- Core Products International
- DJO LLC (Enovis)
- Halyard Worldwide Inc.
- Hisamitsu Pharmaceutical Co.
- Johnson & Johnson
- Medline Industries
- Ossur
- Performance Health (Biofreeze)
- Pfizer Inc. (ThermaCare)
- Polar Products Inc.
- Rapid Aid Corp.
- Sanofi (Icy Hot)
Lea el análisis de las empresas de bolsas de terapia de calor y frío
Oportunidades de mercado y perspectivas futuras
La oportunidad se concentra en la terapia térmica de mayor funcionalidad que se adapta a los flujos de trabajo de atención en el hogar y al monitoreo reembolsable, en lugar de las compresas básicas independientes. La finalización en 2024 de los códigos estadounidenses de monitoreo terapéutico remoto respalda una vía de comercialización para dispositivos térmicos conectados que pueden transmitir datos de adherencia y sesiones a los paneles de los clínicos, lo que da a los fabricantes de compresas y a las marcas de rehabilitación margen para combinar calefacción/enfriamiento con sensores, aplicaciones complementarias e integraciones de telerrehabilitación.
Una segunda oportunidad es el cambio de las compresas de gel pasivas hacia una generación y control de calor más precisos y portátiles, respaldado por señales activas de I+D en materiales de calentadores avanzados. En abril de 2026, investigaciones revisadas por pares destacaron conceptos de calentadores de película fina flexible (por ejemplo, estructuras de calentadores de infrarrojo lejano basadas en nanotubos de carbono) que se alinean con el avance del mercado hacia dispositivos portátiles adaptados anatómicamente, utilizados en rutinas de fisioterapia y recuperación. Aunque estos conceptos no sustituyen a las compresas de gel estándar, fortalecen una hoja de ruta tecnológica en la que los SKU premium se diferencian por su controlabilidad, portabilidad y características de seguridad, complementando la dirección híbrida de compresión existente que gana tracción clínica en las vías posoperatorias.
Desarrollos recientes de la industria en Mercado de Bolsas de Terapia de Calor y Frío
- Junio de 2026: Cardinal Health actualizó los listados de dispositivos GUDID de la FDA de EE. UU. para los productos de compresas de terapia caliente y fría de la marca Kendall. La actualización refuerza la trazabilidad del producto y respalda los flujos de trabajo de adquisición que dependen de identificadores estandarizados de dispositivos en los sistemas hospitalarios y de distribución, reforzando el papel de las grandes plataformas de suministro médico en los canales institucionales.
- Enero de 2026: ICE-OLATE PLUS anunció la disponibilidad de sus mangas de compresión de doble capa para terapia caliente y fría a través de Target.com. La empresa amplía el acceso masivo a los formatos portátiles de calor/frío y refleja el cambio de canal hacia el comercio minorista de consumo y el comercio electrónico para productos de recuperación que combinan terapia térmica con compresión.
- Agosto de 2025: Hyperice lanzó los dispositivos X2 Knee y X2 Shoulder, con compresión integrada y terapia de contraste con rangos de temperatura controlados. El lanzamiento establece nuevos parámetros competitivos para los dispositivos de recuperación premium al combinar la funcionalidad caliente/fría con portabilidad específica para cada parte del cuerpo, acelerando la convergencia de la categoría con los sistemas de compresión híbridos utilizados en entornos deportivos y de rehabilitación.
Mercado de Bolsas de Terapia de Calor y Frío Alcance del informe y metodología de investigación
Definición y Cobertura del Mercado
Este mercado abarca los ingresos generados por bolsas de terapia de calor y frío que proporcionan terapia de temperatura localizada para ayudar a gestionar el dolor, la inflamación y la recuperación en entornos domésticos y clínicos.
Exclusiones del alcance: Se excluyen los medicamentos con receta, los procedimientos invasivos para el dolor y los servicios más amplios de fisioterapia que no se comercializan como productos de bolsas de terapia de calor o frío.
Descripción General de la Segmentación
- Por Tipo de Producto
- Bolsas Eléctricas Instantáneas de Calor/Frío
- Bolsas de Calor y Frío Secas y Húmedas
- Bolsas de Gel
- Bolsas de Terapia de Compresión Híbrida
- Por Aplicación
- Lesiones Deportivas
- Dolor Neuropático
- Recuperación Posquirúrgica
- Trastornos Musculoesqueléticos Crónicos
- Otras Aplicaciones
- Por Usuario Final
- Hospitales y Clínicas
- Centros de Fisioterapia y Rehabilitación
- Atención Sanitaria Domiciliaria
- Otros Usuarios Finales
- Por Geografía
- América del Norte
- Estados Unidos
- Canadá
- México
- Europa
- Alemania
- Reino Unido
- Francia
- Italia
- España
- Resto de Europa
- Asia-Pacífico
- China
- Japón
- India
- Australia
- Corea del Sur
- Resto de Asia-Pacífico
- Oriente Medio y África
- CCG
- Sudáfrica
- Resto de Oriente Medio y África
- América del Sur
- Brasil
- Argentina
- Resto de América del Sur
- América del Norte
Fuentes de Datos, Dimensionamiento del Mercado y Validación
Investigación Documental
La investigación documental se utilizó para establecer la base de los impulsores de la demanda y para alinear las definiciones de productos utilizadas en los distintos países. Nos apoyamos en fuentes públicas como las bases de datos de dispositivos y retiros del mercado de la FDA de los Estados Unidos, la Oficina del Censo de los Estados Unidos y la Oficina de Estadísticas Laborales para el contexto relevante de gasto en salud y consumo, la serie de estadísticas de salud de la OCDE, y los indicadores de población y envejecimiento del Banco Mundial. Cuando se necesitaron flujos comerciales para verificar la disponibilidad de suministro, consultamos estadísticas aduaneras nacionales y resúmenes al estilo de UN Comtrade, y también revisamos revistas científicas arbitradas sobre patrones de uso de crioterapia y termoterapia.
Además, utilizamos presentaciones de empresas, informes anuales, presentaciones para inversores y cobertura de prensa de fuentes reconocidas para comprender los cambios en la combinación de productos, como las bolsas de gel reutilizables frente a las bolsas instantáneas y las variantes eléctricas. Las bases de datos de patentes nos ayudaron a rastrear si los nuevos materiales y formatos de envoltura estaban pasando del desarrollo a productos comerciales, y se utilizó una suscripción de pago para datos financieros y noticias de empresas con el fin de verificar la dirección de los ingresos y las acciones corporativas. Estas fuentes documentales no son exhaustivas, y se revisaron muchas otras referencias públicas para la recopilación, validación y aclaración de datos.
Entrevistas Primarias y Encuestas
El trabajo primario se centró en confirmar qué se contabiliza realmente como una venta de bolsa de terapia y cómo varían los precios y la combinación de canales según la región. Conversamos con una combinación de fabricantes, distribuidores, minoristas y usuarios clínicos en APAC, EMEA y las Américas, de modo que los supuestos sobre el uso reutilizable frente al desechable, la penetración eléctrica y la demanda deportiva frente a la posquirúrgica pudieran verificarse y luego ajustarse.
Distribución de los encuestados del trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del encuestado | Región |
|---|---|---|
| Nivel superior: 26% | Directores ejecutivos (CXO): 14% | APAC: 46% |
| Nivel medio: 58% | Líderes funcionales/de unidad: 42% | EMEA: 30% |
| Actores menores: 16% | Gerentes: 44% | Américas: 24% |
Dimensionamiento del Mercado y Pronóstico
Para el dimensionamiento, el modelo principal utiliza un enfoque de arriba hacia abajo en el que la población, la proporción de envejecimiento, las señales de incidencia de lesiones deportivas y los volúmenes de recuperación posoperatoria se traducen en un grupo de usuarios potenciales y una frecuencia de compra esperada de bolsas de calor y frío. Luego se aplicaron los precios de venta promedio por tipo de bolsa y patrón de reutilización, seguidos de una división de la combinación de canales que refleja cuánto se mueve a través de farmacias, comercio minorista general y en línea.
Para garantizar que los totales se mantuvieran realistas, se realizaron verificaciones selectivas de abajo hacia arriba utilizando rangos de ingresos de proveedores muestreados, retroalimentación de distribuidores sobre la rotación de categorías y verificaciones de bandas de precios observadas en listados minoristas públicos. Si un país tenía visibilidad limitada, se utilizaron indicadores proxy como el gasto en salud per cápita, la madurez del comercio minorista en línea y las tendencias de participación deportiva, y luego el resultado se ajustó durante las consultas con expertos.
El pronóstico se elaboró utilizando análisis de escenarios respaldado por regresión multivariante sobre algunos insumos estables, incluidos los cambios demográficos, la dirección del gasto en salud del consumidor, los volúmenes de cirugía electiva y la expansión de la participación en línea. La trayectoria de crecimiento final fue sometida a pruebas de estrés para que el pronóstico no asumiera una inflación de precios irrealistamente rápida ni saltos repentinos de adopción sin un desencadenante correspondiente.
Validación de Datos y Ciclo de Actualización
Los resultados fueron validados mediante múltiples verificaciones, comenzando con pruebas de coherencia de unidades y precios entre tipos de bolsas y regiones, y luego pasando a verificaciones de varianza frente a señales independientes como la dirección de las importaciones, la actividad de la categoría en el comercio minorista y los cambios en la demanda relacionada con lesiones y recuperación. Cuando aparecía un valor atípico, revisábamos el supuesto de entrada, volvíamos a verificar la evidencia documental y, si era necesario, volvíamos a contactar a un experto relevante para confirmar la dirección.
Antes de la aprobación final, el modelo y las notas pasan por revisiones analíticas escalonadas para que las definiciones, el momento de la conversión de divisas y la lógica de crecimiento se mantengan coherentes en todas las secciones. Los informes se actualizan anualmente, y se realizan actualizaciones intermedias cuando un evento relevante modifica los precios, la disponibilidad o los patrones de demanda. Antes de la entrega, se realiza una revisión final para que los números reflejen la visión validada más reciente.
Tamaño del Mercado de Bolsas de Terapia de Calor y Frío de Mordor Intelligence en Comparación con Otras Estimaciones Publicadas
Las cifras de mercado publicadas para bolsas de terapia de calor y frío pueden parecer muy dispares, incluso cuando el tema del producto suena similar. Esto suele ocurrir porque las empresas incluyen diferentes familias de productos, tratan de manera distinta las ventas de productos reutilizables frente a los desechables, y eligen diferentes años base y momentos de conversión de divisas.
Un factor común que genera brechas es la expansión del alcance hacia categorías adyacentes como dispositivos de terapia de calor, almohadillas de terapia de mayor tamaño o accesorios generales para el manejo del dolor, lo que puede inflar los totales. Algunas estimaciones también proyectan un crecimiento más rápido al asumir una adopción acelerada de bolsas eléctricas premium y aumentos de precios sostenidos, incluso cuando las verificaciones de canales muestran una fuerte promoción y presión de marcas propias. En el dimensionamiento de Mordor Intelligence, solo se contabilizan los productos dedicados de bolsas de terapia de calor y frío, y los dispositivos adyacentes de terapia del dolor y el equipo más amplio de terapia de calor se excluyen para que la línea de ingresos permanezca vinculada a las ventas de bolsas.
Comparación de referencia
| Fuente | Tamaño del Mercado | Brechas en la Metodología de Investigación |
|---|---|---|
| Mordor Intelligence | 1,68 mil millones de USD (2026) | |
| Consultora Global A | 1,30 mil millones de USD (2024) | Utiliza un año base anterior y una lista de tipos más amplia que puede mezclar bolsas de terapia con envolturas y parches relacionados, y los precios suelen promediarse sin separar las bolsas reutilizables de las de un solo uso. |
| Editorial de la Industria B | 3,01 mil millones de USD (2024) | Probablemente incluye un conjunto más amplio de accesorios para el alivio del dolor y una mayor penetración asumida en el cuidado domiciliario, y puede sobrestimar el valor si se aplican formatos eléctricos premium y horizontes de pronóstico prolongados sin una normalización estricta de los precios minoristas. |
La dispersión en la tabla se explica principalmente por la precisión con que se definen los productos y cómo se proyectan los precios a lo largo del tiempo. Al mantener las categorías de bolsas de forma explícita, verificar los precios de venta promedio por formato y revalidar los supuestos con la retroalimentación de canales y usuarios finales, obtenemos un valor de mercado que es más fácil de rastrear y reproducir entre países.
Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño del mercado de bolsas de terapia de calor y frío en 2026?
El tamaño del mercado de bolsas de terapia de calor y frío se valora en USD 1,68 mil millones en 2026.
¿Cuál es la CAGR proyectada para las bolsas de terapia de calor y frío entre 2026 y 2031?
Se espera que el mercado crezca a una CAGR del 5,64% durante el período 2026-2031.
¿Qué tipo de producto está creciendo más rápidamente?
Se prevé que las bolsas de terapia de compresión híbrida se expandan a una CAGR del 7,36% hasta 2031.
¿Qué segmento de aplicación experimentará el mayor crecimiento?
El dolor neuropático avanza a una CAGR del 8,49%, la más alta entre todas las aplicaciones.
¿Qué región se espera que lidere las tasas de crecimiento?
Se proyecta que Asia Pacífico registre la CAGR regional más alta, del 8,22%, hasta 2031.