
Tamanho e Participação do Mercado de Bolsas de Terapia Quente e Fria
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
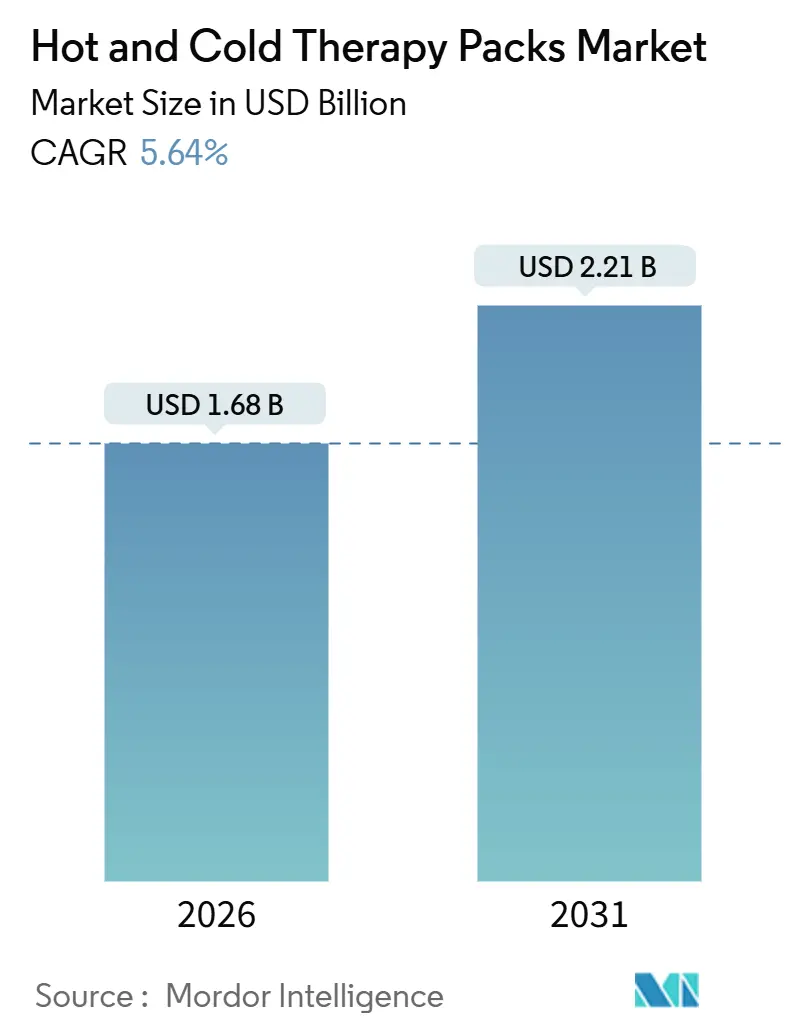
| Tamanho do Mercado (2026) | 1.68 Bilhões de dólares |
| Tamanho do Mercado (2031) | 2.21 Bilhões de dólares |
| Taxa de crescimento (2026 - 2031) | 5.64 % |
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | América do Norte |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Bolsas de Terapia Quente e Fria por Mordor Intelligence
O tamanho do Mercado de Embalagens para Terapia de Calor e Frio é estimado em USD 1,68 bilhão em 2026 e deverá atingir USD 2,21 bilhões até 2031, a um CAGR de 5,64% durante o período de previsão (2026-2031).
O impulso da demanda está ancorado nas mudanças globais em direção ao alívio não farmacológico da dor, em regras mais rígidas de gestão de opioides e no peso crescente dos transtornos musculoesqueléticos crônicos. As embalagens elétricas instantâneas ainda dominam as compras hospitalares; contudo, os sistemas híbridos de compressão estão crescendo rapidamente porque os cirurgiões incorporam a crioterapia e a compressão intermitente nos protocolos de recuperação aprimorada. Modelos de cuidados domiciliares, aplicações de femtech e dispositivos conectados que alimentam plataformas de tele-reabilitação estão ampliando a base de usuários. Embora a América do Norte atualmente gere as receitas mais expressivas, a Ásia-Pacífico está adicionando o maior volume incremental à medida que os gastos públicos impulsionam a penetração de dispositivos em cidades de médio porte.
Principais Conclusões do Relatório
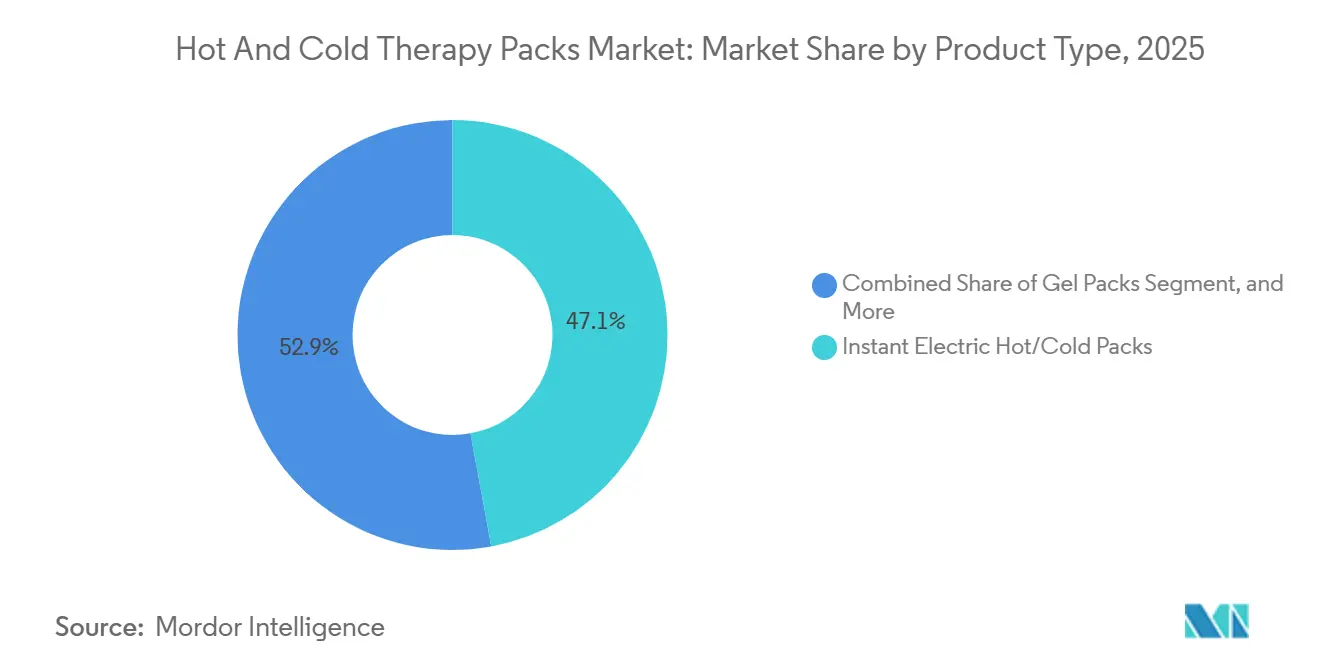
- Por tipo de produto, as embalagens elétricas instantâneas lideraram com 47,11% da participação do mercado de embalagens para terapia de calor e frio em 2025, enquanto as embalagens híbridas de terapia por compressão deverão se expandir a um CAGR de 7,36% até 2031.
- Por aplicação, as lesões esportivas representaram uma participação de 35,93% no tamanho do mercado de embalagens para terapia de calor e frio em 2025, enquanto a dor neuropática deverá avançar a um CAGR de 8,49% até 2031.
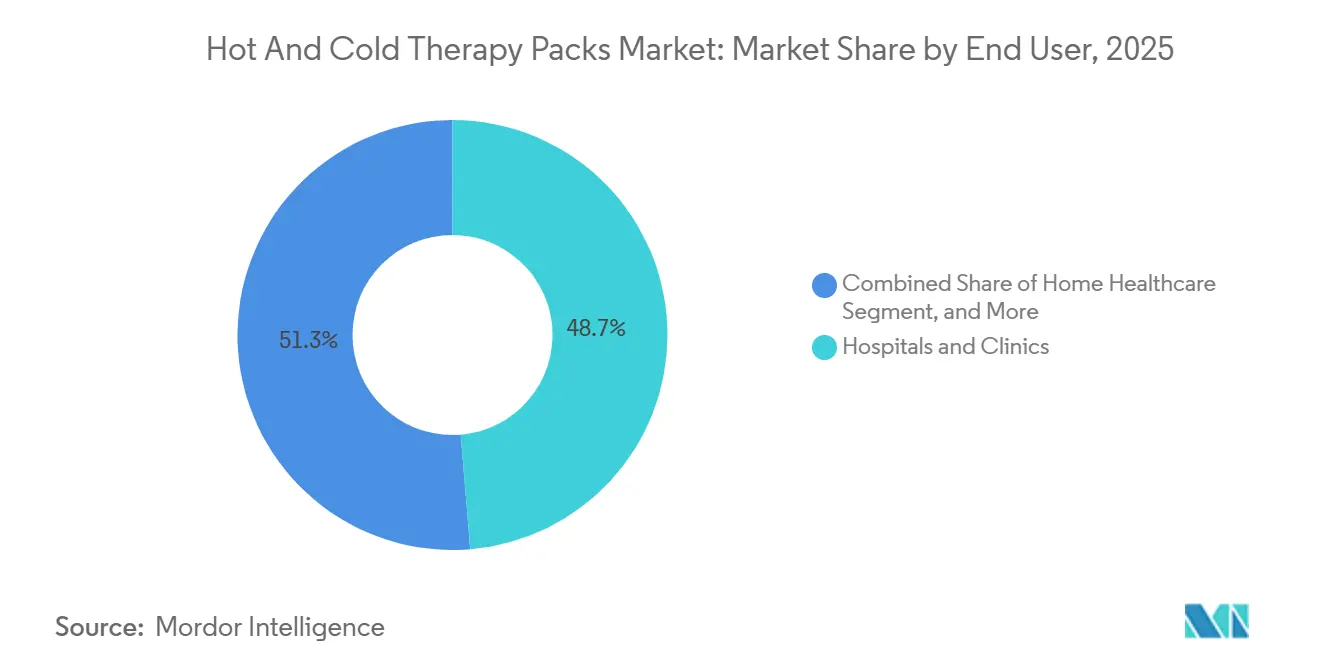
- Por usuário final, hospitais e clínicas capturam 48,68% da receita em 2025; os cuidados de saúde domiciliares têm previsão de crescimento a um CAGR de 6,97% no mesmo horizonte.
- Por geografia, a América do Norte representou 37,46% das receitas de 2025, enquanto a Ásia-Pacífico está projetada para crescer a um CAGR de 8,22% até 2031.
Nota: O tamanho do mercado e os números de previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e percepções mais recentes disponíveis em janeiro de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Horizonte de Impacto |
|---|---|---|---|
| Crescente Prevalência de Transtornos Musculoesqueléticos e Dor Crônica | +1.2% | Global, agudo nas economias da OCDE em envelhecimento e emergente na Ásia-Pacífico | Longo prazo (≥ 4 anos) |
| Aumento de Lesões Esportivas e Participação em Atividades Físicas | +0.9% | América do Norte e Europa como núcleo, expansão para Ásia-Pacífico urbana e América Latina | Médio prazo (2-4 anos) |
| Crescente Adoção do Gerenciamento Domiciliar e Não Farmacológico da Dor | +1.1% | América do Norte e União Europeia liderando, rápida adoção na Austrália e estados do CCG | Médio prazo (2-4 anos) |
| Embalagens Orientadas para Femtech para Dor Menstrual e Bem-Estar Feminino | +0.6% | Global, demanda concentrada na América do Norte, Europa Ocidental e Índia urbana | Curto prazo (≤ 2 anos) |
| Embalagens Inteligentes e Conectadas que Permitem Tele-Reabilitação Orientada por Dados | +0.8% | América do Norte, União Europeia e hubs da Ásia-Pacífico orientados para tecnologia | Longo prazo (≥ 4 anos) |
| Avanços Tecnológicos em Géis e Materiais de PCM | +0.5% | Global, com clusters de P&D na América do Norte e na Alemanha | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Crescente Prevalência de Transtornos Musculoesqueléticos e Dor Crônica
As condições musculoesqueléticas afetaram 1,71 bilhão de pessoas, sendo que apenas a dor lombar foi responsável por 70,2 milhões de anos vividos com incapacidade. The Lancet projeta que os casos de osteoartrite mais do que dobrarão até 2050, uma tendência associada à obesidade e à longevidade.[1] As embalagens térmicas proporcionam vasodilatação ou vasoconstrição sem efeitos colaterais sistêmicos, tornando-as adjuvantes de primeira linha na reabilitação. À medida que os pagadores migram para pagamentos agrupados, os dispositivos reutilizáveis que reduzem os custos por episódio passam a ser favorecidos. Esta demanda estrutural sustenta a expansão constante do mercado de embalagens para terapia de calor e frio.
Aumento de Lesões Esportivas e Participação em Atividades Físicas
Os Estados Unidos registraram 8,6 milhões de lesões esportivas em 2023, incluindo 3,5 milhões entre jovens com menos de 14 anos.[2]Terapia de dor pelo frio com bolsas de frio permanece integrada aos protocolos RICE para traumas agudos, enquanto o calor auxilia na recuperação de lesões crônicas por uso excessivo. A trajetória do setor de medicina esportiva impulsiona a adoção de produtos acessórios. A tecnologia vestível estimula a recuperação autônoma, aumentando as vendas de bolsas de gel no varejo. O crescente envolvimento em atividades atléticas organizadas em todo o mundo amplia o público consumidor potencial, impulsionando o mercado de bolsas de terapia quente e fria.
Adoção Crescente do Gerenciamento Domiciliar e Não Farmacológico da Dor
Os códigos de monitoramento terapêutico remoto, finalizados em 2024 pelos reguladores dos Estados Unidos, permitem que os clínicos cobrem pelo acompanhamento de dispositivos térmicos conectados.[3] As embalagens habilitadas com Bluetooth transmitem dados de conformidade para os registros eletrônicos, reduzindo assim a necessidade de consultas presenciais. A Organização Mundial da Saúde observa uma crescente tendência global de migração para a saúde domiciliar à medida que as populações envelhecem e as escassezes de mão de obra se intensificam. A aplicação de baixa complexidade e os elevados perfis de segurança tornam as embalagens térmicas itens essenciais em kits de cuidados domiciliares, ampliando ainda mais o mercado de embalagens para terapia de calor e frio.
Embalagens Orientadas para Femtech para Dor Menstrual e Bem-Estar Feminino
Até 90% das mulheres que menstruam sofrem de dismenorreia, gerando demanda recorrente por terapia de calor portátil. Startups estão comercializando bolsas finas e adesivas por meio de canais de assinatura, convertendo compras episódicas em receita previsível. Estudos acadêmicos destacam a adoção de dispositivos vestíveis de alívio da dor no segmento de femtech, ampliando os referenciais competitivos. A discussão aberta sobre saúde menstrual nas redes sociais normaliza o uso, adicionando um novo segmento demográfico ao mercado de bolsas de terapia quente e fria.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Horizonte de Impacto |
|---|---|---|---|
| Concorrência de Analgésicos de Baixo Custo e Terapias Alternativas | -0.7% | Global, agudo em mercados emergentes sensíveis ao preço | Médio prazo (2-4 anos) |
| Consciência Limitada e Uso Correto em Regiões de Baixa Renda | -0.4% | África Subsaariana, Ásia do Sul, América Latina rural | Longo prazo (≥ 4 anos) |
| Pressão Regulatória sobre a Reciclabilidade das Embalagens e Conformidade Ambiental | -0.3% | Núcleo na União Europeia, expandindo para Reino Unido, Canadá e mercados selecionados da Ásia-Pacífico | Longo prazo (≥ 4 anos) |
| Recall Regulatório de Almofadas de Aquecimento Elétrico com Defeito | -0.5% | América do Norte e União Europeia, com impacto reputacional na Ásia-Pacífico | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Concorrência de Analgésicos de Baixo Custo e Terapias Alternativas
Os géis tópicos de AINEs são vendidos a varejo por USD 5-15, competindo com as embalagens reutilizáveis com preços entre USD 20–50. Os dispositivos de TENS e a ultrassonografia terapêutica oferecem alternativas adicionais. As diferenças de preço são mais prejudiciais nas regiões em que os gastos do próprio bolso são a principal preocupação. Os fabricantes respondem enfatizando a importância da segurança para pacientes com contraindicações aos AINEs. Ainda assim, a pressão competitiva modera o crescimento geral do mercado de embalagens para terapia de calor e frio.
Consciência Limitada e Uso Correto em Regiões de Baixa Renda
A Organização Mundial da Saúde estima uma escassez de 18 milhões de profissionais de saúde até 2030 nos países de baixa renda, o que limitará a educação dos pacientes sobre o uso adequado das embalagens térmicas. A aplicação incorreta pode causar queimaduras ou lesões por frio, minando a confiança. Barreiras de alfabetização e redes de distribuição frágeis dificultam a penetração. Programas piloto que treinam agentes comunitários de saúde e fornecem guias ilustrados visam preencher essas lacunas, mas os retornos permanecem de longo prazo para os produtores.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Produto:
Os Sistemas Híbridos Ganham Tração ClínicaAs embalagens híbridas de terapia por compressão estão projetadas para liderar o crescimento do segmento a um CAGR de 7,36% até 2031. Esses sistemas combinam crioterapia com compressão intermitente para conter o edema pós-operatório, complementando os protocolos de recuperação aprimorada em cirurgia ortopédica. As embalagens elétricas instantâneas, apesar de uma participação de 47,11% em 2025, enfrentam escrutínio após múltiplos recalls, levando os compradores a diversificar seus fornecedores. As embalagens de gel utilizam melhorias de PCM que estendem a janela de temperatura efetiva para 60 minutos, permitindo sessões de fisioterapia sem ajustes durante o tratamento.
As embalagens elétricas ainda ancoram o mercado de embalagens para terapia de calor e frio porque os hospitais valorizam o aquecimento sob demanda. No entanto, o aumento dos custos com serviços públicos e os mandatos de sustentabilidade favorecem as alternativas passivas. As variantes de calor úmido, que possibilitam uma penetração mais profunda nos tecidos, estão ganhando tração nas clínicas de dor crônica. Coletivamente, o cenário de produtos está se diversificando, preparando o terreno para uma inovação iterativa que ampliará o tamanho do mercado de embalagens para terapia de calor e frio ao longo do período de previsão.

Por Aplicação:
A Dor Neuropática Emerge como Nova Fronteira de CrescimentoA terapia de lesões esportivas dominou as receitas de 2025 com uma participação de 35,93%, à medida que 8,6 milhões de atletas norte-americanos buscaram atendimento para lesões agudas. No entanto, a dor neuropática está superando todas as outras indicações com um CAGR de 8,49% até 2031, refletindo a prevalência do diabetes que deverá atingir 783 milhões de adultos até 2045. As modalidades térmicas complementam os regimes farmacológicos ao oferecer alívio localizado sem sobrecarga sistêmica.
Os kits pós-cirúrgicos fornecidos na alta hospitalar fortalecem a demanda recorrente, enquanto as soluções de femtech adicionam nichos menstruais e pós-parto. A convergência do envelhecimento populacional, do diabetes e das iniciativas de gestão de opioides reposiciona a terapia térmica como uma modalidade de primeira linha, permitindo que a participação do mercado de embalagens para terapia de calor e frio nas aplicações crônicas avance progressivamente até 2031.
Por Usuário Final:
A Saúde Domiciliar Acelera com os Ventos Favoráveis do ReembolsoOs hospitais e clínicas retiveram 48,68% da receita em 2025, em virtude de contratos de aquisição plurianuais e exigências rigorosas de qualidade. No entanto, a saúde domiciliar está projetada para apresentar o crescimento mais rápido, a um CAGR de 6,97%, apoiada pelos códigos de monitoramento remoto que reembolsam dispositivos conectados. Os fabricantes estão lançando embalagens habilitadas com Bluetooth que sincronizam dados de utilização com os painéis dos clínicos, promovendo a adesão.
Os centros de fisioterapia, sustentados por um esforço global de reabilitação, continuam a absorver unidades elétricas duráveis projetadas para cargas de trabalho de alto ciclo. O comércio eletrônico direto ao consumidor amplia o acesso, diversificando os fluxos de receita e expandindo a presença no varejo do setor de embalagens para terapia de calor e frio. Essa combinação pluralista de canais sustenta uma expansão resiliente ao longo do período de previsão.
Análise Geográfica
Mercado de Bolsas de Terapia Quente e Fria na América do Norte
A América do Norte respondeu por 37,46% da receita de 2025, posição sustentada pela cobertura Medicare de equipamentos médicos duráveis e pela presença de mais de 6.100 centros cirúrgicos ambulatoriais que incorporam a terapia térmica em protocolos padronizados. O sistema de financiamento público do Canadá favorece as bolsas de gel reutilizáveis para gerar economia de custos, enquanto a expansão do seguro privado no México impulsiona o interesse em unidades elétricas premium.
Mercado de Bolsas de Terapia Quente e Fria na Ásia-Pacífico
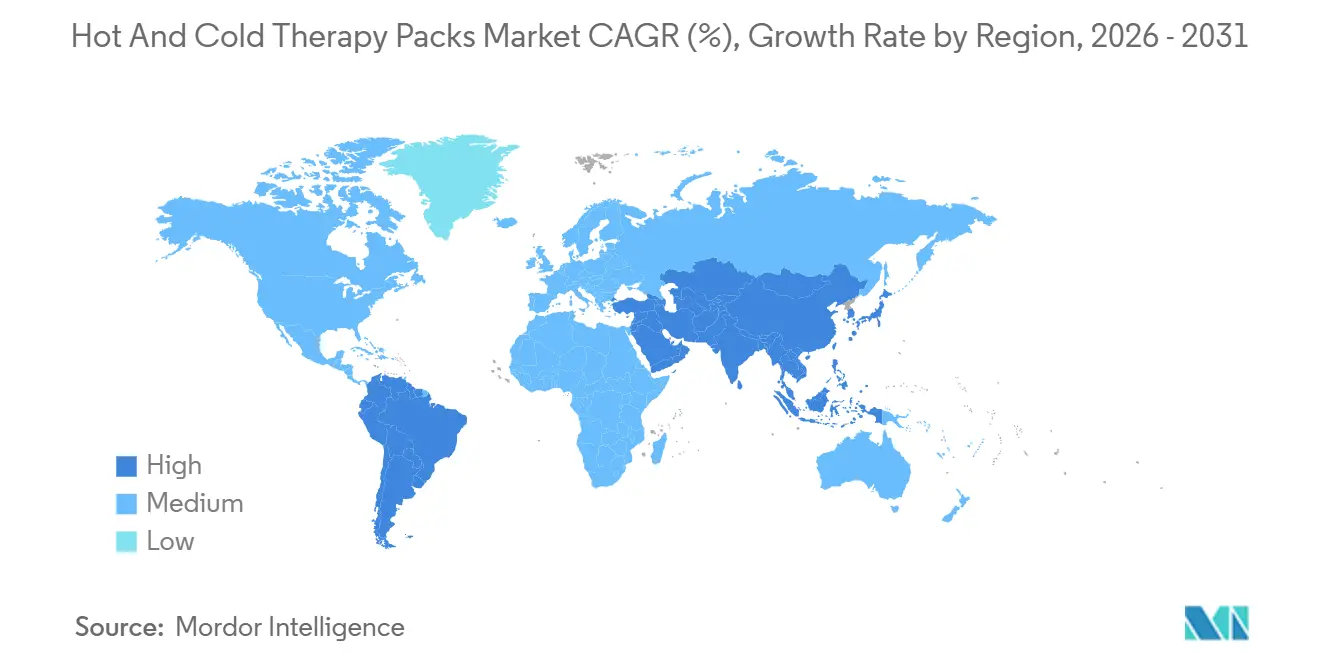
A Ásia-Pacífico deve registrar um CAGR de 8,22% até 2031, a taxa de crescimento mais rápida do mundo. O plano Healthy China 2030 da China, a expansão do seguro Ayushman Bharat na Índia e a população super-envelhecida do Japão impulsionam coletivamente o crescimento do volume. As bolsas conectadas ganham tração inicial na Coreia do Sul e em Singapura, onde a infraestrutura 5G e o reembolso de telessaúde são maduros. O tamanho do mercado de bolsas de terapia quente e fria na região está, portanto, pronto para se expandir rapidamente, especialmente nas cidades de segundo nível que demandam soluções de gel com boa relação custo-benefício.
Mercado de Bolsas de Terapia Quente e Fria na EMEA
A trajetória de adoção na Europa é moldada pelo Regulamento de Dispositivos Médicos 2017/745, que está incentivando os fornecedores a adotarem materiais recicláveis. Alemanha e Reino Unido lideram no consumo per capita, enquanto o Sul da Europa permanece sensível ao preço. Os mercados emergentes no Oriente Médio, notadamente a Arábia Saudita e os Emirados Árabes Unidos, espelham as preferências da América do Norte. Em contraste, grande parte da África Subsaariana enfrenta lacunas de distribuição que retardam a adoção.
Panorama regulatório
Nos Estados Unidos, as compressas de terapia térmica e fria são regulamentadas sob o framework de dispositivos de medicina física da FDA, com muitos tipos comuns de compressas classificados em categorias de menor risco. As compressas descartáveis de calor ou frio são geralmente tratadas como Classe I e isentas de 510(k) sob a norma 21 CFR 890.5710 (código de produto IMD), enquanto as compressas reutilizáveis de calor/frio também são Classe I (código de produto IME); compressas mais complexas com circulação de água são regulamentadas como Classe II sob a norma 21 CFR 890.5720 (código de produto ILO), o que define os requisitos de documentação e rotulagem de acordo com o uso pretendido.
Nos principais mercados, a conformidade está intimamente ligada aos sistemas de qualidade e à comprovação de alegações, especialmente quando os fornecedores buscam licitações hospitalares ou posicionam produtos para recuperação pós-cirúrgica. A norma ISO 13485:2016 continua sendo uma referência comum de gestão da qualidade para fabricação de nível de dispositivo médico e controles de fornecedores, enquanto a Europa opera sob as expectativas de conformidade do EU MDR 2017/745 para alegações médicas. No Canadá, a seleção do caminho regulatório geralmente depende de os produtos fazerem alegações terapêuticas, com o Health Canada Medical Devices Regulations (SOR/98-282) aplicando-se a alegações médicas e produtos de bem-estar geral mais frequentemente alinhados à supervisão de segurança de produtos de consumo. A política comercial também se tornou uma variável prática de conformidade e sourcing, já que a dinâmica das tarifas dos EUA influencia a qualificação de fornecedores, o planejamento de país de origem e as discussões sobre repasse de custos para produtos com alto uso de polímeros e gel.
Análise da cadeia de valor
A cadeia de valor começa com matérias-primas como filmes de polímero (incluindo substratos do tipo nylon e neoprene), componentes de vedação e enchimentos de gel ou de mudança de fase, passando depois pela formulação, embalagem/encapsulamento, laminação e soldagem, e montagem final em mangas reutilizáveis, tiras ou sistemas de compressão integrados. A fabricação em grande escala permanece concentrada em polos asiáticos de alto volume (notadamente a China), enquanto a produção norte-americana e europeia tende a se concentrar em SKUs de maior valor e grau médico, onde a conformidade, a rastreabilidade e controles de processo mais rígidos apoiam os canais hospitalares e clínicos.
A distribuição normalmente se divide entre aquisições institucionais (hospitais, centros cirúrgicos ambulatoriais, redes de fisioterapia) e canais de varejo/DTC (farmácias, artigos esportivos e e-commerce), com vendas de reposição pós-venda e acessórios sustentando receita recorrente para sistemas reutilizáveis. Os principais pontos de estrangulamento centram-se na manutenção de um fornecimento estável e do desempenho consistente de géis e filmes, além do atendimento à rotulagem específica de cada país e à documentação de qualidade quando os produtos são comercializados com alegações médicas. A sensibilidade a tarifas e logística é elevada porque as compressas são relativamente volumosas e intensivas em materiais, o que incentiva alguns fornecedores a adotar dual-sourcing de componentes e a posicionar o acabamento ou a montagem final mais próximos dos centros de demanda para melhorar os níveis de serviço e reduzir a volatilidade do custo desembarcado.
Cenário Competitivo
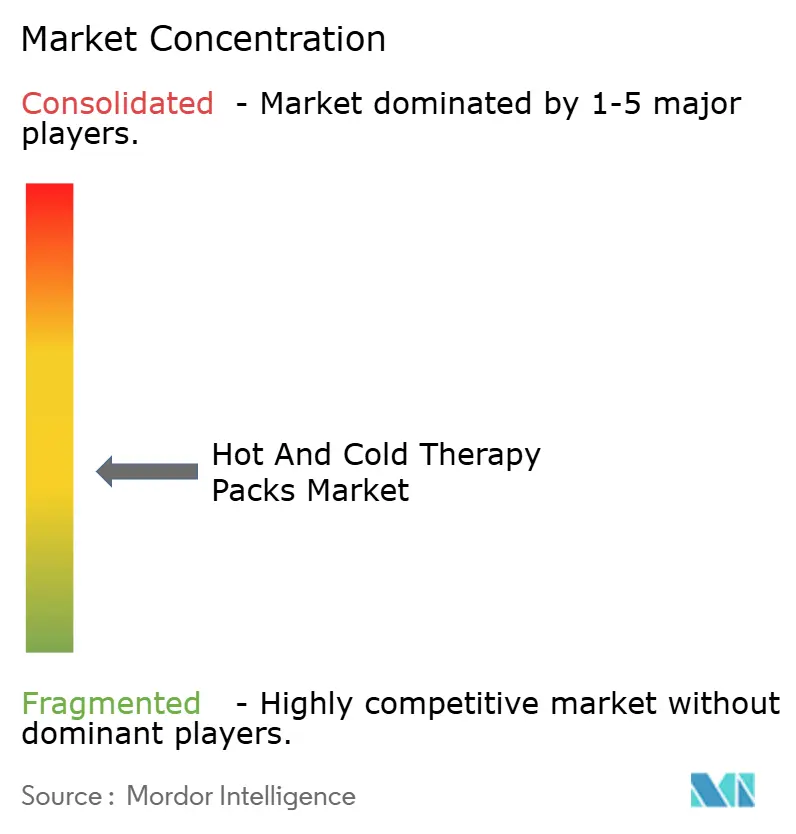
Os cinco principais fornecedores, 3M, Johnson & Johnson, Cardinal Health, Medline Industries e DJO (Enovis), controlam uma parcela significativa da receita global, indicando uma concentração de mercado moderada. Seus portfólios regulatórios, ancorados em autorizações FDA 510(k) e certificações ISO 13485, criam barreiras de entrada em torno de licitações hospitalares. A amplitude do portfólio permite a venda cruzada com curativos e órteses ortopédicas, reforçando a fidelidade dos clientes.
A inovação está dividida entre dispositivos conectados e materiais sustentáveis. As startups que conquistam nichos de femtech enfatizam designs discretos e modelos de assinatura. Os incumbentes de maior porte concentram-se em sensores conectados que se qualificam para reembolso de tele-saúde, prolongando os ciclos de vida dos produtos. A atividade de fusões e aquisições permanece seletiva; a aquisição de DJO por parte da Enovis por USD 3,2 bilhões exemplificou a busca por agregar ativos de reabilitação e alavancar a distribuição compartilhada.
Os depósitos de patentes superaram 120 em 2024, com reivindicações centradas em formulações de PCM e encapsulamento à prova de vazamentos. Os recalls de qualidade, como o incidente da Sunbeam, ressaltam os riscos reputacionais associados à terceirização da fabricação sem supervisão rigorosa. No geral, o mercado de embalagens para terapia de calor e frio favorece os players que conseguem combinar conformidade regulatória, inovação e alcance omnicanal.
Líderes do Setor de Bolsas de Terapia Quente e Fria
-
3M
-
Caldera International Inc.
-
Cardinal Health Inc.
-
Breg Inc.
-
Beurer GmbH
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Bolsas de Terapia Quente e Fria Empresas cobertas neste relatório
- 3M
- Beiersdorf
- Beurer
- Breg
- Bruder Healthcare Company
- Caldera International Inc.
- Cardinal Health
- Core Products International
- DJO LLC (Enovis)
- Halyard Worldwide Inc.
- Hisamitsu Pharmaceutical Co.
- Johnson & Johnson
- Medline Industries
- Ossur
- Performance Health (Biofreeze)
- Pfizer Inc. (ThermaCare)
- Polar Products Inc.
- Rapid Aid Corp.
- Sanofi (Icy Hot)
Oportunidades de mercado e perspectivas futuras
A oportunidade está se concentrando em torno de terapia térmica de maior funcionalidade que se encaixa nos fluxos de trabalho de cuidados domiciliares e monitoramento reembolsável, em vez de compressas isoladas de commodity. A finalização em 2024 dos códigos de monitoramento terapêutico remoto dos EUA apoia um caminho de comercialização para dispositivos térmicos conectados que podem transmitir dados de adesão e sessões para painéis de médicos, dando aos fabricantes de compressas e marcas de reabilitação espaço para combinar aquecimento/refrigeração com sensores, aplicativos complementares e integrações de tele-reabilitação.
Uma segunda oportunidade é a mudança de compressas de gel passivas para uma geração e controle de calor mais precisos e vestíveis, apoiada por sinais ativos de P&D em materiais avançados de aquecimento. Em abril de 2026, pesquisas revisadas por pares destacaram conceitos de aquecedores de filme fino flexível (por exemplo, estruturas de aquecedores de infravermelho distante à base de nanotubos de carbono) que se alinham com a mudança do mercado em direção a dispositivos portáteis e anatomicamente ajustados usados em fisioterapia e rotinas de recuperação. Embora esses conceitos não substituam as compressas de gel padrão, eles fortalecem um roteiro tecnológico em que SKUs premium se diferenciam por controlabilidade, usabilidade vestível e recursos de segurança, complementando a direção existente de compressão híbrida que vem ganhando adesão clínica em caminhos pós-operatórios.
Desenvolvimentos industriais recentes em Mercado de Bolsas de Terapia Quente e Fria
- Junho de 2026: A Cardinal Health atualizou as listagens de dispositivos GUDID da FDA dos EUA para os produtos de compressas de terapia térmica e fria da marca Kendall. A atualização reforça a rastreabilidade do produto e apoia fluxos de trabalho de aquisição que dependem de identificadores padronizados de dispositivos em sistemas hospitalares e de distribuição, reforçando o papel das grandes plataformas de suprimentos médicos nos canais institucionais.
- Janeiro de 2026: A ICE-OLATE PLUS anunciou a disponibilidade de suas mangas de compressão de camada dupla para terapia térmica e fria via Target.com. A empresa expande o acesso de massa a formatos vestíveis de calor/frio e reflete a mudança de canal em direção ao varejo de consumo e ao e-commerce para produtos de recuperação que combinam terapia térmica com compressão.
- Agosto de 2025: A Hyperice lançou os dispositivos X2 Knee e X2 Shoulder, com compressão integrada e terapia de contraste com faixas de temperatura controladas. O lançamento estabelece novos parâmetros competitivos para dispositivos de recuperação premium ao combinar funcionalidade de calor/frio com usabilidade vestível específica para cada parte do corpo, acelerando a convergência da categoria com sistemas de compressão híbridos usados em ambientes esportivos e de reabilitação.
Mercado de Bolsas de Terapia Quente e Fria Escopo do relatório e metodologia de pesquisa
Definição e Abrangência do Mercado
Este mercado abrange a receita gerada por bolsas de terapia quente e fria que fornecem terapia de temperatura localizada para auxiliar no gerenciamento de dor, inchaço e recuperação em ambientes domésticos e clínicos.
Exclusões de escopo: Excluímos medicamentos prescritos, procedimentos invasivos de controle da dor e serviços mais amplos de fisioterapia que não são comercializados como produtos de bolsas de terapia quente ou fria.
Visão Geral da Segmentação
- Por Tipo de Produto
- Embalagens Elétricas Instantâneas de Calor/Frio
- Embalagens Secas e Úmidas de Calor e Frio
- Embalagens de Gel
- Embalagens Híbridas de Terapia por Compressão
- Por Aplicação
- Lesão Esportiva
- Dor Neuropática
- Recuperação Pós-Cirúrgica
- Transtornos Musculoesqueléticos Crônicos
- Outras Aplicações
- Por Usuário Final
- Hospitais e Clínicas
- Centros de Fisioterapia e Reabilitação
- Saúde Domiciliar
- Outros Usuários Finais
- Por Geografia
- América do Norte
- Estados Unidos
- Canadá
- México
- Europa
- Alemanha
- Reino Unido
- França
- Itália
- Espanha
- Restante da Europa
- Ásia-Pacífico
- China
- Japão
- Índia
- Austrália
- Coreia do Sul
- Restante da Ásia-Pacífico
- Oriente Médio e África
- CCG
- África do Sul
- Restante do Oriente Médio e África
- América do Sul
- Brasil
- Argentina
- Restante da América do Sul
- América do Norte
Fontes de Dados, Dimensionamento do Mercado e Validação
Pesquisa Documental
A pesquisa documental foi utilizada para estabelecer a base dos fatores de demanda e para alinhar as definições de produtos utilizadas entre os países. Recorremos a fontes públicas como os bancos de dados de dispositivos e recalls da FDA dos EUA, o Censo dos EUA e o Bureau of Labor Statistics para contexto relevante de gastos do consumidor e com saúde, a série de estatísticas de saúde da OCDE e os indicadores de população e envelhecimento do Banco Mundial. Onde os fluxos comerciais foram necessários para verificar a disponibilidade de oferta, consultamos estatísticas alfandegárias nacionais e resumos no estilo UN Comtrade, além de revisarmos periódicos revisados por pares sobre padrões de uso de crioterapia e termoterapia.
Além disso, utilizamos registros de empresas, relatórios anuais, apresentações para investidores e cobertura jornalística de fontes confiáveis para compreender as mudanças no mix de produtos, como bolsas de gel reutilizáveis versus bolsas instantâneas e variantes elétricas. Bancos de dados de patentes nos ajudaram a rastrear se novos materiais e formatos de envoltório estavam passando do desenvolvimento para produtos comerciais, e uma assinatura paga de informações financeiras e notícias de empresas foi utilizada para verificar a direção da receita e as ações corporativas. Essas fontes documentais não são exaustivas, e muitas outras referências públicas foram revisadas para coleta, validação e esclarecimento de dados.
Entrevistas Primárias e Pesquisas
O trabalho primário concentrou-se em confirmar o que é efetivamente contabilizado como uma venda de bolsa de terapia e como os preços e o mix de canais variam por região. Conversamos com um conjunto de fabricantes, distribuidores, varejistas e usuários clínicos na APAC, EMEA e nas Américas, para que as premissas sobre uso reutilizável versus descartável, penetração elétrica e demanda esportiva versus pós-cirúrgica pudessem ser verificadas e refinadas.
Distribuição dos respondentes do trabalho de campo de pesquisa primária
| Tipo de empresa | Cargo do respondente | Região |
|---|---|---|
| Nível superior: 26% | CXOs: 14% | APAC: 46% |
| Nível intermediário: 58% | Líderes funcionais/de unidade: 42% | EMEA: 30% |
| Players menores: 16% | Gerentes: 44% | Américas: 24% |
Dimensionamento e Previsão do Mercado
Para o dimensionamento, o modelo principal utiliza uma abordagem de cima para baixo, na qual população, participação do envelhecimento, sinais de incidência de esportes e lesões e volumes de recuperação pós-procedimento são traduzidos em um conjunto de usuários endereçáveis e frequência de compra esperada de bolsas quentes e frias. Os preços médios de venda foram então aplicados por tipo de bolsa e padrão de reutilização, seguidos de uma divisão do mix de canais que reflete quanto é movimentado por farmácias, varejo geral e comércio eletrônico.
Para garantir que os totais permanecessem realistas, verificações seletivas de baixo para cima foram realizadas utilizando faixas de receita amostradas de fornecedores, feedback de distribuidores sobre o giro da categoria e verificações de faixas de preço observadas em listagens públicas de varejo. Se um país tinha visibilidade limitada, utilizamos indicadores de proxy como gastos com saúde per capita, maturidade do varejo online e tendências de participação esportiva, e o resultado foi ajustado durante acompanhamentos com especialistas.
A previsão foi construída utilizando análise de cenários apoiada por regressão multivariada em alguns insumos estáveis, incluindo mudanças demográficas, direção dos gastos do consumidor com saúde, volumes de cirurgias eletivas e expansão da participação online. O caminho de crescimento final foi submetido a testes de estresse para que a previsão não assumisse inflação de preços irrealisticamente rápida ou saltos repentinos de adoção sem um gatilho correspondente.
Validação de Dados e Ciclo de Atualização
Os resultados foram validados por meio de múltiplas verificações, começando com testes de sanidade de unidade e preço entre tipos de bolsas e regiões, e depois avançando para verificações de variância em relação a sinais independentes como direção de importações, atividade da categoria no varejo e mudanças na demanda relacionada a lesões e recuperação. Quando um valor discrepante aparecia, revisitávamos a premissa de entrada, verificávamos novamente as evidências documentais e, se necessário, recontatávamos um especialista relevante para confirmar a direção.
Antes da aprovação final, o modelo e as notas passam por revisões analíticas em etapas para que as definições, o timing cambial e a lógica de crescimento permaneçam consistentes entre as seções. Os relatórios são atualizados anualmente, e atualizações intermediárias são feitas quando um evento relevante altera preços, disponibilidade ou padrões de demanda. Antes da entrega, uma revisão final é concluída para que os números reflitam a visão validada mais recente.
Tamanho do Mercado de Bolsas de Terapia Quente e Fria da Mordor Intelligence em Comparação com Outras Estimativas Publicadas
Os números de mercado publicados para bolsas de terapia quente e fria podem parecer muito distantes entre si, mesmo quando o tema do produto parece o mesmo. Isso geralmente ocorre porque as empresas incluem diferentes famílias de produtos, tratam as vendas de produtos reutilizáveis versus descartáveis de forma diferente e escolhem diferentes anos-base e timing cambial.
Um fator comum de divergência é a expansão do escopo para categorias adjacentes, como dispositivos de terapia de calor, almofadas de terapia maiores ou acessórios gerais de gerenciamento da dor, o que pode inflar os totais. Algumas estimativas também projetam crescimento mais acelerado ao assumir rápida adoção de bolsas elétricas premium e aumentos constantes de preços, mesmo quando as verificações de canal mostram forte promoção e pressão de marcas próprias. No dimensionamento da Mordor Intelligence, apenas produtos dedicados de bolsas de terapia quente e fria são contabilizados, e dispositivos adjacentes de terapia da dor e equipamentos mais amplos de terapia de calor são excluídos para que a linha de receita permaneça vinculada às vendas de bolsas.
Comparação de referência
| Fonte | Tamanho do Mercado | Lacunas na Metodologia de Pesquisa |
|---|---|---|
| Mordor Intelligence | 1,68 bilhões de USD (2026) | |
| Consultoria Global A | 1,30 bilhões de USD (2024) | Utiliza um ano-base anterior e uma lista de tipos mais ampla que pode misturar bolsas de terapia com envoltórios e adesivos relacionados, e os preços são frequentemente calculados como média sem separar bolsas reutilizáveis de bolsas de uso único. |
| Editora Setorial B | 3,01 bilhões de USD (2024) | Provavelmente inclui um conjunto mais amplo de acessórios de alívio da dor e maior penetração assumida em cuidados domiciliares, podendo superestimar o valor se formatos elétricos premium e longos horizontes de previsão forem aplicados sem normalização rigorosa dos preços no varejo. |
A diferença na tabela é explicada principalmente pela forma como os produtos são definidos de maneira restrita e como os preços são projetados ao longo do tempo. Ao manter as categorias de bolsas explícitas, verificando os preços médios de venda por formato e revalidando as premissas com feedback de canais e usuários finais, chegamos a um valor de mercado mais fácil de rastrear e reproduzir entre países.
Principais Questões Respondidas no Relatório
Qual é o tamanho do mercado de embalagens para terapia de calor e frio em 2026?
O tamanho do mercado de embalagens para terapia de calor e frio é avaliado em USD 1,68 bilhão em 2026.
Qual é o CAGR projetado para embalagens para terapia de calor e frio entre 2026 e 2031?
Espera-se que o mercado cresça a um CAGR de 5,64% durante o período de 2026 a 2031.
Qual tipo de produto está crescendo mais rapidamente?
As embalagens híbridas de terapia por compressão têm previsão de expansão a um CAGR de 7,36% até 2031.
Qual segmento de aplicação registrará o maior crescimento?
A dor neuropática está avançando a um CAGR de 8,49%, o mais rápido entre todas as aplicações.
Qual região deverá liderar as taxas de crescimento?
A Ásia-Pacífico está projetada para registrar o maior CAGR regional de 8,22% até 2031.