
Tamaño y Cuota del Mercado de Discos Duros (HDD)
Análisis del Mercado de Discos Duros (HDD) por Mordor Intelligence
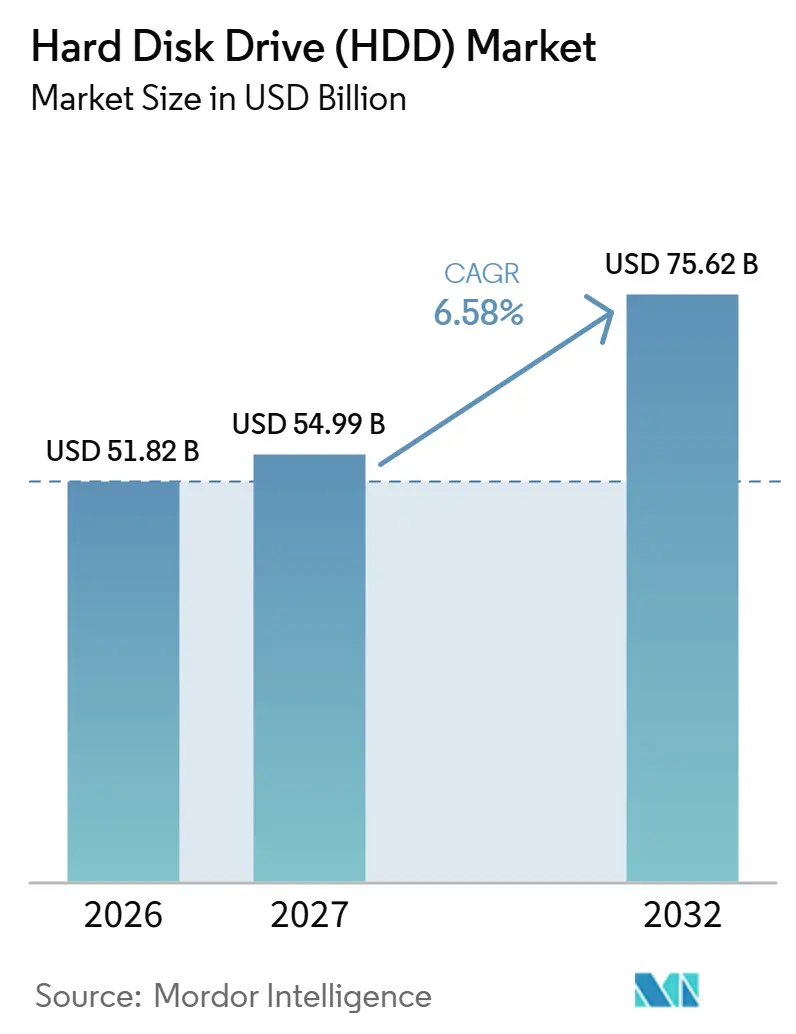
Se espera que el tamaño del mercado de discos duros (HDD) aumente de 51,82 mil millones de USD en 2026 a 54,99 mil millones de USD en 2027 y alcance los 75,62 mil millones de USD en 2032, creciendo a un CAGR del 6,58% durante 2027-2032.
La expansión de la nube y la retención de datos a largo plazo refuerzan el argumento económico a favor de las unidades de 3,5 pulgadas de alta capacidad. La expansión de la videovigilancia en Brasil añade un caso de uso orientado a la retención que conecta redes de cámaras más amplias con posibles requisitos de almacenamiento. Los fabricantes están aumentando la capacidad utilizable y ampliando la producción, mientras que los proveedores de sistemas compiten en convertir las unidades en almacenamiento desplegable. El flash compite donde el rendimiento de la carga de trabajo supera la ventaja del precio de la unidad, pero las alternativas de fabricación limitadas pueden restringir el calendario de las ampliaciones de capacidad empresarial.
Conclusiones Clave del Informe
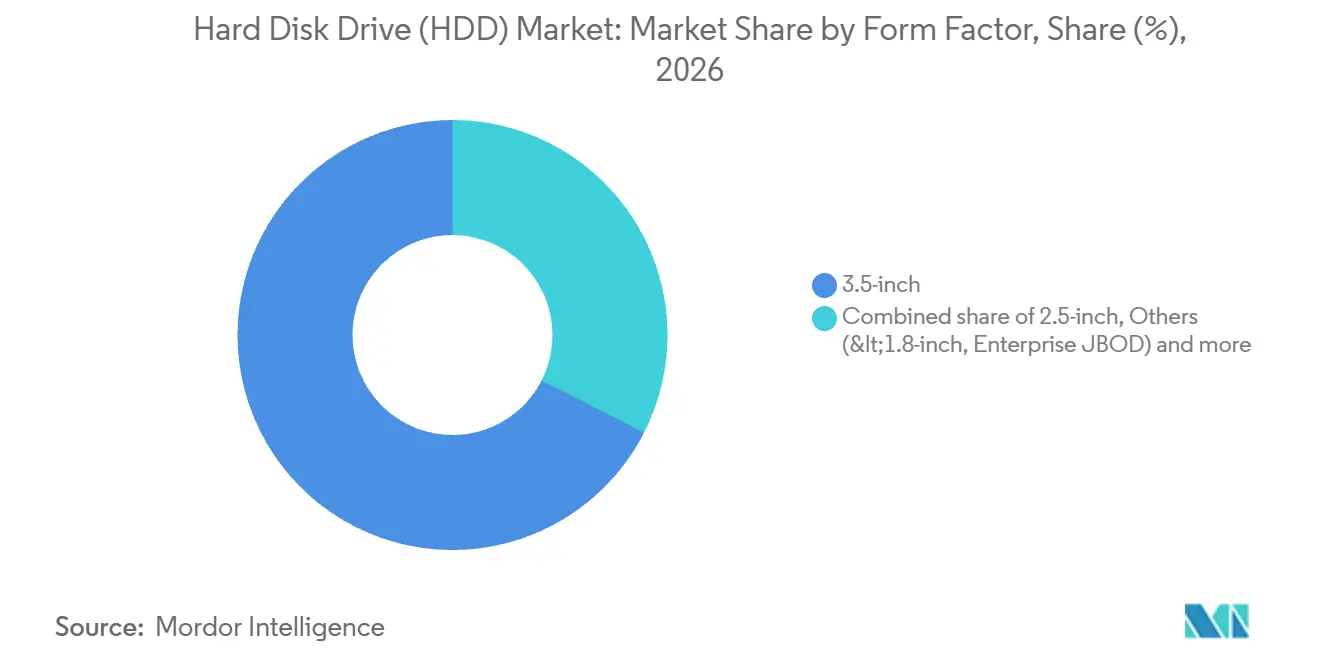
- Por factor de forma, las unidades de 3,5 pulgadas mantuvieron una participación del 67,5% en el mercado de discos duros (HDD) en 2026 y se prevé que crezcan más rápido con un CAGR del 9,64% durante 2027-2032.
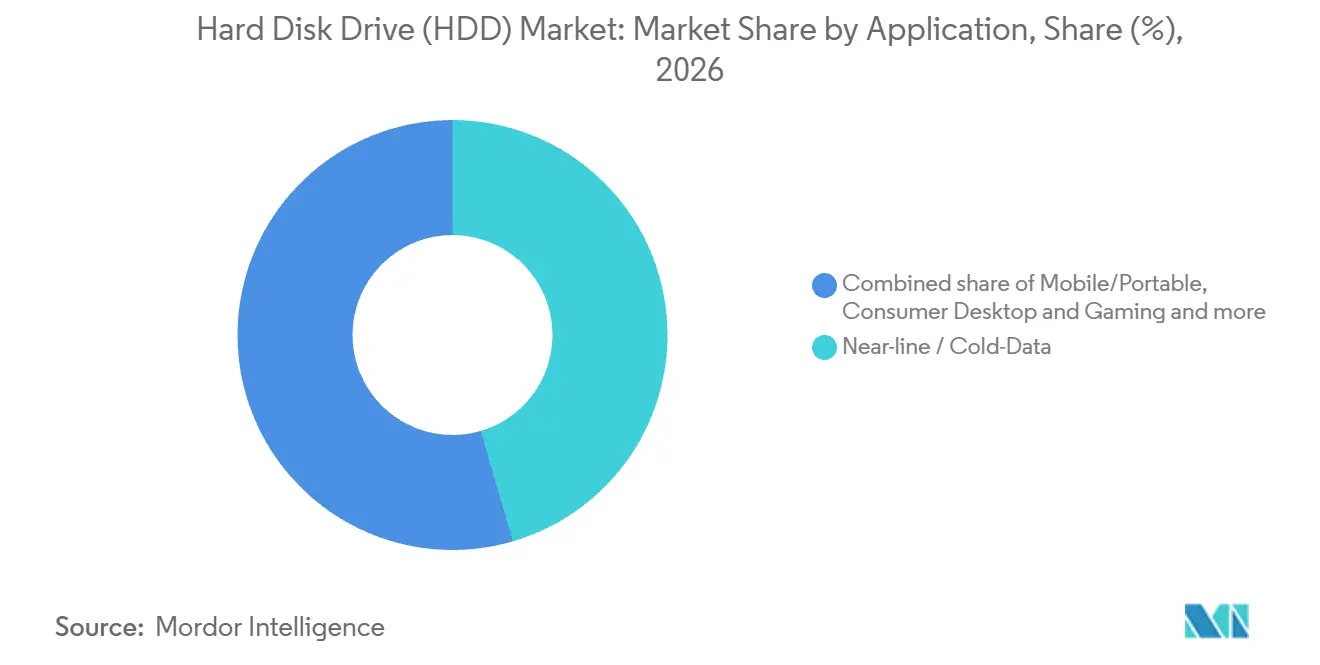
- Entre las aplicaciones, el almacenamiento near-line / datos fríos representó una participación del 45,46% del tamaño del mercado de discos duros (HDD) en 2026 y se proyecta que lidere el crecimiento con un CAGR del 9,87% durante 2027-2032.
- En términos de capacidad, las unidades de >5 TB lideraron con una participación del 57,95% en 2026 y son el segmento de mayor crecimiento, con un CAGR del 13,5% durante 2027-2032.
- En cuanto a interfaces, SATA lideró con una participación del 65,95% en 2026, mientras que SAS es el segmento de mayor crecimiento con un CAGR del 12,4% durante 2027-2032.
- Los proveedores de nube e hiperescala lideraron el desglose de la industria del usuario final con una participación del 50,43% en 2026 y se prevé que crezcan más rápido con un CAGR del 11,8% durante 2027-2032.
- Entre las tecnologías de grabación, CMR / PMR mantuvo una participación del 55,35% en 2026, mientras que HAMR y la grabación asistida por energía se proyecta que crezcan más rápido con un CAGR del 17,35% durante 2027-2032.
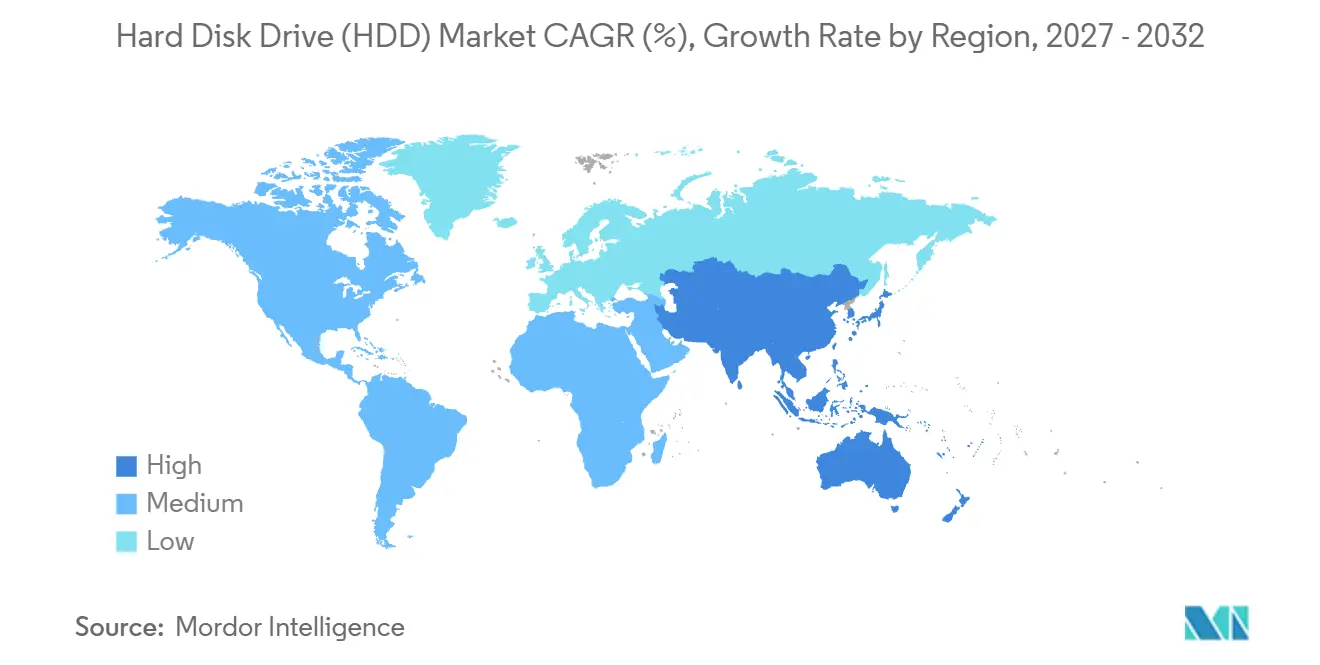
- Geográficamente, Asia-Pacífico lideró con una participación del 36,35% en 2026 y tiene el crecimiento previsto más rápido con un CAGR del 7,3% durante 2027-2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en la Previsión del CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Creciente demanda de capacidad de almacenamiento en hiperescala y nube | +4% | América del Norte y Asia-Pacífico | Mediano plazo (2-4 años) |
| Ventaja de costo por TB frente a los SSD en cargas de trabajo near-line | +2% | América del Norte, Europa y Asia-Pacífico | Largo plazo (≥ 4 años) |
| Crecimiento de los datos de videovigilancia para el despliegue de ciudades inteligentes | +1.2% | Ciudad de São Paulo | Mediano plazo (2-4 años) |
| Adopción de la clasificación de datos fríos impulsada por IA | +1% | América del Norte, Europa y Asia-Pacífico | Mediano plazo (2-4 años) |
| Hoja de ruta de HAMR de gran capacidad con unidades de hasta 50 TB | +0.6% | América del Norte y Asia-Pacífico | Largo plazo (≥ 4 años) |
| Programas de reciclaje de economía circular que reducen los costos de la lista de materiales | +0.2% | Estados Unidos de América | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Creciente demanda de capacidad de almacenamiento en hiperescala y nube
La expansión del almacenamiento en la nube está aumentando el valor comercial de la capacidad entregada, así como la cantidad vendida. Los ingresos en la nube de Western Digital aumentaron un 38% en el ejercicio fiscal 2026 frente al ejercicio fiscal 2025, reflejando un 27% más de exabytes vendidos y un aumento del 8% en los precios de venta promedio por exabyte.[1] La empresa atribuyó el aumento de capacidad a la fuerte demanda de sus productos empresariales de alta capacidad. En conjunto, estos resultados indican que su negocio en la nube se benefició de un consumo adicional de almacenamiento junto con una fijación de precios más firme, en lugar de que el crecimiento de los ingresos descansara únicamente en el precio. Los requisitos de capacidad de los compradores en la nube pueden sostener entregas adicionales de exabytes incluso si los precios contribuyen menos al crecimiento futuro de los ingresos.
Ventaja de costo por TB frente a los SSD en cargas de trabajo near-line
Los compradores near-line obtienen una mayor asignación de capacidad del gasto en adquisición de HDD cuando sus cargas de trabajo no requieren el rendimiento del flash. La presentación de HOYA de julio de 2025, basándose en fabricantes de HDD y publicaciones de SNIA, situó los precios de los SSD por terabyte entre 6 y 8 veces los precios de los HDD para el almacenamiento near-line. Esa brecha crea margen para retener más datos antes de que el precio de adquisición por sí solo favorezca un despliegue de flash más reducido. La ventaja en el costo de adquisición se aplica a las cargas de trabajo de datos retenidos cuyo nivel de servicio requerido puede ser satisfecho por los HDD. Una sustitución completa por flash aplicaría esa prima de precio a todo el conjunto de datos retenidos, dando a los repositorios near-line más grandes una razón de costo de adquisición más sólida para conservar los HDD.
Crecimiento de los datos de videovigilancia para el despliegue de ciudades inteligentes
La expansión de la videovigilancia urbana puede aumentar los requisitos de almacenamiento incluso cuando las cámaras adicionales se incorporan a través de la integración de redes en lugar de la propiedad municipal. En abril de 2026, el sistema Smart Sampa de São Paulo tenía 50.000 cámaras conectadas y en funcionamiento, incluidos equipos municipales y redes privadas integradas.[2] Añadió 10.000 cámaras tras alcanzar su objetivo de 40.000 cámaras en septiembre de 2025, ampliando la base operativa en toda la ciudad. Para los despliegues que conservan las grabaciones, incorporar más fuentes a un sistema de monitoreo compartido aumenta el requisito de capacidad a menos que se reduzca la calidad de grabación o el período de retención. Dimensionar el almacenamiento según el objetivo original de cámaras subestimaría la base operativa que una política de retención a escala de ciudad debe contemplar.
Adopción de la clasificación de datos fríos impulsada por IA
Los servicios vinculados a la IA pueden preservar la demanda de HDD cuando la ubicación del almacenamiento separa los conjuntos de datos según sus requisitos de acceso. En julio de 2026, Meta describió un tejido de almacenamiento que sirve a Meta AI y otros productos, compatible con la clasificación de HDD y flash.[3] Su capa Tectonic regional y multiinquilino gestiona la ubicación de datos calientes, fríos y templados para utilizar la E/S de manera eficiente entre los inquilinos. Esta arquitectura crea una vía para la participación de los HDD en la infraestructura de servicio de IA sin requerir que cada byte almacenado cumpla con las necesidades de rendimiento del nivel más activo. Para los proveedores de HDD, la oportunidad de crecimiento sigue la porción asignada a disco de los conjuntos de datos retenidos, en lugar del número de servicios de IA que utilizan el tejido.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en la Previsión del CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Rápida caída del $/TB de los SSD y ganancias en el costo total de propiedad del flash empresarial | -1.1% | América del Norte, Europa y Asia-Pacífico | Mediano plazo (2-4 años) |
| Extrema concentración de proveedores y perturbaciones en la cadena de suministro | -0.8% | Asia-Pacífico, América del Norte y Europa | Corto plazo (≤ 2 años) |
| Posibles impuestos al carbono sobre la producción de HDD de alta intensidad energética | -0.2% | Instalaciones en Singapur | Mediano plazo (2-4 años) |
| Límites de densidad de bastidor que favorecen las arquitecturas basadas en flash | -0.3% | América del Norte, Europa y Asia-Pacífico | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Rápida caída del $/TB de los SSD y ganancias en el costo total de propiedad del flash empresarial
La economía del flash restringe la demanda de HDD donde el rendimiento de la carga de trabajo hace que el precio más bajo del dispositivo sea una medida incompleta del costo. Un modelo de 2025 que utilizó 43 cargas de trabajo de producción de Google y Microsoft asignó la mayoría de las cargas de trabajo de datos templados a calientes íntegramente a los SSD. El mismo artículo reportó que la capacidad por dispositivo crecía aproximadamente un 45% anual para los SSD frente a aproximadamente un 16% para los HDD, lo que indica ganancias más rápidas en la capacidad de flash por dispositivo. Las ganancias de capacidad más rápidas refuerzan el desafío del flash en las clases de carga de trabajo de datos templados a calientes asignadas a los SSD por el modelo. Los proveedores de HDD enfrentan la mayor presión en las clases de carga de trabajo donde un dispositivo asequible aún no puede ofrecer el nivel de servicio de menor costo.
Extrema concentración de proveedores y perturbaciones en la cadena de suministro
Una base de fabricación reducida puede dificultar que los compradores empresariales diversifiquen el riesgo de entrega. Tom's Hardware identificó a Seagate, Toshiba y Western Digital como los 3 fabricantes de HDD restantes en mayo de 2026. Un informe separado de Tom's Hardware del 9 de noviembre de 2025, citando a DigiTimes, señaló que los plazos de entrega de los HDD de grado empresarial se habían retrasado 2 años. Con menos alternativas de fabricación, un comprador que enfrenta tal retraso tiene menos margen para transferir su pedido a otro productor sin encontrar la misma base de suministro limitada. Para una expansión empresarial que enfrenta tales retrasos, cambiar de proveedor puede dejar la ventana de entrega sin resolver.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Factor de Forma:
La Demanda Nearline Favorece las Unidades de Mayor TamañoEl segmento de 3,5 pulgadas representó una participación del 67,5% del tamaño del mercado de discos duros (HDD) en 2026 y es el segmento de mayor crecimiento, con un CAGR del 9,64% durante 2027-2032. HOYA estimó que su negocio de sustratos de vidrio de 3,5 pulgadas mantuvo aproximadamente el 40% del mercado de sustratos de HDD nearline en el ejercicio fiscal 2025. Esa escala de proveedor otorga al formato una base de componentes establecida, mientras que el ensamblaje de unidades terminadas y la integración con el cliente permanecen como capacidades comerciales separadas. Los proveedores de sustratos pueden participar en la demanda de 3,5 pulgadas a través de ventas de componentes, dando a la expansión del formato una vía de ingresos aguas arriba de la fabricación de unidades terminadas.
HOYA vinculó el aumento de los envíos de HDD nearline en el ejercicio fiscal 2025 a la inversión en centros de datos en la nube y la demanda de almacenamiento de IA generativa, junto con el crecimiento en las ventas de sustratos de vidrio de 3,5 pulgadas. En julio de 2026, también esperaba un crecimiento de alrededor del 15% al 20% para los platos de 3,5 pulgadas durante el ejercicio fiscal 2026, que finaliza el 31 de marzo de 2027. Se prevé que el segmento de 2,5 pulgadas se contraiga, y HOYA esperaba una caída de dos dígitos para sus platos de 2,5 pulgadas en el mismo ejercicio fiscal. Estas perspectivas opuestas para los platos concentran la oportunidad de crecimiento de sustratos en el formato más grande, incluso para los proveedores que atienden ambos tamaños.


Nota: Las cuotas de segmento de todos los segmentos individuales están disponibles previa compra del informe
Por Aplicación:
Los Datos Retenidos Conectan las Cargas de Trabajo en la Nube y de IALas aplicaciones near-line / datos fríos representaron una participación del 45,46% en el mercado de discos duros (HDD) en 2026 y son el segmento de mayor crecimiento, con un CAGR previsto del 9,87% durante 2027-2032. En julio de 2026, Seagate señaló que los acuerdos de suministro a largo plazo habían asignado la gran mayoría de sus exabytes nearline hasta el calendario 2028. Para los compradores sin acuerdos a largo plazo, las compras en el mercado spot ofrecen acceso limitado al suministro nearline de Seagate durante ese horizonte.
Se prevé que las aplicaciones móviles/portátiles y de escritorio de consumo y juegos se contraigan, mientras que el almacenamiento near-line atiende un requisito de retención diferente. En julio de 2026, Meta describió la carga de datos de IA en producción con un tejido de almacenamiento BLOB global respaldado por HDD como la fuente de verdad definitiva y el flash regional como una caché L3. Un conjunto de datos autoritativo y sus copias en caché crean diferentes requisitos de capacidad. La capa fuente preserva el conjunto de datos, mientras que el flash acelera el acceso a través de la caché regional. La capacidad near-line puede expandirse con el conjunto de datos retenidos incluso cuando la huella de la caché más rápida se mantiene constante.


Por Capacidad de Almacenamiento:
Las Capacidades Más Altas Modifican la Economía UnitariaEl segmento de >5 TB fue el segmento más grande con una participación del 57,95% en 2026 y se prevé que sea el segmento de mayor crecimiento con un CAGR del 13,5% durante 2027-2032. En agosto de 2026, Western Digital informó que los envíos de HDD ePMR de próxima generación de hasta 40 TB habían comenzado durante el cuarto trimestre fiscal de 2026 y que la producción en volumen con 2 clientes estaba comenzando. Para un objetivo de almacenamiento fijo, una mayor capacidad por unidad reduce el número de posiciones de unidad requeridas, conectando este segmento con la economía de la expansión de capacidad. La demanda puede expandirse en terabytes sin requerir un crecimiento equivalente en el número de unidades adquiridas.
Los productos de menor capacidad enfrentan un caso de inversión diferente, con los segmentos de <1 TB y 1 a 3 TB previstos para contraerse. En diciembre de 2025, Advantech anunció la descontinuación de un modelo específico de Seagate de 2 TB, 3,5 pulgadas y SATA porque el fabricante consideró que la producción era económicamente inviable. El aviso estableció el 31 de marzo de 2026 como fecha de fin de vida y el 30 de junio de 2026 como la fecha de última compra. Para los proveedores, el caso ilustra cómo la economía de producción de un modelo puede forzar una decisión de cartera independientemente de una previsión más amplia del segmento de capacidad. El aviso identificó un reemplazo de 4 TB para ese modelo de 2 TB, dirigiendo a los compradores afectados hacia una mayor capacidad en lugar de un sustituto de capacidad similar.
Por Interfaz:
La Contratación Institucional Respalda Estándares DiferenciadosSATA fue el segmento más grande, representando una participación del 65,95% en 2026. La Policía Federal de Brasil anunció la adquisición de 8 HDD SATA, cada uno de 3,5 pulgadas y 16 TB, para sistemas NAS comerciales y corporativos en febrero de 2026. Esta solicitud específica de configuración ilustra cómo la demanda institucional puede combinar una capacidad sustancial con una interfaz seleccionada, dando a los proveedores un requisito de sistema definido que atender. Esa combinación dirige la oportunidad hacia la capacidad SATA adecuada para NAS, por lo que una etiqueta de HDD empresarial por sí sola es insuficiente para satisfacer la solicitud indicada.
SAS es el segmento de mayor crecimiento, con un CAGR previsto del 12,4% durante 2027-2032. Una licitación del Instituto de Estudios Avanzados de Dublín de julio de 2025 buscó 110 unidades SAS de 24 TB cada una, con el 1 de agosto de 2025 registrado como fecha de adjudicación del contrato. El Instituto de Estudios Avanzados de Dublín también se reservó el derecho de solicitar más unidades del mismo tipo bajo los términos de la propuesta ganadora. La opción crea una demanda potencial repetida para la misma configuración SAS de 24 TB, extendiendo la posible relación con el proveedor más allá del lote inicial.
Por Industria del Usuario Final:
Los Compradores en la Nube Anclan la Demanda Mientras los Canales se DiversificanLos proveedores de nube e hiperescala fueron el segmento más grande con una participación del 50,43% en 2026 y son el segmento de mayor crecimiento, con un CAGR del 11,8% durante 2027-2032. La combinación de ingresos de la empresa separada de Western Digital ilustra la exposición del proveedor a esta categoría de compradores, con su mercado final de Nube definido de manera amplia representando el 89% de los ingresos netos en el ejercicio fiscal 2026. Ese mercado final incluye entornos de nube pública y privada y clientes empresariales, dando al fabricante una amplia base de demanda institucional. Las decisiones de producto y entrega orientadas a la nube afectan el flujo de ingresos principal de Western Digital incluso cuando la demanda en otros segmentos sigue una trayectoria diferente.
Se prevé que los fabricantes de equipos originales de electrónica de consumo se contraigan, mientras que los compradores industriales y de videovigilancia muestran requisitos localizados a través de la licitación Safe City de marzo de 2026 del Municipio de Langeberg en Sudáfrica. Su factura basada en tarifas incluía 15 HDD de vigilancia de 4 TB cada uno para un sistema de 3 años, con cantidades y costos exactos sujetos a disponibilidad presupuestaria. El municipio exigió a los licitadores cotizar cada artículo de la factura. Un licitador puede fijar el precio de las unidades listadas, pero sus ingresos por HDD dependen de la cantidad de instalación financiada final.
Por Tecnología de Grabación:
La Escala Convencional se Encuentra con la Adopción de la Grabación Asistida por EnergíaCMR / PMR fue el segmento más grande, representando una participación del 55,35% en 2026. Seagate reportó ventas trimestrales récord y envíos en volumen para su plataforma nearline PMR de 24 a 28 TB en el trimestre de junio de 2025. El resultado muestra cómo las compras de mayor capacidad pueden sostener una plataforma de grabación convencional mientras otras tecnologías desarrollan sus propias vías de adopción comercial. La grabación convencional puede atender a los clientes cuyos objetivos de capacidad se ajustan a la plataforma PMR desplegada comercialmente, dando a los proveedores margen para sostener la demanda actual mientras asignan inversión incremental a sistemas más nuevos.
HAMR y la grabación asistida por energía es el segmento de mayor crecimiento, con un CAGR previsto del 17,35% durante 2027-2032. Seagate señaló que los productos basados en HAMR representaban aproximadamente el 40% de su tasa de ejecución de envíos de exabytes nearline propios al final del ejercicio fiscal 2026. También reportó una inversión continua en capacidades HAMR para respaldar su objetivo de crecimiento en exabytes, conectando la adopción de la tecnología con las prioridades de fabricación. La combinación de capacidad enviada de un fabricante puede desplazarse hacia productos asistidos por energía mientras la grabación convencional retiene la mayor participación general del mercado, permitiendo que el énfasis de producción cambie sin un cambio inmediato en la tecnología de ingresos líder del mercado.
Análisis Geográfico
Mercado de Discos Duros (HDD) en Asia-Pacífico
Asia-Pacífico representó una participación del 36,35% del tamaño del mercado de discos duros (HDD) en 2026 y es la geografía de mayor crecimiento, con un CAGR del 7,3% durante 2027-2032. AWS lanzó su región de nube en Tailandia el 7 de enero de 2025, con 3 Zonas de Disponibilidad diseñadas para respaldar la continuidad del negocio y las aplicaciones de baja latencia. Yondr Group entregó a su cliente los primeros 25 MW de capacidad de potencia de TI en su centro de datos de 98 MW en Johor, Malasia, el 5 de junio de 2025. Western Digital reportó ingresos atribuidos a ubicaciones de envío a clientes en Asia de 5,12 mil millones de USD en el ejercicio fiscal 2026, en comparación con 3,39 mil millones de USD en el ejercicio fiscal 2025. La región combina una base de entrega de HDD en Asia con infraestructura de nube local adicional, situando las ventas de unidades y la construcción de centros de datos en diferentes puntos de la cadena de suministro de almacenamiento.
En América del Norte, AWS lanzó su región México (Central) el 14 de enero de 2025, proporcionando centros de datos locales para empresas mexicanas, organismos públicos y otras organizaciones. La Universidad de Purdue recibió 1,2 petabytes de almacenamiento HDD de Western Digital a través del premio Petabyte Innovation Quest de Western Digital, y los investigadores estaban utilizando el Motor de Datos One Health integrado en junio de 2025. En Europa, Microsoft inauguró su región de nube de Viena el 30 de junio de 2025, para el alojamiento local de empresas y administración pública. Para los proveedores de HDD, el almacenamiento de investigación integrado de Purdue identifica la informática universitaria como una aplicación diferenciada junto a la infraestructura de nube comercial.
Los canales de HDD específicos por país conectan a los proveedores con los compradores en Oriente Medio y África y América del Sur, incluida la distribución de HDD Seagate de ASBIS Africa en Sudáfrica. Snowflake puso a disposición general su Nube de Datos de IA en la región de Ciudad del Cabo de AWS en septiembre de 2025, con clientes sudafricanos como Carry1st, BluNova y Mukuru ya utilizándola. En América del Sur, Oracle NetSuite puso a disposición general el alojamiento local en São Paulo y Vinhedo, Brasil, en octubre de 2025. Más allá de Brasil, CF Computación distribuye HDD Seagate Exos, IronWolf y Barracuda desde Santiago, Chile, abasteciendo un canal nacional separado. SDC Technology de Brasil distribuye unidades Toshiba para usos en equipos de escritorio, servidores y dispositivos móviles, conectando su canal de HDD a varias categorías de equipos junto al sector de servicios alojados localmente.
Marco Regulatorio y Perspectivas
Esta comparación examina jurisdicciones seleccionadas desde la perspectiva de un proveedor o importador empresarial de HDD. La responsabilidad al final de la vida útil y el cumplimiento de los materiales del producto afectan diferentes puntos del ciclo comercial, conectando la entrada al mercado con la eliminación posterior o la documentación a nivel de sistema. Para los HDD integrados en servidores, una obligación programada sobre el sistema terminado puede aumentar la importancia de la información sobre sustancias del proveedor durante la calificación del sistema.
Tabla Regulatoria
| Factor de decisión | Estados Unidos | Alemania | China | Brasil |
|---|---|---|---|---|
| Autoridad principal | Agencia de Protección Ambiental de los EE. UU. y agencias ambientales estatales | Agencia Federal de Medio Ambiente de Alemania, con tareas delegadas realizadas por Stiftung ear | Ministerio de Industria y Tecnología de la Información | Ministerio de Medio Ambiente y Cambio Climático |
| Instrumentos clave o dirección | Marco federal de residuos universales con adiciones estatales para electrónica | Registro bajo ElektroG y obligaciones comerciales de devolución de RAEE | Medidas de RoHS y directorio 2026 | Decreto 10.240/2020 y orientación del sistema doméstico bajo la Portaria GM/MMA 1.560/2026 |
| Efecto comercial | Los requisitos de residuos electrónicos varían según el estado | Registrarse antes de la venta y designar un representante alemán si se tiene sede en el extranjero | Etiquetado para equipos cubiertos, con evaluación de conformidad de servidores programada | Los flujos corporativos/profesionales pueden utilizar contratos, con la eliminación adecuada incluida en los planes de gestión de residuos |
| Atractivo actual de la política | Medio | Medio | Medio | Alto |
| Dirección futura del atractivo de la política | Sin cambios | Sin cambios | Endurecimiento | Sin cambios |
| Fuente: Mordor Intelligence | ||||
La variación entre estados de EE. UU. añade requisitos de coordinación, mientras que la elaboración de normas de residuos universales anunciada por la Agencia de Protección Ambiental de los EE. UU. cubre paneles solares al final de su vida útil y baterías de litio sin anunciar un cambio federal en el marco de la electrónica. Las obligaciones de registro y devolución comercial no histórica de Alemania crean una carga de entrada definida, mientras que la enmienda de información a distribuidores de 2026 deja intacta esa estructura de responsabilidad del productor. La categoría de servidores de China enfrenta límites de 10 sustancias y evaluación de conformidad a partir del 1 de agosto de 2027, sujeto a las excepciones aplicables, lo que hace que la integración de servidores cubiertos sea la fuente más clara de endurecimiento. La posición empresarial más favorable de Brasil descansa en la exclusión de uso corporativo y la vía contractual, mientras que su orientación de 2026 apunta al sistema de uso doméstico.
Etapas de la Cadena de Valor
La comparación de la cadena de valor sigue el suministro de sustratos de vidrio, la producción de medios magnéticos, la fabricación de unidades terminadas y la distribución empresarial. Cada etapa monetiza una parte diferente del producto de almacenamiento, desde la superficie del sustrato y la película magnética hasta una unidad probada y una oferta empresarial local. El ensamblaje de precisión y las pruebas rigurosas pueden limitar la rapidez con que la disponibilidad adicional de componentes se convierte en producción de unidades terminadas, haciendo de la preparación para la fabricación una fuente de valor separada.
Tabla de Análisis de la Cadena de Valor
| Actividad principal | Participantes clave | Captura de valor | Cuello de botella | Respuesta de resiliencia |
|---|---|---|---|---|
| Suministro de sustratos de vidrio | Proveedores de sustratos de vidrio como HOYA | Ventas de sustratos | Adecuar los sustratos a los formatos de unidades nearline o de consumo | Calificar el suministro de sustratos para cada formato objetivo |
| Producción de medios magnéticos | Fabricantes de medios magnéticos como Resonac HD | Ventas de medios magnéticos | Adecuar las películas magnéticas depositadas a la base de sustratos | Validar el procesamiento de películas frente a los materiales de sustrato planificados |
| Fabricación de unidades terminadas | Fabricantes de HDD como Western Digital Corporation y sus subsidiarias | Ventas de unidades terminadas | Tolerancias de componentes de precisión y pruebas rigurosas | Preservar la capacidad de ensamblaje y prueba al cambiar la producción |
| Distribución empresarial | Distribuidores e integradores de almacenamiento como Titan Data Solutions | Ingresos por reventa de unidades | Incorporar carteras de HDD empresariales en ofertas locales | Incorporar adiciones de cartera a través de un socio especialista directo |
| Fuente: Mordor Intelligence | ||||
En septiembre de 2025, Toshiba Electronics Europe designó a Titan Data Solutions como socio directo de HDD empresarial en el Reino Unido, con la integración de la cartera ya en marcha. Esto muestra cómo el acceso al mercado puede expandirse a través de un especialista aguas abajo sin convertir a ese socio en un fabricante de unidades. A medida que los productos de mayor capacidad avanzan por la cadena, la línea divisoria estructural está entre añadir alcance al cliente y reproducir la capacidad de fabricación de precisión detrás de las unidades.
Panorama Competitivo
Concentración del Mercado
Principales Empresas en el Mercado de Discos Duros
La competencia combina la fabricación concentrada de unidades con una capa separada de integración de sistemas de almacenamiento. Western Digital Corporation, un fabricante de HDD, reportó un crecimiento de los ingresos netos globales del 36% en el ejercicio fiscal 2026 en comparación con el ejercicio fiscal 2025. Toshiba Electronic Devices & Storage Corporation participa a través de subsidiarias de fabricación, incluida Toshiba Information Equipment (Philippines), Inc., que produce HDD nearline. Dell Technologies Inc. suministra sistemas PowerEdge compatibles con HDD, Lenovo Group Limited ofrece HDD SAS y SATA para servidores ThinkSystem, y Hewlett Packard Enterprise Company admite configuraciones opcionales de HDD en servidores de almacenamiento Alletra. La competencia gira en torno a 2 decisiones del comprador: seleccionar la tecnología de unidad y seleccionar el sistema que la convierte en capacidad utilizable.
La estrategia de capacidad de Toshiba alcanzó un hito operativo en octubre de 2026, cuando su subsidiaria de fabricación en Filipinas reportó el primer envío desde una línea nearline ampliada en Laguna Technopark. La extensión llevó la fabricación nearline más allá de sus instalaciones existentes en Carmelray Industrial Park. La subsidiaria también planeaba casi duplicar la capacidad de producción anual para el ejercicio fiscal 2027 frente al ejercicio fiscal 2025 en términos de capacidad de almacenamiento. El primer envío establece la producción de la línea ampliada, mientras que el aumento de capacidad planificado deja a los compradores dependientes del ritmo de las entregas posteriores para realizar su pleno beneficio de suministro.
La dirección competitiva depende de convertir la nueva capacidad de grabación en productos que clientes específicos puedan recibir. El fabricante de HDD Seagate Technology reportó en julio de 2026 que Mozaic 4+ admitía hasta 44 TB por unidad y estaba escalando con sus 2 mayores proveedores de nube globales. Las calificaciones adicionales de clientes estaban en curso, separando el escalado establecido del acceso para más compradores. Los proveedores de sistemas que venden servidores de almacenamiento en China también enfrentan las obligaciones de RoHS programadas descritas en la comparación regulatoria. Sus configuraciones compatibles deben abordar tanto la calificación de unidades por parte del cliente como el cumplimiento del producto de servidor completo.
Líderes de la Industria de Discos Duros (HDD)
-
Western Digital Corporation
-
Toshiba Electronic Devices & Storage Corporation
-
Dell Technologies Inc.
-
Lenovo Group Limited
-
Hewlett Packard Enterprise Company
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Disco Duro (HDD) Empresas cubiertas en este informe
- Western Digital Corporation
- Toshiba Electronic Devices & Storage Corporation
- Hewlett Packard Enterprise Company
- Dell Technologies Inc.
- Lenovo Group Limited
- Huawei Technologies Co., Ltd.
- Transcend Information Inc.
- ADATA Technology Co., Ltd.
- Buffalo Inc.
- Nidec Corporation
- Resonac Hard Disk Corporation
- Hoya Corporation
- NetApp Inc.
- Pure Storage Inc.
- Samsung Electronics Co., Ltd. (external HDD brand)
- Micron Technology Inc. (external storage systems)
- Violin Systems LLC
- Synology Inc.
- QNAP Systems Inc.
- LaCie S.A.S. (Seagate brand)
Oportunidades Clave para los Participantes del Mercado
La comparación de oportunidades distingue la calificación técnica, la secuenciación del despliegue y el acceso profesional a la videovigilancia. El 5 de agosto de 2026, Western Digital señaló que clientes adicionales de hiperescala y nube estaban avanzando en la calificación y la planificación del despliegue. El anuncio de empaque minorista de Toshiba Electronics Europe del 27 de agosto de 2026 se dirigía a integradores de sistemas, revendedores de TI e instaladores de seguridad, con disponibilidad prevista para finales del tercer trimestre o principios del cuarto trimestre de 2026. Estas etapas del comprador crean diferentes oportunidades para los proveedores de HDD, porque la aceptación técnica, los compromisos de entrega y el acceso a cantidades de pedido más pequeñas requieren ofertas comerciales diferentes.
Tabla de Oportunidades de Mercado
| Oportunidad | Por qué ahora | Comprador / segmento líder | Estrategia recomendada | Barrera principal | Beneficiarios probables |
|---|---|---|---|---|---|
| Convertir calificaciones adicionales en la nube | Clientes adicionales avanzando en la calificación | Equipos de ingeniería de hiperescala y nube | Proporcionar validación específica de carga de trabajo con una puerta de aceptación definida | Completar la calificación técnica | Western Digital Corporation |
| Escalonar la capacidad en torno a los planes de despliegue | Clientes también avanzando en la planificación del despliegue | Planificadores de despliegue de infraestructura en la nube | Vincular los incrementos de capacidad a hitos de implementación acordados | Convertir los planes de despliegue en compromisos de entrega | Western Digital Corporation |
| Atender pedidos de videovigilancia profesional más pequeños | La iniciativa minorista apunta al acceso profesional | Instaladores de seguridad, integradores de sistemas y revendedores de TI | Combinar unidades de reemplazo y lotes más pequeños con soporte de aplicación | Acceso a existencias y validación para la instalación prevista | Toshiba Electronics Europe GmbH y sus canales profesionales |
| Fuente: Mordor Intelligence | |||||
La apertura central es el traspaso de una unidad técnicamente aceptable a la capacidad que un comprador puede desplegar según el calendario. El soporte de calificación y los compromisos de entrega escalonados abordan riesgos diferentes, por lo que combinarlos puede hacer que una oferta de HDD sea más útil que una especificación de capacidad por sí sola. Para Western Digital, convertir a los clientes adicionales que ya están en calificación y planificación de despliegue ampliaría la base de compradores para sus ofertas de almacenamiento.
Desarrollos recientes de la industria en Mercado de Disco Duro (HDD)
- Oct 2026: Toshiba Information Equipment (Philippines), Inc., una subsidiaria de Toshiba Electronic Devices & Storage Corporation, reportó el primer envío desde su línea de producción de HDD nearline ampliada en Laguna Technopark en Filipinas.
- Ago 2026: Toshiba Electronics Europe anunció el empaque minorista para su HDD de videovigilancia con IA S300 en la región EMEA para integradores de sistemas, revendedores de TI e instaladores de seguridad, con disponibilidad prevista para finales del tercer trimestre o principios del cuarto trimestre de 2026.
- Jul 2026: Seagate reportó que su plataforma Mozaic 4+, compatible con unidades de hasta 44 TB, estaba escalando con sus 2 mayores proveedores de nube globales, mientras que las calificaciones adicionales de clientes estaban en curso.
Mercado de Disco Duro (HDD) Alcance del informe y metodología de investigación
Definición del Mercado y Cobertura
El mercado de discos duros (HDD) mide los ingresos anuales procedentes de las ventas de hardware de HDD para almacenamiento de datos a nivel mundial. Cubre las unidades vendidas para uso interno o externo en todas las aplicaciones de almacenamiento del informe.
Exclusiones del alcance: los SSD y los medios flash extraíbles, los servicios de almacenamiento en la nube y el software de almacenamiento de datos, los componentes de HDD vendidos por separado, los sistemas de almacenamiento, los servidores y los gabinetes vendidos como productos más grandes, y la reparación, el mantenimiento y las piezas de repuesto vendidas por separado de los HDD están excluidos.
Descripción General de la Segmentación
-
Por Factor de Forma
- 2,5 pulgadas
- 3,5 pulgadas
- Otros (<1,8 pulgadas, JBOD Empresarial)
-
Por Aplicación
- Móvil/Portátil
- Escritorio de Consumo y Videojuegos
- NAS y SOHO
- Empresarial y Centro de Datos
- Acceso Cercano / Datos Fríos
- Videovigilancia y Ciudad Inteligente
-
Por Capacidad de Almacenamiento
- <1 TB
- 1 – 3 TB
- 3 – 5 TB
- >5 TB
-
Por Interfaz
- SATA
- SAS
- PCIe / NVMe (U.2, U.3)
-
Por Industria de Usuario Final
- TI y Telecomunicaciones
- Fabricantes de Equipos Originales de Electrónica de Consumo
- Proveedores de Nube e Hiperescala
- Industrial y Videovigilancia
- Gobierno y Defensa
-
Por Tecnología de Grabación
- CMR / PMR
- SMR
- HAMR y Asistida por Energía
-
Por Geografía
-
América del Norte
- Estados Unidos
- Canadá
- México
-
Europa
- Alemania
- Reino Unido
- Francia
- Rusia
- Resto de Europa
-
Asia-Pacífico
- China
- Japón
- India
- Corea del Sur
- Australia
- Resto de Asia-Pacífico
-
Oriente Medio y África
-
Oriente Medio
- Arabia Saudita
- Emiratos Árabes Unidos
- Resto de Oriente Medio
-
África
- Sudáfrica
- Egipto
- Resto de África
-
Oriente Medio
-
América del Sur
- Brasil
- Argentina
- Resto de América del Sur
-
América del Norte
Fuentes de Datos, Dimensionamiento del Mercado y Validación
Investigación Documental
La investigación secundaria utiliza fuentes como el informe anual y los materiales para inversores de Western Digital para rastrear los ingresos por unidades, los envíos de capacidad y la combinación de clientes; los informes de arquitectura de almacenamiento de Meta Engineering para comprender cómo los HDD sirven a los niveles de datos fríos; los informes municipales de São Paulo para observar el despliegue de videovigilancia como indicador de aplicación; y los informes tecnológicos como Tom's Hardware para las hojas de ruta de productos y las condiciones de suministro. Estas fuentes ayudan a definir el límite de venta del fabricante, relacionar la capacidad y la combinación de productos con la demanda, e interpretar las señales de aplicación junto con los informes públicos de la industria.
Los archivos de empresas y los materiales para inversores proporcionan información reportada sobre ingresos, envíos y productos, mientras que la prensa tecnológica y empresarial de reputación puede aclarar los desarrollos de productos, capacidad y suministro con fecha. Estas fuentes nombradas no son exhaustivas, y otras fuentes adicionales informan la recopilación, validación y aclaración.
Entrevistas Primarias y Encuestas
La investigación primaria cubre fabricantes de HDD, especialistas en componentes y canales, proveedores de sistemas de almacenamiento y compradores en aplicaciones de nube, empresariales, de videovigilancia y del sector público. Los encuestados verifican los hallazgos secundarios sobre precios de unidades, envíos de capacidad, combinación de productos, calendario de adquisiciones y demanda regional, con las diferencias rastreadas hasta las definiciones de productos y transacciones. Los analistas resuelven las brechas frente a los archivos, los indicadores públicos de envíos y las verificaciones selectivas de proveedores o canales.
Distribución de los encuestados del trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del encuestado | Región |
|---|---|---|
| Nivel superior: 35% | Directores ejecutivos: 20% | APAC: 38% |
| Nivel medio: 45% | Líderes funcionales/de unidad: 35% | EMEA: 27% |
| Actores más pequeños: 20% | Gerentes: 45% | Américas: 35% |
Dimensionamiento del Mercado y Previsión
La estimación utiliza un modelo descendente de los ingresos globales de los fabricantes procedentes de las ventas de HDD internos y externos terminados, y luego verifica los totales seleccionados con precios de venta promedio de unidades muestreadas multiplicados por los envíos y con consolidaciones de ingresos de proveedores. Los indicadores principales son las unidades de HDD enviadas, los exabytes enviados, el precio de venta promedio por terabyte, la demanda de nube y nearline, y la combinación de productos por factor de forma, aplicación, capacidad, interfaz, tecnología de grabación, industria del usuario final y región, con archivos, análisis público de envíos, materiales de empresas y entrevistas que informan sus niveles y dirección. Los patrones históricos de ingresos y envíos anclan una previsión multivariante, con análisis de escenarios utilizado donde las rampas de capacidad, los precios o la sustitución por SSD hacen que el camino sea incierto. Los envíos de unidades y exabytes y el precio de venta promedio por terabyte informan la previsión de ingresos, por lo que los cambios en la capacidad por unidad y los precios se reflejan en el crecimiento del valor. Las participaciones de segmento se construyen a partir de la combinación reportada donde está disponible y se verifican frente a evidencia de envíos, capacidad, compradores y aplicaciones, mientras que los encuestados primarios comprueban si los supuestos variables y las direcciones de previsión se ajustan a las condiciones de compra y suministro. Las brechas en el precio de venta promedio muestreado por volumen y las verificaciones de proveedores se delimitan frente a los ingresos y envíos reportados de las empresas, con las observaciones incompletas marcadas para seguimiento específico y sin extrapolarlas como si representaran el mercado completo.
Ciclo de Validación y Actualización de Datos
Los analistas triangularon las estimaciones de ingresos frente a los archivos de proveedores, las señales de envíos de unidades y exabytes, la evidencia de precios y la demanda de aplicaciones, y luego verifican que los totales de segmentos y regionales se reconcilien con la estimación global. Los valores atípicos, los cambios repentinos en la combinación y la variación material entre fuentes se rastrean hasta las diferencias de período, producto, canal o base de transacción antes de que los analistas completen una segunda revisión y aprobación. Una contradicción material o un supuesto de producto o envío modificado desencadena un recontacto específico con los encuestados. El modelo se actualiza anualmente, se revisa entre ciclos cuando ocurre un evento material de suministro, tecnología o demanda, y se somete a una nueva revisión previa a la entrega.
Estimación del Mercado de Discos Duros de Mordor Intelligence Comparada con Otras Estimaciones Publicadas
Las estimaciones publicadas pueden diferir en las transacciones y productos que contabilizan y en los insumos utilizados para modelar la demanda. El mercado de discos duros (HDD) mide los ingresos anuales procedentes de las ventas de hardware de HDD para almacenamiento de datos a nivel mundial.
Los principales factores de brecha incluyen la cobertura definida del estudio y las opciones de modelado específicas del mercado. Los indicadores principales son las unidades de HDD enviadas, los exabytes enviados, el precio de venta promedio por terabyte, la demanda de nube y nearline, y la combinación de productos por factor de forma, aplicación, capacidad, interfaz, tecnología de grabación, industria del usuario final y región, con archivos, análisis público de envíos, materiales de empresas y entrevistas que informan sus niveles y dirección.
Comparación de referencia
| Fuente | Tamaño del Mercado | Brechas en la Metodología de Investigación |
|---|---|---|
| Mordor Intelligence | 54,99 mil millones de USD (2027) | |
| Consultora Global A | 50,15 mil millones de USD (2025) | Con su base de 2025, esta estimación es un 8,8% inferior al valor de este informe para 2027 de 54,99 mil millones de USD, 2 años después. El año base anterior y la previsión positiva del editor hasta 2032 contribuyen a la comparación más baja. |
| Consultora Global B | 48 mil millones de USD (2025) | Con su base de 2025, esta estimación es un 12,7% inferior al valor de este informe para 2027 de 54,99 mil millones de USD, 2 años después. El año base anterior y la previsión positiva del editor hasta 2032 contribuyen a la comparación más baja. |
Los analistas de Mordor Intelligence triangulan las estimaciones de ingresos frente a los archivos de proveedores, las señales de envíos de unidades y exabytes, la evidencia de precios y la demanda de aplicaciones, y luego verifican que los totales de segmentos y regionales se reconcilien con la estimación global.
Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño proyectado y el crecimiento del mercado de discos duros (HDD)?
Se espera que el tamaño alcance los 54,99 mil millones de USD en 2027 y los 75,62 mil millones de USD en 2032, con un CAGR del 6,58% durante 2027-2032.
¿Qué impulsa la demanda de almacenamiento en disco duro?
La capacidad en la nube, la retención near-line asequible, la clasificación por IA y la videovigilancia son fuerzas clave. El sistema Smart Sampa de São Paulo alcanzó 50.000 cámaras conectadas en funcionamiento en abril de 2026.
¿Qué factor de forma de unidad lidera la industria?
El segmento de 3,5 pulgadas mantuvo una participación del 67,5% en 2026 y se prevé que crezca a un CAGR del 9,64% durante 2027-2032.
¿Qué empresas son prominentes en el sector de HDD?
Western Digital Corporation y Toshiba Electronic Devices & Storage Corporation fabrican unidades, mientras que Dell Technologies Inc., Lenovo Group Limited y Hewlett Packard Enterprise Company proporcionan sistemas u opciones de integración de HDD.
¿Qué desafío define las perspectivas para los proveedores empresariales de HDD?
La concentración del suministro limita las alternativas de aprovisionamiento. Seagate, Toshiba y Western Digital fueron identificados como los 3 fabricantes de HDD restantes en mayo de 2026.
¿Qué región lidera la demanda de HDD y el crecimiento previsto?
Asia-Pacífico mantuvo una participación del 36,35% en 2026 y se prevé que crezca más rápido con un CAGR del 7,3% durante 2027-2032.