
Tamaño y Participación del Mercado de Acondicionadores de Cabello en Europa
Visión General del Mercado
| Período de Estudio | 2021 - 2031 |
|---|---|
| Período de Datos Pronosticados | 2026 - 2031 |
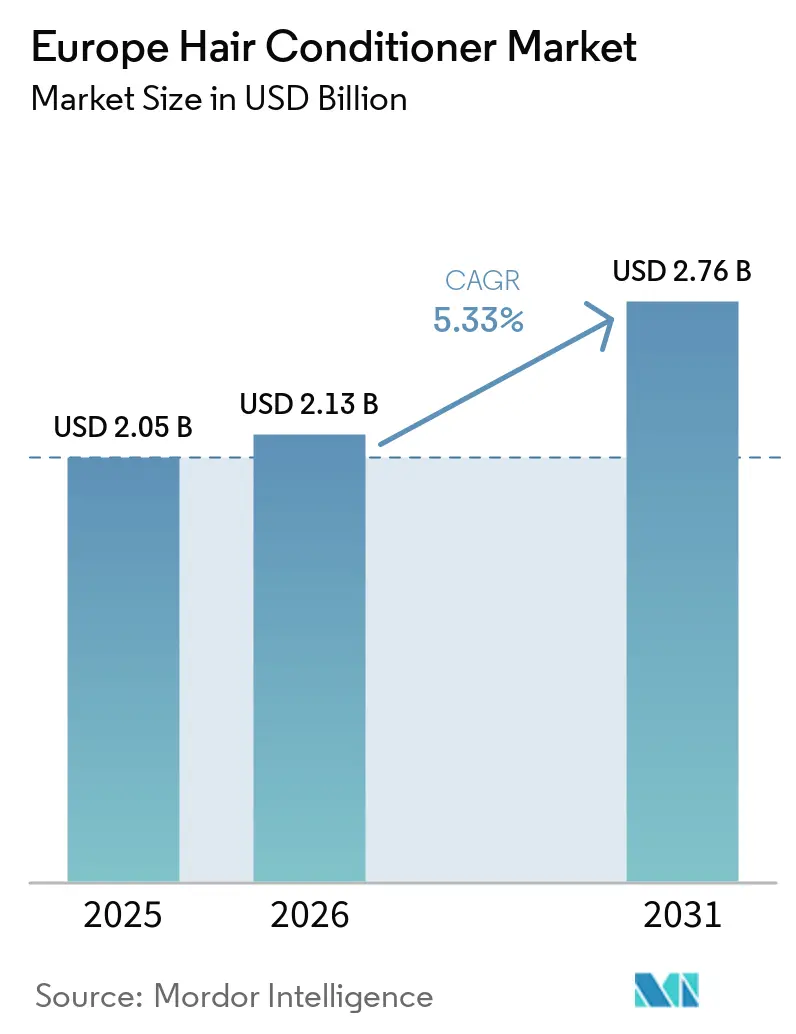
| Tamaño del mercado en el año base (2025) | 2.05 Mil millones de dólares |
| Tamaño del Mercado (2026) | 2.13 Mil millones de dólares |
| Tamaño del Mercado (2031) | 2.76 Mil millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 5.33 % |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Acondicionadores de Cabello en Europa por Mordor Intelligence
El tamaño del mercado de acondicionadores de cabello en Europa se valora en 2,13 mil millones de USD en 2026, frente a 2,05 mil millones de USD en 2025, y se prevé que alcance 2,76 mil millones de USD en 2031, creciendo a una CAGR del 5,33% durante 2026-2031. El mercado de acondicionadores de cabello en Europa está respaldado por consumidores que tratan el acondicionamiento como un paso de rendimiento dentro del cuidado del cabello, en lugar de como un producto de acabado básico. La transparencia de ingredientes, las afirmaciones de rendimiento clínico y el posicionamiento de productos premium están reformando el desarrollo de productos y la comunicación minorista en toda la región. Alemania inicia el período de previsión con una sólida demanda de cuidado personal, ya que el cuidado del cabello fue la categoría de mayor ingreso en el país durante 2024 y registró un crecimiento del 6%. El mercado de acondicionadores de cabello en Europa también enfrenta ciclos de reformulación más cortos a medida que las marcas responden a las normativas cosméticas y al escrutinio de los consumidores sobre los ingredientes. Estas condiciones favorecen a las empresas que pueden justificar la eficacia, gestionar el cumplimiento normativo y ofrecer formatos diferenciados tanto a través de canales minoristas como profesionales.
Conclusiones Clave del Informe
- Por tipo de producto, los acondicionadores con enjuague representaron el 56,33% de la participación en la categoría de acondicionadores regional en 2025, mientras que se prevé que los acondicionadores sin enjuague crezcan a una CAGR del 6,78% hasta 2031.
- Por forma, los acondicionadores convencionales representaron una participación del 44,51% en 2025, mientras que se prevé que los acondicionadores naturales y orgánicos crezcan a una CAGR del 6,57% hasta 2031.
- Por categoría, los acondicionadores masivos representaron una participación del 78,22% en 2025, mientras que se prevé que los acondicionadores premium crezcan a una CAGR del 7,23% hasta 2031.
- Por usuario final, los adultos representaron una participación del 66,43% en 2025, mientras que se prevé que el segmento infantil crezca a una CAGR del 6,83% hasta 2031.
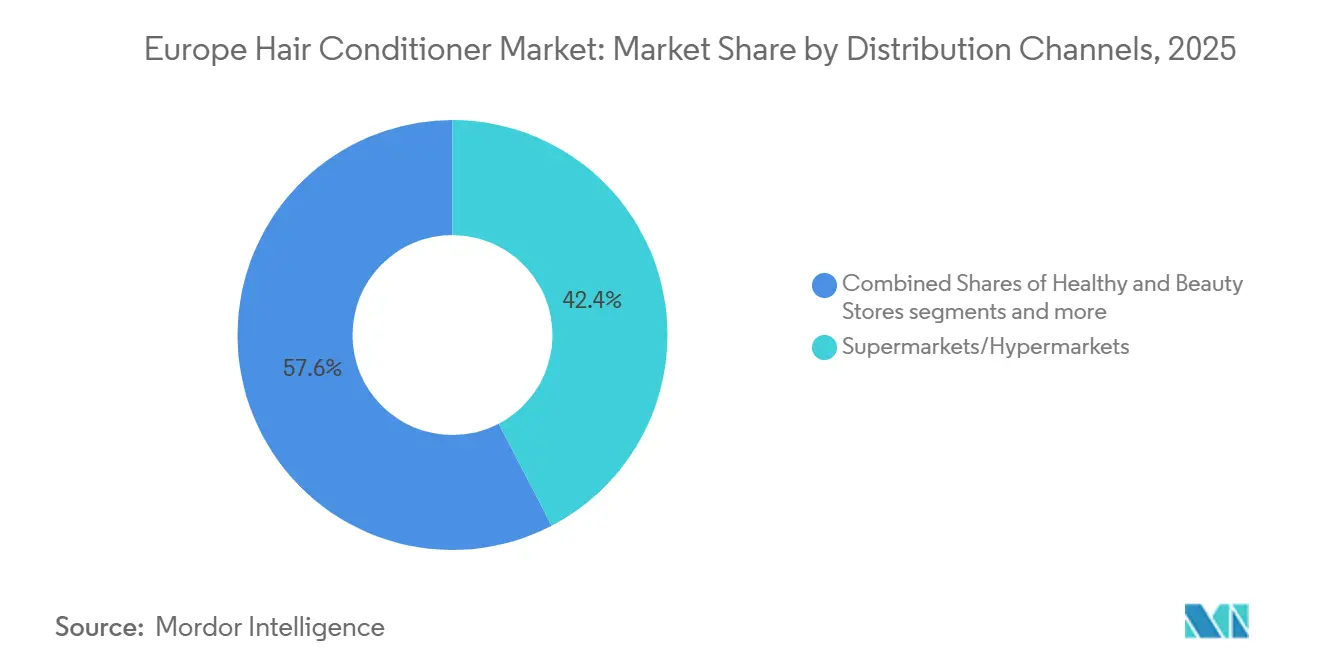
- Por canal de distribución, los supermercados e hipermercados representaron una participación del 42,36% en 2025, mientras que se prevé que el comercio minorista en línea crezca a una CAGR del 6,67% hasta 2031.
- Por geografía, Alemania representó una participación del 25,48% en 2025, mientras que se prevé que Polonia crezca a una CAGR del 6,13% hasta 2031.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en las Previsiones de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Enfoque del consumidor en el cuidado del cabello y el aseo personal | +1.2% | Global, concentrado en Alemania, Reino Unido y Francia | Corto plazo (≤ 2 años) |
| Demanda de acondicionadores específicos por tipo de cabello y preocupación | +0.9% | Global, con adopción temprana en el Reino Unido, Alemania y los países nórdicos | Mediano plazo (2-4 años) |
| Demanda de productos naturales, orgánicos y de origen vegetal | +0.8% | Europa Occidental y del Norte, con crecimiento en Polonia y Europa Central y del Este | Mediano plazo (2-4 años) |
| Demanda de productos para reparar daños por calor y tratamientos químicos | +0.7% | Global, concentrado en el Reino Unido, Alemania, Francia e Italia | Corto plazo (≤ 2 años) |
| Adopción de productos sin enjuague y multifuncionales | +0.6% | Europa del Norte y del Oeste, con aceleración en Europa del Sur y del Este | Mediano plazo (2-4 años) |
| Preferencia por productos premium y de grado salón | +0.5% | Alemania, Francia, Reino Unido y Escandinavia | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Creciente Enfoque del Consumidor en el Cuidado del Cabello y el Aseo Personal
El mercado de acondicionadores de cabello en Europa se beneficia de un cambio en la forma en que los hogares conciben el mantenimiento rutinario del cabello. El acondicionamiento se presenta cada vez más como un producto que puede abordar el daño, gestionar la textura y mejorar la apariencia del cabello entre visitas al salón. Esto crea un mayor margen para que una marca hable de rendimiento medible en lugar de depender de la fragancia o el envase. Dove Hair logró un crecimiento de dos dígitos durante 2025 tras el lanzamiento de su gama Fibre Repair con tecnología Bio-Protein Care. Unilever informó que la gama se basa en una tecnología patentada y afirma hacer el cabello 10 veces más fuerte. El mercado de acondicionadores de cabello en Europa, por tanto, otorga mayor valor a las marcas que pueden respaldar la recompra con evidencia clara del producto. El crecimiento apoya el papel de la comunicación respaldada por eficacia para mantener a los consumidores comprometidos después de una compra inicial. En el mercado de acondicionadores de cabello en Europa, las empresas sin afirmaciones probadas pueden encontrar más difícil defender sus precios a medida que las comparaciones de compra se vuelven más comunes.
Demanda de Acondicionadores Específicos por Tipo de Cabello y Preocupación
El mercado de acondicionadores de cabello en Europa se está especializando cada vez más por textura capilar, perfil de daño y sensibilidad del cuero cabelludo. El cabello rizado, teñido, fino y sensible se aborda cada vez más con fórmulas y mensajes diferenciados. Esta separación ofrece a los consumidores una razón más clara para ir más allá de un único acondicionador multiusos. Olaplex introdujo No.4FINE y No.5FINE Bond Maintenance Shampoo and Conditioner en mayo de 2025 para el cabello fino, extendiendo su plataforma de reconstrucción de enlaces a una fórmula más ligera[1]. El lanzamiento ilustra cómo las marcas premium están adaptando los conceptos de reparación a una necesidad más específica del consumidor. El mercado de acondicionadores de cabello en Europa puede, en consecuencia, respaldar portafolios más amplios sin requerir que cada consumidor compre el mismo producto de alto rendimiento. Es probable que el mercado de acondicionadores de cabello en Europa recompense a los productos que comuniquen tanto la adecuación a una preocupación capilar como una fórmula transparente, sin hacer la elección innecesariamente complicada.
Demanda de Productos Naturales, Orgánicos y de Origen Vegetal
Los productos naturales y orgánicos son cada vez más relevantes para el mercado de acondicionadores de cabello en Europa porque las preferencias de los consumidores y los cambios regulatorios avanzan en la misma dirección. El Reglamento de la Comisión (UE) 2025/877 añadió sustancias clasificadas como CMR categoría 1A o 1B a la lista de sustancias prohibidas en virtud del Reglamento de Cosméticos[2]. El reglamento entró en vigor en septiembre de 2025 y exige que las fórmulas afectadas sean reconsideradas. Esto crea espacio para alternativas que utilicen activos de origen vegetal y puedan documentar su procedencia. El cambio no significa que cada fórmula botánica ofrezca el mismo rendimiento. Sí significa que la selección de ingredientes se ha vuelto más central en el diseño de productos y la planificación del cumplimiento normativo. El mercado de acondicionadores de cabello en Europa ofrece a dichas marcas una forma de integrar la sostenibilidad en la propuesta del producto en lugar de convertirla en un mensaje corporativo separado.
Demanda de Productos para Reparar Daños por Calor y Tratamientos Químicos
Los productos de reparación siguen siendo un área de innovación importante en el mercado de acondicionadores de cabello en Europa. El uso de herramientas de calor, los tratamientos químicos y los servicios de coloración crean ocasiones de uso claras para acondicionadores que prometen fortalecimiento, suavidad o reducción de la rotura. Las marcas masivas y profesionales compiten ahora en torno a beneficios de reparación similares, lo que reduce la distancia entre los segmentos de precio. Dove Intensive Repair utiliza tecnología Bio-Protein Care y lleva el lenguaje de rendimiento clínico a una fórmula ampliamente accesible. Esto ejerce presión sobre las marcas de prestigio que anteriormente dependían de un posicionamiento técnico exclusivo. También ofrece a los consumidores más razones para comparar pruebas de rendimiento en lugar de solo el legado de la marca. L'Oréal completó su adquisición de Color Wow en septiembre de 2025, reforzando su presencia en el cuidado profesional del cabello centrado en el control del frizz y las necesidades de estilismo. La transacción muestra el valor estratégico otorgado a las marcas especializadas con afirmaciones de rendimiento reconocibles. La reparación y el acondicionamiento pueden estar estrechamente vinculados para los consumidores que tiñen su cabello o utilizan herramientas de alto calor.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en las Previsiones de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Competencia de mascarillas, aceites, sueros y alternativas | -0.6% | Global, más aguda en el Reino Unido, Alemania y Francia | Corto plazo (≤ 2 años) |
| Preocupaciones sobre ingredientes sintéticos y aditivos químicos | -0.5% | Europa Occidental y del Norte, particularmente el Reino Unido, Alemania y los países nórdicos | Mediano plazo (2-4 años) |
| Riesgo de reacciones alérgicas e irritación del cuero cabelludo o la piel | -0.3% | Global | Mediano plazo (2-4 años) |
| Estrictas regulaciones sobre ingredientes cosméticos y seguridad de productos | -0.4% | En toda la Unión Europea, con mayor carga para las pequeñas y medianas empresas | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Competencia de Mascarillas, Aceites, Sueros y Alternativas
El mercado de acondicionadores de cabello en Europa compite con productos que pueden parecer ofrecer un resultado más potente con menos aplicaciones. Las mascarillas, aceites, sueros y tratamientos de reparación de enlaces abordan la suavidad, la hidratación y el control del daño. Esto puede reducir la frecuencia de compra de un acondicionador con enjuague estándar cuando los consumidores utilizan un producto más intensivo en su lugar. Olaplex lanzó la Mascarilla de Hidratación Intensa y la Mascarilla Nutritiva Sin Peso durante 2025 con tecnología de cutícula biomimética y afirmaciones de resultados que duran hasta 5 lavados. Estas propuestas de producto sitúan un resultado de varios días frente a una ocasión de uso de acondicionador rutinario. La competencia es más visible donde los consumidores ya siguen rutinas de cuidado del cabello de múltiples pasos.
Preocupaciones sobre Ingredientes Sintéticos y Aditivos Químicos
La preocupación por los ingredientes ha pasado de la discusión social a los requisitos formales de producto y etiquetado. El Reglamento de la Comisión (UE) 2025/877 forma parte del entorno regulatorio más amplio que exige a las empresas reevaluar los ingredientes afectados y la documentación de respaldo. El Reglamento (UE) 2023/1545 también amplió los requisitos de divulgación de alérgenos de fragancias, exigiendo que los nuevos alérgenos aparezcan en las etiquetas de los productos relevantes comercializados en la UE después del 31 de julio de 2026. Estos cambios añaden trabajo de envasado, etiquetado y reformulación. La carga puede ser especialmente exigente para los proveedores de marca propia y las empresas más pequeñas con menos recursos regulatorios internos. También puede retrasar los cambios en los productos cuando una fórmula necesita actualizarse en varios mercados.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Producto:
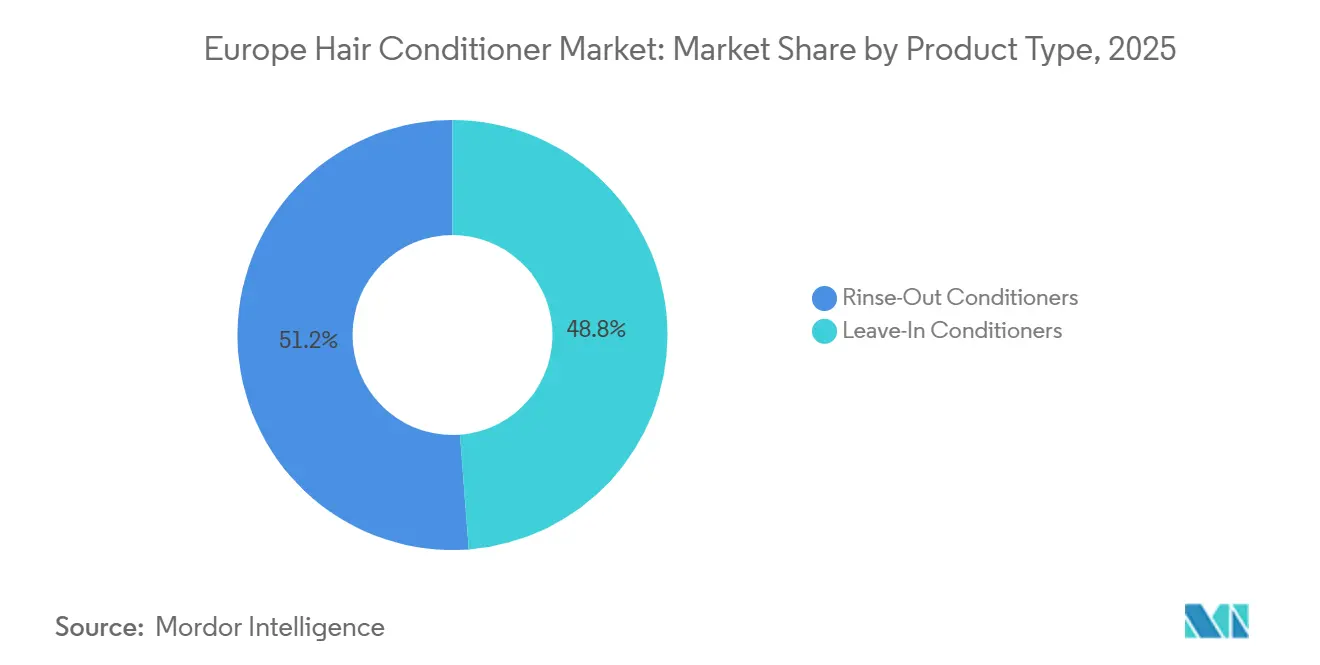
Los Formatos Sin Enjuague Redefinen la Ocasión de AcondicionamientoLos acondicionadores con enjuague capturaron el 56,33% de la participación del mercado de acondicionadores de cabello en Europa en 2025, ya que siguen integrados en las rutinas de lavado habituales. Su amplio uso respalda las compras repetidas en los hogares de adultos y en el comercio minorista convencional de supermercados y droguerías. El formato también se beneficia del volumen de marca propia, particularmente en Alemania, Francia y el Reino Unido. Proporciona un paso de producto familiar para los consumidores que desean un cuidado del cabello sin complicaciones. Esto hace que los productos con enjuague sean importantes para la escala, incluso cuando los consumidores exploran alternativas más especializadas. En la industria de acondicionadores de cabello en Europa, las gamas con enjuague establecidas también ofrecen a las empresas una base para introducir nuevas afirmaciones de beneficios. El segmento sigue siendo central para el volumen, pero enfrenta presión para ofrecer resultados más visibles. La renovación de productos es, por tanto, importante para las marcas que dependen en gran medida de este formato.
Se prevé que los acondicionadores sin enjuague se expandan a una CAGR del 6,78% hasta 2031, la tasa más rápida entre los tipos de productos. El formato respalda la protección térmica, el control del frizz, las afirmaciones de protección relacionadas con los rayos UV y el soporte de estilismo en una sola aplicación. Wella Professionals lanzó Ultimate Smooth en marzo de 2025, incluyendo un Miracle Oil Serum sin enjuague con un precio de lista de 34,3 EUR y una afirmación de cabello un 85% más suave según pruebas independientes. El tamaño del mercado de acondicionadores de cabello en Europa para los formatos sin enjuague se beneficia cuando los consumidores ven el producto como un reemplazo práctico de varios pasos separados. Su mayor propuesta de valor puede respaldar precios premium y márgenes más sólidos. La categoría también ofrece a las marcas profesionales una forma directa de traducir el consejo del salón en un producto de uso doméstico. El liderazgo de los productos con enjuague y el crecimiento de los sin enjuague pueden coexistir porque los formatos sirven a diferentes momentos de una rutina.
Por Forma:
Las Formulaciones Naturales y Orgánicas se Incorporan a las Gamas PrincipalesLos acondicionadores convencionales representaron el 44,51% del mercado de acondicionadores de cabello en Europa en 2025. Estos productos mantienen una posición sólida porque ofrecen un rendimiento sensorial familiar y precios accesibles. Las grandes marcas masivas cuentan con distribución establecida, patrones de recompra y amplio reconocimiento entre los consumidores. Su presencia sigue siendo especialmente importante en supermercados, hipermercados y droguerías orientadas al valor. Las fórmulas convencionales también proporcionan un punto de referencia frente al cual se juzgan los nuevos productos naturales en cuanto a textura, facilidad de uso y resultados visibles. En la industria de acondicionadores de cabello en Europa, el segmento seguirá siendo relevante donde los compradores prioricen un rendimiento fiable a un precio rutinario. Sin embargo, los cambios regulatorios y de los consumidores exigen a los proveedores actualizar las fórmulas y mejorar la transparencia. El resultado es un entorno competitivo más activo incluso dentro de la parte establecida de la categoría.
Se prevé que los acondicionadores naturales y orgánicos crezcan a una CAGR del 6,57% hasta 2031. El Reglamento de la Comisión (UE) 2025/877 refuerza la necesidad de reconsiderar algunas opciones de ingredientes, lo que respalda la actividad de reformulación en toda la categoría. Alfaparf Milano ha destacado las fórmulas biodegradables y los envases fabricados con aluminio reciclado dentro de su portafolio profesional. Davines utiliza ingredientes con certificación orgánica regenerativa para respaldar una cadena de suministro auditable y una historia de producto diferenciada. El tamaño del mercado de acondicionadores de cabello en Europa para productos naturales y orgánicos también está respaldado por las ofertas del comercio minorista masivo que hacen que el formato sea accesible más allá de los compradores de prestigio. El segmento puede crecer cuando las marcas combinen el posicionamiento natural con un rendimiento que los consumidores puedan notar en el uso rutinario. Una afirmación natural por sí sola es poco probable que sea suficiente si la fórmula no proporciona deslizamiento, suavidad o soporte de reparación.
Por Categoría:
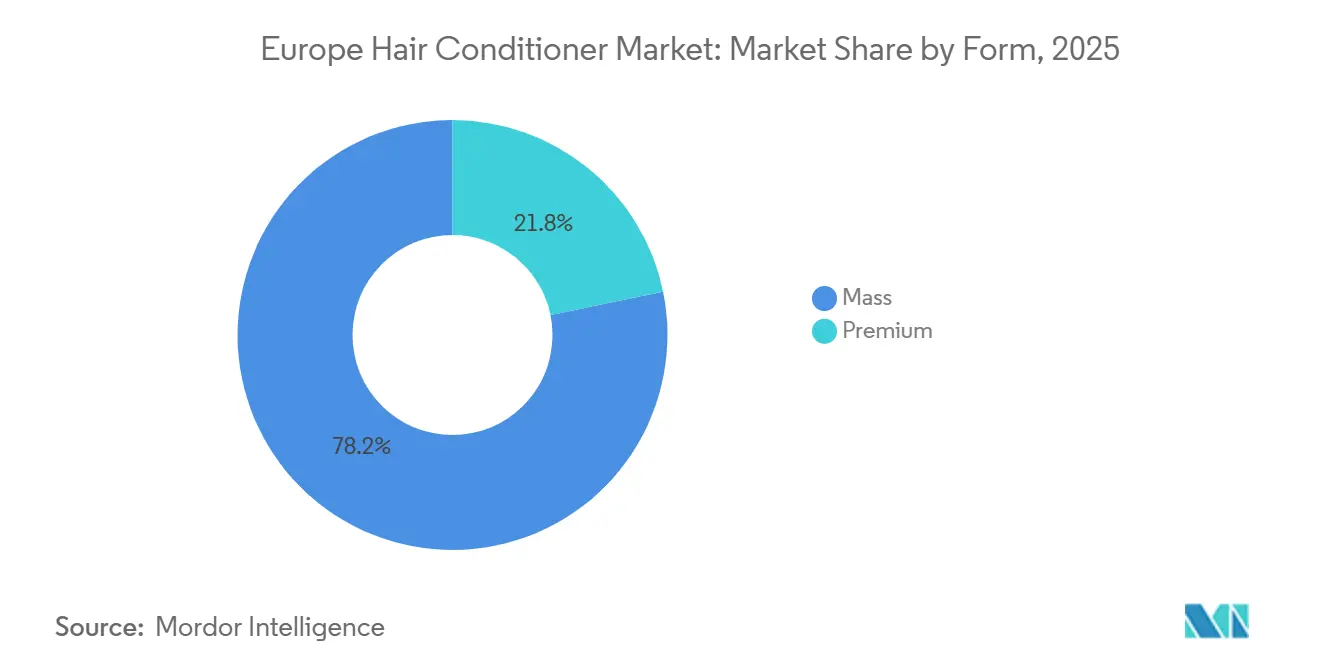
El Crecimiento Premium Supera al Masivo Mientras el Masivo Mantiene su EscalaLos acondicionadores masivos representaron el 78,22% de la participación en la categoría de acondicionadores regional en 2025. Esta posición refleja el amplio acceso a supermercados, las sólidas ofertas de marca propia y la necesidad de productos que se adapten al uso frecuente. Los productos masivos sirven a los hogares en todos los niveles de ingresos y siguen siendo un punto de entrada práctico para nuevos beneficios de productos. Su escala también ofrece a las grandes empresas amplias oportunidades para introducir gamas reformuladas. El segmento no se limita a propuestas básicas porque las afirmaciones de reparación y cuidado del daño están cada vez más presentes en los productos accesibles. El rendimiento de Dove Hair durante 2025 muestra cómo una marca ampliamente disponible puede utilizar la comunicación basada en tecnología para respaldar el crecimiento. El mercado de acondicionadores de cabello en Europa sigue dependiendo de las gamas masivas para el volumen unitario y la reposición regular. Su propuesta de valor debe, no obstante, seguir siendo creíble a medida que las alternativas premium se vuelven más visibles.
Se prevé que los acondicionadores premium crezcan a una CAGR del 7,23% hasta 2031. Los consumidores están dispuestos a elegir productos de mayor precio cuando creen que las afirmaciones clínicas, el respaldo profesional o las fórmulas especializadas satisfacen una necesidad específica. K18 registró un crecimiento de volumen de dos dígitos durante el primer trimestre de 2026, según el debate sobre los resultados anuales de Unilever. Esto no significa que los productos masivos y premium compitan necesariamente por cada compra. Los consumidores pueden usar un acondicionador de menor precio para el lavado regular y seleccionar un producto de reparación premium después de teñir o usar herramientas de calor. El mercado de acondicionadores de cabello en Europa se beneficia de este comportamiento de compra mixto porque las empresas pueden construir un portafolio en distintos rangos de precio. El crecimiento premium depende de una prueba sostenida de rendimiento más que de la escasez por sí sola. Las marcas también necesitan mantener diferencias claras entre un producto premium y una oferta masiva mejorada.
Por Usuario Final:
Los Productos Infantiles Avanzan a Través de la Seguridad y las Necesidades EspecializadasLos adultos representaron el 66,43% del mercado de acondicionadores de cabello en Europa en 2025. La demanda adulta está determinada por el tratamiento de color, el uso de herramientas de calor, la textura capilar y las preocupaciones relacionadas con el cuero cabelludo. Este grupo tiene la gama más amplia de ocasiones de uso y frecuentemente compra productos a través de varios canales. También impulsa la demanda de formatos de acondicionador tanto de uso diario como orientados al tratamiento. Los productos para adultos pueden posicionarse en torno a la reparación, la suavidad, la hidratación, el cuidado del color y la facilidad de estilismo. El mercado de acondicionadores de cabello en Europa sigue anclado en esta amplia base de demanda porque los adultos forman el público principal de las gamas masivas y profesionales establecidas. Sus necesidades también proporcionan una plataforma para las mejoras de productos y el ascenso al segmento premium. La categoría depende de convertir estas preocupaciones en opciones de producto simples y creíbles.
Se prevé que el segmento infantil crezca a una CAGR del 6,83% hasta 2031. Los padres aplican cada vez más consideraciones sobre ingredientes y sensibilidad cutánea a las elecciones de cuidado del cabello de sus hijos. El borrador del Acto Ómnibus VIII de la Unión Europea, notificado a la Organización Mundial del Comercio el 21 de mayo de 2025, incluye un límite más estricto para el salicilato de hexilo en acondicionadores destinados a niños menores de 3 años[3]. Este tipo de requisito específico del producto aumenta la necesidad de una gestión cuidadosa de la fórmula y el etiquetado. Los acondicionadores infantiles especializados también se ofrecen en torno a ingredientes naturales, posicionamiento dermatológico y requisitos para el cabello rizado. Alemania, Francia y Escandinavia lideran la demanda de formatos infantiles especializados, mientras que Europa del Sur y Polonia ofrecen margen para una adopción más amplia. El mercado de acondicionadores de cabello en Europa puede expandirse en este segmento cuando las marcas equilibren fórmulas suaves con un rendimiento que aborde el desenredado y el cuidado diario. La comunicación clara sobre seguridad es especialmente importante porque los padres pueden evitar productos con información de ingredientes poco clara.
Por Canal de Distribución:
Las Ventas Digitales Transforman el Acceso y el Descubrimiento de la CategoríaLos supermercados e hipermercados representaron el 42,36% del mercado de acondicionadores de cabello en Europa en 2025. Estos establecimientos se benefician de las visitas rutinarias al supermercado, la reposición conveniente y las amplias gamas de marca propia. Siguen siendo importantes para las marcas masivas que dependen de una amplia disponibilidad física. La presencia en estantes también puede fomentar la prueba cuando el envase y los precios son fáciles de comparar. El canal es particularmente relevante para los productos con enjuague comprados como parte de la compra doméstica habitual. Ofrece a los proveedores acceso a una demanda de alto volumen, pero puede limitar el espacio para las marcas más pequeñas. El mercado de acondicionadores de cabello en Europa, por tanto, exige a las empresas equilibrar la escala del comercio minorista de alimentación con la necesidad de una narrativa de producto más específica. La ejecución en el punto de venta sigue siendo central porque los consumidores suelen tomar decisiones rápidas en este entorno.
Se prevé que el comercio minorista en línea crezca a una CAGR del 6,67% hasta 2031. Los canales digitales ayudan a las marcas especializadas a llegar a los consumidores de toda Europa sin necesidad de asegurar espacio en estantes en cada minorista nacional. El canal permite a los compradores investigar listas de ingredientes, métodos de uso y reseñas de productos antes de comprar. También ofrece a las marcas profesionales y premium una ruta práctica para llegar a los consumidores en mercados donde su distribución física aún es limitada. Douglas Group reportó 4,58 mil millones de EUR en ventas para 2024/25 en alrededor de 1.960 ubicaciones europeas, lo que demuestra que las tiendas de salud y belleza siguen siendo relevantes para el descubrimiento curado. El mercado de acondicionadores de cabello en Europa seguirá utilizando tiendas, salones, farmacias y comercio minorista digital para roles distintos en la prueba, la educación y la reposición.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Análisis Geográfico
Mercado de Acondicionadores para el Cabello de Europa Occidental
Alemania representó el 25,48% de la cuota del mercado europeo de acondicionadores para el cabello en 2025. Su posición refleja un sólido consumo de productos de cuidado personal y su papel como base de fabricación para empresas multinacionales de cuidado capilar. Francia y el Reino Unido conforman otro importante clúster de demanda, especialmente en el segmento de cuidado capilar premium y profesional. La influencia de los salones de marcas como Kérastase, L'Oréal Professionnel y Wella contribuye a configurar expectativas que posteriormente llegan al comercio minorista convencional. Italia y España añaden demanda relacionada con formatos de cuidado del color y reparación, mientras que Bélgica y los Países Bajos desempeñan funciones importantes de distribución y logística para los proveedores multinacionales.
Mercado de Acondicionadores para el Cabello en Polonia
Se prevé que Polonia crezca a una CAGR del 6,13% hasta 2031, la tasa más alta entre los segmentos geográficos. El país ofrece tanto una creciente demanda interna como relevancia manufacturera como centro de producción de marca privada y exportación. El acceso en línea ofrece a las marcas internacionales premium una vía para llegar a los consumidores polacos sin necesidad de una amplia distribución física inmediata. Esto amplía la oferta de productos y puede acelerar la adopción de productos premium donde la cobertura del comercio minorista tradicional es menos extensa. El tamaño del mercado europeo de acondicionadores para el cabello en Polonia también se ve respaldado por el papel del país en el abastecimiento de otros mercados europeos y Ucrania. Esta combinación de consumo y producción otorga a Polonia un perfil de oportunidad diferente al de los países maduros de Europa Occidental. El mercado puede atraer a empresas que buscan una base que apoye las ventas locales junto con el suministro regional.
Mercado de Acondicionadores para el Cabello en los Países Nórdicos y Europa del Este
Suecia y los mercados nórdicos muestran un fuerte interés en las suscripciones directas al consumidor, los formatos recargables y las fórmulas con conciencia de alérgenos. Estas preferencias también están llegando a Dinamarca y los Países Bajos a través de canales minoristas regionales y digitales. Rumanía y la República Checa añaden oportunidades de crecimiento a medida que el aumento de los ingresos respalda las primeras compras de acondicionadores premium. El sur y el este de Europa presentan un consumo per cápita de acondicionadores inferior al del norte y el oeste de Europa, lo que deja margen para un mayor uso y una mejora progresiva con el tiempo. El comercio digital contribuye a reducir las barreras de entrada para las marcas premium en estos mercados. El mercado europeo de acondicionadores para el cabello puede aprovechar la disponibilidad en línea para evaluar la demanda antes de comprometerse con una distribución física más amplia. Esto hace que la planificación de la cartera regional sea más flexible, aunque las marcas aún necesitan adaptar sus mensajes, precios y elección de canales a los patrones de compra locales.
Panorama Competitivo
El mercado de acondicionadores de cabello en Europa tiene una concentración moderada porque L'Oréal, Unilever, Henkel y P&G tienen posiciones sólidas en el comercio minorista convencional, aunque la información disponible no establece una participación combinada de los principales actores superior al 60%. Estas empresas compiten a través de marcas reconocidas como Elvive, Dove, Schwarzkopf y Pantene. Su escala proporciona ventajas en distribución, recursos de formulación y la capacidad de respaldar múltiples segmentos de precio. Sin embargo, los especialistas profesionales y los competidores premium siguen siendo relevantes donde las afirmaciones de rendimiento y la credibilidad en salones influyen en la elección. El entorno competitivo, por tanto, no está definido únicamente por las marcas de supermercado más grandes. También incluye a empresas que pueden crear un punto de diferenciación técnico o basado en la sostenibilidad claramente definido. El mercado de acondicionadores de cabello en Europa tiene espacio para grandes portafolios y marcas especialistas enfocadas porque las necesidades de los consumidores varían según el tipo de cabello, el rango de precio y la ocasión de uso.
L'Oréal completó la adquisición de Color Wow en septiembre de 2025, añadiendo una marca profesional asociada con el control del frizz y el cuidado especializado del cabello L'ORÉAL. Henkel firmó un acuerdo en marzo de 2026 para adquirir Not Your Mother's, una marca de cuidado y estilismo del cabello que generó 190 millones de EUR en ventas en 2025. Estos movimientos muestran cómo las grandes empresas utilizan las adquisiciones para añadir capacidades, atractivo de marca y acceso a diferentes segmentos de consumidores. La gama Ultimate Smooth 2025 de Wella utiliza tecnología de Escualeno y Omega-9 para respaldar una propuesta de cabello más suave. Olaplex continúa utilizando su tecnología de enlaces propietaria en todo su portafolio, con ventas netas del ejercicio fiscal 2025 de 423 millones de USD. Estas plataformas de producto son importantes porque las afirmaciones técnicas se utilizan cada vez más para diferenciar las marcas tanto en entornos profesionales como minoristas.
Davines ofrece un modelo competitivo diferente a través de credenciales de sostenibilidad, ingredientes trazables y distribución profesional en salones. Su crecimiento reportado del 12% en 2024 demuestra que una marca enfocada puede desarrollar una escala significativa dentro de una categoría liderada por grupos multinacionales. La oportunidad es más sólida donde la certificación natural, el cuidado del cabello infantil y el comercio minorista profesional se encuentran, particularmente en Europa Central y del Este. Las empresas que operan en los segmentos masivo y premium también pueden beneficiarse cuando los consumidores utilizan varios productos para diferentes ocasiones. Es probable que el mercado de acondicionadores de cabello en Europa siga siendo competitivo porque los minoristas, los salones, los canales directos al consumidor y los mercados en línea ofrecen a las marcas diferentes vías para llegar a los consumidores. Las afirmaciones de producto deben estar bien respaldadas a medida que aumenta el escrutinio de los ingredientes. Los recursos de cumplimiento normativo, el rendimiento de las fórmulas y la ejecución en los canales seguirán siendo requisitos competitivos importantes.
Líderes de la Industria de Acondicionadores de Cabello en Europa
-
Procter & Gamble Company
-
L'Oreal S.A.
-
Henkel AG & Co., KGaA
-
Shiseido Company, Limited
-
Unilever
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado Europeo de Acondicionadores para el Cabello Empresas cubiertas en este informe
- L'Oréal S.A.
- The Procter & Gamble Company
- Henkel AG & Co. KGaA
- Unilever PLC
- Shiseido Company, Limited
- Kao Corporation
- Beiersdorf AG
- Wella Company GmbH
- Pierre Fabre Dermo-Cosmétique
- Davines Group S.p.A.
- Alfaparf Milano Group S.p.A.
- L'Occitane International S.A.
- Oriflame Holding AG
- Revlon, Inc.
- The Estée Lauder Companies Inc.
- Coty Inc.
- Natura &Co Holding S.A.
- Puig S.L.
- Weleda AG
- Olaplex Holdings, Inc.
Lea el análisis de las empresas de Mercado Europeo de Acondicionadores para el Cabello
Desarrollos recientes de la industria en Mercado Europeo de Acondicionadores para el Cabello
- Abril de 2026: REHAB. amplió su portafolio de cuidado del cabello con Conditioner Milk, un producto de acondicionamiento ligero formulado con aceite de argán y manteca de karité para hidratar, desenredar, suavizar y alisar el frizz sin apelmazar el cabello.
- Junio de 2025: Schwarzkopf Professional introdujo tres acondicionadores en spray con formulaciones veganas actualizadas y su Complejo Care Boost. Los productos abordan la reparación del cabello, la protección del color, el desenredado, la suavidad y la manejabilidad.
- Marzo de 2025: SEA+SOLU introdujo su Moisture Melt Conditioner, una formulación sin silicona que incorpora agua de arroz fermentada, ácido hialurónico, magnesio de aguas profundas, aceite de algas y proteína de guisante para hidratar, fortalecer y mejorar la suavidad del cabello. El producto estuvo disponible a través de minoristas irlandeses seleccionados y canales en línea.
Alcance del Informe del Mercado de Acondicionadores de Cabello en Europa
El informe del mercado de acondicionadores de cabello en Europa analiza las tendencias recientes, los impulsores y los desafíos que afectan al mercado de barras de snack. El mercado está segmentado por tipo de producto, canal de distribución y geografía. El mercado por tipo de producto está segmentado en acondicionador de cabello intensivo, acondicionador de cabello tradicional y otros acondicionadores de cabello. Por canal de distribución, el mercado está segmentado en supermercados/hipermercados, tiendas de conveniencia, canales en línea y otros canales de distribución. Por geografía, el mercado se estudia adicionalmente para el Reino Unido, Alemania, Francia, Italia, España, Rusia y otros. El informe también proporciona un análisis competitivo de los actores destacados junto con sus estrategias clave y ofertas de productos en el mercado respectivo.
Resumen de la segmentación
| Acondicionador Sin Enjuague |
| Acondicionador con Enjuague |
| Natural/Orgánico |
| Convencional |
| Masivo |
| Premium |
| Adultos |
| Niños |
| Supermercados/Hipermercados |
| Tiendas de Salud y Belleza |
| Canales de Venta Minorista en Línea |
| Otros Canales de Distribución |
| Alemania |
| Reino Unido |
| Francia |
| Italia |
| España |
| Países Bajos |
| Bélgica |
| Polonia |
| Suecia |
| Resto de Europa |
| Por Tipo de Producto | Acondicionador Sin Enjuague |
| Acondicionador con Enjuague | |
| Por Forma | Natural/Orgánico |
| Convencional | |
| Por Categoría | Masivo |
| Premium | |
| Por Usuario Final | Adultos |
| Niños | |
| Por Canales de Distribución | Supermercados/Hipermercados |
| Tiendas de Salud y Belleza | |
| Canales de Venta Minorista en Línea | |
| Otros Canales de Distribución | |
| Por Geografía | Alemania |
| Reino Unido | |
| Francia | |
| Italia | |
| España | |
| Países Bajos | |
| Bélgica | |
| Polonia | |
| Suecia | |
| Resto de Europa |
Preguntas Clave Respondidas en el Informe
¿Cuál es el valor del mercado de acondicionadores de cabello en Europa?
El mercado de acondicionadores de cabello en Europa está valorado en 2,13 mil millones de USD en 2026 y se prevé que alcance 2,76 mil millones de USD en 2031, a una CAGR del 5,33%.
¿Qué formato de acondicionador crece más rápido en Europa?
Los acondicionadores sin enjuague son el tipo de producto de más rápido crecimiento, con una CAGR prevista del 6,78% hasta 2031.
¿Por qué los acondicionadores de cabello premium crecen más rápido que los productos masivos?
Se prevé que los acondicionadores premium crezcan a una CAGR del 7,23%, respaldados por la demanda de productos con afirmaciones de rendimiento, posicionamiento profesional y beneficios de reparación especializados.
¿Qué país europeo ofrece el crecimiento más rápido para los acondicionadores de cabello?
Se prevé que Polonia crezca a una CAGR del 6,13% hasta 2031, respaldada por la demanda doméstica, el acceso digital y las capacidades de producción de marca propia.