
Tamaño y Participación del Mercado de Integración de Sistemas
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Tamaño del Mercado (2026) | 49.62 Mil millones de dólares |
| Tamaño del Mercado (2031) | 65.71 Mil millones de dólares |
| Growth Rate (2026 - 2031) | 5.78 % |
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | América del Norte |
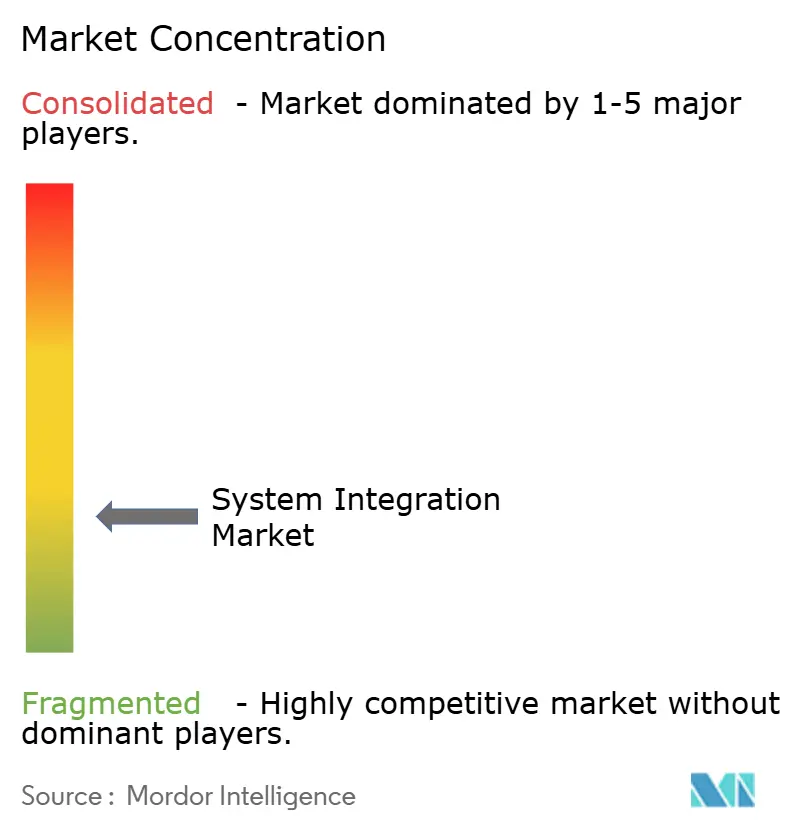
| Concentración del Mercado | Bajo |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Integración de Sistemas por Mordor Intelligence
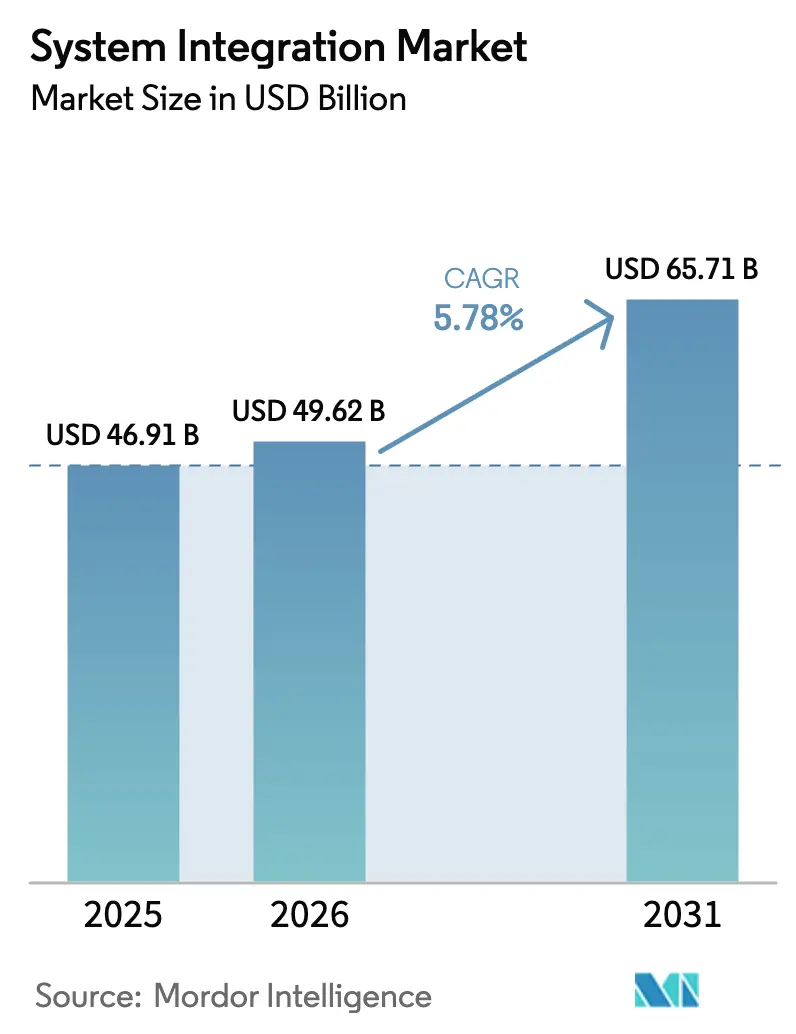
El tamaño del mercado de integración de sistemas fue valorado en USD 46,91 mil millones en 2025 y se estima que crecerá desde USD 49,62 mil millones en 2026 hasta alcanzar USD 65,71 mil millones en 2031, a una CAGR del 5,78% durante el período de pronóstico (2026-2031). La creciente demanda de capas de orquestación que unifican cargas de trabajo locales, multinube y de borde está redefiniendo la combinación de ingresos, alejándose de los proyectos de migración únicos hacia los servicios gestionados a largo plazo. Las normas obligatorias de ciberresiliencia a ambos lados del Atlántico están impulsando la integración hacia el núcleo de las agendas de gobernanza corporativa, mientras que los despliegues de 5G y computación de borde están reduciendo los presupuestos de latencia y elevando los requisitos de sincronización de datos en tiempo real. Los hiperescaladores ahora agrupan la integración de forma nativa dentro de sus plataformas en la nube, comprimiendo los márgenes de licencias para los proveedores independientes de middleware, pero ampliando las cargas de trabajo direccionables para los integradores liderados por consultoría. La escasez de talento en arquitectos de integración y la deuda técnica acumulada en los entornos de mainframe frenan el crecimiento, aunque también crean oportunidades de asesoría de mayor margen a medida que las empresas enfrentan cuellos de botella en la modernización.
Conclusiones Clave del Informe
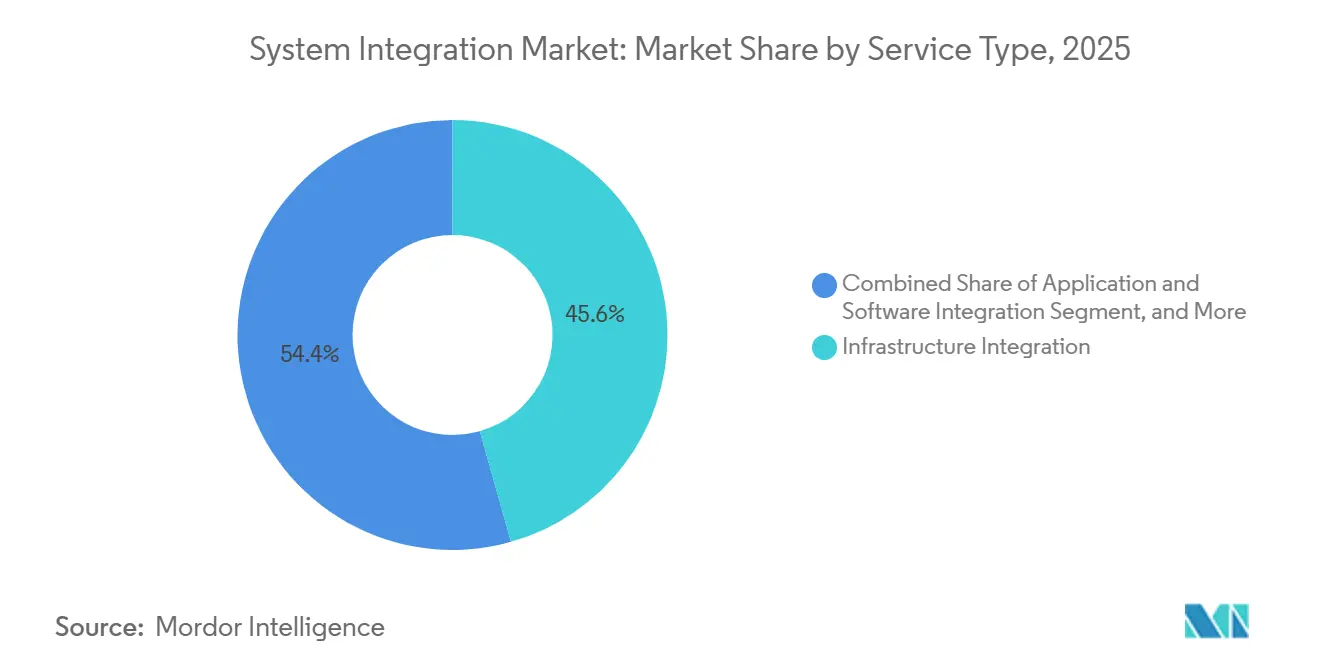
- Por tipo de servicio, la integración de infraestructura lideró con el 45,61% de la participación del mercado de integración de sistemas en 2025, mientras que se proyecta que la integración de aplicaciones y software registre el crecimiento más rápido con una CAGR del 6,33% hasta 2031.
- Por modo de implementación, las instalaciones locales representaron el 59,16% de la participación de ingresos en 2025, mientras que las plataformas de integración basadas en la nube se expandirán a una CAGR del 6,16% hasta 2031.
- Por industria de usuario final, TI y telecomunicaciones representaron el 27,83% del gasto en 2025, mientras que se prevé que salud y ciencias de la vida crezcan a una CAGR del 7,71% durante 2026-2031.
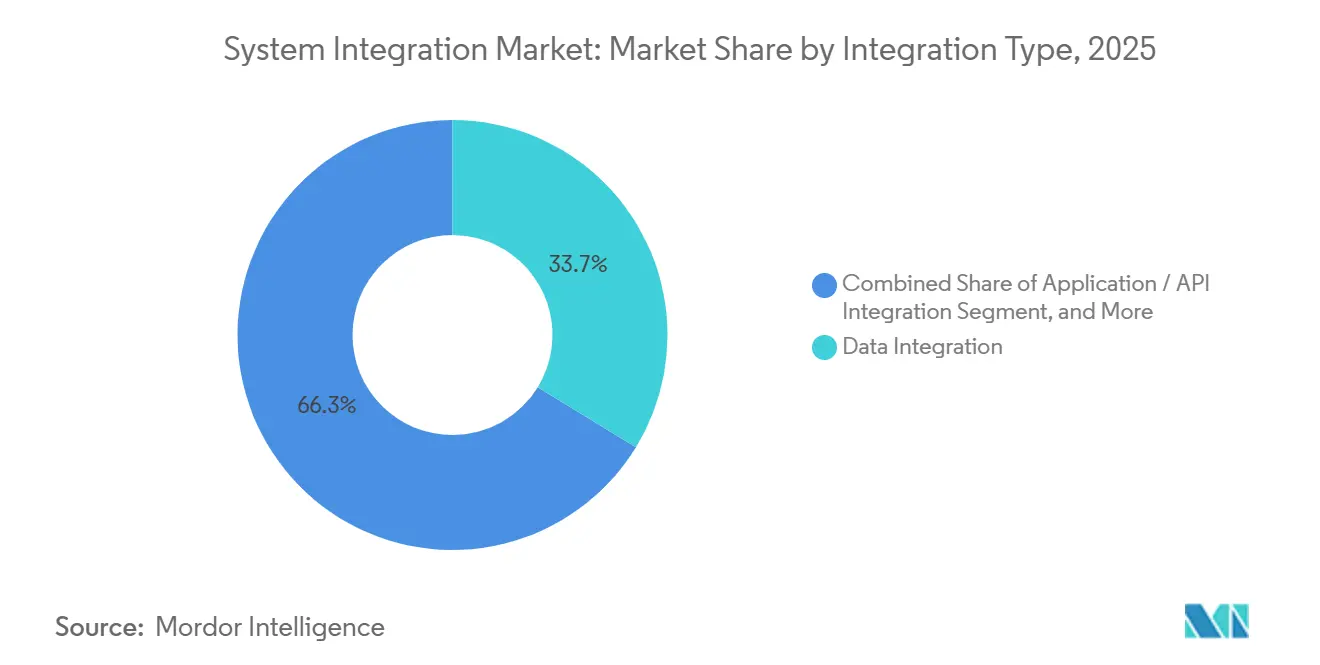
- Por tipo de integración, la integración de datos capturó el 33,74% de los ingresos de 2025, y se espera que la integración de aplicaciones y API se acelere a una CAGR del 6,52% hasta 2031.
- Por tamaño de organización, las grandes empresas representaron el 62,46% de los ingresos de 2025, aunque se proyecta que las pequeñas y medianas empresas crezcan a una CAGR del 6,19% durante el período de pronóstico.
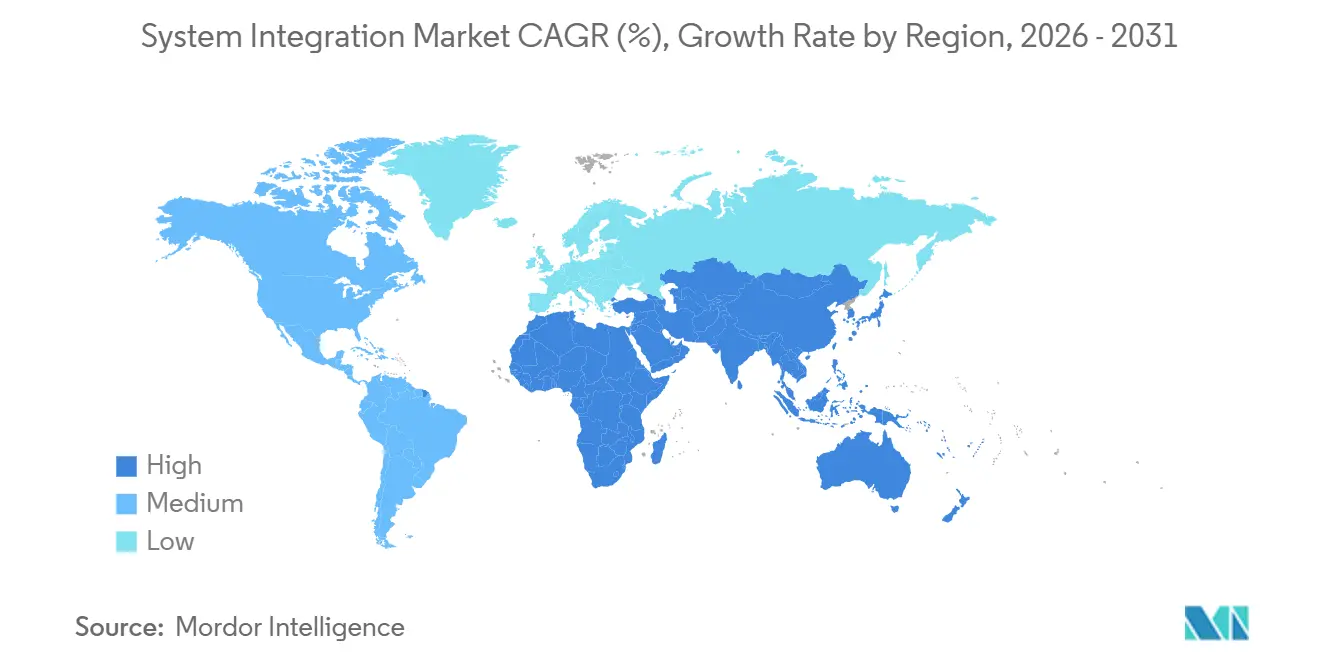
- Por geografía, América del Norte dominó con una participación de ingresos del 38,91% en 2025, mientras que se anticipa que Asia-Pacífico registre el incremento regional más rápido con una CAGR del 6,83% hasta 2031.
Nota: Las cifras de tamaño del mercado y previsión de este informe se generan utilizando el marco de estimación propietario de Mordor Intelligence, actualizado con los últimos datos e información disponibles a partir de 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Transición hacia Arquitecturas de Integración Híbrida Multinube | +1.2% | Global, concentración en América del Norte y Europa | Mediano plazo (2-4 años) |
| Despliegues de 5G y Computación de Borde que Demandan Orquestación de Baja Latencia | +0.9% | Núcleo en Asia-Pacífico, expansión hacia América del Norte y Oriente Medio | Corto plazo (≤ 2 años) |
| Rápida Convergencia de TI-OT en la Manufactura Inteligente | +1.0% | Centros de manufactura en Asia-Pacífico y Europa, con expansión hacia América del Sur | Mediano plazo (2-4 años) |
| Mandatos de Cumplimiento en Ciberseguridad | +0.8% | Europa y América del Norte, con influencia extendiéndose hacia Asia-Pacífico | Corto plazo (≤ 2 años) |
| Actualizaciones de Cables Submarinos que Obligan a la Replataformación de Software de Grado Operador | +0.4% | Global, impacto temprano en rutas transoceánicas | Largo plazo (≥ 4 años) |
| Integración Impulsada por IA como Plataforma como Código que Reduce el Tiempo de Obtención de Valor | +0.7% | Adoptantes tempranos en América del Norte y Europa, con expansión global | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Transición hacia Arquitecturas de Integración Híbrida Multinube
Las empresas ahora distribuyen cargas de trabajo entre tres o más hiperescaladores junto con entornos locales retenidos, un patrón confirmado por una encuesta de 2025 que encontró que el uso multinube aumentó al 72% de las grandes empresas. Las plataformas de integración que traducen APIs divergentes, modelos de identidad y restricciones de soberanía de datos se han convertido, por tanto, en planos de control estratégicos. Las instituciones financieras dividen los datos de clientes en nubes soberanas mientras externalizan el análisis a proveedores globales, multiplicando los puntos de contacto de integración. Las directrices de externalización del Banco Central Europeo de 2024 exigen estrategias de salida e interoperabilidad, acelerando aún más el gasto en orquestación.[1]"Directrices sobre Externalización a Proveedores de Servicios en la Nube," Banco Central Europeo, bankingsupervision.europa.eu Los arquitectos están pivotando hacia diseños orientados a eventos y mallas de servicios que abstraen la infraestructura, habilitando tejidos de datos en tiempo casi real en entornos híbridos.
Despliegues de 5G y Computación de Borde que Demandan Orquestación de Baja Latencia
Las redes 5G independientes llevan el cómputo al borde, donde los presupuestos de latencia de milisegundos prohíben los viajes de ida y vuelta a los centros de datos centrales. Las suscripciones globales de 5G alcanzaron 1.900 millones a mediados de 2025, con la segmentación de red creando carriles industriales dedicados.[2]"Informe de Movilidad de Ericsson," Ericsson, ericsson.com Las plantas de manufactura despliegan pasarelas de borde que preprocesan datos de sensores antes de sincronizarlos con los sistemas de planificación de recursos empresariales en la nube. Los operadores de telecomunicaciones están replataformando los sistemas de soporte a operaciones para exponer las APIs del núcleo 5G, impulsando la demanda de middleware de grado operador. Los estándares IMT-2020 de la UIT, finalizados en 2024, codifican los parámetros de referencia de comunicación ultraconfiable de baja latencia que los proveedores de integración deben cumplir ahora. La orquestación de borde a nube es, por tanto, esencial para monetizar las inversiones en 5G en lugar de tratarlo como una actualización discrecional.
Rápida Convergencia de TI-OT en la Manufactura Inteligente
Las fábricas están vinculando los controladores lógicos programables y los sistemas de control supervisorio con el análisis empresarial, eliminando la división histórica entre la tecnología operativa y la tecnología de la información. Siemens AG reportó un crecimiento interanual del 28% en los pedidos de software de integración y borde industrial durante 2025, subrayando la demanda entre los fabricantes de automóviles y electrónica.[3]"Informe Anual 2025," Siemens AG, siemens.com El marco de seguridad ISA/IEC 62443 es ahora una línea base, impulsando a las plataformas a incorporar segregación de credenciales y detección de anomalías. Los programas gubernamentales como Industrie 4.0 de Alemania y Made in China 2025 vinculan los subsidios a ganancias demostrables en calidad de producción y transparencia de la cadena de suministro, intensificando los proyectos de integración en entornos existentes que modernizan en lugar de reemplazar los activos de automatización heredados.
Mandatos de Cumplimiento en Ciberseguridad
La directiva NIS2 de la Unión Europea amplió la definición de infraestructura crítica y exigió informes sobre la cadena de suministro para octubre de 2024, obligando a los integradores a automatizar las verificaciones de cumplimiento dentro del middleware. Simultáneamente, la Agencia de Ciberseguridad e Infraestructura de Seguridad de los Estados Unidos exigió listas de materiales de software para las adquisiciones federales, obligando a los proveedores a exponer los metadatos de los componentes. El lanzamiento en 2025 de Oracle Integration Cloud 3.0 con listas de materiales de software generadas automáticamente ilustra cómo las funcionalidades impulsadas por el cumplimiento se han convertido en un diferenciador competitivo. Estas regulaciones alargan los ciclos de ventas, pero aumentan el valor de los proyectos al combinar la supervisión legal, el diseño de registros de auditoría y el monitoreo continuo.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Escasez Creciente de Talento en Arquitectos de Integración | -0.9% | Global, aguda en América del Norte y Europa | Corto plazo (≤ 2 años) |
| Sobrecostos por Deuda Técnica en Entornos Heredados | -0.7% | América del Norte y Europa, con impacto emergente en Asia-Pacífico | Mediano plazo (2-4 años) |
| Riesgo de Dependencia de Proveedores con Servicios de Hiperescaladores | -0.5% | Global, acentuado en Europa | Mediano plazo (2-4 años) |
| Creciente Carga de Informes ESG de Alcance 3 que Retrasa el Gasto de Capital | -0.3% | Europa y América del Norte, gradual en Asia-Pacífico | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Escasez Creciente de Talento en Arquitectos de Integración
LinkedIn registró un aumento interanual del 34% en los puestos abiertos de arquitecto de integración en 2025, aunque el tiempo medio para cubrir dichos puestos aún superó los 60 días. Los bonos de contratación y las concesiones de capital inflan los presupuestos de los proyectos, mientras que las demandas de conocimiento específico del sector reducen aún más el grupo de candidatos. La contratación en el extranjero mitiga los costos en muchos dominios de TI, pero proporciona un alivio limitado para el trabajo de integración híbrida que requiere alineación de zonas horarias con los equipos locales. Las empresas están experimentando con herramientas de bajo código para aprovechar al máximo el talento escaso, aunque dichas plataformas fallan en entornos heredados profundamente personalizados. Se espera que la escasez persista hasta 2028, limitando la velocidad alcanzable de expansión del mercado.
Sobrecostos por Deuda Técnica en Entornos Heredados
Una encuesta de Deloitte Touche Tohmatsu Limited de 2025 encontró que el 68% de las grandes empresas clasificó la deuda técnica como el principal obstáculo para la transformación digital, con proyectos de integración que promedian un 23% de sobrecostos. Las dependencias no documentadas en los sistemas COBOL complican las conexiones con los rieles de pago en tiempo real, como el servicio FedNow, que exige procesamiento en menos de un segundo. Los defectos en la calidad de los datos emergen una vez que se conectan los silos, desencadenando iniciativas de limpieza no planificadas que consumen el presupuesto. La contratación a precio fijo traslada el riesgo de sobrecosto a los proveedores, favoreciendo a los grandes integradores con solidez financiera, pero presionando a los especialistas de nivel medio.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Servicio:
La Integración de Infraestructura Mantiene el Liderazgo, la Conectividad de Aplicaciones Gana VelocidadLa integración de infraestructura representó el 45,61% de la participación del mercado de integración de sistemas en 2025, subrayando la necesidad de orquestar servidores, almacenamiento y redes en entornos híbridos. Las instituciones financieras y los organismos gubernamentales aún dependen de centros locales estrictamente controlados, por lo que los ingresos provenientes del cableado, la virtualización y la ingeniería de resiliencia se mantienen estables. Los proveedores ahora agrupan la supervisión, la aplicación de parches y la planificación de capacidad en contratos basados en resultados, alargando la duración de los compromisos y estabilizando el flujo de ingresos.
La integración de aplicaciones y software, mientras tanto, se expande a una CAGR del 6,33% hasta 2031 a medida que las empresas favorecen los modelos de API primero que desacoplan las aplicaciones móviles y el análisis de los núcleos de back-end. El cambio difumina las líneas entre las capas de infraestructura y aplicación porque los mismos motores de orquestación gestionan tanto los clústeres de Kubernetes como los puntos de acceso de pasarela. La adquisición de Apptio por parte de IBM por USD 4.600 millones en 2023 destacó la demanda de herramientas de gobernanza de costos que racionalizan los presupuestos de integración. Los proveedores que pueden combinar el aprovisionamiento de infraestructura con la conectividad de aplicaciones en un único servicio gestionado están capturando una participación creciente del mercado de integración de sistemas.


Por Modo de Implementación:
Lo Local Domina Hoy, las Plataformas en la Nube se AceleranLas instalaciones locales representaron el 59,16% de los ingresos de 2025, reflejando las normas de soberanía de datos y la sustancial base instalada de middleware que soporta cargas de trabajo reguladas. Incluso mientras modernizan los nodos de borde, los bancos y los organismos públicos están extendiendo los ciclos de inversión de capital al favorecer el control físico sobre los centros de integración de misión crítica. Este enfoque refleja su preferencia por mantener una supervisión directa y la seguridad de la infraestructura crítica, garantizando la fiabilidad y minimizando los riesgos potenciales asociados con las dependencias externas.
Las plataformas de integración basadas en la nube están creciendo a una CAGR del 6,16% hasta 2031, ya que los precios por suscripción, el escalado automático y las actualizaciones continuas resultan atractivos para las empresas del mercado medio. MuleSoft reportó que el 64% de sus nuevos despliegues fueron nativos de la nube en 2025, frente al 48% dos años antes. La Ley de Datos de la Unión Europea, vigente desde septiembre de 2025, otorga a las empresas derechos de portabilidad de datos, reduciendo los costos de cambio y fomentando la experimentación. Los patrones de plano de control híbrido, donde los datos permanecen localmente pero la lógica de orquestación se ejecuta en la nube, ahora anclan muchas pruebas de concepto y amplían el mercado global de integración de sistemas.
Por Industria de Usuario Final:
TI y Telecomunicaciones se Mantiene como la Mayor, Salud Avanza RápidamenteTI y telecomunicaciones representaron el 27,83% del gasto de 2025, ya que los operadores integran redes de núcleo 5G, motores de facturación y pilas de experiencia del cliente en mallas de grado operador que garantizan una disponibilidad de cinco nueves. La orquestación determinista, impulsada por los constantes picos de tráfico y la necesidad de cumplir con las garantías de nivel de servicio, desempeña un papel fundamental en el mantenimiento de la eficiencia operativa. Esta demanda garantiza que los valores de los contratos se mantengan elevados, reflejando su importancia en la gestión de entornos de red complejos.
Se proyecta que salud y ciencias de la vida registren el crecimiento más rápido, avanzando a una CAGR del 7,71% hasta 2031 sobre la base de los mandatos de interoperabilidad de los Estados Unidos vigentes desde enero de 2025. Los hospitales que fusionan plataformas de registros electrónicos de salud con portales de pagadores impulsan el trabajo especializado con la API de Recursos de Interoperabilidad de Atención Médica Rápida. La manufactura, los servicios bancarios, financieros y de seguros, y el gobierno siguen siendo contribuyentes significativos, pero las normas de interoperabilidad y el intercambio de datos de pacientes están colocando a la salud a la vanguardia del nuevo flujo de negocios en el mercado de integración de sistemas.
Por Tipo de Integración:
Las Cargas de Trabajo de Datos Dominan, el Tráfico de API se DisparaLa integración de datos representó el 33,74% de los ingresos de 2025, reflejando la demanda persistente de canalizaciones de extracción, transformación y carga, virtualización de datos y gestión de datos maestros que alimentan los motores de análisis e inteligencia artificial. Las empresas que consolidan lagos de datos continúan priorizando la fiabilidad y las herramientas de linaje, reconociéndolas como componentes esenciales para mantener la integridad y la trazabilidad de los datos. Como resultado, la inversión en esta área se mantiene firme y resiliente.
La integración de aplicaciones y API está aumentando a una CAGR del 6,52% hasta 2031 a medida que los microservicios reemplazan los buses de servicio empresarial monolíticos. Red Hat registró un aumento del 41% en la adopción de OpenShift Service Mesh en 2025, subrayando el apetito por el modelado de tráfico cifrado entre servicios en entornos de contenedores. Las plataformas unificadas que soportan patrones de datos, API y eventos ahora reducen la proliferación de herramientas, convirtiendo las pilas holísticas en un requisito indispensable para los compradores que buscan optimizar el mercado de integración de sistemas.
Por Tamaño de Organización:
Las Grandes Empresas Anclan la Demanda, las Pymes Reducen la BrechaEn 2025, las grandes empresas dominaron el panorama de ingresos, contribuyendo con el 62,46%. Sus extensos entornos globales y sus estrictos requisitos de auditoría requieren orquestación, gobernanza y soporte de primer nivel. Accenture, IBM Corporation y Tata Consultancy Services Limited han consolidado su estatus como proveedores líderes, desempeñando un papel fundamental en la conducción de transformaciones plurianuales en numerosos sistemas. Estas empresas aprovechan su experiencia para ofrecer soluciones integrales, permitiendo a las empresas modernizar las operaciones y alcanzar los objetivos estratégicos de manera efectiva.
Mientras tanto, las pequeñas y medianas empresas están en una trayectoria ascendente, proyectadas para crecer a una CAGR del 6,19%. Este auge se atribuye en gran medida al auge de las herramientas de bajo código, que están democratizando la conectividad. Empresas como Workato y Zapier están a la vanguardia, ofreciendo diseñadores visuales y conectores prediseñados que reducen significativamente los ciclos de desarrollo. Además, los buses de eventos en la nube, en particular AWS EventBridge, están permitiendo a las pequeñas y medianas empresas prescindir del middleware heredado tradicional. Este avance no solo reduce las brechas de capacidad existentes, sino que también amplía el mercado direccionable dentro de la expansiva industria de integración de sistemas.
Análisis Geográfico
Mercado de Integración de Sistemas de América del Norte
En 2025, América del Norte ostentó una participación dominante del 38,91% en el mercado de integración de sistemas, impulsada por los mandatos federales de confianza cero y el impulso hacia la modernización bancaria. La Oficina de Gestión y Presupuesto de los Estados Unidos hace hincapié en los controles centrados en la identidad, apoyándose en la aplicación detallada de políticas en entornos híbridos. Mientras tanto, las empresas canadienses están alineando sus marcos de privacidad con los de sus homólogos transfronterizos.
Mercado de Integración de Sistemas de Asia-Pacífico
Se proyecta que Asia-Pacífico crezca a una CAGR del 6,83% hasta 2031, siendo la región de mayor crecimiento. El programa de Nueva Infraestructura de China financia el 5G, el internet industrial y la construcción de centros de datos, todos los cuales requieren una orquestación robusta. La Interfaz de Pagos Unificada de India procesó 11.400 millones de transacciones en diciembre de 2025, lo que evidencia la escala de las cargas de trabajo de integración en tiempo real. Japón y Corea del Sur aceleran los ecosistemas de fábricas inteligentes y vehículos autónomos, añadiendo cada uno complejidad de borde a la nube.
Mercado de Integración de Sistemas de EMEA y América del Sur
Europa contribuye con un crecimiento sostenido impulsado por la Ley de Resiliencia Operativa Digital y la NIS2, que en conjunto exigen documentación, notificación de incidentes y pruebas de riesgo de terceros. Alemania lidera la convergencia de TI-OT en los sectores automotriz y de maquinaria, Francia amplía las API de banca abierta y el Reino Unido navega la divergencia posterior al Brexit que eleva los costos de orquestación transfronteriza. América del Sur, Oriente Medio y África representan porciones más pequeñas del mercado; sin embargo, los proyectos de ciudades inteligentes y redes eléctricas en Brasil, los Emiratos Árabes Unidos y Arabia Saudita expanden de manera sostenida el mercado global de integración de sistemas.

Panorama regulatorio
Los programas de integración de sistemas están cada vez más determinados por normas que exigen interoperabilidad, trazabilidad y controles de riesgo de terceros en entornos híbridos. En Europa, la aplicación de la normativa ha pasado de la definición de marcos a la supervisión y especificación, incluida la revisión de 2026 de la Ley de Mercados Digitales (DMA) de la Comisión Europea y los informes de implementación que abordaron temas de interoperabilidad como los requisitos de dispositivos conectados para Apple, lo que refuerza la necesidad de que los integradores implementen la interoperabilidad y la gobernanza a nivel de API en todos los ecosistemas.
El escrutinio en materia de ciberresiliencia y seguridad de las telecomunicaciones también afecta al alcance de la integración y a los modelos de entrega, especialmente cuando las cargas de trabajo involucran redes de comunicaciones reguladas y servicios críticos. En Estados Unidos, las acciones de la Comisión Federal de Comunicaciones en 2026, incluidas las decisiones de autorización de servicios de telecomunicaciones relacionadas con la seguridad nacional, apuntan a una carga de cumplimiento en torno a la procedencia de los proveedores, el acceso a la red y la auditabilidad que los integradores de sistemas deben incorporar en el diseño, la contratación y las operaciones gestionadas en entornos multiproveedor.
Análisis de la cadena de valor
La cadena de valor abarca desde el asesoramiento en estrategia y arquitectura hasta el diseño de soluciones, la selección de plataformas y conectores, la implementación, las pruebas y los servicios gestionados a largo plazo. Los insumos incluyen servicios y mercados de hiperescaladores (integración en la nube, gestión de eventos, identidad), plataformas de aplicaciones empresariales y bases de datos (ERP/CRM/HCM), herramientas de integración (gestión de API, iPaaS, malla de servicios e ingesta/ETL de datos), controles de ciberseguridad (SBOM, confianza cero, registro) y pasarelas de borde/IoT para la convergencia TI-OT. La entrega la llevan a cabo integradores globales, integradores regionales y boutiques especializadas, típicamente con gobernanza de programas y documentación de cumplimiento.
Los cuellos de botella se centran en la capacidad de los arquitectos de integración, el mapeo de dependencias en entornos heredados y la infraestructura física que sustenta las cargas de trabajo de alto rendimiento (interconexión de centros de datos y conectividad óptica). Las asociaciones y ecosistemas determinan cada vez más el acceso a infraestructuras y plataformas habilitadoras, como lo demuestra la asociación estratégica de 3M con Microsoft en julio de 2026 para desplegar tecnología de conectividad óptica dentro de la infraestructura de Azure, junto con el uso de la IA de Microsoft para la transformación empresarial. Esto pone de relieve cómo los integradores coordinan las capas de nube, conectividad de hardware y software para ofrecer resultados de extremo a extremo.
Panorama Competitivo
En 2025, los 10 principales proveedores controlaron aproximadamente el 40% de los ingresos globales, mostrando una concentración moderada que aún deja espacio para los especialistas regionales. Accenture, IBM Corporation y Tata Consultancy Services Limited aprovechan los centros de entrega globales y los aceleradores industriales para cerrar acuerdos de transformación plurianuales. Mientras tanto, los hiperescaladores integran conectores nativos, no solo comprimiendo los márgenes de middleware, sino también ampliando las cargas de trabajo totales.
Oracle Corporation y SAP SE protegen sus franquicias de planificación de recursos empresariales agrupando conectores y flujos de eventos dentro de sus suites de aplicaciones, atrayendo a clientes que desean responsabilidad de un único proveedor. MuleSoft, Red Hat, Inc. y EPAM Systems, Inc. se labran nichos rentables en la gestión de API, las mallas de servicios y la entrega ágil en proximidad geográfica. Cisco Systems, Inc. y Siemens AG formaron una asociación en 2024 para comercializar paquetes preintegrados de redes y automatización industrial, ilustrando una tendencia hacia planos de referencia verticalizados y listos para usar.
La diferenciación competitiva depende cada vez más del mapeo asistido por inteligencia artificial, el cumplimiento como código y la orquestación nativa de borde. El compromiso de USD 300 millones de Cognizant Technology Solutions Corporation para co-construir aceleradores de Google Cloud en 2025 ejemplifica la inversión orientada a acortar el tiempo de obtención de valor. Los proveedores capaces de equilibrar el valor propietario con la interoperabilidad de código abierto están mejor posicionados para capturar participación incremental a medida que evoluciona el mercado de integración de sistemas.
Líderes de la Industria de Integración de Sistemas
Accenture plc
IBM Corporation
Tata Consultancy Services Limited
Oracle Corporation
BAE Systems plc
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Integración de Sistemas
- Accenture plc
- IBM Corporation
- Tata Consultancy Services Limited
- Oracle Corporation
- BAE Systems plc
- Wipro Limited
- Cognizant Technology Solutions Corporation
- Deloitte Touche Tohmatsu Limited
- Infosys Limited
- MDS Systems Integration
- Capgemini SE
- Tech Mahindra Limited
- Siemens AG
- Fujitsu Limited
- CGI Inc.
- DXC Technology Company
- Cisco Systems, Inc.
- HCL Technologies Limited
- Hitachi Vantara LLC
- Atos SE
- SAP SE
- NEC Corporation
- NTT DATA Corporation
- EPAM Systems, Inc.
- MuleSoft LLC
- Red Hat, Inc.

Oportunidades de mercado y perspectivas futuras
La integración impulsada por el cumplimiento normativo es una fuente recurrente de trabajo de mayor valor cuando los compradores necesitan auditabilidad, transparencia de los componentes de software e interoperabilidad controlada entre proveedores y plataformas. Los factores desencadenantes europeos incluyen las obligaciones de NIS2 (con muchos requisitos vinculados a los plazos de octubre de 2024) y la Ley de Datos de la UE, vigente desde septiembre de 2025, ambas las cuales aumentan la demanda de patrones de integración que respalden la portabilidad de datos, la exposición controlada de API y arquitecturas listas para la salida en implementaciones multicloud y locales.
Los tejidos de datos basados en eventos, la transmisión en streaming y la orquestación de borde a nube están ampliando el espacio en blanco, particularmente en entornos de telecomunicaciones y TI-OT donde los requisitos de latencia y sincronización se están volviendo más estrictos. Movimientos del sector como la finalización de la adquisición de Confluent por parte de IBM en marzo de 2026 y su finalización anterior de los activos de integración de StreamSets y webMethods en julio de 2024 indican un énfasis continuo en el movimiento de datos en tiempo real y las herramientas de integración, lo que crea modelos de participación más centrados en la plataforma para los integradores. Junto a esto, la expansión de infraestructura para la era de la IA, incluidas grandes inversiones en semiconductores y centros de datos en 2026 (por ejemplo, la inversión anunciada de 5.000 millones de EUR de Intel en Leixlip), refuerza la demanda de integración en cómputo, datos, controles de seguridad y flujos de trabajo operativos a medida que las empresas escalan servicios habilitados por IA en entornos distribuidos.
Recent Industry Developments in Mercado de Integración de Sistemas
- Junio de 2026: Accenture anunció una inversión estratégica en AlphaSense a través de Accenture Ventures y formó una asociación para incorporar inteligencia de mercado impulsada por IA en los flujos de trabajo empresariales. El movimiento fortalece la entrega de IA agéntica de Accenture al integrar señales de inteligencia externas en sistemas de decisión y operaciones que típicamente requieren una integración compleja de datos, API y gobernanza.
- Marzo de 2026: IBM completó la adquisición de Confluent por aproximadamente 11.000 millones de USD para expandir las capacidades de transmisión de datos en tiempo real en su cartera de IA y automatización. La transacción aumenta la importancia estratégica de las arquitecturas basadas en streaming en los programas de integración, a medida que las empresas conectan datos de eventos con aplicaciones, análisis y agentes de IA con requisitos más estrictos de latencia y gobernanza.
- Julio de 2024: IBM completó la adquisición de StreamSets y webMethods de Software AG para reforzar sus capacidades de ingesta de datos, integración y gestión de API. Esto añadió mayor profundidad de herramientas para los proyectos de modernización que reemplazan conexiones punto a punto frágiles por plataformas de integración gobernadas que abarcan entornos locales y en la nube.


Mercado de Integración de Sistemas Alcance del informe y metodología de investigación
Definición y alcance del mercado
Para este estudio, el mercado de integración de sistemas se define como los ingresos obtenidos por la planificación, el diseño, la construcción, la conexión y las pruebas de sistemas de TI y OT multiproveedor para que funcionen como una única solución para un cliente final.
Exclusiones de alcance: excluimos los ingresos puros por licencias de software y la dotación de personal de TI independiente que no se vende como un proyecto de integración o un servicio gestionado orientado a la integración.
Descripción general de la segmentación
- Por Tipo de Servicio
- Integración de Infraestructura
- Integración de Aplicaciones y Software
- Consultoría y Asesoría
- Por Modo de Implementación
- Local
- Nube
- Por Industria de Usuario Final
- TI y Telecomunicaciones
- Servicios Bancarios, Financieros y de Seguros
- Salud y Ciencias de la Vida
- Manufactura
- Gobierno y Servicios Públicos
- Energía y Petróleo y Gas
- Comercio Minorista y Comercio Electrónico
- Aeroespacial y Defensa
- Automotriz
- Otras Industrias de Usuario Final
- Por Tipo de Integración
- Integración de Datos
- Integración de Procesos / Flujos de Trabajo
- Integración de Aplicaciones / API
- Integración de Dispositivos / IoT
- Por Tamaño de Organización
- Grandes Empresas
- Pequeñas y Medianas Empresas
- Por Geografía
- América del Norte
- Estados Unidos
- Canadá
- México
- América del Sur
- Brasil
- Argentina
- Resto de América del Sur
- Europa
- Reino Unido
- Alemania
- Francia
- Italia
- Resto de Europa
- Asia-Pacífico
- China
- Japón
- India
- Corea del Sur
- Resto de Asia-Pacífico
- Oriente Medio y África
- Oriente Medio
- Emiratos Árabes Unidos
- Arabia Saudita
- Resto de Oriente Medio
- África
- Sudáfrica
- Egipto
- Resto de África
- Oriente Medio
- América del Norte
Fuentes de datos, dimensionamiento del mercado y validación
Investigación documental
La investigación documental comienza por delimitar el conjunto de demanda y el panorama de oferta, y luego mapea cómo suelen reflejarse los ingresos de integración en los registros públicos. Consultamos fuentes públicas como la Oficina de Estadísticas Laborales de EE. UU., los datos comerciales del censo de EE. UU., Eurostat, las estadísticas de economía digital de la OCDE y los indicadores de la UIT para comprender las señales de gasto en tecnología empresarial y los patrones regionales de adopción.
Para traducir esas señales en un modelo de mercado, también utilizamos informes anuales de empresas, presentaciones tipo 10-K, presentaciones para inversores, anuncios de contratos y publicaciones creíbles de asociaciones u organismos de normalización (como las guías de ISO y NIST) para aclarar qué actividades se consideran integración frente a servicios adyacentes. Cuando fue necesario, se utilizaron suscripciones de pago para datos financieros e inteligencia empresarial, bases de datos de patentes, verificaciones de importación y exportación a nivel de envíos para programas seleccionados con alto componente de hardware, y contratos y licitaciones globales para validar el flujo de operaciones. Las fuentes aquí enumeradas son solo ilustrativas, y utilizamos referencias públicas y de pago adicionales para recopilar, verificar y aclarar datos durante el análisis.
Entrevistas primarias y encuestas
El trabajo primario se utilizó para comprobar qué se factura realmente como integración de sistemas en distintos sectores y geografías, ya que las denominaciones pueden variar según el lenguaje contractual. Hablamos con líderes de entrega, equipos de ventas y licitación, responsables de TI de clientes y contactos de compras para confirmar el alcance del servicio, el tamaño típico de los proyectos, las palancas de precios y el cambio en la combinación entre la integración puntual y los servicios gestionados orientados a la integración en las principales regiones.
Distribución de los encuestados en el trabajo de campo de la investigación primaria
| Tipo de empresa | Cargo del encuestado | Región |
|---|---|---|
| Nivel superior: 32% | Directivos (CXO): 14% | APAC: 41% |
| Nivel medio: 52% | Líderes funcionales/de unidad: 35% | EMEA: 34% |
| Actores más pequeños: 16% | Gerentes: 51% | América: 25% |
Dimensionamiento y previsión del mercado
El dimensionamiento se elaboró utilizando un enfoque descendente y ascendente, con los totales principales reconstruidos a partir de las señales de gasto en tecnología empresarial y luego filtrados en el trabajo abordable por integración según región e industria. En la práctica, la construcción descendente utiliza indicadores de adopción y gasto para estimar la intensidad de la integración, y luego divide el conjunto por tipos de entrega comunes, como la integración de aplicaciones, la integración de infraestructura y la integración OT-TI, cuando corresponde.
Para mantener los totales realistas, corroboramos los resultados con verificaciones ascendentes selectivas, como valores de proyectos muestreados por tipo de integración, tarifas típicas facturadas para roles clave y verificaciones de canal sobre adjudicaciones de contratos grandes, y luego ajustamos el modelo cuando aparecía una brecha clara. Los insumos que se vigilaron de cerca incluyen la dirección del gasto en servicios de TI de grandes empresas, la penetración de la migración a la nube y de los entornos híbridos, la intensidad de los programas de ciberseguridad y cumplimiento, las implementaciones de automatización en manufactura y servicios públicos, y las tasas de adopción de servicios gestionados plurianuales, que en conjunto influyen tanto en los volúmenes como en los precios. Para la previsión, se utilizó el análisis de escenarios porque la demanda está fuertemente ligada a los presupuestos macroeconómicos y al calendario de los programas, y los escenarios se anclaron en lo que los entrevistados esperan para los grandes ciclos de transformación, el comportamiento de renovación y la progresión de precios. Cuando la visibilidad ascendente era escasa en países más pequeños o verticales de nicho, utilizamos proporciones proxy de mercados comparables y las validamos mediante llamadas de seguimiento antes de finalizar.
Validación de datos y ciclo de actualización
Los resultados se validaron mediante triangulación entre señales independientes, y luego se revisaron en busca de saltos inusuales por geografía, industria y categoría de servicio. Realizamos verificaciones de varianza frente a patrones conocidos de flujo de operaciones, indicadores públicos de gasto y divulgaciones de ingresos a nivel de empresa para asegurar que las tasas de crecimiento no se alejen de la demanda observable.
Antes de la aprobación final, el modelo y los supuestos pasan por una revisión de analistas de varios pasos en la que se investigan los valores atípicos y, si es necesario, se vuelve a contactar a los expertos para aclarar el motivo de una discrepancia. El informe se actualiza anualmente, y se realizan actualizaciones intermedias cuando eventos importantes cambian sustancialmente los presupuestos, los patrones de abastecimiento o los requisitos regulatorios. Justo antes de la entrega, se completa una revisión final para que las cifras reflejen la información más reciente disponible.
Comparación de la estimación de Mordor Intelligence sobre el mercado global de integración de sistemas con otras estimaciones publicadas
Los tamaños de mercado publicados para la integración de sistemas suelen variar porque las líneas de servicio están próximas a la consultoría, la externalización y las implementaciones orientadas a productos, por lo que los distintos estudios trazan el límite en lugares diferentes. Las diferencias también provienen del año utilizado como punto de partida, de cómo se reconocen los contratos plurianuales y de si las estimaciones se actualizan después de grandes cambios presupuestarios.
Un factor común de discrepancia es el alcance, ya que algunas cifras incorporan servicios de TI amplios que no están orientados a la integración, o incluyen la reventa de software y nube que se contabiliza como ingresos por producto. Otra discrepancia aparece en la lógica de precios y volumen, ya que algunas estimaciones aplican una tasa de crecimiento uniforme a una única serie de gasto en TI, mientras que otras modelan cambios en la combinación de proyectos, como la integración de nube a híbrido, los programas OT-TI y las tasas de adopción de servicios gestionados. La tabla destaca esta dispersión, y el total más ajustado proviene de contabilizar únicamente los servicios entregados como integración y de validar la división mediante señales de licitaciones y verificaciones de la combinación de servicios, que es cómo Mordor Intelligence construye el valor de 2026.
Comparación de referencia
| Fuente | Tamaño del mercado | Brechas en la metodología de investigación |
|---|---|---|
| Mordor Intelligence | 49,62 mil millones de USD (2026) | |
| Consultora Global A | 58,90 mil millones de USD (2026) | Utiliza un alcance más amplio de servicios de TI que combina la integración con la consultoría y la externalización, y aplica una penetración supuesta más alta de servicios gestionados sin una validación coherente a nivel de contrato. |
| Asociación Sectorial B | 44,30 mil millones de USD (2025) | Ancla el valor a un año base diferente y depende de la actividad reportada por los miembros, que puede subestimar los ingresos de no miembros y los grandes programas multirregionales contabilizados a través de centros de entrega globales. |
Al observar las tres cifras, la mayor parte de la diferencia se explica por lo que se contabiliza como ingresos de integración y cómo se traduce la combinación de servicios en precios a lo largo del tiempo. Al mantener las reglas de inclusión vinculadas a la entrega orientada a la integración y volver a verificar los supuestos frente a múltiples señales de demanda, el número resultante sigue siendo más fácil de rastrear y reproducir cuando se actualiza el modelo.


Preguntas Clave Respondidas en el Informe
¿A qué velocidad se espera que crezca el gasto en integración de sistemas en nube híbrida?
Se proyecta que el gasto en plataformas de integración basadas en la nube aumente a una CAGR del 6,16% entre 2026 y 2031, superando las inversiones locales.
¿Qué vertical de la industria añadirá el mayor gasto nuevo en integración hasta 2031?
Se prevé que salud y ciencias de la vida amplíe los desembolsos en integración a una CAGR del 7,71% a medida que los mandatos de interoperabilidad impulsen la consolidación de registros electrónicos de salud.
¿Por qué las empresas citan el talento como un cuello de botella para los proyectos de integración?
Los puestos abiertos para arquitectos de integración crecieron un 34% interanual en 2025, y los ciclos de contratación medios superaron los 60 días, elevando los costos de los proyectos y extendiendo los plazos.
¿Cuál es el mayor mercado regional de integración de sistemas en la actualidad?
América del Norte lidera con el 38,91% de los ingresos de 2025, respaldada por los mandatos de confianza cero y la rápida modernización de los servicios financieros.
¿Cómo están influyendo los hiperescaladores en la competencia entre los proveedores de integración?
Los proveedores de nube incorporan servicios de orquestación nativos que comprimen los márgenes de licencias de middleware, obligando a los proveedores tradicionales a diferenciarse mediante funcionalidades de cumplimiento y capacidades de gobernanza multifabricante.
Última actualización de la página el:



