
Tamaño y Participación del Mercado de Hardware de TI
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
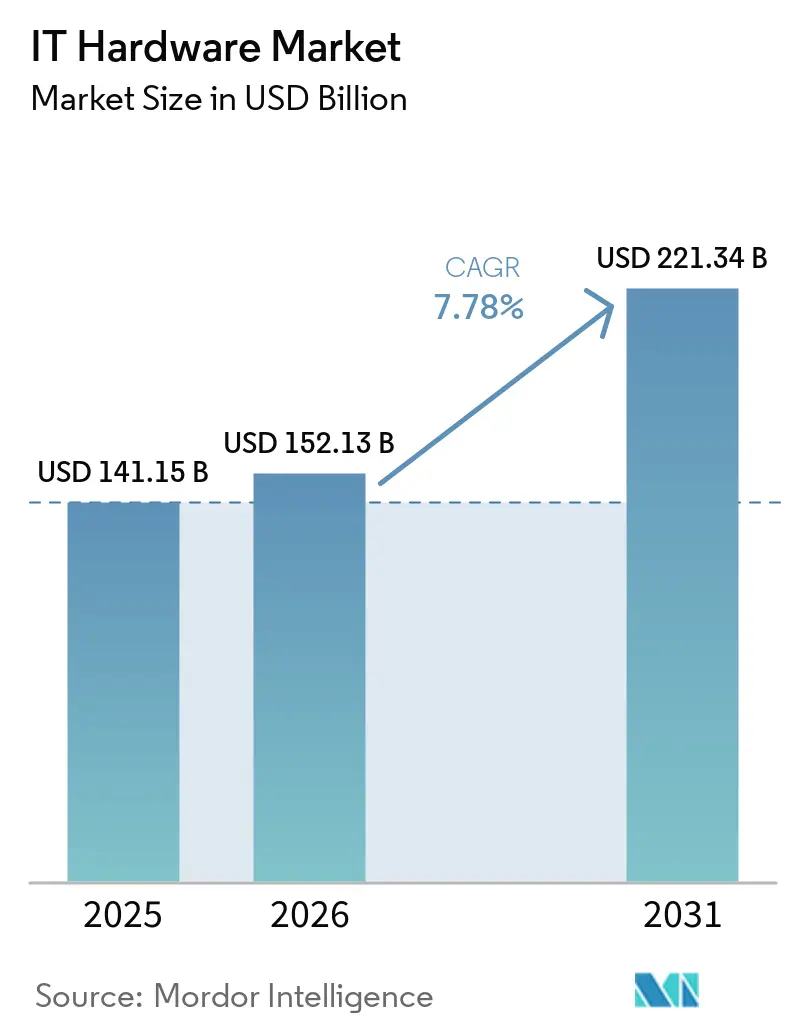
| Tamaño del Mercado (2026) | 152.13 Mil millones de dólares |
| Tamaño del Mercado (2031) | 221.34 Mil millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 7.78 % |
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | América del Norte |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Hardware de TI por Mordor Intelligence
El tamaño del mercado global de hardware de TI fue valorado en USD 141,15 mil millones en 2025 y se estima que crecerá de USD 152,13 mil millones en 2026 hasta alcanzar USD 221,34 mil millones en 2031, a una CAGR del 7,78% durante el período de pronóstico (2026-2031). La demanda se acelera a medida que las empresas renuevan sus PC antes del fin de soporte de Windows 10, implementan servidores preparados para IA y cumplen con los mandatos de soberanía de datos. Los proveedores de nube norteamericanos continúan expandiendo sus campus de hiperescala, mientras que los fabricantes de Asia-Pacífico modernizan la producción con computación en el borde. El ajuste en el suministro de semiconductores y la regulación de residuos electrónicos moderan el impulso a corto plazo, pero no desvían las perspectivas de crecimiento a largo plazo. La competencia entre proveedores se intensifica en torno a soluciones integradas de cómputo, almacenamiento y redes que acortan los tiempos de implementación y mejoran la eficiencia energética. Las relaciones directas con OEM siguen dominando la adquisición en grandes empresas, aunque los canales en línea de rápido crecimiento ahora ofrecen a las empresas más pequeñas un acceso asequible a equipos de nivel empresarial.
Conclusiones Clave del Informe
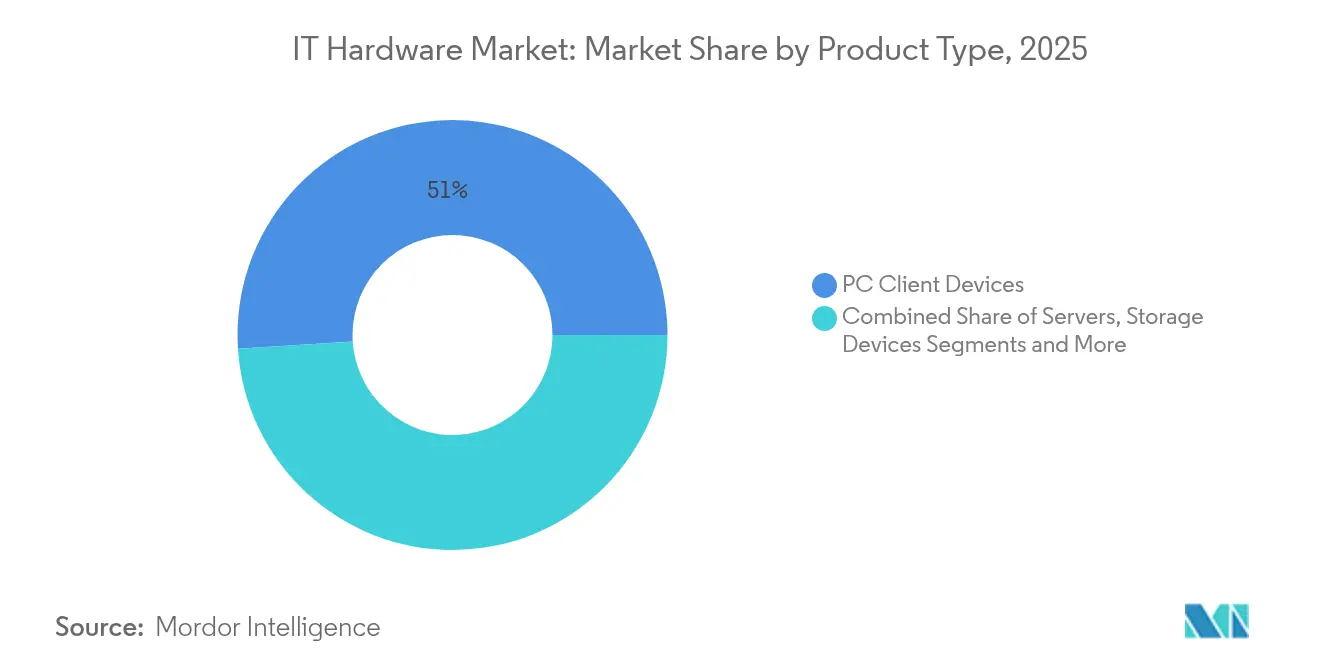
- Por tipo de producto, los dispositivos de cliente PC lideraron con el 51,02% de la participación del mercado de hardware de TI en 2025; se proyecta que los servidores registren una CAGR del 8,95% hasta 2031.
- Por usuario final, las empresas mantuvieron una participación del 47,25% del tamaño del mercado de hardware de TI en 2025, mientras que los proveedores de servicios en la nube exhiben la CAGR más alta del 17,05% hasta 2031.
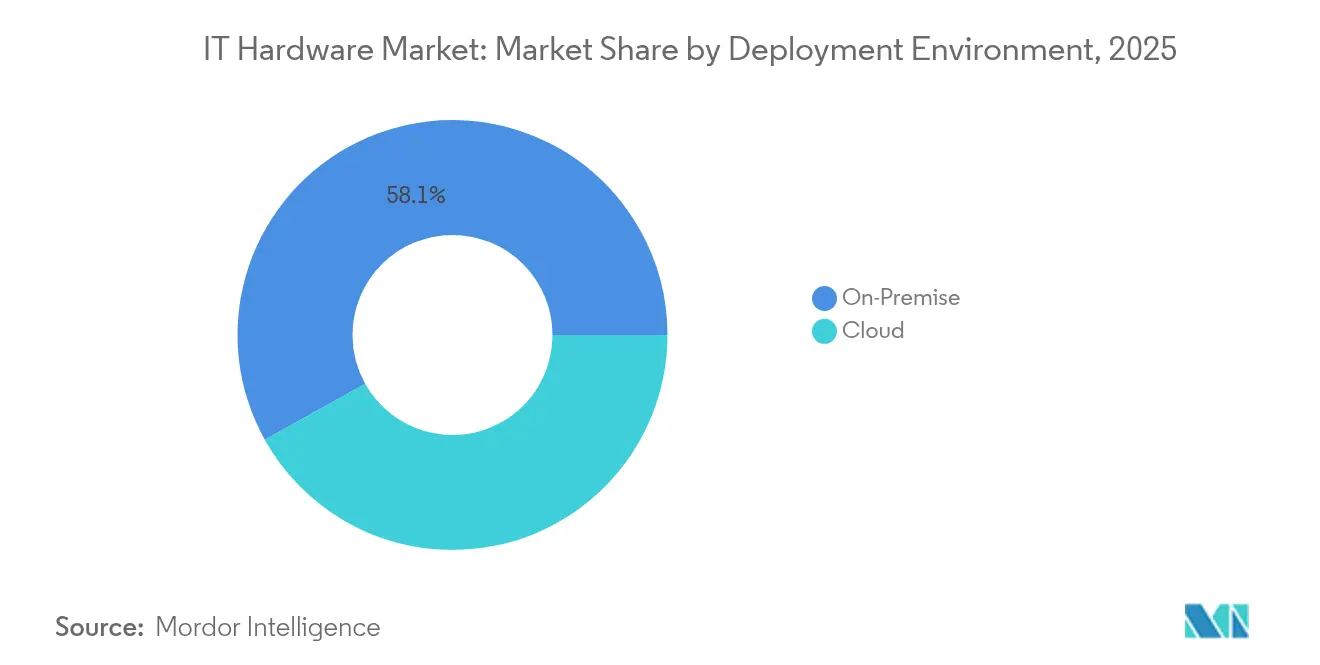
- Por entorno de implementación, las instalaciones locales representaron el 58,10% del tamaño del mercado de hardware de TI en 2025, mientras que las implementaciones en la nube avanzan a una CAGR del 17,12% hasta 2031.
- Por canal de distribución, Directo/OEM representó el 44,70% del tamaño del mercado de hardware de TI en 2025, mientras que el canal en línea avanza a una CAGR del 9,86% hasta 2031.
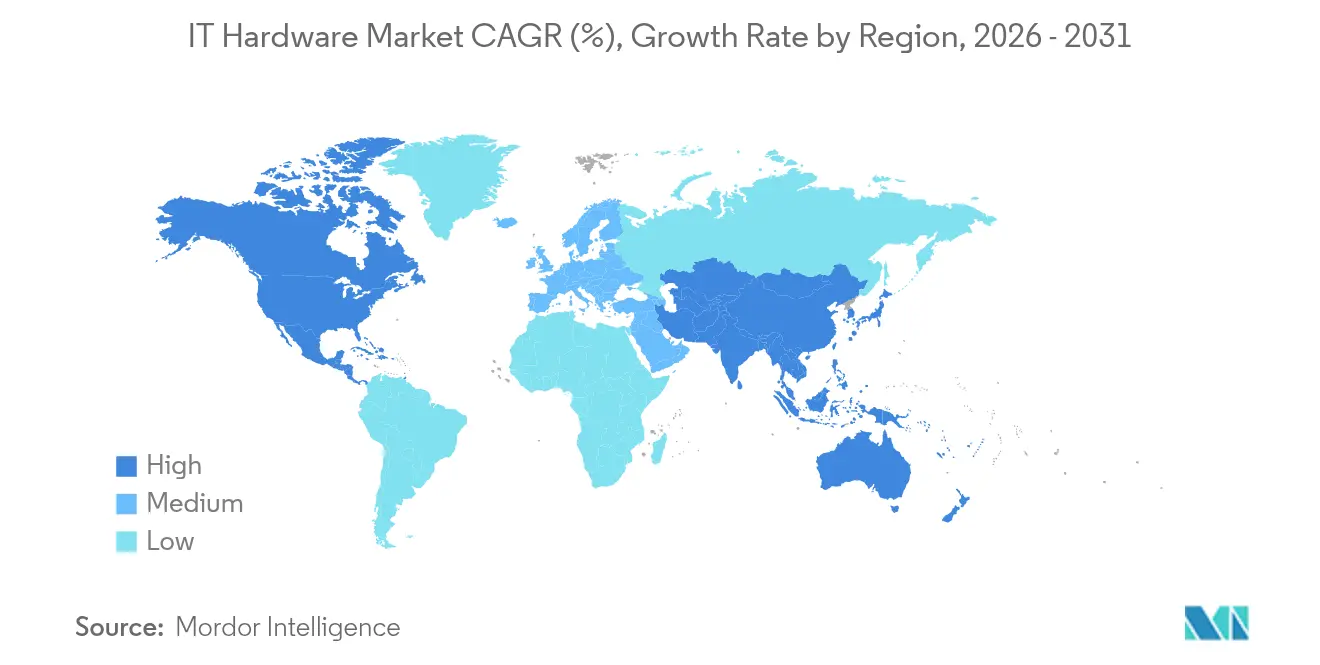
- Por geografía, América del Norte retuvo el 37,40% de la participación de ingresos en 2025; se prevé que Asia-Pacífico se expanda a una CAGR del 9,32% hasta 2031.
Nota: Las cifras de tamaño del mercado y previsión de este informe se generan utilizando el marco de estimación propietario de Mordor Intelligence, actualizado con los últimos datos e información disponibles a partir de 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Cronograma de Impacto |
|---|---|---|---|
| Ciclo de actualización de PC pospandemia antes del fin de soporte de Windows 10 | +1.2% | América del Norte, Europa | Corto plazo (≤ 2 años) |
| Proliferación de servidores y GPU optimizados para IA | +2.1% | América del Norte, Asia-Pacífico | Mediano plazo (2-4 años) |
| Construcción de centros de datos de hiperescala en mercados emergentes | +1.8% | Asia-Pacífico, Oriente Medio y África | Mediano plazo (2-4 años) |
| Crecimiento de kits de inicio de computación en el borde para fábricas inteligentes | +0.9% | Asia-Pacífico, Europa | Largo plazo (≥ 4 años) |
| Regulaciones de derecho a reparar y actualización modular | +0.7% | Europa, América del Norte | Largo plazo (≥ 4 años) |
| Incentivos de hardware para soberanía digital | +1.1% | América del Norte, Europa, Asia-Pacífico | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Ciclo de actualización de PC pospandemia antes del fin de soporte de Windows 10
Las empresas se enfrentan a una fecha límite estricta de fin de soporte de Windows 10 en octubre de 2025. Los costos del plan de seguridad extendida de Microsoft escalaron a 427 USD por dispositivo en el tercer año, lo que hace que el nuevo hardware sea más económico que aplicar parches [1]. Los dispositivos adquiridos para el trabajo remoto en 2020–2021 alcanzan ahora su ventana natural de reemplazo de cuatro años. Sistemas hospitalarios de EE. UU. como Kaiser Permanente ya han actualizado flotas completas para registros electrónicos de salud basados en Windows 11. Los grandes bancos siguen la misma tendencia; JPMorgan Chase destinó 2,1 mil millones de USD en 2024 para actualizaciones de seguridad de endpoints vinculadas a PCs modernas. El doble catalizador impulsa la demanda de laptops, equipos de escritorio y estaciones de trabajo especializadas conformes en sectores regulados del mercado de hardware de TI.
Proliferación de servidores y GPU optimizados para IA
Las cargas de trabajo de IA pasan de proyectos piloto a producción, elevando marcadamente la demanda de servidores especializados. Los ingresos del centro de datos de NVIDIA se dispararon a USD 47.500 millones en el año fiscal 2024 a medida que las empresas estandarizaron la computación basada en GPU. Dell Technologies reportó una cartera de pedidos de servidores de IA que se expandió de USD 800 millones a USD 2.900 millones en un solo trimestre, lo que subraya la urgencia de equipos preparados para IA. Fabricantes como Siemens integran estos sistemas en los pisos de producción para habilitar el mantenimiento predictivo, mientras que Goldman Sachs invirtió USD 1.200 millones en 2024 para asegurar la capacidad de análisis de riesgo en milisegundos. El cambio también acelera el gasto en redes de alto ancho de banda y almacenamiento de baja latencia que mantienen los clústeres de IA plenamente utilizados.
Construcción de centros de datos de hiperescala en mercados emergentes
Asia-Pacífico requiere una inversión de USD 116.200 millones en centros de datos hasta 2030, liderada por Japón con USD 35.400 millones e India con USD 16.400 millones. El levantamiento de la moratoria de Singapur en 2024 desencadenó una oleada de construcción, con operadores de hiperescala anunciando USD 8.000 millones en instalaciones orientadas a IA. Los racks de enfriamiento líquido y los nodos GPU densos dominan los nuevos proyectos. El Marco Nacional de Gobernanza de Datos de India obliga al procesamiento local de datos sensibles, impulsando compras de hardware en todos los sectores. La construcción amplía las cadenas de suministro regionales y sustenta la demanda a largo plazo de servidores y equipos de red.
Crecimiento de kits de inicio de computación en el borde para fábricas inteligentes
Los nodos de borde robustos ahora procesan datos de IoT industrial de forma local para reducir la latencia de 100 milisegundos a menos de 10 milisegundos en plantas automotrices. Los paquetes de inicio combinan cómputo, almacenamiento y conectividad, con un costo de USD 50.000 a USD 200.000 por sitio, una entrada asequible para fábricas de tamaño mediano. BMW y Mercedes-Benz utilizan estos sistemas para impulsar el mantenimiento predictivo y los controles ópticos de calidad. Los proveedores refinan diseños sin ventilador y componentes de temperatura extendida que cumplen con las restricciones del piso de fábrica. La oportunidad escala a medida que los proveedores de Asia-Pacífico replican los casos de éxito alemanes en clústeres de electrónica y textiles.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Cronograma de Impacto |
|---|---|---|---|
| Escalada de la regulación de residuos electrónicos y costos de eliminación | -0.8% | Europa, América del Norte, Asia-Pacífico | Mediano plazo (2-4 años) |
| Perturbaciones geopolíticas en la cadena de suministro de semiconductores | -1.4% | Global, con foco en Asia-Pacífico | Corto plazo (≤ 2 años) |
| Volatilidad arancelaria que impulsa gastos de reubicación de OEM | -0.6% | América del Norte, Europa | Corto plazo (≤ 2 años) |
| Migración a la nube que canibaliza el gasto en hardware local | -0.9% | Global | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Escalada de la regulación de residuos electrónicos y costos de eliminación
La Directiva de Residuos de Aparatos Eléctricos y Electrónicos de la UE exige ahora un reciclaje del 85% para 2027, lo que eleva los costos de rediseño y logística para los fabricantes. La Ley de Derecho a Reparar de California obliga a los proveedores a mantener piezas y manuales durante siete años, lo que remodela las hojas de ruta de productos. Los clientes incorporan las tarifas de eliminación en el costo total de propiedad, extendiendo los ciclos de renovación. Microsoft amplió la vida útil de sus propios PCs de cuatro a cinco años para limitar el volumen de residuos en vertederos. Los proveedores con chasis modulares obtienen ventaja en la industria del hardware de TI, mientras que los modelos de obsolescencia programada pierden relevancia.
Perturbaciones geopolíticas en la cadena de suministro de semiconductores
Los controles de exportación y los subsidios alteran la disponibilidad de chips. La Ley CHIPS de EE. UU. desplaza la capacidad de las fundiciones, pero restringe las asignaciones a corto plazo. Taiwán sigue proporcionando el 63% de la fabricación avanzada, lo que deja la cadena de suministro de hardware de TI expuesta a riesgos regionales. La expansión de la fundición de Intel y las construcciones de sistemas internos de AMD buscan la diversificación, aunque necesitan hasta cinco años para alcanzar la producción plena. Las empresas se protegen mediante la doble fuente de CPUs, la extensión de la vida útil de los activos y el mantenimiento de inventarios más elevados, lo que incrementa las necesidades de capital de trabajo y ralentiza el despliegue de hardware.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Producto:
Los Servidores Impulsan la Transformación de la Infraestructura de IALos ingresos por servidores crecen a una CAGR del 8,95%, la más rápida en el mercado de hardware de TI, a medida que las empresas adoptan nodos GPU densos para el entrenamiento de modelos de IA. Dell registró USD 4.200 millones en ventas de servidores en el tercer trimestre de 2024 en construcciones centradas en IA. En contraste, los PC mantienen una participación del 51,02% pero ahora experimentan ciclos de reemplazo prolongados. El almacenamiento y las redes siguen la demanda de servidores, añadiendo ancho de banda y enlaces de baja latencia para clústeres de IA. El enfriamiento líquido y los racks verticalmente integrados difuminan los límites tradicionales entre productos. La adquisición de ZT Systems por parte de AMD le otorga capacidad de diseño personalizado, alineándose con la preferencia de los hiperescaladores por unidades a medida. Los periféricos registran una demanda estable gracias al trabajo híbrido, mientras que las puertas de enlace de borde crean nuevos microsegmentos en entornos industriales.
La arquitectura híbrida domina las salas de servidores. Las empresas combinan CPU x86 con aceleradores, equilibrando costo y rendimiento. La eficiencia energética se ha convertido en un criterio de compra de primera línea a medida que suben las tarifas de servicios públicos. El tamaño del mercado de hardware de TI para servidores está preparado para expandirse de manera constante junto con las oleadas de implementación de IA hasta 2031. Los proveedores capaces de suministrar racks llave en mano con subsistemas de energía y refrigeración protegen los márgenes frente a las alternativas de caja blanca.



Por Usuario Final:
Los Proveedores de Nube Aceleran las Inversiones en InfraestructuraLas empresas retuvieron el 47,25% del gasto en 2025, aunque se prevé que los proveedores de nube las superen con una CAGR del 17,05%. AWS destinó solo USD 12.700 millones en el tercer trimestre de 2024 a desembolsos de capital para centros de datos y servidores de IA. Los compradores gubernamentales incrementan la capacidad nacional para cumplir con las normas de soberanía. El sector sanitario pivota hacia la telemedicina y los registros seguros de pacientes, requiriendo matrices de almacenamiento cifradas. Las empresas de BFSI renuevan los puntos finales para satisfacer las auditorías de ciberresiliencia. La industria manufacturera instala clústeres de borde para datos de producción en tiempo real, y las empresas de medios implementan suites de edición en 8K. Los operadores de telecomunicaciones integran hardware de TI en las redes centrales 5G, prefiriendo dispositivos de cómputo convergidos.
El gasto de capital de los líderes en la nube establece un piso elevado para la demanda de servidores, conmutadores y almacenamiento, amortiguando a los proveedores frente a las caídas cíclicas. Las empresas, mientras tanto, adoptan la TI híbrida, conservando activos internos para cargas de trabajo reguladas. El mercado de hardware de TI se beneficia de ambas corrientes, generando un perfil de mezcla de usuarios equilibrado durante la década.
Por Entorno de Implementación:
Las Estrategias Híbridas Equilibran el Control y la EscalabilidadLas instalaciones locales aún representan el 58,10% del tamaño del mercado de hardware de TI en 2025. Las instituciones financieras como JPMorgan mantienen sus pilas de banca central en las instalaciones por razones de latencia y gobernanza. Las instancias en la nube crecen rápidamente donde el entrenamiento de IA y la capacidad de pico son críticos, alcanzando una CAGR del 17,12% hasta 2031. Los reguladores impulsan el control interno; la Ley de Resiliencia Operativa Digital de la UE obliga a los bancos a mantener la autoridad operativa, reforzando el gasto en hardware dentro de los centros de datos. La asignación de cargas de trabajo ahora depende del cumplimiento normativo, la latencia y el costo, en lugar de políticas generales de nube. Los proveedores venden líneas de servidores idénticas para ambos entornos, lo que permite a los clientes mover cargas de trabajo sin necesidad de rediseño.
La adopción del modelo híbrido genera interés en kits de rack de conexión sencilla que se instalan en instalaciones de coubicación. Las nubes de borde dentro de las fábricas se integran con análisis de nube pública. Como resultado, el mercado de hardware de TI captura ingresos en múltiples modelos de consumo en lugar de perder ventas ante un único patrón de implementación.

Por Canal de Distribución:
Los Canales en Línea Democratizan el Acceso al Hardware EmpresarialLas rutas directas OEM representan el 44,70% de las ventas en 2025, ya que los grandes compradores exigen construcciones personalizadas y soporte prioritario. Sin embargo, los mercados en línea registran una CAGR del 9,86%, abriendo el mercado de hardware de TI a pequeñas empresas que antes solo compraban equipos reacondicionados. Amazon Business lista SKU de servidores estandarizados que cumplen con las líneas de base de cumplimiento comunes. Los integradores de sistemas pivotean hacia servicios de ciclo de vida y soluciones verticales en lugar de la simple reventa. La tienda electrónica de estilo consumidor de Dell para PC de IA muestra cómo los titulares se adaptan a los hábitos de compra de autoservicio.
Los distribuidores regionales agrupan financiamiento y servicios administrados, especialmente vitales en mercados emergentes. El crecimiento en línea introduce transparencia de precios, presionando los márgenes, pero amplía el volumen total direccionable. Los proveedores mantienen modelos por niveles, protegiendo las cuentas de alto contacto mientras capturan la demanda digital de larga cola.
Análisis Geográfico
Mercado de Hardware de TI en América del Norte
América del Norte contribuyó con el 37,40% de los ingresos en 2025 gracias a la adopción temprana de la IA y la expansión a hiperescala. Los programas federales de nube y las actualizaciones tecnológicas del sector privado sostienen ciclos de renovación constantes. Las empresas adoptan la TI híbrida, lo que impulsa pedidos equilibrados entre PC, servidores y hardware de red. El diseño sostenible también gana terreno, con proveedores que ofrecen bastidores energéticamente eficientes para cumplir los objetivos de reducción de carbono.
Mercado de Hardware de TI en Asia-Pacífico
Asia-Pacífico lidera el crecimiento con una CAGR del 9,32% hasta 2031. La inversión planificada de Japón de 35,4 mil millones de USD en centros de datos respalda compras masivas de servidores GPU y sistemas de refrigeración líquida. India avanza en marcos de bienes públicos digitales, lo que obliga al procesamiento doméstico y amplía la capacidad local de servidores. Los proveedores tecnológicos autóctonos de China ganan cuota de mercado en medio de las tensiones comerciales, mientras que centros del Sudeste Asiático como Singapur atraen construcciones de nube multinacionales. La modernización de la manufactura multiplica el despliegue de nodos perimetrales en toda la región, extendiendo la demanda más allá de las ciudades de primer nivel.
Mercado de Hardware de TI en Europa
Europa registra una expansión moderada anclada en el cumplimiento normativo y los incentivos de sostenibilidad. Las leyes de derecho a la reparación estimulan la demanda de hardware modular, mientras que las normas de soberanía de datos fomentan el ensamblaje regional. Los centros de datos en la nube se ubican en los países nórdicos por su energía renovable, aunque el gasto en instalaciones locales persiste en la banca y los servicios públicos. Europa del Este muestra una inversión de recuperación en PC y actualizaciones de red, añadiendo un impulso de crecimiento al maduro bloque occidental.
Panorama regulatorio
Los controles de exportación, las normas de mercados digitales y los mandatos de sostenibilidad continúan moldeando las estrategias de abastecimiento y las hojas de ruta de productos de los proveedores globales de hardware informático. En Estados Unidos, la Oficina de Industria y Seguridad actualizó la implementación de los controles de exportación de informática avanzada mediante acciones en 2026, incluida una guía de mayo de 2026 que aclaró los requisitos de licencia según la sede de una entidad (incluido el Grupo de Países D:5 o Macao) incluso cuando los envíos se dirigen a otros destinos, lo que aumenta la carga de verificación para las cadenas de suministro de servidores GPU y aceleradores. Por separado, las medidas comerciales de Estados Unidos en enero de 2026 introdujeron un arancel ad valorem inmediato del 25% sobre ciertos chips de informática avanzada importados y productos derivados, lo que añade incertidumbre en el costo desembarcado para los fabricantes de equipos originales y los socios de canal.
En Europa, la aplicación y especificidad técnica en torno a la Ley de Mercados Digitales avanzó en 2026. Los procedimientos de la Comisión Europea sobre la DMA (incluidos asuntos relacionados con la interoperabilidad de Android y Google Search) tradujeron las obligaciones en requisitos de implementación más definidos que pueden afectar los ecosistemas de dispositivos y las decisiones de interoperabilidad empresarial. El cumplimiento en materia de residuos electrónicos y circularidad sigue siendo material para los dispositivos finales y periféricos, y dentro del alcance del informe, los objetivos de la RAEE de la UE (85% de reciclaje para 2027) y las obligaciones de derecho a reparación (por ejemplo, los requisitos de California sobre retención de piezas y manuales) empujan a los fabricantes de equipos originales hacia diseños modulares y un soporte de servicio más prolongado, con una reparabilidad documentada que moldea la lista de materiales, la logística posventa y la planificación de garantías.
Análisis de la cadena de valor
La cadena de valor del hardware informático abarca desde el diseño de semiconductores y la fabricación de obleas hasta el empaquetado avanzado, el ensamblaje de placas y sistemas, la configuración de los fabricantes de equipos originales, y luego la distribución a través de canales directos/OEM, integradores, VAR y canales en línea. Las restricciones aguas arriba siguen concentradas en la capacidad de fundición de última generación y el empaquetado avanzado, y los servidores de IA intensifican esta presión debido a la demanda de componentes GPU o aceleradores e interconexiones de alto ancho de banda. El cambio hacia racks de mayor densidad y arquitecturas preparadas para refrigeración líquida aumenta las dependencias de la entrega de energía, los componentes térmicos y los diseños validados a nivel de rack, convirtiendo la interoperabilidad y los ciclos de calificación en un paso importante entre los proveedores de componentes y los fabricantes de sistemas.
En la etapa intermedia, los socios globales de EMS y ODM ensamblan y prueban sistemas, mientras que los grandes fabricantes de equipos originales (por ejemplo, Dell, HP y Lenovo) integran CPU y GPU, almacenamiento, redes, seguridad de firmware y servicios de ciclo de vida en plataformas listas para implementar destinadas a empresas y proveedores de nube. La regionalización está en aumento junto con las iniciativas de resiliencia, destacadas por los compromisos de julio de 2026 en torno a la expansión de la fabricación de semiconductores en Estados Unidos en Arizona vinculada a la inversión de TSMC, lo que refuerza el papel estratégico de la capacidad nacional y los ecosistemas de proveedores locales para la informática crítica. Aguas abajo, la contratación continúa bifurcándose: los hiperescaladores y las grandes empresas buscan un compromiso directo para racks personalizados y suministro prioritario, mientras que los SKU estandarizados se expanden a través de canales en línea, ampliando el acceso para compradores más pequeños pero elevando las expectativas de transparencia de precios y cumplimiento.
Panorama Competitivo
Concentración del Mercado
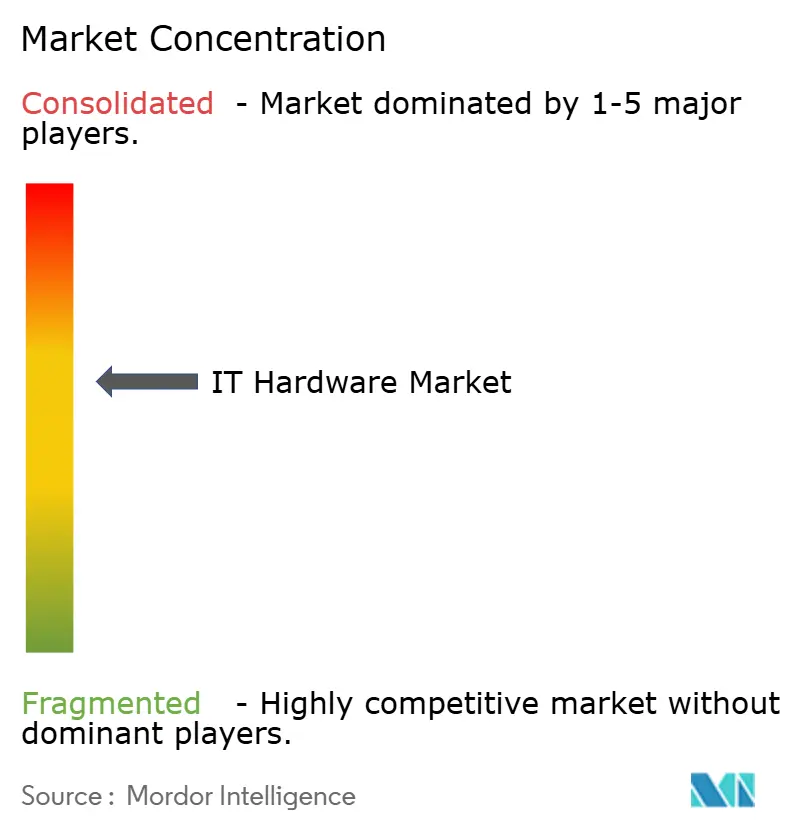
Los grandes proveedores como Dell Technologies, HP Inc. y Lenovo Group mantienen ventajas de escala a través de la logística global y carteras de pila completa. Dell combina servidores PowerEdge con aceleradores NVIDIA o AMD, asegurando una cartera de pedidos equivalente a varios trimestres de producción. HP impulsa el diseño sostenible, mientras que Lenovo se expande hacia el almacenamiento empresarial mediante su oferta por Infinidat. NVIDIA avanza en la cadena de valor, empaquetando GPU con redes en dispositivos completos vendidos a través de socios. La compra de ZT Systems por parte de AMD le otorga acceso inmediato a construcciones personalizadas para hiperescaladores.
Los especialistas desafían a los titulares en segmentos de nicho. Cerebras comercializa motores de IA a escala de oblea distribuidos por Dell. Los disruptores de almacenamiento impulsan tejidos NVMe sobre Fibre para desbloquear el rendimiento de las GPU. Las empresas enfocadas en el borde diseñan micro-centros de datos sin ventilador. La resiliencia de la cadena de suministro ocupa un lugar destacado; los proveedores destacan el abastecimiento de silicio multi-fundición y el ensamblaje local para mitigar los choques geopolíticos. La competencia de precios persiste, aunque los compradores recompensan cada vez más el servicio de ciclo de vida y la eficiencia energética por encima del costo inicial.
La consolidación se avecina a medida que las soluciones integradas superan a los productos independientes. Las alianzas florecen en torno a arquitecturas de referencia compartidas. Los líderes del mercado invierten en seguridad de firmware y software de soporte predictivo que ancla la fidelización del cliente a largo plazo. El campo competitivo resultante combina hardware, software y servicios, elevando las barreras de entrada para los recién llegados sin carteras amplias.
Líderes de la Industria de Hardware de TI
-
HP Inc.
-
Samsung Electronics Co. Ltd.
-
Intel Corporation
-
Dell Technologies Inc.
-
Acer Inc.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Hardware de TI Empresas cubiertas en este informe
- Upwork Inc.
- Fiverr International Ltd.
- Freelancer Limited
- Toptal LLC
- Guru.com LLC
- PeoplePerHour.com Ltd.
- DesignCrowd Pty Ltd.
- Contently Inc.
- WorkGenius GmbH
- WorkMarket, Inc.
- Catalant Technologies, Inc.
- 99designs by Vista
- Behance (Adobe Inc.)
- TaskRabbit, Inc.
- Amazon Mechanical Turk (Amazon.com, Inc.)
- UpStack Technologies, Inc.
- Workana Inc.
- Gigster LLC
- Aquent LLC
- FlexJobs Corporation
Oportunidades de mercado y perspectivas futuras
El despliegue de infraestructura de IA está ampliando la oportunidad direccionable para plataformas integradas de servidores, almacenamiento y redes que llegan como sistemas calificados a nivel de rack en lugar de componentes discretos. La evidencia de la respuesta del lado de la oferta incluye acciones de capacidad de semiconductores y empaquetado en julio de 2026 en varias regiones, como TSMC ampliando sus compromisos de fabricación en Estados Unidos, Micron avanzando en la construcción de su planta en Clay, Nueva York, Intel iniciando una gran inversión en su campus de Leixlip en Irlanda, y Tower Semiconductor anunciando un programa de expansión en Japón que incluye fotónica de silicio y soporte de empaquetado avanzado. Estas medidas apuntan a un espacio de mercado para que los fabricantes de equipos originales y los proveedores de componentes conviertan la nueva disponibilidad de silicio en sistemas completos y listos para implementar, con diseños validados de refrigeración y energía para entornos de centros de datos de alta densidad.
Un segundo espacio en blanco es el de los servicios de ciclo de vida, cumplimiento y circularidad vinculados al endurecimiento de las obligaciones de residuos electrónicos y derecho a reparación, donde los proveedores pueden diferenciarse mediante chasis modulares, disponibilidad de piezas y logística verificada de reciclaje o devolución. Del lado de la demanda, el fin del soporte de Windows 10 en octubre de 2025 continúa adelantando las decisiones de renovación de dispositivos finales hacia los ciclos de contratación de 2026, mientras que los marcos de soberanía de datos (por ejemplo, la dirección de gobernanza nacional de datos de India referenciada en el contexto del informe) respaldan las implementaciones de informática dentro del país que requieren servidores, almacenamiento y hardware de red conformes. Los plazos de entrega cortos de componentes y los amortiguadores limitados en torno a la memoria, los transceptores y la conmutación también elevan el valor de la garantía de suministro, el abastecimiento múltiple y la estandarización de configuraciones, dejando espacio para fabricantes de equipos originales, distribuidores e integradores que puedan garantizar la disponibilidad y acelerar el tiempo de instalación para empresas y operadores de nube.
Desarrollos recientes de la industria en Mercado de Hardware de TI
- Julio de 2026: Intel amplió su colaboración con Google Cloud para implementar Gemini Enterprise como parte de un impulso más amplio de transformación empresarial. La medida refuerza el cambio entre los principales proveedores de hardware hacia el empaquetado de plataformas de silicio con ecosistemas de software de nube e IA que influyen en las decisiones de renovación e implementación de hardware empresarial.
- Junio de 2026: HP anunció una asociación estratégica con OpenAI para integrar la plataforma Frontier en las operaciones de HP. Esto fortalece el posicionamiento de HP en torno a los flujos de trabajo habilitados por IA y las experiencias de dispositivos, apoyando la diferenciación en dispositivos empresariales y experiencias gestionadas junto con las especificaciones tradicionales de hardware.
- Abril de 2026: Intel recompró una participación accionaria del 49% en su empresa conjunta Fab 34 en Irlanda a Apollo por 14.2 mil millones de USD. La transacción aumenta el control de Intel sobre un activo de fabricación europeo crítico y respalda las narrativas de garantía de suministro para las plataformas de hardware empresarial y de centros de datos que dependen de hojas de ruta avanzadas de CPU.
Mercado de Hardware de TI Alcance del informe y metodología de investigación
Definición y Cobertura del Mercado
Para este informe, el mercado global de hardware de TI se define como el valor de los equipos físicos de computación y conectividad vendidos a usuarios finales a través de rutas directas y de canal, en toda la demanda empresarial y del sector público a nivel mundial.
Exclusiones del alcance: El software puro, los servicios de TI y los servicios de telecomunicaciones quedan excluidos de esta estimación del mercado.
Descripción General de la Segmentación
- Por Tipo de Producto
- Dispositivos de Cliente PC
- Servidores
- Dispositivos de Almacenamiento
- Hardware de Redes
- Periféricos y Accesorios
- Puertas de Enlace de Borde e IoT
- Por Usuario Final
- Empresas
- Gobierno y Sector Público
- BFSI
- Salud
- Educación
- Medios de Comunicación y Entretenimiento
- Proveedores de Servicios en la Nube
- Operadores de Telecomunicaciones
- Manufactura e Industrial
- Por Entorno de Implementación
- Local
- Nube
- Por Canal de Distribución
- Directo / OEM
- Integradores de Sistemas
- Revendedores de Valor Agregado
- Comercio Minorista en Línea
- Por Geografía
- América del Norte
- Estados Unidos
- Canadá
- México
- América del Sur
- Brasil
- Argentina
- Colombia
- Resto de América del Sur
- Europa
- Alemania
- Reino Unido
- Francia
- Italia
- España
- Rusia
- Países Bajos
- Resto de Europa
- Asia-Pacífico
- China
- Japón
- Corea del Sur
- India
- Australia
- Singapur
- Resto de Asia-Pacífico
- Oriente Medio y África
- Oriente Medio
- Arabia Saudita
- Emiratos Árabes Unidos
- Resto de Oriente Medio
- África
- Sudáfrica
- Egipto
- Resto de África
- Oriente Medio
- América del Norte
Fuentes de Datos, Dimensionamiento del Mercado y Validación
Investigación Documental
La investigación documental nos ayudó a construir la estructura inicial del mercado y a establecer límites realistas para los volúmenes, los flujos comerciales y la dirección de los precios. Consultamos fuentes públicas como las estadísticas comerciales de la Comisión de Comercio Internacional de EE. UU., UN Comtrade, los indicadores de TIC de la OCDE y las series macroeconómicas del Banco Mundial para comprender las señales de demanda regional y la dependencia de las importaciones. Para el contexto de implementación empresarial, también revisamos normas y notas de política de organismos como el NIST, además de publicaciones gubernamentales que rastrean el gasto en infraestructura digital.
Para conectar estas señales con la actividad empresarial, utilizamos informes anuales, transcripciones de resultados, presentaciones para inversores y cobertura de prensa de reputación para rastrear los cambios en la combinación de categorías y los impulsores de ciclos, incluido el momento de renovación de PCs y la expansión de centros de datos. Cuando fue necesario, utilizamos suscripciones de pago para obtener información financiera e inteligencia empresarial, bases de datos de patentes y registros de importaciones y exportaciones a nivel de envíos para validar la huella de los proveedores y la dirección del precio de venta promedio sin depender de un único conjunto de datos. Las fuentes mencionadas anteriormente son meramente ilustrativas, y también se utilizaron muchos otros documentos y conjuntos de datos públicos para la recopilación, verificación cruzada y aclaración.
Entrevistas Primarias y Encuestas
El trabajo primario se utilizó para someter a prueba de estrés nuestras hipótesis sobre el momento de la demanda, los márgenes del canal y los movimientos de precios en las principales categorías de hardware antes de que se cerraran los totales finales. Hablamos con una combinación de participantes del lado de los fabricantes de equipos originales y del canal, grandes compradores, integradores y especialistas del sector en APAC, EMEA y las Américas, de modo que el modelo refleja los patrones de compra regionales y las diferentes rutas de adquisición.
Distribución de los encuestados del trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del encuestado | Región |
|---|---|---|
| Nivel superior: 31% | Directores ejecutivos (CXO): 13% | APAC: 51% |
| Nivel medio: 53% | Líderes funcionales/de unidad: 40% | EMEA: 31% |
| Actores menores: 16% | Gerentes: 47% | Américas: 18% |
Dimensionamiento del Mercado y Pronóstico
El dimensionamiento del mercado parte de una construcción descendente en la que la demanda de hardware de TI se reconstruye utilizando una visión del conjunto de demanda por región, y luego se filtra a través de las participaciones por categoría para PCs y estaciones de trabajo, servidores, dispositivos de almacenamiento y hardware de redes. En la práctica, se utilizaron variables como los ciclos de reemplazo de dispositivos empresariales, las adiciones de capacidad en centros de datos, las tasas de incorporación de servidores y almacenamiento, las actualizaciones de puertos de red y el movimiento del precio de venta promedio para mantener los totales anclados a señales observables. Donde los datos públicos son escasos, gestionamos las brechas utilizando rangos conservadores que fueron validados mediante entrevistas, y solo se ajustaron cuando múltiples entradas apuntaban en la misma dirección.
Una vez formados los totales descendentes, realizamos verificaciones ascendentes selectivas utilizando resúmenes de proveedores muestreados, verificaciones de canal y el precio de venta promedio multiplicado por aproximaciones de envíos para categorías clave. Esto ayudó a detectar el exceso de conteo y la doble contabilización entre rutas directas e indirectas. Para el pronóstico, utilizamos análisis de escenarios respaldado por un suavizado de series temporales cortas sobre las tasas de crecimiento por categoría. La trayectoria final estuvo guiada por las opiniones de expertos sobre el momento de renovación, la construcción de infraestructura en la nube y en el borde, y el ritmo de normalización de precios. Cuando el modelo mostraba variaciones bruscas, revisamos los supuestos para que el resultado final se mantuviera explicable y reproducible.
Ciclo de Validación de Datos y Actualización
La validación se realizó mediante triangulación paso a paso a través de señales independientes, y verificamos las variaciones que no coincidían con el comportamiento habitual del mercado, como cambios repentinos de categoría sin un impulsor de demanda correspondiente. Los resultados se compararon con métricas de referencia como las tendencias de envíos de datos comerciales, los comentarios públicos sobre gastos de capital y la dirección de precios a nivel de categoría, seguidos de una segunda revisión centrada en la consistencia aritmética entre regiones y tipos. Si una variación superaba lo que las entrevistas sugerían como realista, volvíamos a contactar a las fuentes y repetíamos los rangos de sensibilidad antes de la aprobación final.
Los informes se actualizan anualmente, y se realizan actualizaciones intermedias cuando ocurren eventos materiales que pueden cambiar la demanda o los precios de manera significativa. Antes de la entrega, un analista realiza una revisión final para que los clientes reciban la perspectiva más actualizada basada en las últimas publicaciones públicas y las verificaciones recién completadas.
Tamaño del Mercado Global de Hardware de TI de Mordor Intelligence Comparado con Otras Estimaciones Publicadas
Las cifras publicadas para el hardware de TI global pueden parecer muy dispares porque cada editor delimita el mercado de manera diferente, y no siempre tratan los servicios, los dispositivos de consumo y los ingresos por componentes de la misma forma. También observamos diferencias cuando una estimación se basa en el gasto y otra en los envíos, lo que puede desplazar los resultados rápidamente en años con volatilidad de precios.
Los teléfonos inteligentes de consumo y los servicios de telecomunicaciones de consumo quedan fuera del alcance de Mordor Intelligence en este caso, lo cual es una razón habitual por la que los rastreadores de gasto en TI más amplios reportan cifras de hardware o de TI total mucho mayores. Otras diferencias suelen derivarse de si se contabilizan los periféricos y las puertas de enlace, si el hardware de seguridad se agrupa dentro de las redes, cómo se tratan los márgenes del canal y si el período utiliza tipos de cambio del año calendario o una visión de 12 meses móviles.
Comparación de referencia
| Fuente | Tamaño del Mercado | Brechas en la Metodología de Investigación |
|---|---|---|
| Mordor Intelligence | 152,13 mil millones de USD (2026) | |
| Tech Spend Tracker A | 579,70 mil millones de USD (2025) | Frecuentemente reportado como gasto en hardware de TI empresarial con una cesta de hardware más amplia, y puede seguir un período móvil en lugar de un año calendario limpio, lo que eleva los totales en comparación con una definición más estricta de solo equipos. |
| Industry Portal B | 475,36 mil millones de USD (2024) | Normalmente mezcla hardware de consumo y empresarial y puede incluir electrónica adyacente o ingresos de dispositivos más amplios, con escasa claridad sobre el tratamiento del canal y las inclusiones de categorías. |
La diferencia en la tabla se explica principalmente por la amplitud de la cesta de hardware y por si la métrica se basa en el gasto frente a una definición de mercado de equipos más estricta. Al mantener las inclusiones de forma explícita y verificar los totales con señales de demanda observables, el número final permanece trazable a entradas claras y puede actualizarse de manera consistente a medida que se dispone de nueva información.
Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño del mercado de hardware de TI en 2026?
El tamaño del mercado de hardware de TI está valorado en USD 152.130 millones en 2026.
¿Cuál es la tasa de crecimiento proyectada hasta 2031?
Se prevé que los ingresos del mercado crezcan a una CAGR del 7,78%, alcanzando USD 221.340 millones en 2031.
¿Qué segmento de producto crece más rápido?
Los servidores registran la CAGR más alta del 8,95% a medida que las empresas implementan infraestructura preparada para IA.
¿Por qué los proveedores de nube son compradores importantes de hardware?
Los proveedores de servicios en la nube expanden los centros de datos rápidamente, mostrando una CAGR del 17,05% en el gasto en hardware para alojar cargas de trabajo de IA y de alto rendimiento.
¿Cómo afecta la regulación a la demanda de hardware?
El fin del soporte de Windows 10 y las nuevas normas de residuos electrónicos impulsan los ciclos de renovación de PC al tiempo que exigen diseños reciclables, moldeando las hojas de ruta de los proveedores.
¿Qué región es el principal motor de crecimiento después de 2025?
Asia-Pacífico lidera con una CAGR del 9,32% debido a la modernización de la manufactura y las inversiones en nube soberana.