
Tamaño y Cuota del Mercado de Pagos Móviles de Egipto
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Período de Datos Pronosticados | 2026 - 2031 |
| Tamaño del mercado en el año base (2025) | 84.93 Mil millones de dólares |
| Tamaño del Mercado (2026) | 92.37 Mil millones de dólares |
| Tamaño del Mercado (2031) | 137.18 Mil millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 8.23 % |
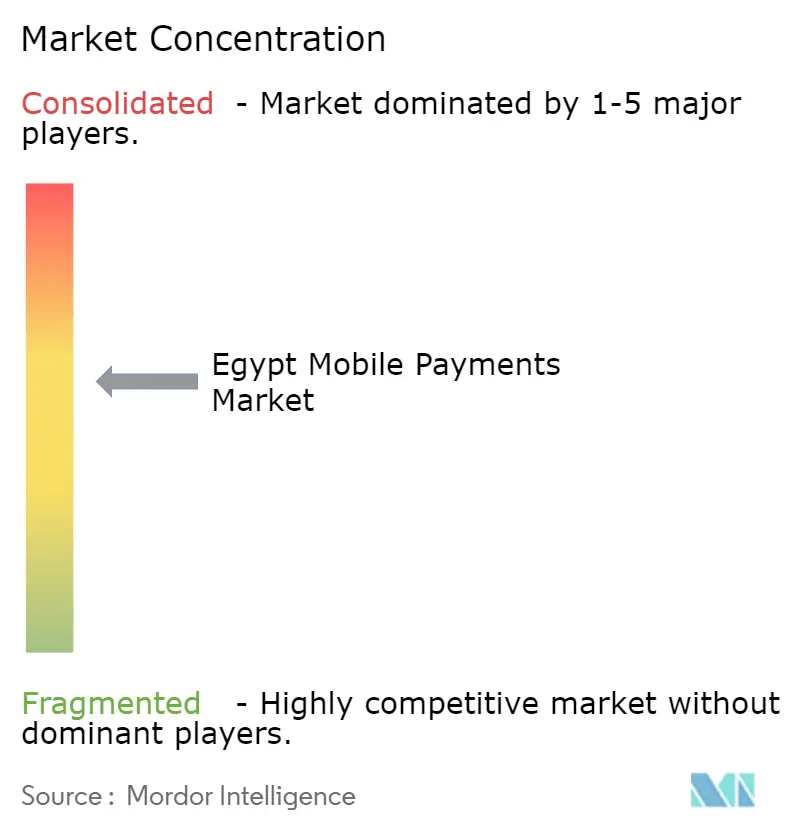
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Pagos Móviles de Egipto por Mordor Intelligence
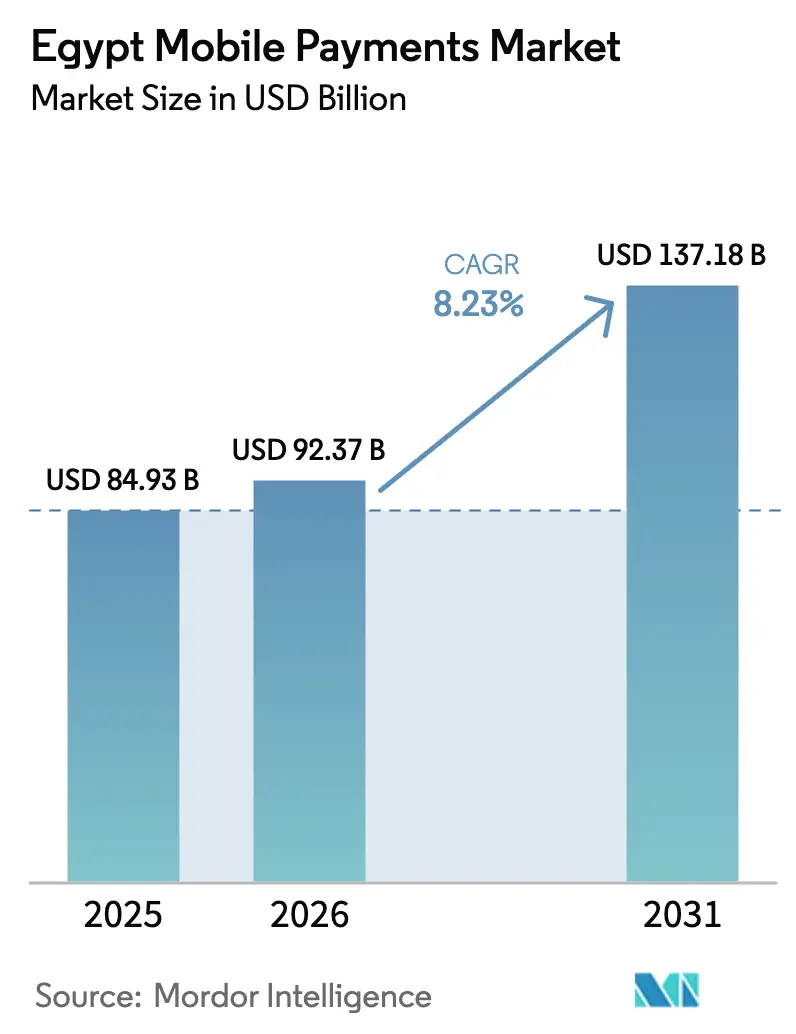
Se proyecta que el tamaño del mercado de pagos móviles de Egipto sea de 84.930 millones de USD en 2025, 92.370 millones de USD en 2026, y alcance los 137.180 millones de USD en 2031, creciendo a una CAGR del 8,23% de 2026 a 2031. Un programa obligatorio de aceptación de códigos QR, la tokenización de las tarjetas Meeza respaldadas por el Estado dentro de las aplicaciones de billetera, y la rápida expansión del sistema de pago instantáneo InstaPay están acelerando conjuntamente la migración del efectivo al entorno digital entre consumidores y microcomercantes. La interoperabilidad de billeteras a través de InstaPay reduce las fricciones de cambio, mientras que las aplicaciones de punto de venta por software convierten los teléfonos inteligentes Android de bajo costo en terminales de pago que cumplen con los umbrales de conformidad del Banco Central de Egipto (BCE). Las remesas transfronterizas de billetera a billetera desde el Consejo de Cooperación del Golfo (CCG) comprimen las comisiones de transferencia por debajo del 3% e inyectan liquidez inmediata en los presupuestos familiares. Las empresas fintech emergentes incorporan servicios de compra ahora, paga después (BNPL) y servicios de valor añadido sobre las billeteras, elevando los ingresos medios por usuario y atrayendo inversión de capital de riesgo a pesar de la compresión de márgenes derivada de los límites de comisiones del BCE.
Conclusiones Clave del Informe
- Por modo de pago, las Ventas en Línea lideraron con una cuota de ingresos del 51,89% en 2025, mientras que se prevé que el Punto de Venta se expanda a una CAGR del 9,12% hasta 2031.
- Por tipo de pago, los métodos basados en código QR capturaron el 48,67% de la cuota del mercado de pagos móviles de Egipto en 2025, aunque se prevé que NFC crezca a una CAGR del 10,24% a medida que se amplíen las asociaciones de tokenización.
- Por tipo de transacción, los flujos Entre Pares representaron el 53,92% del tamaño del mercado de pagos móviles de Egipto en 2025, mientras que se prevé que las transacciones de Persona a Empresa avancen a una CAGR del 9,37% hasta 2031.
- Por aplicación, el Comercio Minorista y el Comercio Electrónico mantuvieron una cuota del 38,59% del tamaño del mercado de pagos móviles de Egipto en 2025, mientras que se proyecta que Transporte y Logística se acelere a una CAGR del 11,56% hasta 2031.
Nota: Las cifras de tamaño del mercado y previsión de este informe se generan utilizando el marco de estimación propietario de Mordor Intelligence, actualizado con los últimos datos e información disponibles a partir de 2026.
Tendencias e Información del Mercado de Pagos Móviles de Egipto
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Aumento de los Pagos en Tiempo Real a través de los Sistemas InstaPay | +2.3% | Nacional, más fuerte en el Gran Cairo, Alejandría y Guiza | Mediano plazo (2-4 años) |
| Integración de las Tarjetas Meeza Respaldadas por el Estado en las Billeteras | +1.8% | Centros urbanos y segmentos de empleados del sector público | Mediano plazo (2-4 años) |
| Transición de los Comerciantes hacia la Aceptación Basada en Código QR bajo el Mandato del BCE | +1.5% | Sectores de comercio minorista formal y hostelería a nivel nacional | Corto plazo (≤ 2 años) |
| Digitalización del Corredor de Remesas Transfronterizas (CCG-Egipto) | +1.2% | Entradas desde los Emiratos Árabes Unidos, Arabia Saudita, Kuwait y Catar | Mediano plazo (2-4 años) |
| Aplicaciones de Compra Ahora, Paga Después que Integran el Pago mediante Billetera | +0.9% | Cairo, Alejandría, Guiza | Corto plazo (≤ 2 años) |
| Análisis de Fraude mediante Inteligencia Artificial Generativa que Reduce las Tasas de Contracargos | +0.5% | Primeros adoptantes entre los bancos de primer nivel | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Aumento de los Pagos en Tiempo Real a través de los Sistemas InstaPay
El diseño de liquidación instantánea de InstaPay elimina el ciclo de compensación de varios días que anteriormente disuadía a los microcomercantes de la aceptación digital. A finales de 2024, 12,5 millones de usuarios ejecutaron 1.500 millones de transferencias por valor de 2,9 billones de libras egipcias (62.200 millones de USD), posicionando firmemente el sistema como la capa de compensación interbancaria de facto de Egipto.[1]Banco Central de Egipto, "Boletín Estadístico Mensual," CBE.ORG.EG La decisión del BCE de incorporar la funcionalidad de código QR a InstaPay reduce los costos de incorporación de comerciantes a casi cero, ya que un teléfono inteligente y un adhesivo estático reemplazan el hardware dedicado de punto de venta. Los efectos de red se intensifican a medida que cada billetera con licencia se conecta al mismo sistema, fomentando el uso de una sola aplicación para los consumidores y ampliando la cobertura de comerciantes disponibles. El piloto transfronterizo de diciembre de 2024 extendió InstaPay a los corredores del CCG, acelerando la liquidez instantánea para los beneficiarios de remesas y añadiendo una fuente de ingresos de alto margen para los operadores de billeteras.
Integración de las Tarjetas Meeza Respaldadas por el Estado en las Billeteras
Meeza contaba con 43,5 millones de tarjetas en circulación en junio de 2025, convirtiéndola en el mayor esquema doméstico de Egipto. La tokenización obligatoria de estas tarjetas en cada billetera canaliza directamente los pagos de nómina del sector público, pensiones y desembolsos de subsidios hacia el ecosistema digital, impulsando el uso activo diario. La integración supera los anteriores programas de billetera aislados porque las credenciales Meeza son interoperables entre los bancos emisores e InstaPay. La seguridad mejora mediante la tokenización a nivel de dispositivo, una lección clave derivada de los más de 40 millones de transacciones NFC de Apple Pay en seis meses. Los proveedores de billeteras obtienen una base de usuarios cautiva para pagos de facturas y ventas adicionales de microcrédito, mientras que los organismos gubernamentales reducen los gastos generales de manejo de efectivo.
Transición de los Comerciantes hacia la Aceptación Basada en Código QR bajo el Mandato del BCE
Una directiva del BCE de junio de 2024 obliga a todo comerciante con una facturación anual superior a 500.000 libras egipcias (10.726 USD) a aceptar pagos digitales, impulsando un despliegue nacional de códigos QR. En comparación con un terminal de punto de venta convencional que cuesta 2.000 libras egipcias (43 USD) o más, un código QR impreso reduce drásticamente el desembolso de capital y elimina el mantenimiento. Paymob incorporó a 390.000 comerciantes en 2025, con las transacciones QR dominando las altas.[2]Paymob Solutions, "Acerca de Paymob," PAYMOB.COM Fawry y las billeteras de telecomunicaciones aprovecharon sus redes de agentes, distribuyendo adhesivos QR a quioscos, cafeterías y flotas de transporte por aplicación. Las comisiones de transacción promedian entre el 1,5% y el 2,0%, e InstaPay garantiza la liquidación al día siguiente, mejorando la visibilidad del flujo de caja para los minoristas de menor escala.
Digitalización del Corredor de Remesas Transfronterizas (CCG-Egipto)
El CCG suministró 19.500 millones de USD en remesas a Egipto en 2023. El piloto de diciembre de 2024 de InstaPay y el servicio de billetera a billetera de Vodafone Cash de abril de 2025 redujeron las comisiones promedio por debajo del 3% y entregaron los fondos en minutos, reemplazando a los operadores de transferencia de dinero en efectivo que antes cobraban hasta el 8%. La alianza de TerraPay de febrero de 2026 con botim money amplía la cobertura en toda África.[3]TerraPay, "Pagos Transfronterizos," TERRAPAY.COM Los flujos más rápidos y económicos aumentan la renta disponible en los hogares del Alto Egipto y el Delta del Nilo, ampliando las compras a comerciantes y los volúmenes de pago de facturas dentro de las billeteras.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Cultura de Consumo Centrada en el Efectivo Fuera de los Centros Urbanos | -1.1% | Gobernaciones rurales y áreas periurbanas | Largo plazo (≥ 4 años) |
| Aumento del Fraude por Intercambio de SIM e Ingeniería Social | -0.7% | A nivel nacional, mayor en ciudades densas | Corto plazo (≤ 2 años) |
| Aplicación Inconsistente de las Normas de Conocimiento del Cliente a través de los Agentes | -0.4% | Redes de agentes informales a nivel nacional | Mediano plazo (2-4 años) |
| Penetración Limitada de NFC en los Terminales de Punto de Venta de los Comerciantes | -0.3% | Pequeños y microcomercantes a nivel nacional | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Cultura de Consumo Centrada en el Efectivo Fuera de los Centros Urbanos
La encuesta Global Findex 2024 muestra que solo el 43,4% de los adultos posee una cuenta de transacciones, y el uso del dinero móvil es del 13,8%, muy por debajo de la tasa de inclusión financiera declarada del 76,3% de Egipto. Los comerciantes informales temen la tributación, la conectividad es poco fiable y los grupos de mayor edad consideran el efectivo más seguro, lo que mantiene la dominancia de la moneda física en las gobernaciones rurales. Dado que el mandato del BCE se dirige a los comerciantes por encima de un umbral de ingresos, millones de microempresas permanecen exentas, limitando los efectos de red. Las redes de agentes deben continuar con costosas operaciones de depósito y retiro de efectivo, comprimiendo los márgenes unitarios y ralentizando las curvas de adopción más allá del Gran Cairo y Alejandría.
Aumento del Fraude por Intercambio de SIM e Ingeniería Social
Los ataques de intercambio de SIM explotan lagunas en los procesos de verificación de las telecomunicaciones, secuestrando contraseñas de un solo uso por SMS y vaciando los saldos de las billeteras. El informe de 2024 de la GSMA enumera el intercambio de SIM como una de las principales amenazas en los mercados de dinero móvil.[4]GSMA, "Informe sobre el Estado del Sector del Dinero Móvil 2024," GSMA.COM El fragmentado panorama de agentes de Egipto y los controles de identidad variables aumentan la vulnerabilidad, lo que llevó al BCE a endurecer las normas de conocimiento del cliente y a limitar los montos de las billeteras no verificadas. Los episodios de fraude erosionan la confianza de los consumidores y empujan a los usuarios más aversos al riesgo de vuelta al efectivo, obligando a los operadores de billeteras a invertir en autenticación biométrica y detección de anomalías basada en inteligencia artificial. Los elevados costos de cumplimiento normativo pesan sobre la rentabilidad hasta que los análisis de fraude maduren y las campañas de educación a los usuarios ganen tracción.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Modo de Pago: El Impulso del Punto de Venta se Acelera con la Adopción del Código QR
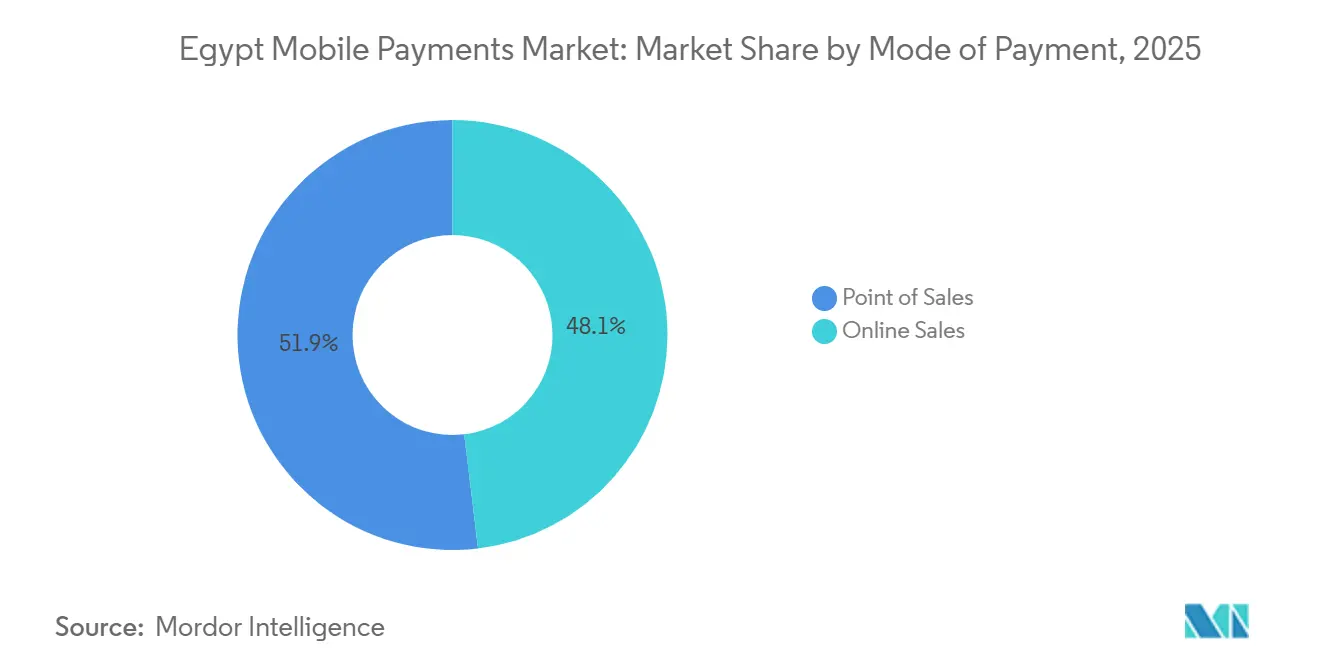
Los canales de Punto de Venta representaron el 48,11% del tamaño del mercado de pagos móviles de Egipto en 2025 y se prevé que se expandan a una CAGR del 9,12% hasta 2031. El cumplimiento del mandato del BCE por parte de los comerciantes, combinado con los costos de incorporación casi nulos para los adhesivos QR, está convirtiendo los mostradores que solo aceptaban efectivo en puntos de aceptación digital a una velocidad sin precedentes. Las aplicaciones de punto de venta por software que transforman los teléfonos Android en terminales eliminan el gasto en hardware y se integran perfectamente con InstaPay, ofreciendo liquidación el mismo día que rivaliza con la liquidez del efectivo. Fawry distribuyó códigos QR a 382.000 agentes, mientras que Paymob habilitó a 390.000 comerciantes en los sectores minorista, de transporte y de hostelería, reduciendo la brecha de dominancia con las Ventas en Línea.
Las Ventas en Línea, aunque aún mayores con una cuota del 51,89% en 2025, enfrentan obstáculos logísticos como los costos de última milla y las preferencias de pago contra entrega fuera de El Cairo. Sin embargo, la línea entre canales se está difuminando: el lanzamiento de transferencia de billetera de Careem Pay permite a los consumidores financiar el transporte por aplicación y la entrega de alimentos dentro de la aplicación, ejemplificando el comercio omnicanal. El mercado de pagos móviles de Egipto se beneficia cuando los comerciantes ofrecen un proceso de pago unificado tanto en línea como en tienda, profundizando la fidelización de los usuarios y la frecuencia de las transacciones. A medida que la aceptación de códigos QR se vuelve omnipresente, el eje competitivo se desplaza desde la disponibilidad de aceptación hacia las funciones de valor añadido, como la integración de BNPL y programas de fidelización.


Por Tipo de Pago: NFC Preparado para Superar al Código QR desde una Base Reducida
Los métodos basados en código QR mantuvieron una cuota del 48,67% en 2025 gracias a su sencilla implementación en teléfonos inteligentes; no obstante, se proyecta que las transacciones NFC crezcan a una CAGR del 10,24%, la más rápida entre los tipos de pago. La entrada de Apple Pay en diciembre de 2024 procesó más de 40 millones de transacciones en seis meses, demostrando el apetito latente por la comodidad del pago por aproximación entre los usuarios de mayor poder adquisitivo. Google Wallet y Samsung Pay amplían la cobertura de dispositivos, mientras que First Abu Dhabi Bank Misr y Geidea están desplegando lectores de punto de venta con capacidad de pago sin contacto.
El cuello de botella es el hardware de los comerciantes: muchos terminales existentes carecen de NFC y los pequeños minoristas se resisten a los costos de actualización. El software Tap on Phone de Mastercard podría inclinar la balanza económica al permitir a los comerciantes aceptar NFC en dispositivos Android sin modificar, pero los pilotos siguen siendo limitados. El código QR disfruta de plena interoperabilidad a través de las especificaciones estandarizadas de InstaPay, manteniendo bajos los costos de cambio. Con el tiempo, prevalecerá la aceptación de modo dual, dando a los consumidores libertad para elegir la opción más rápida y obligando a los adquirentes a agilizar la liquidación en ambos sistemas.
Por Tipo de Transacción: La Formalización de los Pagos de Persona a Empresa Impulsa el Crecimiento
Los flujos Entre Pares capturaron una cuota del 53,92% en 2025 gracias a las transferencias sin comisiones de InstaPay, aunque se prevé que los pagos de Persona a Empresa aumenten a una CAGR del 9,37%, superando el crecimiento general del mercado. La aceptación obligatoria por parte de los comerciantes y el acelerado despliegue de códigos QR animan a los consumidores a canalizar las compras cotidianas a través de las billeteras. Fawry y Paymob incorporaron conjuntamente a más de 770.000 comerciantes, mientras que Orange Cash procesó 943.400 millones de libras egipcias (20.300 millones de USD) en el segundo trimestre de 2025, un aumento del 72% interanual, lo que indica una sólida velocidad en los pagos de Persona a Empresa.
Los pagos Entre Pares siguen siendo la puerta de entrada para los usuarios primerizos, pero el potencial de ingresos reside en los pagos a comerciantes que conllevan comisiones de intercambio y descuento. El BNPL integrado impulsa aún más el valor de los tickets: Valu registró 10.560 millones de libras egipcias (0,23 mil millones) en valor bruto de mercancía en el primer semestre de 2025, con muchas transacciones iniciadas a través del proceso de pago de billetera. A medida que las microempresas se formalizan para acceder al crédito digital, el sector de pagos móviles de Egipto obtiene ganancias compuestas a partir de los datos transaccionales aprovechados para la suscripción de créditos.
Por Aplicación: Transporte y Logística Lideran la CAGR Específica del Sector
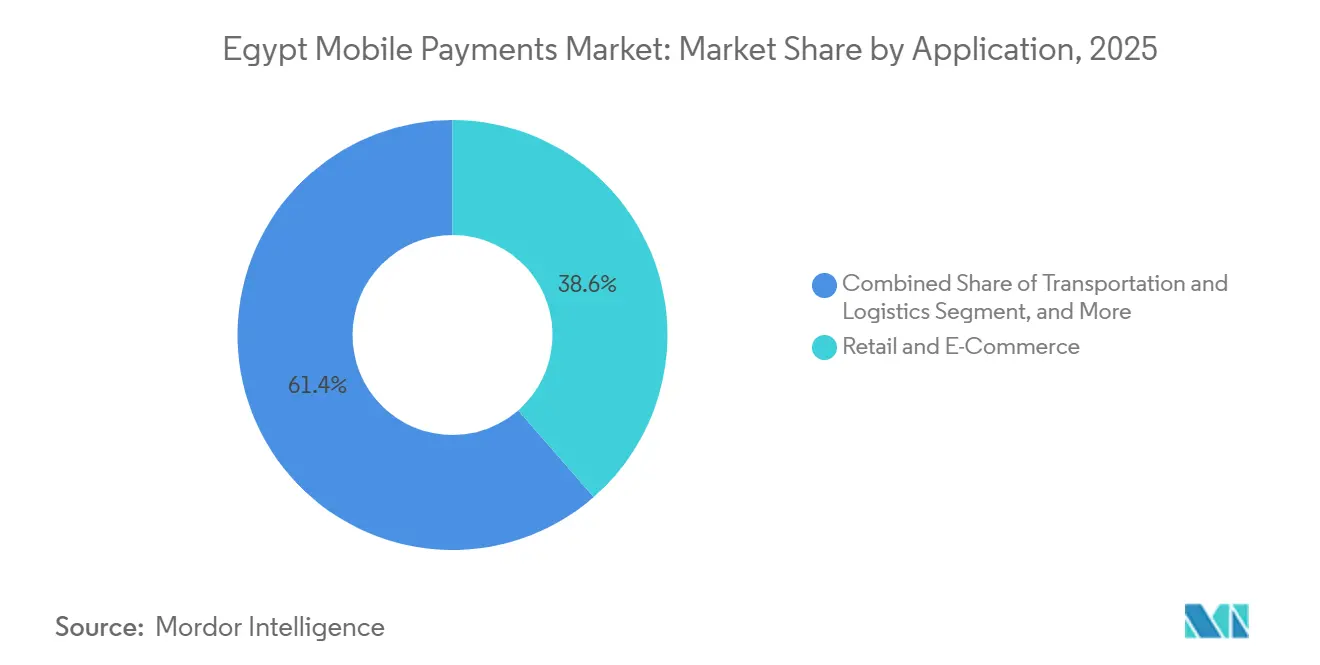
El Comercio Minorista y el Comercio Electrónico acapararon el 38,59% del tamaño del mercado de pagos móviles de Egipto en 2025, aunque se prevé que Transporte y Logística se expanda a una CAGR del 11,56% hasta 2031. El Metro de El Cairo activó torniquetes sin contacto en las Líneas 1 y 2 en diciembre de 2025, y el Banco Nacional de Egipto se alió con Mastercard y Mwasalat Misr para desplegar el pago por aproximación en autobuses interurbanos, catalizando una rápida adopción entre los pasajeros. Las superaplicaciones de transporte por aplicación como Careem integran transferencias de billetera, incorporando los pagos en los desplazamientos diarios.
La hostelería y los servicios de alimentación se benefician del auge de los pedidos en línea y de un creciente flujo turístico que aspira a 30 millones de visitantes para 2028. Las opciones de pago sin contacto y por código QR reducen las complicaciones cambiarias para los viajeros, estimulando las actualizaciones de los comerciantes en los complejos turísticos del Mar Rojo. En el sector sanitario, la asociación de Valu con Vezeeta y Geidea abre planes de pago a plazos para consultas médicas, ampliando la relevancia de las billeteras hacia los servicios esenciales. La educación, la agricultura y los desembolsos gubernamentales completan una larga cola de sectores verticales emergentes que colectivamente impulsarán la diversidad de transacciones al alza durante el horizonte de previsión.
Nota: Las cuotas de segmento de todos los segmentos individuales están disponibles previa compra del informe
Análisis Geográfico
La adopción de billeteras se concentra en el Gran Cairo, Alejandría y Guiza, donde la penetración de teléfonos inteligentes supera el 85%, la densidad de comerciantes es alta y la cobertura de punto de venta por software se amplía diariamente. Orange Cash reportó 46,3 millones de billeteras activas a mediados de 2025 y 943.400 millones de libras egipcias (20.300 millones de USD) en volumen trimestral, lo que atestigua la escala urbana. La red de 382.000 agentes de Fawry tiende puentes entre las brechas físico-digitales, operando quioscos, mostradores de oficinas de correos y furgonetas móviles en ciudades secundarias y municipios rurales.
Las gobernaciones con alta dependencia de remesas en el Alto Egipto reciben liquidez inmediata a través de transferencias de billetera a billetera del CCG que ahora se liquidan en minutos y cuestan menos del 3%, frente a las recogidas de efectivo de varias horas previas a la digitalización. Los pilotos del Banco Mundial añadieron 250.000 nuevas cuentas y elevaron las transacciones de remesas de mujeres en un 13%, un impulso significativo para las finanzas inclusivas. Los núcleos turísticos a lo largo del Mar Rojo, Luxor y Asuán adoptan la aceptación sin contacto para satisfacer las expectativas de los visitantes, y las tiendas de los vestíbulos de los hoteles imprimen cada vez más códigos QR bilingües vinculados a InstaPay.
La adopción rural se rezaga debido a la conectividad irregular a internet, la limitada alfabetización digital y los arraigados hábitos de uso del efectivo. Las empresas de telecomunicaciones están ampliando la cobertura 4G y 5G, pero la fiabilidad del suministro eléctrico y la asequibilidad de los dispositivos siguen obstaculizando el uso consistente de las billeteras. Los planes gubernamentales para la identificación digital y las tarjetas de salud electrónica prometen nuevos puntos de contacto de pago que podrían catalizar la adopción fuera de los núcleos urbanos. Hasta entonces, las redes de agentes seguirán siendo indispensables para las operaciones de depósito y retiro de efectivo, aunque con mayores costos operativos.
Panorama regulatorio
El Banco Central de Egipto (CBE) regula las pasarelas de pago, el dinero electrónico y las billeteras móviles, así como la infraestructura de pagos más amplia, en virtud de la Ley Bancaria N.º 194 de 2020. En marzo de 2024, el CBE emitió su Política de Supervisión de Sistemas y Servicios de Pago, que constituye la base de los requisitos de supervisión posteriores para los operadores en rieles como InstaPay y la aceptación vinculada a billeteras.
En junio de 2025, el CBE emitió normas de licenciamiento y registro para los Operadores de Sistemas de Pago (PSO) y los Proveedores de Servicios de Pago (PSP), llevando al mercado hacia un modelo más formal y supervisado con requisitos de entrada y operación definidos, incluida una ventana de transición que se extiende hasta junio de 2026 para que los actores existentes se regularicen. El entorno de cumplimiento se refuerza con el marco de confianza digital de Egipto, que incluye la Ley contra el Cibercrimen N.º 175 de 2018 y la Ley de Protección de Datos Personales N.º 151 de 2020. Un despliegue del CBE previsto para febrero de 2026 para la aceptación sin contacto mediante dispositivos inteligentes (Soft POS) también amplía el perímetro de aceptación conforme más allá del hardware POS tradicional.
Análisis de la cadena de valor
La cadena de valor de pagos móviles de Egipto abarca el aprovisionamiento de cuentas e identidad (bancos, operadores de telecomunicaciones y redes de agentes), los rieles y esquemas de pago (InstaPay para transferencias instantáneas A2A y el esquema doméstico Meeza), la habilitación de aceptación (PSP/adquirentes, agregadores, distribución de QR y Soft POS) y las experiencias de cara al usuario (billeteras de telecomunicaciones, aplicaciones bancarias y aplicaciones de comercios). En el lado de la demanda, grandes facturadores, plataformas de comercio electrónico, operadores de transporte compartido y tránsito, y comercios PYME generan volumen de transacciones, mientras que los agentes de cash-in/cash-out siguen siendo importantes para la incorporación y la gestión de liquidez fuera de las grandes ciudades.
En la práctica, los facilitadores y los cuellos de botella se están desplazando hacia el cumplimiento normativo, la economía de la aceptación y la capacidad de los dispositivos, más que hacia la conectividad pura. El lanzamiento de la tokenización por parte del CBE en diciembre de 2024, realizado con Visa, Mastercard y Meeza, fortaleció la acreditación NFC y dentro de las aplicaciones. El marco de licenciamiento PSO/PSP de junio de 2025 también profesionalizó el riesgo, la gobernanza y los controles operativos en procesadores y operadores. La distribución del lado de los comercios sigue dependiendo de grandes adquirentes y agregadores capaces de desplegar QR a escala e integrar la liquidación mediante InstaPay, mientras que movimientos paralelos hacia las finanzas incorporadas para flujos comerciales, como las herramientas de cobro en la cadena de suministro ofrecidas por Fawry, conectan la aceptación de pagos con los ciclos de inventario, conciliación y capital de trabajo, junto con ecosistemas de comercio B2B como Cartona y MaxAB.
Panorama Competitivo
Ningún proveedor domina el mercado de pagos móviles de Egipto, lo que refleja la interoperabilidad impuesta por el BCE y la diversa cobertura de casos de uso. Vodafone Cash, Orange Cash y Etisalat Cash explotan la escala de sus suscriptores y la distribución de tiempo de antena, aunque ninguno supera una cuota de transacciones del 15%. Las aplicaciones vinculadas a bancos de Commercial International Bank, National Bank of Egypt y Banque Misr protegen sus bases de depósitos mientras se asocian con plataformas de tokenización para la capacidad NFC.
Fawry pivota de agregador de pagos de facturas a empresa fintech de pila completa, ofreciendo BNPL, adquisición de comerciantes y corredores de remesas, respaldado por 6 millones de transacciones diarias y 52,9 millones de usuarios mensuales. Las empresas fintech emergentes atacan puntos de dolor específicos: Paymob ofrece más de 50 métodos de pago a 390.000 comerciantes, Telda emite tarjetas prepago personalizables para la Generación Z, y MoneyFellows escala un modelo de asociación de ahorro rotativo digital que acumuló 1.500 millones de USD en valor en circulación.
Los movimientos estratégicos se centran en la profundidad del ecosistema más que en la exclusividad del sistema de pago. El servicio de remesas del CCG de Vodafone Cash, la función de comercio de oro dentro de la aplicación de Orange Cash y la asociación de Fawry con Apple Pay ilustran la expansión vertical para fidelizar a los usuarios. Los análisis de fraude mediante inteligencia artificial generativa, como el despliegue de Network International con Abu Dhabi Commercial Bank Egypt, buscan ganancias de eficiencia y mejora de la confianza. Con los márgenes comprimidos por las comisiones limitadas, los proveedores se diferencian a través de complementos de crédito, ahorro e inversión que monetizan el valor almacenado y los datos generados.
Líderes del Sector de Pagos Móviles de Egipto
Paypal Holdings Inc.
Samsung Corporation
Apple Inc
Google LLC (Alphabet Inc.)
Amazon.com Inc
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial

Oportunidades de mercado y perspectivas futuras
La aceptación de bajo costo para comercios sigue siendo un espacio en blanco clave, particularmente entre microcomercios y negocios impulsados por la entrega que históricamente han evitado el hardware POS dedicado. El despliegue de aceptación sin contacto del CBE a través de dispositivos inteligentes en febrero de 2026, junto con el impulso existente de aceptación QR, crea un ciclo de actualización abordable para los PSP y proveedores de software que puedan empaquetar Soft POS conforme, incorporación y conciliación en un único flujo centrado en Android.
La tokenización y la interoperabilidad de esquemas también crean espacio para casos de uso premium que monetizan la seguridad y la comodidad más allá del precio de la transacción por sí solo. La fase de tokenización de tarjetas habilitada por el CBE, lanzada en diciembre de 2024 (integrando Visa, Mastercard y Meeza), junto con la posterior actividad de habilitación bancaria en torno a la tokenización de Apple Pay, amplía la presencia de los pagos NFC y dentro de las aplicaciones. Esto respalda escenarios de transporte, hostelería y comercio minorista de mayor ticket, donde la velocidad y los controles antifraude son importantes. En paralelo, el régimen de licenciamiento PSO/PSP de junio de 2025, con una transición que se extiende hasta junio de 2026, aumenta la demanda de procesamiento conforme, monitoreo y herramientas de fraude/KYC, lo que beneficia a los actores establecidos de escala y a proveedores especializados que atienden a PSP más pequeños, redes de agentes y comercios que necesitan actualizar sus controles sin ralentizar la incorporación.
Desarrollos recientes del sector
- Julio de 2026: Vodafone Egypt anunció una asociación con Banque Misr para expandir los servicios de billetera electrónica Vodafone Cash y ampliar el acceso a servicios financieros digitales. El movimiento fortalece la distribución banco-telecomunicaciones en billeteras y respalda una integración más profunda de los casos de uso de billeteras en los rieles bancarios convencionales.
- Marzo de 2026: Network International amplió la habilitación de tokenización de tarjetas para Apple Pay en Egipto al respaldar bancos importantes adicionales bajo el marco de tokenización autorizado por el CBE. La cobertura más amplia de la tokenización aumenta la base abordable para los pagos móviles NFC y respalda un uso de mayor frecuencia de pago sin contacto donde la aceptación sin contacto está disponible.
- Diciembre de 2024: El Banco Central de Egipto habilitó la primera fase de la tokenización de tarjetas de pago en aplicaciones móviles y activó Apple Pay con integración en Visa, Mastercard y el esquema Meeza. Esto estableció una base regulatoria y técnica para pagos NFC seguros y aceleró la alineación de las hojas de ruta de bancos y billeteras en torno a credenciales tokenizadas.


Marco de la metodología de investigación y alcance del informe
Definición y alcance del mercado
Para este estudio, el mercado de pagos móviles de Egipto se define como el valor de los pagos y transferencias de dinero iniciados a través de un dispositivo móvil y completados mediante rieles digitales, incluidas las transacciones basadas en billeteras y aplicaciones utilizadas en comercios o en línea, y las transferencias de persona a persona.
Exclusiones del alcance: excluimos el pago contra entrega, los pagos exclusivamente con tarjeta que no se inicien a través de una interfaz móvil, y las actividades de banca móvil sin pago que no generan un valor de transacción.
Descripción general de la segmentación
- Por Modo de Pago
- Punto de Venta
- Ventas en Línea
- Por Tipo de Pago
- NFC
- Basado en Código QR
- Otros Tipos de Pago
- Por Tipo de Transacción
- Entre Pares
- Persona a Empresa
- Por Aplicación
- Comercio Minorista y Comercio Electrónico
- Transporte y Logística
- Hostelería y Servicios de Alimentación
- Gobierno y Sector Público
- Otras Aplicaciones (Educación, Sanidad)
Fuentes de datos, dimensionamiento del mercado y validación
Investigación documental
La investigación documental comenzó por construir una visión clara de los rieles de pago y la adopción en Egipto, dado que las fuentes públicas suelen reportar en moneda local y a menudo se centran por separado en billeteras o pagos instantáneos. Consultamos publicaciones oficiales como los comunicados del Banco Central de Egipto, las actualizaciones de la Autoridad Nacional Reguladora de Telecomunicaciones, los comunicados estadísticos de CAPMAS y los programas del Ministerio de Comunicaciones y Tecnología de la Información para comprender los flujos de pago regulados y los factores desencadenantes de políticas.
Para validar las señales de demanda, también utilizamos fuentes como informes anuales de telecomunicaciones y bancos, presentaciones a inversores y estados financieros auditados, seguidos de cobertura periodística de reputación y anuncios de asociaciones o esquemas de pago (por ejemplo, en torno a la aceptación QR y la interoperabilidad). Cuando la divulgación a nivel de empresa era limitada, utilizamos suscripciones de pago centradas en finanzas e inteligencia empresarial, noticias y finanzas, y bases de datos de patentes para verificar cronologías y lanzamientos de productos. Las fuentes documentales mencionadas anteriormente son ilustrativas, y también utilizamos documentos y conjuntos de datos públicos adicionales para la recopilación, validación y aclaración de datos.
Entrevistas y encuestas primarias
El trabajo primario se utilizó para verificar la coherencia de aquello que las fuentes documentales no pueden estandarizar por completo, como cuánto valor de transacción se concentra en el POS frente a lo en línea, y con qué rapidez se está adoptando el QR y el NFC entre las categorías de comercios. Hablamos con una combinación de facilitadores de pagos, bancos y participantes del ecosistema de billeteras, comercios y especialistas del sector en Egipto, y los aportes se utilizaron luego para calibrar los supuestos sobre la combinación de transacciones, los límites de tarifas y el ritmo de adopción año por año.
Distribución de los encuestados del trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del encuestado |
|---|---|
| Nivel superior: 29% | Directivos (CXO): 16% |
| Nivel medio: 49% | Líderes funcionales/de unidad: 33% |
| Actores más pequeños: 22% | Gerentes: 51% |
Dimensionamiento del mercado y pronósticos
El dimensionamiento del mercado utilizó una combinación de enfoques descendente y ascendente, donde el punto de partida fue reconstruir un fondo de valor nacional de pagos móviles utilizando series de valor de transacciones reportadas, adopción de rieles de pago e indicadores de división por canal, y luego alinearlo con el límite del mercado. Una vez configurado el total, se aplicaron verificaciones ascendentes selectivas, como volúmenes de categorías de comercios muestreados multiplicados por tamaños de ticket típicos, y una consolidación ligera del valor de transacción divulgado por participantes visibles del ecosistema, cuando había información disponible.
Algunos aportes prácticos ayudaron a mantener el modelo fundamentado, incluidas las tendencias de billeteras y cuentas activas, la proporción de transacciones canalizadas mediante POS frente a en línea, la expansión de la aceptación QR, el ritmo de uso de los rieles de pago instantáneo, y el movimiento del tamaño de ticket impulsado por la inflación que modifica el valor de transacción incluso cuando los volúmenes son estables. Cuando faltaba un proxy ascendente para un segmento (por ejemplo, microcomercios informales), llenamos los vacíos utilizando supuestos de penetración anclados en la retroalimentación de campo y luego probamos el resultado frente a marcadores de adopción independientes.
Para los pronósticos, utilizamos análisis de escenarios respaldado por suavizado de series de tiempo de corto plazo para evitar sobrestimar los puntos de inflexión. La visión prospectiva estuvo impulsada principalmente por los cambios esperados en el uso de QR y NFC, la velocidad de incorporación de comercios, las mejoras en la interoperabilidad y las acciones regulatorias que modifican los precios y el comportamiento del consumidor, que fueron revisados y ajustados con base en el consenso de expertos.
Validación de datos y ciclo de actualización
La validación se realizó mediante triangulación entre señales independientes, de modo que los totales modelados se verificaron frente a divulgaciones de valor de transacción, métricas de adopción e indicadores de canal, antes de finalizarse. Los valores atípicos se señalaron cuando las tasas de crecimiento o las participaciones de canal se desviaron más allá de lo que los cambios de política, la incorporación de comercios o las condiciones macroeconómicas podían explicar razonablemente, y esos casos se enviaron a una revisión adicional de analistas.
Si persistía una discrepancia tras las verificaciones internas, se iniciaba un contacto de seguimiento con expertos relevantes para volver a comprobar el supuesto que causaba la variación. El informe se actualiza en un ciclo anual, con actualizaciones intermedias cuando ocurren eventos materiales, y se completa una revisión final previa a la entrega para que los clientes reciban la visión de mercado más reciente disponible en ese momento.
Tamaño del mercado de pagos móviles de Egipto de Mordor Intelligence comparado con otras estimaciones publicadas
Los tamaños de mercado publicados para los pagos móviles de Egipto pueden variar bastante, incluso cuando parecen abordar el mismo tema. Las diferencias generalmente provienen de dónde cada estudio traza el límite entre los pagos iniciados por móvil, los pagos digitales más amplios y los servicios adyacentes que se agrupan en una sola cifra.
Al rastrear las series de valor de transacción por canal y tipo de pago y actualizar el momento de conversión de divisas, Mordor Intelligence mantiene la estimación alineada con el valor de los pagos iniciados por móvil en Egipto, en lugar de mezclar flujos digitales no móviles o líneas de ingresos fintech no relacionadas. La variación también proviene de si un estudio cuenta solo los pagos con billetera o también incluye las transferencias por aplicación bancaria, cómo trata la adopción de QR frente a NFC en los pagos de comercios, y si los límites de tarifas y la inflación se manejan como efectos separados sobre el crecimiento del valor.
Comparación de referencia
| Fuente | Tamaño del mercado | Brechas en la metodología de investigación |
|---|---|---|
| Mordor Intelligence | 84,93 mil millones USD (2025) | |
| Revista comercial A | 80,00 mil millones USD (2025) | A menudo se presenta como un hito redondeado y puede apoyarse en la actividad general de billeteras sin una división clara entre POS, en línea y transferencias iniciadas por aplicación bancaria, lo que puede subestimar partes del valor de pagos móviles abordable. |
| Consultora regional B | 87,40 mil millones USD (2025) | Tiende a usar un enfoque más amplio de pagos digitales y puede mezclar los pagos móviles con categorías cercanas y pasos de adopción agresivos, lo que puede elevar el valor por encima de una definición más estricta de pagos iniciados por móvil. |
La dispersión en la tabla se explica principalmente por las decisiones de alcance y por cómo se reconstruye el valor de transacción cuando la información pública es parcial. Nuestro enfoque se mantiene repetible porque cada supuesto se vincula a rieles de pago observables, la combinación de canales y las señales de adopción, y luego se vuelve a verificar mediante aportes de campo antes de finalizar el total.


Preguntas Clave Respondidas en el Informe
¿Qué tamaño tendrá el mercado de pagos móviles de Egipto en 2031?
Se prevé que alcance los 137.180 millones de USD, expandiéndose a una CAGR del 8,23% de 2026 a 2031.
¿Qué canal de pago está creciendo más rápido?
Se proyecta que las transacciones en el Punto de Venta aumenten a una CAGR del 9,12% gracias al mandato nacional de código QR.
¿Por qué la adopción de NFC sigue siendo limitada en Egipto?
Los terminales heredados carecen de lectores sin contacto, y muchos pequeños comerciantes prefieren los adhesivos QR de bajo costo frente a las actualizaciones de hardware.
¿Qué segmentos se benefician más de la integración del BNPL?
El comercio minorista, el comercio electrónico y, cada vez más, la sanidad registran cestas de mayor valor y tasas de conversión más altas cuando el BNPL aparece integrado en el proceso de pago de la billetera.
¿Cómo están afectando las remesas a los volúmenes de pagos móviles?
Las transferencias de billetera a billetera del CCG ahora se liquidan de forma instantánea con comisiones inferiores al 3%, impulsando la liquidez de los hogares y dinamizando la actividad de las billeteras en el Alto Egipto.
¿Qué empresas destacan en la mitigación del fraude?
Abu Dhabi Commercial Bank Egypt y Network International son los primeros adoptantes de análisis mediante inteligencia artificial generativa que reducen las tasas de contracargos.
Última actualización de la página el:



