
Tamaño y Participación del Mercado de Clínicas Móviles
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Tamaño del Mercado (2026) | 6.24 Mil millones de dólares |
| Tamaño del Mercado (2031) | 9.15 Mil millones de dólares |
| Growth Rate (2026 - 2031) | 7.96 % |
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | América del Norte |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Clínicas Móviles por Mordor Intelligence
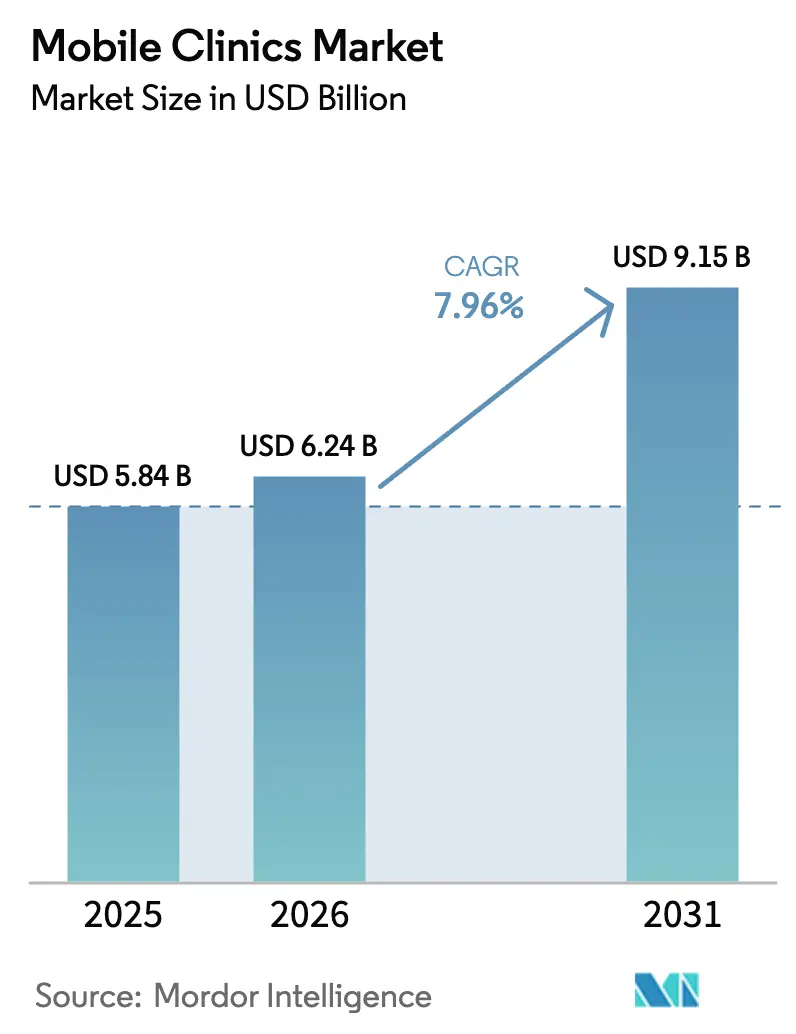
Se espera que el tamaño del Mercado de Clínicas Móviles crezca de USD 5,84 mil millones en 2025 a USD 6,24 mil millones en 2026 y se prevé que alcance USD 9,15 mil millones en 2031 a una CAGR del 7,96% durante 2026-2031.
El giro hacia la atención distribuida, respaldado por incentivos federales y estatales, está redefiniendo la asignación de capital a medida que los sistemas de salud buscan alternativas de recuperación más rápida frente a las construcciones físicas tradicionales. Las leyes de paridad de Medicaid, las subvenciones plurianuales para la salud rural y unas normas de licencia más claras están impulsando las unidades móviles hacia la estrategia convencional. Los operadores están ampliando sus menús de servicios, incorporando diagnósticos de inteligencia artificial y enlaces de telesalud para elevar los niveles de reembolso mientras mantienen bajos los costos fijos. Al mismo tiempo, la presión sobre el flujo de caja, la escasez de personal y los límites de rendimiento por unidad moderan los planes de expansión, lo que obliga a los proveedores a evaluar con mayor precisión la combinación de flota, la densidad de rutas y los modelos de dotación de personal.
Conclusiones Clave del Informe
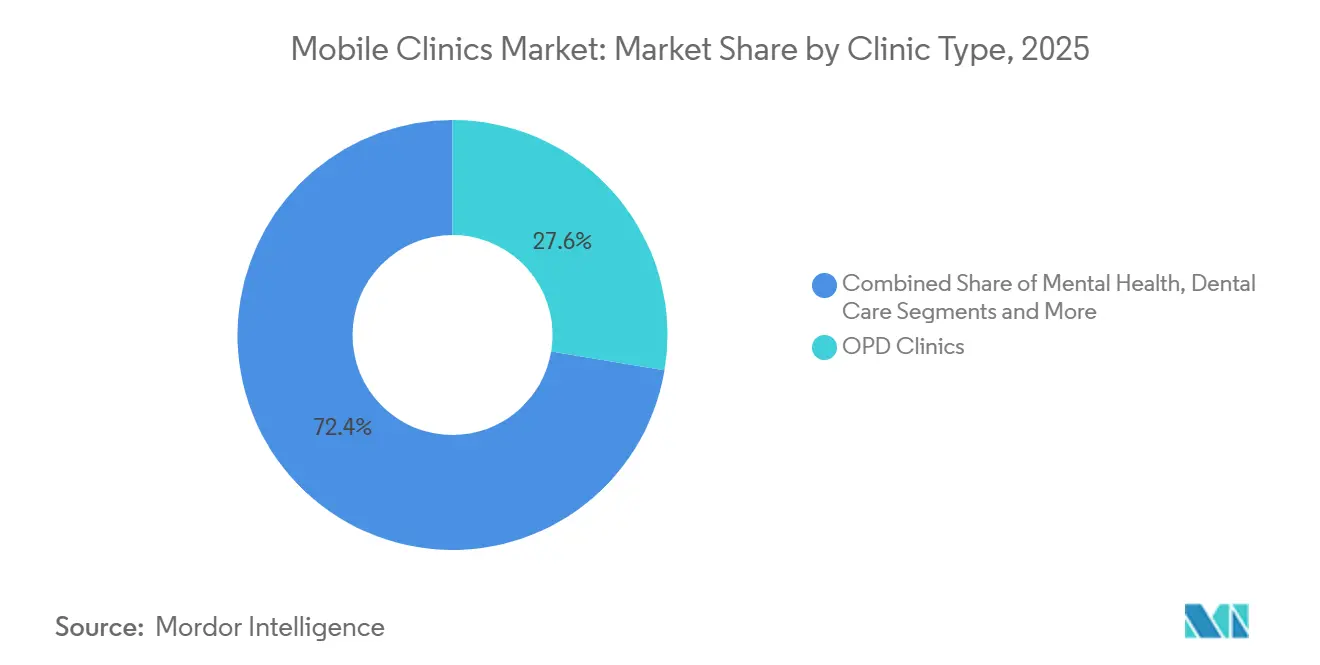
- Por tipo de clínica, las clínicas de consulta externa lideraron con una participación de ingresos del 27,63% en 2025; se proyecta que las unidades de salud materna crecerán a una CAGR del 10,34% hasta 2031.
- Por tipo de vehículo, las furgonetas médicas móviles representaron el 49,75% de la participación en 2025; se prevé que los remolques registren la CAGR más rápida del 11,33% hasta 2031.
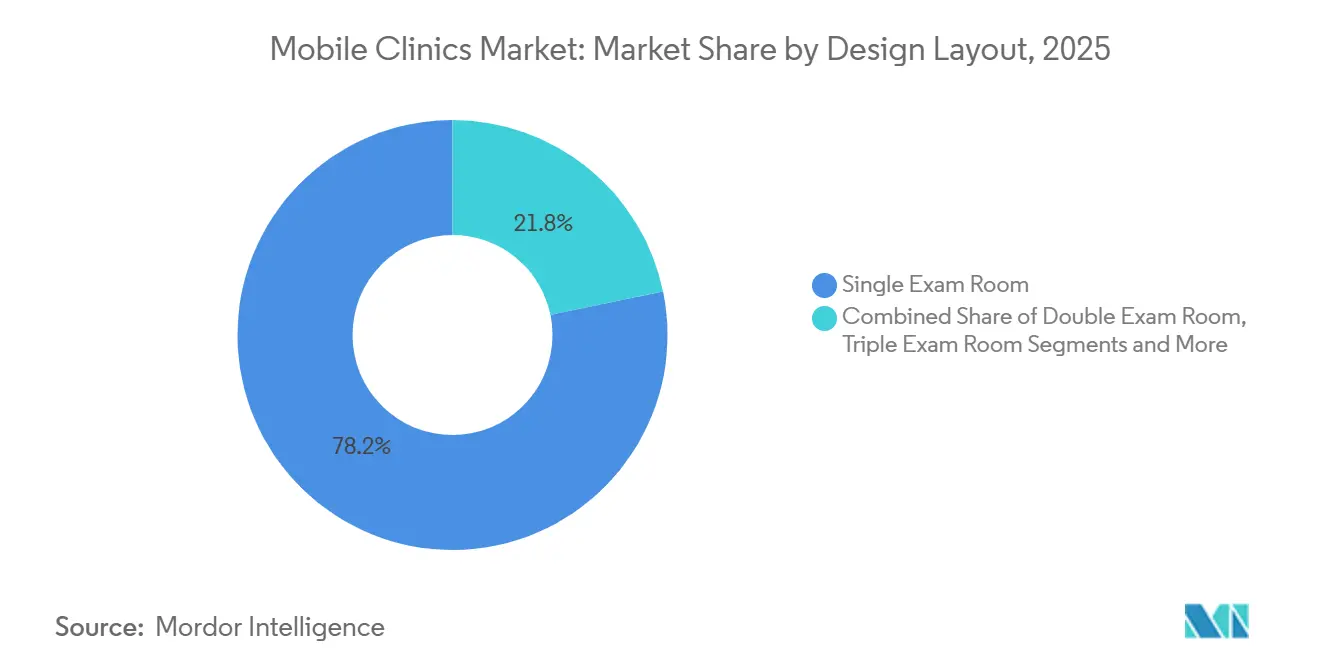
- Por diseño de distribución, las configuraciones de sala de examen única mantuvieron el 78,24% de la participación en 2025; los módulos expandibles están preparados para una CAGR del 12,53% durante el período de pronóstico.
- Por modelo de servicio, la atención primaria y preventiva dominó con el 31,63% de participación en 2025; se prevé que el seguimiento habilitado por telesalud avance a una CAGR del 12,84% hasta 2031.
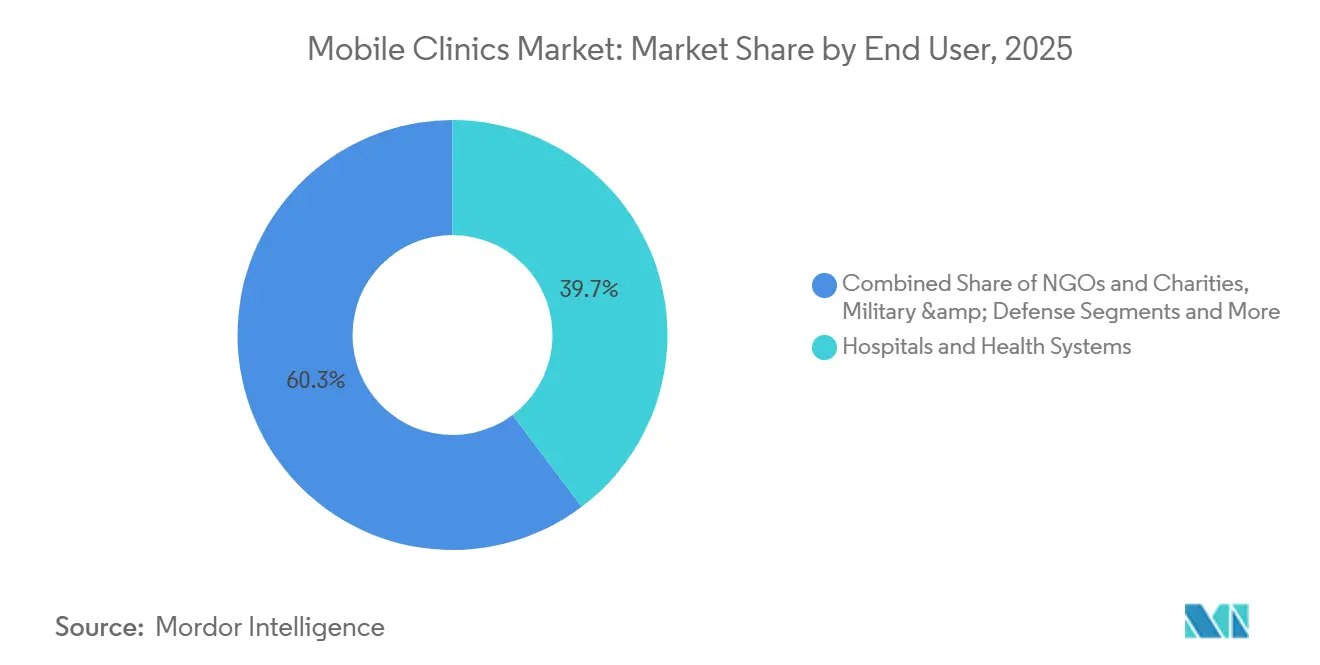
- Por usuario final, los hospitales y sistemas de salud captaron el 39,74% de la participación en 2025; se espera que los despliegues militares y de defensa se expandan a una CAGR del 10,44% hasta 2031.
- Por integración tecnológica, las unidades habilitadas para telesalud lideraron con el 36,37% de participación en 2025; se proyecta que las configuraciones de diagnóstico asistido por inteligencia artificial registren una CAGR del 11,65% durante el período.
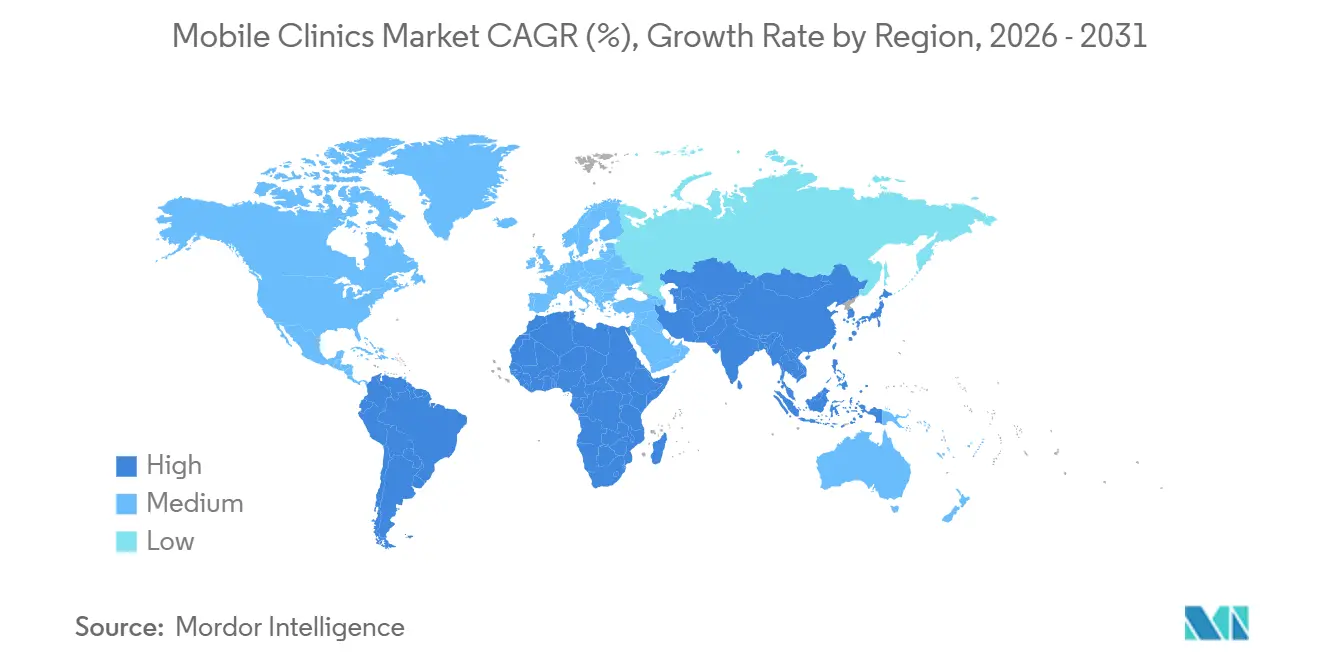
- Por geografía, América del Norte mantuvo el 35,84% de los ingresos en 2025; se anticipa que Asia-Pacífico crecerá a una CAGR del 9,32%, la más rápida entre las regiones.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado Global de Clínicas Móviles
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Plazo de Impacto |
|---|---|---|---|
| Creciente carga de enfermedades crónicas y emergencias | +1.8% | América del Norte, Europa | Mediano plazo (2-4 años) |
| Monitoreo remoto de pacientes rentable | +1.5% | Estados Unidos, India, China | Corto plazo (≤ 2 años) |
| Crecimiento de la población geriátrica | +1.3% | Japón, Alemania, Italia | Largo plazo (≥ 4 años) |
| Financiamiento gubernamental para alcance rural | +1.6% | América del Norte, África Subsahariana, India | Corto plazo (≤ 2 años) |
| Diagnósticos portátiles habilitados por inteligencia artificial | +1.2% | América del Norte, Europa, APAC urbano | Mediano plazo (2-4 años) |
| Transición a trenes de potencia de cero emisiones o solares | +0.9% | Europa, algunos estados de EE. UU., África Oriental | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Creciente Carga de Enfermedades Crónicas y Emergencias
Las tasas más altas de diabetes, hipertensión y traumatismos mantienen ocupadas a las unidades móviles porque acortan la distancia entre los pacientes y la atención de primera línea. Un estudio realizado en los Estados Unidos en 2025 encontró que las barreras de transporte estaban vinculadas a un mayor uso de los servicios de urgencias en 2024, lo que pone de relieve el valor de los controles cercanos al hogar.[1]Fangyuan Chen, "Barreras de Transporte, Uso del Servicio de Urgencias y Riesgo de Mortalidad entre Adultos Estadounidenses: Un Análisis de la Encuesta Nacional de Entrevistas de Salud," BMC Public Health, ncbi.nlm.nih.govLos equipos de paramedicina comunitaria que operan en plataformas móviles ya han reducido las tasas de revisita a 30 días, lo que demuestra que el modelo funciona para los contratos basados en valor. Una visita móvil de USD 150 puede evitar un episodio de urgencias de USD 1.500, una ecuación que resuena entre los pagadores. Por lo tanto, los constructores de unidades están añadiendo estaciones de conciliación de medicamentos, quioscos de diagnóstico conectados y kits de dispositivos de monitoreo domiciliario para que los flujos de trabajo de atención crónica quepan en espacios reducidos.
Modelos de Monitoreo Remoto de Pacientes Rentables
Los tensiómetros Bluetooth, los glucómetros y los oxímetros de pulso distribuidos durante una visita móvil alimentan flujos de datos continuos a los médicos. Eliminar los desplazamientos de seguimiento reduce el costo de atención hasta en un 30% en comparación con las citas repetidas sin cita previa. El kit de herramientas de 2024 de la Organización Mundial de la Salud para dispositivos de inteligencia artificial en entornos con recursos limitados despejó las dudas regulatorias y aceleró el despliegue de dispositivos. A medida que las pruebas de enfermedades infecciosas por sí solas superaron los USD 12 mil millones en 2024, las unidades móviles se convirtieron en un canal de distribución preferido, generando margen tanto en la visita inicial como en los servicios de gestión de datos.
Financiamiento Gubernamental para el Alcance en Salud Rural
La Administración de Recursos y Servicios de Salud reservó USD 50 millones para nuevos puntos de acceso móvil en su presupuesto de 2025, haciendo que las furgonetas y los remolques sean elegibles para subvenciones que antes favorecían a las clínicas fijas.[2]Administración de Recursos y Servicios de Salud, "Oportunidad de Financiamiento para Nuevos Puntos de Acceso del Año Fiscal 2025 para Centros de Salud," Administración de Recursos y Servicios de Salud, hrsa.gov La construcción de un centro de salud rural cuesta entre USD 2 y 5 millones y necesita años para alcanzar el punto de equilibrio, mientras que una unidad móvil que atiende 25 consultas diarias puede amortizarse en 18 meses. Diecisiete estados de EE. UU. reembolsan ahora las consultas móviles a la par, lo que da a los proveedores la confianza para ampliar sus flotas.
Integración de Diagnósticos Portátiles Habilitados por Inteligencia Artificial
Los algoritmos de inteligencia artificial autorizados por la FDA ahora guían las sondas de ultrasonido y señalan anomalías al instante, lo que permite a los médicos generales realizar ecografías que antes requerían un radiólogo. Los Institutos Nacionales de Salud están financiando investigaciones sobre los resultados de estas herramientas hasta 2027, lo que indica probables mejoras en los pagos. Una visita que incluye una ecografía con inteligencia artificial se reembolsa entre USD 200 y 300, aproximadamente el doble de una consulta básica de atención primaria, lo que mejora la economía de la unidad.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Plazo de Impacto |
|---|---|---|---|
| Rendimiento diario limitado de pacientes | -0.8% | Global | Corto plazo (≤ 2 años) |
| Altos costos de capital y mantenimiento | -1.1% | Mercados de bajos ingresos, organizaciones sin fines de lucro globales | Mediano plazo (2-4 años) |
| Complejidad regulatoria entre jurisdicciones | -0.6% | Estados Unidos, Europa, APAC fragmentado | Largo plazo (≥ 4 años) |
| Escasez de médicos-conductores con doble licencia | -0.9% | América del Norte, Europa | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Rendimiento Diario Limitado de Pacientes
Una sala de examen única admite aproximadamente 32 consultas en un turno de ocho horas. Duplicar el personal sin duplicar las salas paraliza los ingresos porque el espacio, no las personas, es el cuello de botella. Los módulos expandibles ayudan, pero la instalación añade 20 minutos y reduce la densidad de rutas. El punto de equilibrio generalmente requiere entre 25 y 30 consultas por día, lo que las zonas ultrarrurales tienen dificultades para alcanzar.
Altos Costos de Capital y Mantenimiento
Una furgoneta bien equipada cuesta entre USD 250.000 y 400.000; los camiones de diagnóstico por imagen pueden superar los USD 700.000. El mantenimiento anual, la calibración y las actualizaciones de tecnología de la información añaden otro 15-20% del precio de compra. Los costos de financiamiento siguen siendo elevados y los ciclos de subvenciones pueden dejar las unidades inactivas cuando el financiamiento se retrasa. Por ello, las furgonetas de menor costo dominaron el 49,75% de los despliegues de 2025.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Clínica: El Dominio de las Consultas Externas Enmascara el Auge de la Salud Materna
Las unidades de consulta externa captaron el 27,63% de la participación del mercado de clínicas móviles en 2025, debido a las vacunaciones de alto volumen y los controles de atención crónica que requieren equipos ligeros. Las unidades de salud materna, aunque más pequeñas hoy en día, están preparadas para una CAGR del 10,34% hasta 2031, impulsadas por las prioridades de financiamiento prenatal y los pagos más elevados por consulta. La Organización Mundial de la Salud posiciona la atención prenatal móvil como un pilar de la reducción de la mortalidad materna.[3]Personal de la Organización Mundial de la Salud, "Salud Materna: Panorama General," Organización Mundial de la Salud, who.int Estas unidades combinan ecografía, extracción de muestras de laboratorio y asesoramiento, convirtiendo una sola parada en una visita completa. La escasez de personal sigue siendo el freno, especialmente en regiones remotas donde las parteras certificadas escasean.


Por Tipo de Vehículo: Las Furgonetas Lideran, los Remolques Aceleran
Las furgonetas representaron el 49,75% de los ingresos de 2025 porque se adaptan a los bloques urbanos y a las vías rurales a un precio moderado. Los remolques están ganando terreno a una CAGR del 11,33%, ya que desacoplan los módulos de clínica de los vehículos tractores, lo que permite a los propietarios actualizar los interiores sin reemplazar el chasis. La flota de alto rendimiento de Amref en Kenia demuestra que los remolques con respaldo solar pueden ofrecer la capacidad de un autobús grande por menos dinero. Sin embargo, el tiempo de instalación los hace menos ideales para los días con múltiples paradas.
Por Diseño de Distribución: Las Salas Individuales Dominan, los Módulos Expandibles Surgen
En 2025, las distribuciones de sala única representaron el 78,24% de las instalaciones debido a su diseño sencillo y facilidad de dotación de personal. Al mismo tiempo, los módulos convertibles crecen a una CAGR del 12,53%. Estos módulos pueden expandirse para acomodar consultas de telesalud o eventos de cribado rápido y retraerse para un transporte conveniente. Sin embargo, ciertas regulaciones locales clasifican estos módulos como estructuras temporales, lo que requiere aprobaciones de código de incendios y alarga los plazos de entrega.
Por Modelo de Servicio: La Atención Primaria Ancla, el Seguimiento por Telesalud Acelera
La atención primaria y preventiva mantuvo el 31,63% de los ingresos en 2025, ya que los pagadores recompensan las vacunaciones y los cribados que evitan eventos más costosos en el futuro. El seguimiento por telesalud, vinculado a una CAGR del 12,84%, utiliza la primera visita para distribuir kits de monitoreo remoto y programar revisiones virtuales, ampliando las horas limitadas de los médicos. Las reglas de pago inconsistentes de la telesalud siguen siendo la principal incertidumbre.
Por Usuario Final: Los Hospitales Lideran, el Sector Militar Surge
Los hospitales y sistemas de salud controlaron el 39,74% del gasto de 2025, aprovechando su solidez financiera para financiar flotas que apoyan los objetivos de beneficio comunitario y reducen los reingresos. Los usuarios militares y de defensa, que avanzan a una CAGR del 10,44%, despliegan clínicas modulares transportables por aire que ponen la atención de Nivel 1 a minutos de las tropas de primera línea. Los programas corporativos en el lugar de trabajo están emergiendo, pero necesitan grandes bases de empleados para alcanzar el punto de equilibrio.
Por Integración Tecnológica: La Telesalud Lidera, el Diagnóstico con Inteligencia Artificial Surge
Las unidades habilitadas para telesalud mantuvieron el 36,37% de participación en 2025, lo que refleja la amplia aceptación de las videoconsultas seguras. El diagnóstico impulsado por inteligencia artificial, proyectado a una CAGR del 11,65%, promete información a nivel de radiólogo en tiempo real, elevando el reembolso por consulta y reduciendo los costos de derivación. La capacitación del personal y las actualizaciones de software presentan obstáculos continuos.
Análisis Geográfico
América del Norte comandó el 35,84% de los ingresos de 2025 gracias a USD 10 mil millones en desembolsos anuales de los Centros de Servicios de Medicare y Medicaid para la salud rural y 17 estados de paridad que pagan las visitas móviles a las mismas tarifas que las clínicas fijas. Las brechas de personal empujan a los operadores hacia acuerdos de supervisión por telesalud, aunque la licencia de los médicos sigue siendo un mosaico.
Asia-Pacífico registra la expansión más rápida con una CAGR del 9,32% hasta 2031. La Misión Nacional de Salud de India asignó INR 37.000 crore (USD 4,4 mil millones) para 2024-25, dirigiendo flotas móviles hacia distritos tribales. El plan China Saludable 2030 financia furgonetas de atención a personas mayores en condados rurales. Sin embargo, la regulación varía según el país, por lo que las empresas conjuntas locales suelen superar a las importaciones directas.
Europa, Oriente Medio y África, y América del Sur quedan rezagados en valor, pero ofrecen oportunidades de nicho. La normativa más estricta de la UE sobre dispositivos médicos eleva el listón y filtra las importaciones de baja calidad. El programa de clínicas solares de Uganda por USD 5 millones valida las energías renovables en zonas sin conexión a la red. Brasil y Argentina invierten en alcance comunitario hacia favelas y pampas remotas, aunque las fluctuaciones cambiarias complican la contratación.

Panorama regulatorio
Las clínicas móviles operan bajo normativas superpuestas relativas a la licencia de instalaciones sanitarias, la práctica profesional médica y la aptitud vial de vehículos comerciales, lo que hace que el cumplimiento sea multijurisdiccional. En Estados Unidos, los requisitos a nivel estatal suelen abarcar el registro y la inspección de unidades médicas móviles o transportables (por ejemplo, las listas de verificación del Massachusetts Department of Public Health). La tecnología clínica instalada dentro de la unidad también debe cumplir con la normativa de dispositivos médicos, incluida la supervisión de la FDA de EE. UU. sobre funciones de software de dispositivos y ciertas aplicaciones médicas móviles.
Fuera de Estados Unidos, los marcos dedicados para operaciones de atención médica móvil se están volviendo más claros. El Abu Dhabi Department of Health publica estándares para servicios de atención médica móvil, y el Oman Ministry of Health cuenta con una Mobile Healthcare Clinics Policy and Guideline que establece las expectativas operativas en materia de personal, alcance de servicios y seguridad. En todos los despliegues, los operadores y fabricantes también alinean sus diseños con guías reconocidas como las Australasian Health Facility Guidelines para unidades de atención médica móvil y los estándares ISO/IWA relevantes para instalaciones médicas temporales y de construcción rápida, junto con los requisitos locales de códigos de incendios y seguridad de vida en los lugares donde se permite estacionar y operar las unidades.
Análisis de la cadena de valor
La cadena de valor comienza con el chasis y el equipamiento especializado, donde integradores y transformadores diseñan y fabrican los interiores de la clínica, la alimentación eléctrica, la climatización (HVAC) y las funciones de accesibilidad, para luego integrar el equipo clínico como equipos de imagenología, cribado, diagnóstico en el punto de atención y TI. El siguiente paso es el software y la conectividad, incluida la integración con EHR e intercambio de información de salud, flujos de trabajo de telesalud y ciberseguridad. A partir de ahí, los proveedores gestionan la puesta en marcha, el apoyo con licencias y la capacitación de usuarios finales, seguido de operaciones continuas que abarcan personal recurrente, combustible o energía, consumibles y cadena de frío cuando se requiere, mantenimiento preventivo y calibración, además de logística tipo depósito para reabastecimiento y gestión de kits.
Los principales cuellos de botella se presentan en los ciclos de construcción prolongados (a menudo de seis a 12 meses), la disponibilidad de piezas para componentes especializados de vehículos médicos, y las decisiones de enrutamiento que deben alinearse con el personal y el reabastecimiento de suministros en geografías remotas. Los programas de adquisición pública y financiados con subvenciones también desempeñan un papel más importante en la escalabilidad, incluida la entrega completada por el Philippines Department of Health de 28 clínicas móviles a provincias de Mindanao en septiembre de 2024, y el financiamiento federal de innovación de EE. UU., como ARPA-H PARADIGM, que respalda el desarrollo de suites médicas móviles de próxima generación (Mission Mobile Medical, febrero de 2025). Estos programas refuerzan un modelo en el que fabricantes, proveedores de tecnología y operadores de atención sanitaria coordinan esfuerzos para cumplir con requisitos de generación de informes, interoperabilidad y niveles de servicio.
Panorama Competitivo
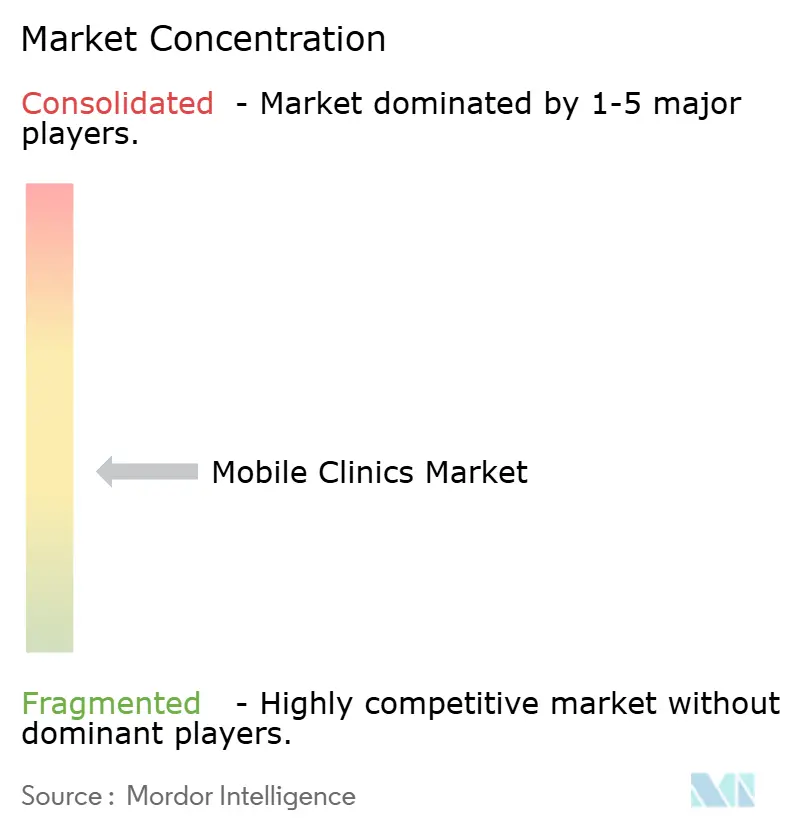
El mercado de clínicas móviles sigue siendo moderadamente fragmentado. Los integradores de servicio completo que combinan chasis, equipos médicos, enlaces de registros electrónicos de salud y mantenimiento ganan contratos más grandes porque simplifican la contratación. Los pequeños conversores sobreviven adaptando construcciones especializadas como furgonetas dentales o veterinarias. La tecnología es el nuevo campo de batalla. Los proveedores que incorporan escáneres de inteligencia artificial autorizados por la FDA y suites de telesalud en paquetes llave en mano obtienen márgenes más altos. Los largos ciclos de construcción, a menudo de seis a doce meses, presionan el flujo de caja de las empresas más pequeñas, lo que fomenta futuras consolidaciones.
Líderes de la Industria de Clínicas Móviles
ADI Mobile Health
Medical Coaches
Matthews Specialty Vehicles
Odulair LLC.
Farber Specialty Vehicles
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial

Oportunidades de mercado y perspectivas futuras
El pago y la integración siguen siendo el principal espacio en blanco para escalar las clínicas móviles como un punto de atención rutinario, especialmente donde el reembolso no cubre de manera consistente los costos de traslado y montaje. Estados Unidos ilustra este equilibrio, ya que Medicare no trata a las clínicas móviles como una categoría de proveedor distinta de manera que respalde sistemáticamente la economía de la prestación móvil, mientras que la flexibilidad de Medicaid a nivel estatal ha permitido paridad y una cobertura más amplia en algunos mercados. Esta brecha crea espacio para que operadores y proveedores empaqueten la atención móvil en programas contratados y basados en valor, con resultados definidos, vías de derivación claras e intercambio de datos interoperable.
Las líneas de servicio de mayor agudeza y mayor reembolso también están ganando terreno como forma de mejorar la economía unitaria, respaldadas por el enfoque federal e institucional en diagnósticos de nivel hospitalario, herramientas habilitadas por IA e integración con EHR. El financiamiento de ARPA-H PARADIGM para suites médicas móviles de próxima generación, incluida la recepción por parte de Mission Mobile Medical de hasta 26 millones de USD en febrero de 2025, apunta a una demanda de plataformas estandarizadas y tecnológicamente avanzadas, en lugar de construcciones básicas de alcance comunitario. En India, la escala se refuerza mediante orientación operativa formal y despliegue de flotas bajo la National Health Mission, incluidas 1.453 Unidades Médicas Móviles reportadas hasta septiembre de 2025 y directrices de MMU actualizadas publicadas para 2026, que respaldan modelos de adquisición, dotación de personal y menús de servicios reproducibles en todos los estados.
Desarrollos recientes del sector
- Febrero de 2026: Matthews Specialty Vehicles participó como patrocinador respaldando el lanzamiento del Center for Mobile Health de la National Association of Community Health Centers (NACHC). El patrocinio vincula más estrechamente a un fabricante de vehículos con una red nacional de atención primaria que influye en las normas de compra y operación. También favorece especificaciones de clínicas móviles más estandarizadas, capacitación y replicación de programas en los centros de salud comunitarios.
- Abril de 2025: Mission Mobile Medical recibió hasta 26 millones de USD en financiamiento federal bajo el programa ARPA-H PARADIGM para desarrollar suites médicas móviles de próxima generación. El financiamiento incrementa la actividad de I+D en torno a capacidades de nivel hospitalario en formatos móviles, incluida la interoperabilidad y los diagnósticos avanzados. También eleva el nivel de exigencia para los fabricantes e integradores competidores que participan en licitaciones gubernamentales y del sistema de salud.
- Septiembre de 2024: El Philippines Department of Health completó la entrega de 28 clínicas móviles a provincias de Mindanao. Esta entrega añadió capacidad financiada con fondos públicos y reforzó a las clínicas móviles como categoría de adquisición dentro de los programas gubernamentales de acceso a la salud. Despliegues multiunidad a mayor escala como este pueden influir en los requisitos de calificación de proveedores y en las expectativas locales de servicio postventa.


Marco de la metodología de investigación y alcance del informe
Definición y alcance del mercado
Para este estudio, el mercado abarca los ingresos generados por clínicas móviles que prestan servicios de atención sanitaria y prevención mediante unidades móviles y autónomas que se desplazan hacia las comunidades, y el valor se calcula en función de los servicios prestados mediante estos dispositivos móviles.
Exclusiones de alcance: Los hospitales de sitio fijo y las clínicas ambulatorias estacionarias que no utilizan unidades móviles se excluyen de esta dimensión del mercado.
Descripción general de la segmentación
- Por Tipo de Clínica
- Atención de Emergencias
- Salud Materna
- UCI y Cirugía
- Salud Infantil y Neonatal
- Atención Geriátrica
- Diagnóstico / Cribado
- Salud Mental
- Atención Dental
- Consulta Externa
- Servicios Reproductivos y Anticonceptivos
- Otros
- Por Tipo de Vehículo
- Furgonetas Médicas Móviles
- Autobuses Médicos Móviles
- Remolques
- Camiones Autopropulsados
- Otros
- Por Diseño de Distribución
- Sala de Examen Individual
- Sala de Examen Doble
- Sala de Examen Triple
- Módulos Expandibles
- Por Modelo de Servicio
- Atención Primaria y Preventiva
- Atención Especializada
- Servicios de Diagnóstico por Imagen
- Cribado y Vacunación
- Respuesta a Emergencias y Desastres
- Seguimiento Habilitado por Telesalud
- Por Usuario Final
- Hospitales y Sistemas de Salud
- Organismos Gubernamentales y de Salud Pública
- ONG y Organizaciones Benéficas
- Proveedores Privados de Atención Médica
- Militar y Defensa
- Programas Corporativos y en el Lugar de Trabajo
- Por Integración Tecnológica
- Básica (Tecnología Mínima)
- Habilitada para Telesalud
- Diagnóstico Asistido por Inteligencia Artificial
- Equipada con Diagnóstico por Imagen Avanzado
- Tren de Potencia Renovable y de Cero Emisiones
- Por Geografía
- América del Norte
- Estados Unidos
- Canadá
- México
- Europa
- Alemania
- Francia
- Reino Unido
- Italia
- España
- Resto de Europa
- Asia-Pacífico
- China
- Japón
- India
- Corea del Sur
- Australia
- Resto de Asia-Pacífico
- Oriente Medio y África
- CCG
- Sudáfrica
- Resto de Oriente Medio y África
- América del Sur
- Brasil
- Argentina
- Resto de América del Sur
- América del Norte
Fuentes de datos, dimensionamiento del mercado y validación
Investigación documental
La investigación documental comienza mapeando la prestación de atención sanitaria móvil frente a la actividad del mundo real, para luego alinearla con lo que puede rastrearse públicamente en los distintos países. Revisamos estadísticas de salud pública e indicadores de acceso a la atención de fuentes como la World Health Organization, el World Bank y los conjuntos de datos de salud de la OCDE, lo que nos ayudó a enmarcar las señales de demanda vinculadas a la atención preventiva y los servicios de alcance comunitario.
Para mantener una definición de mercado práctica, también consultamos fuentes como el US Centers for Disease Control and Prevention, comunicados de ministerios nacionales de salud y revistas de salud pública revisadas por pares en cuanto a diseños de programas y patrones de utilización que a menudo emplean unidades móviles. Se utilizaron informes anuales de empresas, presentaciones a inversores y cobertura de noticias confiable para comprender la combinación de servicios, el enfoque regional y los anuncios de expansión, y también utilizamos una base de datos de suscripción de pago para datos financieros de empresas y otra para búsquedas de patentes, con el fin de respaldar las verificaciones sobre las afirmaciones de equipos y capacidades de atención. Las fuentes enumeradas anteriormente son ilustrativas, y se utilizaron muchos otros documentos públicos para recopilar datos, validar hipótesis y aclarar vacíos.
Entrevistas primarias y encuestas
El trabajo primario se utilizó para convertir señales amplias de acceso a la salud en datos de entrada para el dimensionamiento del mercado adaptados a las clínicas móviles, donde los modelos de prestación varían según el país y el patrocinador. Hablamos con operadores, especialistas en equipamiento y diseño de vehículos, gestores de programas y líderes de prestación de atención en APAC, EMEA y América para validar los niveles de utilización, las combinaciones de servicios habituales (como cribado frente a atención de urgencias) y los comportamientos de precios o reembolso, y luego para poner a prueba las hipótesis de crecimiento antes de finalizar los totales.
Distribución de los encuestados del trabajo de campo de la investigación primaria
| Tipo de empresa | Puesto del encuestado | Región |
|---|---|---|
| Nivel superior: 36% | Directivos (CXO): 12% | APAC: 42% |
| Nivel medio: 42% | Líderes funcionales/de unidad: 32% | EMEA: 31% |
| Actores más pequeños: 22% | Gerentes: 56% | América: 27% |
Dimensionamiento del mercado y previsión
El modelo de dimensionamiento comienza con una construcción de arriba hacia abajo, donde las necesidades de acceso a la atención y los patrones de prestación de servicios de alcance comunitario se traducen en un conjunto de demanda para clínicas móviles por región, y luego se convierten en valor utilizando la intensidad del servicio y referencias de precios. Para mantener el resultado fundamentado, corroboramos los totales con aproximaciones selectivas de abajo hacia arriba, como rangos de ingresos de operadores muestreados, recuentos aproximados de unidades por tipo de programa, y comprobaciones simples de PVP promedio x volumen para servicios de alta visibilidad, como visitas de diagnóstico y cribado.
Los principales datos de entrada utilizados en el modelo incluyen la distribución regional de la actividad de las clínicas móviles, la combinación de tipos de clínica (como diagnóstico y cribado, salud materna, atención de urgencias y atención geriátrica), los días promedio de despliegue por unidad, el rendimiento típico de pacientes por día, y la disposición del diseño (salas de examen simples, dobles o triples), ya que influye en la capacidad y el potencial de ingresos. Las hipótesis sobre el tipo de vehículo (furgonetas frente a autobuses) también se utilizaron como indicador indirecto de la capacidad de servicio y la estructura de costos, y los vacíos en los datos públicos se abordaron aplicando rangos derivados de las entrevistas, seguidos de una selección conservadora del punto medio cuando la evidencia era mixta.
Para la previsión, utilizamos un análisis de escenarios anclado en la estabilidad esperada del financiamiento de alcance comunitario, la velocidad de escalamiento de los programas y la adopción de tecnología integrada en las unidades móviles, y luego alineamos esos escenarios con el consenso de expertos derivado de las entrevistas. Cuando los indicadores regionales se movían en direcciones distintas, moderamos la previsión para que la utilización implícita y el crecimiento de precios se mantuvieran coherentes con lo que los operadores describieron como factible.
Validación de datos y ciclo de actualización
Los resultados se verificaron a través de múltiples capas, comenzando con comprobaciones cruzadas frente a señales independientes como iniciativas regionales de acceso a la atención sanitaria, anuncios de expansión de flotas y cambios en los programas de cribado preventivo que suelen emplear la prestación móvil. Luego revisamos anomalías, como saltos regionales pronunciados o movimientos de precios inusuales, y esos puntos activaron llamadas de seguimiento o nuevas verificaciones de los rangos de entrada subyacentes.
Antes de la aprobación final, otro analista revisa el modelo completo para confirmar que el alcance, los cálculos y las hipótesis sean coherentes entre regiones y tipos de clínica, y que no se introduzca doble contabilización entre categorías de servicio. Los informes se actualizan anualmente, con actualizaciones provisionales cuando cambios importantes en las políticas, variaciones de financiamiento o grandes despliegues alteran de manera significativa las perspectivas, y se realiza un último repaso previo a la entrega para que los clientes reciban la vista más actualizada.
Tamaño del mercado global de clínicas móviles según Mordor Intelligence frente a otras estimaciones publicadas
Los valores de mercado publicados para las clínicas móviles a menudo no coinciden porque los distintos grupos definen una clínica móvil de manera diferente, y porque aplican hipótesis de utilización y precios distintas según la región. El momento de la conversión de divisas, el año seleccionado para el valor base y la rapidez con la que se actualizan los datos de entrada también generan diferencias visibles.
La principal brecha proviene de si categorías adyacentes, como las unidades médicas móviles en un sentido más amplio, se combinan en el mismo grupo, mientras que Mordor Intelligence contabiliza únicamente los ingresos de clínicas móviles vinculados a tipos y disposiciones de clínica definidos, y luego somete los totales a pruebas mediante comprobaciones de despliegue y rendimiento por región.
Comparación de referencia
| Fuente | Tamaño del mercado | Brechas en la metodología de investigación |
|---|---|---|
| Mordor Intelligence | 5,84 mil millones de USD (2025) | |
| Grupo de Investigación del Sector A | 2,10 mil millones de USD (2025) | A menudo se acerca más únicamente a programas de clínicas de salud móviles, lo que puede excluir tipos de clínica de mayor agudeza y subestimar los formatos de vehículos más grandes, comprimiendo así el conjunto de ingresos. |
| Editorial Global de Análisis B | 3,50 mil millones de USD (2023) | Utiliza un año base anterior y tiende a combinar un conjunto más amplio de tipos de clínicas móviles, mientras aplica hipótesis de crecimiento generales que no siempre se vinculan con la intensidad de despliegue regional o la capacidad de las salas de examen. |
La dispersión en la tabla refleja principalmente la elección del alcance y el año utilizado para el dimensionamiento, seguido de diferencias en cómo se convierten la utilización y los precios en ingresos. Cuando el mercado se ancla a tipos de clínica observables, formatos de vehículos y señales de capacidad prácticas, el total resultante es más fácil de reproducir y actualizar a medida que cambian las condiciones.


Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño del mercado de clínicas móviles en 2026?
El tamaño del mercado de clínicas móviles es de USD 6,24 mil millones en 2026.
¿Cuál es la CAGR esperada para las clínicas móviles hasta 2031?
Se prevé que el mercado se expanda a una CAGR del 7,96% hasta 2031.
¿Qué tipo de clínica crece más rápido?
Se proyecta que las unidades de salud materna registren una CAGR del 10,34% entre 2026 y 2031.
¿Por qué están ganando popularidad los remolques?
Los remolques permiten a los operadores actualizar los módulos clínicos sin reemplazar el vehículo tractor y crecen a una CAGR del 11,33%.
¿Qué región se expande más rápidamente?
Asia-Pacífico es la región de más rápido crecimiento, avanzando a una CAGR del 9,32% hasta 2031.
Última actualización de la página el:



