
Tamaño y participación del mercado de jugos
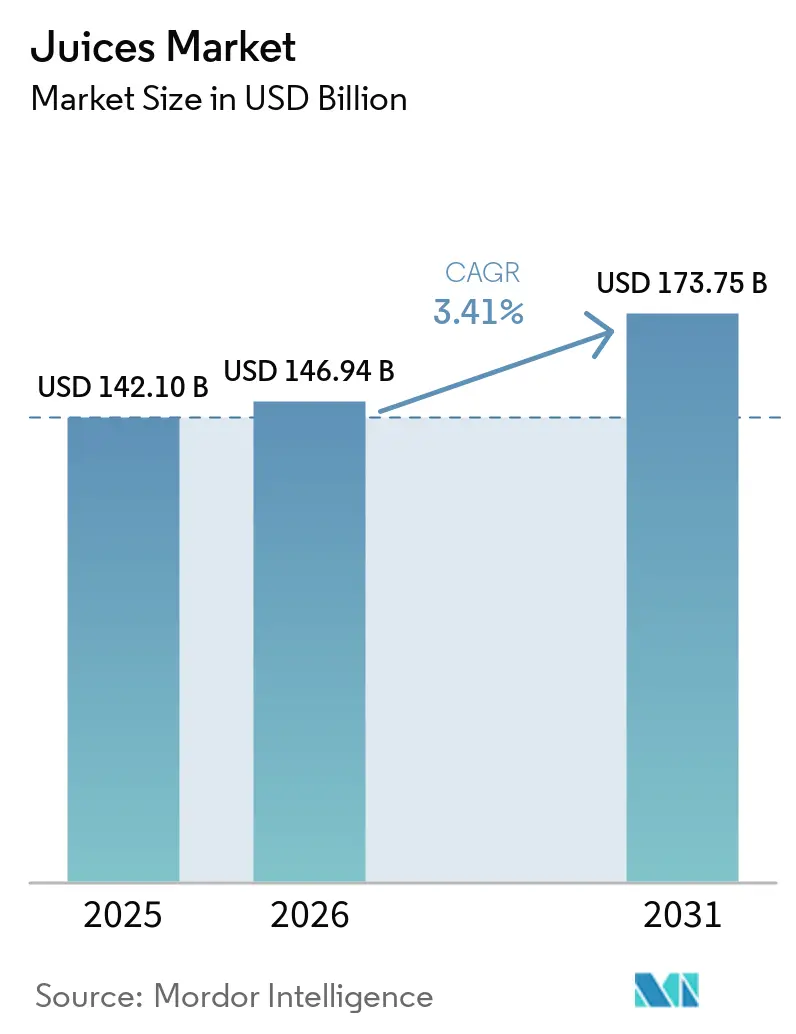
Análisis del mercado de jugos por Mordor Intelligence
Se espera que el tamaño del mercado de jugos aumente de 161,7 mil millones de USD en 2026 a 167,2 mil millones de USD en 2027 y alcance 195 mil millones de USD en 2032, creciendo a una CAGR del 3,12% durante 2027-2032.
El crecimiento depende de hacer que el jugo sea útil en más contextos de consumo, manteniendo al mismo tiempo una propuesta de producto específica y una economía de procesamiento viable. Las recetas funcionales y el envasado aséptico conectan el posicionamiento nutricional con la producción a escala comercial. Las respuestas competitivas requieren acceso a capital y distribución, mientras que la retención de nutrientes en el jugo de naranja y la contratación de fruta sensible a aranceles en Brasil complican la ejecución. El crecimiento favorece, por tanto, a los productores que pueden escalar una receta diferenciada y un envase de forma conjunta, mientras que los proveedores brasileños de jugo de naranja necesitan margen en los calendarios de adquisición para los retrasos de contratación relacionados con aranceles.
Conclusiones clave del informe
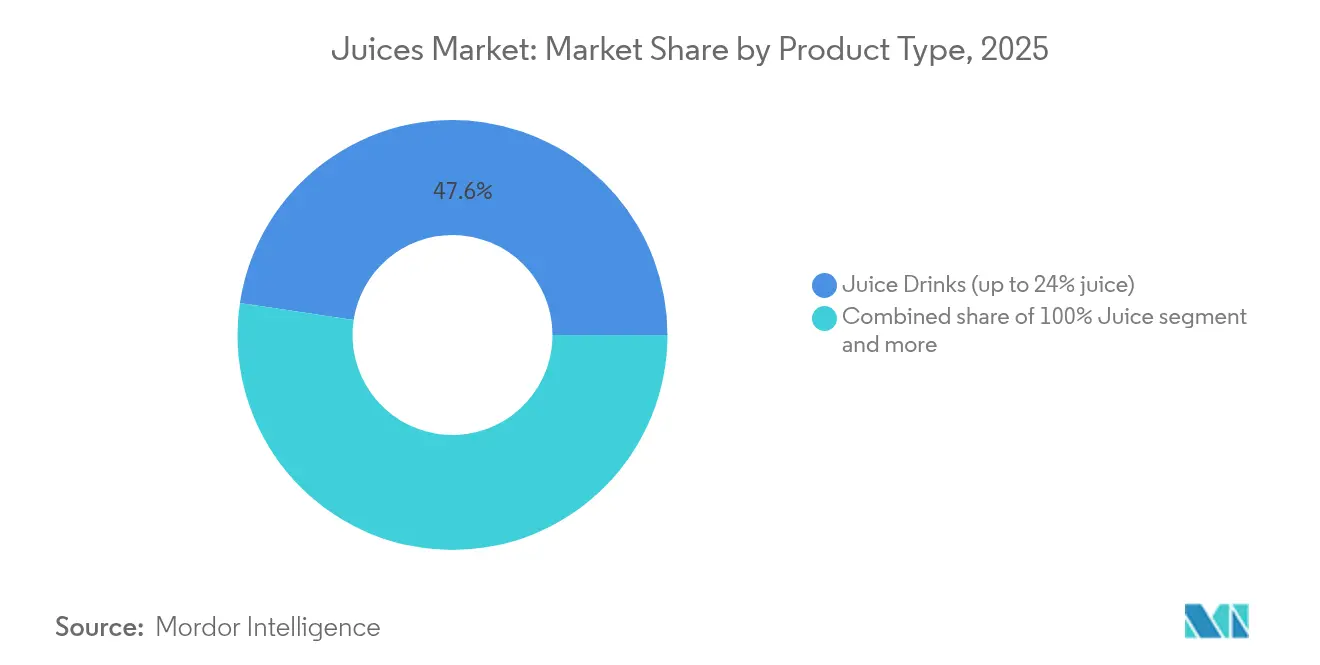
- Por tipo de producto, el jugo 100% lideró con una participación del 38,51% en el mercado de jugos en 2026, mientras que se prevé que las bebidas de jugo con hasta un 24% de jugo crezcan más rápido, con una CAGR del 3,7% durante 2027-2032.
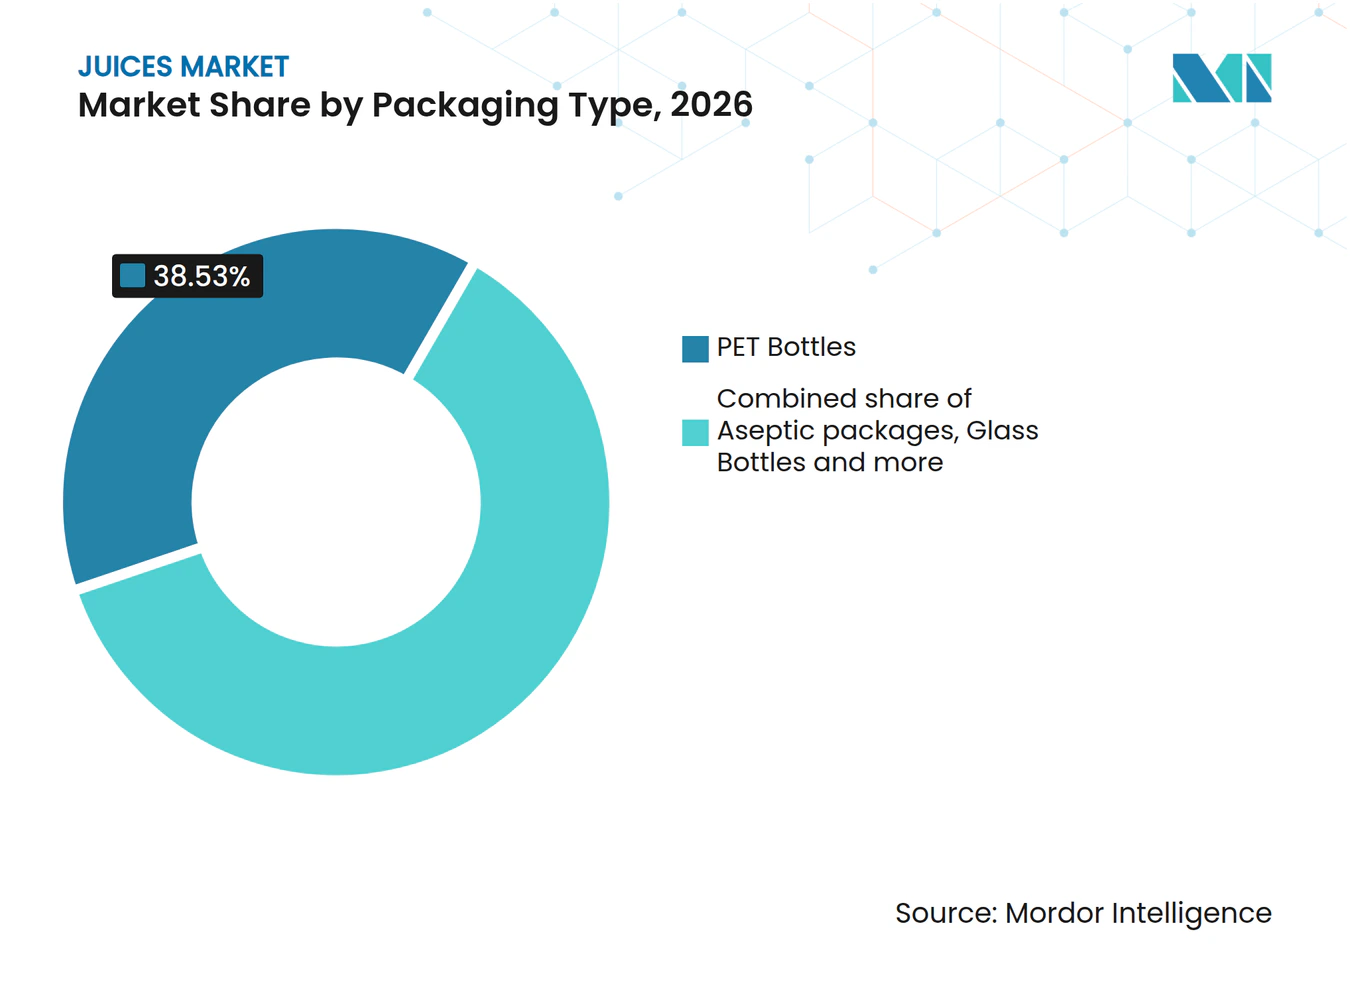
- El crecimiento más rápido en envases se prevé para los envases asépticos, con una CAGR del 4,1% durante 2027-2032, mientras que las botellas PET lideraron con una participación del 38,53% del tamaño del mercado de jugos en 2026.
- Por categoría, el jugo convencional lideró con el 68,3% del valor de ventas de los productores de jugo a nivel mundial en 2026, y se prevé que el jugo orgánico crezca más rápido, con una CAGR del 5,3% durante 2027-2032.
- Los canales de distribución fueron liderados por el canal fuera del establecimiento, con el 70,76% del valor de ventas de los productores de jugo a nivel mundial en 2026, y se prevé que el canal en el establecimiento crezca más rápido, con una CAGR del 4,05% durante 2027-2032.
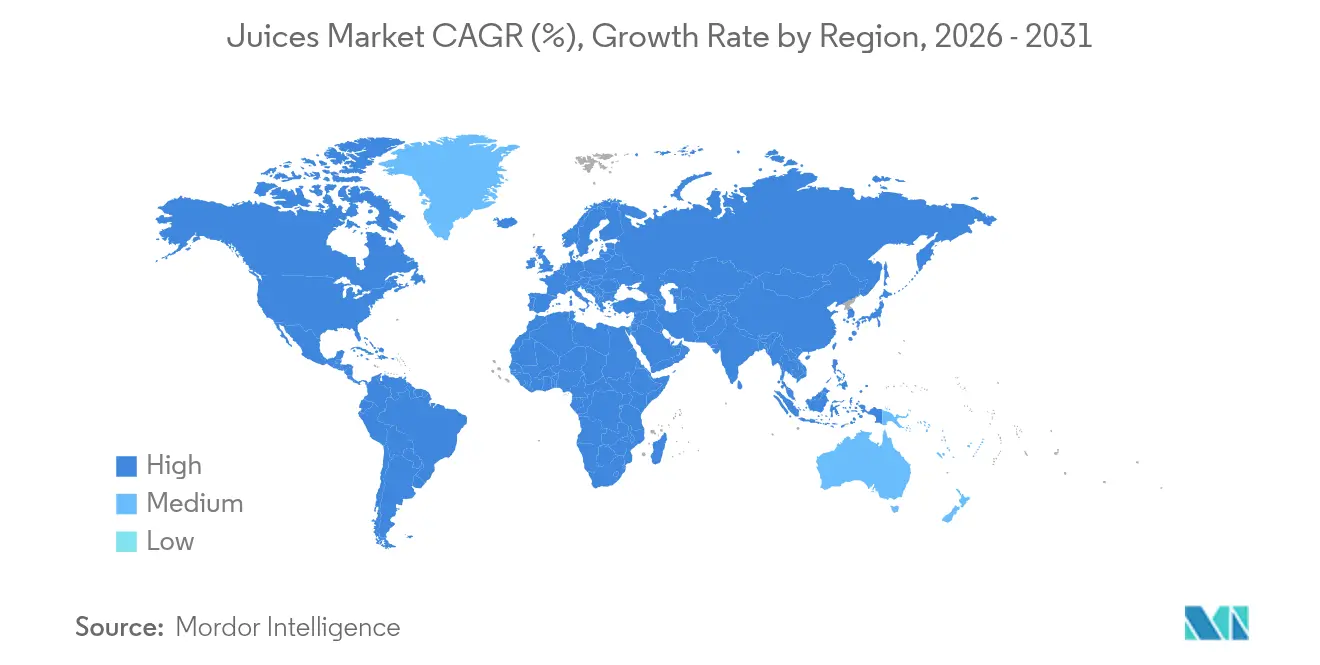
- Entre las geografías, se prevé que Asia-Pacífico crezca más rápido, con una CAGR del 4,6% durante 2027-2032, mientras que América del Norte lideró con el 27,71% del valor de ventas de los productores de jugo a nivel mundial en 2026.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del impacto de los impulsores*
| Impulsor | (~) % de impacto en el pronóstico de la CAGR | Relevancia geográfica | Horizonte temporal de impacto |
|---|---|---|---|
| Innovación de productos y fortificación funcional | +1.4% | Reino Unido y Estados Unidos | Mediano plazo (2-4 años) |
| Cambio hacia jugos 100% y NFC por aversión al azúcar | +1% | Mercados minoristas de China | Corto plazo (≤ 2 años) |
| Adopción de envases de cartón para bebidas sostenibles y reciclables | +0.8% | Alemania e Italia | Mediano plazo (2-4 años) |
| Plataformas digitales de suscripción D2C para shots de jugo | +0.6% | Área de entrega de la España peninsular | Mediano plazo (2-4 años) |
| Rápido desarrollo de capacidad de cadena de frío y HPP en Asia-Pacífico | +0.4% | Ubicaciones de producción de jugo en China | Mediano plazo (2-4 años) |
| Crecimiento del control de porciones y el envasado monodosis | +0.3% | En todo Estados Unidos | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Innovación de productos y fortificación funcional
La fortificación funcional puede ampliar la demanda de jugos cuando la función añadida crea una razón para elegir la bebida con un propósito nutricional específico. Para los productores, eso convierte la elección de la función en una decisión comercial además de una decisión de formulación. Aldi lanzó una gama de 3 sabores de su Bebida de Jugo Funcional The Juice Company en el Reino Unido a partir del 24 de septiembre de 2025, con vitaminas y calcio añadidos. Sunsweet Growers lanzó PlumGood, una bebida de jugo de ciruela cultivada en California con fibra, zinc y vitamina C, a través de minoristas estadounidenses y en línea en mayo de 2025. Estas ofertas de marca propia del minorista y de marca del productor dan a la fortificación más de una vía comercial hacia el consumo de jugos. Una receta funcional ofrece, por tanto, a los minoristas y las marcas otra base para diferenciar las bebidas de jugo en el estante, más allá de intercambiar un sabor de fruta por otro.
Cambio hacia jugos 100% y NFC por aversión al azúcar
El USDA informó en junio de 2025 que los consumidores conscientes de la salud en China preferían opciones de jugo 100% puro con bajo contenido de azúcar. El informe también identificó una demanda de consumidores conscientes de la salud por jugos no concentrados (NFC) y jugos procesados por alta presión (HPP). Nongfu Spring informó que sus productos de bebidas de jugo en conjunto generaron un 26,7% más de ingresos en 2025 que en 2024. Una propuesta de jugo 100% se refiere a la composición, mientras que el posicionamiento NFC describe una elección de procesamiento. Para los productores que apuntan a compradores conscientes del azúcar en China, la receta de jugo puro proporciona la propuesta de entrada, con NFC y HPP ofreciendo una distinción de procesamiento premium.
Adopción de envases de cartón para bebidas sostenibles y reciclables
Para los proveedores de jugos de marca propia, el rediseño del envase puede crear una vía hacia la adopción por parte del minorista a través de un cambio en el producto envasado. En 2025, ALDI lanzó jugo de uva Rio d'oro en envases asépticos SIG Terra MidiBloc sin aluminio en Alemania, con Quargentan de Italia llenando los envases.[1] SIG describió el material como compuesto por hasta un 81% de papel y que utiliza solo 2 materias primas principales. La simplificación de materiales puede respaldar la demanda de ese jugo al ofrecer a los compradores de marca propia una especificación de envase con posibles ventajas en el proceso de reciclaje. Dado que la comercialización también requiere una bebida envasada, la oportunidad vincula a los proveedores de envases con los productores capaces de ejecutar el formato especificado por el minorista.
Plataformas de suscripción digital directa al consumidor para shots de jugo
Las suscripciones digitales pueden respaldar la demanda de shots de jugo al conectar una oferta de producto con una decisión de entrega recurrente. BeBo Cold Press ofrece suscripciones mensuales de 30, 60, 90 o 120 shots prensados en frío, entregados cada 4 semanas en toda la España peninsular. Esas cantidades permiten al comprador elegir el tamaño de un surtido recurrente en lugar de organizar cada compra de shot por separado. Para el productor, el surtido y el ciclo de entrega pueden conectar las porciones individuales con una rutina doméstica regular. La demanda puede desarrollarse, por tanto, a través de una reposición más frecuente por parte de un comprador existente, con la cantidad de shots seleccionada determinando cuánto producto coloca cada entrega en esa rutina.
Análisis del Impacto de las Restricciones*
| Restricción | Impacto (~) % en el Pronóstico de CAGR | Relevancia Geográfica | Plazo de Impacto |
|---|---|---|---|
| Variaciones arancelarias geopolíticas en concentrados de jugo | -0.5% | Brasil y Estados Unidos | Corto plazo (≤ 2 años) |
| Pérdida de valor nutricional debido al procesamiento para prolongar la vida útil | -0.4% | América del Norte y Europa | Largo plazo (≥ 4 años) |
| Expansión del impuesto al azúcar que afecta las bebidas de jugo en múltiples países | -0.3% | Reino Unido y Catar | Mediano plazo (2-4 años) |
| Volatilidad del suministro de cítricos y manzanas impulsada por el clima | -0.2% | Regiones productoras de manzana en Turquía | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Variaciones arancelarias geopolíticas en concentrados de jugo
CitrusBR estimó en abril de 2025 que un arancel adicional del 10% de EE. UU. costaría a los productores brasileños de jugo de naranja 100 millones de USD si se mantuviera durante todo 2025. Su cálculo utilizó la cosecha 2024/25 y proyectó las exportaciones de jugo concentrado o congelado. CEPEA informó una lenta contratación de la cosecha de naranja brasileña 2025/26 en agosto de 2025, principalmente por la tardanza en la cosecha y la caída de precios tras marzo, con la incertidumbre arancelaria como factor contribuyente. El jugo de naranja quedó excluido del recargo adicional del 40% aplicado en agosto de 2025, mientras que los aceites y células de cítricos enfrentaron un 50%. El recargo del 10% de la Sección 122 finalizó a las 12:01 a. m. EDT del 24 de julio de 2026, y el calendario de la Sección 301 de ese día eximió al HTSUS 2009.11.00 de los aranceles de origen brasileño sin renunciar a los aranceles ordinarios. Para los productores de jugo de naranja, la incertidumbre arancelaria puede retrasar los compromisos de fruta, mientras que una exención específica por clasificación deja los aranceles ordinarios pagaderos.
Pérdida de valor nutricional debido al procesamiento para prolongar la vida útil
Las ofertas de jugo de naranja basadas en la nutrición dependen del control de la exposición al oxígeno durante la reconstitución y el procesamiento posterior. El Orange Book de Tetra Pak vincula la degradación de la vitamina C relacionada con el oxígeno con la pérdida de valor nutricional, con la temperatura y la disponibilidad de oxígeno afectando las vías de reacción. Describe pérdidas generalmente insignificantes desde la fruta hasta el concentrado congelado bajo condiciones de procesamiento correctas, con tiempos de residencia cortos antes de la concentración y la congelación, y pérdidas de pasteurización muy pequeñas. Durante el almacenamiento, importan tanto las vías de degradación de la vitamina C dependientes del oxígeno como las independientes del oxígeno. La preservación de nutrientes requiere, por tanto, atención a la temperatura de almacenamiento y la exposición al oxígeno a lo largo de la ventana de venta, más allá del breve paso de procesamiento.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis por segmento
Por Tipo de Producto:
El Jugo Puro Lidera Mientras las Bebidas de Jugo Crecen Más RápidoEl jugo 100% representó una participación del 38,51% del tamaño del mercado de jugos en 2026, convirtiéndolo en el segmento de producto más grande. En su informe anual de 2025, Malee Group informó un crecimiento del 16% en volumen para la categoría de jugo de fruta premium 100% de Tailandia durante los 12 meses anteriores. Los volúmenes encuestados cubrieron el jugo de fruta premium en canales de tiendas generales. Para los productores de jugo premium, el crecimiento del volumen en tiendas generales otorga a la distribución minorista un papel específico en la expansión, junto con la amplia base de ventas del segmento de producto.
Las bebidas de jugo (hasta un 24% de jugo) son el segmento de más rápido crecimiento, con una CAGR prevista del 3,7% durante 2027-2032. Su propuesta de asequibilidad ofrece a los productores una vía hacia los compradores de venta masiva a través de la combinación de sabor y precio de la bebida terminada. Las bebidas de jugo envasadas del Reino Unido están sujetas al Impuesto a la Industria de Bebidas Refrescantes cuando contienen azúcar añadido y al menos 5 g de azúcar total por cada 100 mililitros, listas para beber o diluidas. El jugo sin otro azúcar añadido está exento, por lo que los productores e importadores enfrentan un impuesto dependiente de la formulación que puede compensar la ventaja de precio de una bebida endulzada. Competir por compradores sensibles al precio requiere, por tanto, una receta cuyo precio final en estante pueda acomodar el tratamiento arancelario aplicable.



Por Tipo de Envase:
La Escala del PET se Encuentra con la Expansión de la Producción AsépticaLas botellas PET representaron una participación del 38,53% en el mercado de jugos en 2026. Las botellas PET medianas de Japón representaron 677.107 kilolitros de producción de bebidas de fruta en 2025, según la Asociación Japonesa de Bebidas Refrescantes. Las botellas PET medianas fueron el formato de envase más grande en la producción de bebidas de fruta de Japón en 2025, por delante de los envases de papel con 375.348 kilolitros. Para un proveedor de botellas PET, priorizar los formatos medianos alinea el trabajo de desarrollo con el formato de llenado de bebidas de fruta de mayor volumen en Japón.
Los envases asépticos son el segmento de más rápido crecimiento, con una CAGR prevista del 4,1% durante 2027-2032. En enero de 2025, China Resources Beverage operaba 3 líneas asépticas en Yixing y Chengdu para té, jugo de ciruela y otras bebidas, con Sidel instalando los sistemas. Las líneas producían 54.000 botellas de 450 mililitros por hora y 27.000 botellas de 1 litro por hora. Dado que las líneas también llenan té y otras bebidas, el jugo es uno de varios productos en capacidad aséptica compartida en estas plantas.

Por Categoría:
El Alcance Convencional Acompaña al Crecimiento OrgánicoEl jugo convencional fue el segmento de categoría más grande, con una participación del 68,3% del valor de ventas de los productores en 2026. Los productores que compiten en este nivel pueden concentrar el abastecimiento y el llenado en recetas repetibles y de alto volumen, en lugar de una propuesta de jugo certificado orgánico. Una oferta de marca propia puede extender ese enfoque a toda la gama de un minorista, siempre que el productor pueda reproducir la misma especificación de jugo en cada lote. La ventaja comercial radica en suministrar una especificación de jugo cotidiana a escala, con menos margen para recuperar costos a través de una prima por certificación.
El jugo orgánico es el segmento de categoría de más rápido crecimiento, con una CAGR prevista del 5,3% durante 2027-2032. Las ventas al consumidor estadounidense de jugos y bebidas orgánicas estables en estante alcanzaron 1,52 mil millones de USD en 2025, creciendo un 11,4%, según la Asociación de Comercio Orgánico. Para un productor, estas ventas respaldan el desarrollo de un surtido orgánico dentro del canal de productos estables en estante, en lugar de tratar la certificación como un argumento de venta independiente del formato. Una línea orgánica dirigida a este gasto en EE. UU. necesita, por tanto, un envasado y procesamiento que ofrezcan estabilidad en estante sin cadena de frío.
Por Canal de Distribución:
El Alcance Minorista y las Redes de Restaurantes Configuran la DemandaEl canal fuera del establecimiento fue el segmento de distribución más grande, representando el 70,76% del valor de ventas de los productores de jugo en 2026. Suja Life informó que sus productos estaban disponibles en más de 37.000 tiendas estadounidenses en canales minoristas rastreados por NIQ durante las 52 semanas finalizadas el 27 de diciembre de 2025. Esa presencia abarca toda la cartera de bebidas de Suja Life, que incluye los jugos Suja Organic y Vive Organic. Para las marcas de jugo dentro de un grupo de bebidas más amplio, una presencia minorista medida ofrece a las nuevas líneas de jugo una vía hacia los estantes a través de relaciones establecidas con los minoristas.
El canal en el establecimiento es el segmento de distribución de más rápido crecimiento, con una CAGR prevista del 4,05% durante 2027-2032. Las ventas de toda la cadena de Juice It Up aumentaron más del 9% hasta 54,5 millones de USD en 2025, y terminó el año con 99 unidades. La medida de ventas cubrió el menú más amplio de la cadena de jugos, batidos, bowls de açaí y otros artículos. Con la marca casi completamente franquiciada y su número de unidades aumentando un 6,5%, un proveedor llega a este canal a través de las aperturas de franquiciados, así como de la demanda del menú.
Análisis geográfico
Mercado de Jugos de América del Norte
América del Norte representó una participación del 27,71% en el mercado de jugos en 2026, convirtiéndola en el mercado regional más grande por valor de ventas de los productores. Las importaciones estadounidenses de jugo de naranja totalizaron aproximadamente 431 millones de galones de equivalente de concentración simple desde octubre de 2025 hasta julio de 2026, una caída del 10% en lo que va de temporada. Brasil y México fueron los principales proveedores en 2025/26, representando juntos aproximadamente el 90% del volumen de importación de jugo de naranja de EE. UU. Para los importadores y procesadores que atienden esta base de ventas regional, el sustancial canal comercial concentra el abastecimiento en 2 países, incluido un proveedor importante fuera de América del Norte.
Mercado de Jugos de Asia-Pacífico
Asia-Pacífico es el segmento regional de más rápido crecimiento, con una CAGR prevista del 4,6% durante 2027-2032. Nongfu Spring informó que los ingresos de su negocio de bebidas de jugo aumentaron un 14% interanual en el primer semestre de 2026.[2] La empresa informó que utilizó múltiples especificaciones de producto para atender la demanda de etiqueta limpia y nutrición de precisión en ese negocio. Por separado, Letone entregó una segunda unidad HPP de 612 litros el 31 de mayo de 2026 para el proyecto anual de jugo premium de frutas y verduras de 60.000 toneladas métricas de Henan Zanyang Beverage Co., Ltd. en China. La entrega del 31 de mayo siguió a una primera unidad del mismo modelo entregada el 3 de enero de 2026.
En Europa, AUSTRIA JUICE de Austria, cuyas acciones restantes AGRANA adquirió en octubre de 2025, suministra concentrados, jugos NFC, bases de bebidas y aromas naturales, mientras que la Unión Europea fue el principal destino del jugo de naranja brasileño en los datos parciales del año comercial 2025/26. El papel exportador de América del Sur incluye la previsión de 973.276 toneladas métricas de jugo de naranja concentrado congelado de Brasil a 66 Brix equivalente para el año comercial 2025/26. El valor de las exportaciones de jugo de maracuyá de Ecuador aumentó un 44% hasta 13,45 millones de USD en enero-julio de 2025, desde 9,36 millones de USD en enero-julio de 2024. En Oriente Medio y África, Almarai informó sobre la demanda de jugo premium en Arabia Saudita, la expansión de las ofertas de servicio de alimentos y la dependencia de la fruta importada en 2025. El impuesto especial de Catar entró en vigor el 6 de julio de 2026 para los jugos con azúcar añadido y los productos convertibles que contienen azúcar o edulcorantes, dando a la formulación una consecuencia fiscal directa.
Marco Regulatorio y Perspectivas
Las jurisdicciones seleccionadas se comparan desde la perspectiva de los productores no minoristas que venden productos de jugo envasados en el mercado nacional. Los procesadores de Estados Unidos necesitan análisis de peligros escritos para cada tipo de jugo y planes de análisis de peligros y puntos críticos de control (HACCP) cuando los peligros son razonablemente probables. La entrada del Reino Unido cubre las normas de composición de Inglaterra y los cambios opcionales de jugo planificados en el marco de los acuerdos entre el Reino Unido y la Unión Europea. Aún no se espera que las empresas realicen cambios detallados, y el inicio previsto para mediados de 2027 sigue sujeto a negociación.
Tabla Regulatoria
| Factor de decisión | Estados Unidos | Reino Unido | Singapur | Brasil | Sudáfrica |
|---|---|---|---|---|---|
| Autoridad principal | Administración de Alimentos y Medicamentos (FDA) | Autoridades locales de legislación alimentaria en Inglaterra | Ministerio de Salud y Junta de Promoción de la Salud para el etiquetado | Ministerio de Agricultura y Ganadería (MAPA) | Departamento de Salud y Profesionales Municipales de Salud Ambiental |
| Instrumentos clave o dirección | 21 CFR Parte 120; norma de jugo de naranja pasteurizado vigente desde el 19 de agosto de 2026 | Normas de jugos de fruta y néctares de Inglaterra de 2013; categorías opcionales de jugo planificadas | Reglamento Alimentario 171(3); normas de bebidas con Grado Nutricional; enmiendas generales de etiquetado de productos preenvasados | Decreto 12.709/2025; requisitos de registro de jugos; transición limitada de denominación modificada | Divulgación en envase según R. 146; etiquetas frontales propuestas según R. 3337 |
| Efecto comercial | Análisis de peligros por tipo de jugo y HACCP condicional; mínimo de jugo de naranja pasteurizado de 10,5° a 10° Brix y jugo de Citrus reticulata o híbrido permitido del 10% al 15% en volumen | Nombres reservados, estándares de composición y tratamientos permitidos en Inglaterra | Identificar el jugo diluido a partir de concentrado en letras de al menos 3 mm de altura; marcas C/D en el frente obligatorias y marcas A/B opcionales en bebidas preenvasadas cubiertas | Registrar el jugo y el establecimiento productor; "integral" requiere sin azúcar añadido y concentración natural, excluyendo jugo reconstituido, endulzado, concentrado y deshidratado | Detalles de contenido y composición aplicables cerca del nombre del producto en el panel principal; etiquetas frontales adicionales dependientes de la composición propuestas |
| Atractivo actual de la política | Medio | Medio | Medio | Medio | Medio |
| Dirección futura del atractivo de la política | Mejorando | Mejorando | Sin cambios | Sin cambios | Endureciendo |
| Fuente: Mordor Intelligence | |||||
Los controles de procesamiento de Estados Unidos y los nombres reservados de Inglaterra anclan las cargas de cumplimiento, mientras que los cambios promulgados en el jugo de naranja de Estados Unidos y las categorías opcionales planificadas del Reino Unido respaldan una perspectiva de mejora a través de una mayor flexibilidad de formulación. Los grados de bebida operativos de Singapur y las enmiendas de etiquetado de productos preenvasados del 30 de enero de 2026 respaldan la continuidad, al igual que los deberes de registro e "integral" de Brasil con una transición de información de registro de 730 días desde el 3 de noviembre de 2025 para bebidas renombradas. El R.146 de Sudáfrica requiere detalles de contenido y composición aplicables cerca del nombre del producto en el panel principal, mientras que el R.3337, publicado para comentarios el 21 de abril de 2023, era un borrador sin fecha de entrada en vigor en octubre de 2026. Sus etiquetas frontales propuestas para alimentos preenvasados con grasa saturada añadida, azúcar o sodio por encima de los límites de nutrientes, o edulcorantes artificiales sujetos al reglamento 55(1), sustentan la perspectiva de endurecimiento.
Etapas de la Cadena de Valor
La comparación sigue el suministro de envases, la fabricación y el llenado de jugos, y la distribución de marca para identificar fuentes separadas de ingresos de los proveedores. En diciembre de 2025, Tetra Pak y García Carrión lanzaron un envase de jugo Tetra Brik Aseptic Slim Leaf de 200 mililitros con barrera a base de papel bajo la marca Don Simón en España.[3] Tetra Pak lo describió como el primer envase de porción de jugo a nivel mundial en utilizar esa barrera. La combinación muestra cómo un cambio de material conecta a un proveedor de envases aguas arriba con el productor que comercializa el jugo envasado.
Tabla de Análisis de la Cadena de Valor
| Actividad primaria | Participantes clave | Captura de valor | Cuello de botella | Respuesta de resiliencia |
|---|---|---|---|---|
| Diseño y suministro de envases | Proveedores de envases como Tetra Pak | Ventas de envases | Calificación de una nueva barrera y especificación de envase | Coordinar el diseño del material con la operación de llenado del productor de jugo |
| Fabricación y llenado de jugo | Productores y envasadores de bebidas como García Carrión | Ventas de jugo envasado | Ejecutar la transición a un nuevo envase de jugo | Alinear el lanzamiento del envase con las capacidades de llenado |
| Gestión de marca y distribución | Operadores de cartera de marcas de jugo como Tropicana Brands Group; operadores de marca de bebidas y distribución como The Coca-Cola Company | Ventas de productos de marca | Coordinar las operaciones de marca y la distribución de socios | Definir responsabilidades entre las operaciones propias y las de socios |
| Fuente: Mordor Intelligence | ||||
Las ventas de envases y las ventas de jugo envasado recompensan capacidades diferentes, incluso dentro de un mismo lanzamiento de producto. Una barrera a base de papel crea un papel para el proveedor de envases, mientras que la ejecución de la producción determina si el productor de jugo puede comercializar esa distinción. La distribución de marca añade un tercer conjunto de ingresos, y la oportunidad del proveedor de envases depende de que las marcas traduzcan una nueva barrera en compras repetidas de envases llenos.
Panorama Competitivo
Concentración del Mercado
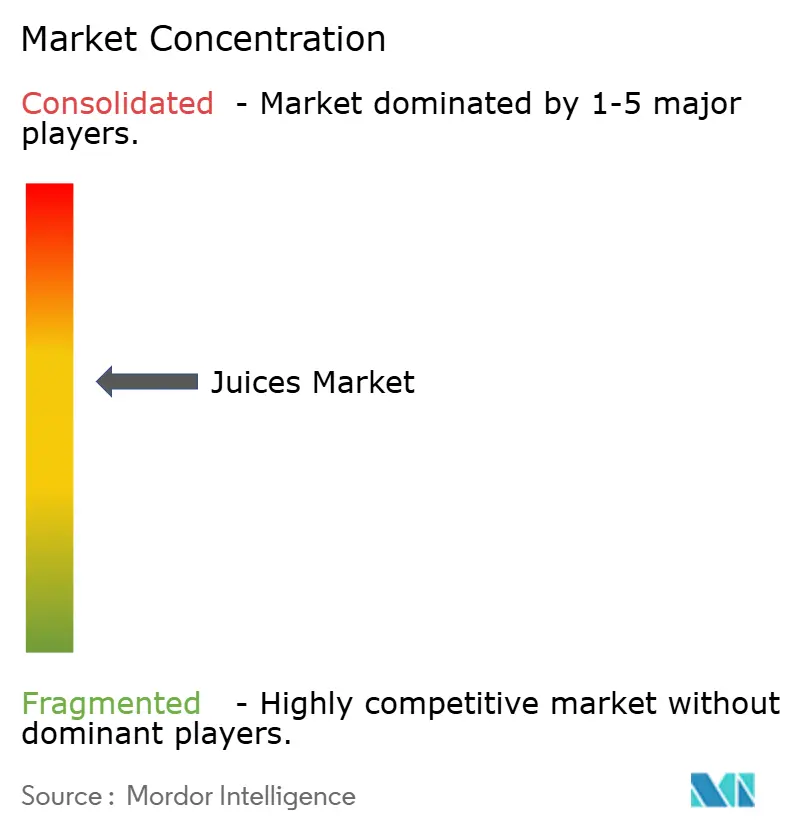
La industria tiene una estructura moderadamente fragmentada, con grandes sistemas de bebidas compitiendo junto a carteras de marcas centradas en jugos. The Coca-Cola Company operó Minute Maid en América del Norte en 2025, mientras que Tropicana Brands Group mantuvo una cartera de marcas de jugo múltiples como empresa conjunta entre PepsiCo Inc. y PAI Partners. Keurig Dr Pepper Inc. informó más de 16 mil millones de USD en ingresos a nivel de empresa para 2025 e identificó el jugo y Mott's dentro de su cartera de bebidas. Suntory Holdings Ltd. fue la empresa matriz de Suntory Beverage & Food Limited en 2025. Su negocio en Gran Bretaña e Irlanda anunció productos de squash y listos para beber Ribena Summer Fruits con contenido de jugo en febrero de 2026 para su distribución en supermercados, tiendas de conveniencia y mayoristas del Reino Unido a partir del 3 de marzo.
Tropicana Brands Group, una empresa de bebidas frescas y refrigeradas, completó un canje de deuda privada y 400 millones de USD en financiamiento de nuevo dinero en mayo de 2025. El informe anual de 2025 de PepsiCo describió la exposición a inversiones y cuentas por cobrar relacionada con la venta de Tropicana, Naked y otras marcas de jugo seleccionadas. En agosto de 2025, Tropicana Brands Group introdujo Tropicana Essentials, mezclando jugos de naranja, manzana y pera a un precio sugerido de 3,89 USD por botella de 46 onzas líquidas a través de los principales minoristas estadounidenses. La mezcla ofrece a los hogares sensibles al precio una alternativa al jugo de naranja premium.
Los resultados regionales hacen de la ejecución de la cartera un tema competitivo central. En 2025, el volumen de cajas unitarias de la categoría combinada de jugos, lácteos de valor añadido y bebidas de origen vegetal de Coca-Cola cayó un 2% en América del Norte y un 6% en Asia-Pacífico, pero aumentó un 1% en América Latina. Su informe anual de 2025 también indicó que la empresa esperaba que sus operaciones, socios embotelladores y fabricantes por contrato cumplieran con los estándares de seguridad y calidad del producto en todos los productos. Esto combina un desafío orientado al mercado de desempeño regional desigual con un desafío operativo de gestión de estándares de producto en relaciones de producción separadas. En EMEA, su volumen de cajas unitarias de 2025 aumentó un 3% en general, mientras que la categoría combinada de jugos, lácteos de valor añadido y bebidas de origen vegetal cayó un 4%, ambos en base a ventas diarias promedio.
Líderes de la Industria de Jugos
-
The Coca-Cola Company
-
Tropicana Brands Group
-
PepsiCo Inc.
-
Keurig Dr Pepper Inc.
-
Suntory Holdings Ltd.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Jugos Empresas cubiertas en este informe
- The Coca-Cola Company
- PepsiCo Inc.
- Tropicana Brands Group
- Keurig Dr Pepper Inc.
- Suntory Holdings Ltd.
- Nongfu Spring Co. Ltd.
- Britvic Limited
- Eckes-Granini Group GmbH
- Thai Beverage PCL
- Uni-President Enterprises Corp.
- Rauch Fruchtsäfte GmbH & Co OG
- The Kraft Heinz Company
- Tingyi (Cayman Islands) Holding Corp.
- Ocean Spray Cranberries Inc.
- Del Monte Pacific Ltd.
- Nestlé S.A.
- Suja Life LLC
- Bolthouse Farms Inc.
- Welch Foods Inc.
- The Campbell's Company
Desarrollos recientes de la industria en Mercado de Jugos
- Ago 2026: La norma revisada de jugo de naranja pasteurizado de la FDA entró en vigor el 19 de agosto, reduciendo los sólidos solubles mínimos de 10,5° a 10° Brix y aumentando el jugo de Citrus reticulata o híbrido permitido del 10% al 15% en volumen.
- Jul 2026: El impuesto especial sobre bebidas endulzadas de Catar entró en vigor el 6 de julio, cubriendo los jugos con azúcar añadido y los productos de bebidas convertibles que contienen azúcar o edulcorantes, incluidos concentrados y polvos.
- May 2026: Letone entregó una segunda unidad de esterilización HPP de 612 litros el 31 de mayo para el proyecto anual de jugo premium de frutas y verduras de 60.000 toneladas métricas de Henan Zanyang Beverage Co., Ltd. en China.
Alcance y Metodología
Resumen de la segmentación
| Jugo 100% |
| Bebidas de jugo (hasta 24% de jugo) |
| Concentrados de jugo |
| Néctares |
| Envases asépticos |
| Botellas de vidrio |
| Latas de metal |
| Botellas PET |
| Vasos y bolsas desechables |
| Convencional |
| Orgánico |
| Fuera del establecimiento | Supermercados/Hipermercados |
| Tiendas de conveniencia | |
| Comercio minorista en línea | |
| Otros canales de distribución | |
| En el establecimiento |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| Resto de América del Norte | |
| Europa | Alemania |
| Reino Unido | |
| Italia | |
| Francia | |
| España | |
| Países Bajos | |
| Polonia | |
| Bélgica | |
| Suecia | |
| Resto de Europa | |
| Asia-Pacífico | China |
| India | |
| Japón | |
| Australia | |
| Indonesia | |
| Corea del Sur | |
| Tailandia | |
| Singapur | |
| Resto de Asia-Pacífico | |
| América del Sur | Brasil |
| Argentina | |
| Colombia | |
| Chile | |
| Perú | |
| Resto de América del Sur | |
| Oriente Medio y África | Sudáfrica |
| Arabia Saudita | |
| Emiratos Árabes Unidos | |
| Nigeria | |
| Egipto | |
| Marruecos | |
| Turquía | |
| Resto de Oriente Medio y África |
| Por tipo de producto | Jugo 100% | |
| Bebidas de jugo (hasta 24% de jugo) | ||
| Concentrados de jugo | ||
| Néctares | ||
| Por tipo de envase | Envases asépticos | |
| Botellas de vidrio | ||
| Latas de metal | ||
| Botellas PET | ||
| Vasos y bolsas desechables | ||
| Por categoría | Convencional | |
| Orgánico | ||
| Por canal de distribución | Fuera del establecimiento | Supermercados/Hipermercados |
| Tiendas de conveniencia | ||
| Comercio minorista en línea | ||
| Otros canales de distribución | ||
| En el establecimiento | ||
| Por geografía | América del Norte | Estados Unidos |
| Canadá | ||
| México | ||
| Resto de América del Norte | ||
| Europa | Alemania | |
| Reino Unido | ||
| Italia | ||
| Francia | ||
| España | ||
| Países Bajos | ||
| Polonia | ||
| Bélgica | ||
| Suecia | ||
| Resto de Europa | ||
| Asia-Pacífico | China | |
| India | ||
| Japón | ||
| Australia | ||
| Indonesia | ||
| Corea del Sur | ||
| Tailandia | ||
| Singapur | ||
| Resto de Asia-Pacífico | ||
| América del Sur | Brasil | |
| Argentina | ||
| Colombia | ||
| Chile | ||
| Perú | ||
| Resto de América del Sur | ||
| Oriente Medio y África | Sudáfrica | |
| Arabia Saudita | ||
| Emiratos Árabes Unidos | ||
| Nigeria | ||
| Egipto | ||
| Marruecos | ||
| Turquía | ||
| Resto de Oriente Medio y África | ||
Definición de mercado
- Bebidas gaseosas (BG) - Las bebidas gaseosas (BG) son bebidas no alcohólicas carbonatadas y típicamente aromatizadas que contienen dióxido de carbono disuelto para crear efervescencia. Estas bebidas generalmente incluyen cola, lima-limón, naranja y diversas sodas con sabor a frutas. Se comercializan en latas, botellas o dispensadores de fuente.
- Jugos - Hemos considerado los jugos envasados, que comprenden bebidas no alcohólicas derivadas de frutas, vegetales o una combinación de ambos, procesadas y selladas en diversos formatos de envase, como botellas, envases de cartón o bolsas. Excluyendo los jugos frescos, este segmento de mercado involucra jugos comercialmente preparados y conservados, a menudo con conservantes y sabores añadidos.
- Té listo para beber (RTD) y café listo para beber (RTD) - El té listo para beber (RTD) y el café listo para beber (RTD) son bebidas no alcohólicas preenvasadas que están preparadas y listas para su consumo sin dilución adicional. El té RTD generalmente incluye diversas variedades de té, infundidas con sabores y edulcorantes, y viene en botellas, latas o envases de cartón. De manera similar, el café RTD involucra formulaciones de café prepreparado, a menudo mezclado con leche, azúcar o aromas, y está convenientemente envasado para el consumo en movimiento.
- Bebidas energéticas - Las bebidas energéticas son bebidas no alcohólicas formuladas para proporcionar un impulso rápido de energía y estado de alerta. Por otro lado, las bebidas deportivas son bebidas diseñadas para hidratar y reponer electrolitos, particularmente después del esfuerzo físico, el ejercicio o la actividad intensa.
| Palabra clave | Definición |
|---|---|
| Bebidas gaseosas | Las bebidas gaseosas (BG) son una combinación de agua carbonatada y aromatizantes, endulzadas con azúcar o edulcorantes sin azúcar. |
| Cola estándar | La cola estándar se define como el sabor original de la soda de cola. |
| Cola dietética | Una bebida gaseosa a base de cola que no contiene azúcar o lo contiene en pequeñas cantidades. |
| Bebidas gaseosas con sabor a fruta | Una bebida carbonatada preparada a partir de jugo de fruta o saborizante de fruta con agua carbonatada y que contiene azúcar, dextrosa, azúcar invertido o glucosa líquida, ya sea individualmente o en combinación. Puede contener aceite de cáscara y esencias de frutas. |
| Jugo | El jugo es una bebida elaborada a partir de la extracción o el prensado del líquido natural contenido en frutas y vegetales. |
| Jugo 100% | Jugo de fruta o vegetal elaborado a partir de frutas en forma de jugo sin agua añadida para completar el volumen. No está permitido añadir azúcares, edulcorantes, conservantes, aromas ni colorantes al jugo de frutas. |
| Bebidas de jugo (hasta 24% de jugo) | Bebidas de jugo de fruta o vegetal con hasta un 24% de extracto de fruta o vegetal. |
| Néctares (25-99% de jugo) | Jugos que pueden tener entre el 25 y el 99% de fruta, con los límites legales mínimos definidos según el tipo de fruta. |
| Concentrados de jugo | Los concentrados de jugo son aquellas formas de jugos en las que se elimina la mayor parte del líquido, resultando en un producto espeso y de consistencia similar al jarabe conocido como concentrado de jugo. |
| Café listo para beber | Bebidas de café envasadas que se venden en forma preparada y están listas para su consumo en el momento de la compra. |
| Café helado | El café helado es una versión fría del café, generalmente una combinación de café expreso caliente y leche con hielo añadido. |
| Café de extracción en frío | La extracción en frío, también llamada extracción con agua fría o prensado en frío, se elabora remojando café molido en agua a temperatura ambiente durante varias horas. |
| Té listo para beber | El té listo para beber (RTD) es un producto de té envasado listo para su consumo inmediato sin necesidad de preparación o infusión. |
| Té helado | El té helado es una bebida elaborada con té sin leche pero con azúcar y, a veces, con aromas de frutas, servida fría. |
| Té verde | El té verde es una bebida de té que promueve el estado de alerta mental, alivia los síntomas digestivos y favorece la pérdida de peso. |
| Té de hierbas | Las bebidas de té de hierbas se elaboran a partir de la infusión o decocción de hierbas, especias u otros materiales vegetales en agua caliente. |
| Bebida energética | Un tipo de bebida que contiene compuestos estimulantes, generalmente cafeína, y que se comercializa como fuente de estimulación mental y física. Pueden estar o no carbonatadas y también pueden contener azúcar, otros edulcorantes o extractos herbales, entre otros posibles ingredientes. |
| Bebidas energéticas sin azúcar o de bajas calorías | Las bebidas energéticas sin azúcar o de bajas calorías son bebidas energéticas sin azúcar, endulzadas artificialmente y con pocas o ninguna caloría. |
| Bebida energética tradicional | Las bebidas energéticas tradicionales son bebidas no alcohólicas funcionales que contienen ingredientes diseñados para potenciar la energía del consumidor. |
| Bebidas energéticas naturales/orgánicas | Las bebidas energéticas naturales/orgánicas son bebidas energéticas libres de edulcorantes artificiales y colorantes sintéticos. En cambio, contienen ingredientes de origen natural como el té verde, la yerba mate y extractos botánicos. |
| Shots de energía | Una bebida energética pequeña pero altamente concentrada que contiene grandes cantidades de cafeína y/u otros estimulantes. La cantidad es comparativamente menor en comparación con las bebidas energéticas. |
| Bebida deportiva | Las bebidas deportivas son bebidas diseñadas específicamente para el suministro rápido de líquidos, carbohidratos y electrolitos antes, durante o después del ejercicio. |
| Isotónicas | Las bebidas isotónicas contienen concentraciones similares de sal y azúcar a las del cuerpo humano, y están diseñadas para reponer rápidamente los líquidos perdidos durante el ejercicio, pero con un aumento de carbohidratos. |
| Hipertónicas | Las bebidas hipertónicas tienen una concentración más alta de sal y azúcar que el cuerpo humano. Se consumen mejor después del ejercicio, ya que es importante reponer rápidamente los niveles de glucógeno después del ejercicio. |
| Hipotónicas | Las bebidas hipotónicas están diseñadas para reponer rápidamente los líquidos perdidos durante el ejercicio. Tienen un contenido muy bajo de carbohidratos y una concentración menor de sal y azúcar que el cuerpo humano. |
| Agua enriquecida con electrolitos | El agua con electrolitos es agua enriquecida con minerales eléctricamente cargados, como sodio, potasio, calcio y magnesio. |
| Bebidas deportivas a base de proteínas | Las bebidas deportivas a base de proteínas son aquellas bebidas deportivas que tienen proteínas añadidas para mejorar el rendimiento y reducir la degradación de las proteínas musculares. |
| En el establecimiento | El canal en el establecimiento hace referencia a los lugares que venden bebidas para su consumo inmediato en las instalaciones, como bares, restaurantes y pubs. |
| Fuera del establecimiento | El canal fuera del establecimiento generalmente hace referencia a lugares como licorerías, supermercados y otros establecimientos donde no se consume la bebida en el momento de la compra. |
| Tienda de conveniencia | Un negocio minorista que ofrece al público una ubicación conveniente para adquirir rápidamente una amplia variedad de productos y servicios de consumo, generalmente alimentos y gasolina. |
| Tienda especializada | Una tienda especializada es un establecimiento que ofrece una amplia selección de marcas, estilos o modelos dentro de una categoría de productos relativamente estrecha. |
| Comercio minorista en línea | El comercio minorista en línea es un tipo de comercio electrónico mediante el cual una empresa vende bienes o servicios directamente a los consumidores a través de un sitio web. |
| Envase aséptico | El envasado aséptico hace referencia al llenado de un producto comercialmente estéril y frío en condiciones estériles dentro de un recipiente y cierre presterilizados en condiciones estériles, para formar un sello que excluya eficazmente los microorganismos. Esto incluye tetrapaks, envases de cartón, bolsas, etc. |
| Botella PET | Una botella PET es una botella fabricada con tereftalato de polietileno. |
| Latas de metal | Recipientes metálicos fabricados de aluminio o acero estañado o galvanizado, que se utilizan comúnmente para envasar alimentos, bebidas u otros productos. |
| Vasos desechables | Un vaso desechable es un vaso u otro recipiente diseñado para un solo uso para servir bebidas, como agua, bebidas frías, bebidas calientes y bebidas alcohólicas. |
| Generación Z | Una forma de referirse al grupo de personas nacidas a finales de los años 1990 y principios de los 2000. |
| Millennials | Cualquier persona nacida entre 1981 y 1996 (con edades comprendidas entre 23 y 38 años en 2019) se considera un millennial. |
| Taurina | La taurina es un aminoácido que apoya la salud inmunológica y la función del sistema nervioso. |
| Bares y pubs | Es un establecimiento de bebidas con licencia para servir bebidas alcohólicas para su consumo en las instalaciones. |
| Cafetería | Es un establecimiento de servicios de alimentos que sirve refrigerios (principalmente café) y comidas ligeras. |
| En movimiento | Significa hacer/tratar algo mientras se está ocupado con otra actividad sin desviar los planes para acomodarlo. |
| Penetración de internet | La tasa de penetración de internet corresponde al porcentaje de la población total de un país o región determinado que utiliza internet. |
| Máquina expendedora | Una máquina que dispensa artículos pequeños como alimentos, bebidas o cigarrillos cuando se inserta una moneda o un token. |
| Tienda de descuento | Una tienda de descuento o establecimiento de descuento ofrece un formato minorista en el que los productos se venden a precios que son, en principio, más bajos que el "precio minorista completo" real o supuesto. Los establecimientos de descuento se basan en compras a granel y distribución eficiente para reducir costos. |
| Etiqueta limpia | Las bebidas de etiqueta limpia en el mercado de bebidas son bebidas elaboradas con pocos ingredientes de origen natural y que no están procesadas o están procesadas mínimamente. |
| Cafeína | Un compuesto alcaloide que es un estimulante del sistema nervioso central. Se utiliza principalmente de forma recreativa, como potenciador cognitivo leve para aumentar el estado de alerta y el rendimiento atencional. |
| Deporte extremo | Los deportes de acción, deportes de aventura o deportes extremos son actividades que se perciben como que implican un alto grado de riesgo. |
| Entrenamiento en intervalos de alta intensidad | Incorpora varias rondas que alternan entre varios minutos de movimientos de alta intensidad para aumentar significativamente la frecuencia cardíaca hasta al menos el 80% de la frecuencia cardíaca máxima, seguidos de breves períodos de movimientos de menor intensidad. |
| Vida útil | El período de tiempo durante el cual un artículo permanece utilizable, apto para el consumo o vendible. |
| Crema soda | La crema soda es una bebida gaseosa dulce, generalmente aromatizada con vainilla y basada en el sabor de un flotante de helado. |
| Cerveza de raíz | La cerveza de raíz es una bebida gaseosa dulce norteamericana elaborada tradicionalmente con la corteza raíz del árbol sassafras Sassafras albidum o la vid de Smilax ornata como saborizante principal. La cerveza de raíz es típicamente, aunque no exclusivamente, no alcohólica, sin cafeína, dulce y carbonatada. |
| Soda de vainilla | Una bebida gaseosa aromatizada con vainilla. |
| Sin lácteos | Un producto que no contiene leche ni productos lácteos de vacas, ovejas o cabras. |
| Bebidas energéticas sin cafeína | Las bebidas energéticas sin cafeína se basan en otros ingredientes para impulsar la energía. Las opciones populares incluyen aminoácidos, vitaminas del complejo B y electrolitos. |
Metodología de Investigación
Mordor Intelligence sigue una metodología de cuatro pasos en todos nuestros informes.
- Paso 1: IDENTIFICAR LAS VARIABLES CLAVE: Con el fin de construir una metodología de pronóstico robusta, las variables y factores identificados en el Paso 1 se contrastan con los números históricos del mercado disponibles. A través de un proceso iterativo, se establecen las variables necesarias para el pronóstico del mercado y el modelo se construye sobre la base de estas variables.
- Paso 2: Construir un modelo de mercado: Las estimaciones del tamaño del mercado para los años de pronóstico se expresan en términos nominales. La inflación no forma parte de los precios, y el precio de venta promedio (ASP) se mantiene constante durante todo el período de pronóstico para cada país.
- Paso 3: Validar y finalizar: En este importante paso, todos los números del mercado, las variables y los criterios de los analistas se validan a través de una extensa red de expertos en investigación primaria del mercado estudiado. Los encuestados se seleccionan en todos los niveles y funciones para generar una imagen holística del mercado estudiado.
- Paso 4: Resultados de la investigación: Informes sindicados, asignaciones de consultoría personalizada, bases de datos y plataformas de suscripción.




