
Tamaño y Participación del Mercado de Dispositivos de Endoscopia
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Tamaño del Mercado (2026) | 42.73 Mil millones de dólares |
| Tamaño del Mercado (2031) | 58.71 Mil millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 6.56 % |
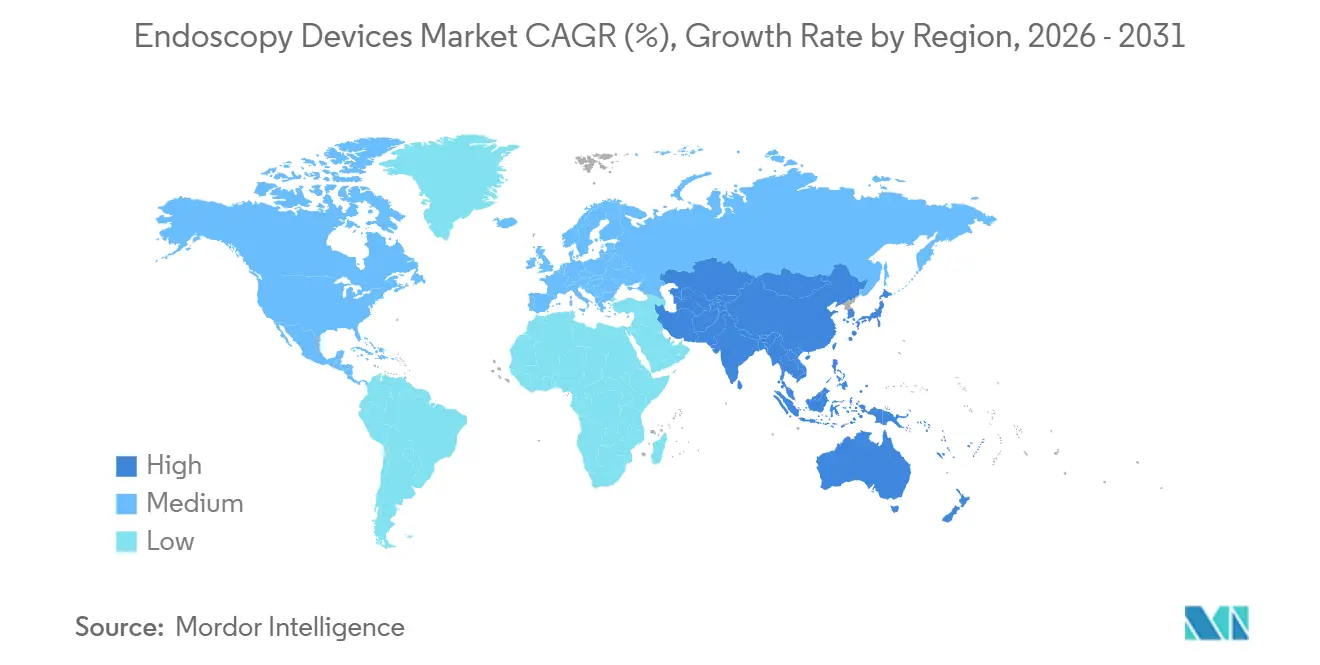
| Mercado de Crecimiento Más Rápido | Asia Pacífico |
| Mercado Más Grande | América del Norte |
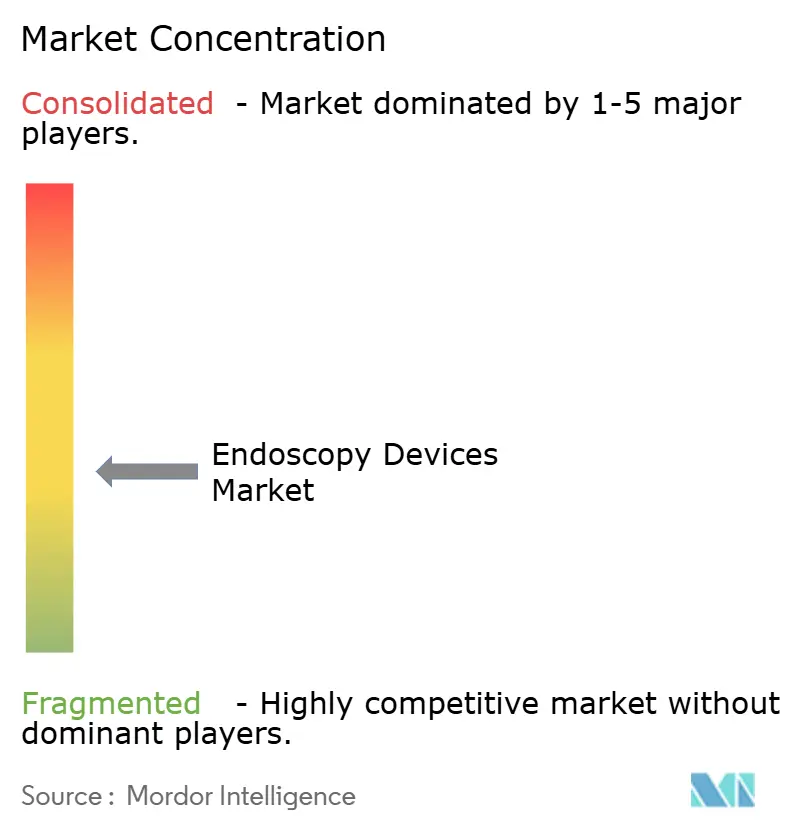
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Dispositivos de Endoscopia por Mordor Intelligence
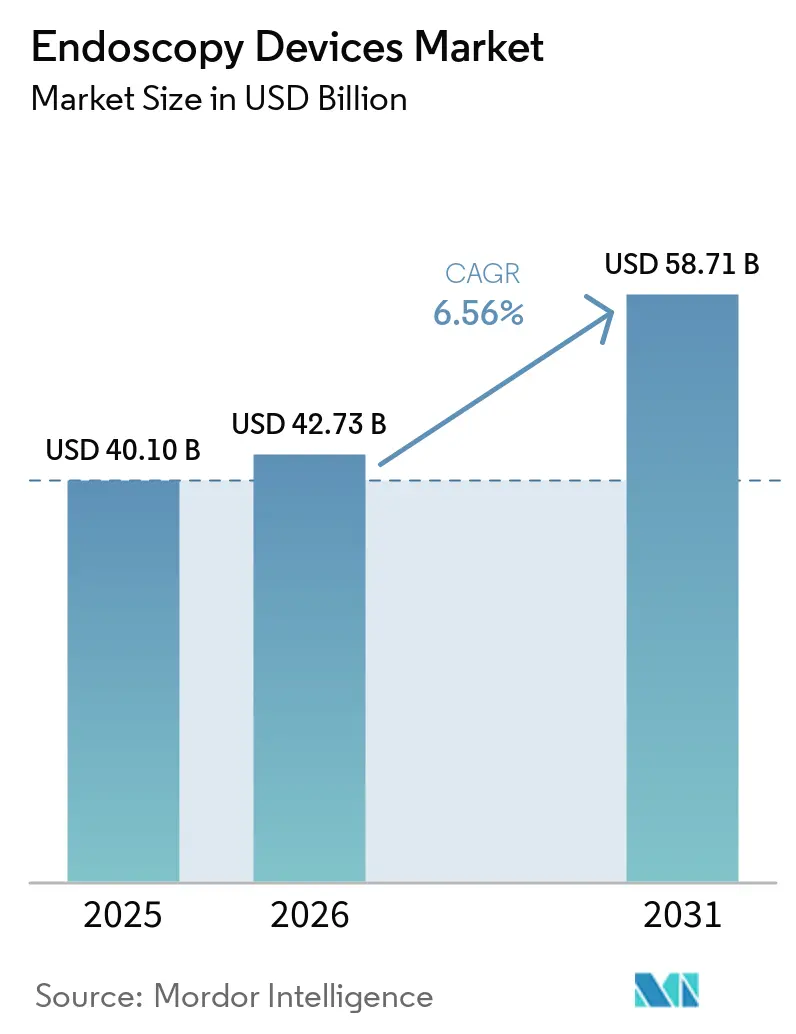
Se proyecta que el tamaño del Mercado de Dispositivos de Endoscopia se expanda desde USD 40,10 mil millones en 2025 y USD 42,73 mil millones en 2026 hasta USD 58,71 mil millones en 2031, registrando una CAGR del 6,56% entre 2026 y 2031.
El crecimiento se origina en la decisión de Medicare en 2024 de eliminar el copago para colonoscopias de detección, las rápidas actualizaciones a torres de visualización 4K y la adopción más rápida de orientación por inteligencia artificial que mejora las tasas de detección de adenomas. Los hospitales están acortando los ciclos de reemplazo de plataformas obsoletas, mientras que los centros quirúrgicos ambulatorios (CQA) amplían las compras de sistemas integrados compactos que se adaptan a instalaciones de especialidad única. Los estrictos estándares de control de infecciones, especialmente tras 12 comunicaciones de seguridad separadas de la Administración de Alimentos y Medicamentos de los Estados Unidos (FDA) entre 2024 y 2026, están inclinando las adquisiciones hacia endoscopios de un solo uso a pesar de los mayores costos por procedimiento. Mientras tanto, los nuevos esquemas de reembolso en China, India y Japón están ampliando la base de pacientes potenciales, consolidando la visibilidad de volumen a largo plazo tanto en procedimientos diagnósticos como terapéuticos.
Conclusiones Clave del Informe
- Por tipo de dispositivo, el equipo de visualización registró el crecimiento más rápido, avanzando a una CAGR del 8,25% hasta 2031, a medida que los hospitales y los centros de cirugía ambulatoria sustituyeron las plataformas de definición estándar por sistemas 4K preparados para inteligencia artificial.
- Por aplicación, la endoscopia gastrointestinal lideró con el 55,53% de los ingresos de 2025, mientras que la laparoscopia registró la expansión más pronunciada, creciendo a una CAGR del 8,85% impulsada por procedimientos oncológicos asistidos por robótica.
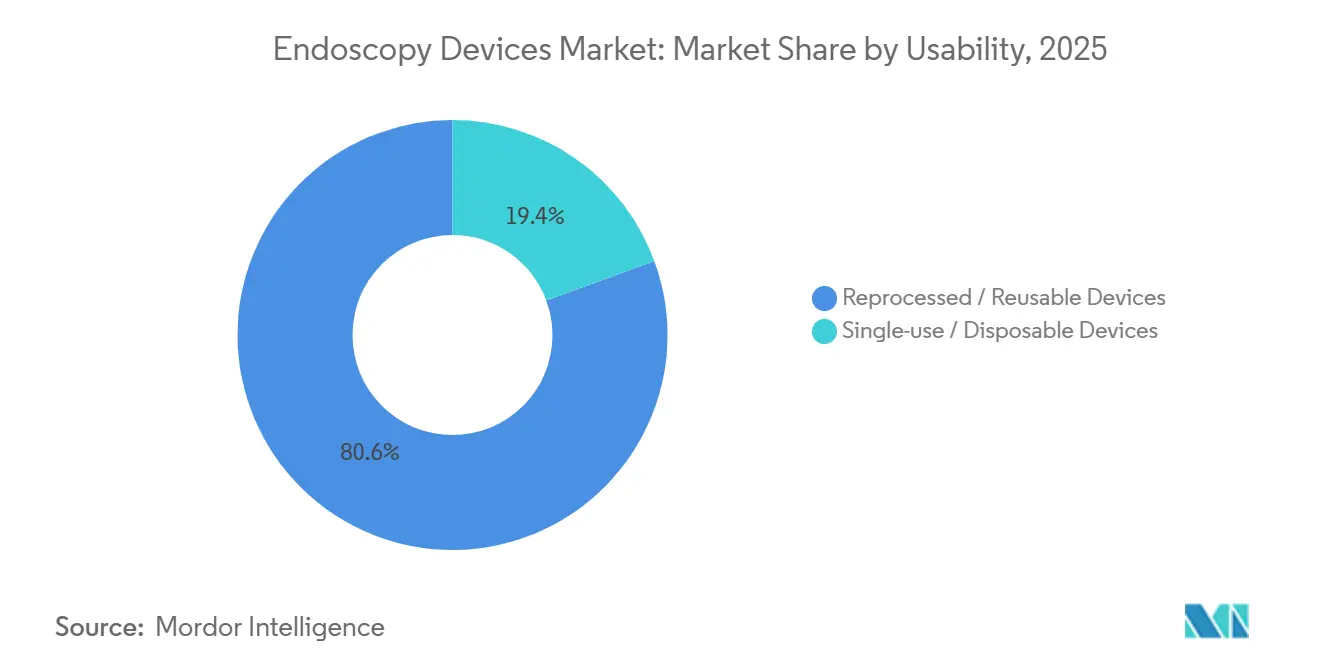
- Por usabilidad, los productos reprocesados retuvieron el 80,63% de la cuota en 2025; sin embargo, los endoscopios de un solo uso están en camino de alcanzar una CAGR del 7,54%, impulsados por mandatos de control de infecciones que surgieron tras repetidas alertas de contaminación.
- Por usuario final, los centros de cirugía ambulatoria capturaron el mayor crecimiento, registrando una CAGR del 9,7% hasta 2031, a medida que las reformas de pago neutral por sitio trasladaron los volúmenes de procedimientos fuera de los hospitales.
- Por geografía, América del Norte representó el 41,13% de los ingresos de 2025, mientras que se proyecta que Asia-Pacífico avance a una CAGR del 8,51% hasta 2031.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Aumento Global de la Incidencia de Cánceres Gastrointestinales y Colorrectales | +1.2% | Global, con mayor concentración en América del Norte y Europa | Mediano plazo (2-4 años) |
| Cambio Generalizado hacia Procedimientos Mínimamente Invasivos | +1.1% | Global, liderado por América del Norte y Asia-Pacífico | Largo plazo (≥ 4 años) |
| Innovación Continua en Visualización Endoscópica | +0.9% | América del Norte, Europa, Japón | Corto plazo (≤ 2 años) |
| Expansión de los Centros Quirúrgicos Ambulatorios | +0.8% | América del Norte, con extensión a Europa | Mediano plazo (2-4 años) |
| Reembolso Favorable y Programas de Salud Pública | +0.7% | América del Norte, Europa, China, India | Mediano plazo (2-4 años) |
| Envejecimiento de la Población con Enfermedades Crónicas | +0.6% | Global, concentrado en América del Norte, Europa, Japón | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Aumento Global de la Incidencia de Cánceres Gastrointestinales y Colorrectales que Impulsa la Demanda de Detección
Los casos de cáncer colorrectal entre adultos estadounidenses de 20 a 49 años aumentaron un 9% entre 2020 y 2024, lo que llevó a los pagadores a ampliar la elegibilidad para la detección a cohortes más jóvenes[1]. Por lo tanto, los parques de endoscopios requieren ciclos de renovación más rápidos, con centros de alto volumen adquiriendo colonoscopios de alta definición (HD) que visualizan mejor las lesiones planas o deprimidas responsables del 30% de los cánceres de intervalo. Japón y Corea del Sur ilustran el efecto de la detección obligatoria: la utilización per cápita de endoscopios es tres o cuatro veces mayor que en los sistemas occidentales, lo que demuestra el volumen de procedimientos que los programas emergentes de China e India podrían desencadenar. Las perspectivas de cáncer de la Organización Mundial de la Salud para 2024 proyectan un aumento del 47% en la incidencia global de cáncer para 2040, destacando las neoplasias gastrointestinales como el mayor incremento absoluto. Los reguladores también están endureciendo los estándares de calidad; las auditorías actualizadas de la norma ISO 13485 vinculan directamente el rendimiento del dispositivo con las tasas documentadas de detección de cáncer, elevando la barrera de entrada para nuevos proveedores.
Cambio Generalizado hacia Procedimientos Mínimamente Invasivos en Todas las Especialidades Quirúrgicas
Las técnicas mínimamente invasivas representan ahora el 72% de las cirugías abdominales electivas en los Estados Unidos, frente al 64% en 2020[2]. Los volúmenes de gastroplastia endoscópica en manga bariátrica aumentaron un 38% en 2024, ya que la escasez de agonistas del receptor GLP-1 orientó a los pacientes de la farmacoterapia al manejo procedimental del peso. La artroscopia ortopédica sigue una trayectoria similar, con el 85% de las reparaciones de menisco en los Estados Unidos completadas artroscópicamente en 2024. Las plataformas de broncoscopia robótica, como el Ion de Intuitive Surgical, autorizado en 2024, alcanzaron un rendimiento diagnóstico del 89% para nódulos pulmonares de menos de 2 cm, lo que subraya cómo la tecnología de endoscopios flexibles se fusiona cada vez más con la robótica. Este amplio giro procedimental expande el mercado de dispositivos de endoscopia mucho más allá de la gastroenterología, abriendo oportunidades de espacio en blanco para sistemas de visualización híbridos que combinan la precisión del endoscopio rígido con el alcance del endoscopio flexible.
Innovación Continua en Visualización Endoscópica que Mejora los Resultados Clínicos
Entre 2024 y 2026, la FDA aprobó 14 sistemas de colonoscopia con inteligencia artificial (IA), lo que pone de relieve el creciente papel de la IA en la endoscopia a través de software de detección de pólipos en tiempo real que eleva las tasas de detección de adenomas entre 8 y 12 puntos porcentuales. El CAD EYE de Fujifilm, integrado en la plataforma ELUXEO 8000, utiliza imágenes de color vinculado para resaltar patrones vasculares asociados a la neoplasia. El EVIS X1 de Olympus alcanzó una sensibilidad del 97% para la displasia del esófago de Barrett en un ensayo multicéntrico de 2024, superando a la endoscopia de luz blanca en 14 puntos porcentuales. El sistema IMAGE1 S 4K de Karl Storz proporciona una resolución de 8,3 megapíxeles que ayuda a los cirujanos a identificar haces nerviosos durante la prostatectomía laparoscópica, reduciendo la incontinencia en un 18%. Las soluciones de cápsula también avanzan; el PillCam de Medtronic, aprobado en 2024 para el seguimiento de la enfermedad de Crohn, ofrece una alternativa no invasiva a la ileocolonoscopia repetida. Estas innovaciones reducen el tiempo promedio de colonoscopia de 28 minutos a 22 minutos, lo que permite a los centros aumentar el rendimiento diario sin personal adicional.
Expansión de los Centros Quirúrgicos Ambulatorios que Impulsa los Volúmenes de Endoscopia Ambulatoria
Los CQA completaron 9,2 millones de endoscopias gastrointestinales en los Estados Unidos en 2024, un salto del 14% desde 2020, tras la norma de pago neutral por sitio de Medicare de 2024 que equiparó el reembolso con los departamentos ambulatorios hospitalarios. La eliminación de la colonoscopia de la lista de procedimientos exclusivamente para pacientes hospitalizados abrió otros 2,3 millones de procedimientos anuales a los CQA. La colonoscopia ahora le cuesta a Medicare USD 1.068 en un CQA frente a USD 1.783 en un departamento ambulatorio hospitalario, un ahorro del 40% que los planes comerciales replican a través de redes de CQA preferidas. Doce estados eliminaron las barreras de certificación de necesidad entre 2024 y 2026, con Florida, Texas y Arizona albergando el 38% de los nuevos centros. Las torres integradas compactas, como el EVIS X1 Compact de Olympus, satisfacen las restricciones de espacio y presupuesto de estas instalaciones. Un crecimiento ambulatorio similar está emergiendo en Japón y Alemania tras la aprobación por parte de los pagadores de ambos países de clínicas de endoscopia ambulatoria independientes en 2024.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Altos Costos de Capital y Mantenimiento del Ciclo de Vida | -0.9% | Global, agudo en mercados emergentes | Mediano plazo (2-4 años) |
| Desafíos Persistentes de Control de Infecciones | -0.7% | Global, concentrado en América del Norte y Europa | Corto plazo (≤ 2 años) |
| Escasez Global de Endoscopistas Capacitados | -0.5% | Global, grave en América del Norte y Asia-Pacífico | Largo plazo (≥ 4 años) |
| Aprobaciones Regulatorias Largas y Estrictas | -0.4% | América del Norte, Europa, Japón | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Altos Costos de Capital y Mantenimiento del Ciclo de Vida de los Sistemas Endoscópicos Avanzados
Una torre 4K totalmente integrada con software de inteligencia artificial tiene un precio de entre USD 180.000 y USD 250.000, aproximadamente un 60% más que los equipos de definición estándar, lo que representa un obstáculo para los hospitales comunitarios y los CQA con márgenes reducidos. Los reprocesadores automáticos de endoscopios (RAE), exigidos por los protocolos de la FDA y los Centros para el Control y la Prevención de Enfermedades (CDC), cuestan entre USD 40.000 y USD 75.000 cada uno, mientras que los desinfectantes de alto nivel añaden entre USD 12 y USD 18 por ciclo de endoscopio[3]. La propiedad anual total de un colonoscopio reutilizable promedia USD 2.800 cuando se incluyen mantenimiento, servicio y reprocesamiento. Los endoscopios desechables eliminan los costos de reprocesamiento, pero introducen un gasto de USD 200 a USD 400 por caso, lo que limita su viabilidad a entornos de bajo volumen o alto riesgo de infección. Los presupuestos de los mercados emergentes siguen siendo ajustados; los hospitales públicos indios típicos destinan USD 25.000 anuales al equipo de endoscopia, suficiente para un solo endoscopio flexible de gama media. Los modelos de arrendamiento que agrupan capital, mantenimiento y consumibles en tarifas por procedimiento están creciendo en Europa, pero aún cubren menos del 5% de los sistemas instalados.
Desafíos Persistentes de Control de Infecciones y Mayor Escrutinio Regulatorio
La FDA emitió 12 alertas separadas de contaminación de endoscopios flexibles entre 2024 y 2026, incluido un retiro de Clase I del duodenoscopio TJF-Q190V de Olympus duodenoscopio tras 18 infecciones confirmadas por Enterobacteriaceae resistentes a carbapenémicos. Los Centros para el Control y la Prevención de Enfermedades (CDC) vincularon 47 brotes asociados a la atención sanitaria en 2024 con el reprocesamiento inadecuado de endoscopios, siendo los duodenoscopios y ecoendoscopios implicados en el 68% de los casos. Las nuevas normas de la FDA obligan a los fabricantes a realizar vigilancia poscomercialización en todos los endoscopios flexibles con componentes reutilizables. El Reglamento de Dispositivos Médicos (MDR) de Europa reclasificó los endoscopios flexibles de Clase IIa a Clase IIb en 2024, exigiendo pruebas clínicas de la eficacia del reprocesamiento más auditorías de terceros. Los costos de cumplimiento están aumentando: Olympus reveló 120 millones de USD en gastos regulatorios incrementales para 2024, mientras que las empresas más pequeñas están abandonando por completo el mercado de endoscopios reutilizables. La adopción de dispositivos de un solo uso se disparó tras la recomendación de la FDA de utilizar duodenoscopios desechables para procedimientos de CPRE de alto riesgo, lo que impulsó la penetración al 22% de dichos procedimientos a finales de 2025.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Dispositivo:
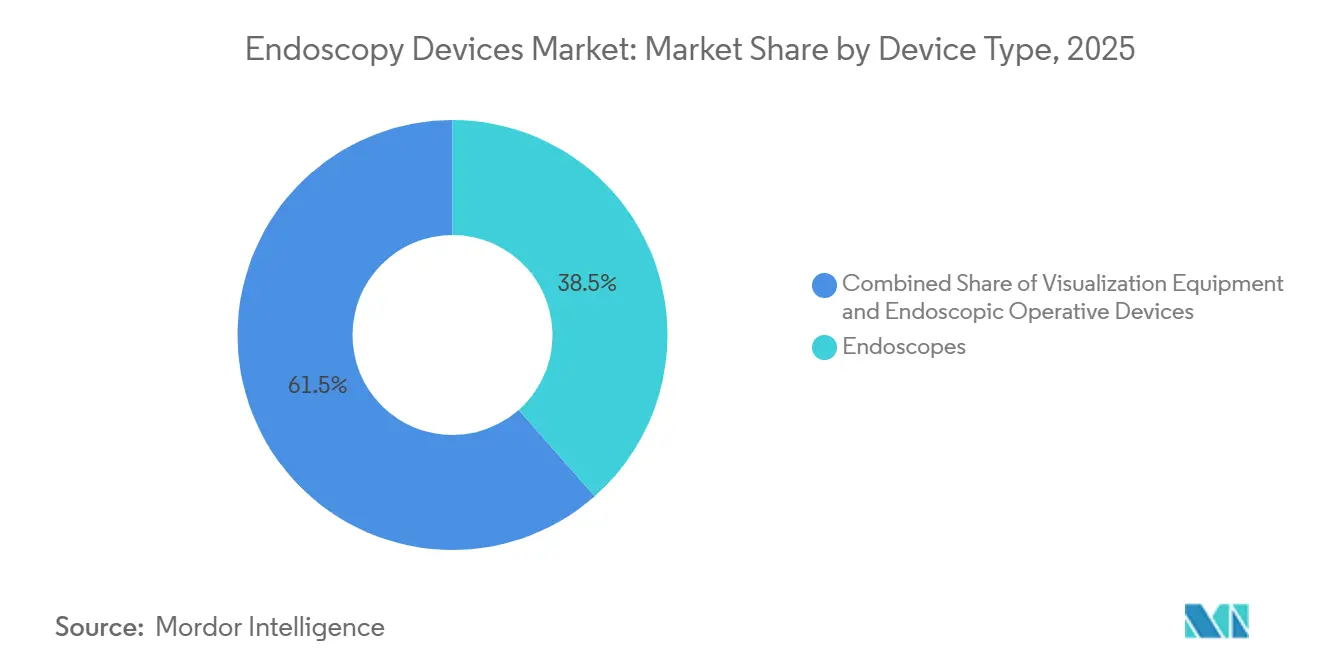
La Visualización Lidera la Carrera de InnovaciónEl equipo de visualización se expandió a una CAGR del 8,25% entre 2026 y 2031, la más rápida entre todas las categorías de dispositivos. El impulso del segmento refleja la demanda hospitalaria de torres 4K con capacidad de inteligencia artificial, como el EVIS X1 de Olympus y el ELUXEO 8000 de Fujifilm, ambos autorizados en 2024, que reducen las tasas de omisión de adenomas hasta en 14 puntos porcentuales. Los endoscopios retuvieron el 38,55% de los ingresos de 2025, con variantes flexibles dominando la gastroenterología y la neumología. Los endoscopios de cápsula, liderados por la PillCam de Medtronic, se abrieron un nicho en la imagen del intestino delgado y la vigilancia de la enfermedad de Crohn. La visualización compatible con robótica, ejemplificada por el broncoscopio Ion de Intuitive, combina el alcance flexible con la precisión robótica, sustentando rendimientos diagnósticos del 89% en biopsias pulmonares periféricas.
Los instrumentos manuales como lazos y fórceps se están convirtiendo en productos básicos a medida que los proveedores asiáticos ejercen presión sobre los precios, aunque los conjuntos de visualización digital de alto margen compensan la presión. El sistema IMAGE1 S 4K de Karl Storz apoya la prostatectomía con preservación nerviosa, lo que demuestra el beneficio clínico asociado con la ultra alta resolución. Como resultado, la visualización representó la mayor parte de los ingresos incrementales en el mercado de dispositivos de endoscopia. Las carteras híbridas 4K/HD atienden a geografías sensibles al presupuesto donde el reembolso sigue siendo insuficiente para hardware premium, extendiendo la curva de oportunidad de reemplazo.

Por Aplicación:
La Laparoscopia se Dispara con la Adopción de la RobóticaLa endoscopia gastrointestinal mantuvo una participación dominante del 55,53% en 2025, impulsada por más de 19 millones de colonoscopias anuales solo en los Estados Unidos. Sin embargo, la laparoscopia registró el crecimiento más rápido con una CAGR del 8,85% hasta 2031, ya que las plataformas robóticas redujeron la fatiga del cirujano y permitieron apendicectomías y colecistectomías de puerto único. El da Vinci SP de Intuitive Surgical, autorizado para aplicaciones transorales en 2024, ilustra la convergencia de modalidades rígidas y flexibles bajo un paraguas robótico. La neumología también se acelera: las directrices de 2024 del Grupo de Trabajo de Servicios Preventivos de los Estados Unidos ampliaron la elegibilidad para la detección del cáncer de pulmón, añadiendo 6,4 millones de candidatos e impulsando la adopción de sistemas de broncoscopia robótica.
Los procedimientos de otorrinolaringología, urología y ginecología continúan beneficiándose de las actualizaciones de imagen HD, mientras que la endoscopia neurológica gana atención para el manejo de la hidrocefalia mediante técnicas de orificio de trepanación único. La ortopedia sigue siendo madura pero innova a través de superposiciones de realidad aumentada que guían la reconstrucción de ligamentos, una característica que Smith & Nephew comercializó en su conjunto de artroscopia 4K en 2024. La amplitud de las indicaciones clínicas en última instancia amplía el mercado total de dispositivos de endoscopia, aislando los flujos de ingresos de las desaceleraciones de especialidad única.
Por Usabilidad:
Los Dispositivos de Un Solo Uso Ganan Terreno a Pesar del SobrecostoLos endoscopios de un solo uso y desechables están proyectados para crecer a una CAGR del 7,54%, superando a las plataformas reutilizables a medida que se intensifican los mandatos de control de infecciones. Los broncoscopios y duodenoscopios desechables de Ambu, aprobados en 2024 y 2025, eliminan los flujos de trabajo de reprocesamiento y reducen el tiempo de rotación de 45 minutos a cero. Boston Scientific fijó el precio de su duodenoscopio EXALT Model D en 1.850 USD, aproximadamente un 40% por encima de los costos por procedimiento de los equipos reutilizables, pero resulta atractivo para centros de bajo volumen.
Los sistemas reutilizables siguen dominando porque el EVIS X1 de Olympus ofrece una resolución de 1,25 millones de píxeles que los competidores desechables aún no pueden igualar. Los modelos híbridos, como las pinzas de un solo uso de Pentax combinadas con endoscopios reutilizables, ofrecen una vía intermedia que contiene el riesgo de infección sin sacrificar la calidad de imagen. La presión medioambiental es el principal contrapeso, ya que los endoscopios desechables generan 3,2 veces más residuos plásticos por caso.
Por Usuario Final:
Los CQA Capturan la Migración AmbulatoriaLos CQA registraron una CAGR del 9,7% hasta 2031, la más rápida entre los usuarios finales, tras las reformas de Medicare de 2024 que eliminaron las brechas de pago por sitio de servicio. Los hospitales y centros académicos aún representaron el 42,13% de los ingresos de 2025, reteniendo los casos complejos de CPRE y disección endoscópica de la submucosa que requieren respaldo quirúrgico. Las clínicas especializadas proliferan en Japón y Alemania, donde las actualizaciones de reembolso de 2024 reconocieron los centros de endoscopia independientes. La consolidación por parte de capital privado entre los CQA de los Estados Unidos continúa, con plataformas como Surgery Partners adquiriendo 47 centros enfocados en gastroenterología en 2024 para negociar descuentos del 15-20% en equipos de capital. En los mercados emergentes, los obstáculos de reembolso aún vinculan los volúmenes de procedimientos a los entornos hospitalarios, ralentizando el cambio ambulatorio.
Análisis Geográfico
Mercado de Dispositivos de Endoscopia en América del Norte
América del Norte concentró el 41,13% de los ingresos de 2025 gracias a la eliminación por parte de Medicare de la participación en los costos para las colonoscopias de detección en 2024, lo que amplió el grupo de detección en 19 millones de personas. Los centros de cirugía ambulatoria realizaron 9,2 millones de endoscopias gastrointestinales en 2024, consolidando su papel como principal sitio ambulatorio. El piloto de colonoscopia asistida por inteligencia artificial en Ontario y Columbia Británica, en Canadá, mejoró la detección de adenomas en un 11%, lo que constituye un catalizador para su implementación a nivel nacional. México amplió la cobertura a 8,2 millones de beneficiarios adicionales a través del Instituto Mexicano del Seguro Social en 2024.
Mercado de Dispositivos de Endoscopia en Asia-Pacífico
Asia-Pacífico registrará la expansión regional más rápida con una CAGR del 8,51% hasta 2031. La Administración Nacional de Seguridad Sanitaria de China extendió los reembolsos de endoscopia al 95% de los residentes urbanos en 2025, mientras que el programa Ayushman Bharat de India incorporó el cribado del tracto gastrointestinal superior para grupos de alto riesgo. La decisión de Japón en 2024 de financiar la colonoscopia asistida por inteligencia artificial aceleró la transición doméstica hacia plataformas habilitadas con CAD EYE. Australia comenzó a reembolsar la endoscopia por cápsula para la enfermedad de Crohn y el sangrado sospechado del intestino delgado en 2024, ampliando su base de imágenes avanzadas.
Mercado de Dispositivos de Endoscopia en Europa
Europa experimentó una adopción sostenida tras la plena entrada en vigor del Reglamento de Dispositivos Médicos en 2024, lo que obligó a los hospitales a modernizarse hacia plataformas conformes. Alemania permiti la realización de colonoscopias de detección en centros ambulatorios certificados, aliviando los cuellos de botella hospitalarios. G-BA.DE. Francia reembolsó los duodenoscopios de un solo uso para procedimientos de CPRE de alto riesgo en 2024. El Servicio Nacional de Salud del Reino Unido está implementando un piloto de colonoscopia con inteligencia artificial en 12 centros, con el objetivo de reducir el cáncer de intervalo en un 15% para 2027.
Mercado de Dispositivos de Endoscopia en Oriente Medio y América del Sur
Oriente Medio está ampliando su capacidad en el marco de la Visión 2030 de Arabia Saudita, que destinó 1.200 millones de USD a infraestructura de endoscopia. El sistema público de Brasil incorporó la endoscopia diagnóstica a sus prestaciones de atención primaria en 2024, cubriendo a 140 millones de ciudadanos. Las aseguradoras privadas de Argentina adoptaron la cobertura de endoscopia terapéutica ese mismo año, ampliando el acceso a procedimientos avanzados.
Panorama regulatorio
La regulación de los dispositivos de endoscopia sigue endureciéndose en torno a los sistemas de calidad, la vigilancia postcomercialización y el desempeño validado de limpieza y esterilización, lo que influye tanto en las carteras reutilizables como en las de un solo uso. En Estados Unidos, la Regulación del Sistema de Gestión de Calidad de la FDA (QMSR) entró en vigor en febrero de 2026, incorporando los conceptos de la ISO 13485:2016 a las exigencias del 21 CFR 820 y elevando las expectativas sobre controles de diseño y gestión de proveedores en las plataformas y accesorios de endoscopia. En 2026, la FDA también avanzó en la clasificación basada en riesgo mediante determinaciones de Clase II (controles especiales) para varias categorías de dispositivos de gastroenterología y urología, incluidos los dispositivos de sutura endoscópica para alterar la anatomía gástrica (mayo de 2026), los dispositivos de medición endoscópica por proyección de luz (junio de 2026) y los dispositivos de tracción endoscópica (junio de 2026), que respaldan vías de acceso más rápidas mientras establecen requisitos específicos de desempeño y etiquetado.
En Europa, el Reglamento de Dispositivos Médicos (MDR, UE 2017/745) continúa impulsando la recertificación y las actualizaciones de documentación, con plazos de transición para dispositivos heredados extendidos hasta 2027/2028 según la clase de riesgo. La Comisión Europea actualizó la lista de normas armonizadas que respaldan el MDR mediante la Decisión de Ejecución (UE) 2026/193 de la Comisión (adoptada el 28 de enero de 2026) y posteriores actualizaciones publicadas en el Diario Oficial de la Unión Europea en junio de 2026, lo que señala una alineación activa con normas revisadas en áreas como la evaluación biológica y la esterilización. Para los fabricantes que venden torres de visualización, endoscopios flexibles reutilizables y accesorios de alto riesgo en la UE, la carga de cumplimiento aumenta, y las adquisiciones ponen más énfasis en la trazabilidad y en el desempeño validado de control de infecciones.
Panorama Competitivo
Olympus, Fujifilm y Karl Storz dominan los endoscopios flexibles y rígidos, aunque la línea de dispositivos de un solo uso de Ambu está fragmentando la participación, especialmente en los segmentos de alto riesgo de infección. La adquisición de Veran Medical Technologies por parte de Olympus en 2024 por USD 340 millones añadió broncoscopia de navegación electromagnética, mientras que la compra de Apollo Endosurgery por parte de Boston Scientific por USD 615 millones consolidó las carteras bariátricas y metabólicas. La plataforma Ion de Intuitive Surgical capturó el 12% de los ingresos de broncoscopia en los Estados Unidos en los 18 meses posteriores a su lanzamiento en 2024, subrayando la robótica como un eje disruptivo.
Las solicitudes de patentes subrayan la estrategia: Olympus presentó 47 patentes de endoscopia en 2024, con el 38% dirigidas al procesamiento de imágenes con inteligencia artificial y el 26% orientadas a componentes desechables. Los costos de cumplimiento regulatorio están aumentando; Fujifilm gastó USD 85 millones adicionales en la alineación con el Reglamento de Dispositivos Médicos (RDM) en 2024. Innovadores más pequeños como Outlook Surgical ganan terreno con endoscopios sin torre que combinan características rígidas y flexibles, acelerando la adopción rentable para los CQA.
Los dispositivos de un solo uso son una cuña para los nuevos participantes. Ambu aprovechó la vía 510(k) de la FDA para obtener autorizaciones en 2024 y 2025, comprimiendo los ciclos de desarrollo a 18 meses y evitando los costos de aprobación previa a la comercialización. La cápsula PillCam Crohn de Medtronic capturó el 8% de la imagen del intestino delgado en el primer año tras su aprobación en 2024. A medida que la inteligencia artificial, la robótica y la economía de los desechables colisionan, la intensidad competitiva en el mercado de dispositivos de endoscopia se intensifica, alentando a los actores establecidos a cubrirse con carteras duales de dispositivos reutilizables y de un solo uso.
Líderes de la Industria de Dispositivos de Endoscopia
-
Olympus Corporation
-
Boston Scientific Corporation
-
Medtronic PLC
-
Fujifilm Holdings Corporation
-
Karl Storz SE & Co. KG
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Dispositivos de Endoscopia Empresas cubiertas en este informe
- Olympus
- Boston Scientific
- Medtronic
- FUJIFILM
- Karl Storz
- Stryker
- Johnson & Johnson (Ethicon Endo-Surgery)
- HOYA
- Conmed
- Richard Wolf
- Cook Group
- Smiths Group
- Intuitive Surgical
- Ambu
- Arthrex
- B. Braun
- Ackermann Instrumente
- STERIS
- Interscope Inc.
Lea el análisis de las empresas de dispositivos de endoscopia
Oportunidades de mercado y perspectivas futuras
Las adquisiciones están pasando de equipos autónomos hacia cadenas integradas y actualizables de imagenología y flujo de trabajo que se ajustan a las necesidades de rendimiento ambulatorio y de reporte de calidad. Este enfoque crea espacio para sistemas portátiles y de bajo espacio ocupado, así como módulos adicionales orientados a mejorar la detección y la documentación. En Estados Unidos, la migración hacia la atención ambulatoria ya es visible, con los ASC realizando 9,2 millones de endoscopias gastrointestinales en 2024, lo que continúa moldeando la demanda de torres compactas y financiamiento flexible.
Paralelamente, la adopción más rápida de la visualización habilitada por IA cuenta con el respaldo del impulso regulatorio, con 14 sistemas de colonoscopia con IA aprobados por la FDA entre 2024 y 2026, junto con medidas de pagadores como la eliminación por parte de Medicare del copago para las colonoscopias de detección en 2024 y el reembolso de la colonoscopia asistida por IA en Japón en 2024. El escrutinio en materia de control de infecciones y la carga operativa del reprocesamiento también están ampliando el margen comercial para los endoscopios de un solo uso y los conjuntos de accesorios validados, particularmente en procedimientos de alto riesgo y centros de menor volumen. La adopción de duodenoscopios de un solo uso ya es evidente, con una penetración que alcanzó el 22% de los casos de CPRE de alto riesgo a finales de 2025 tras las recomendaciones de la FDA y las repetidas alertas de contaminación, mientras los fabricantes amplían sus ofertas de un solo uso, incluidos los rinolaringoscopios de ORL para consultorio y ambulatorio. En el plano de la innovación, las aprobaciones regulatorias de 2026 para nuevos sistemas y procesadores de endoscopia, incluidas múltiples autorizaciones 510(k) de la FDA en plataformas de endoscopia, además de avances clínicos en herramientas terapéuticas como los cuchillos de inyección de alta presión que reportan mayores tasas de resección R0 en la ESD colorrectal compleja, respaldan una cartera de proyectos que vincula mejores criterios de valoración clínica con ganancias de eficiencia y refuerza los ciclos de reemplazo de equipos de visualización y dispositivos operativos especializados.
Desarrollos recientes de la industria en Mercado de Dispositivos de Endoscopia
- Junio de 2026: Medtronic y KARL STORZ anunciaron una colaboración estratégica para ampliar el acceso a soluciones quirúrgicas integradas de ORL en Estados Unidos, combinando el ecosistema quirúrgico AiBLE ENT de Medtronic con la tecnología de visualización de KARL STORZ. La asociación se enfoca en estandarizar los flujos de trabajo en quirófano y en la integración a nivel de sistema, reforzando las estrategias de equipos agrupados que conectan visualización, instrumentación y herramientas digitales de flujo de trabajo.
- Mayo de 2026: Olympus firmó un acuerdo de distribución global exclusivo con EndoRobotics para incorporar tecnologías asistidas por robot para la disección endoscópica submucosa (ESD) a su cartera EndoTherapy. Esto amplía la pila de endoscopia terapéutica de Olympus más allá de los accesorios convencionales y refleja cómo los procedimientos de endoscopia complejos requieren cada vez más instrumentación avanzada y una integración de plataformas más estrecha.
- Octubre de 2025: Olympus lanzó el rinolaringoscopio flexible de un solo uso Vathin E-SteriScope para procedimientos diagnósticos y terapéuticos de ORL. El lanzamiento amplía la cartera de productos de un solo uso de Olympus en entornos donde la rápida rotación y los requisitos de control de infecciones influyen en las decisiones de compra, favoreciendo la adopción en las vías de ORL de consultorio y ambulatorias.
Mercado de Dispositivos de Endoscopia Alcance del informe y metodología de investigación
Definición y Cobertura del Mercado
Para este estudio, el mercado de dispositivos de endoscopia se contabiliza como el valor de los equipos y conjuntos de dispositivos utilizados para visualizar, acceder y tratar el interior del cuerpo mediante procedimientos endoscópicos, en hospitales y centros de atención ambulatoria, y en todas las principales regiones.
Exclusiones del alcance: Se excluyen los productos químicos de reprocesamiento, los grandes sistemas de imagen de capital que no son específicos de la endoscopia y las cápsulas de cámara de venta libre sin autorización médica.
Descripción General de la Segmentación
- Por Tipo de Dispositivo
- Endoscopios
- Endoscopios Rígidos
- Endoscopios Flexibles
- Endoscopios de Cápsula
- Endoscopios Asistidos por Robótica
- Dispositivos Operativos Endoscópicos
- Sistemas de Irrigación / Aspiración
- Dispositivos de Acceso
- Protectores de Heridas
- Dispositivos de Insuflación
- Instrumentos Manuales
- Equipos de Visualización
- Cámaras Endoscópicas
- Sistemas de Visualización de Definición Estándar
- Sistemas de Visualización HD / 4K
- Endoscopios
- Por Aplicación
- Endoscopia Gastrointestinal
- Laparoscopia
- Neumología / Broncoscopia
- Otorrinolaringología
- Urología
- Ginecología
- Cardiología
- Neurología
- Ortopedia / Artroscopia
- Por Usabilidad
- Dispositivos Reprocesados / Reutilizables
- Dispositivos de Un Solo Uso / Desechables
- Por Usuario Final
- Hospitales y Centros Médicos Académicos
- Centros Quirúrgicos Ambulatorios
- Clínicas Especializadas
- Geografía
- América del Norte
- Estados Unidos
- Canadá
- México
- Europa
- Alemania
- Reino Unido
- Francia
- Italia
- España
- Resto de Europa
- Asia-Pacífico
- China
- Japón
- India
- Australia
- Corea del Sur
- Resto de Asia-Pacífico
- Oriente Medio y África
- Consejo de Cooperación del Golfo
- Sudáfrica
- Resto de Oriente Medio y África
- América del Sur
- Brasil
- Argentina
- Resto de América del Sur
- América del Norte
Fuentes de Datos, Dimensionamiento del Mercado y Validación
Investigación Documental
La investigación documental se utilizó para establecer los límites del mercado, construir el contexto de procedimientos y base instalada, y verificar los patrones de precios y utilización antes de iniciar las entrevistas. Se consultaron fuentes públicas como la Organización Mundial de la Salud para señales de carga de enfermedades, la OCDE para indicadores de capacidad del sistema de salud, las bases de datos de dispositivos y seguridad de la FDA de los Estados Unidos para autorizaciones y retiros de productos, y portales de estadísticas de salud nacionales que publican series de actividad hospitalaria o de procedimientos.
Para cubrir las brechas que las fuentes públicas no abordan adecuadamente, también se utilizaron informes anuales de empresas, presentaciones para inversores y páginas de reconocidas sociedades médicas que analizan la adopción de la endoscopia y los cambios en las guías clínicas. Cuando fue necesario, se utilizaron suscripciones de pago centradas en las finanzas corporativas y una base de datos de patentes para confirmar los portafolios de productos y el momento de los cambios tecnológicos. Estos ejemplos no son exhaustivos, y se revisaron muchas otras fuentes públicas para la recopilación, validación y aclaración de datos.
Entrevistas y Encuestas Primarias
El trabajo primario se realizó para confirmar qué se contabiliza como dispositivo de endoscopia en las compras reales, y para someter a prueba los vínculos entre la demanda de procedimientos y dispositivos por geografía. Se consultó con fabricantes y distribuidores, equipos de adquisiciones hospitalarias, centros ambulatorios y partes interesadas clínicas, y sus aportes se utilizaron para ajustar las tasas de adopción, los ciclos de reemplazo y la lógica de precios tanto para equipos de capital como para accesorios.
Distribución de los encuestados en el trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del encuestado | Región |
|---|---|---|
| Nivel superior: 34% | Directores ejecutivos (CXO): 17% | Asia-Pacífico: 52% |
| Nivel medio: 48% | Líderes funcionales/de unidad: 37% | Europa, Oriente Medio y África (EMEA): 29% |
| Actores menores: 18% | Gerentes: 46% | Américas: 19% |
Dimensionamiento del Mercado y Pronóstico
El modelo central utiliza un dimensionamiento de arriba hacia abajo en el que los volúmenes de procedimientos y la capacidad del entorno asistencial se reconstruyen en un conjunto de demanda de dispositivos, y luego se traducen en valor a través de los vínculos típicos de dispositivos por procedimiento y las bandas de precios. Esto se verificó con aproximaciones selectivas de abajo hacia arriba, incluidas las muestras de precio de venta promedio por volumen para grupos clave de dispositivos y la retroalimentación del canal sobre los cambios en la combinación, lo que ayudó a ajustar los totales donde la información era desigual.
Los insumos que resultaron relevantes en este mercado incluyeron los volúmenes de procedimientos de endoscopia por especialidad, la base instalada de sistemas de visualización y endoscopios, los ciclos de reemplazo y reparación, la proporción de accesorios de un solo uso frente a los reutilizables, y los requisitos regionales de reembolso y control de infecciones que modifican el comportamiento de compra. En los lugares donde los datos de procedimientos no se publicaban de manera consistente, se utilizaron indicadores sustitutos como series de actividad hospitalaria y señales de importación y exportación para categorías de dispositivos de endoscopia, y los supuestos se confirmaron mediante entrevistas.
Para el pronóstico, se utilizó un análisis de escenarios respaldado por verificaciones de regresión multivariante, de modo que el crecimiento pudiera vincularse al crecimiento de los procedimientos, las señales de envejecimiento de la población, la expansión de instalaciones y los cambios impulsados por la tecnología hacia la atención mínimamente invasiva. Donde el modelo no pudo construirse completamente a nivel de país, se cubrieron las brechas utilizando países de referencia similares y luego se reequilibraron los totales con respecto a las restricciones regionales y globales.
Ciclo de Validación y Actualización de Datos
Los resultados se validaron mediante triangulación entre señales de procedimientos, lógica de base instalada y retroalimentación del lado de los proveedores, y luego se revisaron en busca de valores atípicos, como aumentos repentinos de precios o una adopción irrealmente rápida. Cuando se detectó una variación, se revisó el supuesto subyacente y se realizaron seguimientos específicos con los entrevistados para confirmar si el cambio provenía de la combinación de productos, el momento de la conversión de divisas o un cambio real en la demanda.
Cada informe pasa por una revisión analítica de múltiples etapas antes de su aprobación, incluidas verificaciones cruzadas con indicadores independientes del sistema de salud y la direccionalidad de los flujos comerciales. El estudio se actualiza anualmente y se realizan actualizaciones intermedias cuando ocurren eventos materiales. Posteriormente, se completa una revisión final previa a la entrega para que los clientes reciban la perspectiva más reciente.
Tamaño del Mercado Global de Dispositivos de Endoscopia de Mordor Intelligence Comparado con Otras Estimaciones Publicadas
Es normal observar diferentes tamaños de mercado para los dispositivos de endoscopia, ya que los equipos establecen los límites y las reglas de contabilización de maneras propias, y también se anclan a años distintos. Las diferencias suelen surgir en torno a lo que se considera un dispositivo de endoscopia frente a una herramienta adyacente, cómo se promedian los precios y si los valores se reportan en dólares constantes o en dólares corrientes.
Al rastrear el alcance a nivel de factura del fabricante y actualizar los supuestos en dólares constantes en cada ciclo, Mordor Intelligence mantiene el total de 2025 enfocado en sistemas de visualización, endoscopios, instrumentos operativos y conjuntos de accesorios, en lugar de agregar elementos más amplios previos y posteriores al procedimiento o gasto en imágenes no endoscópicas que pueden inflar los totales.
Comparación de referencia
| Fuente | Tamaño del Mercado | Brechas en la Metodología de Investigación |
|---|---|---|
| Mordor Intelligence | 40,10 mil millones de USD (2025) | |
| Global Consultancy A | 63,56 mil millones de USD (2025) | Esta estimación parece incluir una cesta de gasto más amplia, que abarca dispositivos relacionados utilizados antes y después de los procedimientos, lo que amplía el valor direccionable más allá de las torres de endoscopia, los endoscopios y los accesorios principales. También se ancla en torno a una trayectoria de valor de 2024 a 2025 que puede reflejar precios en dólares corrientes y una lista de países más amplia en la consolidación. |
| Research Publisher B | 29,30 mil millones de USD (2024) | Esta cifra está anclada a 2024 y puede aplicar una inclusión de productos más estrecha o un tratamiento diferente de los accesorios y los paquetes relacionados con servicios, lo que puede reducir el total. Un horizonte de pronóstico más largo de 10 años también puede suavizar los cambios en la combinación a corto plazo, haciendo que el valor inicial del mercado parezca más conservador. |
La dispersión en la tabla proviene principalmente de lo que se contabiliza alrededor del conjunto de dispositivos principales, y del año y las convenciones de precios utilizadas para traducir los volúmenes en dólares. Nuestro enfoque está diseñado para ser reproducible, ya que cada paso se vincula a la actividad de procedimientos observable, el comportamiento de la base instalada y los rangos de precios verificados mediante entrevistas.
Preguntas Clave Respondidas en el Informe
¿Cuál es el valor proyectado del mercado de dispositivos de endoscopia en 2031?
Se prevé que el mercado de dispositivos de endoscopia alcance USD 58,71 mil millones en 2031.
¿Qué categoría de dispositivos se está expandiendo más rápidamente?
El equipo de visualización es el que crece más rápido, registrando una CAGR del 8,25% hasta 2031 gracias a la integración de tecnología 4K e inteligencia artificial.
¿Por qué son importantes los centros quirúrgicos ambulatorios para la demanda futura?
Los CQA se benefician de las reformas de pago neutral por sitio que reducen los costos de los procedimientos, impulsando una CAGR del 9,7% hasta 2031 en las compras de equipos.
¿A qué velocidad están creciendo los endoscopios de un solo uso?
Los endoscopios desechables avanzan a una CAGR del 7,54% a medida que se intensifican los mandatos de control de infecciones.
¿Qué región registrará el crecimiento más rápido?
Asia-Pacífico lidera con una CAGR del 8,51%, impulsada por la ampliación del reembolso en China, India y Japón.
¿Cuál es el principal obstáculo regulatorio que enfrentan los fabricantes?
El cumplimiento de la vigilancia poscomercialización más estricta de la FDA y el Reglamento de Dispositivos Médicos (RDM) de Europa aumenta los costos de desarrollo y alarga los plazos de aprobación.