
Visión General del Mercado
| Período de Estudio | 2021 - 2031 |
|---|---|
| Tamaño del Mercado (2026) | 18.02 Mil millones de dólares |
| Tamaño del Mercado (2031) | 23.43 Mil millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 5.41 % |
| Mercado de Crecimiento Más Rápido | América del Norte |
| Mercado Más Grande | Asia-Pacífico |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Equipos para la Fabricación de Baterías por Mordor Intelligence
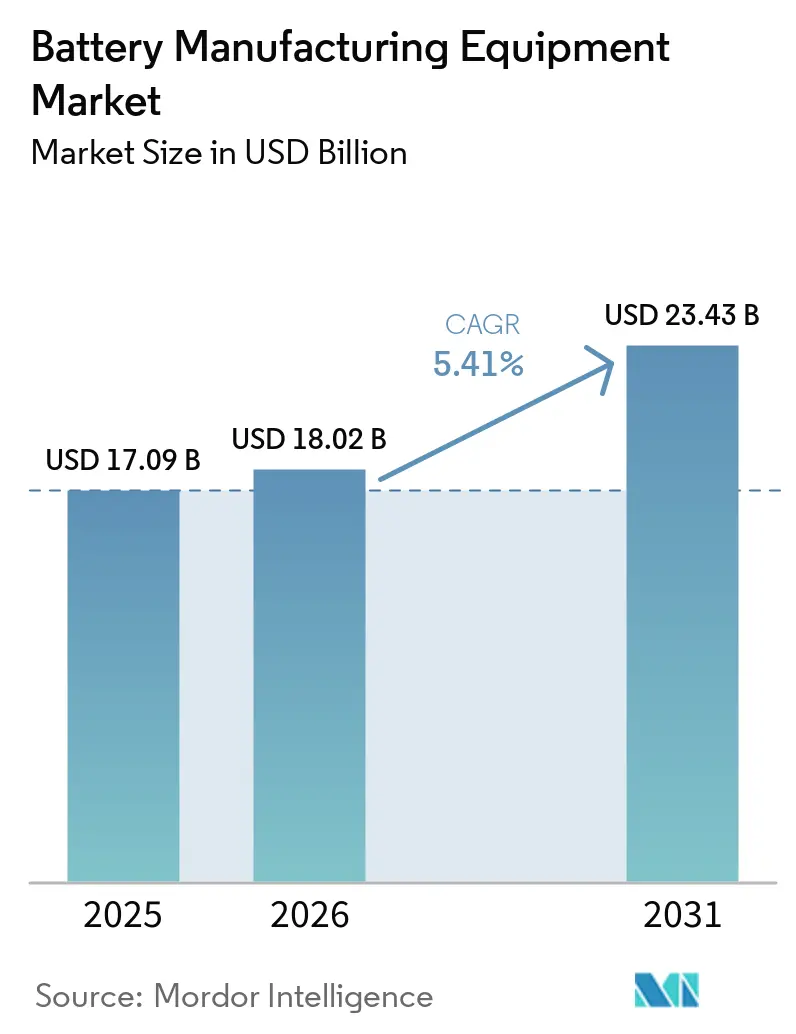
Se espera que el tamaño del mercado de equipos para la fabricación de baterías crezca de 17,09 mil millones de USD en 2025 a 18,02 mil millones de USD en 2026 y se prevé que alcance los 23,43 mil millones de USD en 2031 a una CAGR del 5,41% durante 2026-2031.
Esta cifra general estable oculta un giro estratégico más pronunciado, ya que los fabricantes de vehículos y los desarrolladores de almacenamiento en red aceleran las compras de líneas llave en mano antes de un inminente ciclo de actualización de estado sólido, acortando los intervalos de renovación de equipos y favoreciendo a los proveedores con plataformas modulares. Los incentivos incorporados en la Ley de Reducción de la Inflación (IRA) de EE. UU. y la Ley Europea de Industria de Cero Emisiones Netas están redefiniendo la demanda geográfica, mientras que la creciente volatilidad de las materias primas obliga a los compradores a incorporar cláusulas indexadas que trasladan el riesgo hacia los eslabones inferiores de la cadena.[1] Los equipos de formación y pruebas, durante mucho tiempo un elemento secundario en los presupuestos, emergen como un cuello de botella, ya que los fabricantes de celdas comprenden que los tiempos de ciclo en los procesos posteriores anulan las ganancias de velocidad en los procesos anteriores. Los procesos de electrodos secos y la inspección en línea habilitada por IA están reduciendo el desperdicio y el consumo de energía, elevando la efectividad global de los equipos (OEE) y ampliando la brecha de adopción entre los pioneros y las líneas heredadas basadas en disolventes. Los proveedores que integran módulos de reciclaje junto con las líneas de celdas primarias también obtienen ventaja a medida que las nuevas regulaciones exigen el cumplimiento de contenido reciclado a escala de gigafábrica.
Conclusiones Clave del Informe
- Por química de batería, las líneas de iones de litio representaron el 83,42% de los ingresos de 2025, y se proyecta que las configuraciones de estado sólido crezcan a una CAGR del 30,2% hasta 2031.
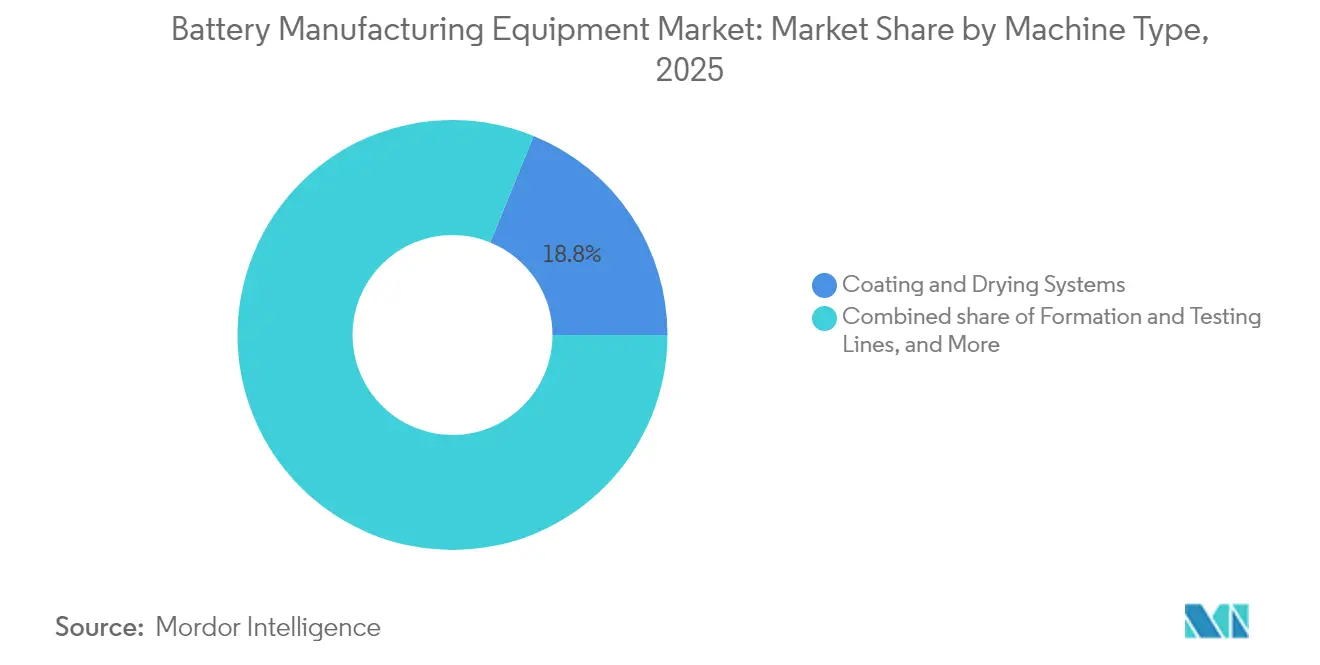
- Por tipo de máquina, los sistemas de recubrimiento y secado representaron el 18,84% de la participación del mercado de equipos para la fabricación de baterías en 2025, y se prevé que las líneas de formación y pruebas se expandan a una CAGR del 12,5% hasta 2031.
- Por nivel de automatización, los sistemas totalmente automáticos representaron el 59,96% de los envíos de 2025, y las líneas de operación autónoma supervisadas por IA avanzan a una CAGR del 14,92%.
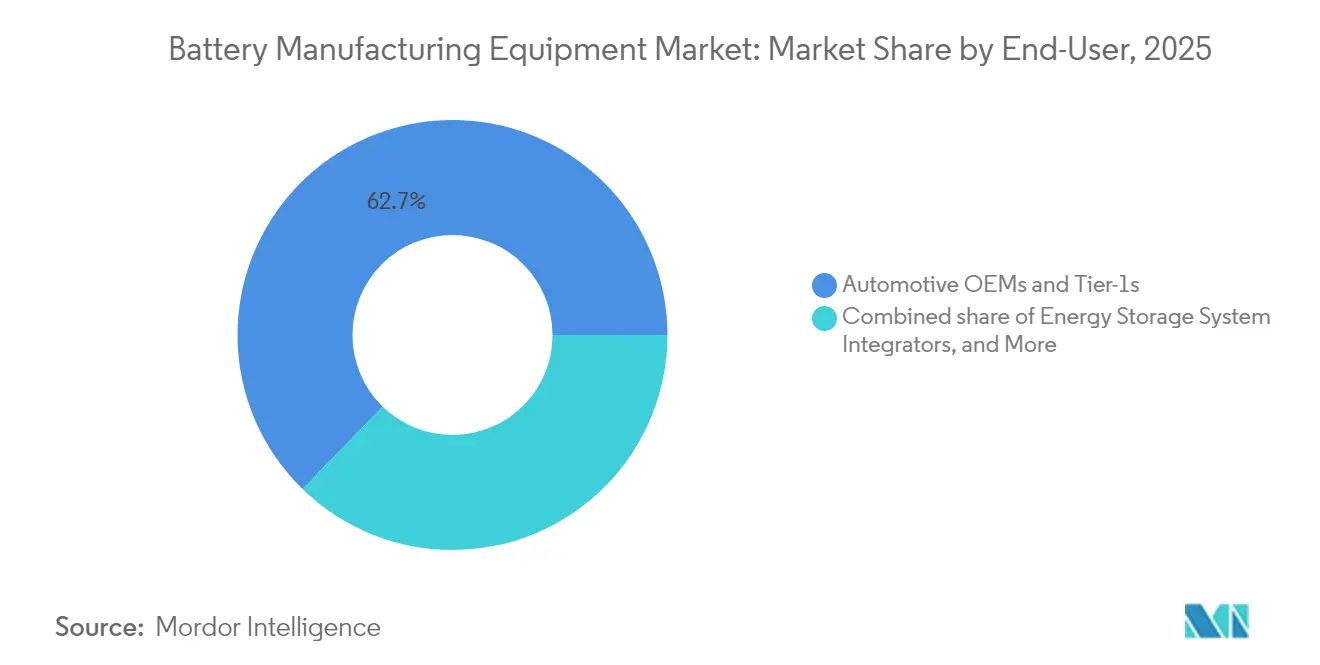
- Por usuario final, los fabricantes de automóviles OEM y los proveedores de nivel 1 captaron el 62,71% de los ingresos de 2025, mientras que los integradores de sistemas de almacenamiento de energía crecen a una CAGR del 14,4% hasta 2031.
- Por geografía, Asia-Pacífico lideró con una participación de ingresos del 54,73% del mercado de equipos para la fabricación de baterías en 2025, mientras que América del Norte avanza a una CAGR del 12,2% hasta 2031.
Nota: Las cifras de tamaño del mercado y previsión de este informe se generan utilizando el marco de estimación propietario de Mordor Intelligence, actualizado con los últimos datos e información disponibles a partir de 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Planes de expansión de capacidad de producción de vehículos eléctricos en auge | 1.80% | Global, China, EE. UU., Europa | Mediano plazo (2-4 años) |
| Subsidios gubernamentales y relocalización impulsada por la IRA | 1.50% | América del Norte, Europa | Corto plazo (≤2 años) |
| Reducción del CAPEX de gigafábrica en USD/GWh | 0.90% | Global | Largo plazo (≥4 años) |
| Construcción de sistemas de almacenamiento de energía a escala de red que requieren líneas de alto rendimiento | 1.20% | América del Norte, Asia-Pacífico | Mediano plazo (2-4 años) |
| Adopción de recubrimiento de electrodo seco y sin disolventes | 0.70% | América del Norte, Europa, Japón | Largo plazo (≥4 años) |
| Inspección en línea habilitada por IA que mejora la OEE | 0.60% | Global | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Planes de Expansión de Capacidad de Producción de Vehículos Eléctricos en Auge
Los fabricantes de automóviles anunciaron 1,2 TWh de nueva capacidad de iones de litio durante 2024, el triple del nivel de 2023, a medida que las empresas internalizan la producción de celdas para asegurar el suministro ante el riesgo geopolítico.[2] La planta de fosfato de hierro y litio de Ford, valorada en 3,5 mil millones de USD en Míchigan, requiere 35 GWh de equipos de recubrimiento, apilamiento y formación para 2026, lo que presiona a los proveedores para una entrega rápida. La empresa conjunta Ultium Cells de General Motors encargó 12 GWh de líneas modulares capaces de manejar formatos de bolsa y prismáticos, lo que indica una preferencia por la flexibilidad ante la incertidumbre sobre la química futura. Los grandes fabricantes chinos CATL, BYD y EVE Energy licitaron 180 GWh de equipos en 2024, aunque entre el 15% y el 20% de los contratos incluyen cláusulas que permiten el aplazamiento si los precios del litio caen por debajo de 12.000 USD/t, incorporando el riesgo de materias primas en los acuerdos de equipos. Volkswagen PowerCo estableció un objetivo de OEE del 95% en los seis primeros meses tras la puesta en marcha de su planta de Valencia, filtrando a los proveedores que carecen de algoritmos de control de procesos en tiempo real. El gasto de Tesla de 1,8 mil millones de USD en el proceso de electrodo seco 4680 hasta mediados de 2024 demuestra que los formatos de próxima generación pueden duplicar las necesidades de capital por línea, incluso cuando prometen menores costos de celda por kWh.
Subsidios Gubernamentales y Relocalización Impulsada por la IRA
El Crédito de Producción de Manufactura Avanzada de la IRA de 45 USD/kWh para celdas sustenta la economía de las gigafábricas en América del Norte a pesar de las primas salariales del 40-60% respecto a Asia. El proyecto de 4 mil millones de USD de Panasonic en Kansas depende de estos créditos, mientras que LG Energy Solution y SK On solicitaron 1,2 mil millones de USD cada una y ahora exigen garantías de contenido estadounidense a Wuxi Lead y Manz. La Ley de Industria de Cero Emisiones Netas de Europa ofrece créditos fiscales a la inversión de hasta el 40% del gasto en equipos, pero los estados miembros desembolsaron apenas 2,1 mil millones de EUR de los 8 mil millones de EUR asignados a finales de 2024, retrasando los pedidos.[3] La adjudicación de 1,3 mil millones de CAD (962 millones de USD) de Canadá a Stellantis-LGES y Volkswagen-PowerCo exige un contenido regional del 60%, lo que lleva a Dürr y Andritz a convertir activos ociosos de talleres de pintura en líneas de equipos para baterías. El tramo de subsidios de 350 mil millones de JPY (2,3 mil millones de USD) de Japón en 2024 reserva el gasto en líneas piloto de estado sólido para herramientas de deposición al vacío de fabricación nacional, protegiendo a Hitachi High-Tech y Ulvac.
Construcción de Sistemas de Almacenamiento de Energía a Escala de Red que Requieren Líneas de Alto Rendimiento
Los proyectos de almacenamiento estacionario de cuatro y ocho horas requieren formatos prismáticos incompatibles con las herramientas cilíndricas heredadas, lo que impulsa la demanda de equipos de los integradores de sistemas de almacenamiento de energía a una CAGR del 14,7%. Las empresas de servicios públicos prefieren líneas de alto rendimiento que reduzcan el tiempo de ciclo y mejoren la consistencia del estado de carga en celdas de gran tamaño. La empresa conjunta de Fluence en Texas, valorada en 280 millones de USD, instalará 15 GWh de capacidad prismática de fosfato de hierro y litio utilizando módulos de apilamiento y soldadura a medida. Las subastas de red en EE. UU. especifican contenido fabricado en el país para capturar los créditos de la IRA, inclinando las adjudicaciones hacia proveedores que abren centros de ensamblaje locales. Las empresas de servicios públicos de Asia-Pacífico siguen el mismo camino, ya que Corea del Sur y Japón buscan asegurar el suministro nacional para los mandatos de respaldo de energías renovables. La necesidad de módulos que manejen electrodos más gruesos y formatos más amplios desplaza las asignaciones de capex hacia prensas de alta tonelada y cámaras de formación de gran tamaño, elevando el gasto promedio en equipos por GWh.
Adopción de Recubrimiento de Electrodo Seco y Sin Disolventes
El proceso de electrodo seco de Tesla reduce la longitud de la línea en un 35% y el consumo de energía en 50 kWh/m², al tiempo que ofrece el 98,2% de la densidad energética del recubrimiento húmedo y reduce el capex a 58 millones de USD/GWh, una disminución del 32%. CATL está reconvirtiendo dos líneas chinas con módulos de recubrimiento seco de Wuxi Lead que apuntan a una reducción del 40% en las emisiones de COV, anticipándose a las normas de calidad del aire más estrictas de China para 2025. La investigación de Fraunhofer muestra que los cátodos con aglutinante acuoso alcanzan el 94% de adhesión, pero requieren un mayor tiempo de permanencia en el calandrado, lo que impulsa la demanda de prensas con zonas de presión extendidas. La arquitectura sin separador de QuantumScape elimina el recubrimiento húmedo, comprimiendo tres pasos heredados en un único paso de deposición al vacío y reduciendo la huella de los equipos en un 60%. Las normas pendientes de la EPA que reducen la exposición al NMP a 10 ppm impondrían 15 millones de USD en depuradores por línea de GWh, acelerando la adopción de procesos sin disolventes.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Alto capex y largo período de recuperación de las líneas llave en mano | -1.1% | Global, agudo en mercados emergentes y proveedores de nivel 2 | Corto plazo (≤2 años) |
| Volatilidad de los precios de las materias primas que frena los pedidos | -0.9% | Global, con efectos secundarios en China, Europa y América del Norte | Mediano plazo (2-4 años) |
| Escasez de ingenieros de automatización para el ensamblaje de celdas | -0.7% | América del Norte, Europa, ASEAN; menos agudo en China y Corea del Sur | Mediano plazo (2-4 años) |
| Endurecimiento de las normas sobre uso de disolventes (NMP, COV) | -0.6% | Europa, América del Norte, China (después de 2025); impacto limitado en el Sudeste Asiático | Largo plazo (≥4 años) |
| Fuente: Mordor Intelligence | |||
Alto Capex y Largo Período de Recuperación de las Líneas Llave en Mano
Una línea de iones de litio totalmente automatizada de 10 GWh requiere entre 650 y 850 millones de USD, extendiendo el período de recuperación a 7-9 años a los precios actuales de las celdas de 90-110 USD/kWh, lo que disuade a los compradores de segundo nivel que carecen de balances sólidos. La quiebra de Northvolt en noviembre de 2024, vinculada a 5,8 mil millones de USD en deuda de equipos, alarmó a los prestamistas y endureció los convenios de financiación de proyectos. Reliance New Energy de India pospuso los pedidos de herramientas tras no conseguir un préstamo de 2,5 mil millones de USD, lo que subraya cómo el riesgo financiero desvincula la demanda de maquinaria de las trayectorias de ventas de vehículos eléctricos. Manz registró una caída del 23% en la captación de pedidos en el tercer trimestre de 2024, ya que los clientes escalonaron las compras, adquiriendo equipos de recubrimiento ahora y aplazando el gasto en formación. El Departamento de Energía de EE. UU. aprobó apenas 1,1 mil millones de USD de los 17 mil millones de USD solicitados para proyectos de baterías en 2024, dejando a los proveedores con pedidos condicionales que podrían no materializarse nunca.[4] Los modelos de arrendamiento pioneros de Dürr y Bühler reducen el desembolso inicial en un 60%, pero limitan el retorno sobre el capital invertido del proveedor por debajo del 10%, lo que frena el apetito de inversión a largo plazo.
Volatilidad de los Precios de las Materias Primas que Frena los Pedidos
La caída del carbonato de litio de 80.000 USD/t en 2022 a 13.000 USD en agosto de 2024 erosionó los márgenes de los fabricantes de celdas y puso en riesgo de cancelación una cartera de pedidos de equipos de 6,2 mil millones de USD. CATL aplazó 15 GWh de expansión en Sichuan, mientras que LGES invocó cláusulas de fuerza mayor sobre 340 millones de USD en herramientas de formación tras una reducción del 18% en la producción de vehículos eléctricos de un cliente. Benchmark Mineral Intelligence contabiliza 22 GWh de capacidad occidental en espera en 2024, equivalente a 1,8 mil millones de USD en ingresos de equipos perdidos. Las oscilaciones del sulfato de níquel entre 12.800 y 22.400 USD/t disuaden a los compradores de encargar líneas de cátodo de alto contenido en níquel que no pueden reconvertirse para las químicas de LFP. Los proveedores ahora incorporan precios indexados a materias primas en los contratos, mejorando la visibilidad de los márgenes pero acortando las carteras de pedidos, como muestra la amortización de herramientas de 47 millones de EUR de Sovema.[5]
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Química de Batería:
Los Iones de Litio Mantienen su DominioLos iones de litio representaron el 83,42% de los ingresos de 2025, lo que subraya su papel consolidado en los vehículos eléctricos y los dispositivos de consumo. Sin embargo, se proyecta que las líneas de estado sólido se disparen a una CAGR del 30,2%, impulsando un ecosistema paralelo de recubridores de deposición al vacío y apiladores en atmósfera inerte que cuestan casi el triple por GWh. Toyota indicó que el equipo de electrolito de sulfuro requiere 2,8 veces el capital de los equivalentes de iones de litio. El pedido piloto de 62 millones de USD de Solid Power con Bühler pone de relieve la demanda temprana de entornos con menos de 5 ppm de humedad. El sodio-ion sigue siendo un nicho, pero ofrece flexibilidad de formato que podría impulsar su adopción en el almacenamiento estacionario una vez que el rendimiento se estabilice. Se espera que los sistemas heredados de plomo-ácido y níquel se erosionen a una CAGR del -2,28%, aunque los mercados sensibles al precio aún valoran su reciclabilidad.
La creciente prima de las herramientas de estado sólido amplía el tamaño del mercado de equipos para la fabricación de baterías para sistemas de alta energía de nicho y desplaza el enfoque de los proveedores hacia los especialistas japoneses en vacío. Estos módulos de alto margen, combinados con opciones de manejo de sulfuros, compensan el crecimiento más lento en las líneas maduras de iones de litio. El conjunto competitivo se amplía a medida que las empresas emergentes codesarrollan equipos directamente con los innovadores de celdas, acortando los ciclos de diseño. Mientras tanto, los mandatos regulatorios de contenido reciclado impulsan la inversión temprana en módulos de reciclaje que pueden integrarse junto con las líneas primarias de iones de litio y sodio-ion, ampliando la combinación de químicas dentro de los paquetes llave en mano.
Por Tipo de Máquina:
El Cuello de Botella en la Formación Eleva las Líneas de PruebasLos sistemas de recubrimiento y secado capturaron la mayor participación de ingresos del 18,84% en 2025, lo que refleja su papel en la calidad de los electrodos y la intensidad de capital. Los equipos de mezcla para la fabricación de baterías también apoyan la preparación de electrodos, mientras que se prevé que los equipos de formación y pruebas se expandan a una CAGR del 12,5%, ya que las celdas de próxima generación requieren ciclos de acondicionamiento más largos y complejos. El programa prismático Gen5 de Samsung SDI duplicó su capacidad de formación ante objetivos más estrictos de vida útil del calendario, retrasando los calendarios de puesta en marcha hasta que llegaron cámaras adicionales. Las prensas de calandrado crecen a una CAGR del 6,05%, ya que los cátodos de alto contenido en níquel exigen una presión de laminado extrema, mientras que los segmentos de corte y muesca láser enfrentan erosión de precios por parte de competidores chinos.
A medida que los tiempos de permanencia se alargan, las gigafábricas reasignan presupuestos hacia activos posteriores, aumentando la participación del mercado de equipos para la fabricación de baterías de las cámaras de formación y los bastidores de pruebas supervisados por IA. Los proveedores capaces de combinar el mantenimiento predictivo con el diseño de cámaras obtienen poder de fijación de precios. Al mismo tiempo, la adopción del electrodo seco amenaza a los titulares del recubrimiento húmedo, pero impulsa la demanda de sistemas de calandrado de alta precisión y desgasificación al vacío. El cambio atrae capital hacia equipos de reciclaje y procesamiento de masa negra a medida que las plantas preintegran los flujos de fin de vida útil para cumplir con las normas de la UE, ampliando la distribución por tipo de máquina dentro de los pedidos llave en mano.


Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Nivel de Automatización:
Las Líneas de Operación Autónoma Abordan la Escasez de Mano de ObraLos sistemas totalmente automáticos representaron el 59,96% del total de unidades enviadas en 2025, pero las configuraciones de operación autónoma supervisadas por IA escalan a una CAGR del 14,92%, ya que los fabricantes combaten la escasez de ingenieros de procesos cualificados. La instalación de SK On en Georgia opera turnos nocturnos sin personal, reduciendo los gastos laborales en un 23% y elevando la OEE cerca del 98% con sistemas de visión en tiempo real. Las líneas semiautomáticas siguen siendo esenciales en las instalaciones piloto donde la iteración de la química es rápida, aunque los proveedores ahora diseñan kits modulares que se actualizan mediante desbloqueos de software, extendiendo la vida útil de los activos.
Los análisis predictivos integrados en plataformas en la nube elevan los ingresos por servicios y profundizan la dependencia del proveedor, ampliando el tamaño del mercado de equipos para la fabricación de baterías para los complementos digitales. Las soluciones de operación autónoma también mitigan el riesgo de seguridad en los procesos de estado sólido sin disolventes y a alta temperatura. Los actuadores neumáticos y la programación de robots impulsada por IA reducen aún más los tiempos de ciclo, permitiendo ganancias de rendimiento sin espacio adicional, una ventaja clave en los sitios de reconversión con restricciones de espacio en Europa y Japón.
Por Usuario Final:
Los Integradores de ESS Diversifican la Base de DemandaLos fabricantes de automóviles OEM y los proveedores de nivel 1 absorbieron el 62,71% del gasto de 2025, reflejando su carrera por asegurar el suministro de celdas integrado verticalmente. Sin embargo, se prevé que los integradores de sistemas de almacenamiento de energía crezcan a una CAGR del 14,4%, ya que las empresas de servicios públicos despliegan proyectos de múltiples horas que favorecen las celdas de LFP prismáticas. La empresa conjunta de Fluence en Texas demuestra cómo los formatos específicos para sistemas de almacenamiento de energía redirigen los requisitos de herramientas hacia una infraestructura robusta de apilamiento, soldadura y formación. La electrónica de consumo retiene una participación del 14,33%, pero crece apenas a una CAGR del 3,02%, ya que los dispositivos más delgados requieren una reconversión de precisión en lugar de nueva capacidad de recubrimiento.
La diversificación hacia los sistemas de almacenamiento de energía reduce la ciclicidad vinculada a los lanzamientos de modelos de automóviles y amplía la base de ingresos de la industria de equipos para la fabricación de baterías. Los segmentos de herramientas eléctricas industriales y aeroespacial, aunque más pequeños, exigen características premium de inspección y trazabilidad que sustentan márgenes más altos. Los proveedores que apuntan a los nichos médico, marino y de defensa integran equipos semiautomáticos y de laboratorio a escala manual, manteniendo una rentable cola larga más allá de las gigafábricas convencionales.

Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Análisis Geográfico
Mercado de Equipos para la Fabricación de Baterías en Asia-Pacífico
Asia-Pacífico generó el 54,73% de los ingresos de 2025, liderado por la capacidad instalada de 480 GWh de China y la orientación exportadora de Corea del Sur, aunque el crecimiento regional se modera a una CAGR del 3,98% a medida que el auge interno de los vehículos eléctricos madura. Solo China entregó el 38,1% de los pedidos globales, aunque las oscilaciones en los precios del litio desencadenaron aplazamientos, exponiendo a los proveedores con excesiva dependencia de la demanda local. Japón y Corea del Sur aceleran los programas piloto de estado sólido respaldados por subsidios gubernamentales, incrementando gradualmente su participación conjunta.
Mercado de Equipos para la Fabricación de Baterías en las Américas y EMEA
América del Norte representó el 19,12% del gasto de 2025 y avanza a una CAGR del 12,2%, la más rápida a nivel mundial, ya que los créditos de la IRA reducen el riesgo de la nueva capacidad a pesar de los mayores costos laborales. Los proyectos en EE. UU. suman 320 GWh anunciados hasta 2030, mientras que Canadá crece a una CAGR del 14,35% impulsada por las empresas conjuntas de Stellantis-LGES y Volkswagen-PowerCo. México le sigue con una CAGR del 9,42%, anclada por el sitio de Tesla en Nuevo León, aunque los retrasos en infraestructura extienden la puesta en marcha hasta nueve meses. Europa aseguró el 21,83% de los ingresos de 2025, expandiéndose a una CAGR del 8,55% bajo el objetivo de 90 GWh de la Ley de Industria de Cero Emisiones Netas. Alemania sigue siendo el núcleo de Europa con una participación global del 8,4%, pero los pedidos se concentran en 2025-2026 a la espera de claridad sobre los subsidios. Francia y España superan a la región a medida que Automotive Cells Company y Volkswagen desbloquean subvenciones. El impulso nórdico se desacelera tras la quiebra de Northvolt, que ensombrece 1,2 mil millones de EUR en contratos abiertos. América del Sur (2,22%) y Oriente Medio y África (2,10%) registran un crecimiento de mediados de un dígito a medida que los actores del sector de recursos contemplan la integración hacia los eslabones inferiores de la cadena, pero carecen de profundidad en subsidios.
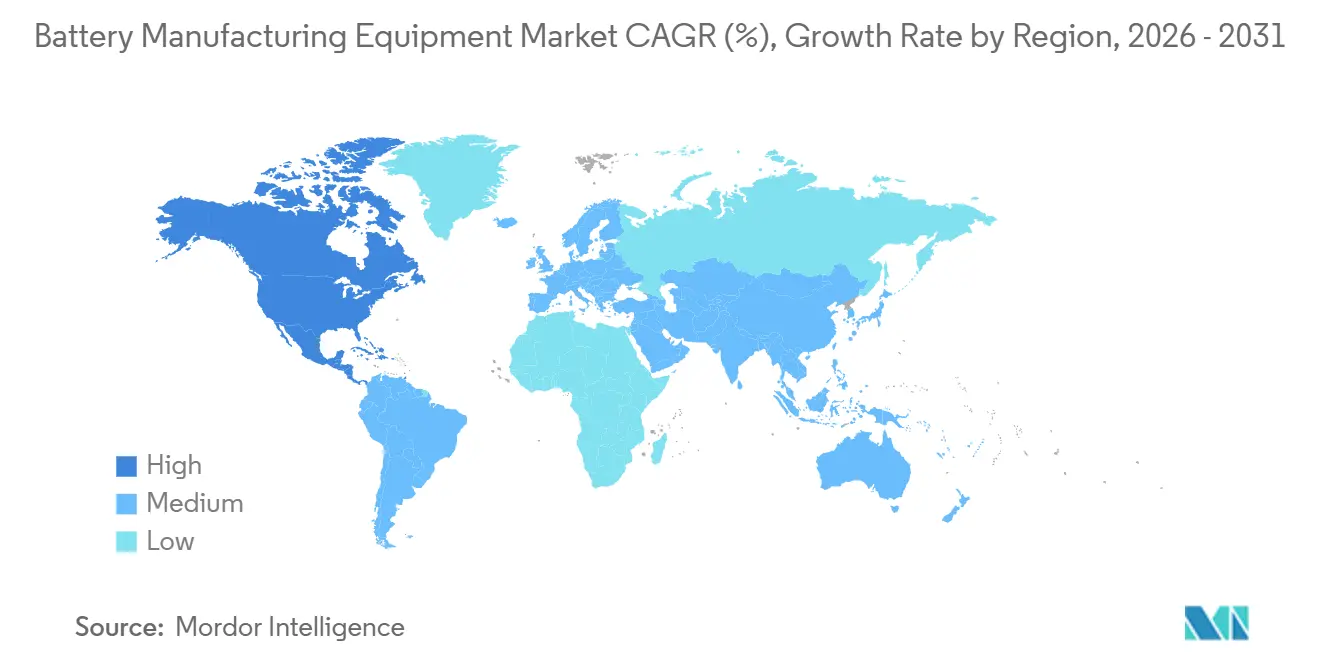
Ediciones regionales
Panorama Competitivo
Concentración del Mercado
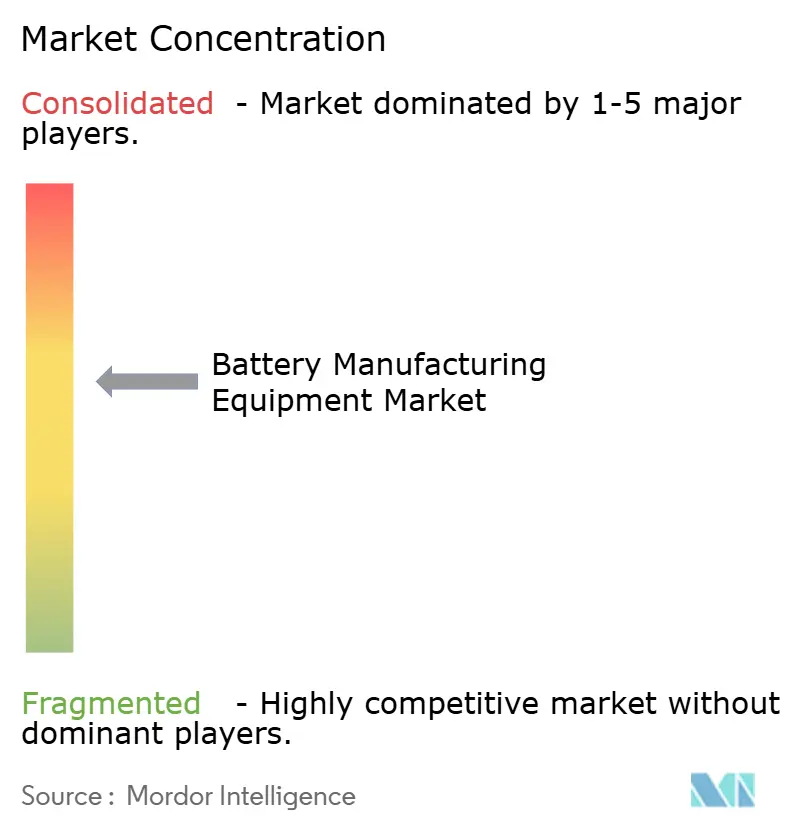
El mercado de equipos para la fabricación de baterías exhibe una concentración moderada: los cinco principales proveedores, Wuxi Lead, Yinghe Technology, Dürr, Manz e Hitachi High-Tech, controlaron aproximadamente el 38% de los ingresos de 2024, sin que ninguna empresa superara el 12% de participación. Los proveedores chinos dominan las herramientas de recubrimiento y apilamiento sensibles al costo, superando a sus pares occidentales en hasta un 40%. Los titulares europeos y japoneses mantienen el liderazgo en formación, pruebas y sistemas láser, donde la propiedad intelectual de los procesos y el servicio posventa justifican las primas.
La actividad estratégica en 2024 subraya la diversificación geográfica. Dürr adquirió una participación del 35% en un especialista coreano en formación, y Manz compró la mayoría de una empresa emergente india para localizar la producción de equipos de recubrimiento. Yinghe abrió un centro técnico en Míchigan, mientras que TMAX estableció un centro de servicio en Polonia, anticipándose a las normas de contenido local. ABB se asoció con Northvolt en la programación de robots con IA, lo que ilustra un cambio de los márgenes de hardware hacia los ingresos por software del ciclo de vida.
Las oportunidades de espacio en blanco surgen en herramientas de vacío para estado sólido, mezcladoras para sodio-ion y líneas de reciclaje integradas, campos donde los actores establecidos carecen de ofertas maduras. Los proveedores integran gemelos digitales y mantenimiento predictivo para asegurar ingresos recurrentes. Es probable que la intensidad competitiva aumente a medida que la regionalización impulsada por subsidios fragmenta la demanda, recompensando a los proveedores capaces de ofrecer líneas modulares de instalación rápida que reduzcan el riesgo de las transiciones de química sin necesidad de renovaciones completas de las plantas.
Líderes de la Industria de Equipos para la Fabricación de Baterías
-
Wuxi Lead Intelligent Equipment Co., Ltd.
-
Yinghe Technology Co., Ltd.
-
Dürr AG
-
Manz AG
-
Hitachi High-Tech Corp.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Equipos para la Fabricación de Baterías Empresas cubiertas en este informe
- Dürr AG
- Wuxi Lead Intelligent Equipment Co., Ltd.
- Yinghe Technology Co., Ltd.
- Manz AG
- Hitachi High-Tech Corp.
- Schuler AG
- Andritz AG
- Sovema Group S.p.A.
- Komori Corp.
- Bühler Group
- Hanwha Machinery
- PNT Group
- ABB Ltd.
- Siemens AG
- IPG Photonics Corp.
- TMAX (Xiamen Tmax Battery Equipments)
- TOB New Energy Technology Co.
- ACEY New Energy Technology
- Festo AG
- Honeywell International Inc.
Lea el análisis de las empresas de equipos para la fabricación de baterías
Desarrollos recientes de la industria en Mercado de Equipos para la Fabricación de Baterías
- Julio de 2025: El fabricante chino de maquinaria LEAD Intelligent Equipment anunció el lanzamiento de un sistema de recubrimiento seco de alta velocidad para electrodos de baterías. El sistema admite anchos de producto de hasta 1.000 mm, con una velocidad de producción de ánodo de 80 metros por minuto y una velocidad de producción de cátodo de 60 metros por minuto.
- Octubre de 2024: Dürr AG ganó un contrato de 420 millones de EUR para herramientas de recubrimiento, secado y calandrado en una gigafábrica de 25 GWh en Tennessee, su mayor pedido de baterías hasta la fecha.
- Septiembre de 2024: Wuxi Lead y LG Energy Solution comprometieron 85 millones de USD para codesarrollar líneas de formación 4680, con el objetivo de reducir los tiempos de ciclo en un 30%.
- Agosto de 2024: Manz AG adquirió el 60% de una empresa emergente india de equipos para baterías por 32 millones de EUR para localizar la producción de recubrimiento y corte.
- Julio de 2024: Hitachi High-Tech introdujo un sistema de inspección por visión artificial con IA que mejoró el rendimiento de desechos de Samsung SDI en 2,8 puntos porcentuales.
Alcance del Informe Global del Mercado de Equipos para la Fabricación de Baterías
Los equipos para la fabricación de baterías comprenden las máquinas y los equipos utilizados en la producción de materias primas, así como en el procesamiento y ensamblaje de baterías. Las máquinas dosificadoras, las máquinas de mezcla y recubrimiento, entre otras, son necesarias para el procesamiento de materias primas, mientras que los equipos del proceso de ensamblaje comprenden máquinas de apilamiento y corte de electrodos, sellado térmico y máquinas de inyección de líquidos. Para cada segmento, el dimensionamiento y los pronósticos del mercado se han realizado en función de los ingresos (miles de millones de USD). El informe del Mercado Global de Equipos para la Fabricación de Baterías incluye:
Resumen de la segmentación
Por Química de Batería
| Iones de litio |
| Estado sólido |
| Sodio-ion |
| Plomo-ácido |
| Base de níquel |
| Baterías de flujo (Zn-Br, vanadio, etc.) |
Por Tipo de Máquina
| Sistemas de Recubrimiento y Secado |
| Prensas de Calandrado |
| Mezcladoras y Homogeneizadoras |
| Máquinas de Corte |
| Muesca y Corte Láser de Electrodos |
| Apilamiento de Electrodos |
| Secado al Vacío y Desgasificación |
| Llenado de Electrolito |
| Robots de Ensamblaje y Manipulación |
| Líneas de Formación y Pruebas |
| Embalaje y Sellado |
| Equipos de Reciclaje y Procesamiento de Masa Negra |
Por Nivel de Automatización
| Manual/Escala de Laboratorio |
| Semiautomático |
| Totalmente Automático |
| Líneas de Operación Autónoma Supervisadas por IA |
Por Usuario Final
| Fabricantes de Automóviles OEM y Proveedores de Nivel 1 |
| Integradores de Sistemas de Almacenamiento de Energía |
| Electrónica de Consumo |
| Herramientas Industriales y Eléctricas |
| Aeroespacial y Defensa |
| Otros Usuarios Finales |
Por Geografía
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Alemania |
| Reino Unido | |
| Francia | |
| Italia | |
| España | |
| Países Nórdicos | |
| Rusia | |
| Resto de Europa | |
| Asia-Pacífico | China |
| India | |
| Japón | |
| Corea del Sur | |
| Países de la ASEAN | |
| Australia y Nueva Zelanda | |
| Resto de Asia-Pacífico | |
| América del Sur | Brasil |
| Argentina | |
| Resto de América del Sur | |
| Oriente Medio y África | Arabia Saudita |
| Sudáfrica | |
| Resto de Oriente Medio y África |
| Por Química de Batería | Iones de litio | |
| Estado sólido | ||
| Sodio-ion | ||
| Plomo-ácido | ||
| Base de níquel | ||
| Baterías de flujo (Zn-Br, vanadio, etc.) | ||
| Por Tipo de Máquina | Sistemas de Recubrimiento y Secado | |
| Prensas de Calandrado | ||
| Mezcladoras y Homogeneizadoras | ||
| Máquinas de Corte | ||
| Muesca y Corte Láser de Electrodos | ||
| Apilamiento de Electrodos | ||
| Secado al Vacío y Desgasificación | ||
| Llenado de Electrolito | ||
| Robots de Ensamblaje y Manipulación | ||
| Líneas de Formación y Pruebas | ||
| Embalaje y Sellado | ||
| Equipos de Reciclaje y Procesamiento de Masa Negra | ||
| Por Nivel de Automatización | Manual/Escala de Laboratorio | |
| Semiautomático | ||
| Totalmente Automático | ||
| Líneas de Operación Autónoma Supervisadas por IA | ||
| Por Usuario Final | Fabricantes de Automóviles OEM y Proveedores de Nivel 1 | |
| Integradores de Sistemas de Almacenamiento de Energía | ||
| Electrónica de Consumo | ||
| Herramientas Industriales y Eléctricas | ||
| Aeroespacial y Defensa | ||
| Otros Usuarios Finales | ||
| Por Geografía | América del Norte | Estados Unidos |
| Canadá | ||
| México | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| España | ||
| Países Nórdicos | ||
| Rusia | ||
| Resto de Europa | ||
| Asia-Pacífico | China | |
| India | ||
| Japón | ||
| Corea del Sur | ||
| Países de la ASEAN | ||
| Australia y Nueva Zelanda | ||
| Resto de Asia-Pacífico | ||
| América del Sur | Brasil | |
| Argentina | ||
| Resto de América del Sur | ||
| Oriente Medio y África | Arabia Saudita | |
| Sudáfrica | ||
| Resto de Oriente Medio y África | ||
Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño actual del mercado de equipos para la fabricación de baterías?
El tamaño del mercado de equipos para la fabricación de baterías alcanzó los 18,02 mil millones de USD en 2026 y se prevé que ascienda a 23,43 mil millones de USD en 2031 a una CAGR del 5,41%.
¿Qué tipo de máquina se expande más rápidamente?
Las líneas de formación y pruebas son el tipo de máquina de más rápido crecimiento, avanzando a una CAGR del 12,5% hasta 2031, ya que los ciclos de acondicionamiento más largos se convierten en el principal cuello de botella.
¿Por qué aumenta tan rápidamente la demanda en América del Norte?
Los créditos de producción de la IRA de hasta 45 USD/kWh hacen que las plantas nacionales sean financieramente atractivas, impulsando la demanda de equipos en América del Norte a una CAGR del 12,2%.
¿Qué impacto tendrán las baterías de estado sólido en los proveedores de equipos?
Las líneas de estado sólido requieren módulos de deposición al vacío y manejo de sulfuros que cuestan casi tres veces más que las herramientas estándar de iones de litio, creando un segmento de equipos paralelo de alto margen con una previsión de crecimiento del 30,2% CAGR.
¿Cómo están abordando los proveedores la volatilidad de los precios de las materias primas?
Los proveedores incorporan cada vez más cláusulas de precios indexados a materias primas y ofrecen modelos de arrendamiento para compartir el riesgo, aunque estos mecanismos acortan la visibilidad de la cartera de pedidos y complican la planificación de la capacidad.
¿Qué empresas lideran el campo competitivo?
Wuxi Lead, Yinghe Technology, Dürr, Manz e Hitachi High-Tech encabezan el ranking de ingresos, con una participación conjunta de aproximadamente el 38% del total global.