
Tamaño y Participación del Mercado de Infraestructura de Carga para Vehículos Eléctricos en Alemania
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Período de Datos Pronosticados | 2026 - 2031 |
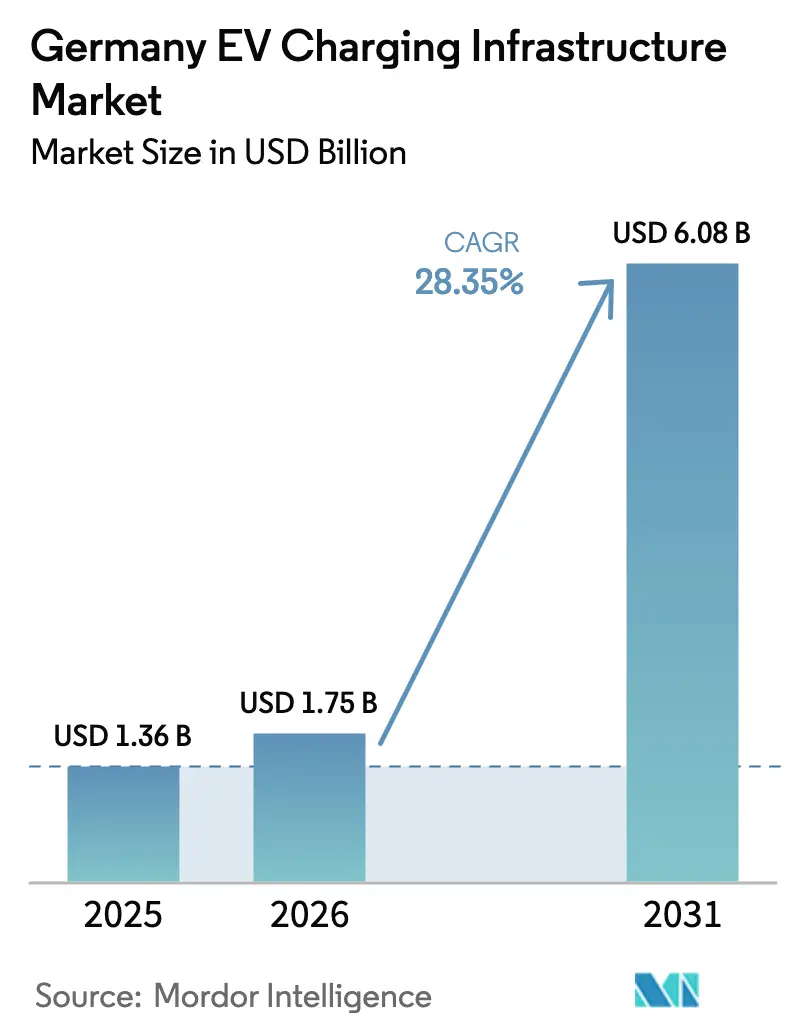
| Tamaño del mercado en el año base (2025) | 1.36 Mil millones de dólares |
| Tamaño del Mercado (2026) | 1.75 Mil millones de dólares |
| Tamaño del Mercado (2031) | 6.08 Mil millones de dólares |
| Growth Rate (2026 - 2031) | 28.35 % |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Infraestructura de Carga para Vehículos Eléctricos en Alemania por Mordor Intelligence
El tamaño del mercado de infraestructura de carga para vehículos eléctricos en Alemania en 2026 se estima en 1.750 millones de USD, creciendo desde el valor de 2025 de 1.360 millones de USD, con proyecciones para 2031 que muestran 6.080 millones de USD, creciendo a una CAGR del 28,35% durante el período 2026-2031. El mandato de Alemania de desplegar 1 millón de puntos de carga adicionales, su liderazgo en la producción europea de vehículos y la rápida caída en los costos de carga por kilómetro se combinan para acelerar la velocidad de despliegue en sitios públicos y privados. Los corredores comerciales y los destinos minoristas capturan los mayores flujos de inversión a corto plazo, mientras que la financiación para la modernización de condominios desbloquea la demanda residencial insatisfecha. La coordinación de políticas nacionales a través del Masterplan Ladeinfrastruktur II garantiza cobertura de carga rápida cada 60 km en las rutas de la Red Transeuropea de Transporte (RTE-T), reduciendo efectivamente el riesgo de los proyectos de alta potencia. Las mejoras paralelas en los ingresos por servicios de red, como la regulación de frecuencia y la reducción de picos, mejoran la economía de los proyectos para los operadores que integran la funcionalidad de vehículo a red. La estandarización de conectores en torno a CCS2 y los cargadores de megavatios emergentes para vehículos pesados refuerzan aún más el papel de Alemania como banco de pruebas tecnológico.
Conclusiones Clave del Informe
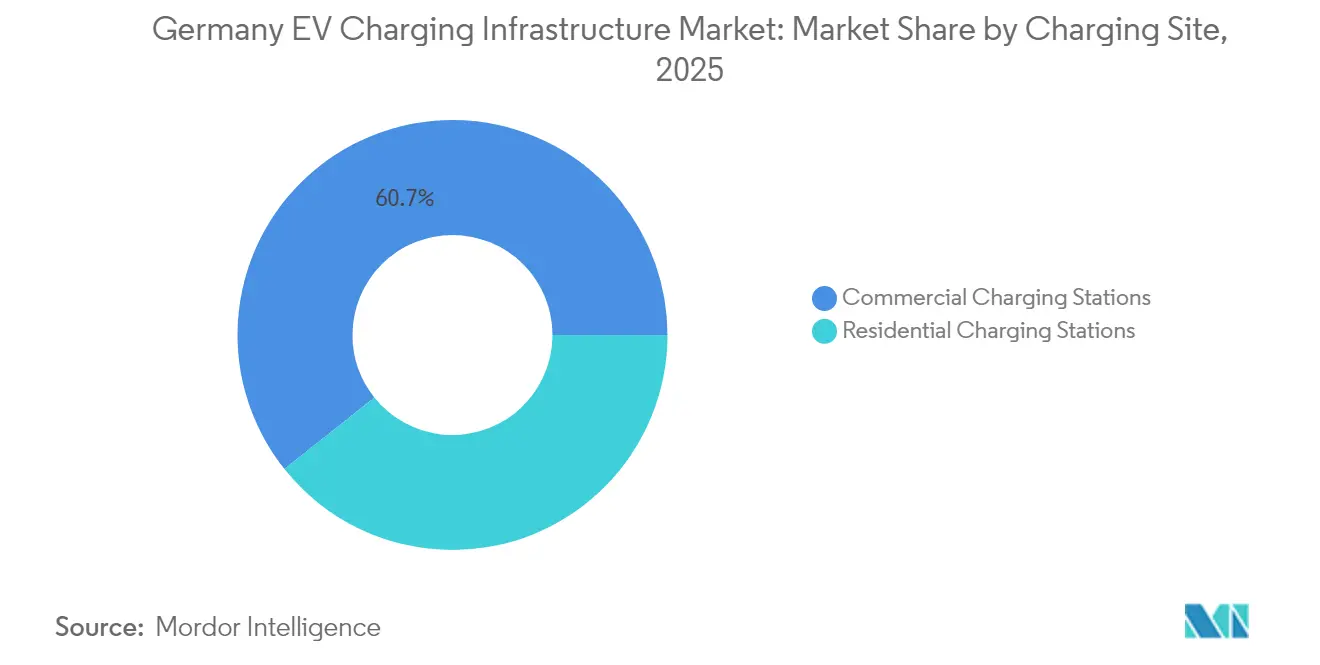
- Por sitio de carga, las ubicaciones comerciales lideraron con el 60,72% de la participación del mercado de infraestructura de carga para vehículos eléctricos en Alemania en 2025, mientras que las instalaciones residenciales proyectan expandirse a una CAGR del 28,84% hasta 2031.
- Por tipo de cargador, los sistemas de CA representaron el 55,62% del tamaño del mercado de infraestructura de carga para vehículos eléctricos en Alemania en 2025, mientras que los sistemas de CC ultrarrápidos por encima de 150 kW registraron la CAGR más rápida del 30,02% hasta 2031.
- Por potencia de salida, los cargadores de ≤22 kW mantuvieron una participación del 55,91% del tamaño del mercado de infraestructura de carga para vehículos eléctricos en Alemania en 2025; los cargadores por encima de 150 kW avanzan a una CAGR del 30,68% hasta 2031.
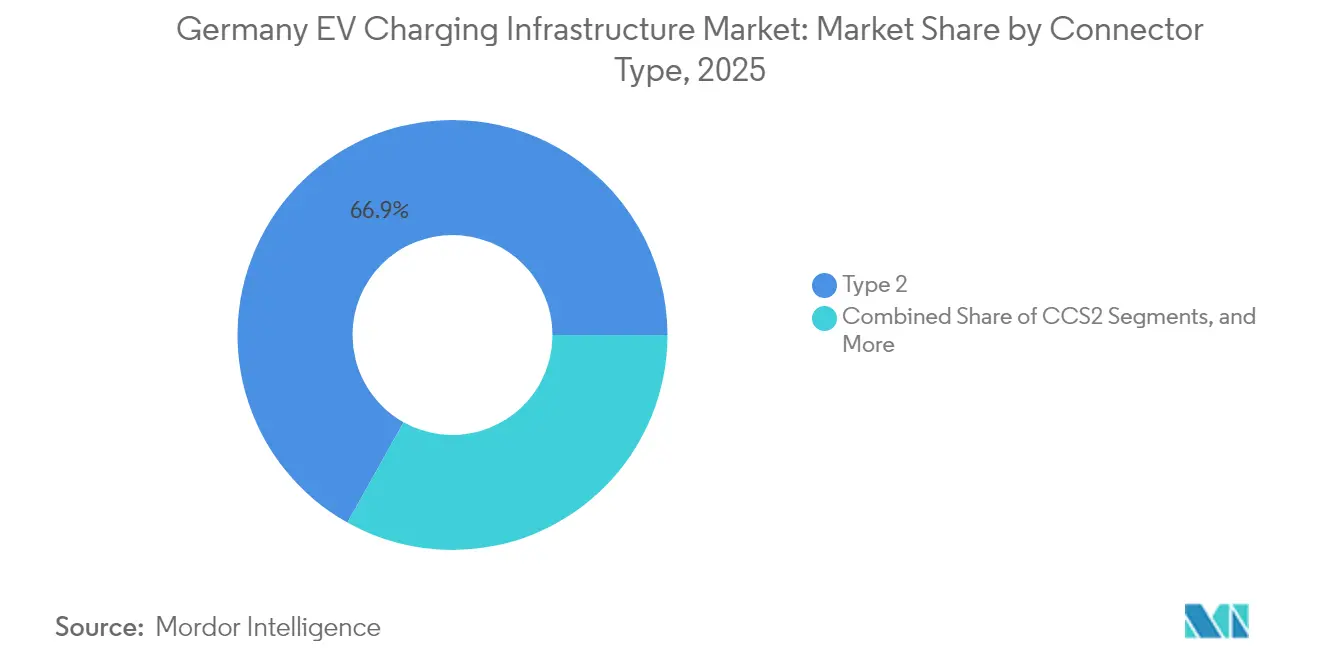
- Por conector, el Tipo 2 dominó con el 66,87% de la participación del mercado de infraestructura de carga para vehículos eléctricos en Alemania en 2025, mientras que CCS2 registra una CAGR del 31,05% hasta 2031.
- Por configuración de montaje, las unidades montadas en pared representaron el 56,48% de la participación del mercado de infraestructura de carga para vehículos eléctricos en Alemania en 2025, mientras que los sistemas de pedestal registraron la CAGR más alta del 31,02% hasta 2031.
- Por tipo de vehículo, los automóviles de pasajeros representaron el 75,88% de la participación del mercado de infraestructura de carga para vehículos eléctricos en Alemania en 2025, y los camiones medianos y pesados registraron la CAGR más rápida del 31,08% hasta 2031.
- Por estado federal alemán, Baviera lideró con el 31,05% de la participación del mercado de infraestructura de carga para vehículos eléctricos en Alemania en 2025, mientras que Renania del Norte-Westfalia alcanzó una CAGR del 28,96% hasta 2031.
Nota: Las cifras de tamaño del mercado y previsión de este informe se generan utilizando el marco de estimación propietario de Mordor Intelligence, actualizado con los últimos datos e información disponibles a partir de 2026.
Tendencias e Información del Mercado de Infraestructura de Carga para Vehículos Eléctricos en Alemania
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Objetivos de Política Nacional (Masterplan LIS II) | +8.2% | Nacional; enfoque en los corredores de la RTE-T | Mediano plazo (2–4 años) |
| Crecientes Tasas de Adopción de Vehículos Eléctricos de Batería | +7.1% | Centros urbanos en Baviera, Renania del Norte-Westfalia, Baden-Württemberg | Corto plazo (≤ 2 años) |
| Auge de la Inversión Privada y de Servicios Públicos | +5.8% | Corredores minoristas nacionales y centros logísticos | Mediano plazo (2–4 años) |
| Ingresos por Servicios de Red (V2G, Equilibrio de Carga) | +3.4% | Centros urbanos y zonas industriales congestionadas | Largo plazo (≥ 4 años) |
| Financiación para la Modernización de Condominios (WEG) | +2.9% | Distritos con alta densidad de apartamentos en Berlín y Hamburgo | Corto plazo (≤ 2 años) |
| Incentivos para la Electrificación de Corredores de Carga | +2.1% | Corredores de carga Rin-Alpes y Mar del Norte-Báltico | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Objetivos de Política Nacional (Masterplan Ladeinfrastruktur II)
Alemania está comprometida con la construcción de una red nacional de carga para vehículos eléctricos. A través de la iniciativa Deutschlandnetz, el gobierno invierte fuertemente en el despliegue de cargadores rápidos para garantizar una accesibilidad fiable y generalizada para los usuarios de vehículos eléctricos. Estos objetivos refuerzan la confianza del consumidor e impulsan la participación del sector privado, acelerando la transición hacia la movilidad eléctrica. Los intervalos obligatorios de carga rápida cada 60 km en las rutas de la RTE-T desplazan el despliegue del agrupamiento liderado por el mercado hacia una cobertura sistemática, estabilizando la demanda de hardware de alta potencia. La acumulación de programas a nivel federal y estatal, como Charge@BW de Baden-Württemberg, minimiza las brechas de financiación e impulsa las economías de escala en la contratación. La certeza resultante en la utilización alienta a los operadores privados a invertir en equipos de 400–600 kW a pesar del mayor gasto de capital. Las agencias locales de permisos reflejan cada vez más los objetivos federales, reduciendo los plazos de aprobación y disminuyendo el riesgo del proyecto.
Crecientes Tasas de Adopción de Vehículos Eléctricos de Batería
Las matriculaciones de vehículos eléctricos de batería en el primer trimestre de 2025 alcanzaron máximos históricos, con la paridad del costo total de propiedad frente a los vehículos de combustión inclinándose decisivamente a favor de los vehículos eléctricos[1]"Informe Trimestral de Matriculaciones de Vehículos Eléctricos", Bundesverband der Energie- und Wasserwirtschaft (BDEW), bdew.de. Cada vehículo eléctrico incremental eleva la demanda media diaria de carga, reforzando el ciclo de retroalimentación entre la expansión de la infraestructura y las ventas de vehículos. La electrificación de flotas comerciales ejerce una carga desproporcionada sobre las redes públicas porque las furgonetas y los camiones consumen corrientes más altas y ocupan los puntos de carga durante más tiempo. La asimetría de adopción urbano-rural condiciona la lógica de inversión: las áreas metropolitanas priorizan los cargadores domésticos y en el lugar de trabajo, mientras que los corredores interurbanos priorizan los centros ultrarrápidos para apoyar los picos de viajes de fin de semana y festivos. Los objetivos de ventas de los fabricantes de automóviles para 2030 crean un flujo predecible de vehículos eléctricos que sustenta las previsiones de volumen plurianuales para los operadores de carga.
Auge de la Inversión Privada y de Servicios Públicos
Las asociaciones como EnBW-REWE y las colaboraciones minoristas de Vattenfall alinean la experiencia en redes con bienes raíces de alto tráfico, acortando los ciclos de adquisición de sitios y aprovechando las bases de clientes existentes. Las empresas de servicios públicos utilizan sus balances para cofinanciar transformadores y actualizaciones de cables, reduciendo el gasto de capital total por cargador en comparación con los operadores independientes. Los modelos de negocio están evolucionando hacia servicios energéticos integrados, donde el equilibrio de carga, el almacenamiento in situ y las tarifas dinámicas generan ingresos auxiliares. Los sitios rurales, anteriormente no financiables debido a la baja utilización, ahora atraen inversiones porque las empresas de servicios públicos pueden subsidiar cruzadamente a través de retornos regulados sobre los activos de red. El crecimiento sostenido sigue siendo contingente a estructuras tarifarias que permitan la recuperación de costos sin distorsionar la competencia.
Incentivos para la Electrificación de Corredores de Carga
Los mandatos de la UE Fit-for-55 obligan a los estados miembros a desplegar sistemas de carga de megavatios a lo largo de los principales corredores de carga, un requisito que Alemania está acelerando a través de financiación federal y de la UE combinada. Las rutas Rin-Alpes y Mar del Norte-Báltico ven la colocación prioritaria de sitios preparados para el Sistema de Carga de Megavatios (MCS) para apoyar los pilotos de camiones de larga distancia que se lanzarán en 2026. Las instalaciones tempranas integran cables refrigerados por líquido y transformadores dedicados, lo que aumenta el gasto de capital pero garantiza la compatibilidad con los cargadores de camiones emergentes. Los operadores logísticos consideran la consistencia del corredor como fundamental para la planificación de rutas, fomentando modelos de coinversión en los que las flotas se comprometen a volúmenes mínimos a cambio de tarifas con descuento. El despliegue comercial completo se extiende hacia 2030 a medida que la producción de camiones escala y se finalizan los estándares de clase de potencia.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Altos Costos de Instalación y Actualización de la Red | -4.7% | A nivel nacional; agudo en zonas rurales y patrimoniales | Mediano plazo (2–4 años) |
| Cuellos de Botella en la Capacidad de la Red Urbana | -3.2% | Berlín, Múnich, Hamburgo | Corto plazo (≤ 2 años) |
| Retrasos en Permisos en Sitios Patrimoniales | -1.8% | Distritos históricos a nivel nacional | Mediano plazo (2–4 años) |
| Costos de Cumplimiento de Ciberseguridad (IT-Sig 3.0) | -1.4% | A nivel nacional; mayor carga para los pequeños operadores | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Cuellos de Botella en la Capacidad de la Red Urbana
Las limitaciones de la red restringen cada vez más la expansión de la carga rápida urbana. Los operadores del sistema de distribución en las principales ciudades informan que muchos sitios propuestos enfrentan cuellos de botella de capacidad, lo que dificulta el despliegue de cargadores de alta potencia a escala. Los alimentadores de media tensión a menudo carecen de margen libre durante la demanda pico vespertina, la ventana en que los viajeros requieren carga. Las mitigaciones provisionales —carga inteligente, almacenamiento en batería y precios según la hora de uso— pueden aplazar pero no eliminar la necesidad de refuerzo. Los operadores del sistema de distribución coordinan actualmente las actualizaciones proyecto por proyecto, alargando los plazos de ejecución. Se están llevando a cabo debates de política para integrar la planificación de la infraestructura de carga en los planes de desarrollo urbano, pero la alineación sobre la responsabilidad de financiación entre municipios, operadores del sistema de distribución y operadores privados sigue sin resolverse.
Retrasos en Permisos en Sitios Patrimoniales
Las regulaciones de protección del patrimonio (Denkmalschutz) de Alemania obligan a los promotores a preparar evaluaciones de impacto visual y, en ocasiones, a adquirir carcasas de cargadores a medida para adaptarse a la estética histórica. Los ciclos de aprobación se extienden entre 6 y 18 meses más allá de los procedimientos estándar[2]"Preservación del Patrimonio y Carga de Vehículos Eléctricos Urbanos", Electrive, electrive.com. La penalización en costos disuade a los operadores de apuntar a los centros turísticos de alto tráfico, aunque esas ubicaciones ofrecerían de otro modo tasas de utilización atractivas. Los municipios que introducen catálogos de diseño preaprobados informan de plazos más cortos, aunque estos siguen siendo excepciones. La participación de las partes interesadas con las autoridades de preservación en una etapa temprana del proceso de planificación se está convirtiendo en una práctica recomendada para evitar ciclos de rediseño.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Sitio de Carga: El Dominio Comercial Impulsa la Expansión del Mercado
Los sitios comerciales representaron el 60,72% de la participación del mercado de infraestructura de carga para vehículos eléctricos en Alemania en 2025, impulsados por corredores de autopistas, destinos minoristas y centros logísticos. Las tasas de utilización en estas ubicaciones alcanzan entre 20 y 25 sesiones diarias, lo que permite estructuras tarifarias rentables incluso después de los gastos de actualización de la red. La electrificación de flotas, especialmente entre los proveedores logísticos, impulsa la demanda de depósitos dedicados con dispensadores de ≥350 kW y almacenamiento in situ. La carga en destino en hoteles y supermercados aprovecha los tiempos de permanencia de 60 a 120 minutos, lo que permite a los operadores desplegar unidades de potencia media de 50 a 150 kW y capturar gasto minorista incremental.
Las instalaciones residenciales están escalando rápidamente a una CAGR del 28,84% hasta 2031, ya que las reformas de la Ley de Propiedad por Pisos (WEG) eliminan las barreras legales en los edificios de unidades múltiples, aunque la coordinación del proyecto entre los propietarios de apartamentos prolonga los plazos. Las viviendas privadas mantienen una alta adopción donde los espacios de estacionamiento y la capacidad del panel principal están fácilmente disponibles. En conjunto, el segmento residencial se expande a una CAGR del 28,84%, con un crecimiento que supera al de la mayor base comercial, pero partiendo de un número menor de enchufes instalados. El cambio reequilibra los perfiles de carga hacia las horas nocturnas, lo que puede aliviar parte del estrés de la red urbana, pero aumenta la necesidad de algoritmos de carga inteligente.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe


Por Tipo de Cargador: La Base de CA Apoya la Transición a CC
Los cargadores de CA continuaron representando el 55,62% del tamaño del mercado de infraestructura de carga para vehículos eléctricos en Alemania en 2025, favorecidos por su bajo gasto de capital y su integración perfecta con los sistemas eléctricos trifásicos existentes. Los entornos de trabajo y residenciales, donde los vehículos permanecen estacionados casi 8 horas, dependen de tomas de CA de 11 a 22 kW que minimizan las necesidades de refuerzo de la red. Los ciclos de vida del equipo superiores a 10 años y los estándares maduros garantizan perfiles de mantenimiento predecibles.
Los cargadores rápidos de CC por encima de 150 kW registran una CAGR del 30,02% hasta 2031, a medida que los fabricantes de automóviles lanzan sistemas de batería de mayor voltaje que permiten una absorción máxima de 270 a 350 kW. Las rutas interurbanas albergan ahora dispensadores con capacidad de 400 kW, reduciendo los tiempos de carga del 10 al 80% a entre 15 y 20 minutos. El hardware incorpora cables refrigerados por líquido y módulos de potencia más grandes, manteniendo los precios unitarios elevados pero logrando mejores ingresos por conector. Las unidades de CC de potencia media de 50 a 150 kW atienden a las ciudades de segundo nivel y a los centros comerciales suburbanos, ofreciendo un equilibrio entre el costo de instalación y la comodidad del conductor.
Por Potencia de Salida: El Crecimiento Ultrarrápido Remodela la Infraestructura
Los cargadores de hasta 22 kW mantuvieron el 55,91% del tamaño del mercado de infraestructura de carga para vehículos eléctricos en Alemania en 2025 porque se alinean con los circuitos estándar de los edificios y satisfacen las necesidades de carga nocturna. Los estacionamientos de centros comerciales asignan cada vez más entre 20 y 40 plazas a postes de 22 kW, aprovechando el tiempo de permanencia de 2 a 3 horas de los clientes.
Los sistemas ultrarrápidos que superan los 150 kW exhiben una CAGR del 30,68% hasta 2031, liderados por operadores como IONITY que pusieron en servicio dispensadores HYC1000 de 600 kW en 2025. Los grupos de alta potencia a lo largo de las autopistas A8 y A9 cuentan con entre 12 y 24 puestos ultrarrápidos, respaldados por conexiones de red dedicadas de 5 a 10 MVA y, en algunos casos, almacenamiento de baterías in situ. Los rangos intermedios de 23 a 99 kW y de 100 a 150 kW siguen siendo relevantes en contextos periurbanos donde la potencia del sitio es limitada pero se desea una rotación más rápida que la que puede ofrecer la CA.
Por Tipo de Conector: El Impulso de CCS2 Desafía el Liderazgo del Tipo 2
Los enchufes Tipo 2 dominaron la carga de CA, con el 66,87% del tamaño del mercado de infraestructura de carga para vehículos eléctricos en Alemania en 2025. Se beneficiaron de la temprana estandarización europea y del amplio apoyo de los fabricantes de equipos originales. El conector admite CA trifásica a 22 kW y sigue siendo el estándar para los cargadores residenciales y en el lugar de trabajo.
La capacidad dual CA/CC de CCS2 sustenta su CAGR del 31,05% hasta 2031, con todos los principales fabricantes de automóviles europeos adoptándolo para los nuevos modelos. La compatibilidad futura del conector con clavijas de 500 A lo hace adecuado para una entrega de hasta 350 kW, eliminando la necesidad de entradas de vehículo separadas. Los operadores que convierten los puntos CHAdeMO heredados a CCS2 mejoran la utilización y reducen la complejidad del mantenimiento. La adaptación de la red Supercharger de Tesla con adaptadores CCS2 amplía la accesibilidad de la red a los conductores que no son de Tesla, consolidando aún más la trayectoria de dominio del estándar.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Configuración de Montaje: La Eficiencia de los Montados en Pared se Encuentra con el Crecimiento de los Pedestales
Las unidades montadas en pared, con el 56,48% del tamaño del mercado de infraestructura de carga para vehículos eléctricos en Alemania en 2025, siguen siendo el estándar para los garajes privados y los edificios comerciales con paredes adyacentes. La instalación aprovecha la infraestructura existente, requiriendo típicamente solo tendidos de cable de casi 10 m, lo que mantiene los costos totales medios por debajo de 2.000 EUR para las unidades de 11 kW.
Los cargadores de pedestal registran una CAGR del 31,02% hasta 2031, sustentando la expansión de los sitios públicos de alto tráfico y los estacionamientos que carecen de paredes adecuadas. El diseño admite múltiples longitudes de cable y la refrigeración integrada necesaria para hardware de CC de hasta 150 kW. Los municipios prefieren los montajes de pedestal para los despliegues en la acera donde el montaje en pared es imposible. Los sistemas de pantógrafo ocupan un nicho dentro de la carga de autobuses y depósitos, pero atraen un interés creciente a medida que los mandatos de cero emisiones se extienden al transporte público.
Por Tipo de Vehículo: El Dominio de los Pasajeros Enmascara el Crecimiento Comercial
Los automóviles de pasajeros representaron el 75,88% del tamaño del mercado de infraestructura de carga para vehículos eléctricos en Alemania en 2025, lo que refleja una fuerte adopción por parte de los consumidores y estándares de carga maduros. Los patrones de utilización son predecibles, lo que facilita los algoritmos de gestión de carga optimizados para los horarios de desplazamiento.
Los camiones medianos y pesados se aceleran a una CAGR del 31,08% hasta 2031, impulsados por el endurecimiento de las normas de emisiones y la llegada de modelos de larga distancia eléctricos de batería con capacidad de carga de 600 a 950 kW. Los cargadores de depósito se integran con la telemática de flotas, lo que permite a los operadores programar las cargas durante los períodos favorables para la red. Las furgonetas comerciales ligeras se sitúan entre los casos de uso de consumidores y de carga, aumentando la demanda diurna en los depósitos urbanos. Los autobuses y autocares, habilitados por la carga nocturna en depósitos y la carga de oportunidad en terminales, generan perfiles de carga predecibles que los operadores de red pueden planificar con años de antelación.
Análisis Geográfico
El 31,05% de Baviera en el tamaño del mercado de infraestructura de carga para vehículos eléctricos en Alemania en 2025 se debe a su clúster automotriz, sus proactivos programas de subsidios y la integración de cargadores en las rutas de transporte alpino transfronterizo. La combinación del estado de centros urbanos de altos ingresos y zonas turísticas rurales exige una cartera de cargadores diversa. Los sitios de autopista en la A8 y la A9 emplean unidades de ≥350 kW para servir a los corredores Múnich-Stuttgart y Múnich-Salzburgo. En comparación, los centros urbanos fomentan postes de CA de ≥22 kW en garajes subterráneos para mitigar la congestión a nivel de calle. Las casas rurales de huéspedes aprovechan los microsubsidios federales para cajas de pared de 11 kW, captando el tráfico de turistas con vehículos eléctricos durante la temporada de esquí.
Renania del Norte-Westfalia, el corazón industrial de Alemania, experimenta ahora el crecimiento más pronunciado con una CAGR del 28,96% hasta 2031, a medida que los municipios aceleran los permisos bajo la hoja de ruta Elektromobilität.NRW. Duisburgo y Colonia pilotan cargadores de megavatios en centros de carga intermodal, mientras que el aeropuerto de Düsseldorf despliega puntos de 400 kW para flotas de transporte por encargo. Los operadores del sistema de distribución coordinan los refuerzos de la red con los promotores de energías renovables, integrando parques solares de 10 a 20 MW para abastecer los nuevos grupos de carga. La densidad urbana impulsa altas tasas de rotación de puntos, garantizando períodos de amortización más rápidos a pesar de los elevados costos del suelo.
Baden-Württemberg, Berlín y Hamburgo aportan dinámicas específicas. Los fabricantes de automóviles de Stuttgart despliegan cargadores de depósito privados que superan los 500 kW para demostrar prototipos de próxima generación. El paisaje de apartamentos de Berlín canaliza la financiación hacia la modernización de garajes compartidos con software de equilibrio de carga que limita la demanda de amperaje simultánea. Las operaciones portuarias de Hamburgo añaden experiencia en suministro de energía en tierra al diseño de carga para vehículos pesados, pilotando dispensadores de 1 MW para camiones de distribución portuaria. Los estados del norte, como Baja Sajonia, aprovechan los excedentes de energía eólica para gestionar parques de carga casi neutros en carbono, combinando baterías de 15 MWh con turbinas eólicas in situ para servicios de reducción de picos.
Panorama regulatorio
El marco regulatorio de Alemania para la carga de vehículos eléctricos combina programas federales de despliegue con obligaciones de mercado energético, metrología y datos. La Bundesnetzagentur (BNetzA) exige que los operadores de puntos de carga de acceso público registren sus activos en el Ladesaeulenregister, mientras que el cumplimiento del Eichrecht (ley de calibración) regula la medición y facturación precisas y legalmente válidas en los puntos de carga públicos. A nivel de programa de políticas, el Masterplan Ladeinfrastruktur liderado por el BMDV (incluido el Masterplan Ladeinfrastruktur II) se implementa a través de la Nationale Leitstelle Ladeinfrastruktur y es supervisado por el Interministerielle Steuerungsgruppe Ladeinfrastruktur (ISLa), alineando las acciones federales y estatales para lograr una cobertura a nivel nacional, incluida la expansión de corredores.
En el ámbito de la integración con la red, la Sección 14a de la Ley de la Industria Energética (EnWG) vincula las cargas de carga de vehículos eléctricos con el control de la red de distribución y las estructuras tarifarias. Los Módulos 1 y 2 entraron en vigor en enero de 2024, y el Módulo 3, a partir del 1 de abril de 2025, exige que los operadores de red ofrezcan tarifas de red variables en el tiempo para gestionar el consumo controlable, como la carga de vehículos eléctricos. Estas normas, junto con el trabajo en curso de la BNetzA para habilitar la carga bidireccional y la participación del almacenamiento en los mercados eléctricos, afectan las decisiones de diseño de las instalaciones (carga inteligente y almacenamiento de respaldo) y aumentan las exigencias de cumplimiento, que pueden pesar más sobre los operadores de puntos de carga más pequeños.
Análisis de la cadena de valor
La cadena de valor de la infraestructura de carga de vehículos eléctricos en Alemania abarca la fabricación de equipos, software y servicios, la conexión a la red y el suministro de energía, la propiedad y desarrollo de sitios, y las operaciones de red. El suministro de hardware se divide entre actores integrados de Nivel 1 e industriales (por ejemplo, Bosch, Continental, ZF Friedrichshafen) y proveedores especializados de EVSE (como ABB E-mobility, Alpitronic y Mennekes) que ofrecen desde wallboxes de CA hasta sistemas de CC ultrarrápidos. La disponibilidad de componentes en las etapas iniciales (módulos de electrónica de potencia, sistemas de refrigeración y medición conforme al Eichrecht) y las restricciones de puesta en servicio en las etapas finales (obras civiles, capacidad de transformadores y plazos de conexión de la DSO) son determinantes clave del ritmo de despliegue, especialmente para sitios por encima de 150 kW que requieren conexiones de media tensión.
En el tramo intermedio, las plataformas de software y los especialistas en servicios (por ejemplo, chargecloud) conectan los cargadores con el roaming, los pagos, la fijación de precios y las operaciones, además de dar soporte a los requisitos de cumplimiento y presentación de informes para infraestructura de acceso público. En el tramo final, los CPO respaldados por empresas de servicios públicos y compañías energéticas (como EnBW, E.ON, RWE y Shell/Ubitricity) integran cada vez más la adquisición de sitios, el financiamiento de mejoras de red, el suministro de energía y las operaciones, favoreciendo la expansión en ubicaciones minoristas y de corredores. Esta tendencia de integración vertical desplaza el poder de negociación hacia los actores que pueden asegurar bienes inmuebles, gestionar las interfaces de red y distribuir los costos de ciberseguridad e integración de datos entre bases instaladas más amplias.
Panorama Competitivo
La concentración del mercado sigue siendo moderada, ya que EnBW lidera con un gran número de puntos de carga rápida y alianzas con minoristas como REWE y los ensayos de intercambio de baterías de NIO. El consorcio Spark —que vincula a IONITY, Fastned, Atlante y Electra— agrupa la contratación y los sistemas de itinerancia para rivalizar con las ventajas de escala de EnBW.
La diferenciación tecnológica se intensifica en torno a las plataformas ultrarrápidas. Los modelos integrados en la red que agrupan almacenamiento y respuesta a la demanda condicionan cada vez más las licitaciones, favoreciendo a las empresas energéticas capaces de ofrecer productos múltiples. Las brechas de cobertura rural atraen a fondos de infraestructura dispuestos a aceptar períodos de amortización más largos a cambio de posiciones de cuasi monopolio.
El cumplimiento de la ciberseguridad, una barrera costosa para las redes pequeñas, acelera la consolidación. Los operadores con departamentos de tecnología de la información internos obtienen la certificación ISO 27001 y cumplen con IT-Sig 3.0 más fácilmente, ampliando las ventajas competitivas. Los nuevos participantes del ámbito del software ofrecen plataformas de "sistema operativo de red" con activos ligeros, monetizando a través de tarifas de software como servicio en lugar de márgenes de hardware. Los fabricantes de automóviles participan de forma selectiva: Mercedes-Benz invierte en centros de marca adyacentes a los concesionarios, y la división Elli de Volkswagen se centra en paquetes de carga doméstica que venden cruzadamente tarifas de energía.
Líderes de la Industria de Infraestructura de Carga para Vehículos Eléctricos en Alemania
EnBW Baden Württemberg AG
Ionity GmbH
Tesla Inc.
Allego B.V.
Shell Plc
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial


Oportunidades de mercado y perspectivas futuras
La base instalada y el despliegue respaldado por políticas dejan margen para la densificación y las mejoras de calidad en los nodos comerciales de alta utilización y en los segmentos residenciales desatendidos. Al 1 de junio de 2026, el Ladesaeulenregister de Alemania registró 152.915 puntos de carga normal y 53.292 puntos de carga rápida en funcionamiento, lo que respalda oportunidades en la optimización de la red (tiempo de actividad y disponibilidad de plazas) y en mejoras hacia configuraciones de mayor potencia donde el acceso a la red lo permita. El Masterplan Ladeinfrastruktur 2030 (adoptado el 19 de noviembre de 2025) agrupa 41 medidas orientadas a agilizar la planificación, los permisos y la conexión a la red, lo que permite una replicación más rápida de diseños de sitios estandarizados en corredores minoristas y rutas de la TEN-T.
La integración de datos y de mercados de red también crea palancas adicionales de monetización y diferenciación para operadores y proveedores de software. Un requisito regulatorio vigente a partir del 14 de abril de 2026 exige la divulgación en tiempo real del estado de los puntos de carga en formato DATEX II, lo que impulsa a las redes a mejorar la telemetría, la interoperabilidad de backend y la disponibilidad pública de datos, lo cual puede mejorar la utilización mediante un mejor enrutamiento de conductores y un mejor rendimiento de roaming. En paralelo, la actividad de la BNetzA para habilitar la participación de vehículo a red (V2G) y de almacenamiento de energía en baterías (BESS) en los mercados eléctricos respalda modelos de negocio que combinan hubs ultrarrápidos con almacenamiento para servicios de reducción de picos y flexibilidad. La carga para vehículos pesados es otro frente de inversión: los planes que abarcan instalaciones del Sistema de Carga de Megavatios (MCS) en 350 áreas de descanso de autopistas, respaldados por 1.600 millones de EUR en subsidios de la UE, refuerzan la necesidad de ingeniería de sitios lista para MCS (transformadores, refrigeración y conectores de alta corriente) a lo largo de los corredores de carga principales.
Desarrollos recientes del sector
- Julio de 2026: Tesla Inc. inauguró su primer sitio Supercharger V4 en Alemania cerca de Friburgo, con capacidad de hasta 800V. El despliegue señala un cambio hacia la arquitectura de alto voltaje V4 y mejora la disponibilidad de carga multimarca en Alemania.
- Junio de 2026: EnBW Baden Württemberg AG inició la construcción de un parque de carga de alta potencia en la sede de EnBW en Karlsruhe con 12 puntos HPC iniciales de 480 kW (ampliables a 20). La ampliación de capacidad fortalece el liderazgo de EnBW en la red HPC y respalda la preparación ante picos de demanda.
- Marzo de 2026: EnBW Baden Württemberg AG y XCharge firmaron un acuerdo marco a largo plazo para hardware y software de carga de clase 400 kW en apoyo de la expansión de EnBW HyperNet. El acuerdo amplía las adquisiciones y acelera el despliegue de HyperNet y la integración de la red.


Marco de la metodología de investigación y alcance del informe
Definición y alcance del mercado
Para este estudio, el mercado incluye el gasto vinculado a la construcción, instalación y operación de puntos de carga de vehículos eléctricos en Alemania, en ubicaciones públicas y privadas, junto con el hardware relacionado y los componentes habilitantes a nivel de sitio necesarios para brindar la carga.
Exclusiones del alcance: la fabricación de baterías, las ventas de vehículos y las inversiones más amplias en generación de energía no se contabilizan, a menos que sean directamente necesarias para el despliegue de un sitio de carga de vehículos eléctricos.
Descripción general de la segmentación
- Por Sitio de Carga
- Estaciones de Carga Comerciales
- Estaciones de Carga en Destino
- Estaciones de Carga en Autopistas
- Estaciones de Carga para Autobuses
- Estaciones de Carga para Flotas
- Otros Sitios Comerciales
- Estaciones de Carga Residenciales
- Casas Privadas
- Apartamentos
- Estaciones de Carga Comerciales
- Por Tipo de Cargador
- CC de Alta Potencia (Hasta 150 kW)
- CC de Baja Potencia (50 - 150 kW)
- CA (Por Debajo de 22 kW)
- Por Potencia de Salida
- Hasta 22 kW
- 23-99 kW
- 100-150 kW
- Por Encima de 150 kW (Ultrarrápido)
- Por Tipo de Conector
- CCS2
- Tipo 2
- CHAdeMO
- Tesla (V3)
- Otros
- Por Configuración de Montaje
- Montado en Pared
- Pedestal / Independiente
- Pantógrafo
- Por Tipo de Vehículo
- Automóviles de Pasajeros
- Vehículos Comerciales Ligeros
- Autobuses y Autocares
- Camiones Medianos y Pesados
- Por Estado Federal
- Baden-Württemberg
- Baviera
- Berlín
- Brandeburgo
- Bremen
- Hamburgo
- Hesse
- Baja Sajonia
- Mecklemburgo-Pomerania Occidental
- Renania del Norte-Westfalia
- Renania-Palatinado
- Sarre
- Sajonia
- Sajonia-Anhalt
- Schleswig-Holstein
- Turingia
Fuentes de datos, dimensionamiento de mercado y validación
Investigación documental
La investigación documental se utilizó para establecer la base factual sobre los cargadores ya desplegados, la orientación de las políticas y el ritmo de expansión de la flota de vehículos eléctricos. Nos basamos en fuentes públicas como la Agencia Federal de Redes de Alemania (Bundesnetzagentur) para infraestructura y normas de mercado, la Autoridad Federal de Transporte Motorizado (KBA) para el parque y las matriculaciones de vehículos eléctricos, y la Oficina Federal de Estadística de Alemania (Destatis) para indicadores macroeconómicos que influyen en la actividad de construcción de sitios.
Para evitar construir el modelo sobre una sola perspectiva, también revisamos publicaciones y seguimientos de la Agencia Internacional de Energía, el Observatorio Europeo de Combustibles Alternativos y la Comisión Europea sobre los requisitos relacionados con AFIR y las expectativas de cobertura de corredores. Luego combinamos esto con informes de empresas, presentaciones a inversores, prensa acreditada y suscripciones seleccionadas a bases de datos de pago para obtener datos financieros de empresas, actividad de patentes y adjudicaciones de licitaciones que ayudan a señalar el momento del despliegue. Las fuentes de investigación documental mencionadas son ilustrativas y no exhaustivas, y se utilizaron referencias adicionales para recopilar datos, validar supuestos y aclarar dudas pendientes.
Entrevistas y encuestas primarias
El trabajo primario se centró en validar qué es lo que realmente se está construyendo y monetizando en Alemania, ya que el número de cargadores públicos no siempre se traduce en el mismo grupo de ingresos. Hablamos con una combinación de operadores de carga, proveedores de hardware de puntos de carga, empresas de ingeniería e instalación, partes interesadas de flotas y depósitos, y anfitriones de sitios como propietarios de comercios y aparcamientos, y pusimos a prueba supuestos clave con expertos en políticas y en redes.
La cobertura se equilibró en todo el territorio alemán, con especial atención a los clústeres urbanos de alta utilización y a las ubicaciones en corredores de autopistas, porque estas áreas pueden modificar el ingreso promedio por cargador y la proporción de carga rápida en un año determinado.
Distribución de los encuestados en el trabajo de campo de investigación primaria
| Tipo de empresa | Puesto del encuestado |
|---|---|
| Nivel superior: 26 % | Directivos (CXO): 14 % |
| Nivel medio: 57 % | Líderes funcionales/de unidad: 28 % |
| Actores más pequeños: 17 % | Gerentes: 58 % |
Dimensionamiento de mercado y previsión
El dimensionamiento se construyó utilizando un enfoque de arriba hacia abajo, en el que las incorporaciones de puntos de carga en Alemania y la base instalada se reconstruyeron a partir de señales oficiales de infraestructura y del parque de vehículos eléctricos, y luego se convirtieron en valor utilizando la combinación de cargadores y los rangos habituales de costos e ingresos. Una vez definido el grupo de demanda, corroboramos los totales con comprobaciones selectivas de abajo hacia arriba, como muestreos de despliegues de sitios por tipo de ubicación, verificaciones de canal sobre los precios de los equipos y tasas de servicio y mantenimiento de la base instalada.
Los principales insumos del modelo incluyeron la división entre carga pública y privada, la proporción de carga rápida en CC frente a puntos de CA, las potencias medias utilizadas en los nuevos despliegues, las tendencias de utilización en corredores concurridos frente a ubicaciones urbanas, y la intensidad de la conexión a la red y de las obras civiles que impulsa los costos instalados. Cuando la evidencia de abajo hacia arriba era incompleta, especialmente en el caso de las instalaciones privadas y en lugares de trabajo, que están fragmentadas, utilizamos ratios de penetración anclados al crecimiento del parque de vehículos eléctricos y al contexto de vivienda y aparcamiento, y luego verificamos nuevamente el resultado con la retroalimentación de las entrevistas.
Las previsiones se elaboraron mediante análisis de escenarios respaldado por expectativas a nivel de variables recabadas de expertos, ya que el momento de las políticas, la conversión de licitaciones adjudicadas y la preparación de la red pueden alterar las incorporaciones anuales. Los escenarios se tradujeron luego en un único caso base tras verificar que el número de cargadores, los cambios en la combinación y el gasto implícito se mantuvieran coherentes con la capacidad de despliegue observada y los plazos de ejecución de proyectos habituales.
Validación de datos y ciclo de actualización
Los resultados se validaron mediante múltiples verificaciones para que el valor final del mercado se mantenga coherente con la actividad real. Comparamos las incorporaciones de cargadores modeladas y la combinación de cargadores con señales de despliegue independientes, y luego evaluamos si los supuestos implícitos de precios y utilización producen resultados razonables en hubs públicos, sitios de autopista y ubicaciones privadas.
Cuando surgieron variaciones importantes, se revisaron los supuestos y se activaron recontactos específicos con los tipos de encuestados pertinentes antes de la aprobación final. Los informes se actualizan anualmente, con actualizaciones intermedias cuando ocurren eventos relevantes, como cambios en el financiamiento, avances importantes en licitaciones de corredores o cambios abruptos en las matriculaciones de vehículos eléctricos. Antes de la entrega, un analista realiza una revisión final para que los clientes reciban la visión más actualizada.
Comparación del tamaño del mercado de infraestructura de carga de vehículos eléctricos de Alemania de Mordor Intelligence con otras estimaciones publicadas
Es común ver diferentes tamaños de mercado para la infraestructura de carga de vehículos eléctricos en Alemania porque el límite de lo que se contabiliza puede variar de un estudio a otro. Las diferencias suelen provenir de si el alcance se orienta solo al hardware, a infraestructura más servicios, o a un gasto de ecosistema más amplio, y también del año elegido como base.
Las principales brechas suelen derivar de cómo se convierte el número de cargadores en valor, especialmente la proporción asumida de cargadores rápidos de CC, la división del costo instalado entre equipo y obra civil, y cómo se tratan la utilización y los precios dentro del conjunto de ingresos operativos. Al monitorear las incorporaciones de cargadores, la combinación de cargadores por nivel de potencia y los despliegues de corredores impulsados por licitaciones, Mordor Intelligence mantiene el modelo vinculado al ritmo de despliegue específico de Alemania y luego actualiza los supuestos de costo y utilización cuando surgen nuevas señales de política o de despliegue.
Comparación de referencia
| Fuente | Tamaño del mercado | Brechas en la metodología de investigación |
|---|---|---|
| Mordor Intelligence | 1,36 mil millones de USD (2025) | |
| Editorial de la Industria A | 1,42 mil millones de USD (2024) | Esta estimación se indica para 2024 y probablemente mezcla el valor de las estaciones de carga con un conjunto más amplio de actividades de la red de carga, lo que puede adelantar el valor en comparación con un año base centrado en la construcción de infraestructura. |
| Editorial de la Industria B | 1,15 mil millones de USD (2024) | Esta cifra parece utilizar una definición más restringida que puede inclinarse hacia los servicios de carga o un conjunto limitado de cargadores, y puede aplicar supuestos más conservadores sobre la proporción de carga rápida en CC y los costos medios instalados en el año base. |
La dispersión entre fuentes se explica principalmente por los límites del alcance y la lógica de conversión de la actividad de carga en valor en USD. Cuando la combinación de cargadores, la intensidad de construcción y los supuestos de utilización se hacen explícitos y se verifican frente a señales de despliegue, el total final resulta más fácil de rastrear y más repetible año tras año.


Preguntas Clave Respondidas en el Informe
¿Qué estado está creciendo más rápido en el despliegue de cargadores?
Renania del Norte-Westfalia registra la CAGR más rápida del 28,96% hasta 2031 debido a los programas industriales y municipales coordinados.
¿Qué clase de potencia se expande más rápidamente?
Los cargadores ultrarrápidos por encima de 150 kW muestran una CAGR del 30,68% a medida que los fabricantes de automóviles lanzan vehículos de alto voltaje y los corredores de carga exigen rotaciones rápidas.
¿Cómo compensan los operadores los altos costos de actualización de la red?
Cada vez más, agrupan almacenamiento de baterías, ingresos por respuesta a la demanda y asociaciones con empresas de servicios públicos para distribuir los costos entre múltiples fuentes de ingresos.
¿Los cargadores residenciales siguen siendo mayoritariamente de CA?
Sí, las cajas de pared de CA de 11 a 22 kW siguen siendo la norma para hogares y garajes de apartamentos porque se integran fácilmente con los circuitos existentes y los patrones de estacionamiento nocturno.
Última actualización de la página el:


