
Tamaño y Participación del Mercado de Empaques Flexibles del CCG
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Período de Datos Pronosticados | 2026 - 2031 |
| Tamaño del mercado en el año base (2025) | 4.74 Mil millones de dólares |
| Tamaño del Mercado (2026) | 4.93 Mil millones de dólares |
| Tamaño del Mercado (2031) | 6.01 Mil millones de dólares |
| Growth Rate (2026 - 2031) | 4.03 % |
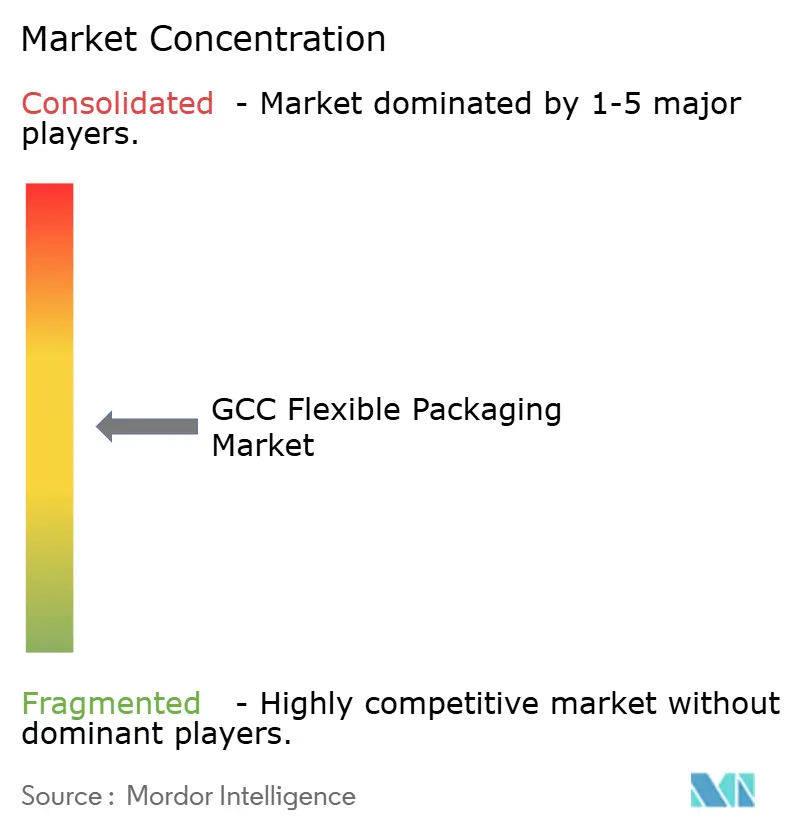
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Empaques Flexibles del CCG por Mordor Intelligence
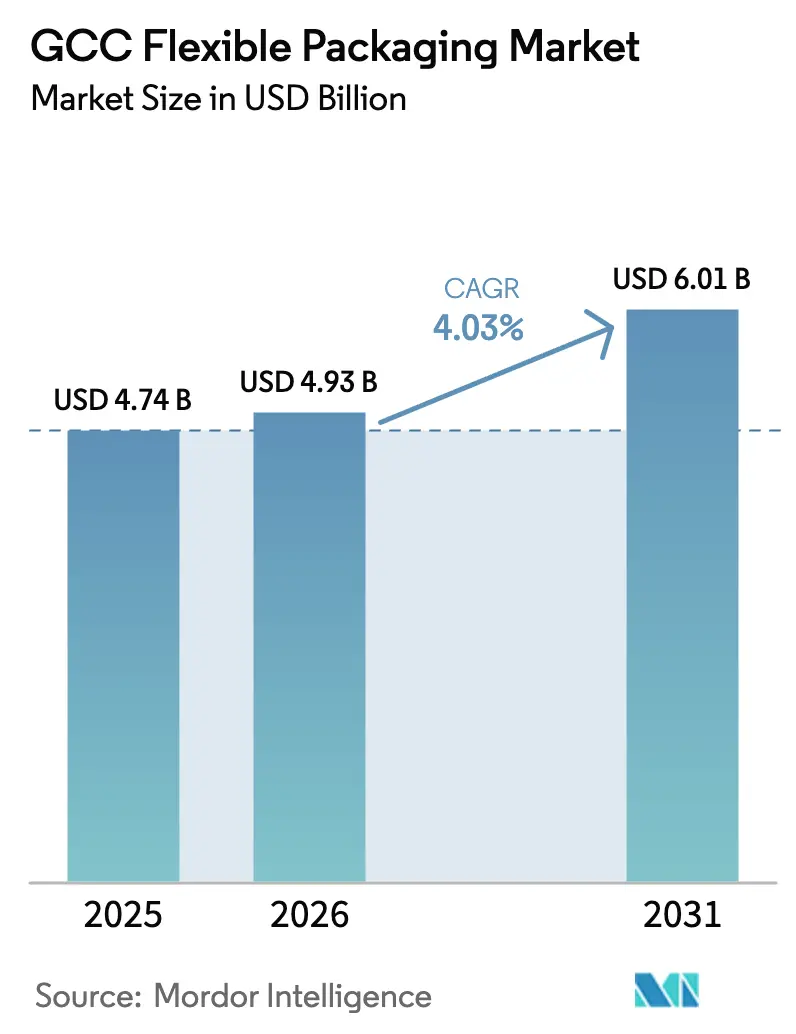
El tamaño del mercado de empaques flexibles del CCG fue valorado en USD 4.740 millones en 2025 y se estima que crecerá desde USD 4.930 millones en 2026 hasta alcanzar USD 6.010 millones en 2031, a una CAGR del 4,03% durante el período de pronóstico (2026-2031). Las perspectivas están respaldadas por inversiones récord en logística, una rápida diversificación industrial y una demanda sostenida de bienes de consumo, que en conjunto sostienen un ciclo de demanda favorable para los formatos flexibles. El compromiso de USD 106.600 millones de Arabia Saudita en corredores de carga, combinado con el posicionamiento de los Emiratos Árabes Unidos como centro de manufactura y reexportación, garantiza un caudal constante para los convertidores a medida que las marcas localizan sus cadenas de suministro para reducir los tiempos de entrega.[1]A.P. Møller-Mærsk, "Paso libre para Oriente Medio: la ambiciosa apuesta de los Emiratos Árabes Unidos y Arabia Saudita por convertirse en centros logísticos integrados a escala global," maersk.com Los propietarios de marcas priorizan el rendimiento de barrera rentable, los cambios ágiles de diseño gráfico y los menores pesos de envío, ventajas que mantienen los formatos flexibles en el centro de las estrategias de adquisición de empaques. Las políticas gubernamentales paralelas de economía circular impulsan cambios incrementales hacia sustratos reciclables, incluso mientras el acceso a materia prima petroquímica mantiene la economía de la resina virgen altamente competitiva. La intensidad competitiva aumenta a medida que los convertidores globales establecen plantas regionales, lo que estimula actualizaciones tecnológicas e inversiones en sostenibilidad entre los proveedores locales consolidados.
Conclusiones Clave del Informe
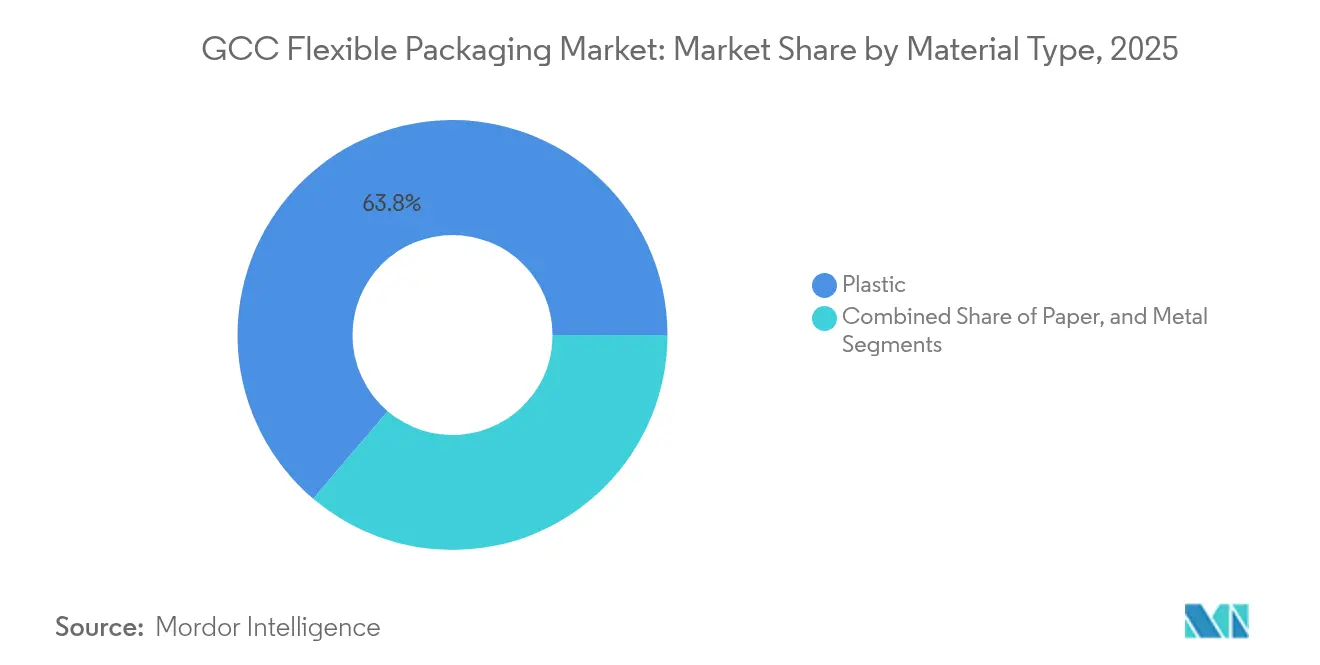
- Por tipo de material, el plástico capturó el 63,78% de la participación del mercado de empaques flexibles del CCG en 2025.
- Por tipo de producto, el tamaño del mercado de empaques flexibles del CCG para el segmento de sobres y sticks está proyectado para crecer a una CAGR del 5,22% entre 2026 y 2031.
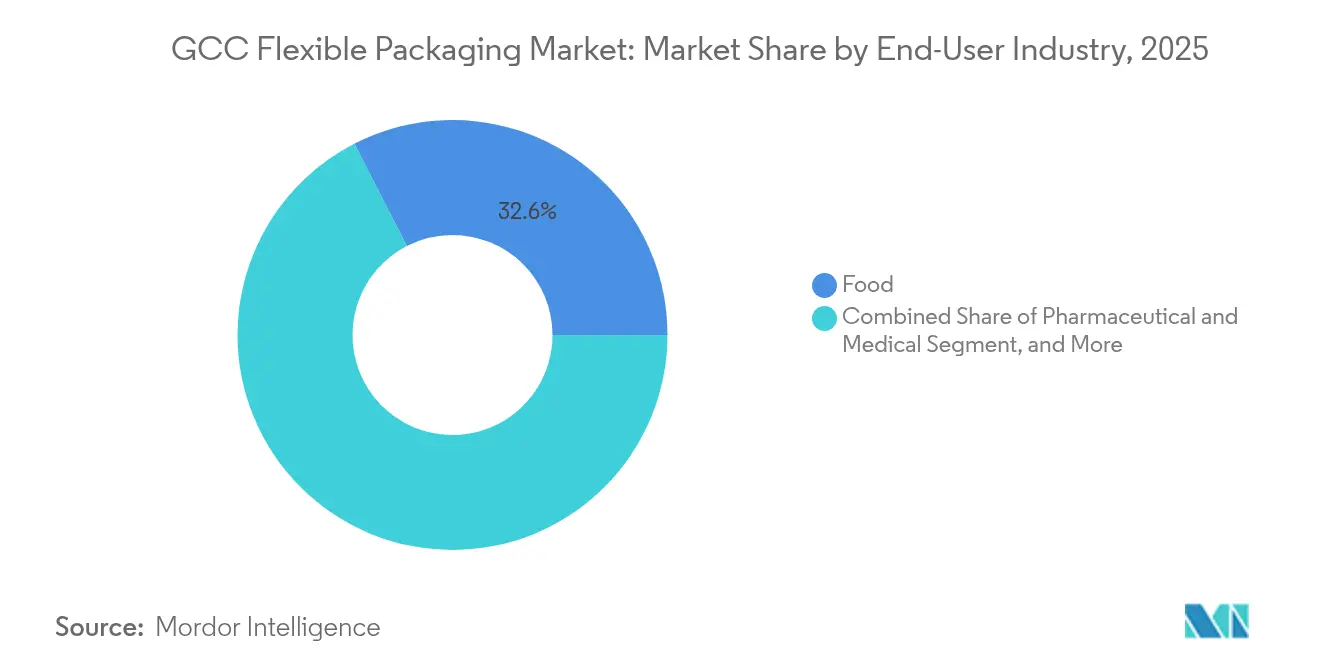
- Por industria de usuario final, las aplicaciones alimentarias capturaron el 32,55% de la participación del mercado de empaques flexibles del CCG en 2025.
- Por tecnología de impresión, el tamaño del mercado de empaques flexibles del CCG para el segmento de impresión digital está proyectado para crecer a una CAGR del 6,08% entre 2026 y 2031.
Nota: Las cifras de tamaño del mercado y previsión de este informe se generan utilizando el marco de estimación propietario de Mordor Intelligence, actualizado con los últimos datos e información disponibles a partir de 2026.
Tendencias e Información del Mercado
Análisis de Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Plazo de Impacto |
|---|---|---|---|
| El auge de la población urbana impulsa el comercio minorista moderno | +0.8% | Arabia Saudita y los Emiratos Árabes Unidos son núcleos centrales; con efectos secundarios en Catar y Kuwait | Mediano plazo (2-4 años) |
| Rápida proliferación de SKU de FMCG | +0.9% | Mayor en los Emiratos Árabes Unidos y Arabia Saudita | Corto plazo (≤ 2 años) |
| Auge en las exportaciones de alimentos empacados halal | +0.6% | A nivel del CCG, liderado por Arabia Saudita y los Emiratos Árabes Unidos | Mediano plazo (2-4 años) |
| Ventaja en el costo de materia prima petroquímica | +0.7% | Arabia Saudita, Emiratos Árabes Unidos, Catar | Largo plazo (≥ 4 años) |
| Iniciativas de economía circular respaldadas por el gobierno | +0.5% | Arabia Saudita y los Emiratos Árabes Unidos son líderes | Largo plazo (≥ 4 años) |
| Aceleración del cumplimiento de pedidos de comestibles en línea | +0.8% | Emiratos Árabes Unidos y Arabia Saudita, de forma gradual hacia otros mercados del CCG | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Auge de la Población Urbana que Impulsa el Comercio Minorista Moderno
Un crecimiento urbano anual superior al ocho por ciento en las economías centrales del CCG concentra el poder adquisitivo en grandes formatos de comercio minorista moderno que dependen de empaques listos para exhibición, ligeros y duraderos. Los pouches flexibles permiten un almacenamiento más profundo en estanterías, comercialización de porciones individuales y reducción de residuos en tienda, ventajas que resuenan con los minoristas multinacionales que ingresan a los corredores comerciales de alto tráfico de Riad y Dubái. Los megaproyectos de metro y turismo canalizan aún más a los consumidores hacia canales de comercio organizado, donde los laminados visualmente atractivos y los empaques en porciones alcanzan precios premium. Esta misma densidad favorece las entregas frecuentes de comercio electrónico, amplificando el valor de los sobres flexibles que ahorran espacio y reducen los costos de última milla.
Rápida Proliferación de SKU de FMCG
Las marcas regionales de alimentos y cuidado personal están ampliando su oferta multiplicando sabores, tamaños de empaque y ediciones estacionales para satisfacer las preferencias cada vez más segmentadas de los compradores. Las prensas digitales que procesan datos variables sin requerir cambio de cilindro han reducido los tiempos de entrega de semanas a días, permitiendo a los fabricantes ejecutar lanzamientos localizados con un riesgo mínimo de inventario. Junto con las instalaciones de co-empaque de pequeños lotes alrededor de la Zona Franca de Jebel Ali, los formatos flexibles desbloquean pruebas de mercado ágiles para las líneas de marca privada de los minoristas, reforzando la demanda de pedidos de reposición y micro-tiradas. El círculo virtuoso de más SKU y ciclos de actualización más rápidos sostiene el crecimiento del volumen de materiales incluso cuando las tiradas por SKU disminuyen.
Auge en las Exportaciones de Alimentos Empacados Halal
Los productores del CCG aprovechan la certificación halal reconocida internacionalmente para abastecer a Asia y África, regiones donde las declaraciones halal conllevan primas de precio. Los exportadores especifican pouches de alta barrera, sobres retortables y envoltorios con nitrógeno que preservan la calidad organoléptica de los productos durante largos tiempos de tránsito. Las películas multicapa ligeras reducen el peso del flete hasta en un 70% en comparación con las latas, amplificando las ganancias de margen en los trayectos de salida. Los empaques flexibles también simplifican el etiquetado multilingüe durante el ensamblaje final, permitiendo que una sola tirada de impresión sirva a múltiples jurisdicciones aduaneras.[2]IFFCO Group, "Ficha corporativa," iffco.com Los convertidores especializados familiarizados con el cumplimiento halal aseguran acuerdos de suministro a largo plazo que sustentan las expansiones de capacidad en Arabia Saudita y los Emiratos Árabes Unidos.
Aceleración del Cumplimiento de Pedidos de Comestibles en Línea
Las cestas de compras de comestibles en línea en el Golfo crecen a una tasa del 20% o más, lo que impulsa el desarrollo de centros de cumplimiento automatizados donde los paquetes son clasificados mediante clasificadores de alta velocidad y cargados en contenedores de artículos mixtos. Las películas con superior resistencia a la perforación y durabilidad ante el agrietamiento por flexión previenen fugas bajo la compresión de las cintas transportadoras, reduciendo los daños que erosionan las ganancias de los servicios de mensajería. Los modelos de kits de comidas por suscripción prefieren pouches con cierre de cremallera y sello pelable que mantienen el contenido fresco tras un uso parcial, reduciendo el desperdicio de alimentos y mejorando la fidelidad del cliente. Los formatos de venta directa al consumidor desplazan las prioridades gráficas de la exposición en estantería hacia la estética del unboxing, estimulando la demanda de barnices mate, paneles con QR y laminados de un solo material que son recuperables en nuevos circuitos de reciclaje.
Análisis de Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Plazo de Impacto |
|---|---|---|---|
| Brecha en la infraestructura de reciclaje | -0.4% | A nivel del CCG, Arabia Saudita y los Emiratos Árabes Unidos lideran el desarrollo | Mediano plazo (2-4 años) |
| Presión regulatoria sobre plásticos de un solo uso | -0.6% | Emiratos Árabes Unidos desde enero de 2025, objetivos de la Visión 2030 de Arabia Saudita | Corto plazo (≤ 2 años) |
| Volatilidad del suministro de resinas de barrera importadas | -0.3% | A nivel del CCG | Corto plazo (≤ 2 años) |
| Cambio de los propietarios de marcas hacia monomatériales rígidos | -0.2% | Tendencia global con adopción selectiva en el CCG | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Brecha en la Infraestructura de Reciclaje
Menos del 15% de los residuos sólidos municipales de Arabia Saudita ingresó a circuitos de reciclaje en 2024, lo que resultó en que los laminados flexibles sean insuficientemente recolectados y procesados. Aunque Riad destinó USD 32.000 millones para 840 instalaciones de recuperación de materiales, el desarrollo se retrasa respecto al crecimiento del empaque, manteniendo las películas de contenido reciclado escasas y costosas.[3]Ministerio de Medio Ambiente, Agua y Agricultura, "El Ministerio de Medio Ambiente, Agua y Agricultura firma un memorando de entendimiento para lanzar actividades integradas de gestión de residuos y reciclaje en Riad," mewa.gov.sa Los convertidores enfrentan horizontes de cumplimiento inciertos para los esquemas emergentes de responsabilidad extendida del productor y deben invertir antes de que existan mercados claros de recogida, lo que comprime los flujos de caja y prolonga el período de recuperación de las líneas de lavado y densificación.
Presión Regulatoria sobre Plásticos de Un Solo Uso
La prohibición de los Emiratos Árabes Unidos en enero de 2025 sobre la mayoría de las bolsas de un solo uso intensificó el escrutinio sobre los pouches y sobres multicapa, lo que llevó a los minoristas a exigir certificaciones de reciclabilidad mucho antes de que se introdujeran mandatos formales. Los reguladores sauditas señalaron medidas similares en el marco de la Visión 2030, acelerando los ciclos de rediseño que sustituyen las capas metalizadas por recubrimientos de barrera transparentes y promueven la transición hacia estructuras de polietileno de un solo material reciclable. Estos proyectos de rediseño incrementan los costos de materia prima y de calificación, comprimiendo los márgenes de los convertidores hasta que se alcancen economías de escala. Si bien la transición impulsa la innovación, también conlleva el riesgo de una suavización del volumen a corto plazo a medida que los propietarios de marcas prueban formatos de empaque alternativos.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Material:
El Dominio del Plástico Enfrenta Alternativas SosteniblesEl plástico mantuvo una participación del 63,78% en el mercado de empaques flexibles del CCG en 2025, respaldado por materia prima ventajosa proveniente de complejos petroquímicos integrados en Jubail y Ruwais que aseguran resina a costos globalmente competitivos. Esta base permite descuentos por volumen para los convertidores que atienden grandes cuentas de FMCG e industriales, consolidando el atractivo precio-rendimiento de los plásticos. El tamaño del mercado de empaques flexibles del CCG para sustratos plásticos está proyectado para crecer de manera constante incluso a medida que los gobiernos introduzcan objetivos de reciclaje, dado que las estructuras de polietileno de un solo material y polietileno orientado biorientado ahora cumplen los umbrales de reciclabilidad exigidos. Se espera que los formatos a base de papel registren una CAGR del 4,93%, impulsados por la adopción de envoltorios resistentes a la grasa por parte de los restaurantes de servicio rápido para reemplazar los plásticos multicapa prohibidos. La narrativa de marca en torno a las fibras renovables impulsa la preferencia del consumidor, aunque las brechas de humedad y barrera aún limitan la adopción del papel a aplicaciones secas y secundarias.
El impulso hacia los laminados a base de papel de aluminio sigue siendo especializado. El aluminio mantiene relevancia de nicho en el enfundado de blisters farmacéuticos y en postres lácteos de alto valor donde la barrera total de oxígeno y luz supera el costo. A medida que las plantas de medicamentos regionales escalan bajo políticas de sustitución de importaciones, el tonelaje de laminados metalizados aumenta, aunque la participación total del metal permanece en dígitos simples. El escrutinio de sostenibilidad impulsa el interés en papel de aluminio de calibre ultra fino para reducir el contenido de aluminio sin comprometer la vida útil, lo que lleva a la colaboración entre laminadoras de aluminio y convertidores del CCG en iniciativas de reducción de calibre.
Nota: Las participaciones de segmento de todos los segmentos individuales están disponibles previa compra del informe


Por Tipo de Producto:
Los Formatos Tradicionales Responden a las Demandas de InnovaciónLas bolsas y los pouches dominaron el mercado de empaques flexibles del CCG, representando el 41,20% del volumen en 2025, debido a su idoneidad para alimentos básicos, arroz, snacks y cuidado de mascotas. Las líneas de formación de movimiento continuo en Dammam y Dubái producen a alta velocidad, reduciendo los costos unitarios, y los diseños de fondo expandible tipo stand-up ofrecen a las marcas el espacio de exhibición en tienda que tanto buscan. La compatibilidad del formato con cierres deslizantes, boquillas y corte láser apoya las campañas de premiumización en recargas de aceite comestible y detergentes líquidos. Los sobres y sticks, aunque menores en tonelaje, registran la CAGR más rápida del 5,22% a medida que los millennials adoptan el café de porción individual, los polvos nutracéuticos y los condimentos para llevar. Los empaques de dosis unitaria de medicamentos también están transitando hacia sticks de fácil apertura que facilitan el cumplimiento del régimen terapéutico. Las películas y envoltorios sostienen una expansión de dígitos medios sobre la base de carne, queso de calidad exportación y bandas retráctiles industriales para paletas, con líneas de película soplada que se actualizan a configuraciones de cinco capas para ajustar las barreras de oxígeno y humedad para una distribución extendida.
Por Industria de Usuario Final:
Liderazgo Alimentario con Aceleración en el Sector SanitarioEl sector alimentario mantiene una participación de mercado del 32,55% en 2025, consolidando su posición como el segmento de usuario final más grande en el mercado de empaques flexibles del CCG. Este dominio se deriva del papel consolidado de la región como centro de procesamiento y exportación de alimentos. La instalación de manufactura de alimentos y bebidas consolidada de IFFCO Group por valor de USD 272 millones en Dubái ejemplifica esta fortaleza del mercado, produciendo para más de 20 marcas globales con diversas necesidades de empaque en cereales de desayuno, aceites comestibles y carnes procesadas. El crecimiento del sector continúa a través del aumento de las exportaciones a los mercados asiáticos y africanos, donde el empaque flexible ofrece ventajas logísticas por su menor peso y mayor protección de barrera. Los convertidores de empaque regionales mantienen una ventaja competitiva en el cumplimiento de los requisitos de certificación halal a través de sus redes establecidas de cadena de suministro y su experiencia regulatoria.
El segmento farmacéutico y médico exhibe la tasa de crecimiento más alta, con una CAGR del 5,38%, impulsado por el presupuesto sanitario de USD 50.400 millones de Arabia Saudita y el desarrollo de los Emiratos Árabes Unidos como centro de manufactura farmacéutica. Este segmento requiere propiedades avanzadas de barrera, capacidades de empaque estéril y estricto cumplimiento regulatorio, lo que resulta en precios más elevados y competencia limitada por parte de proveedores de empaque estándar. El sector de bebidas experimenta un crecimiento constante, impulsado por el aumento de la producción de refrescos y lácteos, mientras que los segmentos de hogar y cuidado personal se expanden debido a la urbanización y el mayor gasto del consumidor. El segmento de empaque industrial y químico atiende las necesidades específicas de los productos petroquímicos y los materiales de construcción, aprovechando la infraestructura industrial establecida de la región y sus actividades de exportación.
Nota: Las participaciones de segmento de todos los segmentos individuales están disponibles previa compra del informe
Por Tecnología de Impresión:
La Innovación Digital Desafía a la FlexografíaLa flexografía mantiene una participación de mercado del 51,65% en 2025, conservando su posición de liderazgo en el mercado de empaques flexibles del CCG. Este dominio resulta de su infraestructura establecida, las ventajas de costo en producción de alto volumen, la compatibilidad con diversos sustratos y la calidad de producción consistente en aplicaciones de FMCG. La impresión digital muestra un impulso significativo con una CAGR del 6,08%, respaldada por la creciente demanda de personalización, producción eficiente en tiradas cortas y capacidades de impresión de datos variables para productos y promociones específicos por mercado.
La tecnología de impresión digital ha madurado, superando limitaciones anteriores en velocidad y compatibilidad de sustratos, ampliando así su rango de aplicación. Taghleef Industries ejemplifica este avance a través de sus tecnologías de película especializadas e iniciativas de sostenibilidad que mejoran el rendimiento de la impresión digital. El rotograbado continúa sirviendo a aplicaciones de alto volumen y premium, particularmente en empaques de alimentos y bebidas, donde la calidad de imagen superior justifica los mayores costos de preparación. La impresión offset sirve a aplicaciones de nicho que requieren coincidencia exacta de color y reproducción detallada, aunque las restricciones de sustrato y los requisitos de volumen de producción limitan su presencia en el mercado.
Análisis Geográfico
Mercado de Envases Flexibles de Arabia Saudita
Arabia Saudita captó el 46,05% del gasto de 2025, ya que la Visión 2030 impulsó el desarrollo de fábricas de snacks, panadería y productos farmacéuticos, que anclan la demanda interna de bobinas de film y laminado. Los bajos precios del propano como materia prima de Aramco continúan respaldando una economía competitiva de conversión de resinas, y el proyecto ferroviario del puente terrestre reduce los tiempos de flete interior para los envases terminados que se trasladan desde los puertos del Golfo hasta los supermercados de Riad. El programa de certificación acelerada de la Autoridad Saudita de Alimentos y Medicamentos reduce el tiempo de comercialización de nuevos formatos, fomentando la experimentación de marcas y ciclos más amplios de renovación de artes gráficas que estimulan la demanda de sustratos flexibles.
Mercado de Envases Flexibles de los Emiratos Árabes Unidos
Los Emiratos Árabes Unidos representan el nodo de expansión más dinámico, con una previsión de CAGR del 4,74% hasta 2031, a medida que Dubái se reposiciona de puerta de entrada para la reexportación a base de fabricación de bienes terminados. Los incentivos de las zonas francas y una sólida cadena de frío permiten a las empresas emergentes de snacks, lácteos y carnes de origen vegetal escalar con capital limitado, optando por bolsas flexibles en lugar de latas metálicas para lograr precios competitivos manteniendo la frescura. Las prohibiciones de artículos de un solo uso de enero de 2025 actúan como catalizador, acelerando la adopción de sobres monomateria reciclables y cápsulas de café compostables. El clúster de polímeros KIZAD de Abu Dabi integra aún más la producción de resinas aguas arriba con la conversión aguas abajo, reduciendo los costos logísticos a lo largo de la cadena de valor.
Mercado de Envases Flexibles del CCG
Qatar, Kuwait, Omán y Baréin representan conjuntamente una participación modesta; sin embargo, se benefician de la armonización regional de las normas de materiales, lo que permite a los convertidores atender a varios estados desde una sola planta. El cracker de etano de 6.000 millones de USD de QatarEnergy, que entrará en funcionamiento en 2026, inyectará polietileno adicional de bajo costo en el suministro disponible, suavizando así la volatilidad de las resinas para los convertidores de toda la península. El nuevo complejo petroquímico de Duqm en Omán apoya la producción de films especiales destinados a las exportaciones de productos del mar, mientras que Baréin aprovecha su tradición en aluminio para suministrar papel de aluminio a las líneas regionales de envases blíster.
Panorama regulatorio
La regulación en el mercado de embalajes flexibles del CCG está determinada tanto por normas armonizadas como por reglas nacionales de sostenibilidad en rápida evolución. La Organización de Normalización del Golfo (GSO) proporciona una base común para los materiales en contacto con alimentos, incluida la norma GSO 1863/2013 para envases plásticos, favoreciendo el comercio transfronterizo de películas y laminados entre los estados miembros. En los EAU, los requisitos de presentación del producto y trazabilidad también influyen en el diseño de envases flexibles y en los procesos de impresión, ya que la norma UAE.S 9:2017 exige que las fechas de producción y caducidad se impriman en las etiquetas originales en lugar de aplicarse mediante adhesivos.
Las restricciones orientadas a la sostenibilidad han endurecido las expectativas de cumplimiento para los formatos flexibles, en particular las estructuras multicapa que son difíciles de reciclar. Las medidas sobre plásticos de un solo uso implementadas en los EAU desde enero de 2025 han elevado el escrutinio de minoristas y propietarios de marcas sobre los embalajes plásticos, mientras que instrumentos de política como la Decisión del Gabinete de los EAU N.º 77 de 2022 (que cubre el comercio de residuos plásticos reciclables) refuerzan una orientación hacia embalajes reciclables y el uso de materiales reciclados cuando sea posible. A lo largo de 2025-2026, los convertidores reciben cada vez más solicitudes de documentación de terceros, incluidos certificados de compostabilidad como EN 13432/ASTM D6400 cuando corresponda, y declaraciones relacionadas con PFAS para determinadas aplicaciones. Esto hace que la trazabilidad de materiales, las tintas y adhesivos conformes, y las pruebas validadas de vida útil y contacto con alimentos sean más centrales para la calificación.
Análisis de la cadena de valor
La cadena de valor de embalajes flexibles del CCG está anclada por una integración ventajosa de resinas y petroquímicos en la etapa inicial, seguida de la extrusión de películas y el suministro de sustratos, la conversión (laminación, recubrimiento, corte en tiras), la impresión, y luego el llenado, la distribución y los canales de venta al por menor o exportación. Los grandes fabricantes de bienes de consumo y procesadores de alimentos en Arabia Saudita y los EAU favorecen cada vez más el suministro localizado de embalajes para reducir los plazos de entrega, lo que respalda las redes regionales de convertidores en torno a centros industriales y zonas francas como Jebel Ali. Los requisitos de cumplimiento para materiales en contacto con alimentos, etiquetado y trazabilidad atraviesan cada etapa, condicionando la adquisición de tintas, adhesivos y aditivos funcionales, y reforzando el papel de los sistemas de calidad y la documentación como factores diferenciadores.
La forma en que los convertidores invierten en su presencia y capacidad afecta a dónde se captura el valor a lo largo de la cadena. Huhtamaki opera la fabricación de embalajes flexibles en los EAU, manteniendo su fábrica de Jebel Ali mientras se expande en Ras Al Khaimah tras su programa de consolidación de 2024, lo que ilustra la continua optimización de la capacidad y la logística regionales. ENPI Group se posiciona con operaciones de embalaje integradas en múltiples países y destaca su capacidad de rPET de circuito cerrado, que convierte botellas de PET postconsumo en resina rPET aprobada, vinculando de forma más directa los insumos de recolección y reciclaje con el suministro de materia prima de calidad para embalajes. Las empresas conjuntas también siguen siendo relevantes en la región, incluida la asociación entre Huhtamaki y Olayan Saudi Holding Company en Arabian Paper Products Company (APPCO) en Al-Khobar, que favorece un acceso más cercano a los clientes locales y el desarrollo de especificaciones dentro de Arabia Saudita.
Panorama Competitivo
La base de proveedores está moderadamente fragmentada, con los cinco convertidores más grandes representando aproximadamente el 28% de los ingresos colectivos, lo que deja un amplio espacio para los actores medianos ágiles que están sintonizados con los matices regulatorios y culturales localizados. Grandes empresas globales como Huhtamaki, Amcor y Constantia establecen oficinas de enlace y líneas piloto en Jebel Ali para acortar los ciclos de desarrollo para clientes multinacionales de bienes de consumo empacados que buscan armonizar el diseño gráfico del CCG con sus libros de marca globales. La cartera blueloop de Huhtamaki de laminados de polietileno de un solo material y papel asegura pedidos tempranos de minoristas de los Emiratos Árabes Unidos que buscan cumplir con las prohibiciones de plásticos y obtener créditos de sostenibilidad en artículos de marca privada importados.
Los campeones regionales como Hotpack Global y Napco National contrarrestan destacando las ventajas de proximidad, entregas más rápidas y dominio de los protocolos de etiquetado halal, árabe y bilingüe. Las inversiones se inclinan hacia pouches de vacío de alta barrera, prensas digitales y laminación sin solventes, que reducen las emisiones de COV. Las alianzas tecnológicas se desarrollan a medida que Taghleef Industries suministra películas de polietileno orientado biorientado diseñadas para el reciclaje, compatibles con los nuevos circuitos de reciclaje de polietileno, dando a los convertidores asociados una ventaja inicial para alcanzar sus objetivos de contenido reciclado posconsumo. Mientras tanto, se espera que el financiamiento del gobierno saudita para startups de reciclaje avanzado alimente los canales de resina de contenido posconsumo reciclado, creando seguridad de suministro temprana para los convertidores dispuestos a probar capas recicladas.
La rivalidad competitiva también es evidente en el co-empaque, donde las marcas de bebidas subcontratan a especialistas en llenado y sellado capaces de manejar SKU de tirada corta. Estos empacadores valoran el rollstock listo para impresión digital y califican a los proveedores según la disciplina en los tiempos de entrega. A medida que fusiones como la de Novolex-Pactiv Evergreen remodelan las asignaciones globales de capacidad, los compradores del CCG compensan el riesgo con estrategias de abastecimiento múltiple, reforzando la fragmentación en lugar de la consolidación en el corto plazo.
Líderes de la Industria de Empaques Flexibles del CCG
Huhtamaki Oyj
Rotopacking Materials Industry Company LLC
ENPI Group LLC
Amber Packaging Industries LLC
Arabian Flexible Packaging LLC
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Envases Flexibles del CCG
- Huhtamaki Oyj
- Rotopacking Materials Industry Company LLC
- ENPI Group LLC
- Amber Packaging Industries LLC
- Radiant Packaging Industry LLC
- Emirates Printing Press LLC
- Arabian Flexible Packaging LLC
- Hotpack Packaging Industries LLC
- Napco National Co.
- Gulf East Paper and Plastic Industries LLC
- Gulf Packaging Industries Limited
- Integrated Plastics Packaging LLC
- Taghleef Industries LLC
- Al Ghurair Printing and Publishing LLC
- Saudi Printing and Packaging Company
- Beta Pack
- Al Watania Plastics
- National Packaging Factory
- Arabian Packaging Company LLC
- Polykem LLC
Lea el análisis de las empresas de mercado de envases flexibles del ccg

Oportunidades de mercado y perspectivas futuras
Un espacio en blanco claro en el embalaje flexible del CCG son las estructuras reciclables certificadas y escalables que cumplen con los requisitos de minoristas y reguladores sin comprometer el rendimiento de barrera para alimentos y cuidado personal. Las restricciones a los plásticos de un solo uso implementadas en los EAU desde enero de 2025 han acelerado las solicitudes de las marcas de declaraciones de reciclabilidad y documentación de cumplimiento que las respalde. Esto crea espacio para que los convertidores industrialicen soluciones de PE monomaterial, incluidas estructuras basadas en BOPE, y las validen para su uso en contacto con alimentos en el CCG. Esta oportunidad se alinea con la elevada cuota de sustratos plásticos de la región (63,78% en 2025) y la necesidad práctica de rediseñar los laminados multicapa en formatos que puedan recolectarse y procesarse en los sistemas de reciclaje emergentes.
El suministro de materiales vinculado a la circularidad es otra área de necesidad no satisfecha, en particular los flujos consistentes y aprobados de contenido reciclado que los propietarios de marcas puedan calificar en múltiples SKU. El sistema de rPET de circuito cerrado de ENPI Group señala una inversión continua en polímeros reciclados de calidad para embalaje, pero la disponibilidad más amplia en el CCG y la absorción de embalajes flexibles con contenido reciclado siguen siendo desiguales, creando espacio para asociaciones que vinculen a los convertidores con la gestión de residuos y la mejora de polímeros. Paralelamente, la demanda de mayor valor de embalajes flexibles de alta barrera y con evidencia de manipulación se ve respaldada por la creciente base de fabricación de alimentos y productos farmacéuticos del CCG, donde el cumplimiento y el rendimiento en vida útil impulsan el abastecimiento basado en especificaciones. Los convertidores que combinan cambios rápidos de artes gráficas, incluidas capacidades de impresión digital, con materiales trazables, preparación para etiquetado multilingüe y rendimiento validado en logística de exportación, tienen rutas más claras para conseguir programas regionales de coempaquetado y localización de marcas.
Recent Industry Developments in Mercado de Envases Flexibles del CCG
- Mayo de 2026: Hotpack Global: recibió una inversión de capital minoritaria de Gulf Islamic Investments (GII), con sede en Dubái, para financiar la expansión de la capacidad de producción, incluida una nueva planta en Al Kharj, Arabia Saudita. La inversión respalda los planes de expansión de capacidad de Hotpack Global en la región del Golfo y refuerza sus operaciones en Arabia Saudita.
- Mayo de 2026: Huhtamaki Oyj: informó la finalización de una actualización del sistema de refrigeración en su planta de embalajes flexibles en El Cairo, Egipto, para mejorar la eficiencia energética operativa. La actualización reduce el consumo de energía y disminuye los costos operativos en la planta de El Cairo, reforzando la eficiencia de fabricación en la región.
- Agosto de 2025: Napco National: completó la adquisición de Arabian Flexible Packaging L.L.C para integrar capacidades de embalaje flexible y ampliar su presencia en el mercado. La adquisición amplía las capacidades de embalaje flexible de Napco National y extiende su presencia en el mercado en todo el CCG, permitiendo una producción integrada a mayor escala.


Mercado de Envases Flexibles del CCG Alcance del informe y metodología de investigación
Definición y alcance del mercado
Este mercado abarca el embalaje flexible utilizado en los usuarios finales del CCG, medido en valor en el punto en que los envases flexibles convertidos (películas, bolsas y formatos similares) se venden a propietarios de marcas y compradores industriales.
Exclusiones de alcance: excluimos los formatos de embalaje rígido (como botellas, frascos, latas metálicas, cajas de cartón y vidrio) y también excluimos la maquinaria y los servicios de embalaje.
Descripción general de la segmentación
- Por Tipo de Material
- Plástico
- Papel
- Metal
- Por Tipo de Producto
- Bolsas y Pouches
- Películas y Envoltorios
- Sobres y Sticks
- Otros Tipos de Productos
- Por Industria de Usuario Final
- Alimentos
- Bebidas
- Farmacéutica y Médica
- Hogar y Cuidado Personal
- Industrial y Químicos
- Por Tecnología de Impresión
- Flexografía
- Rotograbado
- Digital
- Offset
- Por Geografía
- Arabia Saudita
- Emiratos Árabes Unidos
- Catar
- Kuwait
- Omán
- Baréin
Fuentes de datos, dimensionamiento del mercado y validación
Investigación documental
La investigación documental se utiliza para establecer la estructura del modelo de mercado y para mantener las señales de demanda por país basadas en indicadores públicos verificables. Revisamos referencias oficiales de comercio y producción, como las estadísticas aduaneras de los estados miembros del CCG y UN Comtrade, además de series macroeconómicas y sectoriales de fuentes como el Banco Mundial, la UNIDO y las oficinas nacionales de estadística sobre producción de alimentos, farmacéutica y manufacturera.
Para traducir esos indicadores en demanda de embalajes, también nos basamos en publicaciones de asociaciones de embalaje y plásticos, organismos de normalización (como referencias ISO cuando corresponda) y artículos revisados por pares sobre materiales de embalaje flexible y reciclabilidad. Los informes anuales de las empresas, las presentaciones para inversores y la prensa de reputación se utilizan para validar los planes de expansión y las adiciones de capacidad, y se recurre selectivamente a suscripciones de pago para datos financieros de empresas, búsquedas de patentes y verificaciones de importación y exportación a nivel de envío cuando el detalle público es escaso. Estas fuentes documentales son solo ilustrativas, y se revisan muchas otras referencias para recopilar, validar y aclarar los datos subyacentes.
Entrevistas y encuestas primarias
Los insumos primarios provienen de entrevistas y encuestas con convertidores de embalajes flexibles, proveedores de materiales, distribuidores y grandes usuarios finales en alimentos, bebidas y cuidado personal en todo el CCG. Las conversaciones con los encuestados ayudaron específicamente a confirmar los rangos de precios, los cambios habituales en la combinación de envases entre convertidores y el ritmo de adopción de contenido reciclado o reducción de espesor en los programas del CCG. Luego utilizamos estos insumos para poner a prueba los supuestos documentales antes de finalizar el modelo.
Distribución de los encuestados en el trabajo de campo de investigación primaria
| Tipo de empresa | Puesto del encuestado |
|---|---|
| Nivel superior: 38% | Directivos (CXO): 13% |
| Nivel medio: 44% | Líderes funcionales/de unidad: 39% |
| Actores más pequeños: 18% | Gerentes: 48% |
Dimensionamiento y previsión del mercado
El dimensionamiento comienza con una construcción de arriba hacia abajo, en la que la producción de alimentos envasados, el consumo impulsado por la población y la actividad de importación se convierten en un conjunto de demanda de envases flexibles, que luego se relaciona con los niveles de precio promedio según los tipos de envase habituales. Una vez creada esa visión, la corroboramos mediante comprobaciones selectivas de abajo hacia arriba, incluido el muestreo de ingresos de convertidores, conversaciones de canal sobre volúmenes de películas y bolsas, y una simple verificación de realidad de precio de venta promedio (ASP) multiplicado por volumen para las principales categorías de uso final.
Los insumos clave incluyen la penetración de envases flexibles frente a formatos rígidos, la combinación de materiales y los requisitos de barrera que afectan el precio, las tendencias del peso promedio del envase derivadas de la reducción de espesor, y los cambios a nivel de país en la demanda de alimentos envasados y farmacia. Cuando la retroalimentación de las entrevistas sugiere que los precios están cambiando (por ejemplo, debido a los ciclos de resina o a un mayor contenido reciclado), lo reflejamos mediante ajustes escalonados del ASP en lugar de asumir un promedio plano.
Las previsiones se elaboran mediante un modelado basado en escenarios, respaldado por una verificación ligera de regresión multivariante sobre impulsores de la demanda como el crecimiento de la población, la producción manufacturera y los volúmenes de alimentos envasados. Cuando faltan datos para países más pequeños o aplicaciones de nicho, cubrimos las brechas utilizando indicadores proxy (como las tendencias de importación y el consumo per cápita) y luego volvemos a comprobar los resultados implícitos con la retroalimentación primaria antes de la aprobación final.
Validación de datos y ciclo de actualización
Los resultados se validan mediante múltiples comprobaciones para que la cifra final se mantenga coherente con las señales del mundo real. Comparamos el modelo con indicadores independientes, como los volúmenes de importación de sustratos flexibles, las adiciones de capacidad de los convertidores y el crecimiento de bienes envasados a nivel de país, e investigamos cualquier variación importante antes de finalizar la estimación.
Se realiza una segunda revisión por parte de un analista para poner a prueba los supuestos, los cálculos y las divisiones por país, seguida de una revisión final que verifica valores atípicos y tasas de precios o penetración inconsistentes. Los informes se actualizan anualmente, y los eventos importantes (como cambios importantes de política o anuncios de capacidad) pueden desencadenar actualizaciones provisionales, con una revisión final completada antes de la entrega.
Tamaño del mercado de embalajes flexibles del CCG de Mordor Intelligence comparado con otras estimaciones publicadas
Los tamaños de mercado publicados para el embalaje flexible del CCG pueden variar porque diferentes estudios contabilizan distintas partes de la cadena de valor y aplican una lógica de precios diferente según el tipo de envase y el uso final. El momento también importa, ya que las fluctuaciones de precios vinculadas a la resina y las fechas de conversión de moneda pueden alterar el valor reportado incluso cuando los volúmenes subyacentes son similares.
La principal brecha proviene de si se incluyen formatos de embalaje adyacentes. En particular, Mordor Intelligence solo contabiliza las ventas de embalajes flexibles convertidos en el CCG y excluye los envases rígidos y la maquinaria de embalaje, lo que puede elevar otros totales publicados.
Comparación de referencia
| Fuente | Tamaño del mercado | Brechas en la metodología de investigación |
|---|---|---|
| Mordor Intelligence | 4,74 mil millones de USD (2025) | |
| Revista Comercial A | 3,60 mil millones de USD (2023) | Utiliza un año base anterior y a menudo presenta un panorama de demanda más estrecho con menos detalle sobre las actualizaciones de precios por tipo de envase, lo que puede subestimar el valor cuando los formatos de mayor barrera ganan cuota. |
| Consultora Global B | 14,42 mil millones de USD (2025) | Parece incluir estructuras de embalaje más amplias y categorías en capas más allá de los envases flexibles convertidos, y el alcance puede incorporar segmentos adicionales relacionados con el embalaje que inflan el total frente a una perspectiva de ventas de convertidores. |
Al observar la tabla, la dispersión se explica en gran medida por las decisiones de alcance, y por el año y los supuestos de precios utilizados en cada modelo. Al mantener el mercado vinculado al valor de los embalajes flexibles convertidos, actualizar los escalones de precios mediante verificaciones sectoriales y contrastarlo con señales comerciales y de capacidad, la estimación final sigue siendo trazable a insumos claros y pasos repetibles.


Preguntas Clave Respondidas en el Informe
¿Cuál es el valor actual de los empaques flexibles del CCG?
El mercado está estimado en USD 4.930 millones en 2026 y se prevé que alcance USD 6.010 millones en 2031.
¿Qué formato de empaque lidera la demanda en el Golfo?
Las bolsas y los pouches representan el 41,20% del volumen de 2025, gracias a su versatilidad en las categorías de alimentos y cuidado personal.
¿A qué velocidad está creciendo el empaque flexible a base de papel?
Se proyecta que los formatos de papel muestren una CAGR del 4,93% hasta 2031, superando a otros sustratos a medida que los minoristas buscan opciones reciclables.
¿Qué sector de uso final se está expandiendo más rápido?
Se proyecta que el empaque farmacéutico y médico registre una CAGR del 5,38%, impulsado por las inversiones en Arabia Saudita y los Emiratos Árabes Unidos para la manufactura de medicamentos.
¿Por qué la impresión digital está ganando participación?
La capacidad de datos variables y los bajos costos de preparación permiten a los propietarios de marcas lanzar SKU localizados rápidamente, apoyando una CAGR del 6,08% para la impresión digital.
¿Qué tan estrictas son las regulaciones de plásticos en el CCG?
Los Emiratos Árabes Unidos implementaron una amplia prohibición de un solo uso en enero de 2025, y Arabia Saudita planea medidas similares bajo la Visión 2030, presionando a los convertidores para que adopten películas monomatériales reciclables.
Última actualización de la página el:



