
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Volumen del Mercado (2026) | 5.41 Millones de toneladas |
| Volumen del Mercado (2031) | 6.41 Millones de toneladas |
| Tasa de crecimiento (2026 - 2031) | 3.45 % |
| Mercado de Crecimiento Más Rápido | Asia Pacífico |
| Mercado Más Grande | Asia Pacífico |
| Concentración del Mercado | Bajo |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Vasos de Papel por Mordor Intelligence
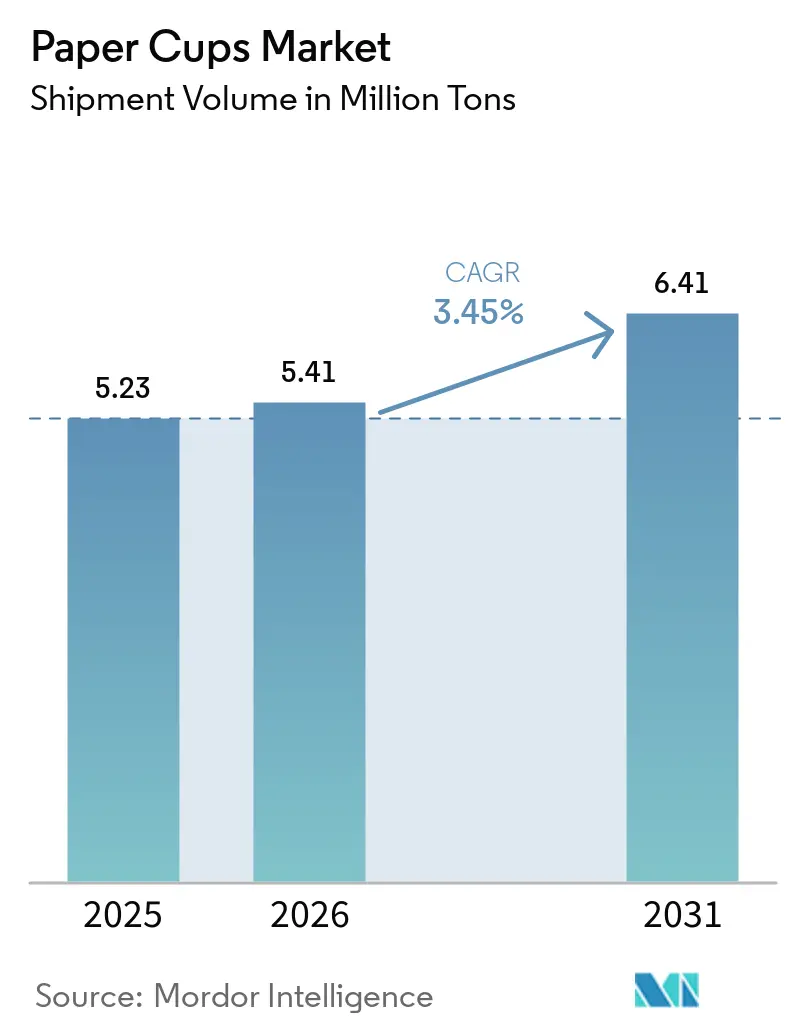
El tamaño del Mercado de Vasos de Papel en términos de volumen de envíos fue valorado en 5,23 millones de toneladas en 2025 y se estima que crecerá desde 5,41 millones de toneladas en 2026 hasta alcanzar 6,41 millones de toneladas en 2031, a una CAGR del 3,45% durante el período de pronóstico (2026-2031). Este crecimiento sostenido en el tamaño del mercado de vasos de papel refleja un impulso regulatorio hacia el envasado a base de fibra, actualizaciones rápidas en recubrimientos acuosos y minerales, y la creciente preferencia de las marcas de servicios de alimentos por formatos fácilmente reciclables. Los cambios en el comportamiento del consumidor hacia bebidas para llevar, la apertura de nuevos establecimientos de restaurantes de servicio rápido y los avances tecnológicos en líneas de formación de alta velocidad están ampliando la demanda de volumen, mientras que la premiumización en las economías maduras está elevando los ingresos unitarios. Asia-Pacífico lidera el tonelaje global con una participación del 39,56% en 2024, impulsada por la urbanización y el crecimiento de la entrega de alimentos, mientras que América del Norte y Europa están pivotando hacia formatos de vasos para bebidas calientes totalmente reciclables y con bajo contenido de PFAS que generan márgenes más altos. La intensidad competitiva se mantiene moderada; los actores establecidos aprovechan la escala, la integración vertical y la inversión en I+D para mantenerse por delante de los convertidores especializados emergentes que apuntan a necesidades de sostenibilidad de nicho.
Conclusiones Clave del Informe
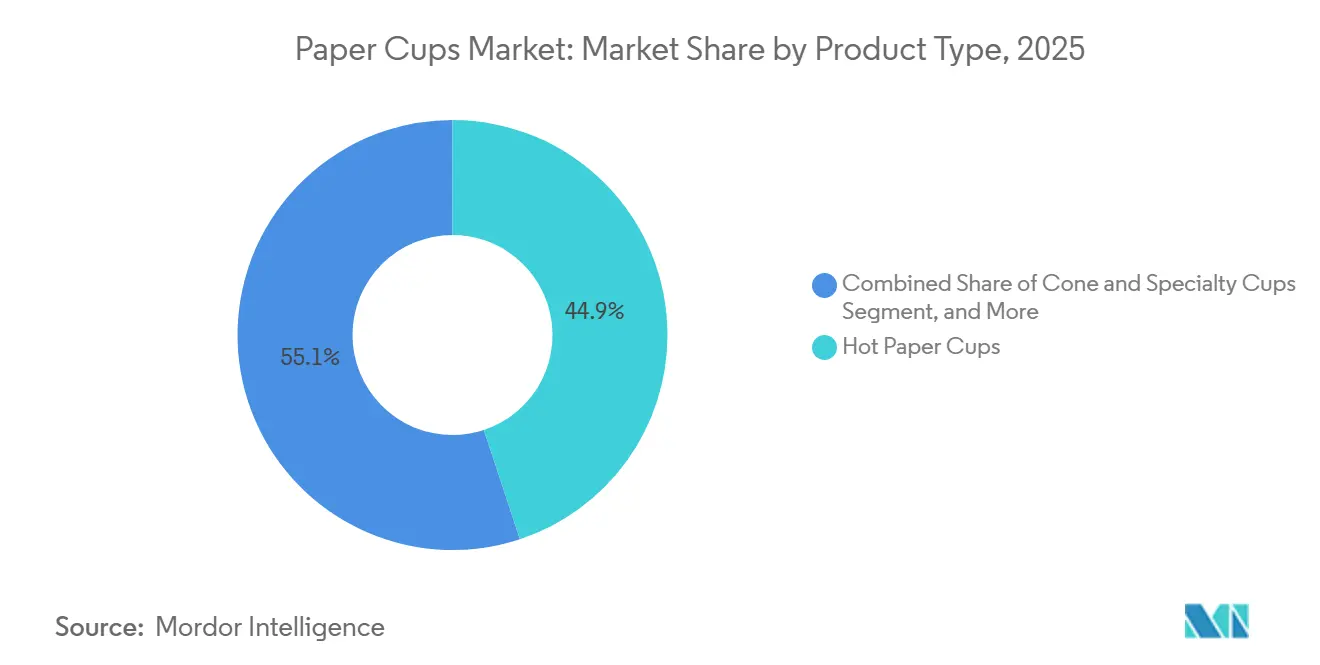
- Por tipo de vaso, los vasos para bebidas calientes capturaron el 44,92% de la participación del mercado de vasos de papel en 2025; se proyecta que los vasos para bebidas frías se expandirán a una CAGR del 5,21% hasta 2031.
- Por tipo de pared, los formatos de pared doble mantuvieron una participación de ingresos del 47,10% en 2025, mientras que se pronostica que los diseños de pared simple registrarán una CAGR del 5,78% hasta 2031.
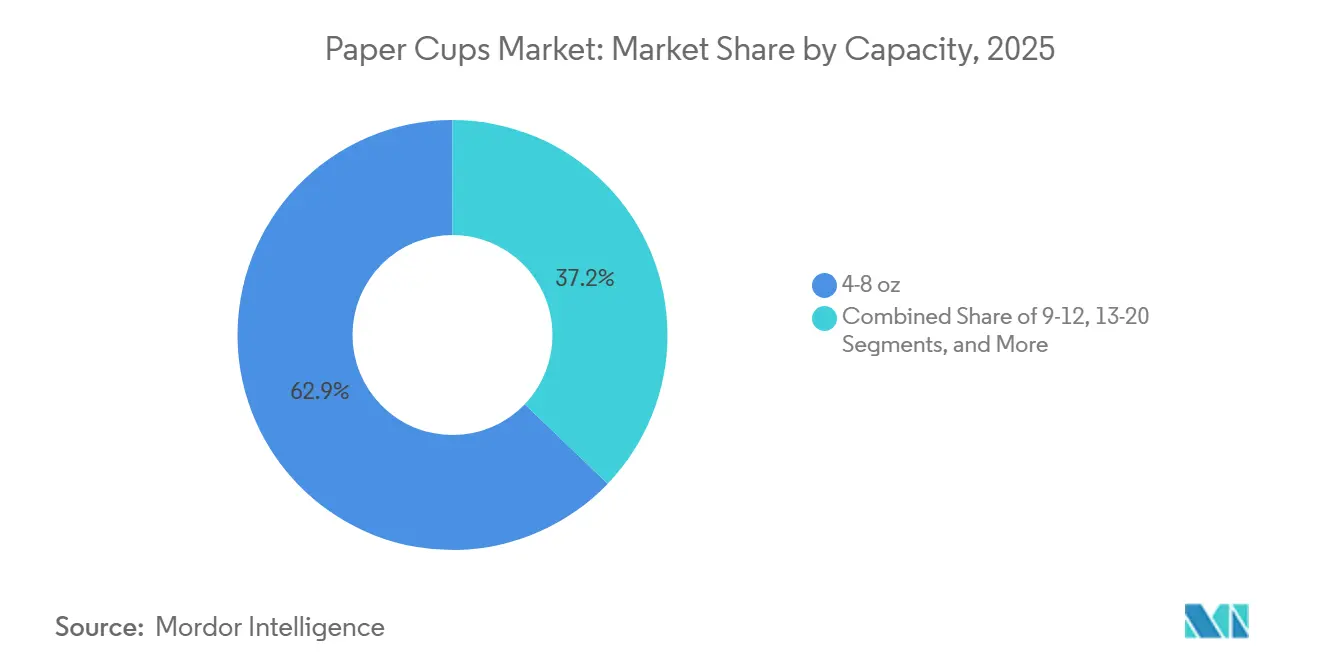
- Por capacidad, el segmento de 4-8 oz representó el 62,85% del tamaño del mercado de vasos de papel en 2025; el rango de 13-20 oz está preparado para una CAGR del 6,75% durante el período de pronóstico.
- Por usuario final, los restaurantes de servicio rápido lideraron con una participación del 57,85% en 2025, aunque se prevé que el catering institucional crezca más rápido con una CAGR del 6,02% hasta 2031.
- Por canal de distribución, los contratos directos B2B controlaron el 54,60% de los volúmenes de 2025, mientras que se espera que los mercados en línea B2B registren una CAGR del 6,98% hasta 2031.
- Por región, Asia-Pacífico dominó con una participación del 39,10% en 2025, y se proyecta que la región mantenga la CAGR más alta del 6,55% hasta 2031.
Nota: Las cifras de tamaño del mercado y previsión de este informe se generan utilizando el marco de estimación propietario de Mordor Intelligence, actualizado con los últimos datos e información disponibles a partir de 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Aumento de la demanda de bebidas para llevar | +0.8% | Global, con Asia-Pacífico y América del Norte liderando | Mediano plazo (2-4 años) |
| Prohibiciones gubernamentales de plásticos de un solo uso | +1.2% | Europa, núcleo de Asia-Pacífico, efecto de desbordamiento a las Américas | Corto plazo (≤ 2 años) |
| Expansión de los ecosistemas de restaurantes de servicio rápido y entrega de alimentos a domicilio | +0.9% | Global, concentrado en centros urbanos | Mediano plazo (2-4 años) |
| Lanzamientos de vasos para bebidas calientes totalmente reciclables con revestimiento acuoso | +0.4% | América del Norte y la UE, expansión hacia Asia-Pacífico | Largo plazo (≥ 4 años) |
| Mandatos de adquisición de cero residuos en estadios y eventos | +0.2% | América del Norte, Europa, mercados seleccionados de Asia-Pacífico | Corto plazo (≤ 2 años) |
| Líneas de formado de alta velocidad impulsadas por IA que reducen costos | +0.3% | Centros de fabricación globales | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Aumento de la Demanda de Bebidas para Llevar
Los estilos de vida móviles están incrementando los volúmenes diarios de bebidas para llevar, posicionando los vasos de papel como el envase predeterminado para bebidas aptas para el transporte. Los viajeros urbanos buscan formatos a prueba de derrames que se adapten a la etiqueta del transporte público, y los patrones de trabajo flexible elevan las pausas de café a media jornada. Se prevé que el mercado de entrega de alimentos a domicilio de Estados Unidos genere 1,22 billones de USD en 2024, creciendo a un 8,29% anual, lo que subraya cómo las plataformas digitales traducen los pedidos en aplicaciones en incrementos de demanda de vasos. Las cafeterías especializadas que se expanden en el Sudeste Asiático y Oriente Medio están introduciendo especificaciones de vasos premium que mantienen la crema intacta y la marca impresa con nitidez. Las aplicaciones de fidelización fomentan las microcompras, lo que multiplica los volúmenes de envases sin requerir nueva afluencia de clientes. En todas las regiones, el resultado es una demanda constante y de alta frecuencia en el mercado de vasos de papel que se alinea con las ambiciones de los minoristas de ofrecer un servicio sin fricciones.
Prohibiciones Gubernamentales de Plásticos de Un Solo Uso
Los legisladores están convirtiendo los plásticos de un solo uso en una opción más costosa y restringida, forzando un cambio sistémico hacia los formatos de fibra. El Reglamento de Envases y Residuos de Envases de la UE, finalizado en marzo de 2024, exige la reciclabilidad total y establece un objetivo de reducción de residuos del 5% para 2030.[1] Australia del Sur prohibió los envases de bebidas de plástico a partir de septiembre de 2024, canalizando instantáneamente la demanda hacia alternativas de vasos de fibra. Escocia tiene la intención de imponer un recargo de 25 peniques por cada vaso de bebida de un solo uso a finales de 2025, impulsando a los minoristas hacia circuitos reutilizables mientras posiciona los vasos de papel como el sustituto de un solo uso de menor costo. Estas palancas legales crean ciclos de sustitución predecibles que permiten a los convertidores racionalizar el gasto de capital en nuevas líneas de formado.
Expansión de los Ecosistemas de Restaurantes de Servicio Rápido y Entrega de Alimentos a Domicilio
Las redes de restaurantes se están expandiendo. McDonald's tiene como objetivo 50.000 establecimientos en todo el mundo para 2027, incluidas 1.000 nuevas ubicaciones en China en 2025. Los analistas de franquicias esperan 20.000 nuevas unidades netas en 2025, elevando el total de establecimientos a 851.000 y llevando la producción de franquicias a más de 936,4 mil millones de USD. Cada tienda adquiere grandes volúmenes de vasos de papel de marca para bebidas calientes y frías para atender el tráfico de comensales, autoservicio y entrega a domicilio. La automatización y la inteligencia artificial en las tareas de la parte trasera del establecimiento comprimen los tiempos de servicio, por lo que la rotación se acelera sin añadir mano de obra, multiplicando el rendimiento del envasado por mostrador. Las aplicaciones de entrega, que ahora también gestionan pedidos de conveniencia y comestibles, adoptan las especificaciones de tapas y aislamiento de los servicios de alimentos para lograr paridad, impulsando nuevamente el volumen hacia el mercado de vasos de papel.
Lanzamientos de Vasos para Bebidas Calientes Totalmente Reciclables con Revestimiento Acuoso
La ciencia de las barreras está desbloqueando una promesa circular largamente buscada por los propietarios de marcas. El revestimiento EarthCoating de Smart Planet Technologies reduce el uso de plástico hasta en un 51% en comparación con los vasos recubiertos de polietileno y sigue siendo compatible con las pulpadoras estándar. La aceptación en más de 40 molinos de papel de América del Norte señala la disponibilidad comercial. Starbucks comenzó a implementar vasos con revestimiento mineral y compostables en el hogar en toda Europa en mayo de 2025, confirmando la viabilidad económica a escala para las cadenas globales. Tales innovaciones ayudan a los minoristas a cumplir sus métricas internas de ESG mientras justifican ligeras primas de precio. La ola tecnológica apoya una capa de mejora de márgenes en el mercado de vasos de papel, atrayendo compromisos de I+D tanto de operadores establecidos como de empresas emergentes.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Brechas en la infraestructura de eliminación y reciclaje | -0.6% | Global, agudo en los mercados en desarrollo | Mediano plazo (2-4 años) |
| Volatilidad del precio de la pulpa que comprime los márgenes | -0.8% | Centros de fabricación globales | Corto plazo (≤ 2 años) |
| Proyectos piloto de circuito de vasos reutilizables en cadenas de café | -0.4% | América del Norte y Europa, con expansión global | Mediano plazo (2-4 años) |
| Retrasos en el rediseño y la certificación por la eliminación progresiva de los PFAS | -0.3% | Zonas regulatorias de América del Norte y la UE | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Brechas en la Infraestructura de Eliminación y Reciclaje
Muchos sistemas municipales aún carecen del equipo necesario para separar la fibra del vaso de los recubrimientos, por lo que los vasos recolectados a menudo terminan en vertederos a pesar de su reciclabilidad técnica. Las economías en desarrollo enfrentan presupuestos limitados para la recuperación de materiales, lo que dificulta la adopción de la clasificación de vasos de papel. Las normas de economía circular de la UE intensifican el escrutinio sobre las vías de fin de vida útil, y los compradores corporativos ahora exigen evidencia de recuperación regional de vasos antes de adjudicar contratos. Hasta que la infraestructura se ponga al día, el mercado de vasos de papel enfrenta preguntas de reputación que pueden desviar volúmenes hacia proyectos piloto de reutilización en cafeterías y locales de nicho.
Volatilidad del Precio de la Pulpa que Comprime los Márgenes
Los precios al contado de la pulpa superaron los EUR 1.380/MT en abril de 2024, un aumento del 7% mes a mes. Las huelgas en Finlandia y una explosión en la planta de Kemi redujeron la oferta, mientras que los costos energéticos inflaron los costos en efectivo de las plantas chinas, lo que llevó a APP y Nine Dragons a elevar los precios internos del papel a principios de 2025. Los choques en los insumos comprimen los márgenes de los convertidores y retrasan las actualizaciones de maquinaria críticas para el crecimiento de la capacidad. Las fluctuaciones también complican las negociaciones de precios con las grandes cadenas de servicios de alimentos que esperan contratos plurianuales, introduciendo riesgo en las decisiones de inversión en todo el mercado de vasos de papel.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Producto:
Los Vasos para Bebidas Calientes Mantienen el Liderazgo a Medida que se Expande la Cultura del CaféLos vasos para bebidas calientes representaron el 44,92% del volumen de 2025, y se proyecta que el segmento se expanda a una CAGR del 5,24% hasta 2031. El mercado de vasos de papel se beneficia de un aumento global en las cafeterías especializadas que requieren alta retención de calor y gráficos vívidos en el vaso para la narrativa de marca. Los recubrimientos de barrera premium y las construcciones de pared doble ofrecen ambas características, permitiendo a las cadenas justificar precios más altos. Los vasos para bebidas frías protegen su participación en los canales de té helado, refrescos y batidos, aunque el crecimiento se rezaga porque la competencia de los vasos de PET ligeros persiste en climas cálidos. Los diseños de cono y especiales ocupan nichos de catering para eventos donde la diferenciación, no el volumen masivo, es la norma. El cambio de Starbucks a recubrimientos minerales subraya cómo los vasos para bebidas calientes anclan la inversión en I+D y la captura de márgenes. La innovación en vasos para bebidas frías se centra en tapas sin pajilla y tintas de fibra, pero sin el imperativo de barrera térmica, los valores unitarios se mantienen más bajos.
El liderazgo de los vasos para bebidas calientes también refleja los patrones climáticos regionales y los rituales de bebidas. El norte de Europa y América del Norte experimentan temporadas frías prolongadas que sostienen la demanda diaria de bebidas calientes. En las megaciudades de Asia-Pacífico se producen aumentos en el consumo de bebidas frías, pero las tradiciones del té caliente mantienen el consumo base lo suficientemente alto como para apoyar una cartera equilibrada. La industria de vasos de papel se adapta ofreciendo líneas de laminación modulares que alternan entre especificaciones para bebidas calientes y frías, garantizando la utilización de activos durante todo el año. Los tostadores especializados piden a los proveedores cantidades mínimas de pedido más pequeñas con cambios frecuentes de diseño gráfico, un nivel de servicio que solo los convertidores avanzados pueden ofrecer. Esta dinámica de clientes modera la fragmentación al favorecer a los actores de escala que agrupan diseño, formación y logística.


Nota: Las cuotas de segmento de todos los segmentos individuales están disponibles al adquirir el informe
Por Tipo de Pared:
La Pared Doble Domina pero la Pared Simple Gana RitmoLos vasos de pared doble mantuvieron una participación del 47,10% en 2025, preferidos por su superior comodidad al sostener y aislamiento térmico. También sirven como señal táctil de posicionamiento premium en las cafeterías de cadena. Sin embargo, se pronostica que los diseños de pared simple crecerán más rápido con una CAGR del 5,78% hasta 2031. Esta aceleración se debe a los objetivos de ahorro de costos en mercados sensibles al precio y a las tecnologías de recubrimiento que permiten paredes delgadas sin afectar el rendimiento. Los revestimientos acuosos con microporos de aire otorgan a los vasos de pared simple suficiente resistencia al calor, lo que permite a los operadores de restaurantes de servicio rápido reducir el número de paredes mientras cumplen con las expectativas de los clientes. Los vasos de pared triple siguen siendo un nicho, utilizados en comedores industriales donde los caldos muy calientes son comunes.
Los cambios en las políticas de envasado para comercio electrónico, que favorecen los paquetes de menor peso para reducir las emisiones de flete, también benefician a los formatos de pared simple. Los tostadores de café de venta directa al consumidor que envían kits de bebidas en caja prefieren vasos delgados para ajustarse a calculadoras de carbono estrictas. En las plantas de producción, los convertidores rediseñan los ciclos de formación para alinearse con la geometría de pared simple, aumentando la velocidad de la línea. Aun así, los vasos de pared doble mantienen su posición en los mercados de alto margen. Las cadenas con fuerte valor de marca tratan la sensación más gruesa como parte de la experiencia sensorial. El mercado de vasos de papel ofrece así una mezcla de productos bifurcada: pared simple para amplia asequibilidad y pared doble para establecimientos insignia con altos ingresos.
Por Capacidad:
Los Tamaños Principales de 4-8 oz Dominan, los Vasos Medianos se AceleranEl rango de 4-8 oz dominó con una participación del 62,85% en 2025. Las bebidas a base de espresso, las restricciones de las bandejas de servicio en aerolíneas y el control de porciones en el catering corporativo mantienen este volumen líder. Los vasos más grandes de 13-20 oz exhiben la CAGR más alta del 6,75% hasta 2031, ya que las ofertas de menú de los restaurantes de servicio rápido aumentan el tamaño de las bebidas para la percepción de valor. Las cadenas de restaurantes de servicio rápido de América del Norte promueven lattes con sabor y mezclas congeladas que requieren vasos más grandes, impulsando la demanda incremental de fibra. El segmento de 9-12 oz sigue siendo el tamaño de café para llevar de uso diario en toda Europa, equilibrando la comodidad al transportar con la conciencia calórica.
Las clases medias en rápido crecimiento en el Sudeste Asiático aceptan tamaños de vaso más grandes al adoptar la cultura de café occidental, lo que impulsa a los tostadores locales a ampliar sus carteras de capacidad. La expansión global de establecimientos de McDonald's profundiza estas curvas de conversión. Las cadenas de cafeterías artesanales incorporan códigos QR en los vasos medianos para dirigir a los clientes a aplicaciones de fidelización, convirtiendo el espacio del vaso en un activo de marketing. Por el contrario, los operadores de aerolíneas y ferrocarriles priorizan la altura de apilamiento, manteniéndolos fieles a los vasos más pequeños a pesar de los volúmenes de tráfico estables. En general, la segmentación por capacidad refleja las preferencias de estilo de vida regionales, pero comparte una característica común: el crecimiento estructural del mercado de vasos de papel.

Nota: Las cuotas de segmento de todos los segmentos individuales están disponibles al adquirir el informe
Por Usuario Final:
Los Restaurantes de Servicio Rápido Siguen a la Cabeza mientras las Instituciones Crecen con FuerzaLos restaurantes de servicio rápido representaron el 57,85% del consumo de 2025, formando la columna vertebral del volumen recurrente en el mercado de vasos de papel. Las recetas estandarizadas, las especificaciones rígidas de porciones y los centros de adquisición globales convierten a las cadenas de restaurantes de servicio rápido en los clientes ancla de los convertidores. El catering institucional registra una CAGR del 6,02%, la más rápida entre los usuarios finales, impulsada por los mandatos corporativos de cero residuos y el resurgimiento de grandes eventos como conciertos y ferias comerciales. Los operadores de estadios implementan programas de vajilla de circuito cerrado, creando una demanda dual de vasos reciclables y de proyectos piloto de reutilización que necesitan desechables de respaldo en escenarios de desbordamiento.
Las cadenas de cafeterías ocupan un carril de crecimiento medio, protegidas por la lealtad a la marca y las tendencias de bebidas premium. Los operadores de máquinas expendedoras mantienen un perfil de demanda estable pero maduro, favoreciendo fundas de vasos compactas y costos unitarios ajustados. Los proveedores de catering para transporte mantienen especificaciones especializadas, bordes ligeros y estrechos para el ajuste en los carritos, y su crecimiento sigue los factores de carga de pasajeros. Los compradores institucionales ahora integran cláusulas de análisis del ciclo de vida en las licitaciones, recompensando a los proveedores con datos transparentes sobre el fin de vida útil. Este cambio en las adquisiciones legitima las inversiones en infraestructura por parte de los grandes convertidores y orienta a la industria de vasos de papel hacia el abastecimiento de fibra trazable y los servicios de devolución en el lugar.
Por Canal de Distribución:
Los Contratos B2B Directos Prevalecen mientras los Mercados Digitales EscalanLos contratos directos B2B mantuvieron una participación del 54,60% en 2025, gracias a las tiradas de impresión personalizadas, el intercambio de pronósticos y el soporte técnico que demandan las grandes cadenas. Sin embargo, se anticipa que los mercados en línea B2B crecerán más rápido con una CAGR del 6,98% hasta 2031. La comodidad de la comparación de precios, el seguimiento de entregas en tiempo real y las calculadoras de carbono integradas hacen que los portales digitales sean atractivos para los operadores de servicios de alimentos de nivel medio sin equipos de abastecimiento dedicados. Algunos convertidores se listan en estas plataformas para probar nuevas regiones con una carga de ventas limitada.
Los distribuidores y mayoristas regionales aún abastecen a cafeterías independientes y pequeños proveedores de catering donde las cestas de productos mixtos superan los beneficios de los contratos de proveedor único. No obstante, su participación se erosiona gradualmente a medida que las plataformas en línea mejoran la logística de última milla. Para las cadenas globales, los contratos directos siguen siendo insustituibles debido a la complejidad del volumen y la necesidad de especificaciones de barrera propietarias. Incluso aquí, las adquisiciones integran portales de licitación electrónica para la transparencia de las ofertas, combinando la profundidad de las relaciones con la eficiencia digital. Estos patrones refuerzan colectivamente una diversificación constante en el mercado de vasos de papel.
Análisis Geográfico
Industria de Vasos de Papel en Asia-Pacífico
Asia-Pacífico representó el 39,10% del tonelaje global en 2025 y se proyecta que crecerá a una CAGR del 6,55% hasta 2031, la más alta entre todas las regiones. El sector papelero de China añadió un 10% de capacidad doméstica en 2024, asegurando un sustrato abundante para la conversión de vasos en 2025. Se espera que el mercado de envasado de India alcance los 204,81 mil millones de USD en 2025, expandiéndose a una CAGR del 26,7%, una escala que profundiza la demanda del mercado final de vasos en la entrega de alimentos. El crecimiento del envasado de Vietnam del 9,73% anual demuestra la competitividad manufacturera que también alimenta las exportaciones de vasos en toda la ASEAN. El aumento de los ingresos disponibles y el cambio hacia la cultura de café de marca sustentan el volumen regional, convirtiendo a Asia-Pacífico en el ancla de crecimiento del mercado de vasos de papel.
Industria de Vasos de Papel en América del Norte
América del Norte sigue siendo un mercado maduro pero tecnológicamente progresivo. La eliminación gradual de las sustancias PFAS, finalizada por la FDA de los Estados Unidos en febrero de 2025, está impulsando la adopción de recubrimientos de barrera acuosos y minerales. Georgia-Pacific invirtió 2 mil millones de USD en siete instalaciones en los Estados Unidos en 2024 para mantener la agilidad productiva y cumplir con los objetivos de sostenibilidad. Los modernos sistemas de reciclaje y los informes corporativos de ESG fomentan las ofertas premium, con los convertidores compitiendo en certificación de fin de vida útil en lugar de precio puro. El crecimiento unitario es más lento, pero los márgenes son más sólidos gracias a especificaciones de valor añadido como las tapas de fibra.
Industria de Vasos de Papel en Europa
Europa sigue una trayectoria que prioriza la regulación. La reciclabilidad obligatoria para 2030 garantiza una sustitución constante del envase plástico por vasos de base de papel. Huhtamaki amplió su capacidad de tapas de fibra en Irlanda del Norte en octubre de 2024 para satisfacer la demanda regional de componentes libres de plástico. La región adopta incentivos de pago por vaso o fiscales para orientar a los consumidores hacia los reutilizables, pero sigue posicionando los vasos de fibra como la opción de un solo uso conforme a la normativa. Los focos de crecimiento en Europa del Este, impulsados por la creciente penetración de los restaurantes de comida rápida, ayudan a compensar los volúmenes maduros de Europa Occidental.
Industria de Vasos de Papel en Oriente Medio, África y América del Sur
Oriente Medio, África y América del Sur constituyen zonas de oportunidad emergente. Las brechas de infraestructura y las fluctuaciones económicas moderan la escala inmediata; sin embargo, las aplicaciones de entrega de alimentos y las cadenas internacionales de café están sembrando las primeras bases. Los convertidores forman empresas conjuntas con papeleras locales para localizar el suministro, mitigando el riesgo cambiario y los aranceles de importación. Si bien su contribución al tamaño del mercado de vasos de papel sigue siendo modesta, las tendencias demográficas a largo plazo sugieren un potencial de tonelaje incremental al alza.
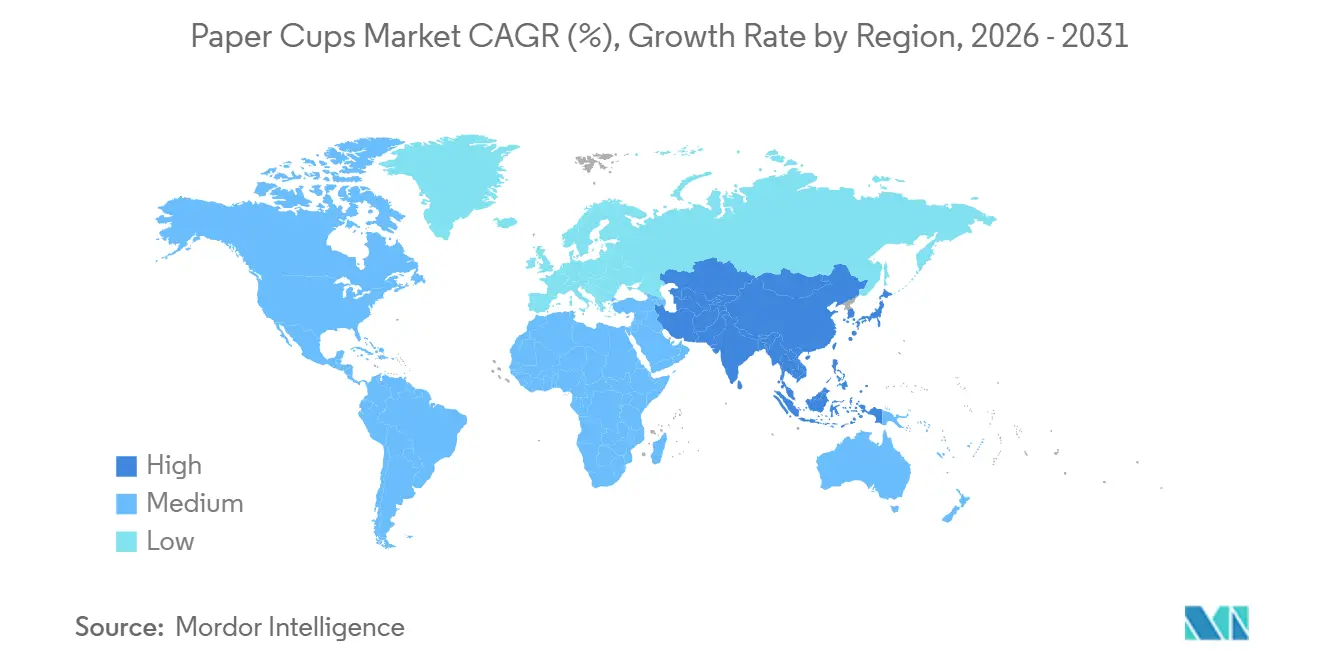
Ediciones regionales
Panorama regulatorio
La presión regulatoria continúa desplazando el envasado de servicio de bebidas hacia formatos de fibra, mientras los reguladores endurecen el marco de cumplimiento en torno a recubrimientos, etiquetado y declaraciones de fin de vida útil. En la Unión Europea, el Reglamento (UE) 2025/40 sobre envases y residuos de envases entró en vigor el 11 de febrero de 2025 y se aplica en general desde el 12 de agosto de 2026, incorporando nuevos requisitos de sostenibilidad y reciclabilidad que afectan a los vasos de bebidas utilizados como envases de servicio (llenados en el punto de venta) y a los sistemas de información y etiquetado que deben respaldar los propietarios de marcas y los convertidores. La Comisión Europea también ha emitido orientaciones relacionadas con el PPWR (Comunicación de la Comisión C(2026) 3702), que refuerza la necesidad de documentación en la cadena de suministro y de prácticas de mercado armonizadas a medida que se acerca la fecha de aplicación.
Fuera de Europa, las prohibiciones y los hitos de cumplimiento de contacto alimentario están reconfigurando las elecciones de materiales y los plazos para los productores de vasos y los compradores del sector de servicios de alimentación. En los Emiratos Árabes Unidos, la Decisión del Gabinete n.º 23 de 2024 y la Resolución n.º (124) de 2023 del Consejo Ejecutivo de Dubái incluyen los vasos y tapas de plástico para bebidas entre los artículos de un solo uso prohibidos a partir del 1 de enero de 2026, lo que impulsa a los operadores a evaluar si las construcciones de vasos con revestimientos poliméricos entran dentro de las definiciones locales y del alcance de aplicación. En los Estados Unidos, el aviso del Registro Federal de la FDA del 6 de enero de 2025 fijó una fecha de cumplimiento del 30 de junio de 2025 para agotar las existencias actuales de determinadas sustancias de contacto alimentario que ya no están autorizadas, lo que acelera el trabajo de reformulación y calificación de sistemas de barrera sin PFAS y alternativos utilizados en el envasado de alimentos de papel y cartón.
Panorama Competitivo
Concentración del Mercado
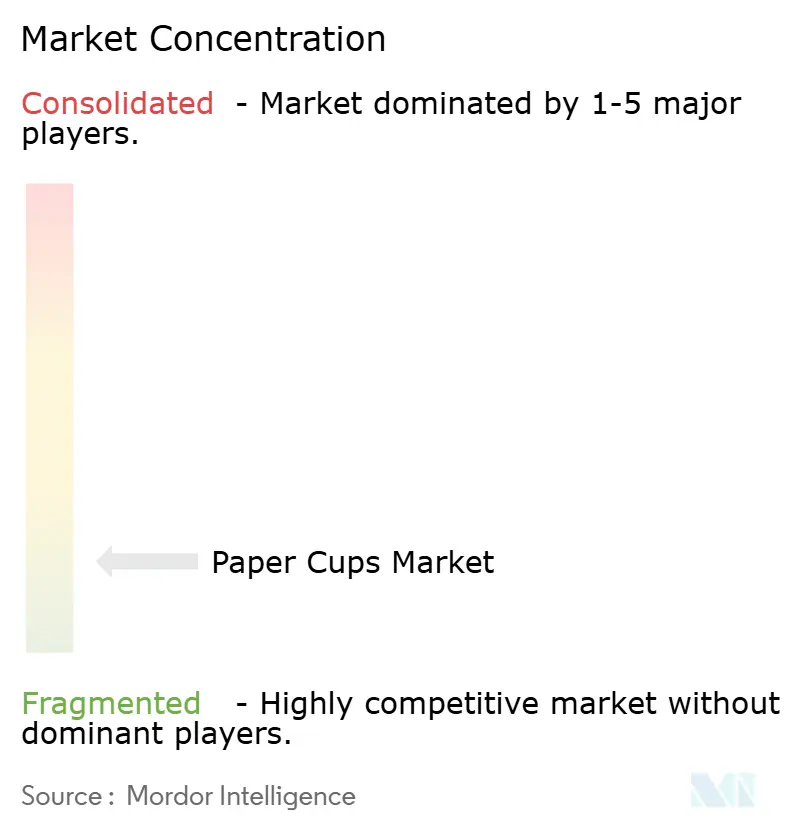
Principales Empresas del Sector de Vasos de Papel
El mercado de vasos de papel presenta una fragmentación moderada, donde las multinacionales líderes coexisten con una larga cola de convertidores regionales. Huhtamaki, Dart Container y Georgia-Pacific lideran en intensidad de capital, canales de I+D y redes de suministro multinacionales. Integran el abastecimiento de pulpa en sentido ascendente y el soporte de diseño para el cliente en sentido descendente, garantizando la calidad y el control de costos. Graphic Packaging International está invirtiendo 136 millones de USD en su planta de Macon para añadir capacidad de revestimiento por cortina, manteniendo la innovación en barreras dentro de la empresa.[2]
La sostenibilidad impulsa las estrategias principales. Dart Container se asoció con PulPac en septiembre de 2024 para introducir fibra moldeada en seco, reduciendo las emisiones de CO2 en un 80% y aumentando la velocidad de formado. Seda Group presentó las tapas de fibra EcoFit en enero de 2025, ilustrando cómo los actores de nicho crean espacio a través de la diferenciación de productos. Los operadores establecidos de mayor tamaño implementan controles de línea asistidos por IA para aliviar la escasez de mano de obra y mantener el rendimiento. Los desembolsos en automatización de envasado crecen en paralelo, con el mercado de automatización de envasado en general proyectado para duplicarse hasta los 158,60 mil millones de USD para 2034.
Los competidores regionales aprovechan las ventajas de proximidad. Varios convertidores chinos escalan rápidamente combinando pulpa local con el formado de vasos orientado a la exportación. Mientras tanto, empresas especializadas de Estados Unidos apuntan a las concesiones de estadios con tiradas de edición limitada de diseño enriquecido. Los equipos de adquisición corporativa ahora evalúan la reciclabilidad, la transparencia de la cadena de suministro y la contabilidad de gases de efecto invernadero en los cuadros de mando de proveedores, elevando el listón para los nuevos participantes. Esta lista de verificación en evolución estrecha los grupos de proveedores viables y otorga a las empresas establecidas una ventaja estructural, aunque los recién llegados ágiles pueden irrumpir con revestimientos patentados o paquetes de servicios de circuito cerrado.
Líderes de la Industria de Vasos de Papel
-
Huhtamaki oyj
-
Kap Cones Private Limited
-
Graphic Packaging International LLC
-
Dart container corporation
-
Converpack Inc.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Vasos de Papel Empresas cubiertas en este informe
- Huhtamaki Oyj
- Dart Container Corp.
- Graphic Packaging International
- Georgia-Pacific LLC
- Seda International Packaging
- Kap Cones Pvt Ltd
- ConverPack Inc.
- Go-Pak UK Ltd (SCGP)
- Benders Paper Cups
- Hotpack Global
- Tekni-Plex Inc.
- CEE Schisler Packaging
- International Paper Foodservice
- Stora Enso Food-Service Boards
- Lollicup USA (Karat)
- Detmold Group
- F-Bender & Co.
- Nissin Paper Products
- Reynolds Consumer Products
- Pactiv Evergreen
Oportunidades de mercado y perspectivas futuras
Está surgiendo una brecha clara para los vasos que cumplen con restricciones más estrictas de reciclabilidad y sustancias sin comprometer el rendimiento térmico, la integridad del sellado o la capacidad de operación en líneas de conformado de alta velocidad. La fecha de aplicación del PPWR de la UE, el 12 de agosto de 2026, constituye un hito de cumplimiento específico que ya está impulsando la actividad de rediseño en barreras y formatos preparados para etiquetado, además de reforzar la demanda de cartón para vasos y vasos terminados que puedan documentar las rutas de fin de vida útil en distintas regiones. La innovación también avanza más allá del PE y los recubrimientos polimétricos convencionales, incluyendo el EraCup Natural Pure de Lecta, presentado en Interpack 2026, que utiliza un recubrimiento de barrera de base biológica a partir de azúcares vegetales orientado a los requisitos alineados con la SUPD de la UE, así como el trabajo en curso sobre enfoques que minimizan o eliminan el recubrimiento para facilitar la recuperación de fibra.
Las ampliaciones de capacidad y capacidades en los sistemas ascendentes de cartones y pulpa, junto con la consolidación de convertidores, están generando espacio para programas de suministro a gran escala con cuentas globales de servicios de alimentación y compradores institucionales. Entre los ejemplos se incluyen Sappi North America, que completó una conversión de 500 millones de USD en su planta de Somerset Mill para aumentar la producción de cartón SBS de alto rendimiento utilizado en vasos (julio de 2025); Georgia-Pacific, que anunció una inversión de 800 millones de USD en la planta de Alabama River Cellulose para ampliar la capacidad de pulpa fluff de madera blanda y pulpa de mercado que respalda la materia prima para envases de papel (septiembre de 2025); y Taizhou Kindeal Paper, que añadió una línea de papel recubierto para vasos que elevó la capacidad anual a 100.000 toneladas (julio de 2025). En el lado de la conversión, la adquisición por parte de WinCup de las capacidades de fabricación de vasos de papel de ConverPack (julio de 2025) apunta a un interés continuo en consolidar carteras de servicios de alimentación libres de plástico, mientras que la investigación sobre optimización de procesos, como los parámetros validados de conformado del fondo a 80 vasos por minuto (Journal of Manufacturing Processes, enero de 2026), respalda las mejoras de eficiencia y la consistencia de calidad para diseños de vasos de próxima generación orientados al cumplimiento normativo.
Desarrollos recientes de la industria en Mercado de Vasos de Papel
- Julio de 2026: Graphic Packaging lanzó PaceSetter Ridgeline, una línea de producto de cartón reciclado sin recubrimiento fabricada en su planta de Waco, Texas, ampliando su cartera de sustratos de fibra reciclada. El lanzamiento amplía las opciones de cartón disponibles para convertidores y propietarios de marcas que buscan construcciones con menos plástico o con recubrimientos ligeros, alineadas con requisitos de envasado cada vez más estrictos.
- Julio de 2025: WinCup adquirió las capacidades de fabricación de vasos de papel de ConverPack Inc. para ampliar la producción de productos de servicios de alimentación libres de plástico en formatos de vasos calientes y fríos. La adquisición aumenta la escala y la profundidad de fabricación de un proveedor centrado en programas de compra orientados a la sostenibilidad en canales de servicios de alimentación e institucionales.
- Octubre de 2024: Huhtamaki inició la producción de productos de fibra moldeada lisa en su planta de Lurgan, Irlanda del Norte, añadiendo capacidad localizada para componentes de envasado a base de fibra. La nueva capacidad de fibra moldeada respalda la sustitución de accesorios de plástico y complementa los sistemas de vasos de papel donde se están adoptando tapas y piezas relacionadas de fibra.
Mercado de Vasos de Papel Alcance del informe y metodología de investigación
Definición y Cobertura del Mercado
Este mercado abarca la fabricación y venta de vasos de papel desechables utilizados para servir bebidas calientes y frías en servicios de alimentos, instituciones y uso doméstico. El alcance se contabiliza donde el papel es el principal material estructural y el artículo se vende como un vaso.
Exclusiones del alcance: Se excluyen los vasos de plástico, la vajilla reutilizable, las tapas, las fundas, las pajillas y el cartón o la pulpa utilizados únicamente como material de insumo.
Descripción General de la Segmentación
- Por Tipo de Vaso
- Vasos de Papel para Bebidas Calientes
- Vasos de Papel para Bebidas Frías
- Vasos Cónicos y Especiales
- Por Tipo de Pared
- Pared Simple
- Pared Doble
- Pared Triple
- Por Capacidad (oz)
- 4-8
- 9-12
- 13-20
- >20
- Por Usuario Final
- Restaurantes de Servicio Rápido (RSR)
- Cadenas de Café y Operadores de Máquinas Expendedoras
- Catering Institucional
- Aerolíneas y Ferrocarriles
- Otros
- Por Canal de Distribución
- Directo (Contratos B2B)
- Distribuidores y Mayoristas
- Mercados B2B en Línea
- Por Geografía
- América del Norte
- Estados Unidos
- Canadá
- México
- Europa
- Alemania
- Reino Unido
- Francia
- Italia
- España
- Rusia
- Resto de Europa
- Asia-Pacífico
- China
- India
- Japón
- Corea del Sur
- Australia y Nueva Zelanda
- Resto de Asia-Pacífico
- Oriente Medio y África
- Oriente Medio
- Emiratos Árabes Unidos
- Arabia Saudita
- Turquía
- Resto de Oriente Medio
- África
- Sudáfrica
- Nigeria
- Egipto
- Resto de África
- Oriente Medio
- América del Sur
- Brasil
- Argentina
- Resto de América del Sur
- América del Norte
Fuentes de Datos, Dimensionamiento del Mercado y Validación
Investigación Documental
El trabajo documental comienza con la correcta comprensión del contexto de demanda y comercio, ya que los vasos se mueven a través de canales de servicios de alimentos y también a través de flujos transfronterizos. Consultamos fuentes públicas como UN Comtrade para los patrones de importación y exportación, oficinas estadísticas nacionales para las series de producción manufacturera, y aranceles o calendarios tarifarios que ayudan a mantener los límites del producto consistentes.
Para fundamentar el lado del uso, también revisamos publicaciones de organizaciones como la Organización de las Naciones Unidas para la Alimentación y la Agricultura, asociaciones relevantes de la industria del envasado y el papel, y artículos revisados por pares que analizan el papel recubierto, los materiales de barrera y las restricciones de reciclaje que determinan la adopción. Los informes anuales de las empresas, las presentaciones para inversores y la cobertura de prensa creíble se utilizan luego para comprender las adiciones de capacidad, las ubicaciones de las plantas y la dirección de los precios. En paralelo, utilizamos suscripciones de pago centradas en las finanzas e inteligencia empresarial, noticias y finanzas, bases de datos de patentes y datos de envíos de importación y exportación para llenar los vacíos donde los datos públicos no son oportunos. Estos ejemplos no son exhaustivos, y también se consultaron muchas otras fuentes para recopilar datos, validarlos y aclarar preguntas abiertas.
Entrevistas Primarias y Encuestas
Los insumos primarios se construyen a partir de entrevistas con expertos y encuestas estructuradas a fabricantes de vasos, convertidores, participantes del ecosistema de papel y recubrimientos, distribuidores y grandes compradores como operadores de servicios de alimentos. Los aportes de los encuestados se utilizan para confirmar los rangos del mundo real para la utilización de la capacidad, el gramaje típico del vaso, las pérdidas de rendimiento, los precios por tipo de pared y la rapidez con que la demanda cambia cuando las regulaciones o los objetivos de sostenibilidad cambian en las distintas regiones.
Distribución de los encuestados del trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del encuestado | Región |
|---|---|---|
| Nivel superior: 25% | Directores ejecutivos: 14% | Asia-Pacífico: 45% |
| Nivel medio: 60% | Líderes funcionales/de unidad: 34% | EMEA: 30% |
| Actores más pequeños: 15% | Gerentes: 52% | Américas: 25% |
Dimensionamiento del Mercado y Pronóstico
El dimensionamiento se construye utilizando un enfoque de arriba hacia abajo donde las señales de producción y comercio se utilizan para reconstruir el volumen de vasos direccionable por región, luego se convierte en un total global consistente. El modelo se corrobora con aproximaciones selectivas de abajo hacia arriba, como la consolidación de proveedores para un conjunto muestreado de productores y verificaciones de canales que combinan rangos de precios de venta promedio con volúmenes de envío estimados, de modo que los totales puedan ajustarse cuando aparece una discrepancia clara.
Algunos insumos prácticos mantienen el modelo vinculado al uso real, incluidos los volúmenes de servicio de bebidas en servicios de alimentos, los recuentos de establecimientos de restaurantes de servicio rápido y cafeterías, la penetración de vasos de papel frente a otros formatos, el peso típico del vaso por tamaño y tipo de pared, y las tendencias de utilización de la capacidad en las líneas de conversión. Para el pronóstico, se utiliza el análisis de escenarios, porque el calendario de las políticas, las restricciones de contenido reciclado y los movimientos de precios en el cartón y los recubrimientos de barrera pueden cambiar la velocidad de adopción. Cuando la visibilidad de abajo hacia arriba es escasa en los mercados más pequeños, las brechas se manejan mediante el equilibrio basado en el comercio y los indicadores de demanda proxy, y luego se revisan con los comentarios de las entrevistas antes de finalizar la serie.
Validación de Datos y Ciclo de Actualización
Los resultados se verifican con señales independientes, como si el consumo implícito de vasos se alinea con la actividad de los servicios de alimentos, y si los balances comerciales parecen razonables para las principales regiones productoras. Cualquier valor atípico se señala, se revisan los supuestos y se realizan seguimientos específicos cuando la varianza no puede explicarse por la estacionalidad, los cambios regulatorios o un evento de capacidad conocido.
Antes de la aprobación final, el modelo y la narrativa pasan por revisiones analíticas de múltiples pasos, incluidas verificaciones de consistencia entre regiones y una verificación final de cordura sobre unidades y conversiones. Los informes se actualizan anualmente, y se realizan actualizaciones intermedias cuando ocurren eventos materiales, como la apertura de plantas importantes, cambios de política que afectan a los artículos de un solo uso o fuertes variaciones en los costos de los insumos. Justo antes de la entrega, se realiza una revisión actualizada para que los clientes obtengan la visión más actual disponible.
Tamaño del Mercado de Vasos de Papel de Mordor Intelligence Comparado con Otras Estimaciones Publicadas
Es normal ver diferentes tamaños de mercado para los vasos de papel, incluso cuando todos hablan del mismo producto. Las diferencias generalmente provienen de diferencias en lo que se está contabilizando, si la estimación se construye en términos de valor o volumen, y cómo se validan los supuestos en las distintas regiones.
En los vasos de papel, los principales impulsores suelen ser la unidad de medida y las elecciones de límites, como contar solo los vasos frente a añadir artículos adyacentes, y si la estimación está anclada al volumen de fabricación, los flujos comerciales o las curvas de precios de ingresos. El momento de la divisa, los supuestos de inflación y la rapidez con que los vasos de papel reemplazan a las alternativas de plástico también cambian el valor reportado, especialmente cuando un estudio utiliza un único punto de precio en muchos países o no actualiza con frecuencia la lógica de costos de insumos y precios.
Comparación de referencia
| Fuente | Tamaño del Mercado | Brechas en la Metodología de Investigación |
|---|---|---|
| Mordor Intelligence | 0,01 mil millones de USD (2026) | |
| Consultora Global A | 11,73 mil millones de USD (2026) | Reportado en términos de ingresos, que puede parecer mucho mayor que un total basado en volumen si los precios implícitos, el momento de la conversión de divisas y los canales incluidos no están alineados con un límite consistente solo de vasos. |
| Editorial de la Industria B | 7,22 mil millones de USD (2025) | Utiliza un año base diferente y un marco de valor diferente, y la progresión de precios desde los movimientos de materias primas hasta los precios de los vasos terminados no es completamente observable, lo que puede comprimir o inflar el valor dependiendo de los supuestos. |
Los balances comerciales, las señales de capacidad de conversión y las verificaciones del peso implícito del vaso son la evidencia utilizada para mantener a Mordor Intelligence vinculada a un conjunto de demanda de volumen trazable, que naturalmente no coincidirá con las estimaciones solo de valor que dependen en gran medida de los supuestos de precios y divisas. Cuando los compradores se alinean en la unidad de medida, el año y lo que está dentro del límite, la diferencia restante generalmente se explica por cómo cada estudio actualiza los insumos de precios y con qué frecuencia se revalida el modelo.
Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño actual del mercado de vasos de papel?
El tamaño del mercado de vasos de papel se sitúa en 5,41 millones de toneladas en 2026 y se proyecta que alcance 6,41 millones de toneladas en 2031.
¿Qué región lidera el mercado de vasos de papel?
Asia-Pacífico lidera con una cuota del 39,10% en 2025 y se prevé que crezca a una CAGR del 6,55% hasta 2031.
¿Cómo influyen las regulaciones en la demanda de vasos de papel?
Las prohibiciones globales de plásticos de un solo uso, como la norma de reciclabilidad obligatoria de la UE y las prohibiciones a nivel estatal en Australia, están impulsando un cambio estructural del plástico a los vasos de fibra.
¿Qué segmento tiene la mayor participación de mercado por tipo de producto?
Los vasos para bebidas calientes dominan con una cuota del 44,92% en 2025 debido a la sólida cultura del café y las necesidades de rendimiento térmico.
¿Por qué son importantes los revestimientos acuosos y minerales?
Estos revestimientos permiten la reciclabilidad total y el cumplimiento de los mandatos libres de PFAS, ayudando a las marcas a alcanzar sus objetivos de sostenibilidad sin sacrificar el rendimiento del vaso.
¿Con qué rapidez crecen los mercados B2B en línea para vasos?
Se proyecta que los mercados B2B en línea en el sector de vasos de papel registren una CAGR del 6,98% de 2026 a 2031, lo que refleja las tendencias de digitalización de la adquisición.